 Von Marcus Reeve
Industrieaktien nach US-Zwischenwahlen: Die Bilanz seit 1926
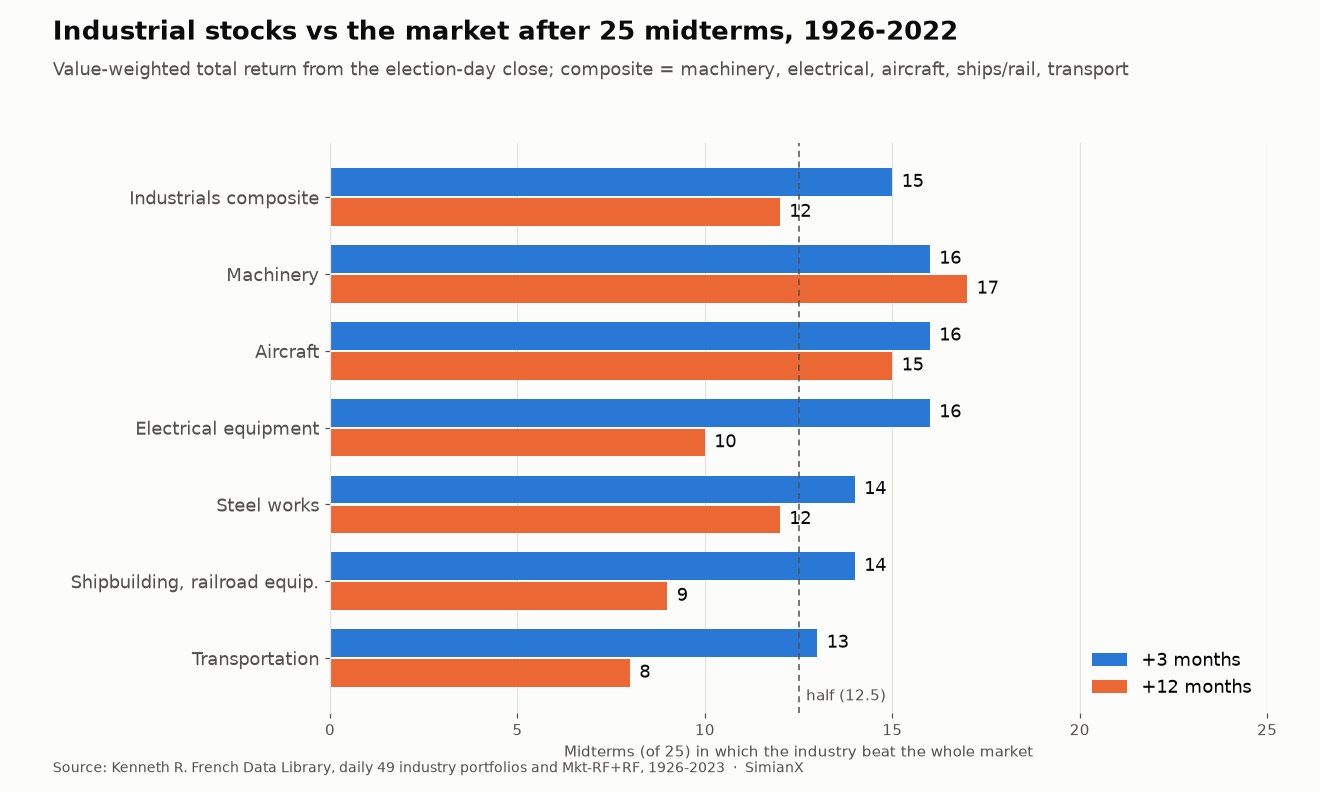
Kurze Antwort: Als Gruppe waren US-Industrieaktien nach Zwischenwahlen (Midterms) ein Münzwurf. Über die 25 Midterms von 1926 bis 2022 schlug ein Composite aus Maschinenbau, elektrotechnischer Ausrüstung, Luftfahrzeugbau, Schiffbau und Schienenfahrzeugen sowie Transport den Gesamtmarkt in den folgenden drei Monaten 15-mal, in den folgenden zwölf Monaten nur 12-mal – bei einem durchschnittlichen Zwölfmonatsvorsprung von null. Die Ausnahme ist der Maschinenbau: Er schlug den Markt über zwölf Monate nach 17 von 25 Midterms. Schlusslicht ist der Transportsektor mit 8 von 25, und der Transport-ETF IYT blieb im Jahr nach allen fünf Midterms von 2006 bis 2022 hinter SPY zurück.
Ergebnis (Stand: 4. November 2026, 1:50 Uhr ET): Die Demokraten haben die Kontrolle über den Senat und das Repräsentantenhaus gewonnen; AP und NBC News haben beide Kammern entsprechend ausgerufen. Nach der Zählung von AP um 1:30 Uhr ET hatten die Demokraten sieben bisher republikanische Senatssitze und 16 Sitze im Repräsentantenhaus hinzugewonnen. Ab dem 3. Januar 2027 liegt der Kongress damit nicht mehr vollständig in der Hand der Partei des Weißen Hauses.
Infrastruktur ist das klassische Midterm-Thema. Straßenbaugesetze, Geld für den Nahverkehr, Ausgaben für Stromnetze und Wasser müssen alle durch den Kongress, also klingt es plausibel, dass ein Machtwechsel im Repräsentantenhaus oder im Senat die Unternehmen bewegt, die die Maschinen bauen und die Fracht befördern. Die hundertjährige Bilanz sagt etwas Engeres. Industrieaktien als Ganzes haben den Markt nach einer Zwischenwahl nicht verlässlich geschlagen. Ein Teil des Sektors, der Maschinenbau, hat eine lange und recht beständige Siegesbilanz. Ein anderer Teil, der Transport, hat öfter verloren als gewonnen.
Diese Seite ist der Industrie- und Infrastruktur-Baustein unserer Midterm-Serie. Die sektorübergreifende Rangliste ordnet zwölf breite Branchen nach jeder Zwischenwahl seit 1926. Hier gehen wir eine Ebene tiefer: in die Industriegruppen der 49-Branchen-Daten, die Industrie- und Infrastruktur-ETFs, Caterpillar und die Infrastrukturgesetze, die der Kongress tatsächlich verabschiedet hat.
So wurde gemessen
Die lange Stichprobe stammt aus der Kenneth R. French Data Library, die tägliche und monatliche Gesamtrenditen für 49 marktwertgewichtete US-Branchenportfolios bis zurück in den Juli 1926 veröffentlicht. In diesem Artikel bedeutet „Industrie“ fünf dieser 49 Branchen:
- Maschinenbau (French-Kürzel „Mach“): Motoren und Turbinen, Landmaschinen, Bau- und Bergbaumaschinen, Aufzüge, Förderanlagen, Krane, Werkzeugmaschinen, Pumpen und allgemeine Industriemaschinen. Hier sind Caterpillar (CAT) und Deere angesiedelt.
- Elektrotechnische Ausrüstung („ElcEq“): Ausrüstung für Stromübertragung und -verteilung, Motoren und Generatoren, Beleuchtung und Verkabelung, Batterien sowie Kommunikationstechnik.
- Luftfahrzeugbau („Aero“): Flugzeuge, Triebwerke und Teile.
- Schiffbau, Schienenfahrzeuge („Ships“): Werften sowie Hersteller von Lokomotiven und Waggons.
- Transport und Verkehr („Trans“): Eisenbahnen, Lkw-Spediteure, Fluggesellschaften, Reedereien, Pipelines und Frachtvermittlung.
Das Industrie-Composite fasst die fünf zusammen, gewichtet nach dem Börsenwert jeder Branche Ende Oktober des Wahljahres, und hält diese Gewichte über den Zeitraum. Zwei Zulieferbranchen der Infrastruktur werden zum Vergleich daneben gezeigt: Stahl und Metallerzeugung sowie Metallerzeugnisse. Die Baubranchen sind bewusst nicht im Composite enthalten; sie werden von Hausbauern dominiert und verhalten sich wie eine Immobilienwette.
Die Zeiträume beginnen mit dem letzten Schlusskurs am oder vor dem Wahltag und enden mit dem letzten Schlusskurs am oder vor demselben Datum einen Tag, einen, drei, sechs und zwölf Monate später. Vergleichsmaßstab ist die Gesamtrendite des US-Gesamtmarkts nach French, Dividenden sind also auf beiden Seiten enthalten. „Den Markt geschlagen“ heißt: Die Gesamtrendite der Branche lag über demselben Zeitraum über der des Marktes.
Zwei Vorbehalte zur Stichprobengröße. Das Luftfahrt-Portfolio enthielt bei der Midterm 1926 ein einziges Unternehmen. Schiffbau und Schienenfahrzeuge umfassten bei keiner Zwischenwahl mehr als 15 Unternehmen. Das gesamte Composite aus fünf Branchen enthielt 1926 insgesamt 116 Unternehmen, 2022 waren es 247. Der Transport stellte 1926 68,9% des Gewichts; 2022 lagen die Gewichte bei 38,2% Transport, 36,7% Maschinenbau, 18,0% Luftfahrzeugbau, 5,6% elektrotechnischer Ausrüstung und 1,5% Schiffen und Schienenfahrzeugen. Das Portfolio für Metallerzeugnisse hat vor Mitte 1963 keine Daten und deckt daher nur 15 Midterms ab.
Die ETF-Stichprobe nutzt Tagesschlusskurse aus der öffentlichen verzögerten Kurshistorie von Cboe, die 2004 beginnt. Das umfasst fünf Midterms, 2006 bis 2022, für XLI, IYT, Caterpillar und ITA (dessen Daten am 1. November 2006 beginnen), und zwei für PAVE, dessen Daten im März 2017 beginnen. Es handelt sich um Kursrenditen ohne Dividenden, sie liegen also etwas unter den Gesamtrenditen der Sektor-Rangliste.
Die Rangliste: Industrie nach 25 Midterms, 1926 bis 2022
| Branche | Markt geschlagen, +3 Monate | Markt geschlagen, +12 Monate | Durchschnittliche 12-Monats-Rendite | Median-Abstand zum Markt, 12 Monate |
|---|---|---|---|---|
| Industrie-Composite | 15 von 25 | 12 von 25 | +17,6% | −0,8 Pp. |
| Maschinenbau | 16 von 25 | 17 von 25 | +22,2% | +2,6 Pp. |
| Luftfahrzeugbau | 16 von 25 | 15 von 25 | +21,4% | +1,5 Pp. |
| Elektrotechnische Ausrüstung | 16 von 25 | 10 von 25 | +20,5% | −0,5 Pp. |
| Schiffbau, Schienenfahrzeuge | 14 von 25 | 9 von 25 | +11,5% | −8,0 Pp. |
| Transport und Verkehr | 13 von 25 | 8 von 25 | +14,8% | −4,7 Pp. |
| Stahl und Metallerzeugung | 14 von 25 | 12 von 25 | +16,1% | −0,5 Pp. |
| Metallerzeugnisse* | 8 von 15 | 6 von 15 | +11,5% | −4,1 Pp. |
| Gesamter US-Markt | Ø +7,6% nach 3 Monaten | positiv in 23 von 25 | +17,7% | — |
*Metallerzeugnisse: 15 Midterms, 1966 bis 2022.
Drei Dinge fallen auf.
Das Composite hat keinen Zwölfmonatsvorsprung. Zwölf Siege in 25 sind knapp unter der Hälfte. Die durchschnittliche Zwölfmonatsrendite von +17,6% entspricht fast genau den +17,7% des Marktes, und der Median-Abstand liegt bei −0,8 Prozentpunkten. Wer „Industrie“ als Midterm-Wette kaufte, bekam im Schnitt den Markt.
Das kurze Fenster sieht besser aus, hat aber nichts mit der Wahl zu tun. Industrieaktien schlugen den Markt über drei Monate nach 15 von 25 Midterms, mit einem durchschnittlichen Vorsprung von +1,8 Prozentpunkten. Das klingt nach einem Muster, bis man dasselbe Fenster von November bis Februar in Jahren ohne Zwischenwahl prüft. Der Test folgt im nächsten Abschnitt.
Innerhalb des Composite gehen die Gruppen auseinander. Maschinenbau und Luftfahrzeugbau lagen in beiden Zeiträumen über der Hälfte. Elektrotechnische Ausrüstung, Schiffe und Schienenfahrzeuge sowie Transport liefen in den ersten drei Monaten gut und fielen dann zurück. Der Transport schlug den Markt über zwölf Monate nur nach 8 der 25 Midterms, mit einem Median-Rückstand von 4,7 Prozentpunkten.
Liegt es an der Midterm oder einfach am November?
Eine Trefferquote sagt wenig ohne Vergleichswert. Deshalb haben wir dieselben Zeiträume ab demselben Kalenderdatum (dem ersten Dienstag nach dem ersten Montag im November) in jedem Jahr von 1926 bis 2025 berechnet und in Midterm-Jahre, Präsidentschaftswahljahre und Jahre ohne Bundeswahl aufgeteilt.
| Gruppe, Zeitraum | Midterm-Jahre | Präsidentschaftswahljahre | Jahre ohne Bundeswahl |
|---|---|---|---|
| Industrie-Composite, +3 Monate | 15 von 25 (60%) | 16 von 25 (64%) | 33 von 50 (66%) |
| Industrie-Composite, +12 Monate | 12 von 25 (48%) | 13 von 25 (52%) | 26 von 49 (53%) |
| Maschinenbau, +12 Monate | 17 von 25 (68%) | 13 von 25 (52%) | 22 von 49 (45%) |
| Transport und Verkehr, +12 Monate | 8 von 25 (32%) | 13 von 25 (52%) | 24 von 49 (49%) |
Die Dreimonatsbilanz des Composite nach Midterms (60%) ist sogar etwas schwächer als im selben Fenster anderer Jahre (64% und 66%). Industrieaktien laufen von Anfang November bis Februar generell gut; die Zwischenwahl fügt nichts hinzu.
Der Maschinenbau ist die einzige Gruppe, bei der das Midterm-Jahr anders aussieht. Er schlug den Markt in den zwölf Monaten nach 68% der Midterms, gegenüber 52% nach Präsidentschaftswahlen und 45% in Jahren ohne Bundeswahl, mit einem durchschnittlichen Vorsprung von +4,5 Prozentpunkten. Der Transport zeigt das Spiegelbild: 32% nach Midterms gegenüber rund der Hälfte in anderen Jahren.
Beide Unterschiede beruhen auf 25 Midterm-Beobachtungen. Eine Handvoll glücklicher oder unglücklicher Jahre kann eine Lücke dieser Größe erzeugen, und wir kennen keinen ökonomischen Mechanismus, der den Maschinenbau klar an den Midterm-Kalender bindet. Das ist eine Beschreibung der Vergangenheit, keine Regel.
Jede Midterm seit 1926: die Referenztabelle
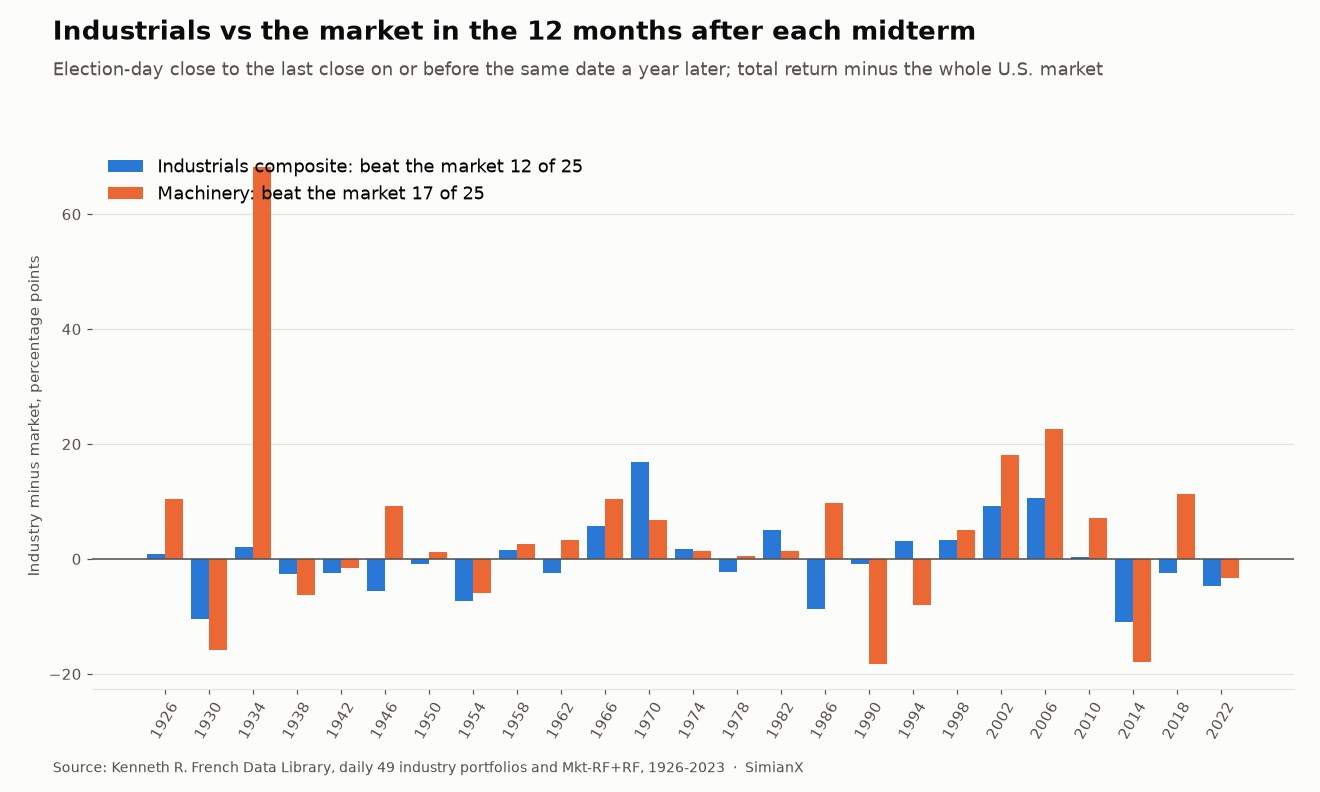
Fett markiert eine Gruppe, die den Gesamtmarkt im jeweiligen Zeitraum geschlagen hat.
| Midterm | Basisdatum | Markt +3 M. | Industrie +3 M. | Markt +12 M. | Industrie +12 M. | Maschinenbau +12 M. | Transport +12 M. |
|---|---|---|---|---|---|---|---|
| 1926 | 1926-11-01 | +6,2% | +7,4% | +29,0% | +30,0% | +39,4% | +24,8% |
| 1930 | 1930-11-03 | −3,8% | −4,9% | −35,4% | −45,8% | −51,2% | −49,4% |
| 1934 | 1934-11-05 | −0,4% | +3,4% | +44,5% | +46,6% | +112,7% | +12,1% |
| 1938 | 1938-11-07 | −4,2% | −6,7% | +3,2% | +0,5% | −3,0% | +7,7% |
| 1942 | 1942-11-02 | +12,0% | +10,2% | +32,3% | +29,9% | +30,8% | +31,9% |
| 1946 | 1946-11-04 | +4,2% | +2,9% | +3,1% | −2,5% | +12,3% | −10,6% |
| 1950 | 1950-11-06 | +17,3% | +26,9% | +24,8% | +24,0% | +25,9% | +22,9% |
| 1954 | 1954-11-01 | +16,0% | +22,5% | +32,3% | +25,0% | +26,3% | +35,5% |
| 1958 | 1958-11-03 | +8,8% | +10,0% | +15,9% | +17,5% | +18,5% | +10,3% |
| 1962 | 1962-11-05 | +15,1% | +16,0% | +27,6% | +25,1% | +30,9% | +48,1% |
| 1966 | 1966-11-07 | +11,7% | +20,0% | +22,1% | +27,9% | +32,5% | +9,7% |
| 1970 | 1970-11-03 | +17,2% | +26,9% | +18,1% | +34,9% | +24,8% | +55,7% |
| 1974 | 1974-11-05 | +7,8% | +5,8% | +25,1% | +26,9% | +26,4% | +17,3% |
| 1978 | 1978-11-07 | +6,1% | +5,2% | +15,8% | +13,5% | +16,2% | +7,3% |
| 1982 | 1982-11-02 | +7,0% | +12,3% | +26,1% | +31,1% | +27,6% | +38,4% |
| 1986 | 1986-11-04 | +12,9% | +11,2% | −1,1% | −9,8% | +8,6% | −16,8% |
| 1990 | 1990-11-06 | +18,0% | +23,1% | +34,2% | +33,3% | +15,9% | +52,7% |
| 1994 | 1994-11-08 | +3,6% | +2,9% | +29,6% | +32,7% | +21,5% | +35,4% |
| 1998 | 1998-11-03 | +16,0% | +9,9% | +25,7% | +28,9% | +30,8% | +2,1% |
| 2002 | 2002-11-05 | −6,7% | −6,0% | +20,4% | +29,7% | +38,5% | +21,5% |
| 2006 | 2006-11-07 | +5,9% | +7,0% | +9,4% | +19,9% | +32,1% | +2,1% |
| 2010 | 2010-11-02 | +10,3% | +13,9% | +5,3% | +5,7% | +12,4% | +0,7% |
| 2014 | 2014-11-04 | +2,1% | +1,4% | +6,1% | −4,9% | −11,9% | −4,4% |
| 2018 | 2018-11-06 | −0,3% | +2,0% | +12,6% | +10,1% | +23,9% | +1,9% |
| 2022 | 2022-11-08 | +8,2% | +12,0% | +15,4% | +10,8% | +12,1% | +13,9% |
Einige Lesarten der Tabelle:
- Der größte Industriesieg war 1970, als das Composite den Markt über zwölf Monate um 16,8 Prozentpunkte schlug, angeführt vom Transport mit +55,7%. Dahinter folgen 2006 (+10,6 Prozentpunkte) und 2002 (+9,3 Prozentpunkte).
- Der größte Rückstand war 2014, ein Minus von 11,0 Prozentpunkten, als der Maschinenbau 11,9% verlor, während der Markt 6,1% zulegte. Danach kommen 1930 (−10,4 Prozentpunkte) und 1986 (−8,6 Prozentpunkte).
- Der Maschinenbau schlug den Markt nach acht Midterms in Folge, von 1958 bis 1986. Seit 1946 gewann er 15 von 20. Seine Niederlagen seitdem: 1954, 1990, 1994, 2014 und 2022.
- Ein früher Vorsprung verpuffte oft. Das Composite schlug den Markt über drei Monate 15-mal; nur in 9 dieser Fälle gewann es auch über zwölf Monate. 2022 ist das jüngste Beispiel: Die Industrie lag nach drei Monaten 3,8 Prozentpunkte vorn und nach zwölf 4,6 Prozentpunkte hinten.
- Industrieaktien fielen über zwölf Monate nach vier Midterms (1930, 1946, 1986 und 2014). Der Markt fiel nach zweien davon (1930 und 1986).
Wenn die Opposition eine Kammer erobert
Das Ergebnis von 2026 legt den Kongress in die Hände der Partei, die nicht das Weiße Haus stellt. In den 25 Midterms dieser Stichprobe gaben die Wähler mindestens eine Kammer neunmal an die Opposition: 1946, 1954, 1986, 1994, 2006, 2010, 2014, 2018 und 2022. (1930 war das Repräsentantenhaus zu Beginn des neuen Kongresses nach Sitzen gleich verteilt, daher lassen wir diesen Fall hier weg.)
| Gruppe, +12 Monate | Opposition gewann eine Kammer (9) | Alle übrigen Midterms (16) |
|---|---|---|
| Industrie-Composite | 3 von 9 besser, Ø −2,8 Pp. | 9 von 16 besser, Ø +1,5 Pp. |
| Maschinenbau | 5 von 9 besser, Ø +2,7 Pp. | 12 von 16 besser, Ø +5,5 Pp. |
| Elektrotechnische Ausrüstung | 1 von 9 besser, Ø −7,5 Pp. | 9 von 16 besser, Ø +8,7 Pp. |
| Transport und Verkehr | 2 von 9 besser, Ø −6,1 Pp. | 6 von 16 besser, Ø −1,0 Pp. |
Nach den Midterms, aus denen ein neu geteiltes Washington hervorging, schnitt die Industrie schlechter ab. Die vier Fälle, in denen die Opposition unter einem republikanischen Präsidenten Boden gewann, wie 2026, sind 1954, 1986, 2006 und 2018. Das Composite schlug den Markt in einem dieser vier Fälle, der Maschinenbau in dreien. Vier Beobachtungen sind eine Anekdote, keine Statistik. Unsere Studie zu 49 Kongressen und politischer Blockade behandelt geteilte Regierungsmacht für den Gesamtmarkt und ist für diese Frage der bessere Leitfaden.
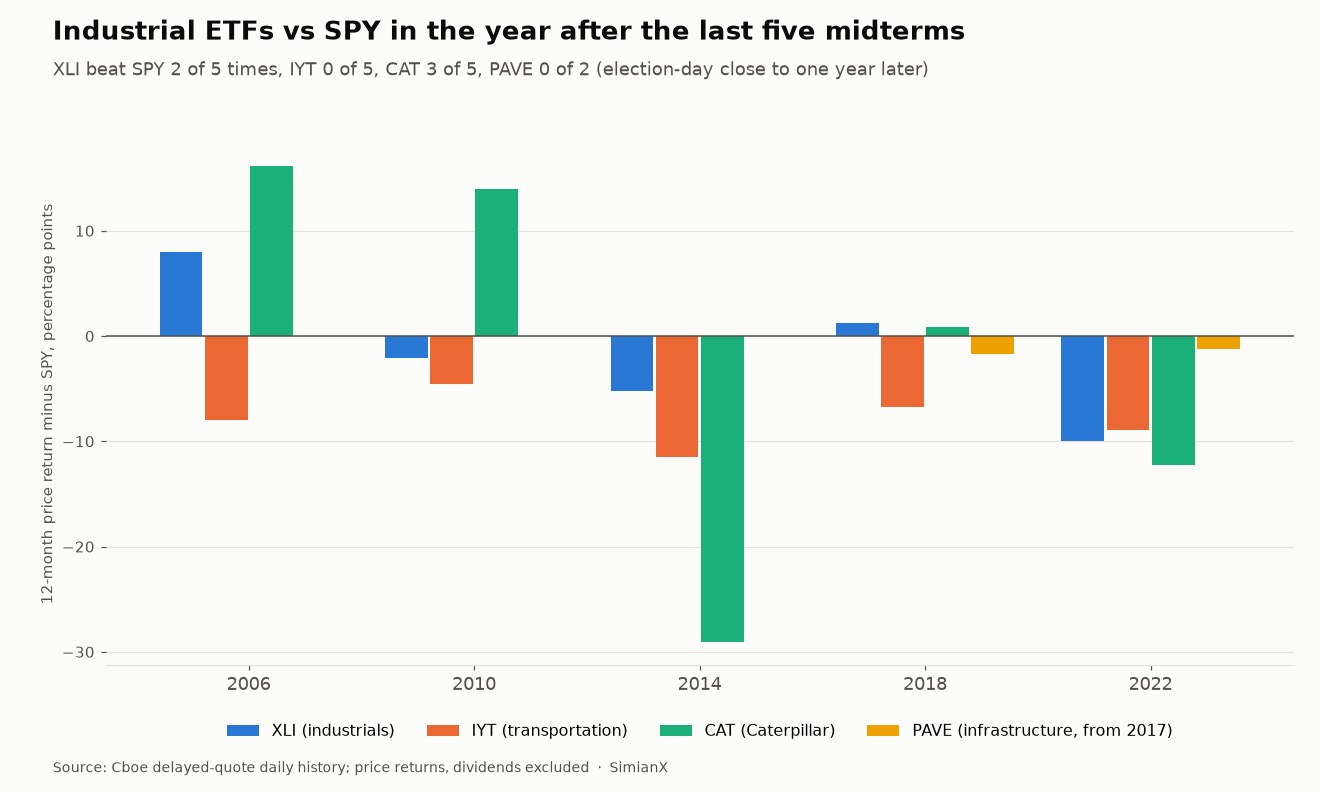
Die ETF-Ära: XLI, IYT, CAT und PAVE, 2006 bis 2022
Die handelbare Bilanz erzählt dieselbe Geschichte mit weniger Datenpunkten. Es handelt sich um Kursrenditen ab dem Schlusskurs am Wahltag.
Drei Monate nach der Wahl
| Fonds (3 M.) | 2006 | 2010 | 2014 | 2018 | 2022 | Durchschnitt | SPY geschlagen |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +4,8% | +9,2% | +1,5% | −0,9% | +7,5% | +4,4% | — |
| XLI (Industrie) | +4,7% | +12,7% | +1,3% | +1,9% | +5,6% | +5,2% | 2 von 5 |
| IYT (Transport) | +5,5% | +4,3% | +1,2% | −2,4% | +11,9% | +4,1% | 2 von 5 |
| CAT (Caterpillar) | +9,5% | +24,3% | −16,9% | +0,9% | +8,3% | +5,2% | 4 von 5 |
| ITA (Luft- und Raumfahrt, Verteidigung) | +10,9% | +10,4% | +5,7% | +0,8% | +4,8% | +6,5% | 4 von 5 |
| PAVE (US-Infrastruktur) | – | – | – | −3,7% | +11,0% | +3,6% | 1 von 2 |
Zwölf Monate nach der Wahl
| Fonds (12 M.) | 2006 | 2010 | 2014 | 2018 | 2022 | Durchschnitt | SPY geschlagen |
|---|---|---|---|---|---|---|---|
| SPY (S&P 500) | +6,7% | +3,8% | +4,6% | +11,6% | +14,5% | +8,2% | — |
| XLI (Industrie) | +14,7% | +1,7% | −0,6% | +12,8% | +4,5% | +6,6% | 2 von 5 |
| IYT (Transport) | −1,2% | −0,7% | −6,9% | +4,9% | +5,6% | +0,3% | 0 von 5 |
| CAT (Caterpillar) | +22,8% | +17,8% | −24,4% | +12,5% | +2,2% | +6,2% | 3 von 5 |
| ITA (Luft- und Raumfahrt, Verteidigung) | +36,3% | +2,2% | +7,1% | +12,8% | +2,9% | +12,3% | 3 von 5 |
| PAVE (US-Infrastruktur) | – | – | – | +9,9% | +13,2% | +11,6% | 0 von 2 |
Was die fünf Zyklen zeigen:
- XLI schlug SPY über zwölf Monate zweimal in fünf Fällen. Sein Durchschnitt von +6,6% blieb hinter den +8,2% von SPY. In den 16 Jahren ohne Midterm von 2004 bis 2024 mit vollem Datenjahr schlug XLI SPY im selben Fenster 7-mal; die Midterm-Bilanz entspricht also in etwa jedem anderen Jahr.
- IYT schlug SPY im Jahr nach einer Midterm nie. Der Fonds kam im Schnitt auf +0,3% gegenüber +8,2% für SPY, ein Abstand von fast 8 Prozentpunkten pro Jahr. Das passt zum hundertjährigen Ergebnis für den Transport oben.
- Caterpillar schwankt rund um die Wahl stark. Über drei Monate schlug CAT SPY viermal, doch 2014 zeigt das Risiko: CAT fiel im Folgejahr um 24,4% und lag an seinem Tief am 28. September 2015 35,3% unter dem Schlusskurs vom Wahltag.
- PAVE blieb in beiden Zyklen hinter SPY, um 1,7 Prozentpunkte nach 2018 und um 1,2 Prozentpunkte nach 2022, obwohl das Infrastrukturgesetz von 2021 dazwischen lag. Zwei Beobachtungen sagen sehr wenig.
- Rückschläge kamen trotzdem. Nach der Midterm 2018 fiel XLI vom Schlusskurs am Wahltag bis zu seinem Tief am 24. Dezember 2018 um 16,3%, etwas mehr als SPY mit 14,8%.
Der Luft-, Raumfahrt- und Verteidigungsfonds ITA schnitt besser ab als die anderen Industriefonds, doch seine Bestände überschneiden sich mit Rüstungskonzernen, die eigene politische Treiber haben; siehe Rüstungsaktien nach den Midterms.
Was der Kongress für die Infrastruktur tatsächlich beschlossen hat
Die Erzählung von Midterms und Infrastruktur geht davon aus, dass ein neuer Kongress ein großes Gesetz schreibt. Die Geschichte zeigt, dass die großen Gesetze für Straßen, Verkehr und Infrastruktur der letzten siebzig Jahre aus jeder Art von Kongress kamen, und häufiger aus geteilter als aus einheitlicher Regierungsmacht. Daten und Kongressnummern unten stammen aus den Wikipedia-Artikeln zu den Gesetzen; die Mehrheitsverhältnisse aus der Wikipedia-Tabelle der Parteienverteilung im US-Kongress.
| Gesetz | Unterzeichnet | Kongress | Präsident | Mehrheit im Kongress | Industrie vs. Markt, 12 Monate nach Unterzeichnung |
|---|---|---|---|---|---|
| Federal-Aid Highway Act von 1956 | 29. Juni 1956 | 84. | Eisenhower (R) | Demokraten, beide Kammern | +0,6 Pp. |
| ISTEA | 18. Dezember 1991 | 102. | George H. W. Bush (R) | Demokraten, beide Kammern | +3,9 Pp. |
| TEA-21 | 9. Juni 1998 | 105. | Clinton (D) | Republikaner, beide Kammern | −6,0 Pp. |
| SAFETEA-LU | 10. August 2005 | 109. | George W. Bush (R) | Republikaner, beide Kammern | +6,1 Pp. |
| American Recovery and Reinvestment Act | 17. Februar 2009 | 111. | Obama (D) | Demokraten, beide Kammern | +16,4 Pp. |
| MAP-21 | 6. Juli 2012 | 112. | Obama (D) | Senat demokratisch, Repräsentantenhaus republikanisch | +3,6 Pp. |
| FAST Act | 4. Dezember 2015 | 114. | Obama (D) | Republikaner, beide Kammern | +12,1 Pp. |
| Infrastructure Investment and Jobs Act | 15. November 2021 | 117. | Biden (D) | Demokraten, beide Kammern | +4,5 Pp. |
Fünf der acht Gesetze wurden unter geteilter Regierungsmacht unterzeichnet (1956, 1991, 1998, 2012 und 2015), drei unter einheitlicher (2005, 2009 und 2021). Drei der acht kamen von einem Kongress, der gerade bei einer Midterm gewählt worden war: ISTEA (gewählt 1990), MAP-21 (gewählt 2010) und der FAST Act (gewählt 2014). Alle drei entstanden unter geteilter Regierungsmacht.
Die letzte Spalte misst das Industrie-Composite gegen den Markt ab dem Unterzeichnungsdatum. Das Composite lag nach sieben der acht Gesetze vorn, im Schnitt um 5,2 Prozentpunkte und im Median um 4,2 Prozentpunkte. Dieses Ergebnis hängt am Timing: Der Recovery Act von 2009 wurde drei Wochen vor dem Markttief im März 2009 unterzeichnet. Ohne ihn lag das Composite nach sechs von sieben Gesetzen vorn, im Schnitt um 3,5 Prozentpunkte. Acht Unterzeichnungstermine über 65 Jahre sind eine kleine Stichprobe, und die Unterzeichnung eines Gesetzes wird meist lange im Voraus erwartet.
Das jüngste Gesetz ist für 2026 wichtig. Der Infrastructure Investment and Jobs Act genehmigte rund 1,2 Billionen Dollar, davon 550 Milliarden Dollar neue Ausgaben. Seine Fünfjahresprogramme, etwa das Förderprogramm für Ladestationen für Elektrofahrzeuge, waren für die Haushaltsjahre 2022 bis 2026 finanziert. Das nächste Gesetz für den Straßen- und Schienenverkehr wird daher von einem Kongress geschrieben oder verlängert, den die Oppositionspartei kontrolliert.
Die Ausgangslage 2026
Schlusskurse bis zum 3. November 2026, der letzten Sitzung vor den Ergebnissen:
| Fonds | 2026 seit Jahresbeginn | 12 Monate seit 4. Nov. 2025 |
|---|---|---|
| SPY (S&P 500) | +10,6% | +11,7% |
| XLI (Industrie) | +10,4% | +12,3% |
| IYT (Transport) | +11,0% | +15,7% |
| PAVE (US-Infrastruktur) | +14,7% | +15,1% |
| ITA (Luft- und Raumfahrt, Verteidigung) | +0,7% | +2,1% |
| CAT (Caterpillar) | +8,9% | +13,9% |
Industrieaktien gingen für das Jahr etwa gleichauf mit dem Markt in die Wahl. XLI lag 10,4% im Plus gegenüber 10,6% für SPY, aber 8,1% unter seinem Jahreshoch 2026 vom 14. August. Der Infrastrukturfonds PAVE war mit +14,7% der stärkste der Gruppe. Caterpillar ist der Ausreißer: im Jahresverlauf 8,9% im Plus, aber 41,4% unter seinem Hoch vom 30. Juni von 1.064,90 Dollar und im Monat vor der Wahl 26,2% im Minus.
- November 2026: wird nach Handelsschluss ergänzt. Nach der obigen Historie hat die erste Sitzung nach einer Midterm sehr wenig verraten: Das Composite schlug den Markt am Folgetag nach 15 von 25 Midterms, im Schnitt um nur 0,2 Prozentpunkte.
Was die Bilanz für das kommende Jahr nahelegt, ist begrenzt. Geteilte Regierungsmacht ist das häufigste Umfeld für Straßenbaugesetze. Das Composite blieb nach Midterms zurück, die der Opposition eine Kammer bescherten. Der Maschinenbau hat nach Midterms die beste langfristige Bilanz aller Industriegruppen, der Transport die schlechteste. Nichts davon ist eine Prognose. Jede dieser Aussagen beruht auf 4 bis 25 Beobachtungen, und die Bedingungen 2026, darunter Zölle, Zinsen und der Investitionszyklus, entsprechen keiner früheren Midterm.
Die Grenzen dieser Analyse
- Kleine Stichproben. Es gibt 25 Midterms seit 1926, 9 Gewinne der Opposition, 5 ETF-Zyklen, 2 PAVE-Zyklen und 8 Infrastrukturgesetze. Jede Trefferquote hier hat eine große Fehlermarge.
- Die Branchendefinitionen sind alt. Die French-Portfolios beruhen auf SIC-Codes. Elektrotechnische Ausrüstung enthält Hersteller von Kommunikationstechnik, und Transport enthält Pipelines und Fluggesellschaften, die auf Infrastrukturausgaben nicht so reagieren wie vielleicht Eisenbahnen und Spediteure.
- Das Composite ändert seine Form. Der Transport machte 1926 etwa zwei Drittel des Composite aus und 2022 etwa zwei Fünftel, und frühe Portfolios enthielten nur wenige Unternehmen.
- ETFs nur mit Kursrendite. Die Cboe-Reihen enthalten keine Dividenden; die French-Renditen schon.
- Keine Kontrolle für die Konjunktur. Viele der Industriesiege und -niederlagen hier fallen mit Rezessionen, Ölpreisen oder Zinsen zusammen, nicht mit etwas, das der Kongress getan hat.
So nutzen Sie diese Tabelle
Nutzen Sie sie als Basisrate. Wenn jemand argumentiert, Industrieaktien sollten wegen der Midterm besser abschneiden, lautet die hundertjährige Antwort: Die Gruppe als Ganzes hat das etwa in der Hälfte der Fälle getan, und nicht öfter als in Jahren ohne Wahl. Ist das Argument konkreter, etwa zum Maschinenbau oder zu einem neuen Straßenbaugesetz, zeigt die Tabelle, wie oft ähnliche Situationen aufgegangen sind und wie dünn diese Historie ist. Mit unserem Live-Analysetool können Sie einzelne Industriewerte genauer ansehen.
Häufig gestellte Fragen
Steigen Industrieaktien nach Zwischenwahlen?
Meistens, aber nicht stärker als der Markt. Das Industrie-Composite stieg in den zwölf Monaten nach 21 von 25 Midterms seit 1926, der Gesamtmarkt nach 23. Das Composite schlug den Markt in diesem Zeitraum nur 12-mal.
Welche Industrieaktien haben nach Midterms am besten abgeschnitten?
Der Maschinenbau. Er schlug den Markt über zwölf Monate nach 17 von 25 Midterms, darunter acht in Folge von 1958 bis 1986, mit einem durchschnittlichen Vorsprung von 4,5 Prozentpunkten. Der Luftfahrzeugbau schlug den Markt 15-mal. Am schwächsten war der Transport mit 8 von 25.
Wie hat sich XLI nach Midterms entwickelt?
XLI schlug SPY in den zwölf Monaten nach 2 der 5 Midterms von 2006 bis 2022, im Schnitt +6,6% gegenüber +8,2% für SPY auf Kursbasis. Über drei Monate lag die Bilanz ebenfalls bei 2 von 5.
Steigen Infrastrukturaktien, wenn der Kongress ein Infrastrukturgesetz verabschiedet?
Nach den acht großen Gesetzen oben schlug das Industrie-Composite den Markt in den folgenden zwölf Monaten siebenmal. Die Stichprobe ist klein und hängt stark am Recovery Act von 2009, der nahe einem Markttief unterzeichnet wurde.
Hilft geteilte Regierungsmacht Industrieaktien?
Nach den neun Midterms, die mindestens eine Kammer an die Opposition gaben, schlugen Industrieaktien den Markt über zwölf Monate nur dreimal. Fünf der acht Infrastrukturgesetze in unserer Tabelle kamen von geteilten Regierungen. Für den Gesamtmarkt siehe Ist politische Blockade gut für Aktien?.
Ist das eine Anlageberatung?
Nein. Dies ist eine historische Referenztabelle. Sie sagt nicht voraus, wie sich Industrieaktien nach den Midterms 2026 entwickeln.
Fazit
Industrieaktien sind keine Midterm-Wette. Über 25 Midterms schlug das Composite den Markt über zwölf Monate etwa in der Hälfte der Fälle, und seine starke Bilanz von November bis Februar zeigt sich genauso oft in Jahren ohne Wahl. Das Nützliche steckt im Detail des Sektors: Der Maschinenbau hat den Markt nach den meisten Midterms geschlagen, der Transport nach weniger als einem Drittel, und der handelbare Transportfonds hat nach allen fünf Midterms seit 2006 gegen SPY verloren. Der Kongress hat die meisten seiner großen Straßenbaugesetze unter geteilter Regierungsmacht verabschiedet, und 2026 hat gerade eine solche hervorgebracht. Was das für Aktienkurse bedeutet, kann eine so kleine Stichprobe nicht klären.
Weiterführende Artikel
- Beste Sektoren nach Zwischenwahlen: 100 Jahre Daten: die Rangliste der zwölf Sektoren, unter der diese Seite steht
- Ist politische Blockade gut für Aktien? 49 Kongresse: geteilte gegenüber einheitlicher Regierungsmacht, Legislaturperiode für Legislaturperiode
- Midterm-Wahljahre und der US-Aktienmarkt: 1950–2026: die Bilanz des S&P 500
- Bankaktien nach Midterm-Wahlen: 25 Zwischenwahlen 1926-2022: der Finanzbaustein
- Schlagen Nebenwerte Standardwerte nach Midterms? 1926-2022: dieselben 25 Midterms, aufgeteilt nach Unternehmensgröße
- Anleiherenditen und Dollar nach US-Zwischenwahlen 1962-2022: die Anleihe- und Währungsseite
- Steigen Rüstungsaktien nach der Wahl? LMT, RTX, NOC 2026: die Rüstungskonzerne
Quellen
- Kenneth R. French Data Library: 49 Industry Portfolios (täglich und monatlich, marktwertgewichtete Renditen, Zahl der Unternehmen, durchschnittliche Unternehmensgröße) und Fama/French-Forschungsfaktoren (täglich), CRSP-Daten bis September 2026.
- Tägliche verzögerte Kurshistorie von Cboe Global Markets für SPY, XLI, IYT, ITA, CAT und PAVE bis zum 3. November 2026.
- Wikipedia-Artikel zum Federal-Aid Highway Act von 1956, zu ISTEA, TEA-21, SAFETEA-LU, dem American Recovery and Reinvestment Act von 2009, MAP-21, dem FAST Act und dem Infrastructure Investment and Jobs Act (Unterzeichnungsdaten, beschließender Kongress) sowie „Party divisions of United States Congresses“ (Mehrheiten in den Kammern).
- Ergebnis 2026: Wahlprognosen von AP und NBC News, Stand 1:50 Uhr ET am 4. November 2026.


