 Von Marcus Reeve
Bankaktien nach den Midterm-Wahlen: eine Referenztabelle über 100 Jahre
Kurze Antwort: Nach einer Midterm-Wahl gehörten Bankaktien zu den schwächeren Anlagen. Über alle 25 Zwischenwahlen von 1926 bis 2022 hinweg schlugen wertgewichtete US-Bankaktien den Gesamtmarkt in den folgenden zwölf Monaten nur 10-mal und blieben im Schnitt 4,3 Prozentpunkte hinter ihm zurück (Median: 6,8 Punkte). Das Jahr nach einer Midterm-Wahl ist der einzige Abschnitt des vierjährigen Präsidentschaftszyklus, in dem Banken häufiger gegen den Markt verloren als gewonnen haben. In der ETF-Ära war es noch schlechter: Der Finanzsektor-Fonds XLF lag nach allen fünf Midterms von 2006 bis 2022 hinter dem S&P 500, und der Regionalbanken-Fonds KRE verlor im Jahr nach der Wahl 2022 34 %.
Ergebnis (Stand: 4. November 2026, 1:50 Uhr ET): Die Demokraten haben die Kontrolle über den Senat und das Repräsentantenhaus gewonnen; AP und NBC News haben beide Kammern entsprechend ausgerufen. Nach der Zählung von AP um 1:30 Uhr ET hatten die Demokraten sieben bisher republikanische Senatssitze und 16 Sitze im Repräsentantenhaus hinzugewonnen. Ab dem 3. Januar 2027 liegt der Kongress damit nicht mehr vollständig in der Hand der Partei des Weißen Hauses.
Die Berichterstattung zu den Midterms behandelt Banken gern als reine Politikwette: Die eine Partei steht für lockerere Regulierung und eine Rally, die andere für strengere Regeln und einen Ausverkauf. Die Daten stützen diese Geschichte nicht. Sie zeigen stattdessen einen Sektor, der in den meisten Jahren nach einer Midterm-Wahl hinter den Markt zurückfiel, ganz gleich, welche Partei gewann, und einen Kongress, der das Bankgesetz, über das alle stritten, selten verabschiedete, bevor das Zwölfmonatsfenster bereits geschlossen war.
Dieser Artikel ist der Finanz-Baustein unserer Midterm-Serie. Die sektorübergreifende Bilanz ordnet zwölf Branchen nach jeder Zwischenwahl seit 1926; diese Seite geht bei den Banken eine Ebene tiefer und nutzt die Daten der 49 Branchen, um Banken von Brokern, Großbanken von kleinen Instituten und die ETF-Ära von der langen Stichprobe zu trennen.
Wie gemessen wurde
Alle Zahlen der langen Stichprobe stammen aus der Kenneth R. French Data Library, die tägliche und monatliche Gesamtrenditen für 49 wertgewichtete US-Branchenportfolios bis Juli 1926 zurück veröffentlicht. Zwei davon sind hier relevant:
- Banken: Geschäftsbanken, Sparinstitute und Bankholdings.
- Wertpapierhandel: das Portfolio, das in den French-Dateien „Fin“ heißt: Broker und Händler, Börsen, Vermögensverwalter und Anlagevehikel. In diesem Artikel steht es für die Wall Street statt für die Main Street.
Der Marktmaßstab ist die French-Marktrendite (Mkt-RF plus risikoloser Zins), also die wertgewichtete Gesamtrendite aller börsennotierten US-Aktien. Dividenden sind auf beiden Seiten enthalten.
Jedes Fenster beginnt mit dem letzten Schlusskurs am oder vor dem Wahltag. Die Tagesdatei enthält vor 1970 keinen Handel am Wahltag, weil die Börse an Wahltagen noch geschlossen blieb; für 1926 bis 1966 ist die Basis daher der Schlusskurs vom Montag. Jedes Fenster endet mit dem letzten Schlusskurs am oder vor demselben Kalenderdatum einen, drei, sechs oder zwölf Monate später. Alle 25 Midterm-Wahltage von 1926 bis 2022 sind enthalten, ohne Ausnahme.
Für den Abgleich mit der Gegenwart habe ich Cboe-Tagesschlusskurse für XLF (Finanzsektor-Fonds), KBE (gleichgewichteter Bankenfonds), KRE (Regionalbanken), JPM (die größte US-Bank) und SPY (S&P 500) verwendet. Das sind Kursrenditen ohne Dividenden. Für den Vergleich gleichgewichtet gegen wertgewichtet habe ich Monats- statt Tagesdaten genutzt, weil die tägliche Neugewichtung dünn gehandelter Kleinbanken die gleichgewichteten Renditen aufbläht. Auf Tagesbasis scheinen kleine Banken die großen nach 23 von 25 Midterms geschlagen zu haben. Auf Monatsbasis sind es 16, und diese Zahl berichte ich.
Die Bilanz: Banken nach 25 Midterms, 1926 bis 2022
| Fenster nach dem Wahltag | Banken Schnitt | Markt Schnitt | Banken schlagen Markt | Banken im Plus | Mittlere Differenz | Median-Differenz |
|---|---|---|---|---|---|---|
| +1 Handelstag | +0,2 % | +0,4 % | 12 von 25 | 15 von 25 | −0,2 Pp. | +0,0 Pp. |
| +1 Monat | +2,8 % | +1,8 % | 9 von 25 | 17 von 25 | +1,0 Pp. | −0,4 Pp. |
| +3 Monate | +6,8 % | +7,6 % | 11 von 25 | 17 von 25 | −0,8 Pp. | −0,9 Pp. |
| +6 Monate | +11,0 % | +13,6 % | 8 von 25 | 20 von 25 | −2,6 Pp. | −3,0 Pp. |
| +12 Monate | +13,3 % | +17,7 % | 10 von 25 | 17 von 25 | −4,3 Pp. | −6,8 Pp. |
Drei Punkte fallen auf.
Die Lücke wird mit der Zeit größer. Am Tag nach der Wahl ist das Verhältnis von Banken und Markt ein Münzwurf. Nach sechs Monaten haben Banken den Markt nur 8-mal von 25 geschlagen, nach zwölf Monaten beträgt der durchschnittliche Rückstand 4,3 Punkte. Was auch immer das Muster antreibt, es ist keine eintägige Reaktion auf das Ergebnis.
Der Ein-Monats-Durchschnitt täuscht. Banken kommen im ersten Monat im Schnitt auf +2,8 % gegenüber +1,8 % für den Markt, schlagen ihn aber nur 9-mal von 25. Zwei Ausreißer heben den Durchschnitt: +15,5 % nach der Midterm-Wahl 1942 und +18,0 % nach 1990. Der Median-Monat ist gegenüber dem Markt ein kleiner Verlust, kein Gewinn.
Banken fallen häufiger, nicht nur stärker. Der Markt lag zwölf Monate später in 23 von 25 Fällen im Plus, die Banken in 17. Banken fielen in acht Jahren nach einer Midterm-Wahl, darunter 1958, 1986, 2006, 2010 und 2022; in vier dieser fünf Jahre stieg der Gesamtmarkt.
Der Wall Street erging es besser als der Main Street. Das Handelsportfolio aus Brokern, Börsen und Vermögensverwaltern schlug den Markt über zwölf Monate nach 12 von 25 Midterms, mit einer mittleren Differenz von +1,1 Punkten und einem Median nahe null:
| Fenster nach dem Wahltag | Handel Schnitt | Markt Schnitt | Handel schlägt Markt | Mittlere Differenz | Median-Differenz |
|---|---|---|---|---|---|
| +1 Monat | +1,3 % | +1,8 % | 14 von 25 | −0,5 Pp. | +0,6 Pp. |
| +3 Monate | +8,0 % | +7,6 % | 12 von 25 | +0,4 Pp. | −0,1 Pp. |
| +6 Monate | +14,8 % | +13,6 % | 13 von 25 | +1,2 Pp. | +0,7 Pp. |
| +12 Monate | +18,8 % | +17,7 % | 12 von 25 | +1,1 Pp. | −0,3 Pp. |
Damit ist die Handelsgruppe nach Midterms ungefähr eine marktneutrale Gewichtung, während Banken durchweg eine Untergewichtung waren. Wer von „Finanzwerten“ spricht, meint meist beides. Die Daten sagen, dass man beide getrennt beurteilen sollte.
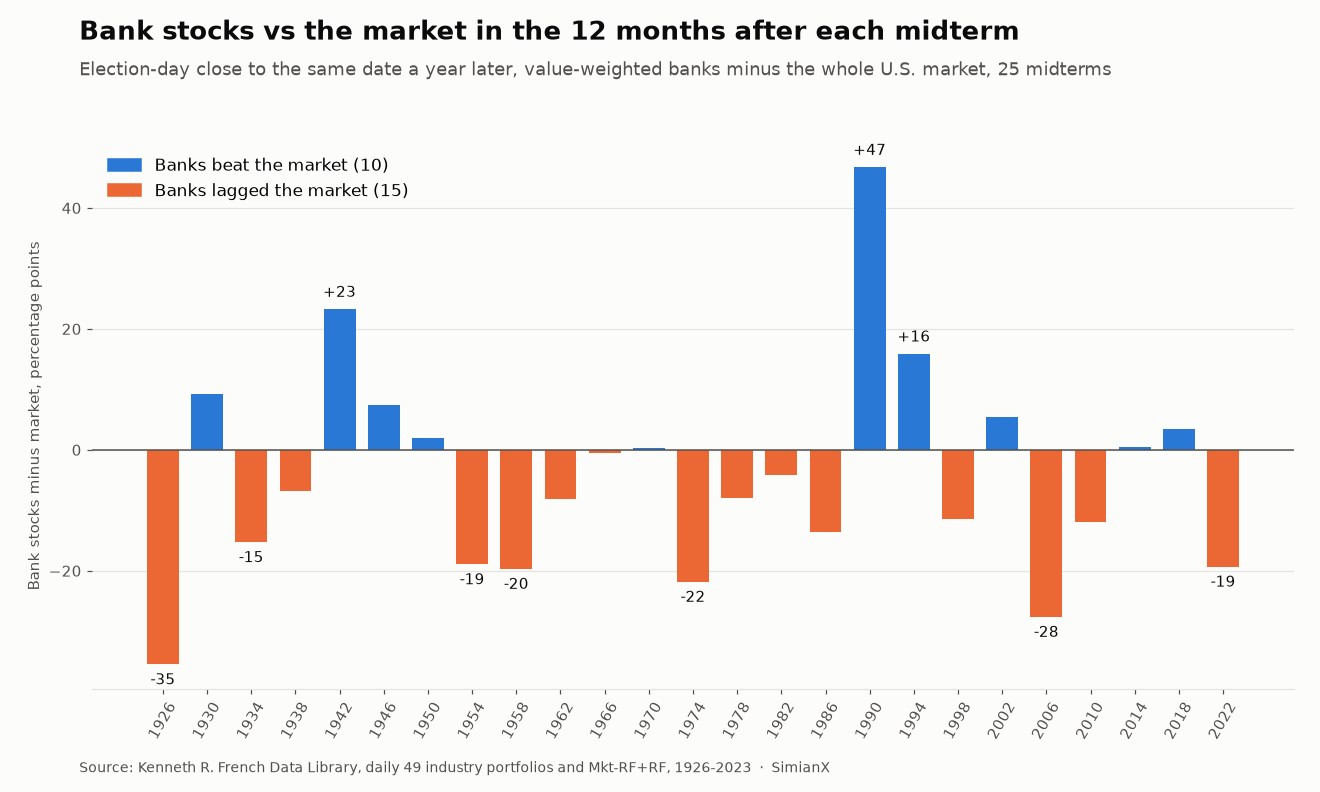
Jede Midterm-Wahl seit 1926: die Referenztabelle
Gesamtrenditen ab dem Schlusskurs am Wahltag. „Banken vs. Markt“ ist die Zwölfmonatsdifferenz in Prozentpunkten.
| Midterm | Markt +3 M. | Banken +3 M. | Markt +12 M. | Banken +12 M. | Banken vs. Markt | Handel +12 M. |
|---|---|---|---|---|---|---|
| 1926 | +6,2 % | −10,9 % | +29,0 % | −6,4 % | −35,5 Pp. | +28,8 % |
| 1930 | −3,8 % | −5,2 % | −35,4 % | −26,2 % | +9,2 Pp. | −48,6 % |
| 1934 | −0,4 % | +10,5 % | +44,5 % | +29,3 % | −15,2 Pp. | +61,4 % |
| 1938 | −4,2 % | −4,9 % | +3,2 % | −3,6 % | −6,8 Pp. | −14,8 % |
| 1942 | +12,0 % | +18,7 % | +32,3 % | +55,5 % | +23,2 Pp. | +50,2 % |
| 1946 | +4,2 % | +8,6 % | +3,1 % | +10,5 % | +7,4 Pp. | −2,1 % |
| 1950 | +17,3 % | +4,5 % | +24,8 % | +26,7 % | +1,9 Pp. | +36,3 % |
| 1954 | +16,0 % | +10,8 % | +32,3 % | +13,4 % | −18,9 Pp. | +30,2 % |
| 1958 | +8,8 % | −1,8 % | +15,9 % | −3,7 % | −19,7 Pp. | +7,6 % |
| 1962 | +15,1 % | +16,0 % | +27,6 % | +19,4 % | −8,1 Pp. | +35,6 % |
| 1966 | +11,7 % | +20,7 % | +22,1 % | +21,6 % | −0,5 Pp. | +41,7 % |
| 1970 | +17,2 % | +11,9 % | +18,1 % | +18,4 % | +0,3 Pp. | +30,1 % |
| 1974 | +7,8 % | +12,8 % | +25,1 % | +3,3 % | −21,8 Pp. | +14,7 % |
| 1978 | +6,1 % | +0,6 % | +15,8 % | +7,9 % | −7,9 Pp. | +18,6 % |
| 1982 | +7,0 % | −0,7 % | +26,1 % | +22,0 % | −4,1 Pp. | +26,7 % |
| 1986 | +12,9 % | +7,4 % | −1,1 % | −14,7 % | −13,5 Pp. | −10,1 % |
| 1990 | +18,0 % | +38,7 % | +34,2 % | +80,9 % | +46,7 Pp. | +61,2 % |
| 1994 | +3,6 % | +5,0 % | +29,6 % | +45,4 % | +15,8 Pp. | +39,2 % |
| 1998 | +16,0 % | +6,9 % | +25,7 % | +14,2 % | −11,5 Pp. | +34,9 % |
| 2002 | −6,7 % | −5,8 % | +20,4 % | +25,8 % | +5,5 Pp. | +37,7 % |
| 2006 | +5,9 % | +4,5 % | +9,4 % | −18,2 % | −27,6 Pp. | −2,6 % |
| 2010 | +10,3 % | +17,6 % | +5,3 % | −6,6 % | −11,9 Pp. | −18,8 % |
| 2014 | +2,1 % | −2,9 % | +6,1 % | +6,6 % | +0,5 Pp. | +4,2 % |
| 2018 | −0,3 % | −1,2 % | +12,6 % | +16,0 % | +3,4 Pp. | +9,8 % |
| 2022 | +8,2 % | +8,4 % | +15,4 % | −3,9 % | −19,3 Pp. | −1,3 % |
Die schwächste Phase reichte von 1954 bis 1978: Banken schlugen den Markt nur nach einer von sieben Midterms, und 1970 auch nur um 0,3 Punkte. Über weite Strecken dieser Zeit deckelte Regulation Q die Zinsen, die Banken auf Einlagen zahlen durften, sodass sie bei steigenden Marktzinsen Mühe hatten, ihre Refinanzierung zu halten. Das beste Einzelergebnis, +46,7 Punkte nach 1990, war eine Erholung vom Tiefpunkt einer Bankenkrise und keine Reaktion auf die Wahl. Bankaktien waren bis 1990 von Verlusten bei Gewerbeimmobilien zermürbt worden, und die Erholung begann fast genau mit Schließung der Wahllokale.
Die fünf jüngsten Midterms brachten zwei knappe Siege (2014 und 2018) und drei schwere Niederlagen (2006, 2010 und 2022), bei einer mittleren Differenz von −11,0 Punkten. Alle drei Niederlagen hatten eine bankspezifische Ursache: den Beginn der Subprime-Krise, den Umbau nach Dodd-Frank 2010-11 und die Pleiten von Regionalbanken 2023.
Liegt es an der Midterm-Wahl oder an den Banken?
Ein berechtigter Einwand: Vielleicht hinken Banken dem Markt einfach meistens hinterher, und das Etikett „Midterm“ fügt nichts hinzu. Das hält nicht. Über alle rollierenden Zwölfmonatsfenster seit 1926 schlugen wertgewichtete Banken den Markt in 54 % der Fälle, mit einer mittleren Differenz von +2,8 Punkten. Das Jahr nach einer Midterm-Wahl ist die Ausnahme, nicht die Regel.
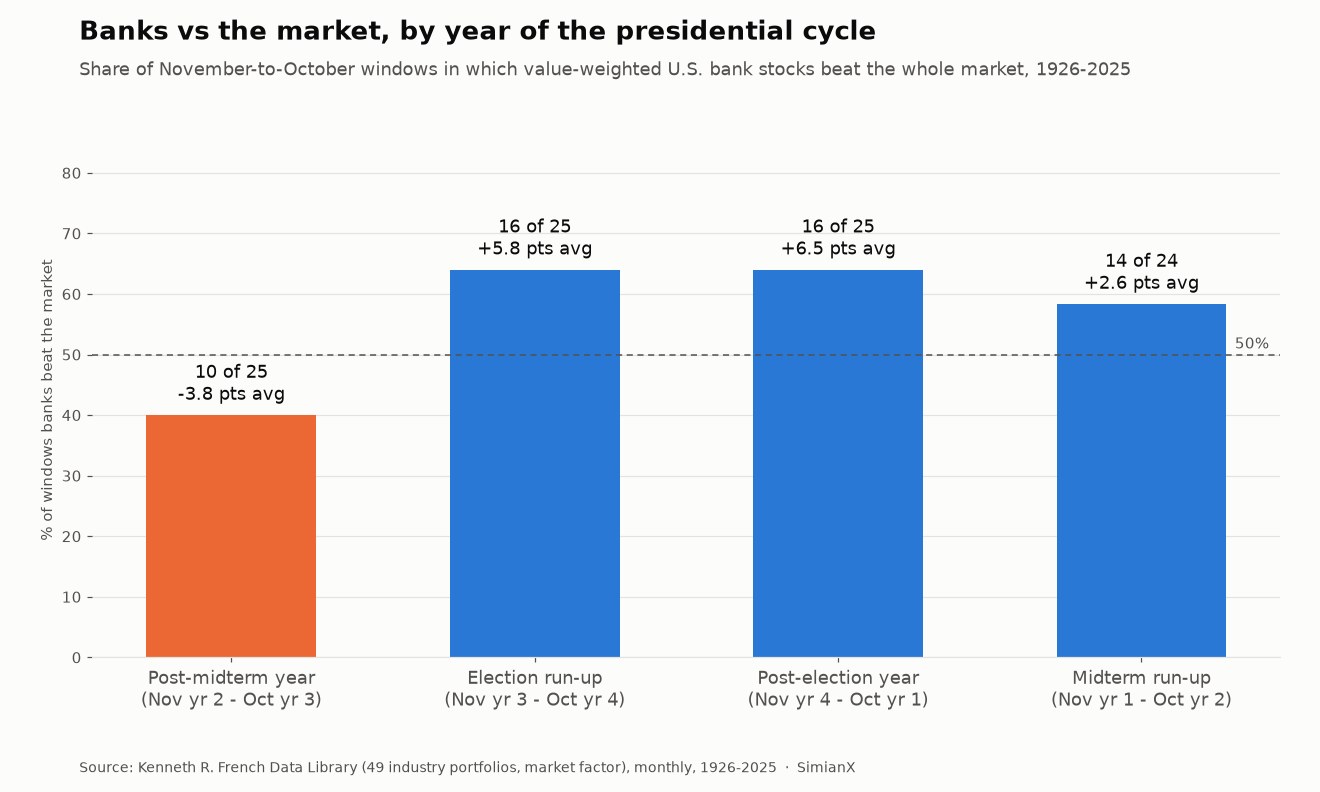
Teilt man das Jahrhundert in die vier November-bis-Oktober-Fenster des Präsidentschaftszyklus auf, wird das deutlicher:
| Zyklusfenster (November bis Oktober) | Banken schlagen Markt | Mittlere Differenz |
|---|---|---|
| Jahr nach den Midterms (Nov. von Jahr 2 bis Okt. von Jahr 3) | 10 von 25 | −3,8 Pp. |
| Vorlauf zur Präsidentschaftswahl (Jahr 3 bis Jahr 4) | 16 von 25 | +5,8 Pp. |
| Jahr nach der Präsidentschaftswahl (Jahr 4 bis Jahr 1) | 16 von 25 | +6,5 Pp. |
| Vorlauf zu den Midterms (Jahr 1 bis Jahr 2) | 14 von 24 | +2,6 Pp. |
In den 74 November-bis-Oktober-Fenstern, die nicht auf eine Midterm-Wahl folgen, schlugen Banken den Markt 46-mal (62 %). Nach Midterms gelang es ihnen 10-mal von 25 (40 %). Das Jahr nach den Midterms ist zugleich das stärkste Jahr für den Gesamtmarkt, wie unsere Tabelle zum Präsidentschaftszyklus und die S&P-500-Bilanz der Midterm-Jahre beide zeigen. Ein Teil des Bankenergebnisses ist also relativ: In einem Jahr, in dem der breite Markt meist sehr gut läuft, fällt ein zinssensibler Sektor mit niedrigem Beta zurück, selbst wenn er steigt.
Diese monatliche November-bis-Oktober-Variante deckt sich zudem exakt mit unserer Sektorbilanz. Deren breitere Gruppe „Finanzen“ (Banken, Versicherer, Broker und Immobilien zusammen) schlug den Markt nach 11 von 25 Midterms, mit einer mittleren Differenz von −1,6 Punkten. Nimmt man die Banken für sich allein, ergeben sich 10 von 25 und −3,8 Punkte. Das Handelsportfolio kommt auf 12 von 25 und +1,8 Punkte. Die Bankenzahl ist die schlechteste der drei.
Großbanken oder kleine Banken?
Die French-Daten enthalten sowohl ein wertgewichtetes Bankenportfolio, das von den Riesen dominiert wird, als auch ein gleichgewichtetes, in dem eine kleine Gemeindebank so viel zählt wie eine Großbank aus dem Geldzentrum. Der Vergleich der beiden ist der beste Langfristtest für Großbanken gegen Regionalbanken.
Auf Basis monatlicher November-bis-Oktober-Renditen schlugen gleichgewichtete Banken die wertgewichteten nach 16 von 25 Midterms, im Schnitt um +3,1 Punkte. Das entspricht fast genau ihrer Bilanz in allen übrigen Jahren (43 von 74 oder 58 %, im Schnitt +3,0 Punkte). Einen Midterm-spezifischen Effekt zugunsten kleiner Banken gibt es also nicht, und der jüngere Trend läuft in die andere Richtung: Nach sechs der neun Midterms von 1990 bis 2022 verloren kleine Banken gegen große (sie gewannen 3 von 9).
Die ETF-Ära zeigt dasselbe noch schärfer. KRE schlug JPM im Jahr nach nur zwei der letzten fünf Midterms (2010 und 2014). Nach 2022 war die Lücke gewaltig. Vom Schlusskurs am 8. November 2022 aus lag KRE an seinem Tief vom 4. Mai 2023 mit 43,2 % im Minus, nach den Pleiten von Silicon Valley Bank, Signature Bank und First Republic. JPMorgan Chase (JPM) lag in denselben zwölf Monaten nie mehr als 5,0 % unter seinem Schlusskurs vom Wahltag und beendete sie mit einem Plus von 10,1 %. Einlagen wanderten von kleinen Banken zu den größten, und das Jahr nach den Midterms wurde zu einem Stresstest der Bilanzgröße.
Die ETF-Ära: XLF, KBE, KRE und JPM, 2006 bis 2022
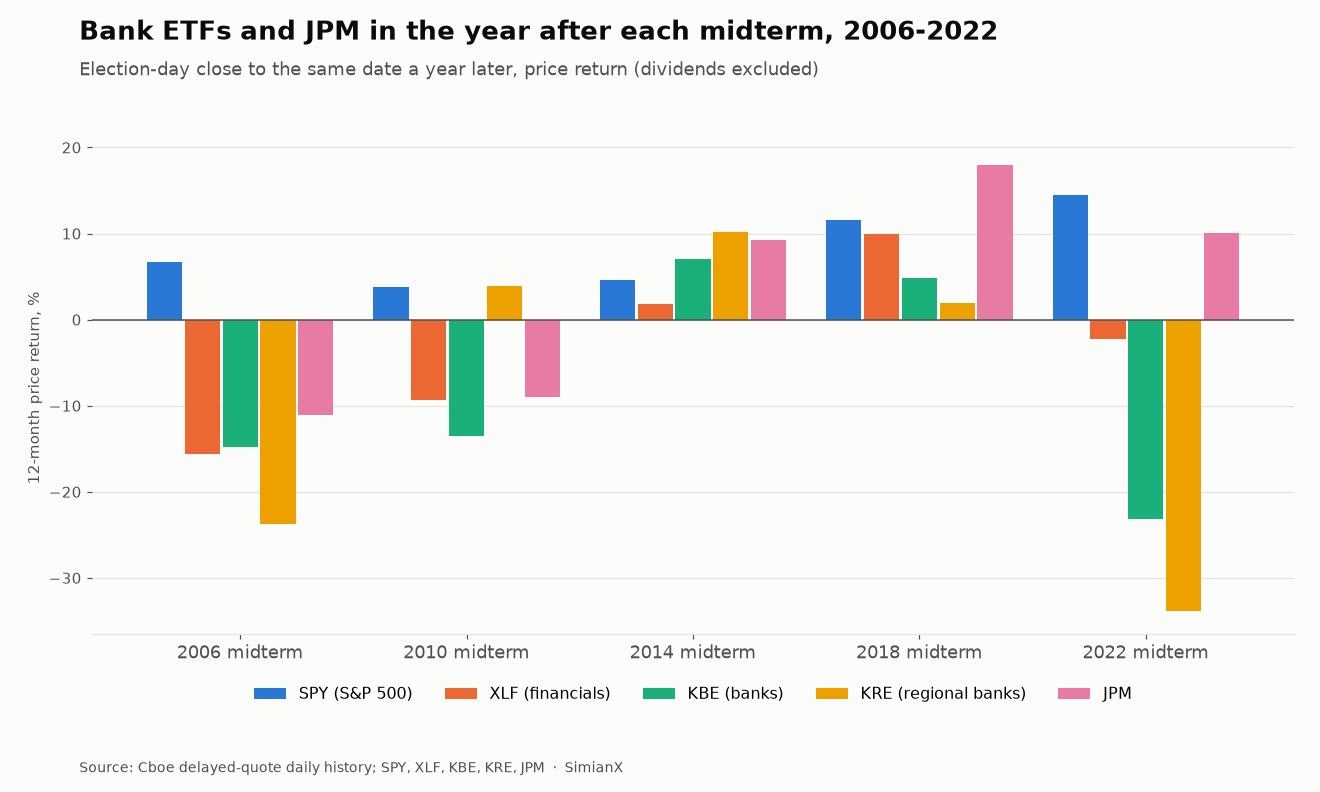
Zwölf Monate nach dem Wahltag (Kursrendite):
| Fonds | 2006 | 2010 | 2014 | 2018 | 2022 | Schnitt | Schlägt SPY |
|---|---|---|---|---|---|---|---|
| SPY | +6,7 % | +3,8 % | +4,6 % | +11,6 % | +14,5 % | +8,2 % | — |
| XLF | −15,6 % | −9,3 % | +1,8 % | +10,0 % | −2,3 % | −3,1 % | 0 von 5 |
| KBE | −14,8 % | −13,5 % | +7,0 % | +4,8 % | −23,1 % | −7,9 % | 1 von 5 |
| KRE | −23,7 % | +3,9 % | +10,2 % | +2,0 % | −33,9 % | −8,3 % | 2 von 5 |
| JPM | −11,1 % | −9,0 % | +9,3 % | +18,0 % | +10,1 % | +3,5 % | 2 von 5 |
Sechs Monate nach dem Wahltag (Kursrendite):
| Fonds | 2006 | 2010 | 2014 | 2018 | 2022 | Schnitt | Schlägt SPY |
|---|---|---|---|---|---|---|---|
| SPY | +8,9 % | +14,0 % | +5,1 % | +6,4 % | +8,0 % | +8,5 % | — |
| XLF | +6,1 % | +11,7 % | +2,7 % | +3,5 % | −6,0 % | +3,6 % | 0 von 5 |
| KBE | +3,6 % | +13,9 % | +4,4 % | +4,6 % | −31,3 % | −1,0 % | 0 von 5 |
| KRE | −1,2 % | +18,7 % | +3,6 % | +2,3 % | −40,9 % | −3,5 % | 1 von 5 |
| JPM | +11,0 % | +22,2 % | +7,4 % | +5,0 % | +4,3 % | +10,0 % | 3 von 5 |
Das 0:5 von XLF hält. Unsere Sektorbilanz hatte auf Basis dividendenbereinigter Schlusskurse gemeldet, dass XLF nach allen fünf Midterms von 2006 bis 2022 hinter SPY lag. Eine Neuberechnung derselben Fenster mit unabhängigen Cboe-Kursdaten kommt zum selben Ergebnis. Jede XLF- und SPY-Rendite hat dasselbe Vorzeichen, und die jährlichen Werte für XLF und SPY weichen um höchstens 1,9 Punkte ab, eine Folge von Kursdaten gegenüber dividendenbereinigten Daten. Der Rückstand von XLF auf SPY betrug −22,3, −13,1, −2,8, −1,6 und −16,7 Punkte.
Kurzfristig sieht das Bild anders aus. Am ersten Handelstag nach der Wahl schlugen XLF, KBE, KRE und JPM den SPY jeweils viermal von fünf. Nach 2010 lagen die Bankenfonds am Folgetag fast 2 % im Plus. Die Wahl selbst hat den Banken meist eine kleine Erleichterungsrally beschert. Schiefgegangen sind die folgenden sechs bis zwölf Monate.
JPM ist die einzige Zeile der Tabelle, die SPY über sechs Monate häufiger schlug als verlor, und die einzige Bankenzeile mit einem positiven Zwölfmonatsschnitt. Größe war wichtiger als Partei.
Was der Kongress tatsächlich verabschiedete
Das übliche Midterm-Argument für Banken ist legislativ: Eine neue Mehrheit im Repräsentantenhaus oder Senat werde Regulierung zurückdrehen oder verschärfen. Hier steht, was die bei Midterms gewählten Kongresse im Bankrecht tatsächlich beschlossen haben, neben dem Zwölfmonatsergebnis der Bankaktien.
| Midterm | Gewählter Kongress | Wichtiges Bankgesetz | Unterzeichnet | Im 12-Monats-Fenster? | Banken vs. Markt, 12 M. |
|---|---|---|---|---|---|
| 1934 | 74. | Banking Act of 1935 | 23. Aug. 1935 | Ja | −15,2 Pp. |
| 1954 | 84. | Bank Holding Company Act of 1956 | 1956 | Nein | −18,9 Pp. |
| 1978 | 96. | Depository Institutions Deregulation and Monetary Control Act | 31. März 1980 | Nein | −7,9 Pp. |
| 1986 | 100. | Competitive Equality Banking Act | Aug. 1987 | Ja | −13,5 Pp. |
| 1990 | 102. | FDIC Improvement Act (FDICIA) | 19. Dez. 1991 | Nein (sechs Wochen danach) | +46,7 Pp. |
| 1998 | 106. | Gramm-Leach-Bliley Act | 12. Nov. 1999 | Nein (neun Tage danach) | −11,5 Pp. |
| 2006 | 110. | Emergency Economic Stabilization Act (TARP) | Okt. 2008 | Nein | −27,6 Pp. |
| 2010 | 112. | Keines. Dodd-Frank wurde am 21. Juli 2010 vom scheidenden 111. Kongress unterzeichnet | — | — | −11,9 Pp. |
| 2014 | 114. | FAST Act (kürzte die Fed-Dividende für große Mitgliedsbanken) | 4. Dez. 2015 | Nein | +0,5 Pp. |
| 2018 | 116. | CARES Act (Pandemiehilfe mit Bilanzierungserleichterungen für Banken) | 27. März 2020 | Nein | +3,4 Pp. |
| 2022 | 118. | Keines, trotz der Bankpleiten von 2023 | — | — | −19,3 Pp. |
Aus dieser Tabelle ergeben sich drei Dinge.
Die große Lockerung kam vor der Midterm-Wahl, nicht danach. Der Economic Growth, Regulatory Relief, and Consumer Protection Act (S.2155), die wichtigste Lockerung von Dodd-Frank, wurde am 24. Mai 2018 unterzeichnet. Verabschiedet hat ihn der 115. Kongress, gewählt 2016, sechs Monate vor den Midterms 2018. Dodd-Frank selbst wurde am 21. Juli 2010 unterzeichnet, mehr als drei Monate vor der Wahl 2010. Die beiden folgenreichsten Bankgesetze der Neuzeit waren also beide vor den Midterms erledigt, denen sie oft zugeschrieben oder angelastet werden. Weiter zurück gilt dasselbe: Garn-St Germain wurde weniger als drei Wochen vor den Midterms 1982 unterzeichnet, und der Riegle-Neal-Act zum zwischenstaatlichen Bankgeschäft etwa sechs Wochen vor denen von 1994.
Wenn ein neuer Kongress doch ein Bankgesetz verabschiedete, kam es meist nach dem Fenster. Von den neun Gesetzen in der Tabelle wurden nur zwei (1935 und 1987) innerhalb von zwölf Monaten nach der Wahl unterzeichnet, und beide Male blieben Banken hinter dem Markt zurück. Gramm-Leach-Bliley, die Aufhebung der Glass-Steagall-Trennung, wurde neun Tage nach Schließung des Fensters von 1998 unterzeichnet, am Ende eines Jahres, in dem Banken 11,5 Punkte hinter dem Markt lagen. Gesetzgebung ist langsam, und der Markt hatte bei den meisten dieser Gesetze jahrelang Vorlauf.
Geteilte Kongresse fassten Banken selten an. Alle fünf Midterms der ETF-Ära führten zu einer geteilten Regierung. Zwei der daraus hervorgegangenen Kongresse, der 112. und der 118., verabschiedeten überhaupt kein wichtiges Bankgesetz, und der 118. amtierte durch 2023 hindurch, das Jahr von drei der vier größten Bankpleiten der US-Geschichte. Die Antwort kam von den Aufsichtsbehörden und dem Finanzministerium, nicht vom Kongress. Das passt zum Ergebnis unserer Studie zur politischen Blockade: Eine geteilte Regierung stoppt vor allem Gesetzgebung, sie macht sie nicht rückgängig.
Die Ausnahme ist das Geld für Straßen: Fünf der acht großen Straßenbau- und Infrastrukturgesetze seit 1956, darunter der FAST Act aus der Tabelle oben, wurden unter einer geteilten Regierung unterzeichnet, wie unsere Auswertung zu Industrieaktien nach Zwischenwahlen zeigt.
Warum Banken nach Midterms meist zurückfallen
Renditedaten können zeigen, dass ein Muster existiert, aber nicht beweisen, warum. Drei Erklärungen passen zu den Befunden, und keine schließt die anderen aus.
Der Zinszyklus. Bankgewinne hängen von der Spanne zwischen dem ab, was Banken für Einlagen zahlen, und dem, was sie mit Krediten verdienen. In mehreren Jahren nach Midterms legte die Federal Reserve angesichts nachlassenden Wachstums eine Pause ein oder schwenkte um (2006-07 und 2018-19) oder straffte weiter in eine inverse Zinskurve und einen Einlagenabfluss hinein (2022-23). Eine flachere oder inverse Zinskurve drückt diese Spanne, während sinkende Diskontsätze langlaufende Wachstumsaktien beflügeln. Das würde erklären, warum Banken genau in dem Jahr zurückfallen, in dem der breite Markt am besten läuft.
Der Kreditzyklus. Mehrere der schlechtesten Jahre für Banken nach einer Midterm-Wahl waren Jahre, in denen Kreditverluste ans Licht kamen: 1974-75 (der Einbruch bei Immobilien- und REIT-Krediten nach der Pleite der Franklin National), 1986-87 (Energie- und Agrarkredite, texanische Banken), 2006-07 (Subprime) und 2022-23 (nicht realisierte Anleiheverluste und Einlagenflucht). Kreditzyklen folgen nicht dem Wahlkalender, aber es ist eine Tatsache, dass sie immer wieder genau in diesem Fenster eintrafen.
Kein legislatives Potenzial mehr einzupreisen. Am Wahltag ist die Regulierungsfrage meist für zwei Jahre entschieden. Ein geteilter Kongress macht neue Bankgesetze in beide Richtungen unwahrscheinlich, sodass der „Deregulierungs-Trade“, der Bankaktien vor der Wahl oft beflügelt, nichts mehr liefern kann. Der Markt handelt Banken dann allein nach Zinsen und Kreditqualität, und in den meisten dieser Fenster war beides Gegenwind.
Die Ausgangslage 2026
Die Amerikaner wählen am 3. November 2026. So stand die Bankengruppe zum Schluss dieses Tages, gemessen an den Kursrenditen seit Jahresbeginn ab dem Schlusskurs vom 31. Dezember 2025.
| Ticker | 2026 seit Jahresbeginn bis Schluss 3. Nov. | vs. SPY |
|---|---|---|
| SPY | +10,6 % | — |
| XLF | +4,4 % | −6,2 Pp. |
| KBE | +9,7 % | −0,9 Pp. |
| KRE | +12,5 % | +1,8 Pp. |
| JPM | +4,9 % | −5,7 Pp. |
Regionalbanken gehen mit einem leichten Jahresvorsprung vor dem S&P 500 in diese Midterm-Wahl, während der breite Finanzfonds und JPM rund sechs Punkte zurückliegen. In den vier Midterms der ETF-Ära, für die KRE ein volles Jahr Historie hat, ging der Fonds nur einmal mit Vorsprung vor SPY in den Wahltag, 2022, als der S&P 500 im Jahresverlauf fast 20 % im Minus lag. Jede Zeile liegt zudem unter ihrem Schlusshoch von 2026: SPY um 3,2 %, XLF um 2,3 %, KBE um 7,1 %, KRE um 6,5 % und JPM um 7,4 %.
Zwei Punkte aus der obigen Historie gelten unmittelbar. Erstens ist der Zinspfad 2026 für Banken wichtiger als die Sitzverteilung. Wie sich Fed-Kalender und Midterms verflochten haben, haben wir in unserer Fed-Analyse vom September nachgezeichnet. Zweitens zeigen die Szenarien in unserer Midterm-Übersicht mit 12 Aktien, welche bankrelevanten Politikfelder tatsächlich in der Reichweite des Kongresses liegen und welche, etwa Kapitalregeln und Fusionsgenehmigungen, unabhängig vom Ergebnis bei den Aufsichtsbehörden bleiben. Mit einer Live-Analyse von JPM auf SimianX sehen Sie in Echtzeit, wie der Markt die größte Bank bewertet.
Die Grenzen dieser Analyse
Fünfundzwanzig Beobachtungen sind für Wahlstudien eine ordentliche, für die Statistik eine kleine Stichprobe. Eine Bilanz von 10 aus 25 beweist für sich allein nichts; sie wiegt schwerer, weil sie die schlechteste der vier Zyklusphasen ist und weil der Abstand groß ist, im Schnitt −4,3 Punkte, im Median −6,8.
Das French-Portfolio „Banks“ hat sich in einem Jahrhundert bis zur Unkenntlichkeit verändert: von Tausenden lokalen Banken 1926 zu einem Markt, den eine Handvoll landesweiter Institute dominiert. Die ETF-Stichprobe umfasst fünf Midterms, die alle zu einer geteilten Regierung führten; sie kann daher einen Midterm-Effekt nicht von einem Effekt geteilter Regierung trennen. Die ETF-Zahlen sind Kursrenditen. Bankenfonds zahlen in der Regel höhere Dividenden als SPY, die Differenzen auf Gesamtrenditebasis wären also etwas kleiner, doch auf dividendenbereinigten Daten liegt XLF laut unserer Sektorbilanz weiterhin in allen fünf Jahren hinter SPY.
Nichts davon ist eine Prognose oder Anlageberatung. Es ist eine Aufzeichnung dessen, was geschehen ist.
Häufig gestellte Fragen
Wie entwickeln sich Bankaktien nach Midterm-Wahlen?
Meistens schlechter als der Markt. Bei den 25 Midterms von 1926 bis 2022 schlugen wertgewichtete US-Bankaktien den Gesamtmarkt in den folgenden zwölf Monaten nur 10-mal, bei einer mittleren Differenz von −4,3 Punkten. Gestiegen sind sie dennoch in 17 dieser 25 Jahre. Der Markt stieg in 23.
Hat XLF wirklich nach jeder jüngeren Midterm-Wahl gegen den S&P 500 verloren?
Ja. Gemessen vom Schlusskurs am Wahltag bis zum selben Datum ein Jahr später lag XLF nach den Midterms 2006, 2010, 2014, 2018 und 2022 hinter SPY. Der Abstand reichte von 1,6 Punkten (2018) bis 22,3 Punkten (2006). Auch über sechs Monate lag XLF alle fünf Male hinter SPY.
Sind Regionalbanken nach Midterms die bessere Wahl als Großbanken?
Nach der Datenlage nicht. KRE schlug JPM nach nur zwei der letzten fünf Midterms. Über die lange Stichprobe schlugen gleichgewichtete (kleinbankenlastige) Bankaktien das von Großbanken dominierte Portfolio nach 16 von 25 Midterms, nicht besser als in allen übrigen Jahren. Seit 1990 haben die Großbanken sechs von neun Vergleichen gewonnen.
Ändert ein Sieg der Republikaner oder Demokraten den Banken-Trade?
Die Daten stützen eine Parteiwette kaum. Das wichtigste Deregulierungsgesetz des vergangenen Jahrzehnts, S.2155, wurde sechs Monate vor den Midterms 2018 unterzeichnet, und Dodd-Frank vor den Midterms 2010. Die bei Midterms gewählten Kongresse verabschiedeten wenige große Bankgesetze, und die meisten davon kamen erst nach dem Zwölfmonatsfenster.
Gibt es nach der Wahl eine kurzfristige Erholung bei Bankaktien?
Eine kleine. Am ersten Handelstag nach den letzten fünf Midterms schlugen XLF, KBE, KRE und JPM den SPY jeweils viermal von fünf. Über die gesamte Stichprobe von 25 Midterms ist das Ergebnis des ersten Tages ein Münzwurf: Banken schlugen den Markt 12-mal.
Warum schneiden Broker nach Midterms besser ab als Banken?
Das Handelsportfolio (Broker, Börsen und Vermögensverwalter) verdient mehr an steigenden Märkten und Handelsvolumen, und das Jahr nach den Midterms war historisch das stärkste Aktienjahr. Banken verdienen mehr an der Zinskurve und am Kreditwachstum, die im selben Fenster oft gegen sie arbeiteten.
Worauf sollten Anleger bei Banken nach den Midterms 2026 achten?
Zinskurve, Einlagenkosten und Kreditqualität zählen mehr als die Zusammensetzung des Kongresses. Historisch erklären diese Faktoren die meisten schlechten Jahre für Banken nach Midterms, während wegweisende Bankgesetze meist entweder vor der Wahl oder lange danach kamen.
Fazit
Das Jahr nach einer Midterm-Wahl war das schlechteste Jahr des vierjährigen Zyklus für Bankaktien: 10 Siege gegen den Markt bei 25 Midterms seit 1926, ein durchschnittlicher Rückstand von 4,3 Punkten und ein 0:5 für XLF gegen SPY in der ETF-Ära. Broker und Vermögensverwalter haben sich behauptet, und die größte Bank, JPM, schnitt besser ab als die Bankenfonds. Die Gesetzgebung, die den Banken-Trade angeblich antreibt, wurde meist vor der Wahl oder lange nach dem Fenster unterzeichnet. Nach dieser Bilanz zählten Zinsen und Kreditqualität für Banken mehr als die Frage, wer gewonnen hat.
Quellen. Kenneth R. French Data Library: 49 Branchenportfolios (wert- und gleichgewichtet, täglich und monatlich), 12 Branchenportfolios und die Fama-French-Forschungsfaktoren, Gesamtrenditen ab Juli 1926 (Datei auf Basis der CRSP-Datenbank vom September 2026). Cboe-Tageshistorie mit verzögerten Kursen für SPY, XLF, KBE, KRE und JPM, der Schlusskurs vom 3. November 2026 aus dem verzögerten Cboe-Kurs. Gesetze und Unterzeichnungsdaten von congress.gov und aus den Essays der Federal Reserve History. Wahltermine: der erste Dienstag nach dem ersten Montag im November. Diagramme von SimianX auf Basis der zugrunde liegenden Renditedaten erstellt. Begriffe: Fama-French-Branchenportfolios, Nettozinsmarge, Zinskurve.
Weiterlesen
- Die besten Sektoren nach Midterm-Wahlen: 100 Jahre Daten: die Bilanz der zwölf Sektoren, unter der diese Seite steht
- Ist politische Blockade gut für Aktien? 49 Kongresse, 1927-2025: geteilte gegen geeinte Regierung, Amtszeit für Amtszeit
- Midterm-Jahre und der Aktienmarkt: 1950-2026: die Bilanz auf Indexebene
- Midterm-Aktien 2026: 12 Ticker, 3 Szenarien: was sich je nach Zusammensetzung des Kongresses ändert
- Der Präsidentschaftszyklus: S&P-500-Renditen nach Jahr, 1928-2025: wo das Jahr nach den Midterms im Vierjahresmuster steht
- Hausbauer-Aktien nach Midterm-Wahlen: 25 Wahlen, 1926-2022: der andere zinssensible Sektor, mit der Hypothekenzins-Tabelle
- Industrieaktien nach US-Zwischenwahlen: Daten 1926-2022: der Industrie-Ableger


