 Von Marcus Reeve
Hausbauer-Aktien nach Midterm-Wahlen: die vollständige Bilanz 1926-2022
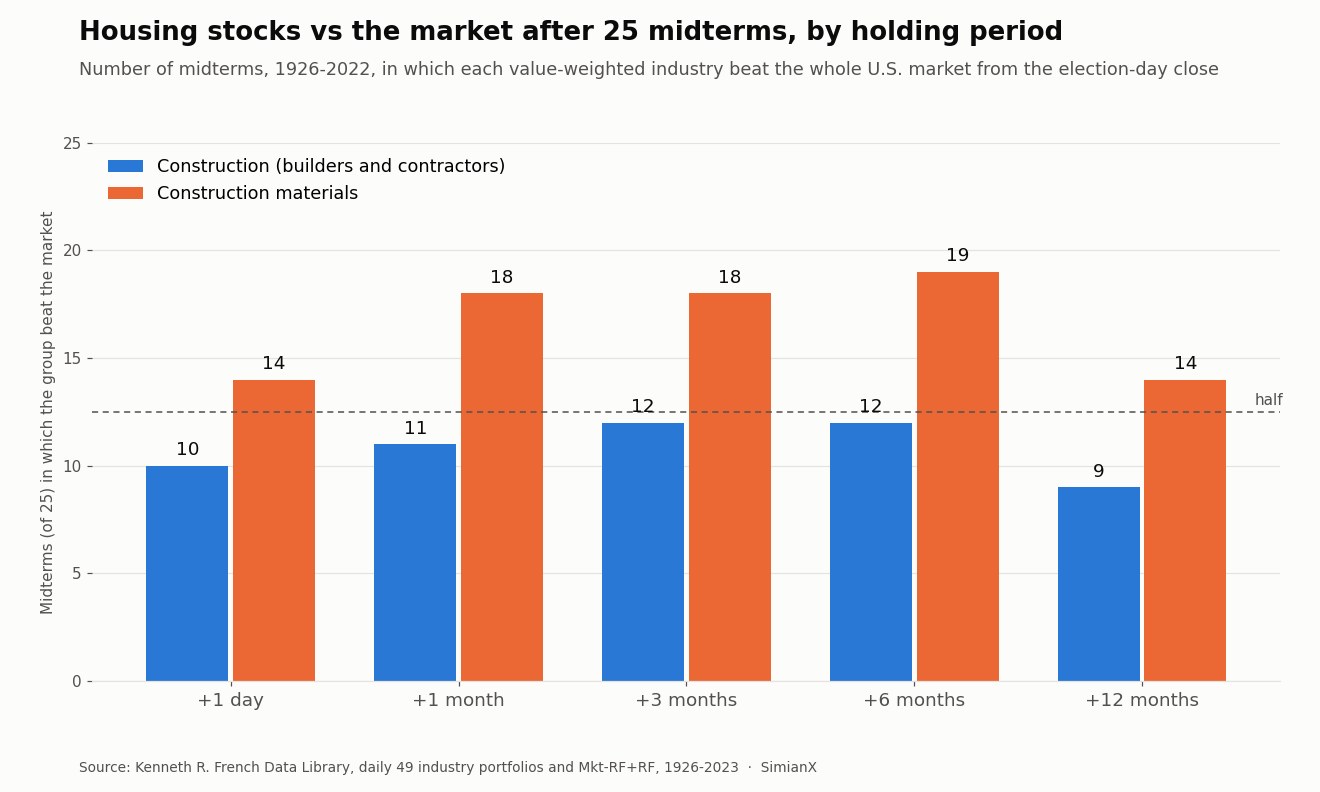
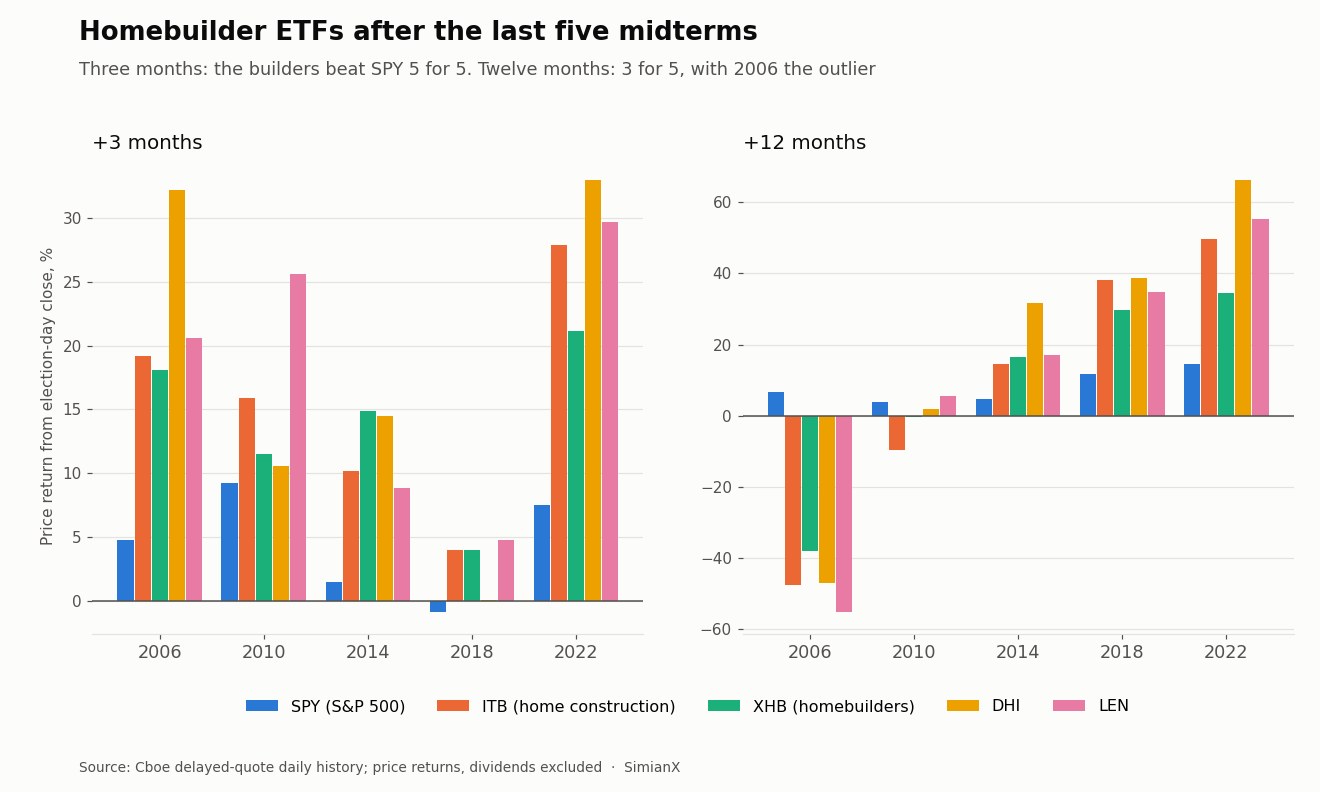
Kurze Antwort: Nach einer Midterm-Wahl war der beständigste Gewinner rund um den Wohnungsbau die Baustoffbranche, nicht die Hausbauer. Über alle 25 Zwischenwahlen von 1926 bis 2022 schlugen US-Baustoffaktien den Gesamtmarkt in den folgenden drei Monaten 18-mal und über sechs Monate 19-mal. Bauaktien, die Gruppe, zu der die Hausbauer gehören, schlugen den Markt über zwölf Monate nur 9-mal, bei einem mittleren Rückstand von 6,4 Prozentpunkten. In der ETF-Ära lagen die Hausbauer-Fonds ITB und XHB in den drei Monaten nach allen fünf Midterms von 2006 bis 2022 vor dem S&P 500. Über zwölf Monate lautete die Bilanz 3 von 5, und ITB verlor im Jahr nach der Wahl 2006 47,7 %.
Ergebnis (Stand: 4. November 2026, 1:50 Uhr ET): Die Demokraten haben die Kontrolle über den Senat und das Repräsentantenhaus gewonnen; AP und NBC News haben beide Kammern entsprechend ausgerufen. Nach der Zählung von AP um 1:30 Uhr ET hatten die Demokraten sieben bisher republikanische Senatssitze und 16 Sitze im Repräsentantenhaus hinzugewonnen. Ab dem 3. Januar 2027 liegt der Kongress damit nicht mehr vollständig in der Hand der Partei des Weißen Hauses.
Der Wohnungsbau gehört zu den Sektoren, die am häufigsten als Midterm-Trade beschrieben werden. Die steuerliche Behandlung von Hypotheken, Steuergutschriften für bezahlbaren Wohnraum und die Wohnungsbauprogramme des Bundes laufen alle über den Kongress, also klingt es, als müsste ein Mehrheitswechsel eine Rolle spielen. Die Bilanz sagt etwas Engeres. Wohnimmobilienwerte haben sich in den ersten Monaten nach der Wahl tendenziell gut entwickelt, wie in den meisten Novembern, und danach übernehmen der Hypothekenzins und der Immobilienzyklus.
Diese Seite ist der Wohnungsbau-Baustein unserer Midterm-Serie. Die sektorübergreifende Rangliste ordnet zwölf große Branchen nach jeder Midterm-Wahl seit 1926. Hier gehen wir eine Ebene tiefer: zu den beiden wohnungsbaunahen Branchen der 49-Branchen-Daten, den Hausbauer-ETFs, zwei großen Hausbauern und dem 30-jährigen Hypothekenzins.
So wurde gemessen
Die lange Stichprobe stammt aus der Kenneth R. French Data Library, die tägliche und monatliche Gesamtrenditen für 49 marktwertgewichtete US-Branchenportfolios bis Juli 1926 zurück veröffentlicht. Ein reines Hausbauer-Portfolio gibt es in diesen Daten nicht, deshalb stehen zwei Branchen stellvertretend für den Wohnungsbau:
- Bau (French-Kürzel „Cnstr“, SIC-Codes 1500-1799): Generalunternehmer im Hochbau, Wohnungsbauunternehmen, Bauträger (die Kategorie, zu der Hausbauer wie D.R. Horton (DHI) und Lennar gehören), Nichtwohnbau, Tiefbau und spezialisierte Ausbaugewerke.
- Baustoffe (French-Kürzel „BldMt“): Holz und Holzprodukte, Holzbauten und Fertighäuser, Zement, Beton, Gips, Flachglas, Dachmaterialien, Sanitärkeramik, Heizungstechnik, Eisenwaren und Stahlbauprodukte.
Das Bau-Portfolio ist über weite Teile seiner Geschichte klein. Bei der Wahl 1926 enthielt es ein einziges Unternehmen, von den 1930er- bis in die 1950er-Jahre drei bis fünf, und erst 1970 überschritt es die Marke von 20. Ergebnisse vor den 1960er-Jahren beruhen auf einer Handvoll Aktien und sollten so gelesen werden. Das Baustoff-Portfolio zählte 1926 13 Unternehmen und bei jeder späteren Midterm-Wahl zwischen 33 und 213.
Vergleichsmaßstab ist die French-Marktrendite (Mkt-RF plus risikoloser Zins), also die marktwertgewichtete Gesamtrendite aller börsennotierten US-Aktien. Dividenden sind auf beiden Seiten enthalten. Jedes Fenster beginnt mit dem letzten Schlusskurs am oder vor dem Wahltag. Vor 1970 war die Börse am Wahltag geschlossen, daher ist für 1926 bis 1966 der Montagsschluss die Basis. Die Fenster enden mit dem letzten Schlusskurs am oder vor demselben Kalenderdatum einen, drei, sechs oder zwölf Monate später. Alle 25 Midterms von 1926 bis 2022 sind enthalten.
Für die ETF-Ära habe ich tägliche Cboe-Schlusskurse für ITB (iShares U.S. Home Construction), XHB (SPDR S&P Homebuilders, der auch Hersteller von Bauprodukten und Baumarkt- sowie Einrichtungshändler hält), DHI, LEN und SPY verwendet. Das sind Kursrenditen ohne Dividenden. Der Hypothekenzins ist der wöchentliche Durchschnitt für 30-jährige Festzinsdarlehen von Freddie Mac aus der FRED-Reihe MORTGAGE30US, die 1971 beginnt und damit 13 Midterms abdeckt.
Die Rangliste: Wohnungsbauaktien nach 25 Midterms
Bau (Hausbauer und Bauunternehmen) gegenüber dem Markt, 1926-2022:
| Fenster nach dem Wahltag | Durchschnitt Bau | Durchschnitt Markt | Markt geschlagen | Bau im Plus | Durchschnittlicher Abstand | Mittlerer Abstand |
|---|---|---|---|---|---|---|
| +1 Handelstag | +0,1 % | +0,4 % | 10 von 25 | 12 von 25 | −0,3 Pkt. | −0,2 Pkt. |
| +1 Monat | +1,0 % | +1,8 % | 11 von 25 | 15 von 25 | −0,8 Pkt. | −0,9 Pkt. |
| +3 Monate | +9,8 % | +7,6 % | 12 von 25 | 17 von 25 | +2,1 Pkt. | −0,9 Pkt. |
| +6 Monate | +18,4 % | +13,6 % | 12 von 25 | 21 von 25 | +4,8 Pkt. | −2,0 Pkt. |
| +12 Monate | +19,0 % | +17,7 % | 9 von 25 | 17 von 25 | +1,3 Pkt. | −6,4 Pkt. |
Baustoffe gegenüber dem Markt, 1926-2022:
| Fenster nach dem Wahltag | Durchschnitt Baustoffe | Durchschnitt Markt | Markt geschlagen | Baustoffe im Plus | Durchschnittlicher Abstand | Mittlerer Abstand |
|---|---|---|---|---|---|---|
| +1 Handelstag | +0,4 % | +0,4 % | 14 von 25 | 15 von 25 | +0,0 Pkt. | +0,1 Pkt. |
| +1 Monat | +3,0 % | +1,8 % | 18 von 25 | 18 von 25 | +1,2 Pkt. | +1,7 Pkt. |
| +3 Monate | +10,7 % | +7,6 % | 18 von 25 | 21 von 25 | +3,1 Pkt. | +2,4 Pkt. |
| +6 Monate | +16,7 % | +13,6 % | 19 von 25 | 22 von 25 | +3,1 Pkt. | +3,4 Pkt. |
| +12 Monate | +18,6 % | +17,7 % | 14 von 25 | 21 von 25 | +0,9 Pkt. | +1,1 Pkt. |
Drei Punkte fallen auf.
Baustoffe haben die stetigere Bilanz. Baustoffaktien schlugen den Markt im ersten Monat nach 18 von 25 Midterms, nach drei Monaten 18-mal und nach sechs Monaten 19-mal, mit mittleren Abständen von +1,7 bis +3,4 Punkten. Nach zwölf Monaten ist der Vorsprung weitgehend verschwunden: 14 von 25 und ein durchschnittlicher Abstand von weniger als einem Punkt.
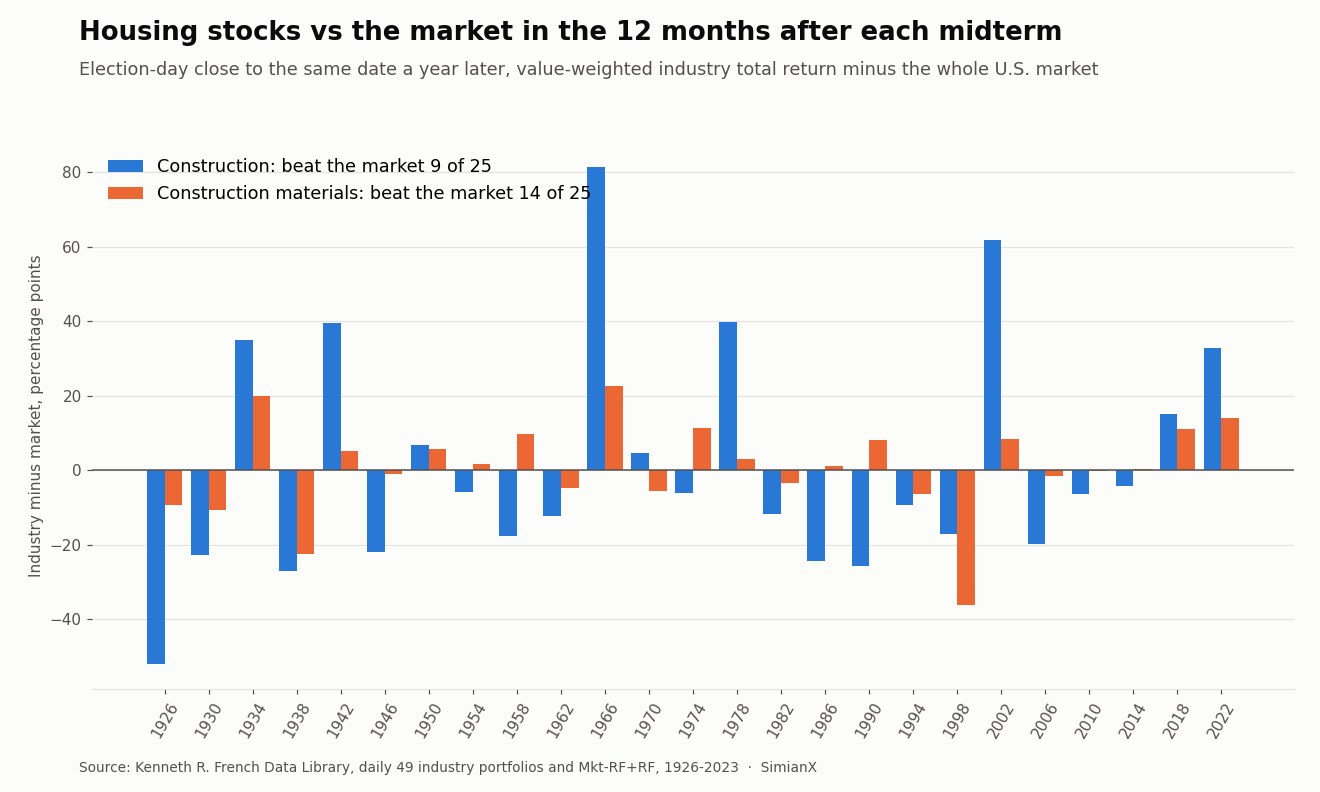
Die Durchschnitte der Hausbauer verdecken eine Verliererbilanz. Der Zwölfmonatsdurchschnitt des Bau-Portfolios liegt 1,3 Punkte über dem Markt, doch geschlagen hat es den Markt nur bei 9 von 25 Midterms. Den Durchschnitt heben zwei gewaltige Jahre: +81,3 Punkte nach 1966 und +61,9 Punkte nach 2002. Das typische Jahr brachte einen Rückstand von etwa sechs Punkten auf den Markt.
Die Wahl selbst bewirkt nichts. Am Tag nach der Wahl schlug Bau den Markt 10-mal und Baustoffe 14-mal. Beides ist von einem Münzwurf nicht zu unterscheiden.
Das French-Immobilienportfolio (Bestandshalter, Projektentwickler und Makler) ist noch schwächer: Es schlug den Markt über zwölf Monate nur nach 6 von 25 Midterms und nach keiner der fünf von 2006 bis 2022.
Jede Midterm-Wahl seit 1926: die Referenztabelle
Gesamtrenditen ab dem Schlusskurs am Wahltag. „ggü. Markt“ ist der Zwölfmonatsabstand zum Gesamtmarkt in Prozentpunkten. Die letzte Spalte zeigt die Zahl der Unternehmen im Bau-Portfolio im jeweiligen November.
| Wahl | Markt +3M | Bau +3M | Baustoffe +3M | Markt +12M | Bau +12M | Baustoffe +12M | Bau ggü. Markt | Baustoffe ggü. Markt | Bau-Firmen |
|---|---|---|---|---|---|---|---|---|---|
| 1926 | +6,2 % | +1,2 % | +3,5 % | +29,0 % | −23,0 % | +19,8 % | −52,0 | −9,2 | 1 |
| 1930 | −3,8 % | −20,9 % | −3,8 % | −35,4 % | −58,1 % | −46,0 % | −22,8 | −10,6 | 4 |
| 1934 | −0,4 % | −23,2 % | +5,7 % | +44,5 % | +79,5 % | +64,5 % | +35,0 | +19,9 | 5 |
| 1938 | −4,2 % | −5,9 % | −12,6 % | +3,2 % | −23,8 % | −19,3 % | −27,0 | −22,6 | 4 |
| 1942 | +12,0 % | +35,4 % | +14,7 % | +32,3 % | +71,9 % | +37,6 % | +39,6 | +5,3 | 3 |
| 1946 | +4,2 % | −2,0 % | +9,2 % | +3,1 % | −18,8 % | +2,1 % | −21,9 | −1,0 | 3 |
| 1950 | +17,3 % | +16,5 % | +19,5 % | +24,8 % | +31,7 % | +30,6 % | +6,9 | +5,8 | 4 |
| 1954 | +16,0 % | +16,1 % | +17,6 % | +32,3 % | +26,6 % | +34,0 % | −5,7 | +1,7 | 3 |
| 1958 | +8,8 % | +14,7 % | +10,8 % | +15,9 % | −1,6 % | +25,7 % | −17,5 | +9,8 | 4 |
| 1962 | +15,1 % | +12,3 % | +12,2 % | +27,6 % | +15,2 % | +23,0 % | −12,3 | −4,6 | 8 |
| 1966 | +11,7 % | +50,1 % | +25,0 % | +22,1 % | +103,5 % | +44,8 % | +81,3 | +22,7 | 19 |
| 1970 | +17,2 % | +26,4 % | +17,2 % | +18,1 % | +22,7 % | +12,7 % | +4,6 | −5,4 | 23 |
| 1974 | +7,8 % | −1,8 % | +17,7 % | +25,1 % | +19,0 % | +36,5 % | −6,1 | +11,4 | 49 |
| 1978 | +6,1 % | +8,5 % | +8,5 % | +15,8 % | +55,6 % | +18,9 % | +39,8 | +3,1 | 51 |
| 1982 | +7,0 % | +12,7 % | +12,5 % | +26,1 % | +14,4 % | +22,7 % | −11,7 | −3,4 | 51 |
| 1986 | +12,9 % | +6,5 % | +21,4 % | −1,1 % | −25,5 % | −0,0 % | −24,3 | +1,1 | 63 |
| 1990 | +18,0 % | +17,1 % | +24,9 % | +34,2 % | +8,7 % | +42,4 % | −25,5 | +8,2 | 78 |
| 1994 | +3,6 % | −0,9 % | +3,8 % | +29,6 % | +20,2 % | +23,3 % | −9,3 | −6,2 | 80 |
| 1998 | +16,0 % | +27,7 % | +12,0 % | +25,7 % | +8,6 % | −10,4 % | −17,1 | −36,1 | 85 |
| 2002 | −6,7 % | +1,0 % | −2,4 % | +20,4 % | +82,2 % | +28,8 % | +61,9 | +8,4 | 49 |
| 2006 | +5,9 % | +10,8 % | +13,7 % | +9,4 % | −10,2 % | +7,9 % | −19,6 | −1,5 | 48 |
| 2010 | +10,3 % | +22,8 % | +16,9 % | +5,3 % | −1,0 % | +5,1 % | −6,4 | −0,3 | 44 |
| 2014 | +2,1 % | −1,1 % | +2,6 % | +6,1 % | +2,0 % | +6,6 % | −4,1 | +0,5 | 50 |
| 2018 | −0,3 % | −2,0 % | −0,6 % | +12,6 % | +27,7 % | +23,8 % | +15,1 | +11,2 | 44 |
| 2022 | +8,2 % | +22,6 % | +18,1 % | +15,4 % | +48,3 % | +29,4 % | +32,9 | +14,0 | 47 |
Einige Zeilen brauchen Kontext. Das schlechteste Bau-Ergebnis, −52,0 Punkte nach 1926, ist ein einzelnes Unternehmen. Das beste, +81,3 Punkte nach 1966, stammt aus einem Portfolio mit 19 Werten, das sich von der Kreditklemme des Jahres 1966 erholte, als das Hypothekengeld versiegte, weil die Einlagenzinsen an ihre gesetzlichen Obergrenzen stießen. Die +61,9 Punkte nach 2002 waren der frühe Immobilienboom, mit Hypothekenzinsen nahe 6 % und fallend.
Die Verliererjahre ballen sich in Abschwüngen am Wohnungsmarkt. Nach 1986 fielen Bauaktien um 25,5 %, während der Markt in etwa auf der Stelle trat. Der Tax Reform Act, zwei Wochen vor dieser Wahl unterzeichnet, hatte viele Immobilien-Steuersparmodelle abgeschafft, und die Krise der Sparkassen (Savings and Loans) braute sich zusammen. Nach 1990 lag Bau mitten in der Bereinigung dieser Krise 25,5 Punkte zurück. Nach 2006 fiel es mit dem Beginn des Subprime-Crashs um 10,2 %. Keine dieser Entwicklungen wurde durch das Wahlergebnis verursacht.
Die beiden jüngsten Midterms sind das erste Mal, dass beide Gruppen den Markt bei aufeinanderfolgenden Wahlen um mehr als zehn Punkte schlugen: Bau lag nach 2018 und 2022 um 15,1 und 32,9 Punkte vorn, Baustoffe um 11,2 und 14,0 Punkte. Beiden Jahren ging ein kräftiger Anstieg der Hypothekenzinsen vor der Wahl voraus, worauf wir weiter unten zurückkommen.
Liegt es an der Midterm-Wahl oder am November?
Wohnungsbauaktien haben ein bekanntes saisonales Muster: Sie entwickeln sich vom Spätherbst bis ins Frühjahr, vor der Verkaufssaison, tendenziell gut. Der faire Test ist also, ob die Monate nach einer Midterm-Wahl besser sind als dieselben Monate in anderen Jahren. Ich habe identische Fenster berechnet, jeweils beginnend am ersten Dienstag nach dem ersten Montag im November, für jedes Jahr von 1926 bis 2025.
| Gruppe und Fenster | Nach Midterms | Gleiches Fenster, alle anderen Jahre |
|---|---|---|
| Bau, +3 Monate | 12 von 25 (48 %) | 46 von 75 (61 %) |
| Bau, +12 Monate | 9 von 25 (36 %) | 35 von 74 (47 %) |
| Baustoffe, +3 Monate | 18 von 25 (72 %) | 46 von 75 (61 %) |
| Baustoffe, +6 Monate | 19 von 25 (76 %) | 48 von 75 (64 %) |
| Baustoffe, +12 Monate | 14 von 25 (56 %) | 38 von 74 (51 %) |
Das verändert die Lesart. Bauaktien haben nach Midterms schlechter abgeschnitten als im gleichen Fenster anderer Jahre, sowohl nach drei als auch nach zwölf Monaten. Baustoffe schnitten besser ab, mit einer um etwa 11 bis 12 Prozentpunkte höheren Trefferquote nach drei und sechs Monaten. Bei 25 Beobachtungen kann ein Unterschied dieser Größe Zufall sein. Es ist eine leichte Tendenz, keine Regel.
Dasselbe Bild zeigt sich im vierjährigen Präsidentschaftszyklus. Auf Basis monatlicher Renditen von November bis Oktober schlug Bau den Markt in 9 von 25 Jahren nach einer Midterm-Wahl, sein schwächstes der vier Zyklusfenster (13 von 25 im Vorwahljahr, 14 von 25 nach Präsidentschaftswahlen, 11 von 24 im Vorlauf zu den Midterms). Über alle rollierenden Zwölfmonatsfenster seit 1926 schlug Bau den Markt in 44,5 % der Fälle, das Jahr nach den Midterms liegt also unter seiner normalen Quote. Baustoffe liegen in jedem Fenster des Zyklus nahe 50 %.
Die ETF-Ära: ITB, XHB, DHI und LEN, 2006 bis 2022
Drei Monate nach dem Wahltag (Kursrendite):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Durchschnitt | SPY geschlagen |
|---|---|---|---|---|---|---|---|
| SPY | +4,8 % | +9,2 % | +1,5 % | −0,9 % | +7,5 % | +4,4 % | — |
| ITB | +19,2 % | +15,9 % | +10,2 % | +4,0 % | +27,8 % | +15,4 % | 5 von 5 |
| XHB | +18,1 % | +11,5 % | +14,9 % | +4,0 % | +21,1 % | +13,9 % | 5 von 5 |
| DHI | +32,2 % | +10,6 % | +14,5 % | +0,1 % | +33,0 % | +18,1 % | 5 von 5 |
| LEN | +20,6 % | +25,6 % | +8,8 % | +4,8 % | +29,7 % | +17,9 % | 5 von 5 |
Zwölf Monate nach dem Wahltag (Kursrendite):
| Ticker | 2006 | 2010 | 2014 | 2018 | 2022 | Durchschnitt | SPY geschlagen |
|---|---|---|---|---|---|---|---|
| SPY | +6,7 % | +3,8 % | +4,6 % | +11,6 % | +14,5 % | +8,2 % | — |
| ITB | −47,7 % | −9,5 % | +14,5 % | +38,1 % | +49,7 % | +9,0 % | 3 von 5 |
| XHB | −38,1 % | −0,4 % | +16,5 % | +29,7 % | +34,5 % | +8,4 % | 3 von 5 |
| DHI | −47,1 % | +2,0 % | +31,7 % | +38,8 % | +66,3 % | +18,3 % | 3 von 5 |
| LEN | −55,2 % | +5,6 % | +17,0 % | +34,7 % | +55,4 % | +11,5 % | 4 von 5 |
Die makellose Dreimonatsbilanz ist vor allem Saison. Jede Hausbauer-Zeile schlug SPY über drei Monate nach allen fünf Midterms, und zwar um 1,0 bis 27,4 Punkte. Doch ITB schlug SPY im gleichen Fenster auch in 11 der 15 Jahre ohne Midterm-Wahl von 2007 bis 2025, XHB in 9 von 15. Fünf von fünf wirkt wie eine starke Serie, in einem Fenster, das die Hausbauer ohnehin begünstigt.
Der erste Tag war negativ. Am Tag nach der Wahl schlugen ITB, XHB, DHI und LEN den SPY jeweils nur einmal in fünf Anläufen. Die frühen Gewinne kamen in den folgenden Wochen, nicht mit dem Ergebnis.
Über zwölf Monate zerfällt die Bilanz in zwei Epochen. 2006 steckten die Hausbauer bereits seit einem Jahr im Immobiliencrash: DHI lag am Wahltag seit Jahresbeginn 37,4 % im Minus, und ITB verlor in den folgenden zwölf Monaten weitere 47,7 %, während SPY 6,7 % zulegte. 2018 und 2022 gingen die Hausbauer ebenfalls tief im Minus in die Wahl, ITB seit Jahresbeginn 26,2 % und 34,5 % tiefer, und zogen danach um 38,1 % und 49,7 % an. Ein Minus vor der Wahl ging beiden Ausgängen voraus und ist für sich genommen also kein Signal. Was die Jahre unterschied, war die anschließende Entwicklung von Wohnungsnachfrage und Hypothekenzinsen.
XHB ist der ruhigere Fonds. Er hält neben Hausbauern auch Hersteller von Bauprodukten und Händler für Haus und Heim, weshalb seine Ausschläge in den großen Jahren kleiner ausfielen: −38,1 % gegenüber −47,7 % bei ITB nach 2006 und +34,5 % gegenüber +49,7 % nach 2022.
Hypothekenzinsen rund um die Midterms
Der 30-jährige Hypothekenzins ist der wichtigste Einzelfaktor für die Gewinne der Hausbauer. So hat er sich rund um jede Midterm-Wahl seit Beginn der Freddie-Mac-Erhebung bewegt.
| Wahl | 30-Jahres-Zins zur Wahl | Veränderung in den 12 Monaten davor | Veränderung, +3 Monate | Veränderung, +12 Monate | Bau ggü. Markt, 12M | Baustoffe ggü. Markt, 12M |
|---|---|---|---|---|---|---|
| 1974 | 9,87 % | +1,25 | −0,58 | −0,63 | −6,1 | +11,4 |
| 1978 | 9,90 % | +1,00 | +0,50 | +2,90 | +39,8 | +3,1 |
| 1982 | 14,15 % | −4,29 | −1,05 | −0,72 | −11,7 | −3,4 |
| 1986 | 9,89 % | −2,12 | −0,81 | +1,08 | −24,3 | +1,1 |
| 1990 | 10,13 % | +0,31 | −0,57 | −1,35 | −25,5 | +8,2 |
| 1994 | 9,05 % | +1,94 | −0,11 | −1,61 | −9,3 | −6,2 |
| 1998 | 6,83 % | −0,38 | −0,09 | +1,13 | −17,1 | −36,1 |
| 2002 | 6,13 % | −0,43 | −0,23 | −0,19 | +61,9 | +8,4 |
| 2006 | 6,31 % | +0,00 | +0,03 | −0,05 | −19,6 | −1,5 |
| 2010 | 4,23 % | −0,80 | +0,57 | −0,13 | −6,4 | −0,3 |
| 2014 | 3,98 % | −0,12 | −0,32 | −0,22 | −4,1 | +0,5 |
| 2018 | 4,83 % | +0,89 | −0,37 | −1,05 | +15,1 | +11,2 |
| 2022 | 6,95 % | +3,86 | −0,86 | +0,81 | +32,9 | +14,0 |
Zinsveränderungen in Prozentpunkten. Angegeben ist der letzte Wochenwert am oder vor dem Wahltag.
Die Zinsen gaben nach der Wahl meist nach, und den Hausbauern half das nicht. Der 30-Jahres-Zins lag zwölf Monate später nach 9 dieser 13 Midterms niedriger, drei Monate später nach 10. Dennoch schlugen Bauaktien den Markt in nur 2 der 9 Jahre, in denen die Zinsen über das Jahr fielen. Aktien laufen den Zinsen voraus: Wenn die Hypothekenzinsen sinken, haben die Hausbauer das oft schon eingepreist.
Der Anstieg vor der Wahl war wichtiger als die Bewegung danach. Bei den fünf Midterms, vor denen der Hypothekenzins in den zwölf Monaten bis zum Wahltag um mindestens einen halben Punkt gestiegen war (1974, 1978, 1994, 2018 und 2022), schlug Bau den Markt im Folgejahr 3-mal und Baustoffe 4-mal. Bei den übrigen acht schlug Bau ihn einmal und Baustoffe viermal. Fünf Beobachtungen sind eine sehr dünne Beweislage, und 1978 ist ein Fall, in dem die Zinsen weiter stiegen und die Aktien trotzdem zulegten. Es passt aber zu einem vertrauten Muster: Hausbauer bilden ihren Boden meist, wenn die Zinsangst ihren Höhepunkt erreicht, nicht wenn die Zinsen es tun.
Wie sich die Renditen von US-Staatsanleihen selbst rund um die Wahl verhalten, zeigt unsere Tabelle zu Treasury-Renditen und Dollar. Hypothekenzinsen folgen der 10-jährigen Rendite plus einem Aufschlag, daher liest man beide Seiten am besten zusammen.
Was der Kongress für den Wohnungsbau ändern kann und was nicht
Das übliche Argument für einen Wohnungsbau-Trade zu den Midterms ist legislativ. Hier sehen Sie, wann die großen Wohnungsbaugesetze des Bundes im vergangenen Jahrhundert tatsächlich unterzeichnet wurden, gemessen an der nächstgelegenen Midterm-Wahl.
| Gesetz | Unterzeichnet | Zeitpunkt |
|---|---|---|
| National Housing Act (schuf die FHA) | 27. Juni 1934 | Vier Monate vor der Wahl 1934 |
| Emergency Home Finance Act (schuf Freddie Mac) | Juli 1970 | Monate vor der Wahl 1970 |
| Tax Reform Act of 1986 (beendete viele Immobilien-Steuersparmodelle) | 22. Oktober 1986 | Zwei Wochen vor der Wahl 1986 |
| Housing and Economic Recovery Act (schuf die FHFA) | 30. Juli 2008 | Verabschiedet vom 2006 gewählten Kongress, nach dem 12-Monats-Fenster |
| Tax Cuts and Jobs Act (deckelte den Abzug von Hypothekenzinsen und SALT) | 22. Dezember 2017 | Elf Monate vor der Wahl 2018 |
| Inflation Reduction Act (verlängerte die 45L-Gutschrift für energieeffiziente Häuser) | 16. August 2022 | Drei Monate vor der Wahl 2022 |
| One Big Beautiful Bill Act (hob die SALT-Obergrenze für 2025-2029 auf 40.000 Dollar an und erweiterte die Steuergutschrift für Sozialwohnungen) | 4. Juli 2025 | Sechzehn Monate vor der Wahl 2026 |
Das Muster ist eindeutig. Die großen Wohnungsbaugesetze wurden von Kongressen verabschiedet, die bereits vor der Midterm-Wahl im Amt waren, meist mit einer Partei, die beide Kammern kontrollierte. Die Kongresse, die aus Midterms hervorgehen, sind häufiger geteilt und verabschieden in ihrem ersten Jahr wenig Wohnungsbaugesetzgebung. Der größte Eingriff des Bundes in den Wohnungsmarkt in diesem Zeitraum, die Zwangsverwaltung von Fannie Mae und Freddie Mac 2008, war eine Maßnahme der Exekutive, getroffen von der Aufsicht und dem Finanzministerium.
Viele der Hebel, die die Gewinne der Hausbauer bewegen, liegen ganz außerhalb des Kongresses: der Zinspfad der Federal Reserve, die Aufsicht der FHFA über Fannie Mae und Freddie Mac, die Preise der FHA-Hypothekenversicherung und Zölle auf importiertes Holz und andere Materialien. Was ein neuer Kongress tun kann, ist Steuerrecht zu schreiben, Wohnungsbauprogramme über den Haushalt zu finanzieren und Anhörungen abzuhalten. Das passt zum Ergebnis unserer Gridlock-Studie: Eine geteilte Regierung stoppt vor allem neue Gesetze, statt alte rückgängig zu machen.
Die Ausgangslage 2026
So stand die Wohnungsbaugruppe zum Schluss am 3. November 2026, dem Wahltag, gemessen an Kursrenditen seit dem Schlusskurs vom 31. Dezember 2025.
| Ticker | 2026 seit Jahresbeginn bis Schluss 3. Nov. | ggü. SPY | Unter dem Schlusshoch 2026 |
|---|---|---|---|
| SPY | +10,6 % | — | −3,2 % |
| ITB | −2,9 % | −13,5 Pkt. | −17,7 % |
| XHB | −1,0 % | −11,6 Pkt. | −16,0 % |
| DHI | +0,8 % | −9,8 Pkt. | −13,4 % |
| LEN | −16,3 % | −26,9 Pkt. | −30,2 % |
Die Hausbauer erreichten ihren Höchststand Mitte Februar (ITB, XHB und DHI am 13. Februar, LEN im Januar) und liegen in diesem Jahr rund 10 bis 27 Punkte hinter dem S&P 500. Der 30-jährige Hypothekenzins lag beim letzten Wochenwert vor der Wahl (29. Oktober) bei 7,24 %, nach 6,17 % ein Jahr zuvor und 6,15 % Ende 2025. Sein Tief 2026 markierte er am 26. Februar mit 5,98 %, sein Hoch am 8. Oktober mit 7,40 %.
Damit gehört 2026 zu den Midterms mit einem Anstieg des Hypothekenzinses um mehr als einen halben Punkt vor der Wahl, neben 1974, 1978, 1994, 2018 und 2022. Es ist zudem ein Jahr, in dem die Hausbauer deutlich hinter dem Markt in den Wahltag gingen, wie 2006, 2018 und 2022. Diese Vergleichsfälle weisen in unterschiedliche Richtungen und sind nur eine Handvoll, sie beschreiben also die Ausgangslage, statt den Ausgang vorherzusagen.
Das Ergebnis selbst, ein demokratischer Kongress gegenüber einem republikanischen Weißen Haus, ist die geteilte Konstellation, die unsere S&P-500-Bilanz der Midterms und die Sektor-Rangliste ausführlich behandeln. Für den Wohnungsbau sind die wichtigsten Gesetzesthemen auf dem nun gemeinsamen Kalender die SALT-Obergrenze, die nach geltendem Recht nach 2029 auf 10.000 Dollar zurückfällt, und die jährlichen Haushaltsmittel für den Wohnungsbau. Die Zinsen bleiben Sache der Fed und des Anleihemarkts. Mit einer Live-Analyse von DHI auf SimianX sehen Sie, wie der Markt den größten US-Hausbauer in Echtzeit bewertet.
Grenzen dieser Analyse
Fünfundzwanzig Midterms sind eine brauchbare Stichprobe für Wahlstudien und eine kleine für die Statistik. Das Bau-Portfolio enthielt bei jeder Wahl vor 1966 weniger als zehn Unternehmen, die frühen Zeilen sind also nahezu Einzelaktien-Ergebnisse. Zudem mischt es Hausbauer mit gewerblichen Bau- und Tiefbauunternehmen, deren Geschäft stärker von öffentlichen Aufträgen und Unternehmensinvestitionen abhängt als von Hypotheken. Das Baustoff-Portfolio umfasst Produkte wie Eisenwaren und Sanitärkeramik, die ebenso in die Renovierung wie in den Neubau gehen.
Die ETF-Stichprobe umfasst fünf Midterms, die alle eine geteilte Regierung hervorbrachten; sie kann einen Midterm-Effekt daher nicht von einem Effekt geteilter Regierung trennen. Die ETF-Zahlen sind Kursrenditen; die Hausbauer zahlen geringe Dividenden, ihre Einbeziehung würde also wenig ändern. Die Hypothekenzins-Tabelle hat 13 Zeilen, und der Vergleich nach dem Zinsanstieg vor der Wahl teilt sie in Gruppen von fünf und acht.
Nichts davon ist eine Prognose oder Anlageberatung. Es ist eine Aufzeichnung dessen, was passiert ist.
Häufig gestellte Fragen
Wie entwickeln sich Hausbauer-Aktien nach Midterm-Wahlen?
Uneinheitlich, abhängig von der Haltedauer. Über die 25 Midterms von 1926 bis 2022 schlug die Baubranche, zu der die Hausbauer gehören, den Markt in den folgenden drei Monaten 12-mal und über zwölf Monate 9-mal. In der ETF-Ära lagen ITB und XHB über drei Monate nach allen fünf Midterms von 2006 bis 2022 vor dem S&P 500, über zwölf Monate nach drei.
Sind Baustoffaktien nach Midterms besser als Hausbauer?
Laut der Bilanz ja. Baustoffaktien schlugen den Markt über drei Monate nach 18 von 25 Midterms und über sechs Monate nach 19, beides besser als ihre Trefferquote im gleichen Fenster anderer Jahre. Über zwölf Monate schlugen sie den Markt 14-mal, gegenüber 9-mal beim Bau.
Fallen die Hypothekenzinsen nach Midterm-Wahlen?
Oft, aber nicht verlässlich. Der 30-jährige Festzins lag zwölf Monate nach der Wahl bei 9 der 13 Midterms seit 1974 niedriger und nach 1978, 1986, 1998 und 2022 höher. Die durchschnittliche Zwölfmonatsveränderung lag nahe null.
Hat ITB nach einer Midterm-Wahl Geld verloren?
Ja. Vom Schlusskurs am 7. November 2006 an fiel ITB in den folgenden zwölf Monaten um 47,7 %, als sich der Immobiliencrash verschärfte, während SPY um 6,7 % stieg. Nach der Midterm-Wahl 2010 fiel ITB über zwölf Monate um 9,5 %. Nach 2014, 2018 und 2022 stieg der Fonds.
Ändert ein demokratischer oder republikanischer Kongress den Wohnungsbau-Trade?
Nicht in einer konsistenten Weise. Die großen Wohnungsbaugesetze des Bundes im vergangenen Jahrhundert, vom National Housing Act 1934 bis zum One Big Beautiful Bill Act 2025, wurden vor der nächstgelegenen Midterm-Wahl unterzeichnet, nicht von dem Kongress, den sie wählte. Hypothekenzinsen, die Fed und der Immobilienzyklus erklären die Ergebnisse nach den Midterms besser als die Parteienverteilung.
Ist die Rally der Wohnungsbauaktien nach Midterms nur saisonal?
Größtenteils. Hausbauer-Aktien entwickeln sich in den meisten Jahren von November bis zum frühen Frühjahr gut. ITB schlug SPY im gleichen Dreimonatsfenster in 11 von 15 Jahren ohne Midterm-Wahl seit 2007, die 5-von-5-Bilanz nach Midterms ist also weniger ungewöhnlich, als sie aussieht.
Worauf sollten Wohnungsbau-Anleger nach den Midterms 2026 achten?
Auf den 30-jährigen Hypothekenzins, der nach einem Anstieg um rund einen Punkt im Jahresverlauf mit 7,24 % in die Wahl ging, und auf die Wohnungsnachfrage vor der Frühjahrs-Verkaufssaison. Historisch zählten diese Faktoren für die Hausbauer mehr als die Zusammensetzung des Kongresses.
Das Fazit
Baustoffaktien haben nach Midterms die beste Bilanz im Wohnungsbau: Sie schlugen den Markt über drei Monate nach 18 von 25 Wahlen seit 1926, etwas besser als in anderen Jahren. Bauaktien, die Gruppe mit den Hausbauern, schnitten nach Midterms schlechter ab als in denselben Monaten anderer Jahre und schlugen den Markt über zwölf Monate nur 9-mal in 25 Fällen. In der ETF-Ära ist die makellose Dreimonatsbilanz der Hausbauer vor allem November-Saisonalität, und ihre Zwölfmonatsergebnisse reichten bei ITB von −47,7 % bis +49,7 %. Die großen Wohnungsbaugesetze wurden überwiegend vor der Wahl unterzeichnet. Nach dieser Bilanz waren Hypothekenzinsen und Immobilienzyklus für Hausbauer wichtiger als die Frage, welche Partei gewann.
Quellen. Kenneth R. French Data Library: 49 Branchenportfolios (marktwertgewichtet, täglich und monatlich, mit SIC-Definitionen und Unternehmenszahlen) und die Fama-French-Forschungsfaktoren, Gesamtrenditen ab Juli 1926 (Datei erstellt aus der CRSP-Datenbank vom September 2026). Tägliche verzögerte Kurshistorie von Cboe für SPY, ITB, XHB, DHI und LEN bis zum Schlusskurs am 3. November 2026. 30-jähriger Festzins aus dem Primary Mortgage Market Survey von Freddie Mac über FRED (MORTGAGE30US), wöchentlich seit April 1971. Unterzeichnungsdaten der Gesetze laut den verlinkten Quellen. Wahltermine: der erste Dienstag nach dem ersten Montag im November. Diagramme von SimianX auf Basis der zugrunde liegenden Daten erstellt. Definitionen: Fama-French-Branchenportfolios, Freddie-Mac-Hypothekenumfrage.
Weiterführende Artikel
- Die besten Sektoren nach Midterm-Wahlen: 100 Jahre Daten: die Rangliste der zwölf Sektoren, unter der diese Seite steht
- Ist politischer Stillstand gut für Aktien? 49 Kongresse, 1927-2025: geteilte gegenüber vereinter Regierung, Legislaturperiode für Legislaturperiode
- Der Aktienmarkt nach Midterm-Wahlen: jeder Zyklus 1950-2026: die Bilanz auf Indexebene
- Treasury-Renditen und Dollar nach den Midterms, 1962-2022: das Zinsumfeld hinter den Hypothekenkosten
- Bankaktien nach Midterm-Wahlen: 25 Zwischenwahlen 1926-2022: der andere zinssensible Sektor und die Kreditgeberseite des Wohnungsmarkts
- Schlagen Small Caps nach Midterms die Large Caps? 1926-2022: Größeneffekte in denselben Fenstern


