 Von Marcus Reeve
Nebenwerte gegen Standardwerte nach Midterm-Wahlen: 25 Zyklen im Datencheck
Kurze Antwort. Nicht verlässlich. Über alle 25 US-Zwischenwahlen (Midterms) von 1926 bis 2022 hinweg schlugen die kleinsten 10% der Aktien die größten 10% in den zwölf Monaten nach dem Wahltag nur 12 von 25 Mal. Über die kürzeren Fenster von drei und sechs Monaten schnitten Nebenwerte besser ab und gewannen jeweils 15 von 25 Mal. Doch genau diese Fenster gewinnen sie in jedem Jahr in rund 60% der Fälle, ob Midterm oder nicht. Und die jüngere Bilanz zeigt in die Gegenrichtung: Nebenwerte verloren das Zwölf-Monats-Rennen nach allen fünf Midterms von 2006 bis 2022, und der Russell-2000-Fonds IWM lag nach jeder dieser Wahlen hinter dem S&P-500-Fonds SPY.
Ergebnis (Stand: 4. November 2026, 1:50 Uhr ET): Die Demokraten haben die Kontrolle über den Senat und das Repräsentantenhaus gewonnen; AP und NBC News haben beide Kammern entsprechend ausgerufen. Nach der Zählung von AP um 1:30 Uhr ET hatten die Demokraten sieben bisher republikanische Senatssitze und 16 Sitze im Repräsentantenhaus hinzugewonnen. Ab dem 3. Januar 2027 liegt der Kongress damit nicht mehr vollständig in der Hand der Partei des Weißen Hauses.
Alle zwei Jahre kehrt dieselbe These zurück: Ist die Wahl erst vorbei, fließt „Risk-on“-Geld in Nebenwerte, weil kleinere, inlandsorientierte Unternehmen am stärksten von geringerer politischer Unsicherheit profitieren sollen. Dieser Artikel prüft die Behauptung anhand von hundert Jahren Daten. Die Bilanz auf Indexebene (wie sich der S&P 500 nach Midterms entwickelt) steht in unserer Referenztabelle zu Midterm-Jahren, 1950–2026, die Branchenversion in Die besten Sektoren nach Midterm-Wahlen. Diese Seite beantwortet eine engere Frage: Spielt die Unternehmensgröße nach einer Zwischenwahl eine Rolle?
So wurde gemessen
Daten. Die lange Stichprobe stammt aus der Datei „Portfolios Formed on Size“ der Kenneth R. French Data Library: US-Aktien, jedes Jahr im Juni anhand der NYSE-Grenzwerte nach Marktwert sortiert, mit marktwertgewichteten täglichen Gesamtrenditen von Juli 1926 bis September 2026. Wir vergleichen zwei Paare:
- Dezil-Paar: die kleinsten 10% der Aktien („Lo 10“) gegen die größten 10% („Hi 10“).
- Quintil-Paar: die kleinsten 20% („Lo 20“) gegen die größten 20% („Hi 20“).
Dividenden sind auf beiden Seiten enthalten, der Vergleich ist also gleichwertig.
Termine. Der Midterm-Wahltag ist der erste Dienstag nach dem ersten Montag im November. Daraus ergeben sich 25 Wahlen vom 2. November 1926 bis zum 8. November 2022. Ausgangspunkt ist der letzte Schlusskurs am oder vor dem Wahltag. Die Tagesdaten zeigen bis einschließlich 1966 keinen Handel am Wahltag (die NYSE blieb für die Abstimmung geschlossen), daher ist für diese Jahre der Montagsschluss die Basis. Von dort aus verzinsen wir die Renditen bis zum letzten Handelstag am oder vor demselben Kalenderdatum einen Monat, drei Monate, sechs Monate und zwölf Monate später, dazu den nächsten Handelstag („+1 Tag“).
Moderner Gegencheck. Für die jüngeren Zyklen ergänzen wir verzögerte Tagesschlusskurse von Cboe für IWM und SPY (verfügbar ab Januar 2004, also für die Midterms 2006–2022) sowie für den Russell-2000-Index (_RUT) gegen den S&P-500-Index (_SPX) (verfügbar ab November 2020, also für die Midterm-Wahl 2022). Das sind Kursrenditen ohne Dividenden auf beiden Seiten; die knappsten Ergebnisse (Abstände von ein oder zwei Punkten) sind daher mit Vorsicht zu lesen.
Ein Hinweis zur Größe. Das unterste Fama-French-Dezil enthält echte Mikrowerte, deutlich kleiner als ein typisches Russell-2000-Unternehmen. Das Quintil-Paar liegt näher an dem, was die meisten Anleger unter „Small Caps“ verstehen; deshalb zeigen wir beide Paare. Wo sie übereinstimmen, hängt das Ergebnis nicht davon ab, wo man die Grenze zieht.
Die Bilanz: Klein gegen Groß nach 25 Midterms
| Fenster nach dem Wahltag | Dezil-Paar: Siege der Kleinen | Ø Klein − Groß | Median Klein − Groß | Quintil-Paar: Siege der Kleinen | Ø Klein − Groß |
|---|---|---|---|---|---|
| +1 Tag | 11 von 25 | +0.11 Pkt. | −0.10 Pkt. | 9 von 25 | −0.08 Pkt. |
| +1 Monat | 11 von 25 | −0.93 Pkt. | −0.99 Pkt. | 13 von 25 | −0.45 Pkt. |
| +3 Monate | 15 von 25 | +4.48 Pkt. | +4.12 Pkt. | 16 von 25 | +3.94 Pkt. |
| +6 Monate | 15 von 25 | +7.08 Pkt. | +5.80 Pkt. | 15 von 25 | +6.06 Pkt. |
| +12 Monate | 12 von 25 | +7.25 Pkt. | −2.18 Pkt. | 12 von 25 | +6.49 Pkt. |
Drei Punkte fallen auf.
Der erste Monat gehört den Standardwerten. Im Monat nach einer Zwischenwahl gewann das kleinste Dezil nur 11 von 25 Mal und lag im Durchschnitt wie im Median etwa einen Punkt zurück. Die Reaktion am Tag danach ist ein Münzwurf mit derselben Schlagseite. Falls es einen „Small-Cap-Sprung“ nach der Wahl gibt, zeigt er sich jedenfalls nicht in den ersten Wochen.
Im Fenster von drei bis sechs Monaten gewinnen die Nebenwerte. Vom Wahltag bis Anfang Februar schlug das kleinste Dezil das größte in 15 von 25 Zyklen, im Median um 4.1 Punkte; bis Anfang Mai erneut in 15 von 25, im Median um 5.8 Punkte. Das Quintil-Paar bestätigt das (16 und 15 Siege).
Über ein ganzes Jahr verschwindet der Vorsprung. Nach zwölf Monaten gewannen Nebenwerte 12 Mal und verloren 13 Mal. Der durchschnittliche Abstand spricht mit 7.3 Punkten zwar noch für die Kleinen, der Median liegt aber bei −2.2 Punkten. Der Durchschnitt wird von drei außergewöhnlichen Jahren getragen: 1942 (+99.9 Punkte), 1966 (+87.1) und 2002 (+76.0). Ohne diese drei war das typische Jahr nach einer Zwischenwahl für Standardwerte etwas besser.
Hat der Vorteil der Nebenwerte überhaupt mit Midterms zu tun?
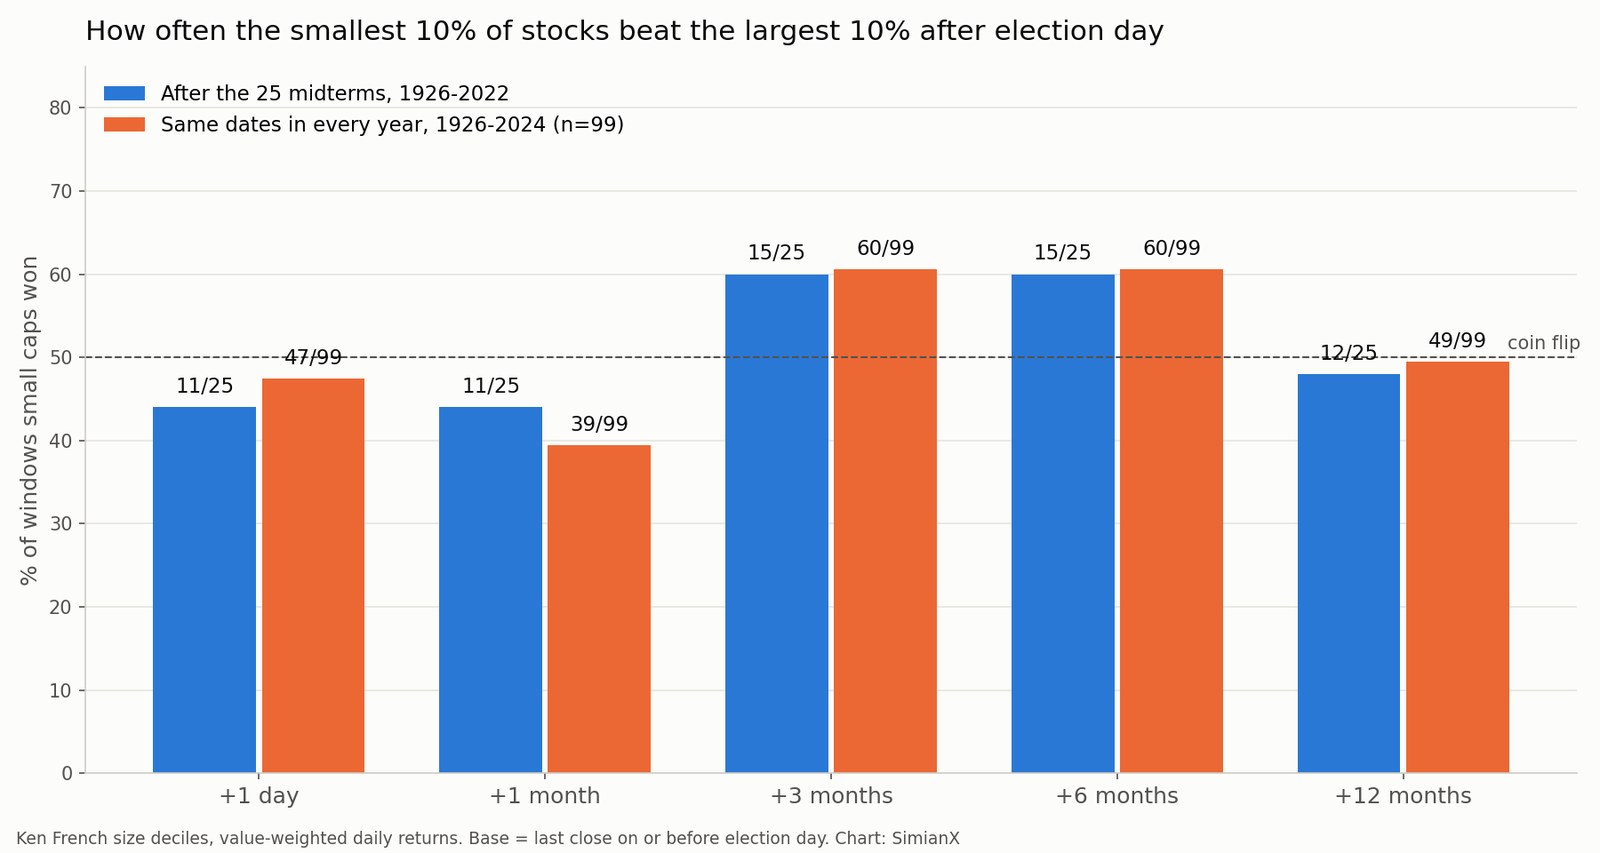
Diesen Test lassen die meisten Artikel über „Small Caps nach der Wahl“ aus. Wenn Nebenwerte das Fenster von November bis Frühjahr nach Midterms gewinnen, gewinnen sie es dann auch in Jahren ohne Zwischenwahl? Wir haben exakt dieselben Fenster ab demselben Datum, dem ersten Dienstag nach dem ersten Montag im November, für jedes Jahr von 1926 bis 2024 (99 Jahre) berechnet.
| Fenster | 25 Midterm-Jahre | 74 Jahre ohne Midterm | Alle 99 Jahre |
|---|---|---|---|
| +1 Monat | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 Monate | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 Monate | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 Monate | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(Dezil-Paar: Anteil der Fenster, in denen das kleinste Dezil das größte schlug.)
Die Midterm-Jahre sehen fast genauso aus wie alle anderen Jahre. Nebenwerte gewinnen die Strecke von November bis Mai in etwa sechs von zehn Fällen, ob gewählt wurde oder nicht. Das ist der gut dokumentierte Januar-Effekt: die Neigung der kleinsten Aktien, sich um den Jahreswechsel nach steuerlich motivierten Verkäufen zum Jahresende zu erholen. Die Wahl fällt in jedem Zyklus in dieselbe Woche und steht damit lediglich am Anfang dieses saisonalen Fensters. Die Abstimmung verursacht ihn nicht.
Ein Gegencheck mit Kalendermonaten aus der Monatsdatei, beginnend Ende Oktober, ergibt dasselbe Bild: Der November allein begünstigt Nebenwerte in 10 von 25 Midterms, November bis Januar in 17 von 25, November bis April in 14 von 25 und November bis Oktober in 12 von 25.
Die ehrliche Antwort auf die Frage „Schlagen Nebenwerte nach Midterms die Standardwerte?“ lautet daher: Die Zwischenwahl fügt nichts hinzu, was der Kalender nicht ohnehin liefert. Zum politischen Teil des Kalenders siehe den Präsidentschaftszyklus nach Amtsjahr: Dort zählt das Jahr nach einer Zwischenwahl zu den stärksten Phasen des Vierjahreszyklus für den Gesamtmarkt. Mit einer verlässlichen Größenneigung ging diese Stärke aber nicht einher.
Industrieaktien zeigen denselben Kalendereffekt. Ein Industrie-Composite schlug den Markt in den drei Monaten nach 15 von 25 Zwischenwahlen (60 %), etwas seltener als im selben Zeitfenster in Präsidentschaftswahljahren (64 %) oder in Jahren ohne Bundeswahl (66 %); siehe Industrieaktien nach Zwischenwahlen.
Jede Midterm-Wahl seit 1926, zwölf Monate später
| Wahl | Kleinstes Dezil | Größtes Dezil | Klein − Groß | Kleinstes Quintil | Größtes Quintil | Klein − Groß |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(Marktwertgewichtete Gesamtrenditen, Basis Wahltag bis +12 Monate; Differenzen in Prozentpunkten.)
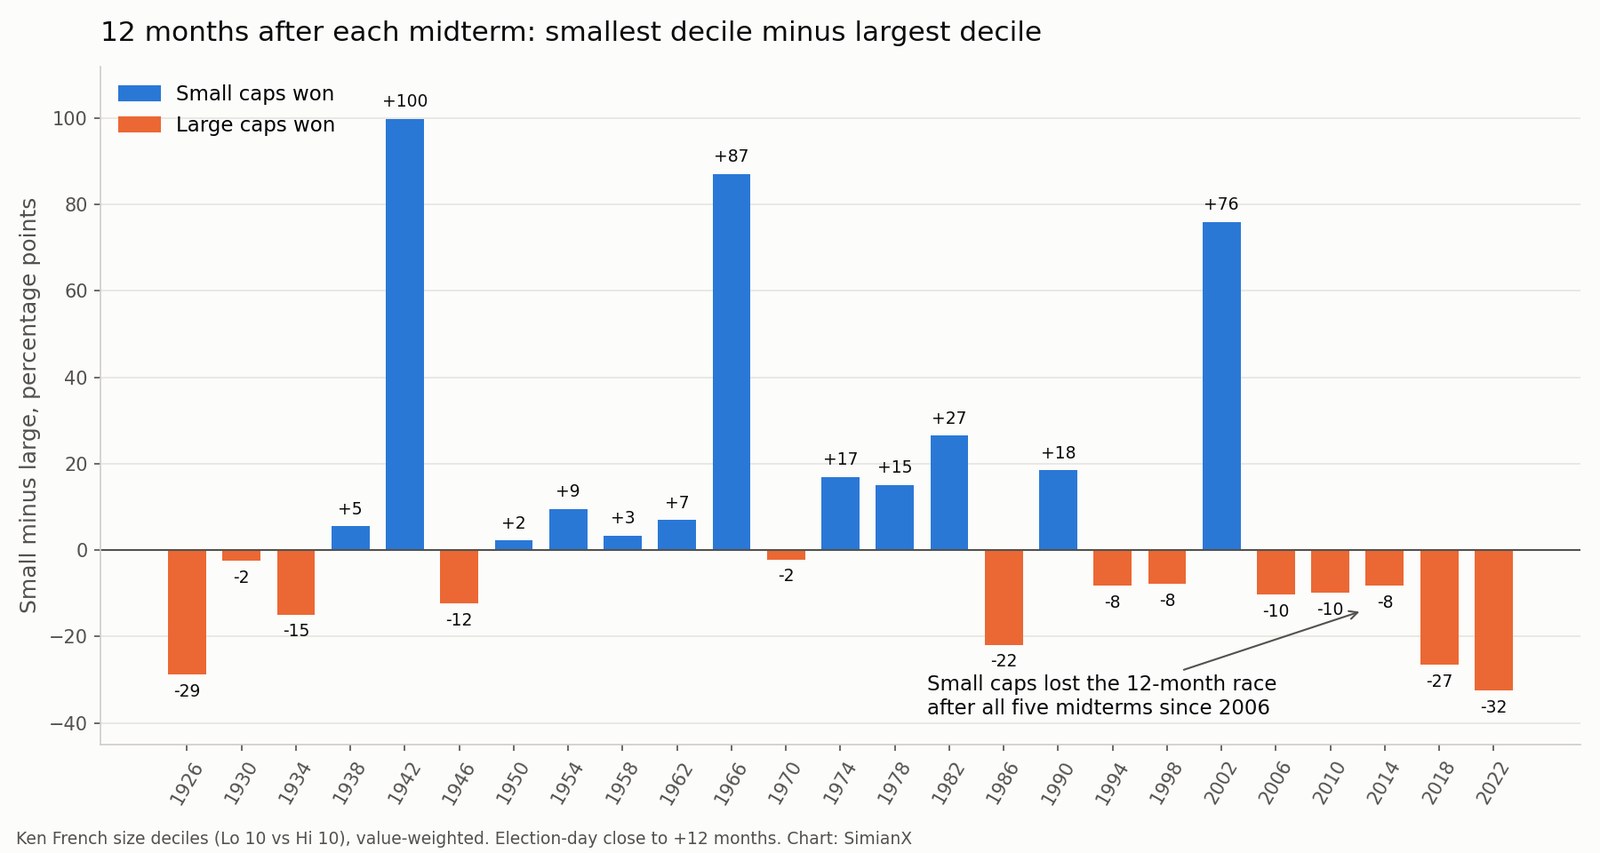
Die Tabelle zerfällt in zwei Epochen.
1950 bis 1990: die Ära der Nebenwerte. Bei den elf Midterms von 1950 bis 1990 gewann das kleinste Dezil das Folgejahr neun Mal. In diese Zeit fällt auch die erste akademische Dokumentation der Größenprämie, also des Befunds, dass kleine Aktien über lange Zeiträume mehr verdienten als große.
1994 bis 2022: die Ära der Standardwerte. Bei den acht Midterms seit 1994 gewannen Nebenwerte nur einmal, nach der Wahl 2002, als der Markt aus dem Dotcom-Crash kam und die kleinsten Aktien sich am stärksten erholten. Alle anderen Zyklen gingen an die Standardwerte, und die beiden jüngsten Abstände waren die größten: −10.3 Punkte nach 2006, −9.9 nach 2010, −8.2 nach 2014, −26.5 nach 2018 und −32.5 nach 2022, das schlechteste Jahr nach einer Zwischenwahl für Nebenwerte in der gesamten Reihe 1926–2022.
Ab 1982 gezählt gewannen Nebenwerte das Zwölf-Monats-Fenster nur nach 3 von 11 Midterms (1982, 1990, 2002).
Der moderne Gegencheck: IWM gegen SPY und der Russell 2000
Die French-Portfolios sind eine akademische Konstruktion. Hier dieselbe Frage mit Fonds, die man tatsächlich handeln kann.
| Midterm | +1 Monat IWM / SPY | +3 Monate IWM / SPY | +6 Monate IWM / SPY | +12 Monate IWM / SPY |
|---|---|---|---|---|
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| Siege IWM | 2 von 5 | 3 von 5 | 2 von 5 | 0 von 5 |
(Kursrenditen aus Cboe-Tagesschlusskursen, vom Wahltag bis zum letzten Schlusskurs am oder vor demselben späteren Datum; der Sieger jeder Zelle ist fett gedruckt.)
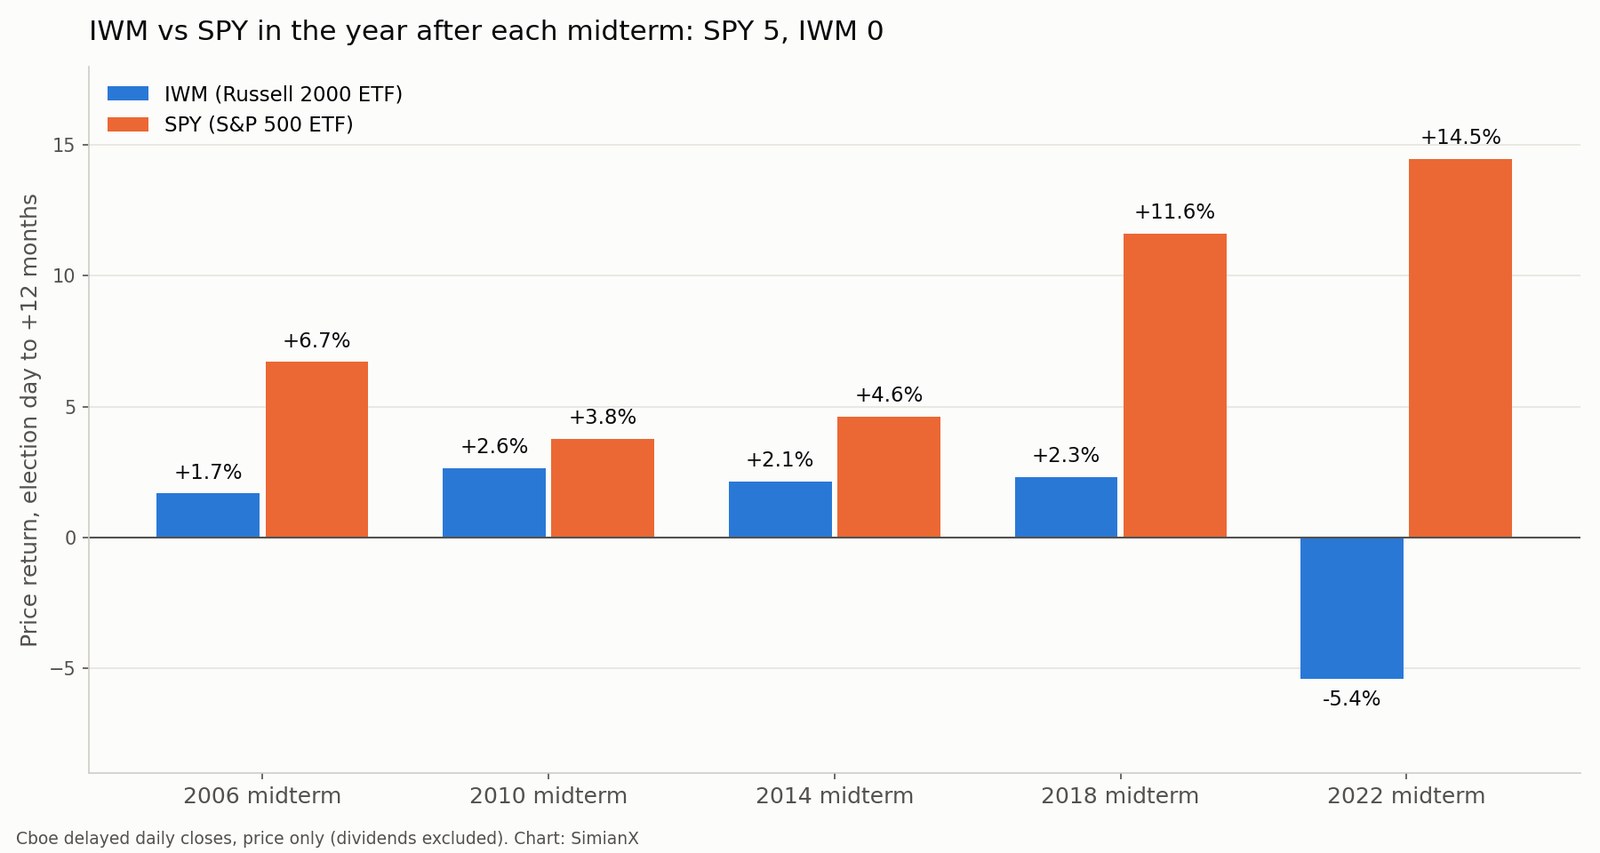
Die ETF-Bilanz deckt sich eng mit den French-Daten. In den ersten drei Monaten hielt IWM mit und gewann drei von fünf Mal, was zum saisonalen Muster oben passt. Über zwölf Monate verlor der Fonds jedes Mal: um 5.0 Punkte nach 2006, 1.2 nach 2010, 2.5 nach 2014, 9.3 nach 2018 und 19.9 nach 2022.
Der Indexcheck für 2022 sagt dasselbe. Vom Schlusskurs am 8. November 2022 ging der Russell 2000 (_RUT) binnen eines Jahres von 1,808.93 auf 1,714.07 zurück (−5.2%), während der S&P 500 (_SPX) von 3,828.11 auf 4,382.78 stieg (+14.5%), ein Abstand von 19.7 Punkten. Das Drei-Monats-Fenster endete fast unentschieden (+7.4% gegen +7.6%); die Lücke öffnete sich zwischen Februar und Mai 2023, den Monaten der Pleiten bei US-Regionalbanken. Regionalbanken haben im Nebenwertesegment ein großes Gewicht – eine Erinnerung daran, dass die größten Bewegungen nach Midterms meist von Ereignissen ausgehen, die mit der Wahl nichts zu tun haben.
Die Ausgangslage 2026: Nebenwerte gehen mit Vorsprung in diese Wahl
Vor dem Wahltag am 3. November 2026 liegen Nebenwerte im Jahresverlauf vorn. Bis zum Schlusskurs am 3. November 2026 steht der Russell 2000 (RUT) seit Jahresbeginn 13.3% im Plus (von 2,481.91 am 31. Dezember 2025 auf 2,812.45), der S&P 500 (SPX, von 6,845.50 auf 7,568.92) dagegen 10.6% – ein Vorsprung von rund 2.8 Punkten. Die ETFs bestätigen das bis zum letzten Cboe-Schlusskurs am 2. November: IWM +13.4%, SPY +10.3%. Die French-Daten, die bis zum 30. September reichen, zeigen dieselbe Reihenfolge: kleinstes Dezil +15.4% für 2026 gegenüber +11.6% für das größte.
Dieser Vorsprung kommt von einer niedrigen Basis. Gemessen am Verhältnis von Russell 2000 zu S&P 500 erreichten Nebenwerte gegenüber Standardwerten am 12. März 2021 ihren Höhepunkt und am 11. April 2025 ihren schwächsten Stand, rund 42% tiefer. Am 3. November 2026 lag das Verhältnis nur etwa 7% über diesem Tief.
Bedeutet ein Vorsprung vor einer Zwischenwahl etwas? In den French-Daten gibt es ein Muster, aber die Stichprobe ist klein. Bei den 24 Midterms mit einem vollen Datenjahr vor der Wahl (1930–2022) lagen Nebenwerte im Quintil-Paar am Wahltag 12 Mal seit Jahresbeginn vorn. In 9 dieser 12 Fälle gewannen sie anschließend auch die folgenden zwölf Monate. Lagen sie vor der Wahl zurück, gewannen sie die nächsten zwölf Monate nur 3 von 12 Mal. Das Dezil-Paar teilt sich ähnlich auf (7 von 9 gegenüber 5 von 15).
Das ist eine Beschreibung, kein Signal. Zwölf Fälle reichen nicht, um Zufall auszuschließen, und die beiden jüngsten „Vorsprung“-Jahre scheiterten beide: 2010 (Nebenwerte vor der Wahl 7.8 Punkte vorn, danach −7.1 Punkte über das Jahr) und 2022 (+1.1 Punkte vorn, danach −32.5 Punkte, das schlechteste Ergebnis der Tabelle). 2026 gehört zur Gruppe „Nebenwerte vorn“. Ob es wie 1958 oder wie 2022 endet, kann die Geschichte nicht sagen.
Was das Verhältnis von Klein zu Groß nach einer Midterm-Wahl tatsächlich bestimmt
Wenn die Wahl selbst den Größenabstand nicht erklärt – was dann? Ein Blick auf die Zwölf-Monats-Tabelle zeigt: Die großen Siege der Nebenwerte teilen ein gemeinsames Umfeld, kein gemeinsames politisches Ergebnis.
- Ausstieg aus Bärenmarkt oder Rezession: 1942, 1974, 1982, 1990 und 2002 begannen alle nahe wichtiger Markttiefs. Kleine Aktien fallen im Abschwung am stärksten und erholen sich meist am kräftigsten.
- Kredit und Zinsen: Kleinere Unternehmen verschulden sich stärker zu variablen Zinsen und hängen mehr von Bankkrediten ab. Die beiden schlechtesten Jahre für Nebenwerte, 2018 und 2022, fielen jeweils in Zinserhöhungszyklen der Federal Reserve.
- Marktführerschaft: Seit Mitte der 1990er-Jahre entfällt ein wachsender Teil der Indexgewinne auf einige wenige Mega-Caps. Das Portfolio des größten Dezils hält diese Gewinner, das kleinste Dezil nicht.
Nichts davon wird in der Wahlnacht entschieden. Was die Wahl verändern kann, etwa Steuerrecht, Ausgaben und Regulierung, zeigen die 12 Ticker im Blick für drei Kongress-Szenarien und die Gridlock-Bilanz über 49 Kongresse.
So nutzen Sie diese Tabelle
- Kaufen Sie Nebenwerte nicht nur wegen einer Zwischenwahl. Nach 25 Zyklen steht die Zwölf-Monats-Bilanz bei 12 Siegen und 13 Niederlagen, mit negativem Median.
- Wer das saisonale Fenster nutzt, sollte wissen, was es ist. Der Vorteil der Nebenwerte von November bis Mai ist in den Daten real (rund 60% der Fenster), aber es ist ein Kalendereffekt, der auch in Jahren ohne Wahl auftritt.
- Gewichten Sie die jüngere Ära stärker. Nebenwerte verloren das Jahr nach jeder Zwischenwahl seit 2006, sowohl in den French-Daten als auch bei IWM gegen SPY. Jedes Plädoyer für Nebenwerte 2027 muss erklären, was diesmal anders ist.
- Beobachten Sie die Treiber, nicht den Stimmzettel. Zinsrichtung, Kreditbedingungen und die Frage, ob der Markt aus einem Rückschlag kommt, passten weit besser zu den großen Jahren der Nebenwerte als die Frage, welche Partei gewann.
Um zu verfolgen, wie sich Neben- und Standardwerte nach dieser Wahl verhalten, können Sie auf SimianX eine Live-KI-Analyse von IWM starten und sie in Echtzeit mit SPY vergleichen.
FAQ
Schneiden Nebenwerte nach Midterm-Wahlen besser ab?
Nicht über ein ganzes Jahr. Die kleinsten 10% der US-Aktien schlugen die größten 10% in den zwölf Monaten nach 12 der 25 Midterms von 1926 bis 2022, und der mediane Abstand lag bei −2.2 Punkten. Über drei und sechs Monate schnitten sie besser ab (jeweils 15 von 25), gewinnen diese Fenster aber ungefähr ebenso oft in Jahren ohne Zwischenwahl.
Hat der Russell 2000 den S&P 500 nach der Midterm-Wahl 2022 geschlagen?
Nein. Vom Schlusskurs am 8. November 2022 fiel der Russell 2000 in den folgenden zwölf Monaten um 5.2%, während der S&P 500 um 14.5% stieg. IWM brachte −5.4% gegenüber +14.5% bei SPY.
Wann schlugen Nebenwerte die Standardwerte zuletzt nach einer Zwischenwahl?
Über ein Zwölf-Monats-Fenster nach der Midterm-Wahl 2002, als das kleinste Dezil das größte um 76 Punkte schlug, während sich die Märkte aus dem Dotcom-Bärenmarkt lösten. Seitdem haben Nebenwerte das Jahr nach allen fünf Zwischenwahlen verloren.
Gibt es eine Small-Cap-Rally nach der Wahl?
Nicht im ersten Monat. Im Monat nach der Wahl lagen Nebenwerte bei 14 von 25 Midterms hinter den Standardwerten, mit einem medianen Abstand von etwa −1 Punkt. Stärke der Nebenwerte zeigte sich erst später, etwa von Dezember bis ins Frühjahr, und sie folgt dem Januar-Effekt, der auch in Jahren ohne Wahl auftritt.
Liegen Nebenwerte vor der Midterm-Wahl 2026 vorn?
Ja. Bis zum Schlusskurs am 3. November 2026 lag der Russell 2000 seit Jahresbeginn 13.3% im Plus, der S&P 500 10.6%. Bei früheren Midterms gewannen Nebenwerte, die mit Vorsprung in die Wahl gingen, laut Quintil-Daten 9 von 12 Mal auch das Folgejahr – doch die Stichprobe ist klein, und sowohl 2010 als auch 2022 durchbrachen das Muster.
Sind Dividenden enthalten?
Die French-Daten für 1926–2022 sind Gesamtrenditen. Die Werte für IWM, SPY, RUT und SPX sind Kursrenditen ohne Dividenden auf beiden Seiten; die knappsten Abstände (etwa IWM gegen SPY nach 2010, 1.2 Punkte) sollten vor diesem Hintergrund gelesen werden.
Fazit
Die Behauptung, Nebenwerte würden nach Midterms zulegen, hält 25 Wahlen nicht stand. Nebenwerte schlugen Standardwerte im Jahr nach 12 von 25 Zwischenwahlen, verloren alle fünf seit 2006, und ihre Stärke im Frühjahr stammt aus einem Kalendereffekt, der jedes Jahr auftritt. 2026 gehen Nebenwerte mit einem Vorsprung seit Jahresbeginn in die Wahl. In der Vergangenheit war das eine überdurchschnittliche Ausgangslage, aber die Stichprobe ist klein, und beim letzten Mal, 2022, ging es deutlich schief.
Dieser Artikel ist historische Analyse, keine Anlageberatung. Vergangene Muster, zumal aus Stichproben von 25 Wahlen oder weniger, sagen keine künftigen Renditen voraus.
Quellen. Kenneth R. French Data Library, „Portfolios Formed on Size“ (marktwertgewichtete Tages- und Monatsrenditen, Juli 1926 bis September 2026, CRSP-Daten über die Tuck School of Business). Verzögerte tägliche Kurshistorie von Cboe für IWM und SPY (ab Januar 2004) sowie für die Indizes Russell 2000 (RUT, ab November 2020) und S&P 500 (SPX), bis zum Schlusskurs am 3. November 2026. Wahltermine nach der Bundesregel (erster Dienstag nach dem ersten Montag im November). Hintergrund: Russell 2000, Small Cap. Berechnungen und Grafiken von SimianX.
Weiterlesen
- Aktienmarkt nach Midterm-Wahlen: Jeder Zyklus 1950–2026: die S&P-500-Bilanz, auf der dieser Artikel aufbaut
- Die besten Sektoren nach Midterm-Wahlen: 100 Jahre Daten: dieselben 25 Midterms, aufgeschlüsselt nach Branchen
- Ist Gridlock gut für Aktien? 49 Kongresse, 1927–2025: Renditen danach, wer Washington kontrolliert
- Aktien zur Midterm-Wahl 2026: 12 Ticker, 3 Szenarien: was sich je nach Ausgang im Kongress ändert
- Präsidentschaftszyklus: S&P-500-Renditen nach Amtsjahr, 1928–2025: wo das Jahr nach der Zwischenwahl im Vierjahreszyklus steht
- Aktien in der Lame-Duck-Phase: 25 Midterms von 1926 bis 2022: vom Wahltag bis zum 3. Januar über 25 Zwischenwahlen, mit dem Kalender 2026-27
- Nasdaq nach Midterm-Wahlen: Jede Zwischenwahl 1974-2022: der technologielastige Index nach den 13 Zwischenwahlen seit 1974
- Industrieaktien nach US-Zwischenwahlen: Daten 1926-2022: dieselben 25 Zwischenwahlen, aufgeteilt nach Industriegruppen


