 Von Marcus Reeve
Aktien in der Lame-Duck-Phase: 25 Midterms von 1926 bis 2022
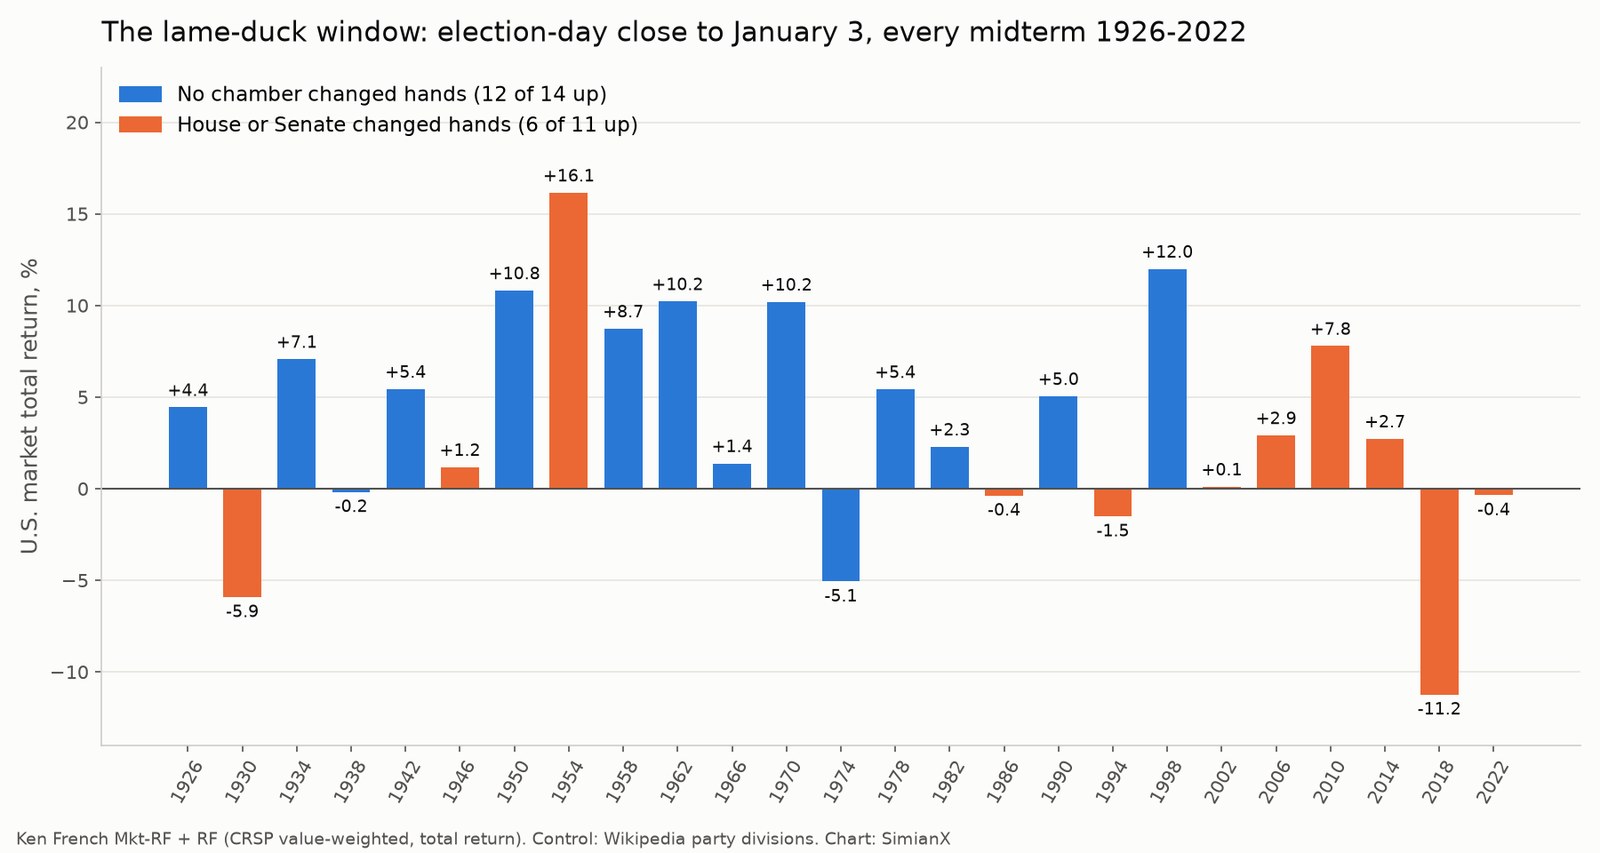
Kurze Antwort. Meist aufwärts, aber nicht stärker als in jedem anderen Jahr. Vom Schlusskurs am Tag der Zwischenwahl bis zum 3. Januar, wenn der neue Kongress zusammentritt, stieg der US-Aktienmarkt nach 18 der 25 Midterms von 1926 bis 2022, mit einer medianen Gesamtrendite von +2,9 % und einem Durchschnitt von +3,6 %. Dasselbe Kalenderfenster stieg in 75 von 100 Jahren von 1926 bis 2025, mit einem Median von +3,2 %. Die Lame-Duck-Phase nach einer Zwischenwahl sieht also aus wie ein gewöhnlicher November und Dezember. Stand ein Machtwechsel im Repräsentantenhaus oder im Senat bevor, stieg das Fenster nur 6-mal in 11 Fällen; wechselte keine Kammer die Mehrheit, 12-mal in 14 Fällen. Die schlechteste Lame-Duck-Phase in den Daten war 2018 (−11,2 %).
Ergebnis (Stand: 4. November 2026, 1:50 Uhr ET): Die Demokraten haben die Kontrolle über den Senat und das Repräsentantenhaus gewonnen; AP und NBC News haben beide Kammern entsprechend ausgerufen. Nach der Zählung von AP um 1:30 Uhr ET hatten die Demokraten sieben bisher republikanische Senatssitze und 16 Sitze im Repräsentantenhaus hinzugewonnen. Ab dem 3. Januar 2027 liegt der Kongress damit nicht mehr vollständig in der Hand der Partei des Weißen Hauses.
Eine Lame-Duck-Sitzung ist jede Sitzung des scheidenden Kongresses nach einer Wahl und vor dem Amtsantritt seines Nachfolgers. Seit der 20. Verfassungszusatz 1935 in Kraft trat, enden und beginnen die Amtszeiten im Kongress am 3. Januar ungerader Jahre. Jede Zwischenwahl öffnet damit ein Fenster von rund zwei Monaten, in dem die alte Mehrheit noch das Sagen hat, während die neue wartet. 2026 reicht dieses Fenster vom 3. November 2026 bis zum 3. Januar 2027, und es enthält echte Fristen: Die Finanzierung des Bundes läuft am 11. Dezember aus, und die Federal Reserve tagt am 8. und 9. Dezember.
Dieser Beitrag misst, wie sich der Aktienmarkt genau in diesem Fenster verhalten hat, und listet die datierten Termine bis zum Zusammentritt des 120. Kongresses auf. Er ist enger gefasst als unsere übrigen Midterm-Analysen: Die Bilanz der zwölf Monate nach der Wahl steht in der S&P 500 nach Zwischenwahlen, 1950-2026, die Renditen nach Machtverteilung in Washington in Ist Gridlock gut für Aktien? und die Finanzierungslücken in Government Shutdowns und der Aktienmarkt.
So wurde gemessen
Marktdaten. Die lange Stichprobe stammt aus dem täglichen Marktfaktor der Kenneth R. French Data Library. Die Überrendite des Marktes plus den risikofreien Zins (Mkt-RF + RF) ergibt die tägliche Gesamtrendite des wertgewichteten CRSP-Index aller börsennotierten US-Aktien, Dividenden eingeschlossen, von Juli 1926 bis September 2026. Das deckt alle 25 Zwischenwahlen von 1926 bis 2022 ab.
Kurs des S&P 500. Eine kostenlose tägliche Kurshistorie des S&P 500 bis 1950, die sich mit einer einfachen Anfrage herunterladen lässt, haben wir nicht gefunden. Die Kursprüfung beginnt daher später: Die verzögerten Tagesschlusskurse von Cboe für den S&P 500 Index (_SPX) beginnen im Januar 1975 (die 12 Midterms von 1978 bis 2022), die Schlusskurse des SPDR S&P 500 ETF SPY im Januar 2004 (die 5 Midterms von 2006 bis 2022). Es handelt sich um Kursrenditen ohne Dividenden.
Daten. Wahltag ist der erste Dienstag nach dem ersten Montag im November. Basis ist der letzte Schlusskurs am oder vor dem Wahltag. Bis in die 1960er-Jahre wurde an der NYSE am Wahltag nicht gehandelt; in diesen Jahren ist die Basis der Schlusskurs vom Montag. Endpunkt ist der letzte Schlusskurs am oder vor dem 3. Januar des Folgejahres. In vielen Jahren fiel der 3. Januar auf ein Wochenende oder einen Feiertag, sodass das Fenster oft am 31. Dezember oder 2. Januar endet. Zusätzlich teilen wir das Fenster am letzten Schlusskurs am oder vor dem 30. November und zeigen die Bewegung am nächsten Handelstag sowie den tiefsten Punkt unter der Basis innerhalb des Fensters.
Kontrolle des Kongresses. Ob die Mehrheit im Repräsentantenhaus oder im Senat wechselte, entnehmen wir der Wikipedia-Tabelle der Parteienverteilung in den Kongressen der Vereinigten Staaten. Der Senat 2001-2003 wird nach dem Parteiwechsel vom Juni 2001 als demokratisch gezählt, der 50:50-Senat 2021-2023 dank der ausschlaggebenden Stimme des Vizepräsidenten ebenfalls als demokratisch.
Ein Vorbehalt zu 1926 und 1930. Vor dem 20. Verfassungszusatz tagte der scheidende Kongress bis zum 4. März. Für diese beiden Wahlen ist der 3. Januar daher nur ein Kalenderabgleich, nicht der Beginn eines neuen Kongresses. Sie sind der Vollständigkeit halber enthalten; ohne sie ändert sich die Bilanz kaum (23 Midterms von 1934 bis 2022: 17 im Plus, Median +2,9 %).
Die Bilanz: vom Wahltag bis zum 3. Januar
| Fenster | Midterms im Plus | Durchschnitt | Median | Schlechtester Wert | Bester Wert |
|---|---|---|---|---|---|
| Wahltag bis nächster Handelstag | 18 von 25 | +0.4% | +0.5% | −3.7% (1946) | +3.6% (1982) |
| Wahltag bis 30. November | 18 von 25 | +1.8% | +2.3% | −5.5% (1974) | +8.9% (1954) |
| 30. November bis 3. Januar | 18 von 25 | +1.7% | +1.2% | −11.4% (2018) | +8.1% (2010) |
| Wahltag bis 3. Januar | 18 von 25 | +3.6% | +2.9% | −11.2% (2018) | +16.1% (1954) |
(Ken French Mkt-RF + RF, wertgewichtete Gesamtrendite, 1926-2022.)
Drei Punkte fallen auf.
Das Fenster ist meist positiv. Sieben von zehn Lame-Duck-Fenstern endeten höher. Nur drei der 25 verloren mehr als 2 %: 1930, 1974 und 2018.
Der typische Verlauf ist ruhig. Der mediane Tiefpunkt unter dem Schlusskurs des Wahltags lag bei nur −1,5 %. Fünf Fenster sahen zwischenzeitlich einen Rückgang von mehr als 5 %: 1930 (−15,5 %), 2018 (−15,0 %), 1974 (−12,2 %), 1946 (−7,5 %) und 1938 (−5,7 %).
Die großen Verluste kommen im Dezember. Beide Hälften des Fensters steigen gleich häufig, doch der größte einzelne Einbruch kam nach dem 30. November: 2018 fiel der Markt zwischen dem 30. November und dem 3. Januar um 11,4 %, 2022 im selben Abschnitt nach einem starken November um 6,4 %.
Jede Lame-Duck-Phase nach Zwischenwahlen seit 1926
| Midterm | Basis-Schluss | End-Schluss | Wahltag bis 3. Jan. | Nächster Tag | Bis 30. Nov. | 30. Nov. bis 3. Jan. | Tiefster Punkt | Kammer mit Mehrheitswechsel |
|---|---|---|---|---|---|---|---|---|
| 1926 | 1. Nov. | 3. Jan. | +4.4% | +0.2% | +2.3% | +2.1% | 0.0% | keine |
| 1930 | 3. Nov. | 3. Jan. | −5.9% | −2.6% | −3.4% | −2.7% | −15.5% | Repräsentantenhaus |
| 1934 | 5. Nov. | 3. Jan. | +7.1% | +1.5% | +5.8% | +1.2% | 0.0% | keine |
| 1938 | 7. Nov. | 3. Jan. | −0.2% | +2.4% | −3.5% | +3.4% | −5.7% | keine |
| 1942 | 2. Nov. | 2. Jan. | +5.4% | −0.3% | −0.5% | +6.0% | −0.8% | keine |
| 1946 | 4. Nov. | 3. Jan. | +1.2% | −3.7% | −3.2% | +4.5% | −7.5% | Repräsentantenhaus und Senat |
| 1950 | 6. Nov. | 3. Jan. | +10.8% | +1.5% | +3.7% | +6.9% | 0.0% | keine |
| 1954 | 1. Nov. | 3. Jan. | +16.1% | +2.0% | +8.9% | +6.6% | 0.0% | Repräsentantenhaus und Senat |
| 1958 | 3. Nov. | 2. Jan. | +8.7% | +1.0% | +2.8% | +5.8% | −0.3% | keine |
| 1962 | 5. Nov. | 3. Jan. | +10.2% | +0.7% | +7.7% | +2.4% | 0.0% | keine |
| 1966 | 7. Nov. | 3. Jan. | +1.4% | +0.8% | +0.7% | +0.7% | −0.7% | keine |
| 1970 | 3. Nov. | 31. Dez. | +10.2% | +0.2% | +3.8% | +6.2% | −1.7% | keine |
| 1974 | 5. Nov. | 3. Jan. | −5.1% | −0.1% | −5.5% | +0.4% | −12.2% | keine |
| 1978 | 7. Nov. | 3. Jan. | +5.4% | +0.4% | +1.9% | +3.5% | −1.5% | keine |
| 1982 | 2. Nov. | 3. Jan. | +2.3% | +3.6% | +2.5% | −0.2% | −1.4% | keine |
| 1986 | 4. Nov. | 2. Jan. | −0.4% | +0.2% | +0.7% | −1.1% | −3.4% | Senat |
| 1990 | 6. Nov. | 3. Jan. | +5.0% | −1.6% | +4.2% | +0.9% | −1.6% | keine |
| 1994 | 8. Nov. | 3. Jan. | −1.5% | −0.1% | −2.5% | +1.0% | −4.7% | Repräsentantenhaus und Senat |
| 1998 | 3. Nov. | 31. Dez. | +12.0% | +0.9% | +5.1% | +6.6% | 0.0% | keine |
| 2002 | 5. Nov. | 3. Jan. | +0.1% | +1.0% | +2.9% | −2.7% | −4.2% | Senat |
| 2006 | 7. Nov. | 3. Jan. | +2.9% | +0.3% | +1.7% | +1.2% | −0.3% | Repräsentantenhaus und Senat |
| 2010 | 2. Nov. | 3. Jan. | +7.8% | +0.4% | −0.3% | +8.1% | −1.0% | Repräsentantenhaus |
| 2014 | 4. Nov. | 2. Jan. | +2.7% | +0.5% | +2.9% | −0.2% | −1.8% | Senat |
| 2018 | 6. Nov. | 3. Jan. | −11.2% | +2.1% | +0.1% | −11.4% | −15.0% | Repräsentantenhaus |
| 2022 | 8. Nov. | 3. Jan. | −0.4% | −2.2% | +6.4% | −6.4% | −2.2% | Repräsentantenhaus |
| 2026 | 3. Nov. | folgt | folgt | 4. Nov. 2026: wird nach Börsenschluss ergänzt | folgt | folgt | folgt | Repräsentantenhaus und Senat |
(Gesamtrendite des US-Marktes, Ken French Mkt-RF + RF. „Basis-Schluss“ ist der letzte Schlusskurs am oder vor dem Wahltag; „End-Schluss“ der letzte Schlusskurs am oder vor dem 3. Januar des Folgejahres. „Tiefster Punkt“ ist der niedrigste Schlusskurs im Fenster relativ zur Basis. Basis 2026: S&P 500 bei 7.568,92 und SPY bei 754,35 zum Schluss am 3. November 2026.)
Ist die Lame-Duck-Phase besonders oder nur der Kalender?
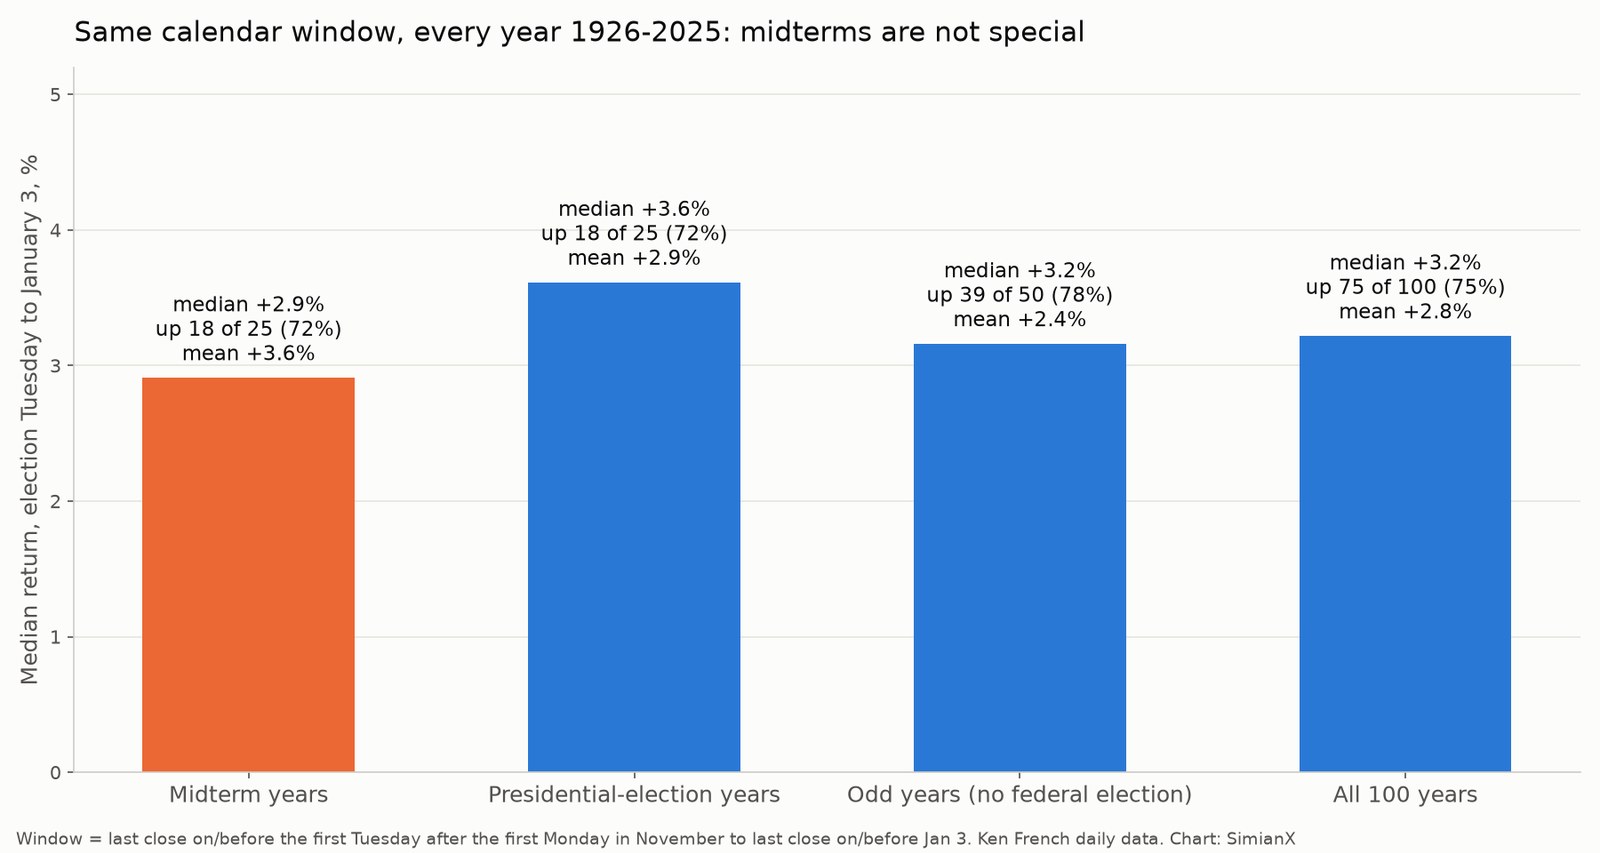
November und Dezember gehören historisch zu den stärkeren Monaten für US-Aktien. Ein positives Lame-Duck-Fenster könnte also schlicht die Saison sein. Zur Prüfung haben wir exakt dasselbe Fenster, vom ersten Dienstag nach dem ersten Montag im November bis zum 3. Januar, für jedes Jahr von 1926 bis 2025 berechnet.
| Jahrestyp | Fenster im Plus | Durchschnitt | Median | Schlechtester Wert |
|---|---|---|---|---|
| Midterm-Jahre (25) | 18 (72%) | +3.6% | +2.9% | −11.2% (2018) |
| Präsidentschaftswahljahre (25) | 18 (72%) | +2.9% | +3.6% | −8.4% |
| Ungerade Jahre ohne Bundeswahl (50) | 39 (78%) | +2.4% | +3.2% | −23.8% |
| Alle 100 Jahre | 75 (75%) | +2.8% | +3.2% | −23.8% |
(Gleiches Fenster und gleiche Daten in jedem Jahr. Der Tiefstwert von −23,8 % in ungeraden Jahren stammt aus 1931, mitten in der Weltwirtschaftskrise.)
Die Midterm-Fenster unterscheiden sich nicht vom Rest. Ihr Durchschnitt ist etwas höher, getragen von 1954, 1950 und 1998; ihr Median etwas niedriger; und 12 der 25 Midterm-Fenster lagen über dem 100-Jahres-Median, also fast genau die Hälfte. In diesen Daten hat die Lame-Duck-Phase keinen messbaren eigenen Effekt. Der positive Trend ist die normale Jahresendsaison, und eine Zwischenwahl liegt in jedem Zyklus einfach an ihrem Anfang.
Die Kursprüfung des S&P 500 ab 1975 bestätigt das, und wenn überhaupt, blieben die jüngeren Midterm-Fenster hinter der Saison zurück. Von 1978 bis 2022 stieg der Index in 8 von 12 Lame-Duck-Fenstern nach Zwischenwahlen mit einem Median von +1,5 %, gegenüber 31 von 39 Nicht-Midterm-Jahren und einem Median von +3,8 % im selben Zeitraum 1975-2025. Zwölf Fenster sind eine kleine Stichprobe, und ein Jahr (2018) erklärt viel davon. Der Abstand ist daher eine Beschreibung, kein handelbares Muster.
Wenn die Kontrolle über den Kongress wechselt
Die Lame-Duck-Phase 2026 ist eine Übergabe: Beide Kammern wechseln von republikanischer zu demokratischer Kontrolle. Wie verliefen Lame-Duck-Phasen, wenn eine Mehrheit vor dem Wechsel stand?
| Ergebnis der Zwischenwahl | Midterms | Fenster im Plus | Durchschnitt | Median |
|---|---|---|---|---|
| Keine Kammer wechselte die Mehrheit | 14 | 12 (86%) | +5.6% | +5.4% |
| Mindestens eine Kammer wechselte | 11 | 6 (55%) | +1.0% | +0.1% |
| Repräsentantenhaus wechselte | 8 | 4 (50%) | +1.1% | +0.4% |
| Beide Kammern wechselten | 4 | 3 (75%) | +4.7% | +2.0% |
Auf den ersten Blick ist der Unterschied groß: Lame-Duck-Phasen ohne Machtwechsel stiegen 12-mal in 14 Fällen, Übergaben nur 6-mal in 11. Doch der Vergleich vermischt Epochen. Zwölf der 14 Midterms „ohne Wechsel“ fanden vor 1986 statt, zu einem großen Teil in einer Zeit, in der die Demokraten das Repräsentantenhaus ununterbrochen hielten (1955 bis 1995) und die Kontrolle selten wechselte. Acht der 11 Übergaben fanden 1986 oder später statt, als die Lame-Duck-Fenster des Marktes insgesamt schwächer waren (seit 1986 6 von 10 im Plus, Median +1,4 %). Epoche und Machtverhältnisse sind miteinander verflochten, und die Stichproben sind klein.
Die engsten Präzedenzfälle für 2026, also Jahre, in denen beide Kammern die Mehrheit wechselten, gibt es nur viermal:
- 1946 (+1,2 %): Die Republikaner gewannen beide Kammern. Der Markt fiel am Tag nach der Wahl um 3,7 % und lag am Tiefpunkt 7,5 % unter dem Schlusskurs des Wahltags, erholte sich dann aber im Dezember.
- 1954 (+16,1 %): Die Demokraten gewannen beide Kammern. Es ist das beste Lame-Duck-Fenster in den Daten, Teil der starken Hausse von 1954.
- 1994 (−1,5 %): Die Republikaner gewannen beide Kammern und eroberten das Repräsentantenhaus zum ersten Mal seit 40 Jahren. Der Markt gab im November nach und holte im Dezember einen Teil des Verlusts wieder auf.
- 2006 (+2,9 %): Die Demokraten gewannen beide Kammern. Ein ruhiges Fenster, nie mehr als 0,3 % unter der Basis.
Drei von vier stiegen, und der eine Rückgang war gering. Vier Fälle sagen nichts darüber, wie ein fünfter ausgeht; sie zeigen nur, dass eine vollständige Übergabe für sich genommen keine schwache Lame-Duck-Phase am Markt hervorgebracht hat.
Die schwachen Lame-Duck-Phasen: was wirklich geschah
Die drei großen Rückgänge hatten allesamt Ursachen, die weit über den Machtwechsel hinausgingen.
- 2018 (−11,2 %). Der Markt lag im November seitwärts und fiel im Dezember um 11,4 %. Die Federal Reserve hob ihren Zielkorridor am 19. Dezember 2018 auf 2,25-2,50 % an, und am 22. Dezember begann ein teilweiser Government Shutdown, weil sich der scheidende Kongress und der Präsident nicht auf die Finanzierung einigen konnten. Das Repräsentantenhaus hatte gerade die Mehrheit gewechselt. Es ist das deutlichste Beispiel für eine Lame-Duck-Phase, die zugleich mit einer Fed-Entscheidung und einer Finanzierungsfrist zusammenfiel. Die Shutdown-Bilanz steht vollständig in unserer Shutdown-Studie.
- 1930 (−5,9 %). Ein Fenster in der Weltwirtschaftskrise, zwischenzeitlich bis zu 15,5 % unter dem Schlusskurs des Wahltags. Die republikanische Mehrheit im Repräsentantenhaus überstand die Wahl knapp, ging aber verloren, bevor der neue Kongress im Dezember 1931 erstmals zusammentrat.
- 1974 (−5,1 %). Die Lame-Duck-Phase nach dem Watergate-Rücktritt, in den letzten Wochen der Baisse von 1973-74, mit einem Tiefpunkt 12,2 % unter der Basis.
2022 (−0,4 %) ist eine mildere Version von 2018. Der Markt stieg bis zum 30. November um 6,4 % und gab alles im Dezember wieder ab, einem Monat, in dem die Fed ihren Zielkorridor am 14. Dezember 2022 auf 4,25-4,50 % anhob. Wie Zinserwartungen und Zwischenwahlen zusammenwirken, zeigen Midterms 2026 treffen auf die Fed und Anleiherenditen und Dollar nach Zwischenwahlen.
Die Prüfung mit S&P 500 und SPY
| Midterm | S&P 500 zur Basis | S&P 500 am Ende | S&P 500 Kurs | SPY Kurs | Gesamtrendite US-Markt |
|---|---|---|---|---|---|
| 1978 | 93.85 | 97.80 | +4.2% | – | +5.4% |
| 1982 | 137.49 | 138.34 | +0.6% | – | +2.3% |
| 1986 | 246.20 | 246.45 | +0.1% | – | −0.4% |
| 1990 | 311.62 | 321.91 | +3.3% | – | +5.0% |
| 1994 | 465.65 | 459.11 | −1.4% | – | −1.5% |
| 1998 | 1,110.84 | 1,229.23 | +10.7% | – | +12.0% |
| 2002 | 915.39 | 908.59 | −0.7% | – | +0.1% |
| 2006 | 1,382.84 | 1,416.63 | +2.4% | +2.0% | +2.9% |
| 2010 | 1,193.57 | 1,271.89 | +6.6% | +6.3% | +7.8% |
| 2014 | 2,012.10 | 2,058.20 | +2.3% | +2.2% | +2.7% |
| 2018 | 2,755.45 | 2,447.89 | −11.2% | −11.0% | −11.2% |
| 2022 | 3,828.11 | 3,824.14 | −0.1% | −0.3% | −0.4% |
| 2026 | 7,568.92 | folgt | folgt | folgt | folgt |
(Cboe-Tagesschlusskurse für _SPX und SPY, nur Kurs; Gesamtrendite von Ken French. Gleiche Basis- und Enddaten wie in der Haupttabelle.)
Kurs- und Gesamtrenditereihe stimmen im Vorzeichen in 10 von 12 Zyklen überein. Die beiden Ausnahmen sind 1986 und 2002, als S&P 500 und Gesamtmarkt mit weniger als einem Punkt Abstand auf unterschiedlichen Seiten der Nulllinie endeten. SPY stieg in 3 der 5 Lame-Duck-Phasen seit 2006, mit einem Median von +2,0 %; der Durchschnitt ist wegen 2018 leicht negativ (−0,2 %).
Der Lame-Duck-Kalender 2026-27
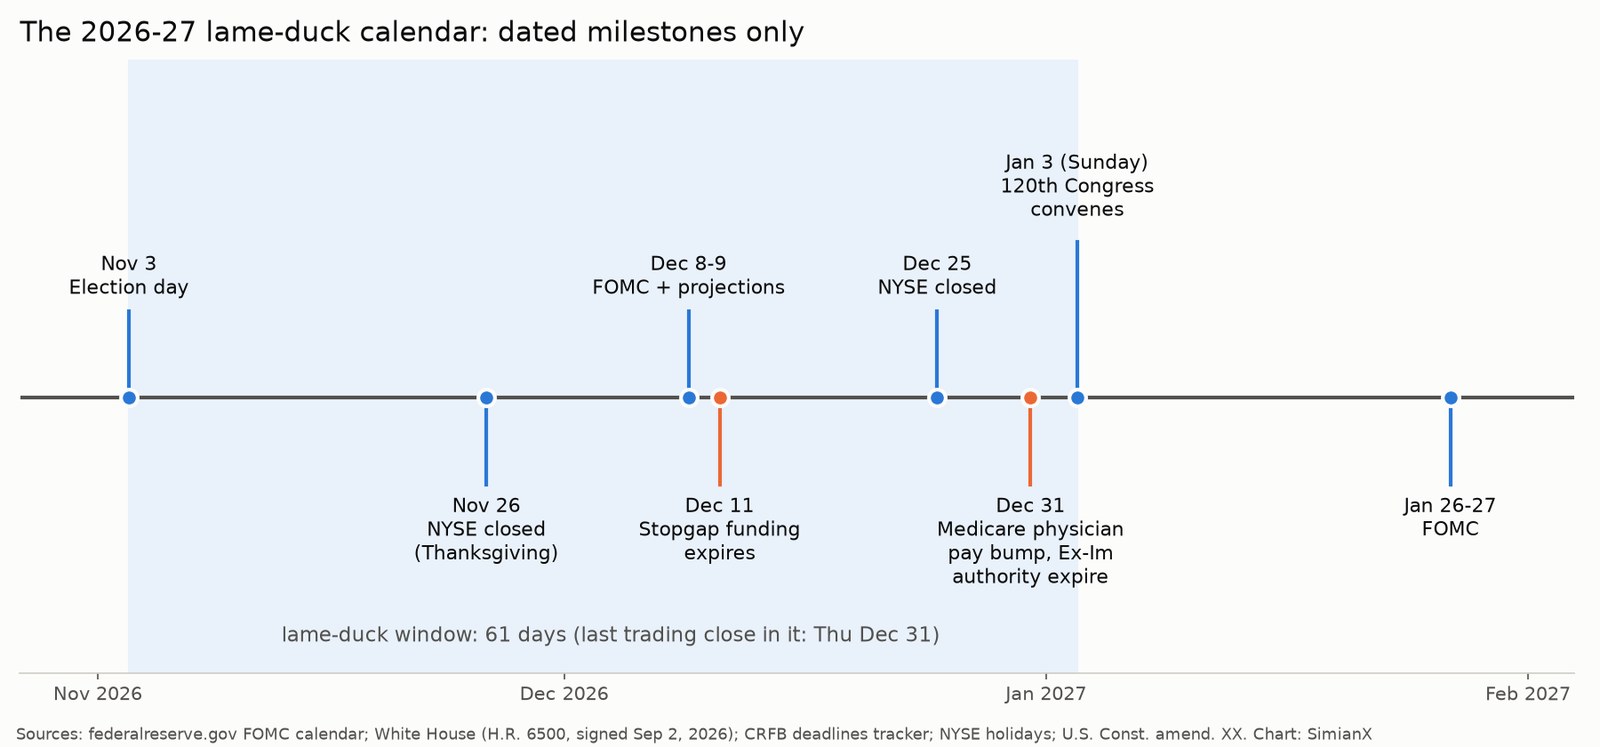
Dies sind die festen, datierten Termine vom Wahltag bis zu den ersten Wochen des neuen Kongresses, jeweils aus einer Primärquelle oder einer seriösen veröffentlichten Quelle. Was sich nicht anhand einer solchen Quelle datieren ließ, fehlt (siehe die Hinweise unter der Tabelle).
| Datum | Termin | Warum der Markt darauf achtet | Quelle |
|---|---|---|---|
| Di., 3. Nov. 2026 | Tag der Zwischenwahl | Basis-Schluss: S&P 500 7,568.92, SPY 754.35 | Bundesgesetz; Cboe |
| Do., 26. Nov. 2026 | NYSE geschlossen (Thanksgiving) | Feiertag | NYSE |
| Fr., 27. Nov. 2026 | NYSE schließt früher, 13:00 Uhr ET | Dünner Handel am Feiertagswochenende | NYSE |
| Di.-Mi., 8.-9. Dez. 2026 | FOMC-Sitzung mit Summary of Economic Projections | Letzte Zinsentscheidung 2026 | Federal Reserve |
| Fr., 11. Dez. 2026 | Übergangsfinanzierung des Bundes läuft aus | Shutdown-Risiko ohne Verlängerung | Weißes Haus, H.R. 6500 |
| Fr., 11. Dez. 2026 | Bestimmte Verlängerungen der Gesundheitsversorgung für Veteranen (VA), Bestimmungen des Farm Bill und die Genehmigung für Verkehrsinfrastruktur laufen aus | Anhängsel am selben Finanzierungsgesetz | CRFB |
| Do., 24. Dez. 2026 | NYSE schließt früher, 13:00 Uhr ET | Dünner Feiertagshandel | NYSE |
| Fr., 25. Dez. 2026 | NYSE geschlossen (Weihnachten) | Feiertag | NYSE |
| Do., 31. Dez. 2026 | Erhöhung der Medicare-Arzthonorare und Mandat der Export-Import Bank laufen aus | Jahresend-Verlängerungen; zugleich letzter Handelstag im Fenster | CRFB |
| Fr., 1. Jan. 2027 | NYSE geschlossen (Neujahr) | Feiertag | NYSE |
| So., 3. Jan. 2027 | Amtszeit des 119. Kongresses endet; der 120. Kongress tritt zusammen | Ende des Lame-Duck-Fensters | 20. Verfassungszusatz |
| Di.-Mi., 26.-27. Jan. 2027 | Erste FOMC-Sitzung 2027 | Erste Zinsentscheidung unter dem neuen Kongress | Federal Reserve |
Hinweise zum Kalender.
- Der 11. Dezember ist das Enddatum im Übergangsgesetz, das der Präsident am 2. September 2026 unterzeichnet hat (H.R. 6500, Continuing Appropriations and Extensions Act, 2027). Es finanziert die Bundesbehörden auf dem Niveau des Haushaltsjahres 2026. Der Kongress kann das Datum jederzeit per Gesetz verschieben; prüfen Sie den aktuellen Stand, bevor Sie sich darauf verlassen.
- Der 3. Januar 2027 ist ein Sonntag. Der 20. Verfassungszusatz legt 12 Uhr mittags am 3. Januar als Beginn der neuen Amtszeiten fest und als Standardtermin für den Zusammentritt des Kongresses, „sofern er nicht durch Gesetz einen anderen Tag bestimmt“. Kongresse haben mitunter einen späteren Tag gewählt; wir verwenden den 3. Januar, weil er das verfassungsmäßige Datum ist. Der letzte Handelsschluss im Fenster ist Donnerstag, der 31. Dezember.
- Weggelassen, weil sich kein Datum aus einer abrufbaren Primärquelle oder seriösen Quelle belegen ließ: die Fristen der Bundesstaaten für Zertifizierung und Auszählung (sie unterscheiden sich von Staat zu Staat), das „X-Date“ der Schuldenobergrenze (das Committee for a Responsible Federal Budget nennt für das Erreichen der Schuldenobergrenze nur „2027 (geschätzt)“ und verweist auf eine Prognose des Bipartisan Policy Center für irgendwann zwischen Winter und Mitte des Sommers) sowie der Tag, an dem sich der scheidende Kongress endgültig vertagt.
Was die Lame-Duck-Phase 2026 anders macht
Zwei Merkmale unterscheiden dieses Fenster vom typischen Fall in der Tabelle.
Es ist eine vollständige Übergabe mit einer Finanzierungsfrist im Fenster. Die Republikaner halten das Weiße Haus, den Senat und das Repräsentantenhaus bis zum 3. Januar. An diesem Tag übernehmen die Demokraten beide Kammern. Die scheidende Mehrheit hat bis zum 11. Dezember Zeit, das Übergangsgesetz zu verlängern oder zu ersetzen, sonst landet die Frist beim neuen Kongress. Von den 25 früheren Zwischenwahlen brachten nur vier einen Mehrheitswechsel in beiden Kammern (1946, 1954, 1994 und 2006), und die schlechteste Lame-Duck-Phase in den Daten, 2018, endete in einem teilweisen Shutdown, der am 22. Dezember begann. Dennoch kamen die größeren Bewegungen in der Tabelle von der Konjunktur und der Fed, nicht vom Kongress.
Die Fed tagt zwei Tage vor der Frist. Die FOMC-Sitzung am 8. und 9. Dezember bringt neue Wirtschaftsprojektionen. In beiden schwachen Dezemberphasen der jüngeren Lame-Duck-Fenster, 2018 und 2022, erhöhte die Fed Mitte Dezember die Zinsen. Das beschreibt zwei Jahre und ist keine Prognose für dieses.
Nichts davon sagt Ihnen, in welche Richtung der Markt bis Januar läuft. Die Daten zeigen, dass das Lame-Duck-Fenster in etwa sieben von zehn Fällen gestiegen ist, ungefähr so oft wie jeder Zeitraum von November bis Januar, und dass die schlechtesten Ergebnisse kamen, wenn ein politischer Schock im Dezember einen ohnehin schwachen Markt traf. Wie sich Unternehmensgröße und Zinsen über den längeren Zeitraum nach Zwischenwahlen verhalten haben, zeigen Small Caps gegen Large Caps nach Zwischenwahlen und Bankaktien nach Zwischenwahlen.
So nutzen Sie diese Tabelle
- Behandeln Sie die Lame-Duck-Phase nicht als eigenen Saisontrade. Sie steigt etwa so oft wie dasselbe Fenster in Jahren ohne Wahl (72 % gegenüber 76 %), und ihr Median ist etwas niedriger.
- Trennen Sie Kalender und Politik. Die großen Bewegungen in Lame-Duck-Phasen kamen von Zinsentscheidungen, Rezessionen und einem Shutdown, nicht vom Wahlergebnis.
- Markieren Sie die datierten Risiken. Für 2026-27 sind das die FOMC-Sitzung am 8. und 9. Dezember, die Finanzierungsfrist am 11. Dezember und die Fristabläufe am 31. Dezember, alle vor dem Zusammentritt des neuen Kongresses.
- Beachten Sie die Stichprobengröße. Fünfundzwanzig Fenster insgesamt, elf Übergaben und vier vollständige Übergaben reichen nicht, um einen politischen Effekt vom Rauschen zu trennen.
Wenn Sie verfolgen möchten, wie der Markt durch die Übergabe handelt, können Sie auf SimianX eine Live-KI-Analyse von SPY starten und sie mit diesen Terminen abgleichen.
FAQ
Wie entwickelt sich der Aktienmarkt während einer Lame-Duck-Sitzung?
Vom Schlusskurs am Tag der Zwischenwahl bis zum 3. Januar stieg der US-Markt in 18 von 25 Midterms von 1926 bis 2022, mit einer medianen Gesamtrendite von +2,9 % und einem Durchschnitt von +3,6 %. Das entspricht demselben Fenster in allen Jahren, das 75-mal in 100 Jahren stieg, mit einem Median von +3,2 %.
Was war die schlechteste Lame-Duck-Phase für Aktien?
- Vom Schlusskurs am 6. November 2018 bis zum 3. Januar 2019 verlor der US-Markt 11,2 %, und der S&P 500 fiel von 2.755,45 auf 2.447,89. Der größte Teil des Verlusts entstand im Dezember, als die Fed am 19. Dezember die Zinsen erhöhte und am 22. Dezember ein teilweiser Government Shutdown begann.
Fallen Aktien, wenn die Mehrheit im Kongress wechselt?
Nicht durchgängig. Stand ein Mehrheitswechsel im Repräsentantenhaus oder im Senat bevor, stieg das Lame-Duck-Fenster 6-mal in 11 Fällen, gegenüber 12-mal in 14 Fällen, wenn keine Kammer wechselte. Bei den vier Zwischenwahlen, in denen beide Kammern die Mehrheit wechselten (1946, 1954, 1994, 2006), stieg das Fenster dreimal. Die Stichproben sind klein und mit Epocheneffekten vermischt.
Wann beginnt der neue Kongress 2027?
Der 20. Verfassungszusatz legt den 3. Januar 2027 als Ende des 119. und Beginn des 120. Kongresses fest. Der 3. Januar 2027 ist ein Sonntag; der Kongress kann per Gesetz einen anderen Sitzungstag bestimmen.
Wann läuft 2026 die Finanzierung des Bundes aus?
Das am 2. September 2026 unterzeichnete Übergangsgesetz (H.R. 6500) finanziert die Bundesbehörden bis zum 11. Dezember 2026, sofern der Kongress nicht vorher ein neues Gesetz verabschiedet.
Wann ist die nächste Fed-Sitzung nach den Zwischenwahlen 2026?
Laut Kalender der Federal Reserve tagt das FOMC am 8. und 9. Dezember 2026 mit einer Summary of Economic Projections und danach am 26. und 27. Januar 2027.
Sind das S&P-500-Daten seit 1950?
Nein. Die lange Stichprobe (1926-2022) ist die Gesamtrendite des gesamten US-Marktes aus der Datenbibliothek von Ken French, die dem S&P 500 eng folgt. Die Kursprüfung des S&P 500 beginnt mit der Zwischenwahl 1978, der ersten in der täglichen Cboe-Historie, die wir herunterladen konnten, die SPY-Prüfung mit 2006.
Fazit
Das Lame-Duck-Fenster nach einer Zwischenwahl war für Aktien meist eine gute Phase und stieg nach 18 von 25 Wahlen seit 1926, schnitt aber nicht besser ab als dieselben Wochen in jedem anderen Jahr. Machtwechsel verliefen etwas schwächer als Jahre ohne Wechsel, ein Muster, das von Epocheneffekten und kleinen Stichproben verwischt wird, und die vier vollständigen Übergaben vor 2026 brachten drei Gewinne. Die schlechteste Lame-Duck-Phase, 2018, kam, als eine Zinserhöhung im Dezember und eine Finanzierungslücke zusammenfielen. 2026 liegen beide Termine wieder im Fenster: Das FOMC tagt am 8. und 9. Dezember, und die Finanzierung läuft am 11. Dezember aus.
Dieser Artikel ist historische Recherche und keine Anlageberatung. Vergangene Muster, insbesondere aus Stichproben von 25 Wahlen oder weniger, sagen keine künftigen Renditen voraus.
Quellen. Kenneth R. French Data Library, Fama/French 3 Factors (täglich), Mkt-RF und RF, Juli 1926 bis September 2026 (CRSP-Daten über die Tuck School of Business). Verzögerte tägliche Kurshistorie von Cboe für den S&P 500 Index (_SPX, ab Januar 1975) und SPY (ab Januar 2004), bis zum Schluss am 3. November 2026. Kontrolle des Kongresses: Wikipedia, „Party divisions of United States Congresses“. Kalender: FOMC-Sitzungskalender der Federal Reserve (zuletzt aktualisiert am 28. Oktober 2026); Erklärung des Weißen Hauses zu H.R. 6500 (2. September 2026); Committee for a Responsible Federal Budget, „Upcoming Congressional Fiscal Policy Deadlines“ (26. Oktober 2026); NYSE-Feiertage und Handelszeiten; US-Verfassung, 20. Verfassungszusatz. Wahltermine nach der Bundesregel (erster Dienstag nach dem ersten Montag im November). Berechnungen und Grafiken von SimianX.
Weiterlesen
- Aktienmarkt nach Zwischenwahlen: jeder Zyklus 1950–2026: die Zwölf-Monats-Bilanz des S&P 500 nach jeder Zwischenwahl
- Ist Gridlock gut für Aktien? 49 Kongresse, 1927-2025: Renditen nach Machtverteilung in Washington über einen ganzen Kongress
- Government Shutdowns und der Aktienmarkt: 1976–2026: jede Finanzierungslücke und die Reaktion der Aktien
- Midterms 2026 treffen auf die Fed: wie Wahl und Zinsentscheidungen zusammenwirken
- Anleiherenditen und Dollar nach Zwischenwahlen, 1962-2022: die Anleihe- und Währungsseite derselben Fenster
- Schlagen Small Caps nach Zwischenwahlen die Large Caps? 1926-2022: Unternehmensgröße nach 25 Zwischenwahlen


