 Von Marcus Reeve
Was Anleihemarkt und Dollar nach einer US-Zwischenwahl tun
Daten bis zum Schlusskurs vom 2. November 2026 für die Rendite zehnjähriger Treasuries und bis zum Fixing vom 30. Oktober 2026 für den breiten Dollarindex. Jede Zahl unten wurde aus öffentlichen Daten der Federal Reserve neu berechnet.
Kurze Antwort: Bei den 16 Zwischenwahlen (Midterms) von 1962 bis 2022 hat die Rendite zehnjähriger US-Staatsanleihen auf die Abstimmung selbst kaum reagiert: Am nächsten Handelstag bewegte sie sich im Median um −0,5 Basispunkte und nie um mehr als 10 Bp. Drei Monate später lag sie nach 11 der 16 Midterms niedriger (Median −20,5 Bp.), obwohl in denselben Jahren jedes beliebige Dreimonatsfenster eine Anstiegsquote von 52 % hatte. Zwölf Monate später lag sie in 9 von 16 Fällen höher, ungefähr so, wie es der Zinstrend der jeweiligen Ära erwarten ließ. Der handelsgewichtete US-Dollar zeigte überhaupt kein verlässliches Midterm-Muster: Ein Jahr danach stand er nach 7 von 12 Midterms auf dem Index der Hauptwährungen (1974–2018) und nach 3 von 5 auf dem breiten Index (2006–2022) höher.
Ergebnis (Stand: 4. November 2026, 1:50 Uhr ET): Die Demokraten haben die Kontrolle über den Senat und das Repräsentantenhaus gewonnen; AP und NBC News haben beide Kammern entsprechend ausgerufen. Nach der Zählung von AP um 1:30 Uhr ET hatten die Demokraten sieben bisher republikanische Senatssitze und 16 Sitze im Repräsentantenhaus hinzugewonnen. Ab dem 3. Januar 2027 liegt der Kongress damit nicht mehr vollständig in der Hand der Partei des Weißen Hauses.
Die meisten Studien zu Zwischenwahlen befassen sich mit Aktien. Unsere Referenz zum Aktienmarkt nach Zwischenwahlen deckt den S&P 500 in jedem Zyklus seit 1950 ab, und Ist politische Blockade gut für Aktien? behandelt geteilte Regierungen Legislaturperiode für Legislaturperiode. Anleihemarkt und Währung bekommen viel weniger Aufmerksamkeit, obwohl die Rendite zehnjähriger Treasuries den Preis von Hypotheken, Unternehmensanleihen und jedem abgezinsten Cashflow an der Wall Street bestimmt. Diese Seite schließt die Lücke: die Rendite zehnjähriger Treasuries und der US-Dollar rund um jede Zwischenwahl, jedes Mal gleich gemessen, mit Kennzeichnung der Jahre, in denen das Ergebnis die Mehrheit im Kongress verändert hat.
Wie die Zahlen entstanden sind
- Renditen: die tägliche Rendite zehnjähriger Treasuries mit konstanter Laufzeit (FRED-Reihe DGS10), die am 2. Januar 1962 beginnt. Das ergibt 16 Midterms von 1962 bis 2022. Für 1954 und 1958 zeigen wir Monatsdurchschnitte aus GS10 in einer eigenen, klar gekennzeichneten Tabelle, weil Monatsdurchschnitte nicht mit täglichen Schlusskursen vergleichbar sind.
- Dollar: die handelsgewichteten Dollarindizes der Federal Reserve aus der H.10-Veröffentlichung. Der ältere nominale Index der Hauptwährungen (DTWEXM) läuft von 1973 bis 2019 und deckt die Midterms 1974–2018 ab. Der aktuelle nominale breite Index (DTWEXBGS) beginnt 2006 und deckt 2006–2022 ab. Jede Dollarzeile nennt den verwendeten Index.
- Basis: der letzte Schlusskurs am oder vor dem Wahltag (dem ersten Dienstag nach dem ersten Montag im November). Für keine Zwischenwahl bis einschließlich 1982 hat FRED am Wahltag einen Zehnjahreswert (der Markt war geschlossen), daher ist die Basis in diesen Jahren der Schlusskurs vom Montag.
- Zeitfenster: der Wahltag (Schlusskurs am Wahltag gegenüber dem vorherigen Schlusskurs, erst ab 1986), der nächste Handelstag sowie drei und zwölf Monate nach dem Basisdatum. Renditeänderungen sind in Basispunkten angegeben (1 Bp. = 0,01 Prozentpunkt), Dollaränderungen in Prozent.
- Regierung nach der Wahl: wer Weißes Haus, Repräsentantenhaus und Senat nach Zusammentritt des neuen Kongresses kontrollierte, nach der öffentlichen Übersicht der Mehrheitsverhältnisse im US-Kongress.
Sechzehn Wahlen sind eine kleine Stichprobe. Jede Zählung unten beschreibt, was geschehen ist, und ist keine Wahrscheinlichkeit.
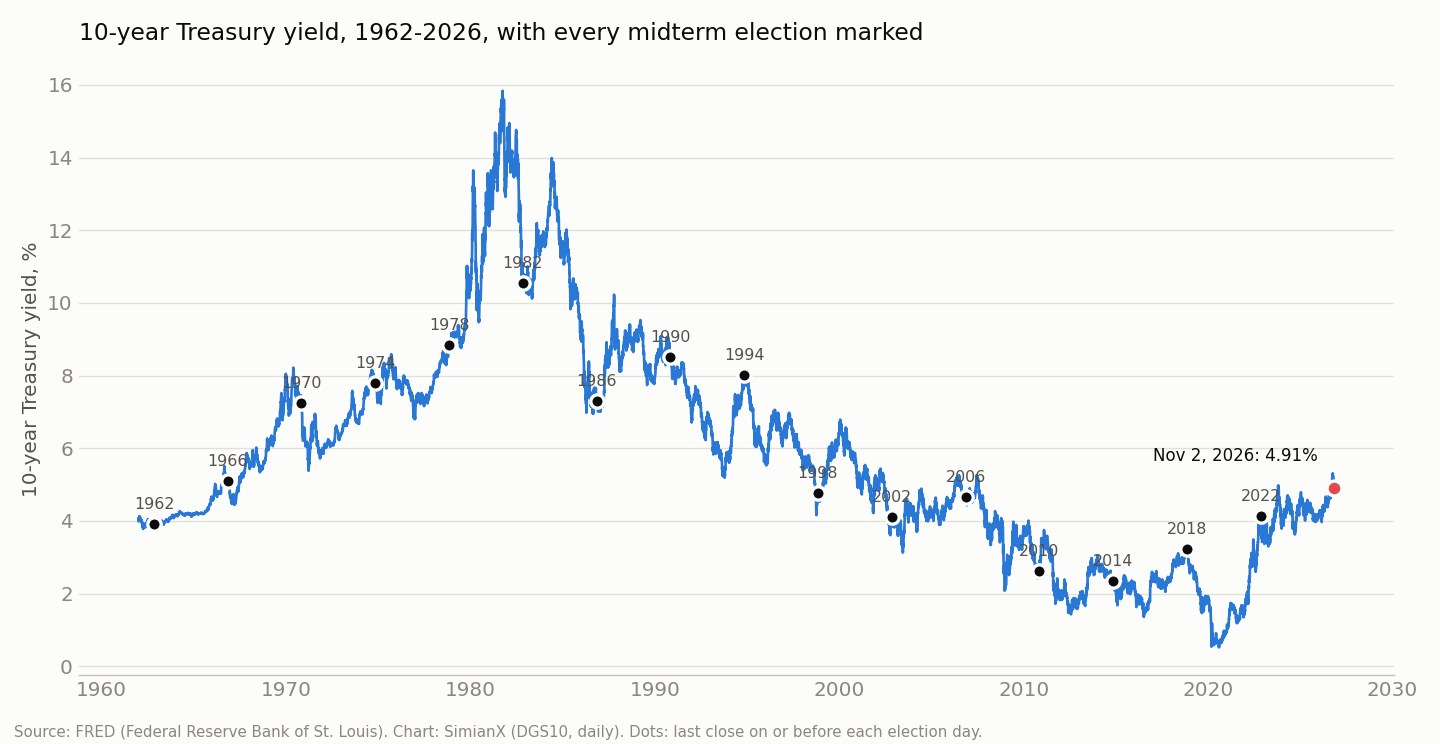
Die Rendite zehnjähriger Treasuries rund um jede Zwischenwahl, 1962–2022
| Jahr | Basis-Schlusskurs (Datum) | Wahltag | Nächster Tag | +3 Monate | +12 Monate | Stand 12 Monate später | Regierung nach der Wahl |
|---|---|---|---|---|---|---|---|
| 1962 | 3,91 % (5. Nov.) | geschlossen | 0 | −1 | +24 | 4,15 % | Einheitlich (D), unverändert |
| 1966 | 5,11 % (7. Nov.) | geschlossen | +1 | −57 | +66 | 5,77 % | Einheitlich (D), unverändert |
| 1970 | 7,24 % (2. Nov.) | geschlossen | −1 | −113 | −144 | 5,80 % | Geteilt, unverändert |
| 1974 | 7,80 % (4. Nov.) | geschlossen | −4 | −33 | +17 | 7,97 % | Geteilt, unverändert |
| 1978 | 8,85 % (6. Nov.) | geschlossen | +1 | +15 | +200 | 10,85 % | Einheitlich (D), unverändert |
| 1982 | 10,56 % (1. Nov.) | geschlossen | −10 | +22 | +113 | 11,69 % | Geteilt, unverändert |
| 1986 | 7,31 % (4. Nov.) | +2 | −7 | −8 | +154 | 8,85 % | Geteilt; Senat wechselt zu D |
| 1990 | 8,52 % (6. Nov.) | +2 | +5 | −73 | −101 | 7,51 % | Geteilt, unverändert |
| 1994 | 8,01 % (8. Nov.) | −4 | −7 | −48 | −209 | 5,92 % | Einheitlich → geteilt (beide Kammern an R) |
| 1998 | 4,78 % (3. Nov.) | +1 | +5 | +5 | +123 | 6,01 % | Geteilt, unverändert |
| 2002 | 4,10 % (5. Nov.) | +3 | −1 | −8 | +28 | 4,38 % | Geteilt → einheitlich (Senat an R) |
| 2006 | 4,66 % (7. Nov.) | −5 | −2 | +8 | −32 | 4,34 % | Einheitlich → geteilt (beide Kammern an D) |
| 2010 | 2,63 % (2. Nov.) | −3 | +4 | +89 | −60 | 2,03 % | Einheitlich → geteilt (Repräsentantenhaus an R) |
| 2014 | 2,35 % (4. Nov.) | −1 | +1 | −54 | −10 | 2,25 % | Geteilt; Senat wechselt zu R |
| 2018 | 3,22 % (6. Nov.) | +2 | 0 | −52 | −141 | 1,81 % | Einheitlich → geteilt (Repräsentantenhaus an D) |
| 2022 | 4,14 % (8. Nov.) | −8 | −2 | −51 | +35 | 4,49 % | Einheitlich → geteilt (Repräsentantenhaus an R) |
Änderungen in Basispunkten. „Geschlossen“ bedeutet: kein DGS10-Wert am Wahltag. Quelle: FRED DGS10; Berechnungen von SimianX.
| Zeitfenster | Midterms | Rendite gestiegen | Rendite gefallen | Unverändert | Mittelwert | Median |
|---|---|---|---|---|---|---|
| Wahltag (1986–2022) | 10 | 5 | 5 | 0 | −1,1 Bp. | 0 Bp. |
| Nächster Handelstag | 16 | 6 | 8 | 2 | −1,1 Bp. | −0,5 Bp. |
| +3 Monate | 16 | 5 | 11 | 0 | −22,4 Bp. | −20,5 Bp. |
| +12 Monate | 16 | 9 | 7 | 0 | +3,9 Bp. | +20,5 Bp. |
Wahltag und der Morgen danach: Der Anleihemarkt zuckt mit den Schultern
Die Tabelle zeigt zuerst, wie wenig die Abstimmung selbst Treasuries bewegt. An den zehn Wahltagen mit geöffnetem Markt (1986–2022) stieg die Zehnjahresrendite fünfmal und fiel fünfmal, und zwar zwischen −8 Bp. (2022) und +3 Bp. (2002). Am nächsten Handelstag, wenn die Ergebnisse bekannt sind, lag die mediane Bewegung bei −0,5 Bp. Die drei größten Bewegungen am Folgetag waren −10 Bp. 1982, −7 Bp. 1986 und −7 Bp. 1994. Selbst die „Republikanische Revolution“ von 1994, die den Republikanern zum ersten Mal seit 40 Jahren das Repräsentantenhaus brachte, bewegte die Zehnjahresrendite am Tag danach um gerade einmal 7 Bp.
Das überrascht nicht, wenn man betrachtet, was eine Zwischenwahl ändern kann. Ein neuer Kongress legt nicht den Leitzins (Federal Funds Rate) fest; das tut die Federal Reserve. Er kann den Bestand der ausstehenden Schulden nicht am ersten Tag ändern. Ändern kann er den künftigen Pfad von Steuer- und Ausgabengesetzen, und die Märkte preisen das wahrscheinliche Ergebnis meist schon in den Wochen vor der Wahl ein, während die Umfragen zusammenlaufen. Wenn die Ergebnisse da sind, steckt der Großteil der Information bereits im Preis.
Zur Aktienvolatilität rund um dieselben Wahlen siehe den VIX nach Zwischenwahlen: Einen Monat später lag der VIX nur nach 5 der 9 Zwischenwahlen seit 1990 niedriger.
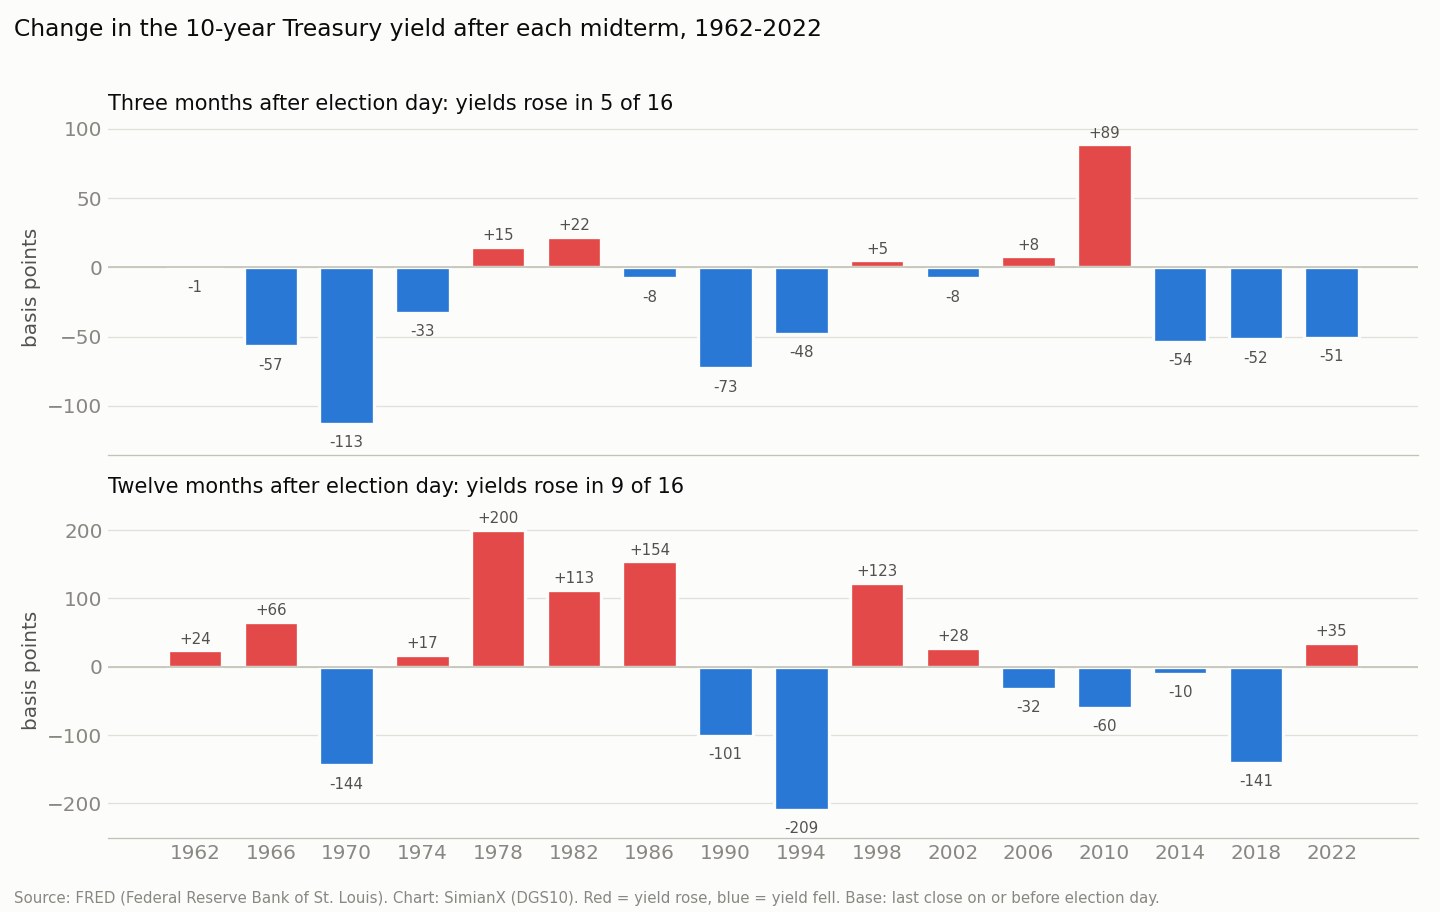
Drei Monate später: Renditen fielen nach 11 von 16 Midterms
Das interessantere Muster liegt in den drei Monaten nach der Wahl. Die Zehnjahresrendite lag drei Monate später bei 11 der 16 Midterms niedriger, im Median um 20,5 Bp. und im Mittel um 22,4 Bp. Zu den Rückgängen gehören −113 Bp. nach 1970, −73 Bp. nach 1990, −57 Bp. nach 1966 und eine Serie von vier Rückgängen in Folge um jeweils 48 Bp. oder mehr: 1994 (−48), 2014 (−54), 2018 (−52) und 2022 (−51).
Um zu beurteilen, ob das ungewöhnlich ist, muss man es mit jedem Dreimonatsfenster derselben Jahre vergleichen, nicht nur mit denen nach Wahlen. Über alle Handelstage von 1962 bis 2022 lag die Zehnjahresrendite drei Monate später in 52,2 % der Fälle höher, bei einer durchschnittlichen Veränderung von −0,3 Bp. Die Midterm-Bilanz von 5 Anstiegen in 16 Fällen (31 %) liegt deutlich unter dieser Basisrate.
Der Vergleich hält auch, wenn man nach Ären trennt. Das ist wichtig, weil die US-Zinsen zwei Jahrzehnte lang stiegen und danach vier Jahrzehnte lang fielen:
| Ära | Midterms mit Anstieg nach 3 Monaten | Alle 3-Monats-Fenster mit Anstieg | Midterms mit Anstieg nach 12 Monaten | Alle 12-Monats-Fenster mit Anstieg |
|---|---|---|---|---|
| Ära steigender Zinsen: Midterms 1962–1978 vs. alle Tage 1962–1981 | 1 von 5 | 63,4 % | 4 von 5 | 76,2 % |
| Ära fallender Zinsen: Midterms 1982–2018 vs. alle Tage 1982–2020 | 4 von 10 | 45,5 % | 4 von 10 | 38,0 % |
| Gesamt: 1962–2022 | 5 von 16 | 52,2 % | 9 von 16 | 52,5 % |
In der Ära steigender Zinsen kletterten die Renditen in fast zwei von drei Dreimonatsfenstern, nach den fünf Midterms aber nur ein einziges Mal. In der Ära fallender Zinsen ist der Abstand kleiner (40 % gegenüber 45,5 %). Bei fünf und zehn Beobachtungen lautet die ehrliche Zusammenfassung: Das Quartal nach der Wahl tendierte zu niedrigeren Renditen, am stärksten in den 1960er- und 1970er-Jahren, aber die Stichprobe ist zu klein, um allein darauf zu handeln.
Ein Teil des Grundes ist eher der Kalender als die Wahl. Das Fenster von November bis Februar umfasst auch den Jahreswechsel und die ersten Fed-Sitzungen des neuen Jahres, und mehrere Rückgänge fallen mit offensichtlichen makroökonomischen Ereignissen zusammen: der Rezession von 1970, der Rezession 1990–91 samt Golfkrieg, der Wachstumsangst Ende 2018, die den Zinserhöhungszyklus der Fed beendete, und dem Inflationshöhepunkt 2022. Die eine große Ausnahme, +89 Bp. nach 2010, kam, als der Markt eine stärkere Erholung 2011 und die Verlängerung der Steuersenkungen im Dezember 2010 einpreiste.
Zwölf Monate später: Das Zinsregime entscheidet
Über ein ganzes Jahr verschwindet das Midterm-Signal im Trend. Die Zehnjahresrendite lag zwölf Monate später nach 9 der 16 Midterms höher, mit einer medianen Veränderung von +20,5 Bp., fast genau die Basisrate von 52,5 % für jedes beliebige Zwölfmonatsfenster seit 1962. In der Ära steigender Zinsen war die Zwölfmonatsveränderung nach vier von fünf Midterms positiv, darunter +200 Bp. nach 1978, als die Inflation die Rendite von 8,85 % auf 10,85 % trieb. In der Ära fallender Zinsen war sie nur nach vier von zehn positiv, darunter −209 Bp. nach 1994 und −141 Bp. nach 2018, ein Fenster, das im November 2019 endete, nachdem die Fed die Zinsen dreimal gesenkt hatte.
Die praktische Lehre: Wer wissen will, wo die Zehnjahresrendite ein Jahr nach einer Zwischenwahl steht, hat im Wahlergebnis einen viel schwächeren Anhaltspunkt als in der Inflation, dem geldpolitischen Kurs der Fed und der weltweiten Nachfrage nach Duration. Unsere Referenzen zu jedem Zinssenkungszyklus der Fed seit 1980 und jedem Zinserhöhungszyklus der Fed seit 1983 zeigen, wie viel größer diese Kräfte sind.
Der 30-jährige Hypothekenzins lag ein Jahr nach 9 der 13 Zwischenwahlen seit 1974 niedriger, doch Bauaktien schlugen den Markt nur in zwei dieser Jahre (Hausbauer-Aktien nach Zwischenwahlen).
Vor 1962: zwei monatliche Datenpunkte
Tägliche Zehnjahresdaten beginnen bei FRED 1962. Für die zwei früheren Zwischenwahlen der Nachkriegszeit liefert die monatliche Durchschnittsrendite (GS10) einen groben Anhaltspunkt. Es handelt sich um Durchschnitte eines ganzen Monats, nicht um Schlusskurse, deshalb gehören sie in eine eigene Tabelle:
| Midterm | Oktober-Durchschnitt | Januar-Durchschnitt | Oktober-Durchschnitt, Folgejahr | Okt. → Jan. | Okt. → Okt. |
|---|---|---|---|---|---|
| 1954 | 2,43 % | 2,61 % | 2,88 % | +18 Bp. | +45 Bp. |
| 1958 | 3,80 % | 4,02 % | 4,53 % | +22 Bp. | +73 Bp. |
Quelle: FRED GS10 (Monatsdurchschnitte). Beide fallen in den langen Zinsanstieg der Nachkriegszeit, und in beiden Fällen stieg die Rendite nach der Wahl.
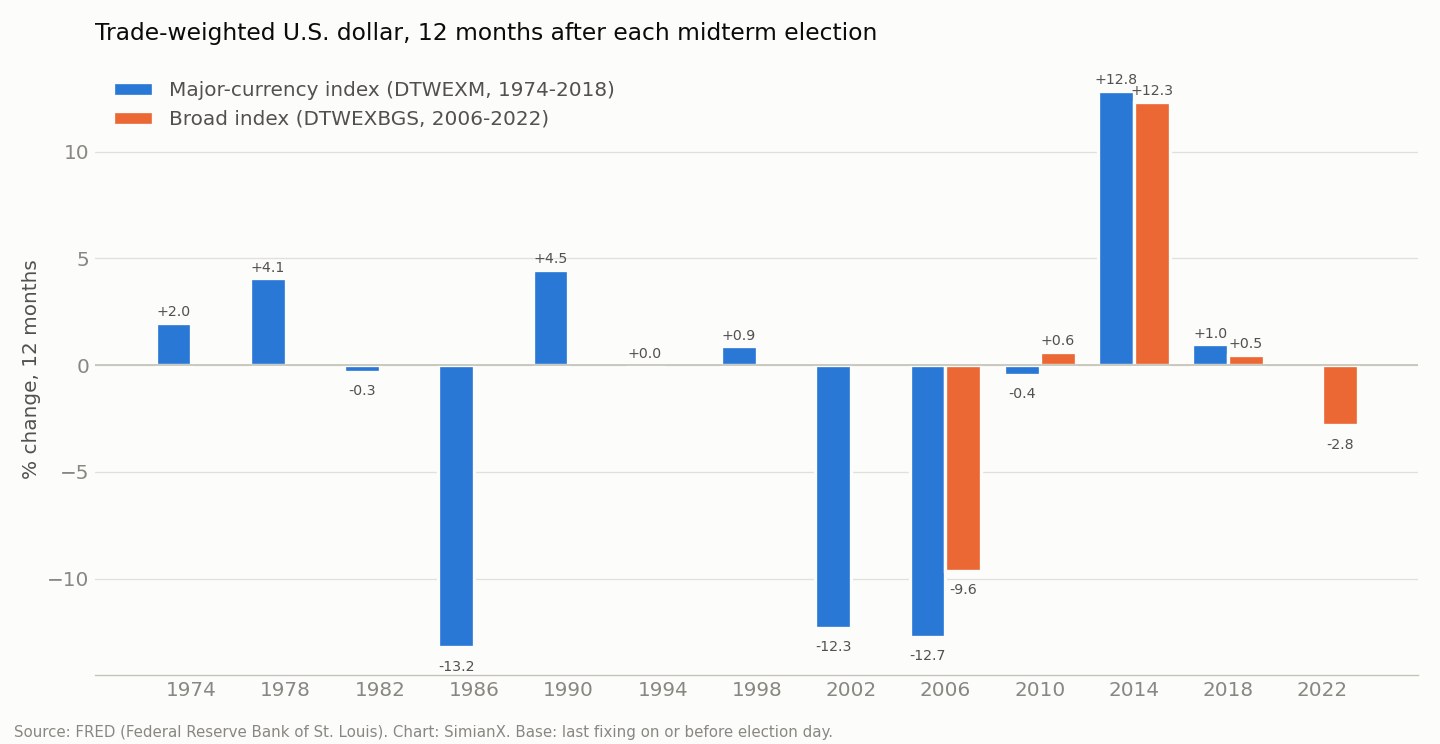
Der US-Dollar rund um jede Zwischenwahl, 1974–2022
| Jahr | Index | Basisstand | Wahltag | Nächster Tag | +3 Monate | +12 Monate |
|---|---|---|---|---|---|---|
| 1974 | Hauptwährungen (DTWEXM) | 102,65 | kein Fixing | −0,03 % | −2,19 % | +1,99 % |
| 1978 | Hauptwährungen (DTWEXM) | 93,76 | kein Fixing | −0,71 % | +1,28 % | +4,07 % |
| 1982 | Hauptwährungen (DTWEXM) | 122,56 | kein Fixing | −0,02 % | −3,49 % | −0,32 % |
| 1986 | Hauptwährungen (DTWEXM) | 108,02 | −0,14 % | +0,11 % | −7,52 % | −13,22 % |
| 1990 | Hauptwährungen (DTWEXM) | 83,27 | +0,11 % | +0,13 % | −0,64 % | +4,47 % |
| 1994 | Hauptwährungen (DTWEXM) | 84,58 | −0,21 % | +0,70 % | +2,60 % | +0,03 % |
| 1998 | Hauptwährungen (DTWEXM) | 94,56 | +0,22 % | +0,37 % | +0,59 % | +0,88 % |
| 2002 | Hauptwährungen (DTWEXM) | 102,50 | −0,30 % | +0,20 % | −4,67 % | −12,29 % |
| 2006 | Hauptwährungen (DTWEXM) | 81,65 | −0,55 % | +0,17 % | +1,15 % | −12,72 % |
| 2006 | Breit (DTWEXBGS) | 97,45 | −0,37 % | +0,14 % | +0,29 % | −9,63 % |
| 2010 | Hauptwährungen (DTWEXM) | 71,69 | −0,52 % | +0,11 % | −0,11 % | −0,44 % |
| 2010 | Breit (DTWEXBGS) | 89,68 | −0,38 % | +0,03 % | −0,68 % | +0,62 % |
| 2014 | Hauptwährungen (DTWEXM) | 82,21 | −0,11 % | +0,38 % | +8,05 % | +12,85 % |
| 2014 | Breit (DTWEXBGS) | 98,56 | +0,02 % | +0,25 % | +6,32 % | +12,33 % |
| 2018 | Hauptwährungen (DTWEXM) | 91,31 | −0,02 % | −0,32 % | −0,14 % | +0,98 % |
| 2018 | Breit (DTWEXBGS) | 115,56 | −0,12 % | −0,27 % | −1,15 % | +0,47 % |
| 2022 | Breit (DTWEXBGS) | 125,63 | −0,53 % | +0,28 % | −4,37 % | −2,82 % |
Ein höherer Index bedeutet einen stärkeren Dollar. Die beiden Indizes verwenden unterschiedliche Währungskörbe und Basisperioden, daher sollten Veränderungen verglichen werden, nicht Niveaus. Quellen: FRED DTWEXM, DTWEXBGS; Berechnungen von SimianX.
| Zeitfenster | Index der Hauptwährungen, 1974–2018 | Breiter Index, 2006–2022 |
|---|---|---|
| Wahltag | 7 von 9 gefallen (Mittel −0,2 %) | 4 von 5 gefallen (Mittel −0,3 %) |
| Nächster Handelstag | 8 von 12 gestiegen (Mittel +0,1 %) | 4 von 5 gestiegen (Mittel +0,1 %) |
| +3 Monate | 5 von 12 gestiegen (Median −0,1 %) | 2 von 5 gestiegen (Median −0,7 %) |
| +12 Monate | 7 von 12 gestiegen (Median +0,5 %, Mittel −1,1 %) | 3 von 5 gestiegen (Median +0,5 %, Mittel +0,2 %) |
| Alle 12-Monats-Fenster in der Indexgeschichte | 54,1 % gestiegen | 57,7 % gestiegen |
Rund um die Wahl zeigt der Dollar zwei kleine Auffälligkeiten. Am Wahltag gab er in 7 von 9 Zyklen auf dem Index der Hauptwährungen und in 4 von 5 auf dem breiten Index nach, und am Tag danach erholte er sich in den meisten Zyklen. Die Bewegungen sind winzig (der größte Rückgang an einem Wahltag betrug −0,55 % im Jahr 2006), und bei so wenigen Beobachtungen kann es sich leicht um Rauschen handeln.
Über ein Jahr gibt es kein Midterm-Muster. Die drei größten Rückgänge, rund 12 % bis 13 % nach 1986, 2002 und 2006, fielen in breite Dollar-Bärenmärkte: den Abbau des Dollar-Hochs der Mitte der 1980er-Jahre nach dem Plaza-Abkommen von 1985 und die lange Talfahrt von 2002 bis 2008. Der größte Anstieg, fast 13 % nach 2014, kam, als die Federal Reserve Zinserhöhungen vorbereitete, während Europa und Japan ihre Geldpolitik lockerten. Das sind geldpolitische und globale Geschichten, keine des Kongresses. Für die jährliche Entwicklung des Dollars gegenüber 14 einzelnen Währungen siehe unsere Tabelle zum Dollarkurs je Jahr.
Drückt eine geteilte Regierung die Renditen? Was die Daten hergeben
Ein bekanntes Argument lautet: Wenn eine Zwischenwahl Washington teilt, bremst die Blockade neue Ausgaben, die Defizite schrumpfen und die langfristigen Renditen fallen. Mit der Renditetabelle lassen sich das erste und das letzte Glied dieser Kette prüfen.
| Regierungswechsel bei der Zwischenwahl | Midterms | Zehnjahresrendite, +3 Monate (Median) | Zehnjahresrendite, +12 Monate (Median) | Rendite nach 12 Monaten höher |
|---|---|---|---|---|
| Einheitlich → geteilt (1994, 2006, 2010, 2018, 2022) | 5 | −48 Bp. | −60 Bp. | 1 von 5 |
| Blieb geteilt (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 Bp. | +17 Bp. | 4 von 7 |
| Blieb einheitlich (1962, 1966, 1978) | 3 | −1 Bp. | +66 Bp. | 3 von 3 |
| Geteilt → einheitlich (2002) | 1 | −8 Bp. | +28 Bp. | 1 von 1 |
Auf den ersten Blick stützt das die Blockade-These: Auf die fünf Midterms, die eine Einparteienregierung aufbrachen, folgten ein Jahr später viermal niedrigere Renditen, mit einem medianen Rückgang von 60 Bp. Doch das fiskalische Glied in der Mitte hält nicht. Anhand des Bundeshaushaltsüberschusses bzw. -defizits in Prozent des BIP (FRED FYFSGDA188S) haben wir das Haushaltsjahr jeder Wahl mit dem Haushaltsjahr zwei Jahre später verglichen:
- Nach den fünf Midterms mit Wechsel einheitlich → geteilt verringerte sich das Defizit nur zweimal (1994 um 1,46 Prozentpunkte des BIP und 2010 um 1,98) und weitete sich dreimal aus. Die durchschnittliche Veränderung betrug −1,94 Punkte, geprägt vom Pandemiejahr nach 2018 (−10,88 Punkte); ohne 2018 liegt der Durchschnitt bei +0,29 Punkten, also praktisch unverändert.
- Nach den sieben Midterms, bei denen die Regierung geteilt blieb, verringerte sich das Defizit ebenfalls nur zweimal (1986 und 1998), bei einer durchschnittlichen Veränderung von −0,51 Punkten.
In dieser Stichprobe wurden die Renditerückgänge nach einer Zwischenwahl, die Washington teilte, also nicht von sichtbar kleineren Defiziten getrieben. Sie fallen mit Rezessionen, Lockerungen der Fed oder globalen Schocks zusammen: der sanften Landung 1995 nach den Zinserhöhungen der Fed von 1994, der Kreditkrise 2007, der Eurokrise 2011 und den Zinssenkungen der Fed 2019. Fünf Fälle reichen nicht, um „geteilte Regierung“ von „was die Wirtschaft gerade tat“ zu trennen. Fair formuliert gilt daher: Geteilte Regierungen fielen mit niedrigeren Renditen zusammen, aber der Defizitkanal, der das erklären soll, zeigt sich in den Daten nicht. Unsere Blockade-Studie kommt bei Aktien zu einem ähnlich skeptischen Urteil.
Noch eine Aufteilung, nach der Partei des Präsidenten: Nach den acht Midterms unter einem demokratischen Präsidenten lag die Zehnjahresrendite zwölf Monate später fünfmal höher (Mittel +21,1 Bp.), unter einem republikanischen Präsidenten viermal von acht (Mittel −13,2 Bp.). Auch hier dominiert die Ära: Auf der demokratischen Liste stehen 1966 und 1978, beide in den inflationären 1960er- und 1970er-Jahren.
Die Ausgangslage 2026: Zehnjahresrendite nahe einem 24-Jahres-Hoch
Die Zwischenwahl 2026 findet am Dienstag, dem 3. November, statt. Vor der Wahl regieren die Republikaner einheitlich, dieselbe Konstellation wie vor den Midterms 2006 und 2018, die beide mindestens eine Kammer an die Opposition gaben. So standen Zinsen und Dollar am Vorabend der Abstimmung:
| Kennzahl | Aktuell | Vergleich |
|---|---|---|
| Zehnjahresrendite (DGS10) | 4,91 % am 2. November 2026 | 4,11 % am 31. Oktober 2025 (+80 Bp. in einem Jahr); 4,18 % am 31. Dezember 2025 (+73 Bp. seit Jahresbeginn) |
| Hoch 2026 der Zehnjahresrendite | 5,31 % am 5. Oktober 2026 | höchster Schlusskurs seit 5,32 % am 14. Mai 2002 |
| Veränderung seit Ende September | −38 Bp. | von 5,29 % am 30. September 2026 |
| Zweijahresrendite (DGS2) | 4,59 % am 2. November 2026 | Abstand 10 Jahre minus 2 Jahre: +32 Bp. |
| Breiter handelsgewichteter Dollar (DTWEXBGS) | 121,67 am 30. Oktober 2026 | +0,3 % in einem Jahr; +1,6 % seit Jahresbeginn; 6,4 % unter dem Reihenhoch von 130,04 am 13. Januar 2025 |
| Position des breiten Dollars | 90,8. Perzentil | aller Tageswerte seit Januar 2006 |
| Bundesdefizit, Haushaltsjahr 2025 | 5,75 % des BIP | 3,77 % im Haushaltsjahr 2018 und 1,80 % im Haushaltsjahr 2006, den letzten beiden Malen, als eine einheitliche republikanische Regierung vor einer Zwischenwahl stand |
Gegenüber der historischen Tabelle fallen drei Dinge auf.
Die Renditen sind vor der Wahl hoch. Eine Zehnjahresrendite von 4,91 % wäre der höchste Stand am Vorabend einer Zwischenwahl seit den 8,01 % von 1994, über den 4,66 % von 2006 und den 4,14 % von 2022. Das Oktoberhoch folgte auf einen weltweiten Ausverkauf langlaufender Anleihen, den unser Bericht zum Anleihe-Ausverkauf 2026 beschreibt, und darauf, dass die Federal Reserve die Zinsen im September 2026 erhöhte, auf 3,75 %–4,00 %, und sie im Oktober beließ (siehe die laufend aktualisierte Seite zum Fed-Zinsentscheid). Das Finanzministerium weitete zudem seine Rückkäufe langlaufender Anleihen bis zum 4. November aus, ein Programm, das wir in Trumps Anleihenrückkäufe untersuchen. Wie sich der Sitzungskalender der Fed mit der Wahl überschneidet, zeigt Midterms 2026 treffen auf die Fed.
Das Defizit ist viel größer als bei früheren Wechseln von einheitlich zu geteilt. Mit 5,75 % des BIP im Haushaltsjahr 2025 liegt das Defizit über den Ausgangswerten der Haushaltsjahre 2018 (3,77 %) und 2006 (1,80 %). Das sagt nicht, in welche Richtung sich die Renditen bewegen, aber das fiskalische Argument für höhere Laufzeitprämien ist lauter als in den meisten früheren Zyklen.
Die Zinskurve ist positiv geneigt. Der Abstand zwischen zehn- und zweijährigen Renditen beträgt +32 Bp., verglichen mit einer inversen Kurve am Vorabend der Midterms 2006 (−11 Bp.) und 2022 (−53 Bp.). Unsere Referenz zu inversen Zinskurven und US-Rezessionen erklärt, warum für den Konjunkturausblick die Form wichtiger ist als das Niveau.
Nichts davon ist eine Prognose. Die Geschichte sagt, dass die Wahl selbst für Treasuries und den Dollar ein kleines Ereignis ist und dass das, was folgt, vor allem von Inflation, Fed und dem Rest der Welt abhängt.
So nutzen Sie diese Tabelle
- Für den nächsten Tag: Die Geschichte lässt eine Bewegung von wenigen Basispunkten in die eine oder andere Richtung erwarten. Eine zweistellige Bewegung am 4. November wäre für eine Zwischenwahl ungewöhnlich.
- Für das nächste Quartal: Das Quartal nach der Wahl tendierte zu niedrigeren Zehnjahresrenditen (11 von 16), meist mit einer starken makroökonomischen Erklärung. Prüfen Sie, was Fed und Inflation tun, bevor Sie der Wahl die Bewegung zuschreiben.
- Für das nächste Jahr: Orientieren Sie sich am Zinsregime, nicht an der Wahl. Eine Ära steigender Zinsen brachte nach den meisten Midterms höhere Renditen, eine Ära fallender Zinsen niedrigere.
- Für den Dollar: Es gibt kein verlässliches Midterm-Signal. Globale Zinsdifferenzen und Risikobereitschaft bestimmen ihn.
Wer verfolgen möchte, wie diese Makrofaktoren nach der Wahl auf einzelne Aktien wirken, kann in den Live-Sitzungen von SimianX eine KI-Live-Analyse von SPY oder jedem anderen Ticker starten. Die Gegenstücke auf Aktienseite sind die Rangliste der besten Sektoren nach Zwischenwahlen und die Tabelle zum Präsidentschaftszyklus.
FAQ
Steigen oder fallen Anleiherenditen nach Zwischenwahlen?
In den folgenden drei Monaten fiel die Rendite zehnjähriger Treasuries nach 11 der 16 Midterms von 1962 bis 2022, im Median um 20,5 Bp. Über zwölf Monate stieg sie nach 9 von 16, im Einklang mit dem langfristigen Trend der jeweiligen Ära.
Wie stark bewegt sich die Zehnjahresrendite am Tag nach einer Zwischenwahl?
Sehr wenig. Die mediane Bewegung am Folgetag betrug −0,5 Bp., die größte −10 Bp. im Jahr 1982.
Ist eine geteilte Regierung gut für Anleihen?
Nach den fünf Midterms, die eine einheitliche Regierung in eine geteilte verwandelten (1994, 2006, 2010, 2018, 2022), lag die Zehnjahresrendite ein Jahr später viermal niedriger, im Median um 60 Bp. Das Bundesdefizit schrumpfte danach aber nicht verlässlich, daher erklären Konjunktur und Fed den Rückgang besser als die Blockade.
Steigt oder fällt der Dollar nach Zwischenwahlen?
Weder noch, jedenfalls nicht verlässlich. Ein Jahr nach der Wahl stand der Dollar nach 7 von 12 Midterms auf dem Index der Hauptwährungen und nach 3 von 5 auf dem breiten Index höher, nahe an seinen normalen Quoten.
Warum gibt es vor 1986 keine Daten zum Wahltag?
FRED hat für die Zwischenwahlen von 1962 bis 1982 keinen Wert der Zehnjahresrendite am Wahltag, weil der Markt wegen der Wahl geschlossen war, und auch der Dollarindex hat an diesen Tagen kein Fixing.
Wo steht die Zehnjahresrendite vor der Zwischenwahl 2026?
Bei 4,91 % zum Schluss am 2. November 2026, nach einem Hoch von 5,31 % am 5. Oktober 2026, dem höchsten Schlusskurs seit Mai 2002.
Verwandte Artikel
- Midterm-Wahljahre und der US-Aktienmarkt: 1950–2026
- Ist politische Blockade gut für Aktien? 49 Kongresse
- Beste Sektoren nach Zwischenwahlen: 100 Jahre Daten
- Fed-Zinsentscheidung September 2026: Zinssenkung vom Tisch?
- Trumps Anleihenrückkäufe: Wahlkampfmanöver oder Marktpflege?
- Anleihe-Ausverkauf 2026: 30-jährige Rendite so hoch wie 2007
- Inverse Zinskurve und US-Rezessionen: eine Referenztabelle
- Fed-Zinssenkung und Aktien: jeder Zyklus seit 1980 mit Gold
- Fed-Zinsentscheid: Termine 2026, Uhrzeit und FOMC-Ergebnis
- Euro-Dollar-Kurs Entwicklung: Dollarkurs je Jahr seit 1971
- Präsidentschaftszyklus: S&P 500 nach Amtsjahr, 1928–2025
- VIX nach Zwischenwahlen: jede US-Midterm-Wahl seit 1990
- Aktien in der Lame-Duck-Phase: 25 Midterms von 1926 bis 2022
- Nasdaq nach Midterm-Wahlen: Jede Zwischenwahl 1974-2022
- Ölpreise nach US-Zwischenwahlen: WTI und Brent, 1986-2022
Quellen
- FRED: Rendite zehnjähriger Treasuries mit konstanter Laufzeit (DGS10)
- FRED: Rendite zehnjähriger Treasuries mit konstanter Laufzeit, monatlich (GS10)
- FRED: Rendite zweijähriger Treasuries mit konstanter Laufzeit (DGS2)
- FRED: Nominaler breiter US-Dollar-Index (DTWEXBGS)
- FRED: Nominaler US-Dollar-Index der Hauptwährungen (DTWEXM, eingestellt)
- FRED: Bundeshaushaltsüberschuss oder -defizit in Prozent des BIP (FYFSGDA188S)
- Federal Reserve: H.10-Veröffentlichung zu Wechselkursen
- Wikipedia: Mehrheitsverhältnisse im US-Kongress
- Wikipedia: Wahltag in den Vereinigten Staaten
Diese Seite ist eine historische Referenz und keine Anlageberatung. Muster aus 16 Wahlen sagen künftige Ergebnisse nicht voraus.


