 Von Marcus Reeve
Der VIX rund um jede US-Zwischenwahl seit 1990
Daten bis zum Schlusskurs vom 3. November 2026. Jede Zahl unten wurde aus der offiziellen täglichen VIX-Historie von Cboe neu berechnet und mit der Kopie derselben Reihe bei der Federal Reserve Bank of St. Louis abgeglichen.
Kurze Antwort: Bei den neun Zwischenwahlen (Midterms), seit es den VIX ab 1990 gibt, war der „Volatility Crush“ nach der Wahl real, aber unzuverlässig. Gemessen am Schlusskurs des Wahltags lag der VIX am nächsten Tag nach 6 von 9 Midterms niedriger (Median −1,6 %), einen Monat später nur nach 5 von 9 (Median −3,6 %, etwa so viel wie in einem beliebigen Monat) und drei Monate später nach 6 von 9 (Median −19,8 %). Präsidentschaftswahlen verlaufen anders: Dort stieg der VIX in 8 von 9 Fällen bis zum Wahltag und lag drei Monate später in 8 von 9 Fällen niedriger. 2026 schloss der VIX am Montag, dem 2. November, dem Tag vor der Wahl, bei 21,15 und am Wahltag bei 20,83, nach einem Anstieg von +36,1 % im Vormonat: dem stärksten Anstieg vor einer Zwischenwahl in den gesamten Daten.
Ergebnis (Stand: 4. November 2026, 1:50 Uhr ET): Die Demokraten haben die Kontrolle über den Senat und das Repräsentantenhaus gewonnen; AP und NBC News haben beide Kammern entsprechend ausgerufen. Nach der Zählung von AP um 1:30 Uhr ET hatten die Demokraten sieben bisher republikanische Senatssitze und 16 Sitze im Repräsentantenhaus hinzugewonnen. Ab dem 3. Januar 2027 liegt der Kongress damit nicht mehr vollständig in der Hand der Partei des Weißen Hauses.
Jeder Wahlkampf bringt dieselbe Behauptung mit sich: Unsicherheit treibt den Cboe Volatility Index (VIX) vor der Wahl nach oben, und sobald das Ergebnis feststeht, verschwindet die Unsicherheit und der VIX „bricht ein“. Unsere Referenz zum Aktienmarkt nach Zwischenwahlen zeigt, was der S&P 500 in jedem Zyklus getan hat, und jeder VIX-Ausschlag seit 1990 behandelt die großen Angstphasen. Diese Seite beantwortet eine engere Frage, die keine der beiden abdeckt: Was macht der VIX selbst rund um eine US-Zwischenwahl?
Kurz gesagt: Der Midterm-Crush ist auf Sicht von einem Monat überwiegend Folklore, und der Rückgang über drei Monate, der tatsächlich auftaucht, sieht eher nach gewöhnlicher Rückkehr zum Mittelwert von einem erhöhten Ausgangsniveau aus als nach einem Wahleffekt. Die Details zählen, deshalb folgt hier die vollständige Tabelle.
Wie die Zahlen entstanden sind
- Index: der Cboe Volatility Index (VIX), tägliche Schlusskurse aus der öffentlichen, verzögerten Kurshistorie von Cboe, die am 2. Januar 1990 beginnt. Jeder Schlusskurs wurde mit der FRED-Reihe VIXCLS verglichen: Beide Dateien stimmen an allen 9.308 Handelstagen überein.
- Abgedeckte Zwischenwahlen: 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 und 2022. Das sind neun Wahlen, also eine kleine Stichprobe. Jede Zählung unten beschreibt, was geschehen ist, und ist keine Wahrscheinlichkeit.
- Wahltag: der erste Dienstag nach dem ersten Montag im November. Die US-Aktien- und Optionsmärkte waren an allen diesen Wahltagen geöffnet.
- Zeitfenster: Das Niveau „vor der Wahl“ ist der letzte Schlusskurs vor dem Wahltag (der Montag). Der Vorlauf ist die Veränderung vom letzten Schlusskurs am oder vor demselben Datum einen Monat früher bis zum Schlusskurs des Wahltags. Die Veränderungen über einen Tag, einen Monat und drei Monate werden ab dem Schlusskurs des Wahltags gemessen, bis zum nächsten Handelstag bzw. bis zum letzten Schlusskurs am oder vor demselben Kalenderdatum einen und drei Monate später.
- Vergleichsjahre: dieselben Kalenderfenster in den neun Präsidentschaftswahljahren von 1992 bis 2024 und in den 18 ungeraden Jahren von 1991 bis 2025, in denen im November keine Bundeswahl stattfindet.
- Basisraten: zur Einordnung der Anteil aller VIX-Handelstage seit 1990, an denen der Index einen Tag, einen Monat und drei Monate später niedriger stand.
Veränderungen des VIX sind in Prozent angegeben. Eine Bewegung des VIX von 20 auf 18 entspricht −10 % oder −2 Punkten.
Der VIX rund um jede Zwischenwahl, 1990–2022: die Referenztabelle
| Zwischenwahl (Wahltag) | VIX, letzter Schluss vor der Wahl | Schluss am Wahltag | Vorlauf, Vormonat | Nächster Tag | +1 Monat | +3 Monate |
|---|---|---|---|---|---|---|
| 6. Nov. 1990 | 29,85 | 29,11 | +4,5 % | +6,0 % | −22,3 % | −22,1 % |
| 8. Nov. 1994 | 17,37 | 16,30 | +9,2 % | +0,7 % | +11,3 % | −29,9 % |
| 3. Nov. 1998 | 27,26 | 27,76 | −31,4 % | −1,4 % | +3,4 % | +0,4 % |
| 5. Nov. 2002 | 30,82 | 31,23 | −20,9 % | −1,6 % | −3,6 % | +5,8 % |
| 7. Nov. 2006 | 11,16 | 11,09 | −4,1 % | −3,1 % | +14,2 % | −6,9 % |
| 2. Nov. 2010 | 21,83 | 21,57 | −4,1 % | −9,3 % | −10,1 % | −19,8 % |
| 4. Nov. 2014 | 14,73 | 14,89 | +2,3 % | −4,8 % | −16,9 % | +23,1 % |
| 6. Nov. 2018 | 19,96 | 19,91 | +34,3 % | −17,8 % | +6,4 % | −22,8 % |
| 8. Nov. 2022 | 24,35 | 25,54 | −18,6 % | +2,2 % | −12,7 % | −23,1 % |
| Median, 1990–2022 | 21,83 | 21,57 | −4,1 % | −1,6 % | −3,6 % | −19,8 % |
| VIX niedriger in | 5 von 9 | 6 von 9 | 5 von 9 | 6 von 9 | ||
| 3. Nov. 2026 | 21,15 | 20,83 | +36,1 % | 4. Nov. 2026: wird nach Handelsschluss ergänzt | ausstehend | ausstehend |
Die Spalte Vorlauf misst den Monat vor der Wahl (1990 etwa reicht sie vom Schlusskurs am 5. Oktober 1990 von 27,85 bis zum Schlusskurs am Wahltag von 29,11). 2026 beginnt der Vorlauf beim Schlusskurs vom 2. Oktober von 15,31.
Die zweite Tabelle zeigt, wo der VIX tatsächlich landete, wie hoch er in den drei Monaten nach der Wahl stieg und was der S&P 500 in denselben drei Monaten tat.
| Zwischenwahl | VIX +1 Monat | VIX +3 Monate | Höchster Schluss innerhalb von 3 Monaten (Datum) | Tiefster Schluss innerhalb von 3 Monaten | S&P 500, +3 Monate |
|---|---|---|---|---|---|
| 1990 | 22,62 | 22,68 | 36,20 (14. Jan. 1991) | 20,09 | +14,9 % |
| 1994 | 18,15 | 11,42 | 18,41 (23. Nov. 1994) | 10,98 | +3,3 % |
| 1998 | 28,70 | 27,88 | 32,98 (14. Jan. 1999) | 20,21 | +14,5 % |
| 2002 | 30,10 | 33,04 | 34,69 (27. Jan. 2003) | 23,16 | −7,8 % |
| 2006 | 12,67 | 10,32 | 12,67 (7. Dez. 2006) | 9,89 | +4,9 % |
| 2010 | 19,39 | 17,30 | 23,54 (30. Nov. 2010) | 15,45 | +9,3 % |
| 2014 | 12,38 | 18,33 | 23,57 (16. Dez. 2014) | 11,82 | +1,5 % |
| 2018 | 21,19 | 15,38 | 36,07 (24. Dez. 2018) | 15,38 | −0,9 % |
| 2022 | 22,29 | 19,63 | 26,09 (9. Nov. 2022) | 17,87 | +7,6 % |
Die S&P-500-Spalte ist der Kursindex ab dem Schlusskurs des Wahltags, ohne Dividenden; das vollständige Bild des Aktienmarkts liefert unsere S&P-500-Referenz zu Zwischenwahlen.
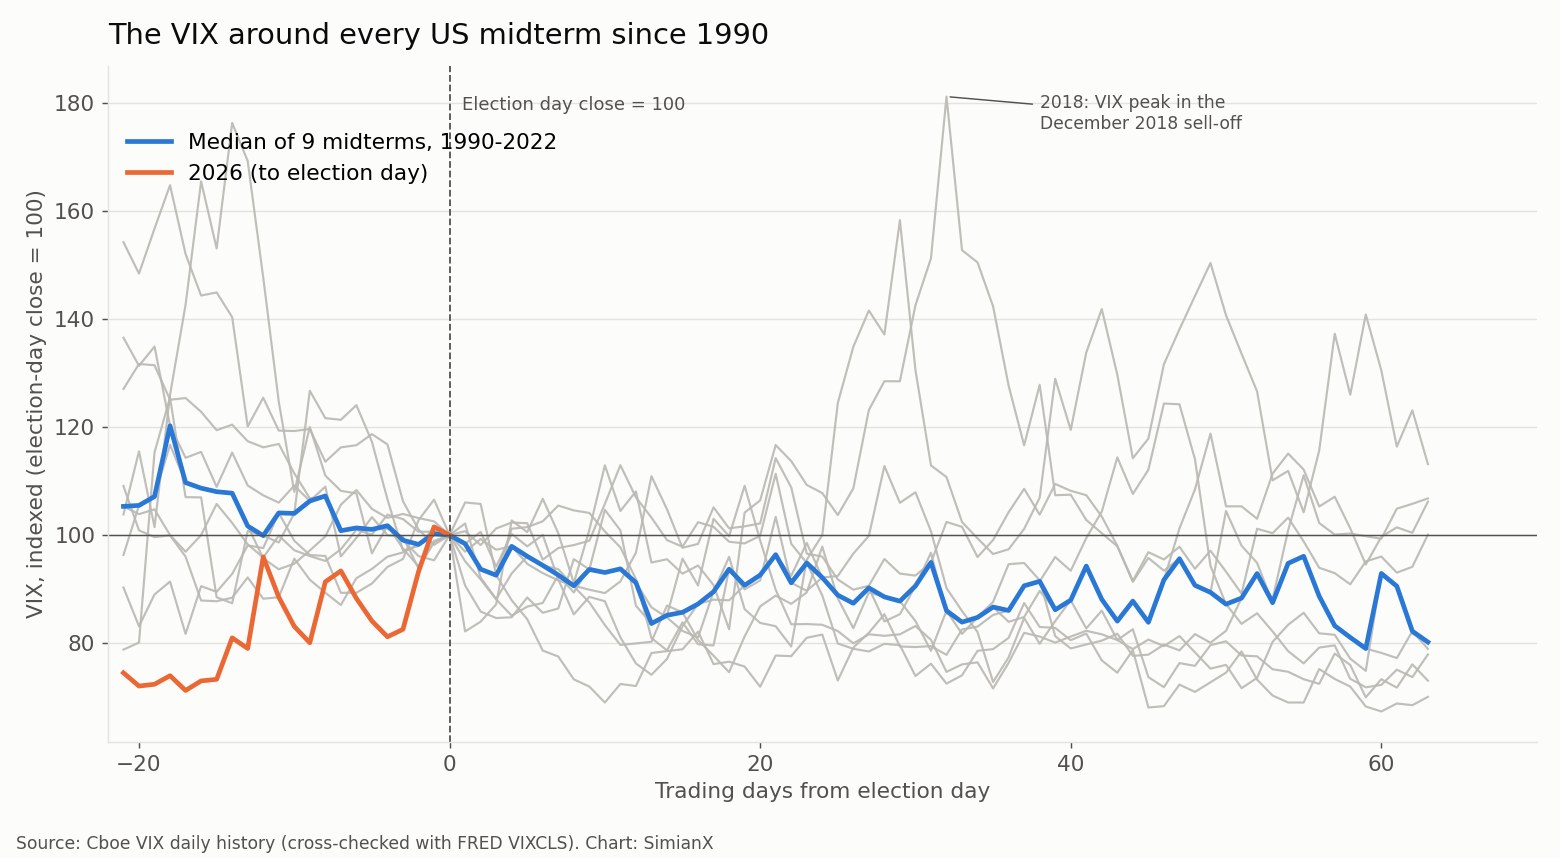
Die Bilanz des „Volatility Crush“
Fasst man die Zählungen zusammen, wirkt der Midterm-Crush deutlich schwächer als sein Ruf.
| Zeitfenster (ab Schluss am Wahltag) | VIX niedriger nach | Median-Veränderung | Median-Veränderung, Punkte | Alle Handelstage seit 1990: Anteil niedriger |
|---|---|---|---|---|
| Nächster Handelstag | 6 von 9 | −1,6 % | −0,39 | 52,9 % |
| +1 Monat | 5 von 9 | −3,6 % | −1,13 | 55,1 % |
| +3 Monate | 6 von 9 | −19,8 % | −4,27 | 56,0 % |
| +12 Monate | 6 von 9 | −25,4 % | −4,60 | — |
Drei Dinge fallen auf.
Der Morgen danach ist meist ruhiger, aber nicht dramatisch. Sechs von neun Bewegungen am Folgetag waren Rückgänge, doch der Median lag nur bei −1,6 %, und die beiden größten Rückgänge fielen mit anderen Nachrichten zusammen. 2018 fiel der VIX am Tag nach der Wahl um 17,8 %; 2010 fiel er am 3. November um 9,3 %, an dem Tag, an dem die Federal Reserve ihre zweite Runde von Anleihekäufen ankündigte. 1990 und 2022 stieg der VIX am nächsten Tag.
Einen Monat später ist die Midterm-Bilanz ein Münzwurf. Der VIX lag nach fünf von neun Zwischenwahlen niedriger. Über alle Handelstage seit 1990 stand der VIX einen Monat später in 55,1 % der Fälle niedriger, bei einer Median-Veränderung von −2,1 %. Der Midterm-Median von −3,6 % unterscheidet sich davon nicht nennenswert, und bei vier der neun Zwischenwahlen (1994, 1998, 2006 und 2018) lag der VIX einen Monat nach der Wahl höher.
Der Rückgang über drei Monate ist real, beruht aber auf einer kleinen Stichprobe und hängt vom Niveau ab. Bei sechs von neun Zwischenwahlen lag der VIX drei Monate später niedriger, mit einem Median-Rückgang von fast 20 %. Doch drei dieser sechs starteten bei einem VIX von 20 oder mehr, wo Rückgänge zu jeder Jahreszeit die Regel sind (siehe unten), 1998 blieb flach (+0,4 %), und 2002 und 2014 liefen in die andere Richtung: Der VIX lag Ende Januar und Anfang Februar höher, als der Irakkrieg näher rückte bzw. nach dem Ölpreiseinbruch Ende 2014.
Zwischenwahlen vs. Präsidentschaftswahlen vs. Jahre ohne Wahl
Der sauberste Test eines „Wahleffekts“ besteht darin, dieselben Kalenderfenster in Jahren mit einer anderen Art von November oder ganz ohne Wahl durchzurechnen.
| Art des Novembers | Fälle | Median-VIX am Wahltag | Vorlauf gestiegen in | VIX niedriger am nächsten Tag | Niedriger +1 Monat | Niedriger +3 Monate | Median +3 Monate |
|---|---|---|---|---|---|---|---|
| Midterm-Jahre, 1990–2022 | 9 | 21,57 | 4 von 9 | 6 von 9 | 5 von 9 | 6 von 9 | −19,8 % |
| Präsidentschaftswahljahre, 1992–2024 | 9 | 18,74 | 8 von 9 | 6 von 9 | 6 von 9 | 8 von 9 | −23,7 % |
| Ungerade Jahre (keine Bundeswahl), 1991–2025 | 18 | 16,26 | 6 von 18 | 11 von 18 | 10 von 18 | 8 von 18 | +4,0 % |
In den Zeilen der ungeraden Jahre ist der „Wahltag“ einfach der erste Dienstag nach dem ersten Montag im November, also dieselbe Position im Kalender.
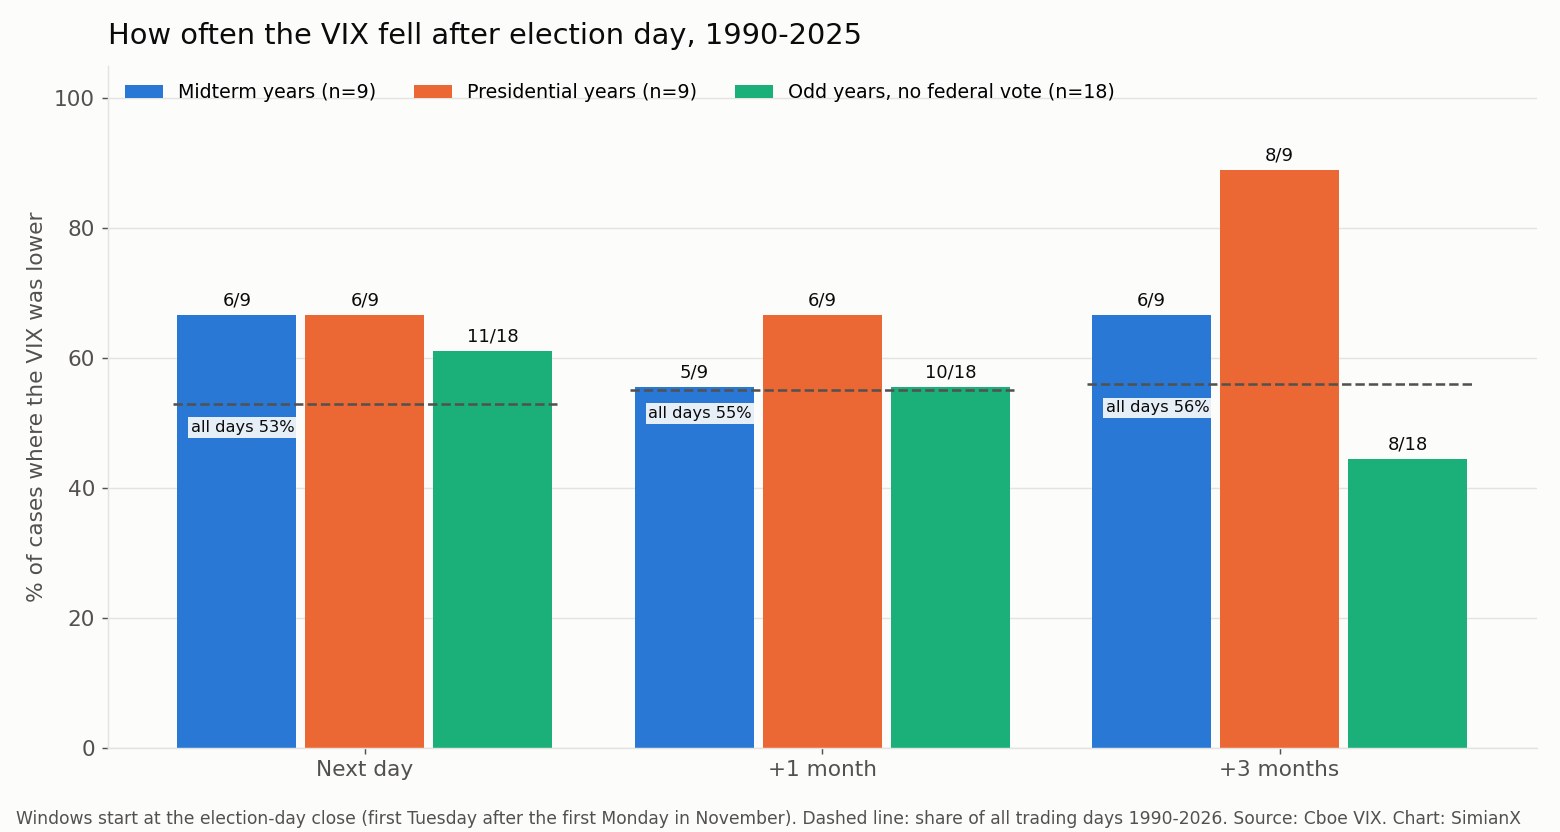
Das Muster, das die Erzählung vom „Volatility Crush“ beschreibt, gibt es, aber es gehört zu den Präsidentschaftswahlen. In Präsidentschaftswahljahren stieg der VIX in acht von neun Fällen bis zum Wahltag (Median +19,3 % im Monat) und fiel dann: Einen Monat später lag er in sechs von neun Jahren niedriger, mit einem Median von −19,8 %, und drei Monate später in acht von neun. Bei den Wahlen 2016, 2020 und 2024 verlor der VIX jeweils innerhalb eines Monats rund ein Drittel seines Werts (−32,6 %, −40,1 % und −33,9 %). Das einzige Präsidentschaftswahljahr, in dem der VIX drei Monate später höher lag, 1996, startete von ruhigen 17,65.
Zwischenwahlen bauen eine solche Wahlprämie meist nicht auf. Bei fünf von neun Midterms fiel der VIX im Monat vor der Wahl, mit einem Median-Vorlauf von −4,1 %, sodass es danach in der Regel weniger abzubauen gab. Jahre ohne Bundeswahl zeigen überhaupt kein November-Muster: Der VIX lag in 10 von 18 ungeraden Jahren drei Monate später höher, oft weil er nahe seinen Tiefs startete.
Warum das Ausgangsniveau wichtiger ist als der Kalender
Der VIX neigt dazu, zu seiner langfristigen Mitte zurückzukehren (der Median-Schlusskurs seit 1990 liegt bei 17,56). Startet er hoch, fällt er meist; startet er niedrig, steigt er oft. Teilt man die neun Zwischenwahlen nach dem Niveau vor der Wahl, wird das deutlich:
| VIX vor der Wahl | Zwischenwahlen | VIX einen Monat später niedriger |
|---|---|---|
| 20 oder höher | 1990, 1998, 2002, 2010, 2022 | 4 von 5 (Ausnahme 1998, +3,4 %) |
| Unter 20 | 1994, 2006, 2014, 2018 | 1 von 4 (2014, −16,9 %) |
Diese Aufteilung entspricht fast genau dem, was die Basisrate erwarten lässt. Über alle Handelstage seit 1990, an denen der VIX bei 20 oder höher startete, lag er einen Monat später in 66,9 % der Fälle niedriger, bei einer Median-Veränderung von −8,3 %. Mit nur neun Wahlen lässt sich ein Wahleffekt nicht von dieser gewöhnlichen Rückkehr zum Mittelwert trennen, und die Daten liefern keinen starken Grund zur Annahme, dass es bei Zwischenwahlen einen gibt.
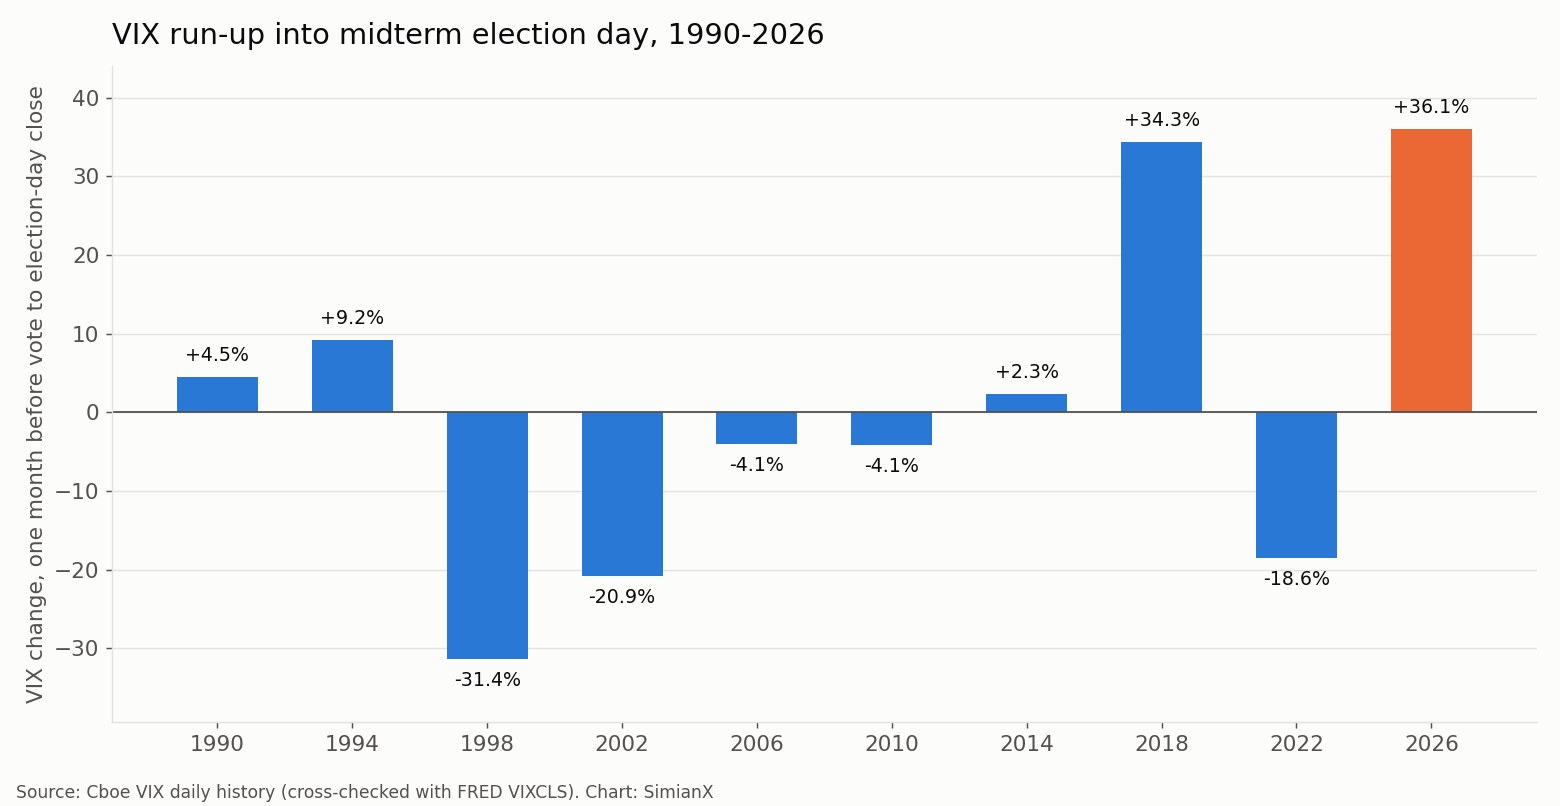
Der Vorlauf 2026: der stärkste vor einer Zwischenwahl
Der Zyklus 2026 brach mit der Midterm-Gewohnheit. Der VIX schloss am 2. Oktober 2026 bei 15,31 und am Wahltag bei 20,83, ein Anstieg um +36,1 % und damit der stärkste Vorlauf vor einer Zwischenwahl, seit es den VIX gibt. Der Montagsschluss von 21,15 war der höchste seit dem 10. Juni 2026 (22,22) und der höchste Schlusskurs der drei Monate vor der Wahl; nur 1994 teilt dieses Merkmal.
Der einzige vergleichbare Vorlauf ist 2018 (+34,3 %), als der VIX während des Ausverkaufs im Oktober 2018 von 14,82 Anfang Oktober auf 19,91 am Wahltag stieg. Was danach geschah, ist eine nützliche Warnung davor, zu viel in den ersten Tag hineinzulesen. Der VIX fiel am Morgen nach der Wahl 2018 um 17,8 %, der größte Rückgang am Folgetag aller Zwischenwahlen. Einen Monat später lag er 6,4 % höher, und am 24. Dezember 2018 schloss er bei 36,07, fast dem Doppelten des Wahltagsniveaus. Drei Monate später, Anfang Februar 2019, lag er 22,8 % unter dem Wahltag. Alle drei Aussagen gelten für dieselbe Wahl.
Die Ausgangslage 2026 ähnelt also eher einem typischen Präsidentschaftswahljahr (ein VIX, der bis zur Wahl stieg) als einer typischen Zwischenwahl. Beim Niveau liegt 2026 jedoch in der Mitte: Ein Schlusskurs vor der Wahl von 21,15 belegt Platz sechs unter den zehn Midterm-Niveaus vor der Wahl seit 1990, knapp unter 2010 (21,83) und über 2018 (19,96). Er liegt über 68,5 % aller VIX-Schlusskurse seit 1990, aber klar unter den angstgeprägten Zwischenwahlen von 1990 (29,85) und 2002 (30,82). Das bisherige Hoch 2026 liegt bei 31,05 (27. März), das Tief bei 14,21 (22. September).
Nichts davon ist eine Prognose. Bei neun früheren Zwischenwahlen, von denen zwei einen großen Vorlauf hatten, kann die Geschichte nicht sagen, was der VIX nach dem 3. November 2026 tun wird.
Zwischenwahl für Zwischenwahl
- 1990. Der VIX lag schon vor der Wahl nahe 30, die USA steckten in einer Rezession und Truppen wurden an den Golf verlegt. Innerhalb eines Monats fiel er auf 22,62 und sprang dann am 14. Januar 1991 auf 36,20, einen Tag vor Ablauf des UN-Ultimatums an den Irak, Kuwait zu räumen.
- 1994. Ein ruhiger VIX (16,30 am Wahltag) stieg im folgenden Monat um 11,3 %, eine Phase, in die die Zinserhöhung der Federal Reserve um 0,75 Prozentpunkte am 15. November 1994 fiel, und sank dann bis Februar 1995 auf 11,42.
- 1998. Der VIX hatte Anfang Oktober 1998 während des russischen Zahlungsausfalls und der LTCM-Krise seinen Höhepunkt erreicht und war bis zum Wahltag um 31,4 % gefallen. Danach bewegte er sich kaum: +3,4 % nach einem Monat, +0,4 % nach drei, mit einem Hoch im Januar 1999 von 32,98.
- 2002. Der Bärenmarkt hatte gerade im Oktober 2002 seinen Boden gefunden, und der VIX stand am Wahltag bei 31,23, dem höchsten Wert aller Zwischenwahlen. Die Fed senkte am nächsten Tag die Zinsen. Der VIX gab in einem Monat nur um 3,6 % nach und lag Anfang Februar 2003 um 5,8 % höher, als der Krieg mit dem Irak näher rückte.
- 2006. Die ruhigste Zwischenwahl in den Daten: ein VIX von 11,09 am Wahltag, ein Anstieg um 14,2 % auf 12,67 einen Monat später (immer noch sehr niedrig) und 10,32 im Februar 2007.
- 2010. Ein Rückgang um 9,3 % am Tag nach der Wahl fiel mit der QE2-Ankündigung der Fed zusammen. Der VIX erreichte am 30. November während der Schuldenkrise im Euroraum 23,54 und fiel dann bis Februar 2011 auf 17,30.
- 2014. Ein Rückgang um 16,9 % über einen Monat kehrte sich in einen Anstieg um 23,1 % über drei Monate um, als die Ölpreise einbrachen; am 16. Dezember 2014 schloss der VIX bei 23,57.
- 2018. Der größte Vorlauf vor 2026 und der größte Rückgang am Folgetag, gefolgt vom Ausverkauf im Dezember 2018 und einem Schlusskurs von 36,07 an Heiligabend.
- 2022. Der VIX stieg am Tag nach der Wahl um 2,2 % auf 26,09, sein Hoch für die folgenden drei Monate, und fiel dann stetig bis Februar 2023 auf 19,63.
Vor 1990: die Zwischenwahl 1986 und der alte VXO
Die heutige VIX-Methode von Cboe beginnt 1990, deshalb fehlt die Zwischenwahl 1986 in der Haupttabelle. Der ursprüngliche Volatilitätsindex von Cboe, heute VXO genannt, wurde aus Optionen auf den S&P 100 berechnet und hat Daten bis 1986. Der eigene Endpunkt für verzögerte Kurshistorie von Cboe liefert den VXO erst ab dem 29. Januar 1993, daher stammen die Zahlen für 1986 aus der FRED-Reihe VXOCLS, die am 2. Januar 1986 beginnt. VXO und VIX sind unterschiedliche Indizes (der VXO schloss am Wahltag 2002 bei 34,28 gegenüber 31,23 beim VIX), deshalb wird die Zeile für 1986 separat gezeigt und in keiner Zählung oben berücksichtigt.
| Zwischenwahl | VXO, letzter Schluss vor der Wahl | Schluss am Wahltag | Vorlauf, Vormonat | Nächster Tag | +1 Monat | +3 Monate |
|---|---|---|---|---|---|---|
| 4. Nov. 1986 (VXO) | 18,57 | 18,71 | −27,8 % | −1,9 % | +9,1 % | +24,7 % |
Wie die meisten Zwischenwahlen mit niedrigem Ausgangsniveau sah auch 1986 einen Anstieg der Volatilität in den folgenden drei Monaten.
Was diese Tabelle nicht verrät
- Neun ist eine kleine Stichprobe. Ein einziges anderes Ergebnis würde die Ein-Monats-Zählung von 5 von 9 auf 4 oder 6 von 9 verschieben. Nichts hier ist statistisch belastbar.
- Der VIX misst die erwartete Volatilität des S&P 500 über die nächsten 30 Tage, abgeleitet aus Optionspreisen. Er ist kein Maß allein für das Wahlrisiko; Fed-Sitzungen, Inflationsdaten und geopolitische Ereignisse im November und Dezember trieben mehrere der Bewegungen in der Tabelle.
- Prozentuale Veränderungen übertreiben Bewegungen von einer niedrigen Basis. Ein Anstieg von 11 auf 12,7 wie 2006 entspricht +14,2 %, ist aber immer noch ein sehr ruhiger Markt. Deshalb enthält die Bilanztabelle die Spalte in Punkten.
- In den VIX kann man nicht direkt investieren. VIX-Futures und an den VIX gekoppelte börsengehandelte Produkte verhalten sich anders als der hier gezeigte Kassaindex, besonders über mehrere Monate.
So nutzen Sie diese Tabelle
- Um zu prüfen, ob ein VIX-Rückgang nach der Wahl ungewöhnlich ist, vergleichen Sie ihn mit der Spalte für den nächsten Tag: Alles, was größer ist als der Rückgang um 17,8 % im Jahr 2018, wäre eine Premiere bei Zwischenwahlen.
- Um einzuschätzen, wie groß die „Wahlprämie“ war, nutzen Sie die Spalte Vorlauf; bei Zwischenwahlen war sie meist klein oder negativ.
- Um ein VIX-Niveau einzuordnen, vergleichen Sie es mit der Spalte vor der Wahl und dem langfristigen Median von 17,56; echte Angstphasen finden Sie unter jeder VIX-Ausschlag seit 1990.
- Was Aktien in denselben Zeitfenstern taten, zeigen die S&P-500-Referenz zu Zwischenwahlen, die Sektorrenditen nach Zwischenwahlen und geteilte vs. einheitliche Regierung. Für Zinsen und Währung siehe Anleiherenditen und Dollar nach Zwischenwahlen.
Um den S&P 500 nach der Wahl in Echtzeit zu verfolgen, können Sie eine Live-KI-Analyse von SPY starten, dem börsengehandelten Fonds, der den Index abbildet, auf dem der VIX beruht.
FAQ
Fällt der VIX nach Zwischenwahlen?
Manchmal. Seit 1990 lag der VIX am Tag nach einer Zwischenwahl in 6 von 9 Fällen niedriger (Median −1,6 %), einen Monat später in 5 von 9 (Median −3,6 %) und drei Monate später in 6 von 9 (Median −19,8 %). Die Ein-Monats-Bilanz ist nicht besser als die eines gewöhnlichen Monats.
Was ist der „Volatility Crush“ nach einer Wahl?
Es ist die Vorstellung, dass der VIX stark fällt, sobald die Unsicherheit der Wahl aufgelöst ist. Die Daten stützen sie für Präsidentschaftswahlen (VIX drei Monate später in 8 von 9 Fällen seit 1992 niedriger) deutlich stärker als für Zwischenwahlen.
Steigt der VIX vor einer Zwischenwahl?
Meist nicht. Im Monat vor der Wahl stieg er seit 1990 nur bei 4 von 9 Zwischenwahlen; die Median-Veränderung lag bei −4,1 %. In Präsidentschaftswahljahren stieg er in 8 von 9 Fällen.
Wo stand der VIX vor der Zwischenwahl 2026?
Er schloss am Montag, dem 2. November 2026, bei 21,15 und am Wahltag, dem 3. November, bei 20,83, ein Plus von 36,1 % gegenüber 15,31 am 2. Oktober und damit der stärkste Vorlauf vor einer Zwischenwahl seit 1990.
Was war der größte VIX-Rückgang nach einer Zwischenwahl?
Der Rückgang um 17,8 % am 7. November 2018, dem Tag nach der Wahl 2018. Einen Monat später lag der VIX höher als am Wahltag.
Bei welcher Zwischenwahl war der VIX am höchsten?
2002: 30,82 beim letzten Schlusskurs vor der Wahl und 31,23 am Wahltag, kurz nach dem Tief des Bärenmarkts im Oktober 2002.
Gibt es VIX-Daten vor 1990?
Nicht für den heutigen VIX. Der ältere VXO-Index hat über FRED Daten ab 1986; die Datei mit verzögerter Kurshistorie von Cboe für den VXO beginnt 1993.
Weiterführende Artikel
- Historie der VIX-Spitzen: jeder große Ausschlag seit 1990
- Midterm-Wahljahre und der US-Aktienmarkt: 1950–2026
- Ist politische Blockade gut für Aktien? 49 Kongresse
- Beste Sektoren nach Zwischenwahlen: 100 Jahre Daten
- Anleiherenditen und Dollar nach US-Zwischenwahlen 1962-2022
- Schlagen Nebenwerte Standardwerte nach Midterms? 1926-2022
- Bankaktien nach Midterm-Wahlen: 25 Zwischenwahlen 1926-2022
- Präsidentschaftswahljahre und der S&P 500: 1928–2024
- Präsidentschaftszyklus: S&P 500 nach Amtsjahr, 1928–2025
Quellen
- Cboe: historische VIX-Daten
- Cboe: Überblick zum VIX-Index
- FRED: CBOE Volatility Index: VIX (VIXCLS)
- FRED: CBOE S&P 100 Volatility Index: VXO (VXOCLS)
- Wikipedia: Wahltag in den Vereinigten Staaten
Diese Seite ist eine historische Referenz und keine Anlageberatung. Muster aus neun Zwischenwahlen sagen keine künftigen Ergebnisse voraus.


