 Por Muke
Seguimiento de la Ley CLARITY: en qué punto está el proyecto de estructura del mercado cripto
Actualizado el 16 de octubre de 2026
¿Se aprobó la Ley CLARITY? No, todavía no. A 16 de octubre de 2026, la Ley de Claridad del Mercado de Activos Digitales (H.R. 3633) no es ley. La Cámara de Representantes la aprobó por 294 votos contra 134 el 17 de julio de 2025, y el Comité de Banca del Senado aprobó una versión enmendada por 15 a 9 el 14 de mayo de 2026. El 15 de septiembre de 2026, el Senado no logró hacerla avanzar: la votación de clausura sobre la moción para proceder se quedó en 49 a 50, once votos por debajo de los 60 necesarios (votación nominal 234). El senador Thom Tillis presentó de inmediato una moción de reconsideración, que mantiene vivo el proyecto desde el punto de vista procesal. No hay ninguna nueva votación programada. La próxima ventana realista es la sesión de transición (lame duck) posterior a las elecciones de medio mandato del 3 de noviembre; si el proyecto no se aprueba antes de que termine el 119.º Congreso, el 3 de enero de 2027, caducará y tendría que volver a presentarse.
La Ley CLARITY es la pieza legislativa estadounidense más importante para la industria cripto: una ley de estructura de mercado que decidiría qué activos digitales quedan bajo la SEC y cuáles bajo la CFTC, cómo pueden emitirse y negociarse los tokens, cómo se trata a las finanzas descentralizadas (DeFi) y si las plataformas cripto pueden pagar recompensas por las stablecoins. La parte del rompecabezas dedicada a las stablecoins ya se convirtió en ley en julio de 2025 mediante la Ley GENIUS, un texto independiente. Es en la parte de estructura de mercado donde el Congreso se ha estancado.
Esta página es un seguimiento permanente. Recoge cada paso oficial desde la presentación del proyecto hasta hoy, explica por qué fracasó la votación en el Senado, compara la Ley CLARITY con la Ley GENIUS, expone lo que el proyecto haría realmente y muestra, con datos de precios verificados, cómo reaccionaron los criptoactivos y las acciones vinculadas a cripto en cada jornada clave. La actualizamos después de cada acción oficial sobre el proyecto.
Noticias de la Ley CLARITY: por qué no logró avanzar en el Senado
La votación del Senado del 15 de septiembre de 2026 no fue una votación sobre el proyecto en sí. Fue una votación para cerrar el debate sobre la moción para proceder, el paso procesal que permite al Senado empezar siquiera a examinar un proyecto. Según el reglamento del Senado, ese paso exige tres quintas partes de la cámara, es decir, 60 votos. El líder de la mayoría, John Thune, había presentado la moción de clausura el 8 de agosto, justo antes del receso de agosto, lo que fijó la votación para septiembre.
El recuento oficial de la secretaría del Senado:
| Grupo | A favor | En contra | No votó |
|---|---|---|---|
| Republicanos (53) | 49 | 4 — Collins (ME), Hawley (MO), Moran (KS), Tillis (NC) | 0 |
| Demócratas (45) | 0 | 44 | 1 — Coons (DE) |
| Independientes (2) | 0 | 2 | 0 |
| Total | 49 | 50 | 1 |
Hay dos detalles importantes para lo que viene. Primero, el proyecto ni siquiera obtuvo una mayoría simple, así que el problema no es un puñado de rezagados. Segundo, el senador Tillis votó en contra y luego presentó una moción de reconsideración, un movimiento habitual que permite al Senado repetir la misma votación más adelante sin empezar de cero. Por eso el proyecto está estancado y no muerto.
Por qué fracasó, según la cobertura de la época de CoinDesk y CNBC:
- Disposiciones éticas. Los negociadores redactaron más de 600 páginas de texto de compromiso, pero no lograron cerrar la brecha sobre las normas que limitarían los vínculos empresariales cripto de altos cargos del Gobierno, incluidas normas que alcanzarían los propios intereses cripto del presidente.
- Presión de las elecciones de medio mandato. Cuanto más se acercaba la votación a las elecciones de noviembre, más difícil le resultaba a cualquiera de los dos partidos concederle una victoria al otro.
- Recompensas por stablecoins. Las asociaciones bancarias siguieron presionando para endurecer los límites a las recompensas pagadas a los tenedores de stablecoins, una disputa que también pesó en el aplazamiento de enero.
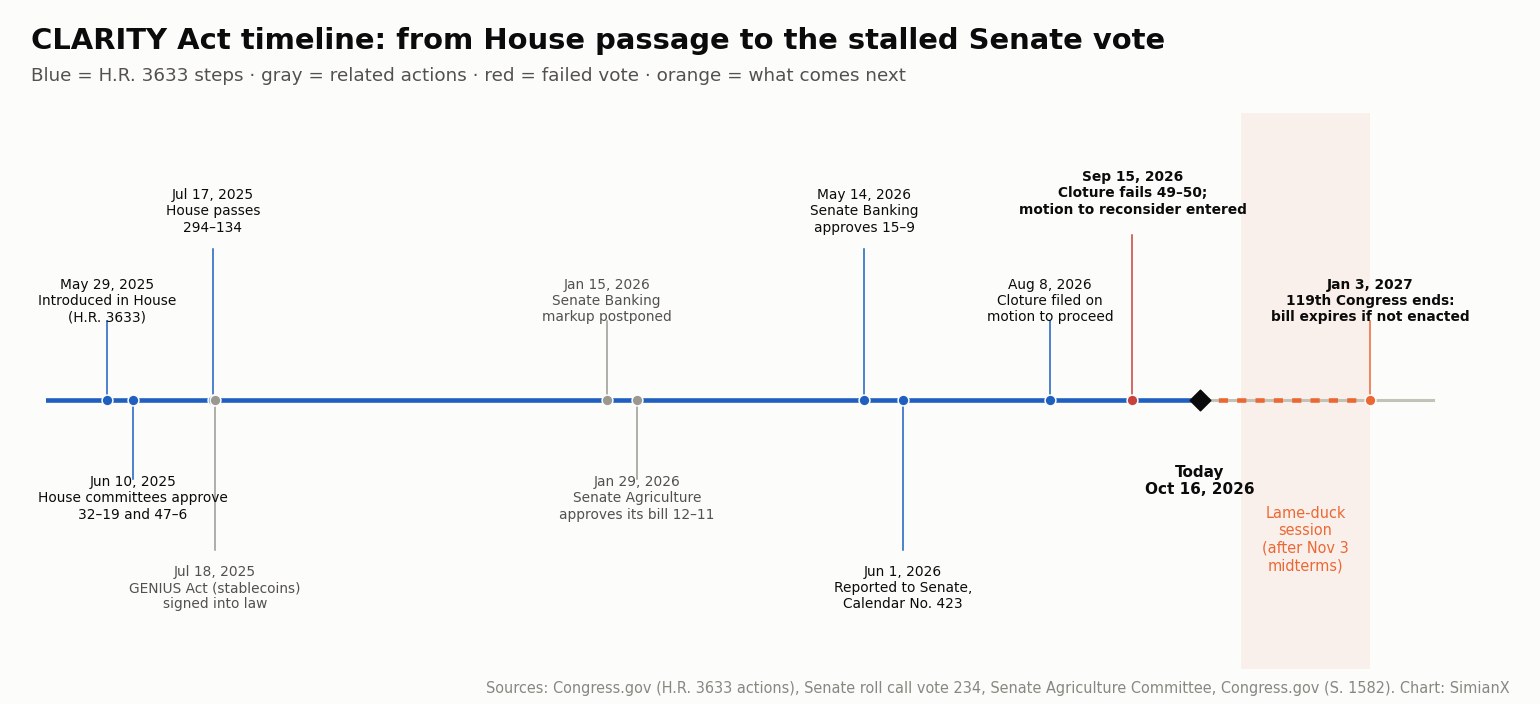
Cronología de la Ley CLARITY: cada paso oficial
| Fecha | Paso | Resultado | Fuente |
|---|---|---|---|
| 29 may 2025 | Presentada en la Cámara por el representante French Hill (R-AR) | Remitida a los comités de Servicios Financieros y de Agricultura | Congress.gov |
| 10 jun 2025 | Sesiones de enmiendas en los comités de la Cámara | Servicios Financieros 32–19; Agricultura 47–6 | Congress.gov |
| 17 jul 2025 | Votación en el pleno de la Cámara | Aprobada 294–134 (216 republicanos y 78 demócratas a favor) | Votación nominal 199 de la Cámara |
| 18 jul 2025 | Firma de la Ley GENIUS (stablecoins) | Ley Pública 119-27 — proyecto independiente | Congress.gov |
| 18 sep 2025 | Recibida en el Senado | Remitida al Comité de Banca | Congress.gov |
| 15 ene 2026 | Sesión de enmiendas prevista en el Comité de Banca del Senado | Aplazada después de que Coinbase retirara su apoyo al borrador | Comunicado del comité, prensa |
| 29 ene 2026 | El Comité de Agricultura del Senado vota su título sobre la CFTC (Ley de Intermediarios de Materias Primas Digitales) | Aprobado 12–11, en línea partidista | Comité de Agricultura del Senado |
| 14 may 2026 | Sesión de enmiendas en el Comité de Banca del Senado | Aprobado 15–9 con una enmienda en forma de texto sustitutivo (los demócratas Alsobrooks y Gallego a favor) | Congress.gov |
| 1 jun 2026 | Informe al pleno del Senado | Incluido en el calendario, n.º 423 | Congress.gov |
| 8 ago 2026 | Moción para proceder presentada; moción de clausura registrada | Votación fijada para septiembre | Congressional Record S4557 |
| 15 sep 2026 | Clausura sobre la moción para proceder | Rechazada 49–50 (se necesitaban 60); Tillis presenta la moción de reconsideración | Votación nominal 234 del Senado |
| Ahora | Pendiente en el calendario del Senado | Sin votación programada | — |
| nov 2026 – 3 ene 2027 | Sesión de transición (lame duck) | Última oportunidad en el 119.º Congreso | — |
Qué pasa ahora
Desde aquí hay tres caminos realistas:
- Reactivación en la sesión de transición. Los líderes retoman la moción de reconsideración después de las elecciones. Una nueva votación con éxito seguiría necesitando 60 senadores, lo que exige un acuerdo sobre el texto ético que sume al menos siete u ocho votos más. Si el Senado aprueba entonces un proyecto enmendado, la Cámara debe aprobar la versión del Senado (o un compromiso negociado) antes de que pueda llegar al presidente.
- Un proyecto más acotado. Las partes con apoyo más amplio —el título sobre el mercado al contado supervisado por la CFTC, las protecciones para desarrolladores o el texto sobre valores tokenizados— se separan o se adjuntan a una ley de aprobación obligada. Nada de esto se ha propuesto formalmente.
- Caducidad y reinicio. Si nada se aprueba antes del 3 de enero de 2027, el H.R. 3633 muere con el 119.º Congreso. Un nuevo proyecto empezaría de nuevo en el 120.º Congreso, cuyos presidentes de comité dependerán de los resultados de las elecciones de medio mandato.
¿Cuándo se votará la Ley CLARITY? A 16 de octubre de 2026 no hay fecha fijada. Una segunda votación de clausura solo puede celebrarse si los líderes recuperan la moción de reconsideración, y los senadores han señalado la sesión de transición posterior al 3 de noviembre como la primera ventana realista.
Ley CLARITY frente a Ley GENIUS
Los lectores suelen confundir ambos proyectos. Son leyes distintas que cubren partes diferentes del mercado:
| Ley GENIUS | Ley CLARITY | |
|---|---|---|
| Número del proyecto | S. 1582 | H.R. 3633 |
| Qué cubre | Solo stablecoins de pago | Estructura de mercado para todos los demás activos digitales |
| Estado | Ley — firmada el 18 de julio de 2025 (Ley Pública 119-27) | No es ley — estancada en el Senado |
| Reguladores principales | Reguladores bancarios federales y estatales | SEC y CFTC, con el Tesoro a cargo de las finanzas ilícitas |
| Normas centrales | Reservas 1:1 en efectivo y letras del Tesoro a corto plazo, derecho de reembolso, licencias para emisores, prohibición de que los emisores paguen intereses | Clasificación de tokens, registro de plataformas de negociación e intermediarios, régimen de divulgación para emisores de tokens, tratamiento de DeFi y de los desarrolladores, límites a las recompensas por stablecoins pagadas por las plataformas |
| Efecto para los inversores | Define qué es una stablecoin en dólares estadounidenses que cumple la normativa | Define quién supervisa la negociación de bitcoin, ether y otros tokens |
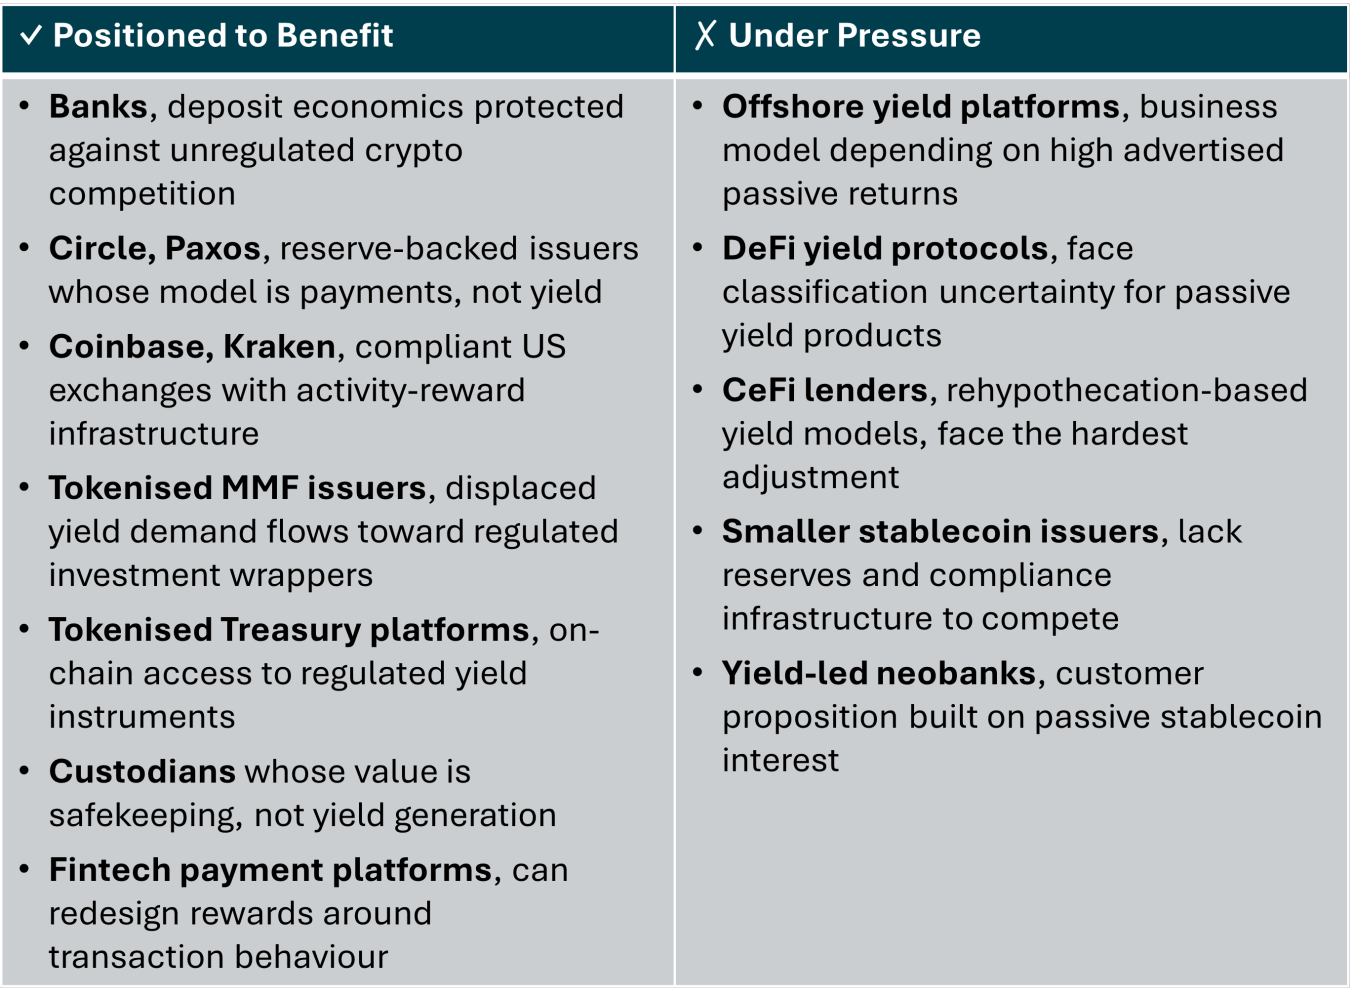
El vínculo entre ambas son las recompensas por stablecoins. La Ley GENIUS prohíbe a los emisores de stablecoins pagar intereses. El texto CLARITY del Senado va más allá e impediría que las plataformas de negociación y otros intermediarios pagaran rendimientos solo por mantener una stablecoin de pago, aunque permitiría recompensas basadas en la actividad: la disposición contra la que más presionaron los bancos. SimianX analiza cómo se comportan las stablecoins bajo presión en su tabla de referencia completa de pérdidas de paridad de stablecoins.
¿Qué es la Ley CLARITY?
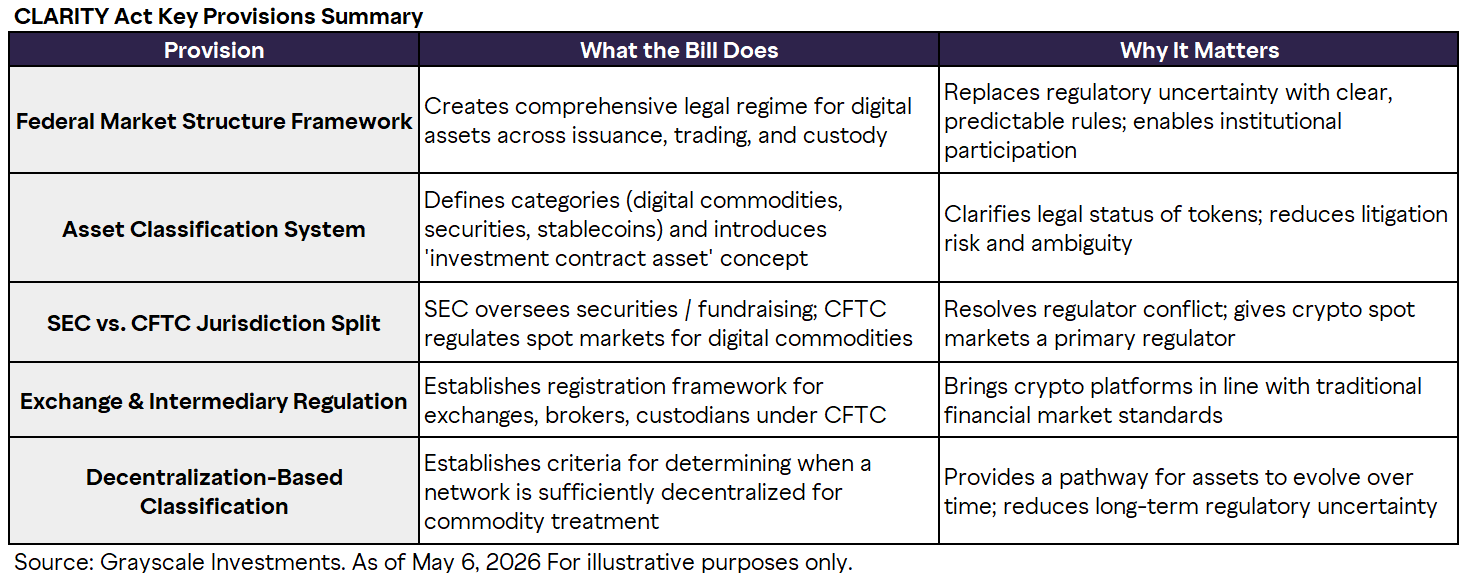
El título formal es Ley de Claridad del Mercado de Activos Digitales (Digital Asset Market Clarity Act). La enmienda del Senado es más amplia y tiene una estructura distinta a la del proyecto original de la Cámara. Sus títulos principales abordan:
- La regulación de valores para ciertos tokens de red y activos auxiliares
- Los controles contra el blanqueo de capitales y las finanzas ilícitas
- Las finanzas descentralizadas
- Los intereses y las recompensas por stablecoins
- Los valores tokenizados
- Las protecciones para desarrolladores de software
- El tratamiento de los bienes de los clientes en caso de quiebra
- Los entornos de pruebas regulatorios y los programas de innovación en IA
El texto del Senado también exigiría una amplia normativa de desarrollo posterior. El Congreso establecería el marco legal, mientras que organismos como la SEC, la CFTC, el Departamento del Tesoro, la Reserva Federal y los reguladores bancarios determinarían muchos de los detalles operativos. La versión del Comité de Banca, por ejemplo, da a la SEC, la CFTC y el Tesoro un año para redactar normas conjuntas que separen los rendimientos de stablecoins prohibidos, "similares a intereses", de las recompensas permitidas.
El verdadero catalizador del mercado quizá no sea solo la aprobación. Puede ser el paso de la incertidumbre jurídica a un calendario identificable de desarrollo normativo.
SEC frente a CFTC: el reparto central de responsabilidades
Durante años, la gran pregunta cripto en Estados Unidos ha sido si un activo pertenece al ámbito del derecho de valores, del derecho de materias primas o de ambos. El marco CLARITY separa la operación de captación de fondos, el token de red subyacente, la plataforma donde se negocia y el intermediario que presta la custodia o la ejecución. Un token vendido como parte de un contrato de inversión no sigue siendo necesariamente un valor en cada operación posterior; a la inversa, poner un valor tradicional en una cadena de bloques no lo convierte en una materia prima.
| Actividad | Regulador principal según el marco |
|---|---|
| Captación de fondos mediante contratos de inversión | SEC |
| Divulgación de activos auxiliares | SEC |
| Acciones y bonos tokenizados | SEC |
| Mercados al contado e intermediarios de materias primas digitales (bitcoin, ether) | CFTC, según el título del Comité de Agricultura |
| Emisión de stablecoins de pago | Reguladores bancarios, según la Ley GENIUS |
| Finanzas ilícitas y prevención del blanqueo | Tesoro y FinCEN |
| Participación de los bancos en activos digitales | Reguladores bancarios federales |
La claridad jurisdiccional no significa una regulación más ligera. Las plataformas registradas se enfrentarían a requisitos de vigilancia, información, custodia, gobernanza y protección del cliente similares a los de las finanzas tradicionales. Incluso sin la ley, la Comisión de Bolsa y Valores (SEC) ha propuesto su propio marco "Regulación de Criptoactivos", aunque su presidente, Paul Atkins, ha dicho que las normas del organismo no serían duraderas sin legislación.
Cómo cambiaría la Ley CLARITY la emisión de tokens
Una de las ideas más importantes de la propuesta es el activo auxiliar: un token de red cuyo valor todavía depende de los esfuerzos empresariales o de gestión de un originador o de una parte vinculada. El marco no declararía para siempre que todo token de ese tipo es un valor. Regularía las operaciones con el activo, exigiría divulgación de información y crearía una vía para que el tratamiento del token cambie a medida que la red madure.
El proyecto ordena a la SEC crear una exención a medida conocida como Regulation Crypto. Los proyectos que usen esta vía tendrían obligaciones de divulgación específicas para cripto en lugar del marco completo de registro que se aplica a las empresas cotizadas, con restricciones para los iniciados y las personas vinculadas destinadas a reducir las ventas no reveladas.
Esto podría cambiar los lanzamientos de tokens de tres maneras:
- Divulgación más formal antes de la distribución: economía del token, gobernanza, partes vinculadas, planes de desarrollo y riesgos relevantes.
- Mayor responsabilidad para los iniciados: los fundadores y los tenedores vinculados podrían tener restricciones sobre cómo y cuándo venden.
- Una vía de financiación más creíble: los proyectos que hoy evitan Estados Unidos podrían plantearse lanzarse aquí.
Los beneficiarios probables son los proyectos con equipos identificables, asignaciones transparentes, redes en funcionamiento, gobernanza auditable y uso real. Los lanzamientos anónimos y las asignaciones de tokens muy concentradas tendrían más difícil entrar en los mercados estadounidenses.
¿Regulará la Ley CLARITY las DeFi?
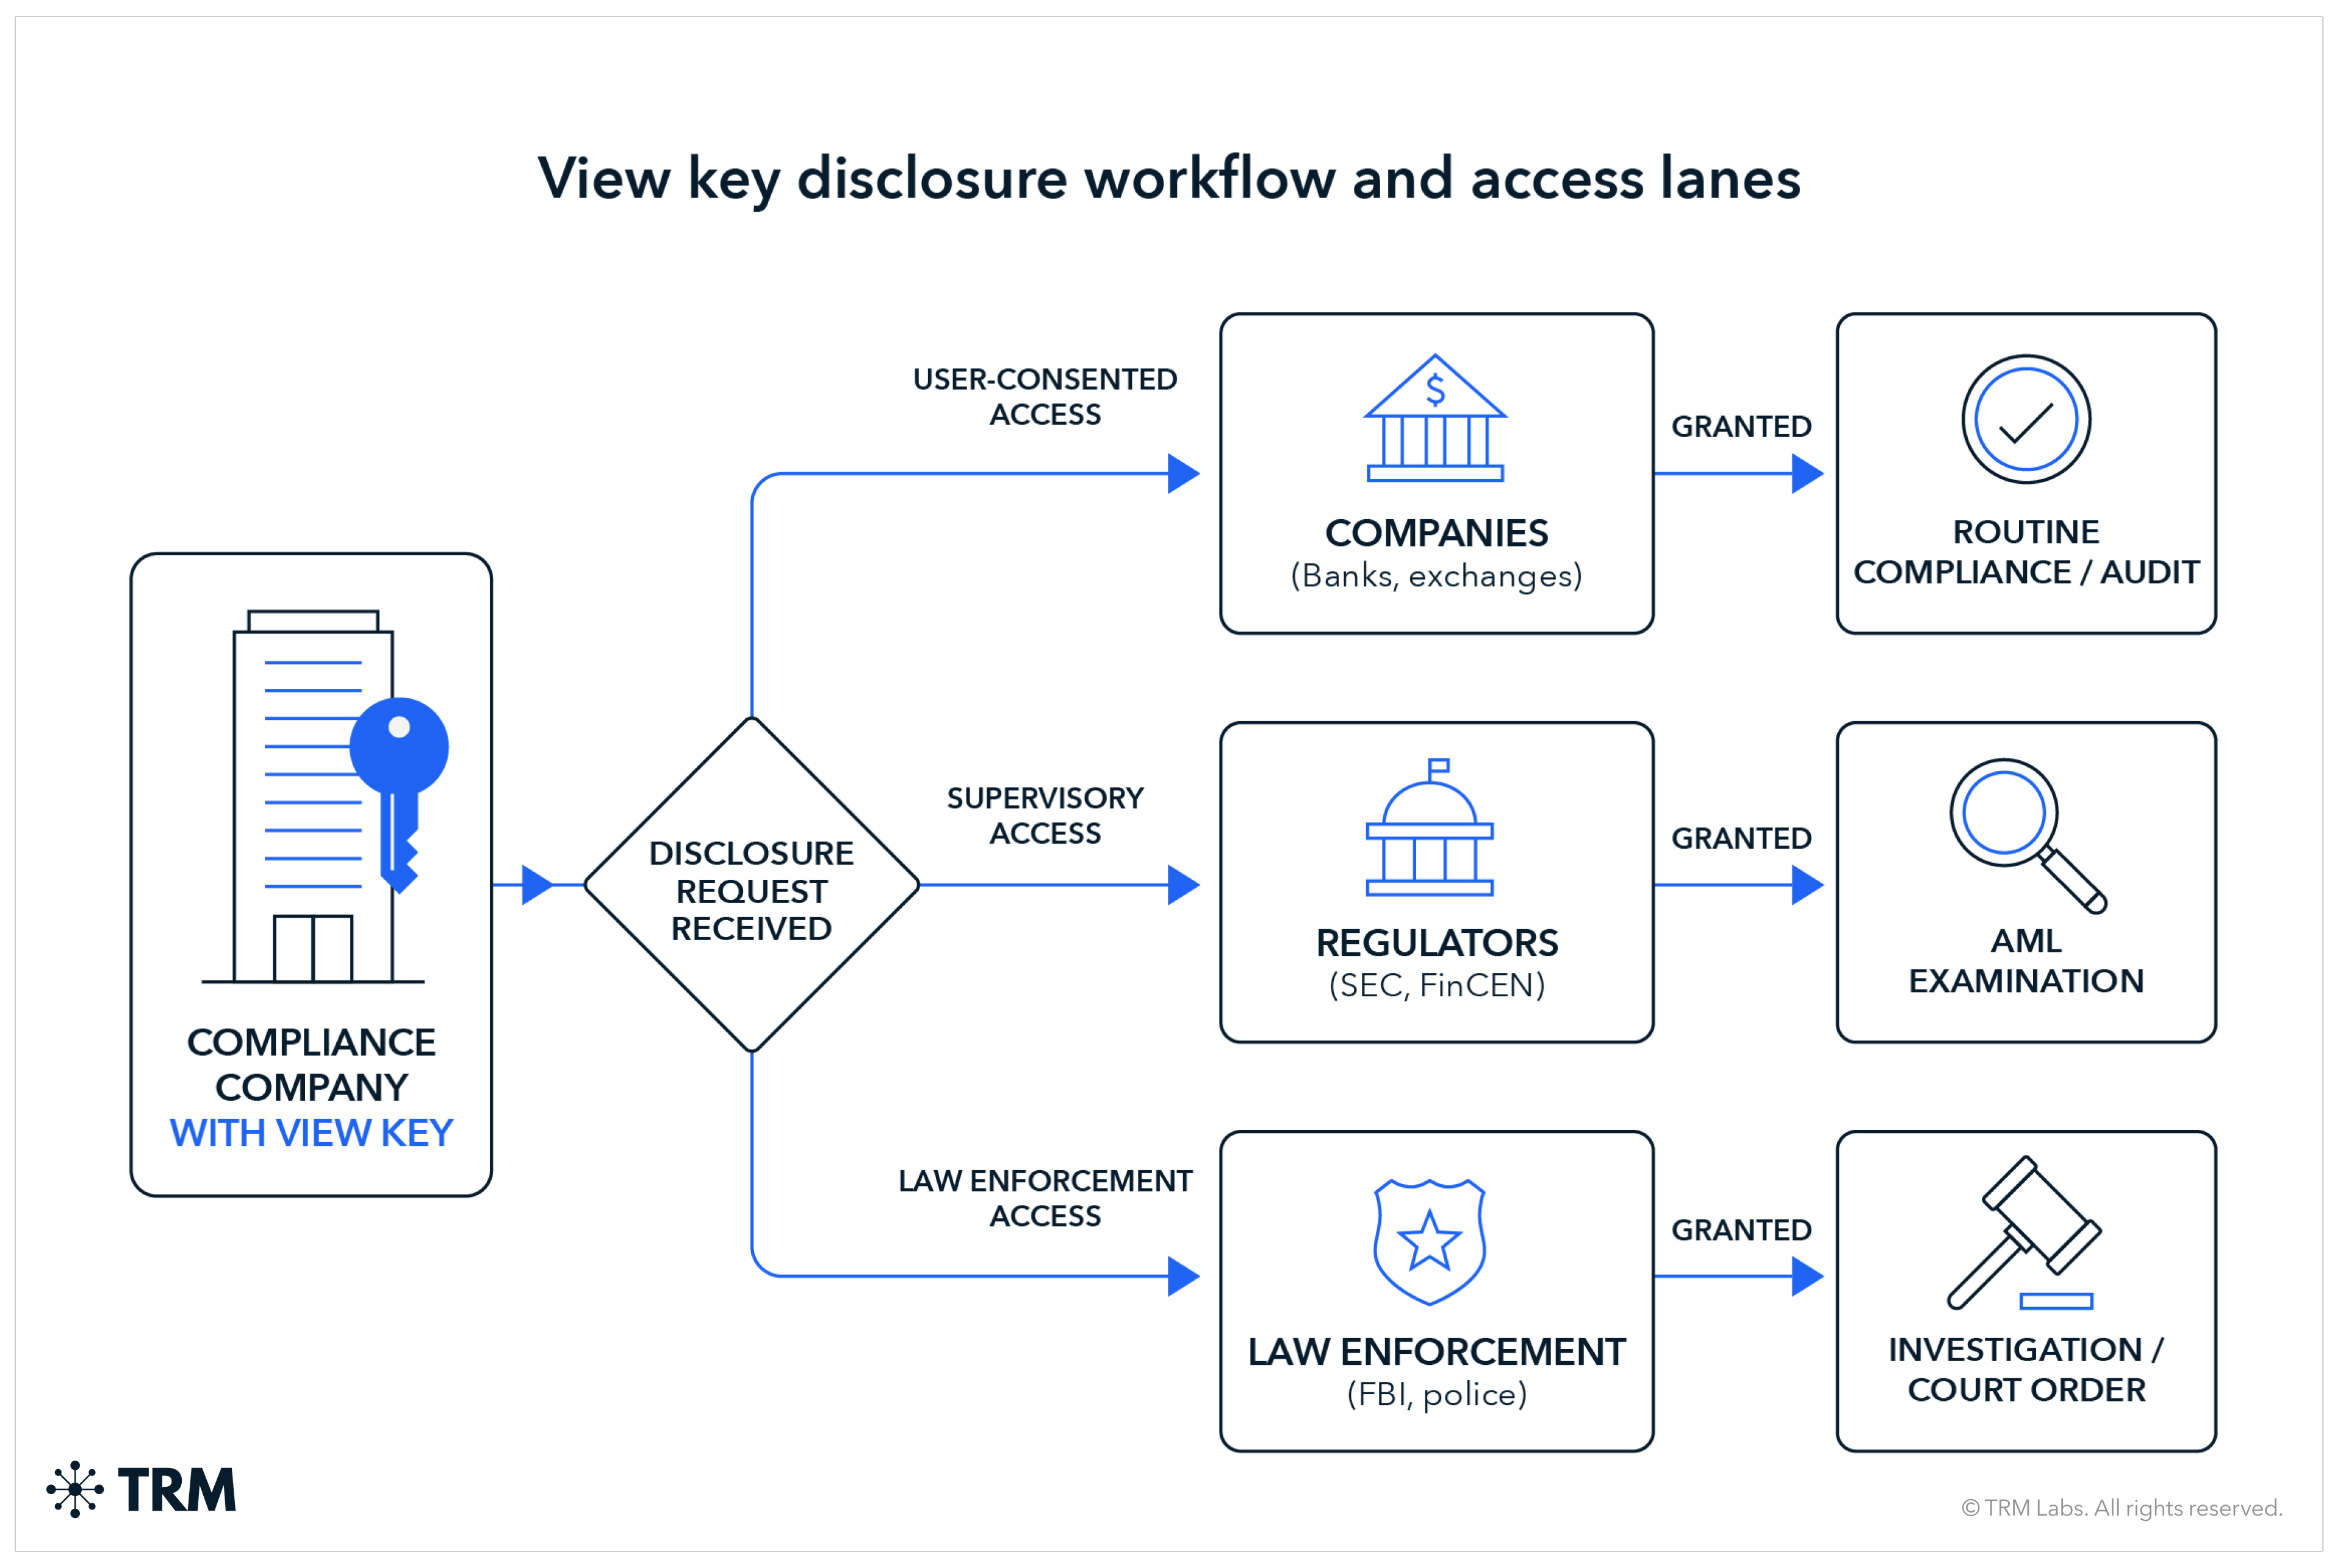
La propuesta del Senado regula las DeFi en función del control, en lugar de tratar cada línea de código de la cadena de bloques como un intermediario financiero. Un protocolo realmente automatizado y sin custodia recibiría un trato distinto al de una plataforma que se presenta como descentralizada pero que en la práctica controla una empresa, una fundación o un pequeño grupo de gobernanza. La prueba práctica pregunta:
- ¿Quién puede actualizar los contratos inteligentes?
- ¿Quién controla la interfaz de usuario?
- ¿Puede alguien censurar operaciones, o congelar y desviar activos?
- ¿Está la gobernanza realmente distribuida?
- ¿Cobra comisiones o ejerce discrecionalidad una parte centralizada?
El proyecto también protegería ciertas actividades de software —escribir código, operar un nodo, validar operaciones, proporcionar un oráculo— para que no se consideren por sí solas intermediación de valores. Esas protecciones no ampararían a quien controle fondos de clientes o gestione una plataforma de negociación centralizada encubierta. Sus defensores dicen que esto protege el software entre pares mientras regula los puntos de control reales; sus críticos, entre ellos un informe asesor sobre seguridad nacional del personal demócrata, sostienen que deja lagunas en la aplicación de las normas contra el blanqueo y de las sanciones.
Plataformas de negociación, intermediarios y valores tokenizados
Las plataformas de negociación centralizadas pueden estar entre las grandes beneficiadas a largo plazo y entre las que más gasten en cumplimiento normativo a corto plazo. Un marco federal podría sustituir las licencias estado por estado por un régimen único y previsible, favoreciendo la adopción institucional y unos procedimientos de admisión a negociación estandarizados, a la vez que exigiría fuertes inversiones en vigilancia, custodia segregada, controles de conflictos de interés, comunicación de operaciones y ciberseguridad. Las plataformas grandes y bien capitalizadas tendrían ventaja; las más pequeñas podrían consolidarse.
| Segmento | Efecto potencial | Variable principal |
|---|---|---|
| Grandes plataformas estadounidenses | Positivo con el tiempo | Capacidad para absorber los costes de cumplimiento |
| Plataformas extraterritoriales | Negativo para el acceso a EE. UU. | Requisitos de registro |
| Custodios regulados | Positivo | Flujos de activos institucionales |
| Emisores de tokens transparentes | Positivo | Idoneidad para una distribución conforme a la normativa |
| Proyectos de tokens anónimos | Negativo | Barreras de divulgación y de admisión a negociación |
| Pequeñas plataformas de negociación | De mixto a negativo | Coste del cumplimiento federal |
Los valores tokenizados seguirían siendo valores. El texto del Senado establece que un activo no deja de ser un valor solo porque su titularidad se registre o se transfiera en un registro distribuido; la SEC podría adaptar las normas de custodia, registros, firmeza de la liquidación y reorganizaciones de la cadena, pero las protecciones básicas del inversor seguirían aplicándose. Eso importa para los proyectos de tokenización de Wall Street, como el piloto de valores tokenizados de la DTCC.
La cadena de bloques puede cambiar el carril de liquidación, pero no cambia automáticamente la naturaleza jurídica del activo.
Impacto en el mercado: cómo reaccionó cripto en los hitos de la Ley CLARITY
Los titulares legislativos mueven mucho más las acciones expuestas a cripto que al propio bitcoin. La tabla muestra las variaciones de un día, de cierre a cierre, en cada fecha clave. Los precios cripto usan el cierre diario en UTC; las acciones, el cierre de la sesión regular estadounidense.
| Fecha | Hito | Bitcoin | Ether | Coinbase (COIN) | Robinhood (HOOD) | Circle (CRCL) | S&P 500 |
|---|---|---|---|---|---|---|---|
| 17 jul 2025 | La Cámara la aprueba 294–134 | +0,5% | +3,0% | +3,2% | +2,1% | +0,8% | +0,5% |
| 15 ene 2026 | Se suspende la sesión de enmiendas del Comité de Banca del Senado | −1,3% | −1,0% | −6,5% | −7,8% | −9,7% | +0,3% |
| 29 ene 2026 | El Comité de Agricultura del Senado aprueba su título 12–11 | −5,2% | −6,2% | −4,9% | −2,1% | −7,3% | −0,1% |
| 14 may 2026 | El Comité de Banca del Senado la aprueba 15–9 | +2,2% | +1,1% | +5,1% | +5,2% | −2,1% | +0,8% |
| 15 sep 2026 | Fracasa la clausura en el Senado 49–50 | −3,2% | −4,5% | −10,1% | −3,4% | −11,4% | −0,5% |
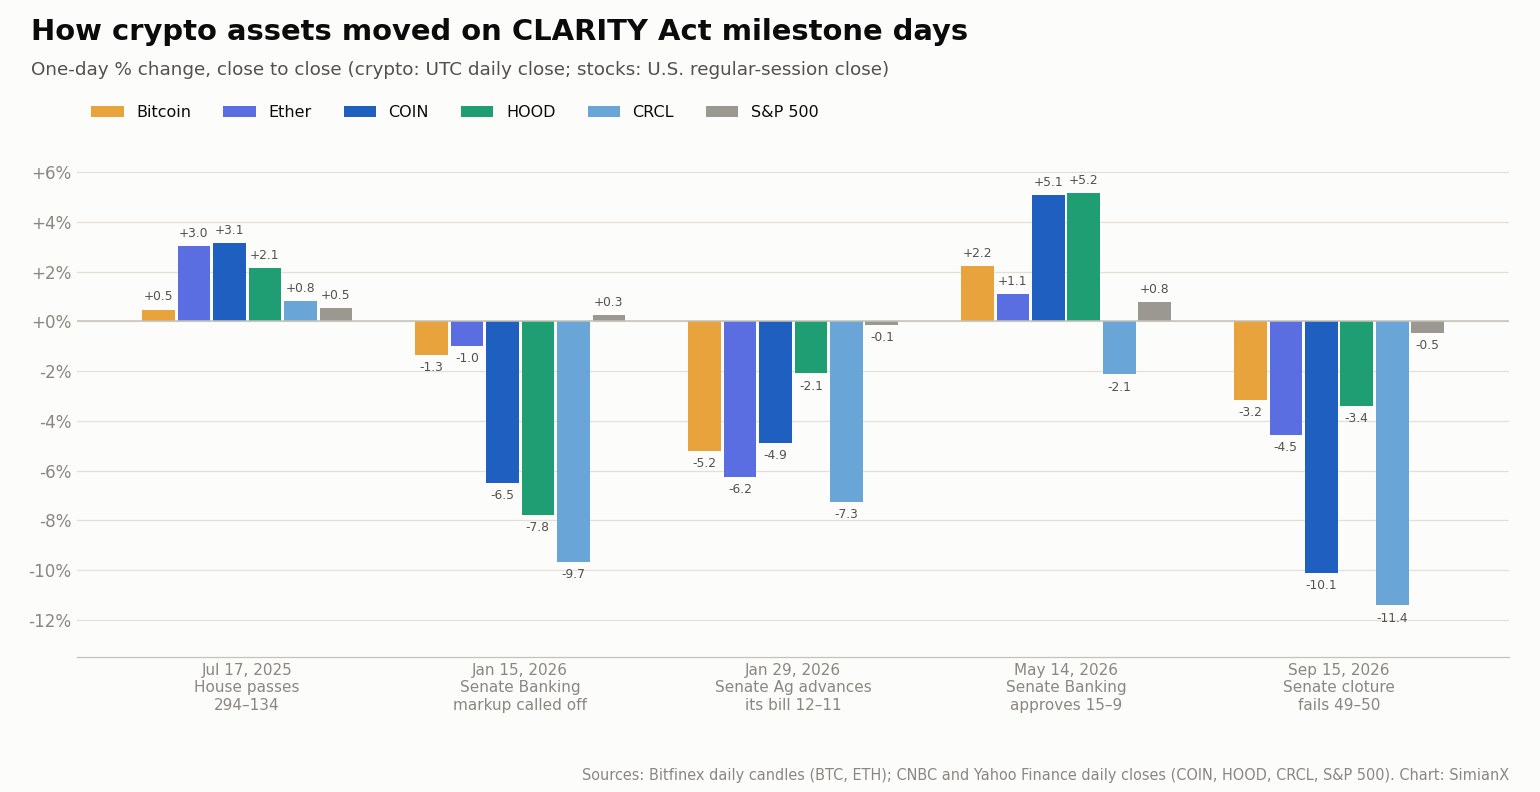
Lo que muestran las cifras:
- La votación fallida del Senado golpeó con más fuerza a las acciones cripto. Coinbase cayó un 10,1% y Circle un 11,4% el 15 de septiembre, mientras que el S&P 500 apenas cedió un 0,5% y Bitcoin alrededor de un 3%. Las empresas cuyo modelo de negocio depende de las normas estadounidenses soportan el riesgo legislativo; bitcoin, en gran medida, no.
- Las buenas noticias movieron los precios menos que las malas. La aprobación en comité del 14 de mayo hizo subir a Coinbase y a Robinhood alrededor de un 5%, aproximadamente la mitad de la caída de septiembre.
- El contexto importa. El 29 de enero coincidió con una venta generalizada en cripto, así que la votación del Comité de Agricultura no puede aislarse de los movimientos macroeconómicos. Las variaciones de un solo día son una medida aproximada, no una estimación causal.
- La tendencia de fondo empequeñece los titulares. Desde la votación de la Cámara (17 de julio de 2025) hasta el 15 de octubre de 2026, bitcoin cayó un 31% (de 119.250 $ a 82.233 $), Coinbase un 55% y Circle un 63%, mientras que Robinhood quedó prácticamente plana (−1%). Desde la votación de clausura fallida, bitcoin sube un 8,6% y Coinbase un 6,8%.
Para más contexto sobre las empresas, consulta nuestro análisis de las acciones de Coinbase y de la exposición cripto de Robinhood. Ahora que las elecciones de medio mandato marcan el destino del proyecto, nuestra referencia sobre las elecciones de medio mandato y la bolsa repasa cómo se han comportado los mercados en torno a cada una desde 1950.
Un marco práctico para inversores
Trata la legislación como una secuencia de catalizadores separados y no como un único evento alcista o bajista:
- Programación en el pleno del Senado: si los líderes recuperan la moción de reconsideración.
- Aprobación en el Senado de un texto definitivo, incluidos el texto ético y el de las recompensas por stablecoins.
- Conciliación con la Cámara, que aprobó una versión distinta en 2025.
- Desarrollo normativo de los organismos tras la promulgación: definiciones de activos auxiliares de la SEC, normas de la CFTC para intermediarios, la norma conjunta sobre recompensas por stablecoins y los plazos de transición.
Un titular positivo es más creíble cuando llega acompañado de confirmación: más volumen al contado, lanzamientos de productos institucionales, mayor crecimiento de la oferta de stablecoins y una fortaleza relativa sostenida de los tokens y las acciones afectados. SimianX AI te permite poner la narrativa legislativa junto a la evolución de los precios en directo y el análisis de múltiples modelos en lugar de operar con un solo titular, y la clasificación cripto muestra cómo se posicionan los modelos de IA en las principales monedas a medida que cambia el panorama político.
Riesgos para la tesis de la Ley CLARITY
- El texto final podría cambiar de forma sustancial. La enmienda del Senado difiere del proyecto de la Cámara, y cualquier acuerdo sobre ética podría reabrir otros títulos.
- Puede acabarse el tiempo. Quedan menos de tres meses del 119.º Congreso, y la sesión de transición compite con los plazos presupuestarios.
- Un nuevo Congreso podría cambiar las prioridades. Si el control de cualquiera de las cámaras cambia en noviembre, cambian con él la dirección de los comités y el interés por la legislación cripto.
- Las normas de la SEC y de la CFTC podrían divergir incluso con una ley, recreando la fragmentación.
- El cumplimiento podría favorecer a las empresas establecidas, capaces de absorber los costes fijos.
- Los límites a las recompensas por stablecoins podrían transformar modelos de negocio de plataformas que dependen del rendimiento para atraer clientes.
Preguntas frecuentes sobre la Ley CLARITY
¿Se aprobó la Ley CLARITY?
No. La Cámara aprobó el H.R. 3633 el 17 de julio de 2025, pero el 15 de septiembre de 2026 el Senado no logró invocar la clausura sobre la moción para proceder, por 49 a 50. A 16 de octubre de 2026, el proyecto figura en el calendario del Senado con una moción de reconsideración pendiente y sin votación programada. No se ha promulgado como ley.
¿Qué es la Ley CLARITY?
La Ley de Claridad del Mercado de Activos Digitales es una propuesta de ley estadounidense que crearía un régimen federal de estructura de mercado para los activos digitales: qué tokens regula la SEC y cuáles la CFTC, cómo pueden emitirse tokens mediante una exención basada en la divulgación, cómo se registran las plataformas de negociación y los intermediarios, cómo se trata a las DeFi y a los desarrolladores de software y cómo se limitan las recompensas por stablecoins.
¿Por qué fracasó la Ley CLARITY en el Senado?
No alcanzó los 60 votos necesarios para empezar el debate. Todos los demócratas que votaron se opusieron, y cuatro republicanos (Collins, Hawley, Moran y Tillis) se sumaron a ellos. La prensa apunta a disposiciones éticas sin resolver sobre los intereses empresariales cripto de los cargos públicos, a la política de la temporada electoral y a la oposición persistente de los bancos a las recompensas por stablecoins.
¿Cuál es la diferencia entre la Ley CLARITY y la Ley GENIUS?
La Ley GENIUS regula las stablecoins de pago y es ley desde el 18 de julio de 2025. La Ley CLARITY regularía el mercado en sentido amplio —clasificación de tokens, plataformas de negociación, intermediarios, DeFi y el reparto entre la SEC y la CFTC— y no ha superado el Senado.
¿Cuándo se votará la Ley CLARITY?
No hay fecha fijada. El Senado solo puede volver a votar si los líderes recuperan la moción de reconsideración; los senadores han señalado la sesión de transición posterior a las elecciones del 3 de noviembre de 2026. Si no se aprueba antes del 3 de enero de 2027, deberá volver a presentarse en el próximo Congreso.
¿Está muerta la Ley CLARITY?
No formalmente. La moción de reconsideración la mantiene viva durante el resto del 119.º Congreso, pero necesita un nuevo acuerdo bipartidista para llegar a 60 votos, y queda poco tiempo.
¿Cómo afectaría la Ley CLARITY a los precios de las criptomonedas?
El proyecto no garantizaría precios más altos. Su efecto más claro hasta ahora se ha visto en las acciones expuestas a cripto: Coinbase y Circle cayeron más de un 10% el día en que fracasó la votación del Senado, mientras que bitcoin bajó alrededor de un 3%. Si se promulga, probablemente favorecería a las plataformas de negociación que cumplan la normativa, a los custodios y a los proyectos de tokens transparentes, y presionaría a los emisores opacos y a las plataformas extraterritoriales.
Cómo se actualiza esta página
Este seguimiento se actualiza después de cada acción oficial sobre el H.R. 3633 y los proyectos relacionados del Senado. Revisamos el registro de acciones del proyecto en Congress.gov, las votaciones nominales del Senado y los comunicados de los comités de Banca y de Agricultura del Senado, y confirmamos cada novedad con al menos dos medios de prestigio antes de añadirla. Los datos de mercado se recalculan a partir de los precios de cierre diarios. Última actualización: 16 de octubre de 2026. Próxima revisión prevista: después de las elecciones del 3 de noviembre de 2026, o antes si el Senado actúa.
Conclusión
La Ley CLARITY estuvo más cerca de convertirse en ley que ningún proyecto anterior de estructura del mercado cripto en Estados Unidos —una votación de 294 a 134 en la Cámara y una votación bipartidista de 15 a 9 en comité— antes de estancarse por 49 a 50 en el pleno del Senado. Sus ideas centrales no han cambiado: un reparto de funciones entre la SEC y la CFTC, una vía basada en la divulgación para emitir tokens, una prueba de control para las DeFi, límites al rendimiento pasivo de las stablecoins y la confirmación de que los valores tokenizados siguen siendo valores. Lo que ha cambiado es el calendario. Los inversores deberían seguir la programación en el pleno, el texto definitivo, la conciliación con la Cámara y el desarrollo normativo de los organismos como variables separadas, y guardar esta página en favoritos: la actualizaremos en cuanto el Senado actúe.
Lectura Relacionada
- Stablecoins 2026: Visa, Stripe y la Carrera USDT vs USDC
- Cada gran depeg de una stablecoin: tabla de referencia
- Aprobación OCC de Circle 2026: USDC gana, USDT en riesgo
- Acciones de Coinbase 2026: el regreso cripto en datos
- Acciones de Robinhood: cripto es solo el 8% de sus ingresos
- Piloto de valores tokenizados de DTCC 2026: Wall Street
- Debut de Securitize en la NYSE 2026: acciones tokenizadas
- Acciones de Securitize 2026: acciones tokenizadas SECZ
- Tokenización Reino Unido 2026: la hoja de ruta de £33.000M
- La bolsa tras las elecciones de medio mandato: 1950–2026
Referencias
- Congreso de EE. UU. — H.R. 3633 (Ley de Claridad del Mercado de Activos Digitales)
- Senado de EE. UU. — Votación nominal 234, 119.º Congreso, 2.ª sesión
- Cámara de Representantes de EE. UU. — Votación nominal 199 (17 de julio de 2025)
- Congreso de EE. UU. — S. 1582 (Ley GENIUS), Ley Pública 119-27
- Comisión de Bolsa y Valores de EE. UU. (SEC)
- Comisión de Negociación de Futuros de Materias Primas de EE. UU. (CFTC)
- Comité de Banca, Vivienda y Asuntos Urbanos del Senado de EE. UU.
- Comité de Agricultura, Nutrición y Silvicultura del Senado de EE. UU.
- Red de Control de Delitos Financieros (FinCEN)
- Reserva Federal
- CoinDesk — La Ley CLARITY fracasa en una votación procesal clave (15 sep 2026)
- CNBC — Fracasa la votación de clausura del Senado sobre la Ley CLARITY (15 sep 2026)
- ABA Banking Journal — El Comité de Agricultura del Senado aprueba el proyecto sobre materias primas digitales (29 ene 2026)
- Troutman Pepper — El Comité de Banca del Senado aprueba la Ley CLARITY (mayo de 2026)