 Por Marcus Reeve
Qué dice la historia cada vez que la curva se invierte
Respuesta rápida: A 15 de octubre de 2026, la curva de tipos de EE. UU. no está invertida: el diferencial de 10 años menos 2 años es de +0,33 puntos porcentuales y el de 10 años menos 3 meses, de +0,82. La inversión de 2022–24 terminó en septiembre de 2024 y, a octubre de 2026, no se había declarado ninguna recesión.
Actualizado en octubre de 2026: diferenciales actuales, fechas exactas de inversión y desinversión, y el episodio de 2022–24.
La curva de tipos invertida es la señal de recesión más vigilada de las finanzas: una inversión sostenida de la curva del Tesoro estadounidense ha precedido cada recesión del país durante más de medio siglo. También ha dado falsas alarmas, la más reciente la inversión de 2022–24, la más larga registrada, que a octubre de 2026 no había ido seguida de una recesión. Pero "la curva se invirtió" es donde se detiene la mayoría de la cobertura, y es justo ahí donde empieza el trabajo útil. Esta es una referencia completa y reutilizable de lo que es realmente una inversión, de cada episodio de inversión-a-recesión desde los años setenta con su tiempo de anticipación, de por qué funciona la señal, y de su parte más malentendida: que el peligro suele llegar después de que la curva se desinvierte, no mientras está invertida.
Está hecha para ser atemporal. Aquí no hay pronósticos que caducan, solo el registro histórico, el mecanismo que hay detrás y una forma transparente de seguir la curva junto con el resto del panorama macro con señales de IA. Si quieres el marco complementario para actuar ante un cambio de régimen, combina esto con el Manual de rotación sectorial del S&P 500.
Qué significa de verdad una curva de tipos invertida
La curva de tipos traza los rendimientos del Tesoro de EE. UU. desde los plazos cortos a los largos. Normalmente tiene pendiente positiva: los prestamistas exigen más por inmovilizar el dinero diez años que tres meses. Una inversión es cuando eso se da la vuelta —los rendimientos a corto suben por encima de los de largo— y lleva un mensaje concreto. Los inversores dicen que esperan que la Reserva Federal recorte tipos en el futuro (lo que tira hacia abajo de los rendimientos largos) porque esperan que la economía se debilite. El mercado de bonos, en efecto, está poniendo precio a una desaceleración antes de que aparezca en los datos.
Dos diferenciales dominan la conversación:
- 10 años menos 2 años (10a–2a): el referente popular, citado en la mayoría de los comentarios de mercado.
- 10 años menos 3 meses (10a–3m): el diferencial sobre el que se construye el modelo de probabilidad de recesión de la Fed de Nueva York, y el que la investigación académica (Estrella–Mishkin) halló más fiable.
Suelen coincidir, pero no siempre en el mismo momento, lo cual es en sí mismo un matiz útil que se trata más abajo.
Cada episodio de inversión-a-recesión desde 1978
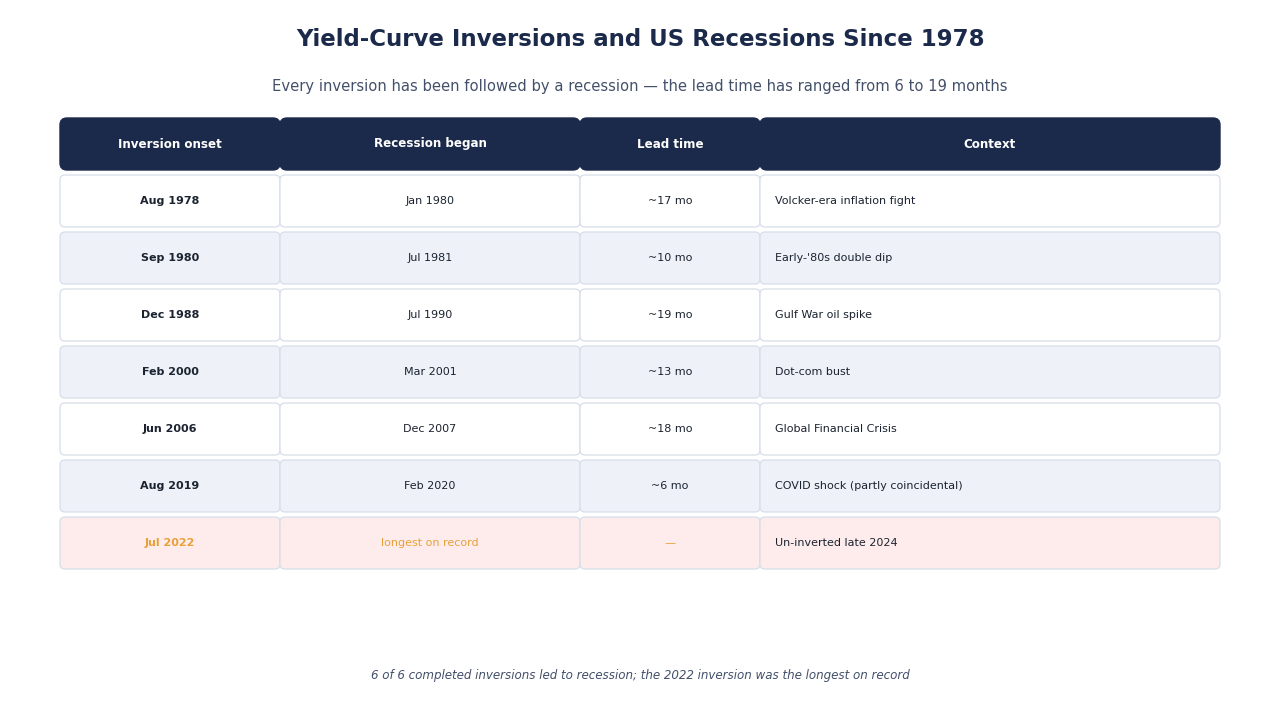
La tabla siguiente asocia cada inversión del 10a–2a desde 1978 con la recesión datada por la NBER que la siguió. Las fechas son cierres diarios de la serie 10a–2a de FRED; el "último cierre invertido" es el último día por debajo de cero antes de que la curva se mantuviera en positivo.
| Inicio de la inversión | Último cierre invertido | Inicio de la recesión | Inversión → recesión | Curva positiva → recesión | Contexto |
|---|---|---|---|---|---|
| 18 ago 1978 | 1 may 1980 | Ene 1980 | ~17 meses | Empezó con la curva aún invertida | Lucha antiinflación de la era Volcker |
| 12 sep 1980 | 5 nov 1981 | Jul 1981 | ~10 meses | Empezó con la curva aún invertida | Segunda pata del doble valle de los 80 |
| 13 dic 1988 | 29 mar 1990 | Jul 1990 | ~19 meses | ~3 meses | Agravada por el shock petrolero del Golfo |
| 26 may 1998 | 27 jul 1998 | Ninguna | — | — | Breve y poco profunda (mínimo −0,07); sin recesión |
| 2 feb 2000 | 28 dic 2000 | Mar 2001 | ~13 meses | ~2 meses | Estallido de las puntocom |
| 8 jun 2006* | 5 jun 2007 | Dic 2007 | ~18 meses | ~6 meses | Crisis financiera global |
| 27 ago 2019 | 29 ago 2019 | Feb 2020 | ~6 meses | ~5 meses | Shock COVID; el momento, en parte casual |
| 6 jul 2022* | 5 sep 2024 | Ninguna declarada a oct 2026 | — | Más de 25 meses, sin recesión | La inversión más larga registrada |
\* Hubo caídas breves por debajo de cero antes (27 de diciembre de 2005 y 1 de abril de 2022); las fechas indicadas marcan el inicio de la inversión sostenida.
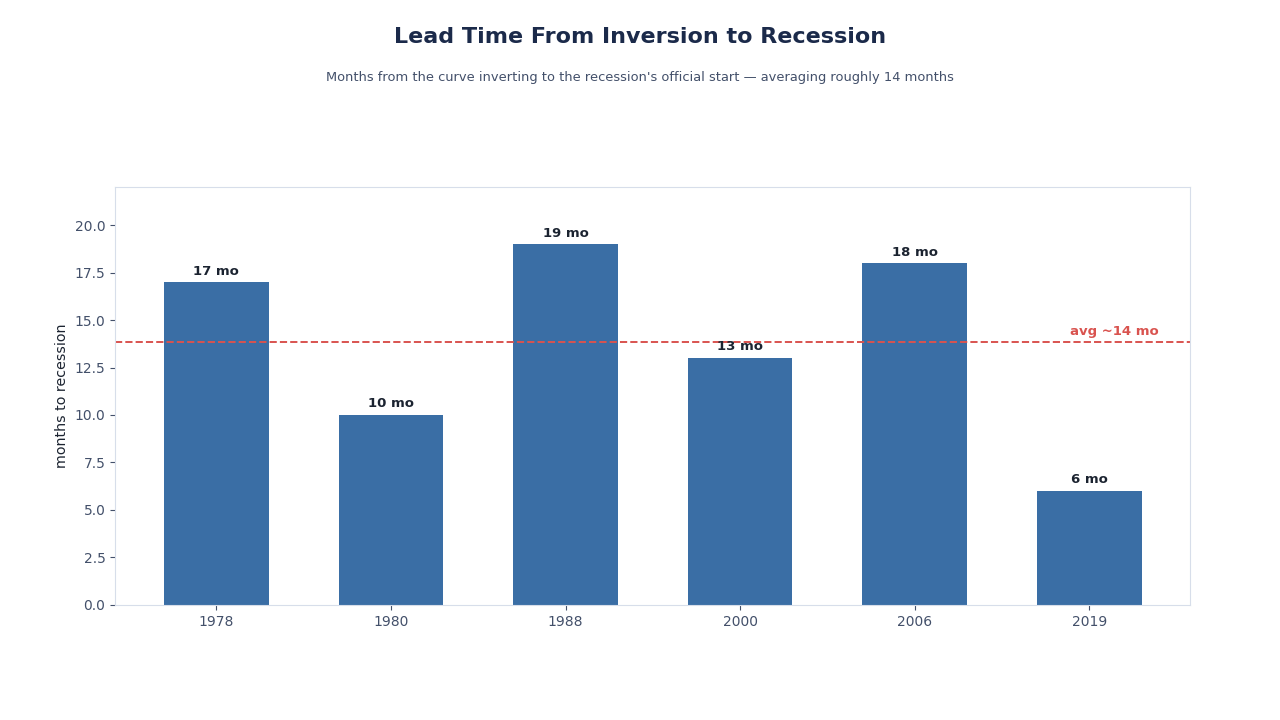
Varias cosas destacan. El tiempo de anticipación es largo y variable: de 6 a 19 meses desde el inicio de la inversión hasta el inicio de la recesión, unos 14 meses de media en las seis recesiones, por lo que una inversión es un aviso, no un disparador. El episodio de 2019 lleva asterisco: la curva se invirtió correctamente, pero la recesión que siguió fue una pandemia, no un ciclo de crédito. Y la inversión de 2022 fue la más larga registrada (del 6 de julio de 2022 al 5 de septiembre de 2024, 792 días naturales) y la más profunda desde 1981, con un mínimo de −1,08 puntos el 3 de julio de 2023 (el récord es −2,41 en marzo de 1980). Terminó en septiembre de 2024, la NBER no había declarado ninguna recesión en los 25 meses siguientes, y eso la convierte en el episodio más instructivo para entender los límites de la señal.
Dónde está la curva de tipos ahora (octubre de 2026)
El 15 de octubre de 2026, la curva de rendimientos a la par del Tesoro situaba el bono a 10 años en el 5,10 %, el de 2 años en el 4,77 % y la letra a 3 meses en el 4,28 %. Eso da un diferencial 10a–2a de +0,33 y un diferencial 10a–3m de +0,82 puntos porcentuales, en línea con la serie 10a–3m de FRED. El diferencial 10a–3m estuvo invertido del 18 de octubre de 2022 al 12 de diciembre de 2024 (mínimo de −1,89 el 4 de mayo de 2023), volvió a caer ligeramente por debajo de cero en algunos momentos entre febrero y octubre de 2025 (mínimo de −0,27) y desde entonces es positivo. La curva tiene ahora pendiente positiva mientras la Fed sube tipos: elevó su rango objetivo al 3,75–4,00 % en septiembre de 2026 (ver la última decisión de la Fed y su historial).
La única falsa alarma, y por qué importan los matices
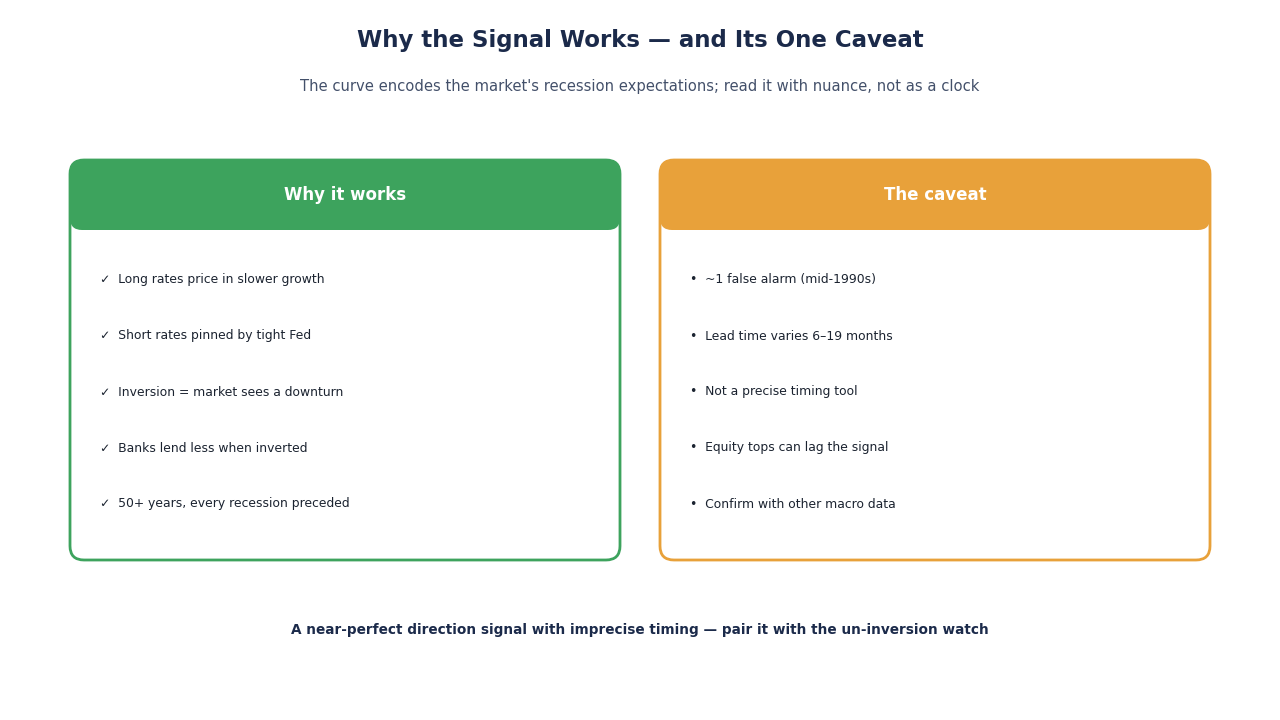
La reputación de la curva invertida descansa en una salvedad famosa: la inversión de mediados de los 60 fue seguida de una desaceleración brusca pero no de una recesión oficial de la NBER. Ese falso positivo es la razón por la que los analistas cuidadosos describen el historial de la curva como "una sola falsa alarma en más de cincuenta años" en vez de proclamar perfección. En la medida 10a–2a hubo además una inversión breve y poco profunda entre mayo y julio de 1998 sin recesión, y la inversión de 2022–24 no había ido seguida de una a octubre de 2026. Un activo de referencia debe declarar su propio margen de error; esos tres episodios lo son.
La lección no es que la señal no sea fiable; es que ningún indicador aislado es suficiente. Una inversión eleva la probabilidad condicional de recesión; no la garantiza. Por eso pertenece a una cesta de señales en lugar de usarse sola.
Por qué funciona la señal: el mecanismo
Una curva invertida no es magia: describe un apretón real sobre la economía.
- El crédito bancario se contrae. Los bancos toman prestado a corto y prestan a largo; su margen de interés neto es la diferencia entre ambos. Cuando ese margen se invierte, prestar es menos rentable, así que el crédito se endurece, y un crédito más estrecho frena el crecimiento. Valores sensibles a la curva como JPM y BAC lo notan directamente.
- La política es restrictiva por construcción. Una curva se invierte porque la Fed ha empujado los tipos cortos al alza para combatir la inflación mientras el tramo largo pone precio a la eventual desaceleración. La inversión es, casi por definición, una señal de política tensa.
- Las expectativas se retroalimentan. Una vez que empresas y mercados leen la inversión como aviso de recesión, recortan contratación e inversión, lo que puede ayudar a provocar la misma desaceleración que la curva anticipó.
Es el mismo "motor de régimen" que impulsa el liderazgo sectorial. El telón macro que describe una inversión es justo el insumo que un modelo de régimen convierte en probabilidades: el puente entre esta referencia y un marco de rotación accionable.
La parte más malentendida: lo que muerde es la desinversión
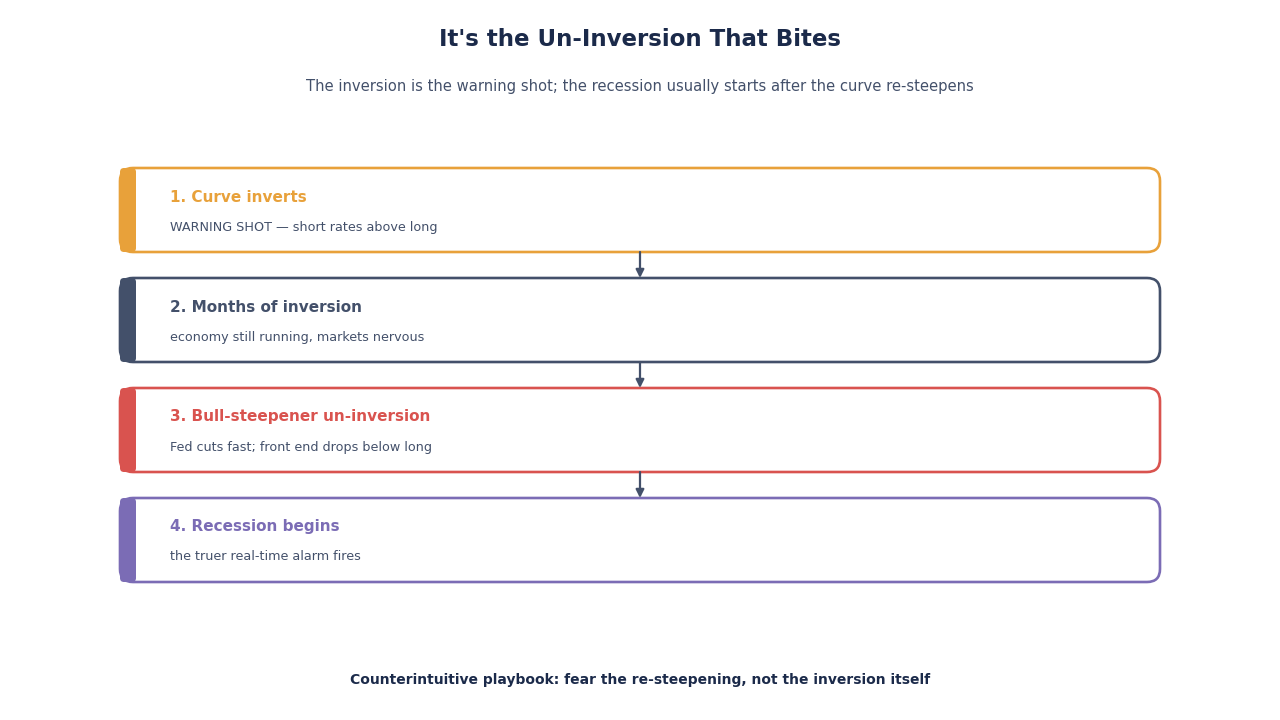
Aquí está el detalle que pierden casi todos los titulares. En cuatro de las seis recesiones desde 1978 (1990, 2001, 2007 y 2020), la recesión empezó después de que la curva 10a–2a volviera a ser positiva, entre 2 y 6 meses más tarde; en 1980 y 1981 empezó con la curva todavía invertida. La secuencia habitual es que la Fed, al ver que la economía se debilita, empieza a recortar rápido los tipos cortos y el tramo corto cae de nuevo por debajo del largo. Esa desinversión por "empinamiento alcista" ha sido a menudo la alarma en tiempo real más verdadera que la propia inversión.
Así que el manual es contraintuitivo: la inversión es el disparo de aviso, los meses de inversión son la ventana para prepararse, y la desinversión rápida es la señal de que se acabó el tiempo. Quien se relaja en cuanto la curva se normaliza está leyendo el gráfico al revés.
Cómo seguir la curva con señales de IA
La curva es un insumo; un nowcast de recesión mezcla muchos. En vez de esperar datos rezagados del PIB, un modelo transparente integra la curva con series oportunas —peticiones de subsidio, diferenciales de crédito, PMI, la tendencia del desempleo— en una única probabilidad explicable de recesión hoy. El objetivo nunca es una caja negra que grita "crash"; es una probabilidad que puedes interrogar, con las variables detrás a la vista.
En SimianX, eso se traduce en un hábito semanal:
- Lee el telón macro. Empieza con el régimen y el contexto de señales en el resumen de acciones de EE. UU.: la curva es una pieza de ese mosaico.
- Mira la dirección de la curva, no solo su nivel. Una curva muy invertida que se está empinando es un mensaje distinto al de una que sigue invirtiéndose. El contexto de mercado en vivo fluye en la sala de mando de acciones.
- Escribe la respuesta de antemano. Mapea "probabilidad de recesión al alza" a un sesgo defensivo —hacia básicos, utilities y salud como PG, NEE y UNH— y deja que un autopilot de SimianX vigile los disparadores para que una señal lenta no exija mirar pantallas a diario.
La inversión y la bolsa: el momento de las acciones
Uno de los errores más caros que cometen los inversores es vender acciones el día en que la curva se invierte. La historia dice que es demasiado pronto. Como el tiempo de anticipación a la recesión es largo, las acciones han seguido subiendo muchos meses —a veces bastante más de un año— después de la inversión inicial, antes de hacer techo más cerca de la propia recesión. La inversión de 2006 es el caso de manual: el S&P 500 siguió haciendo máximos hasta finales de 2007, más de un año después, antes de que empezara el mercado bajista de la crisis financiera global.
La clave es de secuencia, no de dirección. La inversión te dice que el ciclo envejece y que sube la probabilidad de un mercado bajista, no que el techo ya esté puesto. Por eso la respuesta históricamente sensata es subir calidad e inclinarse defensivo de forma gradual a medida que madura la señal, no salir en un único movimiento de pánico. Quien trata la inversión como un reloj que ha arrancado, y no como una alarma que ya sonó, captura el alza de fin de ciclo sin dejar de prepararse para la caída. Combina el momento de aquí con el registro de profundidad y duración de Cada mercado bajista del S&P 500 desde 1929 y tendrás las dos mitades del cuadro: cuándo sube el riesgo y cuánto ha caído históricamente.
Qué hacen de verdad los inversores con una inversión
Como el tiempo de anticipación es largo, una inversión no es una sirena de vender todo. Las respuestas históricamente sensatas son graduales:
- Sube la calidad. Favorece balances sólidos y flujos de caja duraderos sobre el crecimiento especulativo a medida que el ciclo envejece.
- Inclínate defensivo con el tiempo. La fase de desaceleración ha favorecido históricamente a Consumo Básico, Utilities y Salud, los mismos defensivos que el reloj de rotación señala al final del ciclo.
- Respeta el patrón de recuperación. Los mercados miran hacia delante y a menudo han tocado fondo durante la recesión, mucho antes de que la economía gire. Para el registro completo de cuánto cayeron y cuánto duraron esas caídas bursátiles, consulta Cada mercado bajista del S&P 500 desde 1929.
- Mantén una escalera de riesgo escrita. Las reglas precomprometidas vencen a las decisiones de pánico cuando por fin llega la desinversión.
Un ejemplo práctico de lectura de la curva
Supón que el diferencial 10a–2a lleva ocho meses invertido y ahora empieza a empinarse, mientras las peticiones de subsidio repuntan y los diferenciales de crédito high-yield se ensanchan. Leído en aislamiento, "la curva se está normalizando" suena a buena noticia. Leído en contexto, es lo contrario: una desinversión por empinamiento alcista junto a peticiones al alza y diferenciales más amplios es el clásico relevo de fin de ciclo. La acción correcta no es celebrar la normalización, sino confirmar el sesgo defensivo y armar la escalera de riesgo. Ese es todo el valor de una referencia como esta: te impide leer una señal peligrosa como una tranquilizadora.
Preguntas frecuentes
¿Está invertida la curva de tipos ahora mismo?
No. El 15 de octubre de 2026 el bono del Tesoro a 10 años rendía el 5,10 %, el de 2 años el 4,77 % y la letra a 3 meses el 4,28 %, así que el diferencial 10a–2a era de +0,33 puntos y el 10a–3m de +0,82. El diferencial 10a–2a es positivo desde el 6 de septiembre de 2024.
¿Una curva de tipos invertida siempre significa que viene una recesión?
No. Una inversión sostenida ha precedido cada recesión de EE. UU. durante más de cincuenta años, pero ha habido falsas alarmas: mediados de los 60, una breve caída en 1998 y la inversión de 2022–24, que a octubre de 2026 no había ido seguida de una recesión. Eleva la probabilidad; no es un temporizador.
¿Cuánto tiempo después de invertirse la curva empieza una recesión?
En las seis recesiones desde 1978, entre 6 y 19 meses después de que el diferencial 10a–2a se invirtiera por primera vez, unos 14 meses de media. Esa variabilidad es la razón por la que una inversión se trata como una ventana para prepararse y no como un momento para actuar.
¿Cuándo terminó la inversión de la curva de 2022?
El último cierre por debajo de cero del diferencial 10a–2a fue el 5 de septiembre de 2024, tras una inversión sostenida que empezó el 6 de julio de 2022, la más larga registrada. El diferencial 10a–3m siguió invertido hasta diciembre de 2024 y volvió a caer ligeramente bajo cero en algunos momentos de 2025.
¿Qué diferencial de rendimiento es la señal de recesión más fiable?
La investigación y la Fed de Nueva York favorecen el diferencial 10 años menos 3 meses, mientras el comentario de mercado suele citar el 10 años menos 2 años. Por lo general coinciden; cuando divergen, el 10a–3m tiene el mejor historial académico.
¿Por qué dicen que la desinversión es más peligrosa que la inversión?
Porque en cuatro de las seis recesiones desde 1978 la contracción empezó entre 2 y 6 meses después de que la curva volviera a ser positiva. Una desinversión rápida suele significar que la Fed recorta deprisa ante una economía que se debilita. En 1980 y 1981, sin embargo, la recesión empezó con la curva aún invertida.
¿Cómo ayudan las señales de IA a seguir el riesgo de recesión?
Un modelo puede combinar la curva con indicadores oportunos, como las peticiones de subsidio por desempleo, los diferenciales de crédito y los PMI, en una probabilidad de recesión semanal y explicable, y automatizar la respuesta. Esa es la idea de los autopilots de SimianX; consulta los precios para ver qué incluye cada plan.
Lecturas relacionadas
- Manual de rotación sectorial del S&P 500 — cómo posicionarse cuando cambia el régimen
- Cada mercado bajista del S&P 500 desde 1929 — el registro de profundidad y duración
- Resumen de acciones de EE. UU. — análisis de IA en todo el mercado
- Autopilots de SimianX — automatiza la vigilancia macro
- Cada ciclo de recortes de la Fed desde 1980: acciones y oro — qué pasó cuando la Fed empezó a recortar
- Cada ciclo de subidas de tipos de la Fed desde 1983: S&P 500 — la fase de endurecimiento que suele preceder a la inversión
- El Oro en Cada Recesión de EE. UU. Desde 1973: Marcador — el balance del oro en cada recesión
- Decisión de tasas de la Fed: último FOMC y todo el historial — el tipo oficial actual
- Más tablas de referencia en la sección temática Ciclos de tipos de la Fed, curva de rendimientos y FOMC
La curva de tipos invertida se ha ganado su reputación, pero recompensa al inversor que la lee entera en vez de como un titular de una palabra. Sabe qué mide, respeta su tiempo de anticipación largo y variable, recuerda la única falsa alarma y, sobre todo, vigila la desinversión: el momento en que la curva se normaliza es históricamente cuando se acaba el tiempo, no cuando pasa el riesgo. Síguela igual cada semana —a mano o con SimianX— y la señal de recesión más vigilada de los mercados se convierte en una herramienta que de verdad puedes usar, en lugar de un titular al que reaccionas.