On Holding Matapos ang Investor Day: Ang $1 Bilyong Buyback, ang Pagbagal ng Paglago at ang Paghahambing sa Nike
Nagsara ang On Holding (NYSE: ONON) sa $29.39 noong Setyembre 22, 2026, tumaas nang 7.6%, matapos gamitin ng Swiss na kompanya ng sportswear ang Investor Day nito sa Zurich para ianunsyo ang kauna-unahang programa nito ng pagbili muli ng sariling shares (buyback): hanggang $1 bilyon ng Class A shares hanggang sa katapusan ng 2029. Umabot ang volume sa 43.3 milyong shares, humigit-kumulang limang ulit ng 20-araw na average. Umakyat ang stock hanggang $31.16 (+14.1%) sa loob ng sesyon bago ibinalik ang kalahati ng itinaas, at pagkatapos ay nadagdagan pa ng 2.6% para magsara sa $30.16 noong Setyembre 23.
Karamihan sa mga ulat ay inilarawan ang araw na ito bilang "Tumalon ang On dahil sa buyback, kaya ba nitong talunin ang Nike?" Ipinapakita ng mga filing at ng kasaysayan ng presyo ang tatlong bagay na hindi napapansin sa ganoong paglalarawan:
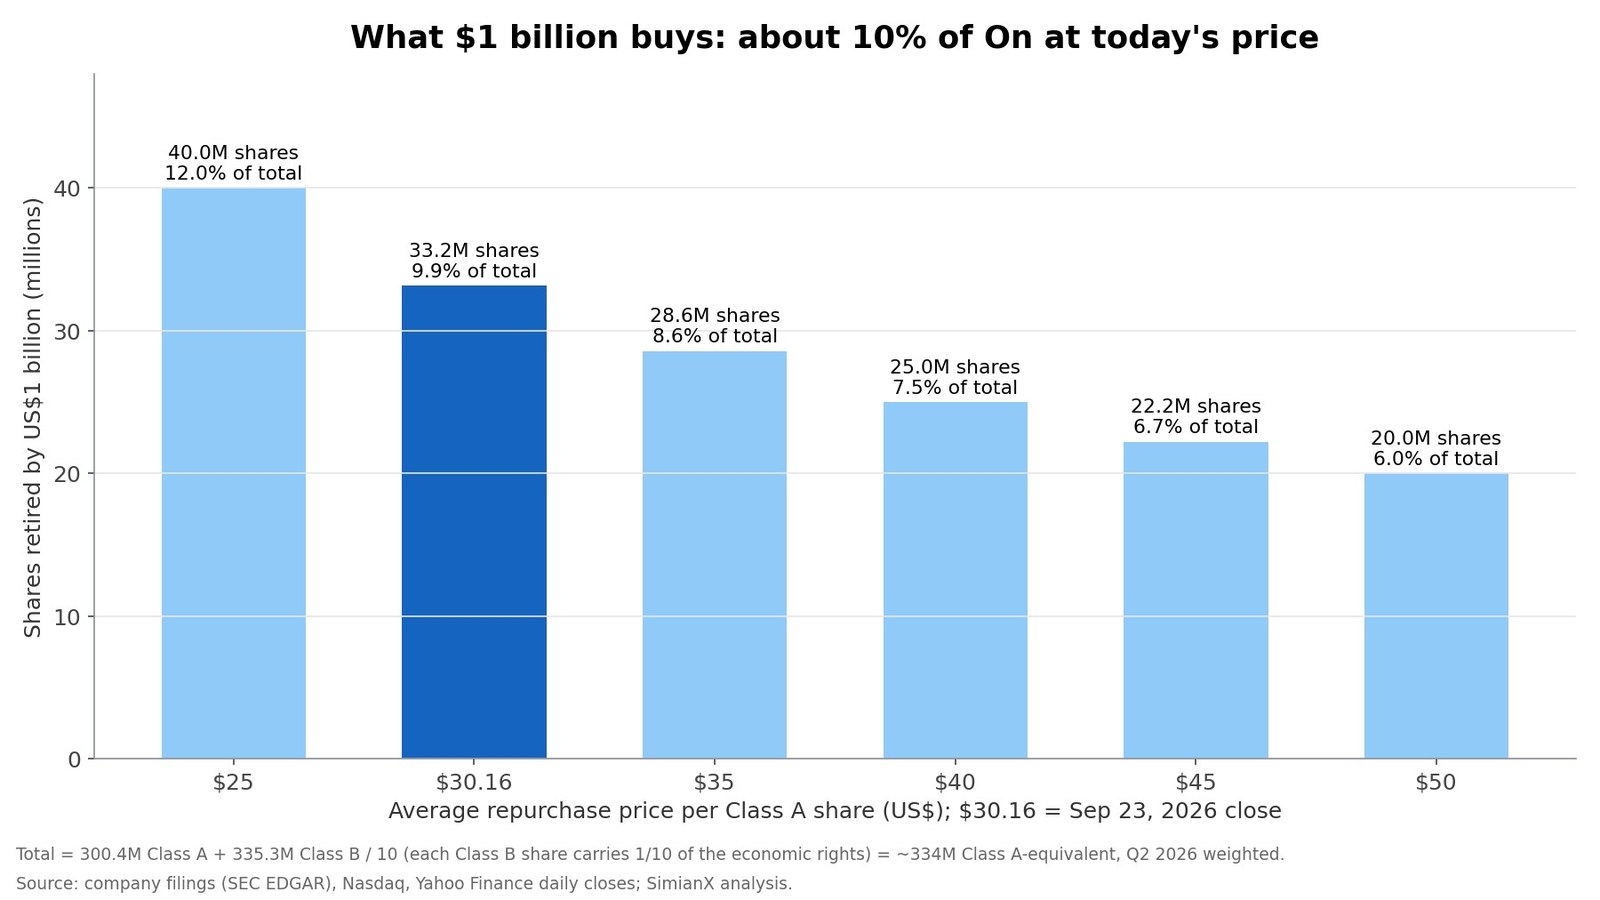
- Malaki ang buyback kung ihahambing sa laki ng On. Sa $30.16, kayang iretiro ng $1 bilyon ang humigit-kumulang 33 milyong shares, halos 10% ng kompanya. Bilang paghahambing, bumili muli ang Nike ng $123 milyon na stock sa buong fiscal year 2026 nito. Humigit-kumulang walong ulit niyon ang inaawtorisa ng On, mula sa isang kompanyang may market value na ikalimang bahagi lamang ng sa Nike.
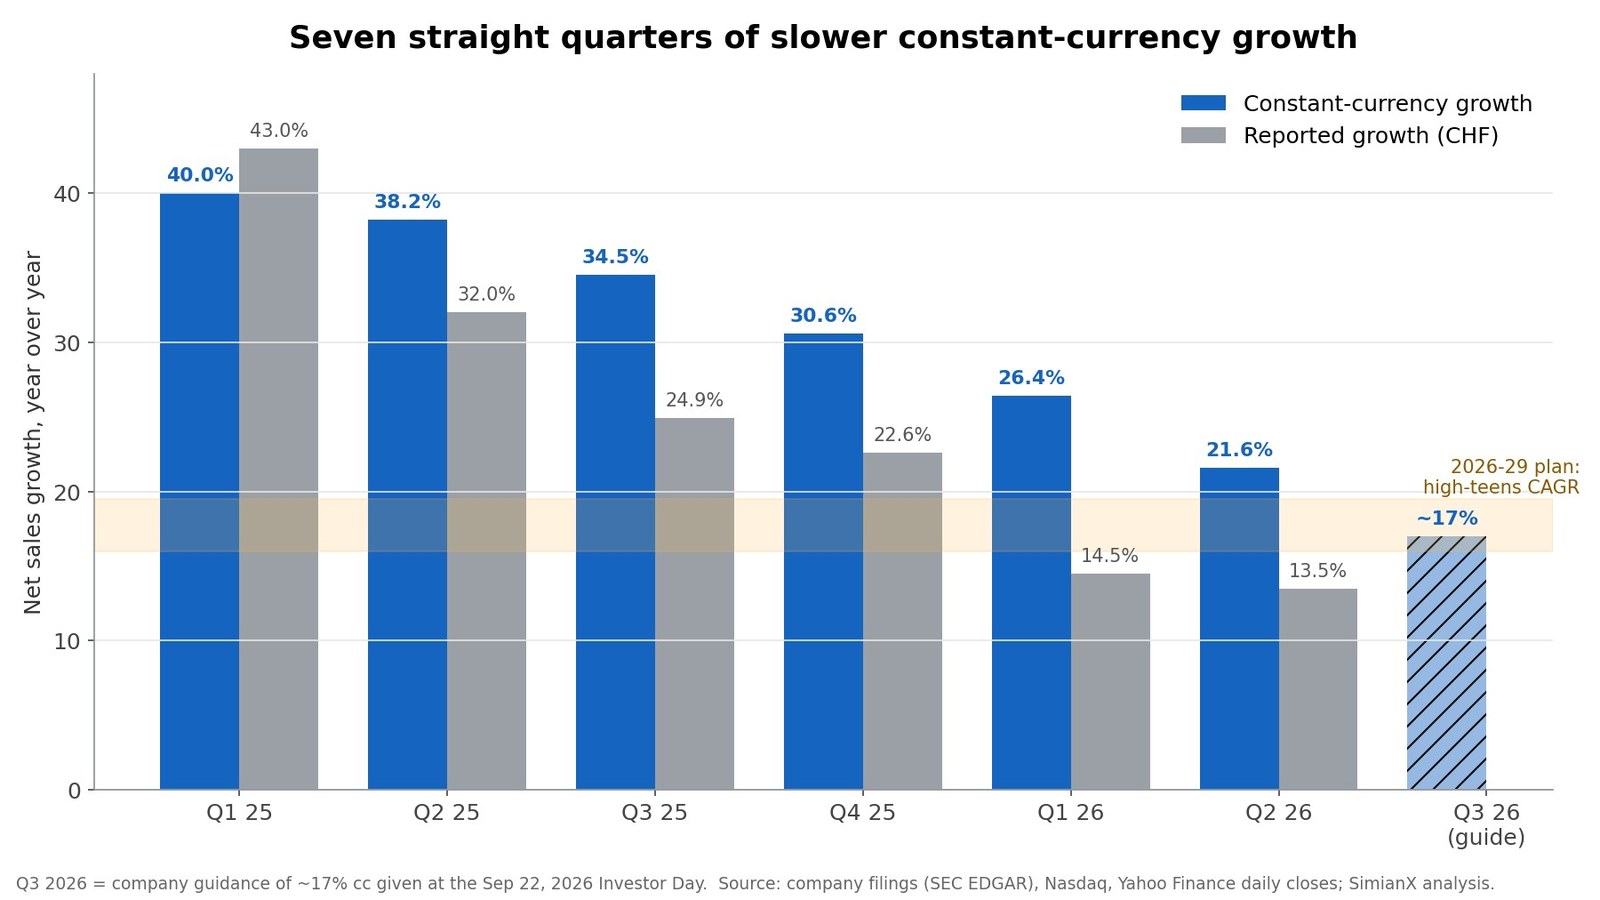
- Pitong sunod-sunod na quarter nang bumabagal ang paglago. Bumaba ang paglago ng benta sa constant currency mula 40.0% noong Q1 2025 tungo sa 21.6% noong Q2 2026. Nag-guide ang On ng humigit-kumulang 17% para sa Q3 2026, at ipinapalagay ng bagong plano para sa 2029 ang bilis na nasa "high-teens." Dumating ang buyback anim na linggo matapos ang 20.3% na pagbagsak sa loob ng isang araw dahil sa pagbaba ng guidance.
- Ang pagtalo sa Nike ay higit na tungkol sa margin at bilis ng paglago, hindi sa laki. Ang kita ng Nike sa fiscal 2026 na $46.4 bilyon ay humigit-kumulang 12 ulit ng trailing sales ng On. Kahit ang target ng On para sa 2029 ay halos 15% lamang ng kasalukuyang benta ng Nike.
Binubuo muli ng pagsusuring ito ang kuwento mula sa anunsyo ng On sa Investor Day, sa resulta nito sa Q2 2026, sa anunsyo ng resulta ng Nike para sa fiscal 2026 at sa pang-araw-araw na datos ng kalakalan. Nagdaragdag ito ng talahanayan ng kuwenta ng buyback, talahanayan ng pagbagal ng paglago, magkatabing scorecard ng On laban sa Nike at talaan kung paano nag-trade ang ONON matapos ang bawat araw ng paglalabas ng resulta.
Ang mga presyo ay opisyal na closing hanggang Setyembre 23, 2026. Nag-uulat ang On sa Swiss franc; gumagamit ang mga conversion sa US dollar ng humigit-kumulang US$1.21 bawat franc.
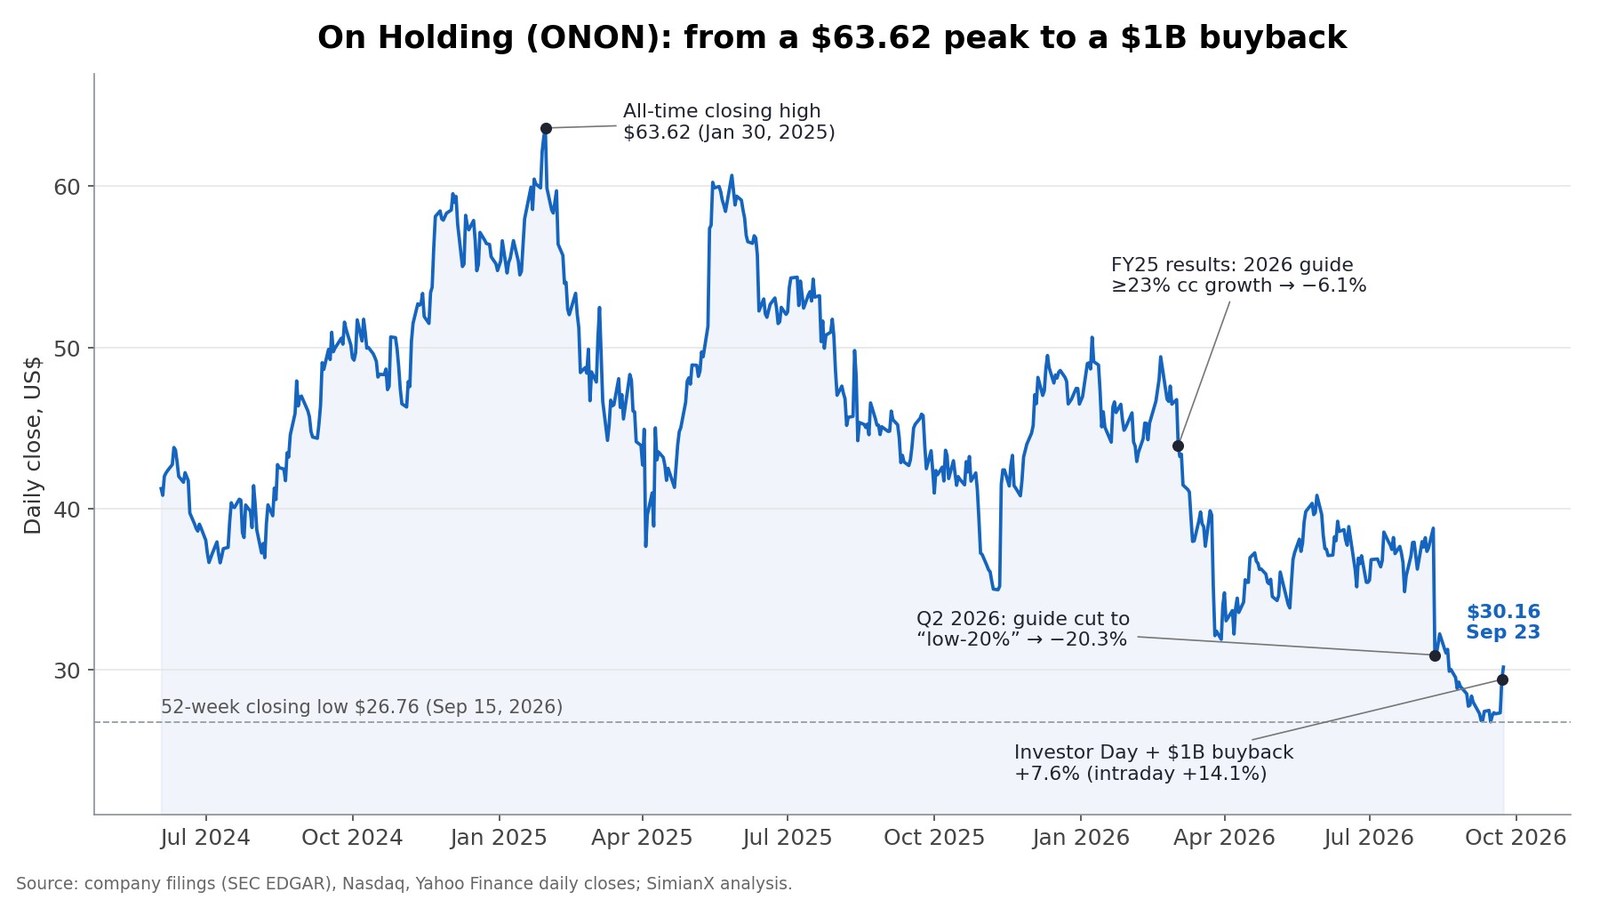
ONON Matapos ang Investor Day: Mahahalagang Numero
| Sukatan | Halaga |
|---|---|
| Closing, Set 22, 2026 | $29.39 (+7.6%) |
| Pinakamataas sa loob ng araw, Set 22 | $31.16 (+14.1%) |
| Closing, Set 23, 2026 | $30.16 |
| Volume, Set 22 | 43.3M shares (~5x ng 20-araw na average) |
| Pinakamataas na closing sa kasaysayan | $63.62 (Ene 30, 2025), ngayon −52.6% |
| Pinakamababang closing sa 52 linggo | $26.76 (Set 15, 2026) |
| Araw ng resulta ng Q2 2026 (Ago 11) | −20.3% |
| Batayan ng bilang ng shares | ~334M share na katumbas ng Class A |
| Market value sa $30.16 | ~$10.1B |
| Cash, Hunyo 30, 2026 | CHF 1,205.6M (~$1.46B) |
| Awtorisasyon ng buyback | Hanggang $1B, hanggang Dis 2029 |
May dalawang uri ng shares ang On. Ang 300.4 milyong nakalistang Class A shares ay kinakalakal sa NYSE. Hawak ng mga tagapagtatag at ng unang koponan ang 335.3 milyong Class B voting shares, at bawat Class B share ay may ikasampung bahagi ng mga karapatang pang-ekonomiya ng isang Class A share. Kapag pinagsama ang Class A at ang ikasampung bahagi ng Class B, lumalabas ang humigit-kumulang 334 milyong share na katumbas ng Class A. Ito ang tamang batayan para sa market value at para sa pagsukat ng buyback. Kinumpirma ang ratio ng taunang pulong noong 2026, na nag-apruba sa pag-convert ng 16.25 milyong Class B shares tungo sa 1.625 milyong Class A shares.
Bakit Tumalon ang ONON: Ang Kuwenta ng $1 Bilyong Buyback
Inaprubahan ng board ang programa noong Setyembre 2026. Inilalarawan ito ng kompanya bilang "kauna-unahang" repurchase sa loob ng "isang disiplinadong estratehiya sa paglalaan ng kapital" na sumasalamin sa "matatag na balance sheet at sa lubhang cash-generative na katangian" ng paglago nito. Ang mahalaga ay ang laki nito kumpara sa kompanya.
| Karaniwang presyo ng repurchase | Shares na naretiro ng $1B | Bahagi ng On na naretiro |
|---|---|---|
| $25 | 40.0M | 12.0% |
| $30.16 (closing Set 23) | 33.2M | 9.9% |
| $35 | 28.6M | 8.6% |
| $40 | 25.0M | 7.5% |
| $45 | 22.2M | 6.7% |
| $50 | 20.0M | 6.0% |
Kaya ba ito ng On?
Oo, at maluwag pa, batay sa balance sheet at sa kamakailang daloy ng cash:
- Cash: CHF 1,205.6 milyon (humigit-kumulang $1.46 bilyon) noong Hunyo 30, 2026, tumaas mula CHF 1,019.9 milyon sa katapusan ng 2025. Ang tanging materyal na pananagutan ng On bukod sa working capital ay CHF 562.5 milyon na lease ng mga tindahan at opisina. Wala itong makabuluhang utang sa bangko.
- Free cash flow: Sa 12 buwan hanggang Hunyo 2026, humigit-kumulang CHF 525 milyon ang operating cash flow. Kapag ibinawas ang CHF 96 milyong capital spending at CHF 71 milyong bayad sa lease, natitira ang humigit-kumulang CHF 358 milyon (mga $433 milyon).
- Bilis: Kapag hinati nang pantay sa humigit-kumulang 13 quarter hanggang Disyembre 2029, ang $1 bilyon ay mga $308 milyon kada taon, halos 70% ng trailing free cash flow. Kayang pondohan ng On ang buong programa mula sa kasalukuyang cash at patuloy pa ring mamuhunan.
Ang hindi nagagawa ng buyback
- Ang bahagi nito ay pantapal lamang sa dilution. Umabot sa CHF 33.5 milyon ang share-based compensation sa unang kalahati ng 2026, mga CHF 67 milyon ($81 milyon) kada taon. Sa $30, iyon ay humigit-kumulang 2.7 milyong shares kada taon, o mga 0.8% ng On. Kasalukuyang pinopondohan ng On ang mga gantimpala sa empleyado sa pamamagitan ng pagbebenta ng treasury shares, kaya ang bahagi ng anumang repurchase ay pumapalit lamang sa mga share na ipinamigay sa mga kawani.
- Hindi obligasyon ang awtorisasyon. Ang "hanggang $1 bilyon" ay nagtatakda lamang ng kisame. Hindi nagbigay ang On ng bilis ng pagbili, at ang unang pagsisiwalat ng aktuwal na mga pagbili ay lalabas sa isang susunod na quarterly report.
- May kilalang nagbebenta rin. Tumanggap ang dating CEO na si Martin Hoffmann ng mga espesyal na karapatan noong Marso 2026 na i-convert ang kanyang 16.25 milyong Class B shares. Sa taunang pulong noong 2026, naging 1.625 milyong Class A shares ang mga ito, na maaari niyang ibenta sa "maayos na pagbebenta sa merkado" na may limitasyong 5% ng karaniwang pang-araw-araw na volume. Maliit ito kumpara sa 33-milyong-share na buyback, ngunit ito ay supply na sa epekto ay sinasalo ng kompanya.
Lumilikha lamang ng halaga ang buyback kapag mas mababa ang presyong ibinayad kaysa sa tunay na halaga ng negosyo. Sa $30, halos doble ang bilang ng shares kada dolyar na nareretiro ng programa kumpara sa parehong halaga noong rurok ng Enero 2025. Iyan ang pinakamatibay na dahilan para gawin ito ngayon sa halip na noong 2025. Para makita kung paano nagkakamali ang tiyempo ng buyback, basahin ang aming pagsusuri sa kuwenta ng buyback ng Netflix.
Ang Nilaktawan ng Headline: Pitong Quarter ng Mas Mabagal na Paglago
Kasama ng buyback ang bagong plano para sa 2029 at ang outlook para sa Q3, at ang mga ito ang nagpapaliwanag kung bakit ibinalik ng stock ang kalahati ng itinaas nito sa loob ng araw.
| Quarter | Net sales (CHF) | Iniulat na paglago | Paglago sa constant currency | Gross margin |
|---|---|---|---|---|
| Q1 2025 | 726.6M | +43.0% | +40.0% | 59.9% |
| Q2 2025 | 749.2M | +32.0% | +38.2% | 61.5% |
| Q3 2025 | 794.4M | +24.9% | +34.5% | 65.7% |
| Q4 2025 | 743.8M | +22.6% | +30.6% | 63.9% |
| Q1 2026 | 831.9M | +14.5% | +26.4% | 64.2% |
| Q2 2026 | 850.3M | +13.5% | +21.6% | 65.4% |
| Q3 2026 (guidance) | — | — | ~17% | — |
Buong taon ng 2025: CHF 3,014.0M, +30.0% iniulat, +35.6% sa constant currency, 62.8% gross margin, adjusted EBITDA na CHF 567.0M (18.8%).
Tatlong detalye ang mahalaga:
- Kinakain ng franc ang iniulat na paglago. Noong Q2 2026, humigit-kumulang walong puntos ang agwat sa pagitan ng paglago sa constant currency (+21.6%) at ng iniulat na paglago (+13.5%). Ibinebenta ng On ang karamihan ng produkto nito sa US dollar at iba pang pera ngunit nag-uulat sa Swiss franc, kaya pinaliliit ng malakas na franc ang iniulat na benta at ang halaga ng kita sa US. Mas kaunting franc din ang nagagastos sa buyback na nakadenominate sa dolyar kapag malakas ang franc.
- Bumaba ang landas ng guidance. Noong Marso, nag-guide ang On ng hindi bababa sa 23% na paglago sa constant currency para sa 2026. Kasabay ng resulta ng Q2 noong Agosto 11, naging "nasa low-20% na saklaw" ang outlook. Sinabi ng kompanya na sumasalamin ito sa "sinadyang pamamahala ng wholesale sell-in" bago ang paglulunsad ng mga bagong produkto. Bumagsak nang 20.3% ang stock nang araw na iyon. Sa Investor Day, inulit ng On ang outlook na low-20% at nag-guide ng humigit-kumulang 17% para sa Q3.
- Ang Americas, ang pinakamalaking rehiyon ng On, ang pinakamabagal. Tumaas lamang nang 4.5% sa franc (13.0% sa constant currency) ang benta sa Americas noong Q2, sa CHF 451.6 milyon, 53% ng kabuuan. Lumago nang 43.1% ang Asia-Pacific (54.7% sa constant currency). Para sa kalagayan ng mamimili sa US, basahin ang aming tala tungkol sa ipinahiwatig ng Walmart at Target tungkol sa mga gipit na mamimili.
Mas nanatiling matatag ang kalidad ng paglago kaysa sa bilis nito. Lumago nang 34.3% sa constant currency ang direct-to-consumer (DTC) na benta noong Q2, na umabot sa 45.7% ng kabuuan. Lumago nang 56.2% ang apparel. Umabot sa 65.4% ang gross margin habang sinasalo ang mas mataas na taripa ng US at hindi pa kasama ang anumang refund ng taripa. Lumago nang 12.7% ang wholesale sa constant currency, ngunit 4.8% lamang sa franc, dahil sinasadya ng On na magpadala ng mas kaunti sa mga retailer.
Ang mga Target ng On Holding para sa 2029, Sinuri Laban sa 2025
| Ambisyon para sa 2029 | Target | Aktuwal noong 2025 | Ano ang ipinahihiwatig |
|---|---|---|---|
| Net sales | Hindi bababa sa CHF 5.6B ("papalapit sa USD 7B") | CHF 3.014B | ~16.7% kada taon mula 2025 sa constant FX |
| Bilis ng paglago | High-teens na CAGR sa constant currency, 2026–2029 | +35.6% cc | Malayo sa bilis noong 2025 |
| Gross margin | 65.0%+ "sa buong panahon" | 62.8% | Nasa 65.4% na noong Q2 2026 |
| Adjusted EBITDA margin | 22%+ pagsapit ng 2029 | 18.8% | ~CHF 1.23B na adjusted EBITDA sa CHF 5.6B |
| Paglago ng adjusted EBITDA | CAGR na higit sa 20%, 2026–2029 | CHF 567.0M | ~2.2x ng antas noong 2025 pagsapit ng 2029 |
| Pagbabalik ng kapital | Buyback na hanggang $1B hanggang Dis 2029 | Wala | Unang programa ng repurchase |
Magkakatugma ang mga target. Kailangan ng layunin sa benta ang humigit-kumulang 17% kada taon mula sa batayan ng 2025, naaabot na ang target sa gross margin, at ang karamihan ng paglawak ng margin ay inaasahang magmumula sa pagpapakalat ng gastos sa SG&A sa mas malaking benta. Sinasabi ng pamunuan na nasa landas ito para "malaking lampasan" ang mga target mula sa Investor Day nito noong 2023.
Dalawang paalala ang dapat tandaan. Sinusukat ang mga target sa constant currency, kaya magmumukhang mas mahina ang mga iniulat na numero kapag malakas ang franc. At ang paglagong "high-teens" ay isang pagbaba mula sa 26–40% na paglago sa constant currency na naitala ng On hanggang 2025. Hinihiling sa merkado na magbayad para sa isang mas mabagal na kompanya.
On laban sa Nike: Ang Scorecard
| On Holding (ONON) | Nike (NKE) | |
|---|---|---|
| Pinakahuling buong taon | FY2025: CHF 3.01B (~$3.6B sa kasalukuyang palitan) | FY2026 (hanggang Mayo 31): $46.4B |
| Benta sa huling 12 buwan | ~CHF 3.22B (~$3.9B) | $46.4B (~12x ng On) |
| Pinakahuling paglago, constant currency | +21.6% (Q2 2026) | −2% (FY2026); −4% (Q4) |
| Direct-to-consumer | +34.3% cc (Q2 2026), 45.7% ng benta | Nike Direct −8% cc (FY2026); Digital −12% |
| Gross margin | 65.4% (Q2 2026) | 42.9% (FY2026) |
| Mga buyback | Hanggang $1B ang inawtorisa (Set 2026) | $123M ang nabili sa FY2026 sa ilalim ng $18B na programa |
| Market value (Set 23) | ~$10.1B | ~$53.5B (1.48B shares × $36.05) |
| Presyo / trailing sales | ~2.6x | ~1.2x |
| Presyo / trailing earnings | ~21x (IFRS net income) | ~17x; ~23x kung hindi isasama ang inaasahang nabawing taripa |
| Stock mula Dis 31, 2024 | −44.9% | −52.4% |
| Mula sa all-time high | −52.6% | mga −80% (rurok noong Nob 2021) |
| Pamunuan | Mga tagapagtatag na sina Allemann at Coppetti bilang co-CEO mula Mayo 2026; bagong CFO | CEO Elliott Hill; bagong CFO na si David Denton mula Ago 2026 |
Ilang hanay ang nangangailangan ng paliwanag:
- Ang margin ng Nike. Kasama sa 49.2% na gross margin ng Nike sa Q4 ang humigit-kumulang 900 basis point mula sa inaasahang pagbawi ng $986 milyon na taripa sa ilalim ng IEEPA. Ang 42.9% na gross margin nito sa buong taon ang mas malinis na paghahambing. Inaasahan ng On ang hanggang $65 milyon ng sarili nitong refund ng taripa sa Q3 2026 at hindi ito isinasama sa guidance.
- Ang kita ng Nike. Kasama sa diluted EPS ng Nike na $2.10 sa fiscal 2026 ang $0.52 na benepisyo mula sa mga nabawing taripang iyon. Kung wala ito, nagte-trade ang Nike sa humigit-kumulang 23 ulit ng kita, bahagyang mas mataas kaysa sa humigit-kumulang 21 ulit ng On.
- Ang buyback ng Nike. Nagbayad ang Nike ng $2.4 bilyon na dibidendo sa fiscal 2026 ngunit bumili muli lamang ng $123 milyong stock (1.8 milyong shares) sa ilalim ng apat na taon at $18 bilyong programa nito, dahil inuna ng kompanya ang dibidendo habang isinasagawa ang turnaround. Makikita ang mga detalye ng buong taon sa Form 10-K nito para sa fiscal 2026.
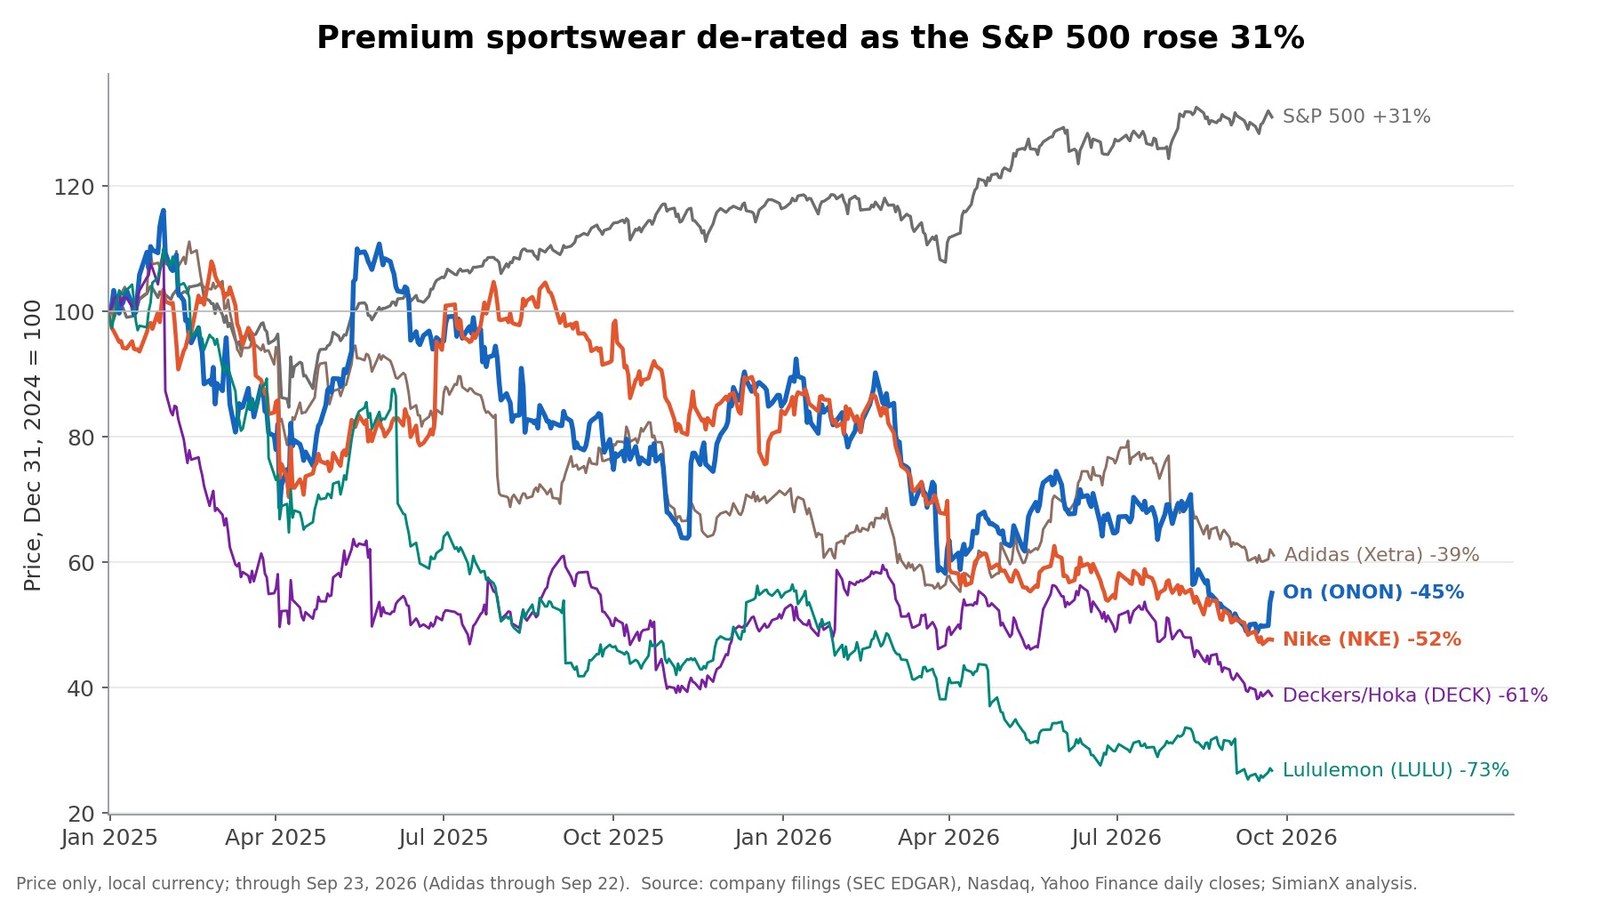
Ipinapakita ng chart ang kalagayang hindi napansin ng karamihan sa mga ulat. Nawalan ng halaga ang premium sportswear bilang isang grupo habang tumaas nang 31% ang S&P 500. Mula sa katapusan ng 2024, bumaba ang On nang 45%, ang Nike nang 52%, ang Deckers (ang may-ari ng Hoka) nang 61%, ang Lululemon nang 73% at ang Adidas nang 38%. Nalampasan na ng On ang Nike sa stock market sa panahong ito, ngunit dahil lamang mas kaunti ang ibinagsak nito. Para sa isang case study kung gaano kalalim ang pagbaba ng valuation, basahin ang aming pagsusuri sa Lululemon.
Kaya Bang Lampasan ng On Holding ang Nike?
Depende iyan sa sukatang gagamitin:
- Kabuuang kita: hindi, hindi sa dekadang ito. Ang $46.4 bilyon ng Nike ay humigit-kumulang 12 ulit ng trailing sales ng On. Kung maaabot ng On ang CHF 5.6 bilyon (mga $6.8 bilyon sa kasalukuyang palitan) sa 2029, nasa humigit-kumulang 15% pa rin ito ng kasalukuyang laki ng Nike.
- Market value: malayo pa, ngunit hindi na ganoon kalayo. Humigit-kumulang 5.3 ulit ng On ang halaga ng Nike, wala pang kalahati ng agwat sa kita, dahil mas malaki ang ibinabayad ng mga mamumuhunan kada dolyar ng mas mabilis lumago at mas mataas ang margin na benta ng On.
- Paglago at margin: nangunguna na ang On. Lumalago ang On nang 20%+ sa constant currency laban sa −2% ng Nike, may gross margin na mahigit 20 puntos na mas mataas, at pinalalaki ang sarili nitong mga tindahan at website habang lumiliit ang Nike Direct.
- Premium running at mas batang mamimili: dito nagaganap ang tunggalian. Sinasabi ng On na higit sa ikatlong bahagi ng mga customer nito ay mga mamimiling wala pang 34 taong gulang at umabot na sa 30% ang brand awareness. Direktang nakatuon sa performance running ang turnaround ng Nike sa ilalim ni Elliott Hill. Hindi mababasa sa mga filing ang tunggaliang iyon, ngunit ang paglago ng DTC at ang pagbebenta sa buong presyo ang pinakamalapit na masusukat na palatandaan.
Ang makatotohanang thesis ay hindi "papalitan ng On ang Nike." Ito ay "patuloy na kumukuha ang On ng premium na bahagi ng merkado habang bumabangon ang Nike," at ang stock ay pinahahalagahan batay sa kung gaano katagal iyon magpapatuloy.
Paano Nag-trade ang ONON Matapos ang mga Araw ng Resulta
| Petsa | Pangyayari | Galaw sa araw ng pangyayari | Susunod na 20 araw ng kalakalan |
|---|---|---|---|
| Mar 4, 2025 | Resulta ng Q4 2024 | +5.8% | −15.7% |
| May 13, 2025 | Resulta ng Q1 2025 | +11.8% | −1.0% |
| Ago 12, 2025 | Resulta ng Q2 2025 | +8.9% | −14.0% |
| Nob 12, 2025 | Resulta ng Q3 2025 | +18.0% | +19.2% |
| Mar 3, 2026 | Resulta ng FY2025, guidance para sa 2026 | −6.1% | −22.5% |
| May 12, 2026 | Resulta ng Q1 2026 | −0.6% | +12.3% |
| Ago 11, 2026 | Q2 2026, pagbaba ng guidance | −20.3% | −13.2% |
| Set 22, 2026 | Investor Day, $1B na buyback | +7.6% | hinihintay pa |
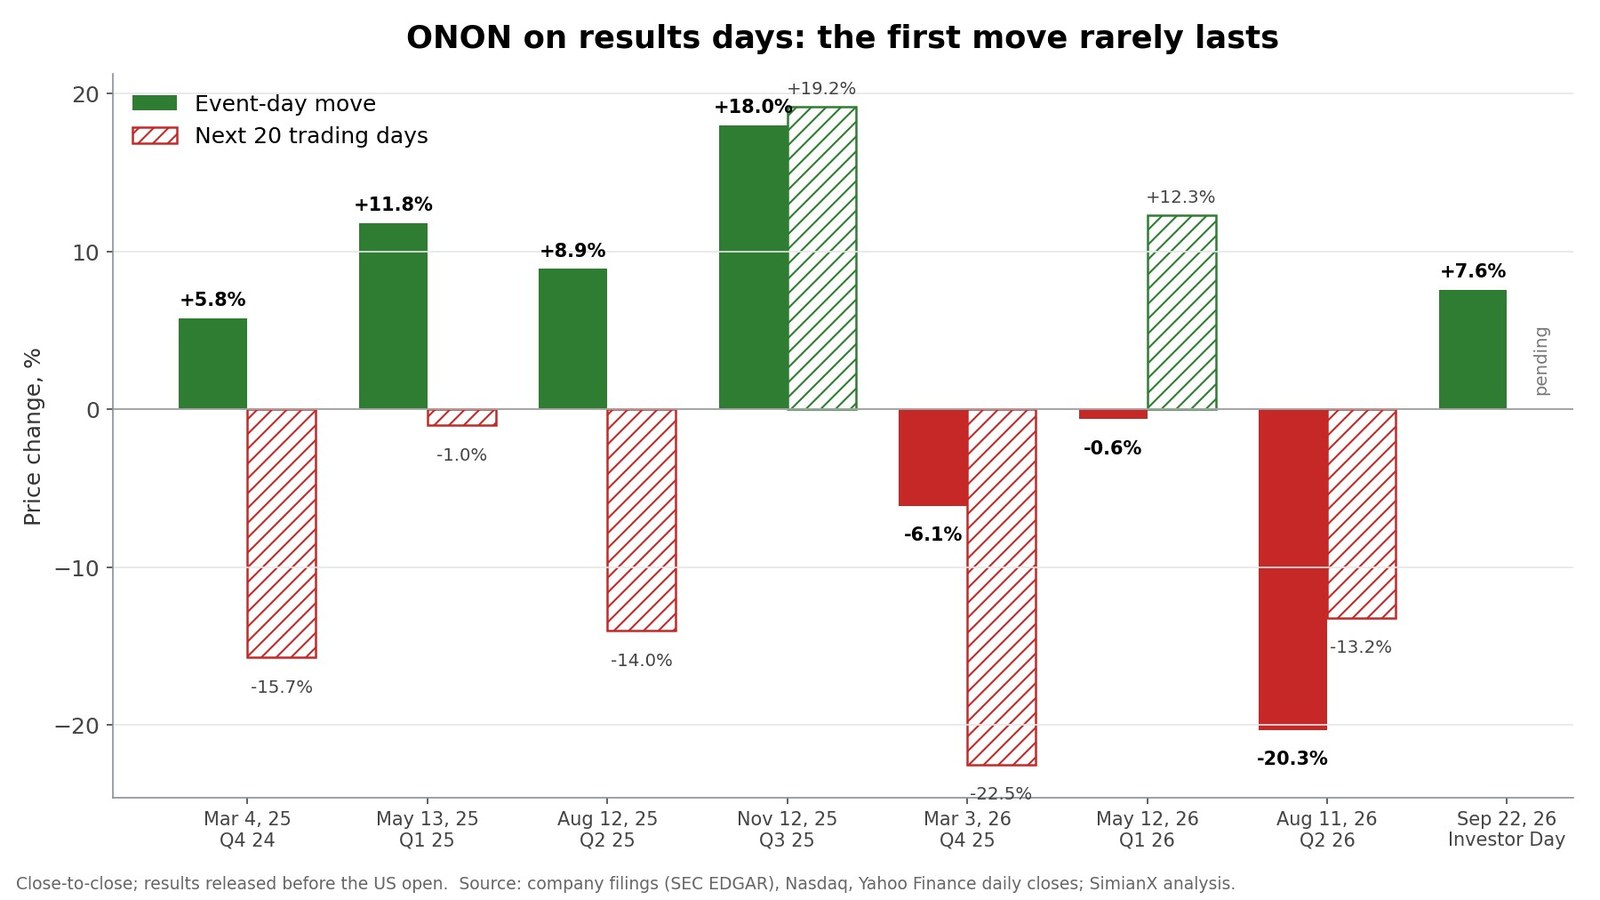
Halo-halo ang pattern ngunit may matututunan. Matapos ang tatlo sa apat na naunang positibong araw ng pangyayari, mas mababa ang stock pagkalipas ng 20 araw ng kalakalan. Ang Nobyembre 2025 lamang ang nagpatuloy sa pag-akyat. Nagsara rin ang ONON nang malayo sa pinakamataas nito sa loob ng araw sa ilan sa mga araw na iyon: +14.2% sa loob ng araw tungo sa +8.9% noong Agosto 2025, +27.5% tungo sa +18.0% noong Nobyembre 2025, at +14.1% tungo sa +7.6% noong Setyembre 2026. Ito rin ang gap-and-fade na naitala namin matapos ang kasunduan ng Generac sa Amazon. Maaaring suportahan ng buyback ang stock sa panahong iyon, na isang dahilan kung bakit maaaring mas tumagal ang reaksyon noong Setyembre kaysa sa mga nauna. Maliit na sample ang talahanayan, hindi isang hula.
Valuation ng ONON: Ano ang Dapat Paniwalaan ng mga Mamumuhunan?
Sa $30.16, ang enterprise value ng On ay humigit-kumulang $9.3 bilyon: $10.1 bilyong market value, bawas ang $1.46 bilyong cash, dagdag ang $0.68 bilyong pananagutan sa lease. Iyon ay humigit-kumulang 12 ulit ng trailing adjusted EBITDA na CHF 653 milyon ($790 milyon). Ang mas kapaki-pakinabang na tanong ay kung ano ang ipinahihiwatig ng presyong iyon para sa 2029:
| Senaryo (mula sa batayan ng 2025) | Net sales sa 2029 | Adj. EBITDA margin | Adj. EBITDA sa 2029 | EV ngayon / EBITDA sa 2029 |
|---|---|---|---|---|
| Naabot ang target ng kompanya | CHF 5.6B | 22% | CHF 1.23B (~$1.49B) | ~6.2x |
| Bumagal ang paglago sa 12% kada taon | CHF 4.7B | 20% | CHF 0.95B (~$1.15B) | ~8.1x |
| Stress: 8% kada taon, mga promosyon | CHF 4.1B | 18% | CHF 0.74B (~$0.89B) | ~10.4x |
Halimbawang kuwenta lamang, hindi hula. Nakatakda ang FX sa ~US$1.21 bawat franc; nakatakda ang enterprise value sa kasalukuyang antas.
Kung maisasakatuparan ng On ang plano nito, mukhang mura ang presyo ngayon batay sa kita sa 2029. Kahit sa stress case, nasa humigit-kumulang 10 ulit ng EBITDA sa 2029 ang stock. Ang diskuwento ng merkado ay sumasalamin sa pagdududa sa landas, hindi sa kuwenta. Minsan nang ibinaba ang guidance noong 2026, sinasaktan ng franc ang mga iniulat na resulta, at nagsisimula ang planong high-teens mula sa isang quarter na ginabayan sa 17%.
Nakatutulong nang kaunti ang buyback. Ang pagretiro ng 10% ng shares sa kasalukuyang presyo ay magpapataas ng bawat numero kada share sa talahanayan nang humigit-kumulang 11%, kung pare-pareho ang lahat ng iba pa.
Mga Panganib sa Thesis ng ONON
- Higit pang pagbagal. Humigit-kumulang 17% ang guidance para sa Q3. Kung maging low-teens ang paglago, madudulas ang mga target para sa 2029 at liliit ang multiple.
- Pera. Pinabababa ng malakas na franc ang iniulat na benta at kita. Hindi ito makikita sa mga target na nasa constant currency.
- Pag-reset ng wholesale. Pinoprotektahan ng sinadyang pagpapadala ng mas kaunti sa mga retailer ang presyo, ngunit binabawasan din nito ang benta ngayon. Ipinakita ng pagbaba ng guidance sa Q2 kung paano tumutugon ang merkado.
- Ang merkado sa US. Ang 4.5% na paglago ng Americas sa franc ang pinakamahinang bahagi para sa isang brand na itinayo sa mga tindahan ng pantakbo sa US.
- Pagpapatupad sa mga bagong kategorya. Bago pa ang football at golf; mabilis na lumalaki ang apparel mula sa maliit na batayan (CHF 54.2 milyon noong Q2).
- Mga taripa. Hanggang ngayon, nasasalo ng gross margin ang mas mataas na taripa sa pag-angkat sa US. Kasama sa Q3 ang hanggang $65 milyong minsanang refund ng taripa, na magpapaganda sa iniulat na gross profit.
- Pamamahala at pamunuan. Kontrolado ng mga tagapagtatag ang mga boto sa pamamagitan ng Class B shares, naging co-CEO ang mga tagapagtatag noong Mayo 2026, at may bagong CFO na pumasok sa parehong buwan.
- Ang pagbangon ng Nike. May $9.0 bilyong cash ang Nike, bagong CFO at pagtutulak sa performance running. Ang pagbangon ng Nike ang unang tatama sa premium na bahagi ng On.
- Pagpapatupad ng buyback. Kaakit-akit lamang ang pagbili sa $30 kung mananatili ang paglago; ang agresibong pagbili sa isang susunod na rally ay magpapahina sa benepisyo.
Ano ang Susunod na Babantayan
- Resulta ng Nike para sa fiscal Q1 2027, nakalista sa earnings calendar ng Nasdaq para sa bandang Oktubre 1, 2026: mga trend ng Nike Direct at gross margin nang hindi kasama ang nabawing taripa.
- Resulta ng On para sa Q3 2026 (inaasahan sa kalagitnaan ng Nobyembre, batay sa tiyempo noong nakaraang taon): kung lalago ang benta nang ~17% sa constant currency, ang laki ng refund ng taripa sa gross profit, at ang mga unang pagbili sa buyback.
- Ang linya ng Americas: kung makakabawi ang paglago sa US sa franc mula sa 4.5%.
- Wholesale sell-in laban sa DTC: ang pagbabalik sa dobleng-digit na paglago ng wholesale ay mangangahulugang malinis na ang imbentaryo ng mga retailer.
- Guidance para sa 2027 sa Marso 2027, ang unang taong buong nasa loob ng bagong plano.
Sinusubaybayan ng SimianX AI ang presyo ng ONON, ang mga filing gaya ng 6-K na ulat ng kita at ng 20-F, at ang mga balita sa iisang multi-agent na daloy ng pananaliksik. Tingnan ang mga pundamental ng stock na ONON, o ihambing sa Nike (NKE), Lululemon (LULU) at Deckers (DECK).
Mga Madalas Itanong
Bakit tumaas ang stock ng On Holding noong Setyembre 22, 2026?
Nagsara ang ONON na tumaas nang 7.6% sa $29.39 matapos ianunsyo ng On ang kauna-unahang programa nito ng pagbili muli ng shares, na hanggang $1 bilyon hanggang Disyembre 2029, kasabay ng mga bagong target para sa 2029. Umabot ang pagtaas ng stock sa 14.1% sa loob ng araw bago humina. Nagsara ito sa $30.16 kinabukasan.
Gaano kalaki ang $1 bilyong buyback ng On Holding?
Sa $30.16 kada share, kayang iretiro ng $1 bilyon ang humigit-kumulang 33 milyong shares, halos 10% ng humigit-kumulang 334 milyong share ng On na katumbas ng Class A. May CHF 1.2 bilyon (mga $1.46 bilyon) na cash ang On noong Hunyo 30, 2026, sapat para pondohan ang buong programa.
Mas malaki ba ang On Holding kaysa sa Nike?
Hindi. Ang kita ng Nike sa fiscal 2026 ay $46.4 bilyon, humigit-kumulang 12 ulit ng trailing sales ng On na mga $3.9 bilyon. Ang target ng On na hindi bababa sa CHF 5.6 bilyon sa 2029 ay mga 15% lamang pa rin ng kasalukuyang kita ng Nike.
Mas mabilis bang lumalago ang On kaysa sa Nike?
Oo. Lumago ang On nang 21.6% sa constant currency noong Q2 2026, habang bumaba nang 2% ang kita ng Nike sa currency-neutral na batayan sa fiscal 2026. Mahigit 20 puntos ding mas mataas ang 65.4% na gross margin ng On kaysa sa 42.9% ng Nike.
Bakit bumagsak ang ONON noong Agosto 2026?
Noong Agosto 11, 2026, ibinaba ng On ang outlook nito sa paglago sa constant currency para sa 2026 mula sa hindi bababa sa 23% tungo sa low-20% na saklaw, dahil sa sinadyang pamamahala ng mga padala sa wholesale. Bumagsak nang 20.3% ang stock nang araw na iyon.
Ano ang mga target ng On Holding para sa 2029?
Net sales na hindi bababa sa CHF 5.6 bilyon, high-teens na paglago sa constant currency mula 2026 hanggang 2029, gross margin na hindi bababa sa 65%, adjusted EBITDA margin na hindi bababa sa 22% pagsapit ng 2029 at paglago ng adjusted EBITDA na higit sa 20% kada taon.
Konklusyon
Mas malaki ang $1 bilyong buyback kaysa sa ipinahihiwatig ng headline. Sa $30, kaya nitong iretiro ang humigit-kumulang ikasampung bahagi ng On, at kayang bayaran ito ng kompanya mula sa cash na hawak na nito. Walong ulit din ito ng binili muli ng Nike noong nakaraang taon. Malinaw itong senyales na naniniwala ang pamunuan na mura ang shares matapos ang 53% na pagbagsak mula sa rurok.
Hindi binabago ng buyback ang trend ng paglago. Bumagal ang paglago sa constant currency mula 40% tungo sa humigit-kumulang 17% sa loob ng pitong quarter. Pinahihina pa ng malakas na franc ang mga iniulat na numero, at ipinapalagay ng bagong plano para sa 2029 ang high-teens na paglago sa halip na ang bilis na nagtayo sa brand. Hindi malalampasan ng On ang Nike sa laki. Kaya nitong patuloy na talunin ang Nike sa paglago, margin at direktang benta, at sa humigit-kumulang 12 ulit ng trailing EBITDA, nakapresyo na sa stock ang pagdududa tungkol doon. Ang susunod na dalawang ulat, ang sa Nike sa bandang Oktubre 1 at ang Q3 ng On sa Nobyembre, ang magpapakita kung magtatagal ang pag-angat mula sa Investor Day.
Ang artikulong ito ay para lamang sa pananaliksik at edukasyon at hindi payong pampinansyal.
Kaugnay na Babasahin
- Lululemon sa ilalim ng $100: sira o bihirang bilhin?
- Netflix −4.7%: $2.8B Warner Fee na Nagpapaganda ng P/E
- Generac at Amazon: $2.4B sa likod ng $8B na ulo ng balita
- IEEPA Tariff Refund: 78 Stock na Nabayaran at Magkano
Mga Sanggunian
- On — Investor Day: estratehiya para sa 2029, mga target sa pananalapi at $1B na repurchase ng shares (Set 22, 2026)
- On Holding — Form 6-K kasama ang anunsyo sa Investor Day (SEC)
- On — resulta ng Q2 2026
- On — resulta ng Q4 at buong taon ng 2025
- On Holding — taunang ulat sa Form 20-F para sa 2025
- On Holding — mga co-founder, itinalagang co-CEO (Mar 25, 2026)
- On Holding — susog sa kasunduan ng mga shareholder tungkol sa shares ni Martin Hoffmann
- On Holding — resulta ng taunang pangkalahatang pulong noong 2026
- SEC EDGAR — mga filing ng On Holding AG
- Nike — resulta ng ikaapat na quarter at buong taon ng fiscal 2026
- Nike — Form 10-K para sa fiscal 2026
- Nike — anunsyo ng paglipat ng CFO (Hun 23, 2026)
- Nasdaq — earnings calendar ng Nike
- NYSE — quote ng ONON
- Wikipedia — International Emergency Economic Powers Act (IEEPA)
- Investopedia — pagbili muli ng shares (buyback)
- Investopedia — EBITDA
- Investopedia — enterprise value
- On — ugnayan sa mga mamumuhunan
- SimianX — mga pundamental ng stock na ONON


