
Ang tanong tungkol sa Netflix na walang nagtatanong: ano ang nangyari matapos mabuwag ang kasunduan sa Warner
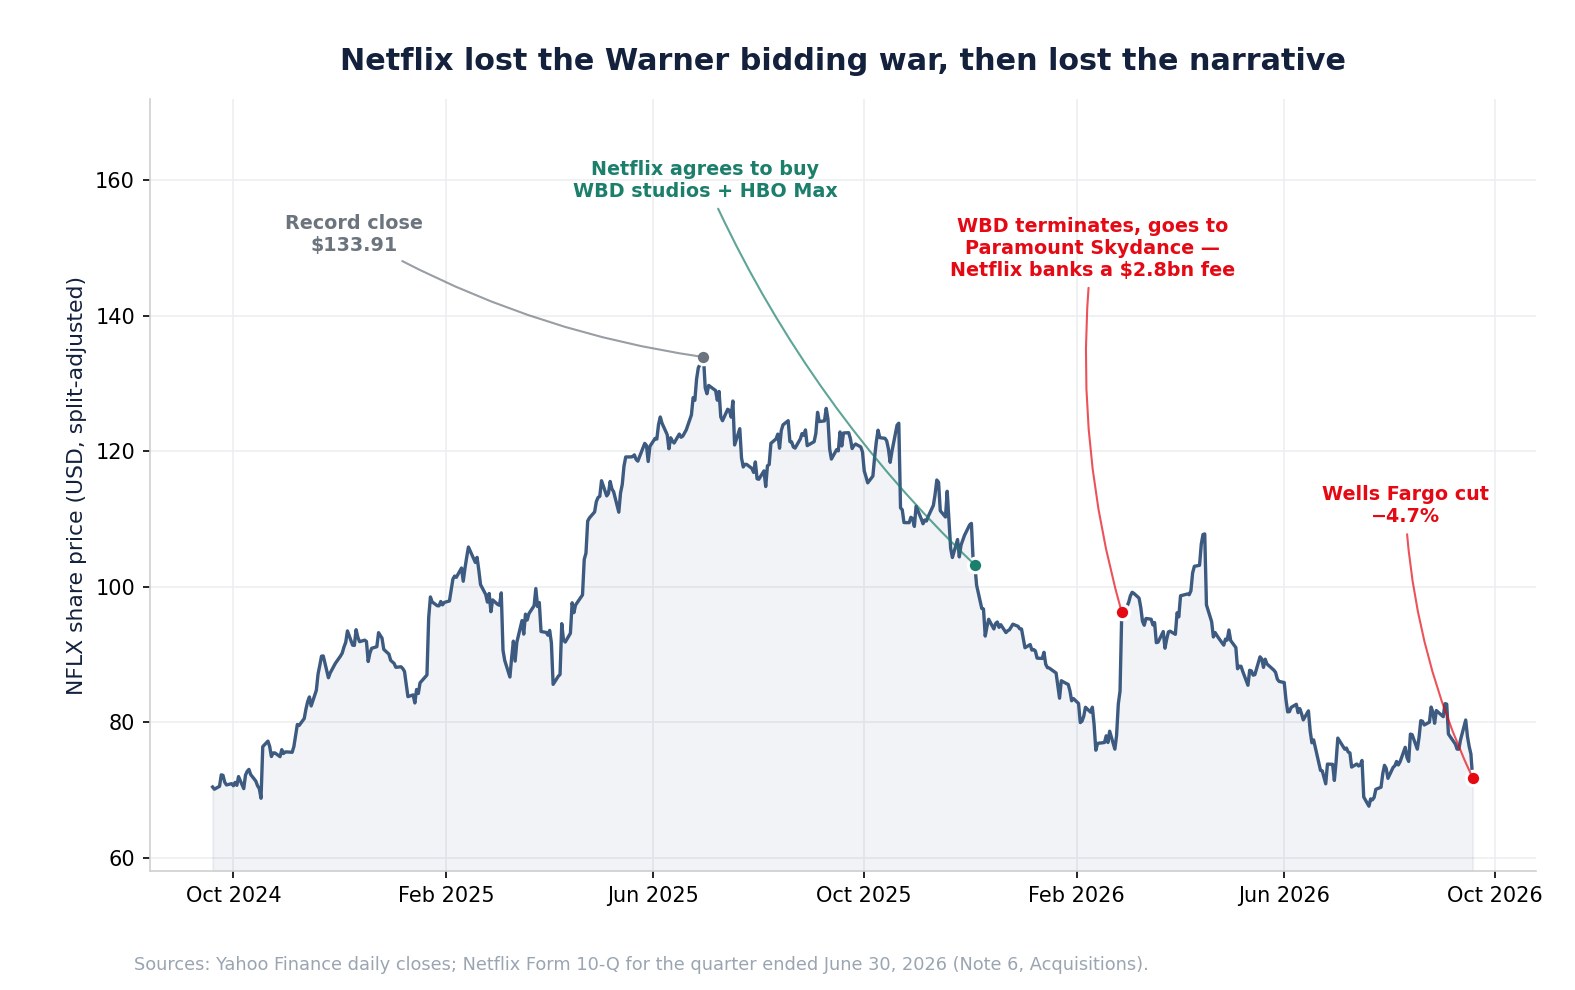
Noong Setyembre 18, 2026, bumagsak ng 4.67% ang Netflix (NASDAQ: NFLX) tungo sa 71.79 dolyar sa 114.3 milyong bahagi — tatlong ulit ng animnapung-araw na karaniwan — matapos ibaba ng Wells Fargo ang rating nito sa Underweight at putulin ang target na presyo tungo sa 57 dolyar. Itinuring ng balita ang pangyayari bilang hatol sa pakikilahok ng manonood: kakaunting palabas na nagpapausap, sobrang kompetisyon mula sa YouTube para sa parehong oras ng panonood.
Kulang ang pagtinging iyon, at hindi opinyon ang nawawalang piraso. Nasa mga isinampang dokumento ito.
Pitong buwan bago nito, natalo ang Netflix sa laban para sa pinakamalaking aklatan ng nilalaman sa industriya. Noong Disyembre 4, 2025, pumirma ang Netflix ng tiyak na kasunduan sa pagsasanib para bilhin ang mga studio at negosyong streaming ng Warner Bros. Discovery, kabilang ang HBO at HBO Max. Noong Pebrero 27, 2026, winakasan ng WBD ang kasunduang iyon para magsanib sa Paramount Skydance. Nagbayad ang Paramount Skydance, sa ngalan ng WBD, ng 2.8 bilyong dolyar na bayad sa pagwawakas sa Netflix.
Tatlong bagay ang ginagawa ng iisang katotohanang ito nang sabay. Ipinapaliwanag nito kung bakit ang kompanyang sinasabing nawalan ng korona ay humaharap ngayon sa kakumpitensyang biglang lumaki nang husto. Ipinapaliwanag nito kung bakit mukhang mas mura ang labindalawang-buwang kita ng Netflix kaysa sa talagang nililikha ng negosyo: nakaupo ang 2.8 bilyong dolyar sa "kita sa interes at iba pa", hindi sa kita sa operasyon, at lubos na hindi paulit-ulit. At binabago nito ang balangkas ng debate sa pakikilahok: isinara noong Pebrero ang landas ng Netflix tungo sa mas maraming dapat-panoorin na nilalaman sa pamamagitan ng pagbili, kaya naging agaran sa halip na akademiko ang tanong tungkol sa sariling paglago.
Sinusuri ng pagtalakay na ito kung ano talaga ang pagbagsak ng Setyembre, ano ang ibig sabihin ng kinalabasan sa Warner, at ano ang sinasabi ng sariling pahayag sa pananalapi ng Netflix kapag inalis ang hindi paulit-ulit na aytem. Masusubaybayan ng mga namumuhunan ang mga dokumento ng NFLX, mga pagbabago sa tantiya, at kilos ng presyo sa SimianX AI.
Lahat ng datos ay mula sa mga isinampa sa SEC at datos ng merkado hanggang Setyembre 18, 2026.
Ano talaga ang nangyari noong Setyembre 18
Totoo ang galaw, pero dapat itong sukatin nang tama.
| Sukatan | Halaga |
|---|---|
| Pagsara Set. 17, 2026 | $75.31 |
| Bukas / taas / baba Set. 18 | $71.27 / $72.38 / $70.11 |
| Pagsara Set. 18 | $71.79 |
| Pagbabago sa araw | −4.67% |
| Dami ng nakalakal | 114.3 M (3.0x ng 60-araw na karaniwan) |
| Iniulat na pagbabago sa target | $80 → $57 |
| Ipinapahiwatig na pagbaba mula sa nakaraang pagsara | ~24% |
Ang pagbagsak na 4.67% ay kapansin-pansing araw, pero hindi pambihira para sa stock na ito. Sa nakalipas na dalawang taon, apat na sesyon ang mas malala para sa Netflix: −10.07% (Oktubre 22, 2025), −9.72% (Abril 17, 2026), −8.53% (Marso 6, 2025) at −7.26% (Hulyo 17, 2026). Mga 3% lamang ng mga sesyon ng Netflix ang gumagalaw nang 5% o higit pa, kaya nasa dulo ng kurba ang araw na ito — pero maraming laman ang dulong iyon.
Mas nagtuturo ang dami ng nakalakal. Ang tatlong ulit na karaniwang pagpapalit-kamay dahil sa pagbabago ng rekomendasyon ay nangangahulugang gumalaw ang posisyon, hindi lamang damdamin.
Isang pagtutuwid sa karamihan ng komentaryo: walang inilabas na anumang babala ang Netflix tungkol sa manonood noong Setyembre 18. Walang 8-K na dokumento, walang pahayag sa midya, walang binagong gabay. Ang pampasigla ay ang interpretasyon ng isang analista sa datos mula sa ikatlong panig. Sinasabi ng pinakabagong sariling pahayag ng Netflix na lumampas sa 97 bilyong oras ang pandaigdigang panonood sa unang kalahati, mga 2% na mas mataas kaysa noong nakaraang taon.
Ang konteksto na itinatago ng pamagat
Walang sinasabi ang isang porsiyento sa isang araw tungkol sa kung nasaan na ang stock.
| Sanggunian | Antas | NFLX sa $71.79 |
|---|---|---|
| Pinakamataas na pagsara (Hun. 30, 2025) | $133.91 | −46.4% |
| Taas ng 52 linggo | $124.86 | −42.5% |
| Baba ng 52 linggo | $65.08 | +10.3% |
| 2026 mula simula ng taon | — | −21.1% |
| Pinakamalalim na pagbaba sa nakalipas na taon | — | −45.5% |
| Taunang pagkasumpungin | — | ~36% |
Hindi bagong bumababa ang Netflix. Labinlimang buwan na itong bumababa, 46.4% sa ilalim ng pinakamataas na pagsara, at 10.3% lamang sa itaas ng baba ng 52 linggo. Hindi sinimulan ng pagbaba ng rating ang paghina; pinahaba nito.
Mahalaga ang pagkakaibang ito sa desisyon sa pamumuhunan. Kung sa tingin mo mali ang tesis sa pakikilahok, bumibili ka ng bagay na halos kalahati na ang diskuwento. Kung sa tingin mo tama ito, sinusubukan mong saluhin ang stock na mahigit isang taon nang pinatutunayang sang-ayon ang merkado sa iyo.
Ang kasunduang bumago sa mapa ng kompetisyon
Nasa tala bilang 6 ng Form 10-Q para sa quarter na nagtapos noong Hunyo 30, 2026 ang kasunduan sa pagsasanib ng Netflix at Warner Bros. Discovery. Ganito ang pagkakasunod-sunod:
| Petsa | Pangyayari |
|---|---|
| Disyembre 4, 2025 | Pumirma ang Netflix ng tiyak na kasunduan para bilhin ang mga studio at streaming ng WBD, kabilang ang HBO at HBO Max |
| Enero 19, 2026 | Binago at muling inilabas ang kasunduan |
| Pebrero 27, 2026 | Winakasan ng WBD ang kasunduan para magsanib sa Paramount Skydance Corporation |
| Parehong petsa | Nagbayad ang Paramount Skydance, sa ngalan ng WBD, ng 2.8 bilyong dolyar na bayad sa pagwawakas sa Netflix |
| Unang quarter 2026 | Itinala ang bayad sa "kita (gastos) sa interes at iba pa" |
| Marso 2026 | Tinapos ng Netflix ang hiwalay at walang kaugnayang pagbili na mga 587 milyong dolyar sa salapi |
Isipin ang kahulugan nito sa tanong tungkol sa nawalang korona. Ang pinakamahalagang malayang aklatan ng Hollywood — HBO, HBO Max, ang mga studio ng pelikula at telebisyon ng Warner — ay napunta sa isang kakumpitensya. Nag-alok ang Netflix, nahigitan o nalampasan, at lumabas dala ang salapi.
Ang implikasyong estratehiko ay hindi na wakas na ng Netflix. Ito ay ang landas nito tungo sa prestihiyosong nilalaman ay lubos nang sariling pagsisikap. Hindi ka makabibili ng ibang aklatang kasinlaki ng Succession o The Sopranos; kailangan mong ipagawa ito. At iyon mismo ang kakayahang kinuwestiyon ng pagbaba ng rating noong Setyembre.
Samantala, lumilikha ng kakumpitensyang may napakalawak na katalogo ang pagsasanib ng Paramount Skydance at WBD. Nagbago ang istruktura ng merkado ng streaming noong Pebrero, at ang usapan noong Setyembre tungkol sa pakikilahok ay bahagyang naantalang reaksyon dito.
Bakit mahalaga ang 2.8 bilyong dolyar sa iyong modelo ng pagpapahalaga
Dito nagiging numero ang nawawalang katotohanan.
Umabot sa 2,903.8 milyong dolyar ang linya ng "kita (gastos) sa interes at iba pa" ng Netflix sa unang kalahati ng 2026, laban sa 90.5 milyong dolyar isang taon bago nito — 3,108% na pagtaas. Direktang iniuugnay ito ng pamunuan sa bayad sa pagwawakas ng WBD. Pinatutunayan ng hati kada quarter ang panahon: 51.7 milyon lamang ang ambag ng ikalawang quarter ng 2026, kaya halos lahat ay bumagsak sa unang quarter.
Malaki ang epekto sa kita ng nakalipas na labindalawang buwan.
| Labindalawang buwan hanggang Hunyo 30, 2026 | Iniulat | Inayos |
|---|---|---|
| Netong kita | $13,650 M | $11,354 M |
| Diluted na EPS (tinatantya) | $3.20 | $2.66 |
| P/E sa $71.79 | 22.4x | 27.0x |
Inaalis ng pag-aayos ang 2.8 bilyong bayad na binuwisan sa 18% na epektibong rate ng unang kalahati, katumbas ng mga $0.54 na labindalawang-buwang EPS. Sa iniulat na datos, mukhang 22x na stock ang Netflix. Sa kitang talagang nililikha ng operasyon nito, mas malapit ito sa 27x.
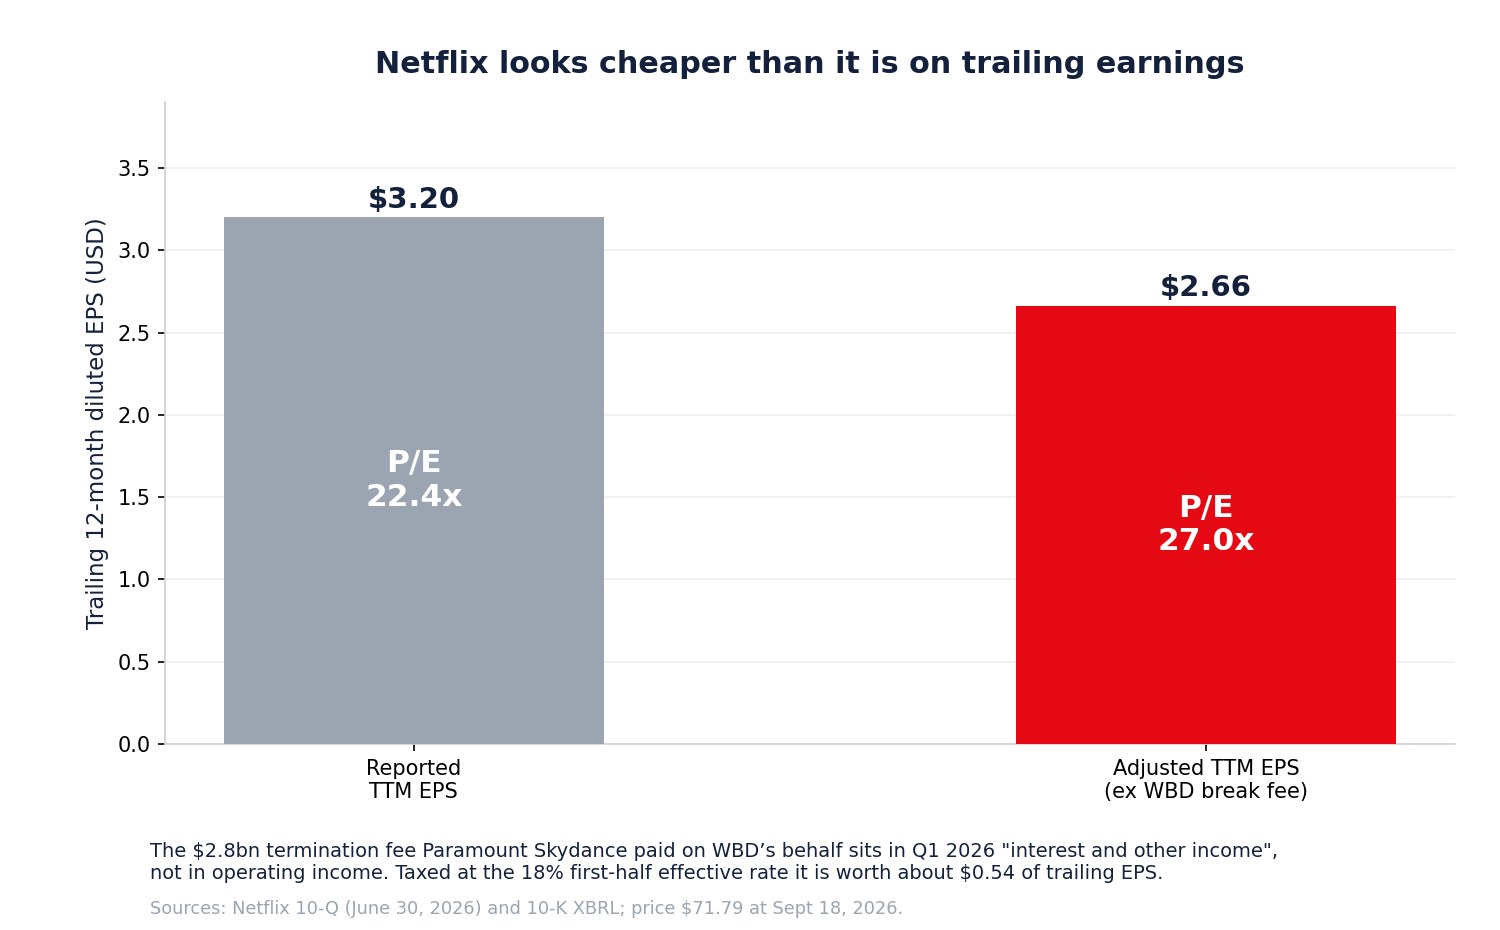
Iyon ay 20% na pagkakaiba sa multiplikador, at tumuturo ito sa kabaligtarang direksyon ng optimistikong reaksyong "mura na ito ngayon". Hindi nito ginagawang mahal ang Netflix — mapagtatanggol ang 27x para sa negosyong nagpapalago ng kita sa mababang dalawang digit na may 33% na margin sa operasyon. Ang ibig sabihin ay hindi ito kasingmura ng ipinapakita ng isang salaan, at ang mga salaan mismo ang naaakit sa 46% na pagbagsak.
Ang pinakamadalas banggiting optimistikong argumento matapos ang pagwawasto ay ang multiplikador ng nakalipas na labindalawang buwan. Pinaganda ang sa Netflix ng bayad mula sa kasunduang natalo nito.
Tunay na matatag ang negosyo sa operasyon
Wala sa mga ito ang nagsasabing humihina ang Netflix. Maganda ang quarter ng Hunyo.
| Ikalawang quarter 2026 | Halaga | Taon-sa-taon |
|---|---|---|
| Kita | $12,559.9 M | +13.4% |
| Kita sa operasyon | $4,192.6 M | +11.1% |
| Margin sa operasyon | 33.4% | mula 34.1% |
| Netong kita | $3,401.4 M | +8.8% |
| Diluted na EPS | $0.80 | +11.1% |
| Malayang daloy ng salapi | $1,525 M | mula $2,267 M |
Umabot sa 24,809.7 milyong dolyar ang kita sa unang kalahati, 14.7% na mas mataas, na may 8,149.6 milyong dolyar na kita sa operasyon. Ginagabayan ng Netflix ang taon sa 51.0 hanggang 51.4 bilyong dolyar na kita at mga 31.5% na margin sa operasyon, mula 29.5% noong 2025. Para sa quarter ng Setyembre, ang gabay ay mga 12.86 bilyong dolyar na kita, 4.27 bilyong dolyar na kita sa operasyon, at 0.82 dolyar na diluted na EPS.
Ang negosyong may 33% margin sa operasyon na nagpapalago ng kita sa mababang dalawang digit ay hindi nasa krisis. Ang tanong ay ang direksyon ng galaw.
Bumabagal ang paglago ng kita, at hindi ito mapagtatalunan
| Quarter | Paglago ng kita |
|---|---|
| Ikalawang quarter 2025 | +15.9% |
| Ikatlong quarter 2025 | +17.2% |
| Unang quarter 2026 | +16.2% |
| Ikalawang quarter 2026 | +13.4% |
| Ikatlong quarter 2026 (gabay) | +11.7% |
Mula sa 17.2% na rurok tungo sa 11.7% na gabay sa loob ng apat na quarter. Bahagi nito ay aritmetika — mas malaki na ang batayan — at bahagi naman ay ang pagkaubos ng epekto ng taasan sa presyo at paghigpit sa pagbabahagi ng password noong 2023-24. Ito ang parehong padrong pagtanda na nagbago ng balangkas sa suliranin ng PDD sa pagitan ng paglago at kita.
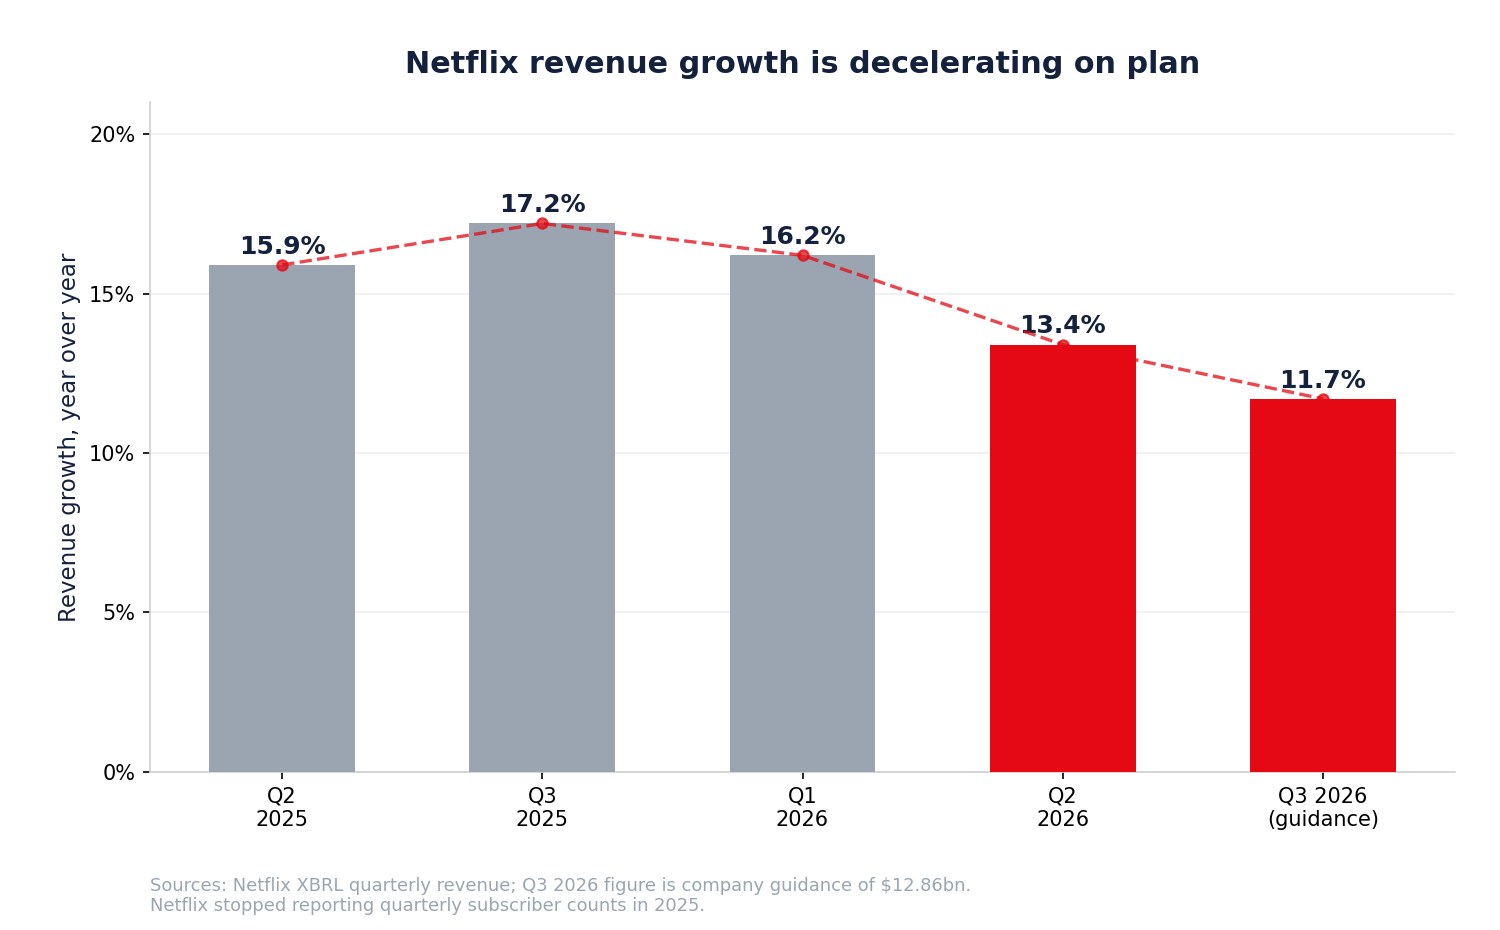
Pinalalakas nito ang debate sa pakikilahok dahil inalis mismo ng Netflix ang sukatang makalulutas nito. Hindi na inilalabas ng kompanya ang kabuuang bilang ng subscriber kada quarter, kaya walang tagamasid sa labas ang makahahati ng oras ng panonood sa bilang ng miyembro para makuha ang pakikilahok kada subscriber. Kapag sinabi ng Netflix na tumaas nang 2% ang kabuuang panonood at sinabi ng isang analista na bumaba ang panonood kada miyembro, pareho silang maaaring tama kung lumago nang mahigit 2% ang bilang ng miyembro — at hindi kayang mamagitan ng pampublikong datos.
Isa itong pagpiling may kapalit. Ang mas kakaunting impormasyon ay nagsasalin ng salaysay sa mga panlabas na kompanya ng pagsukat at sa mga modelo ng mga kompanya sa pamumuhunan, at iyon mismo ang nangyari noong Setyembre 18. Pinalalaki ng kakulangan sa kabatiran ang mga galaw na dulot ng iisang analista, dinamikong makikita rin nang pinutol ng malalaking tindahan ng konsyumer ang kanilang pahayag at gabay.
Doble ng kita ang bilis ng paglago ng gastos sa nilalaman
Narito ang ikalawang natuklasang hindi nakita ng balita, at nasa pahayag ng daloy ng salapi ito.
| Unang kalahati | 2026 | 2025 | Pagbabago |
|---|---|---|---|
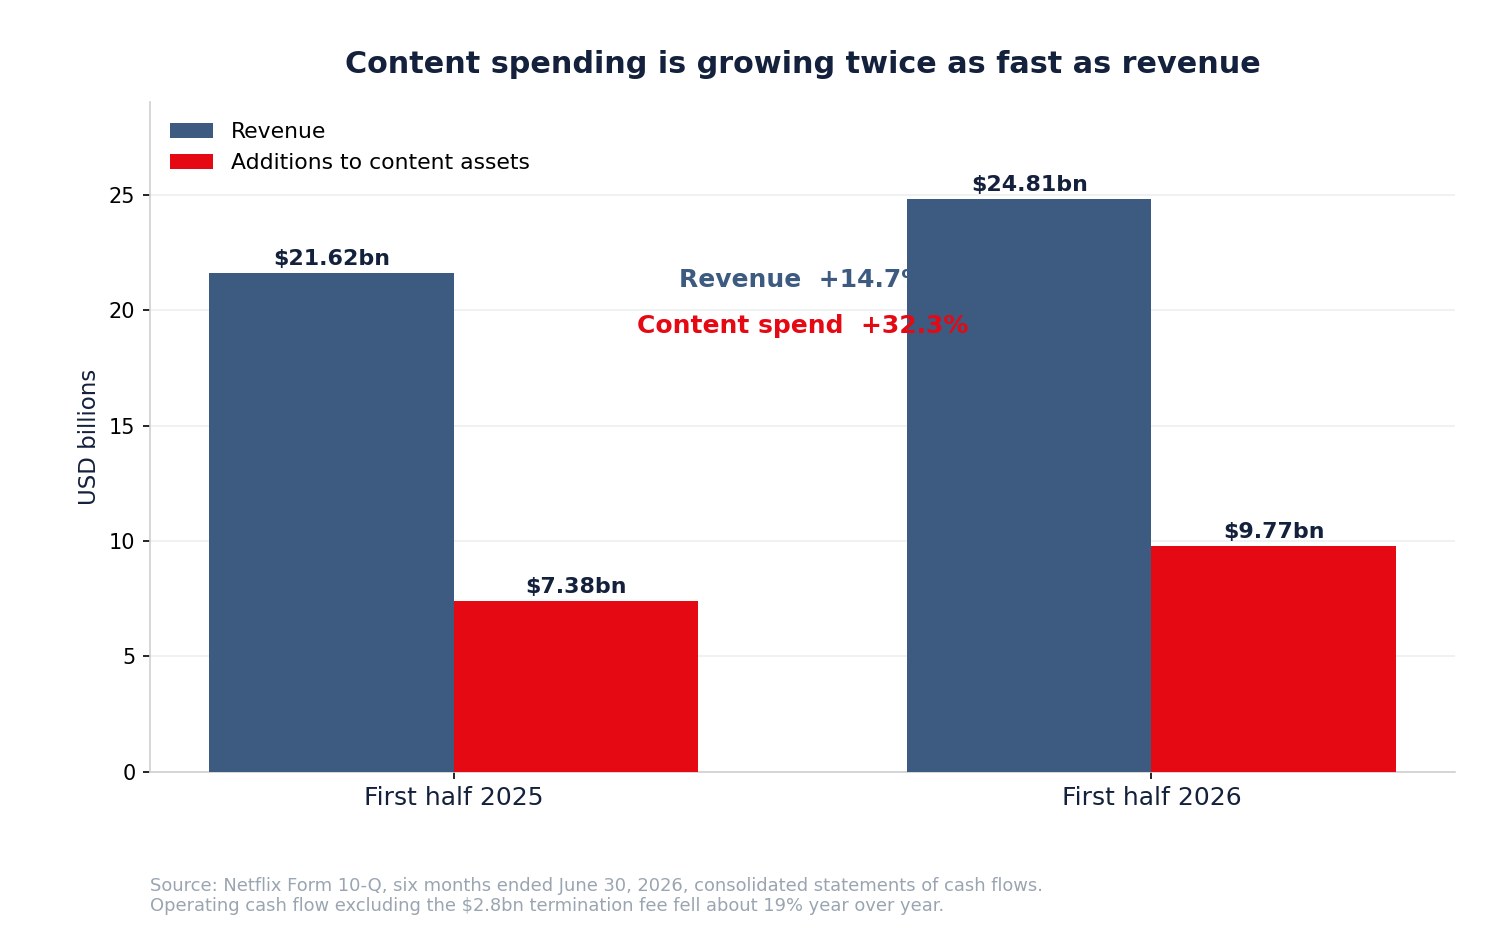
| Kita | $24,809.7 M | $21,622.0 M | +14.7% |
| Dagdag sa ari-ariang nilalaman | $9,774.4 M | $7,385.5 M | +32.3% |
| Daloy ng salapi mula sa operasyon | $7,034.0 M | $5,212.5 M | +34.9% |
| Daloy sa operasyon bukod sa $2.8 B | ~$4,234 M | $5,212.5 M | −18.8% |
Tumaas nang 32.3% ang gastos sa nilalaman habang lumago nang 14.7% ang kita — mahigit doble ang bilis. At kapag inalis ang bayad sa pagwawakas, bumaba nang mga 19% ang daloy ng salapi sa operasyon sa unang kalahati kumpara noong nakaraang taon. Sa quarter ng Hunyo lamang, 1,743.8 milyong dolyar ang daloy ng salapi sa operasyon laban sa 2,423.3 milyon, 28.0% na pagbaba.
May mga banayad na pagbasa. Pabugso-bugso ang gastos sa nilalaman at nauuna ito sa iskedyul ng paglalabas; kaayon nito ang ikalawang kalahating mas siksik sa maihahatid. Ginagabayan pa rin ng Netflix ang malayang daloy ng salapi sa 2026 sa mga 12.5 bilyong dolyar.
May mas hindi banayad na pagbasa rin, at nakakabit ito sa kinalabasan sa Warner: kung hindi ka makabibili ng aklatan, kailangan mong gumastos para makabuo ng isa. Ang 32% na pagtaas sa puhunan sa nilalaman laban sa 14.7% na paglago ng kita ay ang mukha ng ganap na sariling estratehiya sa pahayag ng daloy ng salapi. Kung ito ay lilikha ng mga tagumpay ang siyang buong tanong. Kilalang padron sa huling bahagi ng siklo ang paggastos nang mas malaki para ipagtanggol ang isang prangkisa, at bihirang mabilis matapos ang pagbagsak ng mga stock ng paglagong may mataas na multiplikador.
Lugi ang programa sa muling pagbili
Muling bumili ang Netflix ng 52,934,688 bahagi sa halagang 4.7 bilyong dolyar sa quarter ng Hunyo — sa karaniwang presyong mga 88.79 dolyar. Sa unang kalahati, bumili ito ng 66,431,786 bahagi sa 5.9 bilyong dolyar, karaniwang malapit sa 88.81. Noong Hunyo 30, natitira ang 27.1 bilyong dolyar na awtorisasyon.
Sa 71.79 dolyar, mga 19% na lugi ang muling pagbili sa ikalawang quarter.
Hindi ito iskandalo; hindi pagtatantiya sa oras ng merkado ang muling pagbili at taon nang bumibili ang Netflix. Pero isa itong katotohanang dapat hawakan katabi ng argumentong "mura ang stock dito": malaki at tiwalang mamimili ang pamunuan sa presyong 19% na mas mataas, at may sinasabi iyon tungkol sa gaano kalaking gulat ang pagbagsak na ito sa mga may pinakamahusay na impormasyon.
Binabalangkas din nito ang desisyon sa paglalaan ng puhunan. May 9.1 bilyong dolyar na salapi ang Netflix laban sa mga 14.3 bilyong dolyar na utang, gumagastos ito ng 32% na mas malaki sa nilalaman, at nagsauli ng 5.9 bilyong dolyar sa mga may-ari ng bahagi sa loob ng anim na buwan. Magkaagaw ang tatlong pangangailangang ito sa salapi.
Tunay bang kinuha ng YouTube ang korona?
Karapat-dapat harapin ang argumento sa kompetisyon, hindi basta iwaksi.
Ayon sa pagsukat ng Nielsen sa panonood ng telebisyon sa Estados Unidos, umabot ang YouTube sa rekord na bahaging 14.2% noong Hulyo 2026, habang mga 49% ng paggamit ng telebisyon ang kabuuang streaming at nasa 8% ang bahagi ng Netflix. Sa sukatang iyon, higit na nakakukuha ang YouTube ng pansin sa telebisyon sa Amerika kaysa sa Netflix. Iniulat ng Alphabet na lumikha ang YouTube ng mahigit 60 bilyong dolyar na pinagsamang kita mula sa patalastas at subscription noong 2025 — mas malaki kaysa sa kabuuang 45.2 bilyong dolyar na kita ng Netflix noong 2025.
Totoo ang mga bilang na ito at ito ang pinakamalakas na bersyon ng pesimistikong argumento. Pero magkaibang negosyo ang sinusukat nila:
- Plataporma ng pamamahagi ang YouTube na halos walang karagdagang gastos sa nilalaman, na kumikita mula sa suplay ng mga taga-likhang hindi nito pinopondohan.
- Studio at serbisyong subscription ang Netflix, na direktang pumopondo sa nilalaman at kumikita mula sa bayad na subscription at, palaki nang palaki, mula sa patalastas.
- Sinusukat ng The Gauge ng Nielsen ang mga skrin ng telebisyon sa Estados Unidos, kaya kulang ang pagkuha nito sa pandaigdigang batayan ng Netflix at sa panonood sa telepono.
Lehitimong tagapagpahiwatig ng kompetisyon ang bahagi sa oras ng telebisyon sa Estados Unidos, hindi pahayag ng kita. Halatang hindi margin ng kompanyang tinatalo ang 33% na margin sa operasyon ng Netflix. Lumilitaw ang katulad na dinamika kung saan nagtatagpo ang mga plataporma ng pansin at ang mga tagapondo ng nilalaman, gaya sa debate ng Alphabet tungkol sa puhunan at pagkita at sa paglipat ng Meta tungo sa pakikilahok na pinapagana ng artipisyal na katalinuhan.
Ang patas na konklusyon: nanalo ang YouTube ng bahagi sa oras ng pabigla-biglang panonood. Hawak pa rin ng Netflix ang premyadong ugnayan sa subscription. Pareho itong maaaring totoo, at mas mahalaga ang ikalawa kada oras.
Ang patalastas ang mapagpasyang salik
Kung mananatili o bababa ang oras kada miyembro, nagiging landas ang patalastas para itaas pa rin ang kita kada miyembro.
Lumalaki ang plano ng Netflix na may patalastas, at panimulang naiiba ang ekonomiya nito sa subscription: nakadepende ang kita sa dami ng inihatid na palabas ng patalastas at sa presyo kada libo, kaya direktang sensitibo ito sa pakikilahok. Neutral sa subscription at negatibo sa patalastas ang mas kakaunting oras kada miyembro. Iyon ang mekanismong nagdadala ng debate sa pakikilahok tungo sa pahayag ng kita, at dahilan kung bakit hindi nagkakamali ng kategorya ang analistang nakatuon sa oras kada miyembro.
Mahalaga rin ang kalagayan ng merkado ng patalastas — ito ang parehong pinagmumulan ng pangangailangang nagtutulak sa mga plataporma ng patalastas na tinutulungan ng artipisyal na katalinuhan at sa badyet sa pagganap ng bawat malaking plataporma.
Tuwirang palabas: kakaunting oras, malaking layunin
Inihayag ng Netflix na bahagyang mahigit 5% ng gastos sa nilalaman sa 2026 ang tuwirang palabas, pero mga 1% lamang ng oras ng panonood.
Kapag binasa bilang sukat ng kahusayan, mukhang masama ito. Kapag binasa bilang kasangkapan sa pagkuha at pagpapanatili, nagbabago ang larawan: pinagtutuunan ng tuwirang palabas ang pansin, lumilikha ng sandaling pangkultura, nagbubunga ng puwang sa patalastas na may premyadong presyo, at nagbibigay sa mga subscriber ng dahilan para hindi magkansela sa buwang iyon. Sinabi ng Netflix na nagbunga ang tuwirang palabas ng hindi katimbang na bahagi ng mga pinakapinanood na pamagat.
Kapag sinukat ang tuwirang nilalaman sa oras lamang, minamaliit ito. Kapag sinukat sa ingay na pangkultura lamang, pinalalaki ito. Ang matapat na pagsubok ay kung binabawasan nito ang pagkansela at itinataas ang ani ng patalastas — at hindi direktang inilalabas ng Netflix ang alinman sa dalawa, na nagbabalik sa atin sa suliranin sa pagbubunyag.
Ano ang kayang tustusan ng balanse
| Noong Hunyo 30, 2026 | Halaga |
|---|---|
| Salapi at katumbas nito | $9,099 M |
| Nakabinbing bono | $14,309 M |
| Sa loob nito, panandalian | $2,484 M |
| Ari-ariang nilalaman, neto | $33,838 M |
| Kabuuang ari-arian | $58,450 M |
| Natitirang awtorisasyon sa muling pagbili | $27,100 M |
| Bahaging nakabinbin | 4,163,939,676 |
| Halaga sa merkado sa $71.79 | ~$299 B |
Kumportableng balanse ito. Hindi hadlang ang netong utang na mga 5.2 bilyong dolyar laban sa 13.3 bilyong dolyar na kita sa operasyon noong 2025. Ang problema ng Netflix, kung meron man, ay hindi kakayahang magbayad: kundi kung gaano kabilis nagiging pakikilahok at kapangyarihan sa presyo ang puhunan sa nilalaman.
Ang optimistikong argumento
- Umiipon ang negosyo sa operasyon. Kita na +13.4% sa quarter ng Hunyo na may 33.4% na margin sa operasyon at 31.5% na taunang gabay, mula 29.5%.
- Bumaba na ng 46.4% ang stock mula sa pinakamataas na pagsara at 10.3% lamang sa itaas ng baba ng 52 linggo.
- Tantiya ng analista ang babala sa pakikilahok, hindi pahayag ng kompanya; iniulat ng Netflix ang mahigit 97 bilyong oras sa unang kalahati, 2% na mas mataas.
- Nagsisimula pa lamang ang patalastas. Itinataas ng lumalaking plano na may patalastas ang kita kada miyembro kahit manatili ang oras kada miyembro.
- Natitira ang 27.1 bilyong dolyar na awtorisasyon sa muling pagbili laban sa halaga sa merkadong 299 bilyong dolyar.
- Naingatan ng pagkatalo sa WBD ang mahigit 30 bilyong dolyar na kapasidad ng balanse, naiwasan ang taon-taong pagsasama at panganib sa batas laban sa monopolyo — at kumita pa ng 2.8 bilyong dolyar sa abala.
- Hindi pa napabubulaanan ang kapangyarihan sa presyo, at nasa mababang dalawang digit pa rin ang paglago matapos ang mga taon ng taasan.
Ang pesimistikong argumento
- Bumabagal ang paglago ng kita mula 17.2% tungo sa 11.7% na gabay sa loob ng apat na quarter.
- Pinalobo ang kita ng nakalipas na labindalawang buwan ng hindi paulit-ulit na 2.8 bilyong bayad; mas malapit sa 27x kaysa 22x ang multiplikador sa operasyon.
- Tumaas ang gastos sa nilalaman ng 32.3% laban sa 14.7% na kita, at bumaba nang mga 19% ang daloy sa operasyon kapag inalis ang bayad.
- Natalo ang Netflix sa aklatan ng Warner laban sa kakumpitensya, kaya kailangang buuin, hindi bilhin, ang karagdagang prestihiyosong nilalaman.
- Nangunguna ang YouTube sa bahagi ng telebisyon sa Amerika sa 14.2% laban sa mga 8% ng Netflix.
- Pinutol ang pagbubunyag. Kung walang bilang ng subscriber kada quarter, hindi mapatutunayan ang pakikilahok kada miyembro sa pampublikong datos.
- Mga 19% na lugi ang muling pagbili sa quarter ng Hunyo, sa karaniwang halagang 88.79 dolyar.
- Bumaba ang stock ng 21.1% sa 2026 at pababa nang pababa ang mga rurok nito sa loob ng labinlimang buwan.
Hindi sinasabi ng pesimistikong argumento na masamang negosyo ang Netflix. Sinasabi nito na isang napakahusay na negosyo ang inaatasang lumago sa sarili nitong lakas, sa mas mataas na gastos, laban sa kakumpitensyang kalalamon lamang sa ari-ariang gusto ng Netflix.
Ano ang dapat bantayan bago ang susunod na ulat
Pakikilahok at pagbubunyag: kung ibabalik ng Netflix ang anumang sukatan ng pakikilahok kada miyembro; ang susunod na anim-na-buwang ulat sa panonood; ang buwanang uso ng bahagi ng Nielsen para sa Netflix at YouTube.
Pananalapi: paglago ng kita laban sa 11.7% na gabay; daloy ng salapi sa operasyon na hindi kasama ang hindi paulit-ulit na aytem; dagdag sa ari-ariang nilalaman laban sa paglago ng kita; margin sa operasyon laban sa 31.5% na taunang target; malayang daloy ng salapi laban sa gabay na mga 12.5 bilyong dolyar.
Estratehiko: paglalabas ng kita mula sa patalastas at laki ng plano na may patalastas; iskedyul ng tuwirang palabas at anumang komento tungkol sa pagkansela; kung babaguhin ng pinagsanib na Paramount Skydance at WBD ang mga kondisyon sa lisensiya ng nilalaman; mga bagong pagbili ngayong sarado na ang landas ng Warner.
Puhunan: bilis ng muling pagbili at karaniwang presyo; kung magpapatuloy ang pamunuan sa pagbili malapit sa mga antas na ito.
Limang hakbang na gawi:
- Ihiwalay ang kita sa operasyon mula sa kita sa interes — may isang malaking hindi paulit-ulit na aytem ang nakalipas na labindalawang buwan.
- Ihambing ang paglago ng gastos sa nilalaman sa paglago ng kita, kung saan unang lumilitaw ang sariling estratehiya.
- Subaybayan ang pagiging salapi, hindi lamang ang iniulat na EPS.
- Tingnan ang bahagi sa panonood bilang tagapagpahiwatig ng kompetisyon, hindi sukat ng kita.
- Patunayan ang suporta sa pagpapahalaga — mga pagtaas sa tantiya ng kita na mas mabilis kaysa presyo.
Kayang pagsamahin ng SimianX AI ang mga isinampa sa SEC, pagbabago sa tantiya ng kita, kilos ng presyo, at tono ng balita sa isang prosesong maaaring ulitin, na tumpak na kapaki-pakinabang sa ganitong halo-halong hudyat.
- SimianX AI
- Talaan ng nangunguna sa kripto ng SimianX
- Pangunahing datos ng NFLX sa SimianX
- Tuwirang silid-kumand ng SimianX
Sulit bang bilhin ang Netflix matapos ang pagbagsak?
Hinahati ng matapat na sagot ang tatlong tanong na pinagsama ng mga pamagat noong Setyembre sa isa.
Humihina ba ang negosyo? Hindi. Lumago ang kita ng 13.4% nitong nakaraang quarter na may 33.4% na margin sa operasyon, at mas mataas ang taunang gabay sa margin kaysa noong nakaraang taon. Hindi nagpapalawak ng margin ang kompanyang nawawalan ng korona.
Bumabagal ba ang paglago? Oo, at sinasabi mismo iyon ng Netflix. Tunay na pagbagal ang mula 17.2% tungo sa 11.7% na gabay, at halos naubos na ang epekto ng taasan sa presyo at paghigpit sa pagbabahagi ng password na nagbuhat sa 2023-25.
Mura ba ang stock? Hindi gaya ng hitsura nito. Alisin ang 2.8 bilyong bayad sa Warner mula sa kita ng nakalipas na labindalawang buwan at kikilos ang multiplikador mula mga 22x tungo sa mga 27x. Makatwirang presyo iyon para sa negosyong ito — hindi bentahan, at hindi ito ginawang bentahan ng 46.4% na pagbagsak mula sa pinakamataas na pagsara kung titingnan ang kita sa operasyon.
May magkakaugnay na tesis ang mga namumuhunang naniniwalang lalaki ang plano na may patalastas, lilikha ng tagumpay ang gastos sa nilalaman, at babalik sa normal ang pagiging salapi sa ikalawang kalahati. Direktang susubukin ito ng susunod na dalawang quarter ng salapi.
May magkakaugnay ding tesis ang mga namumuhunang gustong ibalik ang pagbubunyag sa pakikilahok, magtagpo ang paglago ng gastos sa nilalaman at ng kita, at makakita ng patunay na kayang palitan ng sariling estratehiya ang sana'y ibinigay ng aklatan ng Warner.
Ano ang nalutas noong Setyembre 18? Wala. Opinyon iyon ng isang analista, ipinaabot sa tatlong ulit ng karaniwang dami ng nakalakal, tungkol sa stock na bumaba na ng 46% — at hindi nito binanggit ang kasunduang tunay na bumago sa istruktura ng industriya pitong buwan bago nito.
Karaniwang tanong tungkol sa Netflix at sa pagbagsak noong Setyembre
Naglabas ba ng babala ang Netflix tungkol sa manonood?
Hindi. Walang pahayag sa midya, 8-K na dokumento, o pagbabago sa gabay noong Setyembre 18, 2026. Ibinaba ng Wells Fargo ang rating ng stock at pinutol ang target na presyo, binanggit ang mga uso sa pakikilahok na hinugot mula sa datos ng ikatlong panig. Iniulat ng pinakabagong pahayag ng Netflix ang mahigit 97 bilyong oras ng pandaigdigang panonood sa unang kalahati, mga 2% na mas mataas.
Ano ang 2.8 bilyong dolyar na bayad sa pagwawakas?
Pumayag ang Netflix noong Disyembre 4, 2025 na bilhin ang mga studio at negosyong streaming ng Warner Bros. Discovery, kabilang ang HBO at HBO Max. Noong Pebrero 27, 2026, winakasan ng WBD ang kasunduan para magsanib sa Paramount Skydance, na nagbayad sa Netflix ng 2.8 bilyong dolyar na bayad sa pagwawakas sa ngalan ng WBD. Itinala ito ng Netflix sa "kita (gastos) sa interes at iba pa" sa unang quarter ng 2026, ayon sa tala bilang 6 ng 10-Q nito noong Hunyo 2026.
Binabago ba ng bayad na iyon ang pagpapahalaga sa Netflix?
Oo, nang malaki. Pinalolobo nito ang kita ng nakalipas na labindalawang buwan ng mga 0.54 dolyar kada bahagi matapos ang buwis sa 18% na epektibong rate ng unang kalahati. Ang iniulat na EPS na mga 3.20 dolyar ay nagiging mga 2.66 dolyar kapag inayos, na naglilipat sa P/E sa 71.79 dolyar mula sa mga 22.4x tungo sa mga 27.0x.
Nalampasan ba ng YouTube ang Netflix?
Sa bahagi ng panonood sa telebisyon sa Amerika, oo — sinukat ng Nielsen ang YouTube sa rekord na 14.2% noong Hulyo 2026 laban sa mga 8% ng Netflix, at iniulat ng Alphabet na lumampas sa 60 bilyong dolyar ang kita ng YouTube mula sa patalastas at subscription noong 2025. Pero magkaiba ang paraan nila ng pagkita: namamahagi ang YouTube ng nilalamang gawa ng mga taga-likhang hindi nito pinopondohan, samantalang pinopondohan at pag-aari ng Netflix ang programa nito at nakakukuha ito ng 33% na margin sa operasyon sa paggawa noon.
Bakit hindi mapatutunayan ng mga namumuhunan ang pahayag tungkol sa pakikilahok?
Dahil tumigil ang Netflix sa paglalabas ng bilang ng subscriber kada quarter. Kung walang bilang ng miyembro bilang pamahagi, hindi mabibilang ang oras ng panonood kada miyembro mula sa pampublikong datos. Ang "tumaas ng 2% ang kabuuang panonood" ng Netflix at ang "bumababa ang panonood kada miyembro" ng isang analista ay pareho maaaring totoo kung lumago nang mahigit 2% ang bilang ng subscriber.
Humihina ba ang salapi ng Netflix?
Sa pangunahing batayan, bumaba nang mga 19% ang daloy ng salapi sa operasyon sa unang kalahati kapag inalis ang 2.8 bilyong bayad, at bumaba nang 28.0% taon-sa-taon ang sa quarter ng Hunyo. Tumaas ng 32.3% ang dagdag sa ari-ariang nilalaman sa unang kalahati. Ginagabayan pa rin ng Netflix ang malayang daloy ng salapi sa 2026 sa mga 12.5 bilyong dolyar, kaya nasa ikalawang kalahati ang pasanin ng pagpapatunay.
Ano ang pinakamalaking panganib?
Na hindi makalikha ang sariling puhunan sa nilalaman ng sapat na dapat-panoorin na programa para panatilihin ang pakikilahok, habang patuloy na mas mabilis lumalago ang gastos sa pagsubok kaysa sa kita. Pinalalala ng kinalabasan sa Warner ang panganib na iyon dahil isinasara nito ang landas ng pagbili tungo sa isang premyadong aklatan.
Konklusyon
Bumagsak ang Netflix ng 4.67% dahil sinabi ng isang analista na nagkakalat na ang mga manonood nito. Naganap ang mas mabigat na pangyayari noong Pebrero 27, 2026, nang tumalikod ang Warner Bros. Discovery sa Netflix tungo sa pagsasanib sa Paramount Skydance, at iniwan sa Netflix ang 2.8 bilyong dolyar na pang-aliw sa paglabas.
Ito ang mapapatunayang larawan. Sa operasyon, matatag ang Netflix: 12.56 bilyong dolyar na kita sa quarter ng Hunyo, 13.4% na mas mataas, na may 33.4% na margin sa operasyon at 31.5% na taunang gabay sa margin. Sa direksyon, bumabagal ito: mula 17.2% tungo sa 11.7% na gabay sa loob ng apat na quarter. Sa pananalapi, hindi ito kasingmura ng hitsura nito: ang mga 3.20 dolyar na EPS ay bumababa sa mga 2.66 dolyar kapag inalis ang bayad, na naglilipat sa multiplikador mula 22.4x tungo sa 27.0x. At sa ilalim, lumago ng 32.3% ang gastos sa nilalaman laban sa 14.7% na kita habang bumaba nang mga 19% ang daloy ng salapi sa operasyon kapag inalis ang bayad.
Nasa 46.4% sa ilalim ng pinakamataas na pagsara ang stock at 10.3% sa itaas ng baba ng 52 linggo. Bumili ang pamunuan ng 4.7 bilyong dolyar nito sa quarter ng Hunyo sa karaniwang malapit sa 88.79 dolyar, mga 19% sa itaas ng presyo ngayon.
Apat na bagay ang magpapasya nito, sa ganitong pagkakasunod: kung babalik sa normal ang pagiging salapi sa ikalawang kalahati; kung magtatagpo ang paglago ng gastos sa nilalaman at ng kita; kung lalaki nang sapat na mabilis ang patalastas para bumawi sa patag na pakikilahok kada miyembro; at kung kayang ipagawa ng Netflix sa sarili nitong lakas ang sinubukan nitong bilhin at hindi nakuha. Ang huli ang tunay na tanong sa likod ng korona — at napagpasyahan ito noong Pebrero, hindi noong Setyembre.
Kaugnay na babasahin
- Ulat ng Alphabet sa ikalawang quarter 2026: makatwiran ba ang puhunan dahil sa Gemini at Cloud?
- META matapos ang Muse: makatwiran ba ang 145 bilyong dolyar dahil sa personal na artipisyal na katalinuhan?
- Ulat ng Amazon sa ikalawang quarter 2026: makatwiran ba ang 200 bilyong dolyar na puhunan dahil sa AWS?
- AppLovin 2026: kayang panatilihin ng patalastas na may artipisyal na katalinuhan ang paglago ng APP?
- Lululemon sa ilalim ng 100 dolyar: sirang tatak o bihirang pagkakataon?
- PDD 2026: bumabagal ang Temu, tumataas ang kita, bumababa ng 15% ang tubo
- Walmart at Target 2026: pag-unawa sa mga hudyat ng pagod ng konsyumer
- Bawat bula sa teknolohiya mula 1929: nasaan ang artipisyal na katalinuhan sa 2026
- Humihinto sa pagmamadali ang mga pinuno sa artipisyal na katalinuhan: bumaba ang chip, tumaas ang malalaking teknolohiya
Mga sanggunian
- Netflix — Form 10-Q para sa quarter na nagtapos noong Hunyo 30, 2026
- Netflix — Ugnayan sa namumuhunan
- Netflix — mga materyales sa ulat ng kita kada quarter
- Nielsen — The Gauge, buwanang bahagi sa panonood ng TV sa Estados Unidos
- Paghahanap sa buong teksto ng SEC EDGAR
- Warner Bros. Discovery — pahina ng kompanya
- Paramount — pahina ng kompanya
- Alphabet — ugnayan sa namumuhunan
- Netflix — pahina para sa mga manonood
- Nasdaq — presyo at kasaysayan ng NFLX
- SimianX — pangunahing datos ng stock na NFLX


