Pagbagal sa Unahan: Ano ang Kahulugan ng Panawagang Magpabagal ng AI para sa Trilyong-Dolyar na Pagsirit ng mga AI Stock
Ang pagsirit ng mga AI stock noong 2026 ay pumasok na sa isang hindi komportableng yugto. Noong Sabado, Setyembre 12, naglathala ang CEO ng Anthropic na si Dario Amodei ng isang sanaysay na may 3,800 salita na pinamagatang We Must Pace the Frontier, kung saan iginiit niyang "kailangan nating pabagalin ang bilis ng pagpapahusay natin sa kakayahan ng mga AI model." Sa loob ng isang araw, isinulat ng CEO ng OpenAI na si Sam Altman na sang-ayon siyang "kailangan nating ayusin ang bilis sa unahan," at sumagot si Elon Musk sa tatlong salita: "Tama si Dario," ayon sa ulat ng SiliconANGLE.
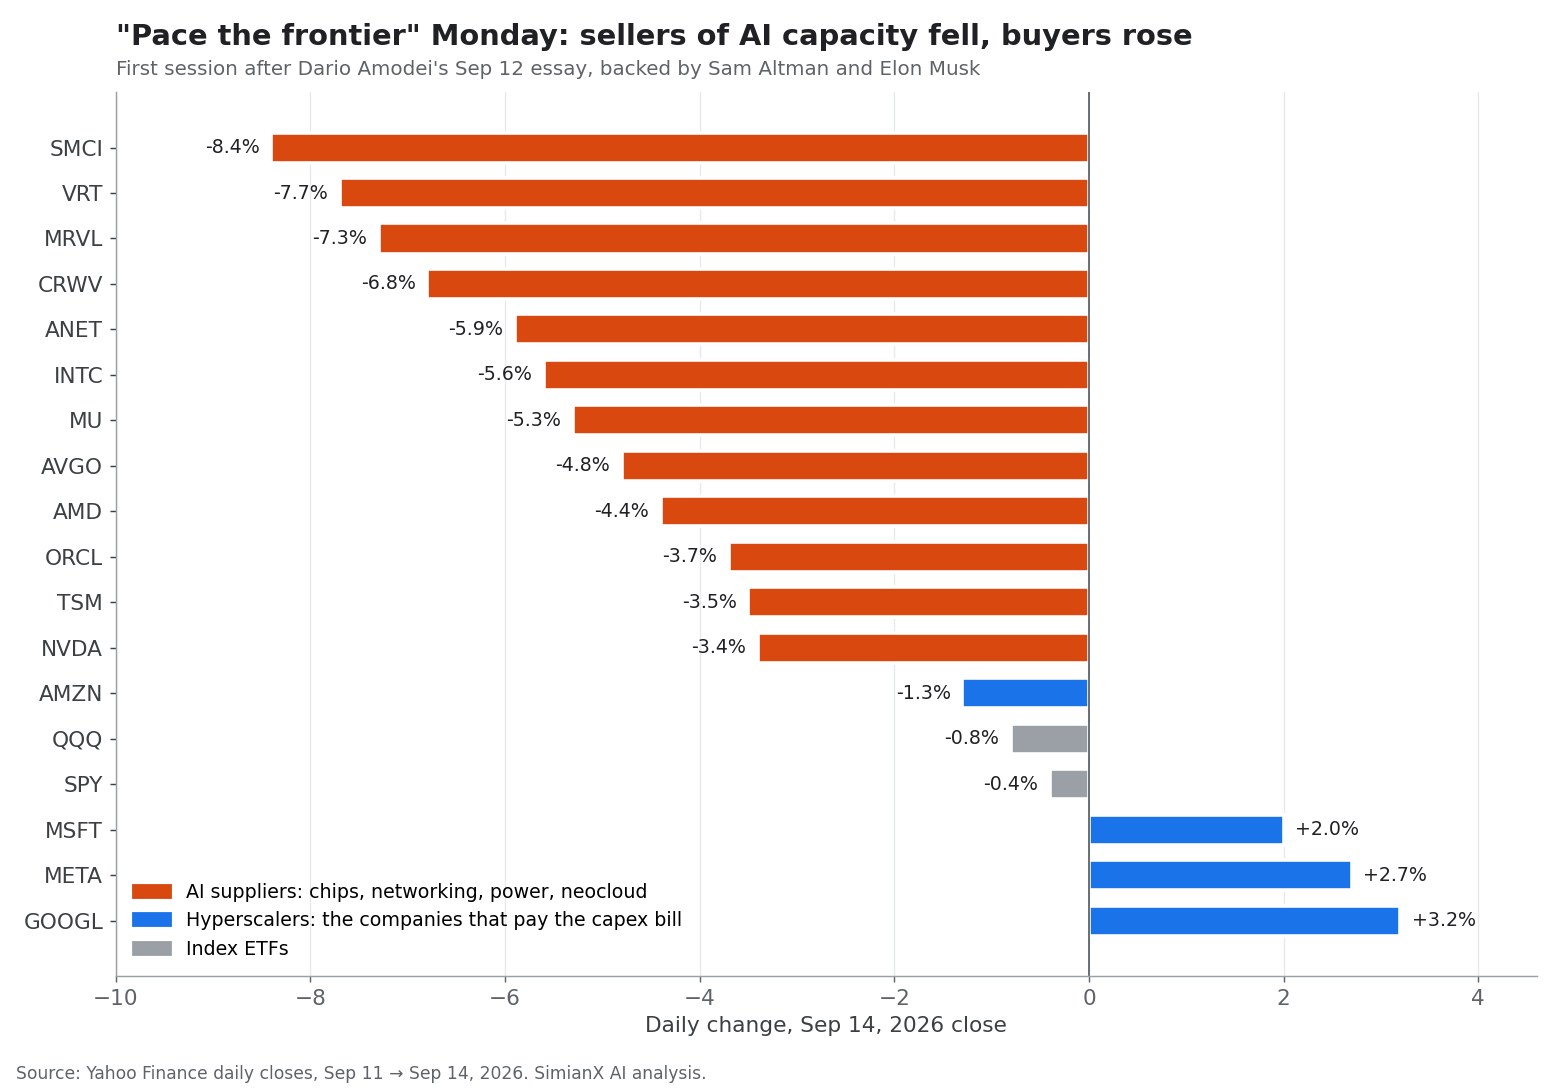
Ito ang unang pagkakataon na hayagang nagkasundo ang mga pinuno ng tatlong pinakakilalang AI lab sa isang bagay na kahawig ng preno. Binasa ito ng merkado bilang tanong tungkol sa paggastos. Pagbukas ng kalakalan noong Lunes, Setyembre 14, bumagsak nang husto ang mga kumpanyang nagbebenta ng kapasidad para sa AI: bumaba ang Super Micro nang 8.4%, ang Vertiv nang 7.7%, ang Marvell nang 7.3%, ang CoreWeave nang 6.8% at ang NVDA nang 3.4%. Kabaligtaran naman ang direksyon ng mga kumpanyang nagbabayad para sa kapasidad na iyon: tumaas ang Alphabet nang 3.2%, ang Meta nang 2.7% at ang Microsoft nang 2.0%.
Ang paghahating iyon ang pinakamahalagang dapat maunawaan tungkol sa trilyong-dolyar na kalakalan sa AI ngayon. Nananatiling isa ang artificial intelligence sa pinakamahahalagang pagbabago sa teknolohiya sa loob ng ilang dekada, pero hindi na lang kung gaano kalaki ang oportunidad ang tinatanong ng mga mamumuhunan. Tinatanong nila kung sino ang magbabayad para rito, mula sa aling daloy ng salapi, at ano ang mangyayari sa mga supplier kung sakaling bumagal ang mga mamimili.
Hindi awtomatikong nangangahulugan ito na bula ang artificial intelligence. Pero nangangahulugan ito na ang kita ng mga AI stock ay maaaring mas nakasalalay sa kalidad ng kita, free cash flow at disiplina sa kapital kaysa sa mga optimistikong headline. Inilalatag ng pagsusuring ito kung ano talaga ang sinabi ng mga CEO sa AI, paano gumalaw ang 16 na stock na kaugnay ng AI, ano talaga ang ginawa ng mga hyperscaler (ang pinakamalalaking cloud company) sa kanilang mga plano sa paggastos, at isang praktikal na balangkas para matukoy kung aling bahagi ng pagsirit ang pinakamadaling tamaan.
Dinisenyo ang SimianX AI para sa ganitong uri ng pananaliksik na sumasaklaw sa iba't ibang merkado. Pinagsasama ng multi-agent platform nito ang mga pundamental na datos, teknikal na indikador, mga filing, balita at sentimyento upang masuri ng mga mamumuhunan kung sinusuportahan ng aktuwal na operasyon ang presyo ng isang stock.
Ano Talaga ang Sinabi ng mga CEO sa AI
Kailangang maging maingat sa pariralang "tumapak sa preno." Walang nag-anunsyo ng pagbawas sa paggastos. Tungkol ang sanaysay sa bilis ng pag-angat ng kakayahan, at ang pangunahing mekanismo nito ay pangangasiwa at koordinasyon, hindi pagliit ng mga data center.
| Sino | Saan | Ano ang sinabi | Konkretong pangako |
|---|---|---|---|
| Dario Amodei, Anthropic | Personal na sanaysay, Set 12 | "Kailangan nating pabagalin ang bilis ng pagpapahusay natin sa kakayahan ng mga AI model. Magmumukha pa ring mabilis ang pag-unlad." | Mga independiyenteng tagasuri na may permanenteng access sa mga sistema ng Anthropic na katulad ng sa empleyado, simula ngayon |
| Sam Altman, OpenAI | Mga post sa X, Set 12–13 | "Sang-ayon ako kay Dario na kailangan nating ayusin ang bilis sa unahan." | Magbibigay din ang OpenAI ng access na tulad ng sa empleyado sa mga independiyenteng tagasuri |
| Elon Musk, xAI | Post sa X | "Tama si Dario" | Walang binanggit |
May tatlong bahagi ang plano ni Amodei: mga panlabas na tagasuring nakapuwesto sa loob ng mga lab (na unilateral nang ipinatupad ng Anthropic), mga pinagkasunduang pamantayan sa kaligtasan at limitasyon sa kakayahan sa pagitan ng mga nangungunang developer, at sa huli ay koordinasyon ng mga pamahalaan sa bilis. Binabanggit lamang ng sanaysay ang compute para sa training bilang posibleng sangkap sa pagpapabagal, at mismong si Amodei ay nag-aalalang madaling lusutan ang mga threshold sa compute. Hindi nito iminumungkahi ang pagbawas sa badyet ng mga data center. Ganoon din ang pagkakalarawan ng ulat ng CNN at ng Axios: isang argumento tungkol sa kaligtasan, hindi anunsyo tungkol sa gastos sa kapital.
Kaya bakit bumagsak ang mga chip stock? Dahil nakapresyo ang supply chain ng AI sa palagay na patuloy na bibili ang mga nangungunang lab ng palaki nang palaking training cluster sa loob ng maraming taon. Anumang kapani-paniwalang usapan tungkol sa pagpapabagal sa unahan, kahit walang kasamang numero, ay nagpapababa sa posibilidad ng pinakaagresibong senaryo ng demand. Tumaas naman ang mga hyperscaler sa kabaligtarang dahilan: ang mas mabagal na karera ay maaaring mangahulugan ng mas kaunting presyon na patuloy na itaas ang mga badyet sa kapital na lumampas na sa kanilang daloy ng salapi.
Lumilipat ang tanong sa pamumuhunan sa AI mula sa "Gaano kalaki ang oportunidad?" tungo sa "Sino ang nakakakuha ng sapat na daloy ng salapi para bayaran ang oportunidad?"
Paano Gumalaw ang mga AI Stock noong Setyembre 14
Itinatala ng talahanayan sa ibaba ang unang sesyon matapos ang sanaysay. Ipinapakita ang volume bilang multiple ng 20-araw na average ng bawat stock, na nagsasabi kung nagkagulo ba ang merkado o muling nagpresyo lamang.
| Stock | Papel sa pagbuo ng AI | Pagsasara, Set 14 | Pagbabago sa araw | Volume kumpara sa 20-araw na average | Mula sa 52-linggong pinakamataas | Mula simula ng 2026 |
|---|---|---|---|---|---|---|
| NVDA | Mga accelerator | $210.96 | -3.4% | 1.0x | -10.5% | +13.1% |
| AVGO | Custom na AI chip, networking | $344.72 | -4.8% | 1.1x | -28.4% | -0.4% |
| AMD | Mga accelerator, CPU | $493.41 | -4.4% | 1.4x | -15.1% | +130.4% |
| TSM | Pagawaan ng chip (foundry) | $418.01 | -3.5% | 1.5x | -12.5% | +37.6% |
| ORCL | Kapasidad ng AI cloud | $144.79 | -3.7% | 1.6x | -55.9% | -25.7% |
| CRWV | Bagong cloud ng GPU (paupahan ng GPU) | $82.98 | -6.8% | 1.1x | -42.0% | +15.9% |
| AMZN | Hyperscaler | $253.54 | -1.3% | 1.0x | -10.7% | +9.8% |
| MSFT | Hyperscaler | $505.41 | +2.0% | 1.1x | -6.8% | +4.5% |
| META | Hyperscaler | $665.60 | +2.7% | 1.1x | -14.7% | +0.8% |
| GOOGL | Hyperscaler | $349.39 | +3.2% | 1.5x | -13.2% | +11.6% |
| QQQ | Nasdaq-100 ETF | $709.18 | -0.8% | 1.1x | -5.0% | +15.4% |
| SPY | S&P 500 ETF | $760.88 | -0.4% | 1.2x | -2.2% | +11.6% |
Pinagmulan: pang-araw-araw na presyo ng pagsasara mula sa Yahoo Finance; ang 52-linggong pinakamataas ay batay sa presyo ng pagsasara sa nakaraang 252 sesyon. Mas malaki pa ang ibinagsak ng ibang supplier: Super Micro -8.4%, Vertiv -7.7%, Marvell -7.3%, Arista -5.9%, Intel -5.6% at Micron -5.3%.
Tatlong bagay ang kapansin-pansin.
- Muling pagpepresyo ito, hindi pagkataranta. Ang volume sa karamihan ng stock ay 1.0–1.6 ulit lamang ng karaniwan. Nagbawas ng posisyon ang mga mamumuhunan; hindi sila tumakas.
- Ang Amazon ang eksepsiyon sa mga hyperscaler. Bumaba ito nang 1.3% habang tumaas ang mga kapwa nito, na tugma sa posisyon nito bilang mamimili ng chip at nagbebenta ng kapasidad ng cloud, at bilang malaking mamumuhunan mismo sa Anthropic.
- Halos hindi gumalaw ang index. Nawalan lamang ng 0.8% ang QQQ, kaya ito ay paglipat ng pondo sa loob ng kalakalan sa AI at hindi malawakang pag-iwas sa panganib.
Nagkakalamat na ang Kalakalan sa AI Bago pa ang Sanaysay
Dumating ang sanaysay sa isang merkado na ilang buwan nang tahimik na nagbababa ng valuation ng imprastraktura ng AI. Sa pagsasara ng Setyembre 14, lahat ng stock na kaugnay ng AI sa aming sample ay nasa ibaba ng kanilang 52-linggong pinakamataas, habang 2.2% lamang ang layo ng S&P 500 sa rurok nito.
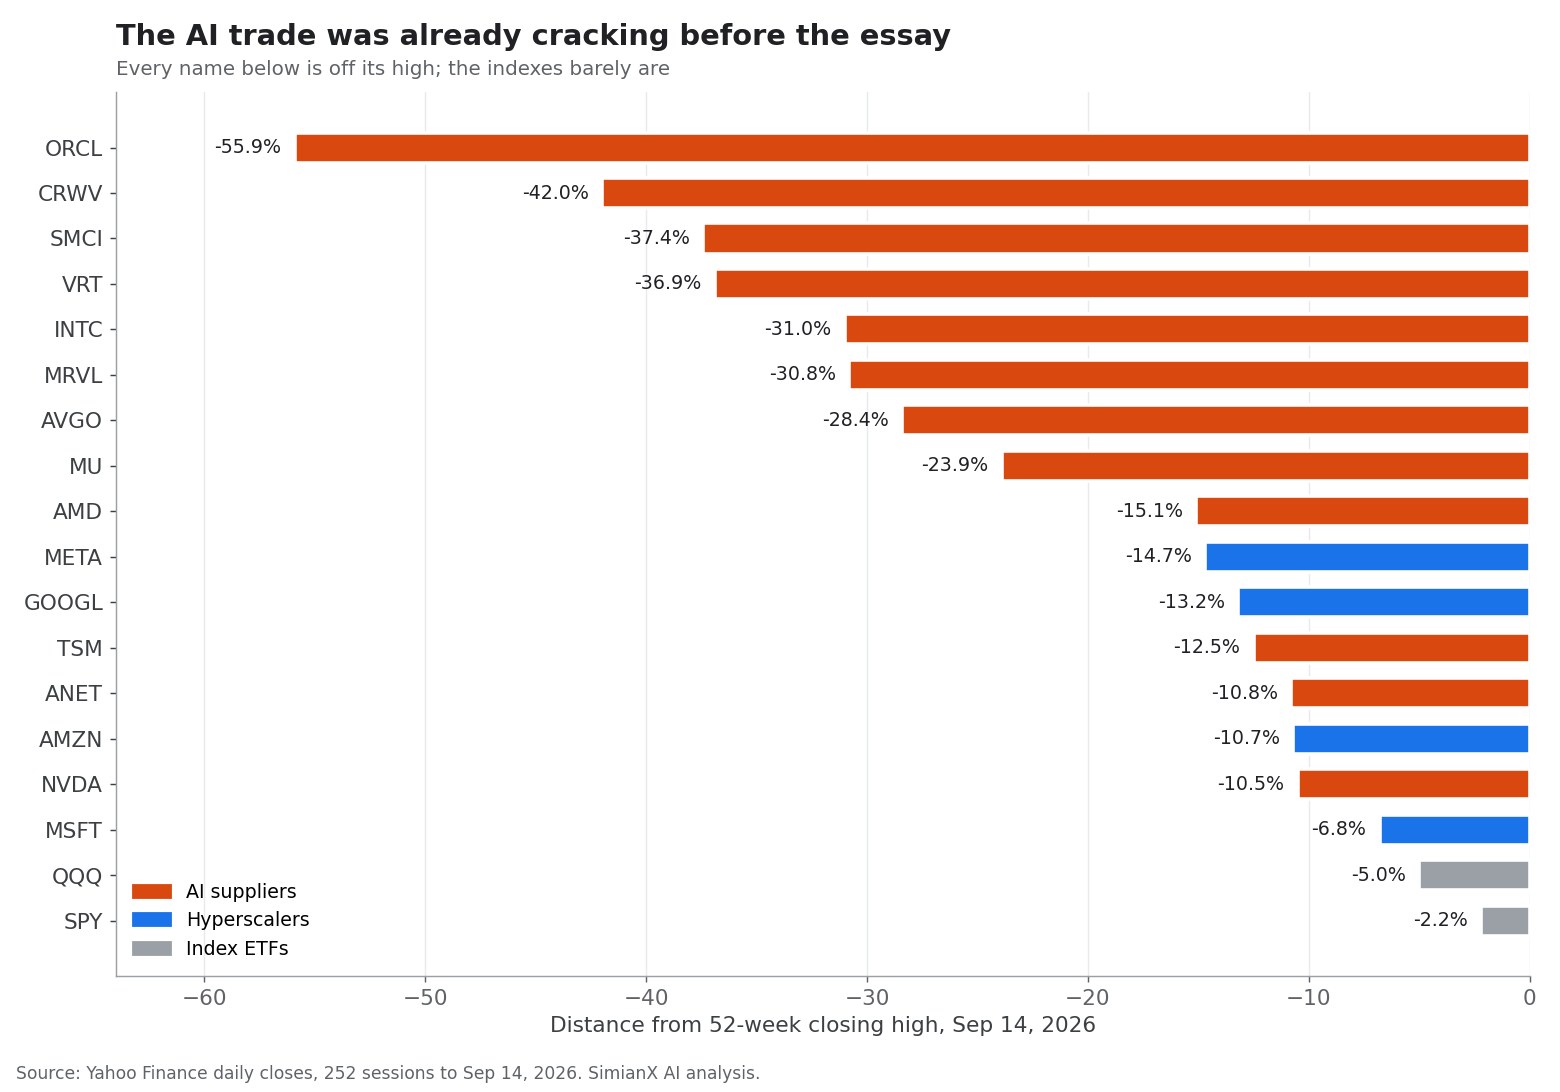
Hindi basta-basta ang padron. Ang pinakamalalalim na pagbagsak ay nasa mga kumpanyang malakas mangutang para magtayo ng kapasidad (Oracle, CoreWeave) o nagbebenta ng pisikal na imprastrakturang pabago-bago ang order (Super Micro, Vertiv). Ang pinakamababaw ay nasa mga hyperscaler na may pinakamalaking kasalukuyang daloy ng salapi. Kasabay nito, malaki pa rin ang itinaas ng maraming supplier ngayong taon: umakyat ang Micron nang humigit-kumulang 224% ngayong 2026, ang Intel nang 163%, ang Marvell nang 158% at ang AMD nang 130%. Ang kombinasyong iyon, malalaking kita na sinundan ng 25–35% na pag-atras, ang itsura ng isang tumatandang momentum na kalakalan, at ginagawa nitong mas sensitibo ang grupo sa anumang pahiwatig na maaaring bumagal ang paglago ng demand.
Wala Pang Talagang Nagbawas ng Gastos sa Kapital para sa AI
Ang pinakamahalagang katotohanan para sa mga mamumuhunan sa AI stock ay nasa salita pa lamang ang preno. Bawat malaking hyperscaler ay nagtaas o nagpanatili ng plano nito sa gastos sa kapital para sa 2026 noong panahon ng ulat ng kita sa Hulyo.
| Kumpanya | Naunang gabay sa gastos sa kapital sa 2026 | Pinakabagong gabay (Hulyo 2026) | Ano ang nagbago |
|---|---|---|---|
| Alphabet | $180–190 bilyon | $195–205 bilyon | Itinaas; dumoble sa $44.9 bilyon ang gastos sa kapital sa Q2 |
| Amazon | Mga $200 bilyon | Mga $220 bilyon | Itinaas; binanggit ng CEO ang gastos sa memory at demand |
| Meta | $125–145 bilyon | $130–145 bilyon | Pinakitid ang saklaw pataas |
| Microsoft (taong kalendaryo 2026) | Mga $190 bilyon | Mga $175 bilyon | Pagbabago lang sa accounting: mas maraming upa sa data center ang itinatala na bilang operating lease |
Mga pinagmulan: CNBC tungkol sa Alphabet, Fortune tungkol sa Amazon, ang resulta ng Meta sa Q2 2026, CFO Dive tungkol sa Microsoft.
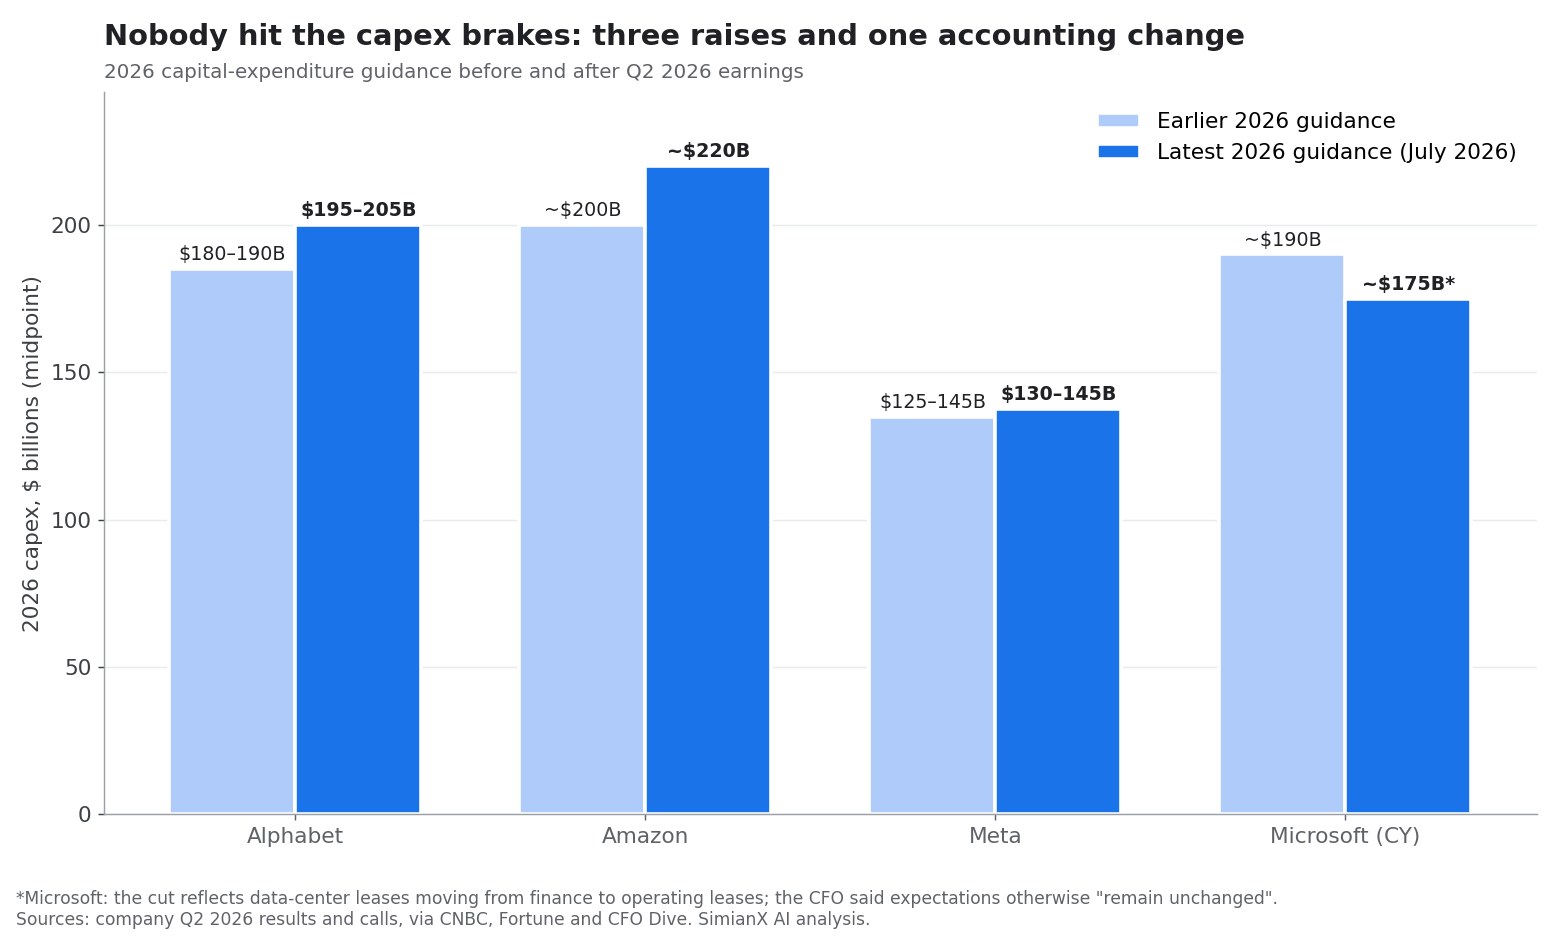
Nararapat bigyan ng paliwanag ang numero ng Microsoft. Sinabi ng CFO na si Amy Hood na ang pagbaba ay dahil sa paglipat ng mga susunod na upa sa data center mula finance lease tungo sa operating lease, at na "bukod sa epektong ito sa useful life, nananatiling hindi nagbabago ang aming inaasahang pamumuhunan sa gastos sa kapital para sa taong kalendaryo 2026." Pinahaba rin ng kumpanya ang useful life ng mga data center at gusali ng opisina mula 15 tungong 25 taon, na nagpapababa sa taunang depreciation. Wala sa mga pagbabagong ito ang nangangahulugang mas kaunti ang itinatayo ng Microsoft.
Mas tahasan pa ang Amazon. "Hindi pa rin kami magkakaroon ng sapat na kapasidad para matugunan ang lahat ng demand namin sa 2026," sabi ni Andy Jassy sa tawag noong Hulyo 30. "At naniniwala akong ganito rin ang magiging sitwasyon sa 2027."
Sa kabuuan, papunta ang apat na pinakamalaking gumagastos sa humigit-kumulang $725 bilyong gastos sa kapital sa 2026, tumaas nang 77% mula sa rekord na $410 bilyon noong 2025, ayon sa gabay sa unang quarter na tinipon ng Financial Times at iniulat ng Tom's Hardware. Pagsapit ng katapusan ng Hulyo, gumastos na ang apat na iyon ng higit sa $1.1 trilyon mula 2023, at mga $745 bilyon pa ang inaasahan ngayong taon lamang, ayon sa ikalawang ulat ng Tom's Hardware. Lalo pang itinaas ng mga pagtaas noong Hulyo ang kabuuang iyon.
Kasama sa paggastos na ito ang:
- Mga graphics processing unit at custom na AI accelerator.
- Mga gusali ng data center at sistema ng pagpapalamig.
- Mabilis na kagamitan sa networking.
- Paglikha at pagpapadala ng kuryente.
- Kapasidad ng cloud para sa training at inference.
- Lupa, konstruksiyon at pangmatagalang kontrata sa kuryente.
- Mga bagong software platform para gawing negosyo ang mga serbisyo ng AI.
Makatwiran ang karera mula sa estratehikong pananaw. Ang kumpanyang kulang ang itinayo ay maaaring mawalan ng kostumer, developer at bahagi ng merkado sa kakumpitensyang mas malaki ang pondo. Pero ang panganib sa ekonomiya ay maaaring sabay-sabay na sumobra ang itinatayo ng lahat ng malalaking kumpanya.
Sa tradisyonal na siklo ng pamumuhunan, karaniwang idinadagdag ang bagong kapasidad matapos makita ang demand. Sa AI, nagtatayo ang mga kumpanya ng kapasidad batay sa inaasahang demand sa hinaharap. Lumilikha ito ng hindi pagtutugma sa oras: agad na nangyayari ang gastos, habang ang kita ay maaaring dumating makalipas ang ilang taon, o maaaring hindi dumating kailanman. Sinukat namin kung gaano na kalaki ang agwat na iyon sa Paggastos sa AI 2026: 96% ng salapi ng malalaking tech.
Bakit Nagiging Usapin ng Balance Sheet ang Paggastos sa AI
Naging negatibo ang free cash flow ng dalawang higante
Sa ikalawang quarter ng 2026, gumastos ang Alphabet ng $44.9 bilyon sa ari-arian at kagamitan laban sa $39.1 bilyong operating cash flow, kaya negatibong $5.9 bilyon ang free cash flow sa quarter, ayon sa ulat nito ng kita sa Q2 2026. Iniulat ng Amazon ang negatibong $7.6 bilyong free cash flow sa nakaraang labindalawang buwan, kumpara sa positibong $18.2 bilyon noong isang taon, "pangunahing dahil sa $66.1 bilyong pagtaas taon-taon sa pagbili ng ari-arian at kagamitan," ayon sa ulat nito sa Q2 2026. Bumaba naman sa $784 milyon ang free cash flow ng Meta sa Q2, gaya ng idinetalye namin sa Stock ng META Pagkatapos ng Muse.
Nanggagaling ang pera sa bagong shares at bagong utang
Kapag hindi na sapat ang daloy ng salapi para sa pagtatayo, kumukuha ang mga kumpanya ng kapital mula sa labas. Ibinunyag ng Alphabet na noong Hunyo 2026 ay naglabas ito ng Class A at Class C na shares kasama ang mandatory convertible preferred stock para sa netong kita na $49.6 bilyon, "kabilang ang para sa gastos sa kapital upang palakihin ang imprastraktura ng AI," at nagtayo ng programang pagbebenta ng shares sa presyong pang-merkado para sa karagdagang hanggang $40.0 bilyon.
Tumataas din ang utang. Binibilang ng S&P Global ang humigit-kumulang $225 bilyong bond na inilabas ng mga hyperscaler at mga kaugnay na entidad gaya ng Nvidia ngayong 2026, isang bilis na patungo sa rekord na taon, at isinulat ng mga analyst nito na "unti-unting humihina ang kalidad ng kredito ng mga hyperscaler," ayon sa ulat ng Axios noong Setyembre 11. Inaasahan din ng parehong pagsusuri na gagastos ang nangungunang anim na hyperscaler, kasama ang Oracle, ng higit sa $7 trilyon sa mga data center at AI hanggang 2030.
Karaniwang kaya ng malalaking kumpanya sa teknolohiya na magdala ng utang nang ligtas dahil matatag ang kanilang negosyo at malakas ang balance sheet. Mas malawak ang alalahanin: ang mas maliliit na operator ng data center, mga ispekulatibong developer ng imprastraktura at mga AI startup na mataas ang leverage ay maaaring mas madaling tamaan kung madismaya sa paggamit o presyo. Doon mismo pinakamalalim ang pagbagsak mula sa 52-linggong pinakamataas, gaya ng tinalakay sa CoreWeave Stock 2026: $100B AI Backlog vs Panganib Utang.
Lumilikha ng panganib sa depreciation ang mga panandaliang ari-arian
Malaking bahagi ng gastos sa kapital na ito ay pambili ng mga server at accelerator na mas mabilis masira o maluma kaysa sa mga gusali. Sinabi ng Alphabet na mga 60% ng paggastos nito sa 2026 ay mapupunta sa mga server at 40% sa mga data center at kagamitan sa networking. Kung mabilis na humusay ang arkitektura ng model o paraan ng inference, maaaring mawalan ng halagang pang-ekonomiya ang mamahaling hardware ngayon bago pa ito makalikha ng sapat na balik, habang patuloy na dumarating ang singil sa depreciation sa income statement.
Kailangang protektahan ng pamunuan ang free cash flow
Maaaring ilarawan ng isang CEO ang pamumuhunan sa AI bilang estratehikong kailangan, pero sa huli ay nakakakuha ng halaga ang mga shareholder sa pamamagitan ng kita, daloy ng salapi o pangmatagalang bentahe sa kompetisyon. Kung mas mabilis tumaas ang gastos sa kapital kaysa sa operating income, maaaring bumaba ang free cash flow kahit lumalaki ang kita.
Kaya mas naging sensitibo ang mga mamumuhunan sa gabay sa gastos sa kapital. Nalampasan ng Alphabet ang inaasahan sa ikalawang quarter pero bumaba pa rin matapos itaas ang saklaw ng paggastos nito, isang padron na nakita namin sa buong panahon ng ulat ng kita noong Hulyo.
Lumilitaw na sa Iniulat na Kita ang Paikot na Ekonomiya ng AI
Isa sa mas seryosong alalahanin ang posibilidad ng lalong nagiging paikot na ecosystem ng AI, at noong 2026 ay nakikita na ito sa mga na-audit na numero.
Isipin ang isang pinasimpleng kadena:
- Nagbebenta ang isang kumpanya ng chip ng mga accelerator sa isang cloud provider.
- Pinauupahan ng cloud provider ang compute sa isang developer ng AI model.
- Pumipirma ang developer ng model ng estratehikong partnership sa cloud provider, at tumatanggap ng pamumuhunan mula rito.
- Nag-uulat ang cloud provider ng malakas na demand sa AI, at nagtatala ng kita habang tumataas ang valuation ng lab.
- Nakikinabang ang kumpanya ng chip sa mga bagong order batay sa demand na iyon.
Maaaring kumatawan ang kadenang ito sa tunay na aktibidad pang-ekonomiya. Pero dapat pa ring itanong ng mga mamumuhunan kung sino ang huling nagbabayad at kung kumikita ba ang huling kostumer ng sapat na produktibidad o kita para bigyang-katwiran ang paggastos.
Ganito ang itsura nito sa isang quarter:
| Q2 2026 | Operating income | Iba pang kita (hindi mula sa operasyon) | Netong kita | Pangunahing pinagmulan ng iba pang kita |
|---|---|---|---|---|
| Alphabet | $40.8 bilyon | $98.0 bilyon | $112.1 bilyon | "Netong hindi pa natatanggap na kita sa aming mga equity security" |
| Amazon | $27.5 bilyon | $53.4 bilyon | $62.6 bilyon | "Pangunahing mula sa aming mga pamumuhunan sa Anthropic" |
Pinagmulan: mga ulat ng kita ng Alphabet at Amazon sa Q2 2026 (Form 8-K, Exhibit 99.1).
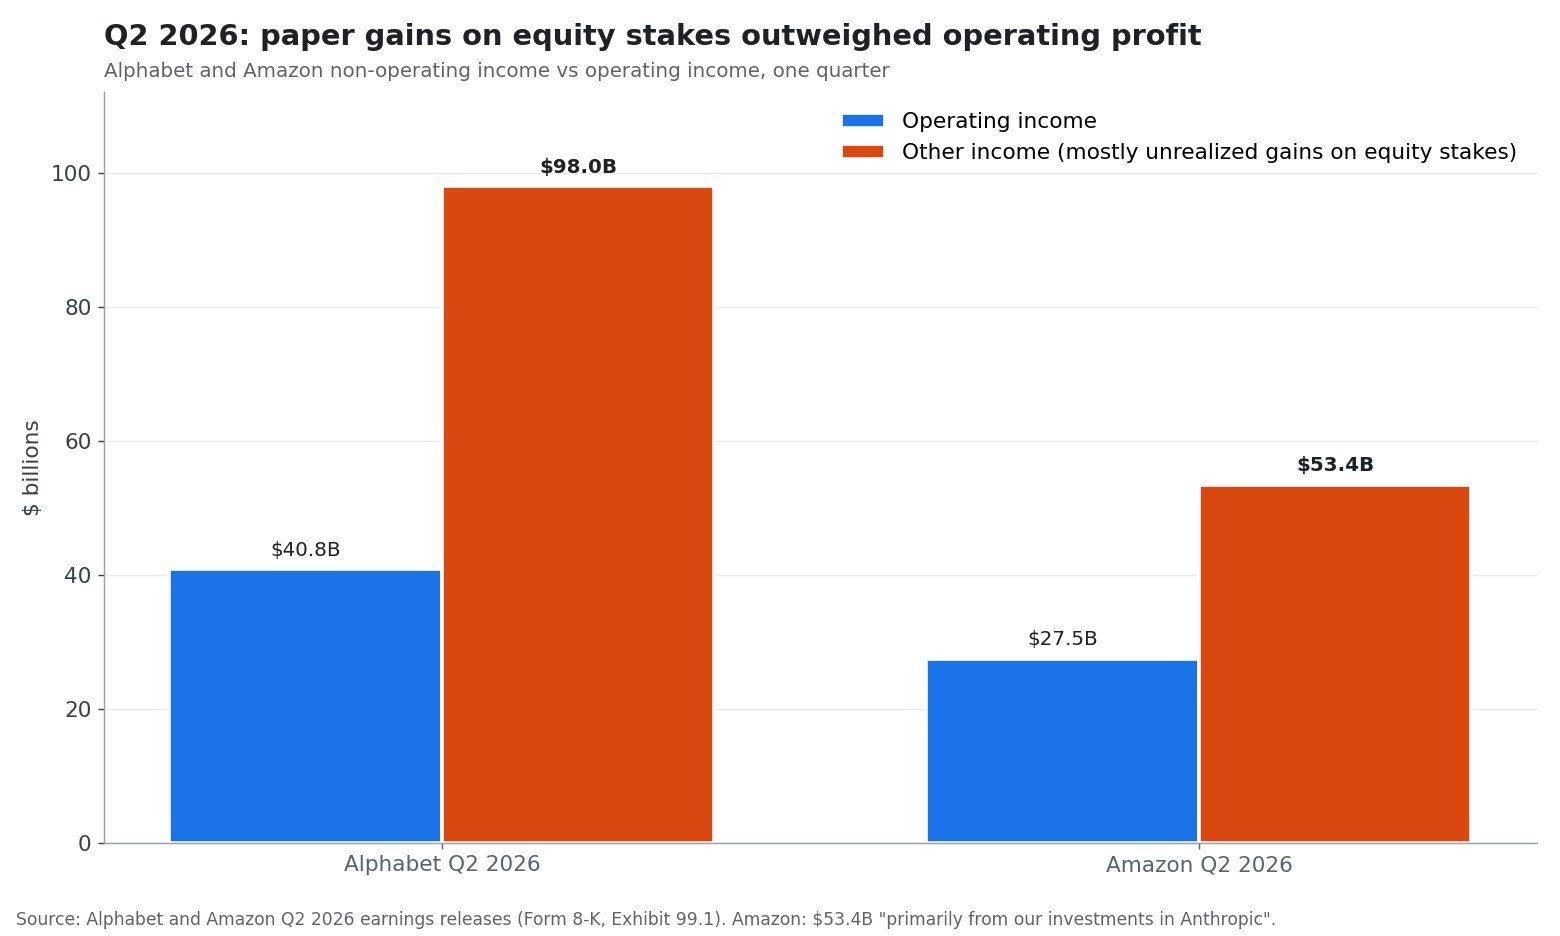
Tumaas nang 298% ang netong kitang para sa mga shareholder ng Alphabet habang 30% lamang ang itinaas ng operating income nito. Higit sa doble ng operating income ang netong kita ng Amazon. Tunay at ibinunyag ang mga kitang ito, at parehong mabilis na lumalago ang dalawang negosyo. Pero kita ito mula sa hawak na bahagi sa mga AI company na sila mismo ay malalaking mamimili ng kapasidad ng cloud ng Alphabet at Amazon. Kung bumaba ang valuation ng mga pribadong AI company, maaaring bumaligtad ang parehong linyang ito.
Lumalaki ang panganib kapag tumatanggap ang mga startup ng napakalaking pondo, pumipirma ng pangmatagalang kontrata sa cloud at pagkatapos ay ginagamit ang malaking bahagi ng pondong iyon para bumili ng serbisyo sa cloud mula sa kanilang mga estratehikong katuwang. Maaaring mabilis lumago ang ecosystem habang hindi pa napatutunayan ang kakayahang kumita sa huling merkado.
Dapat unti-unting ipakita ng isang malusog na merkado ng AI ang:
- Mas maraming kita mula sa mga industriyang hindi teknolohiya.
- Mas mataas na produktibidad ng mga empleyado.
- Nasusukat na pagtitipid sa gastos.
- Mas malakas na gross margin ng software.
- Mas mababang gastos sa inference.
- Mas kaunting pagdepende sa subsidiya.
- Mas malawak na paggamit ng mga kostumer lampas sa mga unang sumubok.
Kung mananatiling nakadepende ang industriya sa mga mamumuhunang pinopondohan ang mga kumpanyang bumibili ng imprastraktura mula sa ibang kumpanya sa teknolohiya, mas madaling tamaan ang pagsirit ng isang dagok sa kumpiyansa.
Pinatutunayan ng Nvidia na Totoo ang Demand, Pero Hindi Nito Inaalis ang Panganib
Ang pinakamalakas na argumento laban sa bula ng AI ay ang aktuwal na performance ng negosyo ng Nvidia.
Iniulat ng Nvidia ang kita sa fiscal 2026 na $215.9 bilyon, tumaas nang 65% mula noong isang taon, habang tumaas nang 68% ang kita sa data center, ayon sa taunang ulat nito sa fiscal 2026 sa Form 10-K. Tumaas nang 60% ang operating income sa $130.4 bilyon.
Ipinapakita ng mga numerong iyon na hindi puro imahinasyon ang pagtatayo ng AI. Bumibili ang mga kostumer ng mga chip, sistema ng networking at buong accelerated-computing platform sa pambihirang antas.
Ipinapakita rin ng parehong filing kung gaano na magkakaugnay ang ecosystem. Iniulat ng Nvidia ang $95.2 bilyong pangako sa supply at kapasidad, na halos lahat ay babayaran hanggang fiscal 2027, dagdag pa ang $27 bilyong multi-year na kasunduan sa serbisyo ng cloud, ibig sabihin ay nangako mismo ang Nvidia na uupa ng kapasidad ng cloud. Nagbababala rin ang 10-K na "napakahalaga ng pagkakaroon ng mga data center, enerhiya at kapital para suportahan ang pagtatayo ng imprastraktura ng NVIDIA AI ng aming mga kostumer at katuwang."
Hindi awtomatikong pinatutunayan ng malakas na kita ng supplier na kikita nang kaakit-akit ang buong ecosystem. Sa maraming siklo ng pamumuhunan sa teknolohiya, nauunang kumita ang mga nagbebenta ng kagamitan kaysa sa mga huling gumagamit. Ang kritikal na tanong ay kung kaya bang pagkakitaan ng mga kostumer ang hardware matapos itong bilhin. Para sa makasaysayang padron, tingnan ang NVDA matapos ang ulat: bawat reaksyon mula 2016 sa talaan at ang Pinapalobo ba ni Jensen Huang ang AI Bubble?
Dapat bantayan ng mga mamumuhunan sa Nvidia ang:
- Paglago ng data center matapos ang kasalukuyang product cycle ng Blackwell.
- Konsentrasyon ng mga kostumer sa mga hyperscaler.
- Bilis ng pagbuo ng custom na chip ng Google, Amazon at Microsoft.
- Mga restriksyon sa export na nakaaapekto sa benta kaugnay ng China.
- Pagpapanatili ng gross margin habang tumitindi ang kompetisyon.
- Balik sa namuhunang kapital ng mga cloud provider.
- Siklo ng pagpapalit ng mga AI accelerator.
- Kung magkakaroon ba kailanman ng limitasyon sa training compute ang isang kasunduan sa bilis sa pagitan ng mga nangungunang lab.
Maaaring manatiling matatag sa pundamental ang isang stock habang dumaranas ng malaking pagwawasto sa valuation kung bumagal ang inaasahang paglago. Magandang halimbawa ang Nvidia noong Setyembre 14: isang negosyong nasa rekord, at presyo ng stock na 10.5% sa ibaba ng rurok nito noong Mayo.
Bula ba ng Kita ang Trilyong-Dolyar na Pagsirit ng mga AI Stock?
Nagmungkahi ang mga strategist ng Fidelity na sina Anu Gaggar at Bryan Sajjadi ng isang kapaki-pakinabang na checklist noong Pebrero 2026, ang 5 senyales ng bula sa AI na dapat bantayan: paglago ng kita, kalidad ng kita, valuation kumpara sa kasaysayan, pagpapanatili ng gastos sa kapital at siklo ng interest rate. Narito ang itsura ng bawat isa matapos ang mga pangyayari noong 2026.
| Senyales | Ano ang babantayan | Pagbasa noong Setyembre 2026 |
|---|---|---|
| Paglago ng kita | Kung sinusuportahan ng benta ang tubo | Malakas: kita ng Nvidia +65%, AWS +37%, bumibilis ang Google Cloud |
| Kalidad ng kita | Daloy ng salapi kumpara sa iniulat na kita | Humihina: malalaking kitang hindi mula sa operasyon sa Alphabet at Amazon; negatibong free cash flow |
| Valuation | Mga multiple kumpara sa kasaysayan | Halo-halo: bumaba ang mga supplier nang 10–56% mula sa rurok; mas malapit sa rurok ang mga hyperscaler |
| Pagpapanatili ng gastos sa kapital | Pinopondohan ba mula sa kita o mula sa utang at shares | Humihina: rekord na paglabas ng bond, $49.6 bilyong pagtaas ng kapital ng Alphabet |
| Interest rate | Likido at patakaran ng Fed | Pangunahing salik para sa mga pangmatagalang AI stock |
Tumutulong ang balangkas na ito na ihiwalay ang isang tunay na rebolusyon sa teknolohiya sa isang siklo ng stock market na hindi sustenable.
Paglago ng kita
Nag-uulat ang mga nangungunang kumpanya sa AI ng malaking paglago sa benta at tubo. Ang Nvidia ang pinakamalinaw na halimbawa, pero nakikinabang din sa demand na kaugnay ng AI ang mga negosyo ng cloud at mga platform ng advertising.
Ang panganib ay umaasa ang merkado na magpapatuloy ang mataas na paglago nang napakaraming taon. Ang kumpanyang lumalago ang kita nang 40% ay maaaring karapat-dapat sa mataas na valuation; ang kumpanyang lumalago nang 15% habang malakas gumastos ay maaaring hindi.
Kalidad ng kita
Hindi pare-pareho ang halaga ng lahat ng paglago ng kita. Dapat paghiwalayin ng mga mamumuhunan ang:
- Kita mula sa mga panlabas na kostumer at kita mula sa mga kaakibat na katuwang.
- Aktuwal na nakolektang salapi at mga receivable sa accounting.
- Paulit-ulit na subscription at minsanang kontrata sa imprastraktura.
- Operating profit at kita mula sa pamumuhunan sa ibang AI company.
- Operating profit bago at matapos ang kompensasyong nakabatay sa shares.
- Gross profit mula sa mga produkto ng AI kumpara sa mga tradisyonal na negosyo.
Valuation
Nananatiling mahal ang ilang AI stock kumpara sa mas malawak na merkado, kahit matapos lumiit ang multiple. Ang iba namang malalaking kumpanya sa teknolohiya ay nakikipagkalakalan sa mas katamtamang multiple dahil malaki ang daloy ng salapi mula sa kanilang kasalukuyang negosyo.
Dapat iwasan ng mga mamumuhunan ang pagturing sa "pagkakalantad sa AI" bilang kategorya ng valuation. Hindi dapat bigyan ng parehong palagay ang isang kumikitang lider sa semiconductor, isang cloud platform, isang hindi pa kumikitang developer ng model at isang supplier ng kagamitan sa kuryente.
Pagpapanatili ng gastos sa kapital
Sustenable ang paggastos sa kapital kapag lumilikha ito ng kita, nagpapababa ng gastos kada yunit o bumubuo ng matibay na bentahe sa kompetisyon. Nagiging mapanganib ito kapag kailangang patuloy na dagdagan ng mga kumpanya ang paggastos para lamang mapanatili ang kanilang posisyon.
Kabilang sa mahahalagang tanong ang:
- Ilang porsyento ng gastos sa kapital ang direktang nakatali sa demand ng kostumer na may kontrata na?
- Anong antas ng paggamit ang kailangan para kumita ng katanggap-tanggap na balik?
- Gaano kabilis bumababa ang halaga ng kagamitan?
- Kaya bang lumipat ng mga kostumer sa mas murang model o custom na chip?
- Ano ang mangyayari kung tumaas ang gastos sa kuryente o sa pagpopondo?
Interest rate
Pangmatagalang ari-arian ang mga AI stock dahil malaking bahagi ng inaasahang halaga nito ay galing sa kita sa hinaharap. Binabawasan ng mas mataas na interest rate ang kasalukuyang halaga ng kitang iyon at maaaring paliitin ang mga valuation multiple kahit nananatiling matatag ang performance ng negosyo. Direktang mahalaga na rin ngayon ang interest rate sa mismong pagtatayo, dahil lumalaking bahagi nito ang pinopondohan ng utang.
Ano ang Maaaring Magpasimula ng Pagwawasto sa mga AI Stock?
Hindi kailangang mabigo ang teknolohiya para magkaroon ng pagwawasto. Kailangan lamang na bumaba ang mga inaasahan.
Kabilang sa mga posibleng pasimula ang:
Tunay na pagbagal ng gastos sa kapital ng mga hyperscaler
Kung magpahiwatig ang Microsoft, Amazon, Alphabet o Meta na mas mabilis lumalaki ang kapasidad kaysa sa demand, maaaring ibaba ng mga mamumuhunan ang mga tantiya sa buong supply chain ng AI. Paunang-silip ang Setyembre 14 kung paano maghihiwalay ang mga supplier at ang mga gumagastos.
Isang may-bisang kasunduan sa bilis
Mungkahi pa lamang ngayon ang sanaysay ni Amodei. Kung magkasundo balang araw ang mga nangungunang developer o mga pamahalaan sa mga limitasyon sa kakayahan na kasama ang training compute, papatag ang kurba ng demand para sa pinakamalalaking cluster.
Pagkansela ng isang malaking kostumer
Kadalasang nakasalalay ang malalaking proyekto ng data center sa iilang pangunahing kostumer. Ang pagkaantala o pagkansela ay maaaring sabay na tumama sa mga supplier ng chip, kumpanya ng konstruksiyon, utility at may-ari ng lupa.
Mas mababang presyo ng AI
Maaaring pababain ng kompetisyon sa pagitan ng mga cloud provider at kumpanya ng model ang presyo nang mas mabilis kaysa sa pagtaas ng paggamit. Mabuti ang mas mababang presyo para sa mga kostumer pero maaaring makasira sa margin ng mga supplier.
Nakadidismayang balik sa produktibidad
Maaaring matuklasan ng mga negosyo na pinahuhusay ng AI ang kahusayan ng empleyado pero hindi ito lumilikha ng sapat na nasusukat na tubo para suportahan ang malalaking badyet. Maaaring magpatuloy ang paggamit habang nananatiling mahina ang pagkakakitaan.
Mga restriksyong pang-regulasyon o legal
Maaaring maantala ang paglulunsad o tumaas ang gastos sa pagsunod dahil sa regulasyon sa AI kaugnay ng privacy, copyright, kaligtasan o pambansang seguridad. Maaari ring paliitin ng mga restriksyon sa export ang merkadong maaabot ng mga advanced na chip.
Isang pangyayari sa pagpopondo o pagbaba ng valuation ng mga pribadong AI company
Kung mag-default ang isang AI startup, operator ng data center o private-credit vehicle, maaaring muling suriin ng mga mamumuhunan ang panganib ng pagpapalawak ng imprastrakturang pinopondohan ng utang. Babaligtarin din ng pagbaba ng valuation ng mga pribadong AI company ang mga kita sa pamumuhunan na nagpapaganda ngayon sa kita ng mga hyperscaler.
Aling mga AI Stock ang Pinakamadaling Tamaan?
Hindi kinakailangang ang may pinakamalaking pagkakalantad sa AI ang pinakamadaling tamaan. Sila ang mga kumpanyang may pinakamahinang kombinasyon ng lakas ng balance sheet, konsentrasyon ng kostumer at napatunayang daloy ng salapi.
| Uri ng kumpanya | Pangunahing lakas | Pangunahing kahinaan | Galaw noong Set 14 (mga halimbawa) |
|---|---|---|---|
| Nangungunang taga-disenyo ng chip | Kapangyarihan sa presyo at agarang demand | Mataas na inaasahan at paikot na order | NVDA -3.4%, AMD -4.4%, AVGO -4.8% |
| Hyperscaler | Sari-saring daloy ng salapi at distribusyon | Napakalaking gastos sa kapital at depreciation | GOOGL +3.2%, META +2.7%, MSFT +2.0% |
| Developer ng AI model | Mabilis na inobasyon at paglago ng user | Mataas na gastos sa compute at hindi tiyak na margin | Karamihan ay pribado |
| Operator ng data center at cloud ng GPU | Kakulangan sa imprastraktura | Leverage, antas ng paggamit at gastos sa kuryente | CRWV -6.8%, ORCL -3.7% |
| AI software startup | Posibleng mataas na gross margin | Pag-alis ng kostumer at siksikang kompetisyon | Karamihan ay pribado |
| Supplier ng kuryente, pagpapalamig at server | Kinakailangang imprastraktura | Pagkaantala ng proyekto at hawa sa valuation | VRT -7.7%, SMCI -8.4% |
Dapat ding mag-ingat ang mga mamumuhunan sa mga kumpanyang gumagamit ng pananalitang AI sa kanilang presentasyon sa mamumuhunan nang hindi nagbubunyag ng makabuluhang kita mula sa AI. Maaaring itaas ng tatak na AI ang valuation ng isang stock kahit maliit ang epekto ng teknolohiya sa kita.
Isang Praktikal na Balangkas para Suriin ang mga Panganib ng AI Stock
Maaaring gamitin ng mga mamumuhunan ang sumusunod na proseso para suriin kung sinusuportahan ng pundamental ang isang AI stock.
Hakbang 1: Ihiwalay ang kasalukuyang kita sa mga pangako sa hinaharap
Basahin ang pinakabagong taunan at quarterly na filing. Tukuyin kung gaano kalaking kita ang galing sa mga produktong ginagamit na sa komersiyo at gaano kalaki ang nakasalalay sa inaasahang demand sa hinaharap.
Hakbang 2: Ihambing ang paglago ng gastos sa kapital sa paglago ng operating income
Kung tumaas nang 70% ang gastos sa kapital habang 10% lamang ang itinaas ng operating income, kailangang ipaliwanag ng pamunuan kung paano lilikha ng balik sa hinaharap ang pamumuhunan. Maaaring katanggap-tanggap ang pansamantalang agwat; mas nakababahala ang tuloy-tuloy na agwat.
Hakbang 3: Suriin ang pagiging salapi ng kita
Ihambing ang netong kita sa operating cash flow at free cash flow. Ang malalaking pagkakaiba ay maaaring dahil sa paggalaw ng working capital, kompensasyon sa shares, paunang bayad ng kostumer o, gaya noong 2026, kita mula sa pamumuhunan sa ibang AI company.
Hakbang 4: Subukin ang konsentrasyon ng kostumer
Alamin kung ang maliit na grupo ng mga hyperscaler o AI startup ang bumubuo sa malaking bahagi ng kita. Pinalalaki ng konsentrasyon ang pagbabago-bago kapag nagbago ang mga plano sa paggastos.
Hakbang 5: Gumawa ng modelo ng senaryong mas mababa ang paglago
Ipagpalagay na mahahati sa kalahati ang paglago ng kita sa AI, bahagyang bababa ang gross margin at mananatiling mataas ang gastos sa kapital nang dalawa pang taon. Kung mukhang makatwiran pa rin ang valuation ng stock, maaaring mas makakayanan ang posibleng pagbaba.
Hakbang 6: Subaybayan ang pananalita ng pamunuan
Ang mga salitang gaya ng "optimisasyon," "kahusayan," "disiplina sa kapasidad," "pagbibigay-priyoridad" at ngayon ay "pag-aayos ng bilis" ay maaaring magpahiwatig ng paglipat mula sa pagpapalawak tungo sa pagsusuri ng balik sa pamumuhunan. Dapat ihambing ng mga mamumuhunan ang kasalukuyang pananalita sa naunang gabay.
Makatutulong ang SimianX AI sa prosesong ito sa pamamagitan ng pagpapahintulot sa mga user na pagsamahin ang pagsusuri sa financial statement at ang mga teknikal na trend, rebisyon ng mga analyst at real-time na sentimyento ng balita. Maaari kang direktang magbukas ng live na pagsusuri ng NVDA, o tingnan ang research platform ng SimianX AI. Pang-impormasyon lamang ang output ng platform at dapat itong dagdag, hindi kapalit, ng propesyonal na payo sa pananalapi.
Positibo, Batayan at Negatibong Senaryo para sa Pagsirit ng mga AI Stock
Positibong senaryo: Humahabol ang pagkakakitaan sa imprastraktura
Sa positibong kalalabasan, nagiging pangkalahatang layer ng produktibidad ang AI. Naglalagay ang mga kumpanya ng mga agent sa customer service, pagbuo ng software, kalusugan, pananalapi at pagmamanupaktura. Patuloy na lumalago ang paggamit ng cloud, mas mumura ang inference at lumilikha ng paulit-ulit na kita ang AI software. Lumalabas na ang "pag-aayos ng bilis sa unahan" ay nangangahulugang mas mahusay na pagsusuri, hindi mas kaunting compute.
Sa senaryong ito:
- Lumilikha ng malakas na balik sa cloud at advertising ang gastos sa kapital ng mga hyperscaler.
- Napapanatili ng Nvidia ang pamumuno sa teknolohiya.
- Lumilipat ang mga aplikasyon ng AI mula sa pilot tungo sa mahahalagang proseso ng operasyon.
- Nananatiling mataas ang antas ng paggamit ng mga data center.
- Sinusuportahan ng pagtaas ng produktibidad ang mas malawak na paglago ng ekonomiya.
Maaaring patuloy na gantimpalaan ng stock market ang mga lider sa AI, bagama't maaaring maging mas mapili ang mga balik.
Batayang senaryo: Gumagana ang teknolohiya, pero nagiging normal ang valuation
Sa batayang kaso, nagpapatuloy ang paggamit ng AI pero mas matagal kaysa inaasahan ng mga mamumuhunan. Lumalaki ang kita, pero nananatiling mataas ang pangangailangan sa kapital at dahan-dahang lumalawak ang margin.
Sa senaryong ito:
- Nananatiling malakas ang demand sa imprastraktura pero hindi na kasing-sabog.
- May mga AI startup na nagsasanib o nabibigo.
- Mas mahusay ang performance ng mga stock ng hyperscaler kaysa sa mas mahihinang ispekulatibong pangalan.
- Unti-unting bumababa ang mga valuation multiple.
- Mas nakasalalay ang balik ng stock sa aktuwal na paghahatid ng kita.
Ito ay magiging malusog na pagbabalik sa normal sa halip na pagbagsak ng merkado.
Negatibong senaryo: Sobrang kapasidad at nakadidismayang kita
Sa negatibong kalalabasan, nagiging mas mura at mas madaling kopyahin ang mga AI model, na nagpapahina sa kapangyarihan sa presyo. Nililimitahan ng mga negosyo ang paggastos matapos ang mahinang balik, habang patuloy na tumatanggap ang mga hyperscaler ng bagong kapasidad nang mas mabilis kaysa kayang tanggapin ng mga kostumer.
Sa senaryong ito:
- Bumababa ang antas ng paggamit ng imprastraktura ng AI.
- Naaantala o nakakansela ang mga order ng chip.
- Nahaharap sa presyon sa muling pagpopondo ang mga operator ng data center.
- Lumiliit ang mga multiple ng mga stock sa teknolohiya.
- Matinding bumababa ang valuation ng mga pribadong AI company, na bumabaligtad sa mga kita sa pamumuhunan ng mga hyperscaler.
- Nababawasan ang paggastos sa kapital sa buong ecosystem.
Maaaring mahalaga pa rin ang teknolohiya sa pangmatagalan, pero maaaring malaki ang ibagsak ng mga stock na kaugnay ng AI habang itinatakda muli ang mga inaasahan.
Mga Madalas Itanong Tungkol sa Pagsirit ng mga AI Stock noong 2026
Ano ang sinabi ng mga CEO sa AI tungkol sa pagbagal?
Noong Setyembre 12, 2026, inilathala ng CEO ng Anthropic na si Dario Amodei ang "We Must Pace the Frontier," na nananawagan ng mas mabagal na pag-angat ng kakayahan ng AI, mga independiyenteng tagasuring nakapuwesto sa loob ng mga lab, magkakaparehong pamantayan sa kaligtasan at sa huli ay internasyonal na koordinasyon. Sang-ayon si Sam Altman ng OpenAI na "kailangan nating ayusin ang bilis sa unahan," at isinulat ni Elon Musk na "Tama si Dario." Wala sa kanila ang nag-anunsyo ng pagbawas sa paggastos sa data center.
Bakit bumagsak ang mga chip stock habang tumaas ang Alphabet at Meta?
Noong Setyembre 14, bumaba nang 3.4% hanggang 8.4% ang mga supplier gaya ng Super Micro, Vertiv, Marvell, CoreWeave at Nvidia, dahil maaaring bawasan ng mas mabagal na karera sa unahan ang mga order sa hinaharap. Tumaas ang Alphabet, Meta at Microsoft dahil sila ang nagbabayad para sa pagtatayo, at susuportahan ng mas mabagal na paggastos ang kanilang free cash flow.
May hyperscaler bang talagang nagbawas ng gastos sa kapital para sa AI noong 2026?
Wala. Noong Hulyo 2026, itinaas ng Alphabet ang saklaw nito sa $195–205 bilyon, ng Amazon sa mga $220 bilyon, at pinakitid ng Meta ang saklaw nito sa $130–145 bilyon. Bumaba sa mga $175 bilyon ang numero ng Microsoft para sa taong kalendaryo dahil lamang sa pagbabago sa accounting ng lease; sinabi ng pamunuan na hindi nagbago ang mga plano nito sa pamumuhunan maliban dito.
Sobrang mahal ba ang mga AI stock noong 2026?
Mukhang mahal ang ilang AI stock dahil ipinapalagay ng presyo ang ilang taon ng pambihirang paglago at mataas na margin. Ang iba ay sinusuportahan ng malakas na kasalukuyang kita at daloy ng salapi, kaya lubhang hindi pantay ang sektor sa halip na pare-parehong sobrang mahal. Pagsapit ng kalagitnaan ng Setyembre, marami nang supplier ng AI ang 25–56% sa ibaba ng kanilang 52-linggong pinakamataas.
Paano matutukoy ng mga mamumuhunan ang bula ng kita sa AI?
Hanapin ang paglago ng kita na nakadepende sa mga kaugnay na kumpanya sa teknolohiya, tumataas na gastos sa kapital nang hindi lumalakas ang daloy ng salapi, tubong pinalalaki ng kita mula sa hawak na bahagi sa ibang AI company, mabigat na konsentrasyon ng kostumer, paulit-ulit na pagtaas ng gabay nang hindi humuhusay ang margin at mga valuation na nangangailangan ng hindi makatotohanang pangmatagalang palagay.
Patuloy bang makikinabang ang stock ng Nvidia sa paggastos sa AI?
Nananatiling pangunahing nakikinabang ang Nvidia habang patuloy na bumibili ang mga kostumer ng mga accelerated-computing system. Nakasalalay ang performance nito sa hinaharap sa tuloy-tuloy na demand sa data center, mga paglipat ng produkto, kompetisyon mula sa custom na chip, mga restriksyon sa export at kung binibigyang-katwiran ng balik ng mga kostumer ang patuloy na paggastos.
Ano ang mangyayari kung bumagal ang paggastos ng mga hyperscaler sa AI?
Maaaring idiin ng pagbagal ng paggastos ang mga stock sa semiconductor, networking, konstruksiyon, kuryente at data center, habang posibleng makatulong sa free cash flow ng mismong mga hyperscaler. Nakadepende ang epekto kung pansamantalang pagtunaw ng kapasidad ang pagbagal o pundamental na pagbaba ng demand sa AI.
Konklusyon
Hindi pa kinakailangang tapos ang trilyong-dolyar na pagsirit ng mga AI stock, pero mas mahigpit ang susunod na yugto nito. Ginantimpalaan ng unang yugto ang mga kumpanyang nagsuplay ng kakaunting chip, kapasidad ng cloud at kagamitan sa data center. Gagantimpalaan ng susunod na yugto ang mga kumpanyang mapapatunayang kayang lumikha ng AI ng matibay, paulit-ulit at kumikitang daloy ng salapi.
Hindi tinatalikuran ng mga CEO sa AI ang teknolohiya, at wala pang isang dolyar na binawas ang mga hyperscaler sa kanilang mga plano para sa 2026. Ang nagbago noong Setyembre ay hayagang kinuwestiyon ng mga pinuno ng mga nangungunang lab ang bilis ng karera, at agad na ipinakita ng merkado kung aling panig ng kalakalan ang sa tingin nito ay matatalo kung bumagal ang karera: ang mga supplier.
Ang pinakamahahalagang indikador na dapat bantayan ay:
- Paglago ng kita sa AI mula sa mga panlabas na kostumer.
- Free cash flow ng mga hyperscaler matapos ang gastos sa kapital.
- Gaano kalaking bahagi ng iniulat na tubo ang galing sa kita sa mga pamumuhunan sa AI.
- Antas ng paggamit ng data center at kalidad ng kontrata.
- Gastos sa inference at takbo ng presyo.
- Pagtaas ng produktibidad ng mga kostumer.
- Paglabas ng utang at shares sa buong ecosystem ng imprastraktura.
- Kung magiging limitasyon kailanman sa training compute ang mga mungkahi sa bilis.
Dapat iwasan ng mga mamumuhunan ang pagturing sa bawat AI stock bilang iisang kalakalan. Mas maganda ang posisyon ng mga kumpanyang may malakas na balance sheet, tunay na kita at disiplinadong paglalaan ng kapital kaysa sa mga negosyong mataas ang leverage na umaasa sa tuloy-tuloy na pondo.
Para sa patuloy na pananaliksik, makatutulong ang SimianX AI sa mga mamumuhunan na subaybayan ang mga AI stock sa pamamagitan ng pundamental na datos, teknikal na indikador, mga filing, balitang nagpapagalaw sa merkado at sentimyento. Gumamit ng pagsusuring mula sa maraming pinagmulan, subukin sa matinding kondisyon ang mga optimistikong palagay at kumonsulta sa kwalipikadong tagapayo sa pananalapi bago gumawa ng desisyon sa pamumuhunan.
Ang artikulong ito ay para lamang sa impormasyon at edukasyon. Hindi ito payo sa pamumuhunan, legal o buwis. Nagbabago ang mga presyo sa merkado at gabay ng mga kumpanya, at dapat beripikahin ng mga mamumuhunan ang kasalukuyang datos bago gumawa ng mga desisyong pinansyal.
Kaugnay na Babasahin
- Paggastos sa AI 2026: 96% ng salapi ng malalaking tech
- Stock ng META Pagkatapos ng Muse: Sulit ba ang $145B Gastos?
- Pinapalobo ba ni Jensen Huang ang AI Bubble? Suri sa Nvidia
- NVDA matapos ang ulat: bawat reaksyon mula 2016 sa talaan
- CoreWeave Stock 2026: $100B AI Backlog vs Panganib Utang
- Kita ng Oracle 2026: OCI, Stargate Backlog at ORCL Stock
- Alphabet Q2 2026: Sagot ba ng Gemini, Cloud sa AI capex?
- Kita ng Amazon Q2 2026: Sagot ba ng AWS ang $200B AI Capex?
- Microsoft Q4 2026: Paglago ng Azure vs Panganib ng AI Capex
Mga Sanggunian
- Dario Amodei — We Must Pace the Frontier (Setyembre 12, 2026)
- SiliconANGLE — Sinuportahan nina Sam Altman at Elon Musk ang panawagan ni Dario Amodei na pabagalin ang unahan ng AI
- CNN Business — Nanawagan ang CEO ng Anthropic ng "pag-aayos ng bilis sa unahan" ng karera sa AI
- Axios — Sumisirit ang utang na kaugnay ng AI, at may alalahanin ang isang ahensya ng credit rating (Setyembre 11, 2026)
- SEC EDGAR — Ulat ng kita ng Alphabet sa Q2 2026 (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Ulat ng kita ng Amazon sa Q2 2026 (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Ulat ng kita ng Meta sa Q2 2026 (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Taunang ulat ng Nvidia sa fiscal 2026 (Form 10-K)
- CNBC — Kita ng Alphabet sa Q2 2026 at gabay sa gastos sa kapital
- Fortune — Sinabi ni Andy Jassy na gagastos ang Amazon ng $220 bilyon ngayong taon
- CFO Dive — Nanindigan ang Microsoft sa mga plano nito sa paggastos sa AI
- Tom's Hardware — Aabot sa $725 bilyon ang gastos sa kapital ng malalaking tech sa 2026
- Tom's Hardware — Higit $1 trilyon na ang ginastos ng malalaking tech sa imprastraktura ng AI
- Fidelity — 5 senyales ng bula sa AI na dapat bantayan


