
Berkshire Hathaway pagkatapos ni Buffett: ano ang binago ng pagpapasa, at ano ang naisama na sa presyo ng stock
Noong Setyembre 18, 2026, inanunsyo ng Berkshire Hathaway na si Warren Buffett ay naging tagapangulong emeritus, mananatiling direktor, at inihalal ng lupon ang kanyang anak na si Howard G. Buffett bilang tagapangulo. Si Greg Abel ay CEO na mula Enero 1, 2026. Nananatili si Susan Decker bilang pangunahing malayang direktor. Anunsyo ng Berkshire noong Setyembre 18 at liham ni Buffett
Tinawag ito ng mga pamagat na katapusan ng isang panahon. Itinuring naman ito ng stock na parang karaniwang Biyernes.
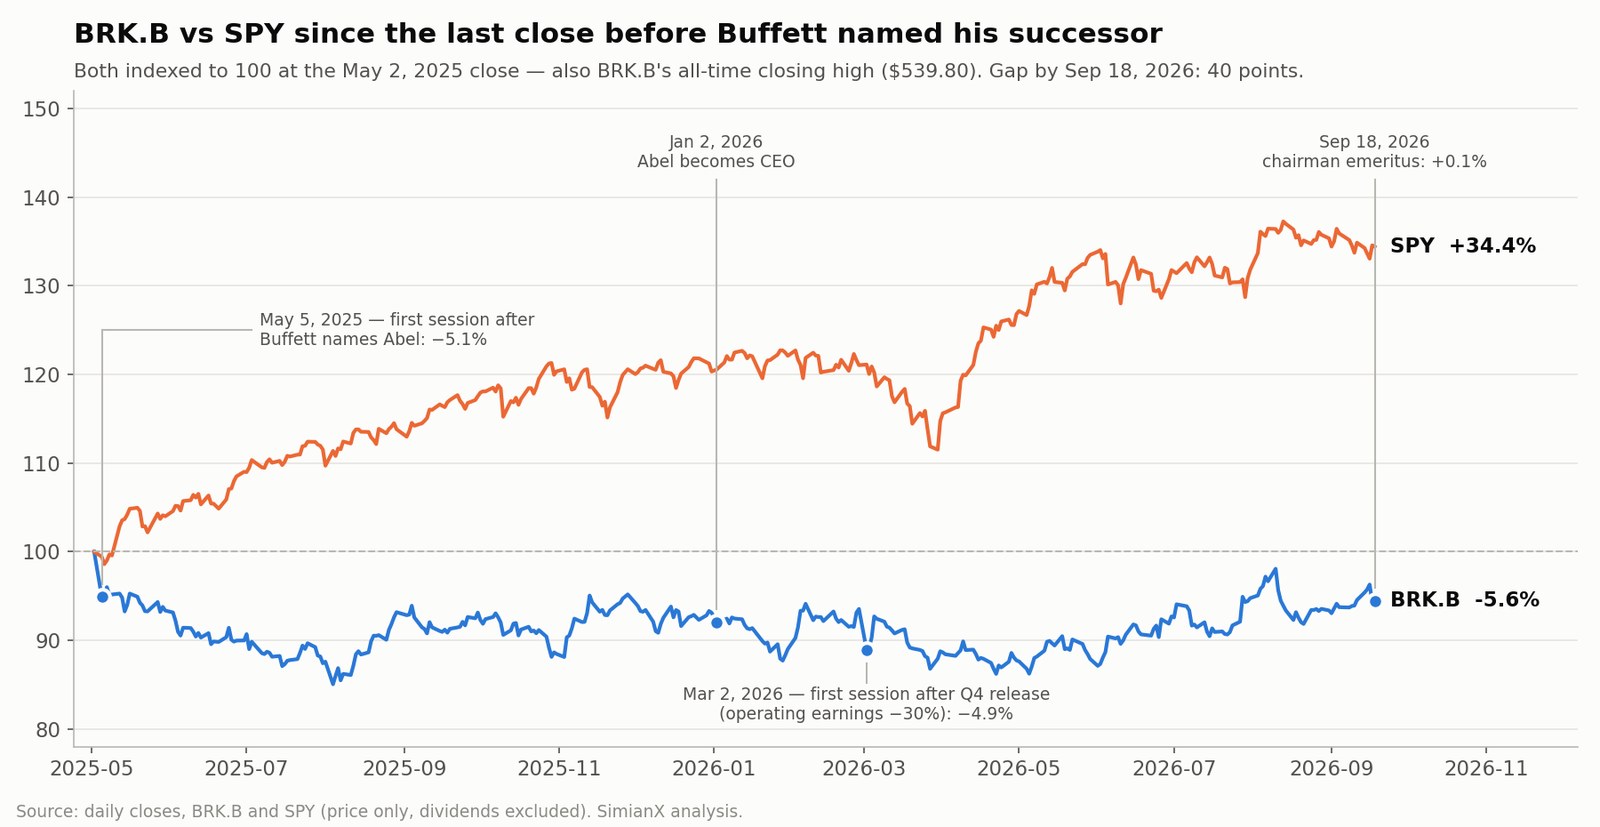
Nagsara ang BRK.B sa $509.77, tumaas ng 0.11%, sa 12.5 milyong bahaging nakalakal — 2.9 ulit ng karaniwang dami sa 60 araw. Maraming bumili at nagbenta, pero halos walang nagbago ng pagtingin sa presyo. Ang SPY, ang pondong sumusunod sa S&P 500, ay bumaba ng 0.12% sa parehong araw. Matagal nang kasama sa presyo ang pagpapasa bago pa ito natapos.
Ang tunay na hatol ay dumating sa dalawang naunang araw, at labing-anim na buwan na itong umiiral. Ang Mayo 2, 2025 — ang huling pagsara bago sinabi ni Buffett sa taunang pulong na si Abel ang dapat pumalit sa kanya — ay siya ring pinakamataas na pagsara ng BRK.B sa kasaysayan: $539.80. Mula sa pagsarang iyon hanggang Setyembre 18, 2026, bumaba ang BRK.B ng 5.6% habang tumaas ang SPY ng 34.4%. Ang 40 puntos na agwat na iyon ang tuloy-tuloy na tantiya ng merkado sa halaga mismo ni Buffett.
Hinahati ng pagsusuring ito ang nagbago at ang hindi, gamit ang sariling mga dokumento ng Berkshire: ang anunsyo noong Setyembre, ang Form 10-Q at ulat ng kita para sa ikalawang quarter ng 2026, ang ulat ng ikaapat na quarter ng 2025, at ang unang liham ni Greg Abel sa mga shareholder. May tatlong natuklasang mas mahalaga kaysa sa pagpapalit ng titulo. Ang iniulat na +16.3% na paglago ng kita sa operasyon sa ikalawang quarter ay nagiging +5.2% kapag inalis ang $1.2 bilyong galaw ng palitan ng pera. Ang pre-tax na kita sa underwriting ng GEICO ay bumagsak ng 45% sa parehong quarter. At ang unang mga buyback ni Abel ay ginawa sa humigit-kumulang 1.40 ulit ng book value. Masusubaybayan ng mga namumuhunan ang mga dokumento, pagbabago sa tantiya at galaw ng presyo ng BRK.B sa SimianX AI.
Lahat ng numero ay mula sa mga dokumento ng Berkshire Hathaway at araw-araw na datos ng merkado hanggang Setyembre 18, 2026.
Ano talaga ang nagbago noong Setyembre 18
Ang pamagat na "Bumaba si Buffett" ay nagsisiksik sa isang transisyong tumagal ng labing-anim na buwan at nangyari nang paunti-unti.
| Petsa | Pagbabago | Kahulugan para sa shareholder |
|---|---|---|
| Mayo 3, 2025 | Sa taunang pulong, sinabi ni Buffett na irerekomenda niya si Abel bilang CEO sa katapusan ng taon | Naging publiko ang paghalili; bumagsak nang husto ang stock sa sumunod na sesyon |
| Enero 1, 2026 | Naging CEO si Abel | Napunta kay Abel ang pangangasiwa sa operasyon at paglalaan ng kapital |
| Pebrero 28, 2026 | Unang resulta sa ilalim ni Abel: ikaapat na quarter ng 2025 at ang una niyang taunang liham | Ang unang pagsubok sa kita ng bagong panahon |
| Setyembre 18, 2026 | Naging tagapangulong emeritus si Buffett; inihalal si Howard Buffett bilang tagapangulo | Natapos ang pagpapasa sa pamumuno ng lupon |
| Patuloy | Nananatiling direktor si Buffett | Makukuha pa rin ang kanyang pananaw, pero hindi na siya ang nagpapasya |
Tinutukoy ng 2026 proxy statement ng Berkshire si Abel bilang CEO mula Enero 1. Isinalin ng liham ni Buffett noong Setyembre ang hatian ng tungkulin sa isang pangungusap: "Si Greg ang nagpapatakbo ng kompanya; si Howard ang mag-iingat sa kultura at mga pagpapahalaga nito." Idinagdag niyang si Abel ay "matagal-tagal na ring gumagawa ng mga desisyong mahalaga."
Mahalaga ang pagkakaibang ito. Hindi si Howard Buffett ang bagong CEO at hindi rin siya ang pangunahing tagapamahala ng pamumuhunan. Direktor siya ng Berkshire mula 1993 at pinamumunuan ang Howard G. Buffett Foundation mula 1999. Inilarawan siya ng kanyang ama bilang "isang polisiyang pag-aari ng mga shareholder at inaasahang hindi na kailangang singilin" — tagapag-ingat ng kultura, hindi tagapaglaan ng kapital.
Ang hatol ng merkado ay dumating sa dalawang ibang araw
Mababa ang pagkasumpungin ng BRK.B. Ang taunang pagkasumpungin nito sa nakaraang taon ay humigit-kumulang 14.6%, kumpara sa 12.9% ng SPY. Bihira ang malalaking galaw sa isang sesyon, kaya may sinasabi ang iilang nangyayari.
| Sesyon | BRK.B | Dami kumpara sa 60-araw na karaniwan | SPY sa parehong araw | Ano ang nangyari |
|---|---|---|---|---|
| Abril 4, 2025 | −6.91% | 2.8x | −5.85% | Malawakang pagbagsak dahil sa taripa — hindi lang sa Berkshire |
| Mayo 5, 2025 | −5.12% | 3.2x | −0.57% | Unang sesyon matapos pangalanan ni Buffett si Abel bilang kahalili |
| Marso 2, 2026 | −4.91% | 2.5x | +0.06% | Unang sesyon matapos ang resulta ng ikaapat na quarter ng 2025: kita sa operasyon −29.8% |
| Setyembre 18, 2026 | +0.11% | 2.9x | −0.12% | Naging tagapangulong emeritus si Buffett |
Dalawa sa tatlong pinakamasamang sesyon ng BRK.B sa loob ng dalawang taon ay partikular sa Berkshire, at pareho silang tungkol sa transisyon. Noong Mayo 5, 2025, nahuli ang stock nang 4.6 puntos sa SPY sa tatlong ulit na dami. Noong Marso 2, 2026 — ang unang araw ng kalakalan matapos ilabas ng Berkshire ang unang taunang resultang may lagda ni Abel — bumaba ito ng 4.9% habang patag ang index.
Sa kabilang banda, ang araw na pormal na natapos ang transisyon ay nagbunga ng galaw na mas maliit pa sa karaniwang araw-araw na ingay ng stock. Hindi balita ang paghalili noong Setyembre 2026. Balita ito noong Mayo 2025, at sinubok noong Pebrero 2026.
Apatnapung puntos sa likod ng SPY
| Sinukat mula sa | BRK.B noon | Kita ng BRK.B hanggang Set 18, 2026 | Kita ng SPY | Agwat |
|---|---|---|---|---|
| Mayo 2, 2025 (huling pagsara bago ang anunsyo; pinakamataas sa kasaysayan) | $539.80 | −5.6% | +34.4% | −40.0 pts |
| Mayo 5, 2025 (unang reaksyon) | $512.15 | −0.5% | +35.2% | −35.6 pts |
| Disyembre 31, 2025 (katapusan ng taon) | $502.65 | +1.4% | +11.7% | −10.3 pts |
| Enero 2, 2026 (unang araw ng kalakalan ni Abel bilang CEO) | $496.85 | +2.6% | +11.5% | −8.9 pts |
| Abril 22, 2026 (baba ng 52 linggo) | $465.40 | +9.5% | +7.1% | +2.4 pts |
| Agosto 10, 2026 (taas ng 52 linggo) | $529.42 | −3.7% | −1.5% | −2.2 pts |
Ang mga numero ng SPY ay kita sa presyo; hindi nagbabayad ng dibidendo ang BRK.B at nagbabayad ang SPY, kaya bahagyang mas malawak ang agwat sa kabuuang kita.
Tatlong obserbasyon ang lumilitaw. Una, nakatuon sa 2025 ang mahinang pagganap, bago pa manungkulan si Abel: ibinaba ng merkado ang inaasahan sa isang Berkshire na walang Buffett bago pa nito makita ang kahit isang desisyon ni Abel. Ikalawa, mula sa baba noong Abril 2026, bahagyang mas maganda ang BRK.B. Ikatlo, hindi ibig sabihin ng 40 puntos na agwat na lumala nang 40% ang mga negosyo ng Berkshire. Malaking bahagi ang sumasalamin sa malakas na merkadong pinangungunahan ng mga growth stock, na hindi kailanman masasabayan ng isang konglomeratong binubuo ng seguro, riles, kuryente at manufacturing; ang ibang bahagi ay sumasalamin sa premyo para sa paghuhusga ni Buffett na bahagyang lumabas na sa presyo.
Ang istruktura ng pamumuno na pumalit sa iisang tao
Dating hawak ni Buffett ang apat na tungkulin: CEO, punong tagapamahala ng pamumuhunan, tagapangulo at tagapag-ingat ng kultura. Hati-hati na ang mga ito ngayon.
| Tungkulin | Humahawak | Pinagmulan ng awtoridad |
|---|---|---|
| CEO at huling tagapaglaan ng kapital | Greg Abel | CEO mula Enero 1, 2026 |
| Portfolio ng stock | Greg Abel, na may humigit-kumulang 6% na hawak ni Ted Weschler | Taunang ulat 2025 |
| Tagapangulo ng lupon | Howard G. Buffett | Inihalal noong Setyembre 18, 2026 |
| Pangunahing malayang direktor | Susan L. Decker | Nagpapatuloy |
| Tagapangulong emeritus at direktor | Warren E. Buffett | Setyembre 18, 2026 |
Malinaw ang liham ni Abel: ang pananagutan sa mga pamumuhunan sa stock ay "sa huli ay nasa akin bilang CEO." Kasama sa humigit-kumulang 6% ni Weschler ang "isang bahagi ng portfolio na dati ay pinangangasiwaan ni Todd Combs."
May isang detalye ng pamamahala na halos hindi napansin. Pinapayagan ng buyback program ng Berkshire ang muling pagbili ng bahagi tuwing ang CEO, "matapos kumonsulta sa Tagapangulo ng Lupon," ay naniniwalang mas mababa ang presyo kaysa sa intrinsic value na maingat na tinantiya. Mula Setyembre 18, ang konsultasyong iyon ay mula kay Abel patungo kay Howard Buffett. May pormal na papel ang bagong tagapangulo sa desisyon sa kapital na pinakasensitibo sa presyo na ginagawa ng Berkshire.
Ang seguro ang pundasyon — at humina ito noong 2026
Kinokolekta ng mga kompanya ng seguro ng Berkshire ang premium bago magbayad ng claim. Ang perang hawak sa pagitan — ang insurance float — ay humigit-kumulang $177.5 bilyon noong Hunyo 30, 2026, mga $1.1 bilyon na mas mataas kaysa sa katapusan ng 2025. May halaga lang ang float kapag kumikita ang underwriting; ang pagsusulat ng mga polisiyang mababa ang presyo para palakihin ito ay sumisira ng halaga.
Lumiit ang negosyo ng seguro sa ikalawang quarter sa dalawang linya ng kita nito.
| Pagkatapos ng buwis, $ milyon | Q2 2026 | Q2 2025 | Pagbabago | H1 2026 | H1 2025 | Pagbabago |
|---|---|---|---|---|---|---|
| Kita sa underwriting ng seguro | 1,731 | 1,992 | −13.1% | 3,448 | 3,328 | +3.6% |
| Kita sa pamumuhunan ng seguro | 3,059 | 3,367 | −9.1% | 5,738 | 6,260 | −8.3% |
| Kabuuang seguro | 4,790 | 5,359 | −10.6% | 9,186 | 9,588 | −4.2% |
Mukhang mas maganda lang ang paghahambing sa unang kalahati dahil sinalo ng unang kalahati ng 2025 ang humigit-kumulang $1.1 bilyong pagkalugi sa sunog sa kagubatan. Ang pagbaba ng kita sa pamumuhunan ay sumasalamin sa mas mababang interes sa mga panandaliang pamumuhunan ng Berkshire; kaya ang direksyon ng patakaran ng Federal Reserve, kasama ang pagtaas ng interes noong Setyembre 2026, ay direkta nang tumatama sa kita ng Berkshire.
Bumagsak ng 45% ang kita sa underwriting ng GEICO
Sa loob ng segment ng seguro, ang pagbabago sa GEICO ang pinakamatalas sa dokumento.
| GEICO, bago ang buwis, $ milyon | Q2 2026 | Q2 2025 | Pagbabago |
|---|---|---|---|
| Premium na naisulat | 11,124 | 11,003 | +1.1% |
| Premium na nakamit | 11,291 | 11,064 | +2.1% |
| Mga claim at gastos sa pag-aayos ng claim | 8,644 | 7,945 | +8.8% |
| Gastos sa underwriting | 1,653 | 1,298 | +27.3% |
| Pre-tax na kita sa underwriting | 994 | 1,821 | −45.4% |
| Loss ratio | 76.6% | 71.8% | +4.8 pts |
| Expense ratio | 14.6% | 11.7% | +2.9 pts |
Sa unang kalahati, ang pre-tax na kita sa underwriting ng GEICO ay $2,410 milyon kumpara sa $3,994 milyon, bumaba ng 39.7%. Iniuugnay ng 10-Q ang pagtaas ng loss ratio sa mas madalas at mas mabigat na claim: sa pribadong sasakyan, tumaas ang dalas ng bodily injury sa hanay na lima hanggang pitong porsiyento at ang bigat nito sa hanay na sampu hanggang labindalawang porsiyento. Tumaas ang gastos sa underwriting pangunahin dahil sa komisyon at patalastas. Kung kada dolyar: sa bawat $100 na premium na nakamit, nag-iiwan ang GEICO ng mga $16.50 na pre-tax na kita sa underwriting isang taon na ang nakalipas, at mga $8.80 na lang ngayon.
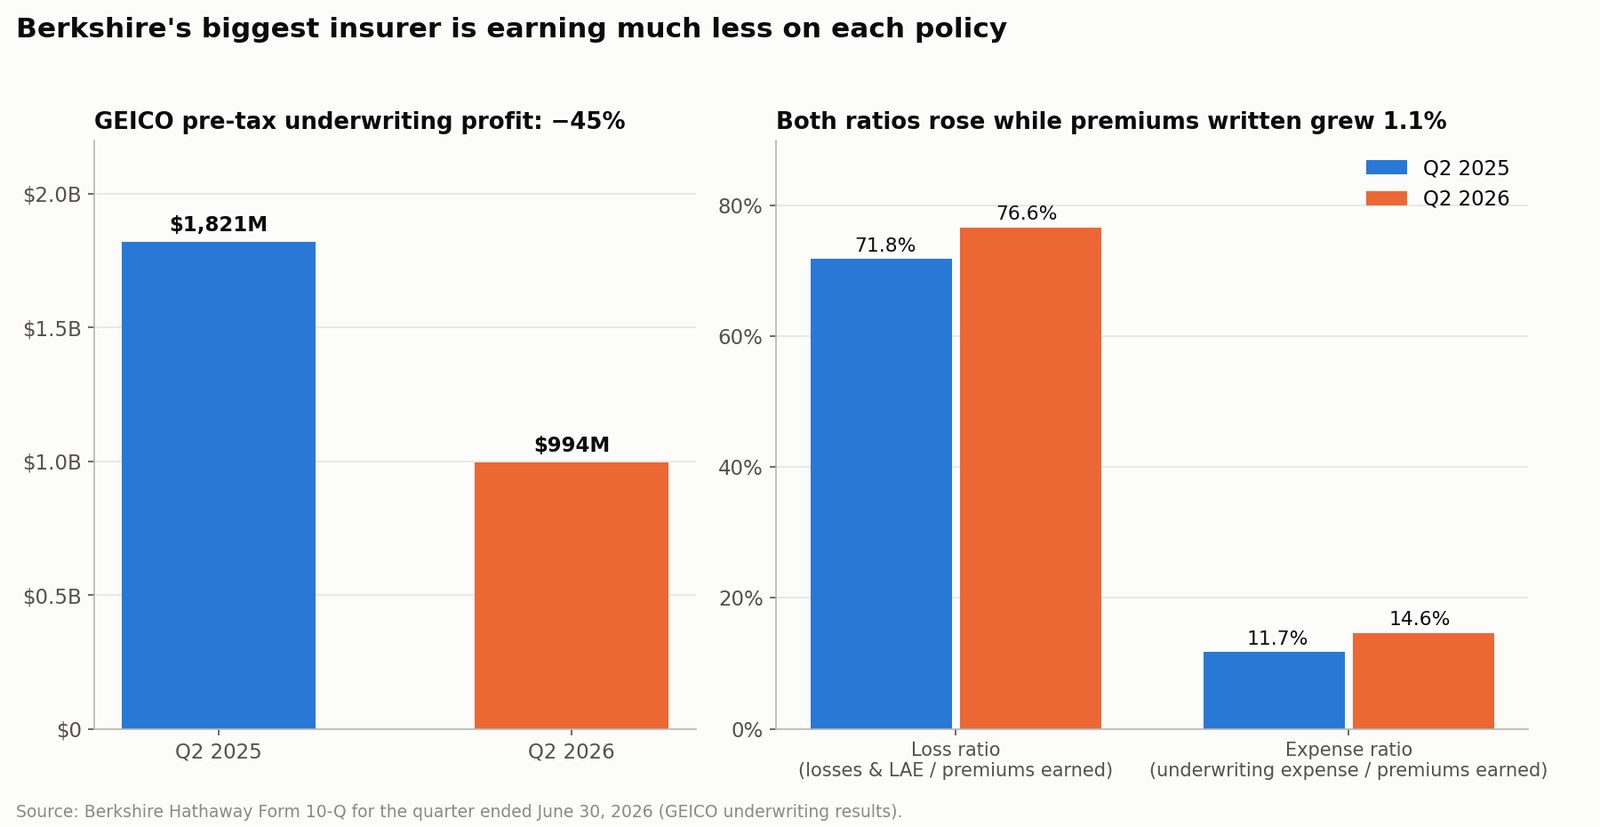
Hindi lahat sa seguro ay lumala. Kumita ang Berkshire Hathaway Primary Group ng $273 milyong pre-tax na kita sa underwriting sa ikalawang quarter kumpara sa $63 milyon, at ang grupo ng reinsurance ng $913 milyon kumpara sa $650 milyon. Pero ang GEICO ang pinakamalaking iisang makina ng underwriting, at ang combined ratio nito — mga claim at gastos bilang bahagi ng premium, isang karaniwang sukatan ng industriya na ipinaliliwanag ng Investopedia — ay tumaas mula 83.5% tungo sa 91.2% sa loob ng isang taon habang halos hindi lumago ang premium.
Hindi kailangang presyuhan ni Abel ang bawat polisiya. Pero kailangan niyang ingatan ang kulturang mas pipiliin ng GEICO na isuko ang dami kaysa sumulat ng negosyo sa hindi sapat na presyo. Kung ang 2026 ay pagkaantala sa pagpepresyo o pagsikip ng kompetisyon ang pinakamahalagang tanong sa operasyon sa kanyang unang taon.
Kita sa operasyon: ang numero sa pamagat at ang numerong nasa ilalim
Gusto ng Berkshire na husgahan ito batay sa kita sa operasyon, hindi sa netong kita sa accounting na nilulunod ng galaw ng stock market. Tamang instinct iyon. Kailangan pa ring basahin nang maigi ang kita sa operasyon.
| Pagkatapos ng buwis, $ milyon | Q2 2026 | Q2 2025 | Pagbabago |
|---|---|---|---|
| Kita sa underwriting ng seguro | 1,731 | 1,992 | −13.1% |
| Kita sa pamumuhunan ng seguro | 3,059 | 3,367 | −9.1% |
| BNSF | 1,558 | 1,466 | +6.3% |
| Berkshire Hathaway Energy | 891 | 702 | +26.9% |
| Manufacturing, serbisyo at retail | 4,470 | 3,601 | +24.1% |
| Iba pa | 1,274 | 32 | w/k |
| Kita sa operasyon | 12,983 | 11,160 | +16.3% |
Sa linyang "Iba pa" nagmumula ang paglago sa pamagat. Kasama rito ang pakinabang at pagkalugi sa palitan ng pera sa utang ng Berkshire na hindi dolyar: $326 milyong pakinabang sa ikalawang quarter ng 2026 kumpara sa $877 milyong pagkalugi sa ikalawang quarter ng 2025. Ang $1.2 bilyong galaw na iyon ay epekto ng pag-convert sa accounting sa mga bond na hindi dolyar — naglabas pa ang Berkshire ng ¥272.3 bilyong bagong bond sa yen noong Abril 2026 lang —, hindi pagganap ng negosyo.
| $ milyon | Q2 2026 | Q2 2025 | Pagbabago | H1 2026 | H1 2025 | Pagbabago |
|---|---|---|---|---|---|---|
| Iniulat na kita sa operasyon | 12,983 | 11,160 | +16.3% | 24,329 | 20,801 | +17.0% |
| Epekto ng palitan sa utang na hindi dolyar | +326 | −877 | — | +575 | −1,590 | — |
| Kita sa operasyon nang walang epekto ng palitan | 12,657 | 12,037 | +5.2% | 23,754 | 22,391 | +6.1% |
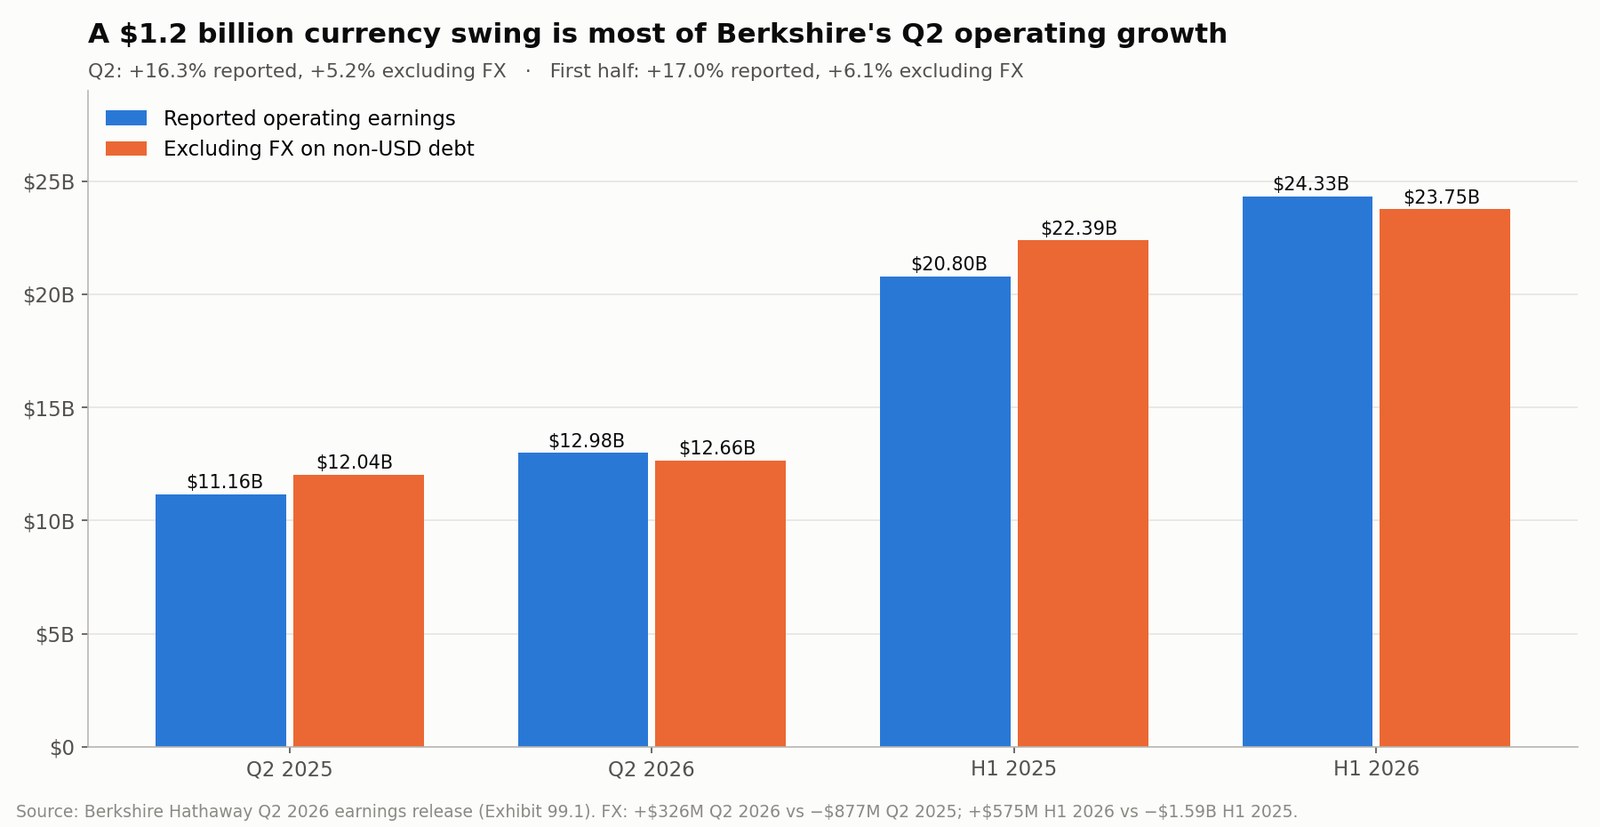
Kahit ang +5.2% ay may kasamang pagbili ng kompanya. Kasama na ngayon sa manufacturing, serbisyo at retail ang OxyChem, na hindi pa pag-aari ng Berkshire isang taon na ang nakalipas; kumita ito ng $149 milyon bago ang buwis sa ikalawang quarter mula sa $1.4 bilyong kita. Kapag inalis ang palitan at ang bagong negosyo sa kemikal, lumago ang pinagbabatayang kita sa operasyon ng Berkshire sa mababang isang digit — tumaas ang mga negosyong hindi seguro at bumaba ang seguro.
Kagalang-galang na resulta iyon para sa kompanyang ganito kalaki. Hindi iyon ang lundag na ipinahihiwatig ng pamagat na +16.3%. Pansinin ang ibig sabihin nito sa linyang "Iba pa" mismo: kapag inalis ang palitan, $948 milyon ito kumpara sa $909 milyon isang taon bago — halos patag. Ang buong pagtalon ng linyang iyon ay mula sa palitan ng pera, hindi sa anumang negosyo.
Ang unang ulat ng panahon ni Abel: bakit masakit ang Marso 2
Ang pinakamasamang sesyong partikular sa Berkshire sa bagong panahon ay sumunod sa unang ulat na inilabas sa ilalim ni Abel, noong Sabado, Pebrero 28, 2026. Ipinakita ng ulat ng Berkshire sa ikaapat na quarter ng 2025:
| Pagkatapos ng buwis, $ milyon | Q4 2025 | Q4 2024 | Pagbabago | Taon 2025 | Taon 2024 | Pagbabago |
|---|---|---|---|---|---|---|
| Kita sa underwriting ng seguro | 1,561 | 3,409 | −54.2% | 7,258 | 9,020 | −19.5% |
| Kita sa pamumuhunan ng seguro | 3,072 | 4,088 | −24.9% | 12,513 | 13,670 | −8.5% |
| BNSF | 1,347 | 1,278 | +5.4% | 5,476 | 5,031 | +8.8% |
| Berkshire Hathaway Energy | 691 | 729 | −5.2% | 3,979 | 3,730 | +6.7% |
| Manufacturing, serbisyo at retail | 3,370 | 3,262 | +3.3% | 13,647 | 13,072 | +4.4% |
| Iba pa | 159 | 1,761 | −91.0% | 1,613 | 2,914 | −44.6% |
| Kita sa operasyon | 10,200 | 14,527 | −29.8% | 44,486 | 47,437 | −6.2% |
Saklaw ng mga resultang iyon ng ikaapat na quarter ang panahong pinamumunuan pa ni Buffett, kaya hindi iyon report card ni Abel. Pero iyon ang unang mga numerong nakita ng mga namumuhunan na may pangalan ni Abel sa liham, at ipinakita nito ang parehong padron na kinumpirma kalaunan ng 10-Q ng ikalawang quarter: bumababang kita sa seguro, bumababang kita sa pamumuhunan kasabay ng interes, at ang riles at mga negosyong industriyal ang nagdadala ng paglago. Bumaba ang BRK.B ng 4.9% sa sumunod na araw ng kalakalan.
Ang netong kita sa accounting ay kadalasang ingay lang
Nag-ulat ang Berkshire ng $25.67 bilyong netong kita sa accounting sa ikalawang quarter ng 2026, higit sa doble ng $12.37 bilyon isang taon bago nito, o $11.91 bawat Class B na bahagi. Sa halagang iyon, $12.68 bilyon ay pakinabang sa pamumuhunan pagkatapos ng buwis, kasama ang $10.9 bilyong pagtaas sa hindi pa naisasakatuparang pakinabang sa mga stock na hawak pa nito. Sinasabi ng ulat ng kita ng Berkshire sa ikalawang quarter, sa wikang mula pa sa panahon ni Buffett na pinanatili sa ilalim ni Abel, na ang quarterly na pakinabang sa pamumuhunan ay "karaniwang walang saysay."
Kaya halos walang silbi para sa Berkshire ang price-to-earnings ratio na kinuwenta sa netong kita sa accounting. Pinalalaki ito ng malakas na merkado at dinudurog ng mahina; wala sa dalawa ang nagsasabi ng anuman tungkol sa riles, sa kuryente o sa seguro.
Ano talaga ang ginawa ni Greg Abel sa kapital
Ipinapakita ng mga salita ang intensiyon. Ang mga transaksyon ang nagbibigay ng patunay.
| Transaksyon | Panahon | Presyo | Mga tala |
|---|---|---|---|
| OxyChem (mula sa Occidental) | Napagkasunduan Okt 1, 2025; natapos Ene 2, 2026 | ~$9.4 bilyon na cash | Napagkasunduan bago naging CEO si Abel; napunta sa Occidental ang lumang pananagutang pangkapaligiran |
| Taylor Morrison | Napagkasunduan Mayo 31, 2026; natapos Hul 24, 2026 | $72.50 bawat bahagi; ~$6.8 bilyong equity, ~$8.5 bilyong enterprise value | Inanunsyo at natapos sa ilalim ni Abel |
| Muling pagbili ng bahagi | H1 2026, karamihan sa Q2 | ~$4.8 bilyon | Unang makabuluhang buyback ng panahon ni Abel |
Ang paunang halaga ng OxyChem sa petsa ng pagbili ay $10.7 bilyong asset — mga $7.0 bilyon dito ay ari-arian, planta at kagamitan — at $1.3 bilyong pananagutan. Ang $149 milyong pre-tax na kita nito sa ikalawang quarter ay may kasamang dagdag na depreciation at amortization mula sa accounting ng pagbili. Ayon sa anunsyo ng pagkumpleto, isasama ang Taylor Morrison sa kasalukuyang operasyon ng Berkshire sa pagtatayo ng bahay sa sariling lote, sa ilalim ng CEO na si Sheryl Palmer.
Ang Taylor Morrison ang unang malaking pagbiling buo na kay Abel. Isa itong siklikal na tagapagtayo ng bahay, at ang kita nito ay nakasalalay sa demand sa pabahay at kondisyon ng mortgage na walang sinuman sa Omaha ang may kontrol. Dahil natapos ito pagkatapos ng quarter, hindi pa inilalabas ng Berkshire ang alokasyon ng presyo ng pagbili; darating iyon kasama ng dokumento ng ikatlong quarter. Aabutin ng ilang taon ang paghuhusga.
Ang pagsubok sa presyo ng buyback
Ipinapakita ng 10-Q ng ikalawang quarter kung magkano mismo ang ibinayad ng Berkshire sa sarili nitong bahagi.
| Buwan (2026) | Klase | Bahagi | Karaniwang presyo |
|---|---|---|---|
| Abril | — | wala | — |
| Mayo | Class A | 65 | $716,231.37 |
| Mayo | Class B | 1,458,312 | $476.01 |
| Hunyo | Class A | 413 | $733,775.06 |
| Hunyo | Class B | 7,139,881 | $487.98 |
Kapag kinonvert ang bawat Class A sa 1,500 Class B, umabot ang buyback ng ikalawang quarter sa humigit-kumulang $4.53 bilyon sa karaniwang mga $486 bawat katumbas na Class B na bahagi. Bumaba ang katumbas na Class A na bahaging nakabinbin mula 1,438,223 sa katapusan ng taon tungo sa 1,431,693 noong Hunyo 30, bawas na 0.45%.
Kapag sinukat sa book value — ang $747.9 bilyong equity ng mga shareholder ng Berkshire na hinati sa bilang ng bahagi — may humigit-kumulang $348 na book value bawat katumbas na Class B na bahagi ang kompanya noong Hunyo 30. Kaya bumili si Abel sa humigit-kumulang 1.40 ulit ng book value. Sa pagsara noong Setyembre 18, mga 4.9% ang tubo ng buyback at nakikipagkalakalan ang stock sa humigit-kumulang 1.46 ulit ng book value. (Tingnan ang Investopedia tungkol sa price-to-book para sa limitasyon nito: minamaliit ng book value ang mga negosyong buong pag-aari na nakatala sa orihinal na gastos.)
Simple ang mga tuntunin ng programa. Pinapayagan ang buyback tuwing hinuhusgahan ng CEO, matapos kumonsulta sa tagapangulo, na mas mababa ang presyo kaysa sa maingat na tinantiyang intrinsic value; walang minimum o maximum; at hindi maaaring ibaba ng buyback ang pinagsamang cash, katumbas ng cash at Treasury bill sa ilalim ng $30 bilyon. Ipinapakita ng mga pagbili noong Mayo at Hunyo kung saan inilagay ni Abel ang linyang iyon noong 2026: sa isang lugar na mas mataas sa $476–$488 bawat B na bahagi.
Ang tanong sa paglalaan ng $359 bilyon
Noong Hunyo 30, may hawak ang mga negosyo ng seguro at iba pa ng Berkshire na $359.2 bilyong cash, katumbas ng cash at U.S. Treasury bill, bawas ang mga pagbiling hindi pa naaayos. Sa pagsara noong Setyembre 18, humigit-kumulang $1.09 trilyon ang halaga ng Berkshire sa merkado, kaya ang likidong pondo ay katumbas ng mga 33% ng market capitalization.
Laban sa bundok na iyon, ang nagamit ni Abel noong 2026 sa ngayon — OxyChem, equity ng Taylor Morrison at mga buyback — ay umaabot sa humigit-kumulang $21 bilyon, o 5.8% ng likidong pondo.
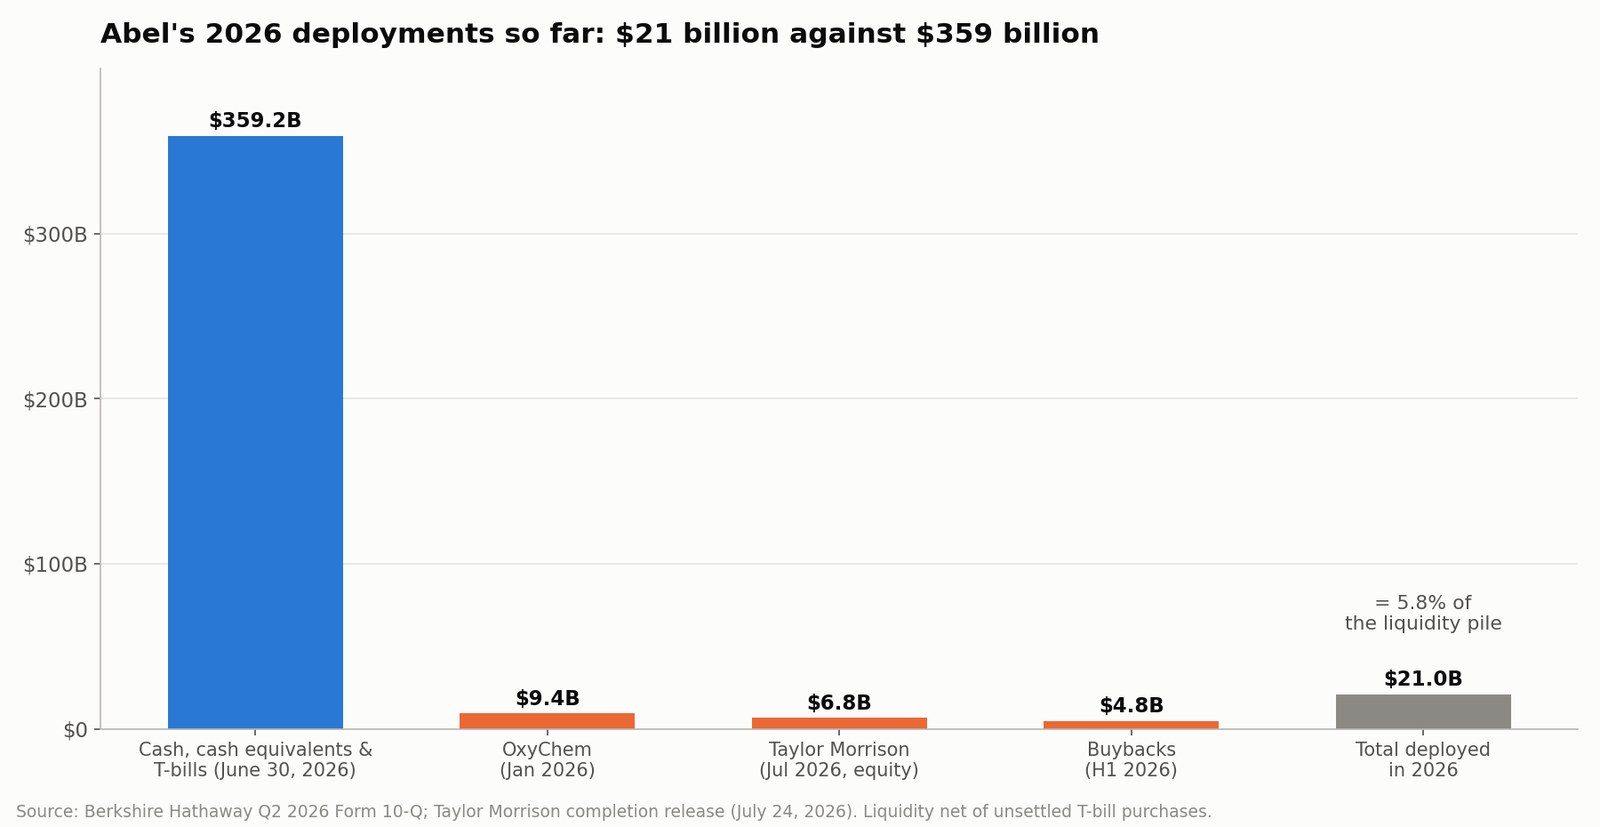
Hindi lahat ay sobra. Kailangan ng mga kompanya ng seguro ng malaking likidong pondo para sa mga claim, at sadyang nagtatabi ang Berkshire ng sapat para makalusot sa sakuna nang hindi nangangalap ng kapital. Pero lumilikha ng problema sa kita ang balanseng ito tuwing bumababa ang panandaliang interes, gaya ng nangyari sa buong 2025. Ang kasaysayan ng bawat rate-cut cycle ng Fed mula 1980 ay, para sa Berkshire, kasaysayan din ng kita nito sa Treasury bill.
May apat na pagpipilian si Abel:
- Bumili ng buong negosyo. Matibay na daloy ng cash, pero kakaunti ang target na sapat ang laki para magkaroon ng epekto at makukuha sa makatwirang presyo.
- Bumili ng pampublikong stock. Mabilis kumilos ang Berkshire kapag bumagsak ang merkado, pero pinalalaki ng konsentrasyon ang galaw ng halaga.
- Muling bilhin ang stock ng Berkshire. Nakadaragdag lang ng halaga kapag mas mababa sa intrinsic value; ipinapakita ng mga pagbili noong Mayo at Hunyo sa ~1.40 ulit ng book ang kanyang kasalukuyang hangganan.
- Panatilihin ang likidong pondo. Makatwiran kapag mataas ang presyo; magastos kung magtatagal.
Pinananatili ng liham ni Abel ang patakaran sa dibidendo: hindi magbabayad ang Berkshire ng cash na dibidendo "hangga't makatwirang malamang na ang bawat dolyar ng naipong kita ay lilikha ng higit sa isang dolyar ng halaga sa merkado para sa mga shareholder," at taun-taong sinusuri ng lupon ang patakaran. Hindi nagdeklara ang Berkshire ng cash na dibidendo mula 1967.
Isang praktikal na pagsubok sa paglalaan ng kapital
| Tanong | Bakit mahalaga |
|---|---|
| Magkano ang kabuuang presyo, kasama ang inakong utang? | Ang $6.8B na equity ng Taylor Morrison ay naging $8.5B na enterprise value |
| Anong matatag na daloy ng cash ang binibili? | Pinamumukhang mura ng kita sa rurok ng siklo ang mga deal |
| Ano ang kita nito kumpara sa Treasury bill? | Laging may mababang-panganib na alternatibo ang Berkshire |
| Kakayanin ba ng likidong pondo ang isang mabigat na taon sa seguro? | Katatagan ang modelo |
| Tumataas ba ang halaga bawat bahagi ng Berkshire? | Hindi pareho ang mas malaking kabuuang kita |
Ang portfolio: isang asset at isang panganib ng konsentrasyon
May patas na halagang $323.8 bilyon ang mga stock na hawak ng Berkshire noong Hunyo 30, 2026, mula $297.8 bilyon sa katapusan ng taon. Ang limang pinakamalaking hawak — Alphabet, American Express, Apple, Bank of America at The Coca-Cola Company — ay bumubuo ng 66% ng halagang iyon, mula 65%. May hawak ang Berkshire na 151.6 milyong bahagi ng American Express, 22.5% ng kompanya.
Dalawa sa limang iyon ang may sariling mga debate. Dumaraan ang Apple sa sarili nitong pagpapalit ng pamumuno, na sinuri sa Pagbaba ni Tim Cook: ano ang minana ni John Ternus sa Apple, at ang tanong sa paggastos ng Alphabet ay inilatag sa Alphabet Q2 2026: Sagot ba ng Gemini, Cloud sa AI capex?. Para sa shareholder ng Berkshire, hindi malalayong kuwento ang mga ito: malaking bahagi sila ng portfolio.
May hawak din ang Berkshire na equity-method na stake na 27.5% sa Kraft Heinz at 26.7% sa Occidental, at mga $8.5 bilyong preferred stock ng Occidental. Hindi pangkaraniwan ang katapatan ng liham ni Abel tungkol sa una: "Nakadismaya ang aming pamumuhunan sa Kraft Heinz."
Husgahan ang mga pagbabago sa portfolio sa hinaharap batay sa ibinayad na presyo, katwiran at kinalabasan — hindi kung kahawig ba ng isang kuwento ni Buffett ang transaksyon.
Ang mga panganib na maaaring magpahina sa Berkshire pagkatapos ni Buffett
Pagpepresyo ng seguro. Parehong tumaas ang loss ratio at expense ratio ng GEICO noong 2026. Kung patuloy na lalampas ang inflation ng claim sa presyo, patuloy na liliit ang kita sa underwriting — ang pinakamurang pinagmumulan ng kapital ng Berkshire.
Pananagutan sa sunog. Ang PacifiCorp, bahagi ng Berkshire Hathaway Energy, ay nakapagtala hanggang Hunyo 30, 2026 ng pinagsamang tinantiyang pagkalugi na humigit-kumulang $2.85 bilyon mula sa mga sunog noong 2020 at sa McKinney Fire noong 2022, nakapagbayad ng mga $2.3 bilyon sa mga kasunduan, may $572 milyong tinantiyang hindi pa bayad na pananagutan, at nakapaglagak ng $719 milyong bond. Nagbabala ang 10-Q na makatwirang posible ang dagdag na malalaking pagkalugi.
Pagkakamali sa paglalaan ng kapital. Ang maling presyo sa isang deal na umaabot sa sampu-sampung bilyon ay maaaring magbura ng ilang taon ng dagdag na kita. Inaalis ng likidong pondo ang panganib sa pagpopondo; hindi nito ginagarantiya ang kita.
Laki. Ang kompanyang nagkakahalaga ng humigit-kumulang $1.09 trilyon ay hindi makalalago sa bilis na nakamit ng Berkshire noong maliit pa ito. Walang analitikong saysay ang paghahambing kay Abel sa 60 taong rekord ni Buffett.
Ang premyo. Bahagi ng makasaysayang halaga ng BRK.B ay tiwala sa iisang tao. Ipinahihiwatig ng 40 puntos na agwat na malaking bahagi ng premyong iyon ang naalis na. Dalawa ang talim nito: isang panganib na nangyari na, at mas mababang pamantayan para kay Abel.
Paano pahalagahan ang BRK.B pagkatapos ni Buffett
Nakalilinlang para sa Berkshire ang iisang P/E ratio. Mas kapaki-pakinabang na sukatan:
- Presyo laban sa book value, alam na minamaliit ng book ang mga negosyong buong pag-aari. Sa $509.77, nakikipagkalakalan ang BRK.B sa humigit-kumulang 1.46 ulit ng book value nito noong Hunyo 30 na mga $348 bawat katumbas na Class B na bahagi; ang mga sariling buyback ni Abel ay nasa mga 1.40 ulit.
- Normalisadong kita sa operasyon, walang epekto ng palitan sa utang na hindi dolyar at walang pambihirang taon ng sakuna.
- Kabuuan ng mga bahagi: seguro kasama ang float, BNSF, ang grupo ng enerhiya, manufacturing at retail, ang portfolio ng stock, at ang likidong pondong higit sa kailangan ng seguro.
- Intrinsic value bawat bahagi sa paglipas ng panahon, inihahambing sa kita ng Treasury at iba pang alternatibo.
| Senaryo | Ang napatunayan ni Abel | Malamang na epekto |
|---|---|---|
| Positibo | Naibabalik ng pagpepresyo ng GEICO ang margin; disiplinadong malalaking deal; buyback na mababa sa halaga | Lumiliit ang diskuwento laban sa SPY; lumalaki ang multiple sa book |
| Batayan | Nananatili ang kultura; lumalago ang mga negosyo sa gitnang isang digit | Kagalang-galang na kita, walang higit na pagganap ng panahon ni Buffett |
| Negatibo | Patuloy na bumababa ang margin ng seguro; mamahaling pagbili; humihinang pamamahala | Mas mabagal na paglago ng halaga bawat bahagi; lumiliit ang multiple patungo sa book |
Nakapagtuturo ang paghahambing sa JPMorgan at ang 23% ROTCE nito laban sa 3.2 ulit ng book: mahal ang ibinabayad ng merkado para sa mataas at kitang-kitang return on equity. Ang multiple ng Berkshire ay itatakda ng kakayahan ni Abel na gawing mas kita ang mga return nito, hindi ng kung tunog-Buffett ba siya.
Checklist ng shareholder para sa panahon ni Abel
- Kita sa operasyon nang walang epekto ng palitan: aling mga segment ang gumalaw, at mauulit ba ang mga nagtulak?
- Loss ratio at expense ratio ng GEICO: bumabalik ba sila sa antas ng 2025?
- Insurance float: lumalago ba kasabay ng kumikitang underwriting?
- Likidong pondo: gaano karami ang natitira pagkatapos ng mga deal at buyback?
- Paggamit: ano ang binili, sa anong kabuuang presyo, at sa anong inaasahang kita?
- Presyo ng buyback: sa anong multiple ng book bumibili si Abel?
- Konsentrasyon ng portfolio: nagbago ba ang limang pinakamalaking hawak, at bakit?
- Pamamahala: tapat ba si Abel tungkol sa mga pagkakamali, at kinukuwestiyon ba ng lupon ni Howard Buffett ang malalaking desisyon?
Pinagsasama ng SimianX AI ang mga dokumento sa SEC, datos pampinansiyal, teknikal na indicator at pagsusuri ng balita para sa mga stock sa U.S. Magagamit ito ng namumuhunang sumusubaybay sa BRK.B para matukoy ang mga bagong pahayag, at pagkatapos ay suriin ang mahahalagang konklusyon laban sa sariling mga ulat ng Berkshire.
- SimianX AI
- Talaan ng nangunguna sa kripto ng SimianX
- Pangunahing datos ng BRK.B sa SimianX
- Tuwirang silid-kumand ng SimianX
Mga karaniwang tanong: Berkshire Hathaway pagkatapos ni Buffett
Tuluyan na bang nagretiro si Warren Buffett sa Berkshire Hathaway?
Hindi. Naging CEO si Greg Abel noong Enero 1, 2026, at naging tagapangulong emeritus si Buffett noong Setyembre 18, 2026. Nananatiling direktor si Buffett. Si Howard G. Buffett ang bagong tagapangulo. Si Abel ang nagpapatakbo ng kompanya at mananagot sa malalaking desisyon nito.
Paano tumugon ang BRK.B sa pagbaba ni Buffett bilang tagapangulo?
Halos hindi. Tumaas ang BRK.B ng 0.11% noong Setyembre 18, 2026, sa 2.9 ulit ng karaniwang dami. Mas maaga dumating ang malalaking galaw: −5.12% noong Mayo 5, 2025, ang unang sesyon matapos pangalanan ni Buffett si Abel bilang kahalili, at −4.91% noong Marso 2, 2026, matapos ang unang resultang inilabas sa ilalim ni Abel.
Paano gumanap ang stock ng Berkshire mula nang ianunsyo ang paghalili?
Mula sa pagsara noong Mayo 2, 2025 — ang pinakamataas na pagsara nito sa kasaysayan na $539.80 — hanggang Setyembre 18, 2026, bumaba ang BRK.B ng 5.6% habang tumaas ang SPY ng 34.4%, agwat na humigit-kumulang 40 porsiyentong puntos. Mula sa unang araw ng kalakalan ni Abel bilang CEO, tumaas ang BRK.B ng 2.6% kumpara sa 11.5% ng SPY.
Talaga bang lumago ng 16% ang kita ng Berkshire sa ikalawang quarter ng 2026?
Tumaas ng 16.3% ang iniulat na kita sa operasyon, sa $12.98 bilyon. Kapag inalis ang epekto ng palitan sa utang na hindi dolyar — $326 milyong pakinabang ngayong taon laban sa $877 milyong pagkalugi noong nakaraang taon — mga 5.2% ang paglago, at kasama pa rin dito ang bagong biling OxyChem.
Ano ang nangyari sa GEICO?
Bumaba ang pre-tax na kita sa underwriting ng GEICO sa $994 milyon sa ikalawang quarter ng 2026 mula $1.821 bilyon, bumaba ng 45.4%. Tumaas ang loss ratio nito mula 71.8% tungo sa 76.6% dahil sa mas madalas at mas mabigat na claim, at ang expense ratio mula 11.7% tungo sa 14.6% dahil sa komisyon at patalastas, habang 1.1% lang ang paglago ng premium na naisulat.
Muling bumibili ba ang Berkshire ng sariling bahagi sa ilalim ni Abel?
Oo. Muling bumili ang Berkshire ng mga $4.8 bilyong bahagi sa unang kalahati ng 2026, karamihan noong Mayo at Hunyo, sa mga $476–$488 bawat Class B na bahagi — humigit-kumulang 1.40 ulit ng book value. Ang CEO ang nagpapasya matapos kumonsulta sa tagapangulo, na si Howard Buffett na ngayon.
Magbabayad na ba ng dibidendo ang Berkshire?
Walang inanunsyo. Pinananatili ng liham ni Abel ang patakarang hindi magbabayad ang Berkshire ng cash na dibidendo hangga't ang bawat naipong dolyar ay makatwirang malamang na lumikha ng higit sa isang dolyar ng halaga sa merkado, at taun-taon itong sinusuri ng lupon. Hindi nagdeklara ang Berkshire ng cash na dibidendo mula 1967.
Konklusyon
Ang paglipat ni Warren Buffett bilang tagapangulong emeritus ay tumapos sa isang paghalili, hindi nagsimula nito — at ganoon din ito itinuring ng stock. Tumaas ang BRK.B ng 0.11% nang araw na iyon. Nakapagbigay na ng hatol ang merkado: 5.12% na pagbaba sa sesyong sumunod nang pangalanan ni Buffett si Abel noong Mayo 2025, 4.91% na pagbaba matapos ang unang resulta ng panahon ni Abel noong Marso 2026, at 40 puntos na mas mahinang pagganap kaysa sa SPY mula sa huling pagsara bago ang anunsyo, na siya ring pinakamataas na presyo ng stock sa kasaysayan.
Malakas ang mga negosyong minana ni Abel, pero hindi pantay. Tumaas ang kita sa operasyon sa ikalawang quarter ng 16.3% ayon sa ulat at mga 5.2% nang walang epekto ng palitan. Bumaba ang kita sa seguro ng 10.6% at ang pre-tax na kita sa underwriting ng GEICO ng 45.4%, habang ang BNSF, ang grupo ng enerhiya at ang mga negosyong industriyal ang nagdala ng paglago. Nasa $359.2 bilyon ang likidong pondo, mga ikatlong bahagi ng halaga ng Berkshire sa merkado, at mga $21 bilyon dito ang nagamit ni Abel noong 2026, kasama ang mga buyback sa humigit-kumulang 1.40 ulit ng book value.
Kaya tiyak ang report card ng panahon ni Abel: margin ng GEICO, kita sa operasyon nang walang epekto ng palitan, ang presyo ng bawat malaking deal at bawat buyback, at ang paglago ng halaga bawat bahagi sa loob ng mga taon, hindi ng mga quarter. Si Howard Buffett na ngayon ang namumuno sa lupong nangangasiwa sa mga desisyong iyon — at, ayon sa mga tuntunin ng buyback, siya ang dapat konsultahin ni Abel bago bilhin ng Berkshire ang sarili nitong stock.
Kaugnay na babasahin
- Pagbaba ni Tim Cook: ano ang minana ni John Ternus sa Apple
- Binalewala ni Warsh si Trump: unang taas ng Fed mula 2023
- Bawat rate-cut cycle ng Fed mula 1980: stocks, bonds, ginto
- Alphabet Q2 2026: Sagot ba ng Gemini, Cloud sa AI capex?
- Stock ng JPMorgan 2026: 23% ROTCE Laban sa 3,2x Libro
- iPhone Duo ng Apple: Magpapasiklab ba ng AAPL Supercycle?
- Lululemon sa ilalim ng $100: sira o bihirang bilhin?
Mga sanggunian
- Berkshire Hathaway — anunsyo noong Setyembre 18, 2026 at liham ni Warren Buffett
- Berkshire Hathaway — Form 10-Q ng ikalawang quarter ng 2026
- Berkshire Hathaway — ulat ng kita sa ikalawang quarter ng 2026 (Exhibit 99.1)
- Berkshire Hathaway — ulat ng kita sa ikaapat na quarter at buong taon ng 2025
- Berkshire Hathaway — taunang ulat 2025 at liham ni Greg Abel sa mga shareholder
- Berkshire Hathaway — 2026 proxy statement
- Taylor Morrison — natapos ng Berkshire Hathaway ang pagbili
- SEC EDGAR — mga quarterly na dokumento ng Berkshire Hathaway
- Federal Reserve — open market operations at policy rate
- SimianX — pangunahing datos ng stock na BRK.B


