Dumating na ang Unang Natitiklop na iPhone ng Apple: Kaya Bang Pasimulan ng iPhone Duo ang Susunod na Supercycle ng AAPL?
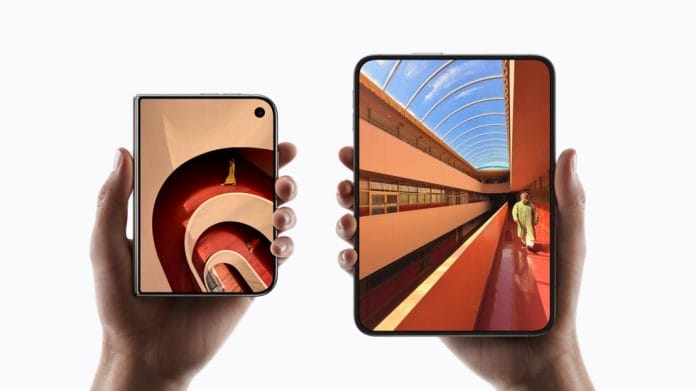
Opisyal nang pumasok ang Apple sa merkado ng natitiklop na telepono. Noong Setyembre 9, 2026, inilunsad ng kumpanya ang iPhone Duo, isang device na bumubukas na parang libro, may 7.6-pulgadang natitiklop na display, 5.4-pulgadang panlabas na screen at panimulang presyong $1,999. Agad nitong muling binuhay ang mga inaasahan para sa isang supercycle ng natitiklop na iPhone ng Apple at isang bagong yugto ng paglago para sa AAPL.
Pero dapat paghiwalayin ng mga mamumuhunan ang matagumpay na paglulunsad ng produkto at ang tunay na pinansyal na supercycle. Naianunsyo na ang iPhone Duo, ngunit sa Oktubre 16 pa magsisimula ang pre-order at sa Oktubre 23 pa ito mabibili sa mga tindahan. Hanggang Setyembre 10, wala pang opisyal na kabuuang bilang ng pre-order, datos ng aktuwal na benta o datos tungkol sa kasiyahan ng mga kostumer.
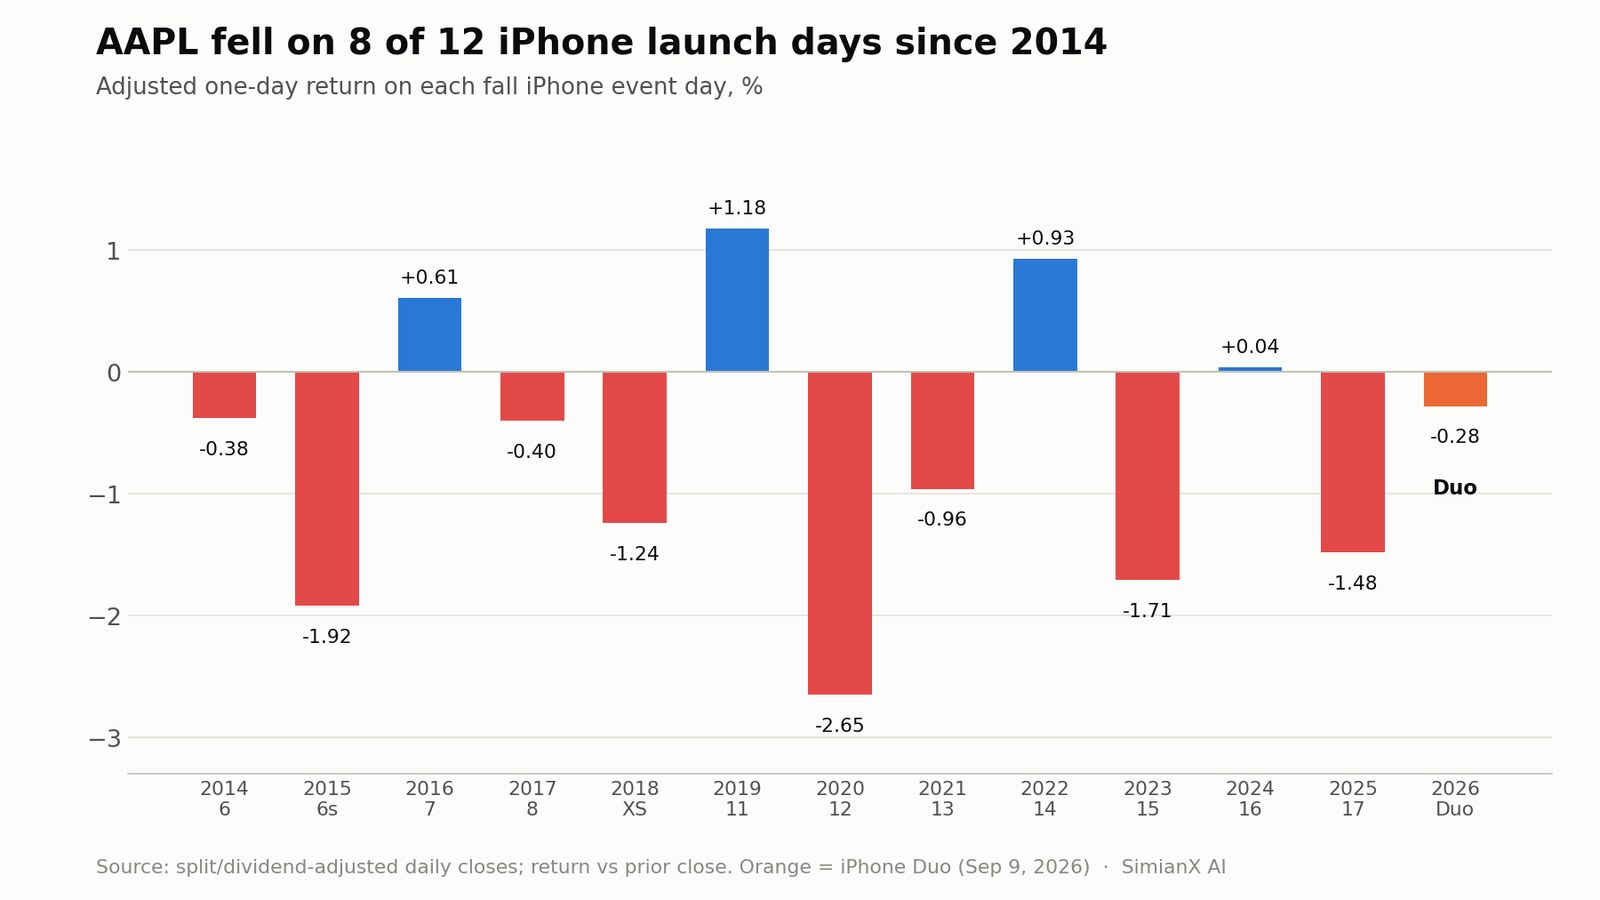
Hindi rin gaanong natuwa ang mismong stock. Nagsara ang AAPL sa araw ng paglulunsad sa $315.34, bumaba ng 0.28%, sa 65.6 milyong share — mga 1.7 beses ng karaniwang volume nito sa nakaraang 20 araw. Hindi ito kakaiba: sa labindalawang event ng paglulunsad ng iPhone mula 2014, bumaba ang AAPL sa araw mismo ng event nang walong beses (tingnan ang reference table sa ibaba).
Mas maingat na konklusyon ang sinusuportahan ng ebidensya: maaaring maging mahalagang premium na produkto ang iPhone Duo at itaas ang average na presyo ng benta ng Apple, pero malabong makalikha ng klasikong supercycle nang mag-isa ang iisang mamahaling modelo. Ang mas malawak na siklo ay mangangailangan ng malakas na demand sa Duo, tuloy-tuloy na momentum ng iPhone 18, kaakit-akit na karanasan sa Siri AI, matatag na benta sa China at kontroladong gastos sa mga piyesa.
Sinusuri ng pananaliksik na ito ang produkto, ang oportunidad sa merkado, ang epekto sa pananalapi, ang valuation at ang mga panganib. Maaari ring gamitin ng mga mamumuhunan ang SimianX AI para bantayan ang mga pundamental, mga SEC filing, sentimyento ng balita at mga teknikal na signal ng AAPL habang unti-unting pinapalitan ng aktuwal na datos ng demand ang mga haka-haka sa araw ng paglulunsad.
Mga Katotohanan Tungkol sa iPhone Duo na Dapat Malaman ng Mamumuhunan
Inilalarawan ng Apple ang Duo bilang una nitong natitiklop na iPhone at, sa mga salita ni CEO John Ternus, “ang pinakamapagbagong pagbabago sa iPhone mula noong orihinal.” Bumubukas ang device na parang libro sa halip na tumitiklop nang patayo.
Ayon sa opisyal na anunsyo ng Apple tungkol sa iPhone Duo, kabilang sa mga pangunahing tampok nito ang:
- 7.6-pulgadang natitiklop na panloob na display, 50% na mas malaki kaysa sa screen ng iPhone 18 Pro Max.
- 5.4-pulgadang panlabas na display na may 90% ng lawak ng screen ng iPhone 18 Pro.
- Suporta sa Apple Pencil (USB-C), na darating sa huling bahagi ng taong ito.
- Isang eksaktong bisagra na binuo mula sa mahigit 100 piyesa.
- Katawang gawa sa Grade 5 titanium at IP68 na rating.
- FaceTime camera sa ilalim ng display at Touch ID sa side button.
- A20 Pro na processor.
- Dalawang baterya at custom na vapor chamber para sa paglamig.
- Dalawang 48MP na camera sa likod na may mga photography mode na espesyal para sa pagtiklop.
- Apple Intelligence at ang bagong Siri AI.
- Mga opsyon sa storage mula 256GB hanggang 2TB.
- Panimulang presyo sa U.S. na $1,999.
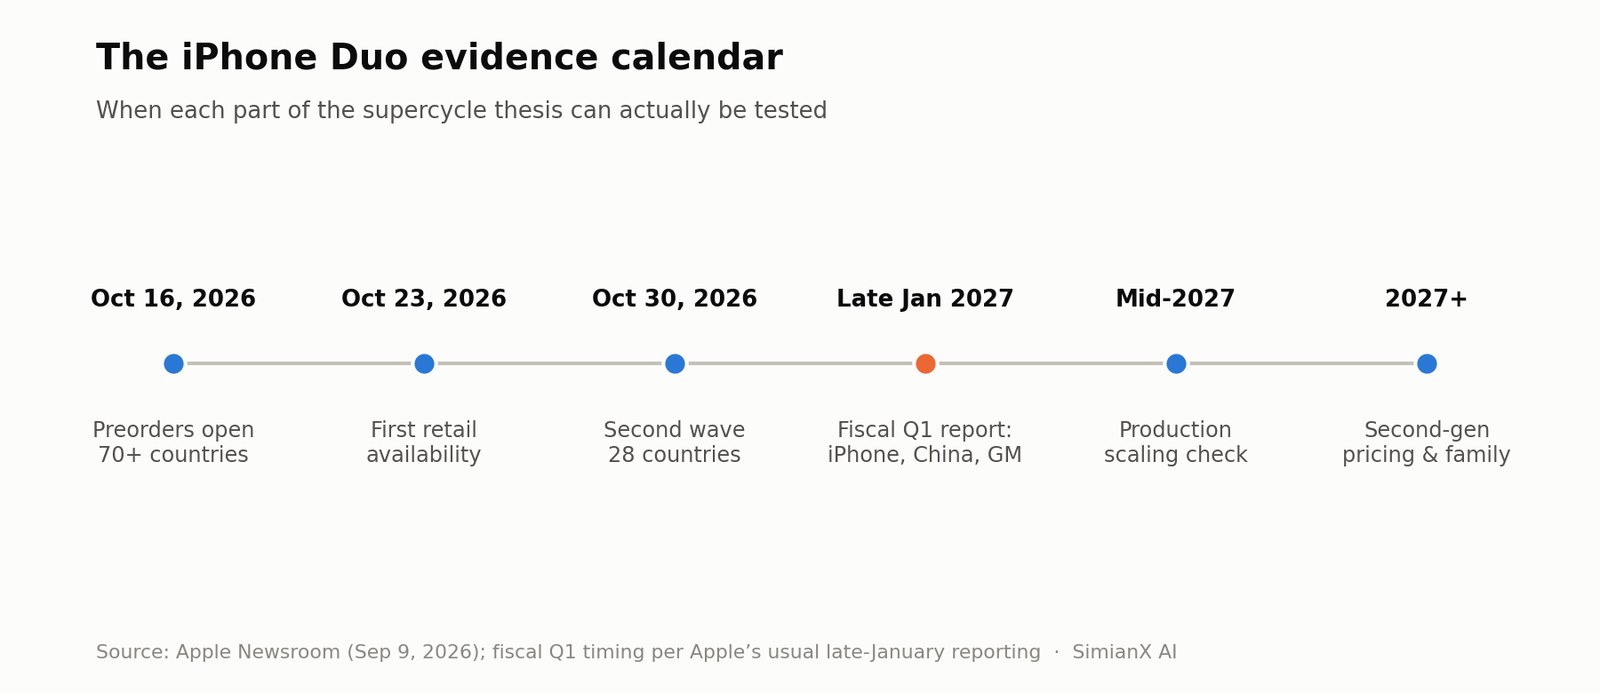
Magsisimula ang pre-order sa Oktubre 16 sa mahigit 70 bansa at rehiyon, mabibili ito sa Oktubre 23, at madaragdagan pa ng 28 bansa at rehiyon sa Oktubre 30. Nakalista ang Duo sa $83.29 kada buwan sa loob ng 24 na buwan, at ang Apple Upgrade na programang pagpapaupa na ibinibigay ng Klarna ay nagsisimula sa $57.99 kada buwan para sa mga kwalipikadong kostumer sa U.S. Kasabay nitong ilalabas ang $79 na Duo Case at ang $129 na Folio na may Kickstand.
Mahalaga ang estratehiyang ito sa pagpopondo. Mukhang napakamahal ng presyong $1,999 kung titingnan bilang iisang bayad, pero lalong dumarami ang bumibili ng premium na smartphone sa pamamagitan ng hulugan, trade-in at promo ng mga carrier. Sinisikap ng Apple na gawing kayang buwanang gastos ang isang presyong apat na digit.
Ang pinakadirektang pinansyal na bentahe ng Duo ay hindi kinakailangang ang dami ng benta. Ito ay ang kakayahan ng Apple na lumikha ng ganap na bagong antas ng presyo sa itaas ng Pro Max.
Bakit Mahalaga sa Estratehiya ang iPhone Duo
Papasok ang Apple sa merkado ng natitiklop na telepono ilang taon matapos ang Samsung, Huawei, Honor, Google at iba pang tagagawa. Mukha itong huli mula sa pananaw ng merkado ng teknolohiya, pero tugma ito sa makasaysayang pamamaraan ng Apple.
Kadalasang naghihintay ang Apple hanggang sa maniwala itong kaya nang suportahan ng pagiging maaasahan ng hardware, integrasyon ng software at demand ng mamimili ang isang buo at magkakaugnay na produkto. Hindi nito inimbento ang digital music player, smartphone, smartwatch o tablet. Sa halip, ginamit nito ang integrasyon ng hardware at software, distribusyon at kontrol sa ecosystem para palakihin ang mga kategoryang iyon.
Nagbibigay ang Duo sa Apple ng apat na estratehikong oportunidad.
1. Lumikha ng bagong ultra-premium na antas
Malayong mas mataas ang panimulang presyong $1,999 kaysa sa karaniwang iPhone Pro. Maaaring lalo pang itulak pataas ng mga configuration na mas malaki ang kapasidad ang halaga ng bawat transaksyon. Kung mag-a-upgrade ang mga mamimili sa halip na basta pumili lang sa mga kasalukuyang iPhone, maitataas ng Apple ang average na presyo ng benta ng iPhone nang hindi kailangan ng katumbas na paglago sa bilang ng unit.
2. Bigyan ng dahilang mag-upgrade ang matagal nang gumagamit ng iPhone
Mabibilis na processor, mahuhusay na camera at mahabang panahon ng suporta sa software na ang taglay ng mga modernong flagship phone. Maaaring hindi sapat ang maliliit na taunang pagbuti para kumbinsihin ang mamimili na palitan ang device na gumagana pa.
Nagbibigay ang natitiklop na screen ng halatang pisikal na pagkakaiba. Maaari nitong maakit ang mga may-kayang gumagamit na ipinagpaliban ang pag-upgrade dahil halos magkakamukha na ang mga nakaraang iPhone.
3. Ipagtanggol ang posisyon ng Apple sa China
Mas malaki ang estratehikong halaga ng mga natitiklop na device sa China, kung saan nakapagtatag na ang Huawei at iba pang lokal na brand ng mga premium na natitiklop na portfolio. Wala pang direktang sagot ang Apple noon.
Pinupunan ng Duo ang puwang na iyon sa portfolio. Maaari nitong matulungan ang Apple na mapanatili ang mga mamimiling Tsino na mataas ang kita, na gusto ng natitiklop na device pero mas gusto pa rin ang iOS, App Store at ang mas malawak na ecosystem ng Apple.
4. Palawakin ang espasyo para sa serbisyo at AI
Lumilikha ang 7.6-pulgadang screen ng mas maraming espasyo para sa multitasking, paglalaro, video, pag-edit ng dokumento at mga interface ng AI. Iniangkop ng Apple ang iOS 27 para sa Duo: inilipat sa gilid ang Dock, ang mga kontrol sa Lock Screen at ang nabigasyon ng app, at iniangkop ang mga app sa panloob at panlabas na display.
Hindi lang kita mula sa hardware ang pangmatagalang oportunidad. Maaaring hikayatin ng mas malaking mobile na espasyo ang mas madalas na paggamit ng:
- Apple One at iCloud+.
- Apple TV at Apple Music.
- Mga premium na laro at pagbili sa App Store.
- Mga app para sa pagiging produktibo.
- Proteksyon ng AppleCare.
- Apple Pencil at iba pang aksesorya.
- Mga feature ng Apple Intelligence na tumatakbo sa mismong device.
Ano ang Maituturing na Supercycle ng Apple?
Masyadong basta-basta ginagamit ang terminong supercycle. Hindi awtomatikong supercycle ang isang bagong device na mabenta.
Karaniwang binubuo ang tunay na iPhone supercycle ng ilang epektong nagpapalakas sa isa't isa:
- Nagiging kwalipikado at handang mag-upgrade ang malaking bilang ng kasalukuyang gumagamit.
- Umiikli ang panahon bago palitan ang telepono.
- Lumilipat sa iPhone ang mga dating kostumer ng Android.
- Sabay na tumataas ang bilang ng unit na nabebenta at ang average na presyo ng benta.
- Tumatagal nang ilang quarter ang paglago ng kita.
- Sumusunod sa benta ng hardware ang kita mula sa serbisyo at aksesorya.
- Malaking itinataas ng mga analyst ang mga pagtataya sa kita sa hinaharap.
Ang paglulunsad ng mas malalaking screen na iPhone 6 at 6 Plus ang kapaki-pakinabang na makasaysayang batayan. Iniulat ng Form 10-K ng Apple para sa piskal na 2015 ang net sales ng iPhone na $155.0 bilyon, tumaas ng 52%, sa 231.2 milyong unit na nabenta, tumaas ng 37%, habang tumaas nang 11% ang average na presyo ng benta ng iPhone — paglagong pangunahing iniugnay nito sa malakas na demand para sa dalawang modelong iyon. Tinugunan ng siklong iyon ang kagustuhan ng malawakang merkado sa mas malalaking screen at naapektuhan nito ang pangunahing linya ng iPhone.
Iba ang Duo. Sa simula, nililimitahan ito ng presyong $1,999 sa premium na dulo ng merkado. Maaari nitong baguhin ang kategorya ng natitiklop na telepono nang hindi binabago ang buong base ng gumagamit ng Apple.
Ang batayang iPhone 6, sa mga numero
| Sukatan | Siklo ng iPhone 6 (piskal na 2015) | Bull case ng Duo, dagdag lamang |
|---|---|---|
| Paglago ng kita ng iPhone | +52% | ≈ +7% ng kita ng iPhone sa unang 9 na buwan ng piskal na 2026 |
| Paglago ng unit | +37% (231.2m na unit) | 17m na unit ng Duo, karamihan ay pumapalit sa ibang iPhone |
| Epekto sa average na presyo | +11% | Positibo, dahil sa bagong antas na $1,999 pataas |
| Lawak | Buong pangunahing linya | Iisang ultra-premium na modelo |
Kahit ang pinakapositibong senaryo ng Duo sa artikulong ito ay nagdadagdag lamang ng mga $13.6 bilyong karagdagang kita — halos 7% ng $196.5 bilyong kita mula sa iPhone na naitala ng Apple sa unang siyam na buwan pa lang ng piskal na 2026. Nagdagdag ang iPhone 6 ng higit sa kalahati sa negosyo ng iPhone sa loob ng iisang taon. Iyan ang agwat sa laki na kailangang tawirin ng tatak na “supercycle.”
Kaya ang tamang tanong ay hindi lang, “Mauubos ba ang Duo?” Kayang paubusin ng limitadong suplay ang halos anumang bagong produkto. Mas mahuhusay na tanong ang mga ito:
- Kaya bang palakihin ang produksyon lampas sa mga unang sumusubok?
- Pipiliin ba ng mga mamimili ang Duo sa halip na isang natitiklop na Android?
- Mag-a-upgrade ba nang mas maaga kaysa plano ang kasalukuyang may-ari ng iPhone?
- Gaano kalaki ng demand ang tunay na dagdag at hindi lang inagaw mula sa ibang modelo?
- Mapapanatili ba ng Apple ang kaakit-akit na margin?
- Kakalat ba ang tagumpay ng Duo sa mas murang mga modelo sa hinaharap?
Totoo ang Oportunidad sa Natitiklop na Merkado pero Maliit Pa Rin
Nananatiling niche ang mga natitiklop na smartphone sa pandaigdigang merkado ng telepono. Kapwa ito limitasyon at oportunidad.
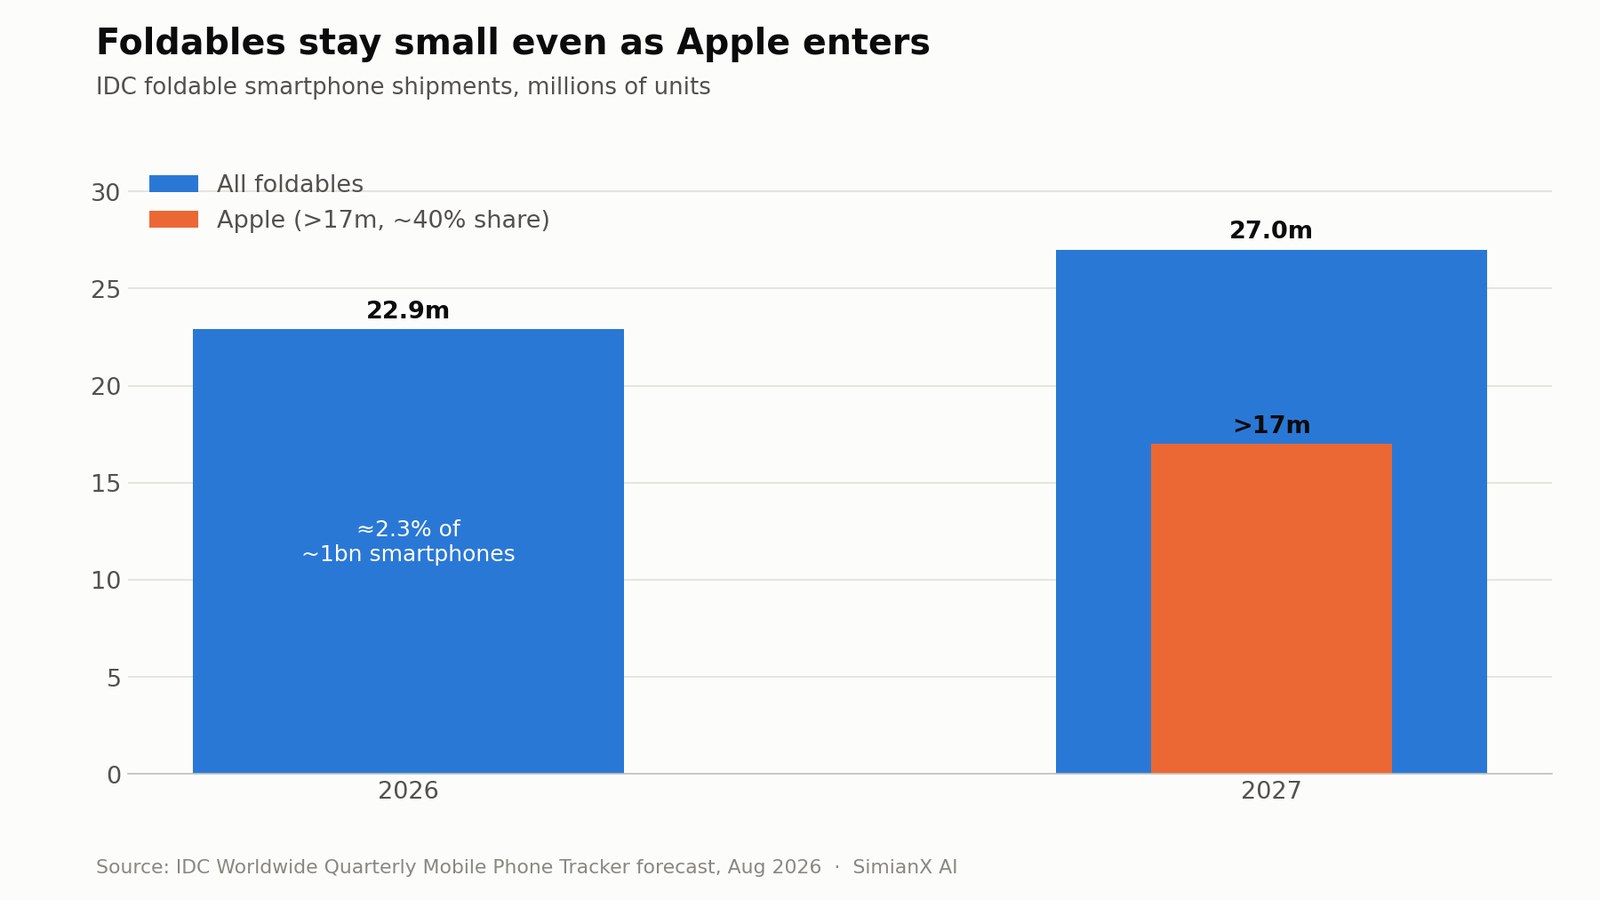
Tinataya ng pananaw ng IDC sa merkado ng smartphone noong Agosto 2026 ang mga sumusunod:
| Indikador ng merkado | Tantya ng IDC |
|---|---|
| Pandaigdigang padala ng smartphone sa 2026 | Bahagyang lampas 1 bilyon (−16.7%) |
| Padala ng natitiklop sa 2026 | 22.9 milyon |
| Paglago ng natitiklop sa 2026 | 12.6% |
| Padala ng natitiklop sa 2027 | Humigit-kumulang 27 milyon (+18%) |
| Padala ng natitiklop ng Apple sa 2027 | Mahigit 17 milyon |
| Inaasahang bahagi ng Apple sa natitiklop sa 2027 | Humigit-kumulang 40% |
| Average na presyo ng natitiklop ng Apple | Mahigit $2,550 |
| Halaga ng natitiklop ng Apple | Mahigit $45.7 bilyon |
Batay sa mga tantyang ito, mga 2.3% lamang ng pandaigdigang padala ng smartphone sa 2026 ang magiging natitiklop. Kahit mabilis ang paglago, mananatiling maliit ang kategorya kumpara sa mga karaniwang smartphone.
May dalawang detalye mula sa IDC na nararapat bigyan ng higit na pansin kaysa sa natanggap nila noong araw ng paglulunsad. Una, sinasabi ng IDC na kung wala ang Apple, bababa sana nang doble-digit ang padala ng natitiklop — ginagawa ng Apple na pinakamabilis lumagong bahagi ang isang segment na paliit na sana, sa industriyang inaasahan ng IDC na makararanas ng pinakamatinding pagliit sa kasaysayan nito sa 2026. Ikalawa, ipinapalagay ng IDC ang average na presyo ng natitiklop ng Apple na lampas $2,550, na magbibigay sa Apple ng higit sa kalahati ng kabuuang halaga ng kategorya. Malayong mas mataas iyon kaysa sa panimulang presyong $1,999, na nagpapahiwatig ng malakas na hilig sa mga configuration na 512GB, 1TB at 2TB.
Humahantong ito sa isang mahalagang pagkakaiba:
Maaaring maging produktong bumabago sa buong kategorya ang iPhone Duo nang hindi sapat ang laki para agad lumikha ng supercycle sa buong kumpanya.
Itinataas ng laki ng Apple ang pamantayang kailangang lampasan. Napakalaki na para sa karamihan ng kumpanya ang isang produktong lumilikha ng $10 bilyong taunang halaga sa tingian, pero kumita ang Apple ng $364.4 bilyon sa unang siyam na buwan pa lang ng piskal na 2026.
Pumapasok ang AAPL sa Siklo ng Duo Mula sa Posisyon ng Lakas
Hindi inilulunsad ang Duo para sagipin ang isang bumabagsak na negosyo ng iPhone. Malakas na ang pinakahuling iniulat na performance ng Apple, gaya ng tinalakay namin sa Kita ng Apple Q3 2026: Paglago Laban sa Pagkaantala ng AI.
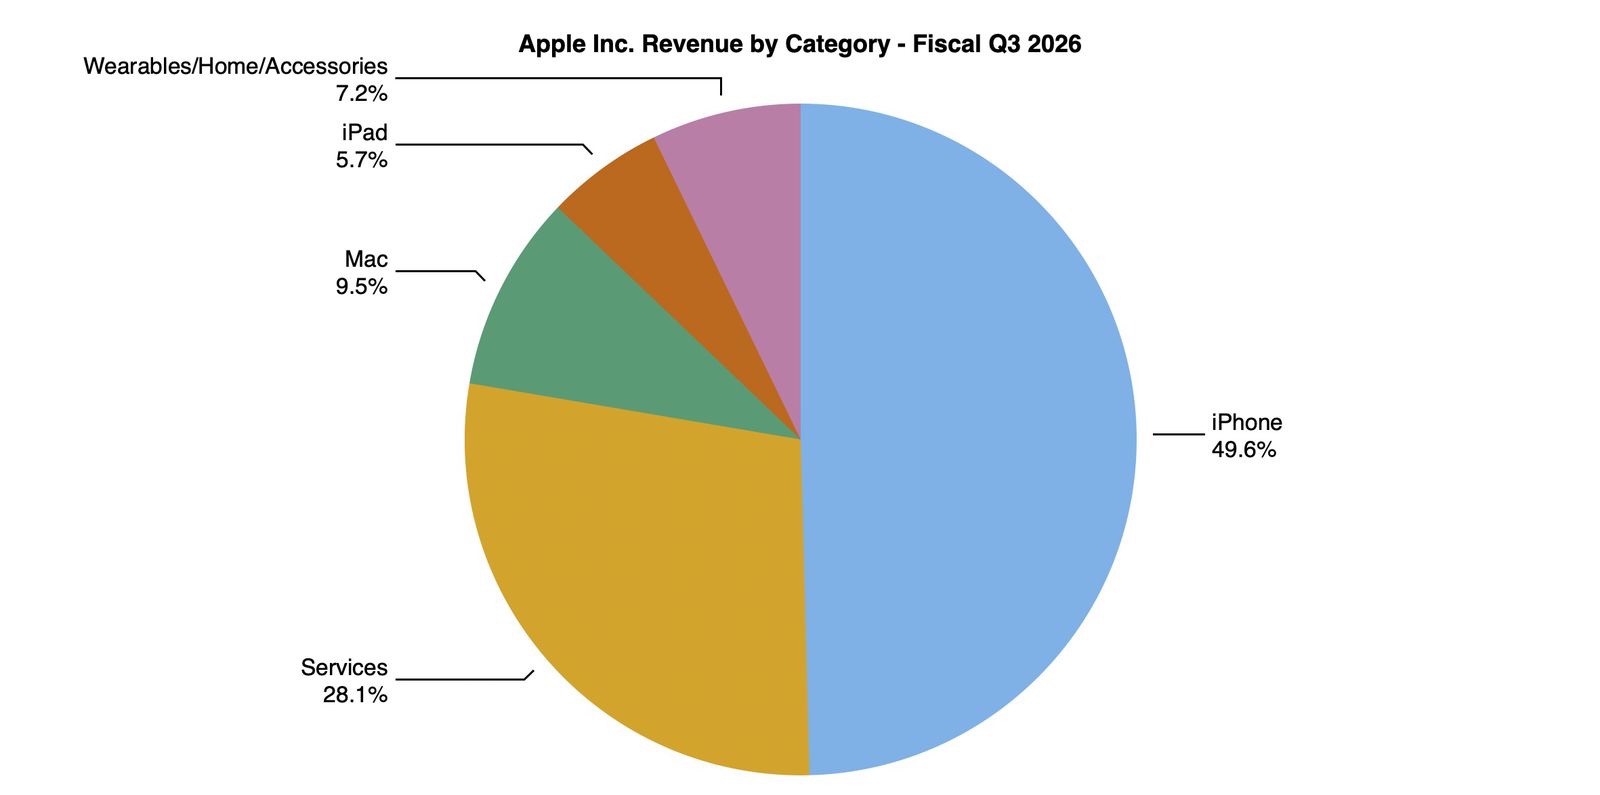
Ayon sa Form 10-Q ng Apple para sa ikatlong quarter ng piskal na 2026, kabilang sa mga resulta para sa quarter na nagtapos noong Hunyo 27 ang:
| Sukatan | Ikatlong quarter ng piskal na 2026 | Pagbabago kumpara sa nakaraang taon |
|---|---|---|
| Kabuuang kita | $109.4 bilyon | 16% |
| Kita mula sa iPhone | $54.3 bilyon | 22% |
| Kita mula sa serbisyo | $30.7 bilyon | 12% |
| Kita mula sa Greater China | $18.8 bilyon | 22% |
| Diluted EPS | $2.02 | 29% |
| Gross margin ng kumpanya | 50.1% | Tumaas mula 46.5% |
| Gastos sa R&D | $11.7 bilyon | 32% |
Sa unang siyam na buwan ng piskal na 2026, umabot sa $196.5 bilyon ang kita mula sa iPhone, tumaas ng 22%, habang tumaas nang 14% sa $91.7 bilyon ang kita mula sa serbisyo. Sinabi ng Apple na ang mas mataas na benta ng mga Pro na modelo ang pangunahing nagtulak sa paglago ng iPhone.
Lalong mahalaga ito sa tesis ng Duo. Lumilipat na ang mga mamimili sa mga premium na modelo bago pa ipakilala ng Apple ang $1,999 na natitiklop nito. Pinahahaba ng Duo ang umiiral nang uso ng premiumization sa halip na lumikha ng bago mula sa wala.
Nagbibigay rin ng proteksyon laban sa pagbaba ang pinansyal na makina ng Apple. Sa unang siyam na buwan ng piskal na 2026, bumili ito pabalik ng 215 milyong share sa halagang $61.8 bilyon. Umabot sa 75.6% ang gross margin ng serbisyo sa quarter ng Hunyo, kumpara sa 40.1% ng mga produkto.
Gayunman, pinaganda ng mga minsanang salik ang 50.1% na gross margin ng kumpanya: iniuugnay ng 10-Q ng Apple ang pagtalon ng gross margin ng produkto pangunahin sa halo ng produkto at sa mga refund ng taripa, na bahagyang binawasan ng mas mataas na gastos, kabilang ang memorya. Hindi dapat awtomatikong ipagpalagay ng mga mamumuhunan na magpapatuloy sa piskal na 2027 ang pambihirang lakas ng margin na ito.
Magkano ang Kitang Maaaring Malikha ng iPhone Duo?
Wala pang nakaaalam ng aktuwal na demand, halo ng produkto o imbentaryo sa mga channel. Gayunman, nakatutulong ang isang halimbawang modelo para maunawaan ang laki.
Ang sumusunod ay hindi gabay mula sa kumpanya. Gumagamit ito ng ipinapalagay na $1,850 na kinikilalang kita sa hardware kada unit, mas mababa sa $1,999 na presyo sa tingian para isaalang-alang ang ekonomiya ng channel, presyo ayon sa rehiyon at halo ng produkto. Maaaring malaki ang ikaiba ng aktuwal na iuulat na kita.
| Senaryo | Taunang unit ng Duo | Halimbawang kita | Interpretasyon |
|---|---|---|---|
| Bear | 5 milyon | $9.3 bilyon | Problema sa suplay o makitid na demand mula lang sa mga unang sumusubok |
| Base | 10 milyon | $18.5 bilyon | Malakas na premium na niche na unti-unting lumalaki |
| Bull | 17 milyon | $31.5 bilyon | Lumalapit sa pananaw ng IDC para sa padala sa 2027 |
Pansinin kung gaano kaingat ang palagay na $1,850 kumpara sa sariling mga numero ng IDC: sa average na presyong mahigit $2,550 ayon sa IDC, aabot sa mahigit $43 bilyon ang 17-milyong-unit na bull case, hindi $31.5 bilyon. Ang agwat ng dalawang numerong iyon ay halos galing sa halo ng storage — mismong bahagi ng kuwento ng Duo na hindi pa malalaman bago magbukas ang pre-order.
Kahit ang bull case ay kailangang iwasto para sa pagkain ng Duo sa benta ng sariling mga modelo ng Apple. May ilang kostumer ng Duo na bibili sana ng iPhone Pro o Pro Max.
Ipagpalagay, para lang sa halimbawa, na ang karaniwang bumibili ng Duo ay bibili sana ng $1,050 na iPhone. Kung gayon, mas malapit sa $800 kaysa $1,850 ang karagdagang kita sa hardware kada kostumer.
Sa ilalim ng palagay na iyon:
- Ang limang milyong upgrade sa Duo ay nagdadagdag ng humigit-kumulang $4 bilyon na karagdagang kita.
- Ang sampung milyon ay nagdadagdag ng humigit-kumulang $8 bilyon.
- Ang labimpitong milyon ay nagdadagdag ng humigit-kumulang $13.6 bilyon.
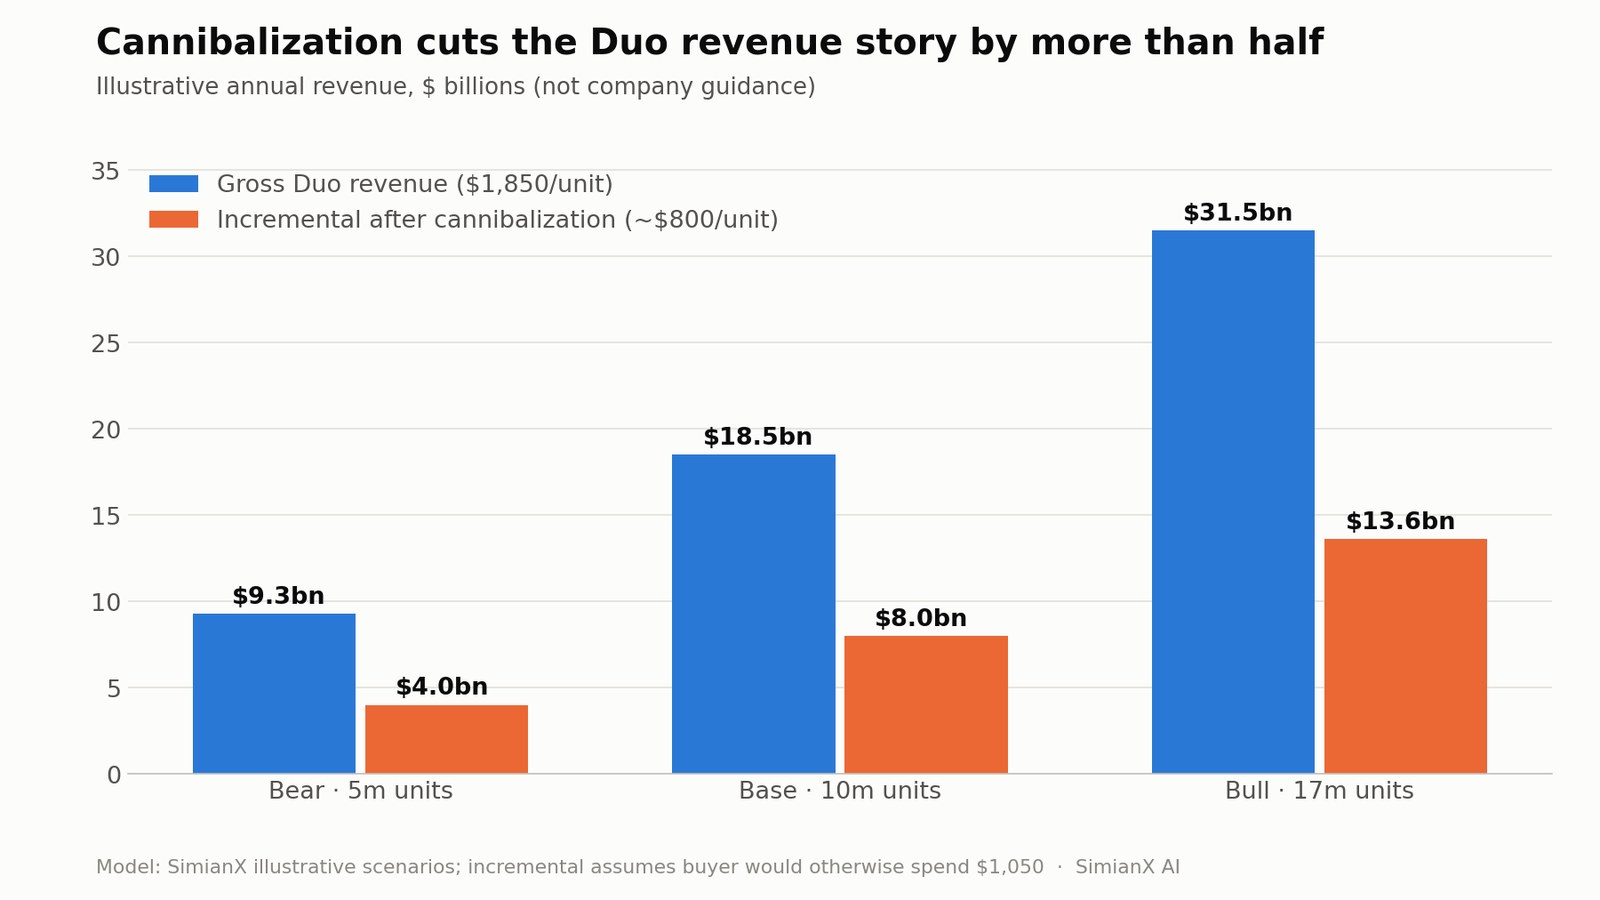
Maaaring mas mataas ang tunay na pakinabang kung makaaakit ang Duo ng mga lumilipat mula sa Android o mapapaaga nito ang pag-upgrade ng mga gumagamit. Maaari itong mas mababa kung pangunahing aagawin ng device ang benta ng mga Pro Max na malaki ang storage.
Dapat ding isaalang-alang ng mga mamumuhunan ang pangalawang antas na kita:
- Maaaring mataas ang pagkuha ng AppleCare dahil mas mahalaga ang panganib sa pagkumpuni para sa mga natitiklop.
- Maaaring pataasin ng malalaking file ng larawan at video ang demand sa storage ng iCloud.
- Maaaring kasama sa pagbili ang case, folio o Apple Pencil.
- Maaaring pataasin ng mas malaking display ang paggamit ng mga bayad na app at media.
- Maaaring lumikha ng kita sa serbisyo sa loob ng maraming taon ang isang gumagamit na mataas ang halaga.
Kaya mas malaki ang halaga ng isang bagong kostumer sa ecosystem sa buong panahon ng paggamit nito kaysa sa unang benta ng hardware. Pero unti-unting lumilitaw ang mga pakinabang na iyon at hindi dapat buong ibilang sa araw ng paglulunsad.
Paano Gumalaw ang AAPL sa Bawat Paglulunsad ng iPhone Mula 2014
Mahinang gabay ang galaw ng presyo sa araw ng paglulunsad kung magtatagumpay ang isang siklo ng produkto — at pinatutunayan ito ng kasaysayan. Sinusukat ng talahanayan sa ibaba ang return ng AAPL, na inayos para sa stock split at dibidendo, sa araw ng bawat event ng iPhone tuwing taglagas, at sa sumunod na isang buwan (21 araw ng kalakalan) at tatlong buwan (63 araw ng kalakalan), mula sa pagsasara ng nakaraang araw. Ipinapakita ang volume kumpara sa 20-araw na average bago ang event.
| Petsa ng event | Linya | Araw ng event | +1 buwan | +3 buwan | Volume kumpara sa 20-araw na avg |
|---|---|---|---|---|---|
| Set 9, 2014 | iPhone 6 / 6 Plus | −0.4% | +2.5% | +14.8% | 3.7x |
| Set 9, 2015 | iPhone 6s | −1.9% | −2.5% | +5.7% | 1.2x |
| Set 7, 2016 | iPhone 7 | +0.6% | +5.7% | +2.6% | 1.7x |
| Set 12, 2017 | iPhone 8 / X | −0.4% | −3.1% | +7.3% | 2.8x |
| Set 12, 2018 | iPhone XS / XR | −1.2% | −4.2% | −24.2% | 1.7x |
| Set 10, 2019 | iPhone 11 | +1.2% | +6.0% | +25.0% | 1.2x |
| Okt 13, 2020 | iPhone 12 | −2.7% | −3.8% | +5.4% | 1.7x |
| Set 14, 2021 | iPhone 13 | −1.0% | −5.8% | +17.7% | 1.4x |
| Set 7, 2022 | iPhone 14 | +0.9% | −5.9% | −7.4% | 1.3x |
| Set 12, 2023 | iPhone 15 | −1.7% | +0.2% | +7.8% | 1.6x |
| Set 9, 2024 | iPhone 16 | +0.0% | +2.2% | +10.1% | 1.6x |
| Set 9, 2025 | iPhone 17 / Air | −1.5% | +8.5% | +16.9% | 1.4x |
| Set 9, 2026 | iPhone Duo | −0.3% | — | — | 1.7x |
Tatlong padron ang namumukod-tangi sa labindalawang naunang event:
- Kadalasang pababa ang mga araw ng event. Bumaba ang AAPL sa 8 sa 12 araw ng paglulunsad, na may average na galaw na −0.67%. Pasok na pasok sa normal na saklaw ang −0.28% ng Duo — hindi ito itinuring ng merkado na paglihis sa padron sa alinmang direksyon.
- Parang hagis-barya ang unang buwan. −1.2% ang median na return sa isang buwan, na may anim na pagbaba. Kaunti lang ang sinasabi ng performance sa buwan ng paglulunsad tungkol sa buong siklo.
- Makalipas ang tatlong buwan, kadalasang mas mataas ang AAPL — sa 10 sa 12 kaso, na may median na pagtaas na +7.6%. Pangunahing ipinapakita nito ang malakas na pangkalahatang pag-akyat ng AAPL sa panahong iyon sa halip na epekto ng iisang produkto; ang dalawang eksepsiyon (2018 at 2022) ay parehong malawakang pagbagsak ng merkado.
Ang iPhone 6 — ang nag-iisang tunay na supercycle sa sample — ay nagkaroon din ng karaniwang −0.4% sa araw ng paglulunsad, pero may pinakamabigat na volume sa lahat (3.7x). Ang aral para sa mga may hawak ng AAPL dahil sa Duo: dumarating ang ebidensya sa ulat para sa quarter ng Disyembre, hindi sa galaw ng presyo sa Setyembre.
Kaya Bang Pasiklabin ng iPhone Duo ang Susunod na Supercycle ng AAPL?
Ang sagot ay posible, pero bilang isang bahagi lamang ng mas malawak na siklo.
May tatlong katangian ang Duo na sumusuporta sa positibong argumento:
- Ito ang unang malaking pagbabago sa hugis at disenyo ng iPhone ng Apple sa loob ng maraming taon.
- Nagtatatag ito ng bagong antas ng presyo.
- Binibigyan nito ng dahilan ang mga gumagamit ng premium na natitiklop na Android na pumasok sa ecosystem ng Apple.
Gayunman, may tatlong limitasyon din ang device:
- Maliit na porsyento pa rin ng merkado ng smartphone ang mga natitiklop.
- Maaaring limitado ang unang suplay sa 2026.
- Hindi abot ng malaking bahagi ng base ng gumagamit ng Apple ang panimulang presyong $1,999.
Para sa supercycle sa buong kumpanya, kailangang magtulungan ang buong sistema ng produkto ng Apple sa piskal na 2027. Kasama rito ang pamilya ng iPhone 18 Pro, ang Duo, Apple Intelligence, Siri AI, pagpopondo, insentibo sa trade-in at pagkakakitaan mula sa serbisyo.
Ano ang magpapatunay sa tesis ng supercycle?
Dapat maghanap ang mga mamumuhunan ng nasusukat na ebidensya sa halip na sigla ng paglulunsad:
- Mabilis na humahaba ang petsa ng paghahatid ng pre-order sa maraming bansa.
- Tumataas ang suplay nang hindi nauubos ang demand.
- Dumarami ang lumilipat mula Android papuntang iPhone.
- Mas mabilis lumalago ang kita ng iPhone kaysa sa bilang ng unit, na nagpapakita ng mas mataas na average na presyo.
- Napapanatili ng Greater China ang paglago sa kabila ng kompetisyon mula sa Huawei.
- Bumibilis ang paglago ng serbisyo kasabay ng bagong base ng gumagamit.
- Itinataas ng Apple ang plano sa produksyon o itinataas ng mga analyst ang pagtataya sa kita.
- Nananatiling matatag ang gross margin kahit hindi na ito pinapaganda ng mga refund ng taripa.
Kaunti lang ang napatutunayan ng pagkaubos ng stock sa paglulunsad kung ilang milyong unit lang ang available.
Maaaring China ang Magpasya Kung Lalampas ang Duo sa Pagiging Niche
Isa ang China sa pinakamahahalagang merkado para sa Duo dahil pamilyar na ang mga mamimili roon sa mga premium na natitiklop na telepono.
Pumasok ang Apple sa paglulunsad nang bumubuti ang performance nito sa China. Tinaya ng pagsusuri ng IDC sa China para sa Q2 2026 na tumaas nang 24.4% taon-sa-taon ang padala ng smartphone ng Apple sa China sa ikalawang quarter ng 2026, na nagtaas sa bahagi nito sa merkado mula 13.9% tungong 18.1%. Nanatiling nangunguna ang Huawei na may 22.6% na bahagi, mula 18.1%, habang nawalan ng bahagi ang lahat ng iba pa sa nangungunang anim — OPPO, vivo, Xiaomi at Honor — sa merkadong humigit-kumulang 66 milyong unit.
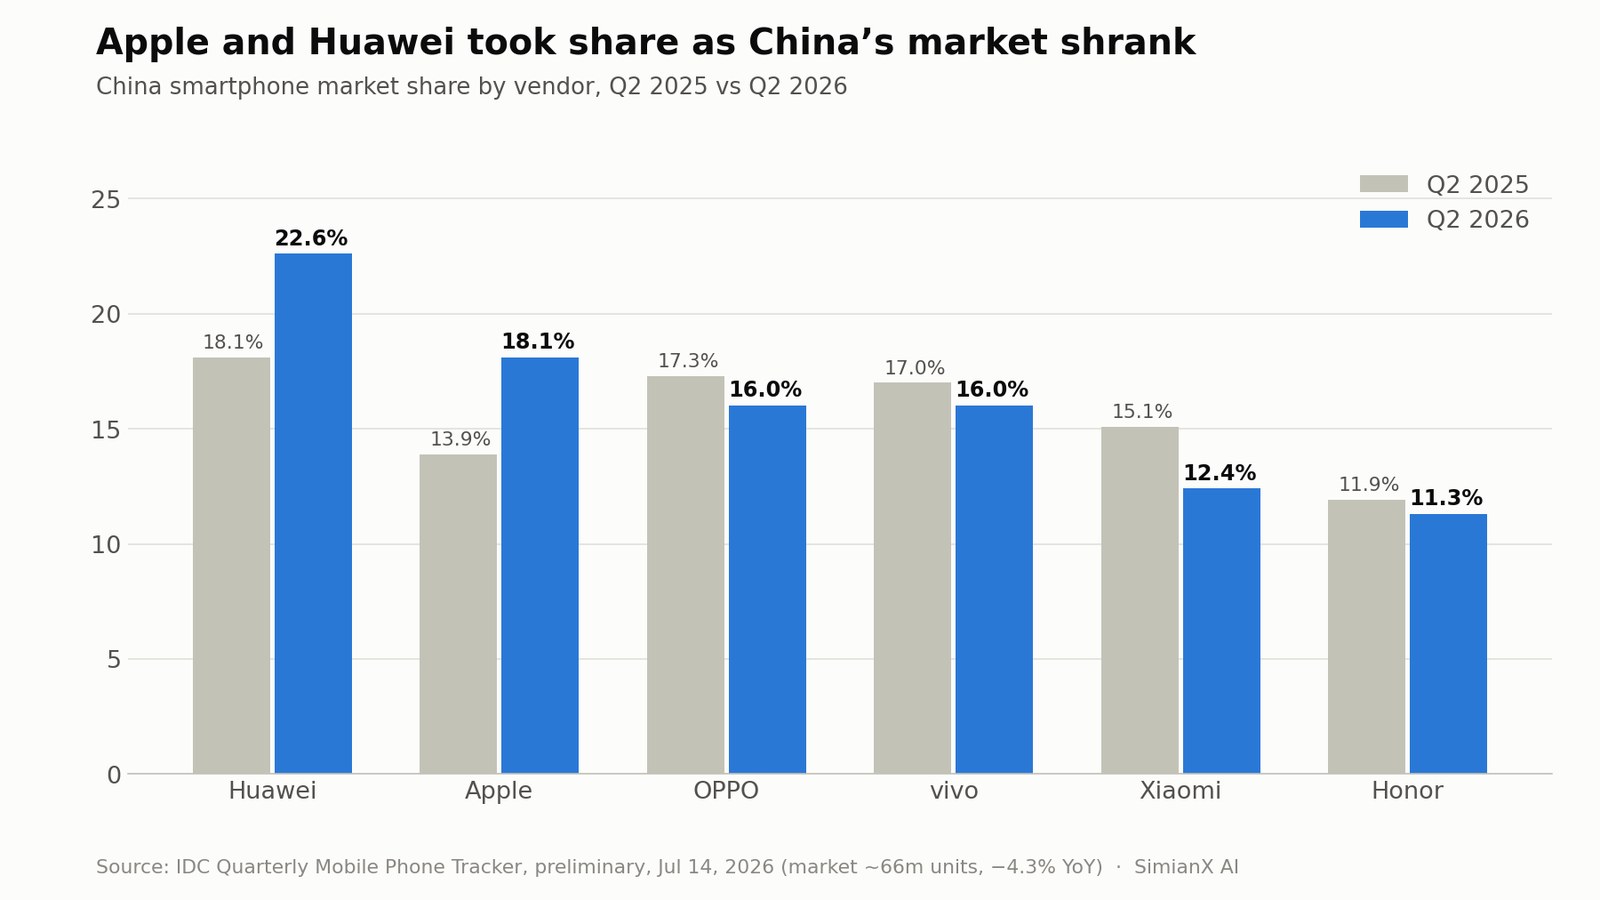
Tumaas din nang 22% ang iniulat na kita ng Apple mula sa Greater China sa ikatlong quarter ng piskal na 2026. Gayunman, nananatiling mahirap ang kompetisyon:
- Malakas ang katapatan sa lokal na brand ng Huawei.
- Mas marami ang karanasan ng mga tagagawang Tsino sa mga natitiklop na produkto.
- Mas malawak ang hanay ng disenyo at presyo ng mga lokal na brand.
- Maaaring makaapekto sa demand ang mga patakaran sa pagbili ng gobyerno at mga korporasyon.
- Nakatulong ang promosyonal na pagpepresyo sa kamakailang momentum ng Apple.
- Bumaba nang 4.3% ang kabuuang padala ng smartphone sa China sa Q2 2026, ang ikalimang sunod-sunod na quarter ng pagbaba.
Pinupunan ng Duo ang isang kitang-kitang puwang sa portfolio, pero kailangan nitong makipagkumpitensya nang higit pa sa pangalan ng brand. Susuriin ng mga mamimiling Tsino ang tupi sa screen, bisagra, tagal ng baterya, bigat, sistema ng camera, multitasking at lokal na kakayahan sa AI laban sa mga matagal nang alternatibo.
Palalakasin ng tagumpay sa China ang argumento para sa supercycle dahil ipapakita nitong kayang agawin ng Apple ang bahagi sa isang itinatag nang merkado ng natitiklop. Kung mahina ang demand sa China, mangangahulugan itong pangunahing produkto ang Duo para sa mayayamang unang sumusubok sa Kanluran.
Ang Debate sa Margin: Premium na Presyo Laban sa Premium na Gastos
Hindi awtomatikong nagbubunga ng mas mataas na margin ang isang $1,999 na produkto.
Nangangailangan ang mga natitiklop na telepono ng mas mamahaling piyesa at proseso ng paggawa:
- Dalawang display sa halip na isa.
- Isang flexible na OLED panel.
- Isang eksaktong bisagra.
- Karagdagang pagpapatibay sa istruktura.
- Arkitekturang may dalawang baterya.
- Mas masalimuot na pag-assemble at quality control.
- Mas mataas na panganib sa warranty at pagkumpuni.
- Posibleng mas mababang yield ng produksyon sa simula.
Malalaking bentahe ang laki ng pagbili at kadalubhasaan ng Apple sa supply chain. Maaari ring maningil ang kumpanya nang sapat para mabawi ang dagdag na gastos sa mga materyales. Pero dapat hintayin ng mga mamumuhunan ang iniulat na ebidensya tungkol sa margin ng produkto.
Karagdagang panganib ang gastos sa memorya. Sinasabi ng IDC na tumaas nang mahigit 300% taon-sa-taon ang gastos sa NAND at DRAM at inaasahan nitong bababa nang 16.7% ang pandaigdigang padala ng smartphone sa 2026, habang inaasahang patuloy na tataas ang presyo ng memorya hanggang 2028 man lang. Kinilala rin ng filing ng Apple para sa Q3 ang mas mataas na gastos sa memorya at nagbabala itong inaasahang titindi pa ang kakulangan sa piyesa. Ang mismong pagsikip ng memoryang ito ang nagpapaangat sa mga supplier gaya ng SK Hynix at Micron — ang supercycle ng isang kumpanya ay pasanin sa gastos ng iba.
Nagbibigay ang premium na posisyon ng Duo ng proteksyon sa presyo, pero maaaring maipit ang margin ng produkto kung sasaluhin ng Apple ang implasyon sa piyesa o haharap ito sa mahinang yield sa produksyon.
Ang positibong argumento sa margin ay:
Mataas na presyo + premium na halo ng storage + aksesorya + AppleCare + serbisyo = kaakit-akit na ekonomiya sa buong panahon ng paggamit.
Ang negatibong argumento sa margin ay:
Mamahaling display + bisagra + mababang yield + panganib sa warranty + implasyon sa piyesa = mas mababang kita kaysa sa ipinahihiwatig ng presyo sa tingian.
Maaaring Mas Mahalaga ang Siri AI Kaysa sa Bisagra
Ang natitiklop na hardware ang unang umaagaw ng pansin, pero ang software ang nagpapasya kung magiging hindi mapapalitan ang ganitong anyo.
Sinasabi ng Apple na umaangkop ang iOS 27 sa dalawang display ng Duo at sumusuporta sa multitasking, habang ang A20 Pro — hanggang 20% na mas mabilis sa CPU kaysa sa A19 Pro — ang nagpapatakbo ng AI sa mismong device. Ang Siri AI, na unang ipinakita ng Apple sa WWDC 2026, ay darating din kasama ang bagong Siri Camera mode.
Maaaring kabilang sa pinakamalalakas na paggamit ang:
- Pagbubuod ng dokumento sa isang panig habang nagsusulat ng draft sa kabila.
- Paghahambing ng mga produkto, ruta o plano sa biyahe sa iba't ibang app.
- Pag-edit ng larawan at video sa mas malaking espasyo.
- Pagpapatakbo ng AI na tumutulong ayon sa konteksto katabi ng kasalukuyang app.
- Paggamit ng panlabas na screen para sa preview ng camera at pinagsasaluhang view sa FaceTime.
- Pagsusulat ng sulat-kamay na tala gamit ang Apple Pencil.
Kung pinalalaki lang ng device ang mga video at web page, maaaring ituring ito ng mga mamimili na mamahaling bagong-bago lang. Kung makalilikha ang Apple at ang mga developer ng mga paraan ng pagtatrabaho na talagang mas mahusay kaysa sa karaniwang telepono, maaaring maging bagong kategorya ng pagiging produktibo ang Duo.
Kaya maaaring mas nakasalalay sa AI at software ang supercycle ng natitiklop na iPhone ng Apple kaysa sa mismong mekanismo ng pagtiklop.
Kaunti Lang ang Puwang na Iniiwan ng Valuation ng AAPL para sa Karaniwang Paglulunsad
Sa pagsasara noong Setyembre 9, nakipagkalakalan ang AAPL sa $315.34, na nagbibigay sa Apple ng tinatayang $4.6 trilyong market capitalization batay sa 14.59 bilyong share na umiiral ayon sa 10-Q nito. Pinahalagahan ang mga share nang humigit-kumulang 36 na beses ng nakaraang kita at 34 na beses ng inaasahang kita, ayon sa datos ng merkado ng StockAnalysis. Nasa mga 8% ang stock sa ibaba ng 52-linggong pinakamataas nitong $344.57 at 4% sa ibaba ng pagsasara nitong $328.21 noong Setyembre 3.
Kaya hindi pinepresyuhan ng merkado ang Apple na parang mabagal lumagong kumpanya ng hardware. Ipinapalagay na nito ang matibay na ekonomiya ng ecosystem, tuloy-tuloy na pagbili pabalik ng share, paglago ng serbisyo at matagumpay na pagpapatupad sa produkto.
Inilagay ng consensus na tantya ng Zacks noong Setyembre 10 ang EPS para sa piskal na 2027 sa $9.54, mga 8% lang na mas mataas kaysa sa tantya nito para sa piskal na 2026 na $8.85. Sa $315, nangangahulugan iyon ng forward multiple na humigit-kumulang 33 beses ng kita sa piskal na 2027.
Ipinapakita ng isang simpleng talahanayan ng sensitivity ng valuation ang panganib:
| Senaryo ng EPS sa piskal na 2027 | 28x P/E | 32x P/E | 36x P/E |
|---|---|---|---|
| $9.00 | $252 | $288 | $324 |
| $9.50 | $266 | $304 | $342 |
| $10.00 | $280 | $320 | $360 |
| $10.50 | $294 | $336 | $378 |
Hindi ito mga target na presyo. Ipinapakita nitong nakasalalay ang mga return sa hinaharap kapwa sa kita at sa valuation multiple.
Sa kasalukuyang valuation, hindi puwedeng basta kawili-wili lang ang Duo. Para magdala ng malaking pag-akyat, kailangan nitong tumulong na makalikha ng kitang lampas sa inaasahan o kumbinsihin ang mga mamumuhunan na karapat-dapat pa ring panatilihin ng Apple ang pambihirang taas na multiple.
Hindi ginagarantiya ng isang mahusay na device ang isang mahusay na pamumuhunan kapag sinasalamin na ng presyo ng stock ang napakahusay na pagpapatupad.
Mga Senaryong Bull, Base at Bear para sa AAPL
| Senaryo | Resulta ng Duo | Mas malawak na resulta ng Apple | Implikasyon sa pamumuhunan |
|---|---|---|---|
| Bull | Lumalaki ang suplay, lumalawak ang demand at dumarami ang lumilipat mula Android | Lumalampas sa inaasahan ang average na presyo ng iPhone, serbisyo at kita sa China; nananatiling malakas ang margin | Tumataas ang pagtataya sa kita at napapanatili ang premium na multiple |
| Base | Nagiging matagumpay na premium na niche ang Duo | Ilang benta ng Pro ang naaagaw; tuloy-tuloy na paglago ng serbisyo; katamtamang ambag sa kita | Magandang balita sa produkto pero limitadong paglawak ng valuation |
| Bear | Makitid ang maagang demand o lumilitaw ang mga alalahanin sa pagiging maaasahan | Tumataas ang gastos sa piyesa, humihina ang China at bumabalik sa normal ang margin | Nagiging bulnerable sa pagliit ang mataas na valuation |
Bull case
Malakas ang benta ng Duo hanggang 2027, pinabubuti ng Apple ang yield sa produksyon at naglalabas ng mas murang bersyon sa mga susunod na henerasyon. Nagiging natural na interface para sa Siri AI ang mas malaking display. Lumilipat ang mga gumagamit ng Android na mataas ang kita, at positibo ang tugon ng China.
Sa senaryong ito, hindi lang bagong modelo ang Duo. Ito ang nagiging pundasyon ng isang pamilya ng produkto na tatagal nang maraming taon.
Base case
Mabenta ang Duo sa mga mahilig sa teknolohiya, mga propesyonal at mayayamang kostumer, pero nananatili itong maliit na bahagi ng kabuuang bilang ng iPhone. Itinataas nito ang average na presyo at ang pakikilahok sa ecosystem, bagama't may bahagi ng demand na galing sa mga mamimiling bibili sana ng Pro Max.
Komersiyal na tagumpay pa rin ito, pero hindi sapat para tawaging klasikong supercycle ang piskal na 2027.
Bear case
Nakatatanggap ang device ng mga reklamo tungkol sa bisagra, tupi, baterya o tibay. Nananatiling mahal ang produksyon, at nag-aalangan ang mga mamimili sa presyo. Napapanatili ng Huawei at Samsung ang mas malakas nilang posisyon sa natitiklop sa mahahalagang merkado sa Asya.
Sa kinalabasang ito, mas mukhang estratehikong eksperimento ang Duo kaysa panandaliang makina ng kita.
Mga Pangunahing Panganib na Hindi Dapat Balewalain ng mga Mamumuhunan
Pag-agaw sa sariling benta
Hindi buong karagdagan ang benta ng Duo kung bibili sana ang mamimili ng ibang premium na iPhone. Pinalalaki ang oportunidad ng mga modelo ng kita na basta nagmu-multiply ng bilang ng unit sa $1,999 nang walang alternatibong senaryo.
Tibay at gastos sa warranty
Darating ang pinakamahahalagang review matapos ang ilang buwan ng tunay na paggamit. Maaaring makaapekto kapwa sa margin at sa reputasyon ng Apple sa kalidad ang mga pagkumpuni, pagkasira ng screen o problema sa bisagra.
Limitasyon sa suplay
Maaaring lumikha ng kasabikan ang kakulangan habang nililimitahan ang kita. Kailangang paghiwalayin ng mga mamumuhunan ang lakas ng demand at ang kakulangan sa produksyon.
Kompetisyon sa China
Malawak ang karanasan ng Huawei at iba pang lokal na brand sa mga natitiklop. Kailangang makipagkumpitensya ang Duo sa kakayahan, hindi lang sa prestihiyo.
Implasyon sa piyesa
Maaaring magdiin sa gross margin ng produkto ang mas mataas na gastos sa memorya, flexible na display at mga makabagong piyesa.
Pagpapatupad sa AI
Kailangan ng mas malaking espasyo ng Duo ang kaakit-akit na software. Kung mananatiling kulang o limitado sa ilang rehiyon ang Siri AI, maaaring kulangin ang device ng mapagpasyang dahilan para gamitin ito.
Regulasyon sa serbisyo
Mas mataas nang malaki ang gross margin ng negosyo ng serbisyo ng Apple kaysa sa hardware, pero nananatiling saklaw ng regulasyon ang App Store at iOS. Ibinubunyag ng 10-Q ng Apple ang mga patuloy na imbestigasyon ng European Commission sa ilalim ng Digital Markets Act ng EU, kabilang ang isa tungkol sa kung paano maaaring i-promote ng mga developer ang mga alok sa mga gumagamit sa labas ng App Store.
Panganib sa valuation
Sa higit 30 beses ng inaasahang kita, pinepresyuhan ang AAPL para sa katatagan. Maaaring mas mabigat ang epekto ng maliit na pagkadismaya sa kita kaysa sa malakas na publisidad ng paglulunsad.
Paano Subaybayan ang Tesis sa Pamumuhunan sa iPhone Duo
Dapat i-update ng mga mamumuhunan ang tesis nang paunti-unti.
- Yugto ng pre-order: Subaybayan ang pagkaantala ng paghahatid, availability ayon sa rehiyon at halo ng configuration pagkatapos ng Oktubre 16.
- Yugto ng paglulunsad: Paghambingin ang mga independiyenteng review sa tibay, baterya at display pagkatapos ng Oktubre 23.
- Quarter ng kapaskuhan: Bantayan ang imbentaryo sa channel, mga promo at tinatayang pagbabago sa produksyon.
- Ulat para sa unang quarter ng piskal na taon: Suriin ang kita ng iPhone, benta sa Greater China, gross margin ng produkto at komentaryo ng pamunuan.
- Kalagitnaan ng 2027: Tasahin kung lumalampas ang demand sa mga unang sumusubok at kung pinalalawak ng Apple ang produksyon.
- Ikalawang henerasyon: Hanapin ang mas mababang presyo, mas matibay na disenyo at mas malawak na pamilya ng modelo.
Kabilang sa mga kapaki-pakinabang na indikador ang:
- Paglago ng kita ng iPhone.
- Tinatayang paglago ng unit kumpara sa paglago ng average na presyo.
- Gross margin ng produkto.
- Kita sa serbisyo kada aktibong device.
- Kita mula sa Greater China.
- Momentum ng AppleCare at aksesorya.
- Mga ulat sa yield at kapasidad ng mga supplier.
- Mga rebisyon ng analyst sa EPS.
- Forward P/E ng AAPL kumpara sa kasaysayan nito.
Makatutulong ang SimianX AI na pagsama-samahin ang mga signal na ito sa pamamagitan ng multi-agent na pagsusuri ng real-time na balita, mga pundamental, mga SEC filing at teknikal na kalagayan — maaari kang direktang magbukas ng live na pagsusuri ng AAPL. Dapat itong magsilbing dagdag — hindi kapalit — ng pananaliksik mula sa pangunahing sanggunian at ng propesyonal na payong pinansyal.
Mga Madalas Itanong Tungkol sa Supercycle ng Natitiklop na iPhone ng Apple
Magkano ang iPhone Duo?
Nagsisimula ang iPhone Duo sa $1,999 sa Estados Unidos na may 256GB na storage, o $83.29 kada buwan sa loob ng 24 na buwan. Mayroon ding 512GB, 1TB at 2TB na configuration ang Apple, pati trade-in at pagpapaupa sa pamamagitan ng Apple Upgrade para sa mga kwalipikado mula $57.99 kada buwan.
Kailan mabibili ng mga kostumer ang natitiklop na iPhone ng Apple?
Magsisimula ang pre-order sa Oktubre 16, 2026, sa mahigit 70 bansa at rehiyon, at magsisimula ang unang benta sa tindahan sa Oktubre 23. Susunod ang ikalawang bugso na may 28 bansa at rehiyon sa Oktubre 30.
Ilang unit ng iPhone Duo ang maaaring maibenta ng Apple?
Wala pang opisyal na pagtataya. Tinataya ng IDC ang mahigit 17 milyong padala ng natitiklop na iPhone sa 2027, mga 40% ng merkado ng natitiklop, sa average na presyong lampas $2,550. Malawak ang inaasahan na magiging limitado ang unang suplay sa 2026. Mga tantya ito ng ikatlong partido, hindi gabay ng Apple.
Tumaas ba ang stock ng AAPL pagkatapos ng paglulunsad ng iPhone Duo?
Hindi. Nagsara ang AAPL sa araw ng paglulunsad nang bumaba ng 0.28% sa $315.34 sa mas mataas kaysa karaniwang volume. Karaniwan ito: bumaba ang AAPL sa 8 sa 12 araw ng paglulunsad ng iPhone mula 2014, pero mas mataas ito makalipas ang tatlong buwan sa 10 sa 12 kasong iyon.
Kaya bang malaking pataasin ng iPhone Duo ang kita ng Apple?
Oo, lalo na sa pamamagitan ng mas mataas na average na presyo ng benta, aksesorya, AppleCare at serbisyo. Gayunman, mas maliit ang karagdagang pakinabang kaysa sa kabuuang kita ng Duo dahil may ilang mamimiling bibili sana ng ibang premium na iPhone.
Dapat bang bilhin ang stock ng AAPL pagkatapos ng paglulunsad ng iPhone Duo?
Nakadepende iyan sa hinahangad na return, panahon ng pamumuhunan at kakayahang tumanggap ng panganib ng bawat mamumuhunan. Pumapasok ang negosyo sa paglulunsad nang may malakas na paglago, pero nakapaloob na sa premium na valuation ng AAPL ang malaking optimismo. Dapat ihambing ng mga mamumuhunan ang ebidensya ng demand sa Duo at mga rebisyon sa kita sa presyong hinihiling sa kanilang bayaran.
Konklusyon
Totoo ang unang natitiklop na iPhone ng Apple, at mahalaga ito sa estratehiya. Binibigyan ng iPhone Duo ang Apple ng bagong ultra-premium na antas ng presyo, pinupunan ang puwang sa kompetisyon sa China at lumilikha ng mas malaking mobile na espasyo para sa AI, pagiging produktibo at serbisyo.
Gayunman, hindi pa napatutunayan ng ebidensyang available noong Setyembre 10, 2026 na nagsimula na ang isang supercycle. Hindi pa bukas ang pre-order, maaaring limitado ang unang suplay, at maliit na bahagi pa rin ng pandaigdigang padala ng smartphone ang mga natitiklop.
Ang pinakamalamang na kalalabasan sa malapit na panahon ay magiging mataas ang halagang premium na niche ang Duo na may makabuluhang pakinabang sa average na presyo. Maaari itong umunlad tungo sa mas malawak na supercycle kung palalakihin ng Apple ang produksyon, makaaakit ng mga lumilipat mula Android, mapananatili ang margin at palalawakin ang pamilya ng natitiklop sa mas abot-kayang presyo.
Para sa mga shareholder ng AAPL, tatlong konklusyon ang mahalaga:
- Mas malakas ang argumento para sa produkto kaysa bago ang anunsyo.
- Makabuluhan ang agarang oportunidad sa kita pero hindi mapagbago sa laki ng Apple.
- Humihingi na ang valuation ng higit pa sa karaniwang tagumpay ng produkto.
Dapat nang lumipat ang mga mamumuhunan mula sa kasabikan ng araw ng paglulunsad tungo sa nasusukat na ebidensya: pre-order, produksyon, demand sa China, average na presyo ng iPhone, margin ng produkto at mga rebisyon sa kita para sa piskal na 2027.
Gamitin ang SimianX AI para subaybayan ang mga pangyayaring iyon sa pamamagitan ng real-time na impormasyon sa merkado, pundamental na pagsusuri at datos ng SEC. Laging beripikahin nang hiwalay ang mahahalagang impormasyon at kumonsulta sa kwalipikadong tagapayo sa pananalapi bago gumawa ng desisyon sa pamumuhunan.
Kaugnay na Babasahin
- Pagbaba ni Tim Cook: ano ang minana ni John Ternus sa Apple
- Kita ng Apple Q3 2026: Paglago Laban sa Pagkaantala ng AI
- Apple WWDC 2026: Siri AI at Gemini para sa AAPL Stock
- SK Hynix Tumaas ng 8%: Totoo ba ang AI Supercycle?
- Micron (MU): Bakit HBM3e ang Ginagawang AI Memory Play 2026
Mga Sanggunian
- Apple Newsroom — Inilunsad ng Apple ang iPhone Duo (Setyembre 9, 2026)
- SEC EDGAR — Form 10-Q ng Apple para sa quarter na nagtapos noong Hunyo 27, 2026
- SEC EDGAR — Form 10-K ng Apple para sa piskal na 2015
- IDC — Pagtataya sa pandaigdigang merkado ng smartphone
- IDC — Merkado ng smartphone sa China, Q2 2026
- Zacks — Detalyadong tantya sa kita ng AAPL
- StockAnalysis — Datos ng merkado ng AAPL
- European Commission — Digital Markets Act


