Sous-jacent chaud, actions en hausse : la note de notre aperçu de l'IPC d'août
Le rapport sur l'IPC américain d'août 2026 est tombé, et il a fait exactement ce que le marché redoutait le plus : l'inflation sous-jacente est ressortie un dixième au-dessus des prévisions. Le marché a ensuite fait précisément ce que nous jugions peu probable : il a monté. Le S&P 500 a clôturé en hausse de 0,86 %, à 7 656,98 points, mettant fin à quatre séances de baisse, tandis que la probabilité d'une hausse des taux de la Réserve fédérale la semaine prochaine bondissait à environ 90 %.
Le 10 septembre, nous avons publié un aperçu détaillé de l'IPC d'août, avec des prévisions chiffrées, une carte des scénarios et une check-list. Cet article note cet aperçu point par point. Nous montrons ce que nous avons vu juste, ce que nous avons manqué et, plus utile encore, pourquoi nos erreurs étaient des erreurs. Une prévision qui n'est jamais évaluée n'est qu'une opinion.
Rapport sur l'IPC d'août 2026 : les chiffres
| Mesure | Consensus | Réel (août 2026) | Juillet 2026 |
|---|---|---|---|
| IPC global, sur un mois | +0,4 % | +0,4 % | +0,1 % |
| IPC global, sur un an | 3,4 % | 3,4 % | 3,4 % |
| IPC sous-jacent, sur un mois | +0,2 % | +0,3 % | +0,2 % |
| IPC sous-jacent, sur un an | 2,4 % | 2,4 % | 2,5 % |
Source : publication de l'IPC du Bureau des statistiques du travail des États-Unis, 11 septembre 2026.
Les chiffres globaux et annuels sont tombés exactement sur le consensus. L'écart s'est produit à un seul endroit : le sous-jacent a progressé de 0,3 % sur un mois, et non de 0,2 %. À 2,4 %, le rythme annuel du sous-jacent reste le plus bas depuis mars 2021. Cela montre quelle part de la désinflation de cette année relève de l'effet de base plutôt que d'un véritable refroidissement.
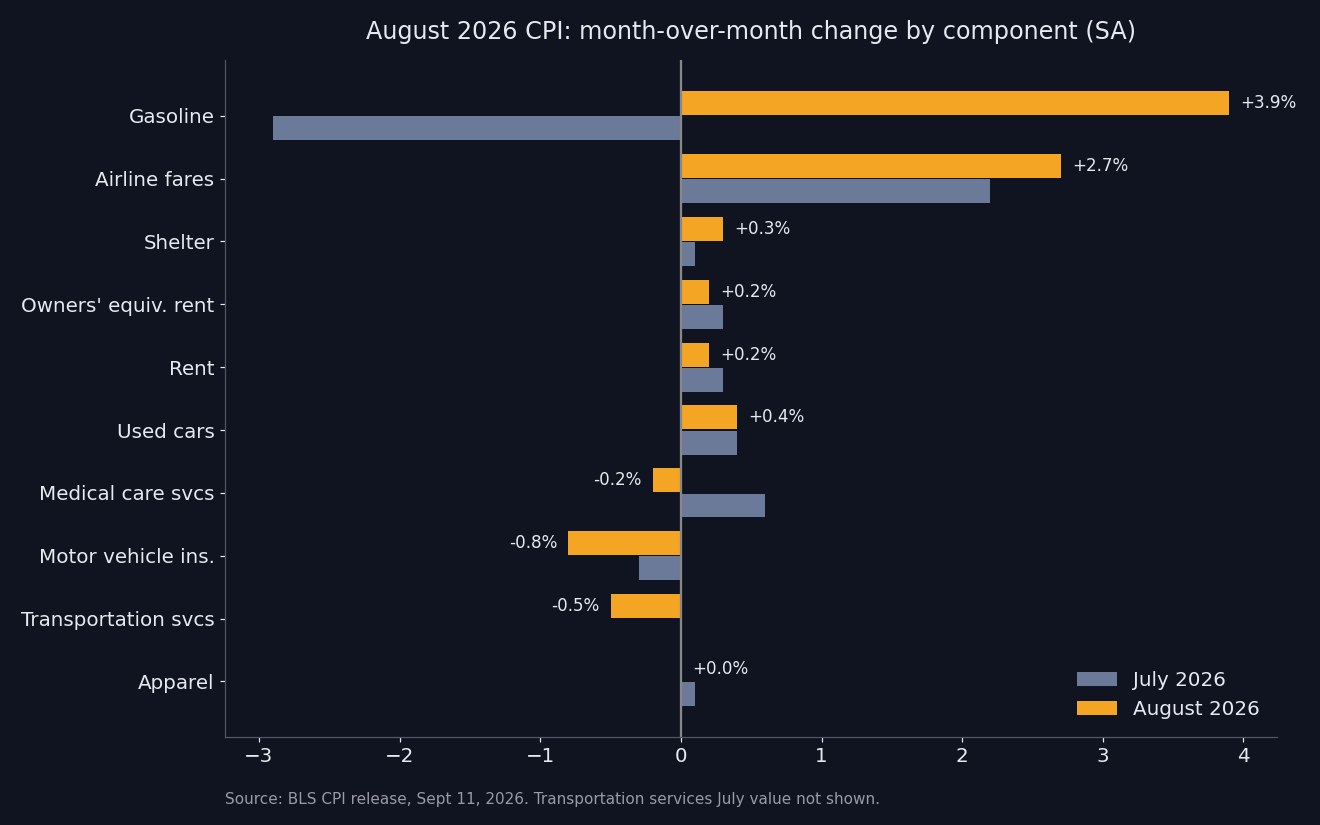
Derrière le chiffre global :
- Énergie +2,1 % sur le mois (+16,3 % sur un an). Essence +3,9 % (+27,4 % sur un an), qui a représenté selon le BLS « plus d'un tiers de la hausse mensuelle de l'indice global ».
- Logement +0,3 %, après deux relevés consécutifs à 0,1 %. Le loyer imputé aux propriétaires et les loyers n'ont progressé que de 0,2 % chacun ; le reste de la hausse est donc venu de postes plus petits du logement, dont l'hébergement hors domicile.
- Billets d'avion +2,7 % (+23,4 % sur un an), un deuxième mois vigoureux après les 2,2 % de juillet.
- Voitures d'occasion +0,4 %, voitures neuves +0,3 %, habillement stable.
- Services médicaux −0,2 %, assurance automobile −0,8 %, services de transport −0,5 %.
- Alimentation +0,1 %, l'inflation alimentaire s'établissant désormais à 2,7 % sur un an.
Bulletin de notes : ce que notre aperçu de l'IPC a vu juste et ce qu'il a manqué
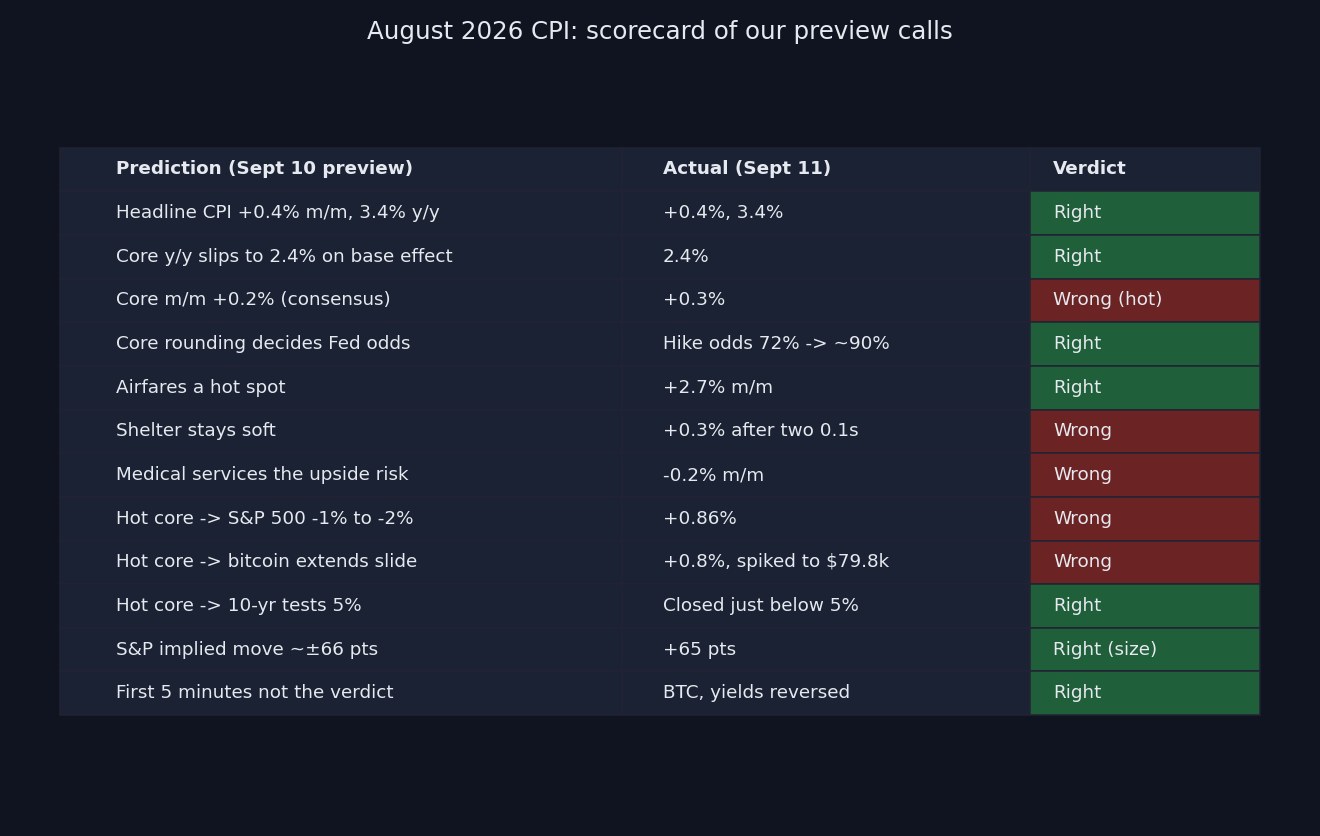
| Notre prévision du 10 septembre | Ce qui s'est passé le 11 septembre | Verdict |
|---|---|---|
| Global +0,4 % sur un mois, 3,4 % sur un an | +0,4 %, 3,4 % | ✅ Juste |
| Le sous-jacent annuel recule à 2,4 % par effet de base | 2,4 % | ✅ Juste |
| Sous-jacent mensuel +0,2 % (conforme au consensus) | +0,3 % | ❌ Faux |
| L'arrondi du sous-jacent tranche le débat à la Fed | Probabilité de hausse 72 % → ~90 % | ✅ Juste |
| Les billets d'avion sont le poste à surveiller | +2,7 % | ✅ Juste |
| Le logement reste mou | +0,3 % après deux 0,1 % | ❌ Faux |
| Les services médicaux sont le risque haussier | −0,2 % | ❌ Faux |
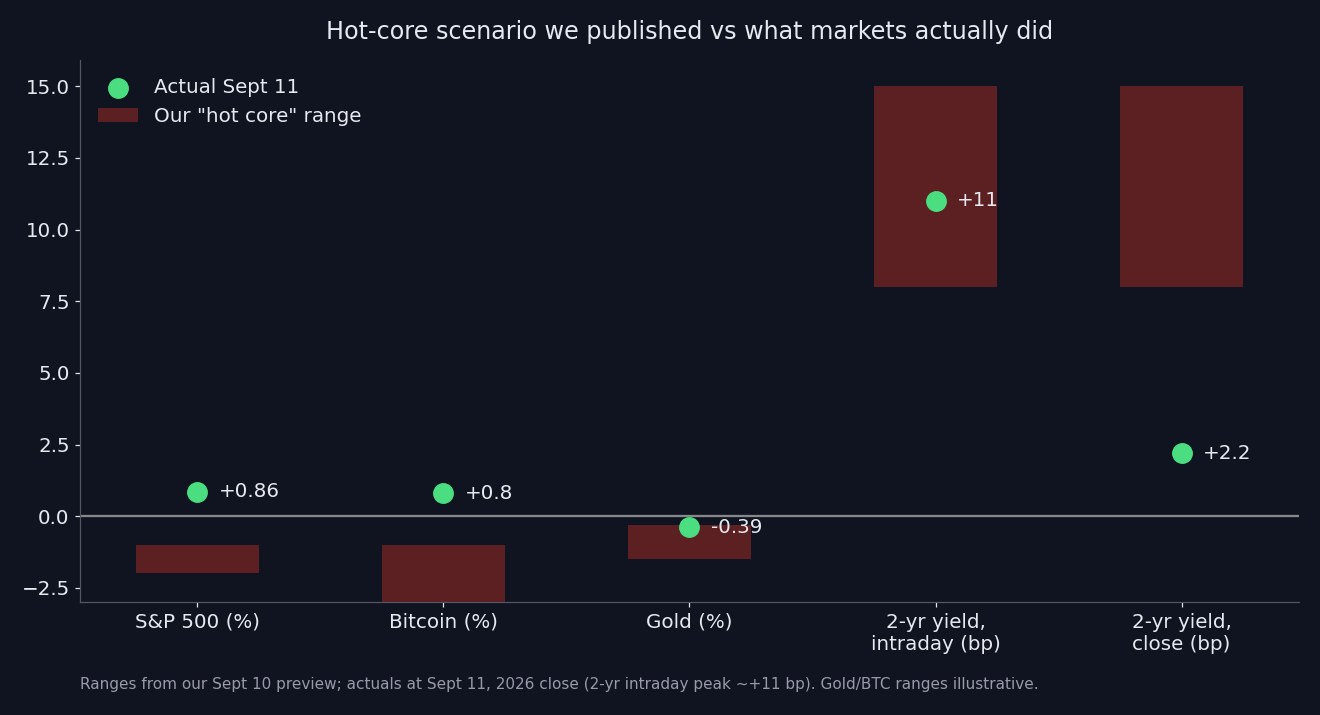
| Sous-jacent chaud → S&P 500 en baisse de 1 % à 2 % | +0,86 % | ❌ Faux |
| Sous-jacent chaud → le bitcoin prolonge sa baisse | +0,8 %, pic à 79 837 $ | ❌ Faux |
| Sous-jacent chaud → le 10 ans teste les 5 % | Clôture juste sous 5 % | ✅ Juste |
| Mouvement implicite du S&P 500 d'environ ±66 points | +65 points | ✅ Ampleur juste, sens faux |
| « Les cinq premières minutes ne font pas le verdict » | Bitcoin et rendements se sont retournés | ✅ Juste |
Six réussites nettes, cinq erreurs nettes et un match nul. Le schéma compte plus que le décompte. Nous avons eu surtout raison sur les données et surtout tort sur la réaction du marché. Ce sont deux compétences différentes, et l'écart entre elles est la vraie leçon de cette publication.
Ce que nous avons vu juste
1. L'indice global et l'effet de base
Prévoir que l'IPC global bondirait à 0,4 % sous l'effet de l'essence tandis que le rythme annuel resterait à 3,4 % relevait de l'arithmétique. Le 0,4 % d'août 2025 est sorti du calcul et le 0,4 % d'août 2026 l'a remplacé. La même logique expliquait pourquoi le sous-jacent reculerait à 2,4 % sur un an sans que rien ne se soit refroidi : le 0,3 % du sous-jacent d'août dernier est sorti de la fenêtre de 12 mois. Les deux se sont vérifiés exactement.
L'estimation de l'essence était juste sur la direction, mais trop prudente. En nous appuyant sur les moyennes hebdomadaires de l'AAA, nous avions estimé la hausse à la pompe à environ 3 % avant correction des variations saisonnières. L'indice essence de l'IPC corrigé des variations saisonnières a progressé de 3,9 %. Les facteurs saisonniers d'août retranchent normalement de l'essence ; cette année, la flambée à la pompe a été assez forte pour les submerger.
2. L'arrondi du sous-jacent était tout l'enjeu
Nous avions soutenu qu'un écart de 0,1 point sur le sous-jacent comptait davantage qu'un écart de 0,3 point sur l'indice global, parce que la Fed traiterait l'énergie comme un choc d'offre tant qu'il ne contaminerait pas le sous-jacent. C'est exactement ainsi que le marché l'a lu. Selon le CME FedWatch et la couverture des marchés, la probabilité de hausse intégrée dans les prix est passée d'environ 72 % jeudi à 87 %–90 % après la publication. Une semaine plus tôt, elle était d'environ 50 %. Avec un indice global conforme au consensus, ce saut est venu d'un seul dixième de sous-jacent.
3. Les billets d'avion comme signal
Nous avions désigné les billets d'avion comme le poste qui « ajouterait à lui seul quelques centièmes au sous-jacent ». Ils ont progressé de 2,7 %, après 2,2 % en juillet. C'est le canal le plus direct du choc pétrolier d'Ormuz vers les services sous-jacents : le kérosène passe directement dans le prix du billet. Deux mois chauds d'affilée, c'est une tendance, pas du bruit.
4. Les cinq premières minutes n'ont vraiment pas fait le verdict
C'était le conseil le plus pratique de l'aperçu, et il s'est vérifié presque comme dans un manuel :
- Le bitcoin s'échangeait autour de 77 057 $ avant 8 h 30 (heure de New York), est tombé à 76 700 $ à la publication avec des mèches jusqu'à 76 000–76 300 $, puis s'est retourné à 77 410 $ à 8 h 38 et a brièvement grimpé à 79 837 $.
- Le rendement du Trésor à 2 ans a pris près de 11 points de base en séance, dans notre fourchette de 8 à 15 pour le scénario chaud, mais n'a clôturé qu'en hausse de 2,2 points de base, à 4,572 %.
- Les contrats à terme sur actions ont vacillé, puis le S&P 500 a fini près de ses plus hauts du jour.
Quiconque a négocié la première bougie s'est retrouvé du mauvais côté de chacun de ces mouvements.
5. L'ampleur du mouvement
Les options anticipaient un mouvement d'environ ±66 points sur le S&P 500. L'indice a clôturé en hausse de 65,28 points. L'estimation de volatilité du marché était presque parfaite. Nous nous sommes seulement trompés de sens, et le chiffre venait du marché des options, pas de nous. Une fois le risque d'événement passé, le VIX a reculé de 11 %, à 15,84.
Ce que nous avons manqué, et pourquoi
Erreur 1 : nous avons suivi le consensus sur le sous-jacent
Notre prévision du sous-jacent était simplement le 0,2 % de Wall Street, le même chiffre que celui du nowcast de la Fed de Cleveland (2,38 % sur un an) et de Kalshi (2,38 %). Tout le monde s'est trompé, et suivre le consensus reste défendable. Mais nous avions aussi listé les risques, et nous avons listé les mauvais. D'où la deuxième erreur.
Erreur 2 : nous attendions la chaleur de la santé, elle est venue du logement
Nous avions désigné les services médicaux, en hausse de 0,6 % en juillet, comme le poste le plus susceptible de porter le sous-jacent à 0,3 %. Ils ont reculé de 0,2 %. L'assurance automobile a de nouveau baissé (−0,8 %), et les services de transport dans leur ensemble ont reculé de 0,5 % malgré l'envolée des billets d'avion.
La composante que nous considérions comme un frein fiable, le logement, a fait les dégâts. Après deux mois à 0,1 %, le logement a progressé de 0,3 %. Le loyer imputé aux propriétaires et les loyers n'ont pris que 0,2 % chacun ; l'écart est donc venu des recoins plus volatils, comme les hôtels et l'hébergement hors domicile.
La leçon : un seul mois faible dans une composante à tendance longue ne fait pas un nouveau régime. Le logement tournait à 0,3 %–0,4 % par mois depuis des années avant son accalmie estivale. Nous avons pris un repli de deux mois pour une information, alors qu'il s'agissait plus probablement de bruit. Le retour à la moyenne de la plus grande composante du sous-jacent était le risque à citer en premier.
Erreur 3 : la règle « sous-jacent chaud, actions en baisse » a ignoré le pétrole
C'est la plus grosse erreur. Notre carte des scénarios affirmait qu'un sous-jacent chaud ferait reculer le S&P 500 de 1 % à 2 %, ferait monter les rendements et prolongerait la baisse du bitcoin. Le sous-jacent est ressorti chaud, et les actions ont gagné près de 1 %.
La carte a ignoré trois choses :
- Le pétrole a évolué en sens inverse le même matin. Les médias d'État iraniens ont annoncé que Téhéran rencontrerait des pays du Golfe à Oman pour discuter du détroit d'Ormuz. Le Brent a reculé de 2,8 %, à 104,61 $, et le WTI de 2,4 %, à 100,05 $, s'éloignant des sommets de jeudi, proches de 108 $ et au-dessus de 104 $. Sur un marché dont tout le problème d'inflation est énergétique, une nouvelle diplomatique crédible sur Ormuz pèse plus qu'un dixième d'IPC sous-jacent. Notre carte traitait l'IPC comme la seule variable qui bougeait ce jour-là. Ce n'était pas le cas.
- La hausse des taux était déjà presque entièrement dans les prix. La probabilité était passée d'environ 50 % une semaine plus tôt à 72 % avant la publication, et quatre séances de baisse avaient déjà fait reculer les actions. Un chiffre chaud qui confirme ce qui est intégré dans les prix supprime de l'incertitude au lieu d'en ajouter. C'est pourquoi le VIX a reculé de 11 % sur un « mauvais » chiffre.
- Le positionnement a joué dans l'autre sens. Nous avions écrit que le scénario froid était explosif parce que le positionnement penchait vers le resserrement. La même logique valait pour le scénario chaud : tout le monde étant déjà couvert contre une hausse, il restait peu de nouveaux vendeurs pour un chiffre chaud. Nous avions bien identifié l'opération encombrée, mais n'en avons tiré la conclusion que pour une branche de l'arbre.
Erreur 4 : le bitcoin n'était pas un pur pari sur les taux
Nous avions décrit le bitcoin comme un actif de liquidité à bêta élevé qui chuterait sur un chiffre chaud. Il a clôturé en hausse d'environ 0,8 %, à 77 146 $, après son pic à 79 837 $. Pour la même raison que les actions, la baisse du pétrole et la levée du risque d'événement ont pesé plus que l'impulsion des taux. Avec un indice dollar quasi stable autour de 99,1, le canal « dollar fort qui écrase les cryptos » ne s'est jamais enclenché. L'or est la seule prévision du scénario chaud qui a à peu près tenu, en recul de 0,39 %, à environ 4 390 $. Même lui a rebondi depuis un plus bas intrajournalier proche de 4 317 $ après la publication.
Erreur 5 : l'IPP des services modéré signifiait moins que nous l'avions dit
Nous avions écrit que l'IPP des services modéré de jeudi « réduit légèrement le risque d'un IPC sous-jacent élevé ». Ce ne fut pas le cas. Les postes de services que l'IPP alimente, comme les billets d'avion, sont allés en sens inverse, et le logement ne figure même pas dans l'IPP. Pour l'IPC sous-jacent, l'IPP est un signal bien plus faible que nous ne l'avions laissé entendre.
La leçon de fond : prévoir des données et prévoir un marché sont deux tâches distinctes
Il est tentant de dire que l'aperçu était « globalement juste », puisque les prévisions de données ont tenu. Ce serait passer à côté de l'essentiel. Le lecteur ne consulte pas un aperçu de l'IPC pour connaître le chiffre global ; il le consulte pour décider quoi faire de son risque. À cette aune, la carte des scénarios était la partie la plus faible du texte.
L'erreur centrale était structurelle. Une carte de scénarios conditionnée à une seule variable, ici l'IPC sous-jacent, suppose implicitement que toutes les autres restent immobiles. Un jour où le problème de la banque centrale est un choc pétrolier et où le marché du pétrole réagit en direct à l'actualité diplomatique, cette hypothèse est fragile. Un meilleur cadre fait trois choses :
- Il cartographie l'issue conjointe, pas une variable. « Sous-jacent chaud et pétrole en baisse » et « sous-jacent chaud et pétrole en hausse » sont des scénarios différents, qui méritent des lignes différentes.
- Il mesure la surprise par rapport à ce qui est dans les prix. Un chiffre chaud qui fait passer la probabilité de hausse de 72 % à 90 % est un choc plus petit qu'un chiffre qui la fait passer de 30 % à 70 %, même si les données d'IPC sont identiques.
- Il tient compte du positionnement sur les deux branches. Si le marché est préparé à une mauvaise nouvelle, la mauvaise nouvelle est souvent un soulagement.
Nous intégrerons ces trois points dans notre prochain aperçu.
La suite : le FOMC du 16 septembre
Les marchés intègrent désormais environ 90 % de chances d'une hausse de 25 points de base le 16 septembre. La fourchette cible passerait de 3,50 %–3,75 % à 3,75 %–4,00 %. Lors de la réunion de juillet, trois responsables avaient déjà voté pour une hausse, et le sous-jacent chaud d'août leur apporte les données qu'ils voulaient. La hausse étant presque entièrement dans les prix, les variables qui feront bouger le marché deviennent :
- Le graphique à points. La médiane montre-t-elle une hausse, ou le début d'une série ?
- Le discours du président Kevin Warsh. Le comité présentera-t-il la hausse comme une assurance contre la contagion énergétique, ou comme le début d'un cycle de resserrement ?
- Le pétrole. Les discussions sur Ormuz à Oman comptent davantage pour la trajectoire de l'inflation que n'importe quel IPC isolé. Une désescalade durable pourrait faire de la hausse de septembre la dernière ; un échec mettrait une deuxième hausse en jeu.
- L'IPC de septembre, mi-octobre. Un deuxième sous-jacent à 0,3 % serait bien plus difficile à balayer, surtout maintenant que le logement ne sert plus de couverture.
Pour suivre la décision en direct, ouvrez une session d'analyse en direct SimianX sur SPY, un géant comme NVIDIA ou Apple, ou sur le Bitcoin. L'IA multi-agents réévalue le graphique au fil du communiqué et de la conférence de presse. Configurez un pilote automatique pour appliquer vos règles de risque pendant la volatilité, et suivez Market Pulse pour repérer les mouvements inhabituels dès qu'ils surviennent. Les valeurs énergétiques comme ExxonMobil et Chevron continueront de réagir aux titres sur Ormuz.
Pour le contexte, notre aperçu de l'IPC de juillet, notre analyse du rapport sur l'IPC de juillet et notre guide pratique IPC et cryptomonnaies retracent les chapitres précédents de ce cycle d'inflation.
Questions fréquentes
Qu'a montré le rapport sur l'IPC d'août 2026 ?
L'IPC global a progressé de 0,4 % en août et de 3,4 % sur un an, deux chiffres conformes aux prévisions. L'IPC sous-jacent, hors alimentation et énergie, a progressé de 0,3 %, un dixième au-dessus des 0,2 % attendus, et de 2,4 % sur un an.
Pourquoi les actions ont-elles monté alors que l'inflation était plus forte que prévu ?
Le pétrole a reculé de près de 3 % après l'annonce de discussions entre l'Iran et des pays du Golfe à Oman sur le détroit d'Ormuz, ce qui a apaisé les craintes énergétiques à l'origine du problème d'inflation. La hausse de la Fed était aussi presque entièrement intégrée dans les prix, si bien que le rapport a supprimé de l'incertitude au lieu d'en ajouter. Le S&P 500 a gagné 0,86 % et le VIX a reculé de 11 %.
La Fed va-t-elle relever ses taux le 16 septembre 2026 ?
Les marchés intègrent environ 90 % de chances d'une hausse de 25 points de base, à 3,75 %–4,00 %, contre 72 % la veille de l'IPC et environ 50 % une semaine plus tôt. Trois membres du FOMC ont déjà voté pour une hausse en juillet.
Qu'est-ce qui a fait monter l'inflation sous-jacente en août ?
Surtout le logement, en hausse de 0,3 % après deux mois à 0,1 %, et les billets d'avion, en hausse de 2,7 % sous l'effet du coût du kérosène. Les services médicaux, l'assurance automobile et les services de transport dans leur ensemble ont reculé, ce qui a évité un sous-jacent encore plus chaud.
Comment le bitcoin a-t-il réagi à l'IPC d'août ?
Le bitcoin est tombé vers 76 000–76 700 $ juste après la publication, puis s'est retourné, a brièvement grimpé à 79 837 $ et a clôturé près de 77 146 $, en hausse d'environ 0,8 %. La baisse du pétrole et la levée du risque d'événement ont compté davantage que la hausse des probabilités de resserrement.
Quelle a été la leçon la plus utile de l'aperçu ?
Séparer la prévision des données de la prévision du marché. Nous avons vu juste sur la plupart des chiffres, mais mal lu la réaction du marché, parce que la carte des scénarios traitait l'IPC comme la seule chose qui changeait ce jour-là. Le pétrole, le positionnement préalable et les probabilités de la Fed déjà intégrées ont pesé davantage.
En résumé
Notre aperçu de l'IPC d'août a bien anticipé les chiffres : l'indice global, l'effet de base sur le sous-jacent, la répercussion sur les billets d'avion et l'obsession du marché pour l'arrondi du sous-jacent se sont déroulés comme décrit. Il a mal anticipé le marché, parce qu'il a demandé « et si l'IPC sortait chaud ? » sans demander « qu'est-ce qui bougera d'autre ce matin-là ? ». Le sous-jacent est bien sorti chaud, mais une hausse presque entièrement intégrée, des couvertures de resserrement encombrées et une forte baisse du pétrole l'ont emporté.
Le résumé honnête est celui que nous attendrions de n'importe qui d'autre : juste sur l'inflation, faux sur la réaction. Le prochain aperçu cartographiera des issues conjointes, et non une seule variable.
Cet article est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement. Les données de marché sont celles de la clôture du 11 septembre 2026.