
Au cœur de la décision du FOMC de septembre 2026 : ce que dit un vote de 12 contre 0
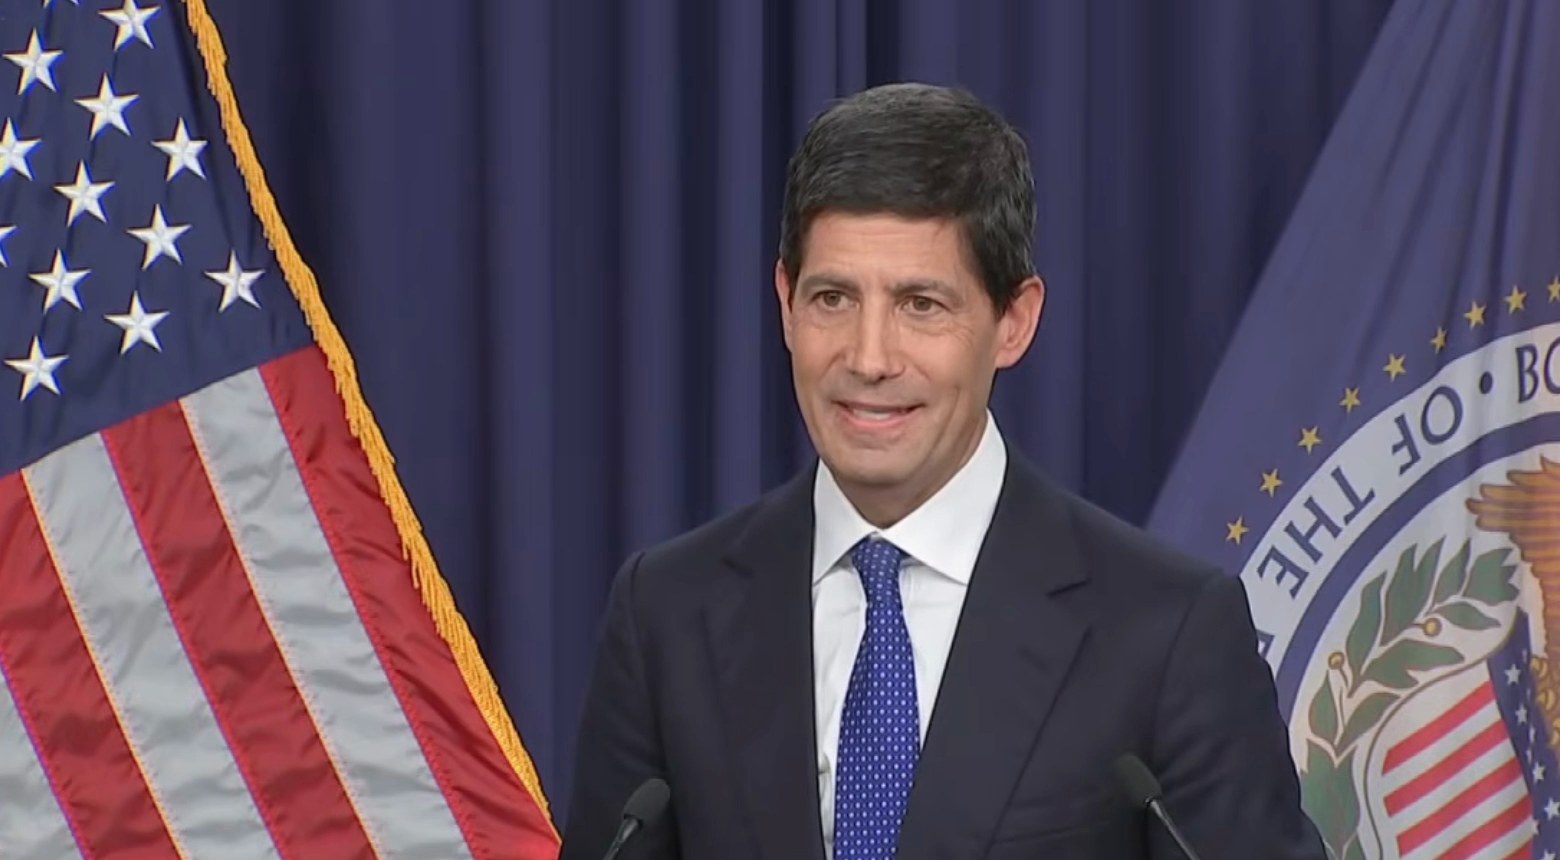
Le mercredi 16 septembre 2026, la Réserve fédérale a relevé ses taux pour la première fois en plus de trois ans. Le geste était modeste : un quart de point de pourcentage, portant la fourchette cible des fonds fédéraux à 3,75 %–4,00 %. La politique qui l'entourait, elle, n'avait rien de modeste. Kevin Warsh, le président que Donald Trump avait personnellement choisi il y a huit mois pour rendre l'argent moins cher, a consacré son premier vrai test à faire exactement l'inverse. Puis il est resté une demi-heure au pupitre et a refusé, à trois reprises, de dire le moindre mot sur le président.
Voici, en langage clair, ce qui s'est passé, qui est Warsh, s'il est un faucon ou une colombe, quelles actions ont réellement payé la facture de cette décision, et ce qu'il faut attendre lorsque le comité se réunira de nouveau en octobre.
Ce que la Fed a réellement fait
Le Comité fédéral de l'open market (FOMC) a voté une hausse du taux des fonds fédéraux de 25 points de base, de 3,50 %–3,75 % à 3,75 %–4,00 %. Trois éléments de cette phrase comptent davantage que le chiffre lui-même.
D'abord, c'est la première hausse depuis juillet 2023. Les taux étaient restés figés à 3,50 %–3,75 % depuis la dernière baisse de décembre 2025 : neuf mois sans rien.
Ensuite, le vote a été unanime. Douze contre zéro. Pas une seule dissidence, y compris de la part de responsables qui, deux semaines plus tôt, avaient publiquement évoqué un statu quo.
Enfin, le communiqué officiel du FOMC contenait une phrase que la Fed n'avait pas utilisée depuis des années : « L'inflation reste élevée. L'action de politique monétaire d'aujourd'hui soutiendra un retour plus rapide à l'objectif de 2 % du Comité. » Le mot à souligner est plus rapide. Une banque centrale qui dit vouloir arriver plus tôt quelque part est une banque centrale qui n'a pas fini.
La formule de Warsh lui-même était plus douce et plus révélatrice. Il n'a pas dit que la Fed resserrait. Il a dit avoir « retiré une dose d'accommodation », comme si le niveau précédent n'avait été qu'une légère indulgence qu'un adulte sérieux venait enfin de reprendre.
Qui est Kevin Warsh ?
Si le nom vous est inconnu, c'est normal. Warsh est président depuis environ quatre mois.
Il a été nommé par Trump le 4 mars 2026, confirmé par le Sénat à la mi-mai et a prêté serment le 22 mai, en remplacement de Jerome Powell. Le jour de cette décision, il était en poste depuis environ 117 jours — un chiffre qu'il a lui-même évoqué deux fois, sous la forme « mes cent dix ou vingt jours ici ».
Ce n'est pas un nouveau venu dans la maison. Warsh est entré au Conseil des gouverneurs de la Fed en 2006, à 35 ans : le plus jeune gouverneur de l'histoire de l'institution. Auparavant, il travaillait aux fusions-acquisitions chez Morgan Stanley, puis a servi à la Maison-Blanche de George W. Bush comme assistant spécial chargé de la politique économique et secrétaire exécutif du Conseil économique national. Il est diplômé en politiques publiques de Stanford et en droit de Harvard — et, fait notable, il n'a pas de doctorat en économie, ce qui est inhabituel parmi les présidents modernes de la Fed.
Il a traversé toute la crise financière de 2008 comme principal lien entre la Fed et Wall Street, puis a démissionné en 2011. Le motif de cette démission est le fait le plus utile à son sujet : il était profondément sceptique à l'égard de l'assouplissement quantitatif. Il a voté en faveur du QE2 en novembre 2010, parce que les gouverneurs ne rompent pas les rangs, mais il a dit à Ben Bernanke qu'il « n'aurait pas conduit le Comité dans cette direction » s'il en avait été le président, et a soutenu publiquement que les bénéfices des achats d'obligations étaient « faibles et éphémères » alors que les risques étaient « inconnus, incertains et potentiellement importants ».
En somme : un praticien des marchés endurci par la crise, allergique aux stimulus non conventionnels, qui n'a jamais exprimé publiquement de dissidence mais qui tire l'institution de l'intérieur, avec constance, vers une monnaie plus chère. C'est l'homme que Trump a mis aux commandes du dollar.
Faucon ou colombe ? Une réponse franche
Warsh est un faucon. Pas un cas limite, ni un faucon « selon les données ». Un faucon.
Les seuls éléments de mercredi suffisent largement. Il a décrit l'inflation comme « trop élevée, et depuis trop longtemps ». Il a dit que les chiffres d'inflation de cet été « ne me disent pas que les tendances sous-jacentes se sont améliorées de manière significative ». Il a relevé que trop de catégories progressent encore au-delà de 3 % sur six comme sur douze mois. Et quand un journaliste lui a rappelé que les propres projections de la Fed ne ramènent l'inflation à 2 % qu'en 2029, il n'a pas adouci son propos : il a simplement noté qu'il s'agissait des prévisions de ses collègues, pas des siennes, et a répété que le comité livrerait la stabilité des prix.
Mais le plus intéressant est de savoir quel type de faucon il est, car cela change la manière d'opérer autour de lui.
Il refuse les indications prospectives. Interrogé directement sur le fait de savoir si cette hausse ouvre une séquence, il a répondu : « Je ne fais pas le commerce des indications prospectives. » Interrogé sur le taux neutre — le niveau auquel la politique n'aide ni ne freine —, il a été encore plus net : quand on lui a demandé s'il raisonnait ainsi, il a répondu « en un mot, non ».
Il rejette aussi l'obsession du chiffre isolé qui a défini le suivi de la Fed pendant une décennie. « La dépendance à un point de donnée est une préoccupation dangereuse », a-t-il dit. « Ce sont les tendances qui comptent. Les points de données sont bruités. » À Jackson Hole, en août, il en a fait un principe : « Je me tiens ici aujourd'hui engagé envers une discipline, pas envers une décision », ajoutant que les décideurs doivent « interroger la réalité ».
Traduction pratique pour l'investisseur : sous Powell, le marché pouvait généralement déduire le prochain mouvement du dernier chiffre d'inflation. Sous Warsh, il ne le peut plus. Il vous dit qu'il agira selon sa lecture de la tendance, à son propre calendrier, et sans préavis. C'est la recette de surprises plus amples autour des réunions du FOMC — dans les deux sens.
Le passage où il ignore Trump
Trois journalistes différents ont tenté de le faire parler du président. Trois fois il a refusé, et ces refus étaient l'information.
ABC News a demandé quel message il adressait à un président qui a réclamé des baisses à répétition. Warsh : « Je n'ai rien pour vous sur une conversation avec le président. »
Le Washington Examiner a évoqué la menace de Trump de couper le commerce avec certains pays si les taux ne baissaient pas, et demandé s'il s'agissait d'un nouveau test de l'indépendance de la Fed. Warsh : « Je n'ai rien pour vous sur des conversations avec le président, et je ne suis pas une lettre d'information de Wall Street. Une partie de l'indépendance de la Réserve fédérale consiste à rester dans notre couloir. L'indépendance est une rue à double sens. Nous laisserons ceux qui font la politique commerciale et la politique budgétaire rester dans le leur. »
C'est à peu près le plus près qu'un président de la Fed en exercice puisse aller pour dire à la Maison-Blanche de s'occuper de ses affaires — et il l'a dit platement, sans effet de manche, ce qui est précisément ce qui donne du poids à la formule.
L'administration avait passé les dix jours précédant la réunion en pression maximale : le président, le vice-président, le secrétaire au Trésor et plusieurs conseillers économiques de haut rang ont tous publiquement demandé à la Fed de ne pas relever les taux. Trump avait publié que « les taux élevés placent les États-Unis dans un désavantage très injuste ». Il avait aussi dit qu'il n'aurait pas choisi Warsh s'il avait voulu des hausses de taux.
Voici ce qui devrait le plus intéresser les marchés : ce ne fut même pas serré. Le vote a été de 12 contre 0. Si la campagne de pression de la Maison-Blanche a eu le moindre effet dans la salle, cela n'est apparu sur aucun bulletin. Pour quiconque craignait qu'une Fed nommée par Trump soit une Fed captive, mercredi a fourni une donnée réelle et observable. Et le marché obligataire l'a traitée comme telle.
Pourquoi relever les taux si l'inflation vient de l'offre ?
C'est la série de questions la plus tranchante de la conférence, et elle mérite une réponse directe, car c'est l'objection qu'aura la plupart des lecteurs.
L'inflation actuelle est en grande partie une histoire d'énergie et de droits de douane. La perturbation du détroit d'Ormuz a maintenu le brut au-dessus de 100 dollars pendant une bonne partie de l'année, et la variation sur douze mois des prix PCE totaux avoisinait 3,6 % en août, avec un PCE sous-jacent autour de 3,2 % et une inflation sous-jacente des prix à la consommation plus proche de 2,4 %. Un quart de point à Washington ne rouvre pas une voie maritime dans le Golfe.
Warsh a concédé le point, puis a reformulé la question. « Nous ne pouvons agir sur aucun prix particulier », a-t-il dit, « ni sur le pétrole, ni sur les denrées alimentaires au supermarché. Mais ce que nous pouvons faire, et ferons, c'est veiller à ce qu'un changement de prix relatifs ne se diffuse pas, n'ait pas d'effets de deuxième et de troisième ordre. »
C'est là tout l'argument, et il est défendable. La Fed ne cherche pas à faire baisser l'essence. Elle cherche à empêcher que l'essence chère se transforme en revendications salariales plus fortes, en prix de services plus élevés et en anticipations désancrées — le mécanisme qui a transformé les chocs pétroliers des années 1970 en une décennie d'inflation.
Le marché du travail lui laisse de la marge pour essayer. Le chômage est à environ 4,1 %, les offres d'emploi et les heures hebdomadaires augmentent, et la moyenne à quatre semaines des demandes d'allocations est compatible avec le plein emploi. Quand un volet du double mandat est essentiellement satisfait, l'autre capte l'attention. Warsh l'a dit explicitement : « notre attention prédominante porte sur le volet stabilité des prix de notre mandat ».
Le marché obligataire a relevé les taux avant la Fed
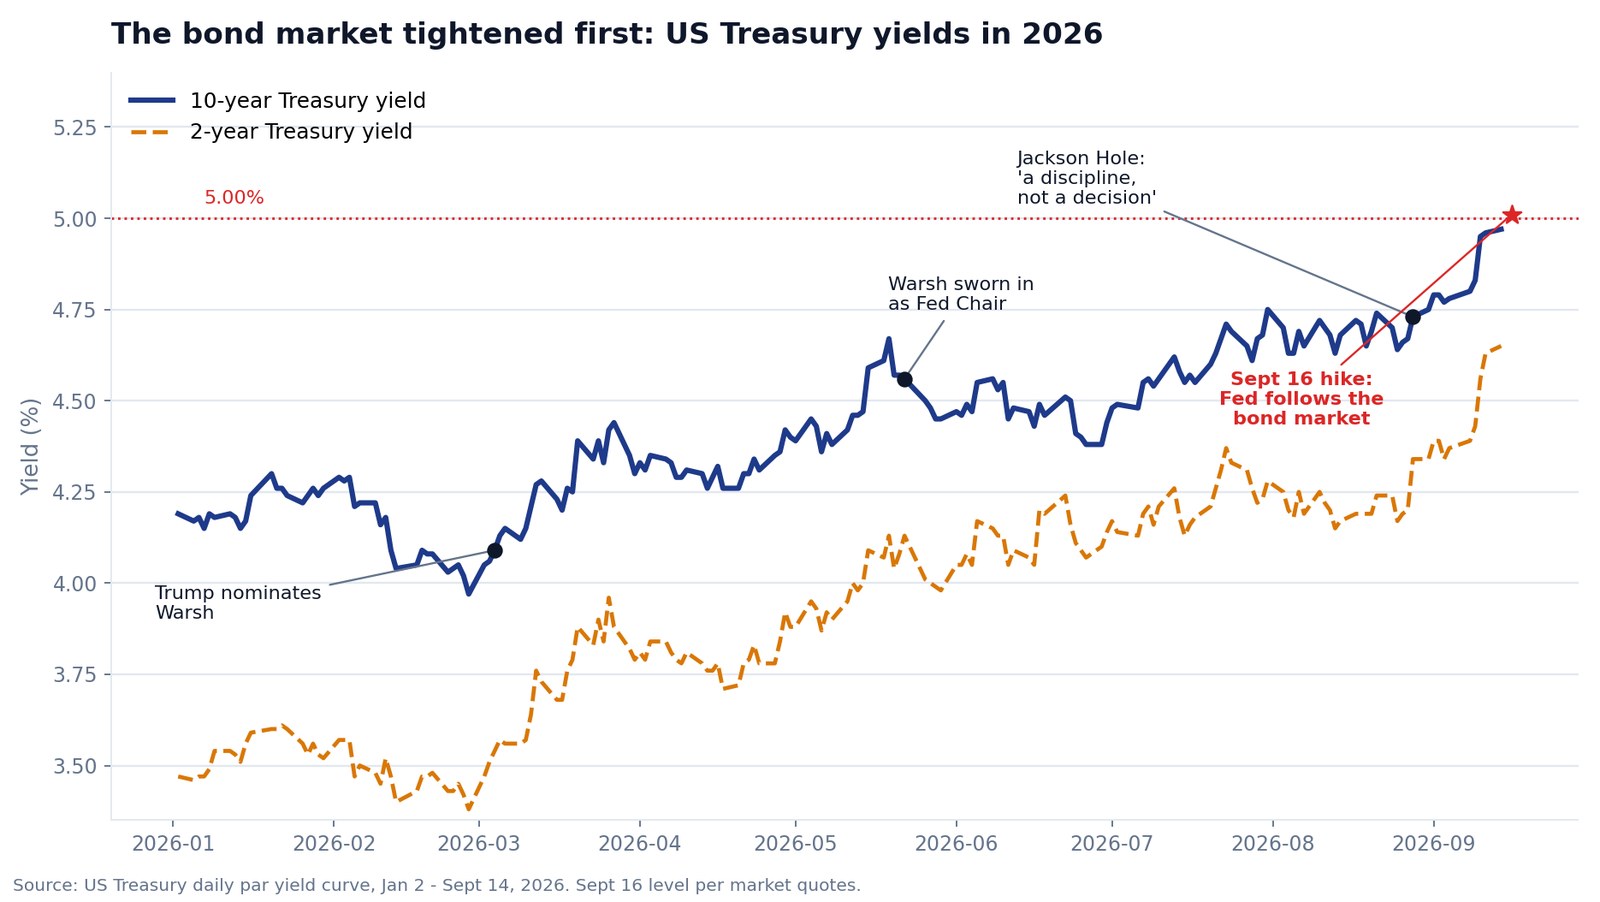
Regardez le graphique ci-dessus : c'est la véritable histoire de 2026.
Le 4 mars, jour où Trump a nommé Warsh, le rendement du bon du Trésor américain à 10 ans était de 4,09 %. À la mi-septembre, il avait franchi 5,00 % — le plus haut depuis 2007. Le 2 ans est passé de 3,54 % à environ 4,72 % sur la même période. La Fed n'a pas bougé une seule fois dans cet intervalle. Tout le resserrement a été fait par le marché lui-même.
C'est pourquoi Warsh a pu dire qu'il avait du mal à « décrire les conditions financières générales comme restrictives », et pourquoi ses collègues étaient d'accord. Dans son récit, ce quart de point n'était pas la Fed en tête, mais la Fed rattrapant un marché obligataire qui avait déjà rendu son verdict.
Interrogé sur la forte hausse des taux longs, il a donné trois raisons à retenir : l'économie s'est réellement renforcée ; la concurrence pour le capital s'est intensifiée à mesure que les « hyperscalers » — les grands bâtisseurs du cloud et de l'intelligence artificielle — venaient lever des fonds pour leurs investissements ; et la géopolitique, en particulier l'écart entre les prix au comptant de l'énergie et les marges de raffinage qui finissent dans les rayons.
Et le jour même ? Le 10 ans n'a presque pas bougé et la dette longue s'est légèrement raffermie. TLT, le fonds indiciel de bons du Trésor à plus de 20 ans, a terminé en hausse de 0,29 %. Autrement dit, les investisseurs obligataires ont vu dans cette hausse une crédibilité anti-inflation, et non une menace pour la croissance. C'est la meilleure critique que Warsh pouvait espérer.
Comment les actions ont voté : ce sont les banques qui ont payé
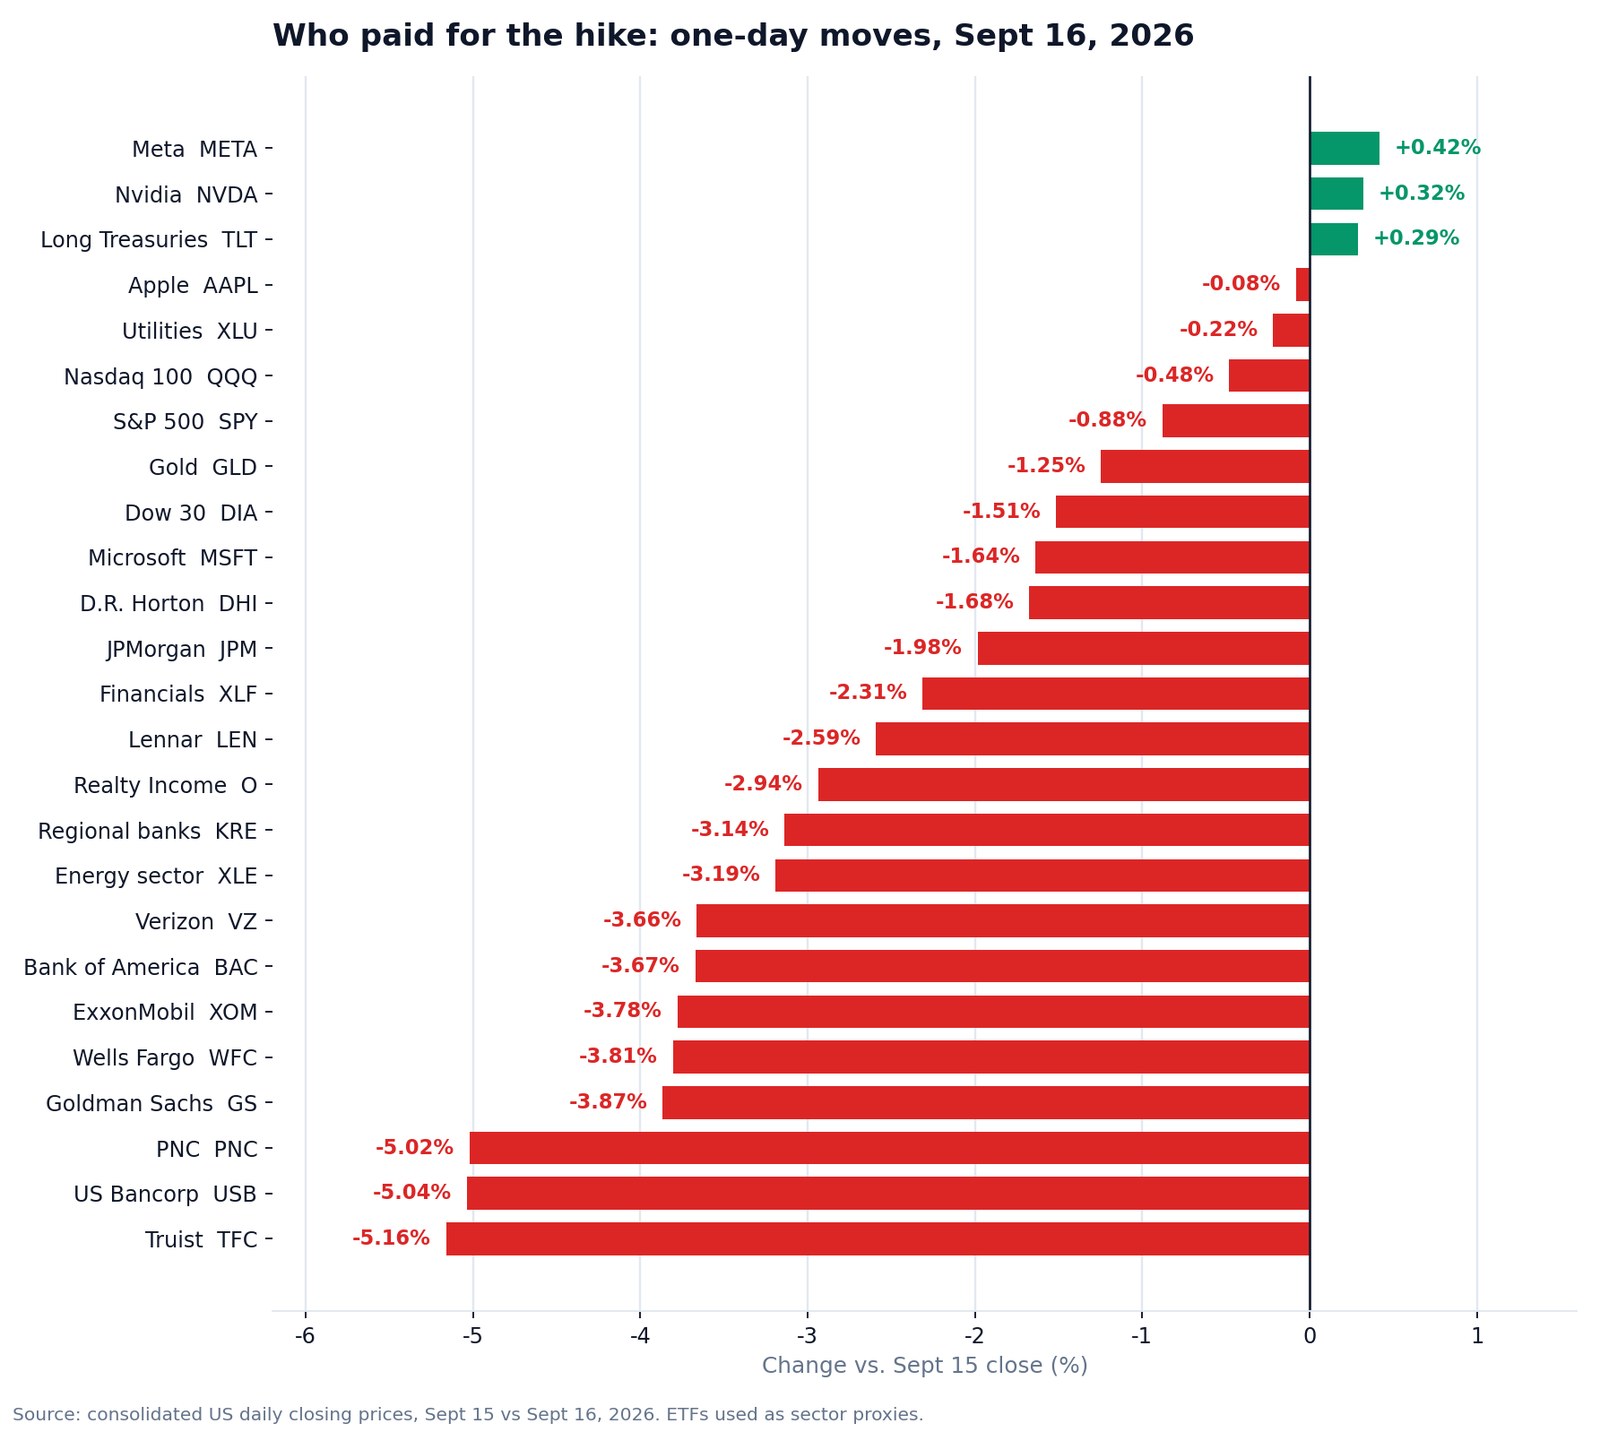
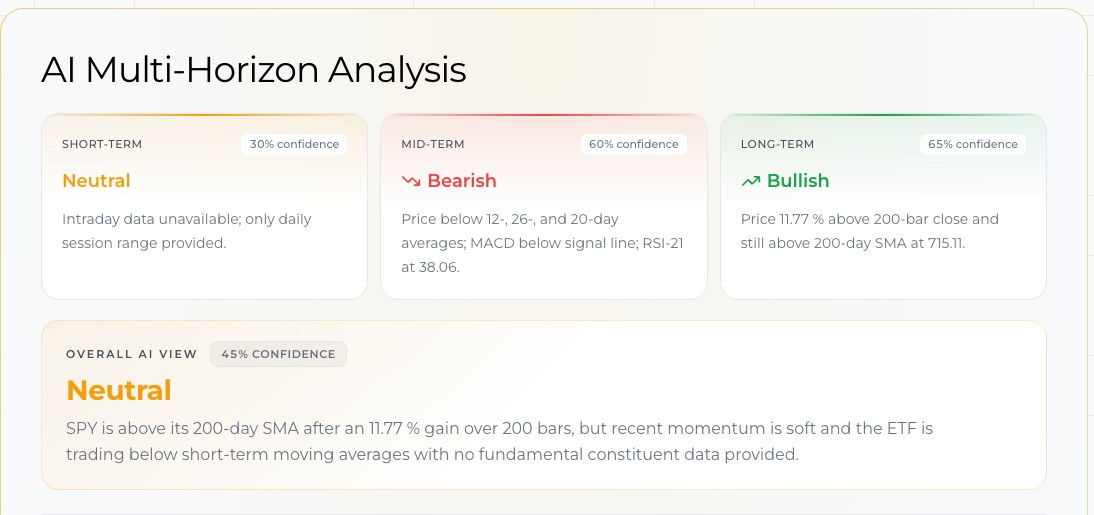
Les grands indices ont raconté une histoire tranquille. Le Dow a cédé environ 1,4 %, le S&P 500 environ 0,8 % et le Nasdaq Composite environ 0,5 %. SPY a clôturé à 750,74 dollars, en baisse de 0,88 %.
En dessous, rien de tranquille. Ce fut l'une des rotations sectorielles les plus brutales de l'année sur une seule séance, et la douleur s'est concentrée à un endroit : les banques.
Truist a perdu 5,16 %. U.S. Bancorp 5,04 %. PNC 5,02 %. Goldman Sachs a cédé 3,87 %, Wells Fargo 3,81 %, Bank of America 3,67 %, Citigroup 3,41 % et Charles Schwab 3,37 %. Même JPMorgan, la forteresse du secteur, a reculé de 1,98 %. Le fonds indiciel des banques régionales KRE a perdu 3,14 % et celui des financières au sens large, XLF, 2,31 %.
La plupart des gens pensent que les banques adorent les hausses de taux : il vaut donc la peine d'expliquer simplement. Les banques gagnent sur l'écart entre ce qu'elles perçoivent sur les prêts et ce qu'elles paient sur les dépôts. Cette hausse a relevé la partie courte — le coût des dépôts — alors que la partie longue, d'où viennent les rendements des prêts, n'a quasiment pas bougé. L'écart se resserre au lieu de s'élargir. À cela s'ajoute qu'un 10 ans à 5 % déprécie les obligations que les banques détiennent déjà, et que des taux élevés plus longtemps augmentent le risque que des emprunteurs cessent de payer. Les banques régionales, aux revenus les moins diversifiés et aux dépôts les plus sensibles aux taux, sont les plus touchées. C'est exactement le classement qu'a produit la séance.
L'énergie a été la deuxième victime, pour une autre raison : le brut a perdu plus de 3 % dans la journée. ExxonMobil a cédé 3,78 % et Chevron 3,21 %.
Venaient ensuite les substituts obligataires. Verizon a perdu 3,66 %, AT&T 3,42 % et la foncière à bail net Realty Income 2,94 % — lorsque le rendement sans risque approche 5 %, un dividende de 6 % cesse de paraître exceptionnel.
Le logement a moins souffert qu'on aurait pu le croire : Lennar a cédé 2,59 % et D.R. Horton 1,68 %. Les taux hypothécaires avaient déjà intégré un 10 ans à 5 %.
Puis la surprise. Les grandes valeurs technologiques n'ont quasiment pas bronché. Nvidia a gagné 0,32 %, Meta 0,42 %, et Apple est restée stable à –0,08 %. Microsoft a fait exception, à –1,64 %. L'ancienne règle voulait que les taux élevés écrasent les valeurs de croissance à longue duration. En 2026, le complexe de l'investissement en intelligence artificielle est traité comme un cycle industriel générateur de trésorerie, et non comme un pari sur le taux d'actualisation — et il pèse désormais assez lourd dans l'indice pour contenir la baisse du S&P sous 1 % alors que les banques perdaient 4 %.
Le perdant le plus net hors finance fut l'action liée aux cryptomonnaies. Coinbase a chuté de 6,04 %, mais il y avait là une seconde cause : le Sénat n'a pas réussi à faire avancer la loi Clarity le même après-midi, par 49 voix contre 50.
Ma lecture : c'était une rotation, pas une dévalorisation générale. Le marché n'a pas décidé que l'économie se casse. Il a décidé que les entreprises dont les bénéfices dépendent de l'argent bon marché valent moins, et que celles qui vendent au boom de l'investissement en intelligence artificielle, non. Cette distinction est la chose la plus utile à emporter vers octobre.
Ce que le graphique à points dit de la suite
En même temps que la décision, la Fed a publié son Résumé des projections économiques trimestriel. Warsh a tenu à préciser qu'il n'avait, pour la deuxième réunion consécutive, pas soumis de prévision personnelle, et a présenté les chiffres de ses collègues comme les leurs, non les siens.
Voici où les 18 participants ont placé le taux des fonds fédéraux fin 2026 :
| Taux des fonds fédéraux fin 2026 | Ce que cela implique | Participants |
|---|---|---|
| 4,375 % | Deux hausses de plus cette année | 4 |
| 4,125 % | Une hausse de plus cette année | 12 |
| 3,875 % | Terminé pour cette année | 2 |
Seize participants sur dix-huit veulent au moins une hausse supplémentaire en 2026. Deux seulement estiment le travail achevé.
Le reste des projections est tout aussi restrictif, à sa manière discrète :
| Projection médiane | 2026 | 2027 | 2028 | 2029 |
|---|---|---|---|---|
| Croissance du PIB réel | 2,3 % | 2,4 % | 2,2 % | 2,1 % |
| Taux de chômage | 4,1 % | 4,1 % | 4,1 % | 4,1 % |
| Inflation PCE | 3,7 % | 2,3 % | 2,1 % | 2,0 % |
| Inflation PCE sous-jacente | 3,4 % | 2,5 % | 2,2 % | 2,0 % |
| Taux des fonds fédéraux | 4,1 % | 4,1 % | 3,9 % | 3,6 % |
Lisez attentivement la dernière ligne. Le participant médian ne voit aucune baisse en 2027 : le taux termine 2027 exactement là où il termine 2026. Huit participants sur dix-huit placent même 2027 plus haut, à 4,375 %. Et l'inflation n'atteint 2 % qu'en 2029, ce qui revient à admettre implicitement qu'il s'agira d'une longue usure plutôt que d'une correction rapide.
Face à un taux neutre de long terme que le comité fixe à 3,2 %, le point médian actuel de 3,875 % n'est que modérément restrictif. Il reste de la marge pour aller plus loin sans que personne ne parle d'excès.
Ce qu'il faut attendre de la réunion d'octobre
La prochaine réunion du FOMC se tient les 27 et 28 octobre 2026. Il n'y aura pas de nouveau graphique à points — le prochain Résumé des projections économiques paraîtra en décembre — mais il y aura une conférence de presse, soit une nouvelle demi-heure de Warsh refusant de s'engager sur quoi que ce soit.
Les marchés à terme penchent pour une hausse de plus avant la fin de l'année. Les points sont du même avis. La vraie question n'est pas si, mais à quelle réunion : octobre ou décembre.
Mon avis, présenté clairement comme un avis :
Un statu quo en octobre suivi d'une hausse en décembre est le chemin légèrement plus probable, et je lui donnerais un peu plus d'une chance sur deux. L'argument en faveur de l'attente est que Warsh vient de s'offrir précisément ce qu'il disait vouloir en juillet : du temps pour voir si la tendance se retourne. Il a répété que les tendances comptent et que les points de données isolés non, et il n'y a d'ici fin octobre qu'un seul chiffre d'inflation des prix à la consommation, c'est-à-dire un point de donnée. La réunion de décembre arrivera avec un jeu complet de projections et deux mois de preuves supplémentaires.
Mais le scénario d'octobre est réel et je ne l'écarterais pas. Le communiqué disait plus rapide. Warsh a dit que le critère d'action du comité — la confiance que l'inflation sous-jacente se dirige vers 2 % « clairement et à une vitesse suffisante » — n'était pas satisfait. S'il ne l'était pas en septembre, il est peu probable qu'un mois de données le satisfasse en octobre. Historiquement, lorsque la Fed commence à relever ses taux, elle s'arrête rarement après une seule fois : une journaliste du New York Times l'a poussé sur ce point, et il s'est bien gardé d'y répondre.
Trois éléments feraient pencher la balance vers une action en octobre : une inflation sous-jacente supérieure aux attentes, un brut en hausse sur une nouvelle escalade dans le Golfe, ou un nouveau rapport sur l'emploi solide. Trois éléments la feraient pencher vers le statu quo : une véritable cassure à la baisse des services sous-jacents, un pétrole rendant sa prime géopolitique, et la moindre fissure dans les données du travail — en particulier un bond des demandes continues d'allocations.
Un avertissement. Comme Warsh refuse de s'engager à l'avance, le marché abordera octobre avec moins de certitude qu'à l'accoutumée. Attendez-vous à des amplitudes plus larges ce jour-là exactement là où les mouvements ont eu lieu mercredi : banques régionales, obligations longues, et tout ce qui vit de verser un dividende.
Ce que cela signifie pour un portefeuille ordinaire
Quatre enseignements, dont aucun n'exige une salle de marché.
Les liquidités et les obligations courtes redeviennent vraiment compétitives. Avec un taux directeur à 3,75 %–4,00 % et aucune baisse inscrite dans les projections jusqu'en 2027, le coût d'opportunité de garder des munitions est proche de zéro. Ce n'était pas le cas il y a deux ans.
Les revenus sensibles aux taux méritent un réexamen. Si vous détenez des services aux collectivités, des télécoms ou des foncières surtout pour le rendement, vous êtes en concurrence avec un 5 % sans risque. Le dividende doit croître, pas seulement être élevé.
L'exposition bancaire est désormais un pari sur la courbe, pas sur les taux. Les banques n'ont pas besoin de taux plus élevés ; elles ont besoin d'une courbe plus pentue. Tant que l'écart entre rendements courts et longs ne s'élargit pas, les hausses sont un vent contraire pour le secteur — et plus la banque est petite et dépendante des dépôts, plus ce vent est fort.
Et ne vendez pas la croissance par réflexe. La seule chose que mercredi a prouvée, c'est que le vieux réflexe « taux élevés = mort de la tech » ne fonctionne pas dans ce cycle, parce que le cycle d'investissement en intelligence artificielle pèse aujourd'hui plus lourd sur ces bénéfices que le taux d'actualisation.
Si vous voulez voir ces mouvements en temps réel plutôt que dans un récapitulatif, notre salle de commandement multi-agents en direct applique la même configuration à n'importe quelle action américaine, la Veille sectorielle suit quels groupes absorbent réellement les dégâts, et les Pilotes automatiques surveillent une position et vous préviennent lorsque le tableau change. Les formules et les volumes d'analyse inclus figurent sur la page de tarification, et d'autres décryptages de marché sont dans les Histoires.
Questions fréquentes
De combien la Fed a-t-elle relevé ses taux en septembre 2026 ?
De 0,25 point de pourcentage, portant la fourchette cible des fonds fédéraux de 3,50 %–3,75 % à 3,75 %–4,00 %. C'est la première hausse depuis juillet 2023 et la première de la présidence de Kevin Warsh.
La décision a-t-elle été unanime ?
Oui. Le FOMC a voté 12 contre 0, sans dissidence, ce qui est notable au vu des divisions apparentes entre responsables dans les semaines précédentes.
Kevin Warsh est-il un faucon ou une colombe ?
Un faucon. Il qualifie l'inflation de « trop élevée et depuis trop longtemps », s'est montré sceptique envers l'assouplissement quantitatif pendant son mandat de gouverneur de 2006 à 2011, et a fait de la stabilité des prix son attention prédominante. C'est toutefois un faucon atypique : il refuse les indications prospectives et écarte le cadre du taux neutre comme intéressant sur le plan académique mais inutile en pratique.
La Fed relèvera-t-elle de nouveau ses taux en octobre 2026 ?
La réunion des 27 et 28 octobre est ouverte. Seize des dix-huit participants du FOMC projettent au moins une hausse supplémentaire en 2026, et le comité a dit vouloir un retour « plus rapide » à une inflation de 2 %. Que cette hausse tombe en octobre ou lors de la réunion des 8 et 9 décembre reste véritablement incertain, et Warsh a explicitement refusé de donner un signal.
Pourquoi les valeurs bancaires ont-elles chuté alors que les taux montaient ?
Parce que la hausse a renchéri le financement à court terme sans relever les rendements des prêts à long terme, comprimant la marge, et parce qu'un 10 ans proche de 5 % déprime la valeur des obligations que les banques détiennent déjà. Des régionales comme Truist, U.S. Bancorp et PNC ont perdu environ 5 %.
Qu'a dit Warsh du président Trump ?
Rien. Trois journalistes l'ont interrogé sur la campagne de pression de la Maison-Blanche et il a refusé à chaque fois, se bornant à dire que « l'indépendance est une rue à double sens » et que la Fed entend « rester dans notre couloir ».
En conclusion
Le quart de point n'est pas l'information. Deux choses le sont.
La première : un président nommé spécifiquement pour baisser les taux les a relevés 117 jours après son arrivée, a obtenu la signature de tous ses collègues, puis a refusé ne serait-ce que de mentionner le président qui l'avait nommé. L'indépendance d'une banque centrale est d'ordinaire une abstraction. Mercredi, elle a pris la forme d'un appel nominal.
La seconde : le marché l'a cru. Les rendements longs se sont détendus, le dollar s'est raffermi, et les ventes se sont concentrées sur les entreprises qui ont besoin d'argent bon marché plutôt que de se propager à tout l'indice. Voilà à quoi ressemble la crédibilité dans les données de prix.
Warsh répète qu'il est engagé envers une discipline, pas envers une décision. Les investisseurs doivent désormais valoriser une Fed qui ne leur dira pas ce qu'elle va faire. C'est moins confortable que la dernière décennie. C'est aussi, au vu d'un seul après-midi, nettement plus sérieux.
Lecture Liée
- La Fed de Warsh : le dot plot vire vers une hausse de taux
- Midterms 2026 et Fed : la baisse de septembre est morte ?
- Trump loue Warsh et réclame une baisse des taux en juillet
- Tous les cycles de hausse des taux de la Fed depuis 1983
- Krach obligataire 2026 : le 30 ans au plus haut depuis 2007
- Investissements IA 2026 : 96 % de la trésorerie des géants
- Rapport IPC juillet 2026 : l'inflation baisse, la Fed hésite
- Inversions de la courbe des taux et récessions américaines
- Jackson Hole 2026 : l’innovation va-t-elle réécrire la Fed ?
Références
- Federal Reserve — communiqué du FOMC, 16 septembre 2026
- Federal Reserve — Résumé des projections économiques, septembre 2026
- Federal Reserve — discours du président Warsh à Jackson Hole, 28 août 2026
- Federal Reserve — calendrier des réunions du FOMC
- U.S. Department of the Treasury — courbe des taux quotidienne du Trésor
- Bureau of Economic Analysis — indice des prix des dépenses de consommation des ménages


