
Lire le pro forma de Sysco : ce que disent vraiment les chiffres de Jetro
Le 15 septembre 2026, Sysco Corporation (NYSE: SYY) a fixé le prix de 12 345 679 actions ordinaires à 81,00 dollars pièce. La vente d'actions d'un milliard de dollars de Sysco est la dernière et la plus petite pièce du financement de son acquisition en cours de Jetro Restaurant Depot et, prise isolément, elle est presque anodine : elle augmente le nombre d'actions de 2,57 %.
Les documents déposés en même temps ne le sont pas. Pour vendre ces actions, Sysco a dû publier un supplément de prospectus modifié et, dans un rapport courant sur formulaire 8-K daté du 14 septembre 2026, trois choses que le marché n'avait jamais vues : les états financiers combinés audités de Jetro Restaurant Depot, son rapport de gestion et un compte de résultat pro forma combiné condensé non audité complet de l'entreprise fusionnée.
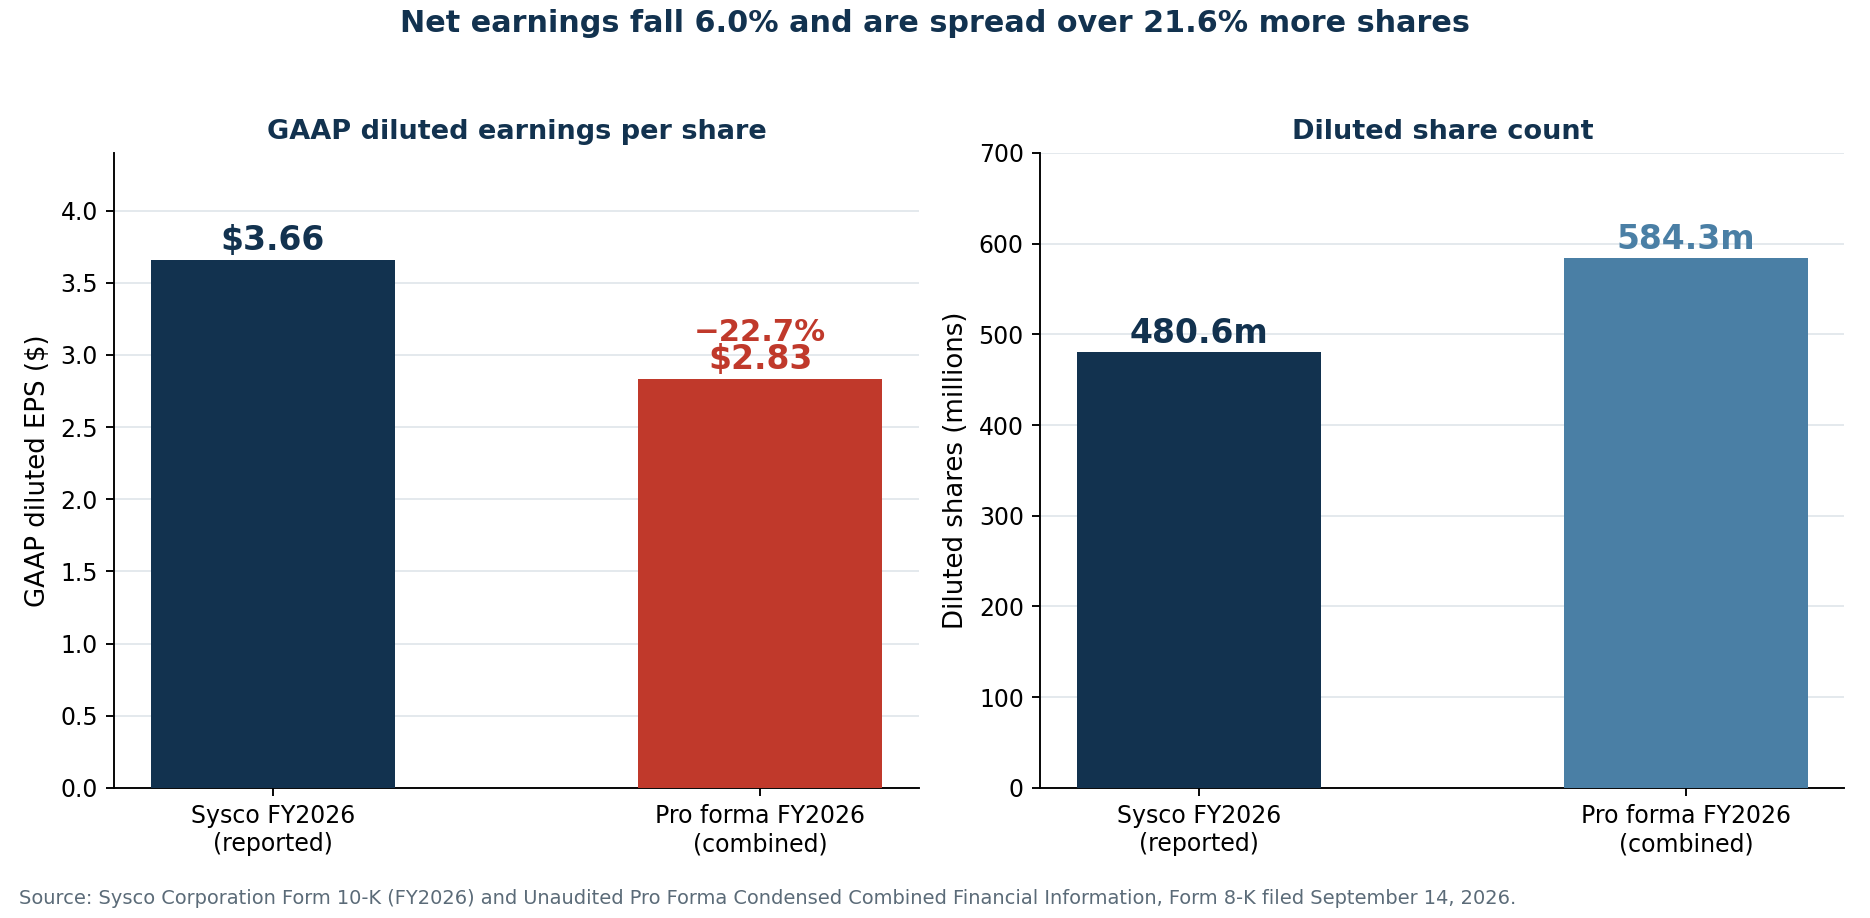
Ces dépôts répondent à la question que les titres devinaient depuis des semaines. Le propre état pro forma de Sysco montre que, si l'opération avait été bouclée au début de l'exercice 2026, le bénéfice dilué par action combiné aurait été de 2,83 dollars au lieu des 3,66 dollars réellement publiés — une baisse de 22,7 %. Ce n'est pas la projection d'un analyste baissier. C'est l'arithmétique de l'entreprise elle-même, signée pour une émission de titres.
Cet article parcourt ligne par ligne ce que disent les dépôts : l'échelle exacte de la dilution, le compte de résultat pro forma, le pont qui explique pourquoi « relution du BPA ajusté » et une chute de 23 % du BPA comptable sont toutes deux vraies, les chiffres audités derrière les données marketing de Jetro, où atterrit réellement au bilan le prix d'achat de 29 milliards de dollars, et ce que le plan de désendettement exige en liquidités. Les investisseurs qui suivent l'opération peuvent surveiller les dépôts SYY, l'évolution du cours et l'actualité réglementaire avec SimianX AI.
Tous les chiffres proviennent de dépôts auprès de la SEC et de données de marché arrêtés au 16 septembre 2026.
L'émission, exactement
Sysco a annoncé l'émission après la clôture du 14 septembre et en a fixé le prix le lendemain soir. Les modalités sont précises, et la précision compte ici parce que l'essentiel des commentaires sur la dilution travaille avec des chiffres arrondis.
| Modalité de l'émission | Opération de base | Avec surallocation intégrale |
|---|---|---|
| Actions offertes | 12 345 679 | 14 197 530 |
| Prix au public | 81,00 $ | 81,00 $ |
| Produit brut | 1 000,0 M$ | 1 150,0 M$ |
| Décote de placement par action | 2,43 $ | 2,43 $ |
| Décote de placement totale | 30,0 M$ | 34,5 M$ |
| Produit net pour Sysco | 967,4 M$ | 1,1 Md$ |
| Actions en circulation avant (9 sept. 2026) | 479 568 281 | 479 568 281 |
| Actions en circulation après | 491 913 960 | 493 765 811 |
| Augmentation du nombre d'actions | 2,574 % | 2,960 % |
L'option de surallocation des banques porte sur exactement 1 851 851 actions supplémentaires. Goldman Sachs & Co. LLC a pris 4 444 444 actions et TD Securities (USA) LLC 2 962 962 de l'opération de base, treize autres banques se partageant le reste.
Deux détails méritent d'être soulignés. Premièrement, l'émission n'est pas conditionnée à la réalisation de l'acquisition de Jetro. Si l'opération échoue, les actions restent en circulation et Sysco conserve les liquidités pour ses besoins généraux. Deuxièmement, Sysco dispose en outre de 33 878 051 actions réservées au titre de ses plans de rémunération en actions, qui n'apparaissent dans aucun décompte du tableau ci-dessus.
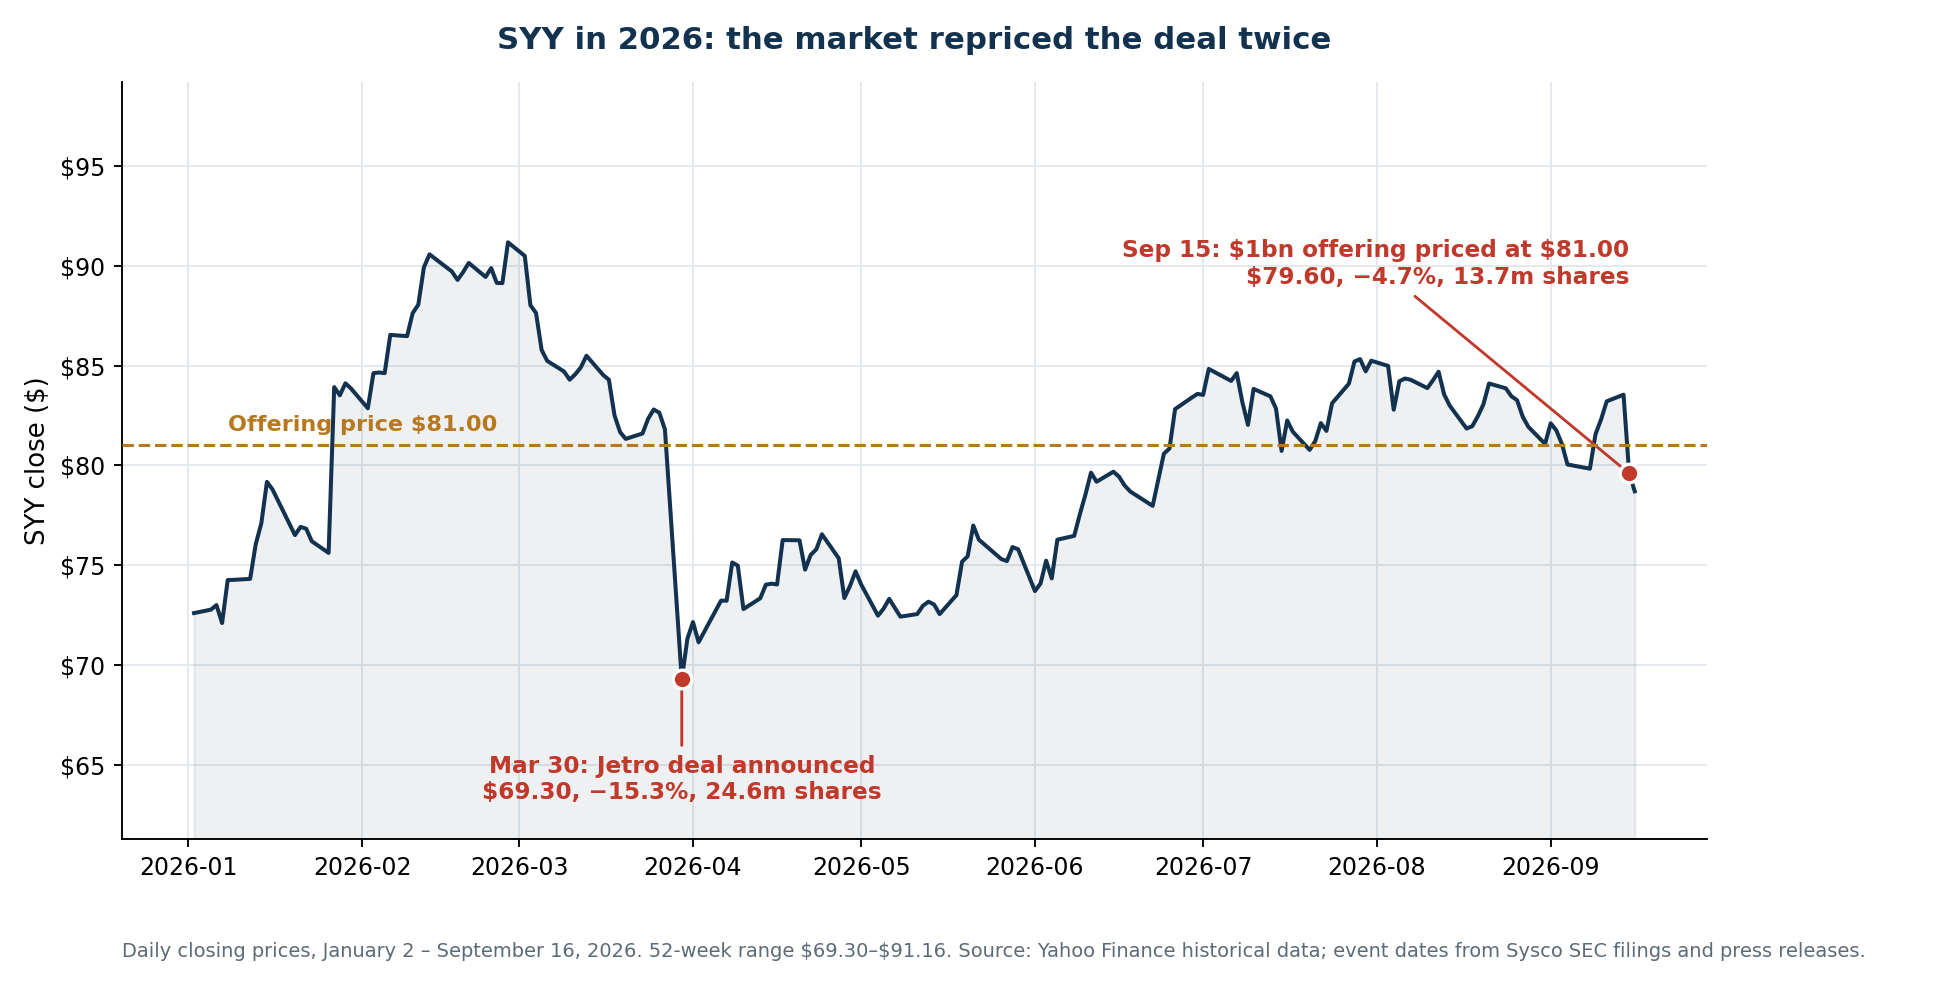
Le prix de 81,00 dollars représentait une décote de 3,04 % par rapport à la clôture du 14 septembre à 83,54 dollars. C'est une concession d'émission banale. Ce qui a suivi l'était moins : SYY a clôturé à 79,60 dollars le 15 septembre et à 78,71 dollars le 16 septembre, soit 2,8 % sous le prix payé par les nouveaux investisseurs, sur des volumes de 13,7 et 6,3 millions d'actions contre 2 à 4 millions habituellement.
L'échelle de dilution a trois barreaux, pas un
L'émission d'un milliard de dollars est le plus petit de trois événements affectant le nombre d'actions. Sysco émettra aussi 91,5 millions d'actions aux propriétaires de Jetro à la clôture, un bloc valorisé 7 514 millions de dollars dans le pro forma au cours de référence de 82,11 dollars.
| Étape | Actions en circulation | Part des actionnaires historiques |
|---|---|---|
| Avant l'émission (9 sept. 2026) | 479 568 281 | 100,00 % |
| Après l'émission d'un milliard $ | 491 913 960 | 97,49 % |
| Après 91,5 M d'actions aux propriétaires de Jetro | 583 413 960 | 82,20 % |
| Avec surallocation intégralement exercée | 585 265 811 | 81,94 % |
L'état pro forma retient 584 290 988 actions diluées, ce qui intègre les effets de pondération et la dilution liée aux plans d'actions.
L'émission d'actions coûte aux actionnaires historiques 2,5 points de pourcentage de propriété. Les actions de l'acquisition leur en coûtent 15,3 de plus. Débattre de l'émission, c'est débattre d'un sixième de la dilution.
Les opérations financées en actions sont régulièrement jugées sur l'émission annoncée en une plutôt que sur l'échelle complète — la même erreur que les investisseurs ont commise en lisant l'accord d'Amazon avec Qualcomm sur les puces, où le bloc annoncé n'était qu'une partie du décompte final.
C'est pourquoi l'émission, prise isolément, n'est pas la question d'investissement — et pourquoi le choix de Sysco de financer ce dernier milliard en actions plutôt qu'en dette se défend. Au taux mixte d'environ 5,6 % qu'implique le calendrier de financement du pro forma, utiliser des actions plutôt que de la dette pour ce dernier milliard évite environ 56 millions de dollars d'intérêts annuels avant impôt et protège les notations « investment grade » qui déterminent le coût des 20,9 milliards restants.
Le compte de résultat pro forma de Sysco
Voici le tableau qui reconfigure tout le débat. Il provient directement de l'annexe 99.3 du formulaire 8-K du 14 septembre et présente l'entreprise combinée comme si l'opération avait été bouclée le 29 juin 2025.
| Exercice, M$ | Pro forma 2026 | Sysco 2026 | Sysco 2025 | Sysco 2024 |
|---|---|---|---|---|
| Chiffre d'affaires | 100 561 | 84 553 | 81 370 | 78 844 |
| Coût des ventes | 81 810 | 68 914 | 66 401 | 64 236 |
| Marge brute | 18 751 | 15 639 | 14 969 | 14 608 |
| Charges d'exploitation | 14 594 | 12 544 | 11 881 | 11 406 |
| Résultat d'exploitation | 4 157 | 3 095 | 3 088 | 3 202 |
| Charges d'intérêts | 2 008 | 717 | 635 | 607 |
| Autres charges (produits), nets | 75 | 102 | 38 | 30 |
| Résultat avant impôt | 2 074 | 2 276 | 2 415 | 2 565 |
| Impôt sur les sociétés | 423 | 519 | 587 | 610 |
| Résultat net | 1 651 | 1 757 | 1 828 | 1 955 |
| BPA dilué | 2,83 $ | 3,66 $ | — | — |
| Actions diluées | 584 290 988 | 480 612 203 | — | — |
Lisez les trois dernières lignes ensemble. Le chiffre d'affaires progresse de 18,9 %. Le résultat d'exploitation progresse de 34,3 %. Et le résultat net recule de 6,0 %, parce que les charges d'intérêts triplent presque : de 717 à 2 008 millions de dollars. Réparti sur 21,6 % d'actions en plus, le BPA dilué tombe de 3,66 à 2,83 dollars.
Le même dépôt donne la vision EBITDA :
| M$ | Pro forma 2026 | Sysco 2026 |
|---|---|---|
| EBITDA | 5 787 | 3 969 |
| EBITDA ajusté de certains éléments | 6 608 | 4 387 |
| Marge d'EBITDA ajusté | 6,6 % | 5,2 % |
| Dotations aux amortissements | 1 705 | 976 |
| Dette nette | 32 286 | 11 730 |
| Dette nette / EBITDA ajusté | 4,89x | 2,67x |
Les marges s'améliorent réellement : passer de 5,2 % à 6,6 % sur la ligne d'EBITDA ajusté est un gain structurel authentique, et c'est l'argument le plus solide du scénario haussier. Le problème se situe dans tout ce qui vient sous l'EBITDA.
Pourquoi « relution du BPA » et chute de 23 % du BPA sont toutes deux vraies
Sysco a annoncé une relution du BPA ajusté à un chiffre moyen à élevé la première année et entre dix et quinze pour cent la deuxième. Ces déclarations ne sont pas trompeuses. Elles ne mesurent pas non plus la même chose que le pro forma ci-dessus. Les dépôts permettent de chiffrer l'écart avec exactitude.
| Pont du résultat avant impôt, M$ | Montant |
|---|---|
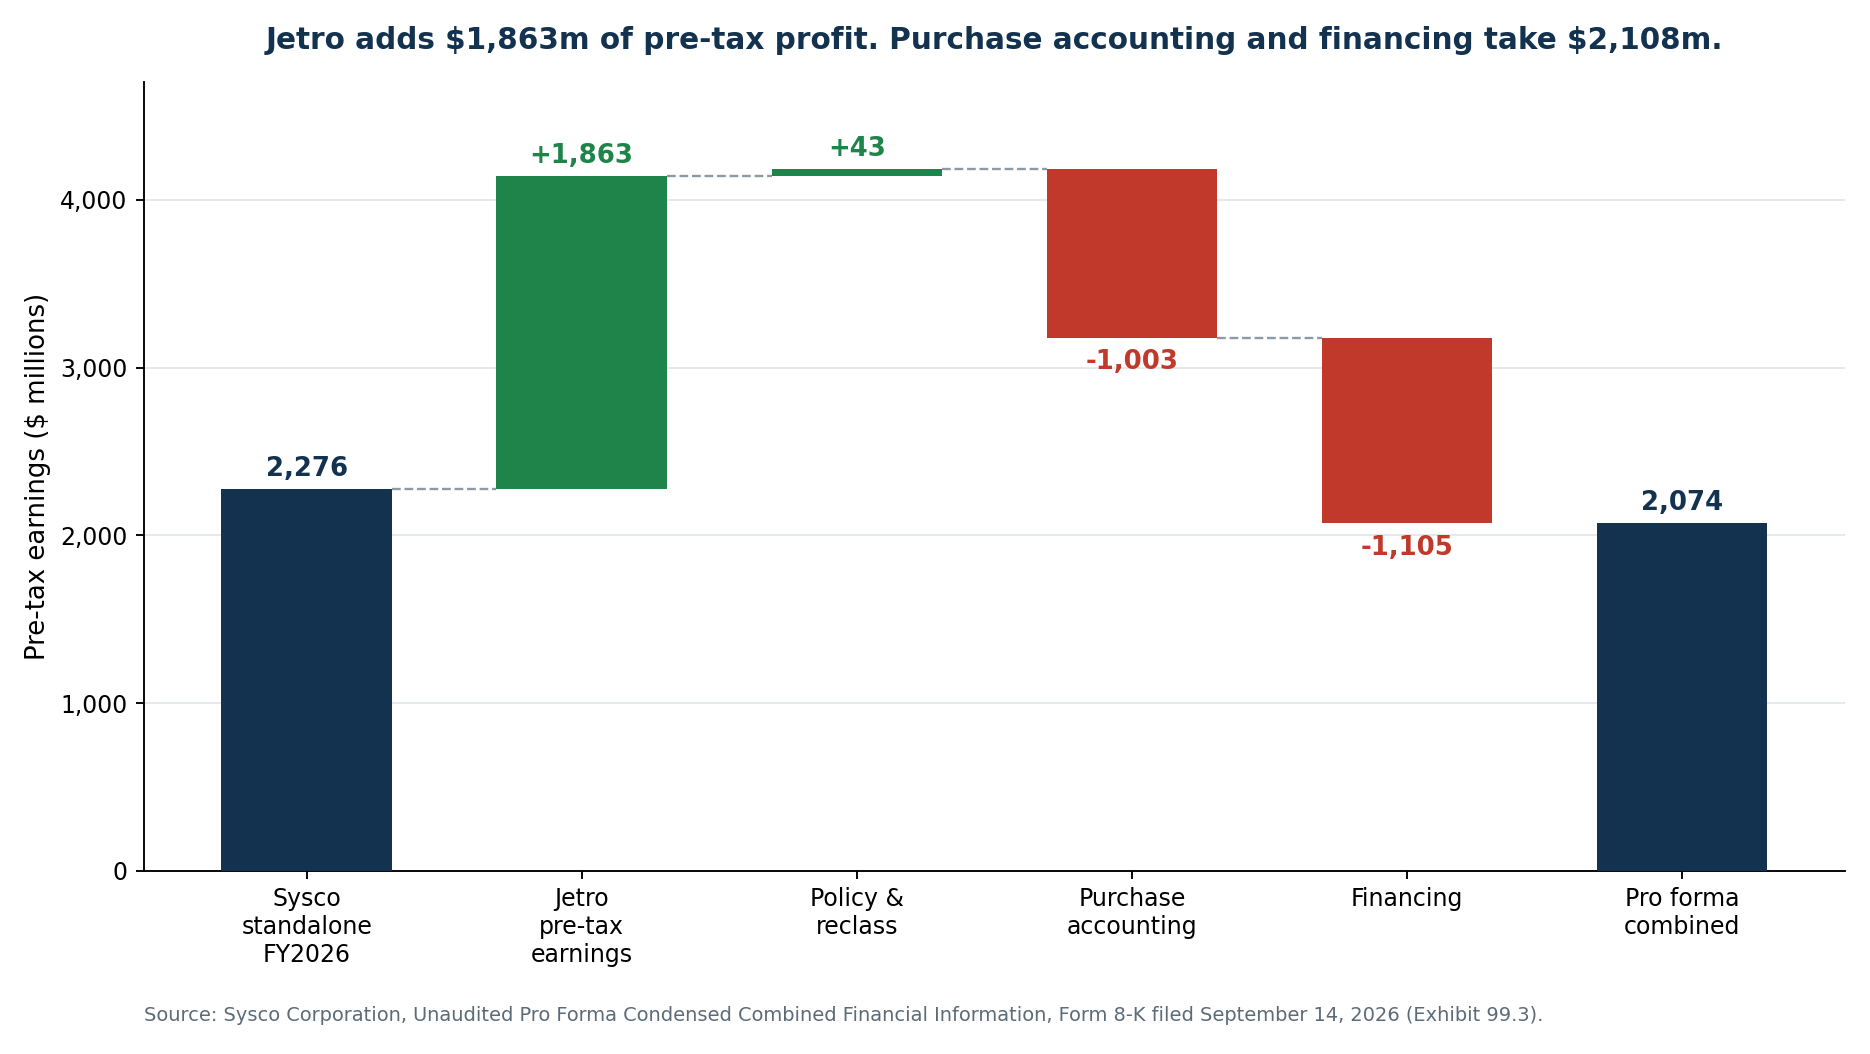
| Résultat avant impôt de Sysco seule, 2026 | 2 276 |
| Plus : résultat avant impôt de Jetro (12 mois au 27 juin 2026) | +1 863 |
| Plus : ajustements de méthode comptable et de reclassement | +43 |
| Moins : ajustements liés à la comptabilisation de l'acquisition | −1 003 |
| Moins : ajustements de financement | −1 105 |
| Résultat pro forma avant impôt | 2 074 |
Jetro apporte 1 863 millions de dollars de bénéfice avant impôt. La comptabilisation de l'acquisition et le financement en prennent ensemble 2 108 millions — 245 millions de plus que ce que gagne l'activité acquise.
La ligne de comptabilisation de l'acquisition se décompose encore :
| Charges liées à la comptabilisation de l'acquisition, M$ | Montant |
|---|---|
| Amortissement des immobilisations incorporelles identifiables acquises | 626 |
| Amortissement des immobilisations corporelles réévaluées | 91 |
| Moins : annulation des amortissements historiques propres à Jetro | −66 |
| Coûts de transaction non récurrents | 191 |
| Primes de rétention non récurrentes | 118 |
| Droits de mutation non récurrents | 49 |
| Moins : suppression de l'amortissement des swaps de taux de Jetro | −6 |
| Total | 1 003 |
Le BPA ajusté exclut les 626 millions de dollars d'amortissement d'incorporels. Cette seule ligne — non monétaire, réelle et courant sur des années — représente environ 32 % du résultat d'exploitation de Jetro. Ajoutez les 358 millions de coûts ponctuels de transaction, de rétention et de droits de mutation, qui sont eux véritablement non récurrents, et vous obtenez toute la distance entre « relution à un chiffre élevé » et « BPA comptable en baisse de 23 % ».
Aucun des deux chiffres n'est faux. Ils répondent à des questions différentes. Le BPA ajusté demande si l'économie de trésorerie s'améliore. Le BPA comptable demande ce que possède une action de l'entreprise combinée. Pour une société dont l'engagement affiché est un dividende versé en numéraire sur le résultat publié, les deux comptent.
Ce que montrent les états audités de Jetro
Jusqu'au 14 septembre, Jetro Restaurant Depot était décrit presque exclusivement à travers les documents de transaction de Sysco : environ 16 milliards de dollars de chiffre d'affaires en 2025, quelque 2,1 milliards d'EBITDA, à peu près 1,9 milliard de flux de trésorerie disponible. Les états financiers combinés audités de JRD Unico, Inc. et affiliées sont désormais publics, et ils sont plus intéressants que le résumé.
| JRD Unico combiné, M$ | 2025 (au 27 déc.) | 2024 (au 28 déc.) | Variation |
|---|---|---|---|
| Chiffre d'affaires | 15 812,2 | 15 331,3 | +3,14 % |
| Marge brute | 2 937,9 | 2 830,0 | +3,81 % |
| Taux de marge brute | 18,58 % | 18,46 % | +12 pb |
| Frais commerciaux, généraux et administratifs | 997,1 | 968,1 | +2,99 % |
| Résultat d'exploitation | 1 940,9 | 1 861,9 | +4,24 % |
| Marge d'exploitation | 12,28 % | 12,14 % | +14 pb |
| Charges d'intérêts | 186,5 | 165,1 | — |
| Charges d'intérêts envers parties liées | 84,6 | 138,2 | — |
| Résultat avant impôt | 1 666,7 | 1 603,1 | +3,97 % |
| Résultat net | 1 197,0 | 1 173,1 | +2,04 % |
| Marge nette | 7,57 % | 7,65 % | −8 pb |
L'histoire des marges est réelle. Une marge d'exploitation de 12,3 % dans la distribution alimentaire est exceptionnelle ; la marge d'EBITDA ajusté de Sysco sur l'exercice 2026 était de 5,2 %. Des amortissements de seulement 67,4 millions de dollars sur 15,8 milliards de ventes, et des investissements de 137,2 millions, décrivent une activité étonnamment peu capitalistique et très rentable.
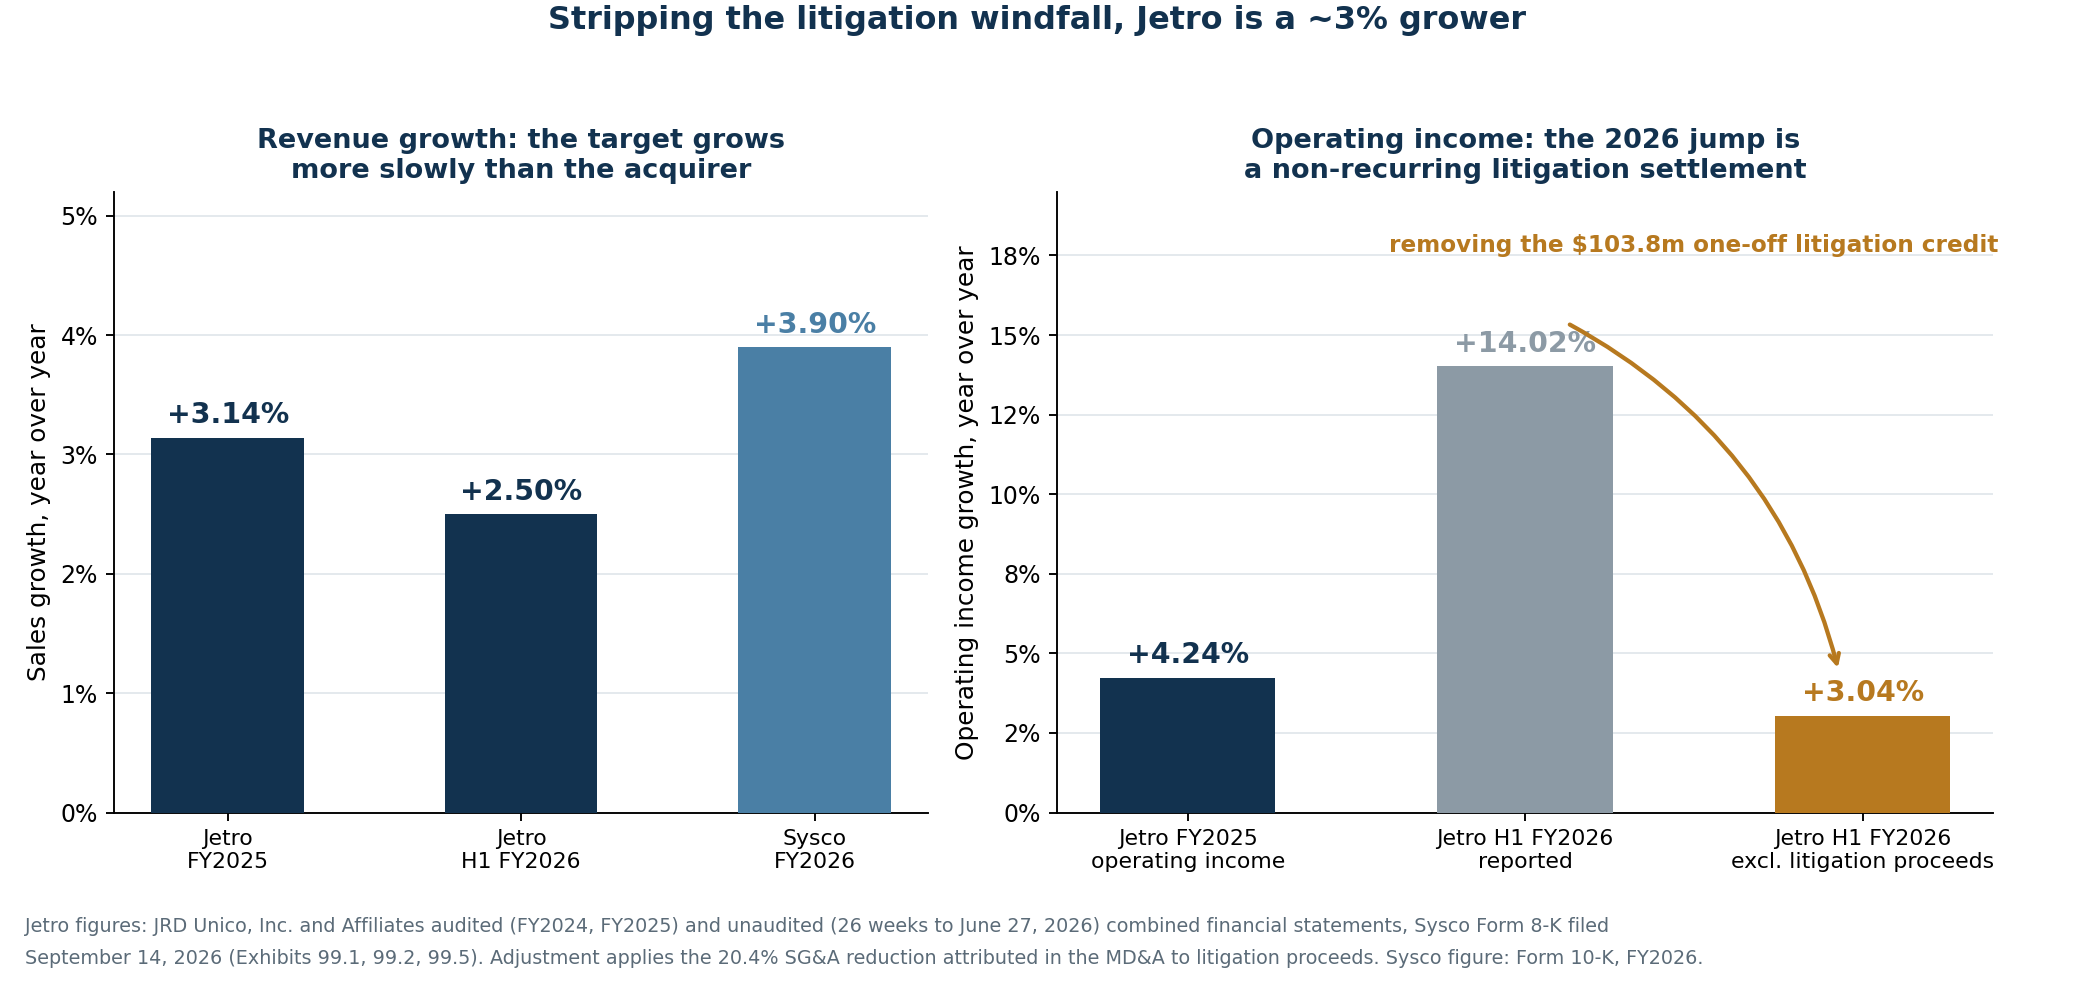
L'histoire de la croissance est l'endroit où les états audités et le marketing divergent. Les ventes de Jetro ont progressé de 3,14 % en 2025. Les ventes de Sysco ont progressé de 3,9 % sur l'exercice 2026. L'entreprise acquise comme moteur de croissance croît moins vite que l'acquéreur.
L'accélération de 2026 est un produit de transaction judiciaire
Le premier semestre de l'exercice 2026 paraît nettement meilleur, et c'est le chiffre qui sera le plus probablement cité comme preuve que l'opération fonctionne.
| JRD Unico, 26 semaines au 27 juin, M$ | S1 2026 | S1 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 8 061,7 | 7 864,7 | +2,50 % |
| Marge brute | 1 519,5 | 1 454,0 | +4,50 % |
| Frais commerciaux, généraux et administratifs | 441,8 | 508,8 | −13,2 % |
| Résultat d'exploitation (publié) | 1 077,7 | 945,2 | +14,02 % |
| Résultat net | 708,7 | 567,0 | +25,0 % |
Un résultat d'exploitation en hausse de 14 % avec des ventes en hausse de 2,5 % est un résultat frappant. Le rapport de gestion de Jetro l'explique : « Les produits issus du règlement de divers litiges non récurrents ont entraîné une diminution de 20,4 % des frais commerciaux, généraux et administratifs. »
Une réduction de 20,4 % sur la base de l'année précédente de 508,8 millions de dollars correspond à environ 103,8 millions de dollars de produits de litiges ponctuels comptabilisés en réduction des frais généraux.
| Ajustement du résultat d'exploitation du S1 2026, M$ | Montant |
|---|---|
| Résultat d'exploitation publié | 1 077,7 |
| Moins : produits estimés de règlement de litiges | −103,8 |
| Résultat d'exploitation ajusté | 973,9 |
| Résultat d'exploitation du S1 2025 | 945,2 |
| Croissance ajustée | +3,04 % |
Une fois retiré ce gain exceptionnel, le résultat d'exploitation de Jetro a progressé d'environ 3 % — en ligne avec son exercice 2025 et cohérent avec une activité mature qui compose régulièrement plutôt qu'avec une activité qui accélère. Le même rapport note que Jetro a ouvert cinq nouveaux entrepôts sur l'exercice 2024 et cinq sur l'exercice 2025, soit précisément le rythme qu'implique le « plus de 125 nouveaux sites sur au moins les deux prochaines décennies » de Sysco.
Un bilan façonné par ses propriétaires
Les états audités montrent aussi quel type d'entreprise Jetro a été sous Leonard Green & Partners et ses co-investisseurs.
| Bilan de JRD Unico, M$ | 27 juin 2026 | 27 déc. 2025 | 28 déc. 2024 |
|---|---|---|---|
| Total de l'actif | 3 383,0 | 3 183,9 | 3 059,8 |
| Dette totale (y c. parties liées) | 5 778,6 | 6 235,3 | 6 844,1 |
| Total du passif | 7 434,3 | 7 711,7 | 8 326,5 |
| Actions propres, au coût | (2 614,1) | (2 614,1) | (2 614,1) |
| Capitaux propres négatifs totaux | (4 051,3) | (4 527,8) | (5 266,7) |
Jetro affiche des capitaux propres négatifs de 4,05 milliards de dollars. C'est la signature d'une recapitalisation à effet de levier, pas d'une difficulté — l'activité est très rentable —, mais cela indique où est allée la trésorerie.
| Trésorerie restituée aux propriétaires de Jetro, M$ | 2024 | 2025 | S1 2026 | Total |
|---|---|---|---|---|
| Dividendes versés | 1 028,9 | 456,0 | 232,3 | 1 717,2 |
| Remboursements de prêts d'actionnaires | 750,0 | 309,4 | 385,8 | 1 445,2 |
| Remboursement du billet sur actions propres | 933,3 | — | — | 933,3 |
| Total | 2 712,2 | 765,4 | 618,1 | 4 095,7 |
Sur les trente mois arrêtés à juin 2026, les propriétaires de Jetro ont extrait environ 4,1 milliards de dollars. Sysco paie aujourd'hui 29,0 milliards pour ce qui reste. Ce n'est l'accusation d'aucune irrégularité ; les recapitalisations par dividende sont une pratique courante du capital-investissement. C'est un contexte pour le prix.
Les « 1,9 milliard de flux de trésorerie disponible » sont de l'EBITDA moins les investissements
Les documents de transaction de Sysco citent environ 1,9 milliard de dollars de flux de trésorerie disponible chez Jetro et un taux de conversion supérieur à 90 %. La note de bas de page de la présentation investisseurs énonce la définition sans détour : flux de trésorerie disponible calculé comme EBITDA ajusté moins investissements.
Le tableau de flux de trésorerie audité donne le calcul conventionnel.
| Génération de trésorerie de Jetro en 2025, M$ | Montant |
|---|---|
| « Flux de trésorerie disponible » commercialisé (EBITDA ajusté − investissements) | ~1 900 |
| EBITDA audité (résultat d'exploitation + amortissements) | 2 008,3 |
| Moins : investissements | −137,2 |
| Égale la mesure commercialisée | 1 871,1 |
| Moins : intérêts versés (y c. parties liées) | −271,1 |
| Moins : impôts décaissés | −469,7 |
| Flux de trésorerie d'exploitation audité moins investissements | 1 081,4 |
Le chiffre commercialisé vaut 1,76 fois le chiffre conventionnel, parce qu'il est arrêté avant intérêts et impôts. Ce même écart entre une donnée de trésorerie commercialisée et le liquide réellement disponible traverse le cycle d'investissement des géants technologiques. La même définition produit le titre des « 5,5 milliards de flux de trésorerie disponible combiné » : environ 6,4 milliards d'EBITDA ajusté combiné moins quelque 0,9 milliard d'investissements. L'état pro forma de Sysco montre ce qui reste après les postes que cette définition saute : 2 008 millions d'intérêts et 423 millions d'impôts.
C'est l'ajustement le plus important de toute l'analyse, et il recompose chaque multiple :
| Test de valorisation sur un prix total de 28 996 M$ | Multiple |
|---|---|
| Valeur d'entreprise / chiffre d'affaires 2025 (15 812 M$) | 1,83x |
| Valeur d'entreprise / EBITDA 2025 (2 008 M$) | 14,4x |
| Valeur d'entreprise / résultat d'exploitation 2025 (1 941 M$) | 14,9x |
| Valeur d'entreprise / résultat d'exploitation 12 mois à juin 2026 (2 073 M$) | 14,0x |
| Valeur d'entreprise / flux de trésorerie disponible commercialisé (1 900 M$) | 15,3x |
| Valeur d'entreprise / flux de trésorerie disponible audité (1 081 M$) | 26,8x |
| Valeur d'entreprise / résultat net 2025 (1 197 M$) | 24,2x |
| Synergies annuelles (250 M$) en % du prix d'achat | 0,86 % |
Sysco a cité 14,6 fois le résultat d'exploitation de Jetro, et environ 13 fois après synergies. Sur le résultat d'exploitation, c'est globalement exact. Sur la trésorerie que les propriétaires peuvent réellement conserver, le multiple est plus proche de 27. Les acquéreurs contestent rarement l'arithmétique ; ils contestent le dénominateur, ce qui est exactement le débat qui a traversé le rachat de Hugging Face par Nvidia pour 12,9 milliards de dollars.
Où atterrissent 29 milliards au bilan
Le pro forma affecte le prix d'achat. La contrepartie se construit ainsi :
| Prix d'achat total estimé, M$ | Montant |
|---|---|
| Trésorerie transférée à la clôture | 15 578 |
| Remboursement de la dette existante de Jetro | 5 812 |
| Unités d'appréciation du capital de Jetro | 92 |
| 91,5 M d'actions Sysco Holdings à 82,11 $ | 7 514 |
| Total | 28 996 |
Et l'affectation :
| Affectation préliminaire du prix d'achat, M$ | Montant |
|---|---|
| Immobilisations incorporelles | 10 000 |
| Immobilisations corporelles (réévaluées depuis 1 664 M$) | 2 952 |
| Stocks (réévalués depuis 599 M$) | 1 010 |
| Autres actifs acquis | 670 |
| Total des actifs acquis | 14 632 |
| Moins : passifs repris (dont 2 805 M$ d'impôts différés) | −4 364 |
| Actif net acquis hors écart d'acquisition | 10 268 |
| Écart d'acquisition | 18 728 |
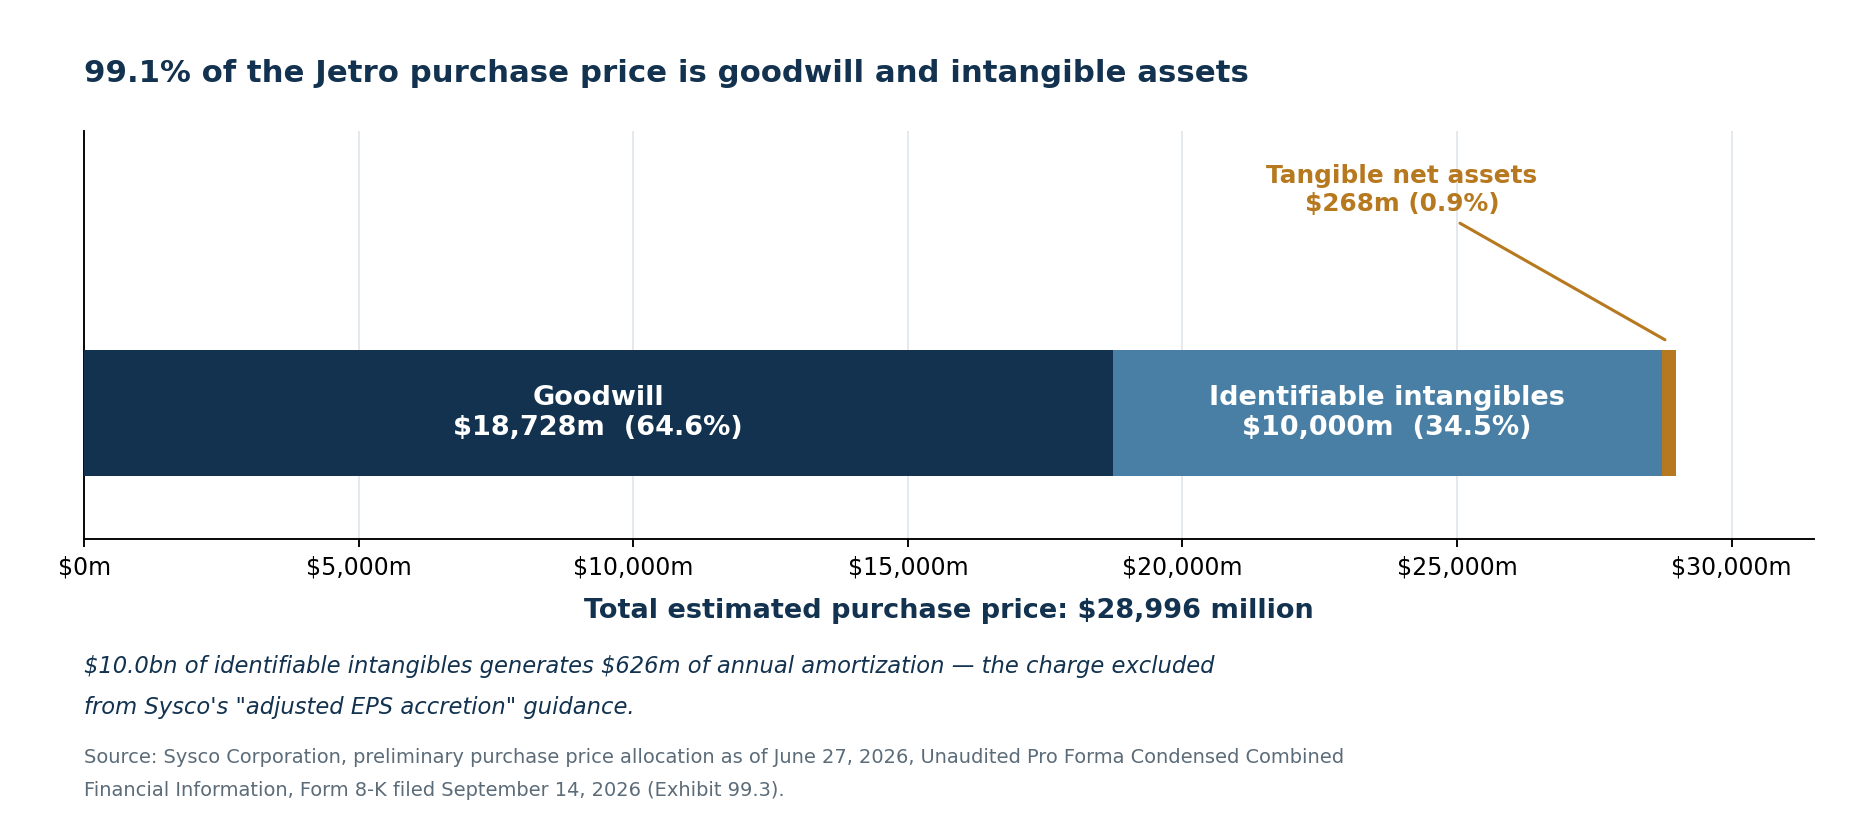
L'écart d'acquisition représente 64,6 % du prix d'achat. Écart d'acquisition plus incorporels totalisent 28 728 millions de dollars, soit 99,1 %. Déduction faite des 10 000 millions d'incorporels, l'actif net corporel acquis s'établit à 268 millions de dollars, neuf dixièmes de un pour cent de ce que paie Sysco.
Ce n'est pas automatiquement accablant. La valeur de Restaurant Depot réside authentiquement dans ses relations clients, ses emplacements et sa marque, et les méthodes utilisées pour les évaluer — exonération de redevances pour les marques et surprofits multipériodes pour les relations clients — sont standard. Mais cela signifie deux choses. Les 626 millions d'amortissement annuel sont la conséquence comptable de cet incorporel de 10 milliards, et c'est précisément le chiffre que supprime le « BPA ajusté ». Et 18,7 milliards d'écart d'acquisition représentent 18,7 milliards de risque futur de dépréciation si la demande de restauration ou les marges de Jetro se détériorent.
Le financement : 20,9 milliards, assemblés en cinq étapes
L'émission d'actions est l'extrémité visible d'un montage financier construit sur cinq mois et demi.
| Date | Étape | Effet sur l'engagement relais |
|---|---|---|
| 30 mars 2026 | Crédit-relais senior non garanti de 364 jours de 22,0 Md$ engagé | 22,00 Md$ |
| 13 avr. 2026 | Adhésion de treize banques supplémentaires à l'engagement | 22,00 Md$ |
| 16 avr. 2026 | Signature d'un contrat de prêt à terme de 3,0 Md$ | 19,00 Md$ |
| 16 avr. 2026 | Remplacement de la ligne revolving de 3,0 Md$ (portée à 4,0 Md$ après clôture) | 19,00 Md$ |
| 4 sept. 2026 | Prêt à terme CoBank à tirage différé de 750 M$ (375 M à 6 ans + 375 M à 8 ans) | 18,25 Md$ |
| 15 sept. 2026 | Fixation du prix de 1,0 Md$ de capital ordinaire | 18,25 Md$ |
Un paquet de dette de 20,9 milliards de dollars face à 6,6 milliards d'EBITDA ajusté pro forma constitue un profil de risque que Sysco n'a jamais porté, et le marché est devenu nettement moins indulgent envers la croissance financée par emprunt — le débat carnet de commandes contre dette chez CoreWeave en est la référence actuelle. Restent à venir les « émissions de titres additionnelles » — obligations senior et obligations subordonnées junior, potentiellement en dollars américains, dollars canadiens ou euros — destinées à refinancer le relais.
Le pro forma en révèle le coût :
| Ajustement pro forma des charges d'intérêts, M$ | Montant |
|---|---|
| Intérêts sur la nouvelle dette | 1 063 |
| Facilité de prêt à terme (moyenne pondérée supposée de 4,81 %) | 69 |
| Facilité CoBank | 38 |
| Commissions d'engagement du crédit-relais | 106 |
| Amortissement des frais d'émission de dette | 11 |
| Commissions de non-utilisation du revolving | 4 |
| Moins : suppression des charges d'intérêts existantes de Jetro | −157 |
| Ajustement net | 1 134 |
Deux chiffres ressortent. Les intérêts récurrents — 1 063 + 69 + 38 = 1 170 millions — sur 20 883 millions de nouvelle dette impliquent un coût mixte d'environ 5,60 %, au-dessus des scénarios à 4 % et 5 % que retenait l'essentiel des commentaires. Et Sysco verse 106 millions de dollars de commissions d'engagement simplement pour maintenir le crédit-relais disponible, dont 48 millions déjà décaissés.
Ce qu'exige réellement le désendettement
La direction s'est engagée à réduire le levier net d'au moins un tour complet dans les 24 mois suivant la clôture, sur la voie d'une cible de long terme proche de 2,75x. En partant du 4,89x pro forma publié, un tour signifie 3,89x.
| Chemin vers 3,89x de dette nette / EBITDA ajusté | Dette nette requise | Réduction de dette nécessaire |
|---|---|---|
| EBITDA ajusté stable à 6 608 M$ | 25 706 M$ | 6 580 M$ |
| EBITDA ajusté en hausse de 3 %/an pendant deux ans | 27 048 M$ | 5 238 M$ |
| Avec 250 M$ de synergies et 3 %/an de croissance | 28 238 M$ | 4 048 M$ |
En regard, voici la trésorerie que générerait l'entreprise combinée sur les chiffres pro forma :
| Trésorerie annuelle disponible pour réduire la dette, M$ | Montant |
|---|---|
| EBITDA pro forma | 5 787 |
| Moins : charges d'intérêts | −2 008 |
| Moins : impôt sur les sociétés | −423 |
| Moins : investissements (Sysco 700 M$ + Jetro ~150 M$) | −850 |
| Flux de trésorerie avant dividendes | 2 506 |
| Moins : dividendes au taux actuel de 2,17 $ sur 584,3 M d'actions | −1 268 |
| Flux de trésorerie discrétionnaire | 1 238 |
Environ 1,24 milliard de dollars par an, soit 2,5 milliards sur 24 mois, face à une exigence de 4,0 milliards dans le plus favorable des trois scénarios. L'écart doit venir d'une croissance de l'EBITDA supérieure à 3 %, de synergies plus précoces, du besoin en fonds de roulement, de cessions d'actifs ou d'un calendrier plus long. Les rachats d'actions sont déjà suspendus, et cela ne libère que les 200 millions dépensés par Sysco sur l'exercice 2026 — une fraction de la capacité de rachat que des sociétés comme Lululemon ont déployée pour défendre leur nombre d'actions.
Notez aussi que l'engagement de dividende devient plus coûteux par pure arithmétique. Au taux déclaré sur l'exercice 2026 de 2,17 dollars par action, 584,3 millions d'actions exigent environ 1 268 millions de dollars par an contre les 1 037 millions que Sysco a effectivement versés — soit environ 231 millions de trésorerie supplémentaire par an pour le même dividende par action. Rapporté au résultat net pro forma de 1 651 millions, le taux de distribution passe de 59 % à 77 %.
La cote : deux corrections à six mois d'intervalle
Le marché a déjà rendu deux verdicts sur cette opération, et ils n'étaient pas ambigus.
| Date | Événement | Clôture | Variation | Volume |
|---|---|---|---|---|
| 27 mars 2026 | Dernière clôture avant l'annonce | 81,80 $ | −1,02 % | 2,6 M |
| 30 mars 2026 | Annonce de l'acquisition de Jetro | 69,30 $ | −15,28 % | 24,6 M |
| 31 mars 2026 | Rebond partiel | 71,33 $ | +2,93 % | 15,5 M |
| 1er avr. 2026 | Poursuite du rebond | 72,17 $ | +1,18 % | 9,7 M |
| 11 sept. 2026 | Clôture de référence du prospectus préliminaire | 83,21 $ | +1,09 % | 3,5 M |
| 14 sept. 2026 | Émission annoncée après la clôture | 83,54 $ | +0,40 % | 2,3 M |
| 15 sept. 2026 | Émission fixée à 81,00 $ | 79,60 $ | −4,72 % | 13,7 M |
| 16 sept. 2026 | Règlement de l'émission | 78,71 $ | −1,12 % | 6,3 M |
Le jour de l'annonce, Sysco a chuté de 15,28 % sur un volume dix fois supérieur à la normale, effaçant environ 6,0 milliards de dollars de capitalisation boursière — un cinquième du prix d'achat, évaporé en une séance, avant qu'une seule action ait été émise ou un seul dollar emprunté. Le titre a repris l'essentiel dans les mois suivants, atteignant 91,16 dollars à son plus haut sur 52 semaines, puis en a rendu une partie autour de l'émission.
À 78,71 dollars, SYY se négocie à 17,1 fois le BPA ajusté de l'exercice 2026 de 4,61 dollars, 21,5 fois le BPA comptable de 3,66 dollars — et 27,8 fois le chiffre pro forma de 2,83 dollars que l'entreprise a elle-même publié.
Le risque réglementaire a un précédent et un prix
L'opération n'est pas bouclée et pourrait ne jamais l'être. Sysco et Jetro ont déposé leurs notifications au titre du Hart-Scott-Rodino Act le 27 avril 2026, et les deux ont reçu une seconde demande d'informations de la Federal Trade Commission le 27 mai 2026. Une seconde demande signifie que l'autorité veut regarder en profondeur, et les grandes opérations qui dépendent d'une seule porte réglementaire — la transaction NextEra-Dominion parmi elles — tendent à se négocier sur le calendrier d'examen plutôt que sur les fondamentaux jusqu'à la clôture.
Sysco connaît déjà ce terrain. En 2015, la société avait accepté d'acheter US Foods pour 8,2 milliards de dollars. La FTC a poursuivi, soutenant que le rapprochement contrôlerait 75 % du marché national de la distribution généraliste. Le 23 juin 2015, le juge Amit Mehta du tribunal fédéral du district de Columbia a accordé une injonction préliminaire, et Sysco a abandonné l'opération six jours plus tard, versant à US Foods une indemnité de rupture de 300 millions de dollars.
L'opération de 2026 est structurellement différente — des entrepôts en libre-service de gros face à de la distribution livrée généraliste constituent un chevauchement authentiquement plus faible que généraliste contre généraliste —, mais l'attention politique est comparable. Le 26 août 2026, les sénateurs Cory Booker et Tammy Baldwin ont écrit au président de la FTC Andrew Ferguson pour réclamer une enquête approfondie, faisant valoir que le modèle de Restaurant Depot — sans contrat, sans frais de livraison, sans commande minimale — constitue « une source importante de concurrence » pour des restaurants indépendants opérant sur des marges de trois à cinq pour cent, et invoquant explicitement le précédent de 2015.
Le prix de l'échec a changé :
| Comparaison des indemnités de rupture | US Foods 2015 | Jetro Restaurant Depot 2026 |
|---|---|---|
| Valeur de l'opération | 8,2 Md$ | 29,0 Md$ |
| Indemnité due par Sysco | 300 M$ | 1 164 M$ |
| Indemnité en % de la valeur de l'opération | 3,7 % | 4,0 % |
Si l'accord de fusion est résilié faute d'autorisation réglementaire, ou simplement parce que l'opération n'est pas bouclée à la date butoir, Sysco doit 1,164 milliard de dollars. La date butoir est le 30 septembre 2027, avec une prorogation automatique au 30 mars 2028 si l'autorisation réglementaire est la seule condition en suspens. Pour les investisseurs qui négocient directement le risque d'opération, la mécanique est la même que celle qui régissait la transaction Copart–ACV Auctions : un prix fixe, une porte réglementaire et un écart qui ne paie que si la porte s'ouvre.
Si l'opération échoue
Comme l'émission n'est pas conditionnelle, les 12,35 millions d'actions nouvelles restent en circulation quoi qu'il arrive. Sysco conserverait environ 967 millions de dollars de produit net, devrait une indemnité de rupture de 1,164 milliard et aurait dépensé 106 millions en commissions d'engagement du relais, plus sa part des frais de transaction. Les actionnaires historiques supporteraient 2,5 % de dilution sans aucun bénéfice de Jetro. Le point compensatoire est que le levier resterait proche de 2,67x et le bilan intact.
Scénarios haussier, central et baissier
Scénario haussier. La FTC autorise sans remèdes significatifs. La marge d'exploitation de 12,3 % de Jetro tient et la marge d'EBITDA ajusté combinée de 6,6 % s'avère durable. Les 250 millions de synergies arrivent tôt. Le rendement des nouveaux sites égale celui du parc existant. La génération de trésorerie combinée dépasse le pro forma parce que le besoin en fonds de roulement, chez un distributeur de 100 milliards, est un levier réel. Le levier net atteint 3,89x en 24 mois, le relais est refinancé à des taux attractifs, et les rachats reprennent sur l'exercice 2029. La relution du BPA ajusté arrive comme annoncé et le BPA comptable repasse au-dessus de 3,66 dollars en trois à quatre ans, à mesure que le calendrier d'amortissement devient une donnée connue que le marché regarde au-delà.
Scénario central. L'examen réglementaire consomme l'essentiel de l'exercice 2027. L'opération se clôt avec des remèdes modestes ou nuls. Les coûts de financement atterrissent près des 5,6 % du pro forma. Les synergies s'étalent sur les trois années complètes. Jetro croît autour de 3 %, comme le suggèrent les chiffres ajustés des litiges. Le levier baisse d'environ un tour, mais plutôt en 30 mois qu'en 24 ; les dividendes absorbent 1,27 milliard par an et les rachats restent suspendus jusqu'à la fin de la décennie. Les actionnaires détiennent une entreprise plus grande, à marges supérieures, plus endettée, dont le bénéfice par action publié met plusieurs années à se rétablir. Stratégiquement cohérent, financièrement lent.
Scénario baissier. La FTC exige des cessions ou engage un contentieux. La demande de restauration faiblit ; les restaurants indépendants sont le segment de clientèle le plus cyclique de la restauration collective, et l'inflation des cartes est absorbée par les consommateurs depuis plusieurs années déjà — les signaux de tension que Walmart et Target ont signalés en 2026 touchent la base clients de Jetro avant celle, institutionnelle, de Sysco. Les marges de Jetro se compriment, le crédit lié aux litiges de 2026 ne se répète pas, et les comparaisons publiées paraissent nettement moins bonnes sur l'exercice 2027. Les intérêts s'établissent au-dessus de 5,6 %. Le désendettement prend du retard, l'engagement de dividende concurrence le remboursement de la dette, et une partie des 18,7 milliards d'écart d'acquisition est dépréciée. C'est le piège de la dilution : une part plus petite d'une entreprise plus endettée dont les bénéfices acquis ne couvrent pas le financement.
Ce qu'il faut surveiller
- L'issue FTC et les remèdes. Le calendrier d'autorisation, et si une cession touche le parc de magasins.
- Les émissions de titres additionnelles. Coupon moyen pondéré, maturité et répartition entre obligations senior et subordonnées junior. Chaque tranche de 100 points de base sur 20,9 milliards représente 209 millions de résultat avant impôt.
- Les résultats de Jetro avant clôture. Précisément, si la croissance du résultat d'exploitation revient vers 3 % une fois le crédit lié aux litiges sorti de la comparaison.
- La finalisation de l'affectation du prix d'achat. Les 10,0 milliards d'incorporels et 18,7 milliards d'écart d'acquisition sont préliminaires. Une affectation plus large aux incorporels signifie davantage d'amortissement et un écart plus grand entre comptable et ajusté.
- Les intérêts décaissés, pas les charges d'intérêts. Les commissions d'engagement du relais et les frais d'émission sont de la trésorerie réelle qui n'apparaît jamais dans l'EBITDA ajusté.
- La dette nette trimestrielle. Comparer la réduction effective aux quelque 2,0 milliards par an qu'implique l'engagement d'un tour.
- La couverture du dividende sur actions pro forma. Suivre le flux de trésorerie disponible après intérêts, impôts, investissements et le besoin de trésorerie accru du dividende.
- Le rendement du capital investi. Les 29,0 milliards doivent rapporter plus que le coût mixte du capital de Sysco. Une relution mesurée après exclusion de 626 millions d'amortissement ne l'établit pas.
SimianX AI peut assembler tout cela en une routine de suivi reproductible, combinant dépôts SEC, révisions de bénéfices, évolution du cours et sentiment de l'actualité — utile pour une fusion où les annonces réglementaires et de financement feront bouger SYY bien avant que Jetro n'apparaisse dans les comptes publiés.
- SimianX AI
- Classement crypto SimianX
- Fondamentaux de SYY sur SimianX
- Salle de commandement en direct SimianX
Faut-il acheter SYY après l'émission d'un milliard ?
La réponse honnête dépend du chiffre de bénéfice que l'investisseur souscrit.
À 78,71 dollars, SYY se paie 17,1 fois les bénéfices ajustés des douze derniers mois — raisonnable pour un leader défensif dont le chiffre d'affaires croît de 3,9 %, avec une série de plus de cinquante années consécutives de hausses du dividende et un profil de trésorerie autonome qui s'améliore. L'exercice 2026 de Sysco a été solide : chiffre d'affaires de 84,6 milliards de dollars, en hausse de 3,9 % ; BPA ajusté de 4,61 dollars, en hausse de 3,4 % ; flux de trésorerie d'exploitation de 2 638 millions ; investissements de 700 millions ; flux de trésorerie disponible d'environ 2,1 milliards, en hausse de 16,3 % ; et 4,8 milliards de liquidité totale. La direction vise pour l'exercice 2027 une croissance du chiffre d'affaires de 6 à 7 % et du BPA ajusté de 9 à 11 % sur une base de 53 semaines, aidée par quelque 100 millions de gains d'efficacité attendus de processus pilotés par l'IA.
Sur un bénéfice comptable pro forma de 2,83 dollars, le même cours représente 27,8 fois — et l'acquéreur finance une acquisition de 29,0 milliards avec une affectation à 99 % en écart d'acquisition et incorporels et 20,9 milliards de dette nouvelle à environ 5,6 %.
L'émission d'un milliard est l'événement le moins conséquent du mois. L'événement conséquent, c'est que Sysco a publié un pro forma montrant un BPA comptable en baisse de 23 % et un levier net de 4,89x.
Les investisseurs convaincus que la distribution en libre-service de gros mérite une prime, que la marge de 12,3 % de Jetro est défendable et que Sysco peut se désendetter dans les délais ont une thèse cohérente : l'ensemble combiné est authentiquement plus rentable par dollar de ventes que Sysco seule. Ceux qui veulent voir les conditions finales de financement, l'issue FTC et un trimestre de résultats Jetro sans le crédit lié aux litiges avant de s'engager ont également une thèse cohérente, et la date butoir leur laisse jusqu'à septembre 2027 au moins.
Ce que personne ne devrait faire, c'est traiter la « relution du BPA ajusté à un chiffre moyen à élevé » comme le tableau complet. Les documents désormais disponibles sont assez précis pour que personne n'y soit contraint.
FAQ sur la vente d'actions d'un milliard de Sysco
De combien les actionnaires de Sysco seront-ils dilués ?
L'émission d'un milliard augmente le nombre d'actions de 2,574 %, de 479 568 281 à 491 913 960. En incluant les 91,5 millions d'actions destinées aux propriétaires de Jetro, les actionnaires historiques tombent à environ 82,20 % d'une base de 583,4 millions d'actions — 81,94 % si les banques exercent l'intégralité de leur option de surallocation de 1 851 851 actions.
L'acquisition de Jetro augmentera-t-elle le BPA de Sysco ?
Cela dépend de la mesure. Sysco vise une relution du BPA ajusté à un chiffre moyen à élevé la première année et entre dix et quinze pour cent la deuxième. Son propre état pro forma affiche un BPA dilué comptable de 2,83 dollars contre les 3,66 effectivement publiés sur l'exercice 2026 — une baisse de 22,7 %. L'écart est dominé par 626 millions d'amortissement annuel d'incorporels acquis, que la mesure ajustée exclut, plus 358 millions de coûts non récurrents de transaction, de rétention et de droits de mutation.
Quel montant de dette Sysco contracte-t-elle ?
Le bilan pro forma fait apparaître 20 883 millions de dollars de dette nouvelle, portant la dette totale de 13 516 à 34 399 millions et la dette nette de 11 730 à 32 286 millions. Le levier net passe de 2,67x à 4,89x l'EBITDA ajusté dans le pro forma publié, contre une prévision de la direction d'environ 4,5x à la clôture.
Pourquoi Sysco émet-elle des actions plutôt que de s'endetter davantage ?
Parce qu'elle emprunte déjà 20,9 milliards. Financer le dernier milliard en fonds propres évite environ 56 millions d'intérêts annuels avant impôt au taux mixte implicite de 5,6 % et soutient les notations « investment grade » qui déterminent le coût du reste du montage. Le prix en est une augmentation permanente de 2,57 % du nombre d'actions.
La FTC pourrait-elle bloquer l'opération Sysco–Jetro ?
C'est un risque réel. Les deux parties ont reçu une seconde demande de la FTC le 27 mai 2026, et l'autorité avait bloqué avec succès l'acquisition d'US Foods par Sysco en 2015. Les sénateurs Booker et Baldwin ont formellement réclamé une enquête approfondie en août 2026. Si l'accord est résilié pour cause d'autorisation réglementaire, Sysco doit une indemnité de 1,164 milliard de dollars.
Le dividende de Sysco est-il menacé après l'acquisition ?
Sysco s'est engagée à maintenir son dividende actuel et son statut d'aristocrate du dividende. L'arithmétique se resserre : au taux déclaré sur l'exercice 2026 de 2,17 dollars par action, le nombre d'actions post-opération exige environ 1 268 millions par an contre 1 037 millions versés sur l'exercice 2026, ce qui porte le taux de distribution sur le résultat net pro forma de 59 % à environ 77 %. Le dividende n'est pas manifestement menacé, mais il concurrence directement l'engagement de désendettement.
Qu'advient-il des actions nouvelles si l'opération échoue ?
Elles restent en circulation. L'émission n'était explicitement pas conditionnée à l'acquisition. Sysco conserverait environ 967 millions de dollars de produit net pour ses besoins généraux, devrait l'indemnité de rupture de 1,164 milliard et aurait payé 106 millions de commissions d'engagement du relais — tandis que les actionnaires historiques supportent la dilution de 2,57 % sans aucun bénéfice de Jetro.
Conclusion
La vente d'actions d'un milliard de dollars de Sysco n'est pas l'histoire. C'est 2,57 % de dilution, à une concession routinière de 3 %, qui lève la plus petite tranche d'une transaction de 29,0 milliards.
L'histoire, c'est ce que Sysco a dû publier pour pouvoir la vendre. L'état pro forma montre un chiffre d'affaires en hausse de 18,9 % et un résultat d'exploitation en hausse de 34,3 %, tandis que les charges d'intérêts triplent presque et que le BPA dilué tombe de 3,66 à 2,83 dollars. Les états audités de Jetro révèlent une activité authentiquement excellente — 12,3 % de marge d'exploitation, intensité capitalistique minimale — qui a crû de 3,1 % en 2025, dont l'accélération de 2026 est largement un produit de transaction judiciaire, et dont les propriétaires ont extrait 4,1 milliards en trente mois. L'affectation du prix d'achat place 99,1 % de 29,0 milliards en écart d'acquisition et incorporels. Le financement coûte environ 5,6 % en taux mixte, plus 106 millions rien que pour garder le relais ouvert.
Rien de tout cela ne fait de l'opération une erreur. Qu'une marge d'EBITDA ajusté de 5,2 % devienne 6,6 % est une amélioration structurelle qu'un distributeur généraliste ne peut obtenir organiquement, et le libre-service de gros offre à Sysco une seconde manière de servir des clients auxquels elle vend déjà. La transaction est stratégiquement lisible.
Mais la marge d'erreur est mince, et elle l'est d'une façon précise et mesurable. Pour les actionnaires de SYY, le chiffre décisif n'est pas le nombre d'actions. C'est le flux de trésorerie disponible pro forma par action après intérêts décaissés, impôts décaissés, investissements et dividende élargi — environ 1,24 milliard de trésorerie discrétionnaire par an face à un engagement de désendettement qui en réclame près de 2,0 milliards. Si cet écart se referme par la croissance de l'EBITDA et des synergies précoces, l'émission d'actions se lira comme un financement prudent sur une opération transformante. Sinon, elle se lira comme la première d'une série.
À lire également
- Accord Copart-ACV 2026 : ACVA bondit de 44 % et laisse 0,9 % d'écart
- Accord de puces IA Amazon-Qualcomm : 54 millions d'actions en jeu
- Accord Nvidia-Hugging Face 2026 : 12,9 Md$ à 86 fois le chiffre d'affaires
- Accord NextEra-Dominion 2026 : le goulet de 110 GW pour l'IA
- CoreWeave 2026 : 100 Md$ de carnet IA face au risque de dette
- Walmart et Target 2026 : décoder les signaux de tension du consommateur
- Lululemon sous 100 dollars : marque cassée ou occasion rare ?
- Investissements IA 2026 : les géants tech dépensent 96 % de leur trésorerie
Références
- Sysco Corporation — Supplément de prospectus (formulaire 424B5), 16 septembre 2026
- Sysco Corporation — Formulaire 8-K avec les états audités de Jetro et les états pro forma, 14 septembre 2026
- JRD Unico, Inc. et affiliées — États financiers combinés audités, 2025 et 2024
- JRD Unico, Inc. et affiliées — États financiers combinés non audités, 26 semaines au 27 juin 2026
- Sysco Corporation — Informations financières pro forma combinées condensées non auditées
- JRD Unico, Inc. et affiliées — Rapport de gestion, juin 2026
- Sysco Corporation — Rapport annuel sur formulaire 10-K, exercice 2026
- Sysco Corporation — Annonce de l'acquisition de Jetro Restaurant Depot, 30 mars 2026
- Sysco Corporation — Résultats du quatrième trimestre et de l'exercice 2026, 4 août 2026
- Sysco Corporation — Fixation du prix de l'émission d'actions ordinaires, 15 septembre 2026
- Federal Trade Commission — La FTC clôt le dossier après l'abandon par Sysco de la fusion avec US Foods, 2015
- Federal Trade Commission — Dossier Sysco/USF Holding/US Foods
- Sénat des États-Unis — Les sénateurs Booker et Baldwin demandent une enquête de la FTC, 26 août 2026
- SimianX — Fondamentaux de l'action SYY


