Comment fonctionnent les bons de souscription d'Amazon : tranches, seuils et compte réel
L'accord Amazon Qualcomm sur les puces AI a transformé les ambitions de Qualcomm dans le centre de données d'une feuille de route intéressante en une thèse d'investissement commercialement validée. Le 8 septembre 2026, Qualcomm a annoncé une collaboration multi-génération avec Amazon couvrant des silicones personnalisés pour l'inférence en intelligence artificielle, la technologie des serveurs et la connectivité optique avancée.
Amazon a également reçu des bons de souscription liés à des engagements d'achat et des dépenses futures qui pourraient éventuellement lui permettre d'acquérir jusqu'à 25 millions d'actions Qualcomm. Cette structure indique une relation plus profonde qu'une simple commande de composants, mais cela ne signifie pas qu'Amazon remplace Nvidia.
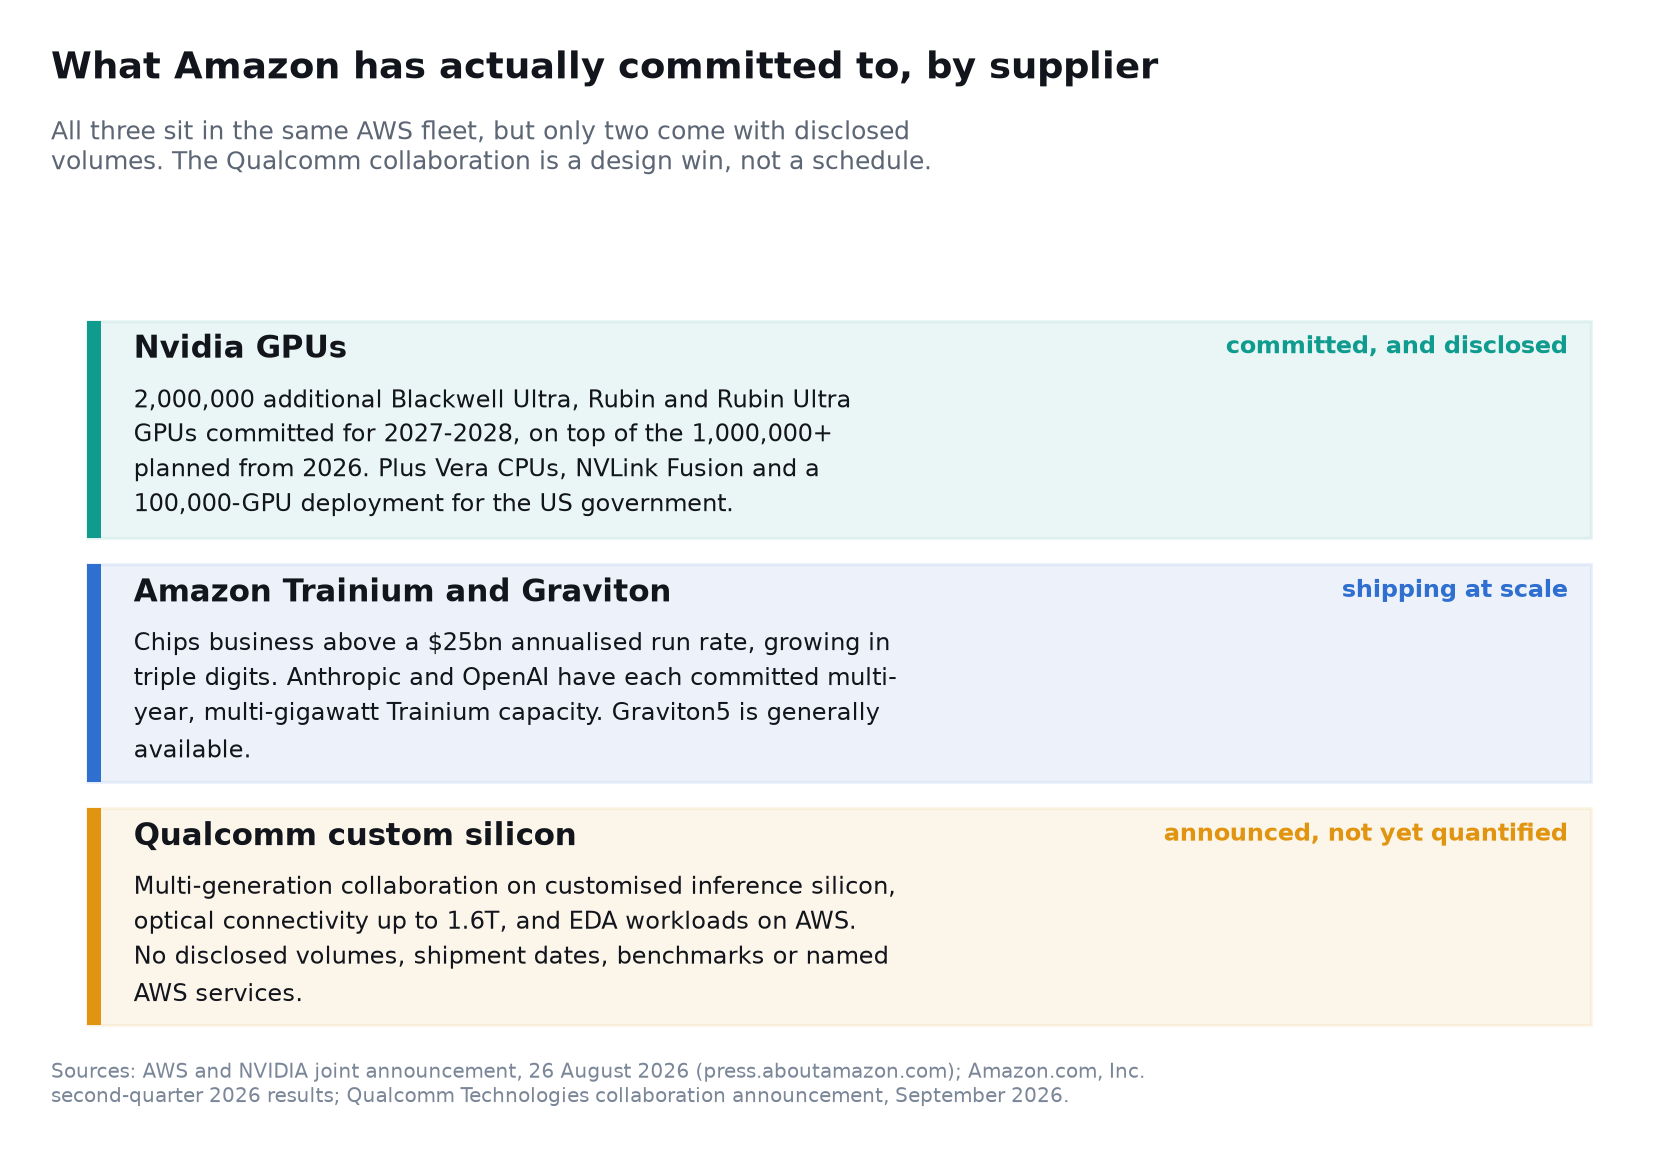
En fait, AWS a annoncé seulement deux semaines plus tôt qu'il prévoyait de déployer deux millions de GPU Nvidia supplémentaires en 2027 et 2028. Amazon adopte une stratégie hétérogène : Nvidia pour un calcul accéléré large, ses propres produits Trainium et Graviton, et Qualcomm pour une inférence et une connectivité personnalisées et écoénergétiques.
Pour les investisseurs utilisant SimianX AI pour surveiller QCOM, NVDA et AMZN, la bonne question n'est donc pas de savoir si Qualcomm va « tuer » Nvidia. Il s'agit de savoir si Qualcomm peut capturer une partie précieuse du marché des infrastructures AI en rapide expansion — et si cette opportunité est suffisamment grande pour changer le profil de bénéfices et l'évaluation de QCOM.
Deux éléments de l'annonce ne figurent pas dans le communiqué, et tous deux en changent la lecture. Le bon de souscription a été octroyé le 3 septembre — cinq jours avant la nouvelle — à un prix d'exercice inférieur de 4,34 % à la clôture du jour. Et ce n'est pas le seul capital que Qualcomm a émis pour bâtir cette activité : les acquisitions d'Alphawave et de Modular, qui ont fourni la connectivité optique et le logiciel dont dépend la collaboration avec Amazon, représentent 29 millions d'actions supplémentaires. Au total, environ 5,1 % de l'entreprise.
Les informations et les données de marché dans cette recherche sont à jour au 9 septembre 2026.
Que ont réellement annoncé Amazon et Qualcomm ?
Selon l'annonce officielle de Qualcomm, Qualcomm et Amazon collaboreront sur plusieurs générations de silicium personnalisé conçu pour des centres de données AI à grande échelle.
L'accord comporte trois principaux composants :
- Silicium personnalisé pour l'inférence AI : Qualcomm travaillera avec Amazon sur des puces utilisées pour exécuter des modèles AI entraînés et fournir des réponses aux utilisateurs.
- Connectivité avancée des centres de données : Les entreprises collaboreront sur des solutions optiques atteignant 1,6 téraoctets par seconde, avec des générations futures prévues.
- Automatisation de la conception électronique : Qualcomm a l'intention d'élargir son utilisation de l'infrastructure AWS et d'Amazon Bedrock pour les charges de travail de conception de puces, ce qui pourrait raccourcir les cycles de développement.
C'est important car cela donne à Qualcomm un client hyperscale pour plus d'une seule génération de puces. Cela couvre également à la fois le calcul et la connectivité, deux des contraintes les plus importantes dans les centres de données AI modernes.
Cependant, plusieurs détails importants n'ont pas été divulgués :
- Qualcomm n'a pas fourni de chiffre de revenus garanti.
- Les entreprises n'ont pas annoncé de dates d'expédition ou de volumes de production.
- Amazon n'a pas identifié les services AWS exacts qui utiliseront le silicium Qualcomm.
- Aucun benchmark de performance vérifié de manière indépendante n'a été publié.
- L'annonce n'a pas indiqué que Qualcomm remplacerait les GPU Nvidia ou les accélérateurs Trainium d'Amazon.
L'accord est une validation majeure de gain de conception, mais le résultat financier dépend toujours des commandes d'achat, des calendriers de déploiement, des rendements, des performances et de l'adoption par les clients.
Comprendre les bons de souscription d'actions Qualcomm d'Amazon
Le bon de souscription d'actions qui l'accompagne est l'un des signaux les plus forts que Amazon s'attend à une relation commercialement significative.
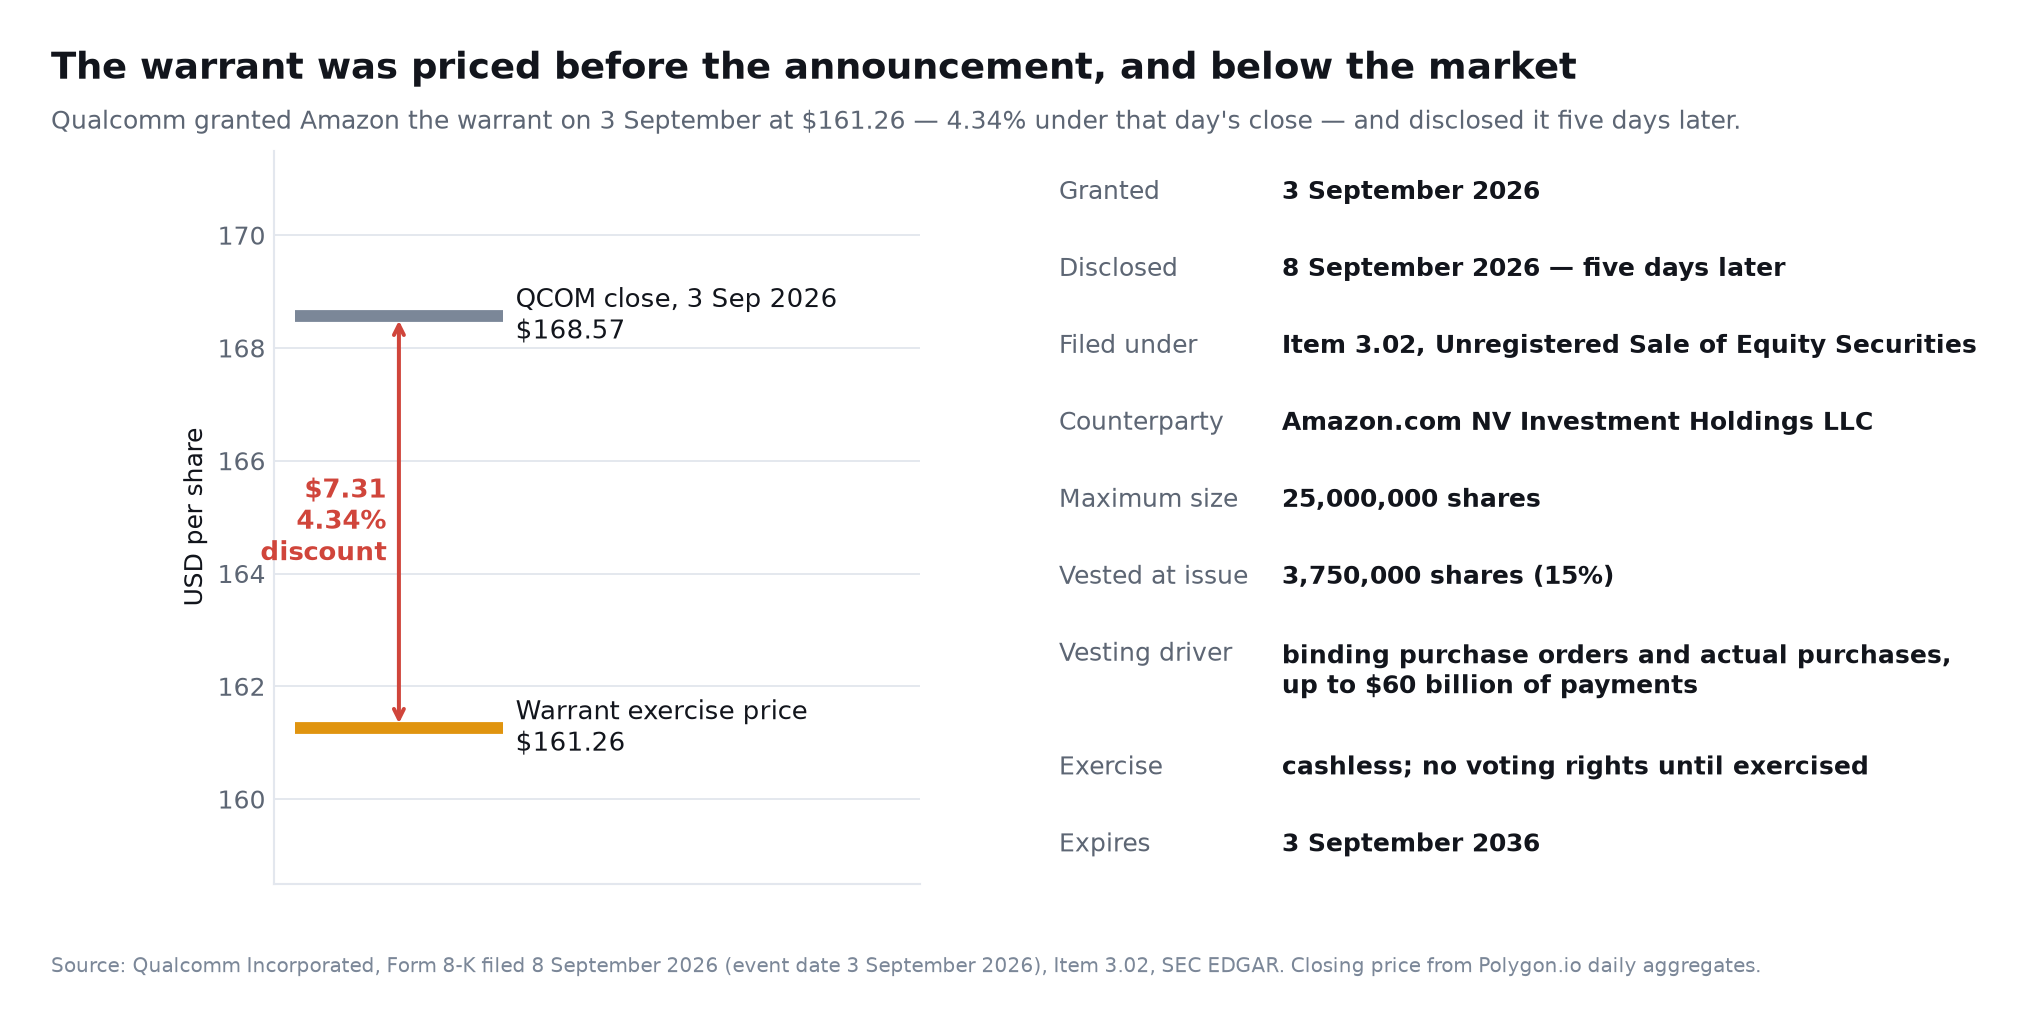
Selon le dépôt de Qualcomm auprès de la SEC, Amazon a reçu le droit d'acquérir jusqu'à 25 millions d'actions Qualcomm à un prix d'exercice de 161,26 $ par action. Le bon permet un exercice sans espèces et expire le 3 septembre 2036.
Deux détails de ce dépôt méritent qu'on s'y arrête, car aucun ne figurait dans le communiqué. D'abord, le bon a été octroyé le 3 septembre 2026 — cinq jours avant l'annonce de la collaboration — et le cours de clôture de Qualcomm ce jour-là était de 168,57 USD, ce qui place le prix d'exercice de 161,26 USD 4,34 % sous le marché. Ensuite, Qualcomm l'a communiqué au titre du point 3.02, ventes non enregistrées de titres de capital, et non comme un accord définitif important ; la contrepartie du bon est Amazon.com NV Investment Holdings LLC, une entité d'investissement, et non Amazon.com, Inc. elle-même. Le bon ne confère aucun droit de vote tant qu'il n'est pas exercé.
Les actions se libèrent par tranches liées à :
- L'exécution d'arrangements commerciaux spécifiés.
- Le placement de commandes d'achat contraignantes.
- Les achats réels de produits, technologies, systèmes et services de fabrication de serveurs Qualcomm.
- Les paiements globaux qui pourraient atteindre un maximum de 60 milliards de dollars pendant la durée du bon.
Le dépôt à la SEC indique que 3,75 millions d'actions se sont libérées à l'émission sur la base des engagements d'achat initiaux.
| Durée du bon | Détail | Implication d'investissement |
|---|---|---|
| Actions maximales | 25 millions | Dilution potentielle si entièrement libéré et exercé |
| Prix d'exercice | 161,26 $ | Donne à Amazon une exposition à long terme à la hausse de QCOM |
| Expiration | 3 septembre 2036 | Soutient une relation potentiellement décennale |
| Libération initiale | 3,75 millions d'actions | Indique que des engagements initiaux existent déjà |
| Seuil de paiement maximum | Jusqu'à 60 milliards de dollars | Pas une valeur contractuelle garantie |
| Mécanisme de libération | Commandes, achats et jalons commerciaux | Aligne le bénéfice en actions d'Amazon avec les revenus de Qualcomm |
La description souvent répétée de cela comme un « investissement de 4 milliards de dollars » nécessite un contexte. Multiplier 25 millions d'actions par le prix d'exercice de 161,26 $ produit environ 4,03 milliards de dollars, mais cela représente la valeur totale du prix d'exercice - pas un paiement immédiat d'Amazon ou un gain économique garanti.
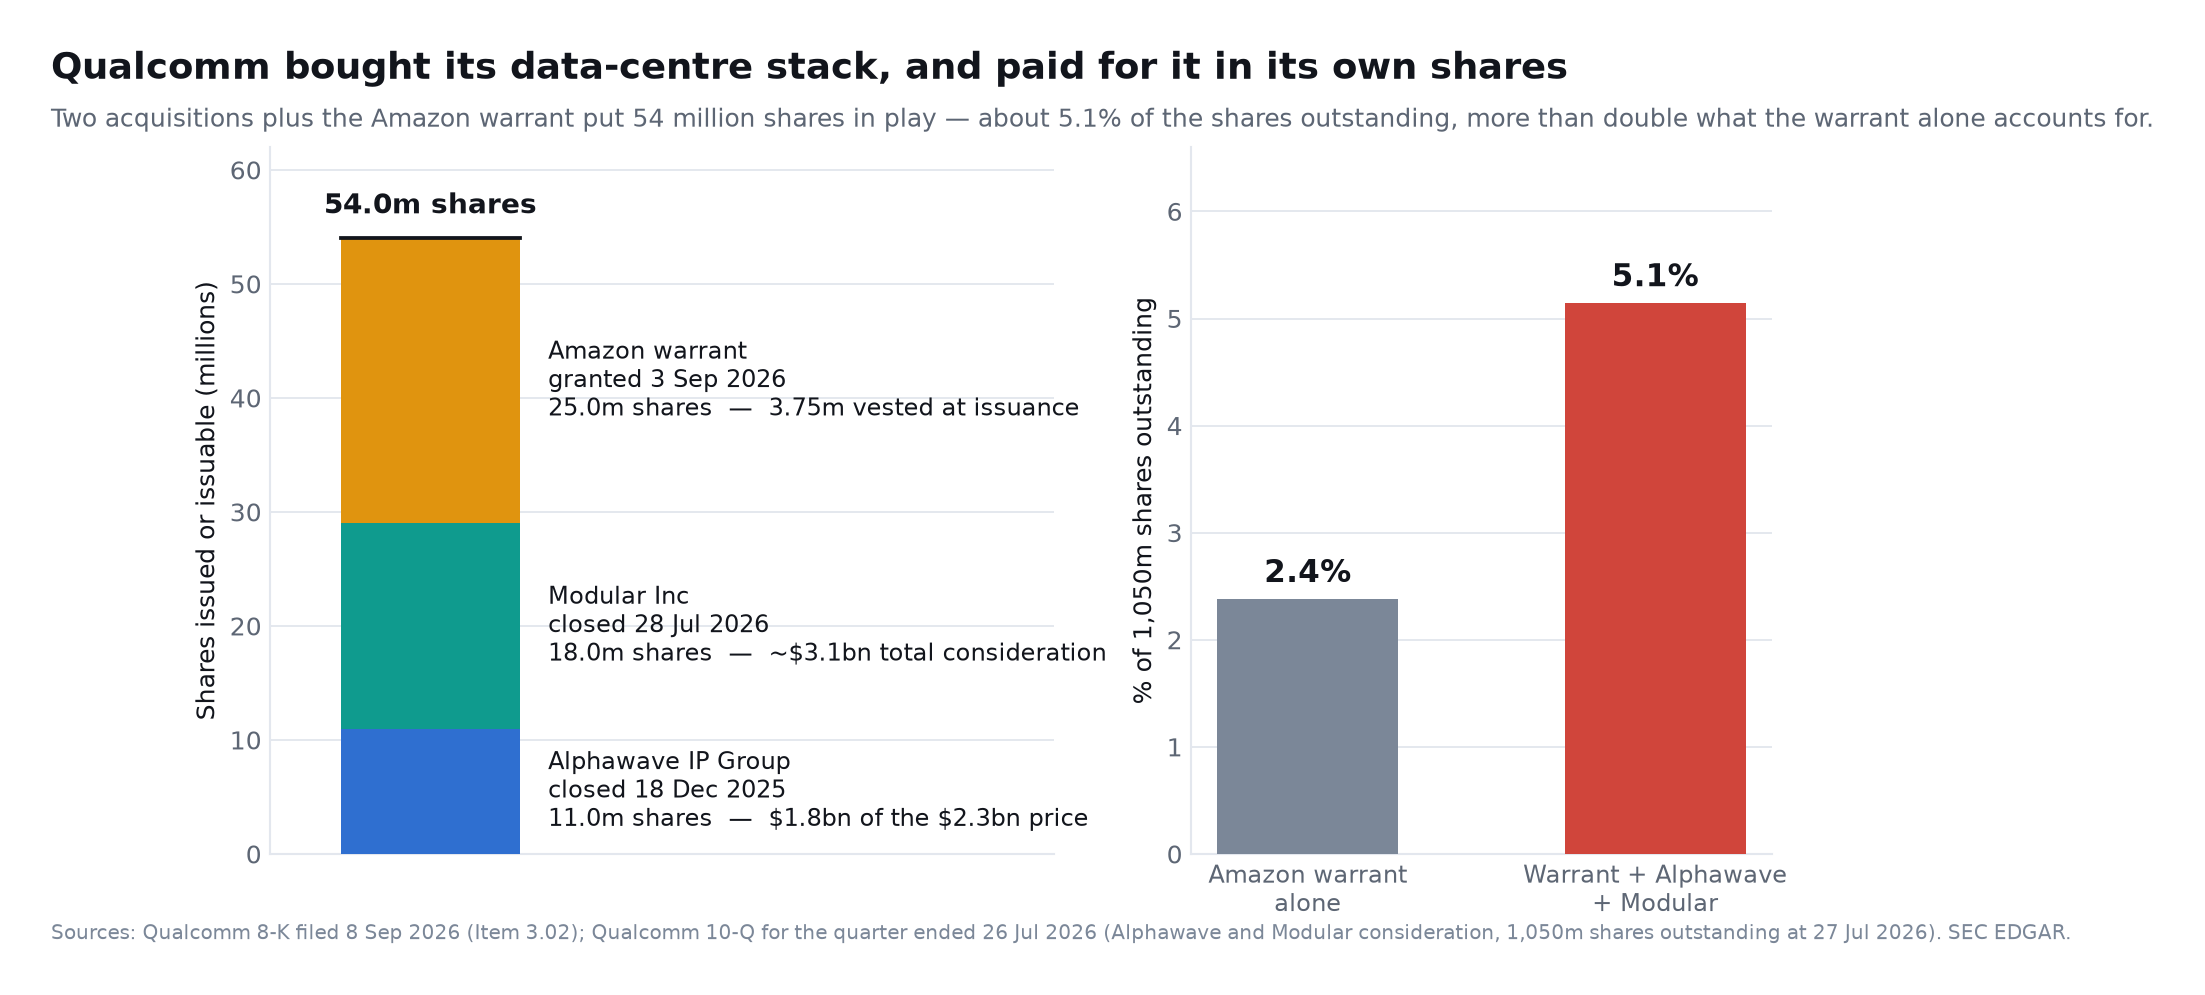
La dilution potentielle compte également, et la présentation habituelle la minimise. Qualcomm a déclaré 1 050 millions d'actions en circulation au 27 juillet 2026 dans son rapport du troisième trimestre de l'exercice, de sorte que 25 millions d'actions liées au bon représentent environ 2,4 % de l'entreprise, et non les 2,3 % qu'implique le nombre d'actions de l'exercice précédent. Mais le bon n'est pas le seul capital que Qualcomm a émis pour bâtir cette activité, et la section suivante rassemble l'ensemble en un même endroit.
Ce que Qualcomm a acheté pour parvenir à cette annonce
Le bon de souscription accordé à Amazon n'est que la partie visible d'une facture en actions bien plus lourde. Lu avec le formulaire 8-K relatif au bon, le rapport trimestriel de Qualcomm montre que l'entreprise a assemblé son socle technologique pour les centres de données au moyen de deux acquisitions réalisées au cours des neuf mois précédents, et qu'elle a payé l'une et l'autre pour l'essentiel en actions propres.
Alphawave IP Group plc a été finalisée le 18 décembre 2025 pour environ 2,3 milliards USD : près de 1,8 milliard en titres, soit environ 11 millions d'actions, dont 4 millions d'actions échangeables d'une filiale canadienne inscrites pour une juste valeur de 746 millions USD, auxquels s'ajoutent 301 millions en numéraire. Qualcomm a présenté la cible comme une activité de connectivité filaire à haut débit, acquise pour « accélérer encore, et fournir des actifs clés pour, notre expansion vers les centres de données ».
Modular Inc a été finalisée le 28 juillet 2026 pour environ 3,1 milliards USD, avec 18 millions d'actions émises. Environ 4 millions de ces actions, inscrites pour près de 700 millions USD de juste valeur, sont allées aux dirigeants de Modular sous condition de quatre années de présence — autrement dit un dispositif de fidélisation, et non un prix d'acquisition. Modular est l'entreprise de compilateurs et d'environnements d'exécution pour l'IA dont la technologie porte la réponse logicielle à CUDA autour de laquelle tourne le scénario défavorable de Qualcomm. Sur ces mêmes neuf mois, Qualcomm a acquis sept autres sociétés pour 1,1 milliard USD au total.
| Opération | Finalisation | Contrepartie | Actions émises ou à émettre |
|---|---|---|---|
| Alphawave IP Group plc | 18 décembre 2025 | ~2,3 Md USD (1,8 Md en titres, 301 M en numéraire) | ~11 millions |
| Modular Inc | 28 juillet 2026 | ~3,1 Md USD | ~18 millions |
| Bon de souscription Amazon | Octroyé le 3 septembre 2026 | Acquisition liée aux commandes et paiements, jusqu'à 60 Md USD | jusqu'à 25 millions |
| Total | ~54 millions |
Rapportées aux 1 050 millions d'actions en circulation, ces 54 millions d'actions représentent environ 5,1 % de l'entreprise, soit plus du double de ce que donne l'examen du seul bon de souscription.
La connectivité que Qualcomm vend à Amazon est celle qu'elle a achetée
L'enchaînement compte davantage que le total. L'annonce de septembre de Qualcomm précise que la collaboration « s'appuiera sur les technologies avancées de SerDes et de DSP optique de Qualcomm Technologies » — or le SerDes et le DSP optique sont précisément les actifs apportés par Alphawave neuf mois plus tôt, dans une opération que Qualcomm justifiait elle-même comme fournissant « des actifs clés pour notre expansion vers les centres de données ».
C'est une manière raisonnable d'entrer sur un marché, et plus rapide que de construire la compétence en interne. Mais cela modifie ce que l'annonce d'Amazon démontre. Elle confirme qu'un hyperscaler achètera une technologie récemment acquise, intégrée dans un produit qui n'est pas encore livré en volume, et non que Qualcomm aurait développé un avantage interne durable dans le silicium pour centres de données. Le risque d'ingénierie qui précède normalement une adjudication de conception a ici été déplacé après elle.
Pourquoi Qualcomm entre dans le centre de données IA maintenant
Qualcomm a construit sa réputation dans les communications sans fil, les processeurs de smartphone, les modems et la conception de systèmes sur puce à faible consommation d'énergie. Ces forces sont de plus en plus pertinentes pour l'infrastructure IA car l'économie de l'inférence dépend de plus que de la performance brute de calcul.
Les opérateurs IA se soucient de :
- Tokens produits par watt.
- Tokens produits par dollar.
- Bande passante et capacité de mémoire.
- Latence pour les applications interactives.
- Densité de rack.
- Exigences de refroidissement.
- Bande passante réseau et optique.
- Portabilité des logiciels.
- Coût total de possession sur plusieurs années.
Qualcomm croit que son expérience dans la conception de puces mobiles haute performance sous des contraintes de puissance strictes peut être transférée dans le centre de données. Un système sur puce de smartphone doit intégrer le calcul, la mémoire, la connectivité et l'accélération IA tout en fonctionnant dans une enveloppe de puissance minuscule. Les racks de centres de données fonctionnent à une échelle beaucoup plus grande, mais l'efficacité énergétique reste une contrainte économique critique.
Lors de sa journée des investisseurs de juin 2026, Qualcomm a présenté le portefeuille de centres de données Dragonfly et a établi une feuille de route annuelle pour les accélérateurs :
| Produit | Objectif principal | Positionnement attendu |
|---|---|---|
| Dragonfly AI200 | Accélérateur d'inférence IA | Première génération majeure dans la nouvelle feuille de route |
| Dragonfly AI250 | Inference de nouvelle génération | Performance supérieure et amélioration de l'économie des tokens |
| Dragonfly AI300 | Plateforme d'inférence future | Poursuite annuelle de la feuille de route |
| Dragonfly C1000 | CPU de centre de données | IA agentique, traitement hôte et calcul général |
| Qualcomm HBC | Technologie de calcul à large bande | Résout les goulets d'étranglement de mémoire |
| DSP optique et SerDes | Connectivité de rack et de cluster | Mouvement de données à haute vitesse |
| Silicium personnalisé | Conceptions spécifiques aux hyperscalers | Charges de travail client optimisées |
La feuille de route officielle Dragonfly présente le processeur C1000, l'accélérateur AI300 et une technologie de mémoire appelée High Bandwidth Compute qui, selon Qualcomm, réduit l'énergie consommée par jeton, sur un rythme de publication annuel. Le communiqué fait également état d'accords pluriannuels avec de grandes entreprises de l'intelligence artificielle et des centres de données et du soutien d'un écosystème de plus de 35 acteurs du secteur. Les chiffres détaillés de performance de ces composants proviennent du fournisseur ; il convient de les considérer avec prudence tant que des systèmes indépendants n'ont pas été mesurés.
Pourquoi l'inférence AI est le champ de bataille clé
L'entraînement crée un modèle. L'inférence exécute ce modèle chaque fois qu'une personne, une application ou un agent AI soumet une demande.
Les charges de travail d'entraînement sont énormes mais épisodiques. L'inférence devient continue après que les applications entrent en production. L'IA agentique peut augmenter encore plus l'exigence car une demande utilisateur peut déclencher la planification, la recherche, l'utilisation d'outils, l'exécution de code, la vérification et plusieurs appels de modèle.
Cela crée une demande potentiellement massive pour des puces d'inférence spécialisées.
Qualcomm n'a pas besoin de battre Nvidia dans chaque benchmark d'entraînement. Il pourrait construire une entreprise précieuse en remportant des charges de travail d'inférence sélectionnées et prévisibles où les clients privilégient le coût et l'efficacité énergétique plutôt que la flexibilité maximale.
Les exemples incluent :
- Réponses de chatbot à fort volume.
- Systèmes de recommandation.
- Classement et récupération de recherche.
- Agents AI d'entreprise.
- Services de parole et de traduction.
- Inférence en vision par ordinateur.
- Assistants de code.
- Génération augmentée par récupération.
- Modèles de langage petits et moyens.
- Charges de travail cloud de première partie dédiées.
Le silicium personnalisé est particulièrement attractif pour AWS car Amazon contrôle le service cloud, la couche logicielle, la conception du centre de données et la planification des charges de travail. Il peut optimiser le matériel autour de modèles internes à fort volume plutôt que de soutenir chaque application externe possible.
L'opportunité réaliste de Qualcomm n'est pas de dupliquer l'ensemble de la plateforme d'Nvidia. Il s'agit de rendre certains travaux d'inférence en IA matériellement moins chers à exploiter.
Qualcomm est-il la prochaine menace sérieuse pour Nvidia ?
Qualcomm est désormais un participant crédible, mais il n'est pas encore une menace à l'échelle des pairs pour Nvidia.
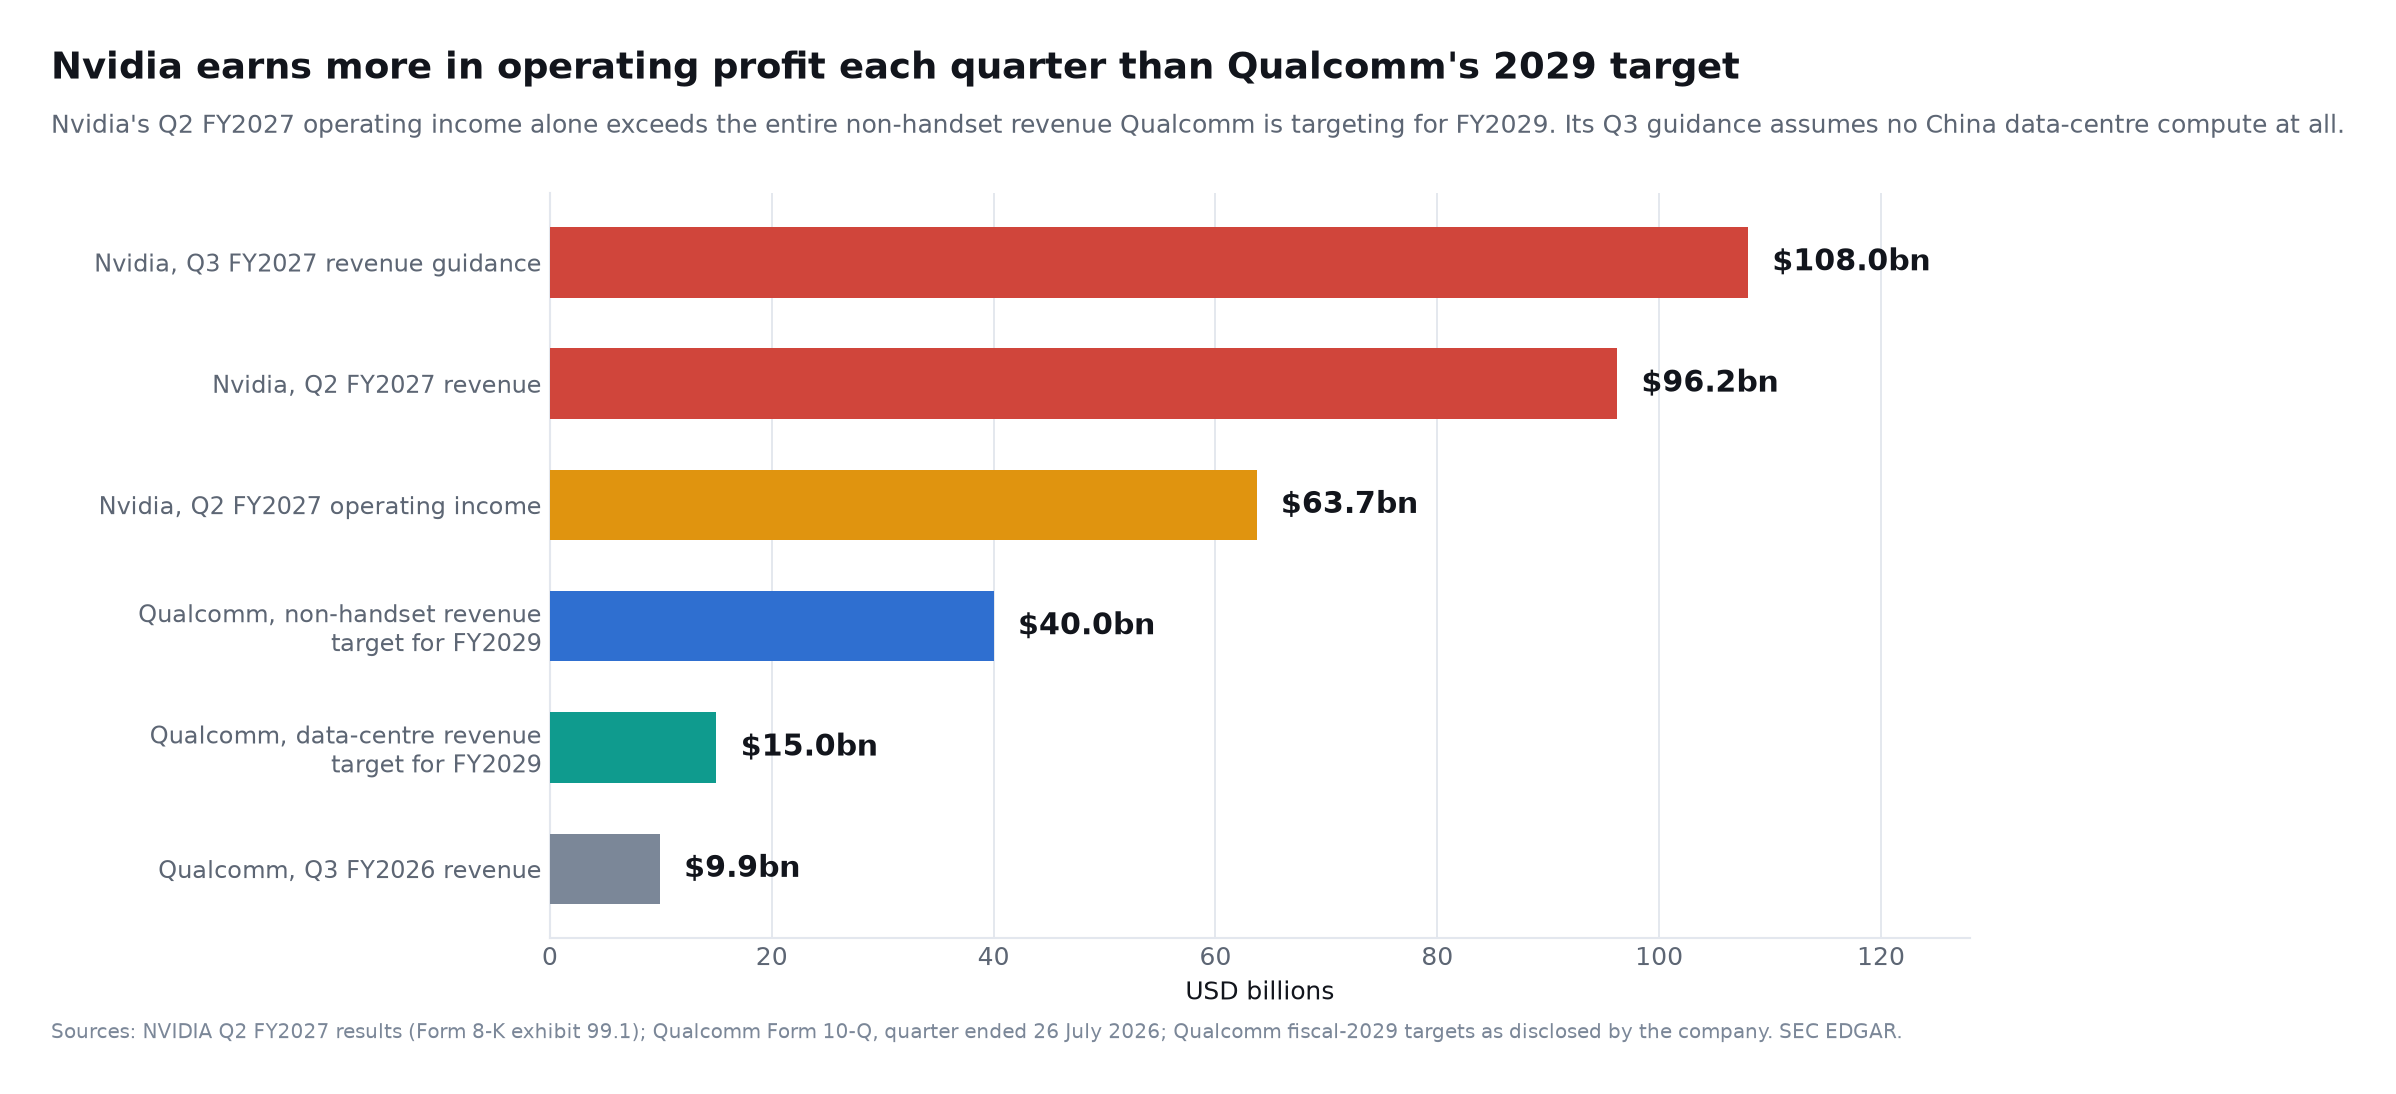
Nvidia a déclaré un chiffre d'affaires de 96,2 milliards USD au deuxième trimestre de l'exercice 2027, dont 89,0 milliards provenant des centres de données. Le chiffre d'affaires des centres de données a progressé de 117 % sur un an, la marge brute consolidée a atteint 75,0 %, et le résultat opérationnel du trimestre s'est établi à 63,7 milliards USD. Nvidia a annoncé une prévision de 108,0 milliards USD de chiffre d'affaires pour son troisième trimestre, à 2 % près, en précisant que ce chiffre ne suppose aucun revenu de calcul en centre de données en provenance de Chine. Voir les résultats de Nvidia du deuxième trimestre de l'exercice 2027, déposés auprès de la SEC le 26 août 2026.
Ces chiffres méritent d'être rapprochés des objectifs de Qualcomm plutôt que de son chiffre d'affaires actuel. Le résultat opérationnel de Nvidia sur un seul trimestre (63,7 milliards USD) dépasse la totalité des 40 milliards de chiffre d'affaires hors téléphonie que Qualcomm vise pour l'exercice 2029, et sa seule prévision de chiffre d'affaires du troisième trimestre représente environ deux fois et demie le chiffre d'affaires de Qualcomm des douze derniers mois. Ce n'est pas un écart qu'une adjudication de conception comble.
Le chiffre d'affaires total de Qualcomm pour le troisième trimestre fiscal 2026 était de 9,9 milliards de dollars. Même son objectif ambitieux de plus de 15 milliards de dollars pour les centres de données en 2029 ne représenterait qu'une fraction du chiffre d'affaires trimestriel actuel des centres de données d'Nvidia.
| Facteur concurrentiel | Qualcomm | Nvidia |
|---|---|---|
| Position AI principale | Fournisseur d'inférence émergente et de silicium personnalisé | Plateforme d'informatique accélérée à stack complet dominante |
| Échelle des centres de données | Début de la montée commerciale | Des dizaines de milliards de dollars par trimestre |
| Force principale | Calcul et connectivité écoénergétiques | Performance, logiciels, mise en réseau et échelle |
| Écosystème logiciel | En développement après l'acquisition de Modular | Écosystème CUDA et CUDA-X mature |
| Capacité d'entraînement | Pas encore prouvée au niveau d'Nvidia | Plateforme de modèle de frontière leader de l'industrie |
| Stratégie d'inférence | Spécialisée, efficace et personnalisée | Large plateforme couvrant presque tous les travaux d'IA |
| Leverage des hyperscalers | Amazon et d'autres engagements multi-générations | Relations profondes à travers les principaux clouds |
| Principal risque | Exécution et adoption de l'écosystème | Silicium personnalisé et concentration des clients |
Le mot menace doit également être défini. Qualcomm n'a pas besoin de faire baisser les revenus de Nvidia pour devenir une menace concurrentielle. Il peut exercer une pression sur Nvidia de plusieurs manières plus étroites :
- Capturer des charges de travail d'inférence supplémentaires.
- Donner à AWS un pouvoir de négociation sur les prix des GPU.
- Réduire la part de Nvidia dans les futures dépenses en capital cloud.
- Compétitionner dans des cas d'utilisation à faible consommation d'énergie et intensifs en mémoire.
- Fournir un silicium personnalisé qui ne sera jamais disponible pour Nvidia.
- Défier Nvidia dans la connectivité optique ou le traitement hôte.
Les dépenses en infrastructure d'IA augmentent si rapidement que Qualcomm et Nvidia peuvent tous deux croître. Le problème concurrentiel est la distribution des futurs bénéfices de l'industrie, pas nécessairement un transfert à somme nulle des revenus existants.
Amazon continue de faire un engagement énorme envers Nvidia
La raison la plus claire de ne pas exagérer l'annonce de Qualcomm est l'expansion simultanée d'Amazon avec Nvidia.
Le 26 août 2026, AWS a annoncé des plans pour déployer deux millions de GPU Nvidia Blackwell Ultra, Rubin et Rubin Ultra supplémentaires pendant 2027 et 2028. Cela fait suite à un plan antérieur d'ajouter plus d'un million de GPU Nvidia à partir de 2026.
La collaboration élargie AWS-Nvidia comprend également :
- Infrastructure CPU Nvidia Vera sur AWS.
- NVLink Fusion et mémoire à large bande passante Nvidia.
- Technologie de mise en réseau Nvidia.
- Un déploiement d'infrastructure d'IA de 100 000 GPU prévu pour le gouvernement américain.
- Modèles Nemotron via Bedrock et SageMaker.
- Analytique accélérée par GPU et indexation vectorielle.
- La plateforme d'IA physique de Nvidia pour Amazon Robotics.
Ce n'est pas le comportement d'un client prêt à abandonner Nvidia. Amazon construit un portefeuille d'architectures de calcul car aucun chip unique ne peut économiquement servir chaque charge de travail.
La hiérarchie des puces probable d'Amazon
- GPU Nvidia : Flexibilité maximale, formation, inférence avancée, robotique et charges de travail dépendantes de CUDA.
- AWS Trainium : Économie de formation et d'inférence contrôlée par Amazon pour les grands clients.
- AWS Graviton : Charges de travail généralistes et intensives en CPU.
- Silicium personnalisé Qualcomm : Inférence spécialisée, composants de serveur et connectivité.
- Autres silicium de marchands : CPU supplémentaires, accélérateurs, composants de mise en réseau et de stockage.
L'accord sur les puces AI d'Amazon avec Qualcomm valide donc l'informatique hétérogène, et non la suprématie de Qualcomm.
Pourquoi Amazon veut un autre partenaire de puces AI
Les motivations d'Amazon sont stratégiques ainsi que techniques.
AWS a généré 42,2 milliards de dollars de revenus au deuxième trimestre de 2026, en hausse de 37 % d'une année sur l'autre, tandis que le revenu d'exploitation d'AWS a atteint 16,6 milliards de dollars. Amazon a déclaré que ses activités d'IA et de puces avaient chacune dépassé un taux de revenus annuels de 25 milliards de dollars. Ces chiffres apparaissent dans les résultats du Q2 2026 d'Amazon.
La rapidité de la demande contraint Amazon à dépenser massivement. Sur douze mois glissants, les flux de trésorerie d'exploitation ont progressé de 33 % pour atteindre 161,4 milliards USD, et pourtant le flux de trésorerie disponible a été négatif de 7,6 milliards USD, parce que les acquisitions d'immobilisations corporelles ont augmenté de 66,1 milliards USD sur un an. Autrement dit, Amazon convertit désormais la quasi-totalité d'un flux d'exploitation record, et davantage encore, en infrastructures — la question des dépenses que nous avons examinée dans Amazon T2 2026 : la croissance d'AWS justifie-t-elle 200 milliards d'investissements dans l'IA ?.
Une puce personnalisée réussie peut améliorer l'économie d'Amazon de plusieurs manières :
- Coût d'acquisition du matériel réduit.
- Réduction des dépenses d'énergie et de refroidissement.
- Amélioration de l'utilisation des racks.
- Optimisation des puces pour les logiciels AWS et les charges de travail internes.
- Réduction de la dépendance à un seul fournisseur.
- Protection des marges brutes d'AWS à mesure que l'utilisation de l'IA s'étend.
- Création de produits EC2 différenciés.
- Renforcer le pouvoir de négociation avec les fournisseurs de semi-conducteurs.
L'objectif commercial d'Amazon n'est pas de choisir un gagnant permanent dans le domaine des puces. Il s'agit de fournir le meilleur mélange de performance, de disponibilité et de prix tout en conservant le contrôle sur l'économie de son infrastructure.
Le titulaire que Qualcomm doit déloger s'appelle Amazon, pas Nvidia
La question posée dans le titre de cet article — Qualcomm menace-t-elle Nvidia — est la mauvaise comparaison au regard de l'accord réellement annoncé. Qualcomm n'a pas été invitée chez AWS pour remplacer les GPU qu'Amazon achète, mais pour entrer dans la partie d'AWS qu'Amazon fournit aujourd'hui elle-même.
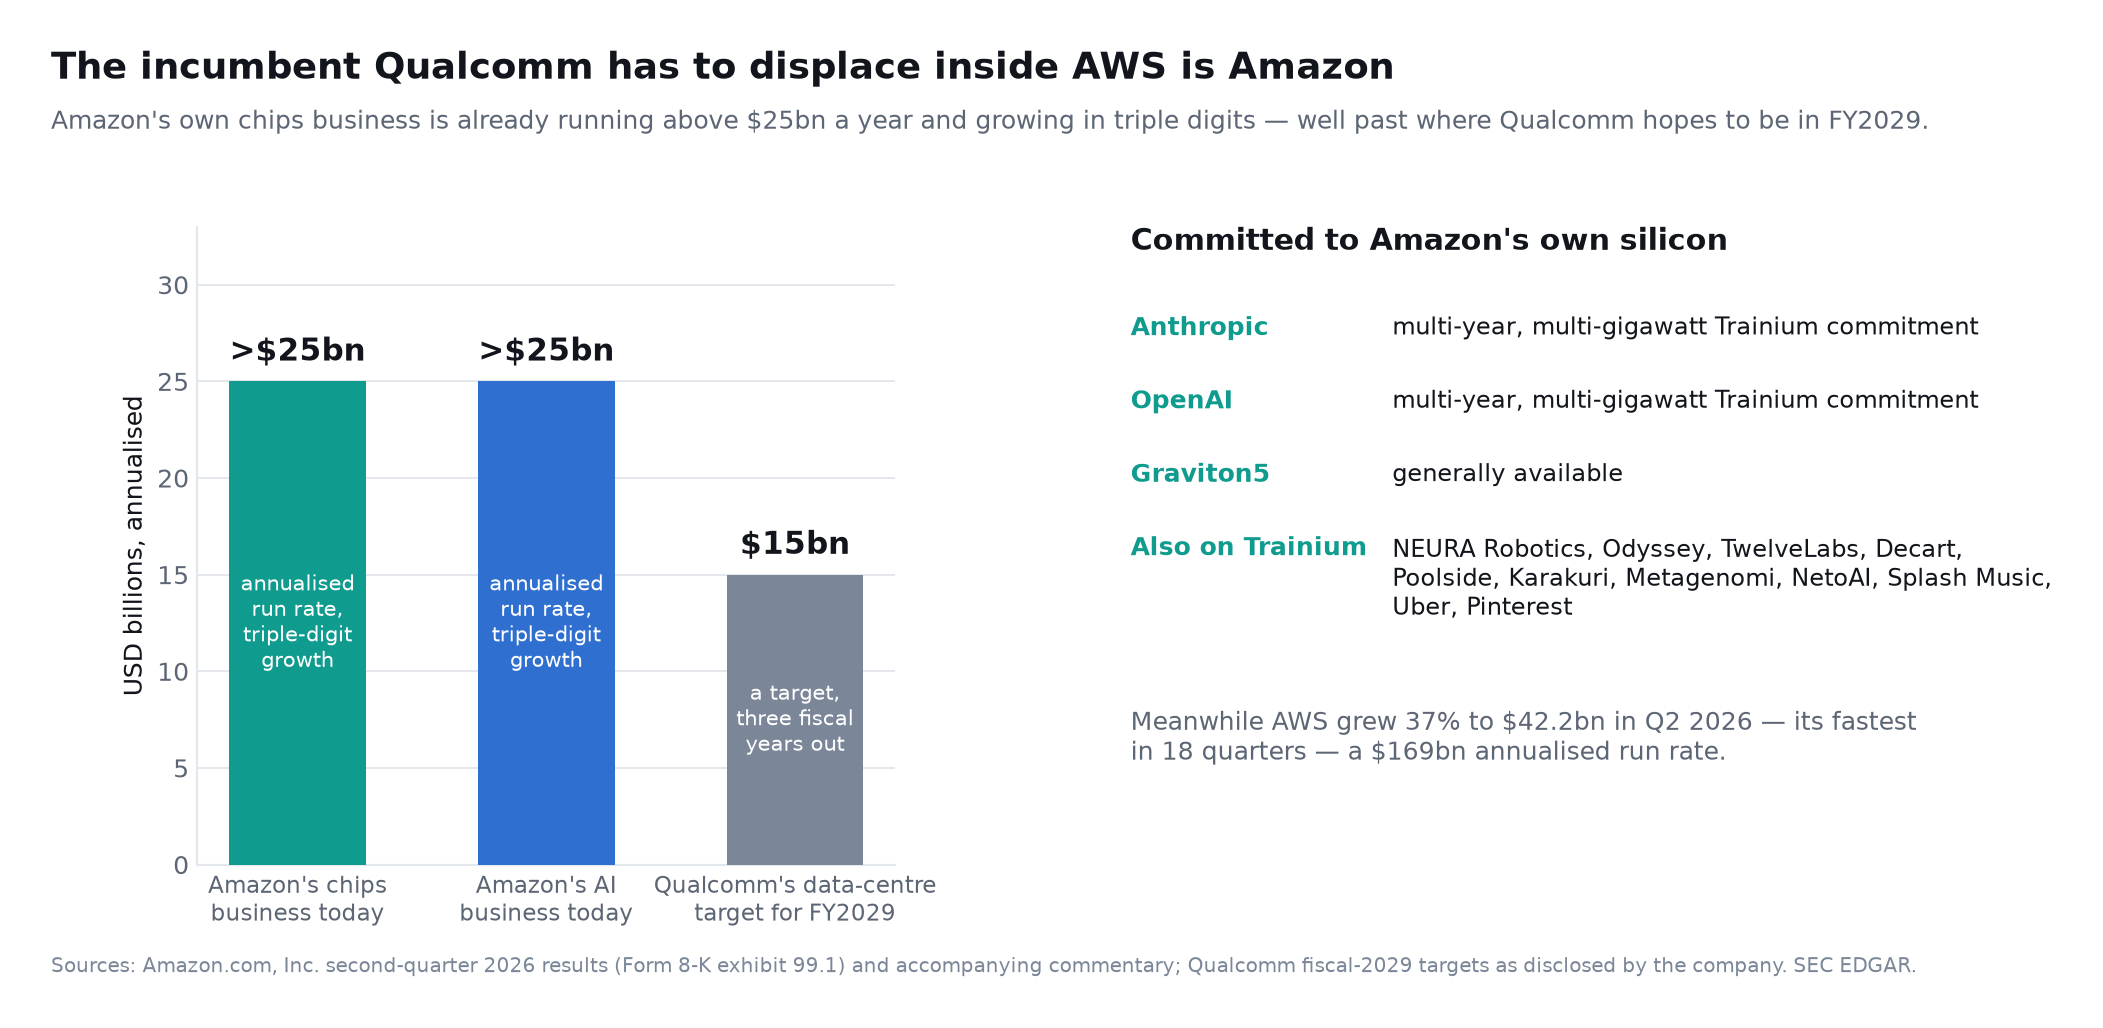
Selon les propres informations d'Amazon sur le deuxième trimestre 2026, l'activité puces du groupe dépasse un rythme annuel de 25 milliards USD, et son activité intelligence artificielle dépasse un rythme annuel de 25 milliards USD, toutes deux en croissance à trois chiffres. Amazon a nommé les clients : Anthropic et OpenAI ont chacune pris des engagements pluriannuels de plusieurs gigawatts sur Trainium, aux côtés de NEURA Robotics, Odyssey, TwelveLabs, Decart, Poolside, Karakuri, Metagenomi, NetoAI, Splash Music, Uber et Pinterest. Graviton5 est disponible de manière générale.
En face, l'ambition affichée de Qualcomm : plus de 15 milliards USD de chiffre d'affaires en centres de données pour l'exercice 2029. L'activité de silicium interne d'Amazon avait déjà dépassé ce rythme annuel avant l'annonce de la collaboration avec Qualcomm, et elle y parvient en croissant à trois chiffres.
Cela recadre à la fois l'opportunité et le risque :
- La part adressable est plus étroite que le titre ne le laisse croire. Le premier choix d'Amazon pour l'inférence interne en grand volume est Trainium, qu'elle possède entièrement et peut planifier au regard de sa propre capacité. Qualcomm concourt pour ce que Trainium ne couvre pas économiquement.
- Le client est aussi le concurrent. AWS conçoit ses propres accélérateurs, ses propres processeurs, son propre silicium réseau et son propre déchargement d'hyperviseur. Chaque composant Qualcomm qui réussit chez AWS apprend à Amazon comment fabriquer le suivant.
- Mais le gâteau est réellement immense. AWS a progressé de 37 % à 42,2 milliards USD au deuxième trimestre 2026 — sa croissance la plus rapide depuis dix-huit trimestres —, soit un rythme annuel de 169 milliards, avec un résultat opérationnel de segment de 16,6 milliards contre 10,2 milliards un an plus tôt. Même une part modeste et durable du silicium correspondant serait significative pour Qualcomm.
La bonne lecture du bon de souscription en découle. Amazon n'a pas versé 4 milliards USD à Qualcomm : elle s'est accordé l'option de participer à la hausse de Qualcomm si et seulement si c'est Amazon qui passe les commandes. Amazon s'est émis à elle-même une option d'achat sur ses propres décisions d'approvisionnement, à un prix d'exercice inférieur au marché et sans aucune obligation. C'est une structure exceptionnellement favorable à l'acheteur, et il convient de la comprendre ainsi avant d'y voir un vote de confiance.
Le cas haussier pour l'action QCOM
L'accord avec Amazon renforce le cas haussier pour QCOM de cinq manières importantes.
1. Il valide la technologie de centre de données de Qualcomm
Les feuilles de route PowerPoint ne garantissent pas l'adoption par les clients. Les engagements d'achat initiaux d'Amazon et la structure multi-générationnelle fournissent une validation significative de la part de tiers.
Un hyperscaler tel qu'AWS impose des exigences strictes en matière de fiabilité, de continuité de l'approvisionnement, d'intégration logicielle et de coût total de possession. Réussir l'évaluation technique et commerciale d'Amazon augmente la crédibilité du plan plus large de Qualcomm pour les centres de données.
2. Il crée un chemin au-delà des smartphones
Qualcomm a longtemps été confronté à des préoccupations concernant la maturité du marché des téléphones, l'exposition à la Chine et le développement par Apple de la technologie de modem interne. Les revenus des centres de données pourraient diversifier l'entreprise vers un marché à croissance plus rapide avec de plus grandes opportunités de contenu.
Les objectifs fiscaux de Qualcomm pour 2029 incluent :
- Plus de 15 milliards de dollars de revenus de centres de données.
- 40 milliards de dollars de revenus totaux hors téléphones.
- 10 milliards de dollars de revenus automobiles.
- Plus de 14 milliards de dollars de revenus IoT.
- Des bénéfices non-GAAP supérieurs à 18 dollars par action.
Ce sont des objectifs de la direction, pas des garanties. Néanmoins, Amazon rend l'objectif des centres de données plus plausible qu'il ne l'était avant l'annonce.
3. Le silicium personnalisé peut générer des revenus durables
Un produit serveur réussi implique généralement de longs cycles de conception et de qualification. Une fois déployé à grande échelle, le remplacement est difficile car le matériel devient connecté aux compilateurs, aux agencements de centres de données, aux réseaux et aux logiciels d'exploitation.
Le langage multi-génération suggère que Qualcomm pourrait participer à travers des cycles de mise à niveau AWS répétés plutôt que de réaliser une vente unique.
4. La connectivité optique élargit l'opportunité de Qualcomm
Les clusters d'IA nécessitent d'énormes quantités de données à déplacer entre les processeurs, la mémoire, les racks et les bâtiments. À mesure que les tailles de modèle et le trafic d'inférence augmentent, la connectivité peut devenir aussi importante que l'accélérateur lui-même.
Le travail de Qualcomm sur des solutions optiques de 1,6T lui donne l'opportunité de vendre une technologie supplémentaire de haute valeur autour de la plateforme de calcul. Cela pourrait élargir le contenu par déploiement et améliorer la fidélité des clients.
5. La valorisation de QCOM reste bien en dessous de la valeur marchande de Nvidia
QCOM a clôturé à 174,09 USD le 8 septembre 2026 — jour de l'annonce — et à 176,40 USD le 9 septembre, soit une capitalisation proche de 185 milliards USD sur les 1 050 millions d'actions en circulation. Nvidia a clôturé à 225,73 puis 223,67 USD ces deux mêmes jours, pour une capitalisation d'environ 5,4 billions USD, d'après les données de marché QCOM et les données de marché NVDA de la même période.
Le marché n'exige pas que Qualcomm égalise Nvidia pour que QCOM génère des rendements attractifs. Une activité de centre de données crédible de 15 milliards de dollars pourrait changer matériellement le mélange de croissance et le multiple de valorisation de Qualcomm.
Comment le marché a réellement valorisé l'annonce
La réaction est souvent rapportée comme un simple bond. Le détail de la séance est plus instructif que le titre.
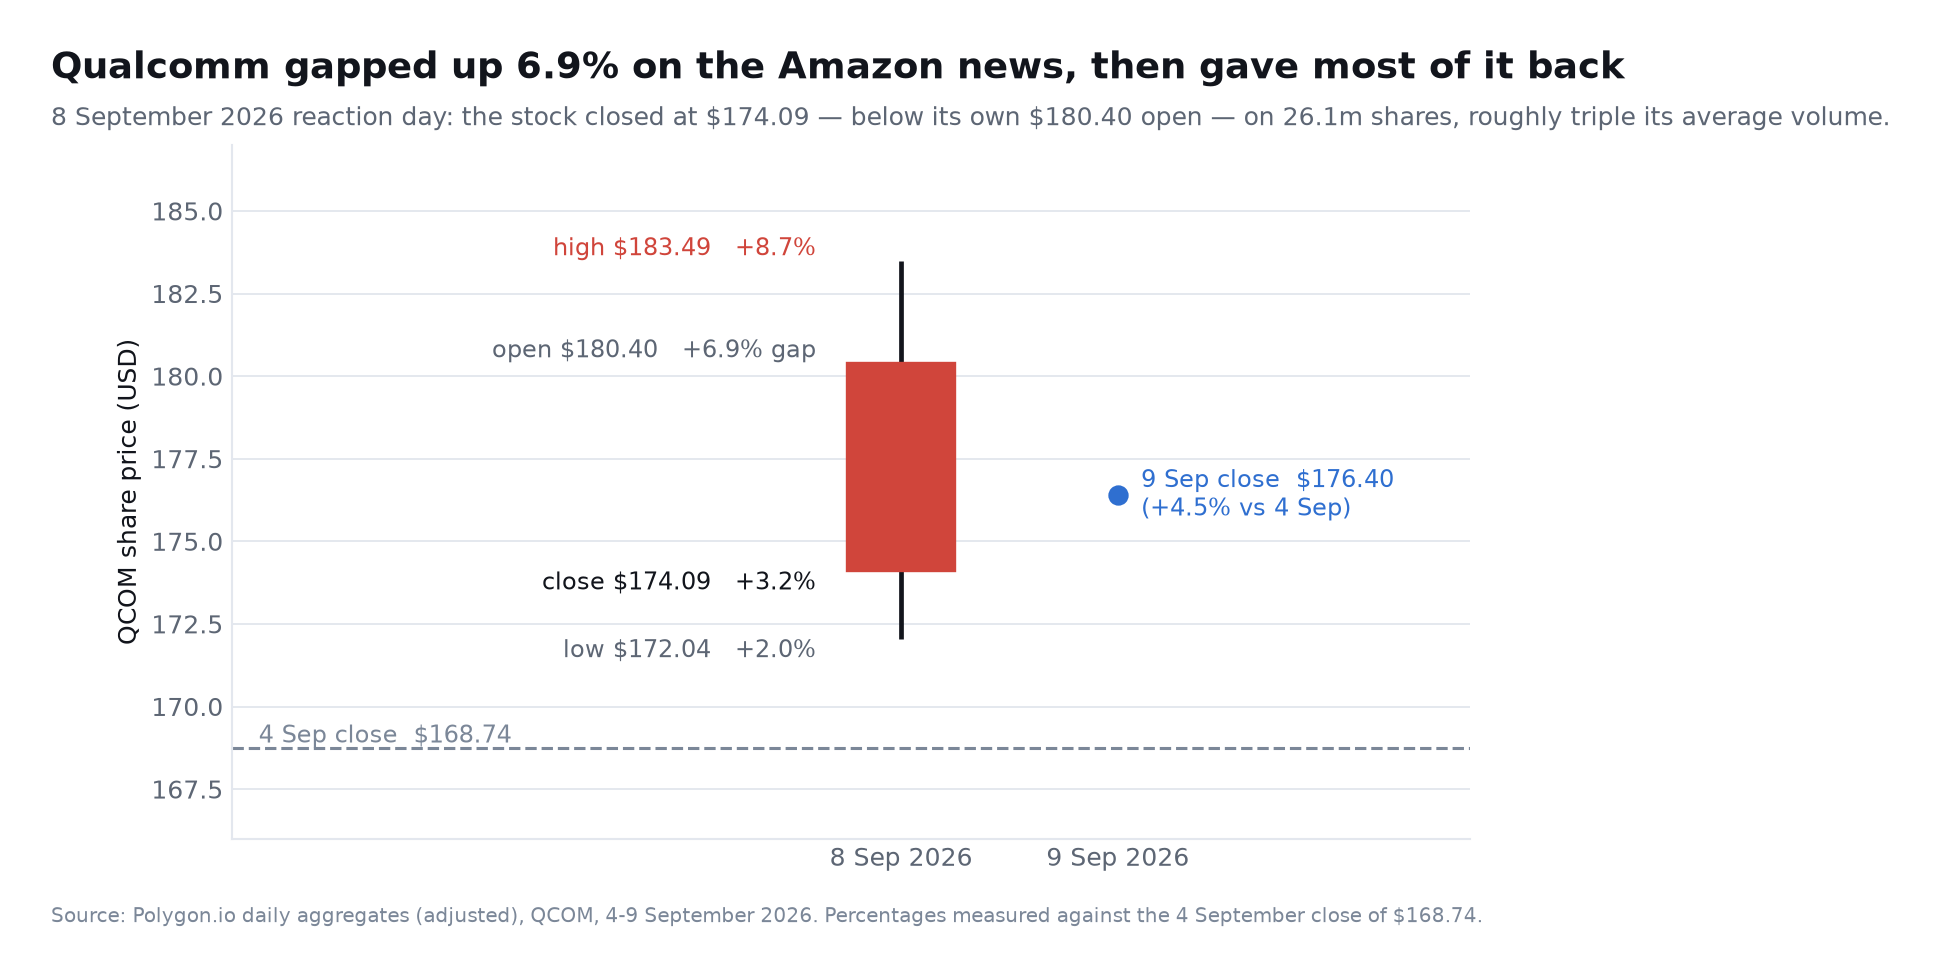
Qualcomm a clôturé à 168,74 USD le 4 septembre, dernière séance avant l'annonce. Le 8 septembre, le titre a ouvert à 180,40 USD — un écart haussier de 6,9 % —, est monté jusqu'à 183,49 USD (+8,7 %), est descendu à 172,04 USD et a clôturé à 174,09 USD, en hausse de 3,2 %, sur 26,1 millions d'actions échangées. Le titre a terminé la journée sous son propre cours d'ouverture : quiconque a acheté à l'ouverture sur la foi du titre a fini la séance en perte. Il a clôturé à 176,40 USD le 9 septembre.
Ce schéma — écart, effacement, reprise partielle — est celui d'un marché qui reconnaît la réalité stratégique d'une annonce sans pouvoir encore en chiffrer le chiffre d'affaires. Il correspond au dépôt lui-même, qui expose des jalons et un plafond, mais aucun carnet de commandes.
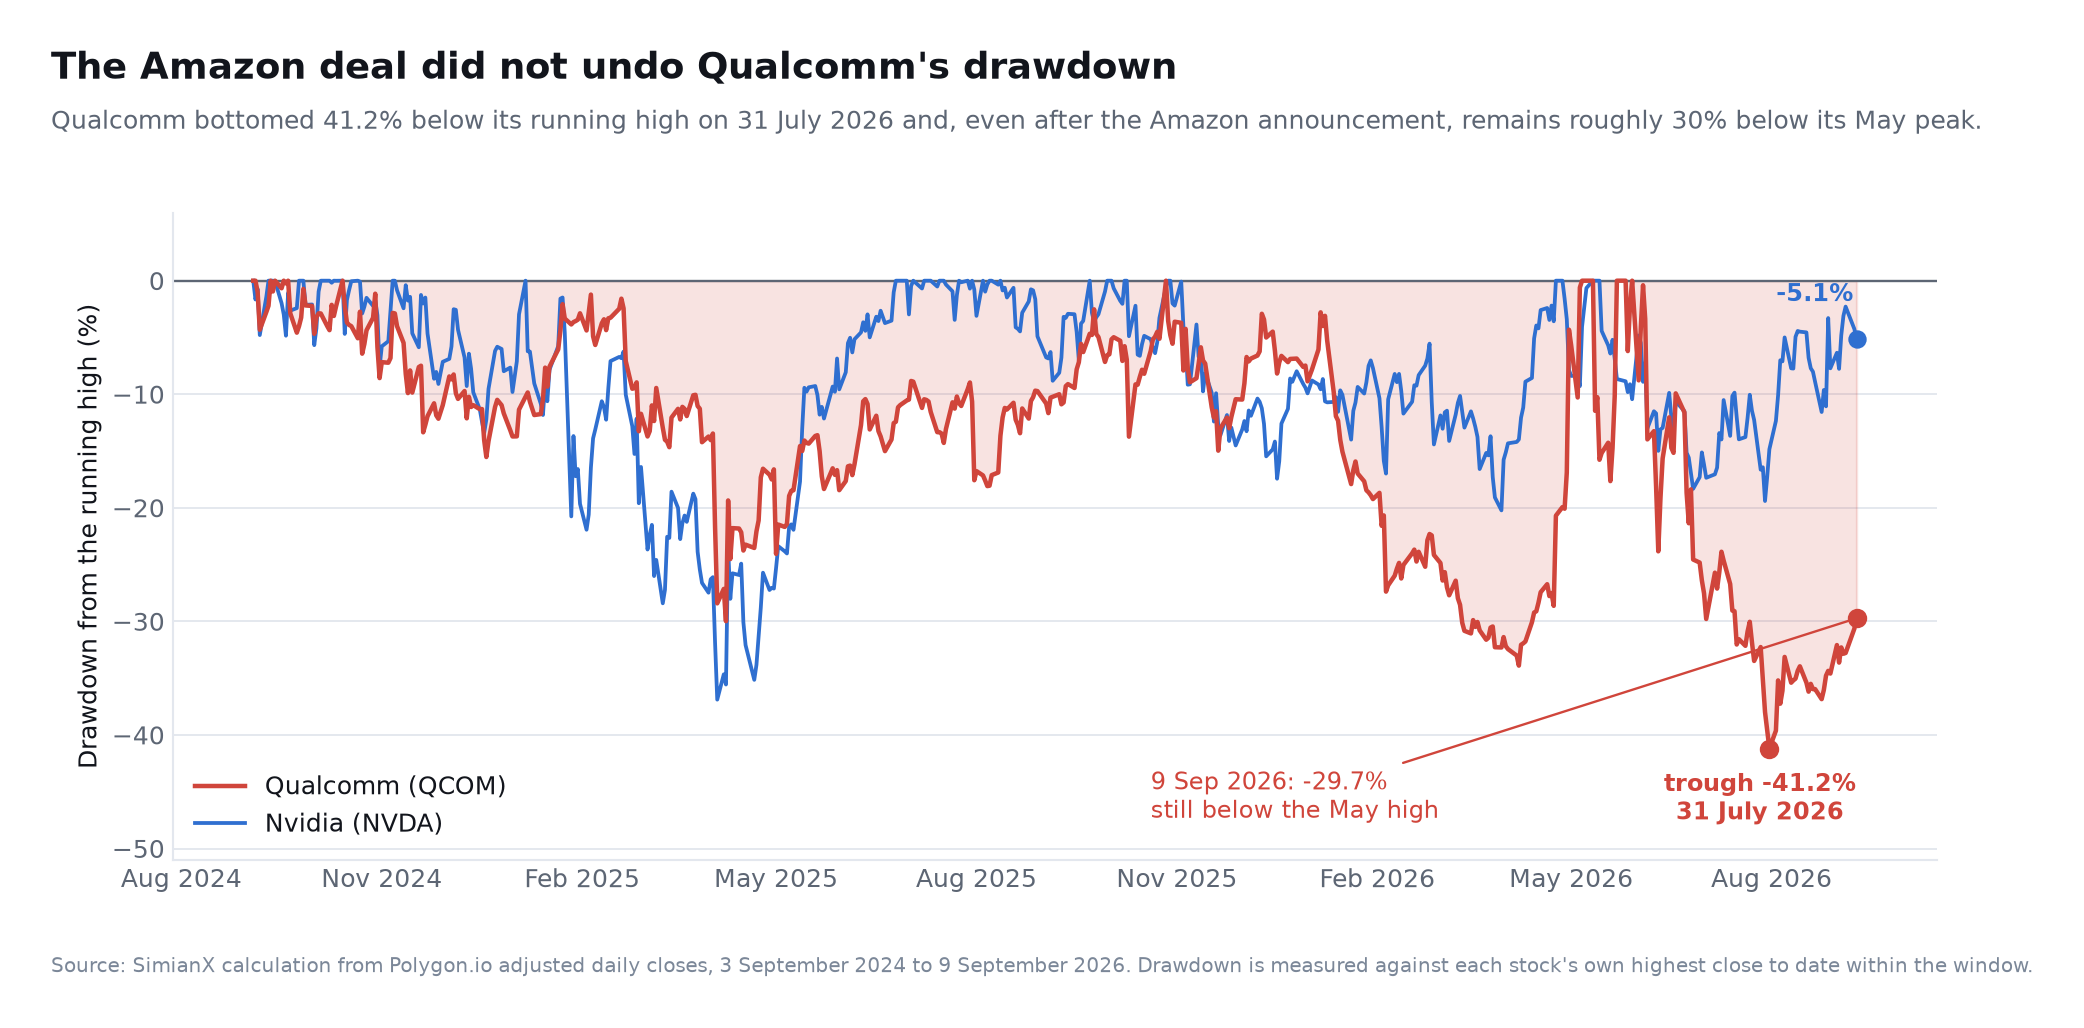
Le cadre plus long compte aussi. Mesurée par rapport à son propre plus haut glissant, l'action Qualcomm a touché un point bas 41,2 % en dessous le 31 juillet 2026 et, même après l'annonce d'Amazon, reste environ 30 % sous son sommet de mai 2026. Nvidia, sur la même fenêtre, se situe à environ 5 % de son plus haut. L'accord avec Amazon a récupéré une fraction d'une baisse qu'un partenariat stratégique n'allait jamais inverser à lui seul. Sur l'ampleur historique des baisses dans les semi-conducteurs, voir Marchés baissiers des semi-conducteurs : toutes les chutes du SOX, 1995-2026.
La base financière sur laquelle la stratégie est financée
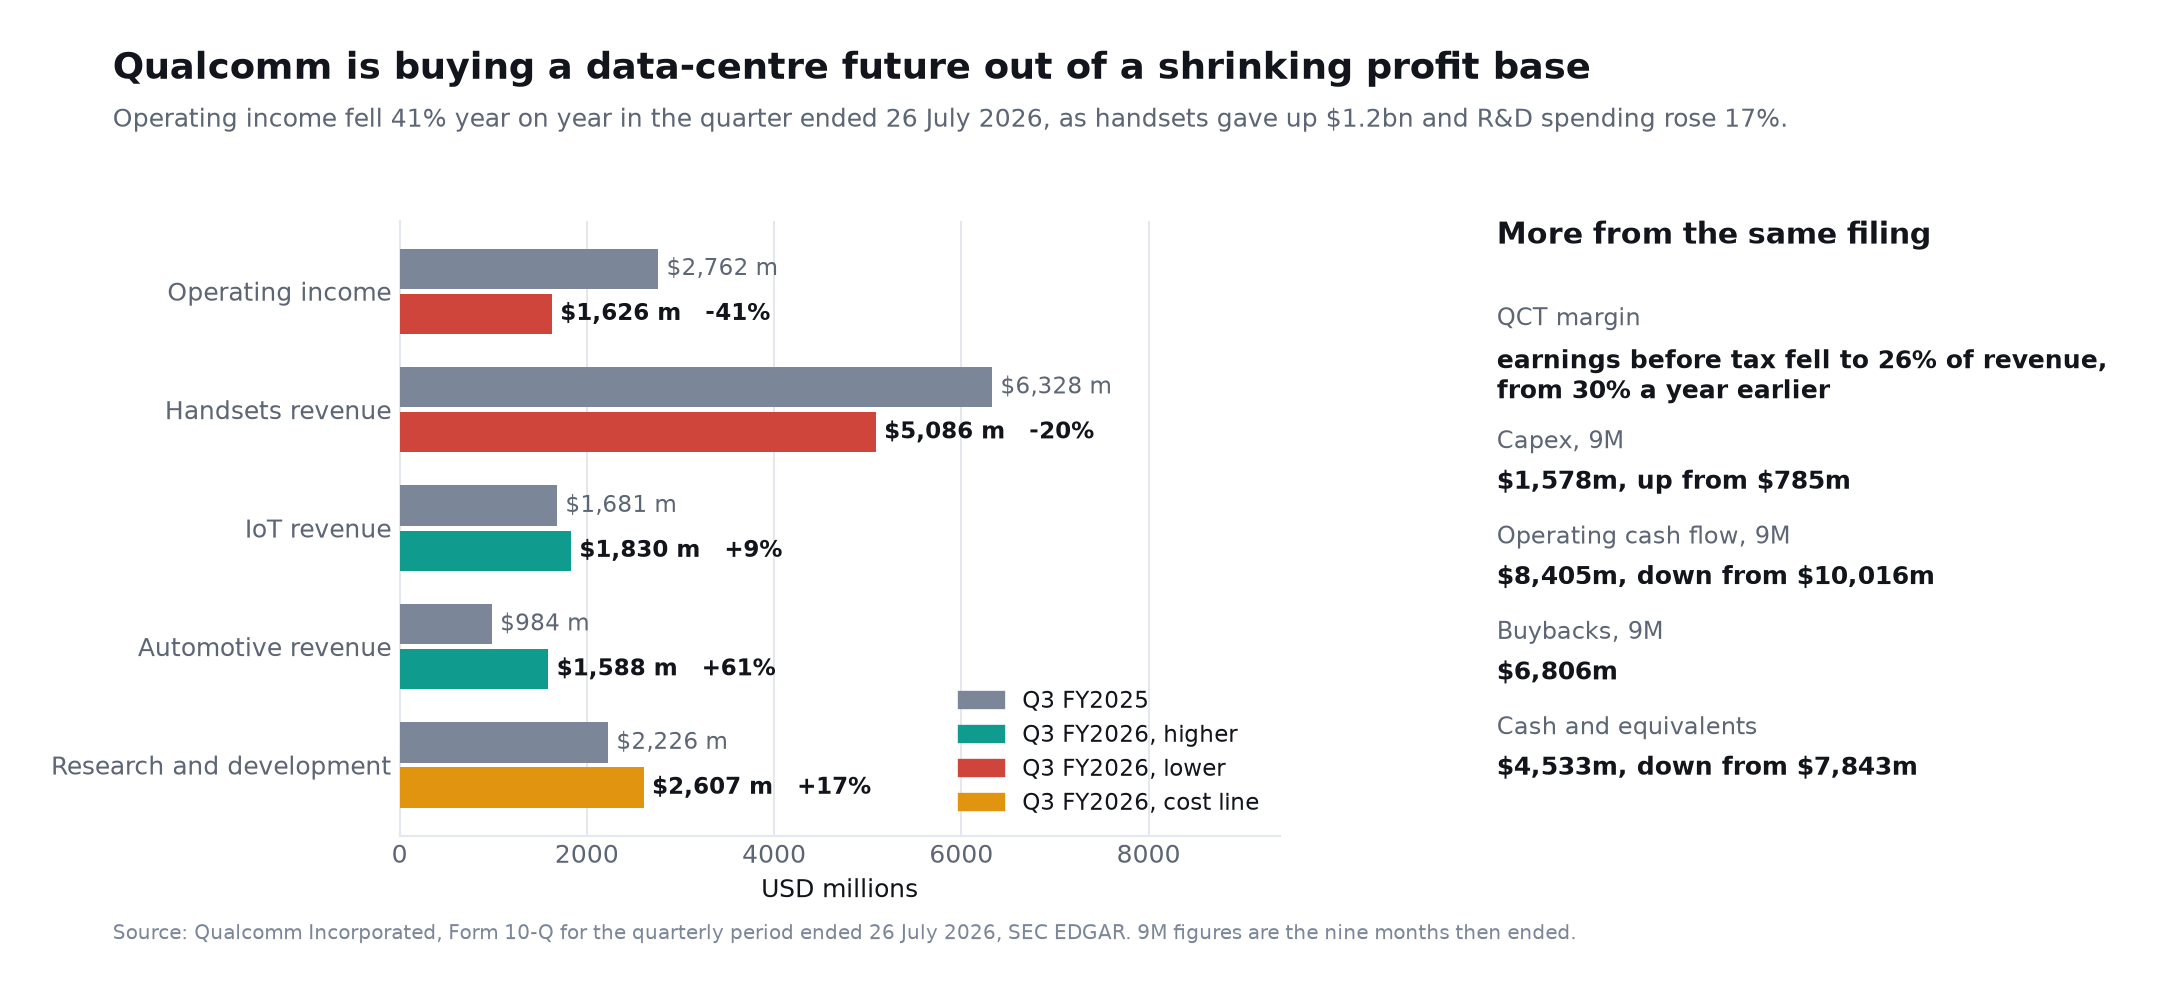
Le rapport trimestriel qui révèle les acquisitions d'Alphawave et de Modular montre également ce que faisait l'activité opérationnelle de Qualcomm pendant qu'elle les réalisait. Sur le trimestre clos le 26 juillet 2026 :
- Le résultat opérationnel a chuté de 41 % à 1 626 millions USD, contre 2 762 millions un an plus tôt.
- Le chiffre d'affaires de la téléphonie a reculé de 1 242 millions USD à 5 086 millions.
- La recherche et développement a augmenté de 17 % à 2 607 millions.
- Le résultat avant impôt de QCT est revenu à 26 % du chiffre d'affaires, contre 30 %.
- L'automobile (1 588 millions, en hausse de 604 millions) et l'internet des objets (1 830 millions, en hausse de 149 millions) ont progressé, mais pas assez pour compenser la téléphonie.
Les données de trésorerie sur neuf mois vont dans le même sens : les investissements ont doublé à 1 578 millions USD contre 785 millions, les flux de trésorerie d'exploitation sont revenus à 8 405 millions contre 10 016 millions, 6 806 millions ont été consacrés aux rachats d'actions, et la trésorerie et équivalents est tombée à 4 533 millions contre 7 843 millions.
Rien de tout cela ne rend la stratégie des centres de données erronée. Cela établit en revanche la contrainte dans laquelle elle s'inscrit : Qualcomm finance une expansion pluriannuelle et gourmande en capital à partir d'une base de profit actuellement en contraction, ce qui explique qu'elle ait payé ses acquisitions en actions plutôt qu'en numéraire.
Le scénario pessimiste et ce qui pourrait mal tourner
L'annonce est stratégiquement importante, mais les investisseurs ne devraient pas capitaliser le seuil de paiement maximal de 60 milliards de dollars comme un revenu garanti.
Le calendrier des revenus reste incertain
Le silicium personnalisé pour centres de données peut prendre des années à concevoir, valider et déployer. Le Dragonfly C1000 ne devrait pas être commercialement disponible avant 2028, et l'annonce d'Amazon n'a pas précisé quand les revenus matériels commenceront.
Les jalons d'achat ne garantissent pas des ventes
Le mandat s'applique à des jalons s'élevant jusqu'à 60 milliards de dollars de paiements. Ce chiffre définit le plafond de la structure d'incitation ; cela ne signifie pas qu'Amazon a passé une commande ferme de 60 milliards de dollars.
Le logiciel reste le meilleur atout d'Nvidia
La plateforme CUDA d'Nvidia comprend des compilateurs, des bibliothèques optimisées, des réseaux, des frameworks de modèles, des outils de débogage et une grande communauté de développeurs. La performance des semi-conducteurs à elle seule est insuffisante si les clients font face à des coûts de migration élevés ou à un logiciel peu fiable.
L'acquisition de Modular par Qualcomm peut améliorer sa base logicielle, mais construire une alternative de qualité production à l'échelle des centres de données nécessitera une exécution soutenue.
Amazon a un fort pouvoir de négociation
AWS n'est pas simplement un client. C'est un concepteur de puces sophistiqué avec Trainium, Inferentia, Graviton, Nitro et Annapurna Labs. Amazon peut utiliser des partenaires externes pour combler les lacunes techniques tout en conservant son pouvoir de tarification et en internalisant plus de valeur au fil du temps.
La concentration peut devenir un risque
Si Amazon contribue à une grande part des revenus précoces de Qualcomm dans les centres de données, des retards ou des changements de stratégie chez AWS pourraient affecter de manière significative les objectifs de QCOM.
L'activité smartphone compte toujours
Le chiffre d'affaires de Qualcomm au troisième trimestre de l'exercice 2026 s'est élevé à 9,9 milliards USD, et ses résultats actuels restent fortement déterminés par les téléphones. Le résultat opérationnel de ce trimestre a reculé de 41 % sur un an, la seule téléphonie cédant 1,2 milliard USD. L'automobile et l'internet des objets progressent, mais la faiblesse des combinés, le repli des revenus liés à Apple et les contraintes du marché de la mémoire peuvent encore l'emporter sur l'optimisme initial autour de l'IA — et une activité de centres de données suffisamment importante pour compenser reste à plusieurs années d'échéance selon le propre calendrier de l'entreprise.
Les mandats créent une dilution
L'exercice complet de 25 millions d'actions pourrait diluer les détenteurs existants. Le compromis économique n'est favorable que si les revenus et les bénéfices liés à Amazon dépassent le coût de cette dilution.
Un cadre de scénario pour l'opportunité IA de Qualcomm
Plutôt que d'attribuer l'objectif total à la valorisation d'aujourd'hui, les investisseurs peuvent utiliser trois scénarios.
| Scénario | Résultat du centre de données fiscal 2029 | Interprétation probable |
|---|---|---|
| Scénario pessimiste | 4 à 7 milliards de dollars | Retards, adoption limitée des logiciels et forte concentration sur Amazon |
| Scénario de base | 10 à 15 milliards de dollars | Augmentation réussie d'AWS plus plusieurs clients supplémentaires |
| Scénario optimiste | Plus de 15 milliards de dollars | Adoption forte de l'inférence, succès optiques et demande large des hyperscalers |
Scénario pessimiste
Qualcomm expédie des composants personnalisés à Amazon, mais le déploiement est retardé et les marges sont inférieures aux attentes. Nvidia maintient une domination écrasante de la plateforme, tandis que Trainium absorbe la majeure partie de la demande en silicium personnalisé d'AWS.
Dans ce scénario, l'accord est stratégiquement utile mais insuffisant pour transformer les bénéfices de Qualcomm.
Scénario de base
Les déploiements d'Amazon augmentent à travers plusieurs générations, Qualcomm atteint son objectif fiscal 2029, et l'entreprise ajoute au moins deux clients significatifs dans le centre de données. L'automobile, l'IoT et la licence continuent de générer des liquidités tandis que l'infrastructure AI améliore le mix de croissance.
Ce scénario pourrait justifier une valorisation plus élevée que celle d'un fournisseur de puces pour smartphones mature.
Scénario optimiste
Qualcomm prouve des économies de tokens par watt supérieures pour l'inférence agentique, remporte un contenu significatif en connectivité optique et établit un écosystème logiciel ouvert crédible. Amazon devient un ancre plutôt que le seul client majeur.
Dans ce résultat, Qualcomm évolue en une entreprise de plateforme de calcul diversifiée englobant des appareils en périphérie, des véhicules, des robots et des centres de données.
Comment les investisseurs devraient surveiller l'accord de puces AI Amazon Qualcomm
Les investisseurs devraient considérer l'annonce comme le début d'un processus de collecte de preuves.
Suivez les indicateurs suivants chaque trimestre :
- Divulgation des revenus du centre de données : Recherchez une ligne de revenus séparée ou des estimations de contribution plus claires.
- Jalons d'achat d'Amazon : Surveillez les dépôts auprès de la SEC pour des options supplémentaires ou des commandes contraignantes.
- Disponibilité des produits : Surveillez si AI200, AI250, AI300 et C1000 restent dans les délais.
- Références indépendantes : Priorisez le débit des jetons de production, la latence, la consommation d'énergie et les données de coût total.
- Adoption des logiciels : Surveillez les modèles, frameworks, développeurs et services cloud pris en charge.
- Diversification des clients : Recherchez des déploiements au-delà d'Amazon.
- Marge brute : Déterminez si la croissance des centres de données améliore ou dilue la rentabilité de Qualcomm.
- Intensité capitalistique : Suivez la R&D, les acquisitions, les stocks et les besoins en fonds de roulement.
- Réaction de Nvidia : Surveillez les prix, les produits d'inférence, les améliorations CUDA et les partenariats en silicium personnalisé.
- Lancements d'instances AWS : La disponibilité commerciale d'EC2 serait une preuve plus forte qu'une annonce de conception.
SimianX AI peut aider dans ce processus en combinant l'action des prix, les dépôts auprès de la SEC, les données sur les bénéfices, les révisions des analystes et le sentiment des nouvelles pour Qualcomm, Nvidia et Amazon. Son format multi-agent est utile ici car la thèse traverse plusieurs disciplines : technologie des semi-conducteurs, modélisation financière, dépenses en capital cloud et stratégie concurrentielle.
Les investisseurs devraient toujours vérifier les affirmations matérielles dans les dépôts originaux. L'analyse générée par l'IA - y compris la sortie de SimianX - devrait compléter la diligence raisonnable plutôt que de la remplacer.
Le stock QCOM est-il un bon achat après l'accord avec Amazon ?
L'accord améliore la thèse d'investissement à long terme de Qualcomm, mais cela ne rend pas automatiquement QCOM attrayant à chaque prix.
Une décision disciplinée devrait séparer trois questions :
La stratégie des centres de données est-elle crédible ?
Après l'annonce d'Amazon, la réponse est plus crédible qu'auparavant. Les engagements initiaux, la collaboration multi-génération et l'acquisition de bons fournissent des preuves commerciales.
Qualcomm est-elle déjà un concurrent majeur de Nvidia ?
Non. Qualcomm est un concurrent émergent dans l'inférence et le silicium personnalisé. Nvidia reste largement plus grand, plus rentable et plus profondément intégré dans la pile de logiciels et de matériel d'IA.
L'opportunité justifie-t-elle la valorisation de QCOM ?
Cela dépend de la montée en revenus, des marges et de la probabilité attribuée aux objectifs fiscaux de 2029. Les investisseurs devraient éviter de payer aujourd'hui pour l'intégralité du scénario optimiste avant que des preuves de production n'apparaissent.
Une approche pratique consiste à établir un tableau de bord :
| Question | Preuve positive | Signe d'avertissement |
|---|---|---|
| Amazon commande-t-il à grande échelle ? | Nouvelles commandes de liaison et acquisition de bons | Pas de mises à jour après l'annonce initiale |
| La feuille de route est-elle à l'heure ? | Échantillons et systèmes commerciaux lancés comme prévu | Retards répétés de produits |
| Le logiciel s'améliore-t-il ? | Plus de frameworks, de modèles et de services AWS | Migrations difficiles et mauvaise utilisation |
| Les marges sont-elles attractives ? | La croissance des centres de données augmente les bénéfices | Les revenus augmentent mais la R&D et le support absorbent les bénéfices |
| La base de clients s'élargit-elle ? | Gains supplémentaires auprès des hyperscalers | Dépendance persistante à Amazon |
| Nvidia perd-elle des parts de marché ? | Qualcomm remporte des charges de travail d'inférence de production | Qualcomm reste limité à des systèmes expérimentaux |
FAQ sur l'accord de puce AI Amazon Qualcomm
Amazon a-t-il choisi Qualcomm plutôt que Nvidia ?
Non. Amazon a choisi Qualcomm pour un silicium d'inférence AI personnalisé et une connectivité tout en élargissant simultanément sa relation avec Nvidia. AWS prévoit de déployer deux millions de GPU Nvidia supplémentaires en 2027–2028, en plus de plus d'un million de GPU précédemment prévus.
Quelle est la valeur de l'accord Amazon Qualcomm ?
Les entreprises n'ont pas divulgué de revenus de contrat garantis. Le dépôt de bons de Qualcomm lie les jalons d'acquisition à des achats et des paiements pouvant atteindre 60 milliards de dollars, mais ce seuil maximum ne doit pas être considéré comme une commande ferme.
Les puces AI de Qualcomm peuvent-elles rivaliser avec les GPU Nvidia ?
Qualcomm peut rivaliser efficacement dans des charges de travail d'inférence sélectionnées où l'efficacité énergétique, la latence et le coût total sont les plus importants. Nvidia conserve des avantages majeurs dans l'entraînement de modèles de pointe, le calcul accéléré général, le réseau et l'écosystème logiciel CUDA.
Que signifie l'accord pour l'action QCOM ?
Cela valide l'expansion de Qualcomm au-delà des smartphones et rend son objectif de plus de 15 milliards de dollars de revenus de centres de données pour l'exercice 2029 plus crédible. Le résultat à long terme de l'action dépend toujours du calendrier des expéditions, des marges, de l'exécution logicielle et des clients supplémentaires.
Qualcomm est-il une menace sérieuse à long terme pour Nvidia ?
Qualcomm devient un défi sérieux en niche et en silicium personnalisé, en particulier dans l'inférence. Ce n'est pas encore une menace sérieuse pour l'échelle des revenus globaux de Nvidia ou le leadership de sa plateforme complète.
Conclusion
L'accord de puce AI Amazon Qualcomm est l'une des victoires stratégiques les plus importantes de Qualcomm depuis des années. Cela valide l'expertise de l'entreprise en matière de calcul économe en énergie, établit une relation multi-générationnelle avec un hyperscaleur de premier plan et crée un chemin vers des revenus significatifs de centres de données.
Mais le titre nécessite une interprétation soigneuse. Amazon ne remplace pas Nvidia. AWS étend simultanément son déploiement Nvidia de millions de GPU, investit dans Trainium et Graviton, et ajoute Qualcomm comme un autre partenaire spécialisé.
Le résultat le plus probable est un marché de l'IA hétérogène :
- Nvidia reste la principale plateforme complète.
- Amazon élargit son portefeuille de silicium interne.
- Qualcomm rivalise pour l'inférence personnalisée et la connectivité.
- Les clients choisissent des architectures en fonction de l'économie des charges de travail.
Pour les actionnaires de QCOM, Qualcomm n'a pas besoin de devenir "le prochain Nvidia". Elle doit convertir la validation d'Amazon en expéditions rentables, respecter les délais de produits, développer des logiciels compétitifs et gagner plus de clients. Si elle y parvient, les centres de données pourraient réduire de manière significative la dépendance de Qualcomm aux smartphones et soutenir une valorisation à long terme plus élevée.
Lectures associées
- Amazon T2 2026 : la croissance d'AWS justifie-t-elle 200 milliards d'investissements dans l'IA ?
- Action AMD 2026 : un trimestre à 6,7 milliards en centres de données face aux 75 milliards de Nvidia
- L'accord Nvidia-Hugging Face de 2026 : 12,9 milliards à 86 fois le chiffre d'affaires
- Action TSMC 2026 : pourquoi Nvidia ne peut toujours pas remplacer son fondeur
- L'action SK Hynix bondit de 8 % : le supercycle de l'IA est-il réel ?
- Action Cerebras 2026 : essor des puces d'IA face au risque sur la marge brute
- Marchés baissiers des semi-conducteurs : toutes les chutes du SOX, 1995-2026
- Amazon rejoint le club des 3 000 milliards : la chronologie complète
Sources
- Qualcomm Incorporated, formulaire 8-K déposé le 8 septembre 2026 (point 3.02, bon de souscription Amazon) - SEC EDGAR
- Qualcomm Incorporated, rapports trimestriels et ponctuels - formulaire 10-Q du troisième trimestre de l'exercice 2026, contrepartie d'Alphawave et de Modular, actions en circulation
- Qualcomm annonce une collaboration produit multigénérationnelle avec Amazon - Qualcomm Technologies, septembre 2026
- Qualcomm dévoile sa feuille de route pour les centres de données à l'ère de l'IA agentique - Dragonfly C1000, AI300 et High Bandwidth Compute, juin 2026
- NVIDIA Corporation, formulaire 8-K déposé le 26 août 2026 (point 2.02, résultats du deuxième trimestre de l'exercice 2027) - SEC EDGAR
- AWS et NVIDIA livreront 2 millions de GPU supplémentaires et une infrastructure de nouvelle génération - centre de presse Amazon, 26 août 2026
- Résultats d'Amazon du deuxième trimestre 2026 - chiffre d'affaires d'AWS, rythmes annuels des puces et de l'IA, engagements Trainium, investissements
- Données de marché QCOM et données de marché NVDA - cours de clôture et capitalisation boursière
- Polygon.io - données quotidiennes ajustées utilisées pour les calculs du jour de réaction et des baisses
Utilisez SimianX AI pour suivre QCOM, NVDA et AMZN à travers des nouvelles en temps réel, des données fondamentales, des dépôts SEC et des signaux techniques. Considérez la plateforme comme une aide à la recherche, vérifiez de manière indépendante les informations critiques et consultez un conseiller financier qualifié avant de prendre des décisions d'investissement.


