 Par Muke
L'action SK Hynix bondit de 8 % : le supercycle de la mémoire IA ne fait-il que commencer ?
Mis à jour le 29 octobre 2026 : les résultats du troisième trimestre 2026 (28 octobre), le plan de retour aux actionnaires d'environ 100 000 milliards de wons pour 2026 et la réaction du cours sont ajoutés ci-dessous ; l'analyse de septembre suit sans modification.
Réponse rapide : SK Hynix a publié le 28 octobre 2026 des résultats record pour le troisième trimestre : un chiffre d'affaires de 104 600 milliards de wons (+32 % sur un trimestre, +328 % sur un an) et un résultat d'exploitation de 83 300 milliards de wons, soit une marge d'exploitation de 79,7 %, tous deux supérieurs aux LSEG SmartEstimates de 98 300 et 76 700 milliards (Form 6-K). Le groupe a aussi fixé son retour aux actionnaires pour 2026 à environ 100 000 milliards de wons — au moins 30 000 milliards de dividendes en numéraire et au moins 60 000 milliards de rachats d'actions avec annulation —, dont un dividende de 20 000 wons par action au titre du troisième trimestre et un nouveau rachat de 20 000 milliards (Form 6-K). L'action a gagné 10,9 % à 1 487 000 wons à Séoul le jour des résultats et a clôturé à 1 526 000 wons le 29 octobre, encore 48 % sous le record de 2 919 000 wons du 22 juin mais en hausse de 134 % sur 2026 ; l'ADR Nasdaq (
SKHY) a clôturé le 28 octobre à 164,70 $ (+13,3 %). En DRAM, SK Hynix est deuxième derrière Samsung ; en HBM, elle reste première.
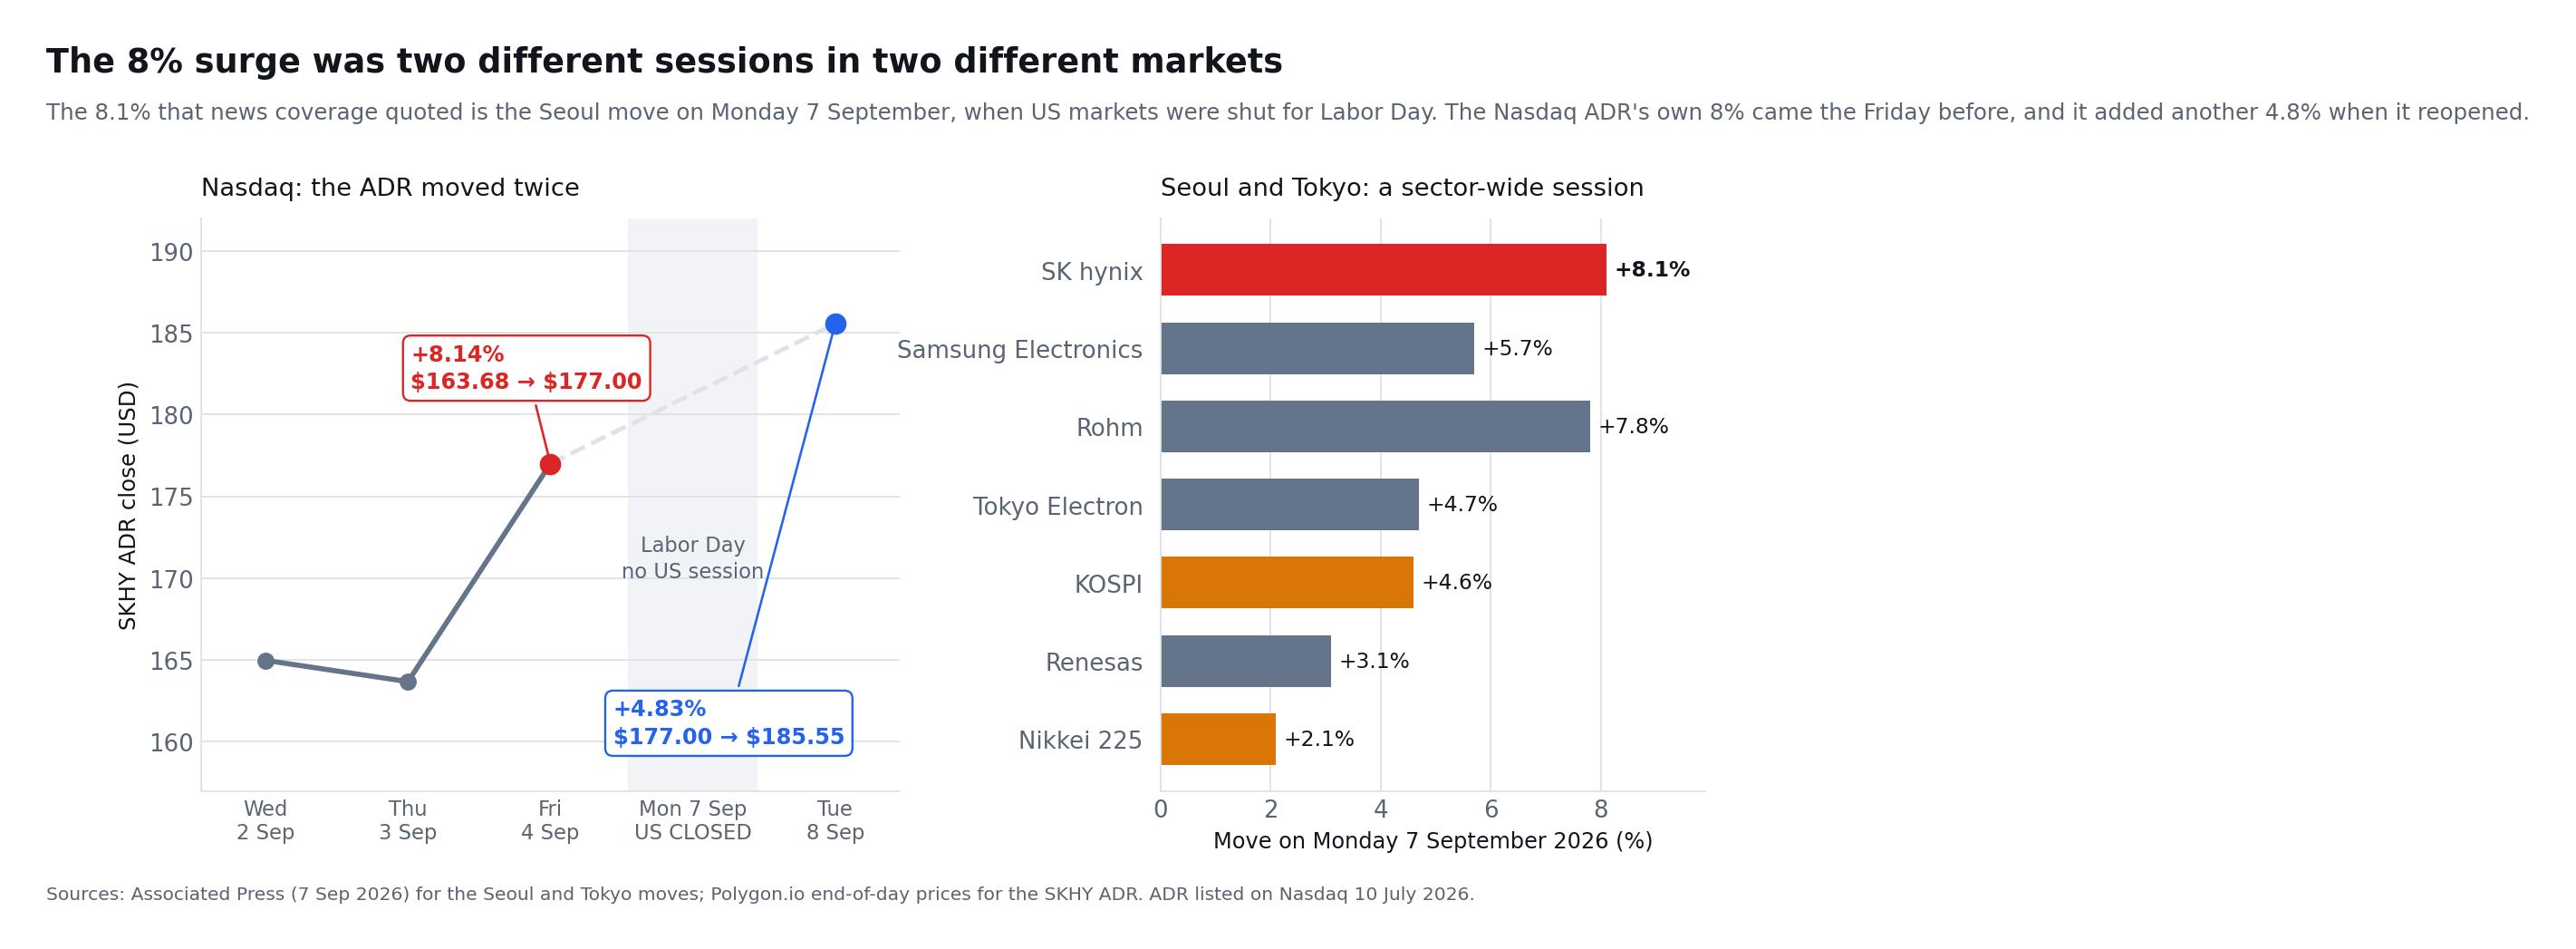
L'action SK Hynix a bondi de plus de 8 % le lundi 7 septembre 2026 — à Séoul. La distinction pèse plus lourd qu'il n'y paraît, car les marchés américains étaient fermés ce jour-là pour le Labor Day. Selon la clôture officielle, les titres cotés en Corée ont terminé à 1 783 000 wons, en hausse de 8,3 % par rapport aux 1 647 000 wons de la veille ; c'est cette séance de Séoul qui a produit les 8,1 % repris par la plupart des dépêches d'agences. Associated Press
Les American Depositary Shares cotées au Nasdaq ont suivi leur propre horloge. SKHY a clôturé à 177,00 $ le vendredi 4 septembre, en hausse de 8,14 % par rapport aux 163,68 $ de la veille, puis a gagné 4,83 % de plus pour atteindre 185,55 $ à la reprise des échanges américains le mardi 8 septembre. La fameuse « envolée de 8 % » recouvre donc deux séances distinctes sur deux marchés distincts, et un investisseur lisant le titre le lundi ne pouvait pas acheter l'ADR ce jour-là.
Le mouvement s'inscrivait dans un rebond plus large des semi-conducteurs et ne résultait pas d'une annonce isolée. Samsung Electronics a progressé de 5,7 %, le KOSPI coréen a bondi de 4,6 % à 6 995,39 et le Nikkei 225 japonais a gagné 2,1 % à 66 399,84. Rohm a pris 7,8 %, Tokyo Electron 4,7 % et Renesas 3,1 %. L'enthousiasme retrouvé pour des modèles d'IA toujours plus gourmands en mémoire a renforcé l'idée que la mémoire à haute bande passante, ou HBM, reste l'un des goulets d'étranglement les plus importants de la chaîne d'approvisionnement mondiale de l'IA.
Mais une forte séance de trading ne prouve pas que le cycle continuera indéfiniment. SK Hynix réalise des profits extraordinaires, expédie de l'HBM4, retourne des capitaux aux actionnaires et bénéficie d'une offre de DRAM limitée. En même temps, Samsung récupère des parts de marché, Micron augmente ses expéditions d'HBM, les dépenses en capital augmentent et l'action SK Hynix a déjà enregistré d'énormes gains.
Pour les investisseurs utilisant SimianX AI pour étudier les fondamentaux en temps réel, le sentiment du marché et les signaux techniques, la question centrale n'est plus de savoir si l'IA a besoin de plus de mémoire. Il s'agit de savoir si la demande de mémoire IA peut croître suffisamment rapidement pour soutenir les bénéfices d'aujourd'hui, la nouvelle capacité et les attentes élevées des investisseurs.
Résultats de SK Hynix par trimestre, 2025–2026
| Trimestre (date de publication) | Chiffre d'affaires | Résultat opérationnel | Marge opérationnelle | Résultat net | Clôture à Séoul le jour de la publication |
|---|---|---|---|---|---|
| T1 2025 (24 avr. 2025) | KRW17.64tn | KRW7.44tn | 42% | KRW8.11tn | −1.5% |
| T2 2025 (24 juil. 2025) | KRW22.23tn | KRW9.21tn | 41% | KRW7.00tn | +0.2% |
| T3 2025 (29 oct. 2025) | KRW24.45tn | KRW11.38tn | 47% | KRW12.60tn | +7.1% |
| T4 2025 (28 janv. 2026) | KRW32.83tn | KRW19.17tn | 58% | KRW15.25tn* | +5.1% |
| T1 2026 (23 avr. 2026) | KRW52.58tn | KRW37.61tn | 72% | KRW40.35tn | +0.2% |
| T2 2026 (29 juil. 2026) | KRW79.32tn | KRW60.54tn | 76% | KRW93.92tn | −9.6% |
| T3 2026 (28 oct. 2026) | KRW104.62tn | KRW83.33tn | 80% | KRW39.78tn | +10.9% |
Sources : communiqués de résultats trimestriels de SK hynix (T1 25, T2 25, T3 25, exercice 2025/T4 25, T1 26, T2 26). \Le résultat net du T4 2025 correspond au résultat net de l'exercice 2025 (42 950 milliards de wons) diminué de celui des trois premiers trimestres. SK hynix publie ses résultats avant l'ouverture de Séoul ; la colonne de cours indique donc la clôture du jour à la KRX par rapport à la clôture précédente (Yahoo Finance).*
L'action SK Hynix depuis la cotation de l'ADR au Nasdaq
| Date | Événement | Clôture à Séoul (000660) | Clôture de l'ADR au Nasdaq (SKHY) |
|---|---|---|---|
| 30 déc. 2025 | Dernière clôture de 2025 | KRW651,000 | — |
| 22 juin 2026 | Clôture record | KRW2,919,000 | — |
| 10 juil. 2026 | Début de la cotation de l'ADR au Nasdaq | KRW2,180,000 | $168.01 |
| 29 juil. 2026 | Résultats du T2 2026 | KRW1,401,000 (−9.6%) | $126.79 (plus basse clôture de l'ADR) |
| 18 août 2026 | Cours de référence du rachat (voir plus bas) | KRW1,662,000 | — |
| 7 sept. 2026 | Rebond à Séoul, marchés américains fermés pour le Labor Day | KRW1,783,000 (+8.3%) | — |
| 9 sept. 2026 | Plus haute clôture de l'ADR | KRW1,856,000 | $198.63 |
| 28 oct. 2026 | Résultats du T3 2026 et plan de 100 000 Md de wons | KRW1,487,000 (+10.9%) | $164.70 (+13.3%) |
| 28–29 oct. 2026 | Dernier cours | KRW1,526,000 (29 oct.) | $164.70 (28 oct.) |
Clôtures de Séoul : Yahoo Finance (000660.KS). Clôtures de l'ADR : Yahoo Finance, recoupées avec le Nasdaq.
Ce que disent les deux tableaux ensemble :
- Le troisième trimestre a rompu le schéma « bénéfices en hausse, action en baisse ». Le résultat d'exploitation a désormais progressé à chacun des six derniers trimestres et a été multiplié par plus de onze entre le T1 2025 et le T3 2026. Avant octobre, l'action avait chuté sur le meilleur rapport (−9,6 % le 29 juillet, le jour de la marge de 76 %) ; le rapport du T3, avec une surprise plus nette et un plan de retour de 100 000 milliards de wons, a valu une hausse de 10,9 %, même si le titre reste 48 % sous son record de juin.
- L'ADR revient près de sa première clôture. À 164,70 $ le 28 octobre, il était 2 % sous sa clôture d'introduction du 10 juillet (168,01 $), 17 % sous son plus haut du 9 septembre et 10,5 % au-dessus du prix d'offre de 149 $.
- Le rang en DRAM et la première place en HBM restent tous deux valables. Le tableau de TrendForce pour le T2 2026 place SK Hynix deuxième en DRAM avec 24,9 %, contre 39,4 % pour Samsung, tandis que Counterpoint lui attribue 50 % du chiffre d'affaires HBM — l'analyse ci-dessous explique pourquoi les deux sont vrais. L'historique de cours et les résultats de Samsung elle-même sont suivis dans notre référence sur l'action Samsung, et la vague de ventes plus large à Séoul dans notre historique du krach du KOSPI.
Résultats du T3 2026 de SK Hynix et plan de retour de 100 000 milliards de wons
SK hynix a publié ses chiffres préliminaires du troisième trimestre avant l'ouverture de Séoul le 28 octobre 2026 et les a transmis le jour même à la SEC. Le chiffre d'affaires a dépassé pour la première fois 100 000 milliards de wons sur un seul trimestre.
| Consolidé, K-IFRS (préliminaire) | T3 2026 | T2 2026 | T3 2025 | LSEG SmartEstimate |
|---|---|---|---|---|
| Chiffre d'affaires | KRW104.62tn | KRW79.32tn | KRW24.45tn | KRW98.34tn |
| Résultat d'exploitation | KRW83.33tn | KRW60.54tn | KRW11.38tn | KRW76.72tn |
| Marge d'exploitation | 79.7% | 76.3% | 46.6% | — |
| Résultat avant impôt | KRW50.71tn | KRW122.71tn | KRW14.79tn | — |
| Résultat net | KRW39.78tn | KRW93.92tn | KRW12.60tn | — |
Sources : SK hynix, Form 6-K des résultats préliminaires (28 octobre 2026) ; les estimations sont les LSEG SmartEstimates citées par CNBC.
Le chiffre d'affaires a dépassé l'estimation de 6,4 % et le résultat d'exploitation de 8,6 %. Le résultat net a reculé de 58 % sur un trimestre à cause d'éléments situés sous le résultat d'exploitation : au T2, le résultat avant impôt dépassait le résultat d'exploitation d'environ 62 000 milliards de wons, alors qu'au T3 il lui est inférieur d'environ 32 600 milliards. Le document préliminaire ne détaille pas ces éléments non opérationnels, une raison de plus de juger l'activité sur sa marge d'exploitation plutôt que sur le résultat net.
Lors de la conférence téléphonique, selon CNBC, la direction a indiqué que le prix de vente moyen de la DRAM avait augmenté de près de 30 % par rapport au deuxième trimestre et les livraisons de DDR5 pour serveurs de plus de 40 % ; que la HBM4 dépassera la HBM3E en volumes comme en chiffre d'affaires au quatrième trimestre, à mesure que monte en cadence l'usine M15X de Cheongju ; et que des accords de long terme avec 14 grands clients couvrent désormais plus de la moitié de ses capacités de 2027 et 2028. Le groupe s'attend à ce que la demande de mémoire continue de dépasser l'offre pour l'instant et prévoit d'augmenter nettement ses investissements l'an prochain.
Le plan de retour aux actionnaires de 100 000 milliards de wons
| Composante (exercice 2026) | Montant | Détail |
|---|---|---|
| Retour total aux actionnaires | ≈KRW100tn | Mis en œuvre par étapes jusqu'à la date de paiement du dividende annuel 2026 |
| Dividendes en numéraire | ≥KRW30tn | Dividende du T3 de 20 000 wons par action (10 000 ordinaires + 10 000 exceptionnels issus des gains sur Kioxia), environ 14 100 milliards au total ; date d'enregistrement : 30 novembre 2026 |
| Rachats et annulation | ≥KRW60tn | Comprend le programme de 40 000 milliards d'août 2026, achevé le 21 octobre : 23 693 272 actions à 1 688 426 wons en moyenne |
| Nouveau rachat (décidé le 28 oct.) | KRW20tn | Du 29 octobre 2026 au 28 janvier 2027 ; environ 10 000 milliards pour le retour aux actionnaires (annulation) et environ 10 000 milliards pour la rémunération en actions des salariés et dirigeants |
| Objectif de politique | >50% du FCF | Flux de trésorerie disponible cumulé 2025–2027 |
Sources : documents Form 6-K de SK hynix du 28 octobre 2026 sur le plan de retour, le dividende en numéraire et le nouveau rachat, et du 26 octobre sur le rachat de 40 000 milliards achevé.
Sur le volet rachats d'au moins 60 000 milliards de wons, 40 000 milliards sont réalisés et environ 10 000 milliards sont couverts par le nouveau programme ; le reste sera fixé par des décisions trimestrielles du conseil. SK hynix prévoit de reverser l'essentiel de ses gains sur Kioxia sous forme de dividendes exceptionnels en deux fois, avec le dividende du T3 et avec le dividende annuel 2026, dont le montant sera arrêté après les comptes annuels. Deux réserves pour les calculs par action : la moitié du nouveau rachat de 20 000 milliards est réservée à la rémunération du personnel et ne réduira donc pas le nombre d'actions, et le programme d'août a payé en moyenne 1 688 426 wons par action, environ 10 % au-dessus de la clôture du 29 octobre. Ce que la conférence a dit de Solidigm, dont l'examen d'IPO reste suspendu, figure dans notre suivi de l'IPO de Solidigm.
Qu'est-Ce Qui a Provoqué la Montée de 8 % de l'Action SK Hynix ?
L'avancée du 7 septembre de SK Hynix semble avoir été entraînée par plusieurs développements mutuellement renforçants :
- Un rebond mondial des actions des semi-conducteurs et des infrastructures d'IA.
- Un optimisme renouvelé concernant les exigences informatiques des modèles d'IA avancés.
- Des preuves que les stocks de DRAM restent exceptionnellement bas.
- Des prix en hausse pour la mémoire serveur conventionnelle.
- Une forte demande pour la HBM3E, la HBM4 et les modules serveur à haute capacité.
- Un programme de rachat d'actions de 40 000 milliards de wons récemment annoncé.
- Un meilleur accès pour les investisseurs internationaux suite à l'inscription des ADR de SK Hynix sur le Nasdaq.
L'Associated Press a rapporté directement les mouvements de Séoul et de Tokyo : SK Hynix a bondi de 8,1 % et Samsung de 5,7 % alors que les valeurs des semi-conducteurs progressaient sur les deux marchés. La hausse synchronisée de Samsung, des équipementiers japonais et du KOSPI indique que le mouvement traduisait une réévaluation large du dossier matériel pour l'IA, et non un élément propre à SK Hynix ce jour-là.
Cette distinction est importante. Un catalyseur spécifique à une entreprise—comme une qualification d'un client majeur ou un relèvement des prévisions de bénéfices—peut changer les flux de trésorerie futurs estimés. Un rallye sectoriel peut plutôt refléter un changement d'appétit pour le risque, de positionnement ou de momentum. Dans ce cas, il y avait des développements fondamentaux soutenants, mais les investisseurs devraient éviter d'attribuer l'intégralité du gain à une seule annonce de produit.
Le rallye de 8 % était un vote de confiance dans le cycle de mémoire d'IA, pas une preuve définitive que les bénéfices à long terme de SK Hynix ont augmenté de 8 %.
Une session de trading change-t-elle la thèse d'investissement ?
Pas par elle-même. La thèse d'investissement doit encore être testée contre quatre variables :
- Demande de HBM : Combien d'accélérateurs d'IA les hyperscalers vont-ils déployer ?
- Part de marché : SK Hynix peut-elle défendre son avance contre Samsung et Micron ?
- Prix : Les pénuries vont-elles persister à mesure que de nouvelles capacités arrivent ?
- Efficacité du capital : L'entreprise peut-elle se développer sans détruire les rendements futurs ?
Le mouvement quotidien de l'action est utile en tant qu'indicateur de sentiment. Ce n'est pas un substitut à l'étude de la qualité des bénéfices, des qualifications des produits, de la concentration des clients et des dépenses en capital.
Pourquoi la mémoire à large bande passante est importante pour l'intelligence artificielle
Les accélérateurs d'IA peuvent effectuer d'énormes quantités de calculs, mais ils ont besoin d'un accès rapide aux paramètres du modèle, aux données d'entraînement et aux résultats intermédiaires. Les architectures de mémoire traditionnelles peuvent créer un goulot d'étranglement : le processeur peut être capable de travailler davantage mais doit attendre les données.
La HBM répond à cette contrainte en empilant verticalement plusieurs puces DRAM et en plaçant la mémoire près du GPU ou de l'accélérateur. Des milliers d'interconnexions permettent aux données de se déplacer avec une bande passante beaucoup plus grande que les configurations de mémoire conventionnelles.
| Caractéristique de la mémoire | Pourquoi c'est important pour l'IA |
|---|---|
| Large bande passante | Alimente les données aux GPU et aux accélérateurs personnalisés plus rapidement |
| Grande capacité | Prend en charge des modèles plus grands et des contextes d'inférence plus longs |
| Efficacité énergétique | Réduit l'électricité requise pour déplacer les données |
| Encapsulation avancée | Place la mémoire près des composants de calcul |
| Performance thermique | Aide les systèmes d'IA denses à fonctionner de manière fiable |
| Personnalisation | Permet d'optimiser la mémoire pour des accélérateurs spécifiques |
L'entraînement de grands modèles n'est qu'une source de demande. L'inférence IA peut également consommer une quantité substantielle de mémoire, en particulier lorsque les applications servent de nombreux utilisateurs, maintiennent de longs contextes ou déploient des flux de travail agentiques qui récupèrent à plusieurs reprises des informations.
Cela élargit l'opportunité de marché. La demande de mémoire IA est de plus en plus liée à :
- Clusters d'entraînement de modèles.
- Inférence pour les consommateurs et les entreprises.
- Services d'IA dans le cloud.
- Accélérateurs personnalisés développés par les hyperscalers.
- Mémoire serveur CPU de haute capacité.
- Disques SSD d'entreprise.
- Systèmes d'IA en périphérie et automobiles.
Micron a déclaré que l'IA redéfinit l'infrastructure des centres de données au-delà des racks d'accélérateurs. Les serveurs de plan de contrôle, le stockage contextuel et les systèmes de serveurs à usage général peuvent tous nécessiter plus de DRAM et de NAND. Cela crée un effet de débordement potentiel dans lequel l'IA soutient non seulement les prix de la HBM mais aussi la demande de mémoire conventionnelle.
Avantage concurrentiel de SK Hynix dans la HBM
SK Hynix est devenu le leader précoce dans le cycle actuel de la HBM en combinant une technologie DRAM solide, une expertise en encapsulation avancée et une collaboration étroite avec des clients d'accélérateurs IA de premier plan.
Son avantage ne repose pas sur une seule spécification. La production réussie de HBM nécessite des compétences à travers plusieurs couches :
- Fabrication de dies DRAM de haute qualité.
- Empilement de plusieurs dies sans les endommager.
- Gestion de la chaleur, de la déformation et de la consommation d'énergie.
- Production de rendements acceptables à l'échelle commerciale.
- Coordination du die de base avec des partenaires de fonderie logique.
- Passage de longs processus de qualification client.
- Livraison fiable lors de rampes rapides de plateforme.
Le procédé d'encapsulation MR-MUF de SK Hynix est devenu une partie importante de cette capacité de fabrication. La société affirme que la technique permet une dissipation thermique efficace et contrôle la déformation tout en protégeant les connexions entre les dies empilés.
HBM4 et HBM4E étendent la feuille de route technologique
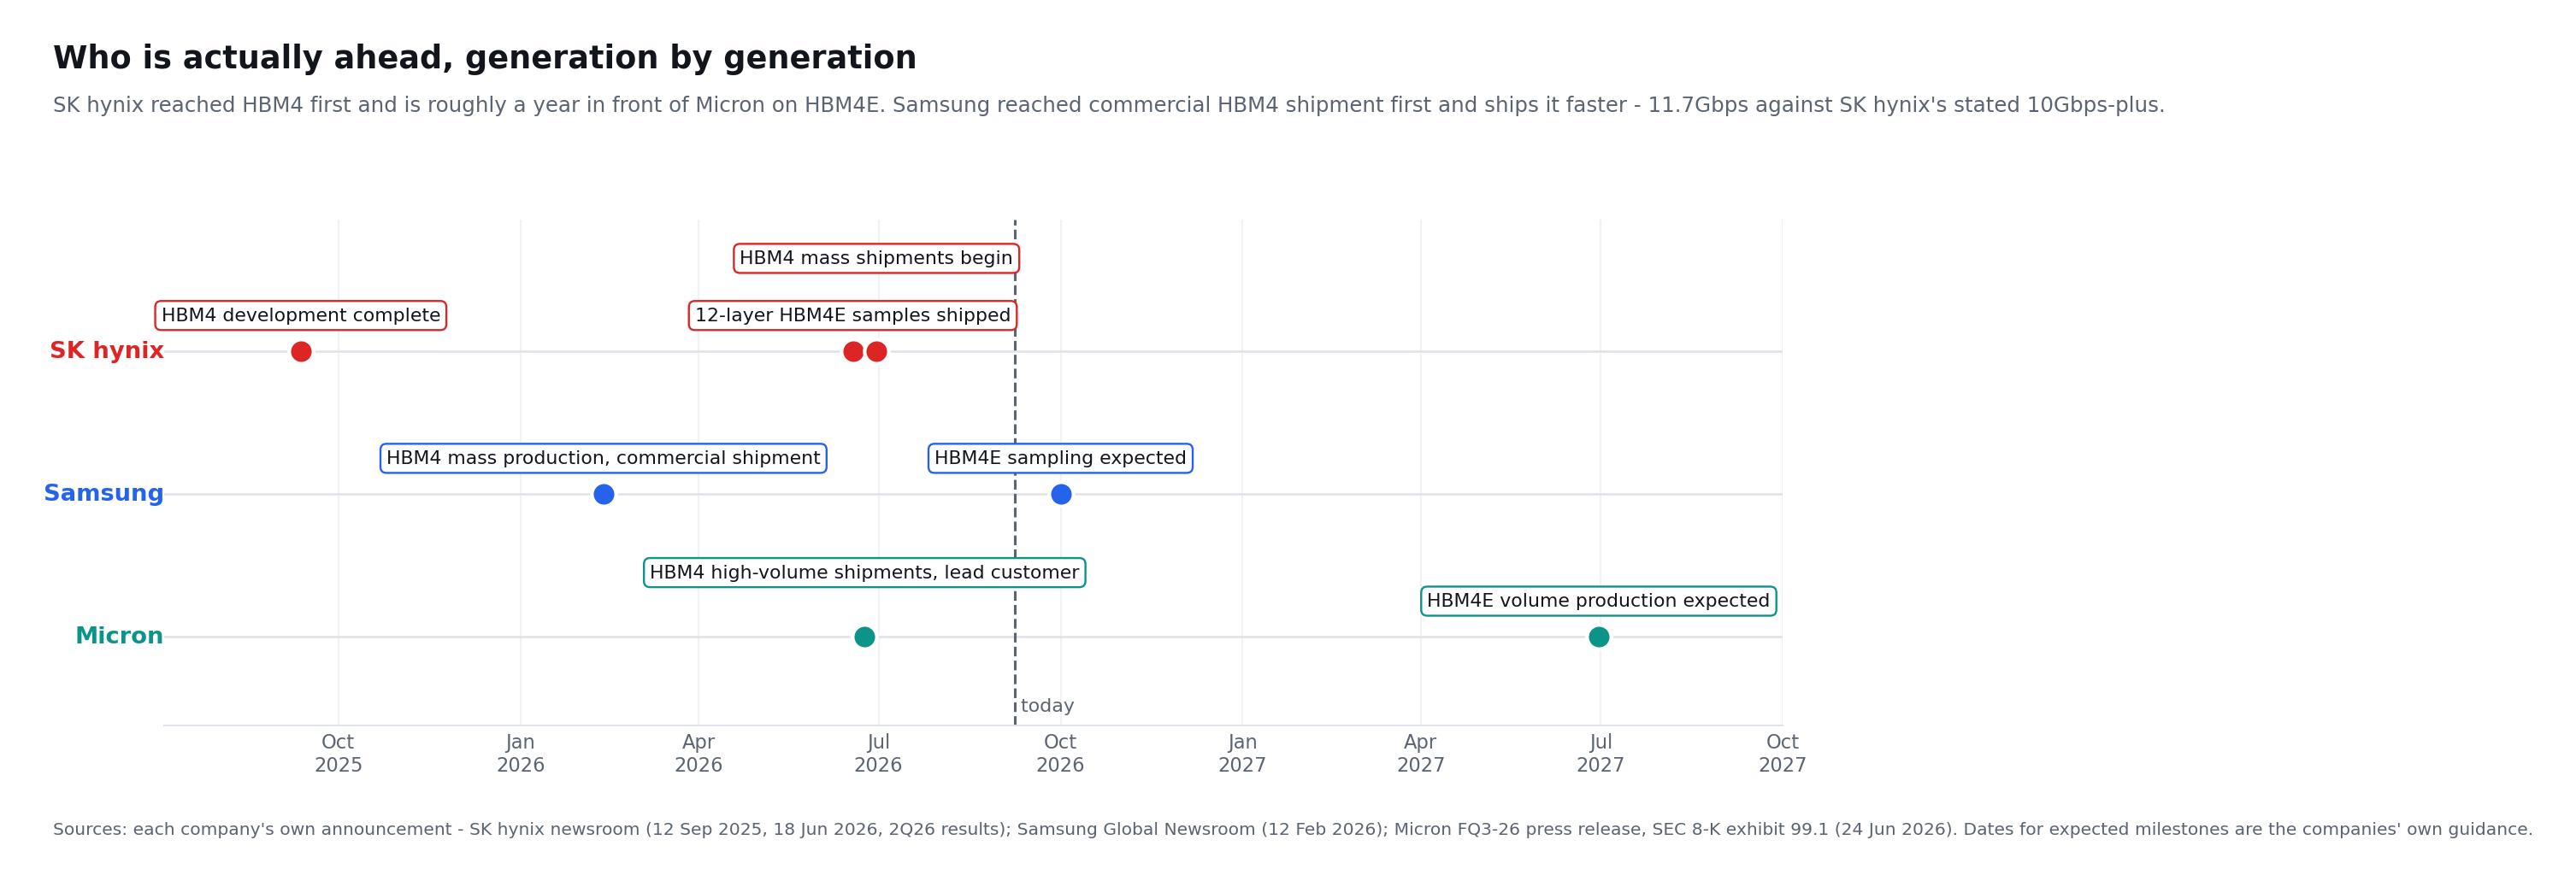
SK Hynix a achevé le développement de HBM4 le 12 septembre 2025 et préparé la production de masse. Selon l'entreprise, HBM4 double le nombre de terminaux d'entrée-sortie par rapport à la génération précédente pour atteindre 2 048 et améliore l'efficacité énergétique de plus de 40 %. Le produit a atteint des vitesses de fonctionnement supérieures à 10 gigabits par seconde et par broche, contre une norme JEDEC de 8 Gbps, et devrait améliorer la performance des services d'IA jusqu'à 69 % là où il est déployé.
La société a commencé les expéditions massives de HBM4 au cours du deuxième trimestre de 2026 et prévoit d'augmenter la production dans la seconde moitié. Elle a également expédié des échantillons de HBM4E à 12 couches à des clients majeurs en juin 2026.
Le produit HBM4E échantillonné offre apparemment :
- Une vitesse maximale de 16 Gbps par broche.
- Plus de 20 % d'efficacité énergétique supplémentaire par rapport à la génération précédente.
- Une résistance thermique améliorée de 17 % par rapport à HBM4.
- 48 Go de capacité dans un empilement de 12 couches, avec Advanced MR-MUF.
Ces réalisations soutiennent le scénario optimiste car elles montrent que SK Hynix ne s'appuie pas exclusivement sur sa position HBM3E. Elle tente de transférer ses avantages en matière de fabrication et de clientèle vers les deux prochaines générations de produits.
Des bénéfices records confirment un véritable boom des affaires
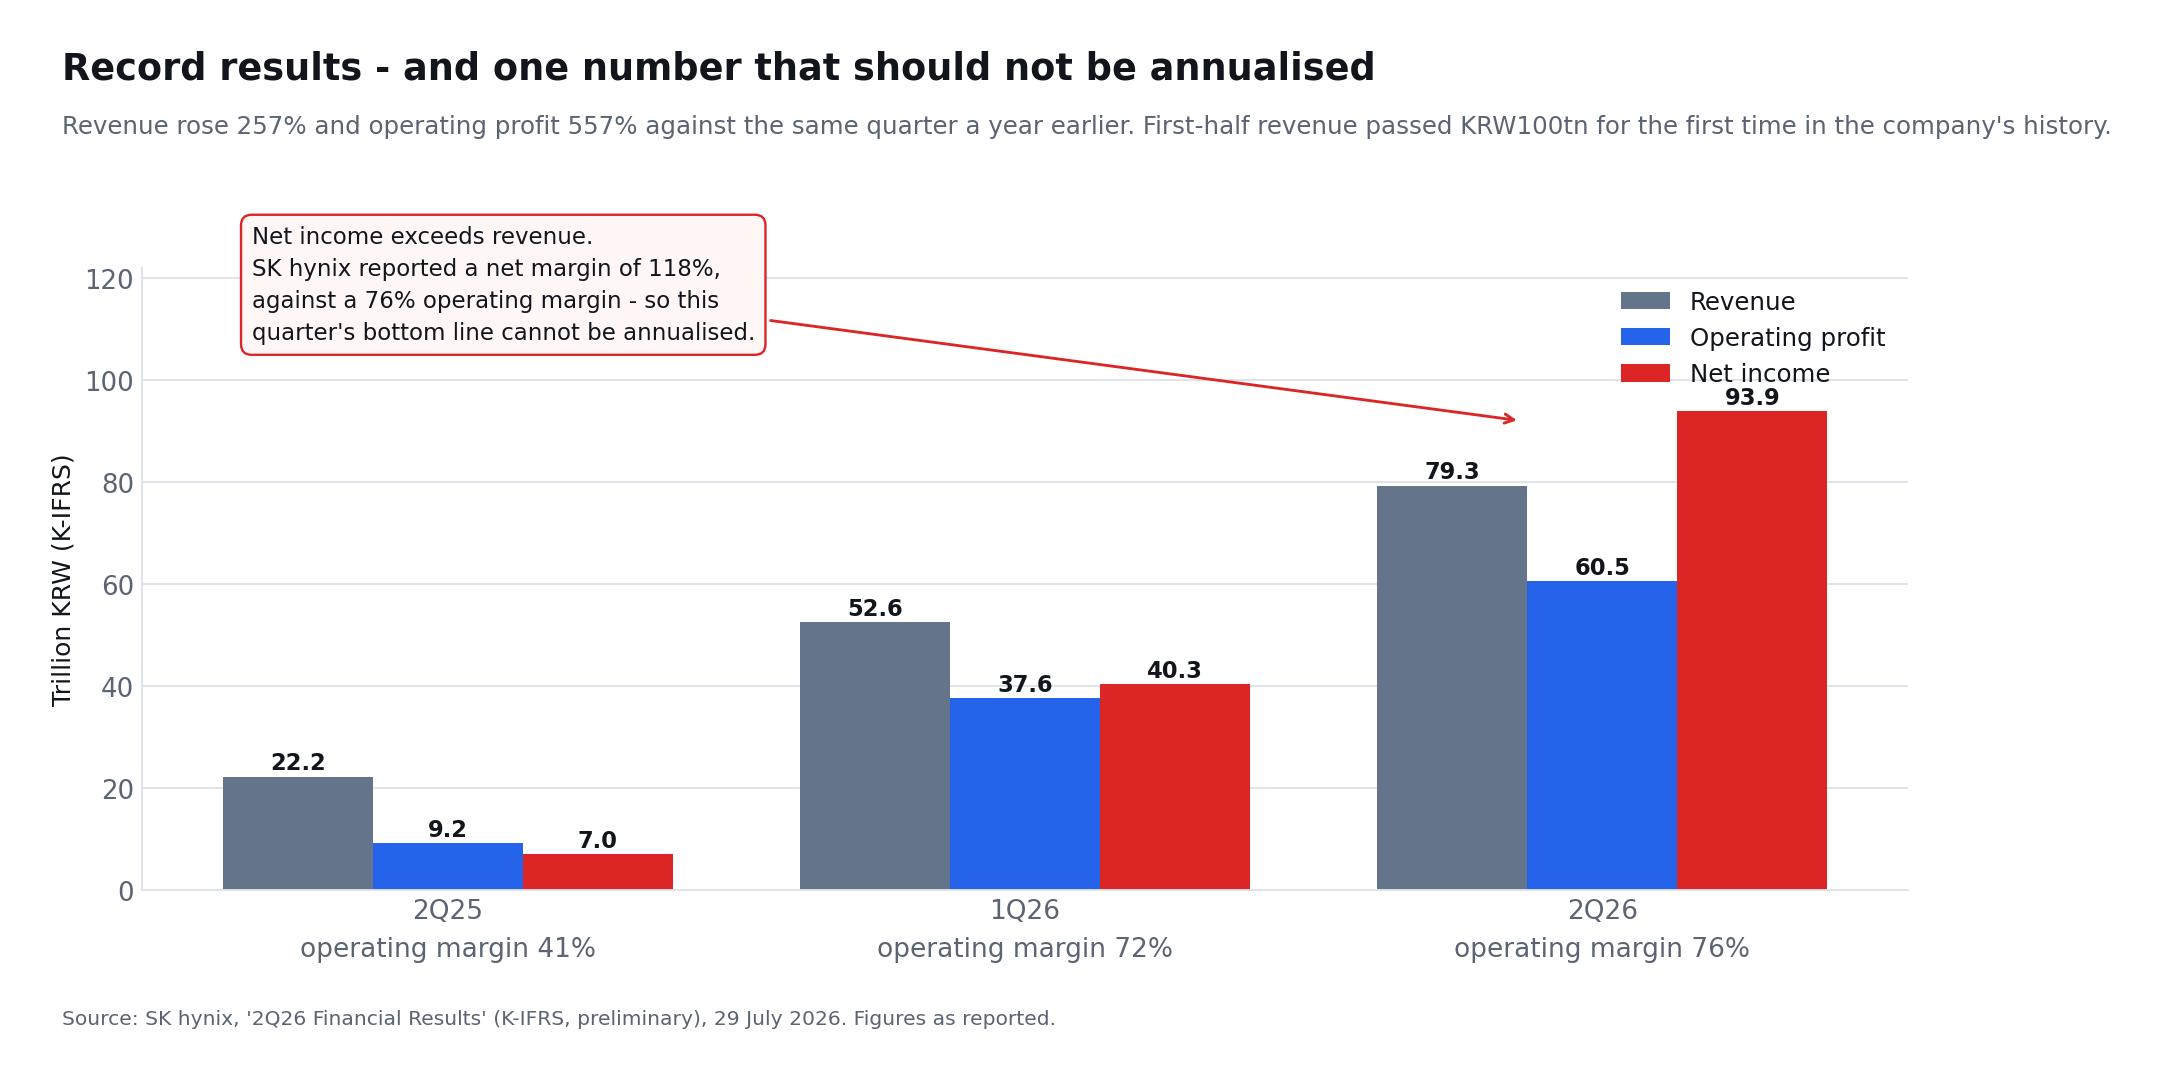
La thèse de la mémoire IA est soutenue par des bénéfices rapportés, et non simplement par des prévisions. Les résultats préliminaires de SK Hynix pour le deuxième trimestre 2026 ont montré :
| Indicateur financier | T2 2025 | T1 2026 | T2 2026 | Variation sur un an |
|---|---|---|---|---|
| Chiffre d'affaires | KRW22.232tn | KRW52.576tn | KRW79.319tn | +257% |
| Résultat opérationnel | KRW9.213tn | KRW37.610tn | KRW60.543tn | +557% |
| Marge opérationnelle | 41% | 72% | 76% | +35%p |
| Résultat net | KRW6.996tn | KRW40.346tn | KRW93.923tn | +1,242% |
| Marge nette | 31% | 77% | 118% | — |
Le chiffre d'affaires a progressé de 51 % par rapport au trimestre précédent, le résultat opérationnel de 61 % et le résultat net de 133 %. SK Hynix a attribué cette performance à la hausse des prix de la DRAM et de la NAND et à des ventes accrues de produits à forte valeur, dont la HBM, la DRAM pour serveurs d'IA et les SSD d'entreprise. Un jalon figurant dans le même communiqué est passé presque inaperçu : le chiffre d'affaires cumulé du premier semestre a franchi les 100 000 milliards de wons pour la première fois de l'histoire de l'entreprise, à 131 900 milliards.
La société a terminé le trimestre avec environ 88 000 milliards de wons de trésorerie et équivalents de trésorerie et 18 600 milliards de wons de dette totale, soit une trésorerie nette d'environ 69 400 milliards de wons.
Il existe une réserve analytique importante, et l'entreprise l'énonce sans détour. SK Hynix a publié une marge nette de 118 % : le résultat net comptabilisé a dépassé à la fois le chiffre d'affaires et le résultat opérationnel. Les investisseurs ne doivent donc pas annualiser mécaniquement le résultat net du deuxième trimestre. Des gains non opérationnels peuvent faire du résultat net une mesure peu fiable des bénéfices récurrents d'une période donnée. Le chiffre d'affaires, le résultat opérationnel, le flux de trésorerie disponible et les bénéfices normalisés offrent une base d'évaluation plus solide, et la marge opérationnelle de 76 % est le chiffre qui décrit l'activité elle-même.
Le boom des bénéfices est réel, mais le chiffre comptable le plus spectaculaire n'est pas nécessairement le plus répétable.
Preuves que le marché de la mémoire reste tendu
Le 7 septembre, TrendForce a indiqué que le chiffre d'affaires mondial de l'industrie DRAM avait progressé de 59,5 % par rapport au trimestre précédent au deuxième trimestre 2026, atteignant près de 154,73 milliards de dollars. Le cabinet a précisé que l'entraînement et l'inférence d'IA soutenaient la demande de HBM3E, de LPDDR5X et de RDIMM de grande capacité, et que l'essor des applications d'IA agentique tirait la demande de RDIMM sur toutes les capacités.
Le côté de l'offre reste tout aussi important. TrendForce a noté que les stocks des fournisseurs étaient proches de niveaux historiquement bas et que la nouvelle offre était principalement dirigée vers des produits de serveur. Elle a projeté une croissance des prix des contrats DRAM conventionnels de 13 % à 18 % séquentiellement au troisième trimestre, bien que cela représente une modération par rapport aux augmentations exceptionnellement rapides observées plus tôt.
Cela crée une puissante boucle de rétroaction :
- HBM consomme plus de ressources de fabrication et d'encapsulation que le DRAM conventionnel.
- Les fabricants donnent la priorité à la mémoire IA à forte marge.
- Moins de capacité reste disponible pour les produits de base.
- L'offre de DRAM conventionnel se resserre.
- Les prix augmentent dans une plus grande partie du portefeuille de mémoire.
- Un flux de trésorerie plus élevé finance la prochaine génération d'investissement en HBM.
Le cycle peut améliorer les bénéfices de SK Hynix même si la croissance des expéditions HBM se modère temporairement. Cependant, il comporte également un danger : des prix élevés encouragent les clients à optimiser leur consommation et les fabricants à augmenter l'offre.
SK Hynix n'est plus le premier fabricant de DRAM
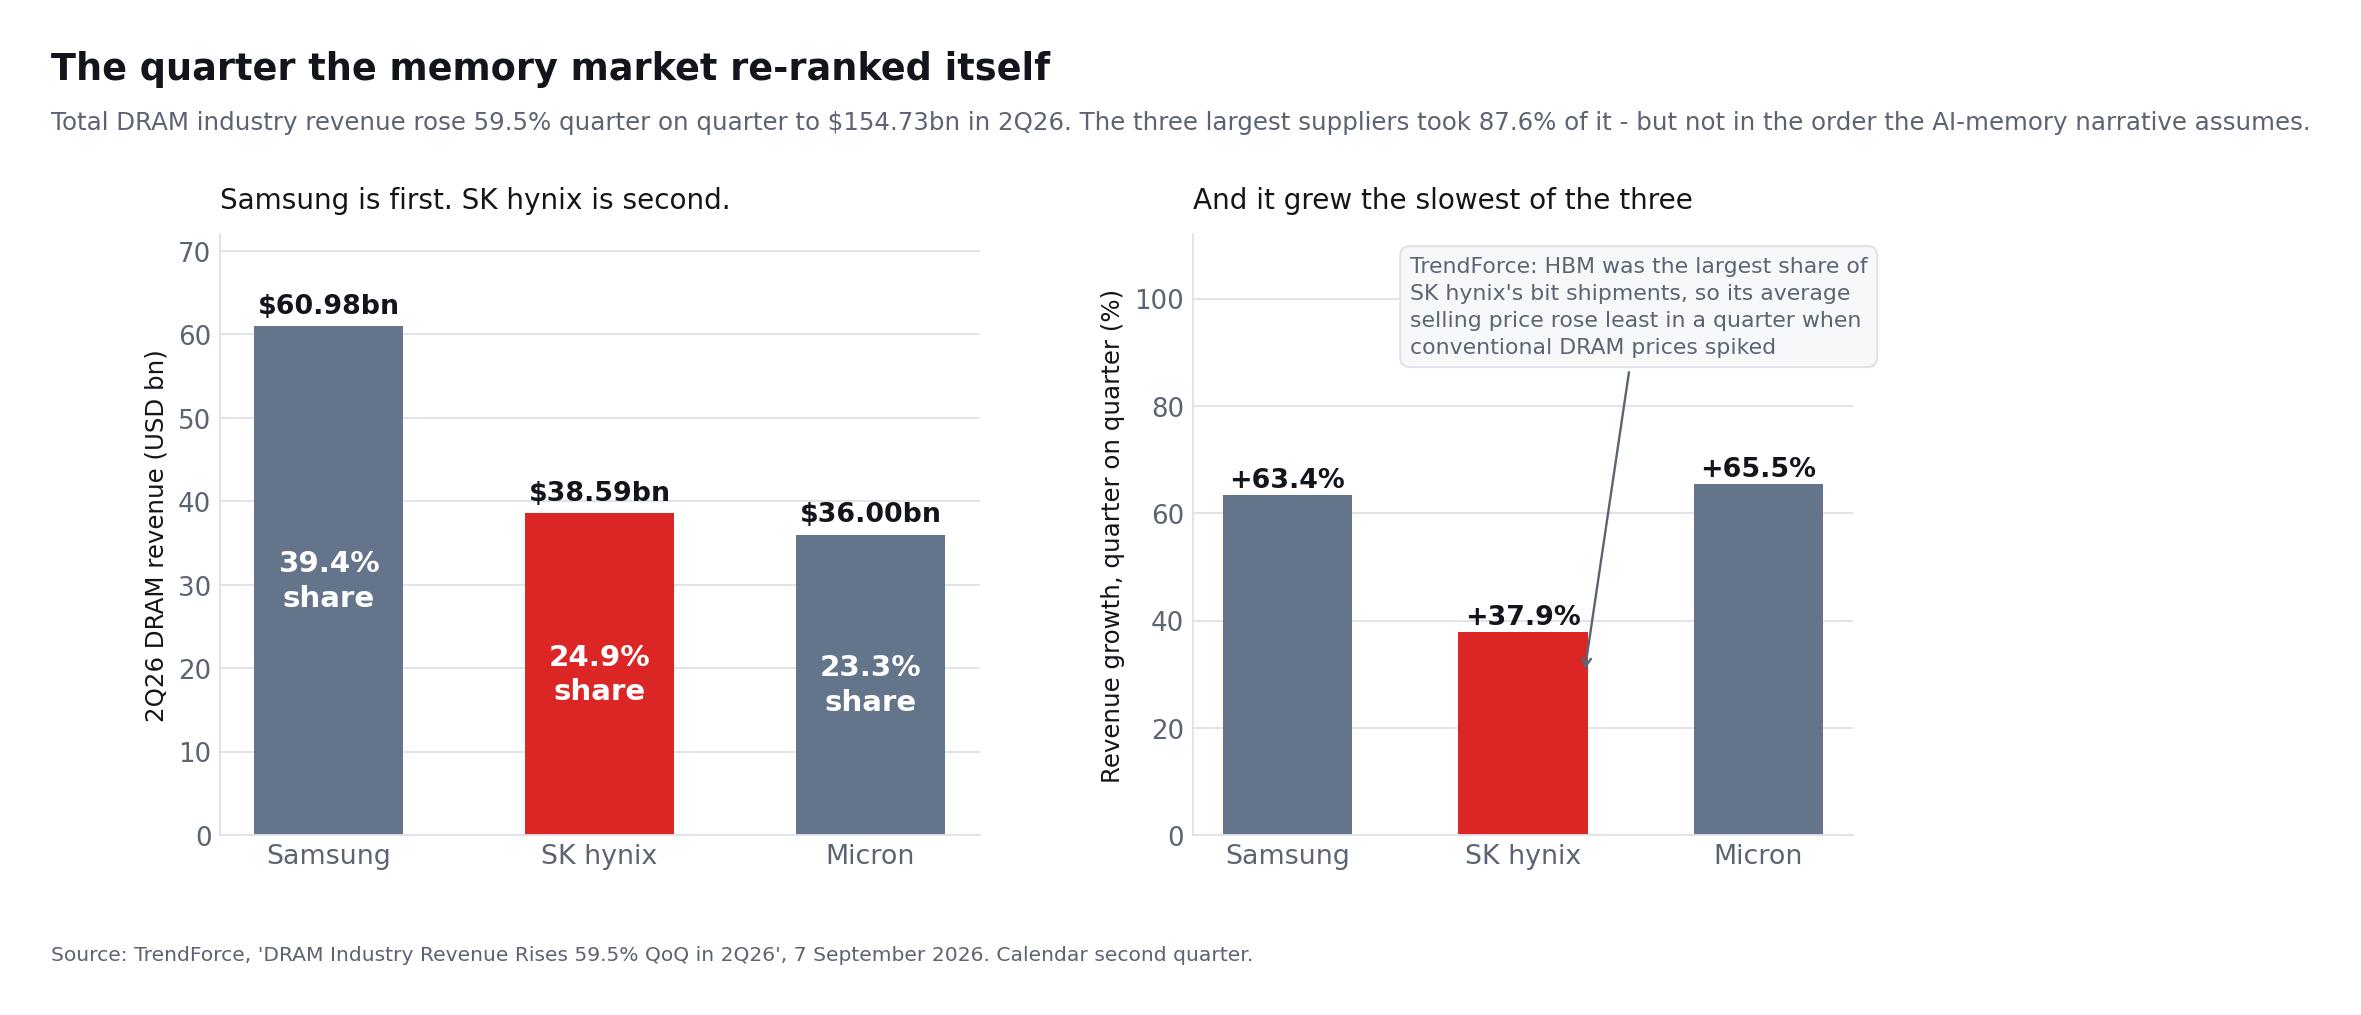
Le communiqué de TrendForce cité plus haut pour les stocks tendus contient un second constat, rarement repris à côté du premier, et qui va dans l'autre sens. Dans le même rapport du 7 septembre, c'est Samsung, et non SK Hynix, qui arrivait en tête du chiffre d'affaires DRAM au deuxième trimestre 2026.
| DRAM au T2 2026 | Chiffre d'affaires | Part du secteur | Croissance vs T1 2026 |
|---|---|---|---|
| Samsung | $60.98bn | 39.4% | +63.4% |
| SK Hynix | $38.59bn | 24.9% | +37.9% |
| Micron | $36.00bn | 23.3% | +65.5% |
| Total du secteur | $154.73bn | 100% | +59.5% |
SK Hynix n'a pas seulement terminé deuxième. L'entreprise a progressé moins vite que ses deux concurrents, et cela dans le trimestre où les prix de la DRAM classique ont connu les hausses les plus fortes jamais enregistrées par le secteur. TrendForce en donne la raison, et c'est la phrase la plus inconfortable de tout le raisonnement haussier : parce que la HBM représentait la plus forte proportion des livraisons en bits de SK Hynix parmi les trois grands, son prix de vente moyen est celui qui a le moins augmenté.
Il faut la lire attentivement, car elle renverse l'un des arguments habituels. Les accords pluriannuels sont presque toujours présentés comme un pur avantage : visibilité, planification, moindre volatilité des prix au comptant. Ils constituent aussi un plafond de prix. Quand les prix contractuels de la DRAM classique se sont envolés, Samsung et Micron, dont davantage de bits sont exposés à ce marché, en ont capté une plus grande part. Le carnet HBM sous contrat de SK Hynix a fait ce que font les contrats : il a tenu.
Cet arbitrage se défend. Des revenus plus réguliers assortis d'une marge absolue élevée sont une bonne chose, et TrendForce s'attend à ce que la croissance des prix contractuels de la DRAM classique se modère à 13-18 % en séquentiel au troisième trimestre, ce qui réduirait l'écart. Mais il faut le valoriser honnêtement. L'investisseur qui achète SK Hynix précisément pour obtenir un levier maximal sur une flambée des prix de la mémoire achète le fournisseur qui en a le moins.
Ce que le classement DRAM ne dit pas
Deux réserves empêchent d'en faire à elles seules une thèse baissière. D'abord, le chiffre d'affaires DRAM n'est pas le bénéfice : le mix HBM de SK Hynix porte une marge supérieure à celle des bits banalisés qui ont gonflé les revenus de ses rivaux, et la comparaison de marges plus bas le confirme. Ensuite, le tableau DRAM de TrendForce et le tableau HBM de Counterpoint ne mesurent pas la même chose : l'un couvre tout le marché DRAM, l'autre la tranche HBM à l'intérieur. SK Hynix domine la tranche et est distancée sur l'ensemble. Les deux affirmations sont vraies en même temps, et tout résumé honnête doit porter les deux.
Le supercycle de la mémoire IA vient-il juste de commencer ?
Il existe un argument crédible selon lequel ce cycle est plus durable que les précédents rebonds de la mémoire.
Les cycles de mémoire traditionnels étaient entraînés par les PC, les smartphones et les serveurs à usage général. Ces marchés pouvaient produire des fluctuations de demande brusques, tandis que des produits relativement standardisés encourageaient des ajouts de capacité agressifs. Lorsque l'offre dépassait la demande, les prix et les bénéfices s'effondraient.
L'IA modifie plusieurs parties de ce modèle :
- Le contenu mémoire par système d'IA est nettement plus élevé.
- HBM est plus difficile à fabriquer que le DRAM standard.
- L'encapsulation et la qualification créent des goulets d'étranglement supplémentaires.
- Les clients négocient de plus en plus des accords d'approvisionnement à long terme.
- Les nouvelles générations d'accélérateurs d'IA nécessitent plus de bande passante et de capacité.
- Les hyperscalers développent des puces personnalisées en plus d'acheter des GPU.
- L'inférence peut créer une source de demande récurrente au-delà de l'entraînement des modèles.
SK Hynix a déclaré en juillet qu'il avait finalisé des accords à long terme avec environ dix clients et poursuivait des discussions avec d'autres clients majeurs. Les accords pluriannuels peuvent améliorer la visibilité de la demande et réduire une partie de la volatilité associée aux prix au comptant.
L'entreprise pense également que l'investissement dans l'IA est de plus en plus soutenu par les revenus des services commerciaux d'IA. Si cela s'avère vrai, les dépenses d'infrastructure pourraient devenir moins dépendantes des attentes spéculatives et plus étroitement liées aux revenus récurrents du cloud et des logiciels.
Pourquoi l'expression « supercycle » nécessite encore de la prudence
Un marché de croissance structurelle peut toujours connaître des corrections cycliques. Trois développements pourraient se produire simultanément :
- Les volumes de mémoire IA continuent de croître.
- La capacité de fabrication de l'industrie croît encore plus rapidement.
- Les prix de la mémoire et les bénéfices des fournisseurs diminuent.
Par conséquent, les investisseurs ne devraient pas définir un supercycle comme une période où les bénéfices augmentent chaque trimestre. Une définition plus défendable est une période pluriannuelle au cours de laquelle le niveau moyen de la demande, le pouvoir de fixation des prix et la rentabilité restent au-dessus de la norme historique, malgré des corrections temporaires.
La menace concurrentielle de Samsung et Micron
SK Hynix reste le leader du HBM, mais sa position n'est plus incontestée.
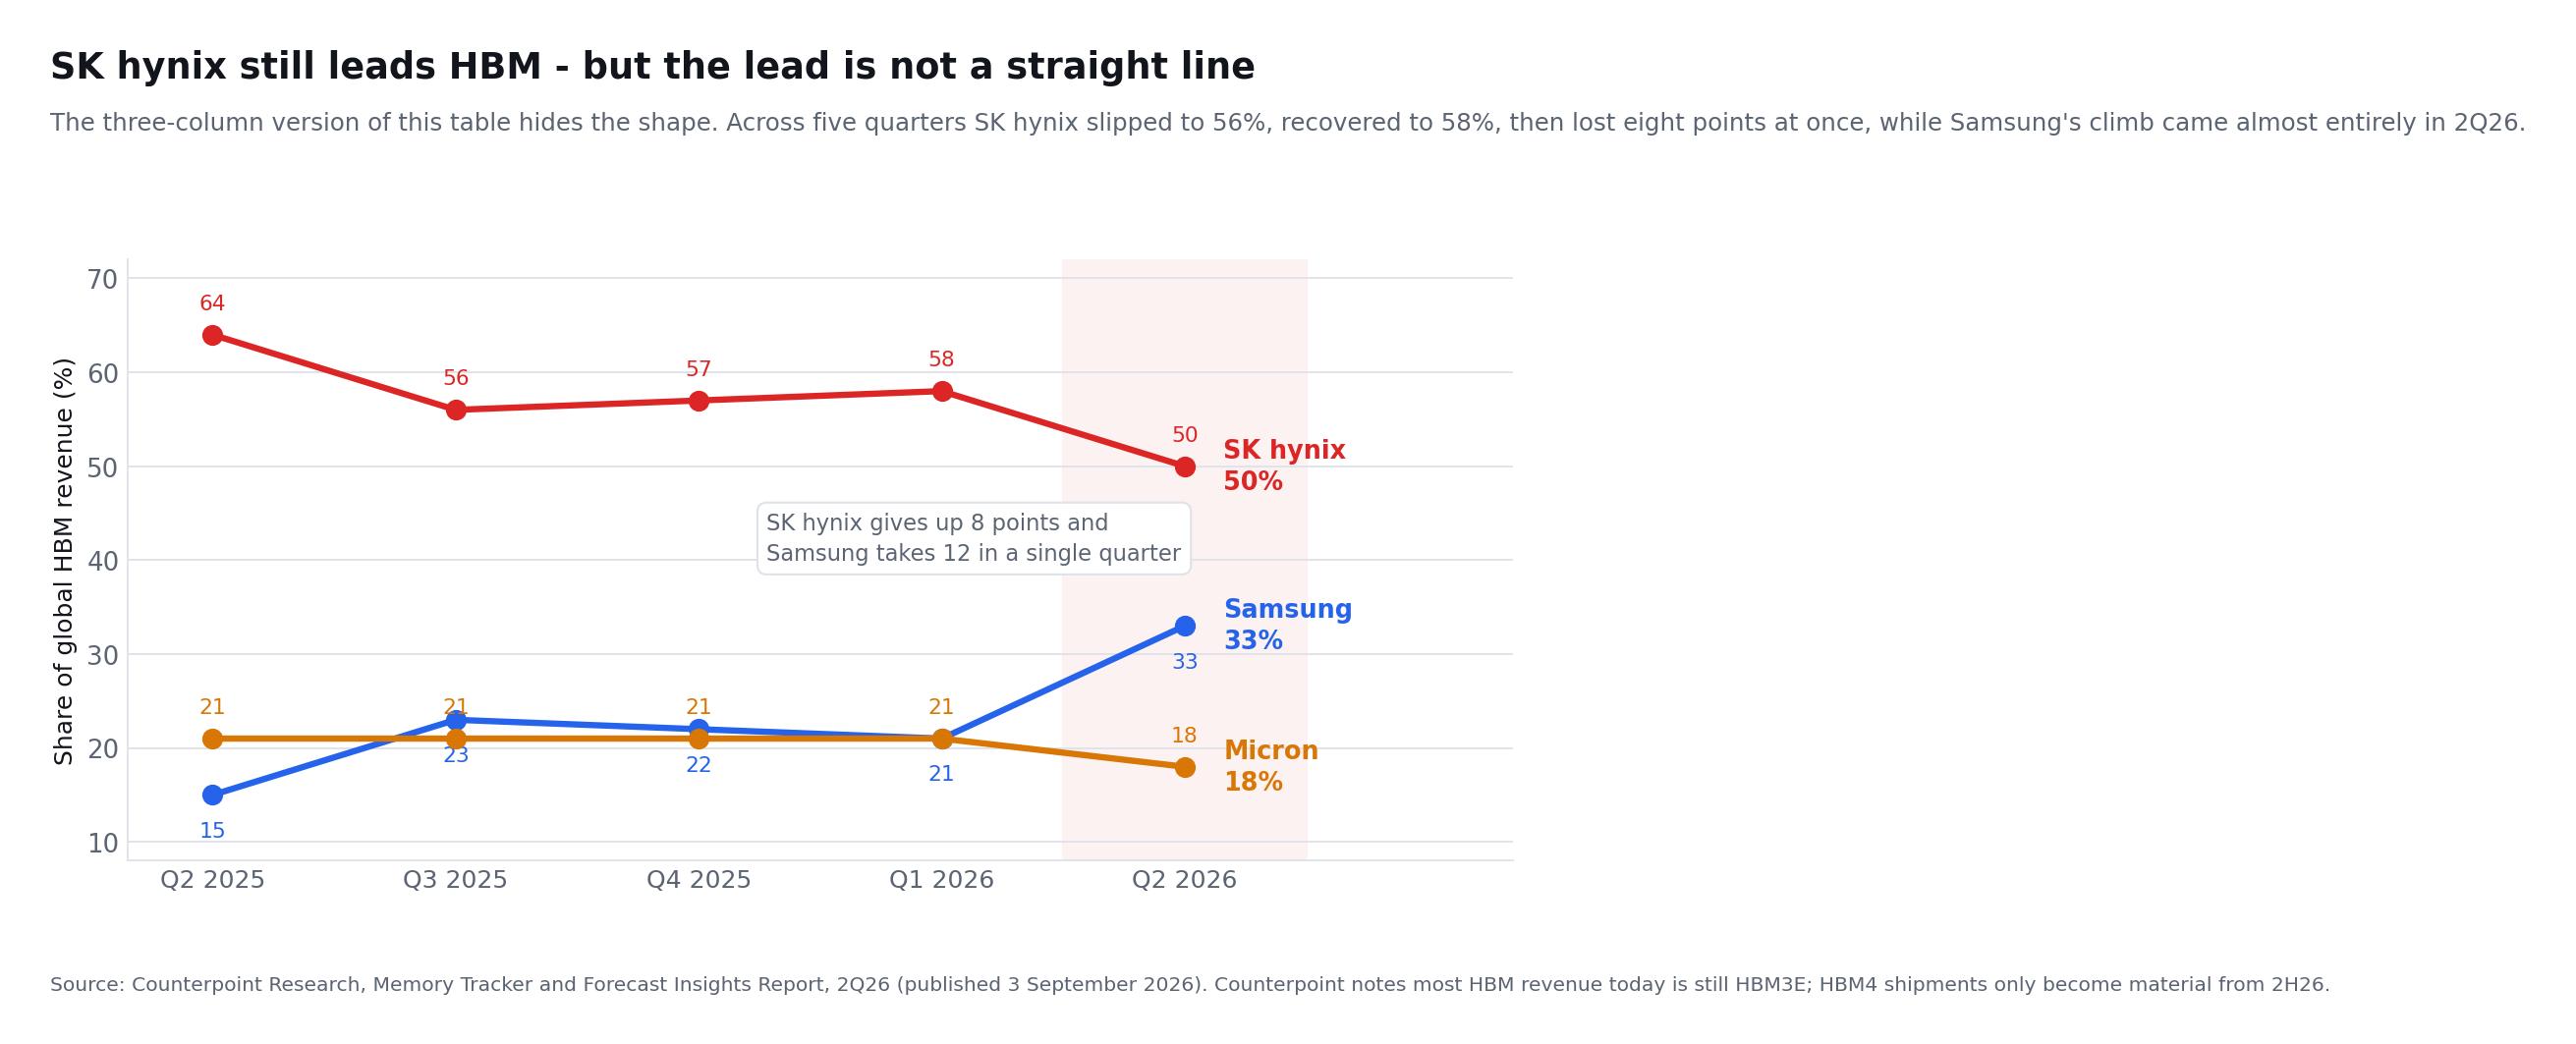
Counterpoint Research a estimé que SK Hynix détenait 50 % du chiffre d'affaires HBM au deuxième trimestre 2026, contre 64 % un an plus tôt. La part de Samsung est passée de 15 % à 33 %, tandis que Micron se situait autour de 18 %. La version à trois colonnes de cette comparaison, la plus souvent reproduite, masque la forme du mouvement : la série complète sur cinq trimestres mérite donc d'être posée.
| Part du chiffre d'affaires HBM | T2 2025 | T3 2025 | T4 2025 | T1 2026 | T2 2026 |
|---|---|---|---|---|---|
| SK Hynix | 64% | 56% | 57% | 58% | 50% |
| Samsung | 15% | 23% | 22% | 21% | 33% |
| Micron | 21% | 21% | 21% | 21% | 18% |
Source : Counterpoint Research, Memory Tracker and Forecast Insights Report, T2 2026. Counterpoint ajoute une précision qui recadre toute la comparaison : l'essentiel du chiffre d'affaires HBM provient encore aujourd'hui du HBM3E, et les livraisons de HBM4 ne deviennent significatives qu'à partir du second semestre 2026. Le tableau ci-dessus mesure donc la génération sortante, pas celle que toutes les entreprises mettent actuellement en avant.
À lire les cinq trimestres, le tableau n'est pas celui d'une érosion régulière. SK Hynix est descendue à 56 % au troisième trimestre 2025, est remontée à 58 % au premier trimestre 2026, puis a cédé huit points en un seul trimestre. La montée de Samsung est encore plus concentrée : l'entreprise était encore à 21 % au premier trimestre 2026 et a pris douze points en un trimestre. Un saut de cette ampleur est soit le début d'un déplacement durable de parts, soit un artefact du calendrier de quelques grandes qualifications. Laquelle des deux, on ne le verra qu'avec les chiffres HBM4 du second semestre.
Samsung a lancé la production de masse de HBM4 et livré des produits commerciaux le 12 février 2026, une première dans le secteur selon l'entreprise, et déclare attendre plus qu'un triplement de ses ventes de HBM en 2026 par rapport à 2025. Les spécifications méritent attention car elles ne sont visiblement pas en retard : le HBM4 de Samsung fonctionne à 11,7 Gbps de façon constante et jusqu'à 13 Gbps, contre les « plus de 10 Gbps » annoncés par SK Hynix, et il repose sur la DRAM 1c maison de Samsung avec un die de base logique en 4 nm issu de sa propre fonderie. SK Hynix coordonne son die de base avec un partenaire de fonderie logique externe. Samsung prévoit par ailleurs de commencer l'échantillonnage du HBM4E au second semestre 2026.
Micron a publié son troisième trimestre fiscal le 24 juin 2026. Le HBM4, bâti sur de la DRAM 1-beta, est livré en gros volumes pour la plateforme de son client principal, des échantillons de qualification ayant été envoyés à plusieurs clients finaux ; le HBM4E, sur DRAM 1-gamma, n'est pas attendu en production de volume avant l'année civile 2027. Cela donne à SK Hynix, qui a livré des échantillons HBM4E 12 couches en juin 2026, environ un an d'avance sur Micron pour la génération suivante — l'élément le plus net qui subsiste dans l'argument de leadership technologique.
La concurrence introduit plusieurs risques :
- Les clients peuvent utiliser plusieurs fournisseurs pour améliorer la sécurité d'approvisionnement.
- Les gains de parts de marché de Samsung pourraient réduire le pouvoir de négociation de SK Hynix.
- Une production industrielle agrégée plus élevée pourrait exercer une pression sur les prix du HBM.
- Les transitions technologiques peuvent redistribuer les allocations des clients.
- Le HBM personnalisé pourrait nécessiter des dépenses d'ingénierie plus importantes.
- Les problèmes de rendement pourraient altérer la rentabilité même lorsque la demande reste forte.
Le scénario optimiste ne nécessite pas que SK Hynix conserve une part de plus de 60 % indéfiniment. Il exige que l'entreprise maintienne une position de leader et génère des rendements attrayants alors que le marché total de la HBM s'élargit.
Expansion de la capacité : Investissement nécessaire ou surproduction future ?
SK Hynix augmente ses capacités pour répondre à la demande liée à l'IA, et le communiqué du deuxième trimestre précise où. Ses prévisions d'investissement pour 2026 sont montées dans le haut de la fourchette des 40 000 milliards de wons. L'entreprise accélère le calendrier de production de masse de M15X et investit pour étendre rapidement ses capacités après l'ouverture de la salle blanche de la première phase de Yongin début 2027. Au-delà se profilent l'usine d'encapsulation avancée P&T7 récemment annoncée, la base de production NAND M17 et un nouveau cluster de semi-conducteurs, tous exécutés par phases selon la demande client et l'efficacité de l'investissement. En NAND, les produits à 321 couches représentent déjà la plus grande part de la production, et l'entreprise prévoit de la porter à environ 50 % de sa capacité nationale d'ici la fin de l'année.
Ces investissements sont nécessaires car les installations existantes ne peuvent pas satisfaire toute la demande potentielle. Mais l'offre de semi-conducteurs réagit lentement. De nouvelles usines nécessitent des années de construction, d'installation d'équipements, de développement de processus et d'amélioration des rendements.
Ce retard soutient les prix à court terme. Il augmente également le risque de prévision à long terme. La capacité approuvée au sommet d'un cycle peut commencer à produire après que la croissance de la demande a ralenti.
Les investisseurs devraient évaluer les dépenses en capital en utilisant quatre questions :
- Les nouvelles dépenses sont-elles soutenues par des engagements de clients ?
- Se concentrent-elles sur une capacité HBM différenciée ou sur une capacité banalisée ?
- Le flux de trésorerie d'exploitation peut-il financer l'investissement sans endettement excessif ?
- Quel rendement les actifs produiront-ils sous des prix de mémoire normalisés ?
La version la plus forte de la thèse SK Hynix suppose que des accords à long terme, la complexité technique et une offre industrielle disciplinée empêchent la surconstruction destructrice observée lors des cycles précédents.
La version la plus faible suppose que chaque grand producteur extrapole les pénuries actuelles, investit massivement et crée une surproduction d'ici 2028 ou plus tard.
Les rachats d'actions renforcent le scénario optimiste par action
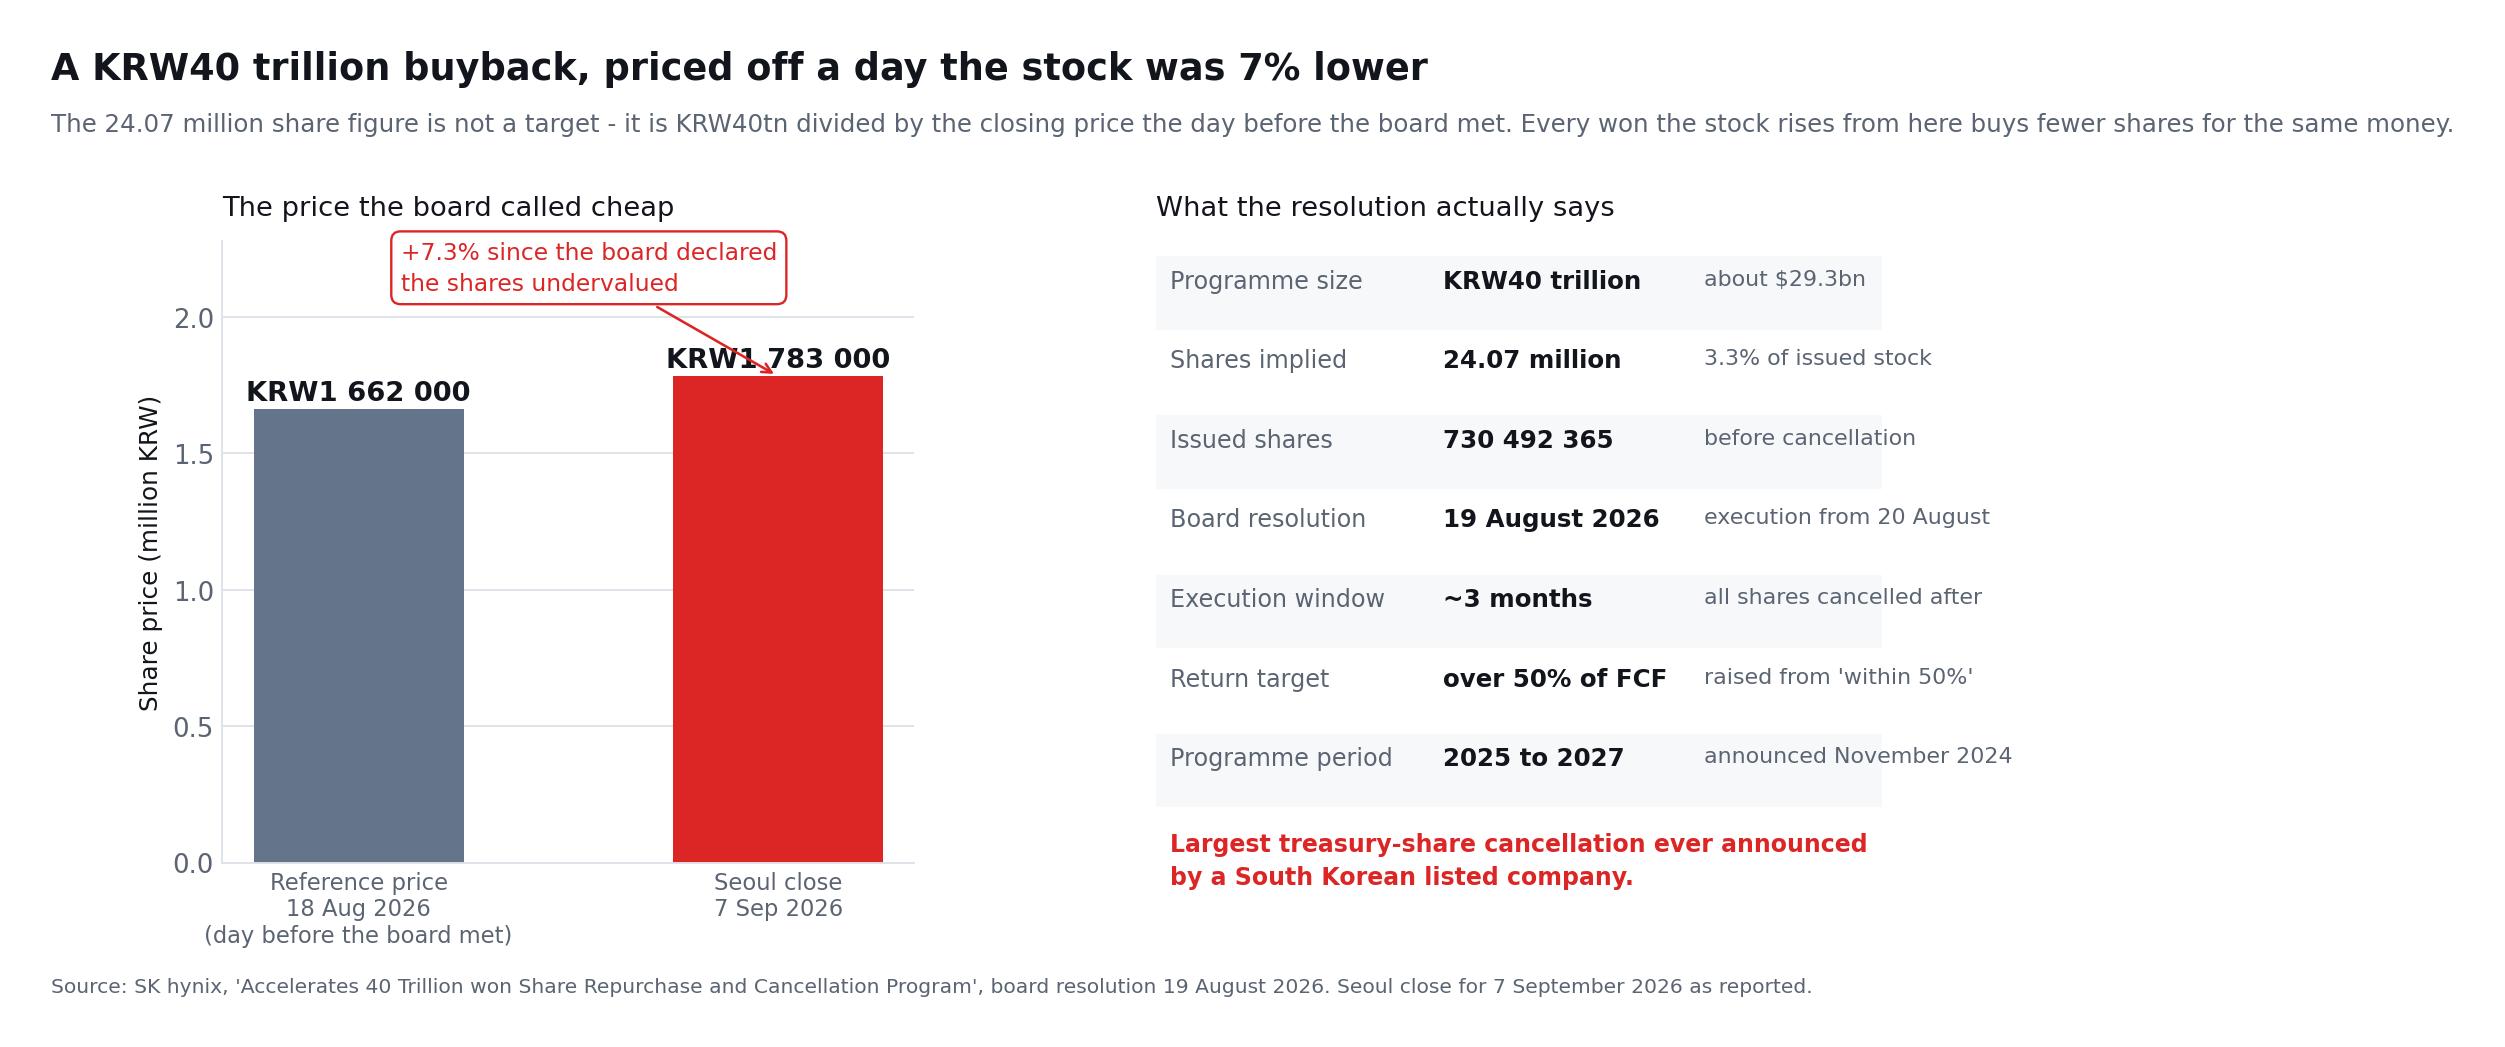
Le 19 août 2026, le conseil d'administration de SK Hynix a approuvé un rachat d'actions de 40 000 milliards de wons assorti d'une annulation intégrale. Le détail sur lequel s'arrêter est la façon dont le nombre d'actions repris partout a été obtenu : 24,07 millions d'actions, soit 3,3 % des 730 492 365 titres alors en circulation, ce sont simplement 40 000 milliards de wons divisés par 1 662 000 wons — le cours de clôture du 18 août, la veille de la réunion du conseil. C'est un cours de référence, pas un objectif. L'exécution court sur environ trois mois à partir du 20 août, et chaque won gagné au-dessus de cette référence achète moins d'actions pour le même montant. À la clôture de Séoul de 1,783 million de wons le 7 septembre, le titre était déjà 7,3 % au-dessus.
Le raisonnement affiché du conseil est inhabituellement direct : il a estimé que la valeur intrinsèque de l'entreprise — sa compétitivité, sa capacité à générer de la trésorerie et son potentiel de croissance à moyen et long terme — n'était pas pleinement reflétée dans le cours. L'entreprise a également relevé son objectif de rémunération des actionnaires de dans la limite de 50 % à plus de 50 % du flux de trésorerie disponible cumulé entre 2025 et 2027, accélérant un programme annoncé à l'origine en novembre 2024. Les retours peuvent inclure rachats, annulations, dividendes fixes et éventuels dividendes exceptionnels, l'ampleur et le calendrier devant être confirmés lors des résultats du troisième trimestre.
Il s'agit, de l'aveu même de l'entreprise, de la plus importante annulation d'actions autodétenues jamais annoncée par une société cotée sud-coréenne. L'annonce officielle compte pour trois raisons :
- L'annulation réduit le nombre d'actions plutôt que de simplement détenir des actions autodétenues.
- La direction signale une confiance dans la génération de liquidités.
- Les bénéfices par action peuvent croître plus rapidement que les bénéfices totaux si les actions sont annulées.
Cependant, les rachats ne créent pas automatiquement de la valeur. Leur efficacité dépend du prix payé et de la capacité de l'entreprise à préserver un capital suffisant pour la recherche, la capacité et la résilience en période de ralentissement.
SK Hynix doit équilibrer trois utilisations de liquidités :
| Utilisation des liquidités | Avantage potentiel | Risque principal |
|---|---|---|
| Capacité HBM et R&D | Protège la technologie et le leadership en approvisionnement | Surinvestissement près d'un pic de cycle |
| Réduction de la dette et liquidité | Améliore la résilience en période de ralentissement | Un excès de liquidités peut déprimer l'efficacité du capital |
| Rachats et dividendes | Augmente le retour pour les actionnaires | Le rachat d'actions surévaluées détruit de la valeur |
Mise à jour du 28 octobre 2026 : le programme de 40 000 milliards de wons est achevé — 23 693 272 actions achetées entre le 20 août et le 21 octobre à 1 688 426 wons en moyenne, destinées à être annulées — et les résultats du troisième trimestre ont fixé l'ampleur promise en août : environ 100 000 milliards de wons de retour total aux actionnaires pour 2026, un dividende trimestriel de 20 000 wons et un nouveau rachat de 20 000 milliards, détaillés dans la section sur le T3 2026 plus haut.
Évaluation des actions SK Hynix après le rallye
L'évaluation de SK Hynix présente un paradoxe. Le prix de l'action a considérablement augmenté, mais les multiples de bénéfices futurs couramment cités restent bas par rapport à de nombreuses entreprises de semi-conducteurs liées à l'IA.
À la clôture du 8 septembre 2026, StockAnalysis affichait l'ADR SKHY coté au Nasdaq à 185,55 $ face à une fourchette sur 52 semaines de 124,80 $ à 194,80 $ — soit à moins de 5 % de son plus haut — avec un rapport cours/bénéfice prospectif d'environ 4,4 et 14 analystes le classant « achat fort » pour un objectif de consensus à douze mois de 247,31 $. À noter : l'ADR lui-même n'est coté au Nasdaq que depuis le 10 juillet 2026, son historique de cours a donc deux mois et son profil de liquidité se forme encore. Ces chiffres évoluent fréquemment et dépendent fortement des estimations de bénéfices.
Un faible P/E à terme ne signifie pas automatiquement que l'action est bon marché. Les entreprises de mémoire se négocient souvent à leurs multiples les plus bas près des bénéfices maximaux car les investisseurs s'attendent à une baisse des profits.
Pour une entreprise cyclique, un faible P/E peut être un avertissement concernant les bénéfices maximaux plutôt qu'une garantie de valeur.
Les investisseurs devraient utiliser plusieurs approches d'évaluation.
1. Évaluation des bénéfices normalisés
Estimez les bénéfices sous des prix de DRAM et de NAND moyens—et non maximaux. Appliquez un multiple raisonnable à ce résultat normalisé.
2. Analyse prix/valeur comptable
La fabrication de mémoire nécessite des actifs physiques substantiels. Le ratio prix/valeur comptable peut aider à comparer la valeur marchande avec le capital productif de l'entreprise, bien qu'il ne capture pas entièrement la technologie propriétaire ou les relations avec les clients.
3. Rendement du flux de trésorerie disponible
Soustrayez les dépenses d'investissement du flux de trésorerie d'exploitation. Cela révèle si les bénéfices comptables records se transforment en liquidités après le financement de la capacité.
4. Évaluation basée sur des scénarios
Construisez des scénarios baissiers, de base et haussiers au lieu de vous fier à une seule prévision.
| Scénario | Hypothèses clés | Implication probable sur l'action |
|---|---|---|
| Baissier | Les dépenses en capital de l'IA ralentissent, la part de HBM diminue, les prix baissent et la nouvelle capacité crée un excédent | Les bénéfices se contractent et le faible P/E à terme s'avère trompeur |
| De base | L'infrastructure de l'IA se développe, SK Hynix conserve son leadership et les prix se normalisent progressivement | Les bénéfices restent au-dessus des niveaux historiques mais fluctuent |
| Haussier | La demande de HBM dépasse la capacité, le leadership de HBM4E se maintient et les contrats à long terme stabilisent les marges | Une forte génération de liquidités soutient les investissements et les retours aux actionnaires |
SimianX AI peut aider les investisseurs à suivre les changements dans les estimations de bénéfices, l'élan technique, les révisions des analystes et les nouvelles du secteur de l'IA. Cela est particulièrement utile pour SK Hynix car l'action peut réagir fortement aux développements impliquant Nvidia, les dépenses en capital des hyperscalers, les prix de la mémoire et les flux du marché coréen même lorsque l'entreprise ne publie aucune nouvelle annonce.
Le Cas Haussier le Plus Fort
La thèse haussière repose sur six arguments.
1. Les modèles d'IA deviennent plus gourmands en mémoire
Des contextes plus longs, des charges de travail multimodales, des systèmes agentiques et une inférence en temps réel nécessitent à la fois de la bande passante et de la capacité. Le contenu de la mémoire peut croître plus rapidement que le nombre d'accélérateurs expédiés.
2. SK Hynix possède un avantage de fabrication difficile à reproduire
Des rendements élevés, une expérience en encapsulation et des qualifications clients réussies ne sont pas facilement reproductibles. La HBM est technologiquement plus exigeante que la DRAM ordinaire.
3. La HBM absorbe la capacité de DRAM conventionnelle
Allouer des plaquettes et des ressources d'encapsulation à la HBM peut resserrer le reste du marché, soutenant les prix de la mémoire plus larges.
4. Les accords à long terme améliorent la visibilité
Les contrats clients pluriannuels peuvent réduire l'incertitude de la demande et aider l'entreprise à planifier ses investissements en capital.
5. Le bilan est solide
Une position nette de liquidités substantielle donne à SK Hynix la capacité d'investir, de survivre à une récession et de retourner des capitaux simultanément.
6. L'annulation d'actions améliore l'économie par action
Le programme de rachat de 40 000 milliards de wons réduit directement le nombre d'actions émises après son achèvement, soutenant les bénéfices et le flux de trésorerie libre par action.
Les Risques Baissiers les Plus Importants
Le cas baissier mérite une attention égale.
Les dépenses en capital pour l'IA pourraient décevoir
SK Hynix dépend finalement de la capacité de ses clients à obtenir des rendements adéquats de l'infrastructure IA. Si les hyperscalers réduisent leurs budgets d'investissement, les commandes de mémoire pourraient chuter rapidement.
Samsung réduit l'écart
La part de marché de la HBM de Samsung a fortement augmenté au deuxième trimestre. Une concurrence accrue pourrait réduire la part de marché et le pouvoir de fixation des prix de SK Hynix.
La concentration des clients reste significative
Les principaux clients d'accélérateurs et de plateformes cloud représentent une source importante de demande pour la HBM. Des retards sur une architecture majeure peuvent affecter les expéditions des fournisseurs.
Les dépenses d'investissement pourraient atteindre un pic au mauvais moment
Les nouvelles usines sont coûteuses et lentes à compléter. La capacité qui arrive après un ralentissement de la croissance de la demande pourrait nuire à la tarification de l'industrie.
La mémoire conventionnelle reste cyclique
Le HBM reçoit beaucoup d'attention, mais SK Hynix vend également des produits DRAM et NAND exposés aux cycles traditionnels de l'offre et de la demande.
Les attentes sont déjà élevées
Une entreprise peut annoncer des résultats record et voir son action décliner si les bénéfices manquent des prévisions ambitieuses. La réaction aux résultats du T2 a démontré que de fortes performances absolues ne garantissent pas une réponse positive du marché.
Les risques de change, géopolitiques et de politique persistent
SK Hynix est présente en Corée, en Chine, aux États-Unis et sur d'autres marchés. Les contrôles à l'exportation, la politique commerciale, les variations de change et les restrictions sur les équipements peuvent affecter les coûts et la stratégie de production. Le contexte macroéconomique du jour de la hausse mérite d'être énoncé clairement, car la dépêche qui portait les 8,1 % portait aussi ceci : l'Associated Press relevait que les intervenants s'attendaient à ce que la Réserve fédérale relève ses taux avant la fin de l'année, l'inflation restant nettement au-dessus de 3 %, avec une décision du FOMC attendue le 16 septembre et les chiffres d'inflation d'août le 11. Le Brent s'établissait à 96,32 $ au milieu d'une guerre de six mois entre les États-Unis et l'Iran, le détroit d'Ormuz demeurant de fait fermé. Une action au bêta de 2,39 et au multiple prospectif de quatre fois est exposée à ce taux d'actualisation autant qu'à la croissance des bits HBM — une tension qu'examinent Les élections de mi-mandat 2026 face à la Fed et la vente massive d'obligations.
Ce que les investisseurs devraient surveiller ensuite
Un processus de recherche discipliné sur SK Hynix devrait suivre des preuves mesurables plutôt que de se fier à l'expression "supercycle de l'IA".
Indicateurs opérationnels trimestriels
- Changements du prix de vente moyen du DRAM et du NAND.
- Croissance des expéditions de HBM.
- Marge opérationnelle hors éléments inhabituels.
- Dépenses en capital et flux de trésorerie libre.
- Jours d'inventaire.
- Trésorerie nette et distributions aux actionnaires.
Indicateurs de compétitivité
- Part de revenus HBM de SK Hynix.
- Qualifications et rendements de production HBM4 de Samsung.
- Augmentation des revenus HBM4 de Micron.
- Jalons d'échantillonnage et de qualification HBM4E.
- Adoption par les clients sur les plateformes GPU et d'accélérateurs personnalisés.
Indicateurs de demande finale
- Prévisions de dépenses d'investissement des hyperscalers.
- Prévisions d'expéditions d'accélérateurs IA.
- Croissance des revenus de l'IA dans le cloud.
- Croissance des unités de serveurs.
- Contenu mémoire par accélérateur.
- Preuves de projets de centres de données retardés ou annulés.
Un cadre de surveillance pratique en cinq étapes
- Séparer l'action des prix des fondamentaux. Identifier si un mouvement est spécifique à l'entreprise ou à l'ensemble du secteur.
- Suivez les révisions, pas seulement les chiffres rapportés. Des estimations en hausse ou en baisse entraînent souvent le mouvement de l'action.
- Normalisez les marges. Ne supposez pas qu'une marge opérationnelle de 76 % persistera indéfiniment.
- Surveillez la part de marché et la croissance totale du marché ensemble. Une part plus petite d'un marché beaucoup plus grand peut toujours produire des revenus plus élevés.
- Définissez à l'avance les preuves qui pourraient briser la thèse. Des exemples incluent des qualifications perdues, une érosion soutenue de la part de marché ou une baisse des prix HBM pendant une croissance rapide de la capacité.
Le même boom, lu dans deux comptabilités
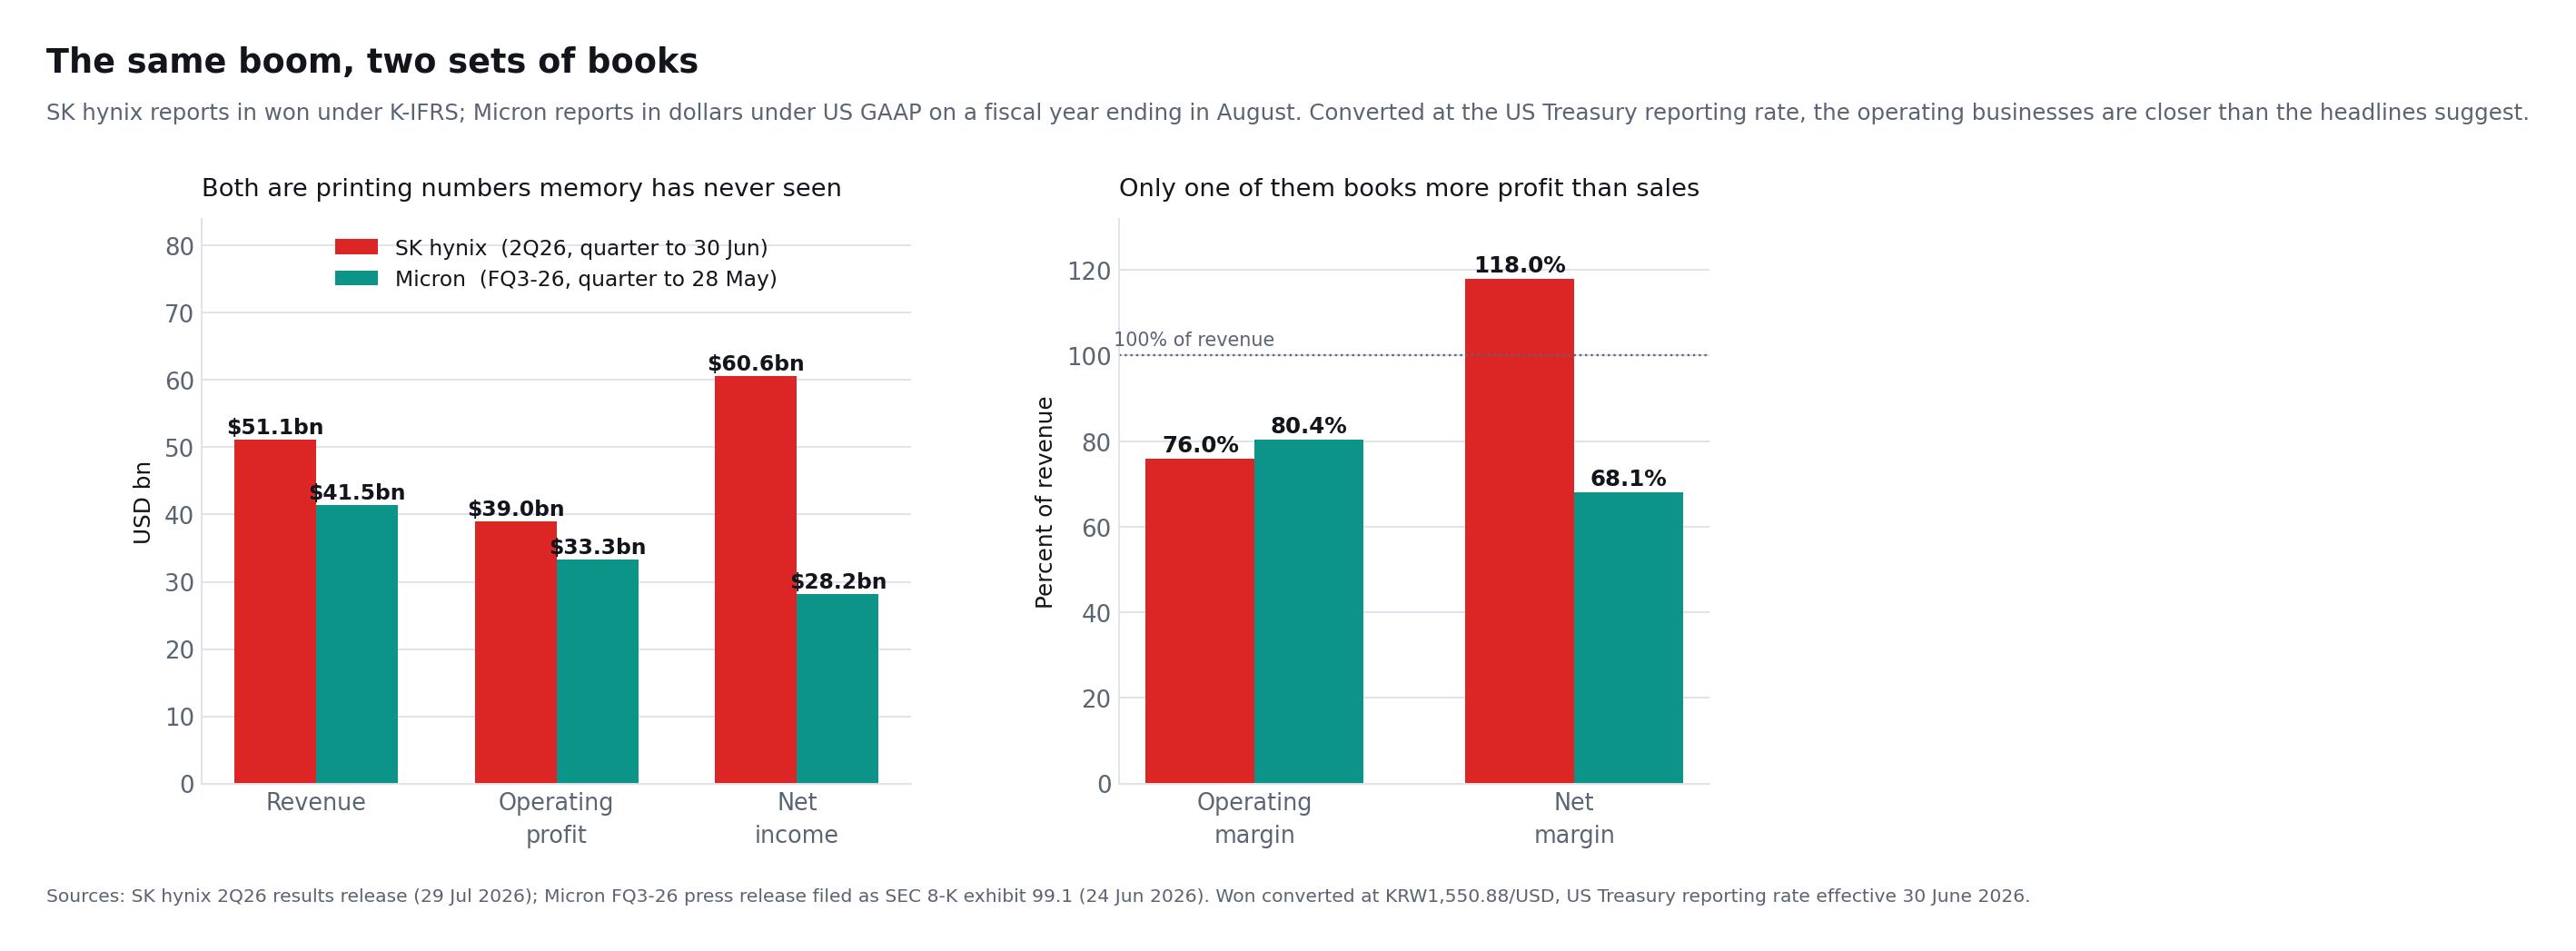
Comparer SK Hynix et Micron est plus difficile qu'il n'y paraît, et la plupart des articles n'essaient simplement pas. SK Hynix publie en wons selon les K-IFRS sur une année civile. Micron publie en dollars selon les US GAAP avec un exercice clos en août, si bien que son « troisième trimestre fiscal » s'est achevé le 28 mai 2026 — assez proche du trimestre de juin de SK Hynix pour une lecture équitable, à condition de traiter la devise avec un taux annoncé plutôt qu'avec une approximation.
Converties au taux de change du Trésor américain de 1 550,88 wons pour un dollar, en vigueur au 30 juin 2026, les deux derniers trimestres publiés se présentent ainsi. Chaque chiffre provient du communiqué de l'entreprise elle-même.
| Comparaison du même trimestre | SK Hynix (T2 2026, au 30 juin) | Micron (T3 fiscal 2026, au 28 mai) |
|---|---|---|
| Chiffre d'affaires | $51.1bn | $41.5bn |
| Résultat opérationnel | $39.0bn | $33.3bn |
| Marge opérationnelle | 76% | 80.4% |
| Résultat net | $60.6bn | $28.2bn |
| Marge nette | 118% | 68.1% |
| Flux de trésorerie opérationnel | — | $25.4bn |
| Dépenses d'investissement | — | $7.1bn |
| Flux de trésorerie disponible | — | $18.3bn |
| Trésorerie nette ou position de trésorerie | $44.7bn de trésorerie nette | $30.2bn de trésorerie et placements |
Trois éléments ressortent de ce tableau qu'aucun des deux communiqués ne met en évidence.
Micron est l'opérateur le plus rentable ce trimestre. Sur la mesure qui décrit l'activité plutôt que le résultat comptable, la marge opérationnelle de 80,4 % de Micron devance les 76 % de SK Hynix. L'écart est faible et les trimestres ne coïncident pas parfaitement, mais l'idée répandue selon laquelle le leadership HBM produit automatiquement des marges supérieures n'est pas confirmée par les deux publications côte à côte.
L'avantage de SK Hynix tient à la taille et au bilan, pas à l'économie unitaire. C'est la plus grande activité par le chiffre d'affaires et le résultat opérationnel, et elle porte environ 44,7 milliards de dollars de trésorerie nette — davantage que l'ensemble de la trésorerie et des placements de Micron. C'est ce qui finance simultanément M15X, Yongin, P&T7 et un rachat de 40 000 milliards de wons.
Seule Micron publie le chiffre de trésorerie qui compte. Micron a déclaré 25,4 milliards de dollars de flux de trésorerie opérationnel, 7,1 milliards de dépenses d'investissement et 18,3 milliards de flux de trésorerie disponible ajusté pour le trimestre, et a annoncé un objectif d'environ 50 milliards de chiffre d'affaires à 86 % de marge brute pour le suivant. Le communiqué trimestriel de SK Hynix donne le chiffre d'affaires, le résultat et une position de trésorerie nette, mais aucun tableau de flux de trésorerie — le rendement du flux de trésorerie disponible que réclame chaque cadre d'évaluation de cet article ne peut donc pas être calculé à partir du seul communiqué préliminaire. Résultats T3 fiscal 2026 de Micron
Ce dernier point est une consigne pratique plus qu'une critique. Si c'est le flux de trésorerie disponible que l'on cherche, le communiqué préliminaire de résultats est le mauvais document ; il faut attendre le rapport trimestriel. Quiconque a bâti un modèle de flux de trésorerie disponible pour SK Hynix à partir du communiqué de juillet a estimé les dépenses d'investissement, qu'il l'ait dit ou non.
L'action SK Hynix est-elle un bon achat après la hausse de 8 % ?
Les preuves soutiennent la conclusion que SK Hynix est l'une des expositions les plus directes sur le marché public à la demande de mémoire IA. Son leadership en HBM, ses expéditions de HBM4, sa feuille de route HBM4E, son bilan solide et ses rendements pour les actionnaires fournissent une base convaincante à long terme.
Les preuves ne prouvent pas que l'achat immédiatement après un gain quotidien de 8 % est automatiquement attrayant. L'action est volatile, les attentes sont élevées et les bénéfices rapportés peuvent être proches d'un point exceptionnellement favorable dans le cycle de prix.
L'action peut convenir aux investisseurs qui :
- Croient que les dépenses en infrastructure d'IA resteront fortes pendant plusieurs années.
- Peuvent tolérer des baisses majeures dans le cycle des semi-conducteurs.
- Comprennent les risques spécifiques aux actions coréennes et aux ADR.
- Sont prêts à surveiller de près la concurrence HBM.
- Utilisent la taille des positions plutôt que de faire un pari tout ou rien.
Elle peut être moins adaptée aux investisseurs recherchant des marges stables, des bénéfices trimestriels prévisibles ou une faible volatilité.
Une approche par étapes peut réduire le risque de timing. Plutôt que de considérer la hausse de 8 % comme une confirmation pour courir après le titre, un investisseur peut établir une fourchette de valorisation, commencer avec une allocation limitée et ajouter uniquement lorsque de nouvelles preuves renforcent la thèse à long terme.
FAQ sur l'action SK Hynix et le supercycle de la mémoire IA
Quels résultats SK Hynix a-t-elle publiés pour le T3 2026 ?
Le 28 octobre 2026, SK hynix a publié un chiffre d'affaires préliminaire de 104 600 milliards de wons pour le T3 et un résultat d'exploitation de 83 300 milliards, soit une marge d'exploitation de 79,7 %, au-dessus des LSEG SmartEstimates de 98 300 et 76 700 milliards. Le résultat net s'est établi à 39 800 milliards. Le groupe a aussi annoncé environ 100 000 milliards de wons de retour aux actionnaires pour 2026, un dividende trimestriel de 20 000 wons et un nouveau rachat de 20 000 milliards.
De combien l'action SK Hynix a-t-elle baissé depuis son plus haut ?
L'action cotée à Séoul a clôturé à 1 526 000 wons le 29 octobre 2026, 48 % sous sa clôture record de 2 919 000 wons du 22 juin 2026, mais 134 % au-dessus de la clôture de fin 2025 (651 000 wons). L'ADR Nasdaq a clôturé à 164,70 $ le 28 octobre, 17 % sous son plus haut de 198,63 $ du 9 septembre.
Combien SK Hynix rendra-t-elle à ses actionnaires en 2026 ?
Environ 100 000 milliards de wons, selon son Form 6-K du 28 octobre : au moins 30 000 milliards de dividendes en numéraire et au moins 60 000 milliards de rachats d'actions avec annulation, y compris le programme de 40 000 milliards achevé en octobre. Le dividende du troisième trimestre est de 20 000 wons par action, dont la moitié en dividende exceptionnel issu des gains sur Kioxia, pour les actionnaires inscrits au 30 novembre 2026.
Pourquoi l'action SK Hynix a-t-elle augmenté de plus de 8 % ?
Le rallye du 7 septembre 2026 a reflété un large optimisme concernant le matériel d'IA et la demande de mémoire, soutenu par de faibles inventaires de DRAM et de solides fondamentaux HBM. Samsung et d'autres entreprises de semi-conducteurs ont également augmenté, indiquant que le mouvement était principalement sectoriel.
Qu'est-ce que le HBM et pourquoi est-il important pour SK Hynix ?
La mémoire à large bande passante empile les puces DRAM verticalement pour offrir un transfert de données beaucoup plus rapide près d'un processeur d'IA. SK Hynix est un fournisseur HBM de premier plan, donc une demande croissante pour les accélérateurs d'IA peut augmenter ses revenus, ses marges et son importance stratégique.
SK Hynix est-elle toujours le leader du marché HBM ?
Oui, en part de chiffre d'affaires. Counterpoint a estimé que SK Hynix détenait 50 % du chiffre d'affaires HBM au deuxième trimestre 2026, contre 64 % un an plus tôt, Samsung atteignant environ 33 %. Deux réserves comptent. Counterpoint note que l'essentiel de ce chiffre d'affaires reste du HBM3E, si bien que le tableau mesure la génération sortante. Et en DRAM classique, SK Hynix n'est plus du tout première : TrendForce place Samsung devant avec 39,4 % du chiffre d'affaires du secteur contre 24,9 % pour SK Hynix sur le même trimestre.
L'action SK Hynix est-elle bon marché en fonction de son P/E forward ?
Le P/E forward semble bas par rapport à de nombreuses entreprises technologiques, mais les actions de mémoire semblent souvent les moins chères lorsque les bénéfices sont proches d'un pic cyclique. Les investisseurs devraient évaluer les bénéfices normalisés, les dépenses d'investissement et le flux de trésorerie disponible au lieu de se fier à un seul multiple.
Le supercycle de la mémoire IA pourrait-il se terminer par un excès d'offre ?
Oui. La demande de HBM peut continuer à augmenter tandis que la capacité industrielle croît encore plus rapidement. Les principaux risques sont une baisse des dépenses des hyperscaleurs, des ajouts de capacité agressifs et une amélioration de la production de Samsung et Micron.
SK Hynix est-elle encore la première entreprise de mémoire ?
Pas en DRAM. TrendForce a placé Samsung en tête avec 39,4 % du chiffre d'affaires du secteur DRAM au deuxième trimestre 2026, SK Hynix deuxième à 24,9 % et Micron troisième à 23,3 %. Sur la mémoire à haute bande passante en particulier, SK Hynix reste en tête avec 50 % du chiffre d'affaires HBM. Les deux faits sont compatibles : la HBM est une tranche du marché DRAM, et SK Hynix domine la tranche tout en étant distancée sur l'ensemble.
Pourquoi SK Hynix a-t-elle moins progressé que Samsung et Micron le trimestre dernier ?
En raison de son propre mix produit. TrendForce a constaté que la HBM représentait la plus forte proportion des livraisons en bits de SK Hynix parmi les trois grands fournisseurs, et la HBM se vend surtout par accords pluriannuels. Quand les prix contractuels de la DRAM classique se sont envolés dans le trimestre, les concurrents plus exposés au produit banalisé en ont capté davantage. Le chiffre d'affaires de SK Hynix a progressé de 37,9 % en séquentiel, contre 63,4 % pour Samsung et 65,5 % pour Micron.
Conclusion
La hausse de 8 % de l'action SK Hynix reflète une histoire fondamentalement crédible. Les systèmes d'IA nécessitent des quantités croissantes de mémoire haute performance, les stocks restent serrés, la fabrication de HBM est difficile et SK Hynix a traduit son leadership technologique en résultats d'exploitation records.
L'entreprise a également dépassé le HBM3E. Elle expédie du HBM4, échantillonne du HBM4E, négocie des accords clients pluriannuels, augmente sa production et retourne un flux de trésorerie libre substantiel aux actionnaires.
Il serait néanmoins prématuré de déclarer un supercycle permanent. La part de marché HBM de SK Hynix recule à mesure que Samsung gagne du terrain, et sur le marché DRAM plus large SK Hynix est déjà passée deuxième derrière Samsung, avec une croissance trimestrielle inférieure à celle de ses deux rivales. Micron développe sa propre activité HBM4. Les dépenses d'investissement du secteur s'accélèrent, et la faible valorisation prospective du titre traduit en partie l'anticipation du marché d'une normalisation à terme de marges exceptionnelles.
La conclusion la plus équilibrée est que le cycle haussier de la mémoire IA a encore un fort élan fondamental, mais l'action est entrée dans une phase où l'exécution compte plus que l'excitation. Les investisseurs devraient surveiller la part de marché, les qualifications HBM4E, les prix de la mémoire, l'intensité capitalistique et les dépenses des hyperscalers plutôt que de supposer que chaque annonce de modèle IA augmente de manière permanente la valeur intrinsèque.
Utilisez SimianX AI pour combiner la performance financière de SK Hynix, les révisions des analystes, les tendances techniques et les nouvelles d'IA influençant le marché dans un seul flux de recherche. Considérez la plateforme comme un outil analytique, vérifiez indépendamment les données importantes et consultez un professionnel financier qualifié avant de prendre des décisions d'investissement.
Lecture Liée
- Accord Micron Anthropic : termes, statut et action MU
- Action TSMC après le T3 2026 : pourquoi elle a baissé
- Action Broadcom : revenus IA et pourquoi AVGO baisse
- Patrons de l'IA au frein : puces en repli, tech en hausse
- Action Samsung 2026 : cours historique et résultats
- Investissements IA 2026 : 96 % de la trésorerie des géants
- Réunion Fed de septembre 2026 : la baisse est-elle morte ?
- Krach obligataire 2026 : le 30 ans au plus haut depuis 2007
- Krach du KOSPI 2026 : le règlement de comptes des puces IA
- Vente à découvert Micron : historique et repli des shorts
- Marchés baissiers des puces : chaque krach du SOX 1995–2026
- Action TSMC 2026 : T3 record et pourquoi Nvidia en dépend
- Débouclage du momentum IA 2026 : pourquoi les chips chutent
Sources
- Résultats financiers du deuxième trimestre 2026 de SK Hynix
- SK Hynix achève le développement de HBM4 et prépare la production de masse
- SK Hynix livre des échantillons de HBM4E à 12 couches
- Programme de rachat et d'annulation d'actions de 40 000 milliards de wons de SK Hynix
- TrendForce : le chiffre d'affaires du secteur DRAM progresse de 59,5 % en séquentiel au T2 2026
- Counterpoint Research : parts du marché mondial de la HBM, T2 2026
- Samsung livre le premier HBM4 commercial du secteur
- Résultats du troisième trimestre fiscal 2026 de Micron — communiqué déposé en annexe 99.1 du formulaire 8-K de la SEC
- Formulaire 8-K de Micron, 24 juin 2026
- Associated Press : places mondiales contrastées, les valeurs de semi-conducteurs progressent, 7 septembre 2026
- Données de marché et estimations d'analystes sur SKHY
- Taux de change de référence du Trésor américain
- SK hynix — invitation à la conférence sur les résultats du T3 2026 (résultats le 28 octobre 2026)
- SK hynix — résultats financiers du T1 2026
- SK hynix — résultats financiers de l'exercice 2025 et du T4 2025
- SK hynix — résultats financiers du T3 2025
- SK hynix — résultats financiers du T2 2025
- SK hynix — résultats financiers du T1 2025
- Yahoo Finance — historique des cours de SK hynix (000660.KS)
- Nasdaq — cours historiques de SKHY
- SK hynix — Form 6-K : résultats préliminaires du T3 2026 (28 octobre 2026)
- SK hynix — Form 6-K : plan de retour aux actionnaires 2026 (28 octobre 2026)
- SK hynix — Form 6-K : dividende en numéraire du T3 2026 (28 octobre 2026)
- SK hynix — Form 6-K : rachat d'actions propres de 20 000 milliards de wons (28 octobre 2026)
- SK hynix — Form 6-K : fin du rachat de 40 000 milliards de wons (26 octobre 2026)
- CNBC — SK Hynix : bénéfice du T3 2026, estimations et conférence (28 octobre 2026)
Divulgation : Cet article est à des fins éducatives et informatives uniquement. Il ne constitue pas un conseil en investissement, juridique ou fiscal. Les estimations financières, les prix du marché et les objectifs des analystes peuvent changer sans préavis.