 Par Marcus Reeve
Tous les marchés baissiers des semi-conducteurs depuis 1995 : le tableau de référence du SOX
Mis à jour en octobre 2026. Données arrêtées au 15 octobre 2026.
Réponse courte : Depuis 1995, l'indice PHLX des semi-conducteurs a connu 13 replis de 20 % ou plus. Le repli achevé médian a atteint environ 38 % en neuf mois. L'épisode de 2026 a perdu 28,6 % entre son record du 22 juin et le 29 juillet, et restait 20,9 % sous ce sommet le 15 octobre 2026.
Jusqu'où plongent les marchés baissiers des semi-conducteurs, et combien de temps mettent-ils à se rétablir ? Alors que l'indice PHLX des semi-conducteurs (SOX) se trouvait 28,6 % sous son record du 22 juin 2026 au creux du 29 juillet, et encore environ 21 % en dessous le 15 octobre, la question est d'actualité. Cette page y répond par les données : un tableau de référence complet de chaque repli du SOX de 20 % ou plus depuis 1995 — treize épisodes en trois décennies — avec, pour chacun, la profondeur, le déclencheur principal, le délai jusqu'au creux et le temps de retour au sommet précédent.
Trois chiffres encadrent tout ce qui suit. Le marché baissier médian des semi-conducteurs depuis 1995 a amputé le SOX d'environ 38 %, et la moyenne avoisine 44 %. La baisse médiane a duré environ neuf mois du sommet au creux. Et l'attente médiane du creux jusqu'à l'ancien sommet a été d'environ un an — mais la distribution présente une longue traîne : après l'éclatement de la bulle Internet, l'indice a eu besoin d'une quinzaine d'années pour reconquérir durablement son sommet de mars 2000.
Le SOX, lancé par la Bourse de Philadelphie en décembre 1993 et géré aujourd'hui par le Nasdaq, suit 30 des plus grandes sociétés de semi-conducteurs cotées aux États-Unis — dominé aujourd'hui par NVIDIA, Broadcom, AMD, la cotation américaine de Taiwan Semiconductor, Micron et Intel. Parce que les fabricants de puces ouvrent la marche de chaque cycle d'investissement technologique, l'indice est à la fois un pari de tendance courant et l'un des indices sectoriels les plus volatils. C'est exactement pour cela qu'une base historique propre compte quand le secteur chute.
La liquidation de juillet 2026, remise en contexte
D'abord, l'épisode qui a motivé ce tableau. Le SOX a clôturé le 22 juin 2026 sur un record de 14 634,72 points après avoir gagné plus de 80 % au premier semestre — un rythme d'ascension que l'indice n'avait plus tenu depuis 1999–2000, avec des gains sur douze mois proches de 180 % au sommet. Puis, en moins de trois semaines, le secteur a rendu un cinquième de tout cela. Le 10 juillet, l'indice a clôturé près de 12 967 points, officiellement en zone de correction ; le 17 juillet, il se traitait environ 20 % sous le pic, l'ETF iShares Semiconductor (SOXX) perdant plus de 10 % sur la seule semaine et plus de 1 000 milliards de dollars de capitalisation des puces s'étant évaporés.
Les déclencheurs immédiats s'empilent comme une liste de contrôle des cycles passés : un article de Bloomberg selon lequel Meta prévoit de revendre son excédent de capacité de calcul d'IA, qui a cristallisé la question de savoir si les géants de la tech ont surconstruit l'infrastructure d'IA ; la première grande vague d'accélérateurs d'IA sur mesure d'Amazon, d'OpenAI et d'autres arrivant sur le marché face au quasi-monopole de NVIDIA ; un trimestre décevant de Samsung qui a réinitialisé les attentes sur la mémoire ; et Taiwan Semiconductor relevant sa prévision d'investissements 2026 à 60–64 milliards de dollars, que le marché a lue comme davantage d'offre courant après une demande moins certaine. Ajoutez le pétrole au-dessus de 80 dollars sur fond de conflit avec l'Iran, et vous obtenez le débouclage du momentum de l'IA qui a dominé la cote en juillet.
Rien de tout cela ne dit ce qui vient ensuite. L'histoire, peut-être. Voici chaque épisode comparable depuis 1995.
Où en est le repli de 2026
Depuis la première publication de cette page, le 17 juillet 2026, la baisse s'est accentuée, puis s'est en partie inversée. La clôture la plus basse du SOX à ce jour a été de 10 447,49 points le 29 juillet 2026, 28,6 % sous le record du 22 juin. L'indice est remonté à 12 628,62 points fin septembre, puis il est retombé à 11 581,22 points le 15 octobre 2026 — 20,9 % sous le sommet et 10,9 % au-dessus du creux de juillet. Comme il n'a pas reclôturé au-dessus du record du 22 juin, l'épisode compte toujours comme un marché baissier en cours. Mois par mois, l'indice a reculé de 20,6 % en juillet, progressé de 2,0 % en août et de 9,5 % en septembre, et cédait 8,3 % en octobre au 15 du mois. La hausse jusqu'au sommet comprenait un gain de 38,4 % en avril 2026, la plus forte progression mensuelle depuis février 2000.
| Mesure | Épisode 2026 (au 15 oct.) | Médiane des 12 marchés baissiers achevés | Le plus clément des achevés (2018) | Le plus profond (2000–02) |
|---|---|---|---|---|
| Baisse du sommet au creux | −28,6 % pour l'instant | ≈ −38 % | ≈ −26 % | ≈ −85 % |
| Mois du sommet au creux | ~1 (jusqu'au 29 juillet) | ~9 | ~9 | ~31 |
| Mois du creux au retour à l'ancien sommet | pas encore | ~12 | ~4 | ~183 |
| Hausse nécessaire pour retrouver le sommet | +26,4 % depuis la clôture du 15 oct. | — | — | — |
Méthode : les niveaux de 2025–2026 sont des clôtures quotidiennes tirées de la série FRED de la Fed de Saint-Louis, recoupées avec l'historique ^SOX de Yahoo Finance ; les deux sources donnent des clôtures identiques pour toutes les dates citées ici. Les médianes sont calculées à partir des douze lignes achevées du tableau de référence ci-dessous.
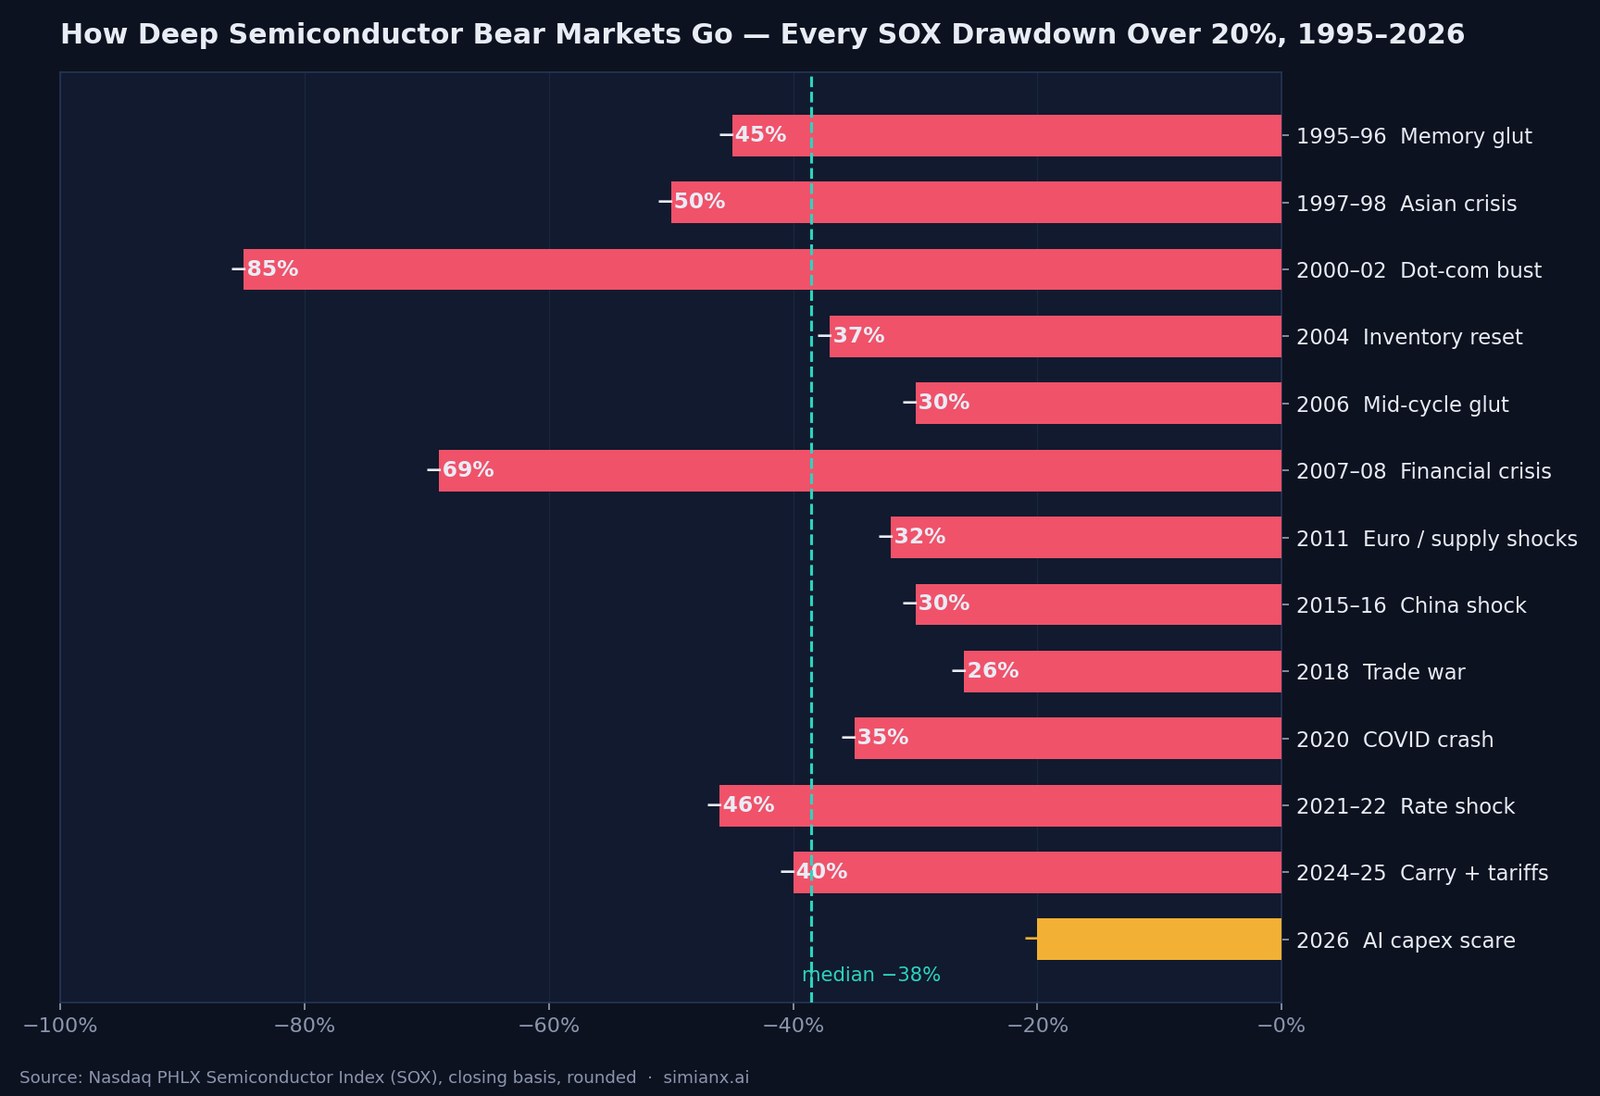
Tous les marchés baissiers du SOX depuis 1995 : le tableau de référence
Le tableau couvre chaque baisse de 20 % ou plus du SOX, du sommet au creux, en cours de clôture. Les chiffres sont arrondis ; sources et réserves figurent dans la section méthodologie.
| Épisode | Sommet | Creux | Repli | Mois de baisse | Mois jusqu'au sommet précédent | Déclencheur principal |
|---|---|---|---|---|---|---|
| 1995–96 surplus de mémoire | Sept. 1995 | Juil. 1996 | ≈ −45 % | ~10 | ~9 | Effondrement du prix des DRAM, stocks de PC pléthoriques |
| 1997–98 crise asiatique | Août 1997 | Oct. 1998 | ≈ −50 % | ~14 | ~3 | Crise financière asiatique, suroffre de mémoire |
| 2000–02 bulle Internet | Mars 2000 (≈1 362) | Oct. 2002 (≈209) | ≈ −85 % | ~31 | ~183 (≈15 ans) | Effondrement des investissements Internet et télécoms |
| 2004 purge des stocks | Janv. 2004 (≈560) | Sept. 2004 (≈352) | ≈ −37 % | ~8 | ~118 (≈10 ans) | Correction des stocks après la reprise |
| 2006 surplus de milieu de cycle | Janv. 2006 (≈560) | Juil. 2006 (≈390) | ≈ −30 % | ~6 | ~90 (≈8 ans) | Gonflement des stocks, resserrement de la Fed |
| 2007–08 crise financière | Juil. 2007 (≈549) | Nov. 2008 (≈171) | ≈ −69 % | ~16 | ~62 (≈5 ans) | Crise financière mondiale |
| 2011 euro / chocs d'offre | Févr. 2011 (≈474) | Oct. 2011 (≈323) | ≈ −32 % | ~8 | ~21 | Crise de la zone euro, dégradation des États-Unis, séisme au Japon et inondations en Thaïlande |
| 2015–16 choc chinois | Juin 2015 (≈746) | Févr. 2016 | ≈ −30 % | ~8 | ~6 | Dévaluation du yuan, plateau du smartphone |
| 2018 guerre commerciale | Mars 2018 (≈1 446) | Déc. 2018 (≈1 069) | ≈ −26 % | ~9 | ~4 | Droits de douane États-Unis–Chine, cycle baissier de la mémoire, éclatement des GPU de minage |
| 2020 krach du COVID | Févr. 2020 (≈1 980) | Mars 2020 (≈1 287) | ≈ −35 % | ~1 | ~4 | Choc des confinements pandémiques |
| 2021–22 choc de taux | Déc. 2021 (≈4 040) | Oct. 2022 (≈2 162) | ≈ −46 % | ~10 | ~14 | Envolée de l'inflation et des taux, gueule de bois PC/mémoire, contrôles à l'exportation |
| 2024–25 portage + droits de douane | Juil. 2024 (≈5 905) | Avr. 2025 (≈3 563) | ≈ −40 % | ~9 | ~5 | Débouclage du carry yen, frayeur d'efficacité DeepSeek, choc douanier d'avril 2025 |
| 2026 frayeur du capex IA | Juin 2026 (≈14 635) | Juil. 2026 (≈10 447), plus basse clôture à ce jour | ≈ −29 % pour l'instant | ~1 | pas encore (au 15 oct.) | Craintes de surconstruction de l'IA, concurrence des puces sur mesure, attentes mémoire réinitialisées |
Notes de lecture. Un : les deux lignes du milieu des années 2000 se chevauchent en niveau — le sommet de janvier 2004, proche de 560, a été retesté presque à l'identique en janvier 2006 et n'a été durablement dépassé qu'en 2014 ; on y revient plus bas. Deux : l'épisode 2024–25 fut un seul repli en deux jambes — un plongeon de 24 %–26 % jusqu'au débouclage du carry yen du 5 août 2024, un rebond partiel, puis une glissade jusqu'au krach douanier d'avril 2025, environ 40 % sous le pic de juillet 2024. Trois : la ligne 2026 est, par définition, inachevée ; elle entre dans le tableau parce qu'une baisse de 20 % en clôture est le seuil conventionnel du marché baissier, comme le rappelle la définition d'Investopedia.
Jusqu'où descendent les marchés baissiers des semi-conducteurs ?
La distribution des profondeurs est large mais nettement dessinée. Neuf des douze épisodes achevés ont touché le fond entre −26 % et −50 %. Deux seulement — la bulle Internet de 2000–02, vers −85 %, et la crise financière de 2007–08, vers −69 % — sont allés nettement plus bas, et tous deux ont exigé autre chose qu'un cycle des puces ordinaire : le premier fut la purge de la plus grande bulle de valorisation de l'histoire américaine moderne, le second l'effondrement du système bancaire mondial. Autrement dit : un cycle baissier « ordinaire » des semi-conducteurs a historiquement touché le fond dans la bande des −30 % à −50 %.
Cette bande est aussi bien plus profonde que l'expérience du marché large. En comparaison, le marché baissier médian du S&P 500 depuis 1929 avoisine −34 % — voir notre tableau jumeau de tous les marchés baissiers du S&P 500 depuis 1929 — tandis que la médiane du SOX est de −38 %, avec une moyenne proche de −44 %. Les puces chutent plus fort que le marché dans presque tous les épisodes partagés : en 2018, le S&P a reculé de 19,8 % quand le SOX perdait environ 26 % ; en 2021–22, le S&P a cédé environ 25 % quand le SOX se coupait presque en deux. Le bêta élevé est le prix de la croissance structurelle du secteur.
À son creux du 29 juillet, le repli de 2026 avait atteint −28,6 % : plus profond que l'épisode achevé le plus clément (le −26 % de 2018), mais encore loin de la médiane de −38 %. Ce n'est pas une prévision ; c'est un taux de base.
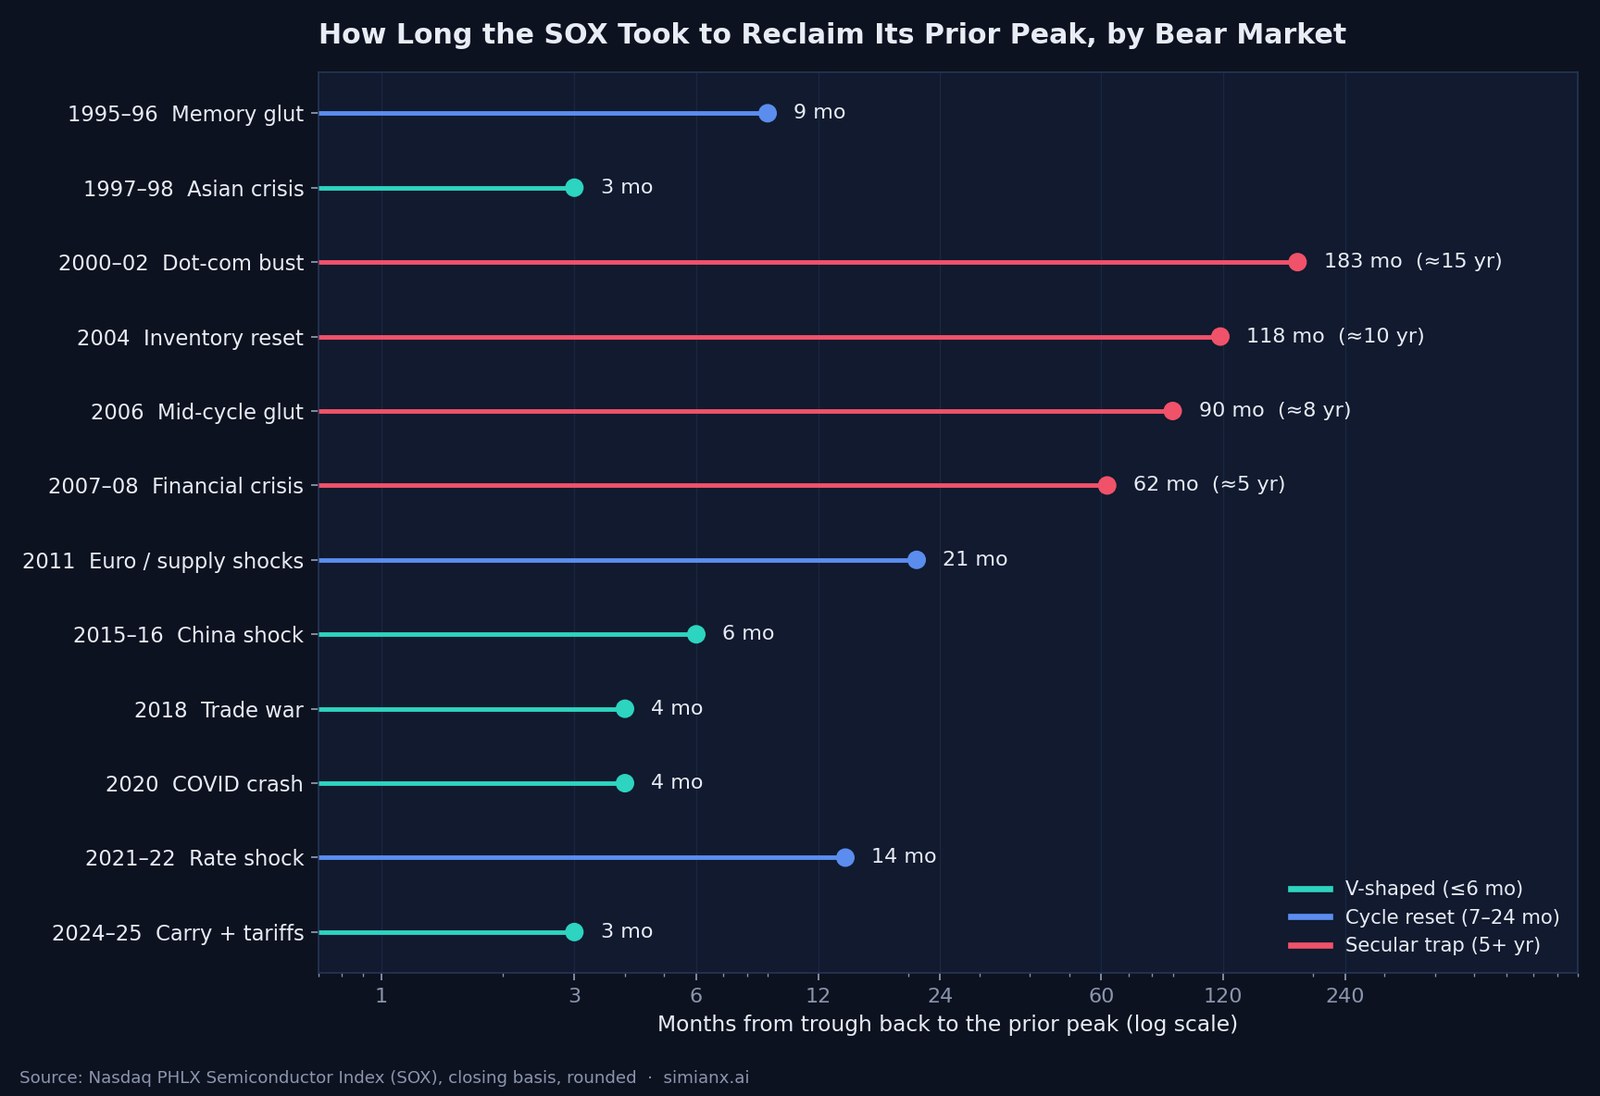
Trois régimes de reprise : en V, remise à zéro du cycle, piège séculaire
La profondeur n'est que la moitié de l'histoire — l'autre moitié, c'est la durée pendant laquelle le capital reste piégé. Les délais de reprise du tableau se rangent proprement en trois régimes.
Reprises en V (six mois ou moins). Le creux de la crise asiatique d'octobre 1998 a été comblé en trois mois environ ; les creux de 2015–16, 2018 et 2020 ont été réparés en quatre à six mois ; le krach douanier d'avril 2025 a été effacé en cinq mois environ, avec un nouveau record de clôture le 10 septembre 2025. Le fil conducteur : le choc était extérieur au cycle des puces, la demande ne s'est jamais vraiment brisée, et la politique ou le positionnement se sont retournés vite.
Remises à zéro du cycle (sept à vingt-quatre mois). Le surplus de mémoire de 1995–96 (environ neuf mois pour revenir aux sommets), 2011 (environ vingt et un mois) et le choc de taux de 2021–22 (environ quatorze mois, nouveaux sommets en décembre 2023) furent d'authentiques cycles industriels baissiers : il a fallu vider les stocks et laisser les bénéfices toucher le fond avant que l'indice ne reprenne son sommet.
Pièges séculaires (cinq ans ou plus). Trois épisodes ont maintenu les investisseurs sous l'eau une demi-décennie ou davantage. La bulle Internet a demandé une quinzaine d'années depuis le creux d'octobre 2002 — le SOX n'a durablement clôturé au-dessus de son sommet de mars 2000, proche de 1 362, que lors du rallye qui a couru jusqu'en janvier 2018 : un aller-retour de près de dix-huit ans. Le krach de 2007–08 a pris environ cinq ans depuis le fond. Et les sommets du milieu des années 2000 ont formé leur propre piège, qui mérite sa section.
La décennie perdue, 2004–2014. Voici le fait le moins connu du tableau : le SOX a culminé près de 560 en janvier 2004, retesté presque exactement le même niveau en janvier 2006, plafonné à 549 en juillet 2007 — toujours sous le sommet de 2004 — puis n'a durablement dépassé le pic de 2004 qu'en 2014. Qui a acheté l'indice au sommet de janvier 2004 a attendu une dizaine d'années pour retrouver sa mise, en traversant une décennie où le chiffre d'affaires mondial des semi-conducteurs a presque doublé. L'expansion des multiples du début des années 2000 avait pris trop d'avance sur l'industrie, et il a fallu dix ans de croissance des bénéfices pour que le prix soit « rattrapé ». C'est le gabarit d'avertissement de ce que la « surconstruction de l'IA » de 2026 pourrait devenir, selon les baissiers — pas un krach, mais un long purgatoire plat.
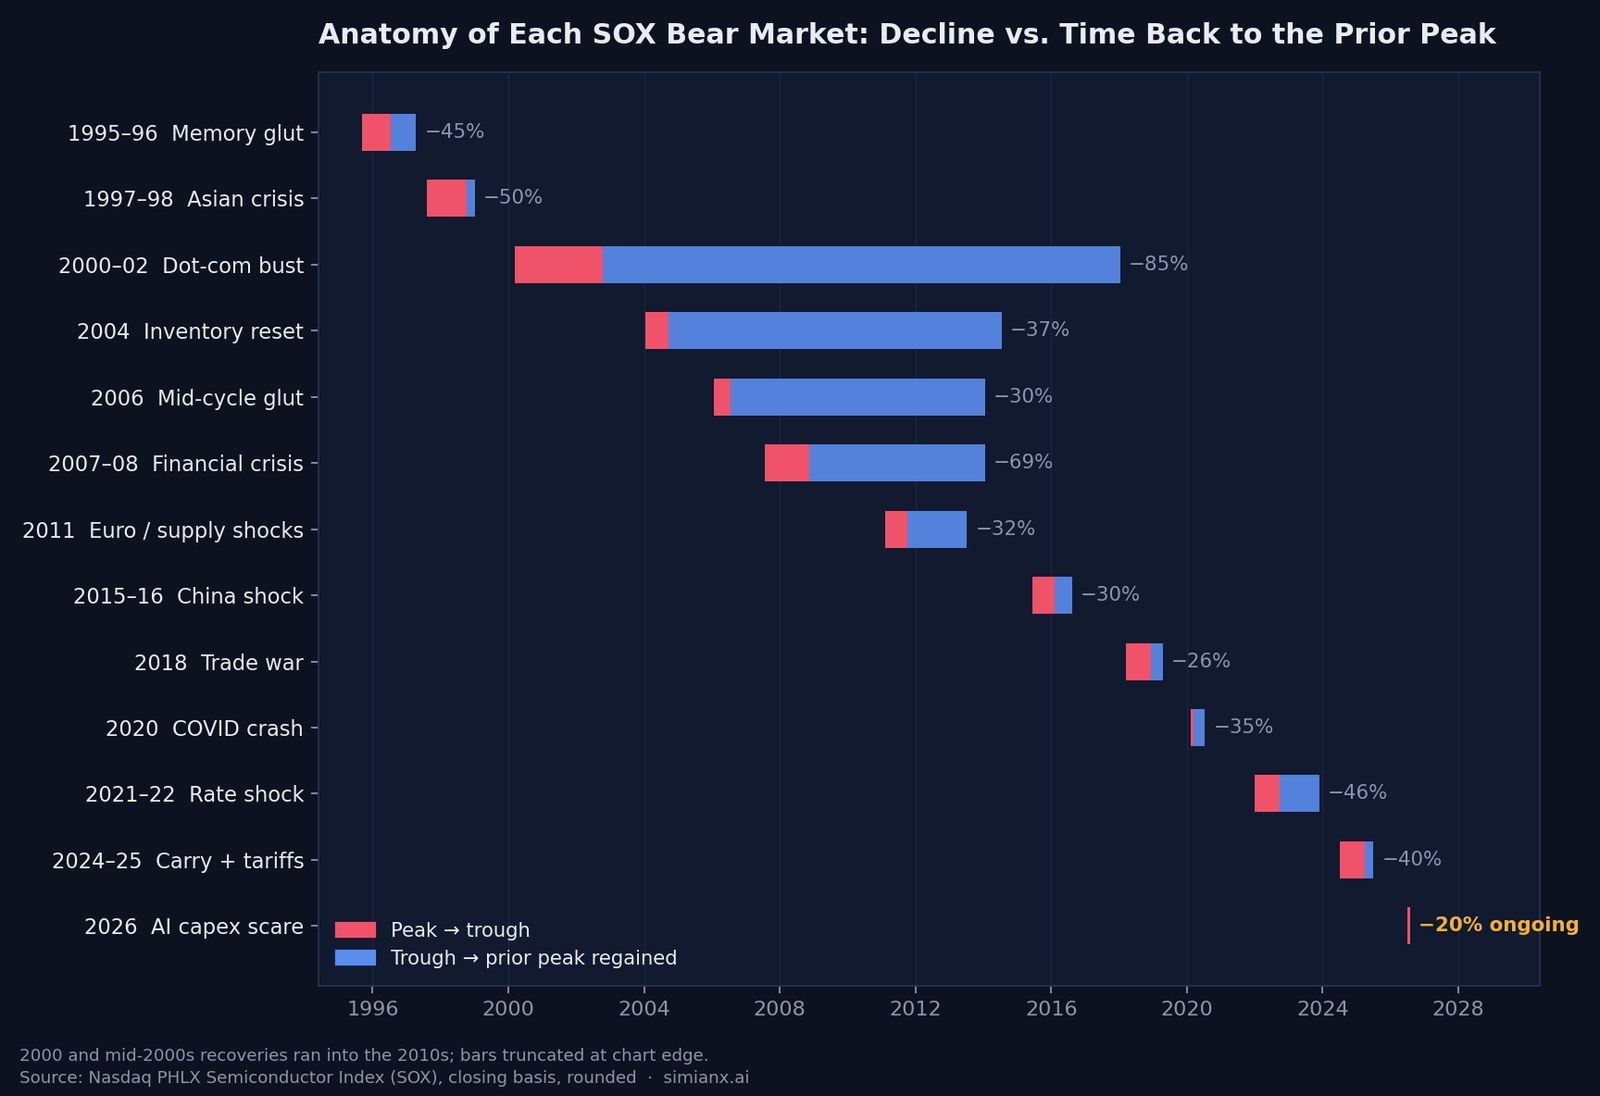
Qu'est-ce qui déclenche vraiment les marchés baissiers des puces ?
Regrouper les treize épisodes par cause principale fait apparaître trois archétypes récurrents — avec cette réserve que les cycles réels en mélangent généralement au moins deux.
Cycles baissiers de l'industrie — 1995–96, 2004, 2006, 2015–16 et la jambe mémoire de 2018. Les fabricants surcommandent des capacités face à une demande forte, les stocks gonflent, les prix craquent. Profondeur médiane du groupe : environ −30 % à −37 %. Ce sont les marchés baissiers « normaux » du secteur et, hors le piège du milieu des années 2000, ils se résolvent en général en un à deux ans.
Chocs macro et systémiques — 1997–98, 2007–08, 2011, 2020 et la jambe du portage de 2024–25. Le cycle des puces est frappé par quelque chose de bien plus grand que les puces. La profondeur varie avec l'ampleur de l'événement macro, de −32 % (2011) à −69 % (2008), mais les reprises comptent souvent parmi les plus rapides du tableau une fois le choc passé, parce que la demande de semi-conducteurs, elle, ne s'est jamais brisée.
Éclatements de capex et de spéculation — 2000–02, 2021–22 et, si les baissiers ont raison, 2026. Un boom d'investissement technologique alimenté par les puces — le déploiement télécoms et Internet de 2000, la numérisation pandémique de 2021, les centres de données d'IA d'aujourd'hui — se révèle avoir été de la demande anticipée ou surconstruite. C'est ce groupe qui a causé les pertes les plus lourdes : les deux exemples achevés ont produit le krach le plus profond (−85 %) et l'une des plus longues reprises du tableau. La raison est structurelle : quand la bulle était le capex du client lui-même, les bénéfices et les multiples des puces se dégonflent ensemble.
Cette taxonomie explique pourquoi le débat de juillet 2026 compte autant. Une Fed qui hésite encore à relever ses taux superpose une couche macro à la cote, mais le différend central — la dépense d'IA des hyperscalers est-elle durable ? — relève de la catégorie trois, et la catégorie trois affiche les pires issues historiques. Le contre-argument optimiste : 2024–25 avait aussi été cadré comme une frayeur du capex IA et s'est soldé par un V de cinq mois quand les bénéfices ont continué de dépasser les attentes ; et, contrairement à mars 2000, les leaders actuels des puces d'IA se négocient sur des profits réels, effectivement livrés. Le règlement de comptes des puces d'IA du marché coréen en février 2026 est un cas régional vivant du même débat.
2026 ressemble-t-il plus à 2000, à 2018 ou à 2024 ?
Projeté sur le tableau, l'épisode actuel fait ressortir trois analogies.
L'analogie 2000 (thèse baissière). Points communs : une ascension verticale avant le sommet (le SOX a presque doublé dans l'année précédant mars 2000 et gagné ~180 % sur les douze mois précédant juin 2026), une participation record des particuliers et du momentum, et un déclencheur d'éclatement de capex. Différences : les fabricants phares d'aujourd'hui dégagent des dizaines de milliards de dollars de flux de trésorerie disponible, et la construction de l'IA est financée surtout par les profits d'exploitation, non par la dette et les émissions d'actions. Un krach de 85 % exige des valorisations et des structures de financement que 2026 n'exhibe pas de façon évidente ; notre comparaison de toutes les bulles technologiques depuis 1929 place le cycle de l'IA face à 2000 et aux engouements antérieurs.
L'analogie 2018 (scénario central de correction). Une correction mêlant politique et cycle, d'environ −26 % sur neuf mois, terminée dès que la pression macro s'est levée et intégralement rattrapée en quatre mois. Si le pic de juin se révèle un sommet de sentiment plutôt que de bénéfices, l'épisode 2026 lui ressemble avant tout : douloureux, rapide, oublié en un an.
L'analogie 2024–25 (mémoire récente). Le gabarit le plus frais du marché lui-même : une frayeur liée à l'IA aggravée par un choc externe, un repli total d'environ 40 % en deux jambes — puis une remontée de cinq mois vers de nouveaux sommets quand les bénéfices ont tenu. Les opérateurs ancrés sur cet épisode sont conditionnés à acheter cette baisse ; c'est en soi un risque si les données de capex déçoivent, car le manuel de la foule est déjà à sens unique.
La réponse honnête : l'analogie ne peut pas être identifiée en temps réel — elle dépend des prévisions de capex des hyperscalers et des données de monétisation de l'IA qui arriveront au cours des deux à quatre prochains trimestres. Ce que l'histoire dit, en revanche : le marché baissier achevé médian du SOX a perdu −38 % en neuf mois, chaque épisode achevé a dépassé −25 %, et les déclencheurs qui mettent « capex » dans la première phrase méritent des marges d'erreur plus larges que ceux qui y mettent « droits de douane ». Au 15 octobre 2026, l'épisode en cours avait égalé la profondeur de 2018, mais pas sa reprise : en 2018, l'indice avait retrouvé son ancien sommet environ quatre mois après le creux, alors qu'en 2026 il lui manquait encore 26,4 % pour rejoindre le record deux mois et demi après le creux du 29 juillet.
Suivre un repli en direct avec l'IA
Un tableau de référence donne les taux de base ; il ne peut pas dire quelle ligne juillet 2026 deviendra. Pour la question en direct, nous menons l'expérience en public. La salle de commandement en direct de SimianX diffuse une analyse d'IA multi-agents sur des valeurs individuelles — vous pouvez ouvrir une session en direct sur NVDA, AMD ou MU et regarder les agents indicateurs, actualités et décision débattre du repli en temps réel. Nos pilotes automatiques publient chaque transaction de l'IA avec son raisonnement complet — exactement le jeu de données derrière notre étude sur la vente panique des modèles d'IA en plein krach. Et pour la vue systématique des conditions de baisse, notre dispositif de veille des replis explique les signaux d'alerte précoce que surveillent les agents. Les taux de base de ce tableau plus les preuves en direct de ces outils valent mieux que l'un ou l'autre isolément.
Méthodologie et sources
Les épisodes sont des baisses de 20 % ou plus, du sommet au creux, de l'indice PHLX des semi-conducteurs (SOX) en cours de clôture, du premier grand cycle de l'indice en 1995 au 15 octobre 2026. Les niveaux d'indice sont des clôtures arrondies au point ; replis, durées et délais de reprise sont arrondis et donnés comme approximatifs — les séries de clôture quotidiennes varient d'un fournisseur à l'autre d'un point ou deux, et les valeurs des années 1990 précèdent le flux actuel du Nasdaq. La reprise se mesure de la date du creux jusqu'à la première clôture durable au-dessus du sommet précédent ; pour les épisodes chevauchants du milieu des années 2000 (2004 et 2006), elle est mesurée jusqu'à la cassure de 2014 qui a enfin dépassé les deux sommets. Les niveaux historiques ont été recoupés avec la page de l'indice SOX du Nasdaq, la série FRED de la Fed de Saint-Louis et la presse de l'époque, dont les comptes rendus de marché de CNBC de juillet 2026. Les chiffres 2026 reflètent les clôtures quotidiennes de FRED et de Yahoo Finance au 15 octobre 2026 et évolueront ; cette page traite l'épisode comme en cours. Ce tableau fait partie de notre espace de référence sur l'histoire des marchés. Rien ici n'est un conseil en investissement — c'est une référence historique.
FAQ
Qu'est-ce qui compte comme marché baissier des semi-conducteurs ? Ce tableau retient le seuil conventionnel : une baisse d'au moins 20 % depuis un sommet de clôture de l'indice PHLX des semi-conducteurs. Les baisses de 10–20 % sont des corrections. Le SOX en a connu bien davantage, dont environ −22 % en 2010 et −24 % sur la seule jambe d'août 2024, qui n'apparaissent pas ici en lignes séparées.
Les actions de puces sont-elles en marché baissier en ce moment ? Oui, selon la définition des 20 %. Le 15 octobre 2026, le SOX a clôturé à 11 581,22 points, 20,9 % sous son record du 22 juin 2026 à 14 634,72. Sa clôture la plus basse à ce jour a été de 10 447,49 le 29 juillet, soit une baisse de 28,6 %. L'épisode ne prendra fin que lorsque l'indice reclôturera au-dessus du record de juin.
Quand a eu lieu le dernier marché baissier des semi-conducteurs avant 2026 ? L'épisode 2024–25. Le SOX a perdu environ 40 % entre sa clôture de 5 904,54 points le 10 juillet 2024 et 3 562,94 points le 8 avril 2025, en deux jambes : le débouclage du carry yen d'août 2024 et le choc douanier d'avril 2025. Il a clôturé sur un nouveau record le 10 septembre 2025, environ cinq mois après le creux.
Quel fut le pire krach des semi-conducteurs de l'histoire ? La bulle Internet. Le SOX a perdu environ 85 % entre son sommet de mars 2000, proche de 1 362, et son creux d'octobre 2002, proche de 209, et il lui a fallu une quinzaine d'années depuis le fond pour reconquérir durablement l'ancien sommet.
Combien de temps durent en général les marchés baissiers des puces ? La baisse achevée médiane a pris environ neuf mois du sommet au creux, et la remontée médiane du creux à l'ancien sommet, environ un an. L'éventail va d'un mois de baisse et quatre mois de retour (2020) à trente et un mois de baisse et quinze ans de retour (2000–02).
À quelle vitesse les actions de semi-conducteurs peuvent-elles se remettre d'un krach de 40 % ? La reprise profonde la plus rapide du tableau est celle de 2024–25 : après une baisse d'environ 40 %, l'indice a retrouvé un nouveau sommet environ cinq mois après le creux d'avril 2025, les bénéfices liés à l'IA continuant de croître. Après la baisse de 46 % de 2021–22, la remontée a pris environ quatorze mois.
Lectures associées
- Action TSMC après le T3 2026 : pourquoi elle a baissé
- Tous les marchés baissiers du S&P 500 depuis 1929 — le tableau jumeau du marché large.
- Combien de temps chaque marché baissier a mis à se rétablir, 1929–2022 — les délais de reprise au-delà du secteur des puces.
- Pourquoi les actions de semi-conducteurs chutent en 2026 — l'anatomie semaine par semaine du débouclage en cours.
- L'excédent de capacité d'IA de Meta peut-il générer des revenus ? — l'article qui a allumé la mèche.
- Tous les cycles de hausse des taux de la Fed depuis 1983 — la couche macro au-dessus des cycles des puces.
- Les modèles d'IA vendent-ils en panique dans un krach ? — ce que 31 robots de trading ont fait dans un vrai repli.
- Toutes les bulles tech depuis 1929 face au cycle IA de 2026 — comment le cycle de l'IA se compare à 2000 et aux engouements antérieurs.
- Investissements IA 2026 : 96 % de la trésorerie des géants — les dépenses des hyperscalers derrière la demande de puces.
- Espace de référence : Histoire des marchés — tous nos tableaux de long terme sur les marchés.
Parcourez toutes nos références de données sur l'index des articles, ou mettez ce tableau au travail dans une analyse d'IA en direct — les formules démarrent sur la page des tarifs.
Références
- Nasdaq — présentation de l'indice PHLX des semi-conducteurs (SOX)
- Nasdaq Global Indexes — données de l'indice SOX
- FRED, Federal Reserve Bank of St. Louis — série quotidienne NASDAQSOX
- Investopedia — définition du marché baissier
- Yahoo Finance — historique de l'indice PHLX des semi-conducteurs (^SOX)
- CNBC — couverture des marchés de juillet 2026
- Bloomberg — actualités des marchés et de la tech
- iShares — ETF Semiconductor (SOXX)