 Par Marcus Reeve
De 1929 à 2022 : combien de temps a vraiment duré le retour
Mis à jour en octobre 2026. Données arrêtées au 15 octobre 2026.
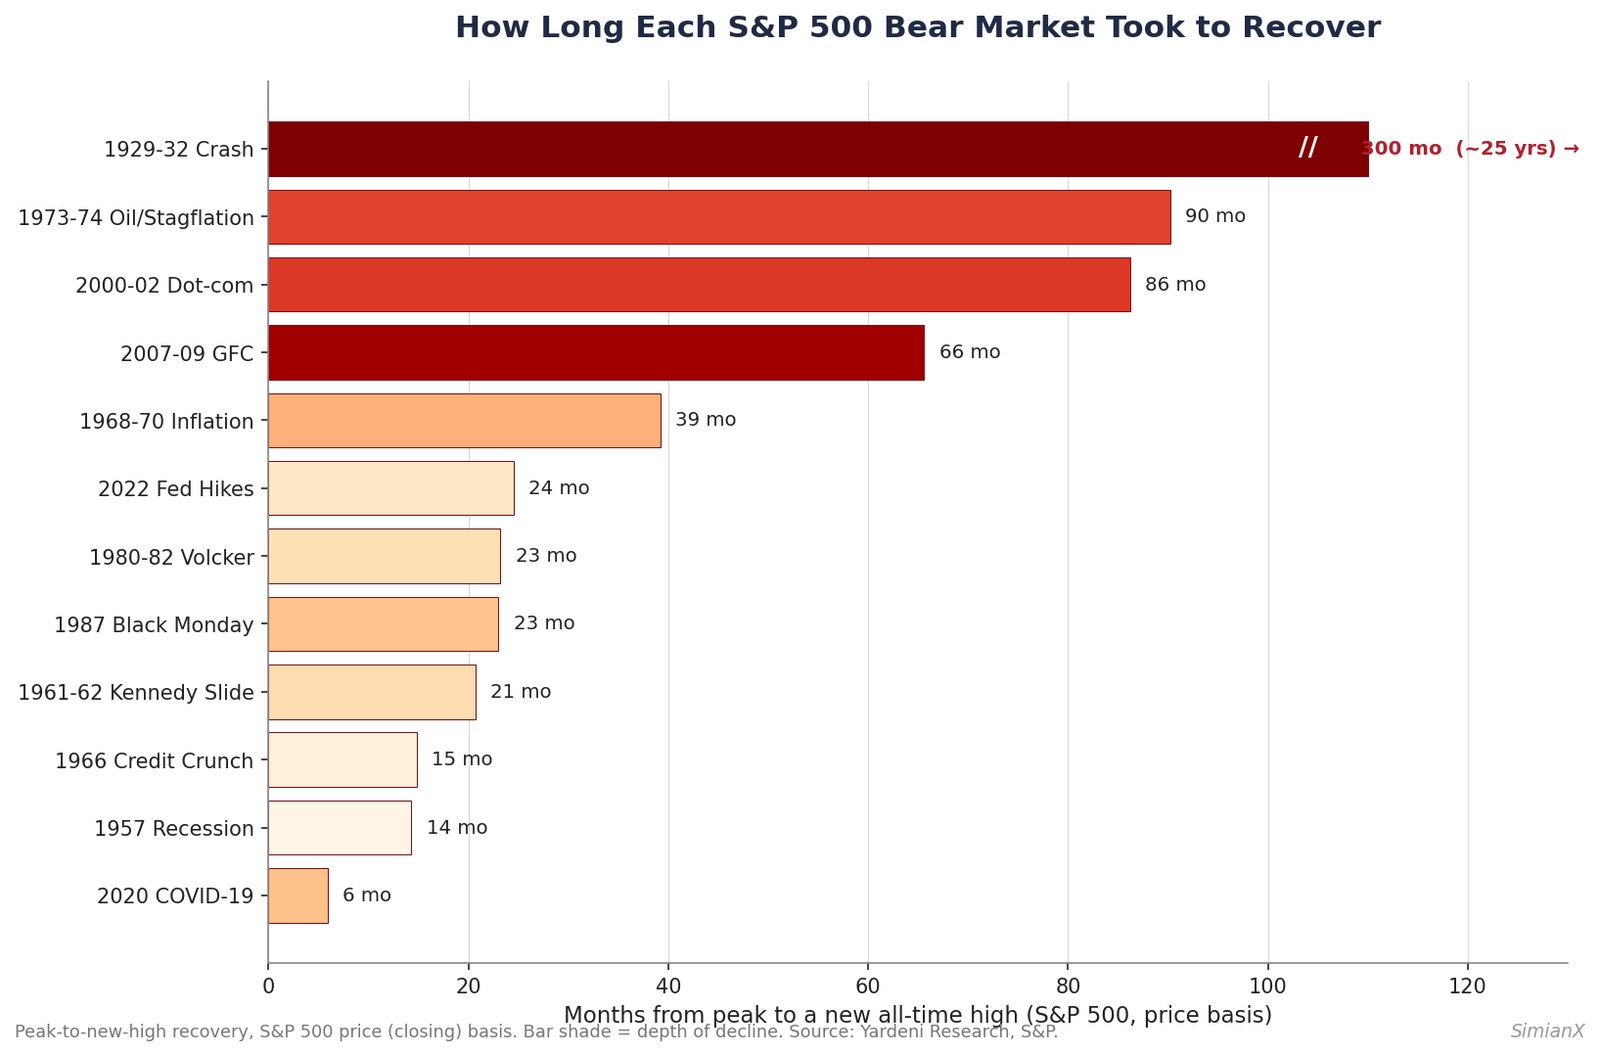
Réponse courte : Chaque marché baissier du S&P 500 depuis 1929 s’est soldé par un nouveau sommet. Depuis 1945, l’attente entre le sommet précédent et un nouveau sommet a été en moyenne d’environ 37 mois (médiane : 23), de 6 mois en 2020 à 90 mois après 1973–74. Le plus récent, celui de 2022, a duré 25 mois.
Chaque marché baissier du S&P 500 de l'histoire a fini par être effacé par un nouveau sommet historique. La seule chose qui a changé, c'est la durée d'attente des investisseurs : d'environ six mois après le krach de la COVID en 2020 à près de 25 ans après l'effondrement de 1929. Voici le tableau de référence complet du temps qu'a mis chaque marché baissier du S&P 500 à se rétablir, les données derrière les moyennes et le schéma qui explique l'écart entre un rebond rapide et une décennie perdue.
Nous utilisons la convention standard tout au long du texte : un marché baissier est une baisse du sommet au creux de 20 % ou plus en clôture, mesurée sur le S&P 500 (et son prédécesseur, le S&P Composite, avant 1957). « Rétablissement » signifie que l'indice clôture de nouveau à un nouveau sommet historique : le moment où un investisseur qui a acheté au sommet précédent et a conservé revient enfin à l'équilibre. Tous les chiffres sont en cours seul (sans réinvestissement des dividendes) ; sur une base de rendement total, chaque rétablissement ci-dessous est nettement plus rapide. Ce tableau fait partie de notre espace de référence sur l’histoire des marchés.
Combien de temps les marchés baissiers mettent-ils à se rétablir ? La réponse courte
Si l'on écarte la Grande Dépression, véritable cas aberrant, les onze marchés baissiers depuis 1945 ont mis en moyenne environ trois ans (à peu près 37 mois) à se rétablir jusqu'à un nouveau sommet, avec une médiane plus proche de deux ans (environ 23 mois). Le rétablissement moderne le plus rapide fut le krach pandémique de 2020, en moins de six mois ; les plus lents furent les marchés baissiers profonds et structurels de 1973-74 et 2000-02, qui ont chacun mis plus de sept ans à reconquérir entièrement leur sommet précédent.
La baisse elle-même est généralement bien plus courte que le rétablissement. Historiquement, les marchés baissiers ont mis en moyenne 9 à 11 mois pour chuter du sommet au creux, puis bien plus longtemps à remonter. La douleur arrive vite ; la guérison est lente. Cette asymétrie — chute rapide, rétablissement laborieux — est la chose la plus importante à intérioriser, et elle a une cause mathématique précise sur laquelle nous reviendrons. Pour les chiffres de chaque marché baissier, consultez notre tableau du temps de reprise du S&P 500 après une chute, qui couvre aussi les replis arrêtés juste avant 20 %.
Le tableau de référence complet : chaque marché baissier du S&P 500 depuis 1929
Le tableau ci-dessous recense chaque marché baissier du sommet au creux de 20 % ou plus, la profondeur de la baisse, sa durée et le temps qu'a mis l'indice à clôturer à un nouveau sommet historique mesuré depuis le sommet précédent. Les sources sont les tableaux des marchés haussiers et baissiers de Yardeni Research et l'historique de l'indice de Standard & Poor's, recoupés avec Hartford Funds / Ned Davis Research.
| Marché baissier | Baisse (sommet → creux) | Durée de la baisse | Temps de rétablissement (sommet → nouveau sommet) | Déclencheur principal |
|---|---|---|---|---|
| 1929-1932 | −83 % à −86 % | ~33 mois | ~25 ans (sept. 1954) | Grand krach / Dépression |
| 1957 | −20,7 % | ~3 mois | ~14 mois | Récession de 1957-58 |
| 1961-1962 | −28,0 % | ~6 mois | ~21 mois | « Glissade Kennedy » |
| 1966 | −22,2 % | ~8 mois | ~15 mois | Resserrement du crédit, durcissement de la Fed |
| 1968-1970 | −36,1 % | ~18 mois | ~39 mois | Inflation, Vietnam, argent rare |
| 1973-1974 | −48,2 % | ~21 mois | ~90 mois (7,5 ans) | Embargo pétrolier, stagflation |
| 1980-1982 | −27,1 % | ~20 mois | ~23 mois | Choc des taux de Volcker |
| 1987 | −33,5 % | ~3 mois | ~23 mois | Lundi noir |
| 2000-2002 | −49,1 % | ~31 mois | ~86 mois (7,2 ans) | Éclatement de la bulle internet, 11-Septembre |
| 2007-2009 | −56,8 % | ~17 mois | ~66 mois (5,5 ans) | Crise financière mondiale |
| 2020 | −33,9 % | ~1 mois | ~6 mois | Pandémie de COVID-19 |
| 2022 | −25,4 % | ~9 mois | ~25 mois | Inflation, cycle de hausses de la Fed |
Une note sur le décompte : selon la convention « un seul sommet au creux, en clôture » utilisée par Yardeni et S&P, il y a eu 22 marchés baissiers distincts depuis 1929. Certaines sources très citées (Ned Davis Research, via Hartford Funds) en comptent 27, car elles divisent l'effondrement de 1929-1932 en cinq segments distincts de plus de 20 % et scindent 2000-02 et 2007-09 en deux segments chacun. Les deux méthodes sont cohérentes en interne : l'important, en citant toute statistique de « nombre de marchés baissiers », est de savoir quelle convention est employée. Le tableau ci-dessus regroupe chaque épisode en une seule baisse continue, ce qui est le cadre de référence le plus clair.
Le cas aberrant de 1929 : pourquoi 25 ans
Le krach de 1929 mérite son propre paragraphe car il fausse toutes les moyennes et constitue le chiffre le plus mal cité de l'histoire des marchés. Depuis son sommet de septembre 1929, le S&P Composite a chuté d'environ 83 % à 86 % jusqu'à son creux de juin 1932 — de loin la baisse la plus profonde jamais enregistrée. Mais le chiffre que tout le monde répète — « il a mis 25 ans à se rétablir » — exige de la prudence.
Sur une base de cours, le S&P Composite n'a clôturé à un nouveau sommet au-dessus de son pic de 1929 qu'en septembre 1954 — environ un quart de siècle. Si cela a pris si longtemps, c'est que les années 1930 et 1940 n'ont pas été un marché baissier et un rétablissement, mais une pile de marchés baissiers. L'indice a d'abord dû remonter à travers le marché baissier de 1937-38 (encore −54 %), les baisses de l'ère de la Seconde Guerre mondiale de 1939-1942 et le marché baissier de 1946-1949 avant de franchir enfin l'ancien sommet en 1954. Notez aussi que le jalon souvent cité de « 25 ans jusqu'en novembre 1954 » renvoie généralement au Dow Jones Industrial Average (Dow Jones), et non au S&P : les deux indices se sont rétablis à quelques mois d'écart, mais ce ne sont pas la même série.
Une autre réserve mérite d'être dite clairement car elle change la conclusion : sur une base de rendement total — dividendes réinvestis, soit la façon dont un investisseur réel vit le marché — le seuil de rentabilité de 1929 est arrivé bien plus tôt, au milieu des années 1930 ou au milieu des années 1940 selon les hypothèses de déflation, et non en 1954. Les rendements des dividendes étaient élevés à l'époque, et les revenus réinvestis ont fait une grande partie du travail. Chaque chiffre de rétablissement de cet article est en cours seul par souci de cohérence, mais l'écart entre cours et rendement total est maximal précisément ici.
Pourquoi les marchés baissiers profonds mettent si longtemps : la mathématique du rétablissement
Il existe une raison mathématique implacable pour laquelle un marché baissier de −50 % met des années alors qu'une correction de −20 % est oubliée en quelques mois, et elle n'a rien à voir avec le sentiment. Une perte en pourcentage et le gain en pourcentage nécessaire pour l'annuler ne sont pas symétriques. Perdez 20 % et il vous faut +25 % pour revenir à l'équilibre. Perdez 33 % et il faut +50 %. Perdez 50 % et il faut un plein +100 % — le marché doit littéralement doubler. Perdez 57 % comme en 2008 et il faut +133 %. Et le −83 % à −86 % du krach de 1929 a exigé un gain d'environ +490 % à +610 % rien que pour revenir à l'équilibre.
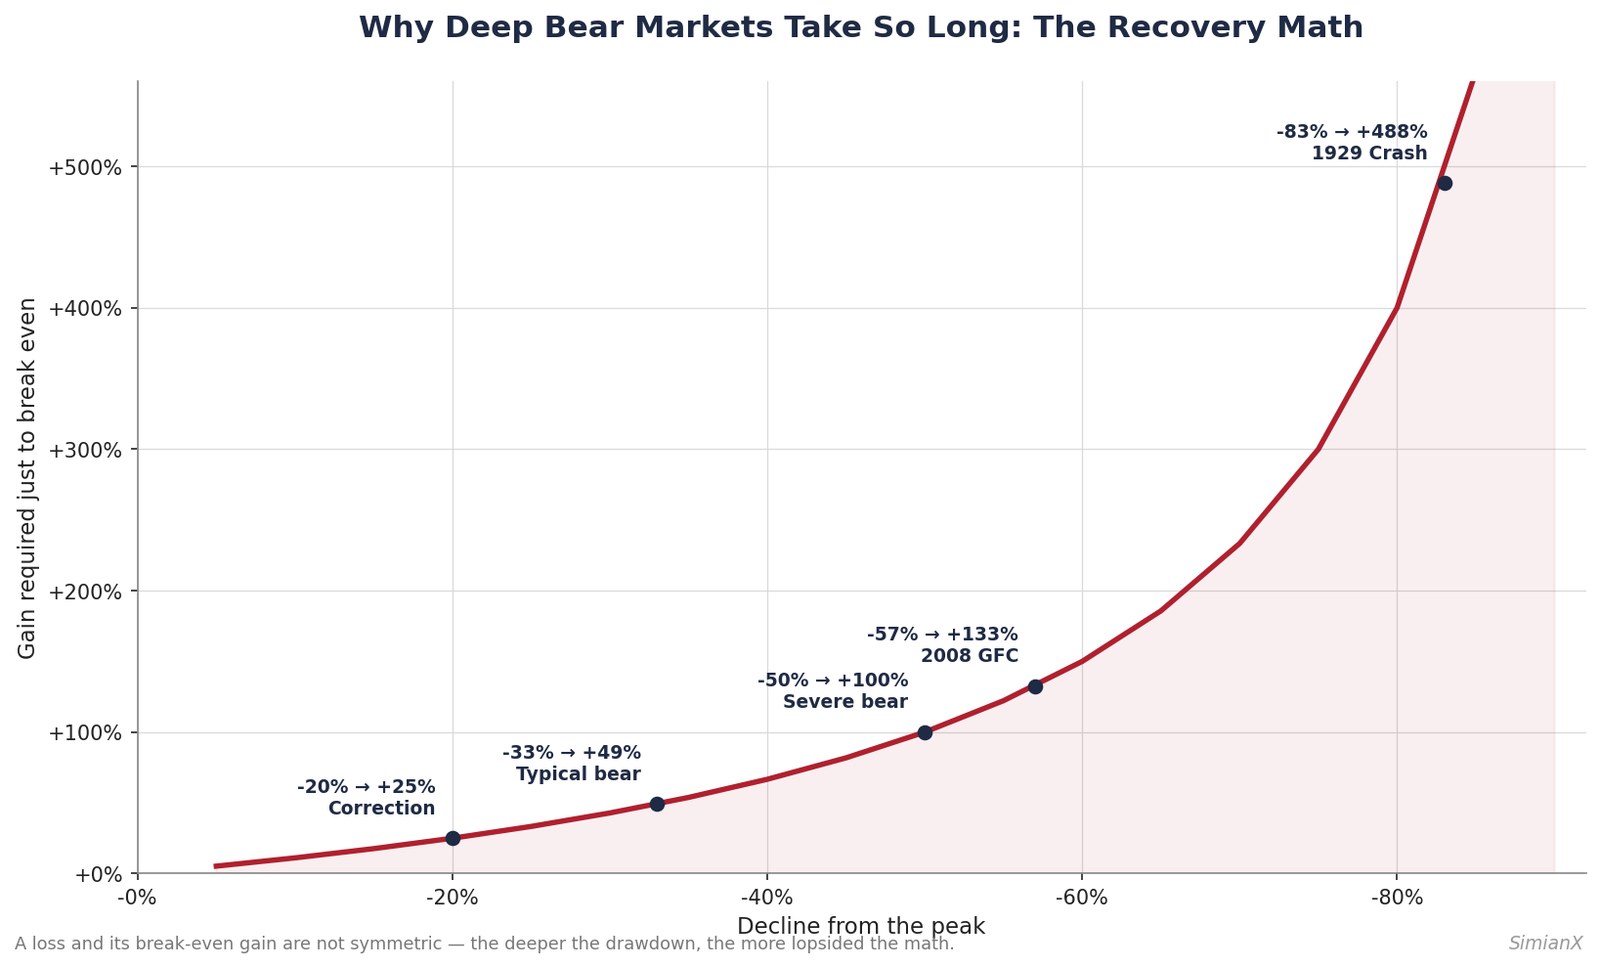
Cette relation convexe explique pourquoi la colonne de rétablissement du tableau croît bien plus vite que celle de la baisse. Un marché qui se capitalise, disons, à 8 % par an met environ trois ans à livrer un gain de +25 %, mais près de neuf ans pour un gain de +100 %. La profondeur du trou fixe un plancher au temps de rétablissement qu'aucune dose d'optimisme ne peut raccourcir. C'est aussi l'argument le plus fort expliquant pourquoi éviter la partie la plus profonde d'une baisse importe davantage que toucher le creux exact : la mathématique punit les pertes profondes de façon disproportionnée.
Ce que les données montrent vraiment : cinq schémas
1. Les rétablissements s'accélèrent. Les deux marchés baissiers les plus récents, 2020 et 2022, se sont résolus en 6 et 25 mois respectivement, et le quasi-marché baissier de 2025 (−18,9 %) en environ 4. Une liquidité plus profonde, une réponse politique plus rapide et un indice plus concentré et à plus forte marge ont comprimé les temps de rétablissement par rapport aux années 1970, lorsqu'un seul marché baissier pouvait engloutir l'essentiel d'une décennie.
2. La profondeur prédit la durée — vaguement. Les quatre rétablissements les plus longs (1929, 1973-74, 2000-02, 2007-09) figuraient aussi parmi les baisses les plus profondes. Mais la profondeur n'est pas une fatalité : le krach de 1987 fut une chute de −33,5 % et s'est rétabli en environ 23 mois, tandis que le marché baissier plus modéré de 1968-70 a pris 39 mois. Ce qui allonge un rétablissement, ce n'est pas seulement l'ampleur de la chute, mais le fait que l'économie sous-jacente était elle aussi cassée : une récession de bilan (2008) ou un régime d'inflation structurelle (années 70) étire la remontée.
3. Les krachs rapides se rétablissent vite ; les érosions lentes se rétablissent lentement. Les baisses de 2020 et 1987 furent rapides et brèves — et toutes deux ont guéri assez vite. Les marchés baissiers de 2000-02 et 1973-74 ont reculé pendant deux à trois ans, et leurs rétablissements se sont étirés sur plus de sept ans. Une baisse prolongée signale généralement un problème économique plus profond, et le rétablissement hérite de ce poids.
4. La baisse est courte ; l'attente est longue. À travers l'histoire, le marché baissier moyen met moins d'un an à toucher le fond, mais plusieurs années à se rétablir. Les investisseurs sous-estiment systématiquement l'attente, pas la chute.
5. Chacun s'est rétabli. Vingt-deux marchés baissiers, vingt-deux nouveaux sommets historiques. Le S&P 500 affiche un bilan de 100 % à finir par remettre à flot les investisseurs qui ont conservé (ou continué d'acheter). C'est tout l'argument haussier de l'investissement à long terme résumé en une phrase — même si « finir par » a, une fois, signifié 25 ans.
Et le « marché baissier » de 1990 ?
Vous verrez des listes inclure un marché baissier de 1990 lié au pic pétrolier de la guerre du Golfe. Sur une base de clôture, le S&P 500 a chuté de 19,9 % depuis son sommet de juillet 1990 jusqu'à son creux d'octobre 1990 — juste sous le seuil des 20 % —, si bien que la convention stricte le classe comme une correction profonde, et non un marché baissier. En séance, il a brièvement dépassé 20 %. Nous l'excluons du tableau numéroté par souci de cohérence, mais il vaut la peine de le connaître : le rétablissement depuis ce creux jusqu'à un nouveau sommet n'a pris qu'environ quatre mois, l'un des plus rapides jamais enregistrés, car l'économie sous-jacente était bien plus saine que ne le suggéraient les gros titres. Un rappel utile : la définition que vous utilisez change le décompte.
2025 et 2026 : les dernières baisses face à l’histoire
La même ligne des 20 % détermine la façon dont les reculs les plus récents sont comptabilisés. En 2025, le S&P 500 a chuté de 18,9 % en clôture, de son record du 19 février à 6 144,15 jusqu’à 4 982,77 le 8 avril, pendant le choc douanier. En séance, le 7 avril, il est passé à plus de 20 % sous son sommet, mais aucune clôture n’a franchi la ligne : comme en 1990, la convention standard retient donc une correction, et non un marché baissier. L’indice a clôturé à un nouveau sommet de 6 173,07 le 27 juin 2025, environ quatre mois après le sommet de février.
En 2026, la plus forte baisse de clôture à clôture a été jusqu’ici de 9,1 %, du 27 janvier au 30 mars. Le S&P 500 a clôturé à un record de 7 818,93 le 6 octobre 2026 et se trouvait environ 1 % en dessous le 15 octobre. 2022 reste donc le dernier marché baissier achevé : une baisse de 25,4 % du 3 janvier au 12 octobre 2022, puis un nouveau sommet de clôture le 19 janvier 2024.
| Épisode | Baisse (clôture) | Du sommet au creux | Du sommet au nouveau sommet | Compté comme marché baissier ? |
|---|---|---|---|---|
| Moyenne des 11 marchés baissiers depuis 1945 | −34,6 % | ~12 mois | ~37 mois | — |
| Médiane des 11 marchés baissiers depuis 1945 | −33,5 % | ~9 mois | ~23 mois | — |
| Krach de la COVID-19 en 2020 | −33,9 % | ~1 mois | ~6 mois | Oui |
| Marché baissier inflationniste de 2022 | −25,4 % | ~9 mois | ~25 mois | Oui |
| Recul douanier de 2025 | −18,9 % | ~1,6 mois | ~4 mois | Non (correction) |
| 2026 jusqu’au 15 octobre | −9,1 % | ~2 mois | Clôture record le 6 octobre 2026 | Non |
Méthode : les lignes moyenne et médiane sont calculées à partir des onze lignes postérieures à 1945 du tableau de référence ci-dessus. Les chiffres de 2025 et 2026 sont des clôtures quotidiennes issues de l’historique du S&P 500 de Yahoo Finance, recoupées avec les données de l’indice de CNBC ; les deux séries donnent les mêmes clôtures pour ces dates. Les indices sectoriels varient bien davantage que le marché dans son ensemble : l’indice des semi-conducteurs a perdu environ 29 % entre juin et juillet 2026 seulement, comme le montre notre tableau de chaque marché baissier des semi-conducteurs depuis 1995.
Comment les modèles d'IA lisent les rétablissements des marchés baissiers
Si ce tableau de référence importe pour un trader d'aujourd'hui, c'est que les rétablissements ne sont pas aléatoires : ils portent une structure reproductible, et la structure est précisément ce que les modèles d'IA modernes sont conçus pour détecter. Chez SimianX, de grands modèles de langage d'OpenAI, Anthropic, Google et xAI analysent les conditions de marché en direct et placent des transactions simulées, de sorte que vous pouvez voir en temps réel comment différents modèles raisonnent sur les baisses et les rétablissements dans le classement des modèles d'IA.
Quelques signaux de rétablissement historiquement fiables qu'un modèle d'IA peut pondérer :
- Les poussées d'ampleur (breadth thrust) : la proportion d'actions en hausse qui bondit depuis un creux, ce qui a précédé chaque rétablissement durable du tableau.
- Le caractère de la baisse : un krach rapide tiré par la liquidité (2020) contre une érosion lente tirée par les fondamentaux (2000-02), qui, comme le montre la mathématique du rétablissement ci-dessus, mènent à des calendriers très différents.
- L'inflexion de politique : le pivot du resserrement monétaire vers l'assouplissement, qui a devancé les rétablissements de 1982, 2009 et 2020.
- La rotation du leadership : quelles valeurs mènent le nouveau marché haussier. Après 2009, ce furent des mégacapitalisations comme Apple et Amazon ; après 2020, ce furent Nvidia et Microsoft qui ont ramené l'indice à ses sommets.
Vous pouvez mettre cela en pratique sans passer la journée devant les écrans. Les autopilotes actions de SimianX laissent un modèle d'IA surveiller votre liste de suivi en continu et faire émerger des signaux, et le même moteur alimente le classement crypto pour les actifs numériques, qui ont leurs propres cycles de marché baissier et de rétablissement, bien plus courts et violents. Consultez les tarifs pour voir comment les autopilotes sont échelonnés.
Leçons pour les investisseurs tirées d'un siècle de rétablissements
- Rester sur le marché vaut mieux que toucher le creux. Comme la mathématique du rétablissement punit les pertes profondes, les investisseurs qui ont le mieux réussi furent rarement ceux qui ont annoncé le creux exact, mais ceux qui ont continué d'acheter à travers lui et ont attendu le nouveau sommet suivant.
- Votre horizon temporel décide si un marché baissier est survivable. Un rétablissement de 25 ans est catastrophique si vous prenez votre retraite la troisième année et sans gravité si vous avez 30 ans. Ajustez votre exposition aux actions à l'horizon que vous avez réellement.
- Le profond est l'ennemi du rapide. Un marché baissier modéré est un ralentisseur ; un marché baissier de −50 % est un détour de plusieurs années. La gestion du risque consiste surtout à ne pas participer à la partie la plus profonde de la baisse.
- La baisse paraîtra plus longue que ne le disent les données, et le rétablissement plus long encore. Préparez-vous à l'attente, pas seulement à la chute.
FAQ : marchés baissiers du S&P 500 et temps de rétablissement
Combien de temps faut-il à la Bourse pour se remettre d'un marché baissier ?
Pour les onze marchés baissiers du S&P 500 depuis 1945, le délai entre le sommet précédent et un nouveau sommet de clôture a été en moyenne d’environ 37 mois, avec une médiane d’environ 23 mois. La fourchette va d’environ six mois (2020) à environ 90 mois (1973-74). En incluant 1929, l’attente la plus longue a été d’environ 25 ans sur une base de cours.
Quand a eu lieu le dernier marché baissier ?
Le dernier marché baissier achevé du S&P 500 s’est étendu du 3 janvier au 12 octobre 2022, avec une baisse de 25,4 % en clôture. L’indice a retrouvé un nouveau sommet de clôture le 19 janvier 2024, environ 25 mois après le sommet. Le recul douanier de 2025 s’est arrêté à −18,9 % en clôture : il est donc compté comme une correction.
Quel a été le plus long rétablissement de marché baissier de l'histoire ?
Le krach de 1929. Sur une base de cours, le S&P Composite n’a clôturé au-dessus de son sommet de septembre 1929 qu’en septembre 1954, environ 25 ans plus tard, car l’indice a traversé plusieurs autres marchés baissiers dans les années 1930 et 1940. Dividendes réinvestis, le seuil de rentabilité a été atteint bien plus tôt, entre le milieu des années 1930 et le milieu des années 1940.
Quel a été le rétablissement de marché baissier le plus rapide ?
Le krach de la COVID-19 en 2020. Le S&P 500 a chuté de 33,9 % du 19 février au 23 mars 2020, puis a clôturé à un nouveau sommet le 18 août 2020, environ six mois après le sommet. C’est le rétablissement complet le plus rapide du tableau.
Combien de marchés baissiers le S&P 500 a-t-il connus depuis 1929 ?
Vingt-deux baisses distinctes de 20 % ou plus en clôture selon la convention utilisée par Yardeni Research et S&P, ou 27 selon la méthode de Ned Davis Research, qui découpe les krachs les plus profonds en segments distincts. Le tableau ci-dessus les regroupe en 12 épisodes continus.
Tous les marchés baissiers se rétablissent-ils ?
Jusqu’ici, oui. Chaque marché baissier enregistré du S&P 500 a été suivi d’un nouveau sommet historique sur une base de cours. Ce qui a varié, c’est l’attente, d’environ six mois à environ 25 ans.
Pourquoi une perte de 50 % nécessite-t-elle un gain de 100 % pour se rétablir ?
Les pertes et les gains ne sont pas symétriques. Si 100 $ chutent de 50 % à 50 $, ils doivent doubler pour revenir à 100 $. Une perte de 20 % exige un gain de 25 %, et la perte de 56,8 % de 2008 a exigé environ 131 %. C’est pourquoi les marchés baissiers les plus profonds mettent plus longtemps à se rétablir.
Conclusion
Un siècle de données livre un message en deux parties. Premièrement, le S&P 500 n'a jamais manqué de se rétablir d'un marché baissier — vingt-deux baisses, vingt-deux nouveaux sommets. Deuxièmement, l'attente est gouvernée par la profondeur et par la santé de l'économie sous-jacente, et elle a varié d'un demi-an à un quart de siècle. La mathématique du rétablissement est le fil conducteur : plus le trou est profond, plus la remontée pour en sortir est disproportionnée. Pour un investisseur à long terme, cela plaide pour rester investi et gérer la profondeur des baisses plutôt que de chercher à toucher le creux exact. Pour voir comment les principaux modèles d'IA d'aujourd'hui lisent le marché actuel sur cette même toile de fond historique, explorez le classement des modèles d'IA de SimianX et les autopilotes actions.
Lectures connexes
- Achetez le schéma d'invasion : Irak 2003, rally de +15 % du S&P 500
- Chaque marché baissier du S&P 500 depuis 1929 : la référence
- Le S&P 500 face à chaque choc pétrolier : 1973–2026
- L'Or dans Chaque Récession Américaine Depuis 1973 : Bilan
- Chaque baisse de taux de la Fed depuis 1980 : actions et or
- Marchés baissiers des puces : chaque krach du SOX 1995–2026
- Les 20 pires journées de l'histoire du S&P 500 et la suite
- Histoire des marchés : espace de référence
- Classement des modèles d'IA de SimianX
- Autopilotes actions
- Classement crypto
- Toutes les histoires