
Dans le détail du rebond de Coherent : ce que dit le 10-K sur l'optique pour l'IA
Le 16 septembre 2026, Coherent Corp. (NYSE : COHR) a clôturé à 289,93 dollars, en hausse de 6,92 %, avec 7,5 millions de titres échangés. Les titres de presse ont arrondi le mouvement intraséance — l'action a touché 294,56 dollars, soit 8,63 % au-dessus de la clôture précédente — à « 8 % », et les perspectives de Coherent dans l'optique pour l'IA sont devenues l'arbitrage de second ordre de la journée.
Le rebond était réel. Le cadrage, lui, était incomplet.
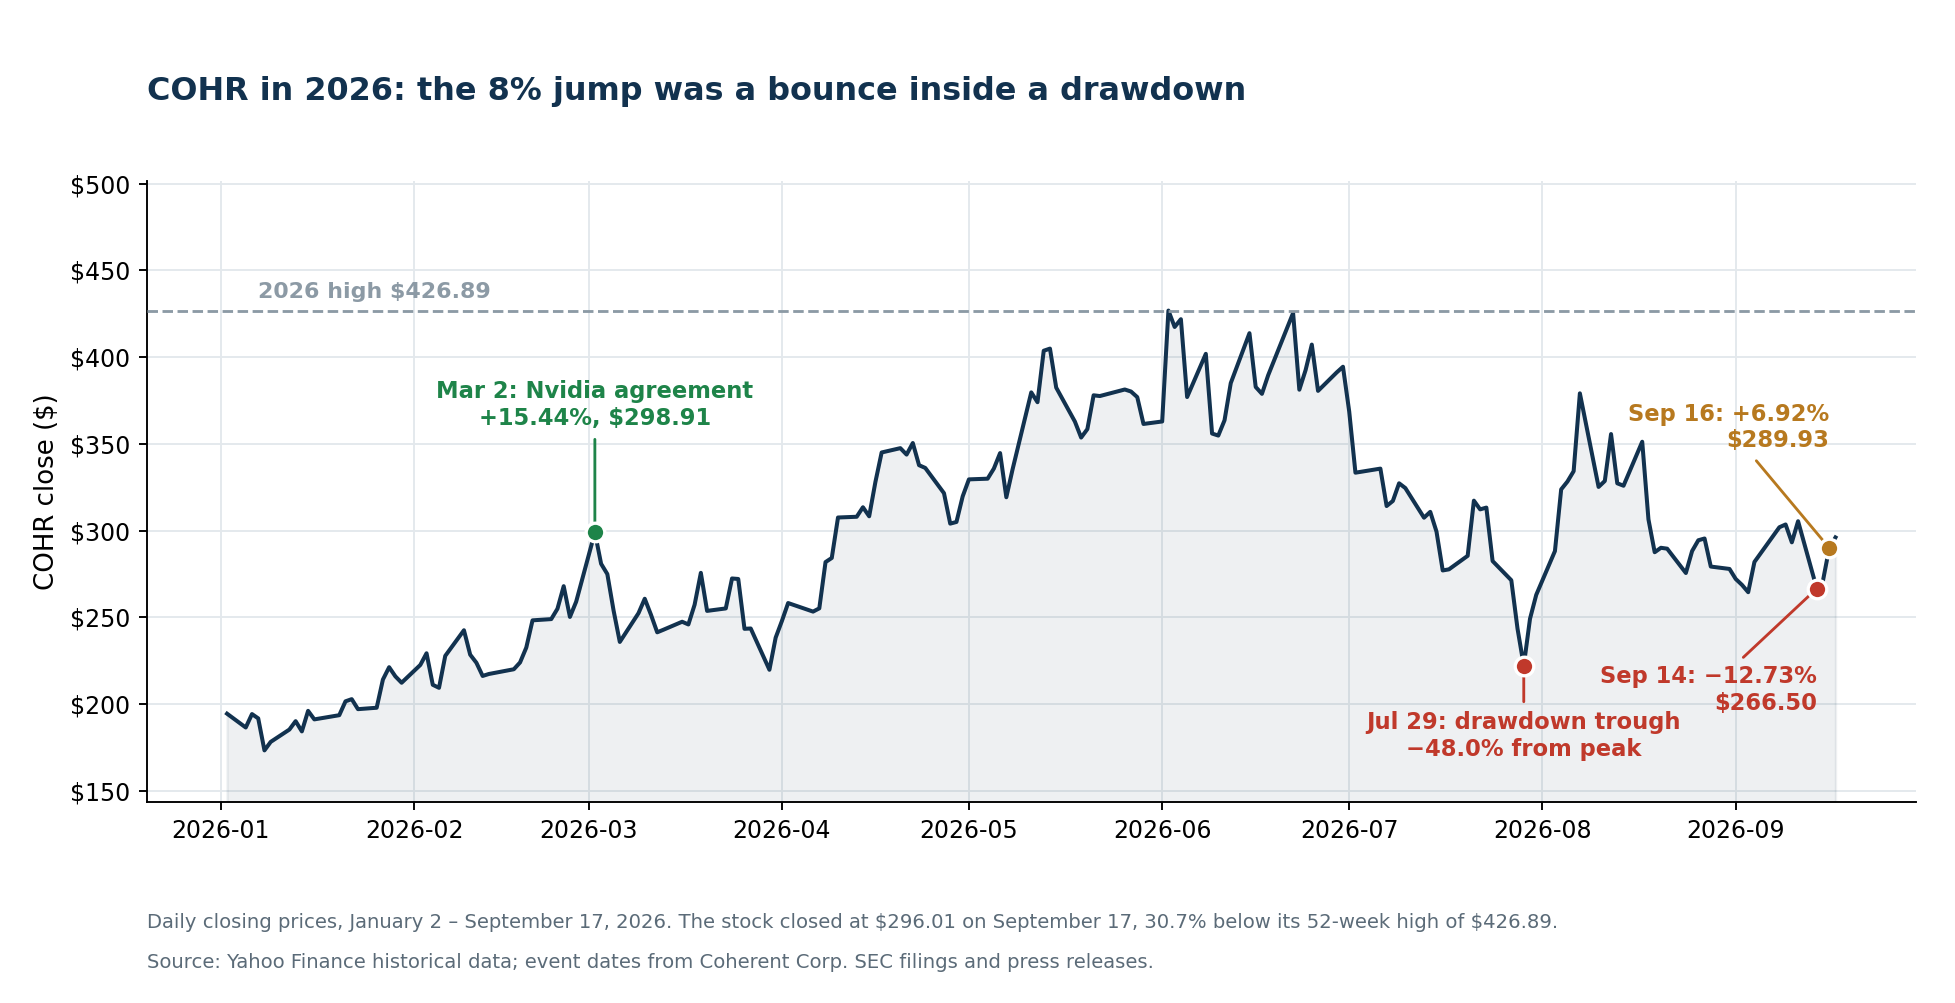
Deux séances plus tôt, le 14 septembre, Coherent avait chuté de 12,73 % sur 9,9 millions de titres, dans la même réévaluation des fournisseurs de l'IA qui a frappé les valeurs de semi-conducteurs pendant que les hyperscalers tenaient bon. Le complexe optique a plongé avec elle : Ciena a cédé 8,55 %, Lumentum 9,92 %. Le gain de 6,92 % du 16 septembre n'a fait sortir l'action d'aucune figure graphique. Il a comblé une partie d'un trou de trois jours, et même après 2,10 % supplémentaires le 17 septembre à 296,01 dollars, Coherent restait 30,7 % sous son plus haut à 52 semaines de 426,89 dollars.
C'est la première chose que la couverture médiatique a manquée. La deuxième est ce que Coherent a déposé le 14 août 2026. Le rapport annuel sur formulaire 10-K de l'exercice 2026 contient les chiffres qui trancheront cette thèse : un flux de trésorerie disponible de moins 1,02 milliard de dollars après trois années consécutives entre plus 193 et plus 199 millions, un nombre d'actions en hausse d'environ 26 % en douze mois, un client unique représentant 20 % du chiffre d'affaires, et un segment Industriel en contraction de 10,3 % pendant que tout le monde regardait la ligne « centres de données ».
Rien de tout cela ne fait de Coherent une mauvaise entreprise. Opérationnellement, elle sort d'une excellente année. Mais cela change la nature de ce qu'un investisseur achète à une capitalisation de 56,8 milliards de dollars. Pour suivre la position, on peut surveiller les dépôts COHR, le comportement du cours et les révisions d'estimations avec SimianX AI.
Tous les chiffres proviennent de dépôts SEC, de communiqués d'entreprise et de données de marché arrêtés au 17 septembre 2026.
Les quatre séances qui ont produit le « bond de 8 % »
Le mouvement exige son contexte immédiat. Voici l'action des prix qui l'entoure.
| Date | Clôture COHR | Variation COHR | Volume | CIEN | LITE |
|---|---|---|---|---|---|
| 11 sept. 2026 | 305,37 $ | — | — | — | — |
| 14 sept. 2026 | 266,50 $ | −12,73 % | 9,9 M | −8,55 % | −9,92 % |
| 15 sept. 2026 | 271,17 $ | +1,75 % | 4,3 M | +4,60 % | +0,47 % |
| 16 sept. 2026 | 289,93 $ | +6,92 % | 7,5 M | +1,85 % | +9,59 % |
| 17 sept. 2026 | 296,01 $ | +2,10 % | 4,2 M | +4,03 % | −0,73 % |
Trois détails comptent.
Coherent n'était pas en tête. Lumentum a gagné 9,59 % le 16 septembre, nettement plus que les 6,92 % de Coherent. Depuis le début de l'année, Lumentum affiche +147,6 % contre +60,4 % pour Coherent. Si le marché récompensait spécifiquement la position de Coherent dans le phosphure d'indium, cela ne se voit guère dans les cours.
Ciena — le catalyseur — a reflué. Ciena cotait 12,22 % au-dessus de sa clôture précédente au plus haut du 16 septembre, pour finir la journée à seulement +1,85 %. L'entreprise dont les prévisions ont déclenché le rebond a rendu environ cinq sixièmes de son gain du jour avant la clôture.
L'ensemble du complexe reste sous son niveau de début de mois. À 296,01 dollars le 17 septembre, Coherent demeure sous la clôture du 11 septembre à 305,37 dollars.
« Le prochain goulot d'étranglement » est un arbitrage récurrent de ce cycle — il a déjà été joué sur l'électricité et les files d'attente de raccordement — et à chaque fois la question est de savoir si la rareté survit à la réponse en capacité.
Le « bond de 8 % » était le troisième jour d'un rebond partiel après une chute de 12,7 % en une séance, dans un groupe où Coherent a sous-performé son concurrent le plus proche.
Quel type d'action c'est
Coherent est couramment décrite comme une valeur volatile. L'historique des cours permet d'être précis sur le degré.
Sur les 251 séances des douze mois clos le 17 septembre 2026 :
| Mesure de volatilité, 12 derniers mois | COHR | CIEN | LITE | NVDA |
|---|---|---|---|---|
| Séances à ±5 % ou plus | 85 | 69 | 110 | 8 |
| Part de toutes les séances | 34 % | 27 % | 44 % | 3 % |
| Séances à ±10 % ou plus | 19 | — | — | — |
| Volatilité annualisée | 86 % | 72 % | 98 % | 38 % |
| Repli maximal depuis le sommet | −48,0 % | −49,4 % | −42,8 % | −20,2 % |
| Écart actuel au plus haut 52 semaines | −30,7 % | −43,5 % | −13,3 % | −7,1 % |
Une séance sur trois a bougé d'au moins 5 %. Dix-neuf séances ont bougé d'au moins 10 %. Coherent a plus de dix fois plus de chances que Nvidia de connaître une journée à ±5 %.
Les dix plus fortes variations quotidiennes de l'année écoulée :
| Date | Variation | Date | Variation |
|---|---|---|---|
| 6 nov. 2025 | +18,32 % | 11 mai 2026 | +13,25 % |
| 2 juin 2026 | +17,63 % | 18 août 2026 | −12,75 % |
| 2 mars 2026 | +15,44 % | 14 sept. 2026 | −12,73 % |
| 10 août 2026 | −14,24 % | 4 août 2026 | +12,35 % |
| 7 août 2026 | +13,44 % | 30 juil. 2026 | +12,16 % |
Le 2 mars 2026 est le plus grand mouvement fondamental de cette liste — le jour où l'accord avec Nvidia a été annoncé et où l'action a pris 15,44 %. Les 6,92 % du 16 septembre n'en approchent pas. Le plus profond repli de l'action a touché son point bas le 29 juillet 2026, à 48,0 % sous le sommet.
Dimensionner une position sur Coherent, c'est acheter un actif à environ 86 % de volatilité annualisée, pas un compounder défensif. Ce n'est en soi ni haussier ni baissier. C'est un fait qui devrait déterminer la taille de position avant toute opinion sur l'optique.
Pourquoi le secteur a monté : les objectifs 2029 de Ciena
Le catalyseur du 16 septembre est venu de l'extérieur. Lors de son forum investisseurs à Ottawa les 16 et 17 septembre, Ciena a publié des objectifs financiers pour l'exercice 2029 :
- Croissance du chiffre d'affaires d'environ 30 % par an de l'exercice 2026 à 2029.
- Marge brute ajustée d'environ 50 %.
- Marge opérationnelle ajustée de 32 à 35 %.
- Marge de flux de trésorerie disponible d'environ 20 %.
Ciena a également annoncé de nouveaux segments de reporting à partir de l'exercice 2027 : Optical Systems, Interconnects, Global Services et Routing and Other.
Ces objectifs sont un point de données externe confirmant que la demande d'optique n'est pas cantonnée à un fournisseur ou à un client hyperscale — d'où la hausse conjointe de Coherent, Lumentum, Corning et Applied Optoelectronics. Ce sont toutefois des objectifs, publiés par un concurrent, pour une période qui s'achève dans trois ans.
La prévision indépendante est plus utile. TrendForce estime que le marché des transceivers optiques pour l'IA passera de 16,5 milliards de dollars en 2025 à 26 milliards en 2026, soit plus de 57 % de croissance, et identifie la pénurie de composants comme le principal frein à l'expansion de capacité, avec 2026 et 2027 comme années décisives pour se positionner dans la chaîne d'approvisionnement du 1,6 T.
Les chiffres de Coherent sont réellement solides
Rien de ce qui suit ne suggère que l'activité est faible. L'exercice 2026, clos le 30 juin 2026, a été le meilleur de l'histoire de l'entreprise.
| Exercice, M$ | 2026 | 2025 | Variation |
|---|---|---|---|
| Chiffre d'affaires | 7 118 | 5 810 | +22,5 % |
| Marge brute (PCGR) | 37,5 % | 35,2 % | +233 pb |
| Résultat opérationnel (PCGR) | 898 | 290 | +209,7 % |
| Marge opérationnelle (PCGR) | 12,6 % | 5,0 % | +762 pb |
| Résultat net part de Coherent (PCGR) | 805 | 49 | +1 530,8 % |
| Bénéfice dilué par action (PCGR) | 4,12 $ | (0,52) $ | sortie de perte |
| Résultat opérationnel (non-PCGR) | 1 457 | 1 037 | +40,5 % |
| Marge opérationnelle (non-PCGR) | 20,5 % | 17,8 % | +262 pb |
| Résultat net (non-PCGR) | 1 097 | 693 | +58,3 % |
| Bénéfice dilué par action (non-PCGR) | 5,61 $ | 3,53 $ | +58,9 % |
Le trimestre de juin a été le plus fort des quatre : chiffre d'affaires de 2 046 millions de dollars, en hausse de 33,8 % sur un an, marge brute PCGR de 38,5 %, bénéfice dilué PCGR de 1,19 dollar et non-PCGR de 1,74 dollar. Les prévisions pour le trimestre de septembre 2026 tablent sur un chiffre d'affaires de 2,2 à 2,4 milliards de dollars, une marge brute non-PCGR de 39,5 à 41,5 % et un bénéfice non-PCGR par action de 1,85 à 2,05 dollars.
Les bénéfices ont crû environ deux fois et demie plus vite que le chiffre d'affaires. C'est un véritable levier opérationnel, et la raison pour laquelle l'action porte un multiple de qualité.
Mais la croissance tient à un seul segment
Coherent s'est réorganisée en deux segments de reporting au 1er juillet 2025. Le tableau sur trois ans est déséquilibré.
| Chiffre d'affaires par marché, M$ | 2026 | 2025 | 2024 | Variation 2026 |
|---|---|---|---|---|
| Centres de données et communications | 5 274,6 | 3 755,2 | 2 631,4 | +40,5 % |
| Industriel | 1 843,6 | 2 055,0 | 2 076,3 | −10,3 % |
| Total | 7 118,2 | 5 810,1 | 4 707,7 | +22,5 % |
| Part centres de données et communications | 74,1 % | 64,6 % | 55,9 % | — |
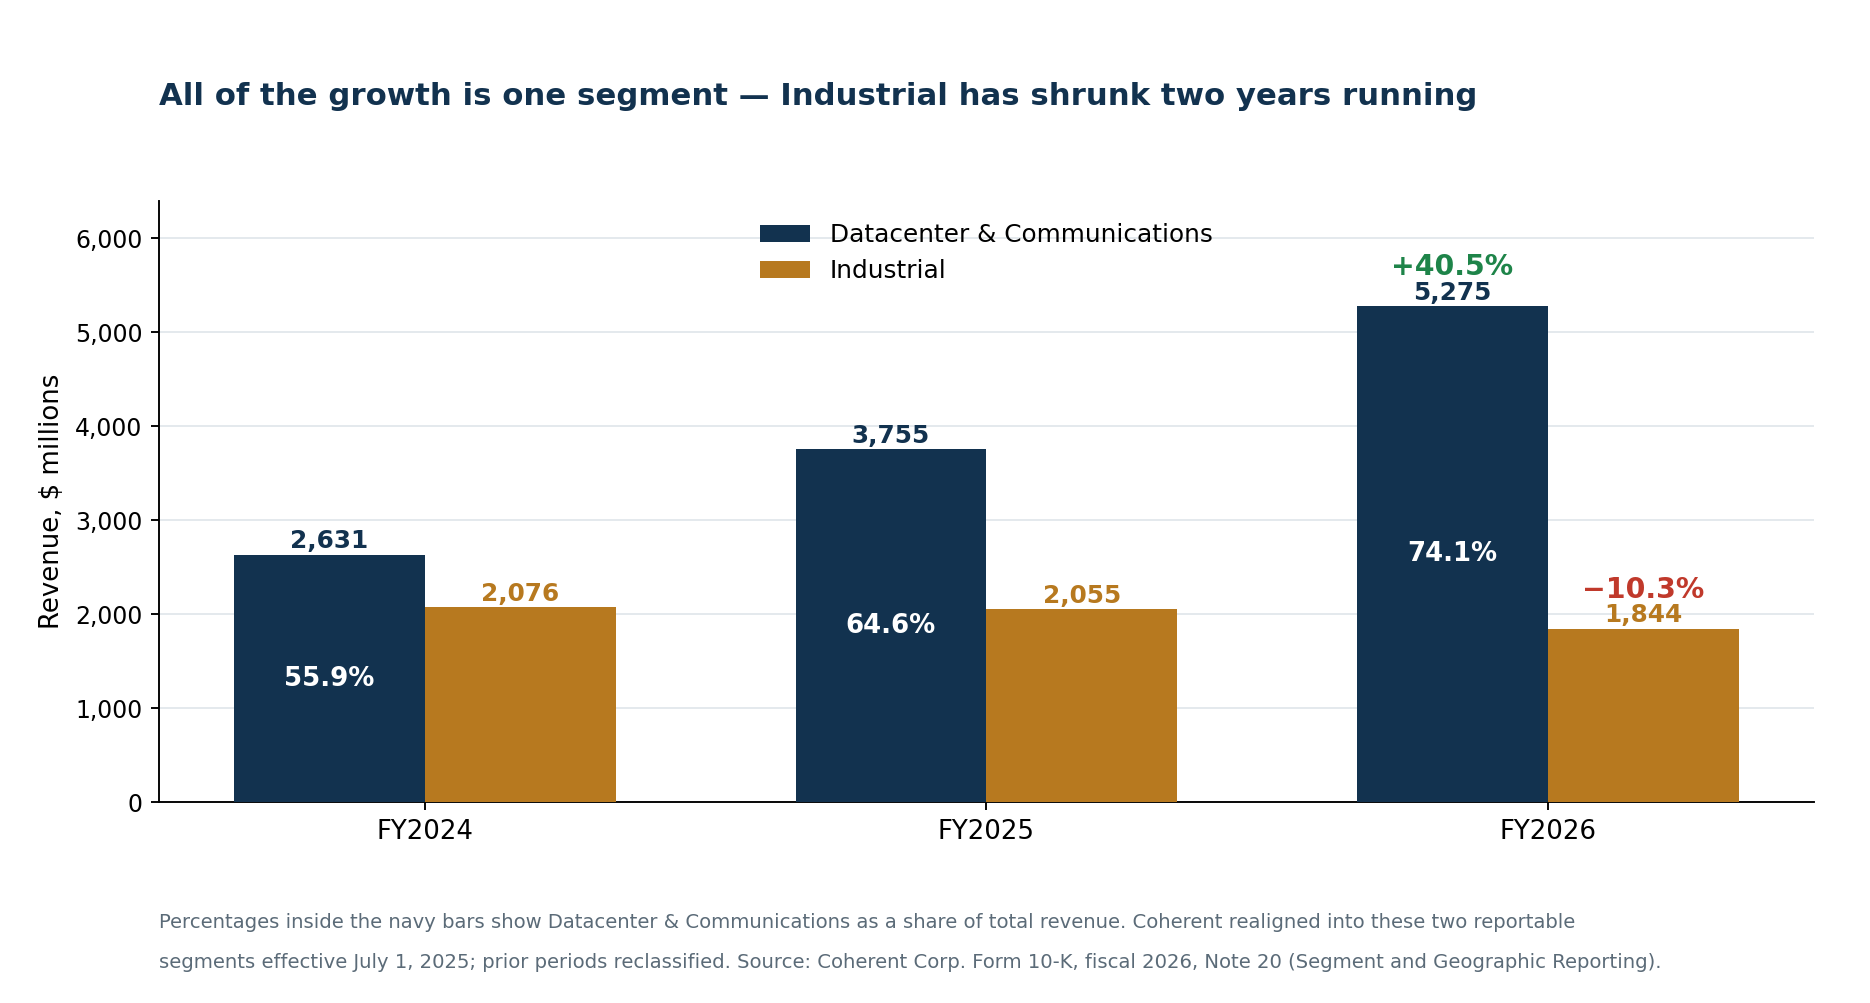
Centres de données et communications a progressé de 40,5 % et pèse désormais 74,1 % du chiffre d'affaires. L'Industriel s'est contracté de 10,3 % et recule pour la deuxième année consécutive, de 2 076,3 millions de dollars sur l'exercice 2024 à 1 843,6 millions en 2026.
Le résultat par segment raconte la même chose : Centres de données et communications a apporté 1 329,7 millions de dollars sur un total de 1 752,5 millions — une marge de segment de 25,2 % — contre 422,8 millions pour l'Industriel.
Ce n'est pas une entreprise de photonique diversifiée avec un supplément d'IA. C'est une entreprise de composants optiques pour l'IA avec une activité industrielle en déclin en annexe, et la valorisation doit être souscrite sur cette base.
La rupture de trésorerie est la vraie histoire
Le compte de résultat et le tableau de flux de trésorerie de Coherent pointent dans des directions opposées sur l'exercice 2026, et l'écart n'est pas mince.
| Exercice, M$ | 2023 | 2024 | 2025 | 2026 |
|---|---|---|---|---|
| Flux de trésorerie opérationnel | 634,0 | 545,7 | 633,6 | 79,5 |
| Investissements corporels | 436,1 | 346,8 | 440,8 | 1 102,9 |
| Flux de trésorerie disponible | +198,0 | +198,9 | +192,8 | −1 023,4 |
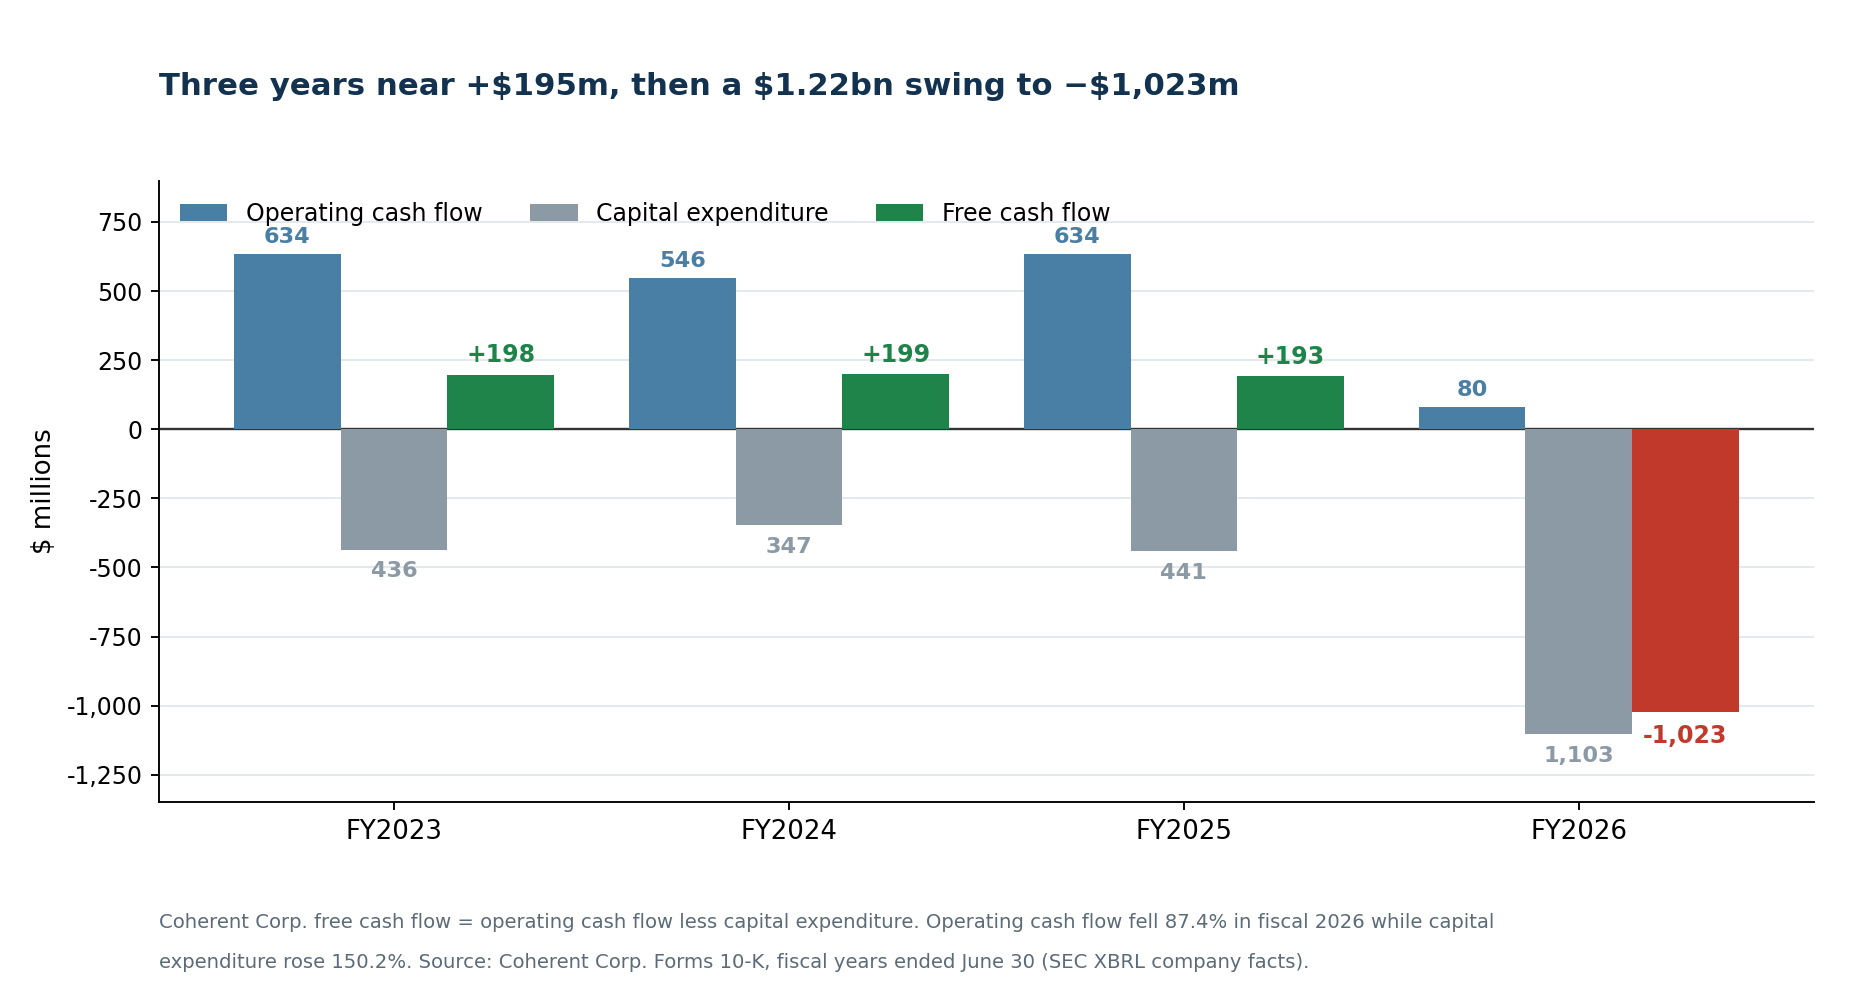
Trois années de suite, Coherent a dégagé entre 192,8 et 198,9 millions de dollars de flux disponible. Sur l'exercice 2026, il s'établit à moins 1 023,4 millions — un retournement de 1,22 milliard de dollars en un an, parce que le flux opérationnel a chuté de 87,4 % pendant que les investissements bondissaient de 150,2 %.
Les deux moitiés comptent. Une hausse des investissements seule serait une histoire de croissance. Voir le flux opérationnel passer de 633,6 à 79,5 millions pendant que le résultat net PCGR passe de 49 à 805 millions est une histoire de besoin en fonds de roulement : créances, stocks et avances aux fournisseurs immobilisent les bénéfices avant qu'ils ne deviennent de la trésorerie.
L'entreprise a comblé l'écart en externe. Les activités de financement ont apporté 1 477 millions de dollars sur l'exercice 2026, contre une sortie de 452 millions en 2025 — presque entièrement le produit de l'opération Nvidia. Financer une expansion liée à l'IA par les marchés de capitaux plutôt que par l'exploitation est la signature de ce cycle, et le débat sur le carnet de commandes et la dette de CoreWeave en est la version la plus scrutée.
C'est le même schéma qui traverse toute l'expansion de l'IA, où bénéfice publié et génération de trésorerie divergent : les géants de la tech consacrent désormais 96 % de leur flux opérationnel aux investissements. Coherent fournit cette expansion et applique la même équation un cran plus bas.
Ce que porte le bilan
| Au 30 juin 2026, M$ | Montant |
|---|---|
| Trésorerie et équivalents | 1 162 |
| Placements à court terme | 825 |
| Trésorerie soumise à restrictions (courante et non courante) | 606 |
| dont cantonnée chez Silicon Carbide LLC | 604 |
| Capacité disponible sur la ligne de crédit renouvelable | 664 |
| Dette totale | 3 222 |
Une ligne mérite d'être soulignée. Sur les 606 millions de dollars de trésorerie soumise à restrictions, 604 millions se trouvent chez Silicon Carbide LLC et ne peuvent être utilisés que par cette filiale. Ce n'est pas de la liquidité de la maison mère et ne doit pas être comptée comme telle.
La dette est par ailleurs concentrée en fin de période :
| Exercice d'échéance | Principal dû, M$ |
|---|---|
| 2027 | 7,9 |
| 2028 | 34,4 |
| 2029 | 93,6 |
| 2030 | 2 135,6 |
| 2031 | 985,9 |
| Total | 3 257,5 |
Il n'y a pas de mur à court terme — mais 2,14 milliards de dollars arrivent à échéance sur l'exercice 2030, et l'environnement de refinancement dépendra alors de la capacité des installations construites aujourd'hui à générer de la trésorerie.
Le nombre d'actions dont personne n'a parlé
Le bénéfice par action de Coherent a fortement progressé sur l'exercice 2026. Le dénominateur a bougé lui aussi, davantage que la plupart des articles ne l'ont reconnu.
| Nombre d'actions | Date | Actions |
|---|---|---|
| Actions ordinaires en circulation | 30 juin 2025 | ~155,6 M |
| Actions ordinaires en circulation | 3 nov. 2025 | 157 153 611 |
| Actions ordinaires en circulation | 2 févr. 2026 | 187 481 852 |
| Actions ordinaires en circulation | 4 mai 2026 | 195 639 321 |
| Actions ordinaires en circulation | 10 août 2026 | 195 832 246 |
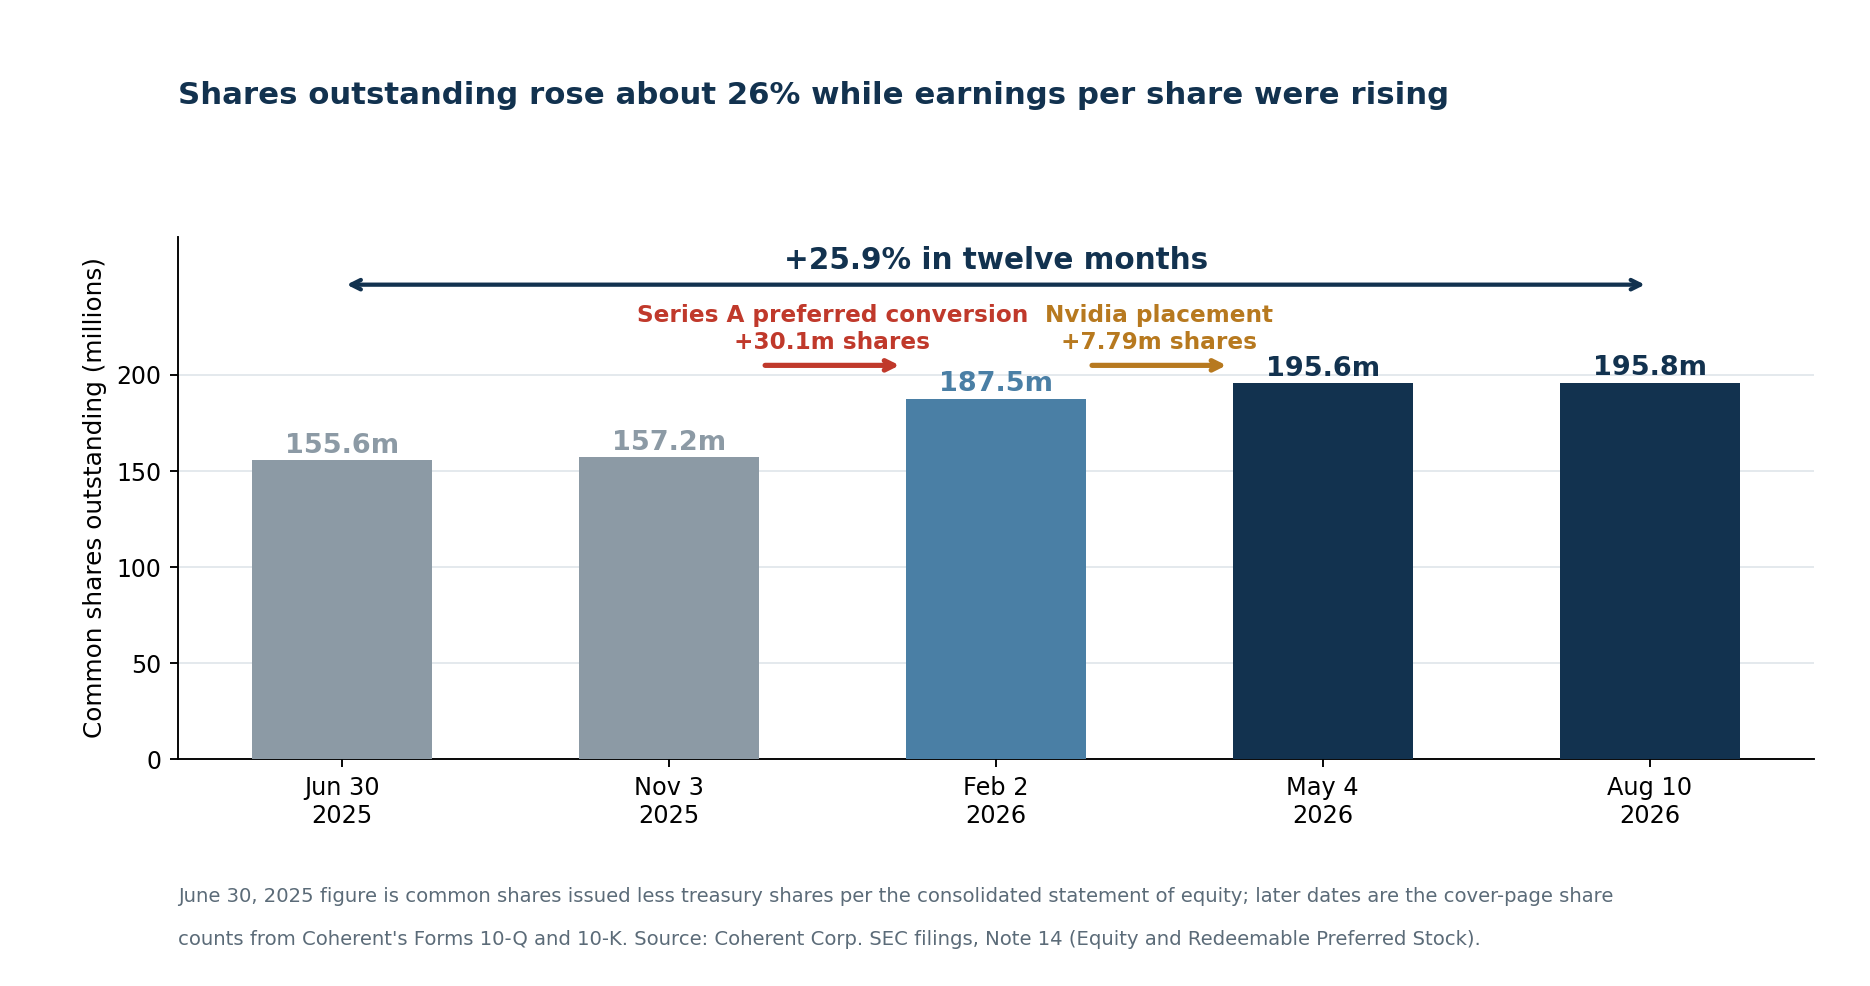
Soit environ 26 % de hausse en douze mois. Deux événements en expliquent l'essentiel :
- Conversion des actions privilégiées de série A : 30,1 millions d'actions ordinaires émises sur l'exercice 2026, faisant basculer 2 506,9 millions de dollars de la ligne des privilégiées remboursables vers les capitaux propres.
- Placement privé de Nvidia : 7 788 161 actions.
Aucun des deux n'est dissimulé — tous deux figurent à la note 14 du 10-K — mais ensemble ils signifient que les bénéfices par action se sont améliorés malgré une base nettement plus large, et que toute comparaison future de « croissance du BPA » doit tenir compte d'un nombre d'actions en hausse d'un quart.
L'accord Nvidia dans ses termes réels
La relation avec Nvidia est le point le plus fort du scénario haussier, et les dépôts la décrivent précisément.
Le 2 mars 2026, Coherent a conclu un accord stratégique pluriannuel avec Nvidia portant sur le développement d'optiques avancées, la capacité de fabrication et la recherche-développement. Selon le 10-K, l'accord est non exclusif et comprend un engagement d'achat de plusieurs milliards de dollars ainsi que des droits futurs d'accès et de capacité sur les produits laser avancés et de réseau optique.
Séparément, et le même jour, Nvidia a réalisé un investissement en fonds propres de 2 milliards de dollars :
| Conditions du placement privé Nvidia | Détail |
|---|---|
| Actions émises et vendues | 7 788 161 |
| Prix par action | 256,80 $ |
| Produit brut total | 2,0 Md$ |
| Structure | Placement privé, exemption Section 4(a)(2) |
| Période de blocage | Six mois à compter de la clôture — expirée |
| Protection de prix | Six mois à compter de la signature du contrat d'achat |
| Réaction du cours le jour de l'annonce | +15,44 % |
Deux clauses méritent plus d'attention qu'elles n'en ont reçu.
La période de blocage a expiré. Les actions étaient bloquées six mois après la clôture du 2 mars. Cette période est écoulée et la position est désormais cessible. Nvidia n'a signalé aucune intention de vendre, mais la restriction n'existe plus.
Nvidia a obtenu une protection de prix. Le contrat d'achat contient une clause de protection de prix d'une durée de six mois à compter de la signature. Coherent l'a analysée selon les normes ASC 815 et ASC 480, a conclu qu'elle est indexée sur ses propres actions et satisfait aux critères de classement en capitaux propres, et a indiqué que toute émission d'actions supplémentaires ou tout paiement en numéraire qu'elle déclencherait serait comptabilisé comme un ajustement des capitaux propres. En clair : Nvidia a négocié une protection à la baisse sur son prix d'entrée, et le mécanisme passe potentiellement par de nouvelles actions.
À 296,01 dollars, la participation de Nvidia vaut environ 2,31 milliards de dollars pour un coût de 2,0 milliards — environ 15 % au-dessus du prix d'achat. L'investissement a été bon pour Nvidia, ce qui valide la technologie tout en rappelant qui a négocié les meilleures conditions.
La logique stratégique reste forte, comme pour les autres acquisitions et participations de Nvidia : un engagement d'achat du premier fournisseur de calcul pour l'IA réduit le risque que la nouvelle capacité ne trouve pas preneur. Il ne garantit pas le rendement de cette capacité, et la non-exclusivité signifie que Nvidia peut travailler — et travaille — avec des fournisseurs d'optique concurrents.
La concentration client a doublé en un an
Personne ne conteste que les clients de l'optique pour l'IA sont concentrés. Le 10-K le chiffre, et la tendance est raide.
| Concentration client, % du chiffre d'affaires consolidé | 2026 | 2025 | 2024 |
|---|---|---|---|
| Premier client | 20 % | 10 % | 10 % |
| Deuxième client | 12 % | — | — |
| Troisième client | — | 12 % | — |
| Les deux premiers réunis | 32 % | ~22 % | — |
Le premier client a doublé sa part en un an, de 10 à 20 % du chiffre d'affaires, et un deuxième a atteint 12 %. Tous deux relèvent principalement de Centres de données et communications. Environ un tiers du chiffre d'affaires de Coherent dépend désormais de deux acheteurs, dans un segment où ces acheteurs recourent systématiquement au double approvisionnement et à la conception interne.
Les hyperscalers qui conçoivent leurs propres accélérateurs changent l'identité du client optique, comme l'a montré l'accord d'Amazon avec Qualcomm. Une telle concentration coupe dans les deux sens. Elle prouve que Coherent a gagné les comptes qui comptent. Elle explique aussi pourquoi une seule perte de qualification ou un report de calendrier peut faire bouger toute l'entreprise — et pourquoi l'action enregistre dix-neuf journées à ±10 % par an.
La géographie complique le récit de la relocalisation
La plateforme de phosphure d'indium six pouces de Coherent à Sherman, au Texas, est centrale dans le dossier d'investissement, et elle est bien réelle. Le 10-K confirme que l'entreprise a agrandi le site de Sherman sur l'exercice 2026 et a obtenu un protocole d'accord préliminaire de 50 millions de dollars au titre du CHIPS and Science Act pour le financer. Coherent exploite de la capacité InP six pouces aux États-Unis et en Europe, ainsi que plusieurs usines de VCSEL en GaAs six pouces.
Mais « résilience de la chaîne d'approvisionnement américaine » ne décrit qu'en partie l'emplacement réel des actifs.
| Actifs immobilisés, M$ | 30 juin 2026 | 30 juin 2025 | Variation |
|---|---|---|---|
| États-Unis | 1 394,8 | 1 092,4 | +302,4 $ |
| Chine | 968,8 | 403,0 | +565,8 $ |
| Malaisie | 473,8 | 196,5 | +277,2 $ |
| Allemagne | 189,8 | 189,3 | +0,5 $ |
| Vietnam | 119,1 | 65,6 | +53,6 $ |
| Suède | 98,5 | 51,0 | +47,5 $ |
| Autres hors États-Unis | 187,4 | 150,2 | +37,2 $ |
| Total hors États-Unis | 2 037,5 | 1 055,1 | +982,4 $ |
Les actifs immobilisés en Chine ont progressé de 565,8 millions de dollars en une seule année — davantage que les 302,4 millions ajoutés aux États-Unis — et la Malaisie a gagné 277,2 millions. Hors États-Unis se trouvent 59,4 % des actifs immobilisés. Sur 51 478 salariés au 30 juin 2026, 44 582 (87 %) travaillent en Asie-Pacifique, contre 3 719 dans les Amériques.
Deux risques connexes en découlent. La Chine a apporté 813,4 millions de dollars, soit 11,4 % du chiffre d'affaires de l'exercice 2026. Et en janvier 2025, Coherent a reçu une demande d'information du Bureau of Industry and Security portant sur des ventes passées de produits à Huawei ; l'entreprise indique coopérer, mener un examen interne, et ne pas pouvoir estimer de fourchette de perte.
Rien de tout cela n'est disqualifiant. Ce n'est simplement pas l'image que suggère un récit centré sur une usine texane.
Où se situe réellement le goulot d'étranglement
L'argument technique en faveur de l'optique tient debout et mérite d'être présenté proprement.
Les interconnexions en cuivre perdent du signal, consomment de l'énergie et voient leur portée se réduire à mesure que la bande passante augmente. Les grappes d'IA répartissent le calcul sur des milliers d'accélérateurs qui doivent échanger des données en permanence ; un accélérateur qui attend des données est du capital immobile. À mesure que les systèmes grandissent, davantage de liens passent du cuivre à l'optique, et chaque port optique transporte plus de trafic.
| Génération | Débit agrégé | Statut |
|---|---|---|
| 400G | 400 Gb/s | Établi dans le cloud et les télécoms |
| 800G | 800 Gb/s | Déploiement rapide dans les grappes d'IA |
| 1,6T | 1,6 Tb/s | Début de montée en volume |
| 3,2T | 3,2 Tb/s | Développement et premières qualifications |
| 6,4T | 6,4 Tb/s | Architecture à plus long terme |
Mais « l'optique est le goulot d'étranglement » est trop grossier pour fonder un investissement. La couche rare se déplace :
- Lasers en phosphure d'indium. L'InP en volume est réellement difficile. La plateforme six pouces de Coherent produit plus de dispositifs par passage avec de meilleurs rendements que les lignes trois pouces, et l'entreprise prévoit de doubler sa production interne d'InP puis de plus que la doubler à nouveau en 2027.
- Assemblage et conditionnement. Intégrer lasers, modulateurs, photodétecteurs, circuits de commande, processeurs de signal et gestion thermique dans des modules plus petits, avec des tolérances plus serrées, peut limiter avant les plaquettes.
- Test. Un module 1,6 T passe plus de temps en test qu'un module 800 G. La capacité de test peut plafonner la production de produits finis même quand les composants sont disponibles.
- Fibre, connecteurs et commutation. La fibre haute densité, les commutateurs de circuits optiques et les systèmes réseau ont chacun leurs propres contraintes.
Le schéma est familier du côté mémoire de la même expansion, où la mémoire à haute bande passante est devenue la contrainte contraignante avant que la capacité ne rattrape, et de l'accord d'approvisionnement de Micron avec Anthropic.
L'optique est une catégorie de goulot d'étranglement, mais l'actif rare se déplace entre plaquettes, conditionnement, test et commutation à mesure que la capacité arrive. Le dossier de Coherent repose sur l'intégration verticale de toutes ces couches, pas sur le maintien de la rareté d'une seule.
Le fait que TrendForce identifie la pénurie de composants comme la contrainte contraignante s'accorde avec cette lecture : le goulot se situe en amont des fabricants de modules — précisément là où se trouve la position InP de Coherent, et aussi là où sont annoncées les plus grandes extensions de capacité du secteur.
PhotonLink : le prochain test propre à l'entreprise
Coherent dévoile PhotonLink à la European Conference on Optical Communication à Málaga, en Espagne, le 21 septembre 2026, avec des interventions du directeur général Jim Anderson, de la directrice technique et vice-présidente exécutive Optical Components Julie Eng, et du vice-président exécutif Semiconductor Devices Beck Mason, sur place et en webdiffusion.
La plateforme couvre la chaîne du signal optique, de la génération de lumière et de la mise en forme du faisceau à la transmission, la détection et la reconversion en signal électrique au niveau du xPU ou du commutateur, et prend en charge l'optique co-conditionnée, l'optique en proximité et d'autres approches d'intégration. Coherent attend un premier chiffre d'affaires en optique co-conditionnée au trimestre de décembre 2026, suivi de la commutation de circuits optiques, des systèmes multi-rails et d'autres produits thermiques.
Les questions qui détermineront la portée commerciale du lancement sont précises :
- Quels produits sont livrés plutôt qu'échantillonnés ?
- Y a-t-il des clients nommément cités ?
- Quand le chiffre d'affaires devient-il significatif, et à quelle marge brute ?
- Coherent livre-t-elle des systèmes complets ou des composants pour les systèmes d'autrui ?
- Comment se compare-t-elle à Broadcom, Marvell, Lumentum et aux conceptions internes des hyperscalers ?
Un lancement techniquement impressionnant sans détails commerciaux ne fera pas bouger une action valorisée sur l'exécution.
La valorisation après le mouvement
À 296,01 dollars le 17 septembre et 195 832 246 actions en circulation, la capitalisation de Coherent atteint environ 58,0 milliards de dollars.
| Mesure de valorisation | Valeur |
|---|---|
| Cours de l'action (17 sept. 2026) | 296,01 $ |
| Actions en circulation (10 août 2026) | 195 832 246 |
| Capitalisation boursière | 58,0 Md$ |
| Chiffre d'affaires exercice 2026 | 7 118 M$ |
| Valeur d'entreprise / chiffre d'affaires 2026 (approx.) | ~8,3x |
| BPA dilué PCGR 2026 | 4,12 $ |
| PER PCGR historique | ~72x |
| BPA dilué non-PCGR 2026 | 5,61 $ |
| PER non-PCGR historique | ~53x |
| Flux de trésorerie disponible 2026 | −1 023 M$ |
| Prévision BPA non-PCGR, T1 2027 | 1,85–2,05 $ |
En annualisant le point médian de la prévision trimestrielle — 1,95 × 4 = 7,80 dollars — l'action se paie environ 38 fois un bénéfice futur non-PCGR naïf, et les estimations d'analystes intégrant une croissance séquentielle continue donnent des multiples encore plus bas. C'est le cœur du sujet : le multiple prospectif ne paraît raisonnable que si la croissance qu'il intègre se matérialise.
Il n'existe pas de multiple de flux de trésorerie disponible, puisqu'il est négatif.
| Scénario | Ce qui doit se produire | Implication |
|---|---|---|
| Baissier | Les extensions de capacité du secteur dépassent la demande ; les commandes du premier client se normalisent ; le flux opérationnel reste faible | Un PER historique de 72x avec 86 % de volatilité se comprime vite |
| Central | Le 800G et le 1,6T montent comme prévu ; la marge brute non-PCGR reste proche de 40 % ; le besoin en fonds de roulement se normalise et le flux disponible redevient positif en 2027 | Multiple de qualité défendable, mais le rendement viendrait des bénéfices, pas d'une revalorisation |
| Haussier | PhotonLink, l'optique co-conditionnée et la commutation optique génèrent un chiffre d'affaires significatif ; la capacité InP reste tendue jusqu'en 2027 ; la conversion en trésorerie se redresse nettement | La prime d'infrastructure stratégique pour l'IA se maintient |
Le scénario haussier
- L'intensité optique croît plus vite que les dépenses de centres de données. Chaque génération d'accélérateurs exige plus de bande passante par processeur — la même courbe de demande qui alimente le supercycle des puces mené par Nvidia.
- La montée en charge du 1,6T s'accélère tandis que la demande de 800G persiste au lieu de s'effondrer.
- La capacité est engagée. La direction décrit la capacité de l'exercice 2027 comme essentiellement vendue, avec des commandes courant jusqu'en 2027 civile.
- L'InP six pouces est un avantage manufacturier réel, avec de meilleurs rendements que les lignes trois pouces et un doublement de production prévu.
- L'engagement d'achat et les droits de capacité de Nvidia réduisent le risque que la nouvelle capacité reste invendue.
- Les nouvelles plateformes élargissent le marché au-delà des transceivers enfichables, vers l'optique co-conditionnée, l'optique en proximité, la commutation de circuits optiques et le thermique.
- Les marges s'élargissent — marge opérationnelle non-PCGR de 20,5 % contre 17,8 % un an plus tôt.
Le scénario baissier
- Le flux de trésorerie disponible est de moins 1,02 milliard de dollars, et la série de trois ans à environ 195 millions positifs s'est interrompue brutalement.
- Les engagements d'achat totalisent 11,8 milliards de dollars — 3,4 milliards sur l'exercice 2027 et 8,4 milliards au-delà — qui deviennent des passifs si les prévisions clients glissent.
- Deux clients représentent 32 % du chiffre d'affaires, le premier ayant doublé sa part en un an.
- Le nombre d'actions a progressé d'environ 26 %, diluant l'économie par action de la croissance.
- L'accord Nvidia n'est pas exclusif et s'est accompagné d'une protection de prix, pas seulement de capital.
- Le chiffre d'affaires industriel se contracte, en baisse de 10,3 % sur l'exercice 2026 et sous son niveau de 2024.
- L'expansion de capacité pourrait mettre fin à la rareté qui soutient les prix actuels, alors que Coherent, Lumentum et des fournisseurs asiatiques ajoutent tous des lignes.
- Une demande d'information du BIS sur d'anciennes ventes à Huawei reste non résolue, sans fourchette de perte estimable, avec la Chine à 11,4 % du chiffre d'affaires.
Coherent fournit peut-être un véritable goulot d'étranglement de l'IA. Les fournisseurs de goulots ne sont pas automatiquement de bons investissements quand le prix suppose déjà que la rareté persiste.
Ce qu'il faut surveiller chaque trimestre
Opérationnel : chiffre d'affaires en 800G et 1,6T ; production et rendement InP six pouces ; carnet de commandes et annulations ; chiffre d'affaires en optique co-conditionnée, en proximité et commutation optique ; utilisation des capacités ; qualifications clients.
Financier : marge brute PCGR et non-PCGR ; flux de trésorerie opérationnel ; investissements ; créances et stocks ; engagements d'achat ; dette nette ; nombre d'actions diluées.
Commercial : clients PhotonLink nommément cités ; nouveaux accords d'approvisionnement de long terme ; concentration client ; prix de vente moyens ; preuves d'une demande au-delà des commandes liées à Nvidia.
Une routine en cinq étapes :
- Confirmer la demande — commandes, carnet et croissance du chiffre d'affaires ensemble.
- Confirmer la capacité — production de plaquettes, montée en charge du conditionnement et du test.
- Confirmer les prix — marge brute stable ou en hausse.
- Confirmer la conversion en trésorerie — amélioration du flux opérationnel à mesure que les usines montent en charge. C'est le point qui a cassé sur l'exercice 2026.
- Confirmer le soutien de la valorisation — révisions d'estimations progressant plus vite que le cours.
SimianX AI permet d'en faire un processus reproductible reliant dépôts SEC, révisions de bénéfices, comportement du cours et tonalité des nouvelles — utile pour une action dont la thèse couvre la fabrication de semi-conducteurs composés, les budgets d'investissement des hyperscalers et l'architecture réseau.
Faut-il acheter l'action COHR après le bond ?
La réponse honnête sépare l'entreprise du titre.
L'entreprise exécute. Le chiffre d'affaires a progressé de 22,5 %, le résultat opérationnel PCGR a triplé, le BPA non-PCGR a gagné 58,9 %, et le segment centres de données a crû de 40,5 % pour atteindre les trois quarts de l'activité. La direction dispose d'engagements de capacité courant jusqu'en 2027 civile et d'un avantage manufacturier crédible en phosphure d'indium six pouces. Nvidia a payé 2 milliards de dollars pour une place à cette table.
Le titre représente 58 milliards de dollars de capitalisation sur 7,1 milliards de chiffre d'affaires et moins 1,02 milliard de flux disponible, avec 86 % de volatilité annualisée, un nombre d'actions en hausse de 26 %, un tiers du chiffre d'affaires chez deux clients et un PER PCGR historique de 72. Il cote 30,7 % sous son plus haut à 52 semaines, après un repli de 48 % dont le point bas remonte à sept semaines.
Les investisseurs qui croient que le contenu optique par accélérateur continue d'augmenter, que la tension sur l'InP tient jusqu'en 2027 et que le besoin en fonds de roulement se normalise pour que la trésorerie suive les bénéfices ont une thèse cohérente — et l'exercice 2027 en est le test.
Les investisseurs qui veulent voir un trimestre de flux disponible positif, des clients PhotonLink nommés, ou la preuve que la part de 20 % du premier client est durable, ont eux aussi une thèse cohérente. Le lancement du 21 septembre et les résultats du trimestre de décembre sont les deux prochains points de contrôle.
Ce que le mouvement du 16 septembre ne dit pas, c'est quel camp a raison. C'était un mouvement de sympathie sectoriel à l'intérieur d'un repli, sur une action qui bouge de 5 % une séance sur trois.
Questions fréquentes sur les perspectives de Coherent dans l'optique pour l'IA
Pourquoi l'action Coherent a-t-elle monté le 16 septembre 2026 ?
Coherent a gagné 6,92 % à 289,93 dollars après la publication par Ciena d'objectifs pour l'exercice 2029 — environ 30 % de croissance annuelle du chiffre d'affaires, près de 50 % de marge brute ajustée, 32 à 35 % de marge opérationnelle ajustée et environ 20 % de marge de flux disponible — qui ont soulevé l'ensemble des valeurs optiques. L'attente du lancement de PhotonLink le 21 septembre y a contribué. Le contexte compte : l'action avait chuté de 12,73 % le 14 septembre, le mouvement était donc un rebond partiel, pas une sortie haussière.
Coherent est-elle rentable ?
Oui. Le résultat net PCGR part de Coherent a atteint 805 millions de dollars sur l'exercice 2026, soit 4,12 dollars par action diluée, contre 49 millions l'année précédente. Le résultat net non-PCGR s'est élevé à 1 097 millions, soit 5,61 dollars par action diluée. En revanche, le flux de trésorerie disponible est de moins 1 023 millions de dollars, le flux opérationnel étant tombé à 79,5 millions pendant que les investissements montaient à 1 102,9 millions.
Quelle est exactement la relation de Coherent avec Nvidia ?
Un accord stratégique pluriannuel et non exclusif signé le 2 mars 2026, portant sur la recherche-développement en optique, la capacité de fabrication, un engagement d'achat de plusieurs milliards de dollars et des droits futurs de capacité. Séparément, Nvidia a acheté 7 788 161 actions à 256,80 dollars dans un placement privé d'un produit brut de 2 milliards de dollars. Les actions étaient soumises à un blocage de six mois désormais expiré, et l'accord comporte une clause de protection de prix de six mois que Coherent classe en capitaux propres.
Quelle est la dilution subie par les actionnaires de Coherent ?
Les actions en circulation sont passées d'environ 155,6 millions au 30 juin 2025 à 195 832 246 au 10 août 2026, soit environ 26 %. Les deux principaux moteurs sont la conversion des actions privilégiées de série A en 30,1 millions d'actions ordinaires et les 7 788 161 actions émises à Nvidia.
L'optique pour l'IA est-elle vraiment le prochain goulot d'étranglement ?
La rareté au niveau des composants est réelle — TrendForce cite les pénuries de composants comme principal frein à la capacité en transceivers optiques pour l'IA et attend une croissance du marché de 16,5 milliards de dollars en 2025 à 26 milliards en 2026. Mais la couche contraignante se déplace entre plaquettes de phosphure d'indium, conditionnement, test et commutation à mesure que la capacité arrive, si bien que « l'optique est le goulot d'étranglement » ne constitue pas à soi seul un dossier d'investissement.
L'action COHR est-elle chère ?
À 296,01 dollars, elle se paie environ 72 fois le bénéfice PCGR historique par action et 53 fois le non-PCGR, sans multiple de flux disponible puisqu'il est négatif. L'annualisation du point médian de la prévision du premier trimestre 2027 donne environ 38 fois un bénéfice futur naïf. Savoir si c'est cher dépend entièrement de la matérialisation à la fois de la croissance prévue et du redressement de la trésorerie.
Quel est le principal risque ?
La conversion en trésorerie. Coherent peut faire croître son chiffre d'affaires, tenir ses marges et néanmoins décevoir si créances, stocks et avances aux fournisseurs continuent d'absorber les bénéfices pendant que les investissements dépassent le milliard. Le deuxième risque est la concentration : deux clients à 32 % du chiffre d'affaires, dans un segment où le double approvisionnement est la norme.
Conclusion
Coherent est une histoire opérationnelle réellement solide enveloppée dans un titre réellement exigeant.
Le dossier opérationnel est documenté : chiffre d'affaires en hausse de 22,5 % à 7,12 milliards de dollars, résultat opérationnel PCGR en hausse de 209,7 %, BPA non-PCGR en hausse de 58,9 %, segment centres de données en hausse de 40,5 % à 74,1 % du chiffre d'affaires, capacité engagée jusqu'en 2027 civile, une plateforme de phosphure d'indium six pouces que les concurrents n'ont pas à cette échelle, un protocole CHIPS de 50 millions de dollars pour Sherman, et un investissement de 2 milliards de dollars du client le plus important du calcul pour l'IA.
Le dossier du titre est tout aussi documenté et moins discuté : flux de trésorerie disponible de moins 1 023 millions de dollars après trois années entre plus 193 et plus 199 millions ; nombre d'actions en hausse d'environ 26 % ; un client à 20 % du chiffre d'affaires et deux à 32 % ; chiffre d'affaires industriel en baisse de 10,3 % ; 11,8 milliards de dollars d'engagements d'achat ; 2,14 milliards de dollars de dette à échéance sur l'exercice 2030 ; 59,4 % des actifs immobilisés hors États-Unis avec la croissance la plus rapide en Chine ; une demande d'information du BIS non résolue ; et 86 % de volatilité annualisée avec un repli de 48 % dans l'année écoulée.
Le rebond du 16 septembre n'a rien résolu de tout cela. C'était un retour de trois jours après une baisse de 12,7 %, déclenché par les objectifs à trois ans d'un concurrent, dans lequel Coherent a sous-performé Lumentum.
La thèse sera tranchée par quatre choses, dans cet ordre : la montée en charge du 1,6T et des générations suivantes ; le maintien de la marge brute près de 40 % ; la conversion des commandes record en trésorerie ; et la capacité de la nouvelle capacité à dégager un rendement supérieur au coût du capital — y compris les fonds propres — avec lequel elle a été construite. Le troisième est ce qui a cassé sur l'exercice 2026, et ce qu'il faut surveiller en premier.
Lectures complémentaires
- SK Hynix bondit de 8 % : le supercycle de l'IA est-il réel ?
- Investissements IA 2026 : les géants tech dépensent 96 % de leur cash-flow
- Les PDG de l'IA freinent : les puces ont chuté, les géants ont monté
- Accord Nvidia–Hugging Face 2026 : 12,9 Md$ à 86 fois le revenu
- Accord Amazon–Qualcomm : 54 millions d'actions en jeu
- CoreWeave 2026 : 100 Md$ de carnet IA face au risque de dette
- Accord NextEra–Dominion 2026 : le goulot de 110 GW pour l'IA
- Accord Micron–Anthropic 2026 : la mémoire derrière Claude AI expliquée
- Boom des valeurs IA : Nvidia mène le supercycle des puces
Sources
- Coherent Corp. — Rapport annuel sur formulaire 10-K, exercice 2026
- Coherent Corp. — Résultats du quatrième trimestre et de l'exercice 2026 (formulaire 8-K, annexe 99.1)
- Coherent Corp. — Présentation investisseurs du quatrième trimestre 2026 (annexe 99.2)
- Coherent Corp. — Annonce du partenariat stratégique avec Nvidia
- Coherent Corp. — Lettre d'intention CHIPS pour l'extension de Sherman, Texas
- Coherent Corp. — Dévoilement de la plateforme PhotonLink à l'ECOC le 21 septembre 2026
- Ciena — Objectifs financiers pour l'exercice 2029
- TrendForce — Le marché mondial des transceivers optiques pour l'IA atteindra 26 milliards de dollars en 2026
- US Bureau of Industry and Security — Export Administration Regulations
- SimianX — Fondamentaux de l'action COHR


