
Copart rachète ACV Auctions : le pari à 1,9 milliard de dollars sur le commerce de gros numérique entre concessionnaires
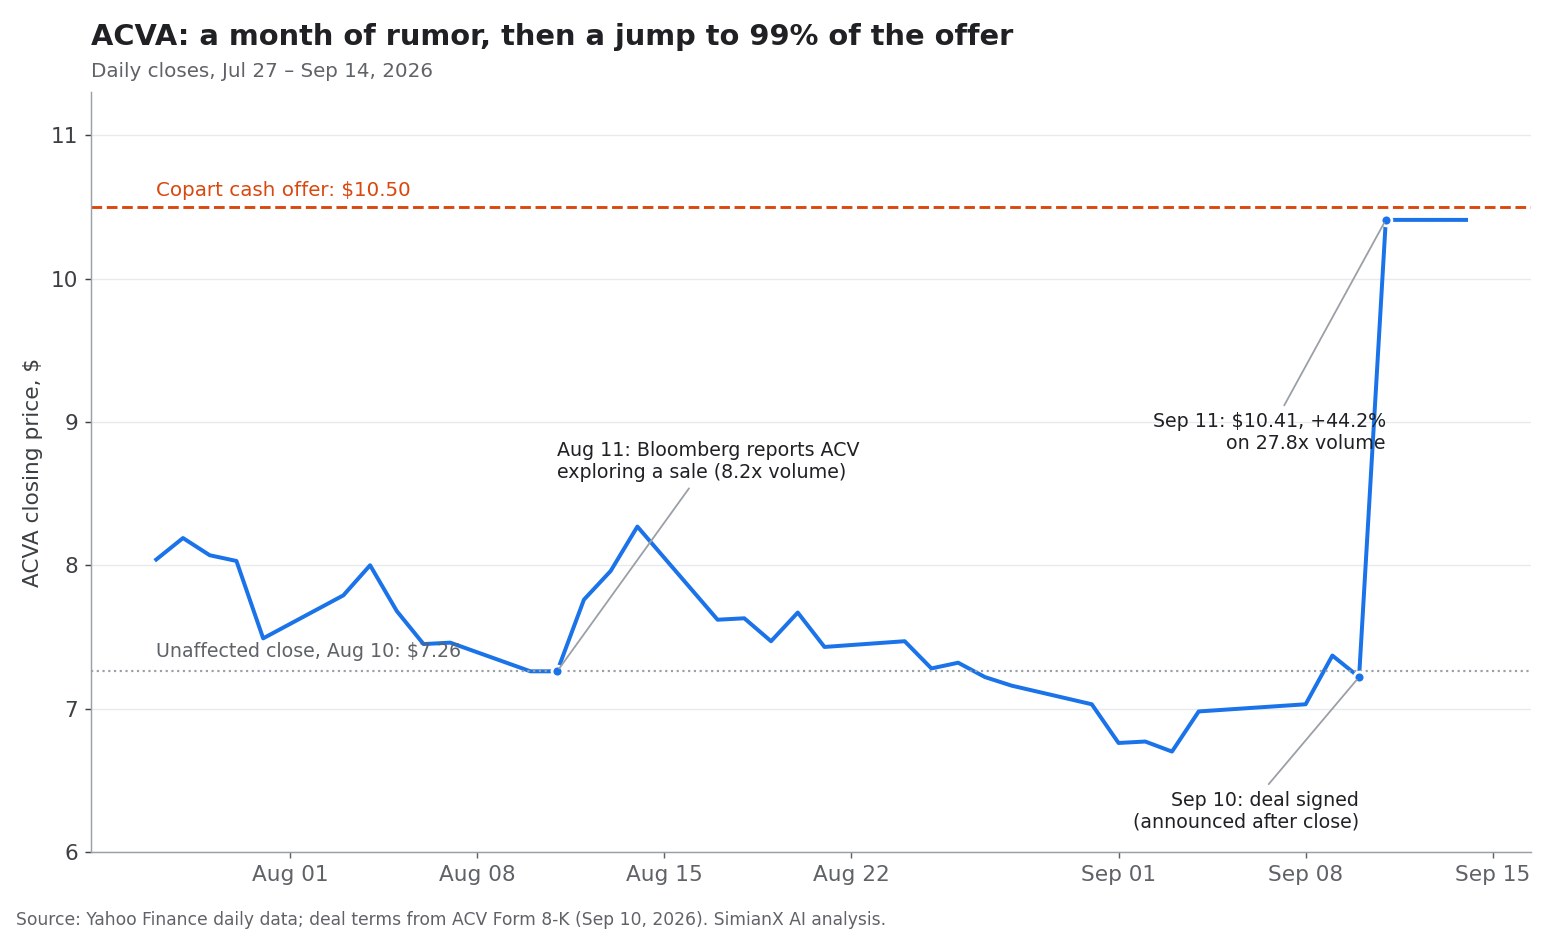
Le rachat d'ACV Auctions par Copart en 2026 a transformé ACVA, une action de place de marché malmenée, en dossier d'OPA à valeur fixe en numéraire. Le 10 septembre 2026, Copart et ACV ont annoncé un accord définitif aux termes duquel Copart acquerra ACV pour 10,50 $ par action en numéraire, soit une valeur implicite des fonds propres d'environ 1,9 milliard de dollars, selon le communiqué commun déposé auprès de la SEC. Dès la séance suivante, ACVA a bondi de 44,2 % à 10,41 $, avec un volume environ 28 fois supérieur à la normale.
Les actionnaires d'ACVA font donc face à une question simple, et ceux de Copart à une question difficile. Pour les porteurs d'ACVA, presque toute la valeur est déjà dans le cours : l'action a clôturé à 9 cents du prix offert. Pour les porteurs de CPRT, il s'agit de savoir si une entreprise dont le chiffre d'affaires n'a progressé que de 0,4 % sur l'exercice 2026 peut racheter de la croissance avec une place de marché entre concessionnaires qui ne dégage qu'une maigre marge d'EBITDA ajusté de 9 %.
L'opération est logique sur le plan stratégique. Copart est le leader mondial des enchères de véhicules accidentés et des pertes totales pour les assureurs. ACV exploite une place de marché de gros numérique entre concessionnaires, adossée à des inspections de véhicules, au transport, au financement des stocks, à des logiciels de tarification et à des données d'état. Ensemble, elles couvriraient toute la vie d'un véhicule d'occasion, de la reprise chez le concessionnaire à l'enchère de gros, à la filière des véhicules accidentés et à la revente à l'international.
Mais un récit stratégique n'est pas un rendement garanti. Copart indique que l'opération devrait être neutre pour le bénéfice par action lors de la première année complète de détention et relutive seulement à partir de l'exercice 2028. Les actionnaires doivent attendre les bénéfices, tandis que Copart assume les risques d'intégration, d'exécution et de cycle de marché.
SimianX AI peut aider les investisseurs à suivre ce type d'événement en réunissant documents réglementaires, données de valorisation, indicateurs techniques, publications de résultats et sentiment de l'actualité dans un processus de recherche multi-agents.
En quoi consiste exactement l'accord entre Copart et ACV ?
L'opération prend la forme d'une offre publique d'achat entièrement en numéraire, suivie d'une fusion. Les principales conditions, tirées du Form 8-K d'ACV et de l'accord de fusion :
| Condition | Détail |
|---|---|
| Prix | 10,50 $ par action ACVA, entièrement en numéraire |
| Valeur implicite des fonds propres | Environ 1,9 Md$ |
| Prime | Environ 45 % sur la clôture non affectée du 10 août (7,26 $) ; environ 41 % sur le cours moyen pondéré par les volumes sur 30 jours au 9 septembre |
| Structure | Offre publique d'achat, puis fusion d'une filiale de Copart avec ACV |
| Conditions | Apport de la majorité des actions ACV ; expiration du délai d'attente prévu par la loi Hart-Scott-Rodino ; conditions usuelles |
| Financement | Trésorerie de Copart ; aucune condition de financement |
| Indemnité de rupture versée par ACV | 57,7 M$ (par exemple pour accepter une offre supérieure) |
| Indemnité de rupture inversée versée par Copart | 115,3 M$ si l'opération échoue pour des raisons de concurrence (injonction au titre de la loi HSR ou du droit de la concurrence, ou condition HSR non remplie à la date butoir) |
| Clôture prévue | D'ici la fin de l'année civile 2026 |
| Après la clôture | ACV fonctionne comme filiale indépendante de Copart sous sa direction actuelle |
Deux détails ressortent. D'abord, la prime est calculée par rapport au 10 août, et non au 9 septembre. En effet, le 11 août, Bloomberg a rapporté qu'ACV étudiait une vente après avoir suscité un intérêt d'acquéreurs, et l'action s'est échangée ce jour-là avec un volume 8,2 fois supérieur à la normale. Mesurée par rapport au cours de la veille de la signature, la prime était elle aussi d'environ 45 %, car ACVA était retombée à 7,22 $ entre-temps.
Ensuite, l'indemnité de rupture inversée est deux fois plus élevée que celle d'ACV. Copart a misé 115,3 millions de dollars sur le feu vert des autorités. C'est un signal de confiance appréciable, et aussi l'indice le plus clair du risque que les deux parties jugeaient le plus important.
ACV comptait 169,8 millions d'actions en circulation au 3 août 2026, soit environ 1,78 Md$ à 10,50 $ ; le chiffre annoncé d'environ 1,9 Md$ couvre aussi les rémunérations en actions.
La structure envoie un dernier message : Copart ne traite pas ACV comme une petite acquisition de logiciel. Il achète une entreprise dotée de ses propres relations avec les concessionnaires, de ses opérations de place de marché, de ses produits de données et de son équipe dirigeante, qu'il s'est engagé à conserver.
Pourquoi ACV Auctions a une valeur stratégique
ACV n'est pas un simple site d'enchères en ligne. L'entreprise associe une place de marché numérique à des services qui aident les concessionnaires à acheter, tarifer, transporter, financer et gérer leurs véhicules d'occasion.
Ses principales offres sont :
- ACV Auctions : enchères de gros numériques entre concessionnaires.
- ACV Transportation : services de logistique et d'acheminement des véhicules.
- ACV Capital : financement des stocks à court terme pour les concessionnaires éligibles.
- ACV MAX : logiciel de gestion des stocks et d'optimisation des marges.
- VIPER : technologie d'imagerie et d'inspection des véhicules pilotée par l'IA pour les concessionnaires.
- True360 : inspection des véhicules et rapports sur leur état.
- ClearCar : outils de reprise et d'estimation de véhicules pour les particuliers.
La technologie d'ACV répond à un problème récurrent du marché de l'occasion : les concessionnaires doivent décider vite, avec une information imparfaite. L'état du véhicule, son kilométrage, son historique, la demande locale, le coût de transport et le prix de revente attendu pèsent tous sur la rentabilité. Les systèmes d'inspection et d'estimation d'ACV visent à rendre ces décisions plus fiables.
C'est précisément cette couche de données que Copart dit convoiter. Dans l'annonce, Copart a indiqué que les deux entreprises disposeront ensemble de « l'un des plus grands ensembles de données sur l'état des véhicules du secteur », et que « la technologie d'inspection orientée concessionnaires, les données d'état et les outils d'estimation pilotés par l'IA » d'ACV renforceront ses propres produits. Selon la présentation de l'opération, ACV apporte plus de 850 inspecteurs de véhicules aux États-Unis, plus de 70 000 transactions par mois et plus de 22 000 acheteurs uniques en 2025.
Le profil financier récent d'ACV
ACV abordait l'opération avec une dynamique de chiffre d'affaires, mais une rentabilité modeste.
Pour l'ensemble de l'année 2025, selon la circulaire de procuration 2026 d'ACV :
- Chiffre d'affaires de 760 M$, en hausse de 19 % sur un an.
- Chiffre d'affaires de la place de marché et des services de 678 M$, en hausse de 18 %.
- 829 276 unités vendues sur la place de marché, en hausse de 12 %.
- EBITDA ajusté de 59 M$.
Les résultats du deuxième trimestre 2026, publiés le 10 août, montraient un chiffre d'affaires toujours en croissance mais des volumes physiques à l'arrêt :
| Indicateur T2 2026 | Résultat | Variation sur un an |
|---|---|---|
| Chiffre d'affaires | 214 M$ | +10 % |
| Chiffre d'affaires place de marché et services | 189 M$ | +8 % |
| Volume brut de marchandises (GMV) de la place de marché | 2,7 Md$ | Quasi stable |
| Unités vendues sur la place de marché | 211 472 | Quasi stables |
| Perte nette GAAP | 8 M$ | Perte de 7 M$ un an plus tôt |
| Bénéfice net non-GAAP | 10 M$ | 12 M$ un an plus tôt |
| EBITDA ajusté | 21 M$ | 19 M$ un an plus tôt |
ACV a confirmé ses prévisions 2026 : un chiffre d'affaires de 845 à 855 M$ (en hausse de 11 % à 13 %), un EBITDA ajusté de 73 à 77 M$ et une perte nette GAAP de 44 à 49 M$. Ces prévisions supposaient que « le marché de gros entre concessionnaires devrait se stabiliser au second semestre 2026 », et la direction évoquait des « vents contraires persistants sur le marché de gros entre concessionnaires ».
Ces chiffres révèlent une caractéristique importante de l'activité : ACV peut accroître son chiffre d'affaires même quand les unités et le GMV stagnent, grâce à un revenu plus élevé par véhicule et à une croissance plus rapide du transport, du financement, des inspections et des logiciels. La qualité de cette croissance compte. Les revenus de services peuvent être plus récurrents que les commissions d'enchères, mais ils présentent des marges et des exigences opérationnelles différentes.
ACV face à son principal rival numérique
Le marché de gros entre concessionnaires est dominé par Manheim, filiale de Cox Automotive, et par OPENLANE (l'ex-KAR Auction Services), tous deux bien plus grands qu'ACV. Le seul concurrent publiant des données comparables est OPENLANE :
| 2025 | ACV | OPENLANE |
|---|---|---|
| Véhicules vendus | 829 276 | Près de 1,5 million |
| Volume brut de marchandises | Plus de 10 Md$ | 29 Md$ |
| Chiffre d'affaires | 760 M$ | 1,9 Md$ |
| EBITDA ajusté | 59 M$ | 333 M$ |
Sources : circulaire de procuration et présentation de l'opération d'ACV ; résultats du quatrième trimestre 2025 d'OPENLANE.
La comparaison montre à la fois l'opportunité et l'écart. ACV est le challenger numérique plus petit et plus dynamique ; OPENLANE dégage plus de cinq fois l'EBITDA ajusté d'ACV. Copart parie en réalité que ses capitaux, son réseau d'acheteurs et ses plus de 250 sites physiques permettront de combler cet écart plus vite qu'ACV ne le pourrait seule.
Le bond de 44 % d'ACVA : ce que les investisseurs doivent comprendre
Le bond d'ACVA est une réaction d'arbitrage, pas un nouveau verdict du marché sur le potentiel d'ACV en tant qu'entreprise autonome. Lorsqu'une société cotée accepte d'être rachetée en numéraire, son action se traite généralement un peu sous le prix offert. Cette décote reflète le délai jusqu'à la clôture, le risque de retard réglementaire, le risque que trop peu d'actions soient apportées, les complications juridiques et la faible probabilité d'une offre concurrente.
Voici ce que le marché a déjà intégré :
| Point de référence | Cours d'ACVA | Par rapport à l'offre de 10,50 $ |
|---|---|---|
| Clôture non affectée, 10 août | 7,26 $ | Offre supérieure de 44,6 % |
| Clôture avant la signature, 10 septembre | 7,22 $ | Offre supérieure de 45,4 % |
| Première clôture après l'accord, 11 septembre | 10,41 $ | 0,9 % sous l'offre |
| Clôture du 14 septembre | 10,41 $ | 0,9 % sous l'offre |
Source : cours de clôture quotidiens de Yahoo Finance.
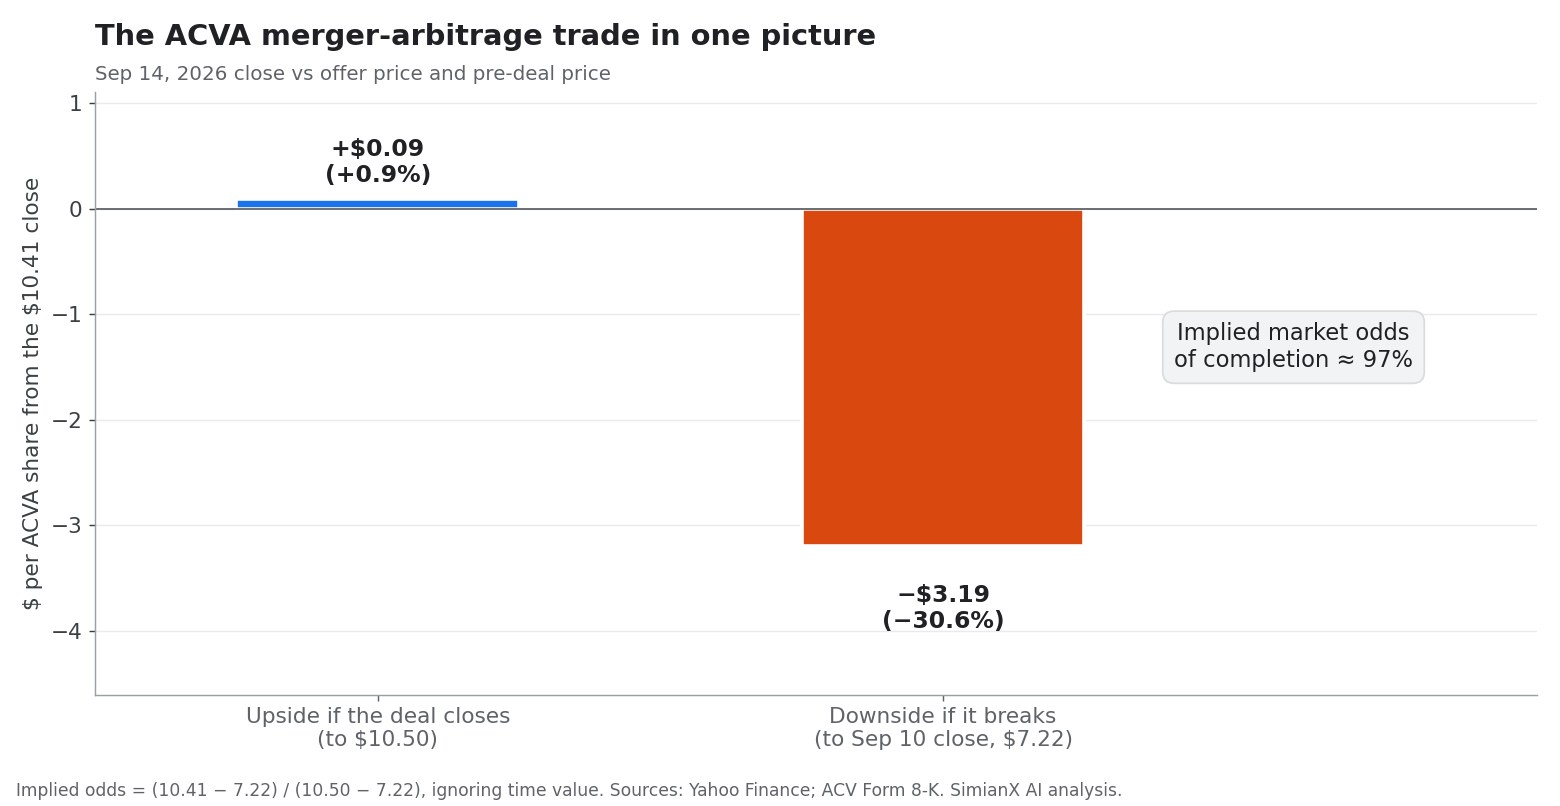
L'asymétrie est frappante. À 10,41 $, l'écart brut est de 9 cents, soit 0,9 %. Si l'opération se conclut d'ici fin décembre, cela représente environ 3 % de rendement annualisé. Si elle échoue et que l'action revient à son cours de 7,22 $ avant l'accord, la perte est de 3,19 $ par action, soit environ 31 %. En cherchant la probabilité qui rend ces deux issues équivalentes, on obtient une probabilité implicite de réalisation d'environ 97 %, hors valeur temps de l'argent.
Le marché considère donc l'opération comme quasi certaine. Les arbitragistes de fusion sont très peu rémunérés pour le risque restant, qui tient surtout au calendrier de l'examen de concurrence. L'indemnité inversée de 115,3 M$ atténuerait, sans l'effacer, le préjudice pour ACV si les autorités bloquaient l'opération.
La logique stratégique de Copart : acheter de la croissance
La façon la plus simple de comprendre cette opération est de regarder les propres résultats de Copart, publiés le même après-midi dans son rapport du quatrième trimestre de l'exercice 2026.
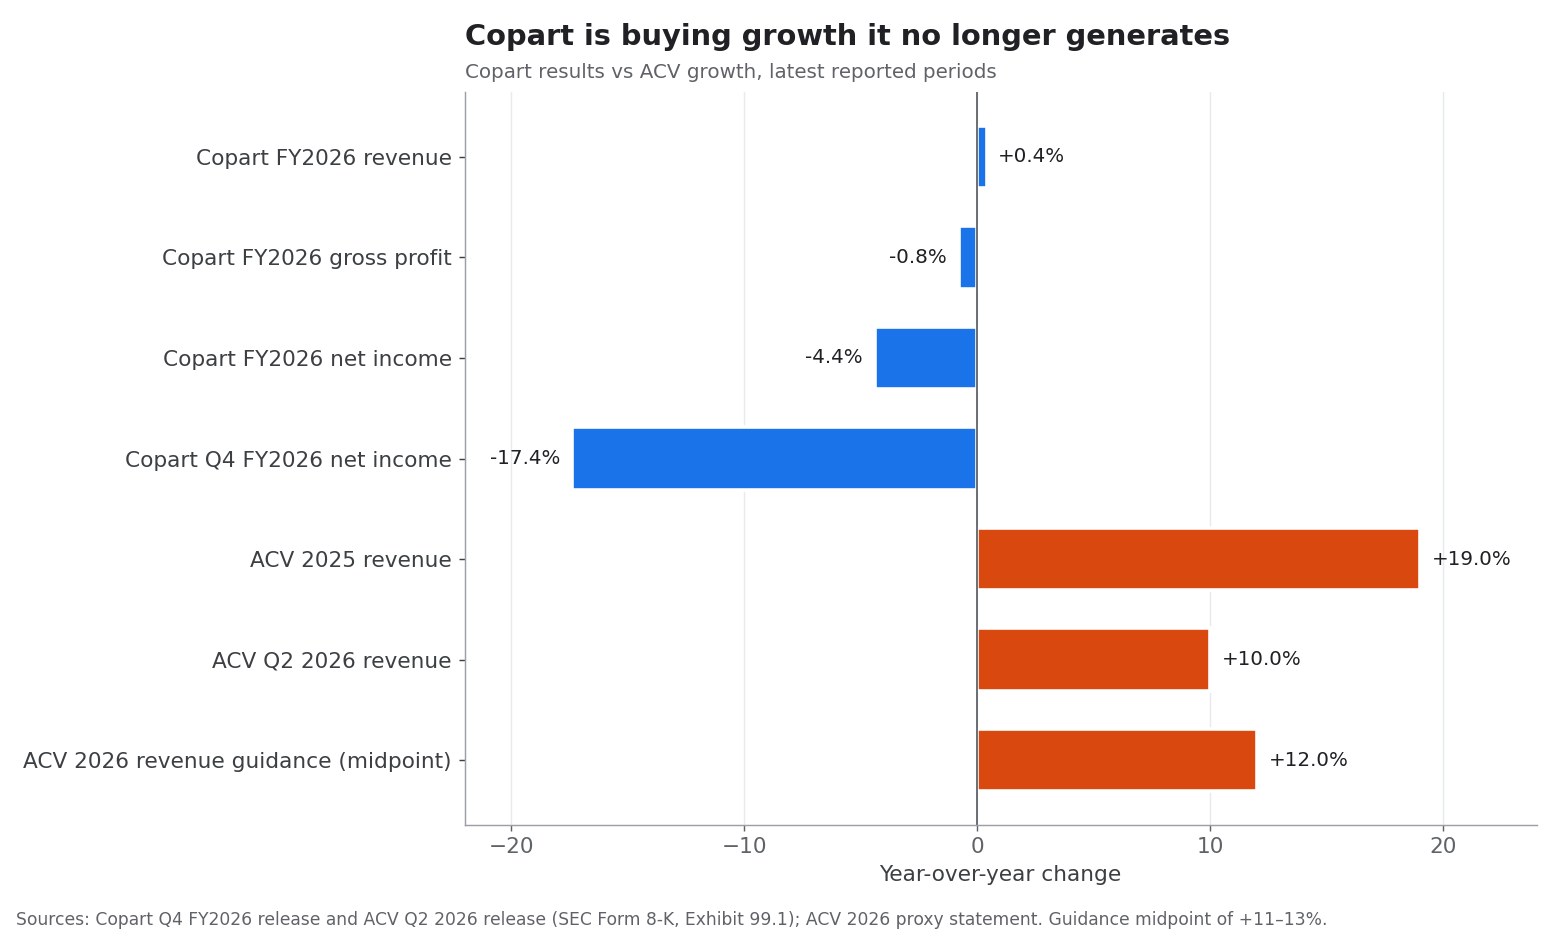
Pour l'exercice clos le 31 juillet 2026, Copart a publié :
| Copart exercice 2026 | Résultat | Variation |
|---|---|---|
| Chiffre d'affaires | 4,67 Md$ | +0,4 % |
| Marge brute | 2,08 Md$ | −0,8 % |
| Bénéfice net attribuable à Copart | 1,48 Md$ | −4,4 % |
| BPA dilué | 1,55 $ | −2,5 % |
| Bénéfice net du quatrième trimestre | 327 M$ | −17,4 % |
| BPA dilué du quatrième trimestre | 0,35 $ | −14,6 % |
| Trésorerie et titres détenus jusqu'à l'échéance, 31 juillet | 4,49 Md$ | Contre 4,79 Md$ |
Une entreprise qui a été une machine à capitaliser fiable pendant deux décennies a cessé de croître. Son action le reflète : CPRT a clôturé à 31,73 $ le 14 septembre, environ la moitié de son plus haut de clôture hebdomadaire de 63,84 $ en mai 2025. Le bénéfice par action de l'exercice 2026 a en outre profité d'un nombre d'actions plus faible, puisque le nombre moyen pondéré dilué d'actions a reculé de 4,7 % au quatrième trimestre.
Dans ce contexte, ACV apporte trois choses que l'activité historique de Copart dans les véhicules accidentés ne peut pas fournir seule.
1. Un nouveau relais de croissance
Copart domine le marché des véhicules accidentés et des pertes totales. ACV lui offre une position immédiate dans le commerce de gros entre concessionnaires, un marché qui comprend les reprises, les excédents de stock, les cessions de flottes et la revente de véhicules d'occasion. Copart qualifie le canal des concessionnaires de « nouveau relais de croissance » et affirme que l'opération devrait « accélérer la croissance du chiffre d'affaires ».
Un véhicule peut entrer dans le stock d'un concessionnaire en reprise, passer par une enchère de gros, être transporté vers un autre concessionnaire puis être vendu à un particulier, ou finir dans la filière des véhicules accidentés après un sinistre. Copart serait présent à davantage d'étapes de ce parcours.
2. Des ventes croisées sur un réseau plus large
Copart compte environ 1 million de membres dans plus de 185 pays et a vendu plus de 4 millions d'unités au cours de l'année écoulée. ACV apporte ses relations avec les concessionnaires et sa technologie. Le nouvel ensemble pourrait proposer en ventes croisées :
- Les services de place de marché d'ACV aux concessionnaires acheteurs de Copart.
- Le transport et la logistique de Copart aux clients d'ACV.
- Les outils d'inspection d'ACV aux vendeurs de Copart.
- La base internationale d'acheteurs de Copart aux stocks d'ACV.
- Des programmes pour véhicules commerciaux destinés aux captives, banques, flottes et prêteurs.
- Des produits de données pour les canaux de gros et de véhicules accidentés.
3. Technologie et intelligence artificielle
ACV exploite des données de véhicules, de l'imagerie pilotée par l'IA, de l'analyse prédictive et des recommandations de stock. La valeur stratégique de cette technologie peut dépasser ses revenus logiciels propres : de meilleures données d'état améliorent la tarification, renforcent la confiance des acheteurs et réduisent les litiges, dans le gros entre concessionnaires et peut-être aussi dans les enchères de véhicules accidentés de Copart.
Copart paie-t-il ACV trop cher ?
La valeur des fonds propres de 1,9 Md$ représente environ :
- Environ 2,2 fois le point médian des prévisions de chiffre d'affaires 2026 d'ACV.
- Environ 25 fois le point médian de ses prévisions d'EBITDA ajusté 2026.
- Une prime de 45 % sur la capitalisation non affectée d'ACV.
- Environ 42 % des 4,49 Md$ de trésorerie et de titres détenus jusqu'à l'échéance de Copart.
Rapportée au chiffre d'affaires, l'opération ne paraît pas excessive pour une place de marché numérique en croissance. Rapportée à l'EBITDA, elle est bien plus exigeante, car la marge d'EBITDA ajusté d'ACV n'est que d'environ 9 %. À titre de comparaison, celle d'OPENLANE était d'environ 17 % en 2025.
Le prix se juge aussi à l'aune de l'histoire. Le plus haut de clôture mensuelle d'ACVA après son introduction en Bourse de 2021 était de 34,61 $, et avant que l'intérêt d'acquéreurs n'émerge, l'action avait perdu 47 % sur un an. Certains actionnaires de longue date d'ACV recevront bien moins que ce qu'ils ont payé, même avec une prime de 45 %.
Copart est peut-être prêt à payer un multiple plus élevé parce que :
- ACV croît plus vite que l'activité mature de Copart dans les véhicules accidentés.
- ACV donne accès à un canal des concessionnaires stratégiquement important.
- Copart peut réduire progressivement les coûts technologiques, administratifs et opérationnels en doublon.
- La plateforme d'ACV peut accroître la productivité des sites et du réseau d'acheteurs existants de Copart.
- Copart peut placer une trésorerie inutilisée dans une activité connexe au long potentiel de croissance.
Le véritable test est de savoir si le nouvel ensemble générera des flux de trésorerie supplémentaires supérieurs au coût d'opportunité de 1,9 Md$. Copart n'a pas chiffré les synergies. D'ici là, les investisseurs devraient considérer « neutre la première année, relutive à partir de l'exercice 2028 » comme le seul objectif financier engagé.
La solidité financière de Copart soutient l'opération
Copart peut aisément s'offrir ACV. Il paiera avec sa trésorerie, évitera d'émettre des actions à une valorisation déprimée et ne contractera aucune dette d'acquisition. Après avoir versé environ 1,9 Md$, il détiendrait encore quelque 2,6 Md$ de trésorerie et de titres, sur la base de son bilan au 31 juillet.
Payer en numéraire a néanmoins un coût d'opportunité. Copart aurait pu consacrer ces fonds à :
- L'achat de terrains et l'agrandissement de ses sites.
- La croissance internationale.
- Des rachats d'actions, qui pourraient sembler bon marché au cours déprimé actuel.
- Le développement technologique.
- Des acquisitions plus petites à rentabilité plus rapide.
L'opération doit en définitive faire mieux que ces alternatives.
Pourquoi ACV restera une filiale indépendante
La décision de Copart de maintenir ACV comme filiale indépendante dirigée par son directeur général George Chamoun est judicieuse sur le plan stratégique.
Les concessionnaires clients d'ACV pourraient craindre que Copart utilise les informations de la place de marché pour leur faire concurrence. Garder ACV distincte sur le plan opérationnel aide à préserver la confiance et à limiter les perturbations. ACV a aussi sa propre culture technologique, ses processus commerciaux et sa feuille de route produit. Une intégration complète immédiate risquerait de faire fuir ingénieurs et concessionnaires ou de ralentir le rythme de développement.
Une structure indépendante présente plusieurs avantages :
- Le maintien de l'équipe dirigeante d'ACV.
- Moins de perturbations pour les concessionnaires.
- La poursuite des investissements dans ACV MAX, VIPER et les produits de données.
- Une responsabilité plus claire quant aux performances opérationnelles.
- Un chemin progressif vers l'intégration technologique.
L'inconvénient est que l'indépendance peut retarder les synergies de coûts. Copart ne captera peut-être pas rapidement toutes les économies possibles si ACV conserve des systèmes, des équipes et des opérations séparés.
Les principaux risques du rachat d'ACV Auctions par Copart en 2026
Risque réglementaire et de concurrence
L'opération nécessite le feu vert prévu par la loi Hart-Scott-Rodino. Copart et ACV présentent leurs activités comme complémentaires : les véhicules accidentés d'un côté, le gros entre concessionnaires de l'autre. Les autorités pourraient néanmoins examiner les chevauchements dans les enchères de véhicules en ligne et la question de savoir si l'union d'une plateforme dominante des véhicules accidentés avec un challenger numérique chez les concessionnaires réduit la concurrence. Le montant de l'indemnité inversée montre que c'est le risque que les deux parties ont évalué avec le plus de soin.
Risque d'intégration
Les systèmes informatiques, les bases de données clients, les outils de tarification et les réseaux de transport doivent être reliés avec précaution. Une intégration ratée pourrait provoquer des erreurs de facturation, des interruptions de service ou le mécontentement des concessionnaires.
Risque culturel
L'activité de Copart repose sur la taille, l'infrastructure physique et la discipline opérationnelle. ACV est une place de marché technologique qui dépend du développement logiciel, de la science des données et de l'itération rapide des produits. Trop d'intégration pourrait coûter à ACV son esprit entrepreneurial ; trop peu pourrait laisser les synergies lettre morte.
Risque de neutralité vis-à-vis des concessionnaires
Les concessionnaires peuvent préférer une place de marché neutre. Copart devra rassurer les clients d'ACV sur le fait que leurs données ne seront pas utilisées d'une manière qui affaiblisse la confiance dans la place de marché.
Risque concurrentiel
ACV affronte Manheim, OPENLANE, les enchères physiques et d'autres plateformes numériques. Les rivaux pourraient réagir pendant l'examen de l'opération par des commissions plus basses, de meilleures inspections ou de nouveaux outils.
Cyclicité du marché de l'occasion
Les volumes et les prix de gros dépendent des taux d'intérêt, de l'accessibilité financière des véhicules d'occasion, du niveau des stocks, des retours de location longue durée, des saisies et de la demande des consommateurs. Les propres prévisions d'ACV supposaient une stabilisation du marché des concessionnaires au second semestre 2026 ; un marché plus faible pèserait sur le GMV et sur les pertes de financement.
Risque d'échec de l'offre
Les actionnaires d'ACVA doivent garder à l'esprit que le prix de 10,50 $ est conditionnel. Un échec pourrait ramener l'action vers son niveau d'avant l'annonce, autour de 7 $.
Scénarios haussier, central et baissier
| Scénario | Principales hypothèses | Issue possible |
|---|---|---|
| Haussier | L'opération se conclut dans les délais, la fidélité des concessionnaires reste élevée, Copart réussit ses ventes croisées et ACV atteint un effet de levier opérationnel | Les porteurs d'ACVA reçoivent 10,50 $ ; Copart renoue avec la croissance et obtient un bon rendement sur les 1,9 Md$ |
| Central | L'opération se conclut vers la fin de l'année, ACV reste indépendante et les synergies arrivent progressivement | Hausse modérée du chiffre d'affaires de Copart et relution du BPA à partir de l'exercice 2028, comme promis |
| Baissier | Retard dû à la concurrence, pertes de concessionnaires, marché de gros faible ou difficultés d'intégration | L'écart avec l'offre se creuse, ACVA recule vers 7 $ en cas d'échec, et Copart obtient un rendement plus faible sur les capitaux investis |
Pour l'arbitrage de fusion sur ACVA, les variables clés sont la probabilité de clôture, le calendrier et la baisse potentielle en cas d'échec.
Pour les actionnaires de CPRT, les variables clés sont :
- Le montant et le calendrier des synergies de coûts, une fois publiés.
- La croissance du chiffre d'affaires grâce aux ventes croisées.
- La fidélisation des salariés et des concessionnaires d'ACV.
- Les investissements supplémentaires.
- La contribution d'ACV aux flux de trésorerie d'exploitation.
- L'effet sur les marges de Copart.
- Le démarrage effectif de la relution du BPA en 2028, comme promis.
Ce que les investisseurs doivent surveiller avant la clôture
Une liste de suivi rigoureuse devrait comprendre :
- Les documents de l'offre : le Schedule TO et le Schedule 14D-9 d'ACV, notamment l'historique du processus de vente et la présence éventuelle d'autres candidats.
- La concurrence : toute seconde demande d'information au titre de la loi HSR, signe d'un examen plus long.
- L'avancement de l'offre : le nombre d'actions apportées et les éventuelles prolongations.
- Les données opérationnelles d'ACV : l'activité des concessionnaires, les unités et le GMV au troisième trimestre.
- La publication des synergies : des économies de coûts et des objectifs de chiffre d'affaires chiffrés plutôt que des formules stratégiques générales.
- L'allocation du capital de Copart : la poursuite ou non des rachats d'actions après la sortie de trésorerie.
- L'écart avec l'offre : un creusement de l'écart entre le cours d'ACVA et 10,50 $ est le signal d'alerte avancé du marché.
- La riposte concurrentielle : tarifs, incitations aux concessionnaires et investissements technologiques de Manheim et d'OPENLANE.
SimianX AI permet de suivre ensemble ACVA et CPRT, en combinant documents déposés auprès de la SEC, publications de résultats, évolution des cours, révisions des analystes et sentiment de l'actualité, et vous pouvez ouvrir directement une analyse en direct de CPRT. Les investisseurs doivent vérifier les données de manière indépendante et garder à l'esprit que SimianX fournit une aide à la recherche, et non un conseil en investissement personnalisé.
Le bond de 44 % d'ACVA peut-il donner naissance à une nouvelle puissance de l'automobile technologique ?
La réponse dépend de ce que l'on entend par « donner naissance ».
ACVA ne sera plus une action cotée autonome si Copart mène à bien son offre. Les actionnaires recevront du numéraire au lieu de participer au potentiel de long terme d'ACV.
Mais l'ensemble formé par Copart et ACV pourrait devenir une plateforme plus puissante de technologie automobile et de revente de véhicules. ACV apporte ses relations avec les concessionnaires, la liquidité du gros numérique, des données d'inspection et d'estimation, des services de transport et de financement, un logiciel de gestion des stocks et une tarification assistée par l'IA. Copart apporte la taille mondiale de ses enchères, ses sites physiques, ses relations avec les assureurs et les clients commerciaux, ses acheteurs internationaux, une forte génération de trésorerie et les capitaux pour investir à travers les cycles.
Chaque entreprise comble une lacune dans le modèle de l'autre. Les investisseurs ne doivent toutefois pas supposer qu'une opération logique sur le plan stratégique produit automatiquement des rendements supérieurs. Elle doit être jugée sur des résultats mesurables : fidélisation des clients, synergies de revenus, économies de coûts, flux de trésorerie et rendement des capitaux investis.
Questions fréquentes sur le rachat d'ACV Auctions par Copart en 2026
Quelle est la valeur du rachat d'ACV Auctions par Copart ?
Copart a accepté d'acquérir ACV Auctions pour 10,50 $ par action en numéraire, soit une valeur implicite des fonds propres d'environ 1,9 Md$. L'offre représente une prime d'environ 45 % sur le cours de clôture non affecté d'ACV de 7,26 $ le 10 août 2026, dernière séance avant les informations de presse sur une possible vente.
Pourquoi l'action ACVA a-t-elle bondi d'environ 44 % ?
L'action a bondi de 44,2 % à 10,41 $ le 11 septembre, car les investisseurs l'ont réévaluée vers l'offre en numéraire de Copart. L'écart restant de 9 cents avec 10,50 $ reflète le délai jusqu'à la clôture et le risque que l'opération soit retardée ou bloquée.
Que se passe-t-il si l'opération échoue ?
Si l'accord est résilié en raison d'une injonction au titre du droit de la concurrence ou faute d'autorisation HSR à la date butoir, Copart doit verser à ACV une indemnité de rupture inversée de 115,3 M$. ACV verserait 57,7 M$ à Copart si elle acceptait une offre supérieure. L'action ACVA retomberait probablement vers son niveau d'avant l'accord, autour de 7 $.
Copart paie-t-il ACV Auctions trop cher ?
Le prix représente environ 2,2 fois les prévisions de chiffre d'affaires 2026 d'ACV, mais environ 25 fois ses prévisions d'EBITDA ajusté. Il paraît exigeant au regard des profits et raisonnable au regard du chiffre d'affaires ; sa rentabilité dépendra de synergies que Copart n'a pas encore chiffrées.
Quand le rachat d'ACV par Copart doit-il être finalisé ?
Les deux entreprises prévoient une clôture d'ici la fin de l'année civile 2026, sous réserve de l'apport de la majorité des actions, de l'expiration du délai d'attente HSR et d'autres conditions usuelles.
Pourquoi Copart rachète-t-il ACV maintenant ?
Le chiffre d'affaires de Copart n'a progressé que de 0,4 % sur l'exercice 2026 et son bénéfice net du quatrième trimestre a chuté de 17,4 %, alors qu'ACV prévoit une croissance de 11 % à 13 % de son chiffre d'affaires. ACV apporte à Copart une activité de gros entre concessionnaires plus dynamique et une technologie de données sur les véhicules qu'il ne possède pas.
Conclusion
Le rachat d'ACV Auctions par Copart en 2026 est plus qu'une acquisition à 1,9 Md$. C'est un pari sur une revente de véhicules toujours plus numérique, fondée sur les données et intégrée entre véhicules accidentés, commerce de gros, transport, financement et vente au détail, et l'aveu que le propre moteur de croissance de Copart s'est essoufflé.
Le bond de 44 % d'ACVA a capté presque toute la valeur de l'offre de Copart. À 10,41 $ face à 10,50 $, le marché intègre une probabilité de réalisation d'environ 97 %, laissant aux arbitragistes 0,9 % de hausse potentielle contre environ 31 % de baisse en cas d'échec. La question de plus long terme concerne les actionnaires de Copart : le réseau de concessionnaires, la technologie de place de marché et les données sur les véhicules d'ACV peuvent-ils générer assez de flux de trésorerie supplémentaires pour justifier un prix d'environ 25 fois l'EBITDA ajusté ?
Le scénario haussier est réel. Copart gagne un canal des concessionnaires plus dynamique, élargit son marché accessible, ajoute des outils de données sur les véhicules assistés par l'IA et peut vendre de manière croisée sur un réseau mondial. Le scénario baissier l'est tout autant. Les unités et le GMV d'ACV ont stagné au deuxième trimestre, ses marges sont modestes et l'intégration pourrait abîmer les relations avec les concessionnaires et la culture technologique pour lesquelles Copart paie.
Pour d'autres grandes opérations que nous avons analysées cette année, voir Accord Amazon Qualcomm : 54 millions d'actions en jeu et Nvidia-Hugging Face 2026 : 12,9 Md$ à 86 fois le CA.
Les investisseurs qui souhaitent suivre l'opération, l'évolution des valorisations et la réaction du marché après l'annonce peuvent utiliser SimianX AI pour combiner fondamentaux, analyse technique, documents déposés auprès de la SEC et sentiment de l'actualité en temps réel. La plateforme peut aider à organiser les éléments, mais les investisseurs doivent mener leur propre analyse et consulter un professionnel agréé avant toute décision financière.
Cet article est fourni à titre informatif et éducatif uniquement. Il ne constitue pas un conseil en investissement, juridique ou fiscal. Les cours de marché et les conditions de l'opération peuvent évoluer, et les investisseurs doivent vérifier les données actuelles avant de prendre des décisions financières.
Lecture Liée
- Accord Amazon Qualcomm : 54 millions d'actions en jeu
- Nvidia-Hugging Face 2026 : 12,9 Md$ à 86 fois le CA
- Accord NextEra-Dominion 2026 : Goulot 110 GW pour l'IA
Références
- SEC EDGAR — Communiqué commun de Copart et ACV (Form 8-K d'ACV, Exhibit 99.1, 10 septembre 2026)
- SEC EDGAR — Form 8-K d'ACV avec le résumé de l'accord de fusion et des indemnités de rupture
- SEC EDGAR — Accord de fusion (Agreement and Plan of Merger, Exhibit 2.1)
- SEC EDGAR — Présentation de l'opération par Copart et ACV (Exhibit 99.2)
- SEC EDGAR — Résultats du quatrième trimestre de l'exercice 2026 de Copart (Exhibit 99.1)
- SEC EDGAR — Résultats du deuxième trimestre 2026 d'ACV
- ACV Relations investisseurs — Circulaire de procuration 2026
- SEC EDGAR — Résultats du quatrième trimestre 2025 d'OPENLANE
- Bloomberg — ACV Auctions étudie une vente après un intérêt d'acquéreurs (11 août 2026)
- Bloomberg — Copart proche d'un accord d'environ 2 Md$ pour ACV Auctions (10 septembre 2026)


