Ralentir la frontière : ce que l'appel à freiner l'IA signifie pour le boom boursier de l'IA à mille milliards de dollars
Le boom des actions de l'IA en 2026 est entré dans une phase inconfortable. Le samedi 12 septembre, le patron d'Anthropic, Dario Amodei, a publié un essai d'environ 3 800 mots intitulé We Must Pace the Frontier, dans lequel il affirme que « nous devons ralentir le rythme auquel nous améliorons les capacités des modèles d'IA ». En moins d'une journée, le patron d'OpenAI, Sam Altman, a écrit qu'il était d'accord sur le fait que « nous devons ralentir la course à la frontière », et Elon Musk a répondu en trois mots : « Dario a raison », comme l'a rapporté SiliconANGLE.
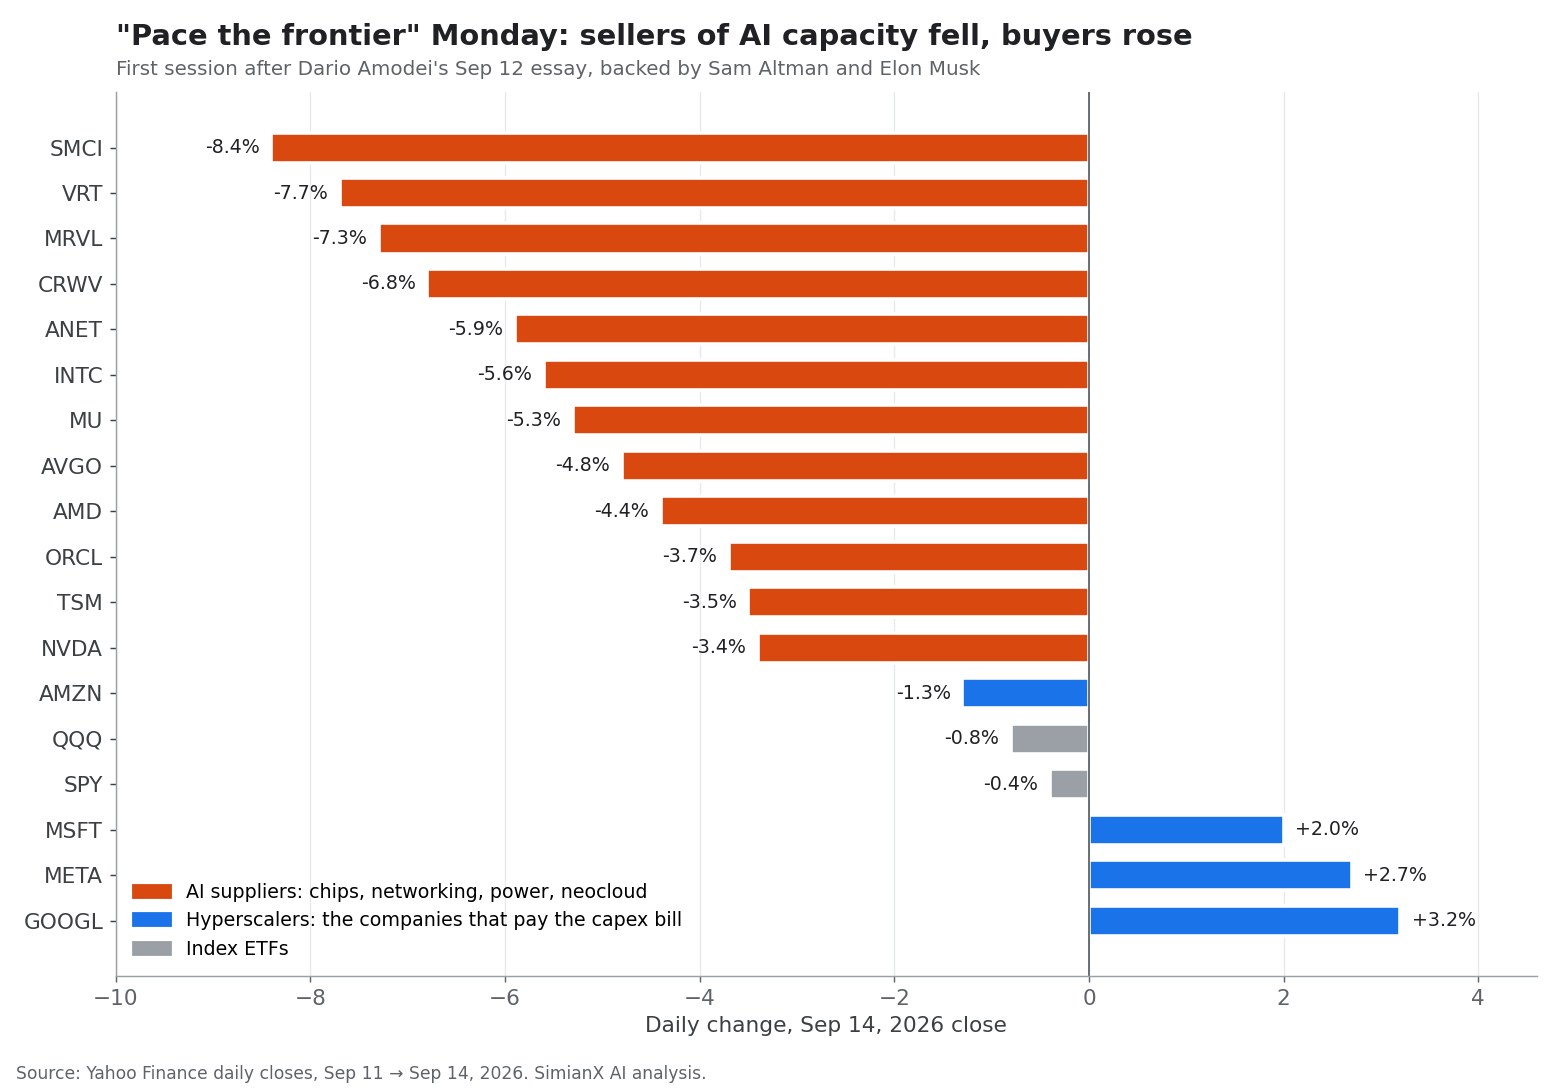
C'était la première fois que les dirigeants des trois laboratoires d'IA les plus connus s'accordaient publiquement sur quelque chose qui ressemble à un frein. Les marchés y ont vu une question de dépenses. À l'ouverture de la séance du lundi 14 septembre, les entreprises qui vendent de la capacité d'IA ont nettement reculé : Super Micro a chuté de 8,4 %, Vertiv de 7,7 %, Marvell de 7,3 %, CoreWeave de 6,8 % et NVDA de 3,4 %. Les entreprises qui paient cette capacité ont évolué dans le sens inverse : Alphabet a gagné 3,2 %, Meta 2,7 % et Microsoft 2,0 %.
Ce clivage est aujourd'hui l'élément le plus utile à comprendre sur le pari boursier de mille milliards de dollars autour de l'IA. L'intelligence artificielle reste l'une des mutations technologiques les plus importantes depuis des décennies, mais les investisseurs ne se demandent plus seulement quelle est l'ampleur de l'opportunité. Ils se demandent qui la paie, avec quels flux de trésorerie, et ce qu'il adviendra des fournisseurs si les acheteurs ralentissent un jour.
Cela ne signifie pas automatiquement que l'intelligence artificielle est une bulle. Cela signifie en revanche que les rendements des actions de l'IA pourraient dépendre davantage de la qualité des bénéfices, des flux de trésorerie disponibles et de la discipline financière que des gros titres optimistes. Cette analyse présente ce que les patrons de l'IA ont réellement dit, comment 16 actions liées à l'IA ont réagi, ce que les hyperscalers ont vraiment fait de leurs plans de dépenses, ainsi qu'une grille pratique pour juger quelles parties du boom sont les plus exposées.
SimianX AI est conçu pour ce type de recherche transversale. Sa plateforme multi-agents combine fondamentaux, indicateurs techniques, documents réglementaires, actualités et sentiment afin que les investisseurs puissent évaluer si le cours d'une action est étayé par des éléments opérationnels.
Ce que les patrons de l'IA ont réellement dit
L'expression « donner un coup de frein » demande de la prudence. Personne n'a annoncé de réduction des dépenses. L'essai porte sur le rythme des gains de capacités, et ses principaux leviers sont la supervision et la coordination, pas des centres de données plus petits.
| Qui | Où | Ce qui a été dit | Engagement concret |
|---|---|---|---|
| Dario Amodei, Anthropic | Essai personnel, 12 sept. | « Nous devons ralentir le rythme auquel nous améliorons les capacités des modèles d'IA. Les progrès sembleront toujours rapides. » | Des évaluateurs externes disposant d'un accès permanent, équivalent à celui d'un salarié, aux systèmes d'Anthropic, dès maintenant |
| Sam Altman, OpenAI | Messages sur X, 12–13 sept. | « Je suis d'accord avec Dario : nous devons ralentir la course à la frontière. » | OpenAI accordera aussi aux évaluateurs indépendants un accès comparable à celui d'un salarié |
| Elon Musk, xAI | Message sur X | « Dario a raison » | Aucun annoncé |
Le plan d'Amodei comporte trois volets : des évaluateurs externes intégrés (qu'Anthropic a adoptés unilatéralement), des normes de sécurité et des limites de capacités communes convenues entre les développeurs de pointe, et, à terme, une coordination entre gouvernements sur le rythme. L'essai ne mentionne la puissance de calcul pour l'entraînement que comme un ingrédient possible du ralentissement, et Amodei lui-même craint que des seuils de calcul soient faciles à contourner. Il ne propose pas de réduire les budgets des centres de données. La couverture de CNN et Axios l'ont présenté de la même manière : un argument de sécurité, pas une annonce d'investissements.
Pourquoi les actions de semi-conducteurs ont-elles donc chuté ? Parce que la chaîne d'approvisionnement de l'IA est valorisée sur l'hypothèse que les laboratoires de pointe achèteront des grappes d'entraînement toujours plus grandes pendant des années. Tout discours crédible sur le ralentissement de la frontière, même sans montant chiffré, réduit la probabilité des scénarios de demande les plus agressifs. Les hyperscalers ont progressé pour la raison inverse : une course plus lente pourrait signifier moins de pression pour relever encore des budgets d'investissement qui dépassent déjà leurs flux de trésorerie.
La question de l'investissement dans l'IA passe de « Quelle est l'ampleur de l'opportunité ? » à « Qui capte assez de flux de trésorerie pour payer cette opportunité ? »
Comment les actions de l'IA ont évolué le 14 septembre
Le tableau ci-dessous retrace la première séance après l'essai. Le volume est exprimé en multiple de la moyenne sur 20 jours de chaque titre, ce qui indique s'il s'agissait d'une débandade ou d'une réévaluation.
| Action | Rôle dans l'essor de l'IA | Clôture, 14 sept. | Variation du jour | Volume vs moyenne 20 jours | Écart au plus haut sur 52 semaines | Depuis le début de 2026 |
|---|---|---|---|---|---|---|
| NVDA | Accélérateurs | 210,96 $ | -3,4 % | 1,0x | -10,5 % | +13,1 % |
| AVGO | Puces d'IA sur mesure, réseaux | 344,72 $ | -4,8 % | 1,1x | -28,4 % | -0,4 % |
| AMD | Accélérateurs, processeurs | 493,41 $ | -4,4 % | 1,4x | -15,1 % | +130,4 % |
| TSM | Fonderie | 418,01 $ | -3,5 % | 1,5x | -12,5 % | +37,6 % |
| ORCL | Capacité de cloud pour l'IA | 144,79 $ | -3,7 % | 1,6x | -55,9 % | -25,7 % |
| CRWV | Cloud spécialisé (location de GPU) | 82,98 $ | -6,8 % | 1,1x | -42,0 % | +15,9 % |
| AMZN | Hyperscaler | 253,54 $ | -1,3 % | 1,0x | -10,7 % | +9,8 % |
| MSFT | Hyperscaler | 505,41 $ | +2,0 % | 1,1x | -6,8 % | +4,5 % |
| META | Hyperscaler | 665,60 $ | +2,7 % | 1,1x | -14,7 % | +0,8 % |
| GOOGL | Hyperscaler | 349,39 $ | +3,2 % | 1,5x | -13,2 % | +11,6 % |
| QQQ | ETF Nasdaq-100 | 709,18 $ | -0,8 % | 1,1x | -5,0 % | +15,4 % |
| SPY | ETF S&P 500 | 760,88 $ | -0,4 % | 1,2x | -2,2 % | +11,6 % |
Source : cours de clôture quotidiens de Yahoo Finance ; le plus haut sur 52 semaines repose sur les clôtures des 252 séances précédentes. D'autres fournisseurs ont reculé davantage : Super Micro -8,4 %, Vertiv -7,7 %, Marvell -7,3 %, Arista -5,9 %, Intel -5,6 % et Micron -5,3 %.
Trois points ressortent.
- C'était une réévaluation, pas une panique. Sur la plupart des titres, le volume n'a atteint que 1,0 à 1,6 fois la normale. Les investisseurs ont allégé leurs positions, ils n'ont pas fui.
- Amazon a fait exception parmi les hyperscalers. Le titre a reculé de 1,3 % quand ses pairs montaient, ce qui correspond à sa position à la fois d'acheteur de puces, de vendeur de capacité de cloud et de grand investisseur dans Anthropic.
- L'indice a à peine bougé. Le QQQ a perdu 0,8 % : il s'agissait d'une rotation au sein du pari sur l'IA, pas d'une séance d'aversion générale au risque.
Le pari sur l'IA se fissurait déjà avant l'essai
L'essai est arrivé sur un marché qui dévalorisait discrètement les infrastructures de l'IA depuis des mois. À la clôture du 14 septembre, chaque titre lié à l'IA de notre échantillon se situait sous son plus haut sur 52 semaines, alors que le S&P 500 n'était qu'à 2,2 % de son sommet.
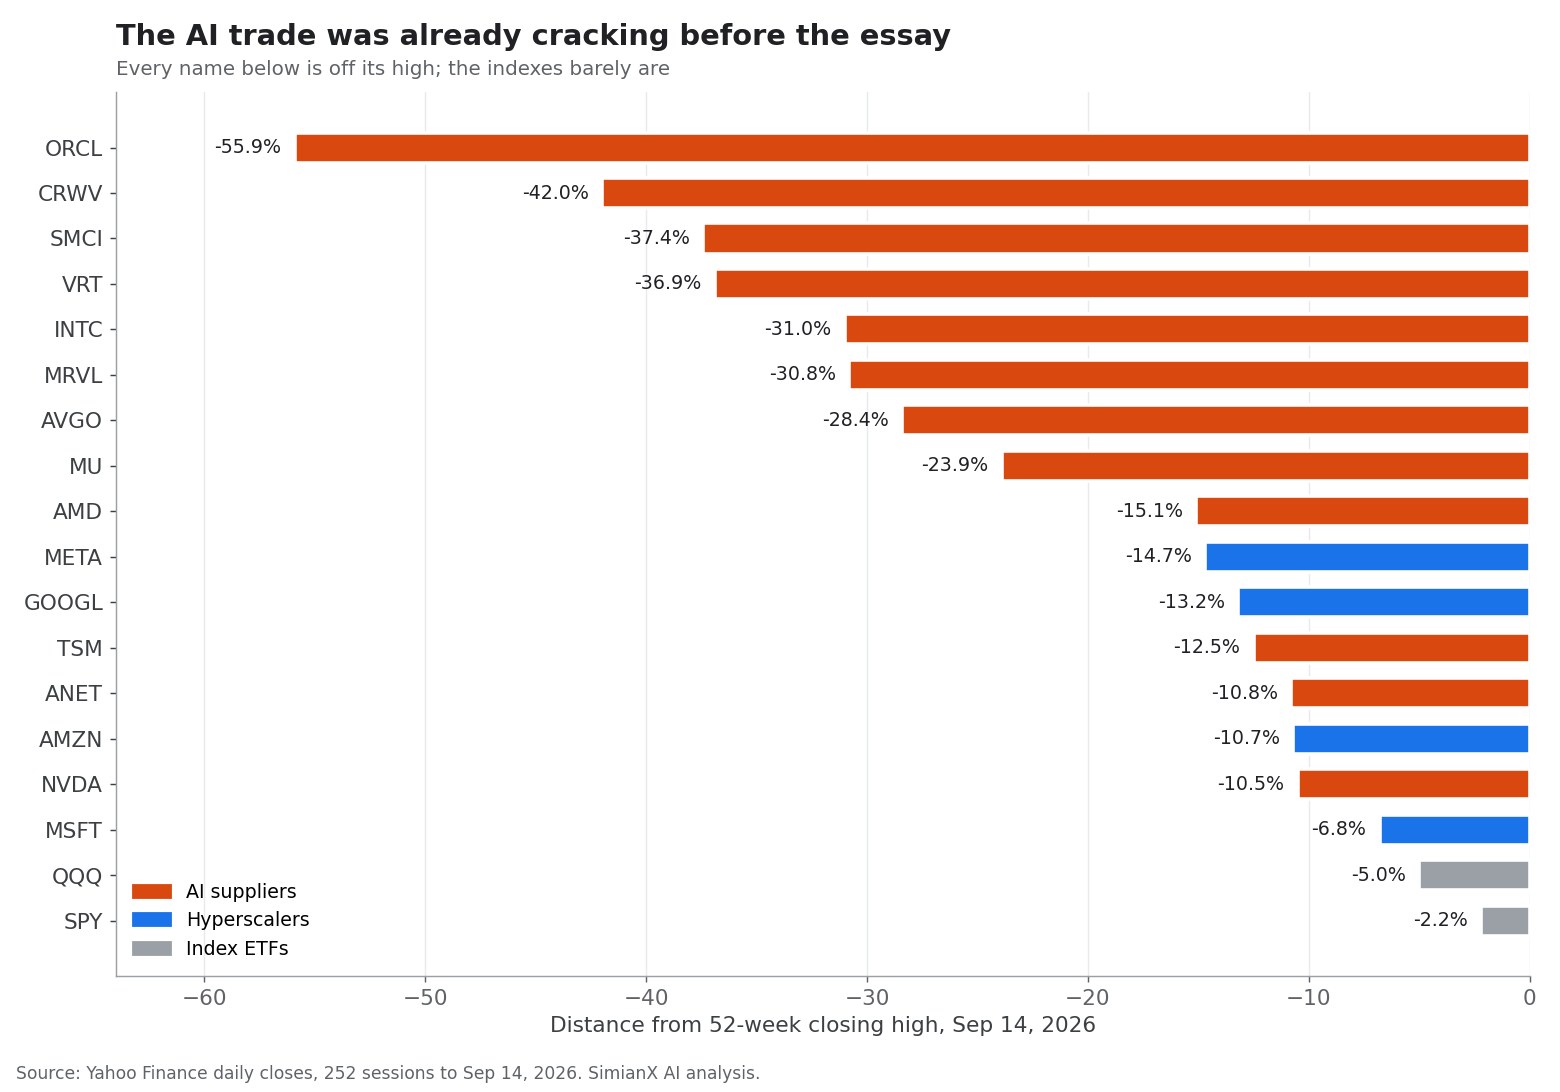
La répartition n'a rien d'aléatoire. Les replis les plus profonds concernent des entreprises qui s'endettent lourdement pour construire de la capacité (Oracle, CoreWeave) ou qui vendent des infrastructures physiques aux commandes irrégulières (Super Micro, Vertiv). Les plus faibles concernent les hyperscalers dotés des flux de trésorerie existants les plus importants. Dans le même temps, de nombreux fournisseurs restent très en avance sur l'année : Micron gagne environ 224 % en 2026, Intel 163 %, Marvell 158 % et AMD 130 %. Cette combinaison, des gains énormes suivis de replis de 25 à 35 %, est typique d'un pari de momentum arrivé à maturité, et elle rend le groupe plus sensible au moindre signe de ralentissement de la croissance de la demande.
Personne n'a réellement réduit ses investissements dans l'IA
Le fait le plus important pour les investisseurs en actions de l'IA est que le frein reste, pour l'instant, purement rhétorique. Chaque grand hyperscaler a relevé ou maintenu son plan d'investissement pour 2026 lors de la saison des résultats de juillet.
| Entreprise | Prévision d'investissement 2026 antérieure | Dernière prévision (juillet 2026) | Ce qui a changé |
|---|---|---|---|
| Alphabet | 180–190 Md$ | 195–205 Md$ | Relevée ; investissements du 2e trimestre doublés à 44,9 Md$ |
| Amazon | Environ 200 Md$ | Environ 220 Md$ | Relevée ; le PDG invoque le coût de la mémoire et la demande |
| Meta | 125–145 Md$ | 130–145 Md$ | Fourchette resserrée vers le haut |
| Microsoft (année civile 2026) | Environ 190 Md$ | Environ 175 Md$ | Simple changement comptable : davantage de baux de centres de données comptabilisés en location simple |
Sources : CNBC sur Alphabet, Fortune sur Amazon, les résultats du 2e trimestre 2026 de Meta, CFO Dive sur Microsoft.
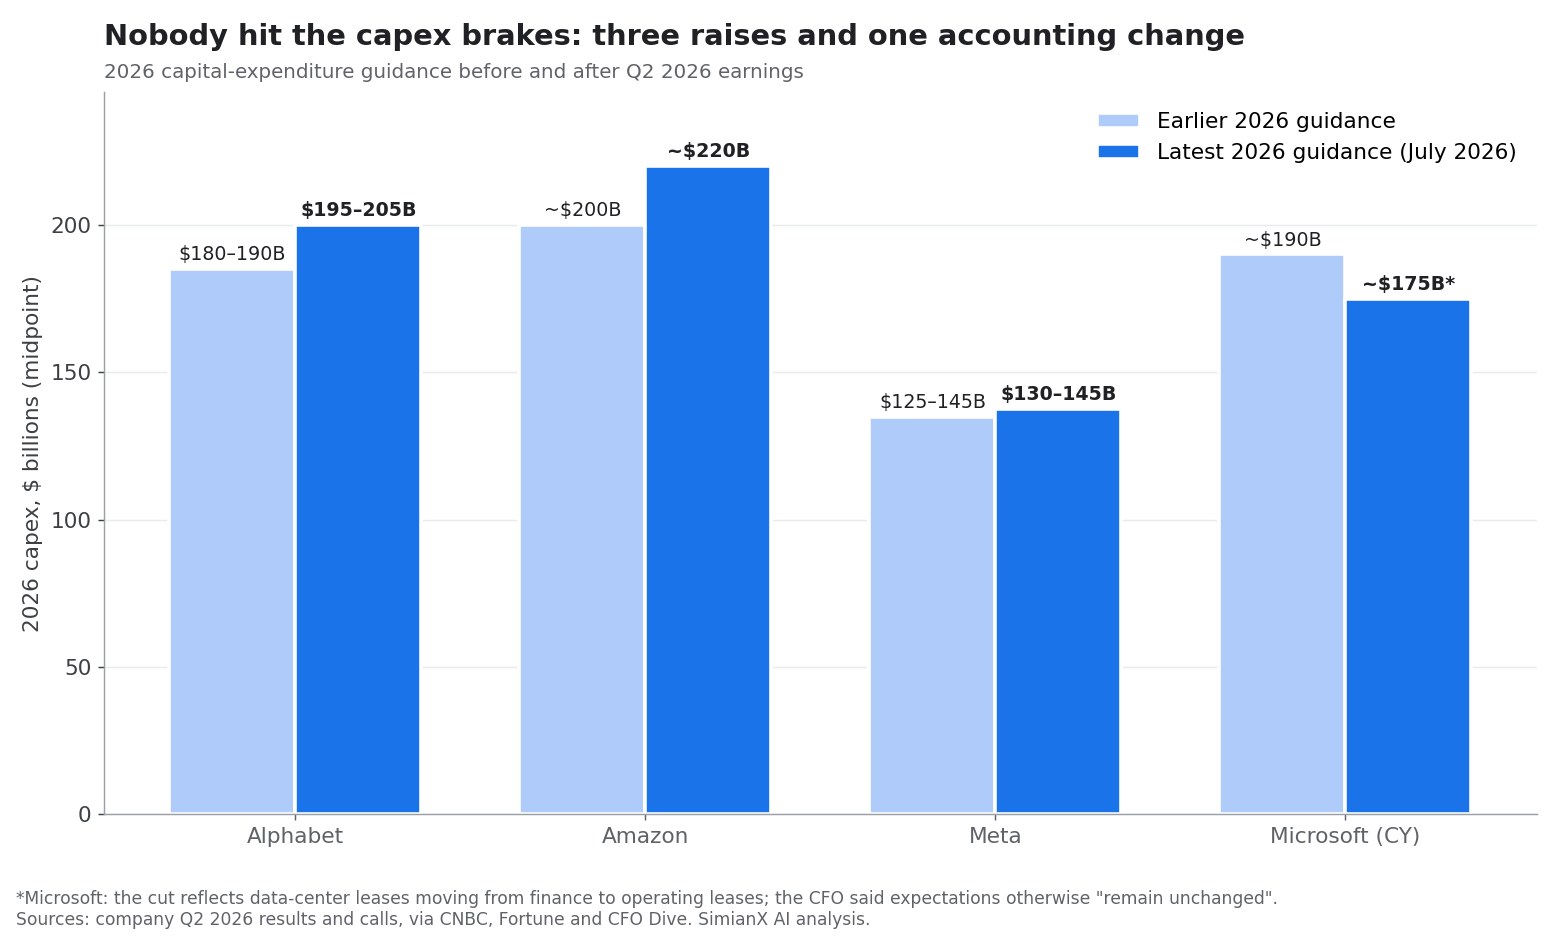
Le chiffre de Microsoft mérite une précision. La directrice financière Amy Hood a indiqué que la baisse reflète le passage des futurs baux de centres de données de la location-financement à la location simple, et qu'« en dehors de cet effet sur la durée d'utilité, nos prévisions d'investissement pour l'année civile 2026 restent inchangées ». Le groupe a aussi allongé la durée d'utilité de ses centres de données et bureaux de 15 à 25 ans, ce qui réduit l'amortissement annuel. Aucun de ces deux changements ne signifie que Microsoft construit moins.
Amazon a été encore plus explicite. « Nous n'aurons toujours pas assez de capacité pour répondre à toute la demande que nous avons en 2026 », a déclaré Andy Jassy lors de la conférence du 30 juillet. « Et je pense que cette dynamique vaudra aussi pour 2027. »
Au total, les quatre plus gros investisseurs se dirigeaient vers environ 725 Md$ d'investissements en 2026, soit 77 % de plus que le record de 410 Md$ de 2025, d'après les prévisions du premier trimestre compilées par le Financial Times et relayées par Tom's Hardware. Fin juillet, ces quatre groupes avaient dépensé plus de 1 100 Md$ depuis 2023, et environ 745 Md$ supplémentaires étaient attendus pour cette seule année, selon un second article de Tom's Hardware. Les relèvements de juillet ont encore augmenté ce total.
Ces dépenses comprennent :
- Des processeurs graphiques et des accélérateurs d'IA sur mesure.
- Des bâtiments de centres de données et des systèmes de refroidissement.
- Des équipements réseau à haut débit.
- La production et le transport d'électricité.
- De la capacité de cloud pour l'entraînement et l'inférence.
- Des terrains, des chantiers et des contrats d'électricité à long terme.
- De nouvelles plateformes logicielles pour commercialiser des services d'IA.
D'un point de vue stratégique, la course est rationnelle. Une entreprise qui construit trop peu risque de perdre clients, développeurs et parts de marché au profit d'un rival mieux financé. Mais le risque économique est que toutes les grandes entreprises construisent trop en même temps.
Dans un cycle d'investissement classique, la nouvelle capacité est généralement ajoutée une fois la demande visible. Dans l'IA, les entreprises construisent sur la base d'une demande future attendue. Cela crée un décalage temporel : les dépenses interviennent immédiatement, tandis que les revenus arriveront peut-être des années plus tard, voire jamais. Nous avons mesuré l'ampleur de cet écart dans Investissements IA 2026 : 96 % de la trésorerie des géants.
Pourquoi les dépenses d'IA deviennent une question de bilan
Les flux de trésorerie disponibles sont devenus négatifs chez deux géants
Au deuxième trimestre 2026, Alphabet a dépensé 44,9 Md$ en immobilisations corporelles pour 39,1 Md$ de flux de trésorerie opérationnel, soit des flux de trésorerie disponibles de moins 5,9 Md$ sur le trimestre, selon son communiqué de résultats du 2e trimestre 2026. Amazon a publié des flux de trésorerie disponibles sur douze mois glissants de moins 7,6 Md$, contre plus 18,2 Md$ un an plus tôt, « principalement en raison d'une hausse sur un an de 66,1 Md$ des achats d'immobilisations corporelles », selon son communiqué du 2e trimestre 2026. Les flux de trésorerie disponibles de Meta au 2e trimestre sont tombés à 784 M$, comme nous l'avons détaillé dans Action META après Muse : un agent IA vaut-il 145 Md$ ?.
L'argent provient de nouvelles actions et de nouvelles dettes
Quand les flux de trésorerie ne couvrent plus les chantiers, les entreprises lèvent des capitaux extérieurs. Alphabet a indiqué avoir émis en juin 2026 des actions de catégories A et C ainsi que des actions de préférence obligatoirement convertibles pour un produit net de 49,6 Md$, « y compris pour des investissements destinés à étendre l'infrastructure d'IA », et avoir mis en place un programme de cession au fil de l'eau pouvant porter sur 40,0 Md$ supplémentaires d'actions.
L'endettement augmente aussi. S&P Global recense environ 225 Md$ d'obligations émises par les hyperscalers et des entités liées comme Nvidia depuis le début de 2026, un rythme record, et ses analystes ont écrit que « la qualité de crédit des hyperscalers se dégrade progressivement », a rapporté Axios le 11 septembre. La même analyse prévoit que les six premiers hyperscalers, dont Oracle, dépenseront plus de 7 000 Md$ dans les centres de données et l'IA d'ici 2030.
Les grands groupes technologiques peuvent en général porter de la dette sans danger, car ils disposent d'activités établies et de bilans solides. L'inquiétude est plus large : les petits exploitants de centres de données, les promoteurs d'infrastructures spéculatifs et les jeunes pousses de l'IA très endettées pourraient être plus vulnérables si le taux d'utilisation ou les prix déçoivent. C'est précisément là que les replis par rapport aux plus hauts sur 52 semaines sont les plus profonds, comme l'explique Action CoreWeave 2026 : carnet IA de 100 Md$ vs dette.
Les actifs à courte durée de vie créent un risque d'amortissement
Une grande partie de ces investissements finance des serveurs et des accélérateurs qui s'usent ou deviennent obsolètes bien plus vite que des bâtiments. Alphabet a indiqué qu'environ 60 % de ses dépenses de 2026 vont aux serveurs et 40 % aux centres de données et aux équipements réseau. Si les architectures de modèles ou les méthodes d'inférence progressent rapidement, le matériel coûteux d'aujourd'hui pourrait perdre de son intérêt économique avant d'avoir dégagé un rendement suffisant, pendant que la charge d'amortissement continue de peser sur le compte de résultat.
Les directions doivent protéger les flux de trésorerie disponibles
Un PDG peut présenter l'investissement dans l'IA comme stratégiquement nécessaire, mais les actionnaires tirent en définitive leur valeur des bénéfices, des flux de trésorerie ou d'un avantage concurrentiel durable. Si les investissements augmentent plus vite que le résultat d'exploitation, les flux de trésorerie disponibles peuvent baisser même lorsque le chiffre d'affaires progresse.
C'est pourquoi les investisseurs sont devenus plus sensibles aux prévisions d'investissement. Alphabet a dépassé les attentes au deuxième trimestre et a pourtant reculé après avoir relevé sa fourchette de dépenses, un schéma observé tout au long de la saison des résultats de juillet.
L'économie circulaire de l'IA apparaît dans les bénéfices publiés
L'une des inquiétudes les plus sérieuses est la possibilité d'un écosystème de l'IA de plus en plus circulaire, et en 2026 elle est devenue visible dans des chiffres audités.
Prenons une chaîne simplifiée :
- Un fabricant de puces vend des accélérateurs à un fournisseur de cloud.
- Le fournisseur de cloud loue de la puissance de calcul à un développeur de modèles d'IA.
- Le développeur de modèles signe un partenariat stratégique avec le fournisseur de cloud et accepte son investissement.
- Le fournisseur de cloud annonce une forte demande en IA et comptabilise des gains lorsque la valorisation du laboratoire augmente.
- Le fabricant de puces profite de nouvelles commandes fondées sur cette demande.
Cette chaîne peut refléter une véritable activité économique. Les investisseurs doivent néanmoins se demander qui paie au bout du compte et si le client final gagne assez en productivité ou en revenus pour justifier la dépense.
Voici ce que cela a donné sur un seul trimestre :
| 2e trimestre 2026 | Résultat d'exploitation | Autres produits (hors exploitation) | Bénéfice net | Principale source des autres produits |
|---|---|---|---|---|
| Alphabet | 40,8 Md$ | 98,0 Md$ | 112,1 Md$ | « Plus-values nettes latentes sur nos titres de participation » |
| Amazon | 27,5 Md$ | 53,4 Md$ | 62,6 Md$ | « Principalement liés à nos investissements dans Anthropic » |
Source : communiqués de résultats du 2e trimestre 2026 d'Alphabet et d'Amazon (Form 8-K, Exhibit 99.1).
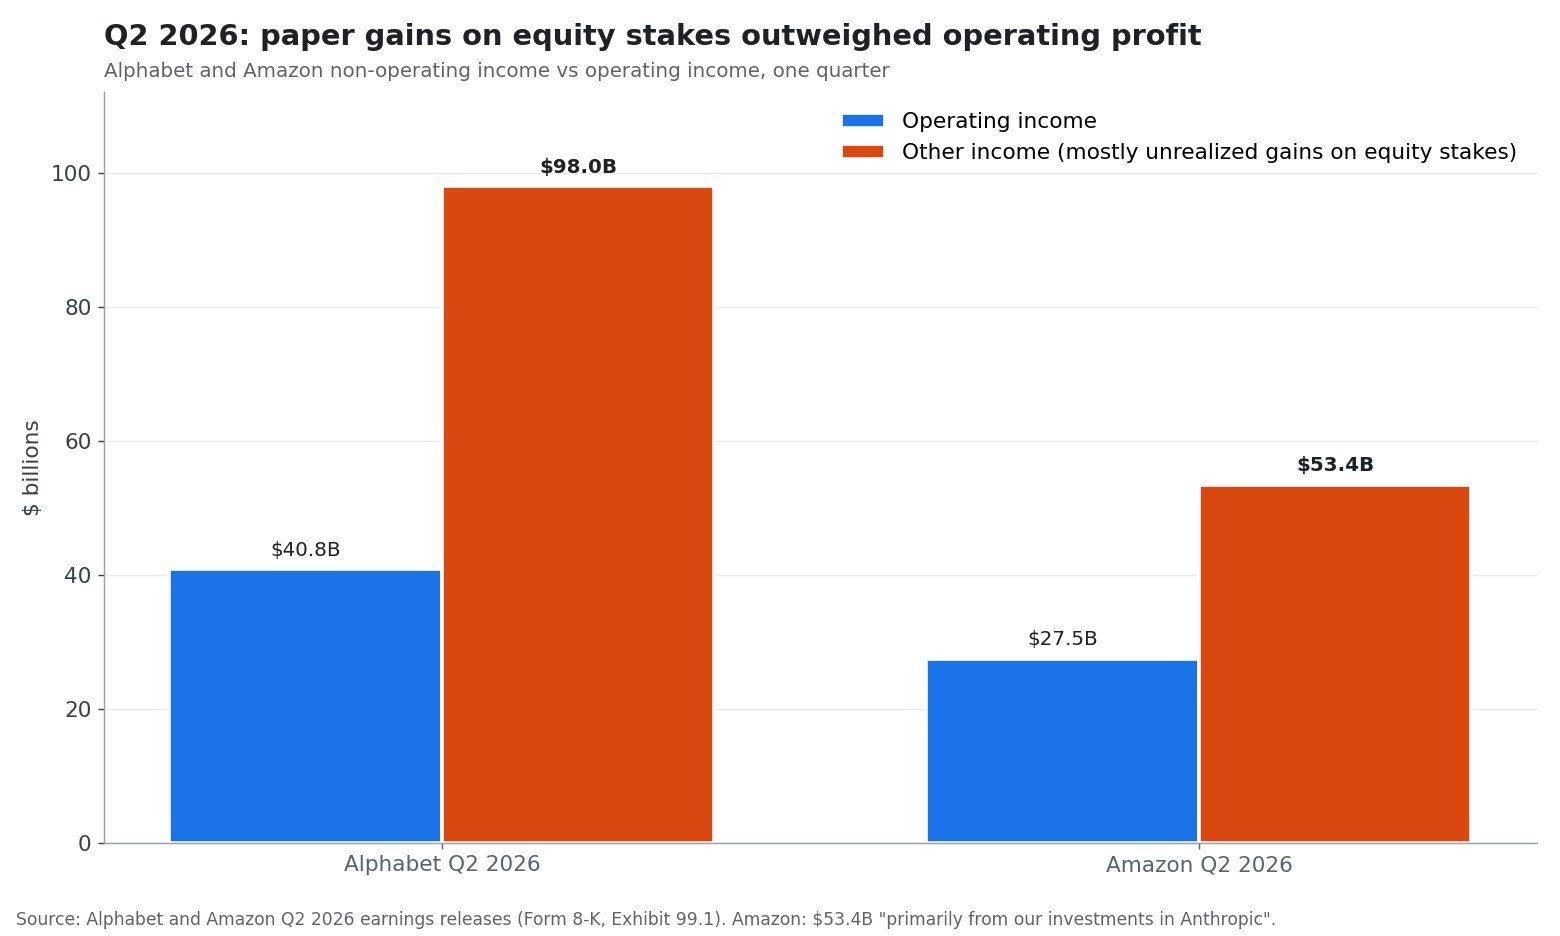
Le bénéfice net d'Alphabet revenant aux actionnaires a bondi de 298 %, tandis que son résultat d'exploitation progressait de 30 %. Le bénéfice net d'Amazon a représenté plus du double de son résultat d'exploitation. Ce sont des gains réels et publiés, et les deux activités croissent rapidement. Mais il s'agit de gains sur des participations dans des entreprises d'IA qui sont elles-mêmes de gros acheteurs de la capacité de cloud d'Alphabet et d'Amazon. Si les valorisations des entreprises d'IA non cotées baissent, ce même poste peut s'inverser.
Le risque grandit lorsque des jeunes pousses reçoivent des financements massifs, s'engagent sur des contrats de cloud à long terme puis consacrent une part importante de ces fonds à acheter des services de cloud auprès de leurs partenaires stratégiques. L'écosystème peut croître rapidement alors que la rentabilité sur le marché final reste à démontrer.
Un marché de l'IA sain devrait progressivement montrer :
- Davantage de revenus provenant de secteurs hors technologie.
- Une productivité accrue des salariés.
- Des économies de coûts mesurables.
- Des marges brutes plus élevées dans le logiciel.
- Des coûts d'inférence plus bas.
- Une moindre dépendance aux subventions.
- Une adoption plus large, au-delà des premiers utilisateurs.
Si le secteur reste dépendant d'investisseurs qui financent des entreprises achetant des infrastructures à d'autres groupes technologiques, le boom est plus vulnérable à un choc de confiance.
Nvidia prouve que la demande est réelle, sans supprimer le risque
L'argument le plus solide contre une bulle de l'IA reste la performance réelle de l'activité de Nvidia.
Nvidia a publié pour l'exercice 2026 un chiffre d'affaires de 215,9 Md$, en hausse de 65 % sur un an, et une progression de 68 % de son activité centres de données, selon son rapport annuel de l'exercice 2026 sur Form 10-K. Le résultat d'exploitation a augmenté de 60 %, à 130,4 Md$.
Ces chiffres montrent que l'essor de l'IA n'a rien de purement imaginaire. Les clients achètent des puces, des systèmes réseau et des plateformes complètes de calcul accéléré à des niveaux exceptionnels.
Le même document montre aussi à quel point l'écosystème est devenu imbriqué. Nvidia a déclaré 95,2 Md$ d'engagements d'approvisionnement et de capacité, à payer pour l'essentiel d'ici l'exercice 2027, ainsi que 27 Md$ de contrats pluriannuels de services de cloud : Nvidia s'est donc elle-même engagée à louer de la capacité de cloud. Le 10-K avertit également que « la disponibilité des centres de données, de l'énergie et des capitaux nécessaires au déploiement de l'infrastructure d'IA de NVIDIA par nos clients et partenaires est cruciale ».
Des revenus solides chez un fournisseur ne prouvent pas automatiquement que l'ensemble de l'écosystème obtiendra des rendements intéressants. Dans de nombreux cycles d'investissement technologique, les équipementiers gagnent de l'argent avant les utilisateurs finaux. La question décisive est de savoir si les clients peuvent monétiser le matériel après l'avoir acheté. Pour le précédent historique, voir NVDA après résultats : chaque réaction depuis 2016 (tableau) et Jensen Huang alimente-t-il une bulle IA ? Nvidia au crible.
Les investisseurs de Nvidia devraient surveiller :
- La croissance de l'activité centres de données après le cycle de produits Blackwell en cours.
- La concentration des clients parmi les hyperscalers.
- Le rythme de développement des puces maison chez Google, Amazon et Microsoft.
- Les restrictions à l'exportation touchant les ventes liées à la Chine.
- La pérennité de la marge brute face à une concurrence croissante.
- Le rendement du capital investi des fournisseurs de cloud.
- Le cycle de remplacement des accélérateurs d'IA.
- La question de savoir si un accord de ralentissement entre laboratoires de pointe inclura un jour des limites sur la puissance de calcul pour l'entraînement.
Une action peut rester solide sur le plan fondamental tout en subissant une correction de valorisation marquée si la croissance attendue ralentit. Nvidia en était un bon exemple le 14 septembre : une activité record et un cours inférieur de 10,5 % à son plus haut de mai.
Le boom boursier de l'IA à mille milliards de dollars est-il une bulle des bénéfices ?
Les stratèges de Fidelity Anu Gaggar et Bryan Sajjadi ont proposé en février 2026 une grille utile, 5 signs of an AI bubble to watch for : croissance des bénéfices, qualité des bénéfices, valorisations par rapport à l'historique, soutenabilité des investissements et cycle des taux d'intérêt. Voici comment chacun se présente après les événements de 2026.
| Signal | Ce qu'il faut observer | Lecture en septembre 2026 |
|---|---|---|
| Croissance des bénéfices | Si le chiffre d'affaires soutient les profits | Solide : Nvidia +65 % de chiffre d'affaires, AWS +37 %, Google Cloud en accélération |
| Qualité des bénéfices | Flux de trésorerie par rapport aux bénéfices publiés | En dégradation : importants gains hors exploitation chez Alphabet et Amazon ; flux de trésorerie disponibles négatifs |
| Valorisations | Multiples par rapport à l'historique | Contrastée : fournisseurs dévalorisés de 10 à 56 % par rapport à leurs plus hauts ; hyperscalers plus proches de leurs sommets |
| Soutenabilité des investissements | Financés par les bénéfices ou par la dette et les actions | En dégradation : émissions obligataires record, augmentation de capital de 49,6 Md$ chez Alphabet |
| Taux d'intérêt | Liquidité et politique de la Fed | Un facteur décisif pour les actions de l'IA à longue duration |
Cette grille aide à distinguer une véritable révolution technologique d'un cycle boursier insoutenable.
Croissance des bénéfices
Les leaders de l'IA publient une forte croissance de leur chiffre d'affaires et de leurs profits. Nvidia en est l'exemple le plus net, mais les activités de cloud et les plateformes publicitaires profitent aussi de la demande liée à l'IA.
Le risque est que le marché s'attende à une forte croissance pendant trop d'années. Une entreprise dont les bénéfices croissent de 40 % peut mériter une valorisation élevée ; une entreprise qui croît de 15 % tout en dépensant massivement, peut-être pas.
Qualité des bénéfices
Toute croissance des bénéfices n'a pas la même valeur. Les investisseurs doivent distinguer :
- Les revenus de clients externes et ceux de partenaires affiliés.
- Les encaissements et les créances comptables.
- Les abonnements récurrents et les contrats d'infrastructure ponctuels.
- Le résultat d'exploitation et les gains sur des participations dans d'autres entreprises d'IA.
- Le résultat d'exploitation avant et après rémunération en actions.
- La marge brute générée par les produits d'IA et celle des activités traditionnelles.
Valorisation
Certaines actions de l'IA restent chères par rapport à l'ensemble du marché, même après une compression des multiples. D'autres grandes valeurs technologiques se traitent à des multiples plus modérés parce que leurs activités existantes génèrent d'importants flux de trésorerie.
Les investisseurs doivent éviter de traiter « l'exposition à l'IA » comme une catégorie de valorisation. Un leader rentable des semi-conducteurs, une plateforme de cloud, un développeur de modèles déficitaire et un fournisseur d'équipements électriques ne doivent pas recevoir les mêmes hypothèses.
Soutenabilité des investissements
Les investissements sont soutenables lorsqu'ils génèrent des revenus, abaissent les coûts unitaires ou créent un avantage concurrentiel durable. Ils deviennent dangereux lorsque les entreprises doivent sans cesse augmenter leurs dépenses simplement pour conserver leur position.
Les questions clés sont :
- Quelle part des investissements est directement liée à une demande client contractualisée ?
- Quel taux d'utilisation faut-il pour obtenir un rendement acceptable ?
- À quelle vitesse l'équipement se déprécie-t-il ?
- Les clients peuvent-ils passer à des modèles moins chers ou à des puces maison ?
- Que se passe-t-il si le coût de l'électricité ou du financement augmente ?
Taux d'intérêt
Les actions de l'IA sont des actifs à longue duration, car une grande partie de leur valeur attendue provient de bénéfices futurs. Des taux plus élevés réduisent la valeur actuelle de ces bénéfices et peuvent comprimer les multiples de valorisation même lorsque l'activité reste solide. Les taux comptent désormais aussi directement pour les chantiers eux-mêmes, car une part croissante est financée par la dette.
Qu'est-ce qui pourrait déclencher une correction des actions de l'IA ?
Une correction n'exige pas que la technologie échoue. Il suffit que les attentes baissent.
Les déclencheurs possibles sont :
Un véritable ralentissement des investissements des hyperscalers
Si Microsoft, Amazon, Alphabet ou Meta signalait que la capacité progresse plus vite que la demande, les investisseurs pourraient abaisser leurs estimations sur toute la chaîne d'approvisionnement de l'IA. Le 14 septembre a donné un avant-goût de la divergence entre fournisseurs et acheteurs.
Un accord contraignant de ralentissement
L'essai d'Amodei n'est aujourd'hui qu'une proposition. Si les développeurs de pointe ou les gouvernements s'accordaient un jour sur des limites de capacités incluant la puissance de calcul pour l'entraînement, la courbe de demande des plus grandes grappes s'aplatirait.
L'annulation d'un grand client
Les grands projets de centres de données dépendent souvent d'un petit nombre de clients de référence. Un report ou une annulation pourrait toucher simultanément fournisseurs de puces, entreprises de construction, services publics et propriétaires.
Une baisse des prix de l'IA
La concurrence entre fournisseurs de cloud et sociétés de modèles pourrait faire baisser les prix plus vite que l'usage n'augmente. Des prix plus bas profitent aux clients mais peuvent peser sur les marges des fournisseurs.
Un gain de productivité décevant
Les entreprises pourraient découvrir que l'IA améliore l'efficacité des salariés sans générer assez de profit mesurable pour justifier de gros budgets. L'adoption pourrait se poursuivre tandis que la monétisation reste faible.
Des restrictions réglementaires ou juridiques
Une réglementation de l'IA portant sur la vie privée, le droit d'auteur, la sécurité ou la sécurité nationale pourrait retarder des déploiements ou alourdir les coûts de conformité. Les restrictions à l'exportation pourraient aussi limiter le marché accessible aux puces avancées.
Un accident de financement ou une dépréciation des valorisations d'IA non cotées
Si une jeune pousse de l'IA, un exploitant de centres de données ou un véhicule de crédit privé faisait défaut, les investisseurs pourraient réévaluer le risque d'une expansion d'infrastructures financée par la dette. Une baisse des valorisations des entreprises d'IA non cotées inverserait aussi les gains de participation qui embellissent aujourd'hui les résultats des hyperscalers.
Quelles actions de l'IA sont les plus vulnérables ?
Les entreprises les plus vulnérables ne sont pas forcément celles qui sont les plus exposées à l'IA. Ce sont celles qui cumulent la plus faible solidité financière, la plus forte concentration de clients et les flux de trésorerie les moins avérés.
| Type d'entreprise | Principale force | Principale faiblesse | Variation du 14 sept. (exemples) |
|---|---|---|---|
| Concepteur de puces de premier plan | Pouvoir de fixation des prix et demande immédiate | Attentes élevées et commandes cycliques | NVDA -3,4 %, AMD -4,4 %, AVGO -4,8 % |
| Hyperscaler | Flux de trésorerie diversifiés et puissance de distribution | Investissements massifs et amortissements | GOOGL +3,2 %, META +2,7 %, MSFT +2,0 % |
| Développeur de modèles d'IA | Innovation rapide et croissance des utilisateurs | Coûts de calcul élevés et marges incertaines | Surtout non cotés |
| Exploitant de centres de données et de cloud GPU | Rareté des infrastructures | Endettement, taux d'utilisation et coûts de l'électricité | CRWV -6,8 %, ORCL -3,7 % |
| Jeune pousse de logiciels d'IA | Marges brutes potentiellement élevées | Attrition des clients et concurrence encombrée | Surtout non cotées |
| Fournisseur d'énergie, de refroidissement et de serveurs | Infrastructure indispensable | Retards de projets et contagion des valorisations | VRT -7,7 %, SMCI -8,4 % |
Les investisseurs doivent aussi se méfier des entreprises qui mettent en avant l'IA dans leurs présentations sans publier de revenus d'IA significatifs. L'étiquette « IA » peut faire monter la valorisation d'une action même lorsque la technologie a peu d'effet sur les bénéfices.
Une grille pratique pour analyser les risques des actions de l'IA
Les investisseurs peuvent suivre la démarche ci-dessous pour évaluer si une action de l'IA est étayée par ses fondamentaux.
Étape 1 : séparer les revenus actuels des promesses futures
Lisez les derniers rapports annuels et trimestriels. Déterminez la part du chiffre d'affaires générée par des produits déjà commercialisés et la part qui dépend d'une demande future attendue.
Étape 2 : comparer la croissance des investissements à celle du résultat d'exploitation
Si les investissements augmentent de 70 % alors que le résultat d'exploitation progresse de 10 %, la direction doit expliquer comment l'investissement produira des rendements futurs. Un écart temporaire peut être acceptable ; un écart persistant est plus préoccupant.
Étape 3 : examiner la conversion en trésorerie
Comparez le bénéfice net aux flux de trésorerie opérationnels et disponibles. De gros écarts peuvent venir de variations du besoin en fonds de roulement, de la rémunération en actions, de paiements anticipés de clients ou, comme en 2026, de gains sur des participations dans d'autres entreprises d'IA.
Étape 4 : tester la concentration des clients
Déterminez si un petit groupe d'hyperscalers ou de jeunes pousses de l'IA représente une large part du chiffre d'affaires. La concentration accroît la volatilité lorsque les plans de dépenses changent.
Étape 5 : modéliser un scénario de croissance plus faible
Supposez que la croissance des revenus de l'IA soit divisée par deux, que les marges brutes reculent légèrement et que les investissements restent élevés deux années de plus. Si l'action paraît encore raisonnablement valorisée, le risque de baisse sera sans doute plus gérable.
Étape 6 : suivre le vocabulaire des dirigeants
Des mots comme « optimisation », « efficacité », « discipline de capacité », « priorisation » et désormais « ralentissement » peuvent signaler un passage de l'expansion à l'analyse du retour sur investissement. Les investisseurs devraient comparer le discours actuel aux prévisions précédentes.
SimianX AI peut soutenir cette démarche en permettant de combiner l'analyse des états financiers avec les tendances techniques, les révisions des analystes et le sentiment des actualités en temps réel. Vous pouvez ouvrir directement une analyse en direct de NVDA ou découvrir la plateforme de recherche de SimianX AI. Les résultats de la plateforme sont informatifs et doivent compléter, et non remplacer, un conseil financier professionnel.
Scénarios haussier, central et baissier pour le boom des actions de l'IA
Scénario haussier : la monétisation rattrape l'infrastructure
Dans le scénario haussier, l'IA devient une couche de productivité à usage général. Les entreprises déploient des agents dans le service client, le développement logiciel, la santé, la finance et l'industrie. L'usage du cloud continue de croître, l'inférence devient moins chère et les logiciels d'IA produisent des revenus récurrents. « Ralentir la frontière » finit par signifier une meilleure évaluation, et non moins de puissance de calcul.
Dans ce scénario :
- Les investissements des hyperscalers génèrent de solides rendements dans le cloud et la publicité.
- Nvidia conserve son avance technologique.
- Les applications d'IA passent des projets pilotes aux processus critiques.
- Le taux d'utilisation des centres de données reste élevé.
- Les gains de productivité soutiennent une croissance économique plus large.
Le marché pourrait continuer de récompenser les leaders de l'IA, même si les rendements deviendraient plus sélectifs.
Scénario central : la technologie fonctionne, mais les valorisations se normalisent
Dans le scénario central, l'adoption de l'IA se poursuit mais prend plus de temps que prévu par les investisseurs. Le chiffre d'affaires progresse, mais l'intensité capitalistique reste élevée et les marges s'améliorent lentement.
Dans ce scénario :
- La demande d'infrastructures reste forte, mais moins explosive.
- Certaines jeunes pousses de l'IA fusionnent ou disparaissent.
- Les actions des hyperscalers font mieux que les titres spéculatifs plus fragiles.
- Les multiples de valorisation reculent progressivement.
- Les rendements boursiers dépendent davantage de la concrétisation des bénéfices.
Il s'agirait d'une normalisation saine plutôt que d'un effondrement du marché.
Scénario baissier : surcapacité et bénéfices décevants
Dans le scénario baissier, les modèles d'IA deviennent moins chers et plus faciles à reproduire, ce qui réduit le pouvoir de fixation des prix. Les entreprises limitent leurs dépenses après des rendements faibles, tandis que les hyperscalers continuent de recevoir de nouvelles capacités plus vite que les clients ne peuvent les absorber.
Dans ce scénario :
- Le taux d'utilisation des infrastructures d'IA baisse.
- Des commandes de puces sont reportées ou annulées.
- Les exploitants de centres de données subissent une pression de refinancement.
- Les actions technologiques voient leurs multiples se contracter.
- Les valorisations des entreprises d'IA non cotées chutent fortement, ce qui inverse les gains de participation des hyperscalers.
- Les investissements sont réduits dans tout l'écosystème.
La technologie pourrait rester importante à long terme, mais les actions liées à l'IA pourraient nettement baisser à mesure que les attentes se réajustent.
Questions fréquentes sur le boom des actions de l'IA en 2026
Qu'ont dit les patrons de l'IA sur un ralentissement ?
Le 12 septembre 2026, le patron d'Anthropic Dario Amodei a publié « We Must Pace the Frontier », appelant à ralentir le rythme des gains de capacités de l'IA, à intégrer des évaluateurs externes, à adopter des normes de sécurité communes et, à terme, à une coordination internationale. Sam Altman, d'OpenAI, a approuvé en affirmant que « nous devons ralentir la course à la frontière », et Elon Musk a écrit « Dario a raison ». Aucun d'eux n'a annoncé de réduction des dépenses consacrées aux centres de données.
Pourquoi les actions de semi-conducteurs ont-elles baissé alors qu'Alphabet et Meta montaient ?
Le 14 septembre, des fournisseurs comme Super Micro, Vertiv, Marvell, CoreWeave et Nvidia ont reculé de 3,4 % à 8,4 %, car une course plus lente à la frontière pourrait réduire les commandes futures. Alphabet, Meta et Microsoft ont progressé parce que ce sont eux qui paient l'essor de l'IA, et des dépenses plus modérées soutiendraient leurs flux de trésorerie disponibles.
Un hyperscaler a-t-il réellement réduit ses investissements dans l'IA en 2026 ?
Non. En juillet 2026, Alphabet a relevé sa fourchette à 195–205 Md$, Amazon à environ 220 Md$, et Meta a resserré sa fourchette à 130–145 Md$. Le chiffre de Microsoft pour l'année civile n'est tombé à environ 175 Md$ qu'en raison d'un changement de comptabilisation des baux ; la direction a précisé que ses plans d'investissement étaient par ailleurs inchangés.
Les actions de l'IA sont-elles surévaluées en 2026 ?
Certaines actions de l'IA paraissent chères parce que leurs cours supposent des années de croissance exceptionnelle et de marges élevées. D'autres sont soutenues par de solides bénéfices et flux de trésorerie actuels : le secteur est donc très hétérogène plutôt qu'uniformément surévalué. À la mi-septembre, de nombreux fournisseurs de l'IA se situaient déjà 25 à 56 % sous leurs plus hauts sur 52 semaines.
Comment les investisseurs peuvent-ils repérer une bulle des bénéfices de l'IA ?
Repérez une croissance du chiffre d'affaires qui dépend d'entreprises technologiques liées, des investissements en hausse sans amélioration des flux de trésorerie, des bénéfices portés par des gains sur des participations dans d'autres entreprises d'IA, une forte concentration de clients, des relèvements répétés des prévisions sans amélioration des marges et des valorisations qui exigent des hypothèses irréalistes à long terme.
L'action Nvidia continuera-t-elle de profiter des dépenses d'IA ?
Nvidia reste un grand bénéficiaire tant que les clients continuent d'acheter des systèmes de calcul accéléré. Sa performance future dépend d'une demande durable dans les centres de données, des transitions de produits, de la concurrence des puces maison, des restrictions à l'exportation et de la capacité des clients à obtenir des rendements justifiant de nouvelles dépenses.
Que se passe-t-il si les dépenses d'IA des hyperscalers ralentissent ?
Un ralentissement des dépenses pourrait peser sur les actions des semi-conducteurs, des réseaux, de la construction, de l'énergie et des centres de données, tout en soutenant potentiellement les flux de trésorerie disponibles des hyperscalers eux-mêmes. L'effet dépendrait de la nature du ralentissement : une digestion temporaire des capacités ou une baisse fondamentale de la demande en IA.
Conclusion
Le boom boursier de l'IA à mille milliards de dollars n'est pas forcément terminé, mais sa prochaine phase sera plus exigeante. La première a récompensé les entreprises qui fournissaient des puces, de la capacité de cloud et des équipements de centres de données devenus rares. La suivante récompensera celles qui prouveront que l'IA peut générer des flux de trésorerie durables, récurrents et rentables.
Les patrons de l'IA n'abandonnent pas la technologie, et les hyperscalers n'ont pas retiré un seul dollar de leurs plans pour 2026. Ce qui a changé en septembre, c'est que les dirigeants des laboratoires de pointe ont ouvertement remis en question le rythme de la course, et que le marché a aussitôt montré quel camp perdrait selon lui si la course ralentissait : celui des fournisseurs.
Les indicateurs les plus importants à surveiller sont :
- La croissance des revenus de l'IA auprès de clients externes.
- Les flux de trésorerie disponibles des hyperscalers après investissements.
- La part des bénéfices publiés qui provient de gains sur des participations dans l'IA.
- Le taux d'utilisation des centres de données et la qualité des contrats.
- Les coûts d'inférence et l'évolution des prix.
- Les gains de productivité des clients.
- Les émissions de dette et d'actions dans l'ensemble de l'écosystème d'infrastructures.
- La transformation éventuelle des propositions de ralentissement en limites sur la puissance de calcul pour l'entraînement.
Les investisseurs doivent éviter de traiter toutes les actions de l'IA comme un même pari. Les entreprises dotées de bilans solides, de revenus réels et d'une allocation du capital disciplinée sont mieux placées que les sociétés très endettées qui dépendent d'un financement continu.
Pour une recherche suivie, SimianX AI peut aider les investisseurs à suivre les actions de l'IA à travers les fondamentaux, les indicateurs techniques, les documents réglementaires, les actualités qui font bouger les marchés et le sentiment. Croisez plusieurs sources, soumettez les hypothèses optimistes à des tests de résistance et consultez un conseiller financier qualifié avant toute décision d'investissement.
Cet article est fourni à titre informatif et éducatif uniquement. Il ne constitue pas un conseil en investissement, juridique ou fiscal. Les cours de marché et les prévisions des entreprises évoluent, et les investisseurs doivent vérifier les données actuelles avant de prendre des décisions financières.
Lecture Liée
- Investissements IA 2026 : 96 % de la trésorerie des géants
- Action META après Muse : un agent IA vaut-il 145 Md$ ?
- Jensen Huang alimente-t-il une bulle IA ? Nvidia au crible
- NVDA après résultats : chaque réaction depuis 2016 (tableau)
- Action CoreWeave 2026 : carnet IA de 100 Md$ vs dette
- Résultats Oracle 2026 : OCI, carnet Stargate, action ORCL
- Résultats T2 2026 d’Alphabet : Gemini et Cloud face au capex
- Amazon T2 2026 : AWS peut-il justifier 200 Md$ de capex IA ?
- Microsoft T4 2026 : croissance d'Azure contre capex en IA
Références
- Dario Amodei — We Must Pace the Frontier (12 septembre 2026)
- SiliconANGLE — Sam Altman et Elon Musk soutiennent l'appel de Dario Amodei à ralentir la frontière de l'IA
- CNN Business — Le patron d'Anthropic appelle à ralentir la course à l'IA
- Axios — La dette liée à l'IA explose et une agence de notation s'inquiète (11 septembre 2026)
- SEC EDGAR — Communiqué de résultats du 2e trimestre 2026 d'Alphabet (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Communiqué de résultats du 2e trimestre 2026 d'Amazon (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Communiqué de résultats du 2e trimestre 2026 de Meta (Form 8-K, Exhibit 99.1)
- SEC EDGAR — Rapport annuel de Nvidia pour l'exercice 2026 (Form 10-K)
- CNBC — Résultats du 2e trimestre 2026 d'Alphabet et prévision d'investissement
- Fortune — Andy Jassy annonce qu'Amazon dépensera 220 Md$ cette année
- CFO Dive — Microsoft maintient ses plans de dépenses dans l'IA
- Tom's Hardware — Les investissements des géants de la tech atteindront 725 Md$ en 2026
- Tom's Hardware — Les géants de la tech ont dépensé plus de 1 000 Md$ dans les infrastructures d'IA
- Fidelity — 5 signes d'une bulle de l'IA à surveiller


