Meta Muse et l'action META : un agent d'IA personnel face à une facture d'investissements de 145 milliards de dollars
L'action META après le lancement de Muse pose aux investisseurs une question aux conséquences inhabituelles : Meta Platforms peut-elle transformer son immense réseau de distribution sociale en écosystème dominant des agents d'IA grand public ?
Le 8 septembre 2026, Meta a officiellement lancé Muse, un agent d'intelligence artificielle personnel capable de parcourir des sites web, de remplir des formulaires, d'envoyer des e-mails, de réserver des voyages, de négocier pour le compte de l'utilisateur, d'effectuer des achats et de continuer à travailler après la fermeture de l'application. Muse est déployé aux États-Unis sur iOS, Android et muse.ai, et peut aussi être utilisé directement dans WhatsApp ; la prise en charge des lunettes à IA de Meta doit suivre prochainement.
C'est bien plus ambitieux que d'ajouter un énième chatbot à Facebook ou Instagram. Meta veut faire de Muse une couche opérationnelle de la vie numérique de l'utilisateur – une couche qui comprend les objectifs, retient les préférences et agit à travers des services tiers.
L'opportunité est potentiellement considérable. Meta a déclaré 3,60 milliards de personnes actives chaque jour sur sa famille d'applications en juin 2026. Même une adoption limitée au sein de ce réseau pourrait créer une plateforme majeure d'abonnements, de commerce ou de messagerie professionnelle. Mais la thèse d'investissement n'est pas simple. Muse exige que les utilisateurs confient à Meta leurs e-mails, leurs agendas, leurs paiements et d'autres informations très personnelles, alors même que l'entreprise dépense des sommes sans précédent dans l'infrastructure d'IA : au deuxième trimestre 2026, les investissements ont absorbé 97,5 % des flux de trésorerie d'exploitation de Meta.
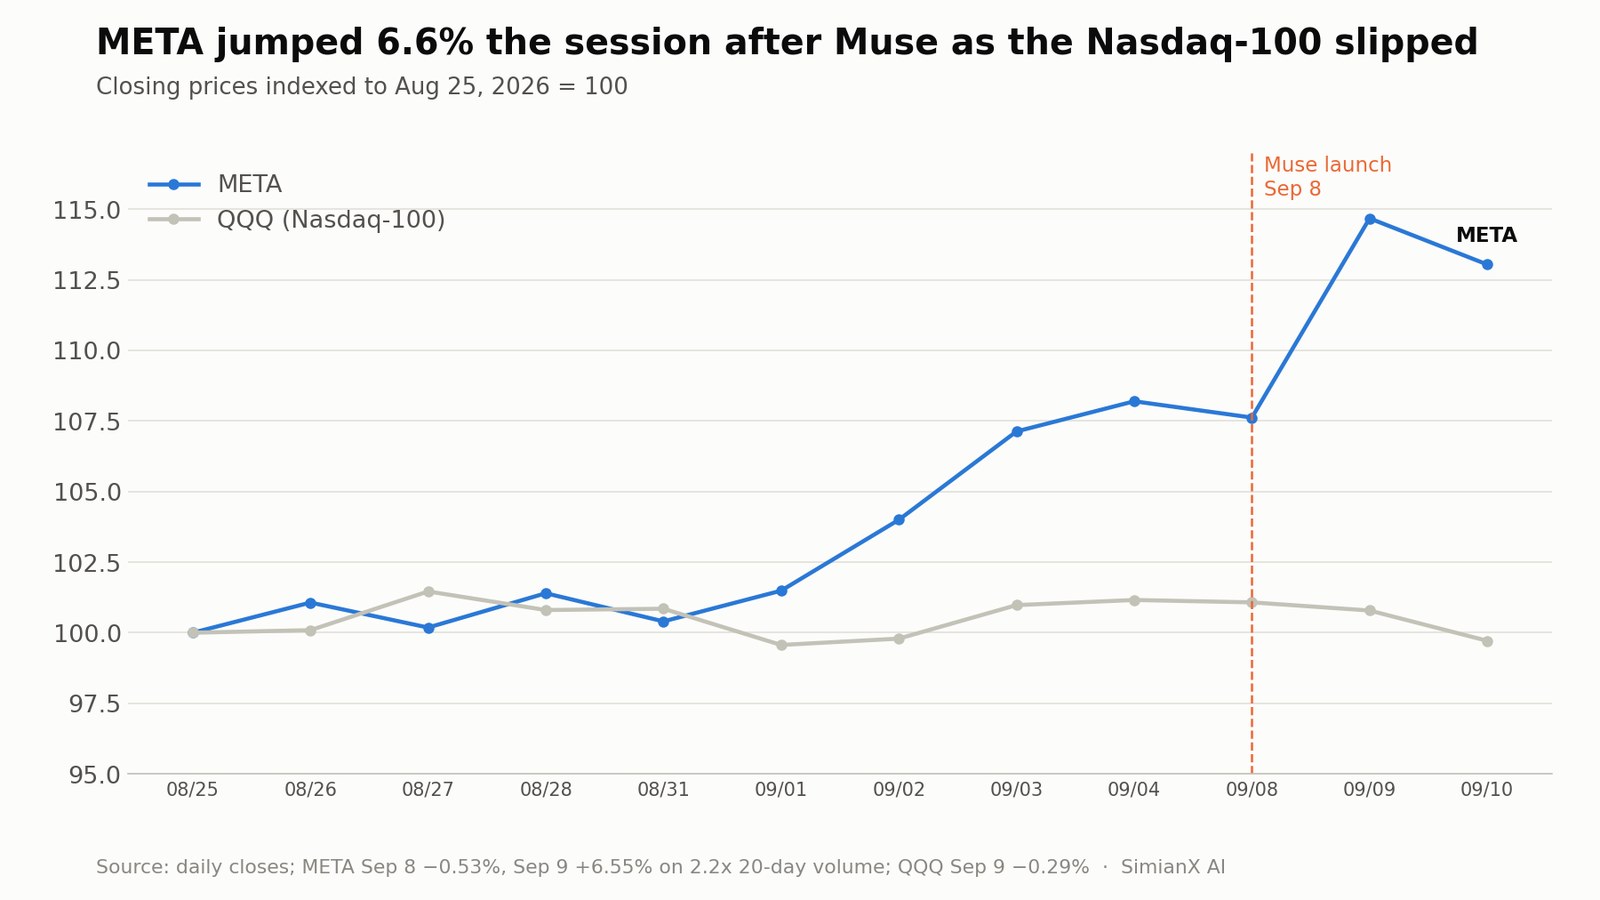
Le premier verdict du marché a été mitigé. META a reculé de 0,5 % le jour du lancement, puis a bondi de 6,6 % lors de la séance suivante alors que le Nasdaq-100 baissait – mais le titre reste environ 18 % sous son plus haut sur 52 semaines de 790,80 $.
La question centrale n'est donc pas de savoir si Muse est impressionnant sur le plan technologique. Elle est de savoir si Meta peut convertir Muse en suffisamment de revenus supplémentaires et de valeur stratégique pour justifier des coûts en forte hausse.
Cette analyse évalue les capacités de Muse, ses modèles économiques possibles, sa position concurrentielle, son impact financier, ses risques et ses implications pour l'action META. Les investisseurs peuvent aussi utiliser SimianX AI pour suivre les documents financiers de Meta, l'évolution du cours, les indicateurs techniques et l'actualité liée à l'IA à mesure que la thèse Muse se précise.
Qu'est-ce que Meta Muse ?
Muse est un système d'IA agentique, c'est-à-dire conçu pour agir plutôt que pour se contenter de produire des réponses.
Un chatbot classique répond à une requête puis attend l'instruction suivante. Muse peut décomposer un objectif plus large en étapes, utiliser des outils, naviguer sur Internet, coordonner un sous-agent de navigation dédié et travailler en arrière-plan. Il revient ensuite vers l'utilisateur lorsqu'un élément change ou qu'une validation est nécessaire.
D'après l'annonce officielle de Muse par Meta, la version de lancement peut :
- Envoyer des e-mails, avec une validation avant tout envoi.
- Réserver des voyages et gérer les démarches du quotidien.
- Ouvrir un navigateur et remplir des formulaires.
- Négocier pour le compte de l'utilisateur – par exemple réduire une facture ou vendre une voiture plus cher.
- Transformer des objectifs de long terme en plans personnalisés et continuer à les faire avancer.
- Retenir ce qui compte pour l'utilisateur et agir sur des détails mentionnés une seule fois.
- Transformer un reel de recette enregistré sur Instagram en liste de courses.
- Effectuer des achats après validation de l'utilisateur.
Muse repose sur Muse Spark 1.3, un modèle de la famille développée par Meta Superintelligence Labs. Selon Meta, ce modèle excelle dans le pilotage d'un navigateur web et se situe « près de l'état de l'art » pour résister à l'injection de prompts.
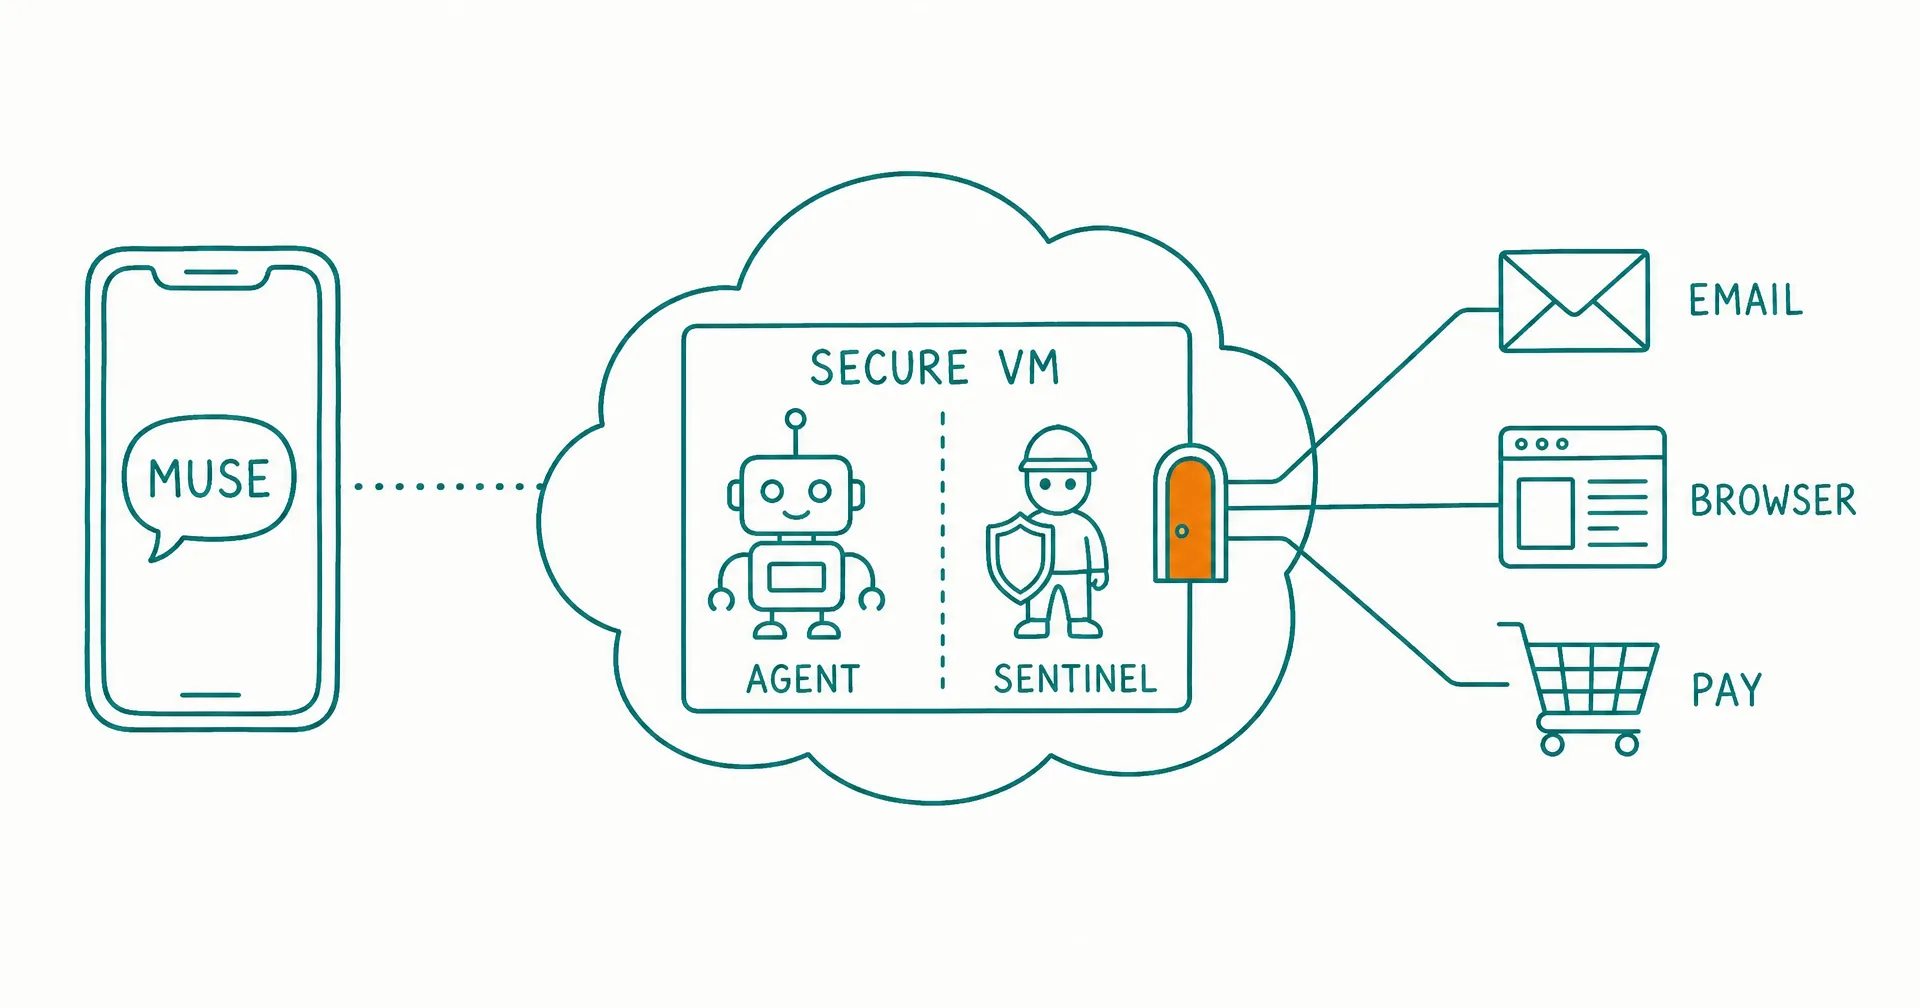
L'agent fonctionne dans un environnement cloud persistant appelé Muse Secure VM. Meta explique que chaque utilisateur dispose d'une machine virtuelle dédiée et isolée, dotée d'un navigateur, de stockage et de la puissance de calcul nécessaire pour accomplir les tâches. Un agent distinct, appelé Sentinel, est la seule autorité habilitée à autoriser les actions auprès des services connectés et tout le trafic réseau sortant de la machine.
Cette architecture compte, car un agent performant a besoin de bien plus de pouvoirs qu'un chatbot. Il peut rencontrer des instructions malveillantes sur des sites web, mal comprendre une demande ou tenter une action irréversible. La conception de Meta part du principe que l'agent principal peut se tromper et place un autre système entre Muse et le monde extérieur.
Muse n'est pas simplement un meilleur champ de recherche. Meta tente de construire une couche de transaction et d'exécution de confiance entre les consommateurs, les applications et les entreprises.
Pourquoi Muse compte pour l'action META
Muse pourrait renforcer Meta sur quatre marchés liés :
| Opportunité | Rôle de Muse | Bénéfice potentiel pour Meta |
|---|---|---|
| IA grand public | Planification personnelle, recherche et exécution de tâches | Abonnements et engagement accru dans l'écosystème |
| Publicité numérique | Fait passer l'utilisateur de la découverte d'un produit à l'action | Meilleure mesure des conversions et meilleur rendement pour les annonceurs |
| Commerce agentique | Recherche, compare et achète des produits | Frais de transaction et partenariats commerciaux |
| Messagerie professionnelle | Met les consommateurs en relation avec des agents marchands automatisés | Messages payants, abonnements professionnels et outils commerciaux |
L'essentiel du chiffre d'affaires actuel de Meta provient toujours de la publicité. Au deuxième trimestre 2026, l'entreprise a généré 59,36 milliards de dollars de revenus publicitaires, soit environ 98 % du chiffre d'affaires trimestriel total.
Muse n'a pas besoin de remplacer ce moteur publicitaire pour devenir stratégiquement important. Il peut le renforcer en rapprochant Meta de la transaction.
Instagram influence déjà ce que les consommateurs désirent. WhatsApp met déjà les utilisateurs en relation avec les entreprises. Facebook Marketplace soutient déjà la découverte commerciale. Un agent personnel efficace pourrait relier ces activités distinctes :
- Un utilisateur enregistre une vidéo de produit ou de voyage sur Instagram.
- Muse interprète l'intention et les préférences de l'utilisateur.
- L'agent recherche des options ou contacte les entreprises concernées.
- Il compare les prix, la disponibilité et les avis.
- L'utilisateur valide une réservation ou un achat.
- Meta obtient de meilleures preuves que la découverte a débouché sur une transaction.
Ce circuit fermé pourrait accroître la valeur de l'inventaire publicitaire de Meta. Les annonceurs paient généralement davantage lorsqu'une plateforme peut produire des ventes mesurables plutôt que de simples impressions ou clics.
Le cœur de métier de Meta croît déjà rapidement
Les investisseurs devraient éviter de voir Muse comme un plan de sauvetage pour une entreprise en difficulté. L'activité publicitaire de Meta a abordé le lancement en position de grande force.
Selon les résultats du deuxième trimestre 2026 de Meta (déposés auprès de la SEC comme pièce 99.1 du formulaire 8-K du 29 juillet) :
| Indicateur T2 2026 | Résultat | Variation sur un an |
|---|---|---|
| Chiffre d'affaires total | 60,80 Md$ | +28 % |
| Revenus publicitaires | 59,36 Md$ | +27 % |
| Impressions publicitaires | — | +14 % |
| Prix moyen par publicité | — | +12 % |
| Personnes actives chaque jour sur la famille d'applications | 3,60 milliards | +3 % |
| Résultat d'exploitation | 18,78 Md$ | -8 % |
| Marge d'exploitation | 31 % | Contre 43 % |
| Résultat net | 15,85 Md$ | -14 % |
| Investissements (y compris contrats de location-financement) | 31,08 Md$ | Contre 17,01 Md$ |
| Flux de trésorerie disponible | 784 M$ | Contre 8,55 Md$ |
Le contraste est important. Le chiffre d'affaires et la demande publicitaire ont été exceptionnellement solides, mais les bénéfices et le flux de trésorerie disponible se sont affaiblis parce que les dépenses ont augmenté encore plus vite.
La performance publicitaire de Meta montre que l'IA produit déjà des rendements via les systèmes de recommandation, le classement des publicités, la génération créative et l'automatisation des campagnes. Les documents du deuxième trimestre indiquent que les impressions publicitaires ont progressé de 14 % et que le prix moyen des publicités a augmenté de 12 %.
Ce que contenait réellement la baisse des bénéfices du deuxième trimestre
Le recul de 8 % du résultat d'exploitation paraît alarmant jusqu'à ce qu'on lise le détail. Les coûts et charges totaux de 42,03 milliards de dollars comprenaient 2,40 milliards de dollars de charges liées à des procédures judiciaires et 1,18 milliard de dollars d'indemnités de départ liées à la réduction d'effectifs de mai 2026. En réintégrant ces deux éléments, le résultat d'exploitation atteint environ 22,36 milliards de dollars, en hausse d'environ 9 % sur un an, pour une marge ajustée proche de 36,8 %.
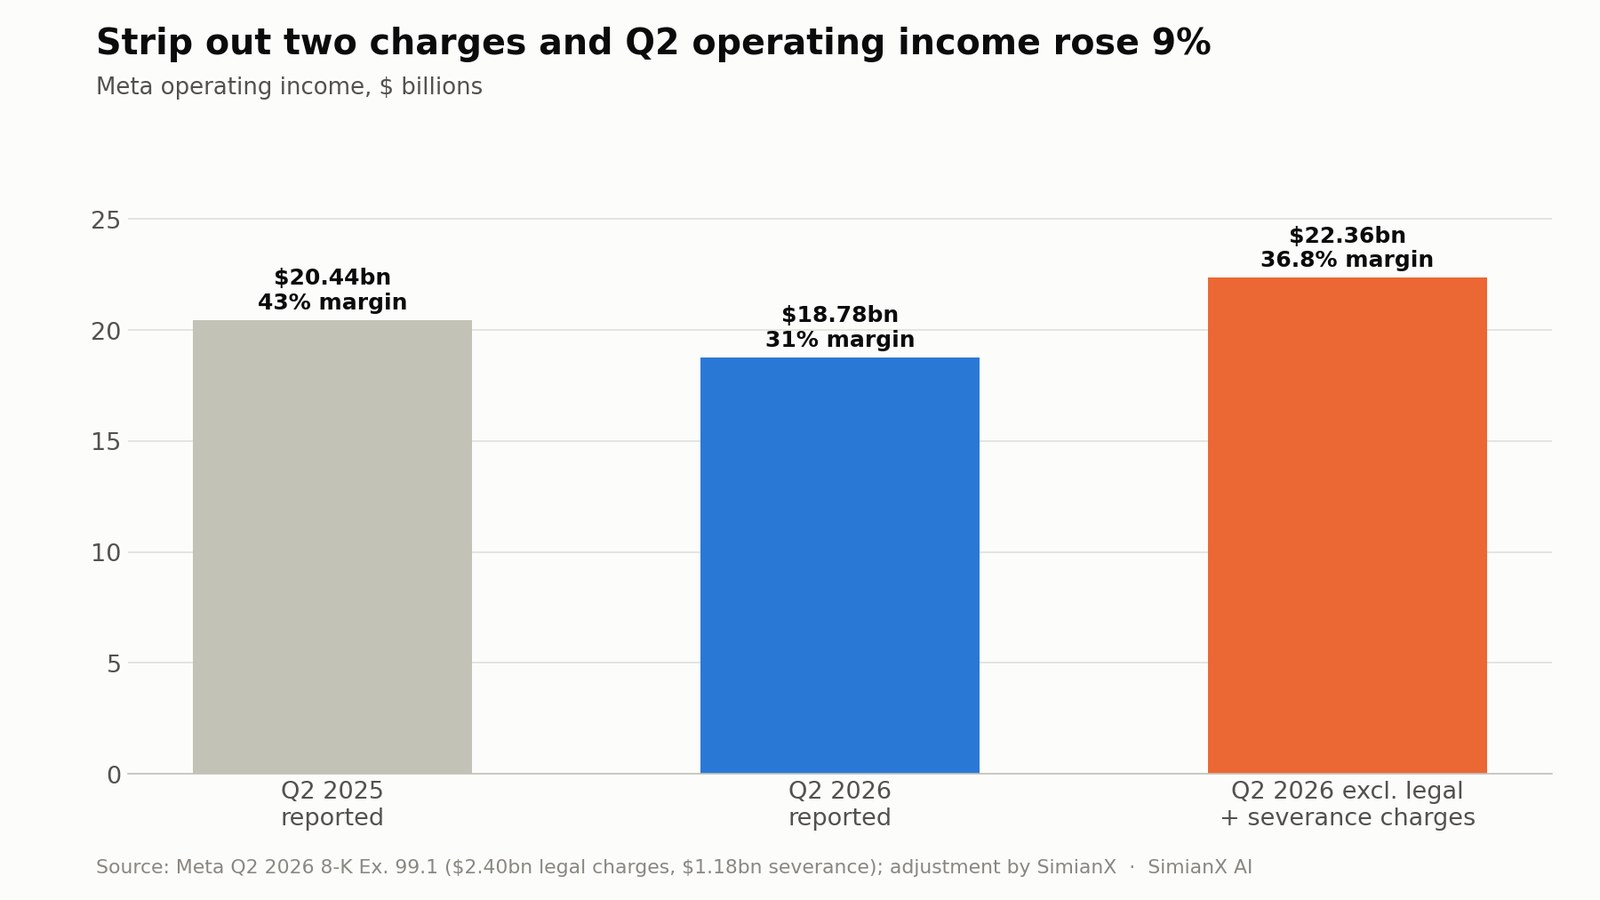
Deux réserves empêchent d'y voir un bilan de santé irréprochable. D'abord, le segment Family of Apps a gagné à lui seul 23,39 milliards de dollars, toujours en dessous des 24,97 milliards de dollars d'il y a un an, car les coûts d'infrastructure d'IA et de rémunération augmentent. Ensuite, Reality Labs a encore perdu 4,62 milliards de dollars pour seulement 431 millions de dollars de chiffre d'affaires. Les prévisions de la direction tablent sur un chiffre d'affaires de 61 à 64 milliards de dollars au troisième trimestre, des charges annuelles de 165 à 169 milliards de dollars et un résultat d'exploitation 2026 supérieur à celui de 2025.
Muse représente une nouvelle étape de la stratégie d'IA :
- Étape un : utiliser l'IA pour recommander de meilleurs contenus et de meilleures publicités.
- Étape deux : donner aux utilisateurs des outils d'IA pour créer et communiquer.
- Étape trois : permettre à un agent d'accomplir des tâches et des transactions.
- Étape quatre : relier les agents personnels aux agents des entreprises sur les plateformes de Meta.
La première étape aide déjà le cœur de métier. L'inconnue décisive est de savoir si les étapes suivantes produiront des rendements attractifs ou se contenteront d'alourdir les coûts d'infrastructure.
Comment Meta pourrait-elle monétiser Muse ?
Meta n'a pas publié assez de données opérationnelles pour que les investisseurs puissent modéliser Muse comme un segment mature. Toute prévision de chiffre d'affaires est donc spéculative. Il existe néanmoins quatre canaux de monétisation crédibles.
1. Abonnements grand public
Meta indique que Muse est gratuit pour l'essentiel des besoins, avec des formules d'abonnement pour ceux qui veulent aller plus loin. Un modèle d'abonnement crée un chemin direct entre l'adoption et des revenus récurrents.
Des scénarios d'abonnement illustratifs montrent l'ampleur de l'avantage de distribution de Meta :
| Abonnés payants | Revenu mensuel moyen | Chiffre d'affaires annuel illustratif |
|---|---|---|
| 5 millions | 20 $ | 1,2 Md$ |
| 10 millions | 20 $ | 2,4 Md$ |
| 25 millions | 20 $ | 6,0 Md$ |
| 50 millions | 20 $ | 12,0 Md$ |
Ces chiffres sont des scénarios, pas des prévisions de l'entreprise. Ils représentent aussi un chiffre d'affaires brut, avant les coûts d'inférence des modèles, de capacité des machines virtuelles, de support client, de frais de paiement et de distribution.
Même 10 millions d'utilisateurs payants ne représenteraient qu'une petite fraction de l'audience mondiale de Meta. Le marché des abonnements d'IA grand public est toutefois concurrentiel, et beaucoup d'utilisateurs pourraient rester sur des offres gratuites ou ne s'abonner qu'à un seul service d'IA généraliste.
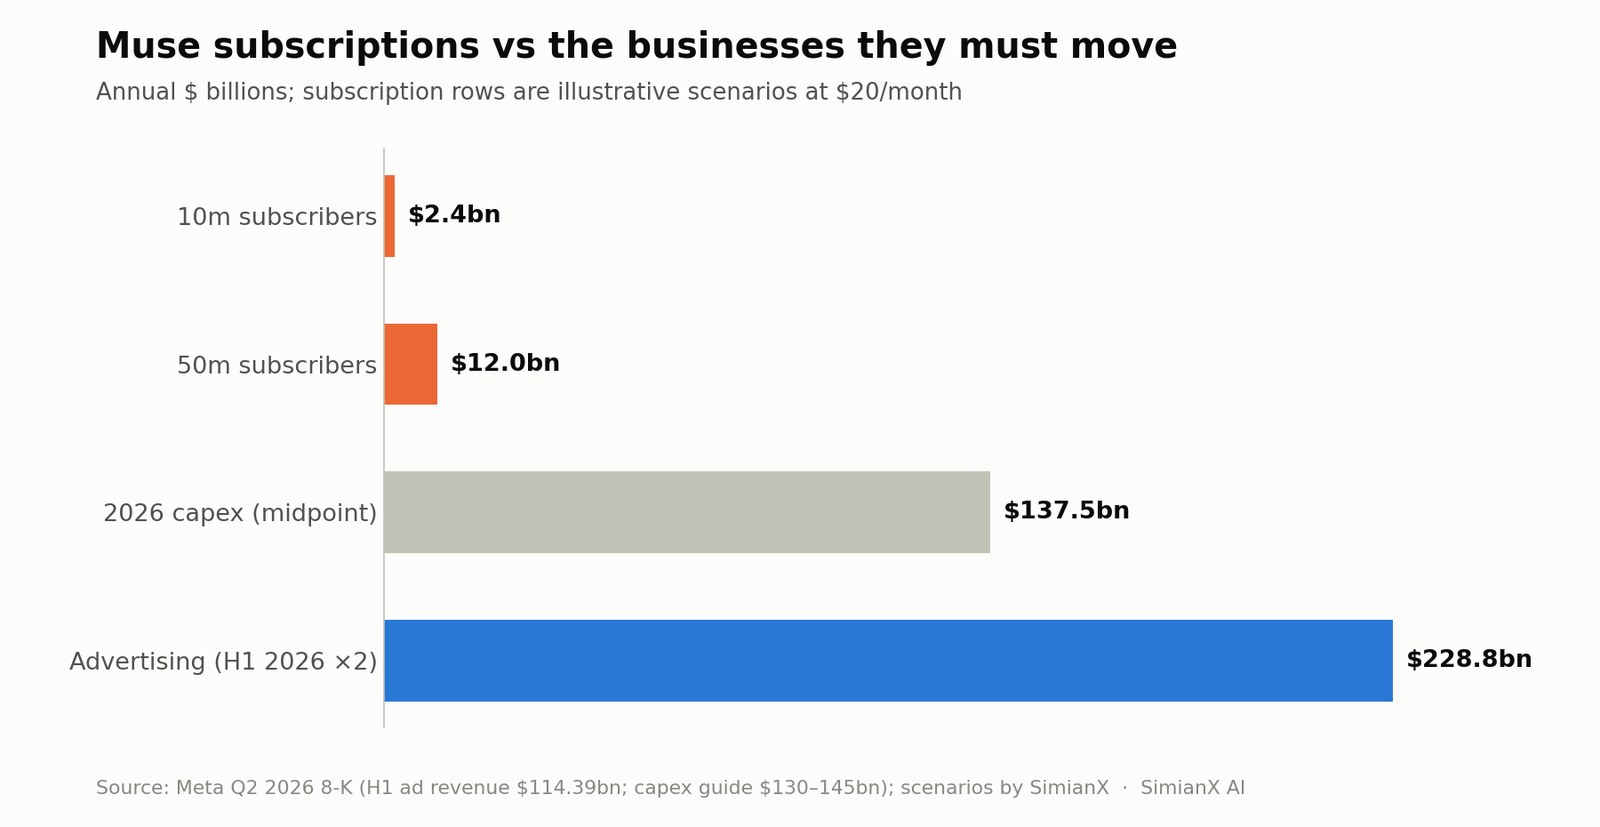
Mis en perspective, même le scénario à 50 millions d'abonnés couvrirait moins d'un dixième du point médian des investissements de cette année. C'est pourquoi la seule ligne des abonnements ne peut pas porter la thèse Muse.
2. Amélioration de la publicité
Muse pourrait améliorer l'économie publicitaire sans afficher de publicités classiques dans ses conversations.
Meta affirme que Muse ne partage ni les conversations des utilisateurs ni les données de leur machine virtuelle avec ses systèmes publicitaires. Cette restriction est précieuse pour la confiance des utilisateurs, mais elle limite le ciblage publicitaire direct fondé sur les conversations privées avec l'agent.
Il existe une nuance que les investisseurs ne doivent pas manquer. La propre présentation de sécurité de Meta reconnaît des « scénarios légitimes » dans lesquels l'utilisation de Muse peut tout de même influencer les publicités : lorsque Muse navigue sur le web, cela apparaît comme l'activité de l'utilisateur, si bien qu'un créateur de mode dont Muse visite le site pourrait ensuite recibler cet utilisateur sur Instagram.
Le bénéfice indirect peut malgré tout être significatif. Muse pourrait :
- Augmenter le temps passé dans l'écosystème de Meta.
- Transformer l'inspiration sur Instagram en activité commerciale.
- Aider les consommateurs à communiquer avec les annonceurs.
- Réduire les frictions entre une impression publicitaire et un achat.
- Améliorer la mesure des conversions avec l'accord de l'utilisateur.
- Créer des interactions de messagerie professionnelle plus précieuses.
Une amélioration relativement modeste de l'immense activité publicitaire de Meta pourrait valoir davantage que plusieurs millions d'abonnements à l'IA. À titre de comparaison, Meta a généré 114,39 milliards de dollars de revenus publicitaires au cours des six premiers mois de 2026.
3. Commerce agentique
Muse peut régler ses achats avec Link, conçu par Stripe. Selon Meta, le portefeuille Link pour agents génère une carte à usage unique afin que ni le marchand ni l'agent ne voient les véritables coordonnées bancaires de l'utilisateur, et Muse est le premier agent d'IA couvert par les protections d'achat de Link, notamment pour les articles endommagés ou perdus, les baisses de prix et les retours sans frais sur les achats éligibles. La prise en charge de Shop Pay et de 1Password arrive prochainement.
Parmi les méthodes de monétisation possibles à long terme :
- Commissions d'apport ou d'affiliation.
- Commissions prélevées sur les marchands.
- Frais de placement privilégié.
- Revenus liés aux paiements.
- Frais de réservation de voyages et de services.
- Protection d'achat haut de gamme.
- Outils pour les marchands permettant des catalogues de produits compatibles avec les agents.
Meta doit agir avec prudence. Si Muse recommande des produits en fonction de la commission la plus élevée plutôt que des intérêts de l'utilisateur, la confiance pourrait se dégrader rapidement. Les investisseurs devraient donc distinguer les revenus commerciaux alignés sur l'utilisateur d'un système de recommandations payantes potentiellement dommageable.
4. IA pour les entreprises et messagerie
L'opportunité commerciale la plus forte pourrait apparaître lorsque Muse communiquera avec des agents d'IA exploités par des entreprises.
Meta a déjà introduit des outils d'IA pour les entreprises sur WhatsApp, permettant aux marchands de répondre aux questions des clients et de soutenir leurs ventes. L'entreprise étend aussi ces capacités via Instagram, Messenger et Meta Business Suite.
Un consommateur pourrait demander à Muse de trouver un restaurant, de remplacer un appareil électroménager ou d'organiser des vacances. Muse pourrait alors communiquer avec les agents des entreprises, comparer les offres et finaliser la transaction. Meta contrôlerait des éléments importants des deux côtés de l'échange.
Cela pourrait soutenir :
- Les abonnements WhatsApp Business.
- La messagerie professionnelle payante.
- Les outils d'IA pour le service client.
- Les frais de génération de prospects.
- Les services de transaction.
- Les campagnes publicitaires automatisées.
- Les analyses haut de gamme et les logiciels pour marchands.
La plus grande opportunité de Muse ne consiste peut-être pas à vendre directement de l'IA aux consommateurs. Elle pourrait être de créer un réseau commercial où les agents personnels traitent avec les agents des entreprises.
L'avantage de distribution de Meta
OpenAI, Google, Anthropic, Microsoft, Amazon et d'autres entreprises développent des assistants ou des agents. Le principal avantage de Meta n'est pas forcément de disposer du meilleur modèle sur chaque banc d'essai. C'est la distribution.
Meta possède Facebook, Instagram, Messenger, WhatsApp et Threads. Sa famille d'applications a atteint 3,60 milliards de personnes actives chaque jour en juin 2026.
Cela donne plusieurs avantages à Muse :
Des points d'entrée familiers
Les utilisateurs peuvent échanger avec Muse d'une manière qui ressemble à l'envoi de messages à une autre personne. L'intégration à WhatsApp évite d'avoir à adopter un comportement entièrement nouveau.
Un contexte social riche
Avec l'accord de l'utilisateur, Muse peut s'appuyer sur des services connectés et des informations utiles pour organiser des événements, communiquer avec des amis ou interpréter des contenus enregistrés.
Un accès direct aux entreprises
Des millions d'entreprises sont déjà présentes sur Facebook, Instagram ou WhatsApp. Meta n'a pas besoin de construire chaque relation commerciale à partir de zéro.
L'intégration matérielle
Meta prévoit d'intégrer Muse à ses lunettes à IA. Un agent relié à une caméra, à un micro et à une interface portable contextuelle pourrait devenir plus utile qu'un assistant uniquement textuel.
Une infrastructure à grande échelle
Meta peut répartir les coûts d'inférence de l'IA sur une infrastructure mondiale et utiliser les mêmes modèles pour améliorer les recommandations de contenus, la publicité, les outils pour les entreprises et les agents grand public – un thème que nous avons exploré dans Meta Compute 2026 : l'excès de capacité IA en revenus ?
Toutefois, la distribution ne garantit pas l'adoption. Microsoft disposait d'une large distribution logicielle pour Copilot, Google contrôle d'importantes surfaces de recherche et mobiles, et Amazon entretient des relations profondes dans les achats et les paiements. Les consommateurs pourraient choisir leurs agents selon leur fiabilité et la confiance qu'ils inspirent plutôt que selon leur préinstallation.
Sécurité et confidentialité de Muse : fossé concurrentiel ou frein à l'adoption ?
Muse doit accéder à des informations particulièrement sensibles. Pour réserver un voyage ou gérer un emploi du temps, il peut avoir besoin des e-mails, des agendas, des identifiants de comptes, d'une autorisation de paiement et d'une connaissance des relations personnelles.
L'architecture de sécurité de Meta comprend plusieurs protections notables, détaillées dans son rapport sur la sûreté et la sécurité de Muse :
- L'agent de chaque utilisateur fonctionne dans une machine virtuelle isolée.
- Les identifiants sont stockés séparément et ne sont jamais vus par l'agent principal ; les mots de passe ne sont injectés dans le navigateur qu'au moment où ils sont nécessaires.
- Sentinel approuve ou refuse de manière indépendante les actions effectuées via des connecteurs et tout le trafic réseau sortant.
- Un système de « sortie contaminée » vérifie si un processus a lu des données de l'utilisateur et demande une validation en conséquence.
- Les actions qui font sortir des données de la VM, envoient des e-mails ou effectuent des achats exigent une validation humaine.
- Les contenus web entrants sont marqués comme non fiables, et un classificateur entraîné séparément surveille les tentatives de manipulation.
- Le programme de bug bounty de Meta verse désormais jusqu'à 300 000 $ pour les signalements valides concernant Muse, dont jusqu'à 130 000 $ pour une injection de prompt réussie touchant un utilisateur.
- Meta développe une VM confidentielle destinée à permettre à des experts extérieurs de vérifier que même Meta ne peut pas accéder aux données stockées.
Ce sont des mesures d'ingénierie significatives. Meta reconnaît pourtant explicitement que Muse « peut faire et fera encore des erreurs » et que l'injection de prompts reste un problème non résolu pour tout le secteur.
Il existe aussi une limite importante : tant que la VM confidentielle n'est pas disponible, les protections vis-à-vis de Meta elle-même relèvent de règles internes et de choix de conception, et non d'une garantie cryptographique vérifiable par des tiers.
Cela crée une question d'investissement à double tranchant.
Lecture optimiste : Meta traite la sécurité comme une exigence centrale du produit et pourrait établir une norme sectorielle pour l'infrastructure des agents personnels.
Lecture pessimiste : les utilisateurs pourraient refuser de connecter leurs comptes les plus sensibles à Meta, quelles que soient les protections techniques.
L'enjeu de la confiance est d'autant plus important qu'un faux pas a eu lieu récemment. Lorsque Meta a lancé Muse Image le 7 juillet 2026, l'outil permettait de générer des images en mentionnant des comptes Instagram publics avec un @. Trois jours plus tard, Meta a retiré cette fonction, expliquant avoir « entendu les retours selon lesquels cette fonction n'était pas à la hauteur ». Cet épisode montre à quelle vitesse une décision de conception peut se transformer en controverse sur la vie privée.
La question à 130 milliards de dollars : les investissements dans l'IA
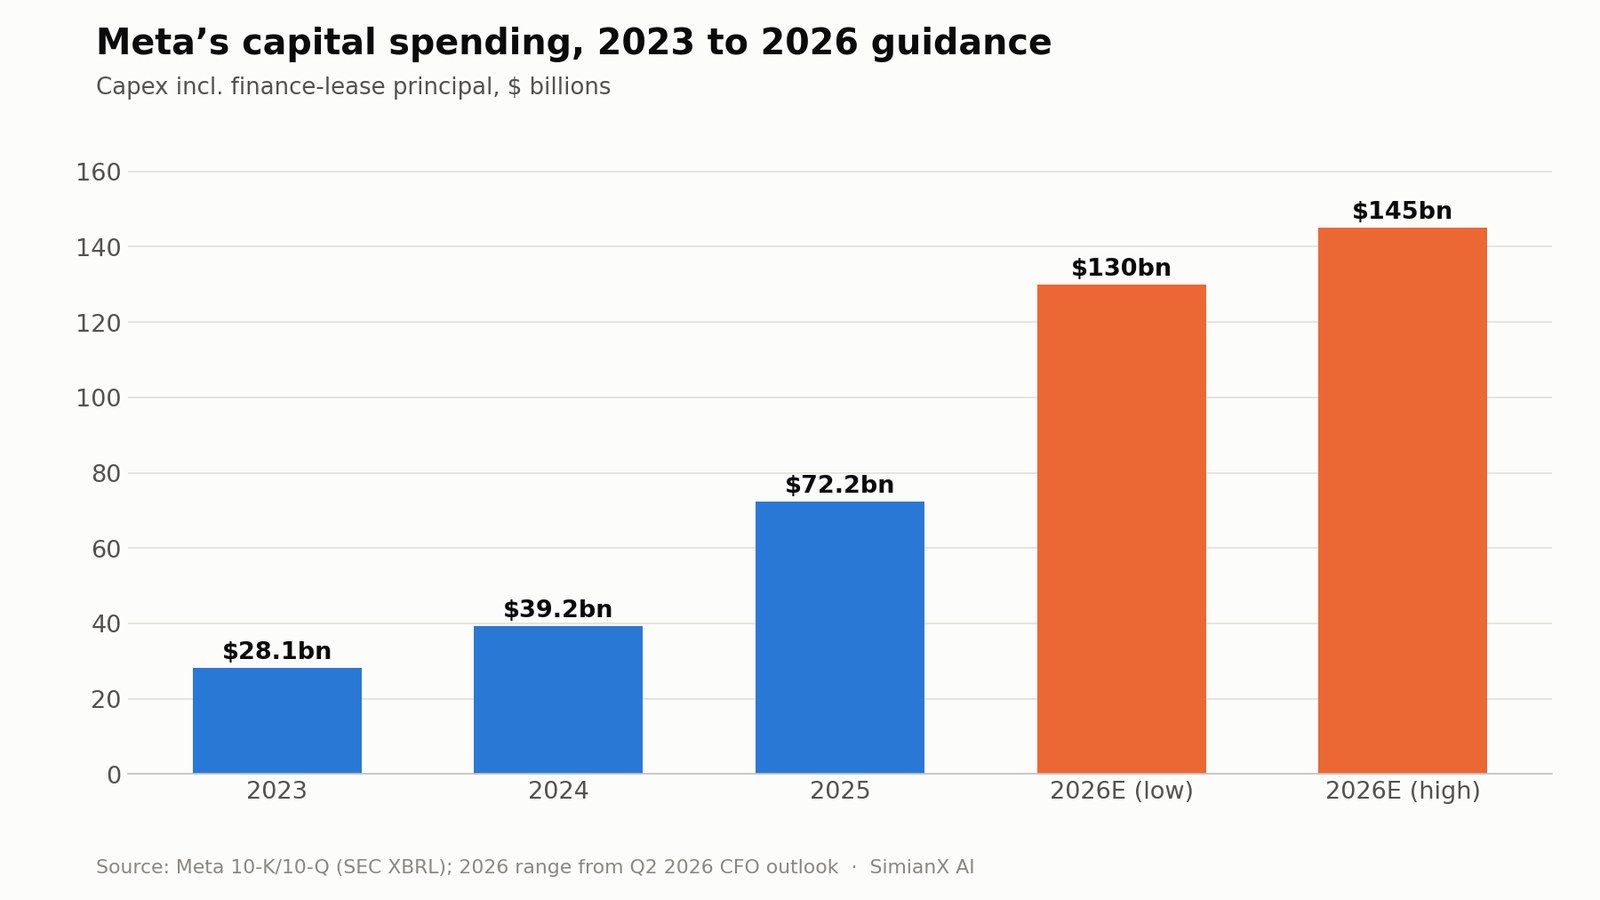
Meta prévoit pour 2026 des investissements, y compris les remboursements du principal des contrats de location-financement, de 130 à 145 milliards de dollars, une fourchette resserrée en juillet par rapport à 125–145 milliards. C'est une hausse spectaculaire par rapport aux 72,22 milliards de dollars de 2025, qui représentaient déjà près du double des 39,23 milliards de dollars de 2024.
Au point médian, les investissements 2026 atteindraient environ 137,5 milliards de dollars – près du double de l'année précédente et près de cinq fois le niveau de 2023.
Meta indique que ces dépenses soutiennent à la fois Meta Superintelligence Labs et le cœur de métier. Elles couvrent des centres de données, des serveurs, des équipements réseau et d'autres infrastructures nécessaires à l'entraînement et à l'inférence – la même tendance que nous avons suivie à l'échelle du secteur dans Investissements IA 2026 : 96 % de la trésorerie des géants.
La thèse d'investissement dépend de la capacité de cette infrastructure à générer des rendements sur plusieurs produits :
| Bénéficiaire des investissements en IA | Rendement potentiel |
|---|---|
| Publicité | Meilleurs ciblage, classement, conversion et outils créatifs |
| Facebook et Instagram | Engagement accru et meilleure qualité des contenus |
| Meta AI et Muse | Abonnements grand public et fidélisation à l'écosystème |
| WhatsApp Business | Messagerie payante et services d'agents pour les entreprises |
| Modèles et outils pour développeurs | Revenus d'API et de logiciels |
| Lunettes à IA | Ventes de matériel et nouvelle plateforme informatique |
L'infrastructure partagée est au cœur du scénario optimiste. Si le même investissement améliore une activité publicitaire de plus de 200 milliards de dollars tout en soutenant Muse, la barre à franchir pour les revenus propres à Muse s'abaisse.
L'étau sur la trésorerie de Meta, trimestre après trimestre
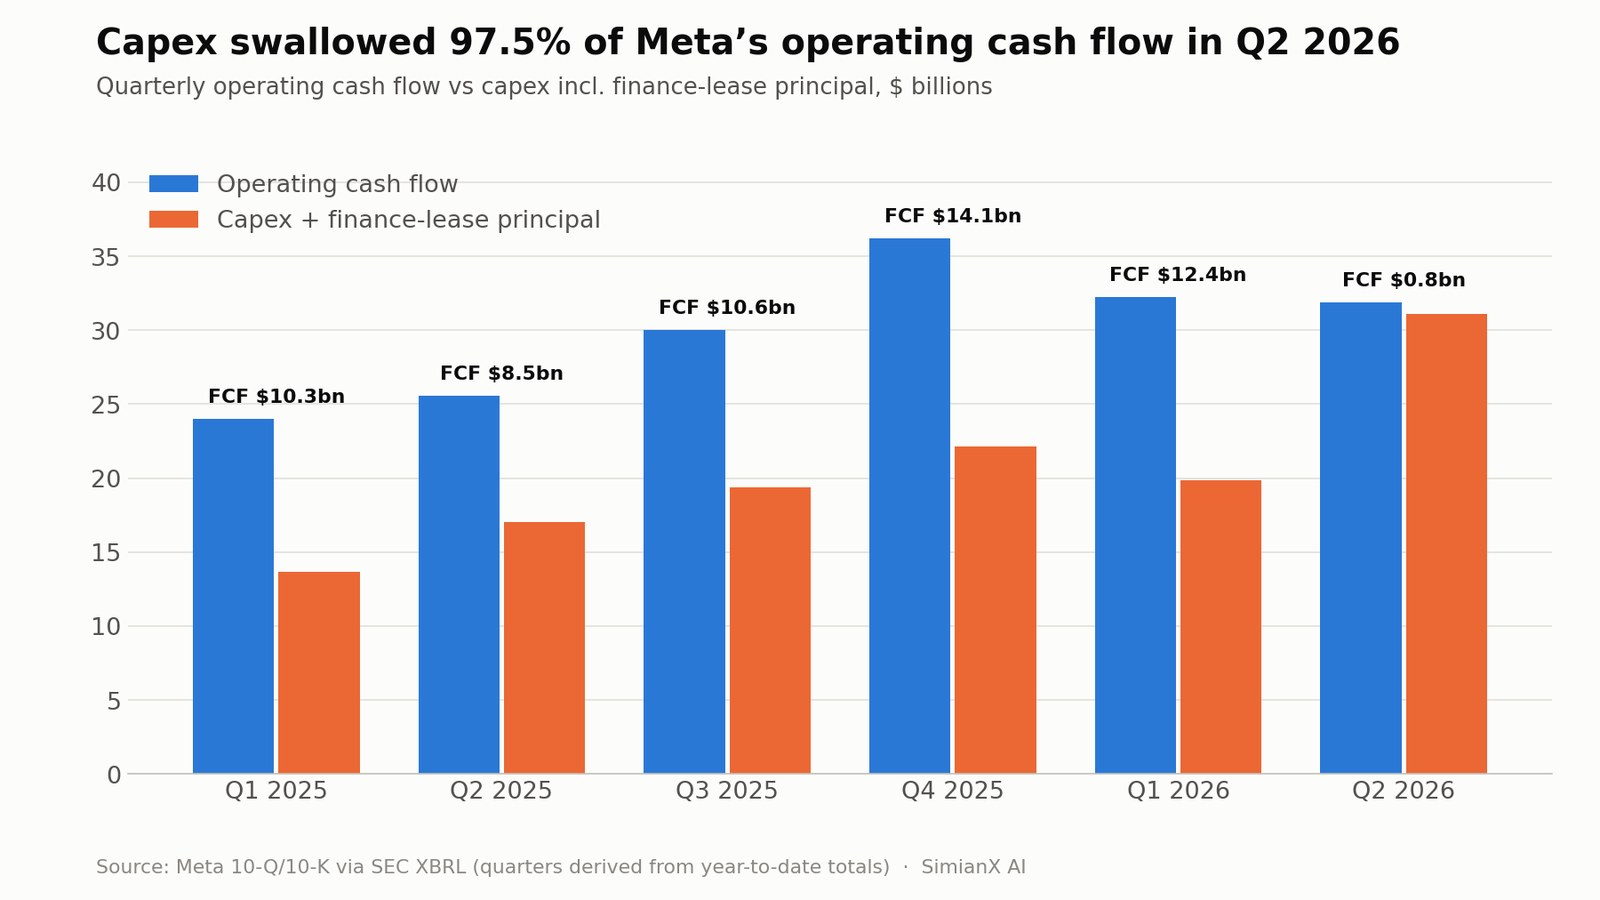
Mais l'intensité capitalistique pèse déjà sur les flux de trésorerie. Le tableau ci-dessous calcule des chiffres trimestriels à partir des documents déposés par Meta auprès de la SEC (les investissements incluent les remboursements du principal des contrats de location-financement) :
| Trimestre | Flux de trésorerie d'exploitation | Investissements + location-financement | Flux de trésorerie disponible | Investissements en % des flux d'exploitation |
|---|---|---|---|---|
| T1 2025 | 24,03 Md$ | 13,69 Md$ | 10,33 Md$ | 57,0 % |
| T2 2025 | 25,56 Md$ | 17,01 Md$ | 8,55 Md$ | 66,6 % |
| T3 2025 | 30,00 Md$ | 19,37 Md$ | 10,63 Md$ | 64,6 % |
| T4 2025 | 36,21 Md$ | 22,14 Md$ | 14,08 Md$ | 61,1 % |
| T1 2026 | 32,23 Md$ | 19,84 Md$ | 12,39 Md$ | 61,6 % |
| T2 2026 | 31,86 Md$ | 31,08 Md$ | 0,78 Md$ | 97,5 % |
Les flux de trésorerie d'exploitation ont même été légèrement inférieurs au deuxième trimestre 2026 à ceux du premier, tandis que les investissements ont bondi de 11,2 milliards de dollars en un seul trimestre. Le flux de trésorerie disponible du premier semestre est tombé à 13,17 milliards de dollars, contre 18,88 milliards un an plus tôt, malgré une forte croissance du chiffre d'affaires. Meta détenait encore 90,26 milliards de dollars de trésorerie et de titres négociables face à 83,66 milliards de dollars de dette à long terme au 30 juin : il s'agit donc d'une question de marge de sécurité, pas de solvabilité.
Si la prévision de 130 à 145 milliards de dollars se confirme, le second semestre 2026 implique encore environ 81 à 96 milliards de dollars de dépenses, bien au-delà du rythme de tout semestre précédent.
Les investisseurs doivent surveiller les amortissements autant que les investissements. Le matériel acheté aujourd'hui générera des charges comptables au cours des périodes futures. Même si les investissements finissent par se stabiliser, les amortissements peuvent continuer à peser sur les marges d'exploitation.
Comment META a évolué autour du lancement de Muse
La réaction du titre donne une indication utile de la part de Muse que le marché est prêt à intégrer dans les cours.
| Date | Clôture de META | Variation du jour | Variation du jour de QQQ |
|---|---|---|---|
| 3 sept. 2026 | 610,68 $ | +3,0 % | +1,2 % |
| 4 sept. 2026 | 616,77 $ | +1,0 % | +0,2 % |
| 8 sept. 2026 (lancement de Muse) | 613,48 $ | -0,5 % | -0,1 % |
| 9 sept. 2026 | 653,69 $ | +6,6 % | -0,3 % |
| 10 sept. 2026 | 644,38 $ | -1,4 % | -1,1 % |
Le jour du lancement a été calme, avec des volumes d'environ 1,2 fois seulement la moyenne sur 20 séances. Le mouvement est venu lors de la séance suivante : META a gagné 6,6 % sur des volumes d'environ 2,2 fois la normale, alors que le Nasdaq-100 reculait, soit une surperformance de près de sept points de pourcentage. Même après ce bond, le titre reste environ 18 % sous son plus haut sur 52 semaines de 790,80 $, pour une capitalisation boursière proche de 1 640 milliards de dollars.
Qu'est-ce qui prouverait que Muse fonctionne ?
Les téléchargements et les classements dans les boutiques d'applications la semaine du lancement ne suffisent pas. Les investisseurs ont besoin de preuves d'un usage récurrent, d'une valeur économique et d'une efficacité croissante.
Les indicateurs les plus utiles seraient :
- Les utilisateurs actifs mensuels et quotidiens de Muse.
- Le nombre de tâches accomplies par utilisateur actif.
- La rétention des utilisateurs après 30, 90 et 180 jours.
- La part des utilisateurs qui connectent leur messagerie, leur agenda ou leurs services de paiement.
- La conversion des formules gratuites en formules payantes.
- Le revenu d'abonnement par utilisateur payant.
- Le coût d'inférence et de machine virtuelle par tâche.
- Le nombre et la valeur des achats assistés par l'agent.
- La croissance des interactions avec les agents des entreprises.
- Les revenus supplémentaires de WhatsApp Business.
- Une hausse mesurable des conversions publicitaires.
- Les incidents de sécurité, les actions erronées et les taux de remboursement.
Meta pourrait d'abord ne communiquer que des éléments qualitatifs. Les investisseurs devraient se montrer sceptiques si la direction met en avant des chiffres d'accès ou d'essai sans données de rétention ni d'économie unitaire.
Un processus de suivi pratique consiste à :
- Suivre l'adoption : vérifier si les utilisateurs continuent d'utiliser Muse une fois la curiosité initiale retombée.
- Suivre la profondeur d'usage : rechercher une croissance des services connectés, des tâches accomplies et des objectifs récurrents.
- Suivre la monétisation : comparer les progrès des abonnements et de la messagerie professionnelle aux coûts d'infrastructure.
- Suivre la confiance : surveiller les incidents de sécurité, les changements de politique de confidentialité et les réactions des régulateurs.
- Suivre l'efficacité du capital : comparer le résultat d'exploitation supplémentaire aux investissements et aux amortissements.
SimianX AI peut soutenir ce processus en réunissant publications de résultats, données de la SEC, analyse technique, révisions des analystes et sentiment de l'actualité – vous pouvez lancer directement une analyse en direct de META. Les investisseurs devraient toutefois vérifier les chiffres importants à l'aide des documents et communications officielles de Meta.
Valorisation de l'action META après le lancement de Muse
Après le lancement, META s'échangeait autour de 644–654 $, ce qui donnait à Meta une capitalisation boursière d'environ 1 640 milliards de dollars, un multiple d'environ 25 fois les bénéfices des douze derniers mois et un multiple prévisionnel d'environ 20 fois les bénéfices, selon les données de marché de StockAnalysis. Ces chiffres évoluent chaque jour et doivent être vérifiés avant toute décision d'investissement.
Cette valorisation ne semble pas exiger que Muse devienne immédiatement une activité autonome de grande taille. Elle suppose en revanche que Meta puisse préserver une croissance et des marges saines tout en investissant massivement dans l'IA.
Un cadre de scénarios est plus utile que l'attribution d'une valeur arbitraire à Muse.
| Scénario | Résultat pour Muse | Cœur de métier | Résultat des dépenses | Conséquence probable pour le titre |
|---|---|---|---|---|
| Baissier | Faible rétention ; les utilisateurs refusent de partager leurs données | La croissance publicitaire ralentit | Investissements et amortissements restent élevés | Le multiple se contracte car le flux de trésorerie disponible déçoit |
| Central | Produit de niche utile avec une adoption payante modérée | La publicité continue de profiter de l'IA | Les dépenses produisent progressivement des rendements d'exploitation | La croissance des bénéfices soutient un multiple proche du marché ou légèrement supérieur |
| Haussier | Muse devient une plateforme d'agents grand public largement utilisée | Publicité et messagerie obtiennent des gains de conversion mesurables | L'infrastructure d'IA partagée génère de forts rendements | META obtient une prime supplémentaire de plateforme et d'optionalité liée à l'IA |
Scénario baissier illustratif
Dans un scénario baissier, Muse ne génère que des revenus d'abonnement limités, parce que les utilisateurs préfèrent des assistants concurrents ou refusent de connecter leurs comptes personnels. Les charges d'infrastructure et d'amortissement continuent d'augmenter, la croissance publicitaire se normalise et le flux de trésorerie disponible reste sous pression.
Le danger n'est pas que Meta devienne déficitaire. Le danger est que les investisseurs abaissent le multiple attribué à l'entreprise parce que ses besoins en capital deviennent structurellement plus élevés.
Scénario central illustratif
Dans un scénario central, Muse conquiert une base d'utilisateurs significative mais non dominante. Les abonnements deviennent une activité de plusieurs milliards de dollars en quelques années, tandis que Muse améliore aussi l'engagement, le commerce et la messagerie.
L'activité publicitaire de Meta reste le principal moteur de bénéfices. L'investissement dans l'IA soutient la croissance du chiffre d'affaires, mais les marges d'exploitation restent inférieures à leur précédent pic, car les coûts d'inférence et d'amortissement sont considérables.
Scénario haussier illustratif
Dans un scénario haussier, Muse devient l'une des interfaces par défaut par lesquelles les consommateurs organisent leurs tâches et interagissent avec les entreprises. L'intégration à WhatsApp, Instagram, aux objets connectés portables et aux agents marchands crée un effet de réseau.
Les abonnements directs comptent, mais la valeur la plus importante provient d'une meilleure conversion publicitaire, des interactions professionnelles payantes et du commerce agentique. L'infrastructure d'IA de Meta sert plusieurs produits à haut rendement, ce qui permet au résultat d'exploitation et au flux de trésorerie disponible d'accélérer une fois le cycle d'investissement tempéré.
Le scénario haussier n'exige pas que Muse remplace la publicité. Il exige que Muse rende plus précieux l'écosystème publicitaire, de messagerie et de commerce de Meta.
Les principaux risques pour la thèse de croissance de Muse
La confiance des consommateurs
L'historique de Meta en matière de vie privée et d'utilisation des données pourrait dissuader les utilisateurs de connecter leur messagerie, leurs agendas, leurs informations financières et leurs comptes personnels.
Les erreurs de l'agent
Une réponse générée par un chatbot peut être ignorée. Une action incorrecte effectuée par un agent peut coûter de l'argent, abîmer des relations ou exposer des informations privées.
L'injection de prompts et la cybersécurité
Un texte malveillant sur un site web ou dans un document peut tenter de manipuler un agent. Sentinel et l'isolement des identifiants réduisent ce risque sans pouvoir l'éliminer.
La concurrence
Google dispose de la recherche, d'Android, de Gmail et de Maps. Microsoft dispose de Windows et des logiciels professionnels. Amazon dispose des achats, des paiements et de la logistique. OpenAI et Anthropic possèdent de fortes marques d'IA directes. L'avantage de distribution de Meta est considérable, mais pas exclusif.
La pression sur les marges
Des coûts persistants d'inférence, de machines virtuelles et d'amortissement pourraient réduire la rentabilité des usages gratuits ou faiblement monétisés.
La réglementation
Muse pourrait attirer l'attention des régulateurs en matière de vie privée, de décisions automatisées, de protection des consommateurs, de concurrence, de transactions financières et de sûreté de l'IA. La fragmentation réglementaire pourrait ralentir l'expansion internationale. Le deuxième trimestre comportait déjà 2,40 milliards de dollars de charges liées à des procédures judiciaires.
Les conflits de monétisation
Utiliser les données des agents personnels à des fins publicitaires pourrait saper la confiance. S'en priver pourrait limiter la monétisation. Meta doit trouver des modèles de revenus qui alignent ses incitations sur les intérêts de l'utilisateur.
L'allocation du capital
Meta finance simultanément l'infrastructure d'IA, la recherche sur la superintelligence, Reality Labs, les objets portables et ses plateformes établies. Au deuxième trimestre 2026, Reality Labs n'a généré que 431 millions de dollars de chiffre d'affaires pour une perte d'exploitation de 4,62 milliards de dollars. Les investisseurs doivent tenir compte du poids cumulé de ces projets de longue haleine.
Faut-il acheter l'action META après Muse ?
Muse renforce les arguments stratégiques en faveur de Meta, mais le produit est trop récent pour justifier à lui seul une décision d'investissement.
Les meilleures raisons de détenir META restent :
- Une base mondiale de 3,60 milliards de personnes actives chaque jour.
- Une plateforme publicitaire très rentable.
- Une forte croissance du chiffre d'affaires et de la publicité en 2026.
- Un résultat d'exploitation sous-jacent en hausse d'environ 9 % au deuxième trimestre hors charges exceptionnelles.
- Des progrès de l'IA qui contribuent déjà aux performances des recommandations et des publicités.
- Plusieurs voies de monétisation de WhatsApp et de la messagerie professionnelle.
- Des avantages de distribution dans les réseaux sociaux, la messagerie et les produits portables.
- Muse comme nouvelle option de plateforme potentiellement précieuse.
Les principales raisons d'être prudent sont :
- Des investissements de 130 à 145 milliards de dollars en 2026.
- Un flux de trésorerie disponible tombé à 784 millions de dollars au deuxième trimestre, les investissements ayant absorbé 97,5 % des flux d'exploitation.
- Des marges d'exploitation plus faibles.
- Des exigences élevées en matière de sécurité et de vie privée.
- Une rétention non démontrée des agents grand public.
- La concurrence de plateformes technologiques bien financées.
- Une exposition réglementaire et juridique.
- Une communication limitée sur l'économie propre à Muse.
Pour les investisseurs de long terme, une approche rationnelle consiste à valoriser d'abord l'activité publicitaire établie de Meta et à traiter Muse comme une option. Payer une forte prime pour des revenus hypothétiques de Muse serait prématuré. Ignorer complètement Muse reviendrait cependant à passer à côté de la possibilité que Meta construise une nouvelle interface pour les intentions d'achat des consommateurs et le commerce numérique.
FAQ sur l'action META et Muse
Qu'est-ce que Meta Muse AI ?
Muse est l'agent d'IA personnel de Meta, lancé aux États-Unis le 8 septembre 2026 sur iOS, Android, muse.ai et dans WhatsApp. Il peut parcourir des sites web, remplir des formulaires, envoyer des e-mails, réserver des voyages, négocier, effectuer des achats validés et travailler en arrière-plan sur des objectifs de plus long terme.
Comment Meta va-t-elle monétiser Muse ?
Muse est gratuit pour la plupart des usages, avec des abonnements payants pour les utilisateurs intensifs. Meta peut aussi le monétiser grâce aux services d'agents pour les entreprises, à la messagerie payante, aux partenariats commerciaux et à l'amélioration des conversions publicitaires. La plus grande opportunité pourrait venir de la mise en relation des agents personnels avec les entreprises via WhatsApp, Instagram et Messenger.
Comment l'action META a-t-elle réagi au lancement de Muse ?
META a reculé de 0,5 % le jour du lancement, le 8 septembre 2026, puis a gagné 6,6 % à 653,69 $ lors de la séance suivante, sur des volumes d'environ 2,2 fois la normale, alors que le Nasdaq-100 baissait. Le titre restait environ 18 % sous son plus haut sur 52 semaines.
Muse peut-il devenir le prochain moteur de croissance de Meta ?
C'est possible, mais les investisseurs ont besoin de preuves de rétention, de conversion payante, de rentabilité par tâche et d'activité commerciale. Muse a davantage de chances de devenir un moteur de croissance significatif s'il renforce la publicité et la messagerie professionnelle en plus de générer des revenus d'abonnement.
Faut-il acheter l'action META après le lancement de Muse ?
Muse ajoute un potentiel de hausse à long terme, mais ne fait pas à lui seul de l'action un achat. Les investisseurs devraient comparer la croissance des bénéfices et la valorisation de Meta aux risques créés par des investissements colossaux, un flux de trésorerie disponible en baisse, la réglementation et une monétisation incertaine de l'IA.
Quel est le plus grand risque pour Meta Muse ?
Le plus grand risque est la confiance. Muse devient d'autant plus utile que les utilisateurs lui donnent accès à des données sensibles et l'autorisent à agir, mais Meta doit convaincre les consommateurs que le gain de productivité l'emporte sur les risques liés à la vie privée, à la sécurité et aux erreurs.
Conclusion
Le lancement de Muse par Meta est stratégiquement important, car il fait passer l'entreprise des réponses générées par l'IA aux actions exécutées par l'IA. Muse peut naviguer, communiquer, acheter et gérer des projets tout en s'intégrant aux plateformes sociales et de messagerie déjà utilisées par des milliards de personnes.
Le produit pourrait à terme générer des revenus d'abonnement, accroître la valeur des publicités de Meta, développer WhatsApp Business et faire de Meta un intermédiaire du commerce agentique. Sa distribution via WhatsApp, Instagram, Facebook et les futures lunettes à IA constitue un véritable avantage concurrentiel.
Toutefois, Muse n'est pas encore un moteur de croissance éprouvé. L'adoption, la rétention, l'économie unitaire et la confiance des consommateurs restent inconnues. Parallèlement, Meta prévoit de consacrer 130 à 145 milliards de dollars à ses investissements en 2026, et le flux de trésorerie disponible du deuxième trimestre est tombé sous le milliard de dollars à mesure que les investissements s'envolaient.
La thèse la plus défendable est donc équilibrée : l'activité publicitaire de Meta soutient la thèse d'investissement actuelle, tandis que Muse offre un potentiel de hausse substantiel mais non démontré. Le scénario haussier se renforce si Muse obtient un engagement récurrent, une conversion payante et une croissance des transactions avec les agents des entreprises sans compromettre la vie privée ni les marges. Il s'affaiblit si les coûts d'infrastructure d'IA restent élevés alors que les utilisateurs refusent de déléguer des tâches importantes.
Les investisseurs qui suivent l'action META après le lancement de Muse devraient surveiller les informations trimestrielles sur l'adoption, les progrès des abonnements, les revenus de la messagerie professionnelle, la conversion publicitaire, les investissements, les amortissements et le flux de trésorerie disponible. SimianX AI peut aider à suivre ces signaux fondamentaux, techniques et liés à l'actualité dans un seul environnement de recherche.
Muse pourrait devenir le prochain grand moteur de croissance de Meta – mais les investisseurs devraient exiger des preuves mesurables avant de le valoriser comme tel.
Cet article est fourni à titre informatif et éducatif uniquement. Il ne constitue pas un conseil en investissement, juridique ou fiscal. Les prix de marché et les estimations des analystes évoluent ; les investisseurs doivent vérifier les données actuelles et consulter des professionnels qualifiés avant de prendre des décisions financières.
Lecture Liée
- Meta Compute 2026 : l'excès de capacité IA en revenus ?
- Investissements IA 2026 : 96 % de la trésorerie des géants
- Résultats T2 2026 d’Alphabet : Gemini et Cloud face au capex
- Amazon T2 2026 : AWS peut-il justifier 200 Md$ de capex IA ?
- Microsoft T4 2026 : croissance d'Azure contre capex en IA
- Action AppLovin 2026 : la croissance vient du prix seul
Références
- Meta Newsroom — Présentation de Muse (8 septembre 2026)
- Meta AI Research — Sûreté et sécurité des agents d'IA : notre approche avec Muse
- Meta Newsroom — Présentation de Muse Image (mise à jour du 10 juillet 2026)
- SEC EDGAR — Publication des résultats du T2 2026 de Meta (formulaire 8-K, pièce 99.1)
- SEC EDGAR — Formulaire 10-Q de Meta pour le trimestre clos le 30 juin 2026
- Stripe — Link
- Meta Bug Bounty
- StockAnalysis — Données de marché de META


