 Par Muke
Les deux forces qui animent CRWV : carnet IA et risque de bilan
Mis à jour le 23 octobre 2026 — chiffres issus des résultats trimestriels de CoreWeave et de ses documents de financement déposés auprès de la SEC ; les cours sont des clôtures au Nasdaq.
Réponse rapide : le carnet de commandes de CoreWeave a atteint environ 104 milliards de dollars au 30 juin 2026 (plus de 25 milliards de dollars de nouveaux engagements signés début T3 s'y ajoutent), tandis que sa dette totale est montée à 35,1 milliards de dollars, contre 21,4 milliards six mois plus tôt. Le chiffre d'affaires trimestriel a plus que doublé, à 2,58 milliards de dollars, mais les charges d'intérêts nettes ont grimpé à 640 millions de dollars par trimestre — cinq fois son résultat d'exploitation ajusté de 128 millions. L'action a pris le chemin inverse : CRWV a clôturé à 55,60 $ le 22 octobre 2026, en baisse de 22 % depuis le début de l'année, de 52 % depuis la mi-juin et de 70 % par rapport à son record de 183,58 $ de juin 2025. Prochaine publication : T3 2026, attendue vers le 9 novembre (estimation Nasdaq/Zacks).
L'action CoreWeave en 2026 est l'un des exemples les plus clairs de la question centrale du boom de l'infrastructure IA : une demande explosive peut-elle justifier un développement fortement endetté ? CoreWeave est devenu un pure player du cloud IA, au service de clients qui ont besoin d'une capacité GPU à grande échelle pour l'entraînement, l'inférence et les charges de travail IA en production. Pour les investisseurs, l'histoire est convaincante, mais pas simple.
Chez SimianX AI, la bonne façon d'étudier une action comme CRWV n'est pas de la réduire à un seul titre. Le cas haussier repose sur le backlog, les clients stratégiques en IA, la rareté des GPU et l'effet de levier opérationnel. Le cas baissier se concentre sur la dette, les dépenses en capital, les charges d'intérêt, la concentration des clients et le risque que l'offre d'infrastructure IA rattrape la demande.
Action CoreWeave 2026 : le contexte d'investissement en bref
CoreWeave n'est pas une entreprise de logiciels traditionnelle. Elle est plus proche d'une plateforme d'infrastructure IA spécialisée : intensive en capital, lourde en matériel, contrainte par l'énergie et profondément liée à la chaîne d'approvisionnement GPU. Cela fait que son action se comporte différemment de celle d'une entreprise SaaS à forte marge.
Le récit de l'entreprise pour 2026 repose sur trois grands piliers :
- Une demande massive en IA de la part des constructeurs de modèles, des entreprises et des hyperscalers.
- Un backlog de revenus proche de 100 milliards de dollars, suggérant une forte demande future contractée.
- Un modèle à forte dette et à fort capex qui nécessite une discipline d'exécution et une confiance continue du marché.
Point clé : CoreWeave est une action d'infrastructure IA à forte croissance, mais le même backlog qui crée un potentiel nécessite également un financement lourd, une capacité de centre de données, un approvisionnement en GPU et un accès à l'énergie.
Le marché pose effectivement une question : le flux de trésorerie futur de CoreWeave justifie-t-il le risque du bilan nécessaire pour construire la capacité ?
C'est pourquoi une analyse sérieuse de l'action CoreWeave 2026 doit séparer la qualité de la demande de la qualité du financement. Un grand backlog n'est précieux que s'il se transforme en revenus, marges, flux de trésorerie et relations clients durables.
Carnet de commandes, dette et consommation de trésorerie de CoreWeave par trimestre (2025–2026)
Le débat entre haussiers et baissiers se résume à une poignée de lignes que CoreWeave publie chaque trimestre. Ce tableau les met côte à côte.
| Trimestre | Chiffre d'affaires | EBITDA ajusté | Perte nette | Charges d'intérêts nettes | Dépenses d'investissement | Dette totale (fin de trimestre) | Obligations de prestation restantes | Puissance active |
|---|---|---|---|---|---|---|---|---|
| T1 2025 | 982 M$ | 606 M$ | −315 M$ | 264 M$ | 1,41 Md$ | 8,7 Md$ | 14,7 Md$ | — |
| T2 2025 | 1 212 M$ | 753 M$ | −290 M$ | 267 M$ | 2,45 Md$ | 11,1 Md$ | 30,1 Md$ | — |
| T3 2025 | 1 365 M$ | 838 M$ | −110 M$ | 311 M$ | 2,39 Md$ | 14,0 Md$ | 50,0 Md$ | ~590 MW |
| T4 2025 | 1 572 M$ | 898 M$ | −452 M$ | 388 M$ | 4,06 Md$ | 21,4 Md$ | 60,7 Md$ | >850 MW |
| T1 2026 | 2 078 M$ | 1 157 M$ | −740 M$ | 536 M$ | 7,70 Md$ | 24,9 Md$ | 98,8 Md$ | >1 GW |
| T2 2026 | 2 575 M$ | 1 510 M$ | −626 M$ | 640 M$ | 6,42 Md$ | 35,1 Md$ | 103,7 Md$ | ~1,5 GW |
Sources : résultats trimestriels de CoreWeave (T2 2026, T1 2026, T4 2025, T3 2025 ; formulaire 8-K de la SEC, pièce 99.1) et données XBRL de ses rapports 10-Q/10-K. Dépenses d'investissement = acquisitions d'immobilisations corporelles (chiffres trimestriels déduits des cumuls annuels du tableau des flux de trésorerie ; les montants 2025 excluent les équipements financés par les fournisseurs sans décaissement). Dette totale = dette courante et non courante, avec et sans recours. Les obligations de prestation restantes sont la mesure GAAP ; le « carnet de commandes » au sens large de CoreWeave s'élevait à 55,6 Md$, 66,8 Md$, 99,4 Md$ et ~104 Md$ du T3 2025 au T2 2026.
Ce que disent les chiffres :
- Le carnet de commandes a été multiplié par 7 en cinq trimestres, de 14,7 à 103,7 milliards de dollars d'obligations de prestation restantes. Le seul T1 2026 a ajouté environ 38 milliards — le meilleur trimestre de prises de commandes de CoreWeave.
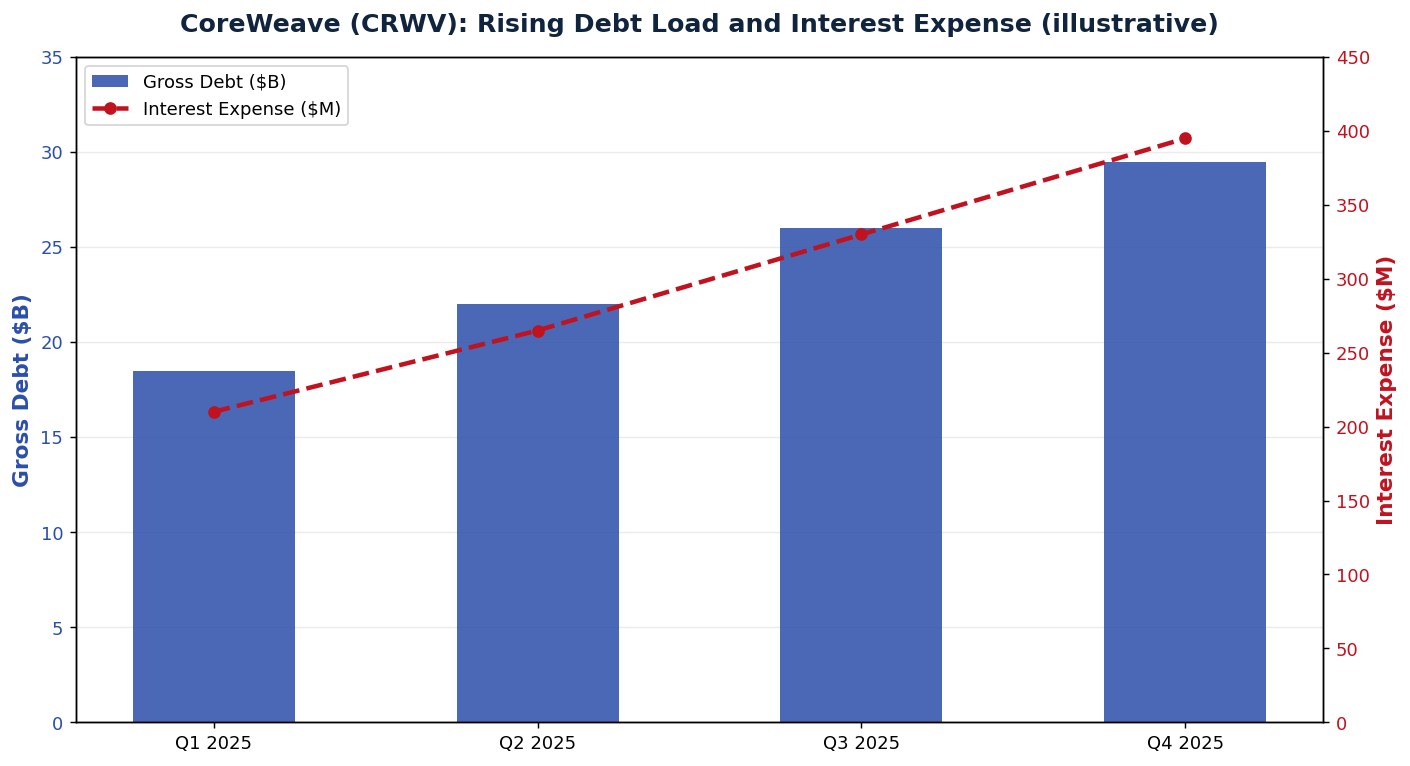
- La dette a été multipliée par 4 sur la même période, de 8,7 à 35,1 milliards de dollars, et le bond du T2 2026 (24,9 Md$ → 35,1 Md$) a été le plus important à ce jour.
- Les intérêts sont la ligne à surveiller. Les charges d'intérêts nettes sont passées de 264 à 640 millions de dollars par trimestre. Au T2 2026, elles représentaient 25 % du chiffre d'affaires et plus de cinq fois le résultat d'exploitation ajusté (128 millions de dollars).
- Les marges d'EBITDA ajusté ont reculé de 61–62 % sur les trois premiers trimestres de 2025 à 57 % au T4 2025 et 56 % au T1 2026, avant de remonter à 59 % au T2 2026, car les nouvelles capacités entraient en service avant de générer tout leur chiffre d'affaires.
- Les investissements ont devancé les flux de trésorerie. CoreWeave a consacré 14,1 milliards de dollars aux immobilisations corporelles au premier semestre 2026, contre 3,7 milliards de flux de trésorerie d'exploitation, et a comblé l'écart par la dette et les fonds propres.
Pourquoi le backlog de 100 milliards de dollars de CoreWeave est important
Le backlog rapporté de CoreWeave est le chiffre phare que les investisseurs ne peuvent ignorer. Un backlog proche de 100 milliards de dollars suggère que les clients ne font pas que tester le calcul IA — ils réservent contractuellement de la capacité future. Dans une industrie où l'approvisionnement en GPU, la disponibilité de l'énergie et la préparation des centres de données sont rares, la demande engagée peut devenir un avantage concurrentiel.
Le backlog est important car il peut fournir :
- Visibilité des revenus sur plusieurs années.
- Crédibilité de financement plus forte auprès des prêteurs et des partenaires stratégiques.
- Meilleure capacité d'achat pour les GPU, les équipements de mise en réseau et l'infrastructure.
- Confiance que les charges de travail IA passent des expériences à la production.
Cependant, le backlog n'est pas la même chose que le flux de trésorerie disponible. Les investisseurs doivent se demander à quelle vitesse le backlog se transforme en revenus, quelles marges il génère et si l'exécution de ces contrats nécessite encore plus d'emprunts.
| Indicateur CoreWeave à surveiller | Pourquoi c'est important pour 2026 |
|---|---|
| Backlog de revenus | Indique une demande future contractée |
| Intensité du capex | Montre à quel point la croissance est coûteuse |
| Charge d'intérêt | Révèle la pression due à l'effet de levier |
| Marge EBITDA ajustée | Mesure la rentabilité opérationnelle avant les coûts de financement lourds |
| Concentration des clients | Aide à évaluer la durabilité des contrats |
| Capacité électrique | Détermine la rapidité avec laquelle CoreWeave peut augmenter l'offre |
L'interprétation haussière est que CoreWeave verrouille une demande de calcul IA rare avant que les concurrents ne puissent égaler son échelle.
L'interprétation baissière est que l'entreprise doit dépenser et emprunter de manière agressive avant que les investisseurs ne sachent à quel point les marges d'infrastructure IA seront durables.
Qu'est-ce qui rend CoreWeave différent des actions cloud traditionnelles ?
CoreWeave est souvent comparé aux plateformes cloud, mais ce n'est pas simplement "une autre entreprise cloud." Son identité est plus spécifique : infrastructure cloud IA conçue sur mesure. Cela signifie que son économie dépend fortement de GPU spécialisés, de réseaux haute performance, de puissance de centre de données et de charges de travail clients qui exigent une densité de calcul extrême.
Les plateformes cloud traditionnelles telles qu'AWS, Azure et Google Cloud bénéficient de charges de travail diversifiées : stockage, bases de données, logiciels d'entreprise, outils pour développeurs, analyses et IA. CoreWeave est plus concentré sur le calcul IA. Cette concentration peut créer une croissance plus rapide lorsque la demande est forte, mais elle augmente également l'exposition si les prix du calcul IA s'affaiblissent.
Avantages clés de CoreWeave
- Concentration sur l'infrastructure nativement IA plutôt que sur un cloud généraliste.
- Relations profondes avec des laboratoires d'IA et des entreprises clientes dans l'IA.
- Accès précoce et alignement avec l'écosystème Nvidia.
- Capacité à servir des charges de travail nécessitant des clusters GPU spécialisés.
- Une marque directement liée au développement de l'infrastructure IA.
Risques clés de CoreWeave
- Charge d'endettement lourde par rapport à de nombreux pairs logiciels.
- Besoins élevés en amortissement et en remplacement d'équipement.
- Dépendance à la croissance continue de la demande en IA.
- Concentration potentielle des clients.
- Sensibilité aux goulets d'étranglement en matière d'énergie, de centres de données et de financement.
Pour les investisseurs, cela signifie que CoreWeave ne devrait pas être valorisé comme une valeur SaaS de croissance régulière. Il a besoin d'un cadre plus proche de l'infrastructure, de la location, des services cloud et du déploiement de capital cyclique.
Action CoreWeave 2026 : une histoire de backlog ou une histoire de risque d'endettement ?
La réponse est : les deux. Une thèse équilibrée sur l'action CoreWeave en 2026 doit traiter le backlog et la dette comme des variables connectées.
Le backlog crée le cas commercial pour l'expansion. La dette finance l'expansion nécessaire pour servir ce backlog. Si la demande reste forte et que l'utilisation reste élevée, l'effet de levier peut amplifier les rendements. Si la demande ralentit, que les prix baissent ou que les constructions sont retardées, l'effet de levier peut amplifier les pertes.
Le scénario optimiste
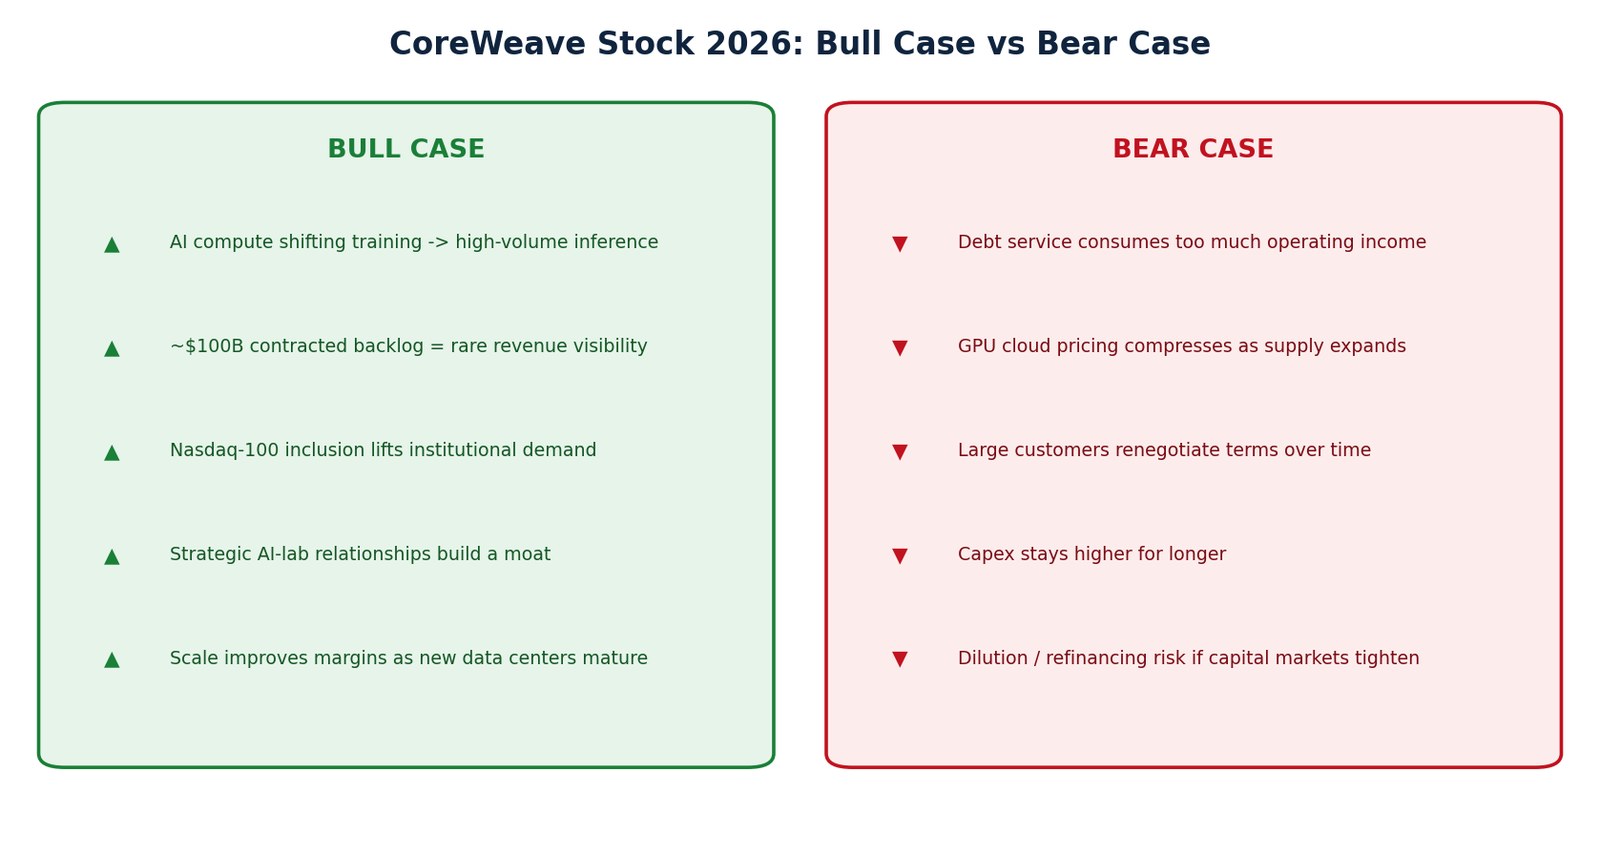
Le scénario optimiste pour les actions de CoreWeave en 2026 repose sur l'idée que la demande d'infrastructure IA est encore sous-estimée. Si l'IA d'entreprise, les flux de travail agentiques, les charges de travail d'inférence, la robotique, les assistants de codage, les données synthétiques et l'entraînement de modèles continuent de se développer, CoreWeave pourrait rester contraint par la capacité plutôt que par la demande.
Les investisseurs optimistes peuvent soutenir que :
- La demande de calcul IA passe de l'entraînement à l'inférence à volume élevé.
- Le backlog contracté de CoreWeave offre une visibilité de revenus inhabituelle.
- L'inclusion dans le Nasdaq-100 peut améliorer la visibilité et la demande institutionnelle.
- Des relations stratégiques avec les clients peuvent créer un fossé durable.
- L'échelle peut améliorer les marges à mesure que de nouveaux centres de données mûrissent.
Le scénario pessimiste
Le scénario pessimiste n'est pas que l'IA disparaisse. C'est que l'économie pourrait devenir moins favorable que ce que la valorisation actuelle implique.
Les investisseurs baissiers peuvent s'inquiéter que :
- Le service de la dette consomme trop de revenus d'exploitation.
- Les prix du cloud GPU pourraient se comprimer à mesure que l'offre s'élargit.
- Les grands clients peuvent renégocier les conditions au fil du temps.
- Les exigences en capex restent plus élevées plus longtemps.
- Les détenteurs d'actions supportent le risque de dilution ou de refinancement si les marchés de capitaux se resserrent.
Un solide carnet de commandes peut soutenir une thèse de croissance, mais cela n'élimine pas le risque de bilan. Pour CoreWeave, la question est de savoir si la demande d'IA contractée devient un flux de trésorerie durable assez rapidement.
Comment CoreWeave finance son expansion (2026)
CoreWeave a indiqué avoir levé plus de 30 milliards de dollars de dette et de fonds propres en 2026 à fin août. Les principales opérations communiquées :
| Date | Instrument | Montant | Coût / conditions |
|---|---|---|---|
| Début 2026 | Prêt à terme à tirage différé DDTL 4.0 (noté catégorie investissement) | 8,5 Md$ | — |
| 18 mai 2026 | DDTL 5.0 — premier prêt adossé à des GPU syndiqué publiquement, pour deux clients non notés catégorie investissement | 3,1 Md$ | SOFR + 4,50 %, ~5,5 ans, Ba2 / BB+ |
| T2 2026 | Obligations non garanties et convertibles, dont une première émission en euros | >10 Md$ | — |
| T2 2026 | Investissement stratégique de Jane Street | 1,0 Md$ | Fonds propres |
| 10 août 2026 | DDTL 5.5 — adossé à des contrats clients d'environ 3 ans | 2,6 Md$ | SOFR + 5,50 %, ~5 ans, Ba2 / BB+ |
| 18 septembre 2026 | Obligations senior convertibles à échéance 2033 | 3,7 Md$ (relevé de 3,0 Md$) | Coupon de 2,875 % ; conversion à ~97,85 $ ; capped call jusqu'à 199,70 $ |
Sources : communiqués de CoreWeave déposés en pièces jointes de formulaires 8-K auprès de la SEC (liens) et résultats du T2 2026.
Le coût de l'argent constitue l'autre moitié de l'histoire. Les obligations senior non garanties de CoreWeave portent des coupons de 8,50 % à 9,75 % (échéances 2030–2032), ses prêts adossés à des GPU sont tarifés à SOFR plus 4,5 à 5,5 points, et l'argent le moins cher qu'elle puisse lever est la dette convertible — bon marché uniquement parce que les acheteurs obtiennent l'option de devenir actionnaires. La convertible de septembre à échéance 2033 a été fixée sur la base d'un cours de 79,88 $ ; un mois plus tard, l'action valait 30 % de moins.
Réaction de CRWV le lendemain des résultats (2025–2026)
CoreWeave publie après la clôture de Wall Street : la réaction apparaît donc à la séance suivante.
| Publication | Date | Clôture la veille | Clôture le lendemain | Variation le lendemain |
|---|---|---|---|---|
| T3 2025 | 10 nov. 2025 | 105,61 $ | 88,39 $ | −16,3 % |
| T4 2025 | 26 févr. 2026 | 97,63 $ | 79,56 $ | −18,5 % |
| T1 2026 | 7 mai 2026 | 128,84 $ | 114,15 $ | −11,4 % |
| T2 2026 | 11 août 2026 | 90,32 $ | 107,73 $ | +19,3 % |
Cours : clôtures quotidiennes au Nasdaq (Yahoo Finance ; 20–22 octobre 2026 recoupés sur Nasdaq.com).
Trois des quatre dernières publications ont été suivies de baisses à deux chiffres, alors même que le carnet de commandes progressait à chaque fois ; le seul rebond a suivi la publication du T2 2026, lorsque la marge d'EBITDA ajusté est remontée à 59 % et que le carnet a dépassé 100 milliards de dollars. La trajectoire du cours donne la mesure du risque : introduction en Bourse à 40 $ le 28 mars 2025, clôture record de 183,58 $ le 20 juin 2025, 71,61 $ fin 2025, 115,21 $ le 17 juin 2026 et 55,60 $ le 22 octobre 2026.
Comment analyser le risque d'endettement de CoreWeave en 2026
Le risque d'endettement ne concerne pas seulement le montant absolu de la dette. Il s'agit de la dette par rapport au flux de trésorerie, aux charges d'intérêt, à la durée de vie des actifs, aux contrats clients, aux conditions de refinancement et à l'efficacité de la croissance.
Un cadre pratique d'évaluation du risque d'endettement de CoreWeave devrait inclure les étapes suivantes.
1. Comparer la croissance de la dette à la croissance des revenus
Une forte croissance de la dette n'est pas automatiquement mauvaise si les revenus et le carnet de commandes contracté croissent plus rapidement. Mais si la dette augmente plus vite que la conversion des revenus, les investisseurs devraient devenir plus prudents.
Recherchez :
- Tendance de la dette totale.
- Dette à court terme par rapport à la dette à long terme.
- Dette nette après trésorerie.
- Dette en pourcentage du carnet de commandes de revenus.
- Dette par rapport à l'EBITDA ajusté.
2. Surveillez de près les charges d'intérêt
Les charges d'intérêt sont critiques car le modèle de CoreWeave est capitalistique. Même si l'EBITDA ajusté semble solide, des charges d'intérêt élevées peuvent exercer une pression sur le revenu net et le flux de trésorerie disponible.
Les investisseurs devraient se demander :
- Les charges d'intérêt augmentent-elles plus vite que les revenus ?
- Les nouveaux financements sont-ils moins chers ou plus chers ?
- CoreWeave dépend-elle de la dette à taux variable ?
- Le revenu d'exploitation peut-il couvrir les coûts de financement au fil du temps ?
3. Séparer la rentabilité comptable du flux de trésorerie
Une entreprise peut afficher un EBITDA ajusté attrayant tout en consommant des liquidités significatives en raison des dépenses en capital. Pour CoreWeave, le capex n'est pas optionnel—c'est le moteur de la croissance.
Cela signifie que les investisseurs devraient se concentrer sur :
- Flux de trésorerie d'exploitation.
- Achats de biens et d'équipements.
- Flux de trésorerie libre après les capex.
- Synchronisation entre les engagements des clients et les dépenses d'infrastructure.
- Hypothèses d'amortissement pour les actifs GPU.
4. Évaluer le risque de refinancement
La capacité de CoreWeave à financer son expansion future dépend en partie de la confiance des investisseurs et des prêteurs. Si l'infrastructure IA reste une catégorie privilégiée, le capital peut rester disponible. Si l'appétit pour le risque diminue, le refinancement de la dette pourrait devenir plus coûteux.
La question de la dette n'est pas simplement "La dette est-elle élevée ?" La meilleure question est : "CoreWeave peut-elle financer la croissance de manière répétée à des conditions acceptables tout en transformant le carnet de commandes en liquidités ?"
Carnet de commandes de CoreWeave vs Dette : Un tableau de bord simple pour les investisseurs
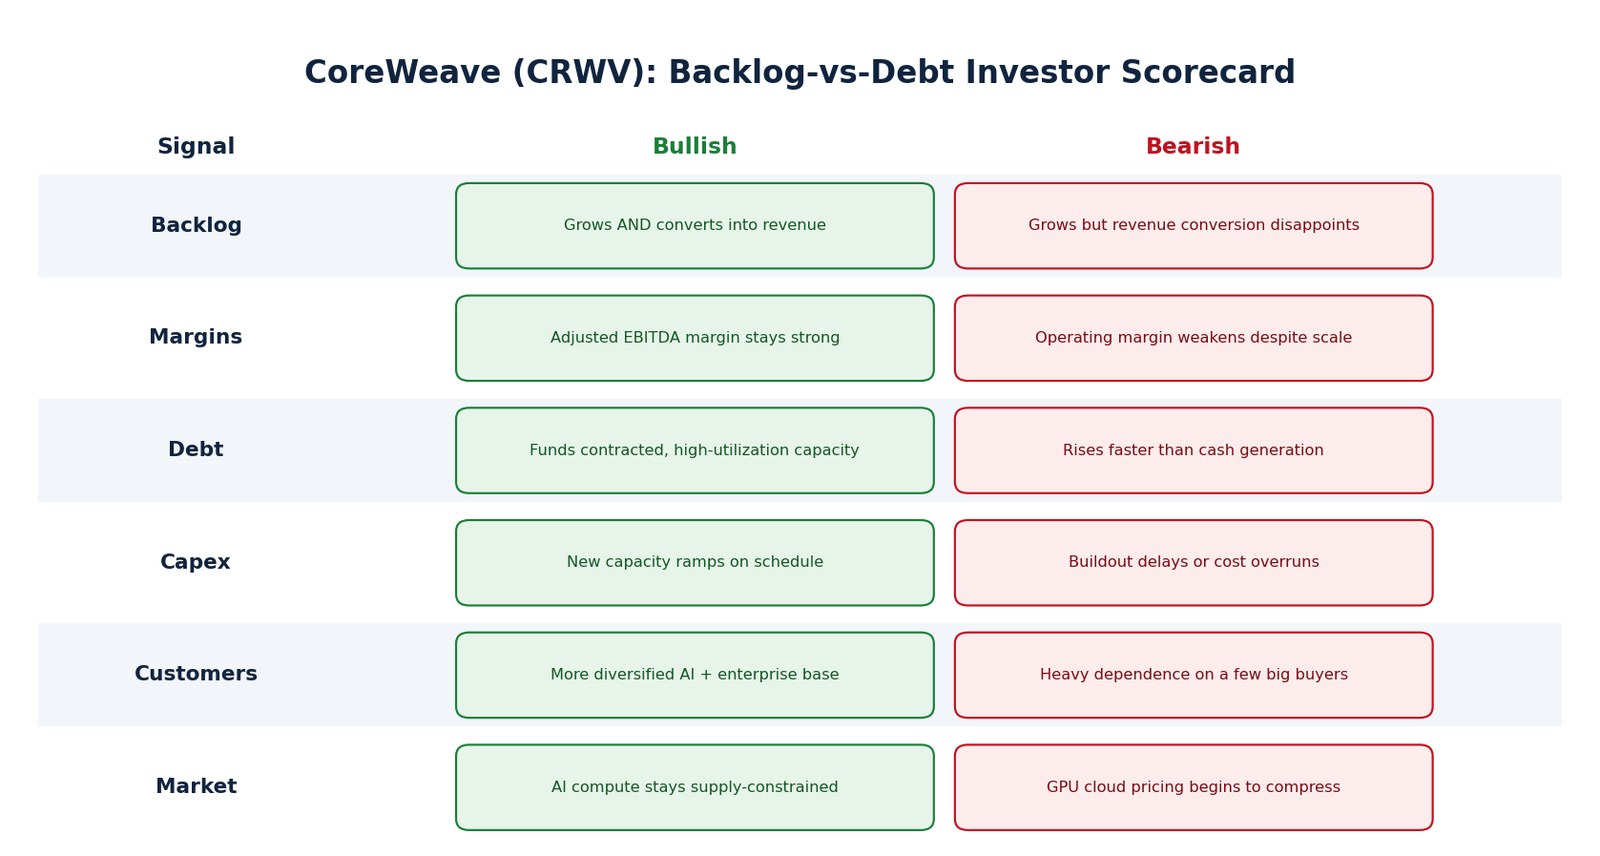
Une manière utile d'étudier CRWV est de construire un tableau de bord qui se met à jour chaque trimestre. Cela évite les réactions émotionnelles aux gros titres et maintient la thèse ancrée.
| Catégorie | Signal haussier | Signal baissier |
|---|---|---|
| Carnet de commandes | Le carnet de commandes croît et se convertit en revenus | Le carnet de commandes croît mais la conversion des revenus déçoit |
| Marges | La marge EBITDA ajustée reste forte | La marge opérationnelle s'affaiblit malgré l'échelle |
| Dette | La dette finance des contrats, capacité à forte utilisation | La dette augmente plus rapidement que la génération de liquidités |
| Capex | La nouvelle capacité est mise en place selon le calendrier | Retards dans la construction ou dépassements de coûts |
| Clients | Base de clients IA et entreprises plus diversifiée | Forte dépendance à quelques grands acheteurs |
| Marché | La demande de calcul IA reste contrainte par l'offre | Les prix du cloud GPU commencent à se comprimer |
Ce type de cadre est particulièrement utile car l'histoire de CoreWeave est dynamique. L'entreprise peut sembler chère sur des métriques de bénéfices traditionnels tout en restant attrayante sur l'économie de capacité future. Inversement, elle peut sembler bon marché par rapport au carnet de commandes tout en étant risquée sur le flux de trésorerie ajusté à la dette.
Qu'est-ce qui pourrait faire monter l'action de CoreWeave en 2026 ?
Plusieurs catalyseurs pourraient soutenir l'action de CoreWeave en 2026 si l'exécution reste solide.
1. Poursuite de l'expansion du carnet de commandes
Si CoreWeave continue de signer de grands engagements d'infrastructure IA sur plusieurs années, les investisseurs pourraient devenir plus confiants que la demande est structurelle plutôt que cyclique.
2. Meilleure utilisation
L'utilisation des centres de données et des GPU est cruciale. Une utilisation élevée peut améliorer l'effet de levier opérationnel et justifier les dépenses d'investissement. Une faible utilisation soulèverait des inquiétudes sur le fait que CoreWeave a surdimensionné sa capacité.
3. Stabilisation des marges
Si les marges opérationnelles s'améliorent à mesure que la nouvelle infrastructure se met en place, le marché pourrait devenir plus à l'aise avec le fardeau de la dette.
4. Meilleures conditions de financement
Toute preuve que CoreWeave peut accéder à des capitaux à des conditions avantageuses réduirait les inquiétudes concernant le modèle de dette.
5. Inclusion dans les indices et visibilité institutionnelle
L'inclusion attendue de CoreWeave dans le Nasdaq-100 peut augmenter la visibilité parmi les investisseurs institutionnels et les produits liés aux indices. Bien que l'inclusion dans les indices ne change pas les fondamentaux de l'entreprise, elle peut influencer la liquidité et la propriété.
6. Croissance de l'inférence IA
Entraîner de grands modèles n'est qu'une partie de la demande en calcul IA. Si les charges de travail d'inférence se développent à travers les entreprises, les applications grand public, la robotique, les outils de codage et les agents autonomes, CoreWeave pourrait bénéficier d'une demande récurrente plus large.
Qu'est-ce qui pourrait mettre la pression sur l'action de CoreWeave en 2026 ?
Une thèse boursière solide doit également définir ce qui pourrait mal tourner.
1. Intensification des préoccupations liées à la dette
Si les investisseurs croient que CoreWeave doit continuer à emprunter de manière agressive pour respecter ses engagements, les multiples de valorisation pourraient se comprimer.
2. Affaiblissement du sentiment sur les dépenses d'investissement en IA
CoreWeave est lié au cycle d'infrastructure IA plus large. Si les marchés commencent à remettre en question les retours sur les dépenses en capital IA, CoreWeave pourrait être touché plus durement que des entreprises plus diversifiées.
3. La concentration des clients devient un problème plus important
De gros contrats peuvent être encourageants, mais la dépendance à un petit nombre de clients majeurs peut créer des risques. Si un client retarde ses dépenses, renégocie ou déplace des charges de travail, l'impact peut être significatif.
4. Les prix des GPU et l'offre se normalisent
La rareté soutient le pouvoir de fixation des prix. Si la capacité des GPU devient plus abondante, les clients peuvent gagner un pouvoir de négociation, réduisant ainsi les retours sur le capital investi.
5. Le flux de trésorerie libre reste profondément négatif
Si les dépenses en capital continuent d'augmenter plus rapidement que le flux de trésorerie d'exploitation, les investisseurs en actions peuvent s'inquiéter de la dilution, du refinancement ou de rendements à long terme plus faibles.
Comment SimianX AI aide les investisseurs à rechercher des actions CoreWeave
Une action comme CoreWeave est exactement le type d'entreprise où un résumé à modèle unique peut manquer de nuances importantes. Le scénario haussier et le scénario baissier sont tous deux crédibles, et la bonne réponse dépend de la pesée des états financiers, de la structure du marché, des tendances techniques, du sentiment des nouvelles et des scénarios de risque ensemble.
SimianX AI est conçu pour ce type de recherche boursière multi-angle. Son approche multi-agent peut aider les investisseurs à comparer :
- Analyse fondamentale.
- Structure technique du marché.
- Changements de nouvelles et de sentiment.
- Considérations de gestion des risques.
- Débat entre le scénario haussier et baissier.
- Questions de suivi autour de l'évaluation, de la dette et des catalyseurs.
Au lieu de lire un rapport statique, les investisseurs peuvent utiliser SimianX pour explorer une thèse de manière interactive. Par exemple, un utilisateur recherchant CoreWeave pourrait demander :
- “Quelle part du carnet de commandes de CoreWeave est déjà reflétée dans l'évaluation ?”
- “Quels indicateurs de dette devrais-je suivre le trimestre prochain ?”
- “Qu'est-ce qui briserait le scénario haussier pour CRWV ?”
- “Comment CoreWeave se compare-t-il à d'autres actions d'infrastructure IA ?”
- “Quels niveaux techniques comptent après l'inclusion dans le Nasdaq-100 ?”
Ceci est précieux car la recherche sur les actions de CoreWeave 2026 n'est pas une réponse unique. C'est une thèse évolutive qui devrait se mettre à jour à mesure que de nouvelles données sur les bénéfices, le financement, les clients et l'infrastructure IA apparaissent.
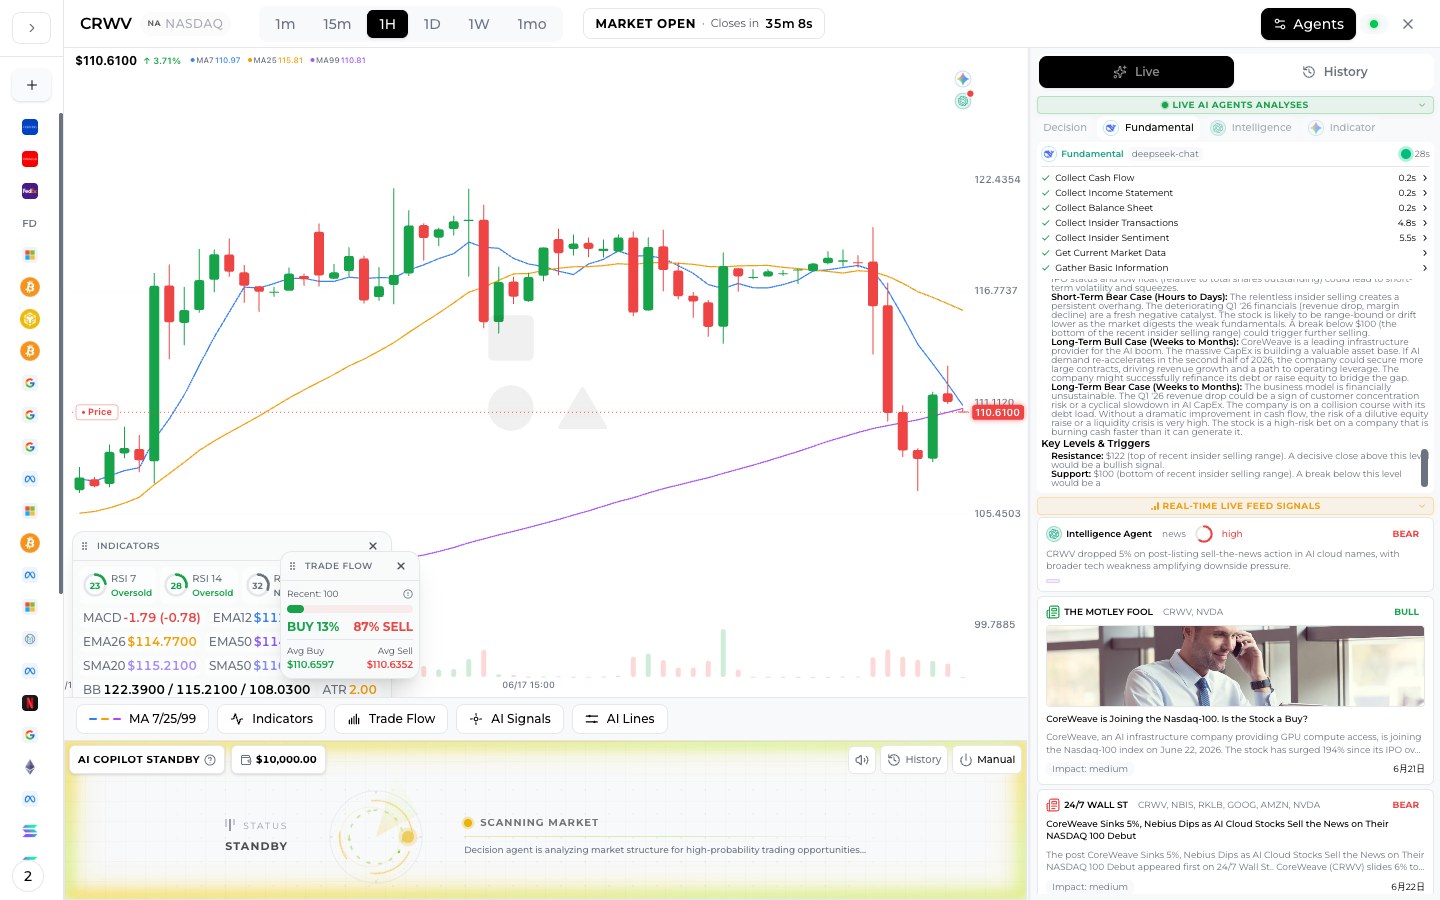
Évaluation des actions de CoreWeave 2026 : Sur quoi les investisseurs devraient-ils se concentrer ?
Les métriques d'évaluation traditionnelles peuvent être difficiles pour une entreprise comme CoreWeave car le revenu net peut rester sous pression en raison de l'amortissement, des frais d'intérêt et des coûts d'expansion. Cela ne signifie pas que l'évaluation est impossible. Cela signifie que les investisseurs doivent utiliser le bon prisme.
Angles d'évaluation utiles
| Prisme d'évaluation | Meilleure utilisation |
|---|---|
| Prix sur ventes | Compare la valeur marchande à l'échelle des revenus actuels |
| Valeur d'entreprise par rapport à l'EBITDA | Ajuste pour la dette et la rentabilité opérationnelle |
| Backlog par rapport à la valeur d'entreprise | Aide à comparer la demande contractée à l'évaluation |
| Dette par rapport à l'EBITDA | Mesure la pression de levier |
| Rendement du flux de trésorerie libre | Montre si la croissance devient génératrice de trésorerie |
Les investisseurs devraient être prudents en n'utilisant qu'une seule métrique. Un ratio prix sur ventes élevé peut être justifié si la croissance des revenus est durable et que les marges s'améliorent. Mais une évaluation basse par rapport au backlog peut encore être dangereuse si l'exécution nécessite un emprunt lourd et une génération de trésorerie faible.
La meilleure approche d'évaluation de CoreWeave est basée sur des scénarios.
Scénario 1 : Exécution optimiste
CoreWeave convertit le backlog efficacement, maintient une utilisation élevée, stabilise les marges et refinance la dette dans des conditions acceptables. Dans ce scénario, l'action pourrait être évaluée comme un leader rare dans l'infrastructure AI.
Scénario 2 : Croissance équilibrée
CoreWeave augmente rapidement ses revenus, mais les dépenses d'investissement et la dette restent lourdes. L'action peut performer, mais le potentiel dépend de l'acceptation par les investisseurs d'un flux de trésorerie libre à court terme plus faible.
Scénario 3 : Stress financier
La demande d'IA reste réelle, mais les marchés de capitaux deviennent moins généreux. Les charges d'intérêt, le risque de dilution ou la pression de refinancement pèsent sur l'action.
Scénario 4 : Surcapacité en IA
Si l'offre de GPU s'étend plus rapidement que la demande, les prix s'affaiblissent. CoreWeave peut encore augmenter ses revenus, mais les rendements sur le capital investi pourraient décevoir.
L'action CoreWeave est-elle un bon investissement en 2026 ?
Cet article n'est pas un conseil financier, mais une réponse disciplinée est : L'action CoreWeave peut convenir aux investisseurs qui croient que la demande d'infrastructure IA restera contrainte par l'offre et qui peuvent tolérer un risque élevé sur le bilan.
Elle peut être moins adaptée aux investisseurs qui exigent :
- Un revenu net positif constant.
- Un faible levier.
- Un flux de trésorerie libre prévisible.
- Des sources de revenus diversifiées.
- Une volatilité plus faible.
Une liste de contrôle pratique pour les investisseurs ressemble à ceci :
- Définissez votre thèse. Achetez-vous la croissance du carnet de commandes, la rareté de l'infrastructure IA ou la disruption à long terme du cloud ?
- Fixez des limites de risque. Décidez combien de dettes et de volatilité vous êtes prêt à tolérer.
- Suivez la conversion trimestrielle. Observez si le carnet de commandes devient des revenus et des flux de trésorerie.
- Surveillez le financement. Suivez l'émission de dettes, le refinancement et les charges d'intérêt.
- Comparez les alternatives. Évaluez CoreWeave par rapport à Nvidia, aux hyperscalers, aux fournisseurs de centres de données IA et à d'autres noms d'infrastructure cloud.
Les meilleurs investisseurs de CoreWeave en 2026 ne seront pas ceux qui lisent uniquement les titres optimistes. Ce seront ceux qui suivent si le carnet de commandes de l'entreprise peut surpasser son fardeau de dettes.
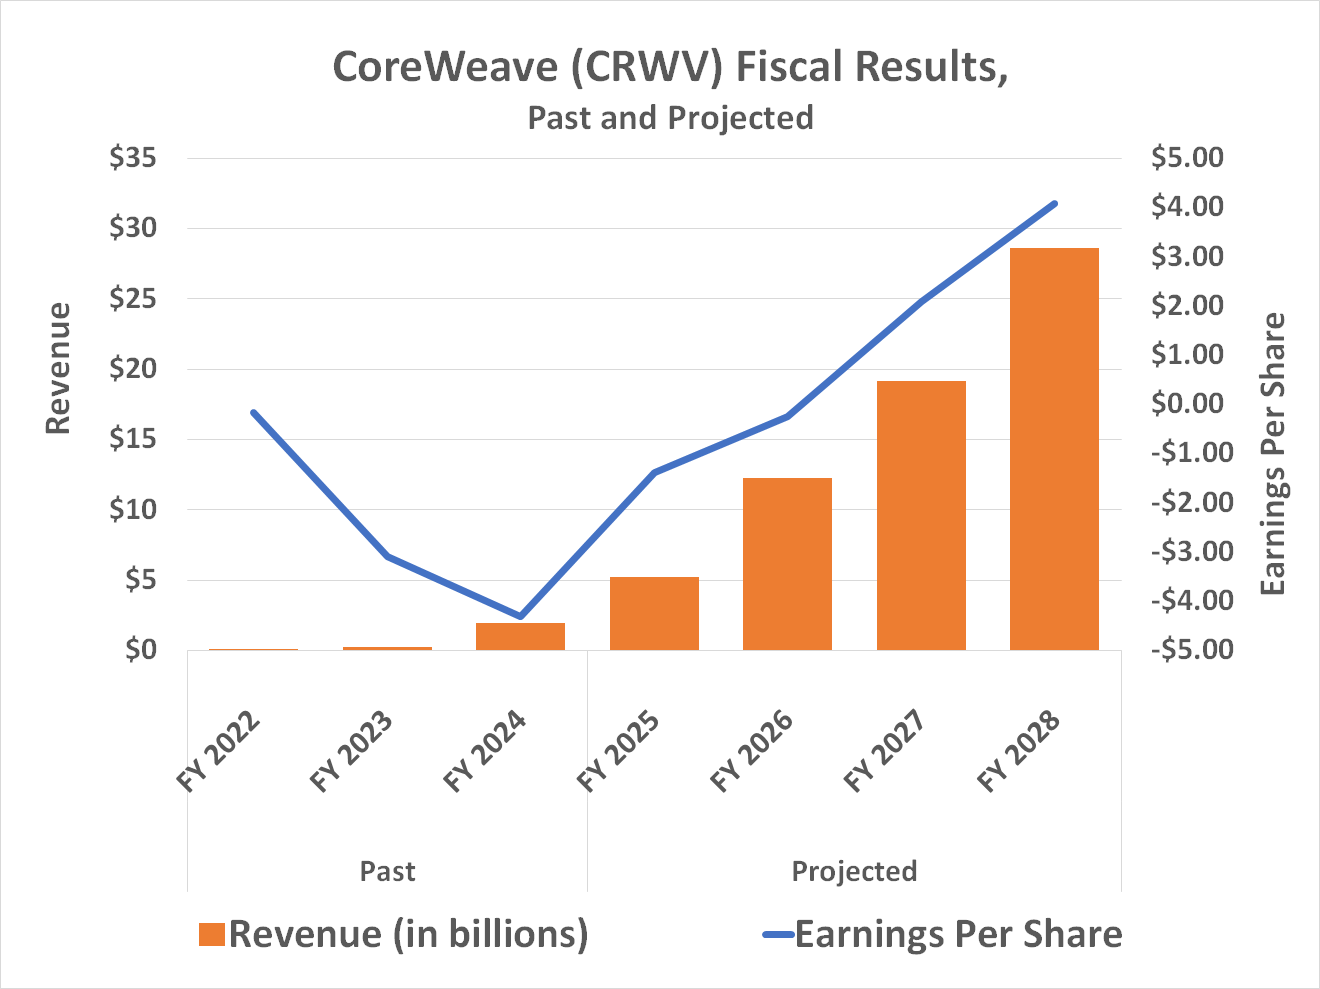
FAQ sur l'action CoreWeave 2026
Quelle est la principale thèse de l'action CoreWeave 2026 ?
La thèse principale est que CoreWeave pourrait devenir un gagnant majeur de l'infrastructure IA si son important carnet de commandes se transforme en revenus à forte utilisation et en amélioration des flux de trésorerie. Le risque est que la dette, les dépenses d'investissement et les charges d'intérêt puissent exercer une pression sur les rendements des capitaux propres si la croissance devient plus coûteuse que prévu.
Quel est le risque de la dette de CoreWeave en 2026 ?
Le risque de la dette de CoreWeave est significatif car l'entreprise doit financer des GPU, des centres de données, l'accès à l'énergie et l'infrastructure avant de réaliser pleinement des revenus issus de la demande à long terme. La dette peut soutenir la croissance, mais elle augmente également la sensibilité aux taux d'intérêt, aux conditions de refinancement, aux retards des clients et à la compression des marges.
Quel est le carnet de commandes IA de CoreWeave et pourquoi est-ce important ?
Le carnet de commandes IA de CoreWeave représente des engagements de revenus futurs contractés par des clients ayant besoin de capacité cloud AI. Cela est important car cela fournit une visibilité sur la demande future, mais les investisseurs doivent toujours surveiller la rapidité avec laquelle ce carnet de commandes devient des revenus rentables et des flux de trésorerie disponibles.
L'action CoreWeave est-elle un bon investissement dans l'infrastructure IA ?
CoreWeave peut être attrayant pour les investisseurs cherchant une exposition directe à la demande de calcul AI. Cependant, elle présente plus de risques liés au bilan et à l'exécution que de nombreuses entreprises de logiciels ou de cloud diversifié, elle doit donc être analysée dans un cadre ajusté à la dette.
Que doivent surveiller les investisseurs dans les rapports de résultats de CoreWeave ?
Les investisseurs doivent surveiller la croissance des revenus, la conversion du carnet de commandes, la marge EBITDA ajustée, les charges d'intérêt, la dette totale, les flux de trésorerie disponibles, les dépenses d'investissement, la concentration des clients et la capacité énergétique. Ces indicateurs montrent si l'entreprise se développe efficacement ou si elle emprunte simplement pour croître.
Quel est le montant de la dette de CoreWeave ?
Au 30 juin 2026, CoreWeave déclarait 35,1 milliards de dollars de dette : 7,5 milliards à court terme et 27,6 milliards à long terme, dont 3,7 milliards sans recours. Elle y a ajouté une obligation convertible de 3,7 milliards de dollars en septembre 2026.
Quel est le carnet de commandes de CoreWeave ?
Le carnet de commandes s'élevait à environ 104 milliards de dollars au 30 juin 2026, sans compter plus de 25 milliards de nouveaux engagements clients signés début T3. Les obligations de prestation restantes, la mesure GAAP, atteignaient 103,7 milliards de dollars.
Quand CoreWeave publie-t-elle ses résultats du T3 2026 ?
CoreWeave n'a pas confirmé la date ; le calendrier du Nasdaq, fondé sur Zacks, l'estime au 9 novembre 2026, après la clôture du marché américain. CoreWeave avait publié son T3 2025 le 10 novembre 2025.
Conclusion
L'action CoreWeave en 2026 est une histoire d'infrastructure IA à forte conviction et à haut risque. Le carnet de commandes de près de 100 milliards de dollars soutient la vision optimiste selon laquelle CoreWeave se trouve au centre d'une pénurie massive de calcul. Mais le risque d'endettement est tout aussi important : satisfaire cette demande nécessite un énorme investissement en capital, un financement fiable et une exécution disciplinée.
La conclusion la plus utile est simple : ne pas analyser CoreWeave comme une entreprise de logiciels normale. L'analyser comme une plateforme d'infrastructure IA où le carnet de commandes, les dépenses d'investissement, la dette, l'utilisation et les conditions de refinancement interagissent tous.
Pour les investisseurs qui souhaitent aller au-delà des gros titres, SimianX AI offre un moyen pratique d'examiner CoreWeave sous plusieurs angles : fondamentaux, techniques, sentiment des nouvelles, risque et débat haussier/baissier. Explorez SimianX AI pour construire une thèse d'action CoreWeave plus claire et plus défendable avant de prendre votre prochaine décision de recherche.
Lecture Liée
- NVIDIA-IREN 2026 : le trade IA de 2,1 Md$ sur 5 GW
- Action TeraWulf 2026 : le bail IA de 19 Md$ d'Anthropic
- Patrons de l'IA au frein : puces en repli, tech en hausse
- Free cash-flow de Tesla par année : 1,5 Md$ au T3 2026
- Résultats des 7 Magnifiques : dates et chiffres du T3 2026
- Actions semi-conducteurs : chaque krach du SOX 1995–2026
- IPO d'Elice : −32 % malgré une demande 408×, IPO IA en Corée
- Nasdaq monte, actions en baisse : rallyes étroits 2019–2026
- Action SMCI 2026 : 7 Mds $ levés contre carnet IA de 39 Mds
- Résultats Oracle 2026 : OCI, carnet Stargate, action ORCL
- Infrastructure IA KKR Helix : NVDA, VST et l'énergie IA
- Actions du nucléaire et de l'uranium 2026 : le pari IA
- Action Corning (GLW) 2026 : ventes de fibre IA par trimestre
Références
- NVIDIA — écosystème GPU et calcul IA
- Nasdaq — indice Nasdaq-100 et données de cotation
- CoreWeave — entreprise et plateforme cloud IA
- SEC EDGAR — dépôts CRWV (dette, carnet, trésorerie)
- Investopedia — EBITDA, dette/EBITDA, flux de trésorerie libre
- CoreWeave — résultats du T2 2026 (formulaire 8-K de la SEC, pièce 99.1)
- CoreWeave — résultats du T1 2026 (formulaire 8-K de la SEC, pièce 99.1)
- CoreWeave — obligations convertibles de 3,7 Md$ à 2,875 % échéance 2033 (18 sept. 2026)
- CoreWeave — facilité DDTL 5.5 de 2,6 Md$ (10 août 2026)
- CoreWeave — facilité DDTL 5.0 de 3,1 Md$ (18 mai 2026)
- Nasdaq — date des résultats de CRWV