
 Par Muke
Introduction en Bourse d'Elice : chute le premier jour, plafond journalier le deuxième et parcours des IPO coréennes de l'IA depuis 2025
Réponse rapide : Elice (KOSDAQ : 0158S0) a fixé le prix d'introduction de son IPO à 90 500 ₩, le haut de sa fourchette de 70 400–90 500 ₩, après une souscription des particuliers 408 fois supérieure à l'offre et un livre d'ordres institutionnel sursouscrit 388,84 fois. Lors de ses débuts le 20 octobre 2026, l'action a ouvert à 75 700 ₩, est descendue jusqu'à 56 500 ₩ et a clôturé à 61 500 ₩, en baisse de 32,04 % — le sixième pire premier jour parmi les 37 IPO coréennes de 2026. Le lendemain, elle a clôturé au plafond journalier (limit-up) de 79 900 ₩ (+29,92 %), toujours 11,7 % sous le prix d'introduction, et le matin du 22 octobre elle a coté pour la première fois au-dessus du prix d'introduction, jusqu'à 99 900 ₩. Sur les dix IPO coréennes liées à l'IA depuis janvier 2025 suivies ci-dessous, sept cotaient sous leur prix d'introduction le 20 octobre 2026.
L'IPO d'Elice a lancé un avertissement sévère aux investisseurs en actions de centres de données IA : une demande de souscription extraordinaire ne garantit pas une introduction réussie, et une croissance rapide du chiffre d'affaires ne justifie pas automatiquement une valorisation élevée.
L'entreprise sud-coréenne d'infrastructure IA a fixé le prix de ses actions à 90 500 ₩, le haut de sa fourchette, après avoir attiré une demande des particuliers d'environ 408 fois l'offre. Le 20 octobre 2026, les actions ont clôturé à 61 500 ₩, soit 32,04 % sous le prix d'introduction, un jour où l'indice KOSDAQ a reculé de 3,33 %.
La séance suivante est allée dans l'autre sens. Le 21 octobre, Elice a atteint le plafond journalier de 79 900 ₩ une dizaine de minutes après l'ouverture, en hausse de 29,92 % par rapport à son premier cours de clôture — la hausse maximale sur une journée autorisée par les règles coréennes. Elle a clôturé à ce plafond, toujours environ 11,7 % sous le prix d'introduction. Le matin du 22 octobre, elle est passée pour la première fois au-dessus du prix d'introduction, avec un plus haut intrajournalier de 99 900 ₩ (+10,4 % par rapport au prix d'introduction) vers 10:00 KST.
Les deux mouvements comptent. Le premier a révélé un écart entre les attentes de l'offre privée et la formation des prix sur le marché public. Le second a montré à quelle vitesse une offre de titres limitée et un sentiment changeant peuvent faire bouger une action nouvellement cotée.
Cette étude de SimianX AI examine la question financière derrière ces variations de cours : Elice peut-elle tirer de son infrastructure GPU des rendements en trésorerie suffisants pour justifier sa valorisation et financer sa prochaine expansion ? Elle replace aussi ces débuts dans leur contexte grâce à un tableau de référence de toutes les IPO coréennes liées à l'IA depuis 2025.
Les éléments disponibles conduisent à une conclusion nuancée. Elice a une activité en croissance et affiche des bénéfices d'exploitation. Son IPO illustre aussi les risques de concentration de la clientèle, de lourdes dépenses d'équipement et de valorisations construites autour de l'EBITDA.
Date de recherche : 22 octobre 2026 (heure de Corée). Les cours des 20 et 21 octobre sont des cours de clôture ; ceux du 22 octobre sont des cours intrajournaliers (à 10:00 KST), et non une clôture confirmée. Les calculs financiers ci-dessous sont présentés comme des comparaisons historiques ou des hypothèses illustratives.
Source : compte rendu de séance de MoneyToday du 21 octobre
L'IPO d'Elice en bref : l'évolution des cours
Elice est cotée sur le KOSDAQ sud-coréen sous le code 0158S0. Elle a levé environ 201,1 milliards de wons, soit environ 151 millions de dollars US au taux de change utilisé dans la presse de l'époque, en vendant 2 222 000 actions nouvelles. Au prix d'introduction, sa capitalisation boursière était d'environ 1 005 milliards de wons.
| Événement | Cours de l'action | Variation par rapport au prix d'introduction |
|---|---|---|
| Prix d'introduction (haut de la fourchette de 70 400–90 500 ₩) | 90 500 ₩ | — |
| Premier échange du 20 octobre | 75 700 ₩ | −16,35 % |
| Plus haut intrajournalier du 20 octobre | 77 700 ₩ | −14,14 % |
| Plus bas intrajournalier du 20 octobre | 56 500 ₩ | −37,57 % |
| Clôture du 20 octobre | 61 500 ₩ | −32,04 % |
| Premier échange du 21 octobre | 69 500 ₩ | −23,20 % |
| Clôture du 21 octobre au plafond journalier (atteint environ 10 minutes après l'ouverture) | 79 900 ₩ | −11,71 % |
| Plus haut intrajournalier du 22 octobre (à 10:00 KST) | 99 900 ₩ | +10,39 % |
L'action a donc ouvert sous le prix d'introduction avant de subir de nouvelles ventes. Environ 5,9 millions d'actions ont changé de mains le premier jour, plus de deux fois et demie les 2,22 millions d'actions vendues dans l'offre.
Un investisseur ayant reçu des actions lors de l'IPO a obtenu un rendement différent de celui d'un investisseur ayant acheté au premier échange. De 75 700 ₩ à 61 500 ₩, la baisse entre l'ouverture et la clôture a été d'environ 18,8 %.
La distinction compte aussi pour évaluer le rebond. Remonter de 61 500 ₩ au prix d'introduction de 90 500 ₩ exigerait une hausse d'environ 47,2 %. Une baisse de 32 % ne peut pas être effacée par une hausse du même pourcentage, car la reprise part d'une base plus petite. Même à partir de la clôture au plafond de 79 900 ₩, il fallait encore une hausse de 13,3 % pour revenir au prix d'introduction ; l'action l'a comblée le matin du 22 octobre.
Le contexte de marché était hostile. L'indice KOSDAQ a clôturé à 781,97 le 20 octobre, en baisse de 3,33 % sur la journée et 15,0 % sous sa clôture du 6 octobre à 919,92, après une chute de 7,65 % en une seule séance le 15 octobre.
Sources : annonce de l'offre par Elice, premier compte rendu de séance de Reuters, compte rendu de clôture de ZDNet Korea, point de séance ultérieur de MoneyToday
Comment les limites de prix coréennes du premier jour ont façonné le mouvement
Les IPO coréennes se négocient le premier jour dans une bande de prix spéciale. Depuis le 26 juin 2023, le prix de base d'une action nouvellement cotée est simplement son prix d'introduction, et le jour de la cotation elle peut se négocier entre 60 % et 400 % de ce prix. À partir du deuxième jour, la limite journalière normale de ±30 % s'applique, mesurée par rapport à la clôture de la veille.
| Règle | Ce qu'elle signifiait pour Elice |
|---|---|
| Plancher du premier jour : 60 % du prix d'introduction | 54 300 ₩. Le plus bas intrajournalier de 56 500 ₩ s'en est approché à 2 200 ₩ près. |
| Plafond du premier jour : 400 % du prix d'introduction | 362 000 ₩. Jamais en jeu. |
| Limite du deuxième jour : ±30 % par rapport à la clôture de la veille | 61 500 ₩ × 1,3 = 79 950 ₩, arrondi à l'échelon inférieur de 100 ₩ : 79 900 ₩. |
Deux conséquences en découlent. Une baisse de 32 % le premier jour représente une grande part de la perte maximale de 40 % que permet la bande. Et le rebond du 21 octobre était mécaniquement plafonné : les acheteurs qui voulaient davantage d'actions à des prix plus élevés ne pouvaient pas traiter au-dessus de 79 900 ₩ ce jour-là. La même règle a produit l'extrême opposé pour MakinaRocks en mai 2026, qui a ouvert et clôturé son premier jour à exactement 400 % de son prix d'introduction (le maximum, appelé en Corée ttadabul, littéralement « quadruplement »).
Source : Financial News sur le changement de règle du 26 juin 2023
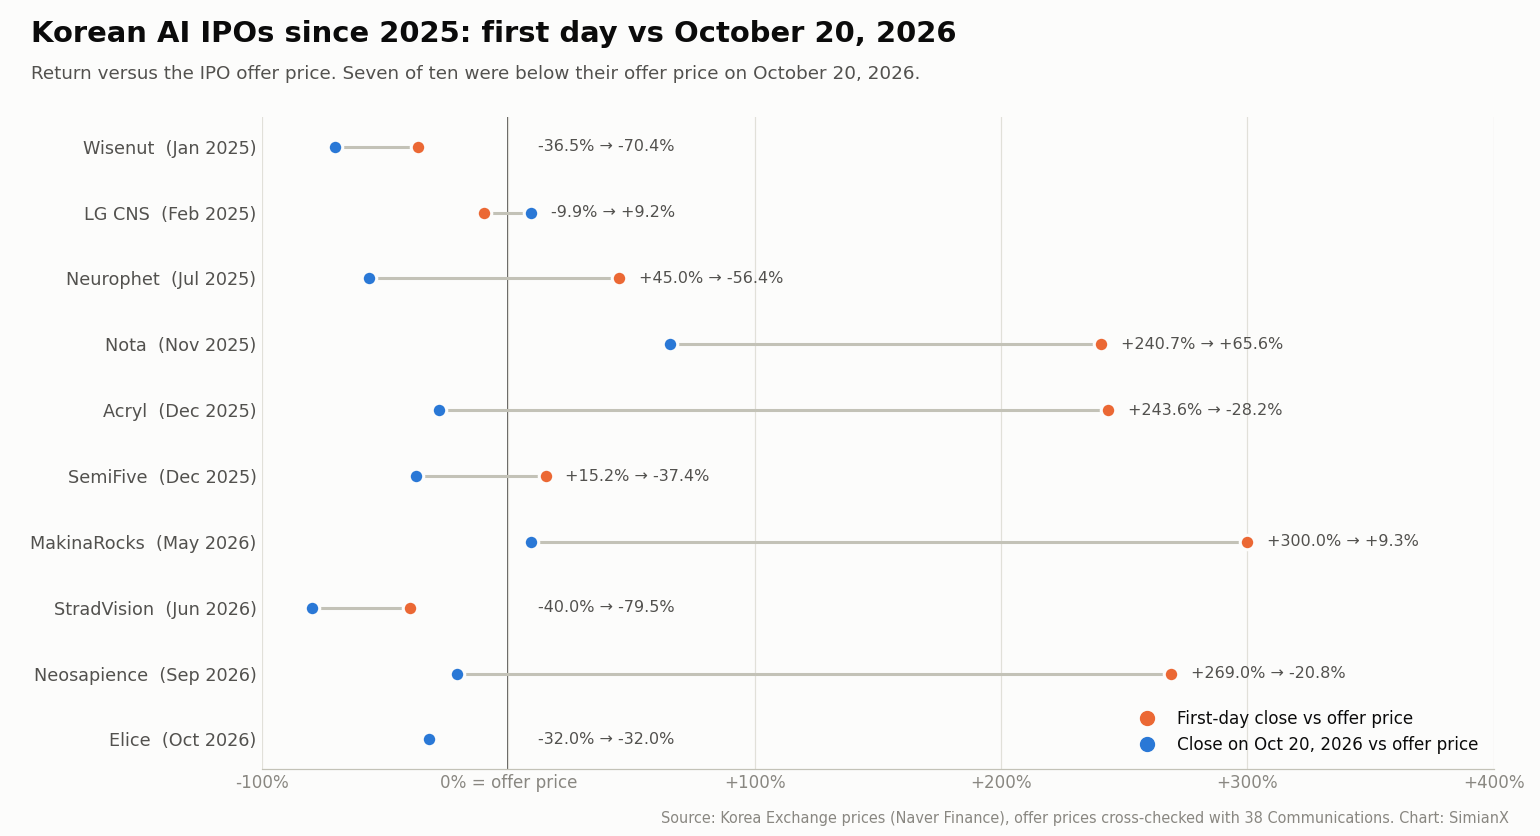
IPO coréennes de l'IA 2025–2026 : premier jour vs aujourd'hui
Les débuts d'Elice étaient-ils inhabituels ? Le tableau ci-dessous recense les dix IPO coréennes depuis janvier 2025 dont le cœur de métier est le logiciel d'IA, les puces d'IA ou l'infrastructure d'IA, avec les résultats du premier jour et la dernière clôture.
| Entreprise | Cotée le | Prix d'introduction | Clôture J1 | J1 vs prix d'introduction | Clôture 20 oct. 2026 | vs prix d'introduction | vs plus haute clôture |
|---|---|---|---|---|---|---|---|
| Wisenut | 24 janv. 2025 | 17 000 ₩ | 10 800 ₩ | −36,5 % | 5 040 ₩ | −70,4 % | −73,8 % |
| LG CNS (KOSPI) | 5 févr. 2025 | 61 900 ₩ | 55 800 ₩ | −9,9 % | 67 600 ₩ | +9,2 % | −53,0 % |
| Neurophet | 25 juil. 2025 | 14 000 ₩ | 20 300 ₩ | +45,0 % | 6 100 ₩ | −56,4 % | −83,4 % |
| Nota | 3 nov. 2025 | 9 100 ₩ | 31 000 ₩ | +240,7 % | 15 070 ₩ | +65,6 % | −73,3 % |
| Acryl | 16 déc. 2025 | 19 500 ₩ | 67 000 ₩ | +243,6 % | 14 010 ₩ | −28,2 % | −79,1 % |
| SemiFive | 29 déc. 2025 | 24 000 ₩ | 27 650 ₩ | +15,2 % | 15 020 ₩ | −37,4 % | −69,2 % |
| MakinaRocks | 20 mai 2026 | 15 000 ₩ | 60 000 ₩ | +300,0 % | 16 400 ₩ | +9,3 % | −79,0 % |
| StradVision | 30 juin 2026 | 12 000 ₩ | 7 200 ₩ | −40,0 % | 2 465 ₩ | −79,5 % | −65,8 % |
| Neosapience | 21 sept. 2026 | 10 000 ₩ | 36 900 ₩ | +269,0 % | 7 920 ₩ | −20,8 % | −78,5 % |
| Elice | 20 oct. 2026 | 90 500 ₩ | 61 500 ₩ | −32,0 % | 61 500 ₩ | −32,0 % | — |
Activités des entreprises : Wisenut (chatbot IA et logiciel de recherche), LG CNS (services informatiques, IA et cloud ; cotée sur le KOSPI, toutes les autres sur le KOSDAQ), Neurophet (logiciel d'IA pour l'imagerie cérébrale), Nota (compression et optimisation de modèles d'IA), Acryl (logiciel de plateforme IA), SemiFive (conception de puces d'IA sur mesure), MakinaRocks (logiciel d'IA industrielle), StradVision (IA de vision pour véhicules), Neosapience (génération de voix par IA) et Elice (éducation à l'IA, plus cloud GPU et centres de données modulaires).
Quatre tendances ressortent :
- Le premier jour médian s'est soldé par un gain d'environ 30 % ; la position médiane au 20 octobre 2026 était une perte d'environ 30 %. Sept des dix cotaient sous leur prix d'introduction à cette date.
- Les quatre plus grands gagnants du premier jour ont tous rendu l'essentiel de leurs gains. Nota, Acryl, MakinaRocks et Neosapience ont chacune clôturé leur premier jour au moins 240 % au-dessus du prix d'introduction ; chacune était à plus de 70 % sous sa plus haute clôture au 20 octobre. Neosapience est passée de 36 900 ₩ à 7 920 ₩ en moins d'un mois.
- Un premier jour faible n'était pas non plus un signal d'achat. Wisenut et StradVision, les deux débuts qui ont davantage chuté qu'Elice le premier jour, avaient encore perdu 53 % et 66 % par rapport à leurs premières clôtures au 20 octobre.
- Elice est la seule des quatre perdantes du premier jour dont la deuxième séance a atteint le plafond journalier. Wisenut a progressé de 4,8 % le deuxième jour, LG CNS de 3,4 %, et StradVision a encore reculé de 18,9 %. La suite du parcours d'Elice ne fait pas encore partie de l'historique.
Ce sont des historiques de cours, pas des prévisions. Le groupe est petit, il ne recense que des entreprises dont l'activité principale est l'IA, et sa période la plus faible coïncide avec le recul du KOSDAQ en octobre 2026.
Le rang d'Elice parmi les IPO coréennes de 2026
Sur les 37 IPO coréennes de 2026 jusqu'au 20 octobre (hors SPAC et REIT), la clôture médiane du premier jour se situait environ 45 % au-dessus du prix d'introduction, et 10 des 37 ont clôturé leur premier jour en dessous. Le −32,04 % d'Elice a été la sixième plus forte baisse d'un premier jour de l'année. Les cinq plus fortes ont été StradVision (−40,0 %, 30 juin), Hatchtech (해치텍, −39,4 %, 25 août), Jincostech (진코스텍, −38,5 %, 15 octobre), PeacePeace Studio (피스피스스튜디오, −36,1 %, 8 juin) et Kido Industry (기도산업, −34,6 %, 21 août).
Sources : News1 sur le classement 2026, résultats des introductions de 38 Communications
Comment l'IPO d'Elice a-t-elle pu chuter malgré une demande 400 fois supérieure ?
La contradiction apparente s'éclaircit une fois les chiffres de souscription définis.
Les particuliers ont demandé 226 737 440 actions pour une allocation de 555 500 actions, soit un quart de l'offre. Cela donne un taux de souscription d'environ 408 pour un. Lors de la constitution du livre d'ordres (book-building) qui a précédé, 2 367 institutions ont soumissionné à un ratio de 388,84 pour un, et le prix a été fixé en haut de la fourchette.
Les dépôts de souscription des particuliers ont atteint environ 10 260 milliards de wons.
Ces dépôts étaient des fonds de souscription. Ils ne correspondaient pas au montant levé par Elice, ni à un engagement d'acheter les mêmes actions après la cotation. L'entreprise a levé environ 201,1 milliards de wons avant frais d'émission.
Source : article de Newspim sur les résultats de la souscription d'Elice
Plusieurs mécanismes expliquent pourquoi une offre fortement sursouscrite peut quand même baisser.
Les demandes d'allocation peuvent dépasser les positions souhaitées
Lorsque les investisseurs s'attendent à de faibles allocations, ils peuvent demander bien plus d'actions qu'ils ne souhaitent finalement en détenir. Le taux de souscription mesure les demandes par rapport à une allocation limitée.
Il n'établit pas le prix que les investisseurs accepteront une fois les actions librement négociées.
Un gain à l'introduction peut être la thèse d'investissement
Certains souscripteurs participent parce qu'ils s'attendent à une hausse immédiate du cours. Si les actions ouvrent sous le prix d'introduction, cette thèse s'effondre.
Les investisseurs qui semblaient au départ représenter une forte demande peuvent alors devenir vendeurs en même temps.
Le marché peut changer entre la fixation du prix et la cotation
Le prix d'introduction d'Elice a été fixé avant le début des échanges. L'évolution des valorisations des pairs, des conditions de financement et de l'appétit pour le risque peut rendre un prix d'introduction convenu coûteux à la date de cotation. Entre la fin du book-building le 1er octobre et la cotation le 20 octobre, le KOSDAQ a reculé d'environ 13 %, et la presse coréenne a lié les ventes du jour des débuts à une nouvelle vague de doutes sur la rentabilité des opérateurs néocloud américains tels que CoreWeave.
La demande doit persister au prix disponible suivant
Une IPO réussie exige des acheteurs disposés à acheter une fois que les investisseurs servis commencent à vendre. Les statistiques de souscription fournissent peu d'informations sur cette demande continue.
Un livre d'ordres sursouscrit décrit le processus d'allocation. Un cours durable exige une demande continue soutenue par la valeur de l'entreprise.
Quelle activité Elice exerce-t-elle réellement ?
Elice a démarré en 2015 avec l'enseignement du code, puis s'est étendue aux plateformes de formation à l'IA, aux solutions d'IA pour les entreprises et à l'infrastructure cloud.
Aujourd'hui, son activité couvre deux grands domaines :
- Transformation par l'IA et éducation : plateformes d'apprentissage, évaluations, applications d'IA pour les entreprises et services de déploiement.
- Cloud et infrastructure d'IA : calcul GPU, logiciels d'infrastructure et centres de données IA modulaires.
L'offre d'infrastructure comprend l'Elice Cloud Infrastructure, ou ECI, et le Portable Modular Data Center de l'entreprise, ou PMDC.
La plateforme cloud d'Elice propose un accès GPU réservé, à la demande et spot. Sa documentation produit publique cite des générations de GPU NVIDIA, dont A100, H100, B200 et B300.
Cette combinaison donne à Elice plusieurs sources de revenus possibles : location de puissance de calcul, fourniture d'infrastructure, exploitation d'environnements clients et vente de logiciels ou de services associés.
Les investisseurs doivent distinguer ces sources. La livraison de matériel, la mise en œuvre de projets et l'utilisation récurrente du cloud peuvent avoir des marges, des besoins de trésorerie et des taux de fidélisation très différents.
Une entreprise décrite de manière générale comme une « action de centre de données IA » peut donc regrouper des activités à l'économie très différente.
Sources : présentation de l'entreprise Elice, informations produit sur le cloud GPU d'Elice
Qu'est-ce qu'un néocloud ?
Un néocloud est un fournisseur de cloud fortement axé sur le calcul pour l'IA, en particulier l'infrastructure GPU.
Ces entreprises rivalisent généralement par la performance de calcul, la disponibilité du matériel, des logiciels spécialisés, l'assistance ou les prix. Leurs modèles économiques diffèrent de ceux des grandes plateformes cloud comme AWS, Microsoft Azure et Google Cloud, qui proposent de vastes bases de données, des logiciels d'entreprise et des services applicatifs.
Elice a sa place dans cette discussion, car sa croissance dépend de plus en plus de l'infrastructure d'IA. Ses activités d'éducation et d'applications pour entreprises en font toutefois un point de comparaison imparfait avec une entreprise presque entièrement axée sur la location de GPU.
Qu'est-ce qui rend intéressante la stratégie de centres de données modulaires d'Elice ?
L'approche PMDC d'Elice regroupe les équipements de calcul, de réseau, d'alimentation et de refroidissement dans des modules préfabriqués.
L'entreprise met en avant un déploiement en environ 12 semaines, sous réserve des conditions de site et d'infrastructure. Elle annonce aussi un refroidissement liquide et une efficacité énergétique (PUE) d'environ 1,1, et dans son annonce d'IPO elle affirmait que cette approche réduisait jusqu'à 40 % le coût initial d'infrastructure.
Il s'agit d'affirmations de l'entreprise et de spécifications produit. Elles ne doivent pas être considérées comme des performances vérifiées de manière indépendante sur chaque installation.
Une conception modulaire peut néanmoins présenter des avantages pratiques. Des équipements standardisés peuvent réduire la complexité de construction, faciliter une expansion progressive et mettre la capacité en service plus rapidement.
Source : spécifications produit du PMDC d'Elice
Que signifie un PUE de 1,1 ?
L'efficacité de l'utilisation de l'énergie (power usage effectiveness), ou PUE, compare la consommation électrique totale d'une installation à l'électricité utilisée par les équipements informatiques.
Avec un PUE de 1,1, une installation consommant 1 mégawatt pour ses équipements informatiques utilise environ 1,1 mégawatt au total. Les 0,1 mégawatt supplémentaires servent au refroidissement et aux autres fonctions du site.
Des frais généraux plus faibles peuvent améliorer l'économie d'exploitation. Ils ne mesurent ni l'utilisation par les clients, ni le chiffre d'affaires, ni les coûts de financement, ni le rendement des investissements.
Une construction en douze semaines peut-elle résoudre le goulet d'étranglement énergétique ?
Un module peut être fabriqué et installé rapidement une fois les conditions essentielles réunies. Le raccordement au réseau, les permis, le terrain, les transformateurs et les clients sous contrat peuvent prendre beaucoup plus de temps.
Pour les investisseurs, la date qui compte est celle où l'infrastructure devient disponible pour des charges de travail clients facturables.
Un cycle de fabrication rapide est précieux, mais les rendements dépendent du calendrier de développement complet.
Elice est-elle rentable ?
Oui, au niveau opérationnel dans ses résultats semestriels publiés — et c'est un changement récent.
Les informations publiées par Elice avant l'IPO et la presse coréenne donnent les chiffres suivants :
| Indicateur financier | Premier semestre 2025 | Exercice 2025 | Premier semestre 2026 |
|---|---|---|---|
| Chiffre d'affaires | 11,4 Md ₩ | 39,5 Md ₩ | 34,4 Md ₩ |
| Résultat d'exploitation (perte) | (3,6 Md ₩) | 5,2 Md ₩ | 10,3 Md ₩ |
| EBITDA | — | — | 23,2 Md ₩ |
| Marge d'exploitation calculée | Perte | Environ 13,2 % | Environ 29,9 % |
| Marge d'EBITDA calculée | — | — | Environ 67,4 % |
Le chiffre d'affaires semestriel a à peu près triplé (+202 %), et le résultat d'exploitation des six premiers mois de 2026 dépassait déjà celui de tout l'exercice 2025. L'entreprise a arrondi sa marge d'EBITDA à environ 68 %.
Ces chiffres montrent que la valorisation d'Elice ne reposait pas seulement sur un chiffre d'affaires projeté. L'activité affichait déjà des bénéfices d'exploitation significatifs.
La question clé est de savoir dans quelle mesure ces bénéfices seront reproductibles à mesure que son infrastructure et sa clientèle s'élargiront.
Sources : annonce de la présentation d'IPO d'Elice en septembre, ChosunBiz sur les résultats de l'exercice 2025, EToday sur les comparaisons avec le premier semestre 2025
Pourquoi la marge d'EBITDA est-elle tellement supérieure à la marge d'exploitation ?
L'écart entre 23,2 milliards de wons d'EBITDA et 10,3 milliards de wons de résultat d'exploitation est d'environ 12,9 milliards de wons.
Les informations financières coréennes ont fait état d'un amortissement de 12,9 milliards de wons au premier semestre, déjà supérieur au niveau de tout l'exercice précédent. C'est considérable au regard du chiffre d'affaires d'Elice et cela reflète l'intensité en équipements de l'activité.
L'amortissement répartit le coût de l'infrastructure sur sa durée d'utilité estimée. Il est sans effet sur la trésorerie de la période, mais l'entreprise a tout de même dû acquérir les équipements et pourrait devoir les remplacer un jour.
Pour un opérateur d'infrastructure d'IA, l'EBITDA fournit des informations utiles sur l'exploitation avant amortissements. Il donne une image incomplète de la trésorerie disponible pour les actionnaires.
Quelle part du chiffre d'affaires semestriel provenait de contrats publics prépayés ?
C'est le détail que la plupart des comptes rendus du jour des débuts ont omis. Elice a encaissé à l'avance des paiements pour des prestations de location de GPU à l'État et les comptabilise en chiffre d'affaires à mesure que le service est fourni. Le solde de ces avances (passifs sur contrats) a évolué comme suit :
| Date | Passifs sur contrats |
|---|---|
| Fin 2024 | 1,5 Md ₩ |
| Fin 2025 | 30,5 Md ₩ |
| Fin juin 2026 | 11,4 Md ₩ |
Environ 23,0 milliards de wons d'avances ont été comptabilisés en chiffre d'affaires au premier semestre 2026 — soit environ les deux tiers (environ 67 %) des 34,4 milliards de wons publiés pour la période. La trésorerie correspondant à ce chiffre d'affaires a été encaissée pour l'essentiel en 2025.
Deux conséquences en découlent. D'abord, la flambée des bénéfices du premier semestre s'est largement appuyée sur des prestations publiques prépayées ; elle en dit donc moins sur la demande commerciale récurrente que ne le suggère le taux de croissance affiché. Ensuite, le solde des avances a fortement diminué ; reproduire ce résultat exige de nouveaux contrats prépayés ou de nouveaux clients.
Source : analyse du dossier d'émission d'Elice par EToday
Que révèlent les dépenses d'investissement sur les bénéfices d'Elice ?
Les achats d'immobilisations corporelles publiés pour le premier semestre s'élevaient à environ 41,3 milliards de wons, contre un EBITDA de 23,2 milliards de wons.
Cela donne deux comparaisons utiles :
- Les achats d'équipements représentaient environ 1,8 fois l'EBITDA.
- Les achats d'équipements dépassaient l'EBITDA d'environ 18,1 milliards de wons.
Cet écart n'est pas un calcul du flux de trésorerie disponible. Une véritable analyse des flux de trésorerie doit inclure le flux de trésorerie d'exploitation, le besoin en fonds de roulement, les impôts, les modalités de financement et le calendrier des paiements d'équipements.
Il montre cependant pourquoi une marge d'EBITDA élevée ne suffit pas à trancher la thèse d'investissement.
La presse d'avant l'IPO situait aussi le ratio de liquidité générale d'Elice en juin 2026 à environ 52,3 %, contre environ 267 % fin 2023, et ses emprunts à environ 28,7 % du total de l'actif. L'augmentation de capital qui a suivi modifie la situation de liquidité ; ces ratios historiques ne doivent donc pas être présentés comme la position de l'entreprise après l'IPO.
Source : analyse du dossier d'émission d'Elice par EToday
Comment les investisseurs doivent-ils distinguer dépenses de croissance et dépenses de remplacement ?
Certains achats d'équipements créent une capacité supplémentaire. D'autres préservent la compétitivité de la capacité existante.
La distinction compte :
- Le capex de croissance peut créer du chiffre d'affaires futur.
- Le capex de maintenance et de remplacement entretient les bénéfices existants.
- Les mises à niveau technologiques peuvent remplir les deux fonctions.
Pour les opérateurs de GPU, un actif peut rester techniquement fonctionnel tout en générant des loyers plus faibles, parce que du matériel plus récent offre de meilleures performances.
Les investisseurs ont donc besoin d'estimations de la génération de trésorerie sur la durée de vie économique des équipements, y compris leur valeur résiduelle. Supposer que l'EBITDA actuel peut se maintenir indéfiniment sans nouvel investissement surestimerait les rendements pour les actionnaires.
Dans quelle mesure Elice dépend-elle de la demande liée à l'État ?
La concentration de la clientèle est l'un des risques les plus évidents.
ChosunBiz a indiqué qu'environ 22,5 milliards de wons, soit 65,6 % du chiffre d'affaires du premier semestre 2026, étaient liés à l'agence sud-coréenne de promotion de l'industrie informatique, la National IT Industry Promotion Agency, ou NIPA.
Le chiffre comparable pour 2025 était de 13,4 milliards de wons, environ 34 % du chiffre d'affaires. La demande liée à l'État a donc pris de l'importance à mesure que l'activité se développait.
Le même article notait que la valorisation d'IPO d'Elice appliquait un multiple EV/EBITDA moyen d'environ 27,13 fois, tiré de pairs américains du cloud et des centres de données, dont CoreWeave et DigitalOcean. Une petite entreprise aux revenus concentrés, qui ne s'est orientée que récemment vers l'infrastructure, mérite une comparaison prudente avec des opérateurs plus grands et plus diversifiés.
Source : analyse de la valorisation d'Elice avant l'IPO par ChosunBiz
Les programmes publics peuvent apporter un chiffre d'affaires précieux, une crédibilité dans les marchés publics et un accès à des clients de la recherche. Les annonces publiques d'Elice confirment sa participation à plusieurs initiatives de ce type.
Par exemple, Elice a été retenue comme l'un des fournisseurs de capacité GPU H100 et B200 pour le 2026 National AI Data Center Advancement Project mené par l'AICA, la Gwangju Artificial Intelligence Industry Cluster Agency. L'entreprise a indiqué que l'accord courait de mai à décembre 2026.
C'est la preuve d'une activité commerciale. Cela illustre aussi pourquoi les investisseurs doivent examiner la durée des contrats et les conditions de renouvellement.
Source : annonce d'Elice sur sa sélection comme fournisseur de l'AICA
La demande publique rend-elle le chiffre d'affaires plus sûr ?
Elle peut réduire certains risques de paiement, mais elle introduit d'autres dépendances.
Le chiffre d'affaires peut être affecté par les crédits budgétaires, les calendriers de passation des marchés, la sélection des fournisseurs et la décision de renouveler un programme. Un large groupe d'utilisateurs finaux peut encore dépendre économiquement d'un seul dispositif d'achat financé par l'État.
La meilleure preuve de diversification serait une hausse du chiffre d'affaires du secteur privé parallèlement à la poursuite de l'activité avec le secteur public.
Une baisse de la part du chiffre d'affaires public due à des contrats perdus serait bien moins encourageante.
Pourquoi les paiements anticipés des clients comptent-ils ?
Comme le montre le tableau des passifs sur contrats ci-dessus, les paiements publics pour les GPU ont été reçus à l'avance et comptabilisés en chiffre d'affaires à mesure que les services étaient fournis.
Les paiements anticipés peuvent soutenir l'investissement et réduire les besoins de financement. Ils signifient aussi que l'encaissement et la comptabilisation du chiffre d'affaires interviennent sur des périodes différentes.
Les investisseurs devraient suivre les passifs sur contrats, les renouvellements et les nouvelles avances parallèlement au bénéfice publié. Sinon, une hausse du chiffre d'affaires comptable pourrait être confondue avec une hausse équivalente des encaissements de la période.
Elice est-elle bon marché après une chute de 32 % ?
Une forte baisse crée un prix plus bas. Qu'elle crée une bonne valeur dépend des bénéfices et des flux de trésorerie disponibles à ce prix.
La capitalisation au prix d'introduction d'environ 1 005 milliards de wons implique environ 11,11 millions d'actions en circulation. Sur cette base, la clôture du premier jour implique une valeur des fonds propres d'environ 683 milliards de wons, et le prix plafond de 79 900 ₩ du 21 octobre environ 888 milliards de wons.
Les calculs suivants utilisent des chiffres financiers publics arrondis. Les résultats semestriels annualisés se contentent de doubler six mois de performance ; ils ne constituent pas des prévisions de l'entreprise, et la part de chiffre d'affaires prépayé décrite plus haut rend une simple annualisation particulièrement optimiste.
| Mesure de valorisation des fonds propres | Au prix d'introduction de 90 500 ₩ | À la première clôture de 61 500 ₩ | Au plafond de 79 900 ₩ du deuxième jour |
|---|---|---|---|
| Capitalisation boursière approximative | 1 005 Md ₩ | 683 Md ₩ | 888 Md ₩ |
| Capitalisation / chiffre d'affaires 2025 de 39,5 Md ₩ | 25,5× | 17,3× | 22,5× |
| Capitalisation / chiffre d'affaires S1 annualisé de 68,8 Md ₩ | 14,6× | 9,9× | 12,9× |
| Capitalisation / résultat d'exploitation S1 annualisé de 20,6 Md ₩ | 48,8× | 33,2× | 43,1× |
La comparaison avec le résultat d'exploitation n'est ni un ratio P/E (PER) ni un EV/EBIT. Elle exclut les ajustements nécessaires à ces mesures et n'est présentée qu'à titre d'ordre de grandeur.
Même au cours de clôture du premier jour, Elice avait encore besoin d'une croissance future substantielle pour soutenir sa valorisation.
Sources pour la taille de l'offre et la capitalisation : Newspim ; chiffre d'affaires et résultat d'exploitation historiques : ChosunBiz. Les multiples sont des calculs de l'auteur.
Pourquoi éviter une estimation précise de l'EV/EBITDA après l'IPO ?
La valeur d'entreprise exige un bilan cohérent et à jour, incluant la trésorerie, les emprunts et les dettes locatives pertinentes.
Le produit brut de l'IPO d'Elice influe sensiblement sur ce calcul. Les frais d'émission, les investissements ultérieurs et les financements comptent également.
Un multiple de valeur d'entreprise affiché, assemblé à partir de la dette d'avant l'IPO et des fonds propres d'après l'IPO, pourrait créer une fausse précision. La prochaine publication financière fournira une base plus solide.
Que change réellement l'argent de l'IPO ?
L'offre se composait entièrement d'actions nouvelles ; le capital revient donc à Elice, avant frais, et non à des actionnaires cédants.
C'est un point positif significatif. L'entreprise a obtenu des fonds pour étendre son infrastructure, même si son cours a ensuite baissé.
La baisse du cours n'a pas fait disparaître le produit de l'IPO de son compte bancaire.
Cet argent est toutefois destiné en grande partie à l'investissement. Elice a décrit son projet d'étendre des centres de données IA edge régionaux en Corée, principalement hors de l'agglomération de Séoul, et de développer son activité à l'étranger sur des marchés comme les États-Unis, le Japon et Singapour.
L'expansion peut créer de la valeur si les équipements sont déployés face à une demande rentable. Elle peut aussi accroître le risque financier si la capacité est construite avant que les clients ne s'engagent.
Source : stratégie d'expansion annoncée par Elice
Pour les lecteurs de SimianX AI qui comparent des investissements dans l'infrastructure, une discipline utile consiste à distinguer la trésorerie déjà disponible, le capital engagé contractuellement et le financement encore nécessaire. Chacun répond à une question différente sur la prochaine phase de croissance.
Quelle est la sensibilité des rendements du cloud GPU au taux d'utilisation et aux prix ?
L'infrastructure GPU comporte des coûts fixes importants. De petites variations du taux d'occupation ou des prix de location peuvent donc entraîner des variations bien plus fortes du bénéfice.
Prenons cet exemple hypothétique, qui ne représente ni le taux d'utilisation ni la structure de coûts publiés par Elice :
| Hypothèse | Cas de départ | Cas de stress |
|---|---|---|
| Taux d'utilisation facturable | 80 % | 65 % |
| Indice des prix de location réalisés | 100 | 80 |
| Indice du chiffre d'affaires | 100 | 65 |
| Coûts d'exploitation fixes décaissés | 50 | 50 |
| Coûts variables, proportionnels à l'utilisation | 20 | 16,25 |
| Contribution d'exploitation en trésorerie | 30 | −1,25 |
Le chiffre d'affaires tombe à 65 % du niveau de départ parce que :
(65% ÷ 80%) × 80% = 65%
Malgré la poursuite de l'utilisation par les clients, la combinaison d'un taux d'utilisation plus faible et de prix plus bas efface la contribution d'exploitation en trésorerie de cet exemple illustratif.
Cet exemple simplifié exclut l'amortissement, les intérêts, les impôts et le remplacement des équipements. Les inclure relèverait encore le rendement requis.
Qu'est-ce qui améliorerait l'économie du modèle ?
Les opérateurs les plus solides peuvent protéger leurs rendements grâce à des engagements plus longs, des paiements minimaux, des paiements anticipés des clients, une planification efficace, de meilleurs réseaux et des logiciels à forte valeur.
Elice propose à la fois de la capacité réservée et spot. Son service spot peut aider à monétiser des équipements autrement inactifs, tandis que les contrats réservés offrent plus de visibilité.
L'information pertinente est la répartition du chiffre d'affaires et la marge générées par chaque formule. Une utilisation plus élevée obtenue au prix de fortes remises peut produire moins de valeur qu'une utilisation plus faible à des tarifs contractuels attractifs.
Source : descriptions des services réservés, à la demande et spot d'Elice
Que signifie Elice pour CoreWeave et Nebius ?
Les débuts d'Elice concernent les fournisseurs de cloud IA cotés, dont CRWV et NBIS, car les investisseurs examinent des questions similaires sur l'investissement dans l'infrastructure et ses rendements — et parce que CoreWeave faisait partie des pairs utilisés pour fixer le prix de l'IPO d'Elice.
Ces entreprises ont néanmoins des clients, des modes de financement, des implantations géographiques et des bases d'actifs différents.
CoreWeave : une forte croissance peut coexister avec de lourds coûts de financement
La publication de CoreWeave pour le deuxième trimestre 2026 faisait état de :
- Un chiffre d'affaires de 2,575 milliards de dollars
- Un EBITDA ajusté de 1,510 milliard de dollars
- Une perte d'exploitation de 49 millions de dollars
- Des charges d'intérêts nettes de 640 millions de dollars
- Une perte nette de 626 millions de dollars
Ces chiffres illustrent l'écart entre l'EBITDA et le résultat attribuable aux actionnaires. Des opérations à grande échelle peuvent générer un EBITDA substantiel tandis que l'amortissement et les coûts de financement en absorbent le bénéfice. L'arbitrage entre carnet de commandes et dette est traité plus en détail dans Action CoreWeave 2026 : carnet IA de 100 Md$ face au risque de dette.
La comparaison n'implique pas qu'Elice ait la structure d'endettement de CoreWeave. Elle montre pourquoi une valorisation fondée sur l'EBITDA exige une analyse attentive du financement.
Source : résultats de CoreWeave au T2 2026 (dépôt auprès de la SEC)
Nebius : la liquidité doit être comparée aux engagements d'investissement
Nebius a déclaré 8 042,1 millions de dollars de trésorerie et équivalents de trésorerie au 30 juin 2026.
Sa lettre aux actionnaires faisait état d'environ 5,7 milliards de dollars de dépenses d'investissement au deuxième trimestre et indiquait s'attendre à plus de 9 milliards de dollars de paiements anticipés de clients en 2026.
Ces chiffres montrent pourquoi un solde de trésorerie ne suffit pas à établir la solidité financière. Les investisseurs doivent comparer la liquidité disponible aux engagements de dépenses, à la dette et au calendrier des paiements des clients.
Nebius a aussi indiqué utiliser désormais une durée d'utilité de cinq ans pour ses serveurs et équipements réseau, contre quatre ans avant 2026. Les hypothèses d'amortissement méritent donc l'attention lorsqu'on compare les bénéfices publiés des entreprises du cloud.
Sources : revue financière de Nebius au T2 2026 (dépôt auprès de la SEC), lettre aux actionnaires du T2
Est-ce un avertissement pour toutes les actions de centres de données IA ?
L'avertissement s'applique le plus directement aux entreprises qui doivent financer des équipements de calcul coûteux et récupérer cet investissement grâce à de futures locations.
Les différentes parties du secteur portent des risques différents :
| Modèle économique | Exemples | Principale exposition économique |
|---|---|---|
| Fournisseurs de cloud GPU | Elice, CoreWeave, Nebius | Taux d'utilisation, prix de location, remplacement des équipements et financement |
| Opérateurs de colocation | Equinix, Digital Realty | Coûts de développement, location, crédit des clients et dette |
| Fournisseurs d'alimentation et de refroidissement | Vertiv, Eaton | Commandes, exécution industrielle et cycles d'investissement des clients |
| Fournisseurs de semi-conducteurs | NVIDIA, AMD | Compétitivité des produits, demande et exécution de la chaîne d'approvisionnement |
| Plateformes cloud diversifiées | Amazon, Microsoft, Alphabet | Allocation du capital, taux d'utilisation et rendements sur de vastes activités |
Les exemples identifient des modèles économiques, pas des recommandations d'investissement.
Un fournisseur de cloud GPU peut profiter de la baisse des prix des équipements lorsqu'il acquiert de nouvelles capacités, tout en subissant des loyers plus faibles sur les équipements qu'il possède déjà.
Un fournisseur de refroidissement peut réaliser du chiffre d'affaires pendant la construction, avant que l'opérateur ne prouve le rendement de son investissement. Une société de colocation peut détenir des installations précieuses à longue durée de vie tout en laissant la propriété des GPU à ses locataires.
Appliquer le même multiple de valorisation à toutes ces entreprises masquerait ces différences.
D'autres difficultés d'IPO confortent-elles l'avertissement ?
Oui. L'australien Firmus, opérateur de centres de données IA soutenu par Nvidia, a retiré son projet d'introduction en Bourse le 9 octobre 2026 en invoquant les conditions de marché, après que des investisseurs eurent contesté les conditions de l'offre. Reuters a également rapporté que des introductions prévues liées à AirTrunk et SB Energy avaient été retirées ou suspendues.
Elice est donc arrivée dans un environnement de financement plus sélectif. Les difficultés d'offres individuelles ne peuvent cependant pas établir un effondrement de la demande d'IA à l'échelle du secteur.
Source : iTnews (Reuters) sur l'offre retirée de Firmus
La hausse de la demande d'IA soutient-elle encore le secteur ?
Oui, mais la croissance de la demande et les rendements pour les actionnaires doivent être évalués séparément.
Les perspectives actualisées de l'Agence internationale de l'énergie (IEA) prévoient que la consommation mondiale d'électricité des centres de données passera d'environ 485 TWh en 2025 à environ 950 TWh en 2030. Son scénario central prévoit que la consommation des installations axées sur l'IA croîtra plus vite que l'ensemble du marché des centres de données.
L'IEA identifie également des goulets d'étranglement dans l'infrastructure électrique, les équipements et les raccordements au réseau.
Source : IEA, Key Questions on Energy and AI
Ces projections soutiennent une demande continue d'infrastructures de calcul et d'énergie. Elles ne déterminent pas quel opérateur obtiendra un rendement suffisant.
Un marché en croissance peut tout de même produire de mauvais investissements en actions si :
- Trop de capacité est financée à des valorisations élevées.
- Les prix concurrentiels baissent plus vite que les coûts.
- Les clients se tournent vers du matériel plus efficace.
- La dette arrive à échéance avant que les investissements ne génèrent de la trésorerie.
- Les entreprises émettent des actions supplémentaires pour achever la construction.
Des modèles efficaces et une inférence moins chère peuvent élargir l'usage de l'IA tout en réduisant le chiffre d'affaires par unité de calcul. Le résultat de l'investissement dépend de la capacité du volume supplémentaire à compenser ces variations de prix.
Le plafond journalier du 21 octobre change-t-il la thèse ?
Il modifie sensiblement le prix d'entrée. Il apporte peu d'informations nouvelles sur la performance opérationnelle.
À 79 900 ₩, Elice avait regagné une grande partie de sa perte du premier jour, tout en restant sous le prix d'introduction. Les investisseurs achetant au plafond payaient près de 30 % de plus que ceux qui avaient acheté à la clôture précédente. Le matin du 22 octobre, elle cotait au-dessus du prix d'introduction.
Un rebond peut refléter une amélioration du sentiment de marché, des achats à bon compte, un nombre limité d'actions disponibles et des attentes changeantes. La presse coréenne a attribué le mouvement du 21 octobre à un rebond plus large de l'appétit pour le risque. Établir la contribution de chaque facteur exige des données de transactions et d'actionnariat.
L'historique des IPO de l'IA du tableau ci-dessus invite ici à la prudence : MakinaRocks a elle aussi bondi de 30 % lors de son deuxième jour, jusqu'à sa plus haute clôture de 78 000 ₩, et se trouvait 79 % sous ce niveau cinq mois plus tard.
Il ne faut pas supposer que le rebond a confirmé la valorisation de l'IPO ni résolu les questions de concentration de la clientèle.
De même, la baisse du premier jour n'a pas établi que la technologie d'Elice était sans valeur.
Les preuves opérationnelles viendront des publications de chiffre d'affaires, des renouvellements de contrats, du taux d'utilisation, des dépenses d'équipement et de la génération de trésorerie.
Qu'est-ce qui ferait d'Elice un investissement attrayant ?
Le scénario optimiste repose sur la conversion d'une plateforme techniquement crédible en rendements commerciaux reproductibles.
Plusieurs évolutions le renforceraient.
Le chiffre d'affaires du secteur privé progresse régulièrement
Elice a besoin de clients dont les dépenses vont au-delà des programmes publics individuels. Des contrats d'entreprise prouveraient plus solidement que ses services s'imposent par leur valeur commerciale.
Le déploiement modulaire améliore le retour sur investissement
Une construction plus rapide crée de la valeur lorsqu'elle se traduit par des paiements clients plus précoces et un investissement total plus faible par unité de capacité rentable.
Le logiciel soutient de meilleures marges
Les logiciels d'infrastructure, les outils de déploiement et les environnements sécurisés pourraient améliorer la fidélisation et la différenciation. Les investisseurs devraient en chercher la preuve dans les prix, les renouvellements clients et le chiffre d'affaires récurrent.
L'expansion est financée avant le début des travaux
Des engagements clients et des financements structurés de manière appropriée peuvent réduire le risque de construire une capacité inutilisée.
Les flux de trésorerie rattrapent le bénéfice comptable
Une entreprise peut raisonnablement consommer de la trésorerie pendant son expansion. Avec le temps, les investisseurs ont besoin de preuves que les installations arrivées à maturité génèrent assez de trésorerie pour financer les remplacements et contribuer à la croissance.
Qu'est-ce qui ferait d'Elice un piège à valeur ?
Le scénario pessimiste est que les bénéfices actuels reflètent une phase favorable d'utilisation financée par l'État, alors que l'infrastructure future exigera plus d'investissements que ne l'anticipent les investisseurs.
Les signaux d'alerte incluraient :
- Une faible adoption par le secteur privé
- Des engagements publics réduits
- Plus de chiffre d'affaires sans meilleurs encaissements
- La baisse des prix de location des GPU
- Des émissions d'actions répétées
- La hausse des coûts de financement
- Des raccordements électriques retardés
- Une durée de vie économique des équipements plus courte
- Des objectifs d'expansion non étayés par des contrats clients
Une baisse du cours ne rendrait pas à elle seule ces risques acceptables. La thèse d'investissement exigerait une valorisation plus basse et des preuves plus solides d'une génération de trésorerie durable.
Scénarios optimiste, central et pessimiste
| Scénario | Résultat pour l'activité | Implication financière | Éléments à surveiller |
|---|---|---|---|
| Optimiste | Les contrats publics se poursuivent et la demande des entreprises s'étend | Taux d'utilisation plus élevé et meilleurs rendements sur les nouveaux modules | Chiffre d'affaires privé, renouvellements et conversion en trésorerie |
| Central | L'activité publique reste importante ; la diversification commerciale est progressive | La croissance se poursuit avec un réinvestissement substantiel | Autonomie de financement, durée des contrats et discipline du capex |
| Pessimiste | Les renouvellements faiblissent ou les prix des GPU baissent à mesure que la capacité augmente | Les marges et la liquidité se détériorent | Équipements inactifs, prix plus bas et financements supplémentaires |
Ce sont des scénarios d'analyse, pas des objectifs de cours.
Le prix d'introduction ne doit pas être considéré comme une juste valeur, et le premier cours de clôture ne doit pas être considéré comme un plancher garanti.
Pour des comparaisons avec des entreprises d'infrastructure d'IA cotées aux États-Unis comme CoreWeave, NVIDIA et AMD, SimianX AI offre un point de départ pour organiser la recherche sur les actions, et une session d'analyse en direct permet de les suivre en temps réel. Les publications coréennes d'Elice et les informations contractuelles d'origine restent essentielles pour évaluer Elice elle-même.
Que doivent vérifier les investisseurs avant d'acheter ?
Un examen pratique devrait suivre cet ordre :
- Reconstituer la qualité du chiffre d'affaires. Séparer marchés publics, entreprises privées, utilisation du cloud, livraisons de matériel et services de déploiement.
- Examiner les conditions contractuelles. Identifier la durée, les paiements minimaux, les droits de résiliation, les obligations de service et les dates de renouvellement.
- Rapprocher les bénéfices de la trésorerie. Comparer résultat d'exploitation, EBITDA, flux de trésorerie d'exploitation, achats d'équipements et paiements liés au financement.
- Cartographier le financement disponible. Mettre à jour la trésorerie et la dette après l'IPO, puis déduire les investissements engagés.
- Vérifier les hypothèses sur les équipements. Examiner les durées d'amortissement, les valeurs résiduelles et les besoins de remplacement.
- Mesurer l'utilisation commerciale. Suivre l'utilisation facturable et les prix réalisés par génération de matériel lorsqu'ils sont publiés.
- Examiner l'offre de titres négociables. Étudier les engagements des institutions, les périodes de blocage des actionnaires et la dilution potentielle liée aux options.
- Soumettre la valorisation à un test de résistance. Tester une croissance plus lente, des prix plus bas, un déploiement retardé et des taux de renouvellement réduits.
Si un élément clé n'est pas disponible, il doit rester une incertitude dans le modèle. Lui substituer l'hypothèse la plus optimiste peut rendre peu fiable une valorisation apparemment attrayante. Les documents d'Elice, dont son prospectus d'émission, sont disponibles sur DART, et les publications boursières sur KIND.
FAQ sur l'IPO d'Elice et les actions de centres de données IA
Pourquoi l'IPO d'Elice a-t-elle chuté malgré une demande plus de 400 fois supérieure ?
Le chiffre de souscription portait sur la tranche réservée aux particuliers. Il ne garantissait pas une demande continue après le début des échanges. Les investisseurs ont aussi réévalué la valorisation, les dépenses d'infrastructure et les risques de financement du secteur, et le KOSDAQ a reculé de 3,33 % le jour de la cotation.
De combien Elice a-t-elle chuté le premier jour ?
L'action a ouvert à 75 700 ₩, est descendue jusqu'à 56 500 ₩ (−37,57 %) et a clôturé à 61 500 ₩, en baisse de 32,04 % par rapport au prix d'introduction de 90 500 ₩ — la sixième plus forte baisse d'un premier jour parmi les IPO coréennes de 2026.
Elice est-elle rentable ou perd-elle encore de l'argent ?
Elice a publié un résultat d'exploitation de 10,3 milliards de wons pour un chiffre d'affaires de 34,4 milliards de wons au premier semestre 2026, après une perte d'exploitation un an plus tôt. Son EBITDA de 23,2 milliards de wons était plus élevé parce que l'amortissement y est réintégré. Environ deux tiers du chiffre d'affaires semestriel provenaient de la comptabilisation de paiements publics pour des GPU reçus à l'avance. Aucune de ces mesures n'établit à elle seule le flux de trésorerie disponible.
Elice s'est-elle redressée après sa baisse du premier jour ?
Le 21 octobre, les actions ont atteint le plafond journalier de 79 900 ₩, en hausse de 29,92 % par rapport à la clôture du premier jour. À ce prix, elles restaient environ 11,7 % sous le prix d'introduction de 90 500 ₩. Elles ont clôturé à ce plafond. Le matin du 22 octobre, les actions ont coté pour la première fois au-dessus du prix d'introduction, jusqu'à 99 900 ₩ vers 10:00 KST ; il s'agit d'un cours intrajournalier, pas d'une clôture.
Quelle est la limite de prix pour une nouvelle cotation en Corée ?
Le premier jour, une IPO coréenne peut se négocier entre 60 % et 400 % de son prix d'introduction. À partir du deuxième jour, la limite journalière standard de ±30 % s'applique.
Comment se sont comportées les autres IPO coréennes de l'IA ?
Sur les dix IPO coréennes liées à l'IA depuis janvier 2025 du tableau ci-dessus, la clôture médiane du premier jour se situait environ 30 % au-dessus du prix d'introduction, mais sept des dix cotaient sous leur prix d'introduction le 20 octobre 2026.
Elice prouve-t-elle que les centres de données IA forment une bulle ?
Une seule IPO ne peut pas établir cette conclusion. Ces débuts montrent toutefois que les investisseurs remettent en question les prix et les besoins de financement de certaines entreprises d'infrastructure. La demande d'IA peut continuer de croître alors que certaines entreprises offrent des rendements décevants.
Qu'est-ce qui compte le plus pour valoriser les actions du cloud GPU ?
La qualité des contrats, le taux d'utilisation facturable, les prix réalisés, l'économie des équipements et les besoins de financement comptent le plus. L'EBITDA doit être évalué avec le résultat d'exploitation, les flux de trésorerie, la dette et les investissements de remplacement.
Conclusion : un avertissement sur les rendements de l'investissement
La baisse de 32 % d'Elice lors de ses débuts est un avertissement significatif pour les investisseurs dans l'infrastructure d'IA. L'entreprise est entrée en Bourse avec une forte demande de souscription, une croissance rapide et des bénéfices d'exploitation, et pourtant les acheteurs ont rapidement contesté la valorisation de l'offre.
Le plafond journalier atteint ensuite rend la leçon plus utile. Le sentiment peut faire bouger spectaculairement une action nouvellement cotée dans les deux sens, alors que ses contrats, ses équipements et ses besoins de trésorerie restent largement inchangés. L'historique des autres introductions récentes de l'IA en Corée montre à quel point les premiers jours et les mois suivants peuvent diverger.
Elice a des atouts crédibles : une infrastructure modulaire, des logiciels cloud, des références dans le secteur public et de nouveaux fonds propres. Sa valorisation dépend toujours de la diversification commerciale, d'une demande durable de GPU et de rendements attrayants sur un réinvestissement substantiel.
Pour l'ensemble du secteur, la bonne réponse consiste à examiner attentivement chaque modèle économique. Un fournisseur de refroidissement rentable, un bailleur de colocation et un opérateur de GPU financé par la dette ont des expositions différentes, même lorsque tous bénéficient des dépenses en IA.
Elice a sa place sur une liste de suivi pour les investisseurs prêts à étudier ces détails. Une thèse d'achat convaincante exige des preuves que la génération future de trésorerie peut justifier le prix payé.
Explorez SimianX AI pour établir des comparaisons entre entreprises d'infrastructure d'IA cotées, puis confrontez la thèse aux documents d'origine, aux conditions contractuelles et aux engagements de capital. Les meilleures opportunités seront les entreprises qui transforment l'usage croissant de l'IA en valeur durable par action.
Comment cette page est mise à jour : le tableau des IPO coréennes de l'IA utilise les cours de clôture au 20 octobre 2026 et sera actualisé à mesure que de nouvelles entreprises d'IA entreront en Bourse en Corée. Les cours proviennent des données de marché de Korea Exchange telles qu'affichées sur Naver Finance ; depuis mars 2025, ces clôtures quotidiennes peuvent inclure des transactions après-Bourse sur Nextrade et différer de quelques wons de la clôture officielle de la KRX (pour Elice, la clôture officielle de 61 500 ₩ est utilisée). Les prix d'introduction et les clôtures du premier jour ont été recoupés avec 38 Communications. Cette page est une analyse, pas un conseil en investissement.
Lecture Liée
- Action Unitree après l'IPO : +460 % puis divisée par deux
- Action CoreWeave 2026 : carnet IA de 100 Md$ vs dette
- Krach du KOSPI 2026 : tous les krachs de la Bourse coréenne
- Action Samsung 2026 : cours historique et résultats
- Action SK Hynix +8 % : le supercycle de l'IA est-il réel ?
- Introduction en bourse d'Anthropic et OpenAI : date, valeur
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Nasdaq monte, actions en baisse : rallyes étroits 2019–2026
- Action SMCI 2026 : 7 Mds $ levés contre carnet IA de 39 Mds
- NVIDIA-IREN 2026 : le trade IA de 2,1 Md$ sur 5 GW
- Bulle IA 2026 vs bulle Internet : bulles tech depuis 1929
- Action newcleo (NWCL) en Bourse : 8,145 $ contre 10 $ SPAC
- Plus d'analyses dans le hub thématique IA et marchés
Références
- Elice — annonce de l'IPO sur le KOSDAQ : conditions de l'offre, résultats du S1 2026 (30 septembre 2026)
- Elice — demande de cotation sur le KOSDAQ et projets d'expansion
- Elice — spécifications du centre de données modulaire PMDC
- Elice — cloud GPU ECI : réservé, à la demande et spot
- Elice — fournisseur du 2026 National AI Data Center Advancement Project de l'AICA (16 juin 2026)
- Newspim — résultats de la souscription des particuliers d'Elice (octobre 2026)
- ZDNet Korea — clôture d'Elice le premier jour (20 octobre 2026)
- News1 — baisse d'Elice le premier jour et classement 2026 (20 octobre 2026)
- MoneyToday — Elice atteint le plafond journalier le deuxième jour (21 octobre 2026)
- Reuters via MarketScreener — l'action Elice chute lors de ses débuts en Bourse (20 octobre 2026)
- EToday — dossier d'émission d'Elice : amortissement, capex, passifs sur contrats
- ChosunBiz — pairs de valorisation d'Elice et part du chiffre d'affaires liée à la NIPA (28 septembre 2026)
- ChosunBiz — débuts d'Elice et résultats de l'exercice 2025 (20 octobre 2026)
- Financial News — la bande de prix coréenne de 60–400 % le premier jour (juin 2023)
- 38 Communications — résultats des introductions coréennes (prix d'introduction, cours d'ouverture, clôture du premier jour)
- Naver Finance — cotation et cours quotidiens d'Elice (0158S0)
- KIND (Korea Exchange) — publications des sociétés
- DART (Financial Supervisory Service) — dépôts de titres
- SEC EDGAR — communiqué de résultats de CoreWeave pour le T2 2026
- SEC EDGAR — revue opérationnelle et financière de Nebius pour le T2 2026
- Nebius — lettre aux actionnaires du T2 2026
- iTnews — Firmus, soutenu par Nvidia, suspend son IPO (octobre 2026)
- IEA — Key Questions on Energy and AI
- NIPA — National IT Industry Promotion Agency
- Investopedia — EBITDA


