
 Par Muke
Rebond du Nasdaq et jours de rallye étroit : l'IA est-elle de retour ou soutient-elle seulement le marché ?
Réponse rapide : Le 19 octobre 2026, le Nasdaq Composite a progressé de 1,11 % et le S&P 500 de 0,41 %, tandis que le Dow a reculé de 0,07 %. Sur le NYSE, les valeurs en baisse l'ont emporté sur les valeurs en hausse par 1 761 contre 945. L'ETF S&P 500 pondéré par la capitalisation (SPY) a gagné 0,42 %, tandis que son jumeau équipondéré (RSP) a perdu 0,32 %. Le 19 octobre est ainsi le 20e « jour de rallye étroit » de 2026, contre 32 sur l'ensemble de 2025 et 30 en 2024. Au sein du Nasdaq-100, le rebond a été large : l'ETF Nasdaq-100 équipondéré (QQEW) a progressé de 1,14 %, presque autant que les 1,21 % du QQQ. Le rebond a effacé environ un quart de la baisse de 4,48 % du Nasdaq la semaine précédente.
Date de recherche : 19 octobre 2026, après la clôture américaine. Les chiffres des indices et des ETF sont les cours de clôture de la séance du 19 octobre ; le décompte des jours de rallye étroit repose sur les clôtures quotidiennes de SPY, RSP, QQQ et QQEW de janvier 2019 au 19 octobre 2026 (rendements de prix, hors dividendes). Les chiffres des entreprises proviennent des communiqués de résultats déposés auprès de la SEC et listés dans les Références ; les trimestres fiscaux diffèrent d'une entreprise à l'autre.
Le rebond du Nasdaq du 19 octobre 2026 a offert un titre encourageant : l'indice à forte composante technologique a gagné 1,11 % après une semaine éprouvante. Sous cette reprise, pourtant, davantage d'actions ont baissé que monté sur les deux grandes places boursières américaines.
Cette combinaison résume la tension actuelle du marché. Les investisseurs croient toujours à la capacité bénéficiaire des grandes entreprises de l'IA, mais la confiance s'est concentrée sur un groupe relativement restreint de sociétés.
L'interprétation la plus favorable est que les acheteurs reviennent vers des entreprises à la croissance exceptionnelle. L'interprétation plus prudente est que le marché s'appuie sur ces mêmes entreprises parce que le reste de l'économie offre des opportunités moins convaincantes.
Les deux interprétations contiennent une part de vérité.
Cette page remplit deux fonctions. D'abord, elle examine trois questions distinctes : la demande en IA reste-t-elle forte, l'investissement dans les infrastructures peut-il dégager des rendements suffisants, et le leadership s'étend-il à l'ensemble du marché actions ? Ensuite, elle tient un tableau de référence des jours de rallye étroit, ces séances où l'indice pondéré par la capitalisation a monté tandis que sa version équipondérée a baissé, pour chaque année depuis 2019, afin que le prochain titre du type « l'indice monte, la plupart des actions baissent » puisse être jugé à l'aune de l'historique.
Les données confirment une demande soutenue en IA. Elles n'établissent pas encore une reprise large ou durable du marché. Il s'agit de données et d'analyses, et non d'une recommandation.
Que s'est-il réellement passé lors du rebond du Nasdaq ?
Le Nasdaq Composite a progressé de 1,11 %, tandis que le S&P 500 a gagné 0,41 %. Le Dow Jones Industrial Average a reculé de 0,07 %. Les valeurs de l'IA et de la technologie ont repris une partie de leurs pertes précédentes, tandis qu'une grande partie du reste du marché a peiné. Bilan de marché d'Associated Press
La participation au niveau des places boursières confirme ce tableau inégal :
| Indicateur de marché du 19 octobre | Résultat publié | Interprétation |
|---|---|---|
| Nasdaq Composite | +1,11 % | Fort rebond mené par la technologie |
| S&P 500 | +0,41 % | Les grandes entreprises ont soutenu l'indice de référence |
| Dow Jones Industrial Average | −0,07 % | Le leadership était inégal |
| ETF S&P 500 pondéré par la capitalisation (SPY) | +0,42 % | Les plus grandes actions ont porté l'indice |
| ETF S&P 500 équipondéré (RSP) | −0,32 % | L'action moyenne du S&P 500 a baissé |
| ETF Nasdaq-100 (QQQ) | +1,21 % | Les grandes valeurs technologiques se sont redressées |
| ETF Nasdaq-100 équipondéré (QQEW) | +1,14 % | Le rebond a été large au sein du Nasdaq-100 |
| Valeurs en hausse sur le NYSE | 945 | Seule une minorité des valeurs ayant bougé a progressé |
| Valeurs en baisse sur le NYSE | 1 761 | Environ 1,86 valeur en baisse pour une en hausse |
| Valeurs en hausse sur le Nasdaq | 1 506 | Gains notables, mais participation limitée |
| Valeurs en baisse sur le Nasdaq | 1 865 | Environ 1,24 valeur en baisse pour une en hausse |
Les décomptes par place proviennent du rapport de clôture d'Investing.com, qui recensait aussi 89 valeurs inchangées sur le NYSE et 206 sur le Nasdaq. Ils décrivent l'univers publié par ce fournisseur et ne doivent pas être confondus avec des décomptes des composantes du S&P 500. Les rendements des ETF sont calculés à partir des cours de clôture.
Hors valeurs inchangées, environ 35 % des valeurs publiées du NYSE ont progressé, contre environ 45 % sur le Nasdaq.
Ces calculs révèlent une distinction importante. L'indice Nasdaq a monté, mais le titre coté typique n'a pas nécessairement participé. La paire d'ETF ajoute un second niveau : la faiblesse se situait surtout en dehors des 100 plus grandes entreprises du Nasdaq. Parmi ces 100, les versions équipondérée et pondérée par la capitalisation ont progressé presque autant ; sur le S&P 500, la version équipondérée a baissé.
Dans le même temps, Amazon a gagné 4,98 %, Nvidia a avancé de 1,38 % et Palantir a progressé de 4,36 %, ce qui illustre comment un groupe relativement restreint de valeurs de croissance en vue a pu façonner la séance. Rapport de clôture sur la performance des actions
La conclusion est simple : le 19 octobre a été une reprise des valeurs influentes, avec des signes plus faibles de reprise sur l'ensemble du marché.
Jours de rallye étroit : tableau de référence, 2019–2026
Un jour de rallye étroit désigne ici une séance où l'ETF S&P 500 pondéré par la capitalisation (SPY) a clôturé en hausse tandis que l'ETF S&P 500 équipondéré (RSP) a clôturé en baisse : l'indice a monté pendant que son membre moyen baissait. Le même test est appliqué au Nasdaq-100 avec QQQ et QQEW.
| Année | Séances de bourse | Jours de rallye étroit S&P 500 (SPY en hausse, RSP en baisse) | Jours de rallye étroit Nasdaq-100 (QQQ en hausse, QQEW en baisse) | Rendement de prix SPY | Rendement de prix RSP | Rendement de prix QQQ | Rendement de prix QQEW |
|---|---|---|---|---|---|---|---|
| 2019 | 252 | 15 | 19 | +28,8 % | +26,6 % | +37,8 % | +35,2 % |
| 2020 | 253 | 17 | 8 | +16,2 % | +10,2 % | +47,6 % | +36,7 % |
| 2021 | 252 | 21 | 22 | +27,0 % | +27,6 % | +26,8 % | +17,4 % |
| 2022 | 251 | 6 | 11 | −19,5 % | −13,2 % | −33,1 % | −25,1 % |
| 2023 | 250 | 21 | 21 | +24,3 % | +11,7 % | +53,8 % | +32,3 % |
| 2024 | 252 | 30 | 27 | +23,3 % | +11,0 % | +24,8 % | +6,4 % |
| 2025 | 250 | 32 | 27 | +16,4 % | +9,3 % | +20,2 % | +13,7 % |
| 2026 (au 19 oct.) | 200 | 20 | 18 | +12,4 % | +11,4 % | +16,9 % | +10,1 % |
Source : calcul SimianX à partir des cours de clôture quotidiens des ETF (ajustés des divisions d'actions, hors dividendes). 2026 couvre la période du début de l'année au 19 octobre inclus.
Quatre tendances ressortent :
- Les jours de rallye étroit sont devenus plus fréquents à mesure que le thème de l'IA mûrissait. Ils sont passés de 6 lors du marché baissier de 2022 à 21 en 2023, 30 en 2024 et 32 en 2025.
- 2026 est moins concentré que ne le suggèrent les gros titres. Au 19 octobre, SPY ne devançait RSP que d'environ 1 point de pourcentage depuis le début de l'année, contre des écarts d'environ 12,6 points en 2023, 12,3 points en 2024 et 7,1 points en 2025.
- L'écart du Nasdaq-100 reste important. QQQ devançait QQEW d'environ 6,8 points en 2026 ; la concentration reste donc avant tout une affaire de grandes valeurs technologiques.
- Les jours étroits ne sont pas en eux-mêmes des signaux de krach. Les deux années comptant le plus de jours de rallye étroit, 2024 et 2025, se sont toutes deux terminées par des gains à deux chiffres pour SPY.
Les six dernières séances montrent à quelle vitesse la tendance a changé :
| Séance | SPY | RSP | QQQ | QQEW |
|---|---|---|---|---|
| 12 octobre | −0,06 % | +0,07 % | −0,70 % | −1,11 % |
| 13 octobre | −0,01 % | +0,05 % | −0,33 % | −0,47 % |
| 14 octobre | −1,08 % | −0,57 % | −1,97 % | −2,22 % |
| 15 octobre | +0,28 % | +1,37 % | −0,13 % | +1,19 % |
| 16 octobre | −1,11 % | −0,42 % | −2,50 % | −3,09 % |
| 19 octobre | +0,42 % | −0,32 % | +1,21 % | +1,14 % |
Le 15 octobre, la tendance s'est inversée : l'action moyenne a progressé de 1,37 % tandis que l'indice pondéré par la capitalisation n'a gagné que 0,28 %. Une seule séance de largeur, dans un sens ou dans l'autre, est un signal faible ; une série de séances est plus instructive.
Pourquoi le Nasdaq peut-il monter quand la plupart des actions baissent ?
La réponse tient à la construction de l'indice.
Le Nasdaq Composite pondère les titres éligibles selon leur capitalisation boursière. Une grande entreprise a donc beaucoup plus d'influence qu'une petite. Le Nasdaq-100 suit une méthodologie différente, fondée sur une capitalisation boursière modifiée, et réplique un groupe plus sélectif de grandes entreprises non financières.
Les deux indices sont liés, mais pas interchangeables. Un titre sur le Nasdaq Composite ne doit pas être automatiquement assimilé au rendement du Nasdaq-100 ou d'un ETF qui le réplique. Explication de Nasdaq sur les deux indices Pour l'historique de long terme du Composite lui-même, voir les rendements du Nasdaq par année depuis 1972.
Prenons un indice hypothétique :
| Groupe | Poids dans l'indice | Rendement quotidien | Contribution |
|---|---|---|---|
| Cinq grandes entreprises | 45 % | +3,0 % | +1,35 point de pourcentage |
| Autres entreprises | 55 % | −0,5 % | −0,275 point de pourcentage |
| Total | 100 % | — | Environ +1,08 % |
La plupart des entreprises pourraient baisser alors que l'indice gagne malgré tout environ 1,1 %.
Cet exemple est illustratif et ne constitue pas une attribution du rendement réel du 19 octobre. Il explique pourquoi la performance de l'indice et la participation des actions peuvent évoluer en sens opposé.
Un indice équipondéré pose une autre question en attribuant des poids similaires à ses composantes lors de rééquilibrages programmés. Comparer les performances pondérée par la capitalisation et équipondérée aide à voir si le leadership est concentré ou s'il s'étend. Le poids que portent désormais les toutes plus grandes entreprises est traité dans les poids des 7 Magnifiques et le risque de concentration.
Un indice mesure le rendement de son système de pondération. La largeur du marché mesure la participation. Les investisseurs ont besoin des deux.
Une hausse de 1,1 % suffit-elle à réparer la vague de ventes précédente ?
Le rebond doit être mis en regard des pertes qui l'ont précédé.
Au cours de la semaine close le 16 octobre, le Nasdaq Composite a perdu 4,48 %, passant de 27 366,17 le 9 octobre à 26 140,03, tandis que le S&P 500 reculait d'environ 1,9 %. Les valeurs technologiques étaient sous pression, les investisseurs s'interrogeant sur les dépenses en IA, les besoins de financement et les rendements futurs. Avant-première de Reuters sur la saison des résultats
Avec des rendements arrondis, un indice partant de 100 aurait évolué approximativement ainsi :
| Étape | Niveau illustratif de l'indice |
|---|---|
| Avant une baisse hebdomadaire de 4,5 % | 100,00 |
| Après la baisse | 95,50 |
| Après un rebond ultérieur de 1,1 % | 96,55 |
Le rebond laisserait l'indice environ 3,45 % sous son niveau antérieur. Avec les clôtures réelles, le Composite a terminé le 19 octobre à 26 430,89, soit 3,42 % sous sa clôture du 9 octobre.
Il récupérerait environ un quart des points d'indice perdus. C'est une stabilisation significative, mais une reprise limitée.
Autre complication : les rebonds marqués surviennent souvent après des baisses marquées. Les investisseurs peuvent acheter des positions décotées, réduire leurs couvertures ou clôturer des positions vendeuses. Aucune de ces opérations n'exige nécessairement une amélioration majeure des anticipations de bénéfices.
Les données publiques de la séance ne permettent pas d'établir quelle part des achats du 19 octobre provenait de ces sources. Présenter le mouvement comme résultant de façon certaine de rachats de positions vendeuses irait au-delà de ce que montrent les données.
Une reprise plus solide se traduirait par une confirmation : plusieurs séances de participation croissante, moins d'actions touchant de nouveaux plus bas et une plus grande volonté de détenir des entreprises en dehors des leaders actuels.
Qu'est-ce qui a ramené les acheteurs vers les actions de l'IA ?
Le rebond a suivi une brusque réévaluation du risque lié à l'IA.
Reuters a rapporté que les valeurs de l'IA se sont redressées à mesure que les investisseurs reconsidéraient la vague de ventes de la semaine précédente, et que CoreWeave avait bénéficié d'un relèvement de recommandation de Goldman Sachs. Ce relèvement n'a pas porté le titre : CoreWeave a tout de même clôturé en baisse de 0,44 % à 61,12 $, après être tombé depuis 82,08 $ le 9 octobre. Plus tôt dans la séance, la baisse des prix du pétrole et des rendements des bons du Trésor a apporté un soutien, même si l'on ne doit pas supposer que ces conditions décrivent toute la journée de cotation. Article de Reuters sur les valeurs de l'IA
Trois facteurs aident à expliquer le retour des investisseurs.
Premièrement, les résultats opérationnels des grands fournisseurs de l'IA restent solides. Une baisse des cours peut rendre ces entreprises plus attrayantes sans modifier leurs perspectives de fond.
Deuxièmement, les investisseurs approchent de publications de résultats qui pourraient montrer si les dépenses produisent du chiffre d'affaires et des bénéfices. Certains acheteurs peuvent préférer prendre position avant ces informations.
Troisièmement, l'IA reste l'une des sources de croissance substantielle les plus visibles du marché. Quand d'autres secteurs font face à une demande plus faible ou à des coûts de financement plus élevés, les investisseurs peuvent être davantage disposés à payer pour des entreprises aux perspectives de bénéfices plus solides.
La difficulté est que ces trois facteurs peuvent soutenir un rebond avant de soutenir une progression durable.
Le retour des acheteurs dans le secteur témoigne d'un appétit renouvelé pour le risque. Il ne prouve pas, à lui seul, que les inquiétudes antérieures sont levées.
Les résultats des entreprises soutiennent-ils encore la thèse d'investissement dans l'IA ?
Oui. Les publications récentes des entreprises apportent des preuves substantielles que la demande en infrastructures d'IA et en cloud reste forte.
La question plus difficile est de savoir combien les actionnaires devraient payer pour cette croissance, et quelles entreprises conservent la trésorerie qui en résulte.
| Entreprise | Dernier trimestre publié | Chiffre clé lié à l'IA | Croissance | Note sur les flux de trésorerie |
|---|---|---|---|---|
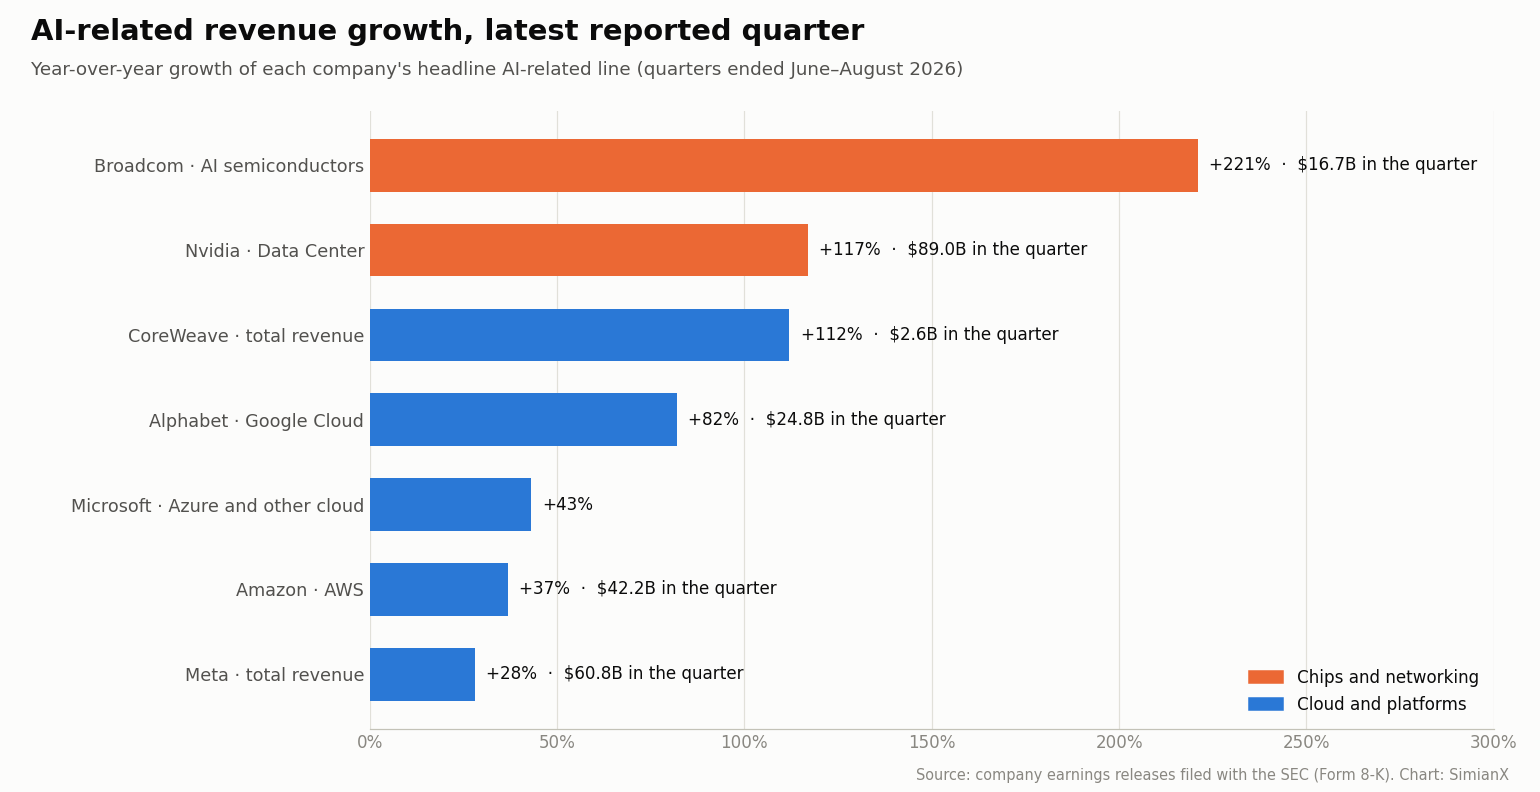
| Nvidia | T2 de l'exercice 2027 (clos le 26 juillet 2026) | Chiffre d'affaires de 96,2 milliards de dollars ; Data Center 89,0 milliards de dollars | +106 % ; +117 % | Marge brute de 75,0 % |
| Broadcom | T3 de l'exercice 2026 (clos le 2 août 2026) | Chiffre d'affaires des semi-conducteurs IA de 16,7 milliards de dollars | +221 % | Flux de trésorerie disponible de 13,7 milliards de dollars |
| Microsoft | T4 de l'exercice 2026 (clos le 30 juin 2026) | Chiffre d'affaires de 90,0 milliards de dollars ; Azure et autres services cloud | +18 % ; +43 % | Flux de trésorerie disponible d'environ 19,6 milliards de dollars |
| Amazon | T2 2026 | Chiffre d'affaires d'AWS de 42,2 milliards de dollars | +37 % | Résultat opérationnel d'AWS de 16,6 milliards de dollars |
| Alphabet | T2 2026 | Chiffre d'affaires de Google Cloud de 24,8 milliards de dollars | +82 % | Flux de trésorerie disponible de −5,9 milliards de dollars |
| Meta | T2 2026 | Chiffre d'affaires de 60,8 milliards de dollars | +28 % | Flux de trésorerie disponible de 784 millions de dollars |
| CoreWeave | T2 2026 | Chiffre d'affaires de 2,575 milliards de dollars | +112 % | Flux de trésorerie opérationnel moins achats d'équipements d'environ −5,7 milliards de dollars |
Source : communiqué de résultats de chaque entreprise déposé auprès de la SEC (voir Références). Croissance sur un an.
Nvidia : la croissance du chiffre d'affaires reste exceptionnelle
Nvidia a publié pour le deuxième trimestre de l'exercice 2027 un chiffre d'affaires de 96,2 milliards de dollars, en hausse de 106 % sur un an. Le chiffre d'affaires Data Center a atteint 89,0 milliards de dollars, en progression de 117 %, et la marge brute publiée s'est établie à 75,0 %.
Ces chiffres couvrent le trimestre clos le 26 juillet 2026. Ils montrent un chiffre d'affaires et une rentabilité réalisés considérables chez un grand fournisseur d'infrastructures. Communiqué de résultats de Nvidia
La question d'investissement est de savoir si la demande, les prix et les marges futurs peuvent répondre aux attentes déjà intégrées dans le cours. Ce débat est examiné dans Jensen Huang alimente-t-il une bulle de l'IA ?
Broadcom : les accélérateurs sur mesure et les réseaux progressent
Broadcom a publié pour le troisième trimestre de l'exercice 2026 un chiffre d'affaires des semi-conducteurs IA de 16,7 milliards de dollars, en hausse de 221 % sur un an. Le chiffre d'affaires total s'est élevé à 29,6 milliards de dollars et le flux de trésorerie disponible a atteint 13,7 milliards de dollars. L'entreprise a prévu un chiffre d'affaires des semi-conducteurs IA d'environ 21,7 milliards de dollars pour le trimestre suivant. Il s'agit d'une prévision de la direction, et non d'un résultat obtenu. Communiqué de résultats de Broadcom
Ces résultats confirment une demande qui dépasse une seule catégorie de GPU, y compris les accélérateurs sur mesure et les infrastructures réseau.
Microsoft : forte croissance du cloud, mais investissements importants
Microsoft a publié pour le quatrième trimestre de l'exercice 2026 un chiffre d'affaires de 90,0 milliards de dollars. Azure et les autres services cloud ont progressé de 43 %. Les dépenses d'investissement, y compris les contrats de location-financement, se sont élevées à environ 41 milliards de dollars, selon la conférence sur les résultats de l'entreprise. Les décaissements pour immobilisations corporelles ont atteint 35,8 milliards de dollars, contre un flux de trésorerie opérationnel de 55,4 milliards de dollars, laissant environ 19,6 milliards de dollars de flux de trésorerie disponible. Communiqué de résultats de Microsoft · Conférence sur les résultats de Microsoft
Les publications de Microsoft montrent que des investissements substantiels dans l'IA peuvent coexister avec un flux de trésorerie disponible positif. Elles montrent aussi combien de trésorerie est nécessaire pour soutenir cette expansion.
Amazon : AWS apporte des preuves de monétisation
Amazon a publié pour le deuxième trimestre 2026 un chiffre d'affaires d'AWS de 42,2 milliards de dollars, en croissance de 37 %. Le résultat opérationnel d'AWS a atteint 16,6 milliards de dollars, contre 10,2 milliards de dollars un an plus tôt. Communiqué de résultats d'Amazon
AWS comprend de nombreux services au-delà de l'IA. Sa croissance doit donc être interprétée comme la preuve d'une demande cloud en expansion à laquelle l'IA contribue, plutôt que comme une mesure directe d'un chiffre d'affaires de l'IA pris isolément.
Pourquoi les investisseurs s'inquiètent-ils si le chiffre d'affaires de l'IA croît si vite ?
Parce que la croissance du chiffre d'affaires et le rendement des investissements répondent à des questions différentes.
Un fournisseur réalise du chiffre d'affaires lorsqu'il vend des infrastructures. L'acheteur doit ensuite déployer ces infrastructures, attirer des clients payants et générer assez de trésorerie pour couvrir les coûts d'exploitation, le financement et le remplacement futur des équipements.
Une vente de puces rentable peut intervenir bien avant que l'acheteur ne prouve que son projet dégagera un rendement attrayant.
Cette distinction crée trois niveaux de preuves :
| Niveau | Ce que les investisseurs peuvent observer | Ce qui reste incertain |
|---|---|---|
| Fournisseurs d'infrastructures | Ventes de puces, d'équipements réseau et de matériel | Durabilité de la demande et prix futurs |
| Opérateurs de cloud et de centres de données | Utilisation, contrats et croissance du chiffre d'affaires | Taux d'utilisation, coûts de financement et rendement des actifs |
| Clients finaux | Revenus d'abonnement, productivité et adoption des produits | Budgets soutenables et bénéfices économiques mesurables |
Les investisseurs devraient éviter d'additionner le chiffre d'affaires de chaque niveau comme s'il représentait une demande finale distincte. Les mêmes dépenses d'un client peuvent apparaître comme chiffre d'affaires à plusieurs endroits de la chaîne d'approvisionnement.
Cela ne rend pas les transactions artificielles. Cela signifie que les dépenses du secteur et la monétisation auprès du client final requièrent des mesures différentes.
Une question pratique utile est : combien de trésorerie client durable entre dans l'écosystème, et combien est financé en anticipation d'une demande future ?
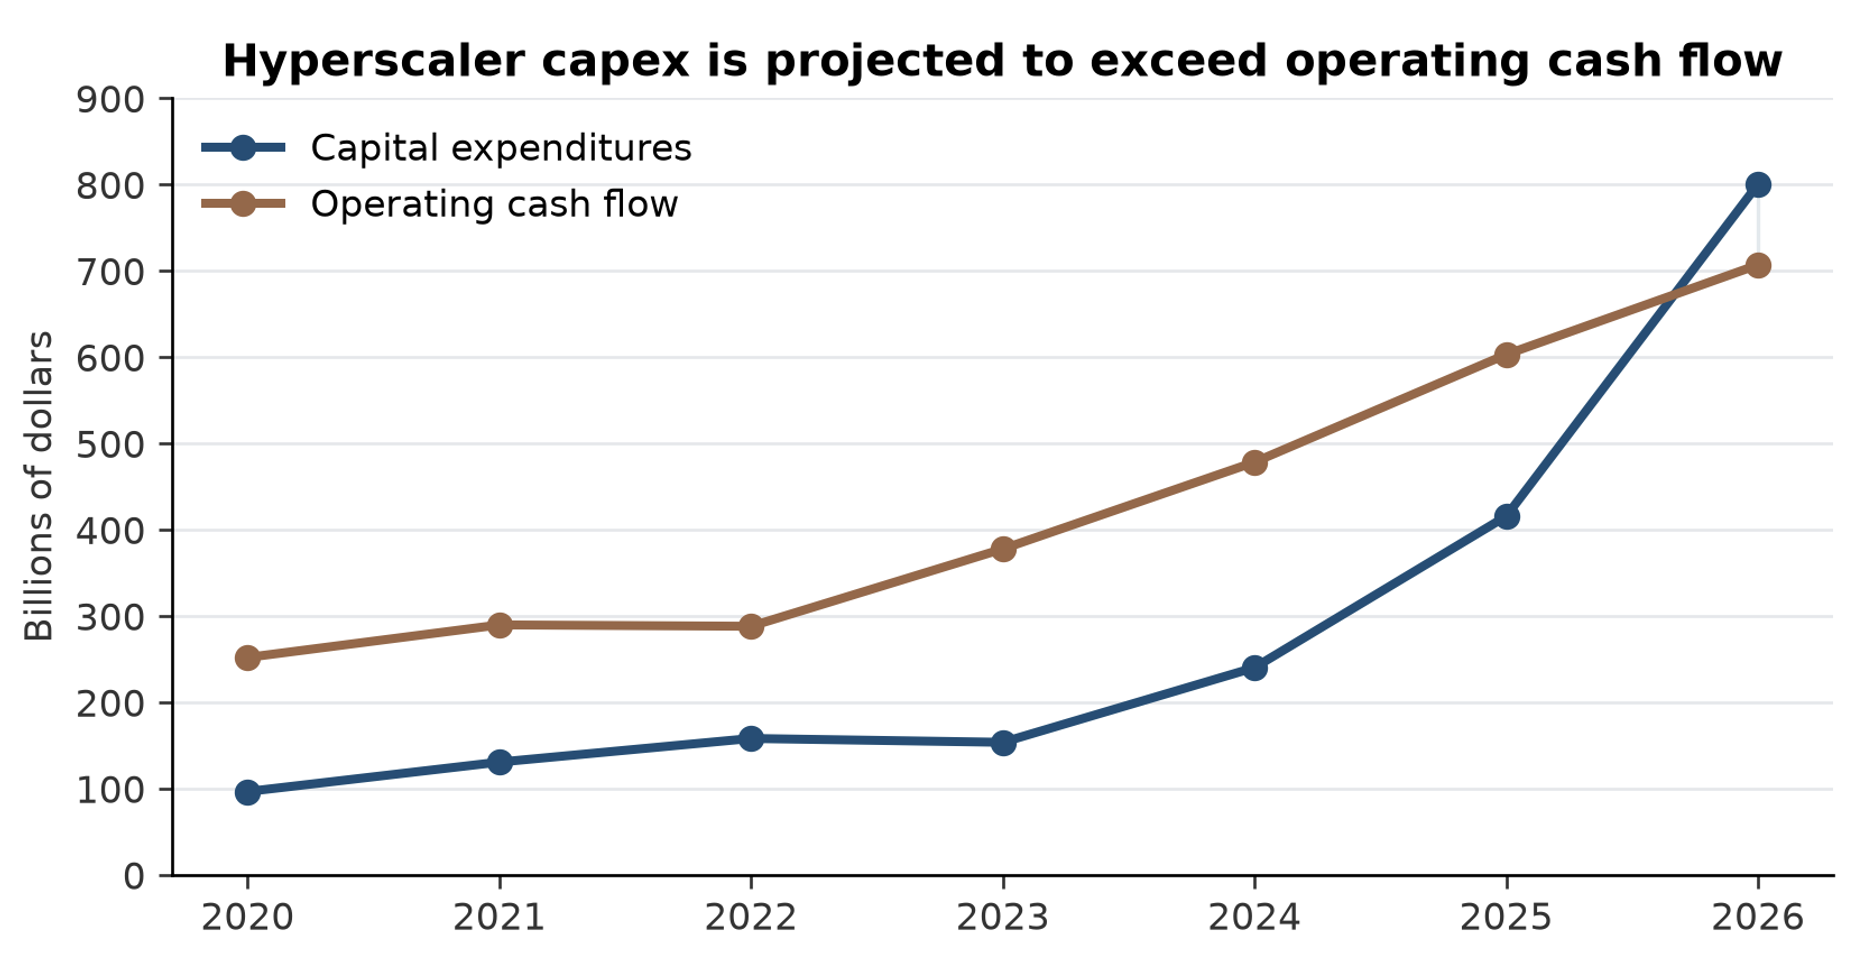
Plus la réponse est solide, plus le cycle d'investissement est soutenable. La version agrégée de cette question est suivie dans Capex IA 2026 : les géants de la tech dépensent désormais 96 % de leurs flux de trésorerie.
Que révèlent Alphabet et Meta sur le problème des flux de trésorerie ?
Alphabet et Meta illustrent pourquoi une forte croissance peut coexister avec des inquiétudes sur les dépenses d'investissement.
Alphabet a publié pour le deuxième trimestre 2026 un chiffre d'affaires de Google Cloud de 24,8 milliards de dollars, en croissance de 82 %. Le résultat opérationnel du cloud a atteint 8,8 milliards de dollars.
Au niveau consolidé, toutefois, Alphabet a publié un flux de trésorerie disponible trimestriel négatif de 5,9 milliards de dollars, les achats d'immobilisations corporelles de 44,9 milliards de dollars ayant dépassé le flux de trésorerie opérationnel de 39,1 milliards de dollars. Le groupe a également enregistré un gain net de 98,0 milliards de dollars, principalement des plus-values latentes sur titres de participation, ce qui complique l'interprétation du résultat net publié. Publication des résultats d'Alphabet auprès de la SEC
Meta a publié pour le deuxième trimestre un chiffre d'affaires de 60,8 milliards de dollars, en croissance de 28 %. Le flux de trésorerie opérationnel s'est élevé à 31,86 milliards de dollars, mais les dépenses d'investissement, y compris les remboursements du principal des contrats de location-financement, ont atteint 31,08 milliards de dollars. Le flux de trésorerie disponible trimestriel n'a donc été que d'environ 784 millions de dollars. Ses prévisions de dépenses d'investissement pour l'ensemble de l'année étaient de 130 à 145 milliards de dollars. Communiqué de résultats de Meta
Ces résultats donnent raison aux deux camps du débat. Les entreprises croissent rapidement, tandis qu'une part croissante de la trésorerie opérationnelle est réinvestie.
Un flux de trésorerie disponible temporairement négatif ou limité peut être rationnel en phase d'expansion. Le rendement final dépend de l'efficacité avec laquelle les actifs ainsi créés génèrent de la trésorerie sur leur durée de vie utile.
Pourquoi CoreWeave est-il devenu un test du financement de l'IA ?
CoreWeave rend particulièrement visible le lien entre la demande des clients et le financement.
Dans ses résultats du deuxième trimestre 2026, l'entreprise a publié :
| Indicateur | Résultat publié |
|---|---|
| Chiffre d'affaires | 2,575 milliards de dollars |
| EBITDA ajusté | 1,510 milliard de dollars |
| Perte opérationnelle GAAP | 49 millions de dollars |
| Charges d'intérêts nettes | 640 millions de dollars |
| Perte nette | 626 millions de dollars |
| Flux de trésorerie opérationnel | 679 millions de dollars |
| Achats d'immobilisations corporelles | 6,422 milliards de dollars |
| Carnet de commandes | Environ 104 milliards de dollars |
Le flux de trésorerie opérationnel diminué des achats d'immobilisations corporelles a produit un déficit trimestriel simplifié d'environ 5,7 milliards de dollars, avant les autres activités d'investissement.
Les charges d'intérêts nettes ont représenté environ 25 % du chiffre d'affaires trimestriel. Le carnet de commandes est resté substantiel, mais sa réalisation dépend de la livraison et de la disponibilité du service. Communiqué de résultats et états financiers de CoreWeave
La leçon plus large est financière : un carnet de commandes important peut soutenir l'expansion tout en laissant les actionnaires exposés aux coûts de financement et au risque d'exécution. L'arbitrage entre carnet de commandes et dette est détaillé dans Action CoreWeave 2026 : carnet IA de 100 milliards de dollars contre risque de dette.
L'EBITDA ajusté est utile, mais il exclut les amortissements et les intérêts. Ces exclusions comptent énormément lorsqu'une entreprise possède des équipements coûteux financés par la dette.
La récente faiblesse de CoreWeave sur le marché obligataire mérite donc autant d'attention que son cours de bourse. Axios a rapporté que la hausse des coûts d'emprunt était devenue une préoccupation pour l'entreprise et pour l'ensemble du cycle des infrastructures d'IA. Analyse d'Axios sur le financement de CoreWeave
Un redressement du titre est plus convaincant lorsque les conditions d'emprunt se stabilisent aussi. Le 19 octobre, le titre ne s'est pas redressé du tout, malgré le relèvement de recommandation d'un courtier et la hausse du Nasdaq.
Les dirigeants du secteur signalent-ils que les dépenses en IA ont des limites ?
Certains attirent l'attention sur le financement et les rendements économiques.
Le directeur général de Broadcom, Hock Tan, a récemment décrit la disponibilité des capitaux comme une contrainte majeure pour le développement de l'IA et critiqué les comportements spéculatifs dans certaines parties du marché de l'investissement. Article de Reuters sur les propos de Tan
Ce point de vue est compatible avec les fortes ventes publiées par Broadcom. Une entreprise peut profiter de la demande en infrastructures tout en reconnaissant que certains acheteurs pourraient avoir du mal à dégager des rendements suffisants.
Les investisseurs devraient distinguer :
- La demande de services d'IA utiles
- La demande d'infrastructures de calcul
- La disponibilité du financement
- La rentabilité des projets individuels
- La valorisation des actions concernées
Ces variables s'influencent mutuellement, mais elles n'évoluent pas en parfaite harmonie.
La distinction la plus importante à l'avenir pourrait opposer les projets que les clients financent volontiers grâce aux gains opérationnels et ceux qui dépendent d'un accès répété à des capitaux extérieurs.
Comment l'inflation et les taux d'intérêt affectent-ils le rebond du Nasdaq ?
L'inflation reste pertinente à la fois pour les valorisations et pour l'économie des infrastructures.
Le Bureau of Labor Statistics a indiqué que les prix à la consommation de septembre ont augmenté de 0,6 % sur un mois et de 3,7 % sur un an. L'IPC sous-jacent a progressé de 0,3 % sur un mois et de 2,6 % sur un an.
Les prix de l'essence ont fortement contribué à la hausse globale : l'indice de l'essence a augmenté de 9,1 % sur le mois et de 34,2 % sur un an, de sorte que la publication ne doit pas être interprétée comme une accélération uniforme dans toutes les catégories. Publication de l'IPC de septembre par le BLS Le calendrier de publication et la série complète figurent sur la page de référence du rapport sur l'IPC américain.
Des taux d'intérêt plus élevés affectent les investissements dans l'IA par deux canaux.
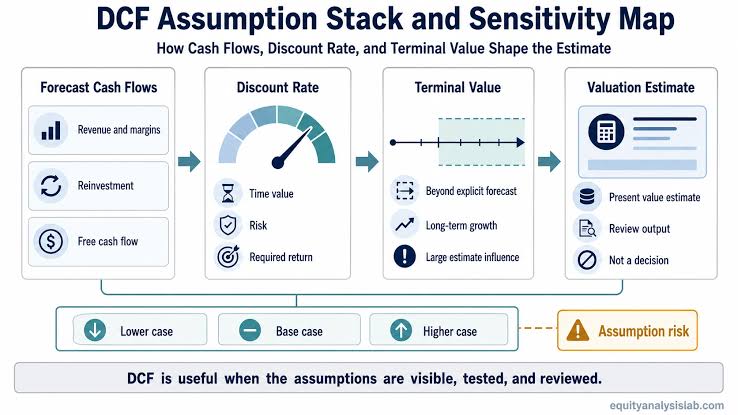
Premièrement, ils réduisent la valeur actuelle des flux de trésorerie attendus dans de nombreuses années.
Deuxièmement, ils renchérissent le financement des équipements et des centres de données. La hausse des rendements à long terme à l'origine de ce second canal est traitée dans le krach obligataire mondial de 2026.
À titre d'illustration, un flux de trésorerie de 100 $ reçu dans cinq ans a une valeur actuelle d'environ :
| Taux d'actualisation | Valeur actuelle |
|---|---|
| 8 % | 68,06 $ |
| 10 % | 62,09 $ |
| 12 % | 56,74 $ |
Un passage de 8 % à 12 % réduit cette valeur d'environ 17 %, alors même que le flux de trésorerie futur reste inchangé. Ces taux d'actualisation sont hypothétiques ; ce ne sont pas des estimations pour une entreprise donnée.
Pour un projet d'infrastructure, le risque de financement peut devenir particulièrement aigu lorsque les coûts de construction sont engagés avant que les paiements des clients ne commencent.
C'est pourquoi la hausse des taux peut peser simultanément sur les valeurs de croissance chères et sur les opérateurs d'infrastructures endettés.
Une faible largeur du marché signifie-t-elle que le reste de l'économie se dégrade ?
Une faible largeur peut signaler des inquiétudes économiques, mais une seule séance de bourse ne peut pas établir une récession.
Les différents secteurs réagissent à des pressions différentes :
- Le logement et l'immobilier font face à des contraintes de financement.
- Les petites entreprises peuvent bénéficier de conditions d'emprunt moins favorables.
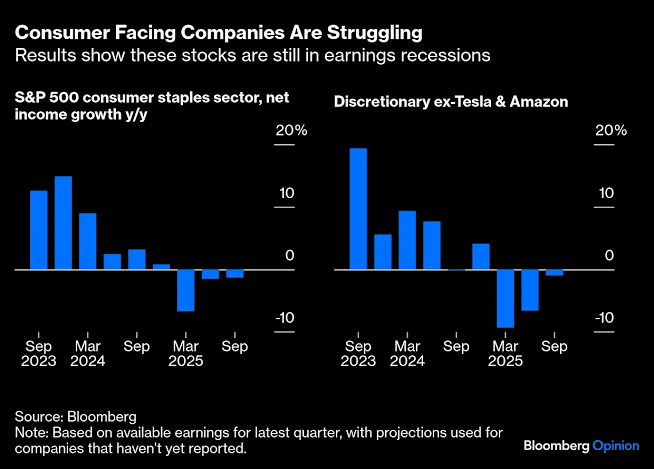
- Les entreprises de consommation subissent la pression sur les budgets des ménages.
- Les entreprises industrielles réagissent aux cycles de commandes et aux coûts des intrants.
- Les grandes plateformes technologiques peuvent vendre dans le monde entier et financer leurs investissements en interne.
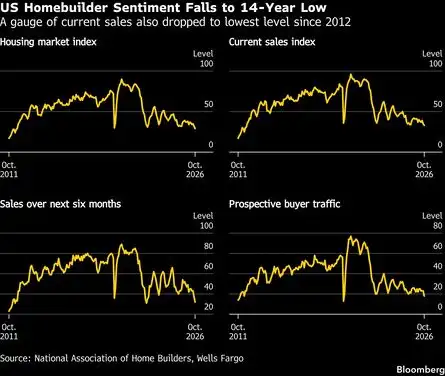
Des signes de faiblesse existent en dehors de la technologie. La National Association of Home Builders a indiqué que son indice de confiance du marché du logement a perdu trois points à 29 en octobre, illustrant la pression que la hausse des taux exerce sur les constructeurs. Rapport d'octobre de la NAHB
Cependant, les performances sectorielles peuvent diverger sans que l'ensemble de l'économie se contracte.
La lecture la plus défendable est que la vigueur économique et celle des bénéfices sont inégalement réparties.
Si les entreprises de l'IA continuent d'afficher une croissance exceptionnellement forte tandis que d'autres secteurs peinent, les investisseurs peuvent rationnellement se concentrer sur ces leaders. Cette même concentration rend les indices plus dépendants d'un petit nombre de résultats.
Les valorisations intègrent-elles déjà trop de succès ?
Une entreprise solide peut être un investissement décevant si son cours suppose plus de croissance qu'elle n'en réalise finalement.
L'inverse compte aussi : un marché concentré n'est pas automatiquement surévalué.
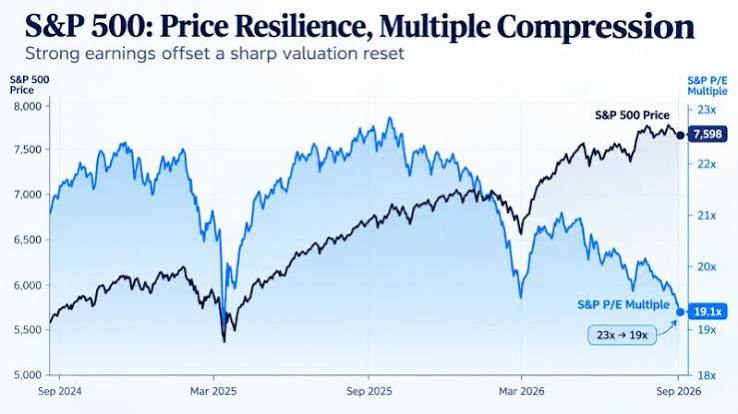
La mise à jour de FactSet du 16 octobre faisait état d'un ratio P/E (PER) prospectif à 12 mois de 19,0 pour le S&P 500, contre des moyennes sur cinq et dix ans de 19,8 et 19,1. À ce stade précoce, seules environ 9 % des composantes avaient publié leurs résultats trimestriels. Environ 84 % ont dépassé les estimations d'EPS, mais la surprise agrégée était de 2,6 %, sous la moyenne sur cinq ans de 7,5 %. Mise à jour de FactSet sur les résultats
Cet instantané plaide contre le fait de qualifier à la légère l'ensemble du marché d'historiquement cher sur la base d'un seul multiple prospectif.
Il laisse aussi d'importantes questions ouvertes :
- Les estimations de bénéfices sont-elles atteignables ?
- Les bénéfices incluent-ils des gains d'investissement susceptibles de ne pas se répéter ?
- Quelle part des dépenses est immobilisée ?
- Les amortissements augmenteront-ils à mesure que de nouveaux actifs entrent en service ?
- Les obligations de financement et de location sont-elles pleinement prises en compte ?
- Quelle part de la croissance profite aux actionnaires existants après dilution ?
Un exemple hypothétique simple illustre le risque.
Supposons que l'EPS passe de 10 $ à 12 $, soit une hausse de 20 %. Si le PER recule de 30 à 24, le cours passe de 300 $ à 288 $.
Les bénéfices peuvent augmenter pendant que l'action baisse.
Pour les investisseurs dans l'IA, la tâche centrale de valorisation consiste à estimer la génération de trésorerie soutenable et à la comparer aux attentes déjà intégrées dans le cours.
L'IA est-elle de retour, ou soutient-elle le marché ?
Les données plaident pour une réponse nuancée.
L'IA reste une source majeure de croissance opérationnelle. Nvidia, Broadcom, Microsoft et Amazon ont publié une expansion substantielle dans les activités concernées. Le rebond repose donc sur une base fondamentale.
Dans le même temps, la participation au marché reste faible. Davantage de valeurs publiées ont baissé que monté sur les deux places, le S&P 500 équipondéré a reculé et le Nasdaq n'avait effacé qu'une partie de sa perte hebdomadaire précédente.
La description la plus juste est la suivante :
Le leadership de l'IA s'est stabilisé, tandis que la reprise plus large reste à confirmer.
Trois trajectoires sont possibles à partir d'ici.
| Scénario | Participation au marché | Fondamentaux de l'IA | Conséquence probable |
|---|---|---|---|
| La reprise s'élargit | Davantage de secteurs et d'actions participent | Le chiffre d'affaires se traduit par de meilleurs rendements de trésorerie | Base plus solide pour des gains durables |
| Le leadership reste étroit | Les grandes entreprises de l'IA dominent | Les leaders croissent, mais les dépenses restent lourdes | Les indices peuvent progresser avec un risque de concentration accru |
| Le rebond s'essouffle | Les valeurs en baisse et les nouveaux plus bas augmentent | Les prévisions, le taux d'utilisation ou le financement déçoivent | Nouvelle pression sur les actions de l'IA et les indices de référence |
Le scénario intermédiaire est une hypothèse de travail utile, plutôt qu'une prévision précise. Il correspond à la combinaison d'une forte demande en IA publiée et d'une faible participation.
Le scénario haussier a besoin de preuves que les bénéfices se diffusent. Le scénario baissier devient plus probable si des conditions de crédit dégradées ou des rendements de trésorerie décevants fragilisent l'investissement dans les infrastructures.
Qu'est-ce qui confirmerait une reprise durable des actions de l'IA ?
Les investisseurs devraient surveiller une combinaison de prix, de participation et de fondamentaux.
1. La participation s'améliore sur plusieurs séances
Une reprise devient plus convaincante lorsque la hausse des indices coïncide avec davantage d'actions en hausse, moins de nouveaux plus bas et une part plus large d'entreprises au-dessus de leurs moyennes mobiles.
Une journée de largeur positive est utile. Une amélioration persistante est plus significative.
2. La performance équipondérée se renforce
Si les indices équipondérés commencent à suivre le rythme des indices de référence pondérés par la capitalisation, le leadership devient moins dépendant des plus grandes entreprises. Le tableau des rallyes étroits ci-dessus est un moyen simple de le suivre : moins de jours de rallye étroit et un écart SPY–RSP qui se resserre indiqueraient un élargissement.
L'équipondération entraîne ses propres expositions sectorielles et de taille ; cette comparaison doit donc être interprétée comme un outil de diagnostic.
3. Les estimations de bénéfices s'améliorent au-delà des leaders
Des révisions à la hausse plus larges suggéreraient que la croissance se diffuse dans des secteurs comme l'industrie, la finance, la santé et la consommation.
4. Le chiffre d'affaires de l'IA produit de meilleurs rendements de trésorerie
Recherchez une croissance du chiffre d'affaires accompagnée de marges stables, d'un meilleur taux d'utilisation et d'une génération de trésorerie après investissement.
Les dépenses d'investissement n'ont pas besoin de baisser pour que les rendements s'améliorent. Ce qui compte, c'est que les actifs génèrent assez de trésorerie future pour justifier leur coût.
5. Les marchés du crédit se stabilisent
Surveillez les écarts de crédit, l'accès au refinancement et les conditions de financement des opérateurs d'infrastructures. La confiance sur le marché actions est moins assurée lorsque les prêteurs continuent d'exiger une rémunération nettement plus élevée.
6. Les clients renouvellent et étendent des déploiements rentables
Les renouvellements, l'utilisation payante et les gains de productivité mesurables constituent des preuves plus solides d'une adoption durable que les projets pilotes annoncés ou les partenariats non contraignants.
Pour un processus de recherche, la combinaison d'analyses des prix, de l'actualité, des états financiers et des données de la SEC proposée par SimianX AI peut aider à organiser les éléments au niveau de chaque entreprise. La largeur des places boursières et les indicateurs du marché du crédit doivent être vérifiés auprès de leurs sources de données respectives. Une liste de contrôle plus large des signaux de largeur, de révisions et de skew figure dans 7 radars de risque IA pour les actions.
Comment les investisseurs devraient-ils réagir à un rallye étroit du Nasdaq ?
La réponse utile dépend du portefeuille que l'investisseur détient déjà.
Investisseurs avec d'importantes positions dans l'IA
Examinez l'exposition totale entre actions individuelles et fonds.
Un portefeuille détenant un fonds indiciel américain large, un fonds Nasdaq-100 et plusieurs grandes actions de l'IA peut présenter un chevauchement important. Le nombre de lignes peut surestimer la diversification.
Rééquilibrer vers les limites prévues peut réduire la dépendance à un seul cycle de bénéfices sans renoncer à l'exposition à l'IA.
Investisseurs envisageant de nouveaux achats dans l'IA
Distinguez les modèles économiques avant de comparer les baisses de cours.
Un fournisseur de semi-conducteurs, une plateforme cloud diversifiée, un éditeur de logiciels et une société endettée de location de GPU font face à des risques différents. Une baisse identique en pourcentage ne les rend pas également attrayants.
Évaluez :
- La diversification de la clientèle
- Les marges soutenables
- Le flux de trésorerie disponible
- Les obligations de dette et de location
- Les besoins en capitaux
- La dilution des actions
- La valorisation sous des hypothèses de croissance plus lente
Investisseurs cherchant une exposition au-delà de l'IA
Une faible participation peut créer des opportunités, mais une entreprise moins performante n'est pas automatiquement bon marché.
Recherchez des entreprises génératrices de trésorerie, à l'endettement maîtrisé et ayant des raisons crédibles d'améliorer leurs bénéfices. Acheter uniquement parce qu'une action est restée à la traîne du Nasdaq remplace une hypothèse non vérifiée par une autre.
Investisseurs à long horizon
Un processus d'investissement cohérent peut avoir plus de valeur que l'interprétation correcte d'une seule séance.
Les décisions clés portent sur la valorisation, la taille des positions et la capacité à rester investi malgré les revers. Une hausse de 1,1 % de l'indice ne devrait avoir qu'une influence limitée sur ces choix, sauf si elle s'accompagne d'un changement significatif des éléments de fond.
Quelles questions les investisseurs devraient-ils poser pendant la saison des résultats ?
Les prochaines publications devraient aider à déterminer si le rebond reflète une amélioration économique ou simplement un regain d'enthousiasme.
Pour les plateformes cloud, demandez :
- Quelle part de la croissance provient des clients existants ?
- Les nouvelles capacités sont-elles utilisées rapidement ?
- Les marges s'améliorent-elles une fois l'infrastructure mise en service ?
- Quelle part des dépenses est financée par des contrats de location ?
- La demande est-elle diversifiée au-delà de quelques grands clients de l'IA ?
Pour les fournisseurs de puces et d'équipements, demandez :
- Les commandes se transforment-elles en encaissements ?
- Quel est le degré de concentration de la clientèle ?
- Les acheteurs maintiennent-ils leurs calendriers de déploiement ?
- Les stocks ou les conditions de paiement pourraient-ils masquer un ralentissement de la demande ?
Pour les opérateurs d'infrastructures, demandez :
- Quel est le rendement après intérêts et amortissement des équipements ?
- Quel financement est nécessaire avant que les projets ne produisent de la trésorerie ?
- La durée des contrats correspond-elle aux obligations liées aux actifs et à la dette ?
- Quelles protections existent en cas de retard de livraison ?
- Les équipements plus anciens peuvent-ils rester économiquement utiles ?
Pour les logiciels et les applications d'IA, demandez :
- Les clients renouvellent-ils ?
- L'utilisation génère-t-elle un chiffre d'affaires rentable ?
- Les coûts d'inférence baissent-ils plus vite que les prix ?
- Les clients font-ils état de bénéfices économiques mesurables ?
Ces questions relient le récit boursier à la trésorerie qui soutient en définitive les valorisations.
FAQ : rebond du Nasdaq et actions de l'IA
Pourquoi le Nasdaq monte-t-il quand la plupart des actions baissent ?
Le Nasdaq Composite donne plus d'influence aux grandes entreprises parce qu'il est pondéré par la capitalisation boursière. Les gains d'un petit groupe de très grandes actions peuvent l'emporter sur les baisses de nombreuses entreprises plus petites. Les décomptes de valeurs en hausse et en baisse sur les places boursières aident à révéler cet écart.
Qu'est-ce qu'un jour de rallye étroit ?
Sur cette page, il s'agit d'une séance où l'ETF S&P 500 pondéré par la capitalisation (SPY) a monté tandis que l'ETF S&P 500 équipondéré (RSP) a baissé. On a compté 30 jours de ce type en 2024, 32 en 2025 et 20 en 2026 au 19 octobre, y compris le 19 octobre lui-même.
Une faible largeur du marché annonce-t-elle un krach ?
Une faible largeur indique une concentration et une participation réduite, mais elle ne prédit pas de manière fiable le moment d'une baisse majeure. Les marchés peuvent rester concentrés pendant de longues périodes : 2024 et 2025 ont compté le plus de jours de rallye étroit depuis 2019 et se sont toutes deux terminées par des gains à deux chiffres pour SPY. Le signal devient plus préoccupant lorsqu'il s'accompagne d'estimations de bénéfices en baisse, d'écarts de crédit qui se creusent et d'une hausse des nouveaux plus bas.
Le rebond du Nasdaq du 19 octobre prouve-t-il que les actions de l'IA ont touché le fond ?
Aucune séance isolée ne peut confirmer un point bas durable. La hausse de 1,11 % n'a effacé qu'environ un quart de la baisse de 4,48 % de la semaine précédente. Une confirmation, une participation plus large et des preuves financières plus solides rendraient la reprise plus crédible.
Qu'est-ce qui compte le plus pour les actions de l'IA : les bénéfices ou le flux de trésorerie disponible ?
Les deux comptent, surtout dans un secteur qui investit massivement dans les équipements et les centres de données. Les bénéfices aident à mesurer la performance opérationnelle, tandis que le flux de trésorerie disponible montre combien de trésorerie reste après investissement. Les investisseurs devraient aussi examiner les contrats de location, les coûts de financement et la durée de vie utile attendue des infrastructures.
Les investisseurs devraient-ils acheter des actions de l'IA après le rebond ?
Un achat est plus défendable lorsque la valorisation de l'entreprise reste attrayante sous des hypothèses prudentes et que la position s'inscrit dans l'exposition globale de l'investisseur. Le rebond lui-même n'apporte que peu d'indications sur les rendements futurs. L'économie de l'entreprise et la concentration du portefeuille méritent davantage de poids.
Conclusion : la vigueur de l'IA a besoin d'une confirmation plus large
Le rebond du Nasdaq du 19 octobre montre que les investisseurs restent disposés à détenir les grandes entreprises de l'IA après une vague de ventes.
Cette disposition repose sur des preuves opérationnelles substantielles. Les ventes de puces, la demande en réseaux et le chiffre d'affaires du cloud continuent de croître rapidement.
La question non résolue est de savoir avec quelle fiabilité ces gains se traduiront en rendements tout au long de la chaîne d'investissement. Les fournisseurs réalisent des bénéfices aujourd'hui, tandis que certains acheteurs font face à d'importants besoins en capitaux, à de lourds coûts de financement et à des délais de retour sur trésorerie incertains.
La faible largeur du marché ajoute une seconde inquiétude. Lorsque relativement peu d'entreprises soutiennent les indices de référence, des résultats décevants de ces leaders peuvent avoir un effet disproportionné sur des portefeuilles qui semblent diversifiés.
L'IA reste une source importante de vigueur du marché. Le 19 octobre a apporté des signes de stabilisation, mais une reprise large reste à démontrer.
Les investisseurs devraient surveiller si la participation s'améliore, si les conditions de financement se stabilisent et si la croissance du chiffre d'affaires produit de meilleurs rendements de trésorerie.
Utilisez SimianX AI pour organiser vos recherches sur les fondamentaux, l'actualité et les documents réglementaires des entreprises, lancez une analyse multimodèle en direct dans la salle d'analyse en direct de SimianX, puis comparez ces éléments avec des données indépendantes sur la largeur du marché et le crédit. Une lecture disciplinée de ces indicateurs offre une base plus solide pour les décisions d'investissement que le seul titre sur l'indice.
Comment cette page est mise à jour : le tableau des rallyes étroits est recalculé à partir des clôtures quotidiennes des ETF à la fin de chaque trimestre et après toute séance présentant un écart important entre les indices pondérés par la capitalisation et équipondérés. Dernière mise à jour : 19 octobre 2026.
Lecture Liée
- Rendement du Nasdaq par année : tableau de 1972 à 2026
- Les 7 Magnifiques en Bourse : poids et risque en 2026
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Action CoreWeave 2026 : carnet IA de 100 Md$ vs dette
- Jensen Huang alimente-t-il une bulle IA ? Nvidia au crible
- Microsoft T4 2026 : croissance d'Azure contre capex en IA
- Résultats Amazon T2 2026 : AWS et les 200 Md$ de capex IA
- Résultats T2 2026 d’Alphabet : Gemini et Cloud face au capex
- Action META après Muse : un agent IA vaut-il 145 Md$ ?
- Résultats Broadcom 2026 : ASIC IA et l'action AVGO
- Inflation USA (IPC) : derniers chiffres, dates et heure
- Krach obligataire 2026 : le 30 ans au plus haut depuis 2007
- Radar de Risque IA Actions : 7 Signaux Croisés 2026
- Davantage de tableaux de référence dans le hub thématique Histoire des marchés
Références
- Investing.com — clôture des marchés américains, 19 octobre 2026 : mouvements des indices et décomptes des valeurs en hausse et en baisse sur le NYSE et le Nasdaq
- Associated Press — bilan du marché boursier (19 octobre 2026)
- Reuters via MarketScreener — les valeurs de l'IA rebondissent ; Goldman relève sa recommandation sur CoreWeave (19 octobre 2026)
- Reuters via Investing.com — alors que le rallye de l'IA vacille, les projecteurs se tournent vers les résultats
- Nasdaq — Nasdaq Composite ou Nasdaq-100 : ce que les investisseurs doivent savoir
- Nasdaq — données de l'indice Nasdaq Composite
- S&P Dow Jones Indices — Dow Jones Industrial Average
- SEC EDGAR — communiqué de résultats de Nvidia pour le T2 de l'exercice 2027 (26 août 2026)
- SEC EDGAR — communiqué de résultats de Broadcom pour le T3 de l'exercice 2026 (2 septembre 2026)
- SEC EDGAR — communiqué de résultats de Microsoft pour le T4 de l'exercice 2026 (29 juillet 2026)
- Microsoft — conférence sur les résultats du T4 de l'exercice 2026
- SEC EDGAR — communiqué de résultats d'Amazon pour le T2 2026 (30 juillet 2026)
- SEC EDGAR — communiqué de résultats d'Alphabet pour le T2 2026 (22 juillet 2026)
- SEC EDGAR — communiqué de résultats de Meta pour le T2 2026 (29 juillet 2026)
- SEC EDGAR — communiqué de résultats de CoreWeave pour le T2 2026 (11 août 2026)
- Axios — CoreWeave et la hausse des coûts d'emprunt de l'IA (16 octobre 2026)
- Reuters via Investing.com — le directeur général de Broadcom sur l'obstacle des capitaux à la croissance de l'IA
- BLS — indice des prix à la consommation, septembre 2026 (14 octobre 2026)
- NAHB — le moral des constructeurs recule avec la hausse des taux (octobre 2026)
- FactSet — point sur la saison des résultats du S&P 500 (16 octobre 2026)


