
 Par Muke
Résultats de La-Z-Boy au T2 de l'exercice 2027 : des ventes au-dessus des prévisions, des commandes en repli et une marge plus basse
Réponse rapide : La-Z-Boy (NYSE : LZB) a publié ses résultats du deuxième trimestre de l'exercice 2027 après la clôture du marché le 17 novembre 2026. Les ventes ont progressé de 1 %, à 526,1 millions de dollars, au-dessus de la fourchette prévue par l'entreprise (500 à 520 millions de dollars), et de 4 % hors activités de gros de meubles meublants (casegoods) cédées en mai. La marge opérationnelle ajustée s'est établie à 5,0 %, dans la fourchette prévue de 4,0 % à 5,5 %, mais en baisse par rapport aux 7,1 % d'un an plus tôt, et l'EPS ajusté (bénéfice par action) de 0,53 $ a dépassé le consensus de 0,48 $. Le point faible reste la demande : les ventes commandées à magasins comparables, redevenues positives (+3 %) au premier trimestre, ont reculé de 1 % après un mois d'octobre morose. Pour le troisième trimestre, La-Z-Boy prévoit des ventes de 505 à 525 millions de dollars, inférieures aux 541,6 millions publiés un an plus tôt, avec la même marge de 4,0 % à 5,5 %. Le groupe a aussi relevé son dividende trimestriel de 12 %, à 0,27 $.
Cette publication intervient après un trimestre difficile pour le titre. À la suite des résultats du premier trimestre en août, lorsque les ventes comme la marge étaient restées sous les prévisions, LZB avait chuté de 16,9 % en une seule séance. L'action a clôturé à 30,33 $ le 17 novembre, en baisse de 5,2 % sur la journée, avant la publication des résultats ; elle se situe 25,7 % sous son niveau d'avant la publication d'août et recule de 18,6 % depuis le début de l'année. Le 18 novembre est la première séance complète après la publication.
Mis à jour le 17 novembre 2026, après la publication (déposée auprès de la SEC à 16h17 ET / 13h17 PT). Les cours sont des clôtures officielles jusqu'au 17 novembre ; cette page ajoutera la clôture du 18 novembre. Sources : communiqués de résultats et rapports trimestriels de La-Z-Boy sur SEC EDGAR, Nasdaq.com (données de consensus Zacks et cours de clôture), cours quotidiens de Polygon.io, NAR et Freddie Mac. Les chiffres signalés comme « calcul SimianX » ou « estimation » sont les nôtres. Les chiffres ajustés sont des indicateurs non GAAP tels que définis par La-Z-Boy.
Résultats de La-Z-Boy au T2 de l'exercice 2027 en un coup d'œil
| Indicateur | Q2 FY2027 (au 24 oct. 2026) | Q2 FY2026 (au 25 oct. 2025) | Prévision ou consensus | Verdict |
|---|---|---|---|---|
| Ventes | 526,1 M$ | 522,5 M$ | 500 à 520 M$ | Au-dessus de la fourchette |
| Croissance des ventes hors cession des casegoods | +4 % | n.d. | −1 % à +2 % | Au-dessus de la fourchette |
| Marge opérationnelle ajustée | 5,0 % | 7,1 % | 4,0 % à 5,5 % | Dans la fourchette |
| Marge opérationnelle GAAP | 4,1 % | 6,9 % | Pas de prévision | En baisse de 280 pb |
| EPS dilué ajusté | 0,53 $ | 0,71 $ | Consensus de 0,48 $ (3 estimations) | Dépassé de 0,05 $ |
| EPS dilué GAAP | 0,45 $ | 0,70 $ | Pas de prévision | En baisse de 36 % |
| Ventes commandées du segment de détail (tous les magasins détenus en propre) | +11 % | +4 % | Pas de prévision | Croissance par les magasins |
| Ventes commandées à magasins comparables | −1 % | −2 % | Pas de prévision | Plus faibles qu'au Q1 (+3 %) |
| Ventes livrées du segment de détail | 252,5 M$, +14 % | 222,0 M$ | Pas de prévision | En hausse |
| Ventes du segment de gros | 362,2 M$, −2 % (+3 % hors casegoods) | 369,4 M$ | Pas de prévision | Stables à en hausse |
| Ventes commandées de Joybird | −30 % | +1 % | Pas de prévision | Forte baisse |
| Flux de trésorerie d'exploitation du trimestre | 42,6 M$ | 50,0 M$ | Pas de prévision | En baisse |
| Dividende trimestriel | 0,27 $ | 0,242 $ | n.d. | Relevé de 12 % |
Source : communiqué de résultats de La-Z-Boy pour le Q2 FY2027 (Form 8-K, Exhibit 99.1), le Form 10-Q du Q2 FY2027 pour les ventes commandées à magasins comparables et le communiqué du Q1 FY2027 pour les prévisions. Consensus de Nasdaq.com (données Zacks, trois estimations, de 0,47 $ à 0,48 $). Le flux de trésorerie d'exploitation trimestriel correspond au chiffre semestriel moins celui du premier trimestre (calcul SimianX).
Quand La-Z-Boy a-t-il publié ? Date des résultats du T2 de l'exercice 2027 et conférence téléphonique
La-Z-Boy avait annoncé le 3 novembre qu'il publierait ses résultats après la clôture de la Bourse de New York le mardi 17 novembre 2026 (annonce de l'entreprise). Le communiqué et son Form 8-K ont été acceptés par la SEC à 16h17, heure de New York.
| Élément | Détail |
|---|---|
| Trimestre fiscal | Q2 FY2027, clos le 24 octobre 2026 |
| Publication des résultats | Mardi 17 novembre 2026, après la clôture du NYSE (déposée à 16h17 ET / 13h17 PT) |
| Conférence téléphonique | Mercredi 18 novembre 2026, 8h30 ET / 5h30 PT, diffusée en webcast sur la page événements de La-Z-Boy |
| Première séance après la publication | Mercredi 18 novembre 2026 |
| Prochaine publication (Q3 FY2027) | Attendue vers la mi-février 2027 ; pas encore annoncée. Les résultats du Q3 ont été publiés le 18 février 2025 et le 17 février 2026 |
Le libellé de l'exercice a son importance. L'exercice de La-Z-Boy se termine fin avril : l'exercice 2027 court donc du 26 avril 2026 au 24 avril 2027. Cette publication porte sur le trimestre d'août à octobre de l'année civile 2026, et non sur un trimestre de l'année civile 2027.
T2 de l'exercice 2027 : résultats face aux prévisions et au consensus
En août, la direction avait prévu pour le deuxième trimestre des ventes de 500 à 520 millions de dollars et une marge opérationnelle ajustée de 4,0 % à 5,5 %. En multipliant les deux fourchettes, on obtient un repère simple pour le résultat opérationnel ajusté. Les combinaisons ci-dessous sont des calculs SimianX, pas des prévisions de l'entreprise.
| Scénario | Ventes | Marge opérationnelle ajustée | Résultat opérationnel ajusté |
|---|---|---|---|
| Bas de la fourchette | 500 M$ | 4,0 % | 20,0 M$ |
| Milieu de la fourchette | 510 M$ | 4,75 % | 24,2 M$ |
| Haut de la fourchette | 520 M$ | 5,5 % | 28,6 M$ |
| Publié, Q2 FY2027 | 526,1 M$ | 5,0 % | 26,0 M$ |
| Publié, Q2 FY2026 | 522,5 M$ | 7,1 % | 37,1 M$ |
Les ventes ont dépassé le haut de la fourchette d'environ 6 millions de dollars, et le résultat opérationnel ajusté de 26,0 millions s'est situé entre le milieu et le haut de la fourchette. À ce niveau de ventes, chaque point de marge représente environ 5,3 millions de dollars de résultat opérationnel. L'EPS ajusté de 0,53 $ a dépassé de 10,4 % le consensus de 0,48 $ publié sur Nasdaq.com. Sur la base des mêmes données Zacks, La-Z-Boy avait battu les attentes aux T2 (0,71 $ contre 0,52 $), T3 (0,61 $ contre 0,59 $) et T4 (1,26 $ contre 0,82 $) de l'exercice 2026, et les avait manquées au T1 de l'exercice 2027 (0,43 $ contre 0,48 $).
Quelle est la qualité de cette surprise ?
- La marge d'il y a un an était flattée. Le deuxième trimestre de l'an dernier comprenait un gain ponctuel lié à une modification des accords de garantie avec les revendeurs, équivalant à 110 points de base de marge consolidée, comme l'entreprise l'avait souligné à l'époque et le rappelle aujourd'hui. Sans ce gain, la marge comparable était d'environ 6,0 %, si bien que le recul sous-jacent est d'environ 1 point, et non de 2,1.
- 4,3 millions de dollars de charges ont été exclus. L'écart entre l'EPS GAAP (0,45 $) et l'EPS ajusté (0,53 $) provient de 2,6 millions de coûts liés à la cession des casegoods, de 1,0 million pour la fermeture des deux plus petites usines (San Luis Río Colorado et Tijuana, au Mexique) et de 0,6 million pour la refonte de la distribution et de la livraison à domicile.
- Les droits de douane ont aidé le segment de gros. La marge ajustée du segment de gros est tombée à 5,9 %, contre 8,1 %, et le communiqué précise que les coûts de regroupement des usines et de distribution ont été « partiellement compensés par un impact favorable des droits de douane, y compris des remboursements et des mesures tarifaires, nets des coûts douaniers ». Le Form 10-Q chiffre cet effet à 160 points de base de marge brute du segment de gros et précise que la croissance de 3 % du segment de gros hors casegoods a été « portée par des actions stratégiques sur les prix et les surcharges » ; le montant des remboursements lui-même n'a pas été communiqué. Notre suivi des remboursements de droits de douane IEEPA montre comment ces remboursements ponctuels ont flatté les marges d'autres entreprises.
- Le segment de détail a en partie acheté sa croissance par des promotions. La marge ajustée du segment de détail a glissé à 9,7 %, contre 10,7 %, en raison d'« une évolution du mix produits conjuguée à des actions promotionnelles ciblées ».
- Les rachats d'actions ont ajouté environ deux cents. Le nombre d'actions diluées était inférieur de 3,9 % à celui d'un an plus tôt (39,8 millions contre 41,4 millions), ce qui a ajouté environ 0,02 $ à l'EPS (calcul SimianX).
La question de la demande : les commandes à magasins comparables reculent de nouveau
Le chiffre le plus attendu par les investisseurs était celui des ventes commandées à magasins comparables : les commandes passées dans les magasins La-Z-Boy détenus en propre et ouverts depuis au moins un an, avant que les meubles ne soient fabriqués et livrés. C'est ce que La-Z-Boy publie de plus proche d'une mesure en temps réel de la demande des consommateurs, et cet indicateur exclut les ouvertures de magasins et les rachats de revendeurs qui gonflent les ventes totales du segment de détail.
Au deuxième trimestre, les ventes commandées à magasins comparables ont reculé de 1 %, après +3 % au premier trimestre. Le communiqué indiquait seulement qu'elles avaient « légèrement reculé » ; le chiffre provient du Form 10-Q déposé quelques minutes plus tard, qui fait aussi état de +1 % sur le semestre. L'entreprise a indiqué que les commandes comparables étaient positives au cours des deux premiers mois du trimestre, qu'elles ont ensuite été pénalisées par un « comportement d'achat des consommateurs nettement plus faible en octobre » et qu'elles « se sont améliorées au cours des premières semaines du troisième trimestre ». Les ventes commandées totales du segment de détail ont malgré tout progressé de 11 % parce que La-Z-Boy continue d'ajouter des magasins : le groupe détient 237 des quelque 380 magasins La-Z-Boy, soit plus de 62 % du réseau, et a signé un accord pour en reprendre un de plus au cours du trimestre. Joybird, la marque de meubles contemporains orientée vers le commerce en ligne, a été beaucoup plus faible : ses ventes commandées ont chuté de 30 % et ses ventes livrées de 29 %, à 25 millions de dollars, l'entreprise ayant réduit ses dépenses marketing.
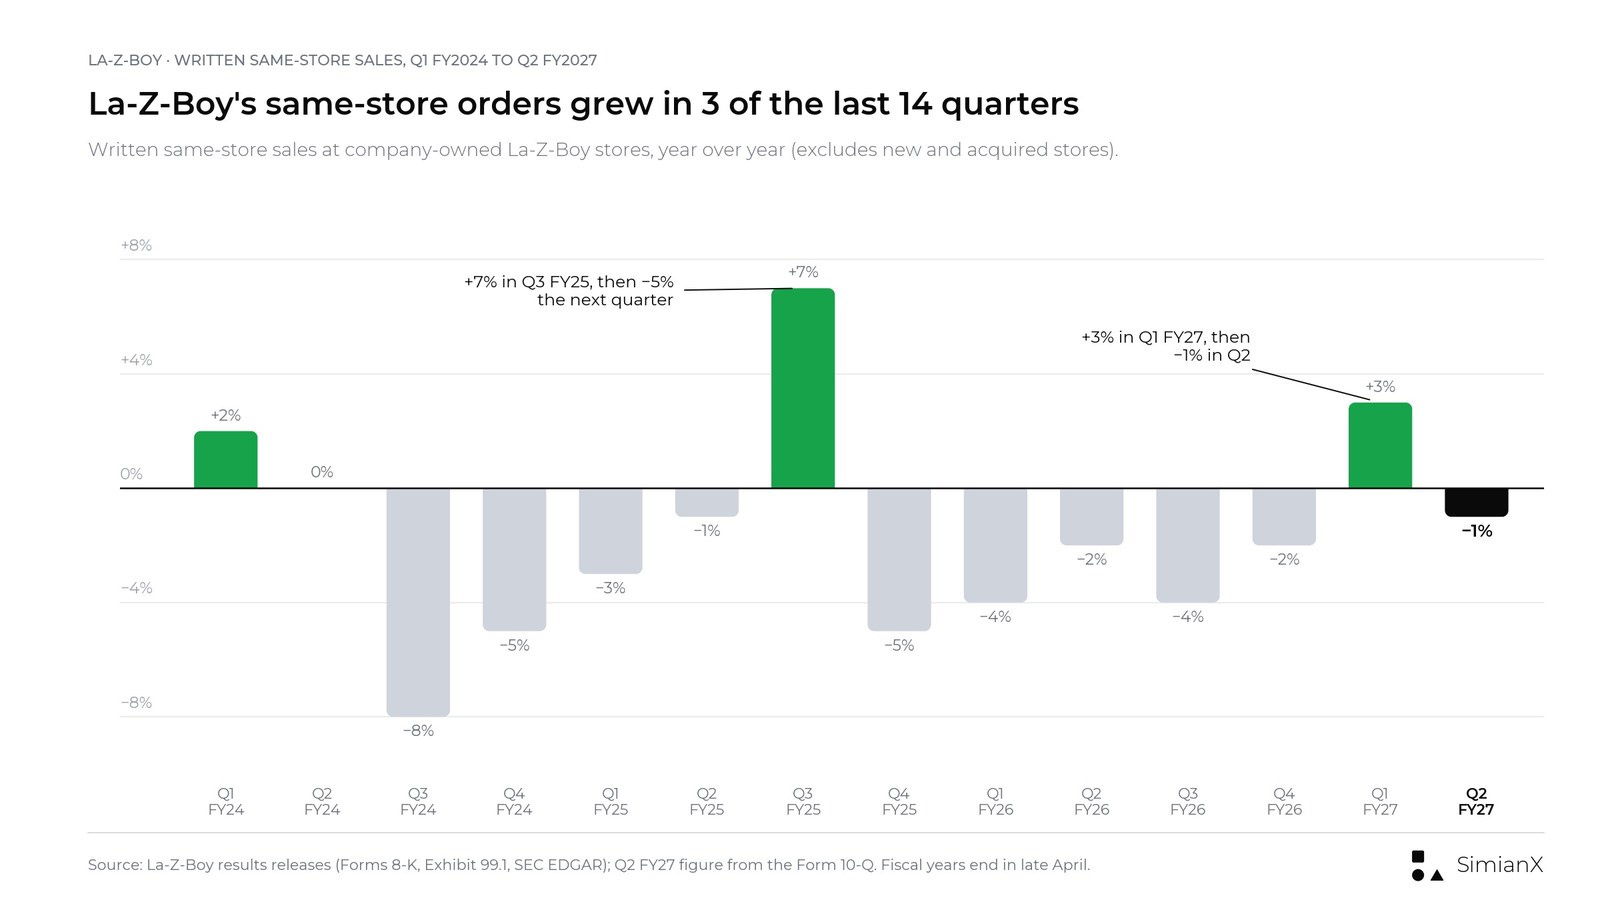
Ventes commandées à magasins comparables de La-Z-Boy par trimestre fiscal. Le chiffre du Q2 FY2027 (−1 %) provient du Form 10-Q.
Le bilan incite à la prudence. Sur les 14 trimestres allant du T1 de l'exercice 2024 au T2 de l'exercice 2027, les ventes commandées à magasins comparables ont été positives trois fois (+2 %, +7 % et +3 %), stables une fois et négatives dix fois, soit une moyenne d'environ −1,6 % par trimestre (calcul SimianX). Les ventes commandées totales du segment de détail, en revanche, ont progressé sur 13 des 14 trimestres, car l'entreprise n'a cessé d'ouvrir et de racheter des magasins.
C'est désormais le deuxième faux départ. La dernière fois que les commandes comparables étaient nettement repassées en territoire positif, à +7 % au T3 de l'exercice 2025 (de novembre 2024 à janvier 2025), elles sont retombées à −5 % le trimestre suivant. Les +3 % du T1 de l'exercice 2027 n'ont, eux aussi, duré qu'un trimestre. La page consacrée aux ventes comparables de McDonald's par trimestre illustre le même problème côté restauration : un trimestre solide de ventes comparables en dit peu tant que le suivant ne l'a pas confirmé.
| Trimestre fiscal | Ventes commandées à magasins comparables | Ventes commandées totales du segment de détail | Ventes commandées de Joybird |
|---|---|---|---|
| Q1 FY2025 (juil. 2024) | −3 % | +4 % | +9 % |
| Q2 FY2025 (oct. 2024) | −1 % | +6 % | +1 % |
| Q3 FY2025 (janv. 2025) | +7 % | +15 % | +10 % |
| Q4 FY2025 (avr. 2025) | −5 % | +3 % | −21 % |
| Q1 FY2026 (juil. 2025) | −4 % | +5 % | −14 % |
| Q2 FY2026 (oct. 2025) | −2 % | +4 % | +1 % |
| Q3 FY2026 (janv. 2026) | −4 % | +11 % | −13 % |
| Q4 FY2026 (avr. 2026) | −2 % | +11 % | +2 % |
| Q1 FY2027 (juil. 2026) | +3 % | +16 % | −17 % |
| Q2 FY2027 (oct. 2026) | −1 % | +11 % | −30 % |
Source : communiqués de résultats de La-Z-Boy (Forms 8-K). Joybird est comptabilisé dans le segment Siège et autres.
Pont de chiffre d'affaires : le détail en hausse de 30,4 millions de dollars, le gros et Joybird en baisse de 26,9 millions
Le segment de gros de La-Z-Boy approvisionne à la fois les magasins du groupe et des revendeurs indépendants : additionner les ventes des segments reviendrait donc à compter une partie des meubles deux fois. La comparaison propre repose sur les ventes aux clients externes, que le communiqué détaille par segment.
| Ventes aux clients externes, en millions de $ | Q2 FY2026 | Q2 FY2027 | Variation (calcul SimianX) |
|---|---|---|---|
| Gros | 263,6 | 247,3 | −16,3 |
| Détail | 222,0 | 252,5 | +30,4 |
| Siège et autres (essentiellement Joybird) | 36,9 | 26,3 | −10,6 |
| Consolidé | 522,5 | 526,1 | +3,6 |
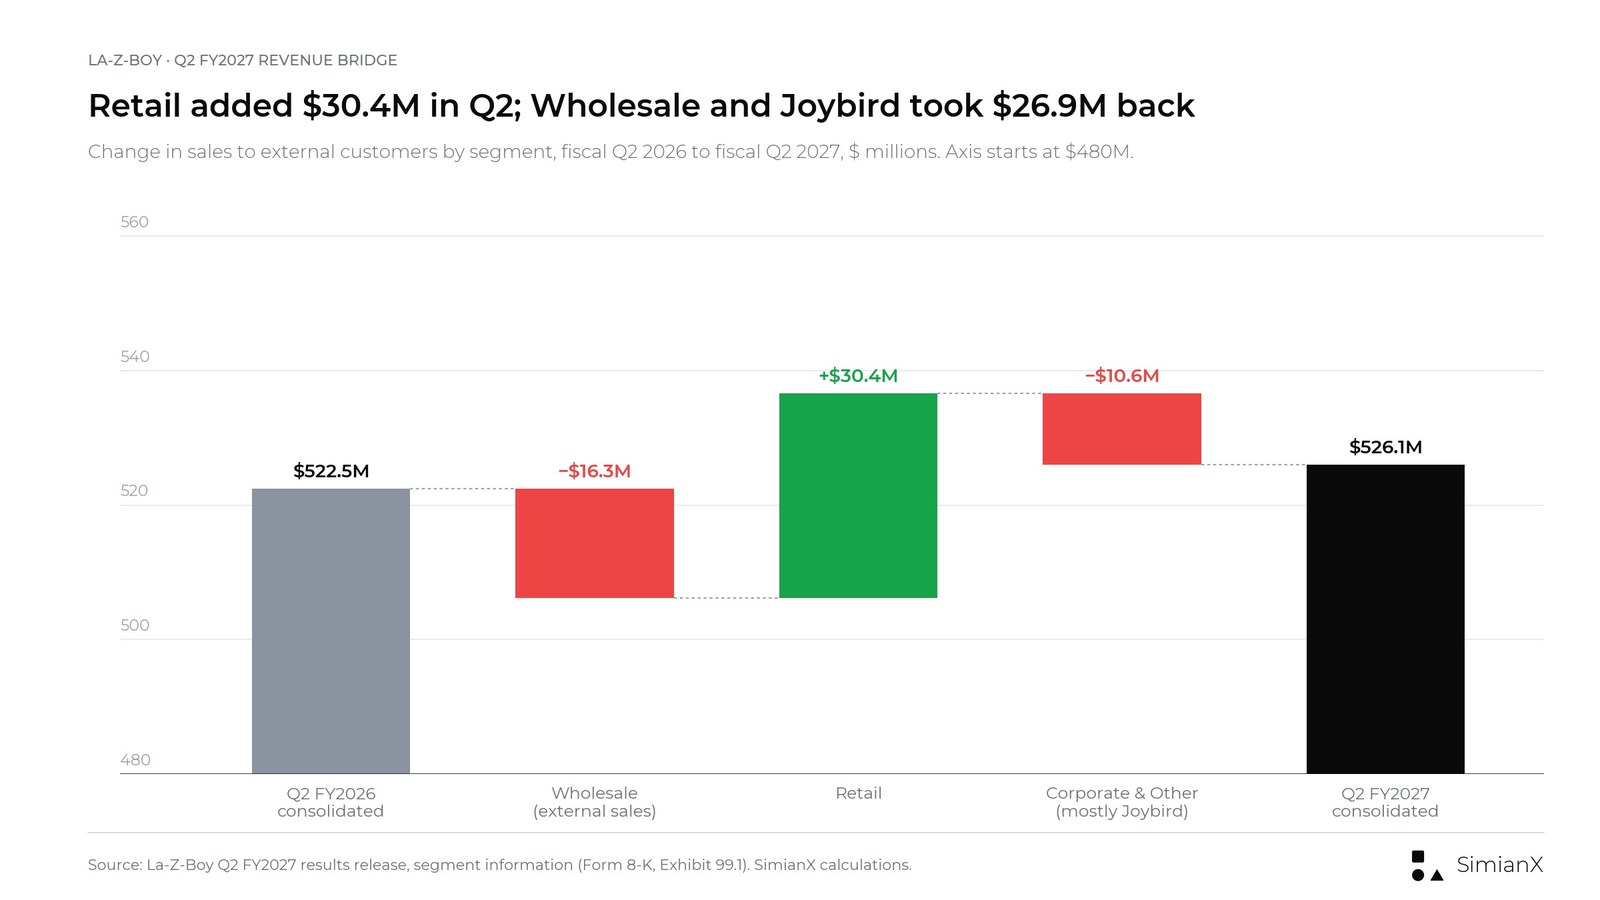
Pont de chiffre d'affaires de La-Z-Boy au Q2 FY2027 par segment, ventes aux clients externes.
Ce pont recouvre trois éléments.
- Les changements de propriétaire. Lorsque La-Z-Boy rachète un revendeur indépendant, des ventes qui figuraient auparavant comme ventes du segment de gros à un client externe réapparaissent comme ventes du segment de détail. Une partie de la hausse du segment de détail est donc un transfert, et non une demande nouvelle. Le Form 10-Q attribue 19,6 millions de dollars de la hausse du segment de détail aux magasins rachetés au cours des exercices 2026 et 2027 et 8,5 millions aux nouveaux magasins, nets des fermetures, tandis que les ventes livrées à magasins comparables ont fléchi.
- La cession des casegoods. Les activités de meubles en bois Kincaid et American Drew ont été cédées le 29 mai 2026. L'écart entre la croissance publiée de 1 % et la croissance de 4 % hors ces activités implique environ 14 à 19 millions de dollars de ventes de casegoods un an plus tôt (estimation SimianX à partir des taux de croissance arrondis).
- Joybird. Le segment Siège et autres a perdu 10,6 millions de dollars, presque entièrement du fait de Joybird.
Sur la même base, le premier trimestre était pire : les ventes externes avaient reculé de 16,5 millions de dollars, avec −36,5 millions pour le gros, +21,4 millions pour le détail et −1,4 million pour Siège et autres, selon le tableau par segment du Form 10-Q du T1 de l'exercice 2027.
Perspectives du T3 de l'exercice 2027 : des ventes inférieures à celles d'il y a un an, la même fourchette de marge
« Nous prévoyons des ventes du troisième trimestre fiscal comprises entre 505 et 525 millions de dollars et une marge opérationnelle ajustée comprise entre 4,0 % et 5,5 %, ce qui reflète une vision mesurée du contexte macroéconomique, une demande des consommateurs irrégulière ainsi que la poursuite de nos investissements stratégiques à court terme et de nos coûts de transition », a déclaré le directeur financier Taylor Luebke dans le communiqué.
| Élément | Prévision Q3 FY2027 | Réalisé Q3 FY2026 | Variation |
|---|---|---|---|
| Ventes | 505 à 525 M$ | 541,6 M$ | −6,8 % à −3,1 % |
| Marge opérationnelle ajustée | 4,0 % à 5,5 % | 6,1 % | −2,1 à −0,6 point |
| Résultat opérationnel ajusté implicite | 20,2 à 28,9 M$ | 33,3 M$ | Calcul SimianX |
Une partie de l'écart de ventes tient à la cession des casegoods. Si les activités cédées ont apporté un montant similaire de 14 à 19 millions de dollars au troisième trimestre de l'an dernier, la prévision implique des ventes à périmètre comparable comprises entre environ −4 % et la stabilité (estimation SimianX). Dans tous les cas, la direction ne prévoit pas de croissance sur le trimestre des fêtes, et elle a désormais donné la même fourchette de marge de 4,0 % à 5,5 % trois trimestres d'affilée. Ce sont les fourchettes de marge les plus basses du tableau des prévisions ci-dessous ; avant l'exercice 2027, la plus basse était de 4,5 % à 6,0 %.
Résultats de La-Z-Boy par trimestre : de l'exercice 2024 à l'exercice 2027
Le tableau ci-dessous recense chaque trimestre depuis la résorption du carnet de commandes accumulé pendant la pandémie, à partir des communiqués de résultats de l'entreprise (Exhibit 99.1 de chaque Form 8-K sur SEC EDGAR). La colonne boursière indique la variation de clôture à clôture lors de la première séance régulière après chaque publication.
| Trimestre fiscal (clos le) | Ventes | Sur un an | Marge opérationnelle aj. | EPS aj. | EPS GAAP | Ventes commandées à magasins comparables | Variation du titre à la séance suivante |
|---|---|---|---|---|---|---|---|
| Q1 FY2024 (29 juil. 2023) | 481,7 M$ | −20,3 % | 7,0 % | 0,62 $ | 0,63 $ | +2 % | −0,5 % |
| Q2 FY2024 (28 oct. 2023) | 511,4 M$ | −16,3 % | 7,9 % | 0,74 $ | 0,63 $ | 0 % | +11,0 % |
| Q3 FY2024 (27 janv. 2024) | 500,4 M$ | −12,6 % | 6,6 % | 0,67 $ | 0,66 $ | −8 % | −4,4 % |
| Q4 FY2024 (27 avr. 2024) | 553,5 M$ | −1,4 % | 9,4 % | 0,95 $ | 0,91 $ | −5 % | +19,4 % |
| Q1 FY2025 (27 juil. 2024) | 495,5 M$ | +2,9 % | 6,6 % | 0,62 $ | 0,61 $ | −3 % | −3,5 % |
| Q2 FY2025 (26 oct. 2024) | 521,0 M$ | +1,9 % | 7,5 % | 0,71 $ | 0,71 $ | −1 % | +1,1 % |
| Q3 FY2025 (25 janv. 2025) | 521,8 M$ | +4,3 % | 6,8 % | 0,68 $ | 0,68 $ | +7 % | +4,0 % |
| Q4 FY2025 (26 avr. 2025) | 570,9 M$ | +3,1 % | 9,4 % | 0,92 $ | 0,36 $ | −5 % | −1,2 % |
| Q1 FY2026 (26 juil. 2025) | 492,2 M$ | −0,7 % | 4,8 % | 0,47 $ | 0,44 $ | −4 % | −12,1 % |
| Q2 FY2026 (25 oct. 2025) | 522,5 M$ | +0,3 % | 7,1 % | 0,71 $ | 0,70 $ | −2 % | +20,2 % |
| Q3 FY2026 (24 janv. 2026) | 541,6 M$ | +3,8 % | 6,1 % | 0,61 $ | 0,52 $ | −4 % | −6,3 % |
| Q4 FY2026 (25 avr. 2026) | 570,3 M$ | −0,1 % | 9,9 % | 1,26 $ | 0,81 $ | −2 % | +14,8 % |
| Q1 FY2027 (25 juil. 2026) | 475,7 M$ | −3,4 % | 3,9 % | 0,43 $ | −0,06 $ | +3 % | −16,9 % |
| Q2 FY2027 (24 oct. 2026) | 526,1 M$ | +0,7 % | 5,0 % | 0,53 $ | 0,45 $ | −1 % | En attente (18 nov.) |
Source : communiqués de résultats de La-Z-Boy, Forms 8-K (Exhibit 99.1). Les chiffres ajustés étaient qualifiés de « non GAAP » avant le T4 de l'exercice 2025. L'EPS du Q4 FY2026 inclut un gain de 0,16 $ lié à des éléments fiscaux ponctuels. La variation des ventes sur un an et les variations du titre sont des calculs SimianX ; cours issus de Polygon.io, recoupés avec Nasdaq.com.
Trois tendances se dégagent.
- Les ventes stagnent depuis trois ans. Hors comparaisons de l'exercice 2023, gonflées par le carnet de commandes de la pandémie, les ventes trimestrielles sont restées comprises entre environ 476 et 571 millions de dollars. Les ventes de l'exercice 2026 ont atteint 2,127 milliards de dollars, en hausse de 1 % par rapport à l'exercice 2025.
- Les marges ont reculé d'un cran. La marge opérationnelle ajustée annuelle était de 7,6 % sur l'exercice 2025 et de 7,1 % sur l'exercice 2026. Au premier semestre de l'exercice 2027, elle s'établit à 4,5 %, contre 6,0 % un an plus tôt, et l'EPS ajusté à 0,97 $, contre 1,18 $.
- Le quatrième trimestre fiscal porte l'année. Le trimestre de février à avril a été le plus solide de chaque exercice. Le premier trimestre (de mai à juillet) est le plus faible, en raison de ventes de meubles saisonnièrement plus basses et de la fermeture annuelle des usines pendant une semaine en juillet.
Historique des prévisions : 14 trimestres de fourchettes face aux résultats
À chaque publication de résultats, La-Z-Boy donne une prévision de ventes et de marge opérationnelle ajustée pour le trimestre suivant. Confronter ces fourchettes aux chiffres publiés ensuite permet de mesurer le crédit à accorder à la prévision actuelle.
| Trimestre fiscal | Prévision de ventes | Ventes publiées | Résultat | Prévision de marge aj. | Marge aj. publiée | Résultat |
|---|---|---|---|---|---|---|
| Q1 FY2024 | 470 à 490 M$ | 481,7 M$ | Dans la fourchette | 6,5 % à 7,5 % | 7,0 % | Dans la fourchette |
| Q2 FY2024 | 490 à 510 M$ | 511,4 M$ | Au-dessus | 6,5 % à 7,5 % | 7,9 % | Au-dessus |
| Q3 FY2024 | 515 à 535 M$ | 500,4 M$ | En dessous | 7,0 % à 8,0 % | 6,6 % | En dessous |
| Q4 FY2024 | 505 à 535 M$ | 553,5 M$ | Au-dessus | 7,0 % à 8,0 % | 9,4 % | Au-dessus |
| Q1 FY2025 | 475 à 495 M$ | 495,5 M$ | Au-dessus | 6,0 % à 7,0 % | 6,6 % | Dans la fourchette |
| Q2 FY2025 | 495 à 515 M$ | 521,0 M$ | Au-dessus | 6,0 % à 7,0 % | 7,5 % | Au-dessus |
| Q3 FY2025 | 505 à 525 M$ | 521,8 M$ | Dans la fourchette | 6,0 % à 7,0 % | 6,8 % | Dans la fourchette |
| Q4 FY2025 | 545 à 565 M$ | 570,9 M$ | Au-dessus | 8,5 % à 9,5 % | 9,4 % | Dans la fourchette |
| Q1 FY2026 | 490 à 510 M$ | 492,2 M$ | Dans la fourchette | 5,5 % à 7,0 % | 4,8 % | En dessous |
| Q2 FY2026 | 510 à 530 M$ | 522,5 M$ | Dans la fourchette | 4,5 % à 6,0 % | 7,1 % | Au-dessus |
| Q3 FY2026 | 525 à 545 M$ | 541,6 M$ | Dans la fourchette | 5,0 % à 6,5 % | 6,1 % | Dans la fourchette |
| Q4 FY2026 | 560 à 580 M$ | 570,3 M$ | Dans la fourchette | 7,5 % à 9,0 % | 9,9 % | Au-dessus |
| Q1 FY2027 | 490 à 510 M$ | 475,7 M$ | En dessous | 4,0 % à 5,5 % | 3,9 % | En dessous |
| Q2 FY2027 | 500 à 520 M$ | 526,1 M$ | Au-dessus | 4,0 % à 5,5 % | 5,0 % | Dans la fourchette |
| Q3 FY2027 | 505 à 525 M$ | Attendu en févr. 2027 | n.d. | 4,0 % à 5,5 % | Attendu en févr. 2027 | n.d. |
Source : déclarations prévisionnelles de chaque communiqué de résultats de La-Z-Boy (Forms 8-K). « Au-dessus », « dans la fourchette » et « en dessous » comparent le chiffre publié à la fourchette ; classement SimianX. Les marges publiées sont ajustées (qualifiées de « non GAAP » avant le T4 de l'exercice 2025).
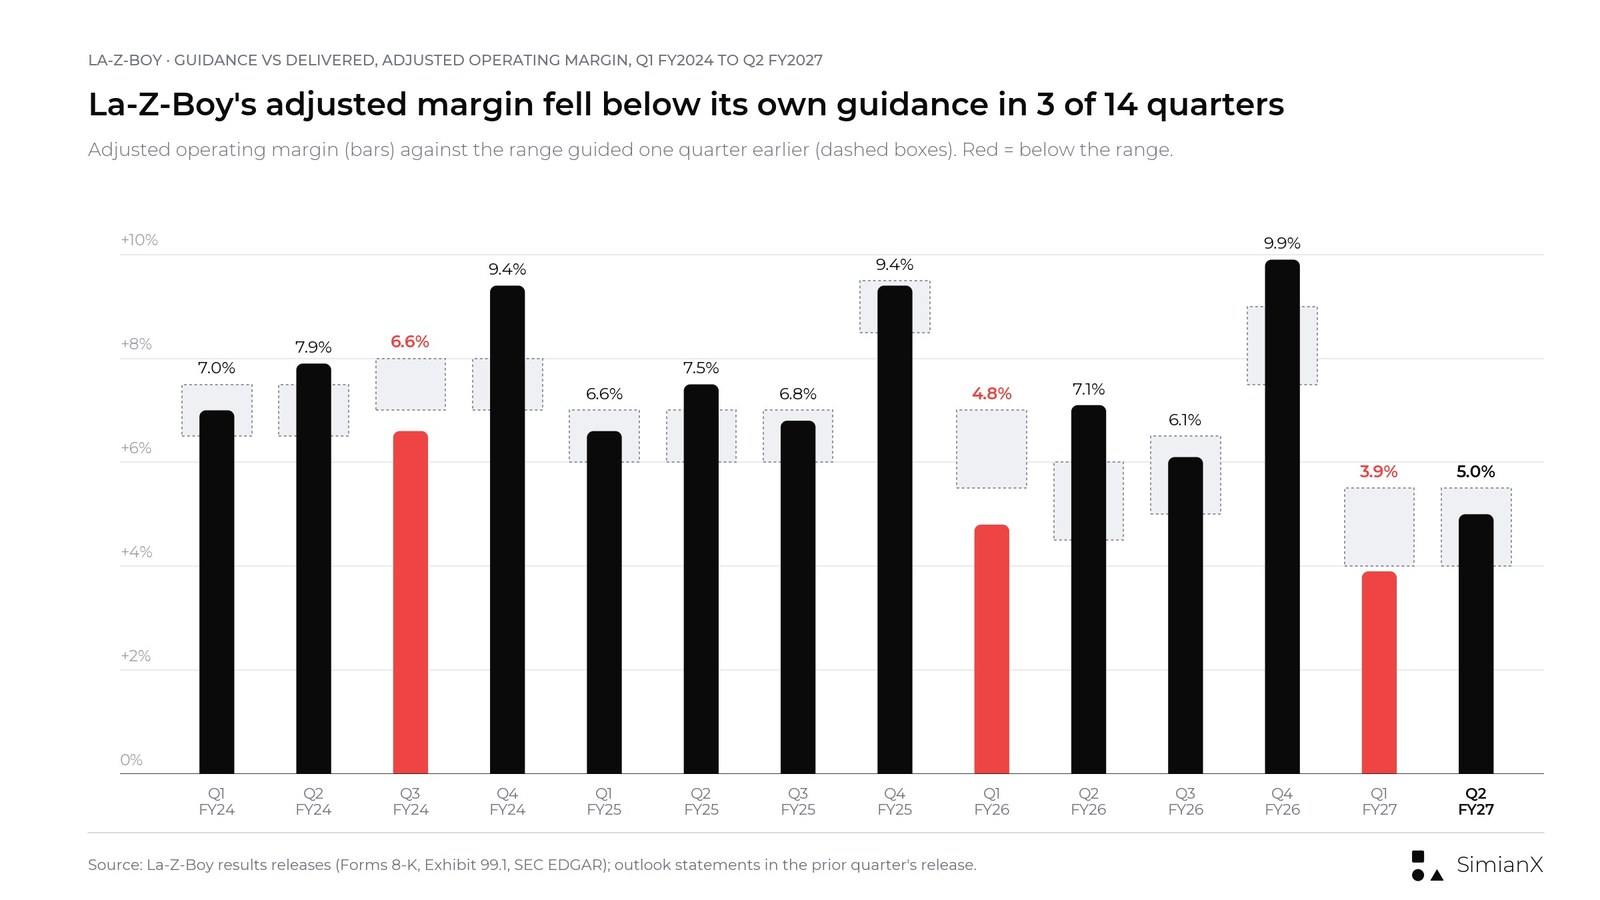
Marge opérationnelle ajustée de La-Z-Boy face à la fourchette prévue un trimestre plus tôt. Les barres rouges sont restées sous la fourchette.
Sur les 14 trimestres évalués, les ventes ont dépassé le haut de la fourchette six fois, se sont situées à l'intérieur six fois et sous le bas deux fois. La marge opérationnelle ajustée a dépassé le haut de sa fourchette cinq fois, s'est située à l'intérieur six fois et l'a manquée trois fois. Deux des cinq dépassements de marge ont bénéficié d'éléments signalés par l'entreprise elle-même : le gain de 110 points de base lié aux garanties au T2 de l'exercice 2026 et environ 100 points de base d'ajustements de stocks et de prix favorables dans l'activité casegoods avant sa cession, au T4 de l'exercice 2026.
Les ratés se concentrent sur les périodes de demande la plus faible. Le T3 de l'exercice 2024 a été pénalisé par des tempêtes en janvier qui ont contraint des usines à fermer. Au T1 de l'exercice 2026, l'entreprise avait averti le 14 juillet 2025 que les ventes et la marge se situeraient « autour du bas » de ses fourchettes, et la marge est malgré tout ressortie en dessous. Le T1 de l'exercice 2027 a manqué les deux fourchettes. Le T2 de l'exercice 2027 marque un redressement sur ce tableau : ventes au-dessus de la fourchette et marge à l'intérieur.
La demande de meubles peut-elle se redresser ? Immobilier et concurrents
Une reprise plus large de l'immobilier aiderait, mais les dernières données n'en montrent aucune. La National Association of REALTORS a indiqué le 12 novembre 2026 que les ventes de logements anciens d'octobre avaient reculé de 5,5 % par rapport à septembre et de 8,8 % sur un an, à un rythme annuel corrigé des variations saisonnières de 3,75 millions, le plus bas niveau depuis août 2010. Le taux hypothécaire fixe à 30 ans de Freddie Mac s'est établi en moyenne à 7,11 % sur la semaine close le 12 novembre, en baisse par rapport aux 7,18 % de la semaine précédente mais en hausse par rapport aux 6,24 % d'un an plus tôt. Notre suivi des décisions de taux de la Fed couvre le volet politique monétaire de ce contexte de taux.
Le déménagement est l'un des principaux déclencheurs de l'achat d'un canapé ou d'un fauteuil inclinable : la faiblesse des ventes de logements est donc un vent contraire direct. Elle n'explique pas tout : les achats de remplacement, la formation de nouveaux ménages et les changements de décoration se font sans déménagement, et un distributeur peut gagner des parts de marché sur un marché stable. Pour le cycle immobilier de plus long terme, voir les actions des promoteurs immobiliers après les élections de mi-mandat.
Les fabricants et distributeurs de meubles qui ont publié récemment vont dans le même sens : la catégorie est à peu près stable et les gains reviennent aux entreprises qui prennent des parts de marché. À noter que le trimestre de La-Z-Boy se termine un mois plus tard que celui de ses concurrents : il inclut donc le mois d'octobre morose.
| Entreprise | Dernier trimestre | Ventes | Commandes ou ventes comparables | Remarque |
|---|---|---|---|---|
| La-Z-Boy (LZB) | Q2 fiscal 2027, au 24 oct. 2026 | 526,1 M$, +0,7 % | Ventes commandées à magasins comparables −1 % | Ventes +4 % hors cession des casegoods ; octobre « nettement plus faible » |
| Haverty's (HVT) | Q3 2026, au 30 sept. 2026 | 203,2 M$, +4,5 % | Commandes à magasins comparables +2,3 % | Marge brute soutenue par environ 3,2 M$ de remboursements de droits de douane IEEPA |
| Ethan Allen (ETD) | Q1 fiscal 2027, au 30 sept. 2026 | 129,6 M$, −11,8 % | Commandes du réseau de détail −1,2 % | Commandes du réseau de détail en octobre +0,3 % |
| Wayfair (W) | Q3 2026, au 30 sept. 2026 | 3,4 Md$, +9,7 % | Commandes livrées +12,2 % | Directeur général : la croissance aux États-Unis s'est faite « face à une catégorie à peu près stable » |
Sources : communiqué du Q3 2026 de Haverty's, communiqué du Q1 fiscal 2027 d'Ethan Allen et communiqué du Q3 2026 de Wayfair (Forms 8-K). La variation des ventes d'Ethan Allen est un calcul SimianX. Les indicateurs de commandes diffèrent selon les entreprises et ne sont pas directement comparables.
Notre lecture : le secteur ne se redresse pas encore. Ce qui se produit, c'est un transfert de parts de marché vers les distributeurs qui maîtrisent leurs propres magasins et leur livraison. La-Z-Boy peut s'améliorer avant le cycle immobilier, mais il faut alors parler d'exécution propre à l'entreprise, et non de reprise du secteur, et le deuxième trimestre a montré à quelle vitesse les commandes comparables peuvent s'essouffler.
Flux de trésorerie, bilan et rachats d'actions
| Poste du tableau des flux, en millions de $ | Q2 FY2026 | Q2 FY2027 | 1er semestre FY2026 | 1er semestre FY2027 |
|---|---|---|---|---|
| Flux de trésorerie d'exploitation | 50,0 | 42,6 | 86,3 | 58,3 |
| Investissements (capex) | 20,5 | 31,4 | 38,9 | 54,7 |
| Flux de trésorerie disponible | 29,6 | 11,2 | 47,4 | 3,5 |
| Rachats d'actions | 0,8 | 22,4 | 13,3 | 47,5 |
| Dividendes versés | 9,1 | 9,6 | 18,1 | 19,3 |
Source : communiqués de résultats de La-Z-Boy du Q2 FY2027 et du Q2 FY2026 ; chiffres semestriels tels que publiés, chiffres trimestriels égaux au semestre moins le premier trimestre (calcul SimianX). Le flux de trésorerie disponible correspond au flux de trésorerie d'exploitation moins les investissements, selon la définition de La-Z-Boy (Investopedia : flux de trésorerie disponible). Le flux de trésorerie d'exploitation du premier trimestre incluait un paiement de 11 millions de dollars pour liquider un ancien régime de retraite, compensé par des cessions de placements.
Le flux de trésorerie disponible est redevenu positif au deuxième trimestre, à 11,2 millions de dollars, après −7,6 millions au premier. Sur le semestre, il s'élève à 3,5 millions, contre 47,4 millions un an plus tôt, car les investissements ont augmenté pour la refonte de la distribution et de la livraison à domicile, les projets industriels et les magasins nouveaux ou rénovés.
Les sommes rendues aux actionnaires ont largement dépassé ce montant. La-Z-Boy a restitué 66,8 millions de dollars au premier semestre (47,5 millions de rachats d'actions et 19,3 millions de dividendes) et consacré 20,2 millions à des acquisitions de magasins, si bien que la trésorerie est passée de 303,2 millions de dollars au 25 avril à 246,7 millions au 24 octobre. Le groupe n'a toujours aucune dette externe. Il porte également 538,7 millions de dollars de passifs locatifs (90,7 millions à court terme et 447,9 millions à long terme), principalement des baux de magasins, un engagement fixe bien réel même s'il ne s'agit pas de dette. Le nombre d'actions en circulation a baissé de 2,4 % en six mois, à 39,4 millions, dans le cadre d'un programme de rachat de 300 millions de dollars approuvé en juin 2026.
Le nouveau dividende trimestriel de 0,27 $, en hausse de 12 % et sixième année consécutive de relèvement à deux chiffres, coûte environ 42,5 millions de dollars par an au nombre d'actions actuel (calcul SimianX). Il est largement couvert par le flux de trésorerie disponible d'une année normale (127,8 millions de dollars sur l'exercice 2026), mais pas par celui du premier semestre de l'exercice 2027. Le rythme des rachats d'actions dépend d'un retour des marges vers les niveaux de l'an dernier.
Comment l'action LZB a réagi aux résultats
La-Z-Boy publie ses résultats après la clôture du NYSE : la première réaction complète intervient donc lors de la séance régulière suivante. Les mouvements se sont amplifiés : la variation absolue moyenne des quatre dernières publications atteint 14,6 %, contre 8,0 % sur l'ensemble des 21 publications de l'exercice 2022 au T1 de l'exercice 2027 (calculs SimianX).
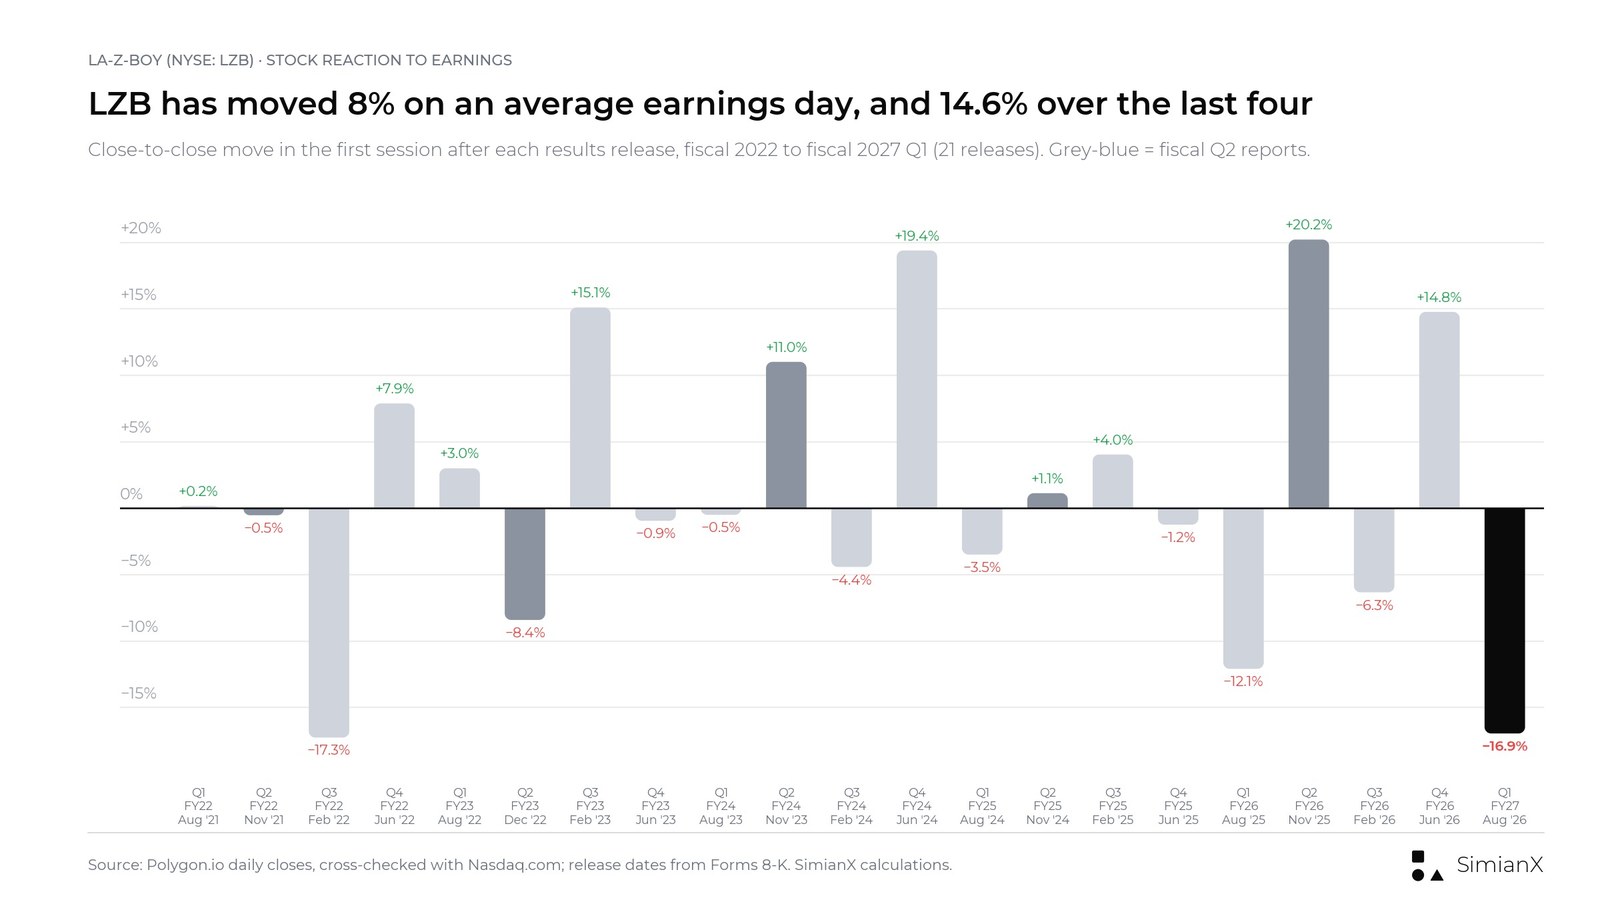
Variation de clôture à clôture de LZB lors de la première séance suivant chaque communiqué de résultats, de l'exercice 2022 au T1 de l'exercice 2027.
| Publication (après la clôture) | Trimestre | Clôture précédente | Clôture de la séance suivante | Variation de LZB | Variation du SPY | LZB contre SPY |
|---|---|---|---|---|---|---|
| 24 août 2021 | Q1 FY2022 | 35,46 $ | 35,52 $ | +0,2 % | +0,2 % | 0,0 % |
| 23 nov. 2021 | Q2 FY2022 | 35,88 $ | 35,69 $ | −0,5 % | +0,3 % | −0,8 % |
| 15 févr. 2022 | Q3 FY2022 | 36,44 $ | 30,15 $ | −17,3 % | +0,1 % | −17,4 % |
| 21 juin 2022 | Q4 FY2022 | 22,73 $ | 24,52 $ | +7,9 % | −0,2 % | +8,1 % |
| 23 août 2022 | Q1 FY2023 | 28,33 $ | 29,18 $ | +3,0 % | +0,3 % | +2,7 % |
| 30 nov. 2022 | Q2 FY2023 | 27,23 $ | 24,94 $ | −8,4 % | −0,1 % | −8,3 % |
| 21 févr. 2023 | Q3 FY2023 | 27,48 $ | 31,63 $ | +15,1 % | −0,1 % | +15,2 % |
| 20 juin 2023 | Q4 FY2023 | 27,46 $ | 27,20 $ | −0,9 % | −0,5 % | −0,4 % |
| 22 août 2023 | Q1 FY2024 | 29,78 $ | 29,63 $ | −0,5 % | +1,1 % | −1,6 % |
| 29 nov. 2023 | Q2 FY2024 | 31,70 $ | 35,19 $ | +11,0 % | +0,4 % | +10,6 % |
| 20 févr. 2024 | Q3 FY2024 | 37,75 $ | 36,08 $ | −4,4 % | +0,1 % | −4,5 % |
| 17 juin 2024 | Q4 FY2024 | 34,09 $ | 40,70 $ | +19,4 % | +0,2 % | +19,1 % |
| 20 août 2024 | Q1 FY2025 | 41,87 $ | 40,41 $ | −3,5 % | +0,3 % | −3,8 % |
| 19 nov. 2024 | Q2 FY2025 | 42,31 $ | 42,79 $ | +1,1 % | 0,0 % | +1,1 % |
| 18 févr. 2025 | Q3 FY2025 | 45,28 $ | 47,11 $ | +4,0 % | +0,2 % | +3,8 % |
| 17 juin 2025 | Q4 FY2025 | 38,76 $ | 38,28 $ | −1,2 % | 0,0 % | −1,2 % |
| 14 juil. 2025 | Abaissement des prévisions Q1 FY2026 | 38,70 $ | 37,16 $ | −4,0 % | −0,4 % | −3,5 % |
| 19 août 2025 | Q1 FY2026 | 39,11 $ | 34,38 $ | −12,1 % | −0,3 % | −11,8 % |
| 18 nov. 2025 | Q2 FY2026 | 29,59 $ | 35,57 $ | +20,2 % | +0,4 % | +19,8 % |
| 17 févr. 2026 | Q3 FY2026 | 37,93 $ | 35,53 $ | −6,3 % | +0,5 % | −6,8 % |
| 16 juin 2026 | Q4 FY2026 | 35,06 $ | 40,24 $ | +14,8 % | −1,2 % | +16,0 % |
| 18 août 2026 | Q1 FY2027 | 40,83 $ | 33,91 $ | −16,9 % | +0,2 % | −17,2 % |
| 17 nov. 2026 | Q2 FY2027 | 30,33 $ | En attente (18 nov.) | En attente | En attente | En attente |
Source : clôtures quotidiennes de Polygon.io, recoupées avec Nasdaq.com pour les publications les plus récentes. La ligne du 14 juillet 2025 correspond à un abaissement des prévisions en cours de trimestre, et non à une publication de résultats. Calculs SimianX.
Ce que montre l'historique :
- Le titre réagit aux marges et à la prévision suivante, pas aux ventes. Les deux plus fortes hausses (+20,2 % en novembre 2025 et +19,4 % en juin 2024) ont suivi des trimestres où la marge opérationnelle ajustée avait dépassé le haut de la fourchette prévue ; en novembre 2025, l'EPS ajusté de 0,71 $ avait en outre battu le consensus de 0,52 $. Les deux plus fortes baisses récentes (−16,9 % en août 2026 et −12,1 % en août 2025) ont suivi des marges inférieures à la fourchette prévue ; en août 2026, l'EPS ajusté de 0,43 $ avait également manqué le consensus de 0,48 $.
- Après les deux dernières publications du premier trimestre fiscal (août), le titre a chaque fois chuté de plus de 12 %.
- Les publications du deuxième trimestre ont plutôt été bien accueillies. Depuis l'exercice 2022, le titre a varié de −0,5 %, −8,4 %, +11,0 %, +1,1 % et +20,2 % après les publications du deuxième trimestre.
En amont de la séance du 18 novembre, LZB a clôturé à 30,33 $ le 17 novembre, en baisse de 5,22 % sur la journée, tandis que le SPDR S&P 500 ETF (SPY) cédait 1,05 %, selon les clôtures officielles publiées sur Nasdaq.com. Le titre recule de 18,6 % en 2026, contre une hausse de 7,4 % pour le SPY, et ses clôtures sur 52 semaines vont de 28,68 $ (21 octobre 2026) à 42,14 $ (7 août 2026). À 30,33 $, il se négociait à environ 12,1 fois le consensus d'EPS de 2,50 $ pour l'exercice 2027 affiché sur Nasdaq.com avant la publication (deux estimations), et le nouveau dividende offre un rendement d'environ 3,6 % (calculs SimianX).
Ce qui confirmerait ou infirmerait un redressement de La-Z-Boy
Un scénario de redressement suppose que plusieurs indicateurs s'améliorent en même temps. Un seul bon chiffre ne suffit pas, comme l'ont montré le T3 de l'exercice 2025 et le T1 de l'exercice 2027.
Les signes qui le confirmeraient :
- Des ventes commandées à magasins comparables de nouveau au-dessus de zéro, et qui s'y maintiennent pendant au moins deux trimestres, sans remises plus agressives.
- Des ventes du segment de gros en croissance à périmètre comparable, hors activités casegoods (la cession ayant été finalisée le 29 mai 2026, la comparaison publiée restera faussée jusqu'au T1 de l'exercice 2028).
- Une marge opérationnelle ajustée au-dessus de la fourchette de 4,0 % à 5,5 %, sans aide ponctuelle comme des modifications de garanties ou des remboursements de droits de douane.
- Un flux de trésorerie disponible qui couvre le dividende et les rachats d'actions, plutôt qu'une trésorerie qui fond.
- Des ventes commandées de Joybird qui cessent de reculer à deux chiffres.
Les signes qui le fragiliseraient :
- Une croissance totale du segment de détail tirée surtout par les magasins rachetés et nouveaux, tandis que les commandes comparables restent négatives.
- Des ventes du troisième trimestre proches ou en dessous du bas de la fourchette prévue, à 505 millions de dollars.
- Des marges de nouveau inférieures aux prévisions, comme lors de trois des 14 derniers trimestres.
- Davantage d'éléments ponctuels nécessaires pour atteindre les chiffres ajustés.
- Un marché immobilier qui continue de se dégrader, avec des ventes de logements anciens sous les 4 millions par an et des taux hypothécaires au-dessus de 7 %.
Il s'agit de critères d'analyse, pas d'engagements de l'entreprise.
Questions fréquentes
Quand La-Z-Boy a-t-il publié ses résultats du T2 de l'exercice 2027 ?
La-Z-Boy a publié ses résultats du deuxième trimestre de l'exercice 2027 après la clôture du NYSE le mardi 17 novembre 2026 ; le Form 8-K a été déposé à 16h17 ET (13h17 PT). La conférence téléphonique a lieu le mercredi 18 novembre à 8h30 ET.
La-Z-Boy a-t-il dépassé les attentes ?
Oui. L'EPS ajusté s'est établi à 0,53 $, contre un consensus de 0,48 $ (données Zacks sur Nasdaq.com, trois estimations), et les ventes de 526,1 millions de dollars ont dépassé la propre prévision de l'entreprise, de 500 à 520 millions de dollars. La marge opérationnelle ajustée de 5,0 % s'est située dans sa fourchette de 4,0 % à 5,5 %. L'EPS GAAP s'est élevé à 0,45 $.
Quelles ont été les ventes commandées à magasins comparables de La-Z-Boy au T2 de l'exercice 2027 ?
Elles ont reculé de 1 %, selon le Form 10-Q ; le communiqué de résultats indiquait seulement qu'elles avaient « légèrement reculé ». Sur le semestre, elles ont progressé de 1 %. Elles étaient positives au cours des deux premiers mois du trimestre, se sont nettement affaiblies en octobre et, selon La-Z-Boy, se sont améliorées au cours des premières semaines du troisième trimestre. Les ventes commandées totales du segment de détail ont progressé de 11 % grâce aux magasins nouveaux et rachetés.
Quelles sont les prévisions de La-Z-Boy pour le T3 de l'exercice 2027 ?
Des ventes de 505 à 525 millions de dollars et une marge opérationnelle ajustée de 4,0 % à 5,5 %. Un an plus tôt, le troisième trimestre avait dégagé 541,6 millions de dollars de ventes et une marge de 6,1 % : la prévision implique donc des ventes et une marge plus faibles, en partie à cause de la cession des casegoods.
Pourquoi la marge de La-Z-Boy a-t-elle baissé par rapport à l'an dernier ?
La marge opérationnelle ajustée est tombée à 5,0 %, contre 7,1 %. Environ 1,1 point de cette baisse s'explique par un gain ponctuel lié aux garanties au trimestre de l'an dernier. Le reste reflète les coûts de regroupement des usines et de distribution dans le segment de gros, ainsi que les promotions et le mix produits dans le segment de détail, en partie compensés par les remboursements de droits de douane et les hausses de prix.
Comment l'action LZB a-t-elle réagi aux résultats ?
Sur 21 publications depuis l'exercice 2022, la variation moyenne lors de la première séance a été de 8,0 % dans un sens ou dans l'autre, et de 14,6 % en moyenne sur les quatre dernières. Les plus forts mouvements récents ont été de +20,2 % en novembre 2025 et de −16,9 % en août 2026.
La demande de meubles peut-elle se redresser avant le marché immobilier ?
Elle le peut à l'échelle d'une entreprise, grâce aux gains de parts de marché et aux achats de remplacement, mais rien n'indique encore une reprise à l'échelle du secteur. Les ventes de logements anciens sont tombées en octobre 2026 à leur plus bas niveau depuis 2010, et les concurrents décrivent une catégorie à peu près stable.
Quelle est la prochaine date de publication des résultats de La-Z-Boy ?
La-Z-Boy ne l'a pas encore annoncée. Son troisième trimestre fiscal se termine fin janvier 2027, et les deux dernières publications du troisième trimestre ont eu lieu le 18 février 2025 et le 17 février 2026 : la mi-février 2027 est donc la période la plus probable.
Verdict : une bonne surprise sur l'exécution, pas encore sur la demande
Le deuxième trimestre de La-Z-Boy a réparé une partie des dégâts d'août : les ventes ont dépassé la fourchette prévue, la marge s'est inscrite à l'intérieur et l'EPS a battu le consensus. Il n'a pas répondu à la question de la demande. Les commandes comparables sont repassées sous zéro après un seul trimestre positif, Joybird s'est contracté de près d'un tiers et la prévision du troisième trimestre table sur des ventes inférieures à celles d'il y a un an, avec une marge encore nettement en deçà de celle de l'an dernier.
Dans sa version la plus solide, le scénario haussier veut que La-Z-Boy gagne des parts de marché sur un marché stable en contrôlant une plus grande partie de ses magasins, et que les projets industriels et logistiques qui pèsent aujourd'hui sur les marges les relèvent une fois achevés. La lecture plus fragile est que les acquisitions de magasins et les promotions portent le chiffre d'affaires pendant que la demande de fond reste molle, et que les rachats d'actions sont financés par la trésorerie accumulée plutôt que par le flux de trésorerie disponible.
Pour la prochaine publication, la grille de lecture est simple : les commandes, puis la marge, puis la trésorerie. Des commandes à magasins comparables positives, une marge au-dessus de la fourchette de 4,0 % à 5,5 % et un flux de trésorerie disponible couvrant le dividende signaleraient un véritable tournant. L'analyse boursière par IA de SimianX peut aider à suivre ces indicateurs au fil des publications.
Cet article relève de la recherche financière et ne constitue ni un conseil en investissement personnalisé ni une recommandation d'achat ou de vente de LZB ou de tout autre titre.
Lecture Liée
- Promoteurs immobiliers et élections de mi-mandat, 1926-2022
- Remboursements IEEPA : 78 sociétés remboursées, et combien
- Réunion de la Fed 2026 : décision de taux, heure, historique
- Warsh ignore Trump : hausse des taux Fed, 1re depuis 2023
- Résultats McDonald’s T3 2026 : bilan et ventes comparables
- Résultats d'Airbnb par trimestre : T3 2026 et action ABNB
Références
- La-Z-Boy : communiqué de résultats du T2 de l'exercice 2027, 17 novembre 2026
- SEC EDGAR : Form 8-K de La-Z-Boy, Exhibit 99.1, résultats du T2 de l'exercice 2027
- SEC EDGAR : Form 10-Q de La-Z-Boy pour le T2 de l'exercice 2027
- SEC EDGAR : index du dépôt du Form 8-K de La-Z-Boy, 17 novembre 2026
- La-Z-Boy : calendrier de publication des résultats du deuxième trimestre de l'exercice 2027, 3 novembre 2026
- La-Z-Boy : événements et webcasts pour les investisseurs
- La-Z-Boy : résultats du T1 de l'exercice 2027 et prévisions pour le T2, 18 août 2026
- SEC EDGAR : Form 8-K de La-Z-Boy, Exhibit 99.1, résultats du T1 de l'exercice 2027
- SEC EDGAR : Form 10-Q de La-Z-Boy pour le T1 de l'exercice 2027
- SEC EDGAR : informations sectorielles de La-Z-Boy pour le T1 de l'exercice 2027
- SEC EDGAR : résultats de La-Z-Boy du T4 de l'exercice 2026, 16 juin 2026
- SEC EDGAR : résultats de La-Z-Boy du T2 de l'exercice 2026, 18 novembre 2025
- SEC EDGAR : mise à jour des prévisions de La-Z-Boy et acquisition dans le Sud-Est, 14 juillet 2025
- La-Z-Boy : nouvelles ouvertures et acquisitions de magasins, 15 octobre 2026
- SEC EDGAR : dépôts de Form 8-K de La-Z-Boy
- Nasdaq.com : résultats de LZB, consensus et historique des surprises
- Nasdaq.com : cours historiques de LZB
- National Association of REALTORS : ventes de logements anciens d'octobre 2026, 12 novembre 2026
- Freddie Mac : Primary Mortgage Market Survey, relevé du 12 novembre 2026
- SEC EDGAR : résultats du T3 2026 de Haverty's
- SEC EDGAR : résultats du T1 de l'exercice 2027 d'Ethan Allen
- SEC EDGAR : résultats du T3 2026 de Wayfair
- Investopedia : ventes à magasins comparables
- Investopedia : flux de trésorerie disponible
- Investopedia : carnet de commandes (backlog)


