
 Par Muke
Résultats de McDonald’s en référence : ventes comparables, BPA et l’épreuve des menus à petit prix
Les menus à petit prix peuvent soutenir le redressement de McDonald’s, mais seulement s’ils génèrent des visites supplémentaires et rentables. Les résultats du T3 2026 de McDonald’s, publiés le 4 novembre, apportent une réponse en demi-teinte : le BPA ajusté de $3.57 a battu les estimations, mais le chiffre d’affaires est ressorti en deçà des attentes et les ventes comparables aux États-Unis ont reculé de 0.2 % sur fond de baisse de la fréquentation, après une hausse de seulement 0.8 % au T2 2026.
Cette page est une référence sur les résultats de McDonald’s : neuf trimestres de chiffre d’affaires, de BPA et de ventes comparables publiés par la société réunis dans un seul tableau, la réaction de l’action MCD à chaque publication, les résultats du T3 2026 comparés aux estimations et la chronologie des menus à petit prix qui éclaire ces chiffres. Vendre davantage de repas à prix réduit ne revient pas forcément à bâtir une entreprise plus solide. Les offres doivent attirer une demande incrémentale, améliorer la fidélisation des clients et dégager une marge sur coûts variables suffisante pour justifier leur coût.
Pour les actionnaires de MCD, le BPA supérieur aux attentes n’est donc qu’un point de départ. Les indices les plus importants viennent de la fréquentation, de l’exécution chez les franchisés, de la qualité des bénéfices et de la génération de trésorerie.
Mis à jour le 4 novembre 2026 (heure du Pacifique), après la publication des résultats du T3 2026 de McDonald’s avant l’ouverture du marché américain. Les sources comprennent les documents déposés par McDonald’s auprès de la SEC, les déclarations de la direction lors des conférences sur les résultats et des estimations d’analystes dûment attribuées. Les cours sont des clôtures quotidiennes issues de Polygon.io et recoupées avec le Nasdaq et Cboe. Les chiffres publiés, les estimations et nos propres calculs sont signalés comme tels tout au long de l’article.
Les résultats du T3 2026 de McDonald’s en un coup d’œil
| Élément | Chiffre | Statut ou source |
|---|---|---|
| Publication du T3 2026 | Publiée le mercredi 4 novembre 2026, avant l’ouverture du marché américain | Communiqué de résultats joint au formulaire 8-K ; conférence à 8 h 30 (heure de l’Est) |
| BPA ajusté | $3.57 publié contre $3.36 (Zacks) / $3.38 (MarketBeat, LSEG) | Supérieur aux attentes ; BPA GAAP de $3.51, en hausse de 10 % |
| Chiffre d’affaires | $7,157 millions publiés contre une estimation de $7.28 milliards | Inférieur aux attentes ; en hausse de 1 % sur un an |
| Ventes comparables mondiales | +1.5 % publié (États-Unis −0.2 %) | Conforme à l’estimation de +1.5 % de Zacks |
| Même trimestre de l’an dernier (T3 2025) | Chiffre d’affaires $7,078 millions ; BPA GAAP $3.18 ; BPA ajusté $3.22 | Publié par la société |
| Dernier trimestre (T2 2026) | Chiffre d’affaires $7,099 millions ; BPA GAAP $3.32 ; BPA ajusté $3.38 | Publié par la société |
| Clôture de MCD, 3 novembre 2026 | $263.04 | 22.9 % sous la clôture record |
| Clôture record | $341.06 le 27 février 2026 | Base des clôtures quotidiennes |
| Plus bas sur 52 semaines | $230.88 le 7 octobre 2026 | Base des clôtures quotidiennes |
| Dividende trimestriel | $1.93 par action, payable le 15 décembre 2026 | 50e année consécutive de hausse |
Les chiffres publiés proviennent du communiqué de résultats du T3 2026 de McDonald’s (formulaire 8-K, Exhibit 99.1), déposé le 4 novembre. Les estimations sont des instantanés antérieurs à la publication : l’aperçu des indicateurs clés de Zacks du 30 octobre, l’avant-première des résultats de Zacks du 2 novembre et la page de résultats de MarketBeat ; les chiffres de LSEG et de StreetAccount sont ceux rapportés par CNBC.
Résultats de McDonald’s par trimestre : chiffre d’affaires, BPA et ventes comparables
Le tableau ci-dessous rassemble chaque trimestre du T3 2024 au T3 2026 à partir des communiqués de résultats de McDonald’s déposés auprès de la SEC. Les ventes comparables sont des variations sur un an ; le BPA ajusté exclut les charges et les plus-values que la société exclut elle-même, principalement les coûts de restructuration liés à son programme d’accélération de l’organisation (Accelerating the Organization).
| Trimestre | Publié le | Chiffre d’affaires | BPA GAAP | BPA ajusté | Ventes comp. mondiales | Ventes comp. États-Unis | Intl. exploités | Intl. en développement sous licence |
|---|---|---|---|---|---|---|---|---|
| T3 2024 | 29 oct. 2024 | $6,873M | $3.13 | $3.23 | −1.5 % | +0.3 % | −2.1 % | −3.5 % |
| T4 2024 | 10 févr. 2025 | $6,388M | $2.80 | $2.83 | +0.4 % | −1.4 % | +0.1 % | +4.1 % |
| T1 2025 | 1er mai 2025 | $5,956M | $2.60 | $2.67 | −1.0 % | −3.6 % | −1.0 % | +3.5 % |
| T2 2025 | 6 août 2025 | $6,843M | $3.14 | $3.19 | +3.8 % | +2.5 % | +4.0 % | +5.6 % |
| T3 2025 | 5 nov. 2025 | $7,078M | $3.18 | $3.22 | +3.6 % | +2.4 % | +4.3 % | +4.7 % |
| T4 2025 | 11 févr. 2026 | $7,009M | $3.03 | $3.12 | +5.7 % | +6.8 % | +5.2 % | +4.5 % |
| T1 2026 | 7 mai 2026 | $6,517M | $2.78 | $2.83 | +3.8 % | +3.9 % | +3.9 % | +3.4 % |
| T2 2026 | 4 août 2026 | $7,099M | $3.32 | $3.38 | +1.3 % | +0.8 % | +1.5 % | +1.9 % |
| T3 2026 | 4 nov. 2026 | $7,157M | $3.51 | $3.57 | +1.5 % | −0.2 % | +1.4 % | +4.2 % |
Chiffres publiés par la société, tirés des communiqués de résultats de McDonald’s joints aux formulaires 8-K (Exhibit 99.1). Le T1 2025 a été pénalisé par le jour supplémentaire de l’année bissextile précédente.
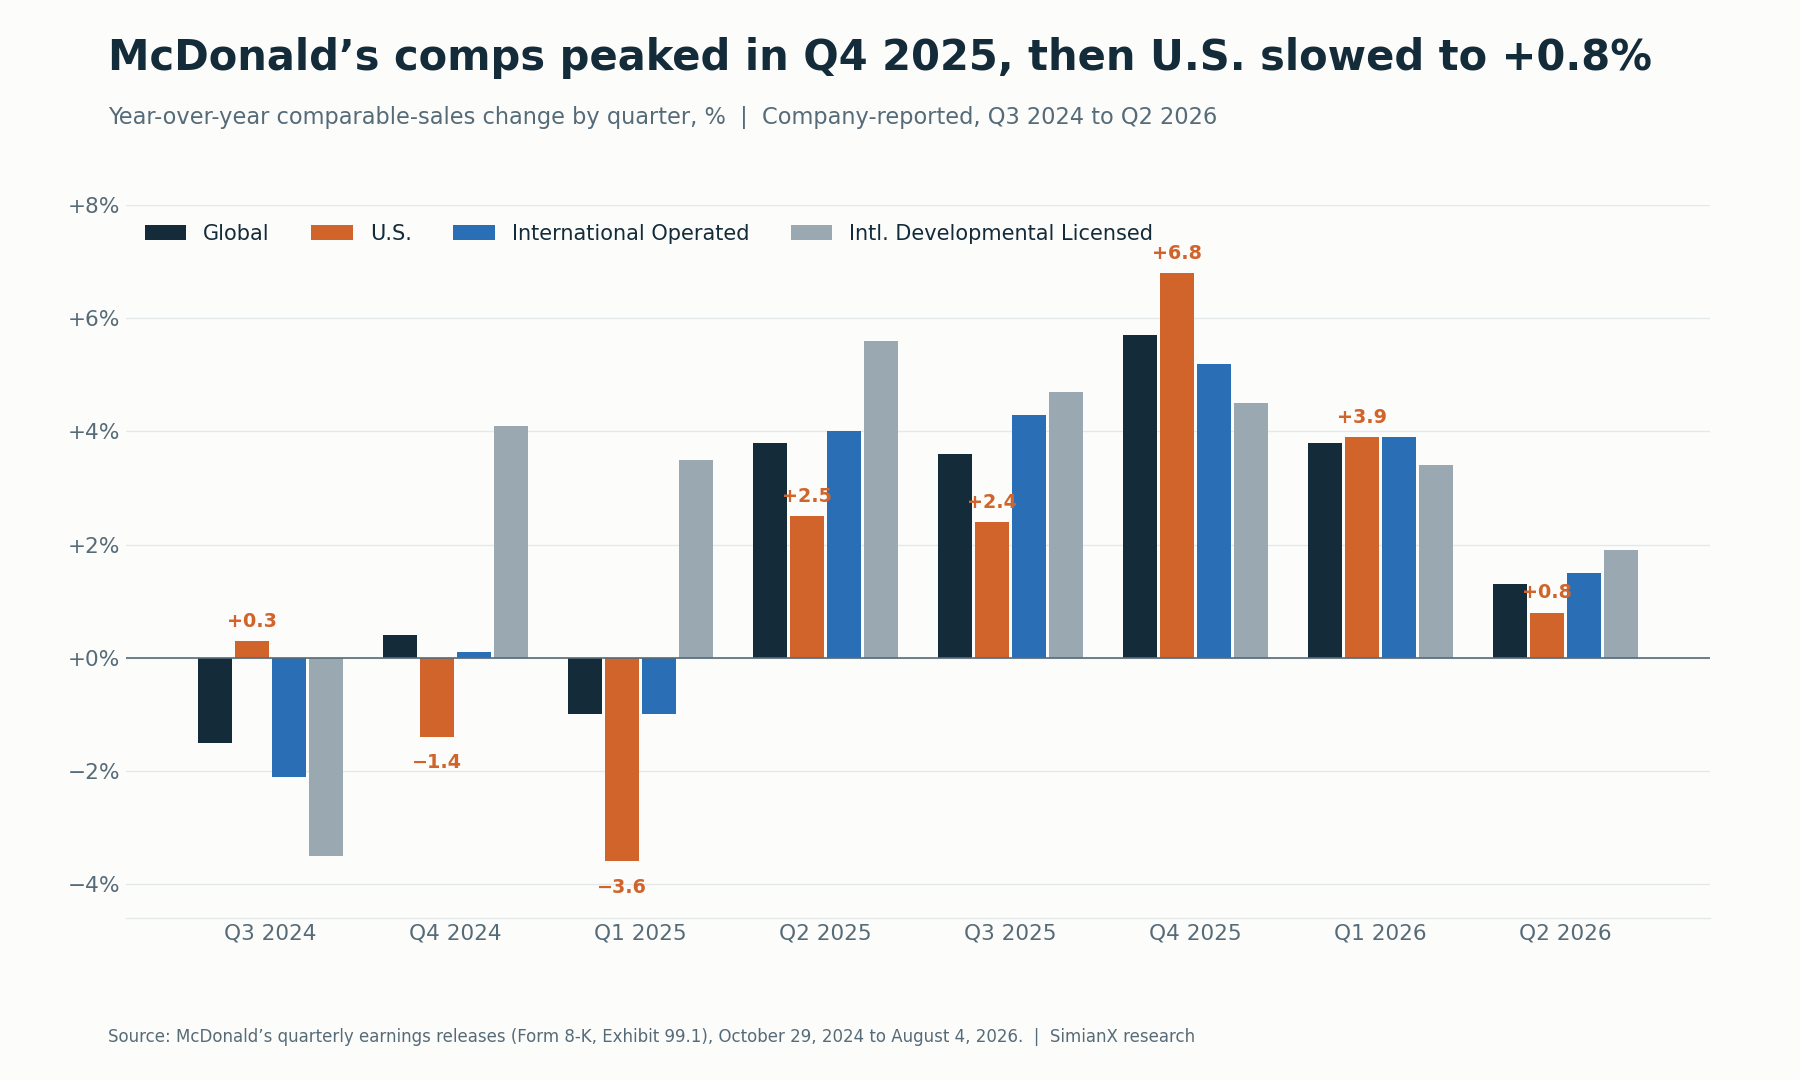
Les ventes comparables aux États-Unis ont culminé à +6.8 % au T4 2025 avant de ralentir à +0.8 % au T2 2026.
Le schéma est celui d’une reprise qui a culminé au T4 2025 avant de s’essouffler. Le ralentissement du T2 ne s’est pas limité aux États-Unis : les deux segments internationaux ont eux aussi progressé moins vite. Mais c’est aux États-Unis que le ralentissement a été le plus marqué, de +6.8 % à +0.8 % en deux trimestres. Le T3 2026 a prolongé le ralentissement aux États-Unis (−0.2 %) et sur les marchés internationaux exploités (+1.4 %), tandis que les marchés internationaux en développement sous licence ont de nouveau accéléré, à +4.2 %.
Ce qui a porté les ventes comparables aux États-Unis : ticket moyen ou fréquentation ?
McDonald’s décrit chaque trimestre son résultat américain en une ligne dans son communiqué de résultats. Lues à la suite, ces lignes montrent combien de fois la croissance est venue d’un ticket moyen plus élevé plutôt que d’un plus grand nombre de visites.
| Trimestre | Ventes comp. États-Unis | Moteur indiqué par la société |
|---|---|---|
| T3 2024 | +0.3 % | Hausse du ticket moyen, en partie compensée par une fréquentation en léger recul |
| T4 2024 | −1.4 % | Baisse du ticket moyen, en partie compensée par une fréquentation en légère hausse |
| T1 2025 | −3.6 % | Principalement une fréquentation comparable en recul |
| T2 2025 | +2.5 % | Principalement une hausse du ticket moyen |
| T3 2025 | +2.4 % | Principalement une hausse du ticket moyen |
| T4 2025 | +6.8 % | Hausse du ticket moyen et de la fréquentation, principalement grâce aux promotions marketing |
| T1 2026 | +3.9 % | Principalement une hausse du ticket moyen |
| T2 2026 | +0.8 % | Hausse du ticket moyen, en partie compensée par une fréquentation comparable en recul |
| T3 2026 | −0.2 % | Fréquentation comparable en recul, largement compensée par la hausse du ticket moyen |
Source : communiqués de résultats trimestriels de McDonald’s. Formulation condensée à partir des commentaires de la société sur son segment américain.
Un seul des neuf trimestres, le T4 2025, a combiné une hausse du ticket moyen et une hausse de la fréquentation aux États-Unis. Cette distinction compte, car les ventes comparables peuvent progresser alors que le nombre de transactions diminue. Une relation simplifiée s’écrit :
Croissance des ventes comparables ≈ croissance des transactions + croissance du ticket moyen.
Le calcul exact comprend un effet d’interaction, mais ce cadre suffit à expliquer l’enjeu fondamental. Les clients peuvent dépenser davantage par achat alors même que les achats se raréfient. Pour une reprise portée par les petits prix, le meilleur scénario serait une amélioration des transactions accompagnée d’un ticket moyen économiquement acceptable. Une croissance des ventes reposant surtout sur la dépense par transaction prouverait moins que l’accessibilité des prix rétablit la fréquence de visite.
Les différences de base de comparaison comptent aussi. Le T3 2026 se compare à un trimestre américain à +2.4 %, une base plus facile que les +6.8 % du T4 2025 ; les investisseurs ne doivent donc pas interpréter chaque variation du rythme de croissance comme une variation équivalente de la demande sous-jacente.
Comment l’action MCD a réagi à chaque publication de résultats
McDonald’s publie normalement avant l’ouverture du marché américain ; la réaction se mesure donc de la clôture précédente à la clôture du jour de publication. L’exception sur cette période est le T4 2025, publié après la clôture le 11 février 2026, dont le jour de réaction est donc le 12 février.
| Trimestre | Jour de réaction | MCD de clôture à clôture | S&P 500 (SPY) le même jour |
|---|---|---|---|
| T3 2024 | 29 oct. 2024 | −0.60 % | +0.16 % |
| T4 2024 | 10 févr. 2025 | +4.80 % | +0.68 % |
| T1 2025 | 1er mai 2025 | −1.88 % | +0.71 % |
| T2 2025 | 6 août 2025 | +2.98 % | +0.77 % |
| T3 2025 | 5 nov. 2025 | +2.16 % | +0.35 % |
| T4 2025 | 12 févr. 2026 | +2.74 % | −1.54 % |
| T1 2026 | 7 mai 2026 | −0.14 % | −0.31 % |
| T2 2026 | 4 août 2026 | +1.17 % | +1.80 % |
Notre calcul à partir des clôtures quotidiennes (Polygon.io, recoupé avec le Nasdaq et Cboe). Non ajusté des dividendes.
Sur ces huit publications, MCD a progressé cinq fois et reculé trois fois. La réaction moyenne a été de +1.40 % et la variation absolue moyenne de 2.06 % ; la plus forte variation sur une séance a été de +4.80 % après la publication du T4 2024. McDonald’s est une valeur peu volatile autour de ses résultats : sur cette période, aucune publication ne l’a fait varier de plus de 5 % en une séance.
Les mouvements les plus amples sont survenus entre les publications. MCD a clôturé au record de $341.06 le 27 février 2026, puis a chuté de 32.3 % jusqu’à $230.88 le 7 octobre 2026. La séance la plus sévère de cette baisse a été celle de la journée investisseurs du 23 septembre, lorsque l’action a cédé 4.80 % après l’annonce par la société de son plan d’investissement NEXT. Elle a depuis rebondi de 13.9 % pour atteindre $263.04 le 3 novembre, mais reste 13.9 % sous sa clôture de fin 2025 à $305.63, alors que le SPY a progressé de 10.6 % sur la même période.
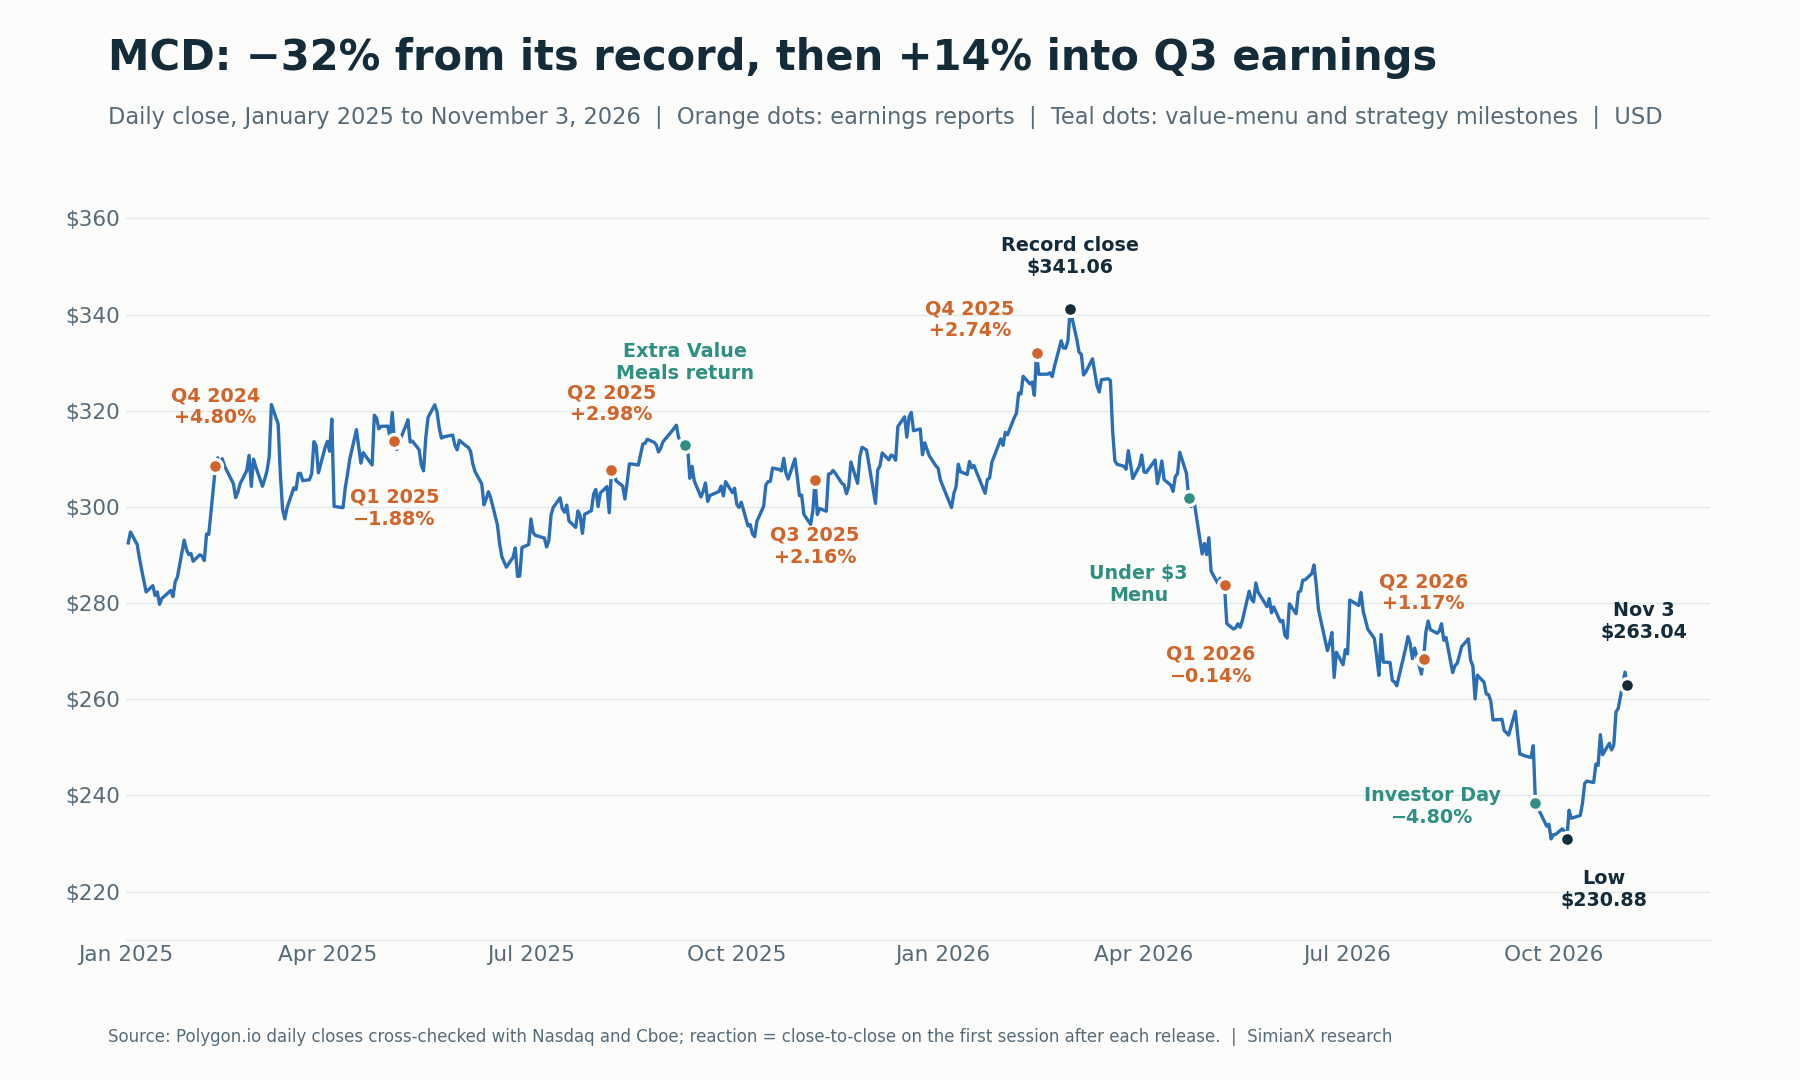
MCD a culminé en février 2026, a glissé pendant la refonte des menus à petit prix et la journée investisseurs, puis a rebondi d’environ 14 % à l’approche de la publication du T3.
Résultats du T3 2026 de McDonald’s : publiés contre attendus
McDonald’s a battu les attentes sur le bénéfice mais les a manquées sur le chiffre d’affaires, et le tableau par segment est contrasté.
| Indicateur | Attendu | Publié | Résultat |
|---|---|---|---|
| Bénéfice ajusté par action | $3.36 (Zacks) ; $3.38 (MarketBeat, LSEG) | $3.57 | Supérieur de $0.19 à $0.21 ; en hausse de 11 % par rapport à $3.22 |
| Bénéfice par action GAAP | — | $3.51 | En hausse de 10 % par rapport à $3.18 ; inclut $0.06 par action de charges, principalement de restructuration |
| Chiffre d’affaires | $7.28 milliards (Zacks, MarketBeat) ; $7.29 milliards (LSEG) | $7,157 millions | Inférieur d’environ 1.7 % à 1.8 % ; en hausse de 1 % sur un an |
| Croissance des ventes comparables mondiales | +1.5 % (Zacks) ; +1.3 % (StreetAccount) | +1.5 % | Conforme |
| Croissance des ventes comparables aux États-Unis | −0.5 % (StreetAccount) | −0.2 % | Mieux que redouté, mais toujours négatif |
| Croissance des ventes comparables des marchés internationaux exploités | +2.0 % (Zacks) ; +2.1 % (StreetAccount) | +1.4 % | Inférieur ; en deçà des +1.5 % du T2 |
| Croissance des ventes comparables des marchés internationaux en développement sous licence | +3.3 % (Zacks) ; +2.1 % (StreetAccount) | +4.2 % | Supérieur ; en hausse par rapport aux +1.9 % du T2 |
Sources : communiqué de résultats du T3 2026 de McDonald’s ; instantanés de Zacks et MarketBeat antérieurs à la publication ; estimations de LSEG et de StreetAccount rapportées par CNBC. Les écarts par rapport aux estimations sont nos propres calculs.
L’ampleur du dépassement dépend du fournisseur : $0.21 par rapport aux $3.36 de Zacks et $0.19 par rapport aux $3.38 affichés par MarketBeat et LSEG ; ces instantanés ne doivent donc pas être fusionnés en un consensus prétendument universel. Dans tous les cas, le BPA a nettement battu les attentes, tandis que le chiffre d’affaires est resté inférieur à toutes les estimations.
Surtout, ce BPA supérieur aux attentes ne tranche pas la question d’investissement centrale. McDonald’s indique que le résultat opérationnel a été porté principalement par la hausse des autres produits opérationnels et par des marges des restaurants franchisés plus élevées sous l’effet des ventes. Les investisseurs doivent déterminer quelle part de la surprise positive reflète une meilleure demande dans les restaurants plutôt que d’autres facteurs, comme la fiscalité, les devises, les plus-values de cession de restaurants et le nombre d’actions diluées.
Un bénéfice supérieur aux attentes avec une fréquentation américaine en baisse n’est pas encore le redressement opérationnel dont la stratégie des petits prix a besoin.
Les menus à petit prix sont une stratégie existante, pas un nouveau lancement du T3
La stratégie de petits prix de McDonald’s comprend plusieurs offres distinctes. Les traiter comme une seule promotion complique l’identification de ce qui fonctionne.
| Initiative de petits prix | Calendrier vérifié | Objectif stratégique | Question d’analyse pour le T3 |
|---|---|---|---|
| Lancement de la plateforme McValue, dont l’offre « un produit acheté, un second ajouté pour $1 » (Buy One, Add One) | 7 janvier 2025 | Créer une plateforme nationale permanente de petits prix | La suppression de l’offre Buy One, Add One a-t-elle coûté des visites de clients fidèles ? |
| Retour des Extra Value Meals (menus à prix avantageux) | 8 septembre 2025 | Rendre les menus groupés visiblement abordables, environ 15 % moins chers que les produits achetés séparément | Les menus groupés génèrent-ils des visites supplémentaires ? |
| Menu à moins de $3 (« McValue 2.0 ») | Annoncé le 2 avril 2026 ; lancé le 21 avril 2026 | Proposer des prix accessibles sur les produits à l’unité | L’exécution est-elle homogène d’un restaurant à l’autre ? |
| Formule petit-déjeuner à $4 | 21 avril 2026 | Soutenir les achats de petit-déjeuner à prix abordable | Rétablit-elle la fréquence de visite au petit-déjeuner ? |
| Offres flash numériques nationales et offres personnalisées dans l’application | Annoncées lors de la conférence sur les résultats du 4 août 2026 | Réengager les clients réguliers | Les visites répétées reviennent-elles de façon rentable ? |
Sources : annonces de McDonald’s, Restaurant Dive et déclarations de la direction lors de la conférence sur les résultats du T2 2026.
Les Extra Value Meals sont revenus dans les restaurants américains participants à partir du 8 septembre 2025, emmenés par un menu Sausage McMuffin with Egg à $5 et un menu Big Mac à $8. Ces conditions de lancement ne doivent pas être présentées comme des prix nationaux garantis pendant tout le T3 2026, car les franchisés fixent leurs propres prix.
L’extension majeure suivante a commencé le 21 avril 2026, lorsque McDonald’s a ajouté un menu à moins de $3 et une formule petit-déjeuner à $4 dans les restaurants américains participants, comme l’a rapporté Restaurant Dive.
Cette chronologie change la grille de lecture.
Le T3 met à l’épreuve l’exécution, les ajustements et la réponse des clients ; ce n’est pas la première introduction d’une stratégie de prix bas. L’extension d’avril était déjà en place pendant la majeure partie du T2.
Si les performances s’améliorent, les investisseurs devront se demander ce qui a changé. Les pistes possibles sont la participation des restaurants, la conception des offres, la notoriété auprès des clients, les promotions numériques, la qualité du service ou le soutien marketing.
Si les performances restent faibles, la direction devra expliquer pourquoi une présence plus longue sur le marché ne s’est pas traduite par un meilleur comportement des clients.
Les commentaires de la direction révèlent le problème d’exécution
La conférence sur les résultats du 4 août apporte un contrepoids important à un récit simplement optimiste.
Selon la transcription de la conférence sur les résultats du T2 2026, la direction a attribué environ les deux tiers de la sous-performance de la fréquentation américaine par rapport à ses attentes à des problèmes d’exécution de l’offre à petits prix : une exécution inégale du menu à moins de $3 au niveau des restaurants, une notoriété auprès des consommateurs inférieure à l’objectif, moins d’offres numériques et la suppression de l’offre Buy One, Add One for $1. Le reste a été largement imputé à une campagne marketing autour de la FIFA en juin, dont les résultats ont déçu. Les dirigeants ont également indiqué que seuls 60 % à 65 % environ du réseau appliquaient l’architecture tarifaire recommandée, ce qui signifie qu’environ un tiers n’avait pas mis en œuvre le programme comme prévu.
Il en ressort qu’une stratégie nationale affichée peut différer de l’expérience de chaque client.
Un client régulier peut découvrir un nouveau menu à prix bas tout en perdant une offre de l’application qu’il utilisait pour sa commande habituelle. Le prix d’appel affiché peut s’améliorer alors que l’achat habituel de ce client devient moins intéressant.
La visibilité promotionnelle et l’accessibilité perçue des prix sont donc des mesures différentes.
La direction a aussi indiqué que les ventes comparables américaines étaient légèrement négatives en juillet. Cette déclaration décrivait une tendance de début de trimestre, et non un résultat publié pour l’ensemble du troisième trimestre.
La riposte a été annoncée le jour même : davantage d’offres flash numériques nationales, davantage d’offres personnalisées pour les clients fidèles et des budgets marketing réaffectés à des offres éprouvées comme les Extra Value Meals. McDonald’s a également nommé Skye Anderson présidente de McDonald’s USA le 4 août, en remplacement de Joe Erlinger ; le T3 est donc son premier trimestre complet à la tête des activités américaines.
Le communiqué du T3 confirme au mieux une reprise partielle. Les ventes comparables aux États-Unis ont reculé de 0.2 % sur l’ensemble du trimestre, la baisse de la fréquentation comparable ayant été largement compensée par la hausse du ticket moyen. Le CEO Chris Kempczinski a déclaré que McDonald’s était « encouragé par l’amélioration observée au fil du trimestre après notre intervention sur les petits prix », mais le communiqué ne fournit aucun chiffre mensuel. CNBC a rapporté que, lors de l’Investor Day de septembre, la direction avait décrit juillet et août comme légèrement négatifs et s’attendait à un retour à la croissance en septembre. Les commentaires détaillés de la conférence sur les résultats concernant la tendance mensuelle aux États-Unis n’étaient pas encore disponibles dans les sources que nous avons consultées au moment de cette mise à jour.
Les signes d’amélioration seraient de meilleures tendances mensuelles, des normes de participation plus claires et un regain d’engagement chez les clients dont la fréquence de visite avait faibli.
Quel est l’effet des menus à petit prix sur les bénéfices de McDonald’s ?
L’économie dépend de la capacité d’une promotion à modifier le comportement des clients de façon rentable.
Un repas abordable peut créer de la valeur lorsqu’il :
- Attire une visite réellement incrémentale.
- Fait revenir un client perdu.
- Augmente la fréquence de visite dans la durée.
- Encourage des achats supplémentaires.
- Utilise une capacité du restaurant qui resterait sinon inexploitée.
La même offre peut réduire la rentabilité si des clients existants remplacent des achats qui dégageaient auparavant une marge plus élevée par des commandes moins chères.
Prenons un exemple illustratif.
Supposons qu’une commande existante dégage une marge de $4 après les coûts variables concernés, tandis qu’une commande promotionnelle dégage $3.
Si un client passe simplement de l’une à l’autre, la marge baisse de $1. Si la commande promotionnelle représente un achat réellement supplémentaire, elle rapporte $3 avant tout coût supplémentaire d’acquisition ou de capacité.
Ces chiffres sont hypothétiques. Ils ne constituent pas des estimations de l’économie réelle des repas de McDonald’s.
Cette distinction montre pourquoi le volume des ventes promotionnelles ne suffit pas à prouver le succès.
La bonne question est la suivante :
Quelle marge supplémentaire l’offre a-t-elle générée après substitution, dépenses marketing et coûts d’exploitation ?
La qualité du service fait partie de ce calcul. Une promotion peut perdre de son attrait si elle ajoute de la complexité, ralentit le débit ou crée une expérience client qui décourage les visites répétées. La direction a précisément indiqué que c’est ce qui s’est produit au T2, lorsque les équipes des restaurants ont été submergées par un trop grand nombre de déploiements en peu de temps.
La stratégie de petits prix la plus solide associe accessibilité des prix et simplicité opérationnelle.
La rentabilité des franchisés de McDonald’s doit faire partie de l’épreuve
McDonald’s ne comptabilise pas chaque dollar dépensé dans les restaurants franchisés comme du chiffre d’affaires de l’entreprise. Environ 95 % de ses plus de 45,000 restaurants sont détenus et exploités par des franchisés indépendants, et ses publications distinguent les ventes à l’échelle du réseau des sources de revenus de l’entreprise, à savoir les ventes des restaurants exploités en propre et les redevances des restaurants franchisés.
Les résultats au niveau des restaurants et ceux de l’entreprise peuvent donc évoluer différemment.
| Niveau économique | Ce qu’il faut examiner | Pourquoi c’est important |
|---|---|---|
| Client | Perception du rapport qualité-prix et visites répétées | Détermine si la demande devient durable |
| Exploitant du restaurant | Marge incrémentale et flux de trésorerie | Détermine si la participation reste intéressante |
| Franchiseur | Revenus de franchise et marges associées | Montre comment l’activité des restaurants se répercute sur les bénéfices de l’entreprise |
| Actionnaire | BPA durable et flux de trésorerie disponible | Relie l’exécution à la valeur de l’investissement |
Ce tableau est un cadre d’analyse, et non une indication de la société.
Une promotion pourrait soutenir les revenus de franchise de l’entreprise tout en produisant un résultat moins intéressant pour un exploitant confronté aux coûts au niveau du restaurant.
Cela ne rendrait pas automatiquement la promotion infructueuse. Un investissement temporaire peut être rationnel s’il construit une relation client de valeur. Mais sa durée, son financement et le rendement attendu doivent être expliqués.
Les investisseurs devraient donc chercher des preuves de l’adhésion des franchisés plutôt que de supposer que la publicité nationale garantit une exécution homogène. Au T2, les revenus des restaurants franchisés ont progressé de 4 % à $4,393 millions, tandis que les ventes à l’échelle du réseau ont augmenté de 5 %.
Des informations utiles porteraient sur la participation, le financement des promotions, les normes de service et l’économie de la fréquentation supplémentaire.
Le pont de résultat du T2 montre pourquoi un BPA supérieur aux attentes peut être incomplet
Le trimestre précédent offre un exemple concret de la nécessité de regarder au-delà du BPA.
| Indicateur | T2 2025 publié | T2 2026 publié | Variation |
|---|---|---|---|
| Résultat avant impôts | $2,861 millions | $2,936 millions | +$75 millions |
| Charge d’impôt sur le résultat | $608 millions | $574 millions | −$34 millions |
| Résultat net | $2,253 millions | $2,362 millions | +$109 millions |
| BPA dilué GAAP | $3.14 | $3.32 | +$0.18 |
Source : communiqué de résultats du T2 2026 de McDonald’s (formulaire 8-K, Exhibit 99.1).
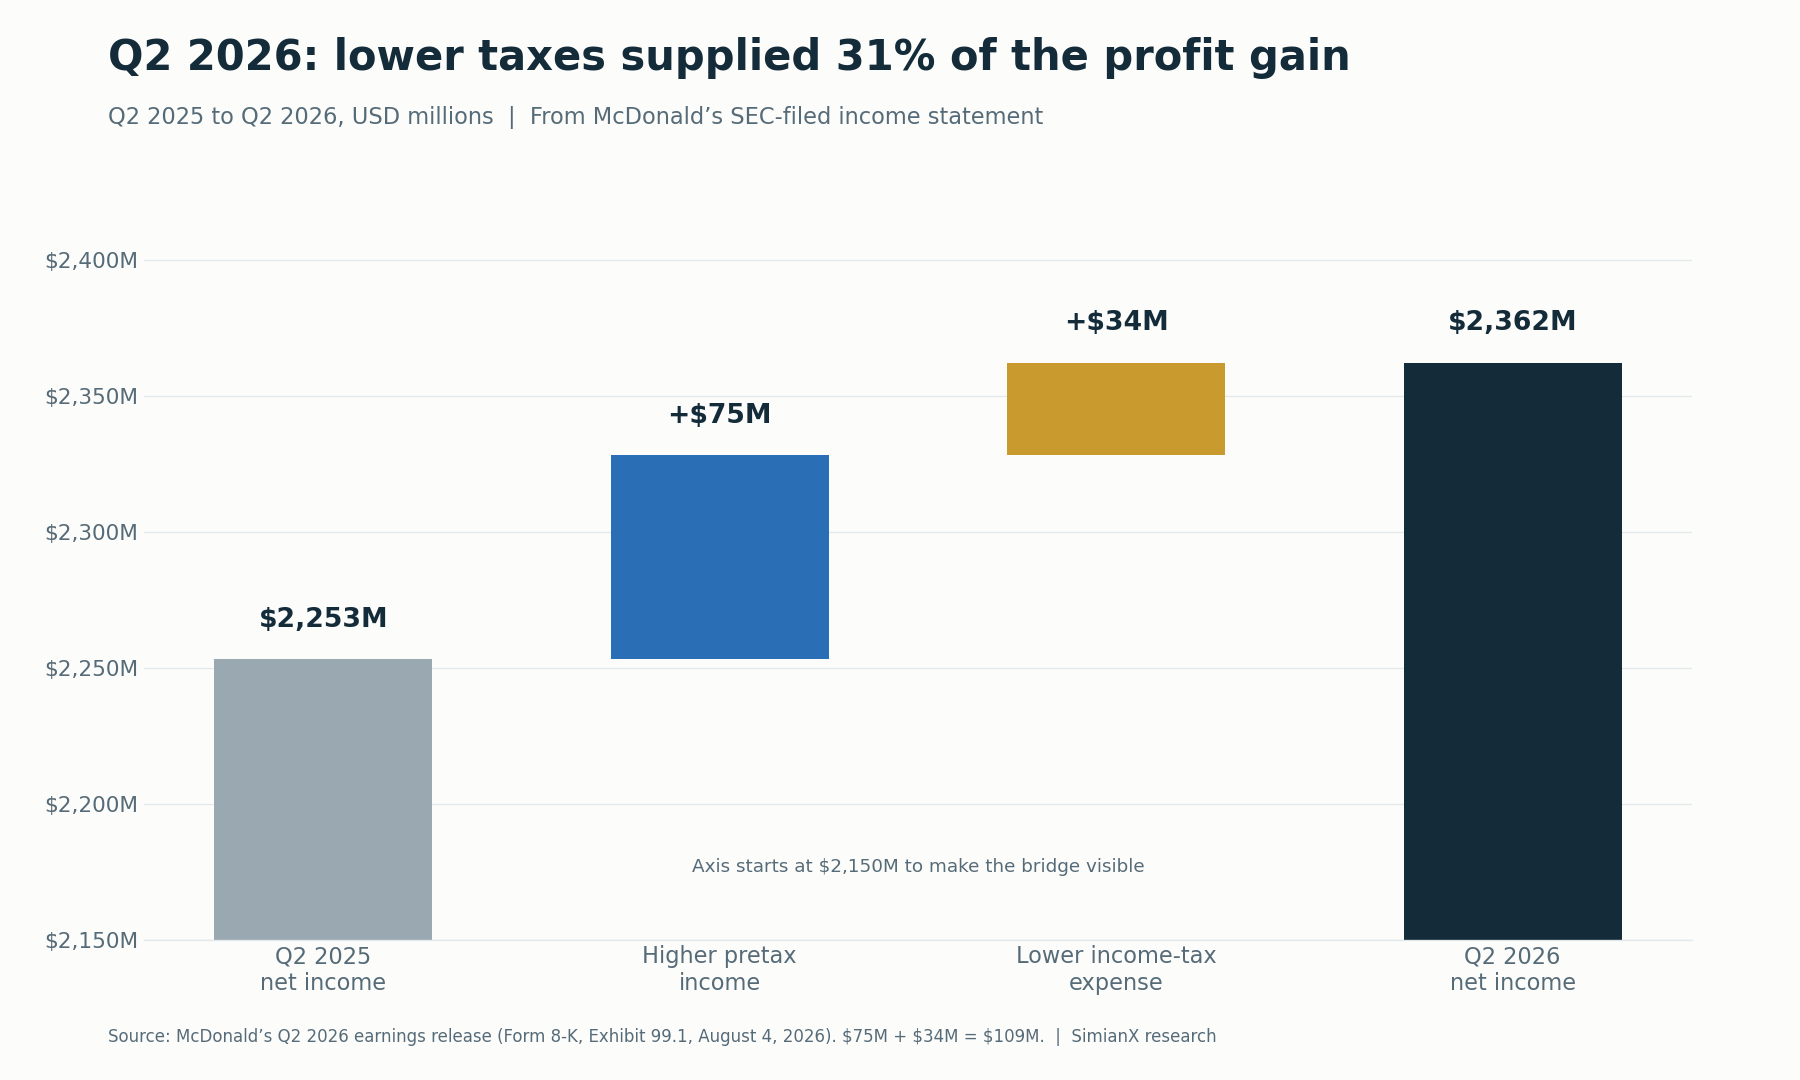
Distinguer la croissance avant impôts des effets fiscaux aide les investisseurs à évaluer la qualité des bénéfices.
Le pont se réconcilie ainsi :
$75 millions de résultat avant impôts supplémentaire + $34 millions de charge d’impôt en moins = $109 millions de résultat net supplémentaire.
Notre calcul montre que la baisse de la charge d’impôt a représenté environ 31.2 % de la hausse du résultat net :
$34 millions ÷ $109 millions = 31.2 %.
Cela ne prouve pas que l’amélioration des bénéfices était artificielle. Cela prouve que la hausse ne provenait pas entièrement de la croissance avant impôts.
Les informations complémentaires du T2 2026 faisaient aussi état de plus-values de cession de restaurants de $40 millions, contre $7 millions un an plus tôt, reflétant davantage de cessions de restaurants sur les marchés internationaux exploités. Le nombre d’actions diluées a reculé de 1 % à 711.1 millions, ce qui soutient aussi le BPA.
Pour le T3, les investisseurs devraient distinguer la performance récurrente des restaurants des effets fiscaux et des plus-values liées aux cessions. Ils devraient aussi examiner ce que le BPA ajusté exclut, plutôt que de considérer cette étiquette comme une réponse complète à la question de la qualité des bénéfices.
Un redressement opérationnel plus solide devrait rester visible une fois ces distinctions faites.
Les marchés internationaux pourraient soutenir les résultats sans régler le problème américain
Les activités internationales constituent une source potentielle de résilience.
L’aperçu des indicateurs clés de Zacks prévoyait une croissance des ventes comparables de 2.0 % sur les marchés internationaux exploités et de 3.3 % sur les marchés internationaux en développement sous licence. Ces estimations dépasseraient les rythmes de croissance respectifs du T2, de 1.5 % et 1.9 %. Lors de la conférence du T2, la direction a indiqué que les marchés internationaux exploités étaient revenus vers des niveaux plus normaux en mai et juin, et que cette tendance s’était largement poursuivie en juillet. Les résultats publiés sont contrastés : les marchés internationaux en développement sous licence ont progressé de 4.2 %, au-dessus de l’estimation, tandis que les marchés internationaux exploités ont progressé de 1.4 %, en deçà à la fois de l’estimation et du rythme du T2.
Cela ouvre une voie plausible vers un résultat consolidé raisonnablement résilient, même si la demande américaine reste inégale.
Cela crée aussi un risque d’interprétation.
Une meilleure performance internationale ne prouverait pas que la refonte des petits prix aux États-Unis fonctionne. De faibles résultats américains n’établiraient pas que tous les marchés font face au même problème.
Les investisseurs devraient lire la publication segment par segment et distinguer les ventes comparables des effets d’expansion et de change.
La direction a également fait état de premiers résultats encourageants pour la nouvelle plateforme de boissons lancée en mai aux États-Unis, au Canada et en Allemagne. Là encore, la question d’investissement est celle du caractère incrémental : une nouvelle occasion de consommation élargit-elle la demande ou remplace-t-elle un achat existant ?
La croissance des ventes prend plus de valeur lorsqu’elle apporte une activité client supplémentaire et rentable.
Les flux de trésorerie offrent un second test de la qualité des bénéfices
Le tableau des flux de trésorerie du premier semestre établit une autre base de référence.
| Indicateur de flux de trésorerie | Premier semestre 2025 | Premier semestre 2026 |
|---|---|---|
| Trésorerie générée par l’exploitation — publiée | $4,426 millions | $5,222 millions |
| Dépenses d’investissement — publiées | $1,295 millions | $1,516 millions |
| Flux de trésorerie disponible — notre calcul | $3,131 millions | $3,706 millions |
Source : formulaire 10-Q de McDonald’s pour le trimestre clos le 30 juin 2026.
En retenant les flux de trésorerie d’exploitation diminués des dépenses d’investissement, le flux de trésorerie disponible calculé a progressé d’environ 18.4 %. Pour la comparaison du T3, la base du même trimestre de l’an dernier est de $3,428 millions de flux de trésorerie d’exploitation moins $1,011 millions de dépenses d’investissement, soit $2,417 millions de flux de trésorerie disponible.
C’est encourageant. Le tableau montre toutefois aussi une sortie de trésorerie liée au besoin en fonds de roulement plus faible qu’un an plus tôt ; toute l’amélioration ne doit donc pas être interprétée comme une hausse permanente de la capacité bénéficiaire des restaurants.
Les retours aux actionnaires font partie du même test. Le 17 septembre 2026, McDonald’s a relevé son dividende trimestriel d’environ 4 % à $1.93 par action ($7.72 en rythme annuel), sa 50e hausse annuelle consécutive. Au cours de clôture de $263.04 du 3 novembre, cela représente un rendement d’environ 2.9 %.
Pour le T3, les investisseurs devraient vérifier si :
- Les flux de trésorerie d’exploitation continuent d’étayer les bénéfices publiés.
- Le décalage du besoin en fonds de roulement explique une part significative de l’amélioration.
- Les dépenses d’investissement modifient la trésorerie disponible pour les actionnaires.
- Les distributions aux actionnaires restent soutenables sur une période raisonnable.
Les décalages trimestriels peuvent brouiller le signal. L’objectif n’est pas d’exiger une croissance identique des bénéfices et de la trésorerie à chaque trimestre. Il s’agit d’établir si la capacité sous-jacente à générer de la trésorerie s’améliore.
Le plan d’investissement NEXT de McDonald’s élargit le débat
L’annonce de la stratégie NEXT du 23 septembre 2026 ajoute une dimension d’investissement de plus long terme.
| Objectif annoncé par la société | Horizon ou précision |
|---|---|
| Environ $8.5 milliards de soutien aux partenaires dans le cadre de NEXT | Jusqu’en 2036 |
| Environ $5 milliards de ce soutien | Jusqu’en 2030 |
| Soutien sous forme d’allègements de loyer et d’aides en capital | Pas uniquement des dépenses d’investissement |
| Environ $3 milliards de dépenses d’investissement annuelles de base, plus $1.5 milliard à $2 milliards de soutien en capital cumulé aux partenaires | De 2027 à 2030, aux taux de change actuels |
| Marge opérationnelle dans le bas à milieu de la fourchette des 50 % | Objectif pour 2030 |
| Environ 250 points de base de gains d’efficacité bruts au niveau des restaurants | Calendrier lié au déploiement complet de NEXT |
| Taux de conversion en flux de trésorerie disponible dans le milieu à haut de la fourchette des 80 % | Objectif pour 2030 |
| +1.5 point de pourcentage de part de marché à la fois dans le poulet et dans les boissons | Objectif pour 2030 |
Il s’agit d’objectifs prospectifs de la société, et non de résultats atteints.
La distinction entre allègements de loyer et aides en capital est importante. L’enveloppe ne doit pas être présentée comme un besoin unique et immédiat de dépenses d’investissement en numéraire.
La logique stratégique est qu’une meilleure productivité et une meilleure exécution en restaurant pourraient rendre les petits prix plus soutenables. McDonald’s estime que l’objectif d’efficacité représente environ $100,000 de flux de trésorerie annuel pour un restaurant américain moyen.
Le risque tient au calendrier : les coûts de soutien et de mise en œuvre peuvent survenir avant les bénéfices attendus. Le premier verdict du marché a été négatif, MCD reculant de 4.80 % le jour de l’annonce.
Les investisseurs devraient aussi éviter d’assimiler les gains d’efficacité bruts au niveau des restaurants à une hausse identique de la marge opérationnelle de l’entreprise. Ce sont des mesures différentes.
Le T3 ne peut pas valider une stratégie pluriannuelle. Il peut montrer si la direction fournit des jalons crédibles et une explication claire des effets à court terme sur les bénéfices et les flux de trésorerie.
De meilleurs résultats peuvent-ils réellement faire monter MCD ?
L’amélioration de l’activité et la hausse du cours de l’action sont liées, mais elles ne sont pas interchangeables.
Une relation de valorisation simple s’écrit :
Cours de l’action = bénéfice par action × multiple de capitalisation des bénéfices (P/E).
Sur la base d’un BPA GAAP des quatre derniers trimestres de $12.31, la clôture de MCD à $263.04 représente environ 21.4 fois les bénéfices ; sur la base d’un BPA ajusté de $12.55, environ 21.0 fois. Un BPA plus élevé peut être neutralisé par un multiple de valorisation plus faible.
| Variation illustrative du BPA | Variation illustrative du P/E | Variation implicite du cours |
|---|---|---|
| +5 % | −5 % | −0.25 % |
| +5 % | 0 % | +5.00 % |
| +5 % | +5 % | +10.25 % |
Calcul purement illustratif. Il ne s’agit ni de prévisions, ni d’objectifs de cours, ni d’estimations de rendement total. Les dividendes sont exclus.
Le calcul est le suivant :
Variation du cours = (1 + variation du BPA) × (1 + variation du P/E) − 1.
Pour que les menus à petit prix soutiennent une revalorisation durable, les investisseurs auraient probablement besoin de preuves qu’ils améliorent la trajectoire des bénéfices au-delà d’une seule période de publication.
Un léger dépassement des attentes porté par des facteurs non opérationnels favorables n’envoie pas le même signal qu’une hausse de la fréquence de visite, une marge des restaurants résiliente et une génération de trésorerie plus solide.
L’analyse connexe sur la croissance des volumes et la valorisation de Coca-Cola explore la même distinction entre progrès opérationnels et valorisation que leur attribuent les investisseurs, et les résultats de P&G par trimestre appliquent le même format trimestre par trimestre à une autre valeur phare des biens de consommation de base.
Scénarios optimiste, central et pessimiste pour la publication
Les scénarios suivants sont des cadres d’analyse qualitatifs, et non des prévisions pondérées par des probabilités.
| Scénario | Indices à rechercher | Interprétation |
|---|---|---|
| Scénario optimiste | Meilleure fréquentation aux États-Unis, exécution plus homogène des petits prix et rentabilité résiliente | L’accessibilité des prix génère une demande plus saine |
| Scénario central | Soutien de l’international, demande américaine inégale et bénéfices globalement proches des estimations | Stabilisation sans redressement américain confirmé |
| Scénario pessimiste | Transactions faibles, substitution vers des achats moins chers et besoins de soutien accrus | Les petits prix défendent le chiffre d’affaires sans améliorer suffisamment l’économie |
Au vu des chiffres publiés, le T3 s’est rapproché du scénario central : soutien de l’international, demande américaine inégale avec une fréquentation en recul, et BPA ajusté supérieur aux estimations malgré un chiffre d’affaires inférieur aux attentes.
Le scénario optimiste n’exige pas que chaque indicateur accélère immédiatement. Il exige un ensemble cohérent : meilleure demande, meilleure exécution et trajectoire économiquement crédible.
De même, un ticket moyen plus faible ne valide pas automatiquement le scénario pessimiste. Un ticket plus faible peut être acceptable si les visites supplémentaires génèrent une marge suffisante.
Le contexte de consommation plus large appelle la même prudence. La descente en gamme et une reprise générale des dépenses des ménages sont des phénomènes différents, comme l’explique le cadre d’analyse de la pression sur les consommateurs à travers Walmart et Target.
Sept questions auxquelles la direction doit répondre
McDonald’s a dépassé l’estimation de BPA, mais la conférence sur les résultats doit trancher bien plus que cela.
- Que s’est-il passé après juillet ? Selon le communiqué, les résultats américains se sont améliorés au fil du trimestre, mais les ventes comparables ont tout de même reculé de 0.2 % sur l’ensemble du trimestre, avec une fréquentation en baisse. Quelle était l’ampleur de l’amélioration en septembre, et s’est-elle poursuivie en octobre ?
- Quels clients sont revenus ? Les progrès se sont-ils concentrés sur les clients réguliers, les clients perdus ou de nouvelles occasions de consommation ?
- Les petits prix sont-ils devenus plus homogènes ? Quelle part du réseau applique désormais la tarification recommandée du menu à moins de $3, contre environ 60 % à 65 % auparavant ?
- Les visites supplémentaires ont-elles amélioré l’économie ? La marge incrémentale a-t-elle suffi à compenser les remises et les coûts ?
- Quelle part de la croissance du BPA était opérationnelle ? Quel rôle ont joué la fiscalité, les devises, les plus-values de cession de restaurants et le nombre d’actions ?
- Qu’est-ce qui change au T4 ? Quels ajustements marketing ou opérationnels n’étaient pas pleinement en place au T3 ?
- Comment NEXT affecte-t-il la génération de trésorerie à court terme ? Quels soutiens et quelles dépenses précèdent les bénéfices attendus ?
Des réponses étayées par des indicateurs définis et des périodes comparables seraient plus utiles que des déclarations générales sur l’enthousiasme des clients.
Questions fréquentes
Quand McDonald’s a-t-il publié ses résultats du T3 2026 ?
McDonald’s a publié ses résultats du T3 2026 le mercredi 4 novembre 2026, avant l’ouverture du marché américain, dans un communiqué de résultats joint au formulaire 8-K, la conférence téléphonique ayant eu lieu à 8 h 30 (heure de l’Est).
McDonald’s a-t-il battu les estimations de résultats du T3 2026 ?
Sur le bénéfice, oui ; sur le chiffre d’affaires, non. Le BPA ajusté s’est établi à $3.57 contre $3.36 (Zacks) et $3.38 (MarketBeat et LSEG), et le BPA GAAP à $3.51. Le chiffre d’affaires a atteint $7,157 millions contre des estimations de $7.28 milliards à $7.29 milliards, en hausse de 1 % par rapport aux $7,078 millions d’un an plus tôt. Les ventes comparables mondiales ont progressé de 1.5 %, conformément à Zacks, tandis que les ventes comparables américaines ont reculé de 0.2 %.
Quelles ont été les ventes comparables de McDonald’s au T2 2026 ?
Les ventes comparables mondiales ont progressé de 1.3 % au T2 2026 : États-Unis +0.8 %, marchés internationaux exploités +1.5 % et marchés internationaux en développement sous licence +1.9 %. La croissance américaine est venue d’un ticket moyen plus élevé, en partie compensé par une fréquentation en recul.
Comment l’action MCD réagit-elle habituellement aux résultats ?
Sur les huit publications du T3 2024 au T2 2026, MCD a progressé cinq fois et reculé trois fois, avec une réaction moyenne de +1.40 %. Le plus fort mouvement a été de +4.80 % après la publication du T4 2024, et aucune publication n’a fait varier l’action de plus de 5 % en une séance.
Les menus à petit prix sont-ils une nouvelle initiative pour le T3 2026 ?
Non. McValue a été lancé en janvier 2025, les Extra Value Meals sont revenus en septembre 2025, et le menu à moins de $3 ainsi que la formule petit-déjeuner à $4 ont démarré le 21 avril 2026. Le T3 met donc à l’épreuve l’exécution et la réponse des clients plutôt qu’un lancement entièrement nouveau.
Pourquoi la fréquentation des restaurants McDonald’s aux États-Unis compte-t-elle autant ?
Les ventes comparables peuvent progresser lorsque la dépense par transaction augmente, même si le nombre de transactions diminue. Un seul des neuf derniers trimestres a combiné un ticket moyen plus élevé et une fréquentation américaine en hausse. Une reprise portée par les petits prix serait plus convaincante si les offres abordables généraient des visites supplémentaires et rentables.
Les menus à petit prix peuvent-ils augmenter les ventes tout en réduisant la rentabilité ?
Oui. Les clients peuvent remplacer des achats à plus forte marge par des commandes moins chères, ou les coûts supplémentaires peuvent dépasser la marge apportée par les nouvelles visites. Le volume des ventes promotionnelles ne suffit pas, à lui seul, à prouver le succès.
La publication du T3 a-t-elle été clairement positive ?
Pas entièrement. Le BPA ajusté a battu les estimations, mais le chiffre d’affaires est ressorti en deçà des attentes et les ventes comparables américaines ont reculé de 0.2 %, avec une fréquentation en baisse. La combinaison la plus solide resterait une amélioration des transactions aux États-Unis, une exécution homogène, une économie des restaurants résiliente et des flux de trésorerie porteurs ; un BPA supérieur aux attentes a plus de poids lorsqu’il est soutenu par ces améliorations opérationnelles.
Verdict : les petits prix peuvent relancer la demande, mais l’exécution doit le prouver
Les menus à petit prix peuvent aider MCD à progresser, mais l’accessibilité des prix doit se traduire par une activité client supplémentaire et rentable.
Les résultats du T3 étayent une thèse conditionnelle plutôt qu’un redressement confirmé. Le BPA ajusté de $3.57 a battu les estimations et les marchés internationaux en développement sous licence ont accéléré, mais le chiffre d’affaires a déçu et les ventes comparables américaines ont reculé de 0.2 %, la baisse de la fréquentation ayant été largement compensée par un ticket moyen plus élevé. L’action avait déjà repris environ 14 % depuis son plus bas d’octobre à l’approche de la publication. La question en suspens est de savoir si l’amélioration décrite par la direction en fin de trimestre se traduira par un comportement client plus régulier et des rendements attractifs pour les restaurants.
Le tableau de bord le plus utile comporte quatre volets :
- Demande : les transactions s’améliorent-elles ?
- Exécution : les petits prix annoncés sont-ils appliqués de façon homogène ?
- Économie : les visites supplémentaires dégagent-elles une marge suffisante ?
- Trésorerie : les progrès opérationnels soutiennent-ils un flux de trésorerie disponible durable ?
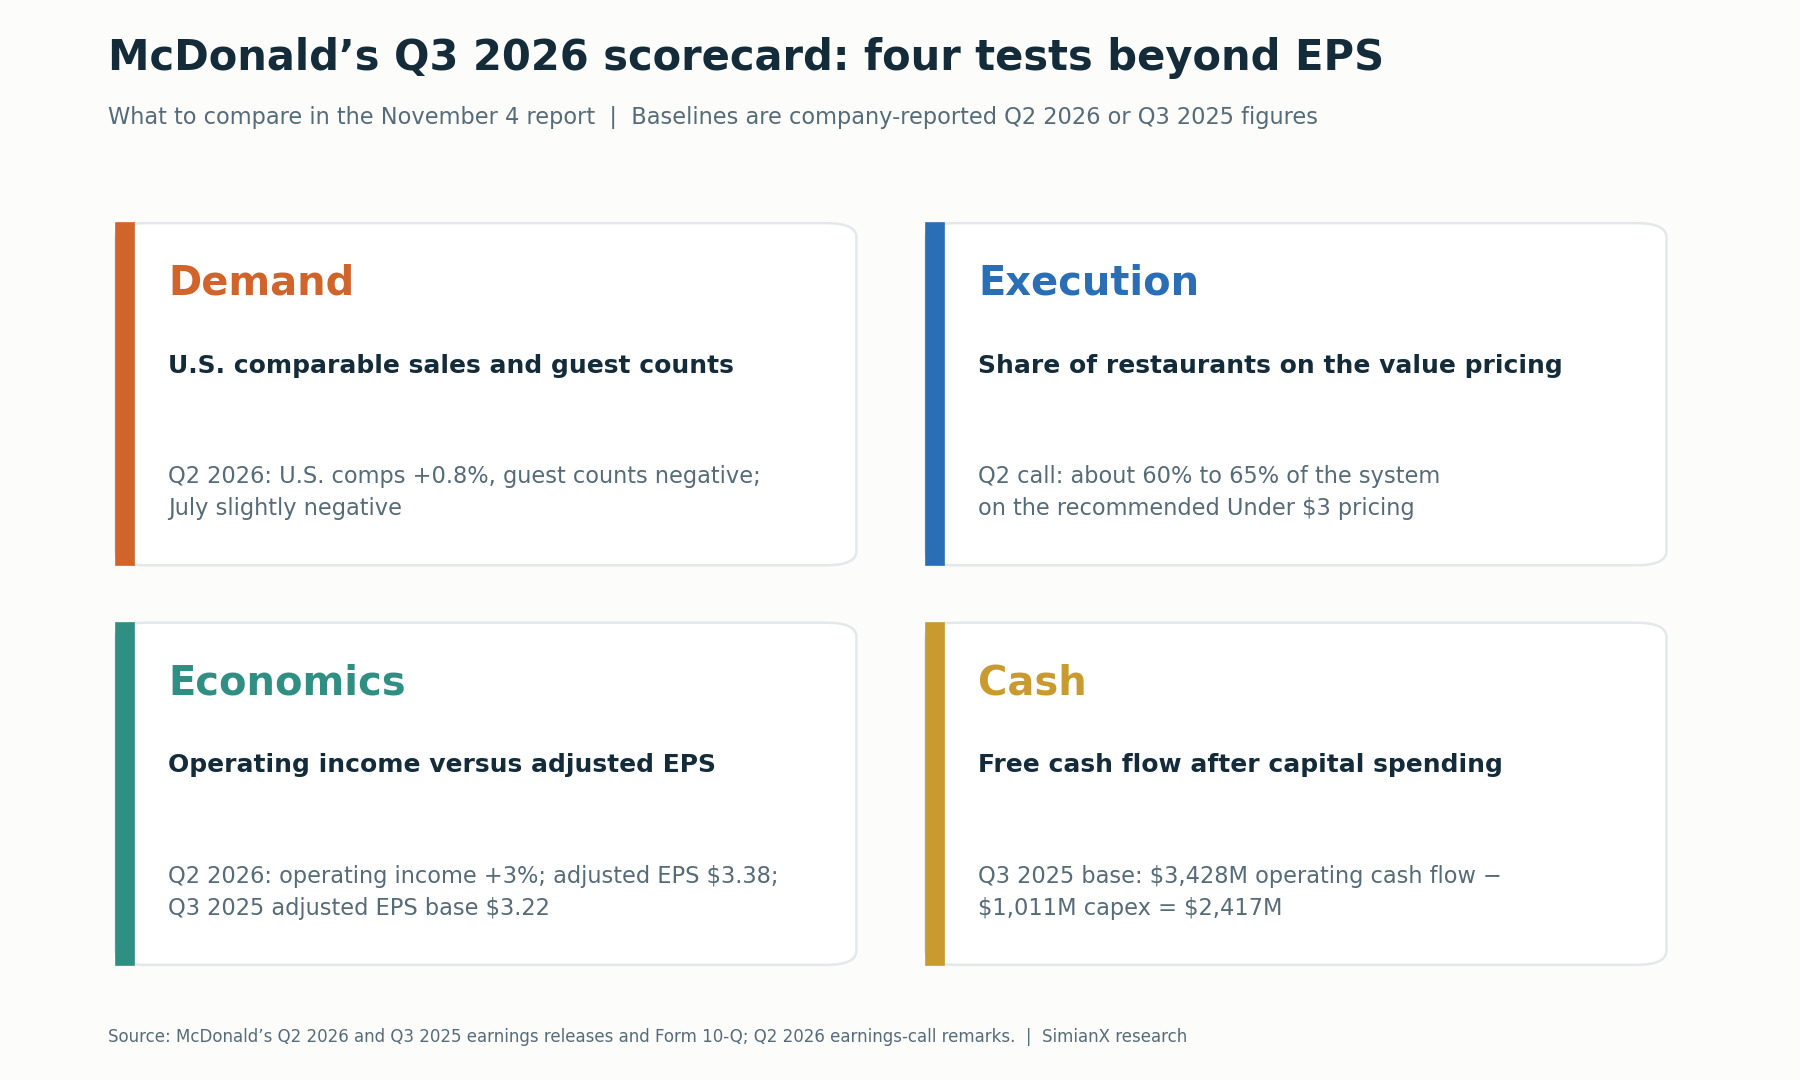
La thèse d’investissement repose sur des visites répétées rentables, une exécution homogène et une génération de trésorerie durable.
Des progrès sur ces indicateurs renforceraient l’idée que les menus à petit prix reconstruisent l’activité. Le T3 a livré un net dépassement du BPA sans ces preuves sur la demande, ce qui laisse la question d’investissement centrale sans réponse.
Pour un suivi continu, ouvrez la page de l’action MCD, lancez une analyse IA en direct de MCD ou utilisez les outils d’analyse boursière de SimianX pour comparer les publications à venir à ce tableau de bord.
Cet article fournit des recherches financières et une analyse illustrative, et non un conseil en investissement personnalisé ni une recommandation d’achat ou de vente.
Lecture Liée
- Coca-Cola T3 2026 : les volumes et la valorisation de KO
- Résultats de P&G par trimestre : pourquoi PG a pris 5,6 %
- Action Costco : $1,000 à l'introduction valent $607K à $914K
- Walmart & Target 2026 : Stress du Consommateur Américain
- Résultats Nvidia : chaque réaction de l'action depuis 2016
Références
- McDonald’s : communiqué de résultats du T3 2026 (formulaire 8-K, Exhibit 99.1), 4 novembre 2026
- CNBC : résultats du T3 2026 de McDonald’s, 4 novembre 2026
- McDonald’s : communiqué de résultats du T2 2026 (formulaire 8-K, Exhibit 99.1), 4 août 2026
- McDonald’s : informations complémentaires du T2 2026 (formulaire 8-K, Exhibit 99.2)
- McDonald’s : formulaire 10-Q pour le trimestre clos le 30 juin 2026
- McDonald’s : communiqué de résultats du T1 2026 (formulaire 8-K, Exhibit 99.1), 7 mai 2026
- McDonald’s : communiqué de résultats du T4 et de l’exercice 2025 (formulaire 8-K, Exhibit 99.1), 11 février 2026
- McDonald’s : communiqué de résultats du T3 2025 (formulaire 8-K, Exhibit 99.1), 5 novembre 2025
- McDonald’s : communiqué de résultats du T2 2025 (formulaire 8-K, Exhibit 99.1), 6 août 2025
- McDonald’s : communiqué de résultats du T1 2025 (formulaire 8-K, Exhibit 99.1), 1er mai 2025
- McDonald’s : communiqué de résultats du T4 et de l’exercice 2024 (formulaire 8-K, Exhibit 99.1), 10 février 2025
- McDonald’s : communiqué de résultats du T3 2024 (formulaire 8-K, Exhibit 99.1), 29 octobre 2024
- McDonald’s : stratégie NEXT et objectifs financiers (formulaire 8-K, Exhibit 99.1), 23 septembre 2026
- McDonald’s : nomination de Skye Anderson à la présidence de McDonald’s USA (formulaire 8-K, Exhibit 99.1), 4 août 2026
- McDonald’s : 50 années consécutives de hausse du dividende, 17 septembre 2026 (PR Newswire)
- McDonald’s : retour des Extra Value Meals, 2 septembre 2025
- McDonald’s : menu à moins de $3 et formule petit-déjeuner à $4, 2 avril 2026
- Restaurant Dive : McDonald’s lance son menu à moins de $3 le 21 avril
- Stock Analysis : transcription de la conférence sur les résultats du T2 2026 de McDonald’s, 4 août 2026
- Zacks : l’action McDonald’s avant les résultats du T3, 2 novembre 2026
- Zacks : estimations de Wall Street pour les indicateurs clés du T3 de McDonald’s, 30 octobre 2026
- MarketBeat : date de publication et estimations des résultats du T3 2026 de McDonald’s
- SEC EDGAR : index des documents déposés par McDonald’s


