Par Marcus Reeve
Chute de la tech en 2026 : ce qui est intégré, ce qui ne l'est pas et la suite
Réponse rapide : Pas entièrement. À la clôture du 2 novembre 2026, la chute a intégré des multiples plus bas pour les sociétés qui dépensent et empruntent le plus pour l'IA, mais pas des bénéfices plus bas : les estimations de Wall Street pour la plupart de ces 10 actions restent stables ou en hausse, et le VIX n'est qu'à 21. La fin de la guerre entre les États-Unis et l'Iran apporterait sans doute un net rebond et pourrait ramener le S&P 500 à un record, mais une reprise en V du Nasdaq-100 n'est pas le scénario central, car la guerre n'a pas causé cette chute et seules 2 des 18 fins de guerre depuis 1945 ont produit un V sur le S&P 500. Le résultat des élections de mi-mandat semble largement intégré, même si cela n'a historiquement pas annulé la hausse qui suit souvent. Notre scénario central est une réparation heurtée, qui dépend de la publication de Nvidia le 17 novembre et du financement de l'IA.
Mis à jour le 2 novembre 2026 (heure du Pacifique), après la clôture américaine et avant les élections du 3 novembre. Mise à jour électorale, 1 h 50 (heure de l'Est) le 4 novembre : les démocrates ont remporté le Sénat et la Chambre (projections d'AP et de NBC News). Les prix ci-dessous restent les clôtures du 2 novembre, sauf date contraire. Tous les prix sont des clôtures et tous les chiffres sont datés.
La question de cette page est simple : la chute de la tech intègre-t-elle déjà les mauvaises nouvelles, et que se passe-t-il si la guerre s'arrête ou si le scrutin surprend ? Nous avons testé deux réponses populaires au lieu de les accepter. L'une dit que les actions repartiront en V dès l'arrêt des combats. L'autre dit que le scrutin est déjà dans les cours. Nous avons lancé 10 analyses approfondies d'actions sur SimianX, puis vérifié chaque prix, multiple et chiffre de résultats auprès de sources indépendantes. Quand un rapport et les données divergeaient, nous avons retenu les données.
Quelle guerre, et où en est-elle ?
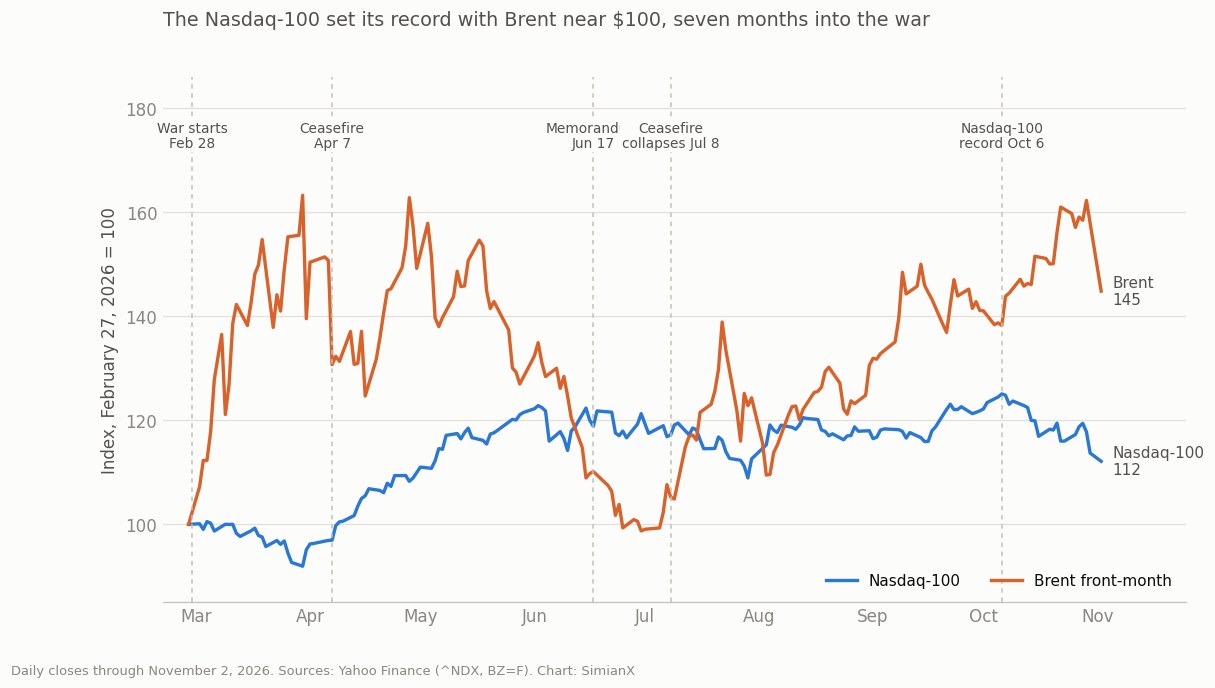
Il s'agit de la guerre d'Iran de 2026, commencée le 28 février par des frappes américaines et israéliennes sur l'Iran. Elle n'est pas terminée. Le cessez-le-feu d'avril a mené au mémorandum d'Islamabad du 17 juin, puis s'est effondré le 8 juillet, et le délai de 60 jours a expiré à la mi-août. Au 2 novembre, il n'y a pas de cessez-le-feu convenu. Trump dit qu'un accord « prend forme », l'Iran affirme que son offre de rouvrir le détroit d'Ormuz pourrait s'appliquer en deux jours si ses conditions sont acceptées, et le vice-président Vance indique qu'aucune échéance n'a été fixée.
| Date | Événement | Nasdaq-100 | Brent | Taux à 10 ans |
|---|---|---|---|---|
| 2026-02-27 | Dernière clôture avant les frappes américaines et israéliennes sur l'Iran (28 fév.) | 24 960 | $72,48 | 3,96 % |
| 2026-03-30 | Plus bas des actions pendant la guerre, plus haut du pétrole, Ormuz bloqué | 22 953 | $118,35 | 4,34 % |
| 2026-04-07 | Cessez-le-feu de deux semaines annoncé après la clôture | 24 202 | $94,75 | 4,34 % |
| 2026-06-17 | Signature du mémorandum d'Islamabad ; 60 jours pour négocier | 29 671 | $79,85 | 4,46 % |
| 2026-07-08 | Le cessez-le-feu s'effondre ; les combats reprennent | 29 253 | $76,30 | 4,57 % |
| 2026-08-17 | Le délai de 60 jours expire sans accord | 29 995 | $91,02 | 4,72 % |
| 2026-10-06 | Record de clôture du Nasdaq-100, en pleine guerre | 31 224 | $100,20 | 5,27 % |
| 2026-11-02 | Pas de cessez-le-feu convenu ; Trump dit qu'un accord « prend forme » | 27 990 | $105,00 | 4,89 % |
Clôtures de Yahoo Finance (^NDX, BZ=F, ^TNX). Le Brent est le contrat à terme le plus proche, d'où de petits sauts aux changements de contrat. Notre couverture précédente : impact de la guerre d'Iran sur les actions.
La guerre explique-t-elle cette chute ? Quatre tests disent non
Si la guerre était la cause, y mettre fin supprimerait la cause. Les données indiquent autre chose.
1. Le calendrier ne colle pas. Le Nasdaq-100 a atteint son record le 6 octobre, trois mois après l'effondrement du cessez-le-feu, avec le Brent à 100,20 $ et le taux à 10 ans à 5,27 %. Entre le 8 juillet et le 6 octobre, le Brent a pris environ 31 % et l'indice environ 7 %. Au sommet, les investisseurs regardaient au-delà de la guerre.
2. Ce ne sont pas les bonnes actions qui baissent. Un choc de guerre frappe les compagnies aériennes et la consommation et soutient l'énergie. C'est ce qui s'est passé du 27 février au 7 avril. Cette chute n'y ressemble pas : le S&P 500 équipondéré a monté tandis que les puces perdaient près d'un cinquième.
| Groupe | Choc de guerre : 27 fév. au 7 avr. | Cette chute : 6 oct. au 2 nov. | Jour de titres de paix : 2 nov. |
|---|---|---|---|
| Nasdaq-100 (QQQ) | −3,1 % | −10,3 % | −1,4 % |
| Semi-conducteurs (SMH) | −1,6 % | −19,6 % | −2,7 % |
| Secteur technologique (XLK) | −1,0 % | −13,8 % | −2,9 % |
| S&P 500 (SPY) | −3,9 % | −3,5 % | −0,5 % |
| S&P 500 équipondéré (RSP) | −5,6 % | +3,6 % | +0,8 % |
| Compagnies aériennes (JETS) | −12,9 % | −0,2 % | +4,2 % |
| Biens de première nécessité (XLP) | −9,7 % | +11,0 % | +1,6 % |
| Santé (XLV) | −8,5 % | +10,5 % | −0,1 % |
| Finance (XLF) | −3,0 % | +6,6 % | +1,9 % |
| Énergie (XLE) | +7,6 % | +5,5 % | −4,0 % |
| Obligations longues du Trésor (TLT) | −4,6 % | +5,8 % | −0,1 % |
Clôtures Polygon.io pour chaque ETF, recoupées avec Yahoo Finance lorsque c'est possible. Rendement du prix.
3. Les taux ont baissé, pas monté. Le taux à 10 ans est passé de 5,27 % à 4,89 % pendant la baisse. StoneX a relevé la même rupture à la mi-octobre : lors des baisses de mars, juin et juillet, les taux montaient avec le repli des actions ; cette fois, les obligations ont progressé. La corrélation entre les variations quotidiennes du Nasdaq-100 et du Brent est passée de −0,43 dans la phase chaude de la guerre à +0,55 depuis le 7 octobre, sur 15 séances appariées seulement : c'est un indice, pas une mesure.
4. Les titres de paix n'ont pas aidé. Le 2 novembre a été une expérience naturelle. Le pétrole a plongé sur l'espoir d'un accord (le fonds USO a perdu 7,1 %, les compagnies aériennes ont gagné 4,2 %), mais le Nasdaq-100 a cédé 1,39 % et le SOX 3,4 %. Oracle a chuté de 8,8 % après avoir déposé une levée de 20 milliards de dollars en actions et obligations, Intel de 8,8 % et AMD de 7,5 %. Avant octobre, ce n'était pas le schéma : sur les 16 jours entre le 28 février et le 6 octobre où le Brent a perdu 4 % ou plus, le Nasdaq-100 a monté 11 fois et gagné 0,84 % en moyenne, avec un meilleur jour de +3,73 % le 15 juin. Ce n'est qu'un jour, mais c'est celui qui a testé l'hypothèse.
Autre signal, avec une réserve : dans les 10 rapports approfondis (environ 424 000 caractères), l'Iran, Ormuz et le pétrole n'apparaissent pas une seule fois, et le scrutin une seule. Ces rapports portent sur l'actualité des entreprises, cela ne prouve donc rien seul, mais leurs agents d'actualité ont fait remonter financement, prévisions et dépenses.
Alors, quel est le moteur ? Les dépenses d'IA ont dépassé la trésorerie interne et les investisseurs se demandent comment l'écart sera financé. Les Sept Magnifiques ont payé 647,2 milliards de dollars en immobilisations sur quatre trimestres, soit 82 % de plus. Le flux disponible d'Alphabet a été de −9,07 milliards et l'action a perdu 12,6 %. Meta a connu son premier trimestre négatif depuis 2012, S&P a passé sa perspective à négative et le groupe a lancé un plan d'actions pouvant atteindre environ 97,5 milliards. CoreWeave a chuté de 15,5 % le 14 octobre, quand une inflation élevée a rejoint les craintes sur la dette, et Oracle a perdu 8,8 % le même jour. La prévision d'Intel du 29 octobre a ensuite déclenché la séance de −3,46 % du 30 octobre. Les quatre pires séances (14, 16, 22 et 30 octobre) représentent à peu près toute la baisse de 10,4 %. Les puces ont culminé le 22 juin, des mois avant l'indice, ce qu'éclairent notre histoire des krachs du SOX et notre étude du momentum IA.
La guerre compte quand même. Le Brent est 45 % au-dessus des 72,48 $ d'avant-guerre et le taux à 10 ans 93 points de base plus haut, un frein décrit dans le S&P 500 pendant les chocs pétroliers. La paix enlèverait ce frein. Elle n'enlèverait pas la question du financement de l'IA.
Ce qui a suivi 18 fins de guerre
Voici le taux de base derrière l'idée du V. Nous avons pris chaque grande fin de guerre datable depuis 1945 et mesuré depuis la dernière clôture avant la nouvelle. Selon notre règle, un V est un gain d'au moins 8 % en 21 séances plus un nouveau plus haut de clôture sur 52 semaines en 63 séances. Une hausse lente signifie plus haut après 63 séances, sans V.
| Fin de guerre | Dernière clôture avant la nouvelle | S&P 500 face au plus haut 52 sem. | S&P +1 séance | S&P +21 | S&P +63 | Profil S&P | Nasdaq +21 | Profil Nasdaq |
|---|---|---|---|---|---|---|---|---|
| Victoire en Europe (Seconde Guerre mondiale) | 1945-05-07 | 0,0 % | +0,2 % | +0,2 % | −1,4 % | Stable ou en baisse | — | — |
| Victoire sur le Japon (Seconde Guerre mondiale) | 1945-08-14 | −4,4 % | −0,5 % | +5,5 % | +16,9 % | V | — | — |
| Armistice de la guerre de Corée | 1953-07-24 | −9,1 % | −0,7 % | −0,6 % | +0,5 % | Stable ou en baisse | — | — |
| Annonce des accords de paix de Paris (Vietnam) | 1973-01-23 | −1,7 % | −1,3 % | −4,3 % | −8,4 % | Stable ou en baisse | −7,6 % | Stable ou en baisse |
| Cessez-le-feu de la guerre du Kippour | 1973-10-24 | −8,3 % | +0,2 % | −9,8 % | −12,2 % | Stable ou en baisse | −13,2 % | Stable ou en baisse |
| Chute de Saïgon | 1975-04-29 | −8,0 % | +1,9 % | +4,7 % | +3,0 % | Hausse lente | +5,1 % | Hausse lente |
| Reddition aux Malouines | 1982-06-11 | −16,9 % | −1,2 % | −1,6 % | +8,7 % | Hausse lente | −2,4 % | Hausse lente |
| Annonce du cessez-le-feu Iran-Irak | 1988-08-05 | −19,5 % | −0,4 % | −2,1 % | +3,0 % | Hausse lente | −2,7 % | Stable ou en baisse |
| Cessez-le-feu de la guerre du Golfe | 1991-02-27 | −0,4 % | −0,2 % | +2,0 % | +4,1 % | Hausse lente | +7,0 % | Hausse lente |
| Kosovo : l'OTAN arrête les bombardements | 1999-06-09 | −3,6 % | −1,2 % | +6,4 % | +1,9 % | Hausse lente | +10,9 % | V |
| Irak : fin des « combats majeurs » | 2003-05-01 | −17,2 % | +1,5 % | +5,5 % | +8,1 % | Hausse lente | +8,0 % | V |
| Cessez-le-feu Israël-Liban | 2006-08-11 | −4,5 % | +0,1 % | +3,7 % | +8,8 % | Hausse lente | +7,7 % | Hausse lente |
| Fin du retrait d'Afghanistan | 2021-08-30 | 0,0 % | −0,1 % | −3,7 % | +2,8 % | Hausse lente | −4,9 % | Hausse lente |
| Annonce du cessez-le-feu à Gaza | 2025-01-14 | −4,1 % | +1,8 % | +4,7 % | −7,6 % | Stable ou en baisse | +4,7 % | Stable ou en baisse |
| Cessez-le-feu de la guerre de 12 jours Israël-Iran | 2025-06-23 | −1,9 % | +1,1 % | +5,5 % | +11,1 % | Hausse lente | +7,1 % | Hausse lente |
| Accord de cessez-le-feu à Gaza | 2025-10-08 | 0,0 % | −0,3 % | −0,5 % | +2,5 % | Hausse lente | 0,0 % | Hausse lente |
| Cessez-le-feu de deux semaines États-Unis-Iran | 2026-04-07 | −5,2 % | +2,5 % | +11,3 % | +13,1 % | V | +17,4 % | V |
| Signature du mémorandum d'Islamabad | 2026-06-16 | −1,3 % | −1,2 % | −0,7 % | +0,5 % | Stable ou en baisse | −3,2 % | Stable ou en baisse |
Rendements du prix du S&P 500 et du Nasdaq Composite selon Yahoo Finance ; les cinq lignes depuis 2025 concordent au centime avec un second fournisseur (CNBC). Le Nasdaq Composite débute en 1971. Les dates relèvent du jugement quand une guerre a pris fin par étapes. Petit échantillon, événements choisis à la main : c'est un repère, pas une loi.
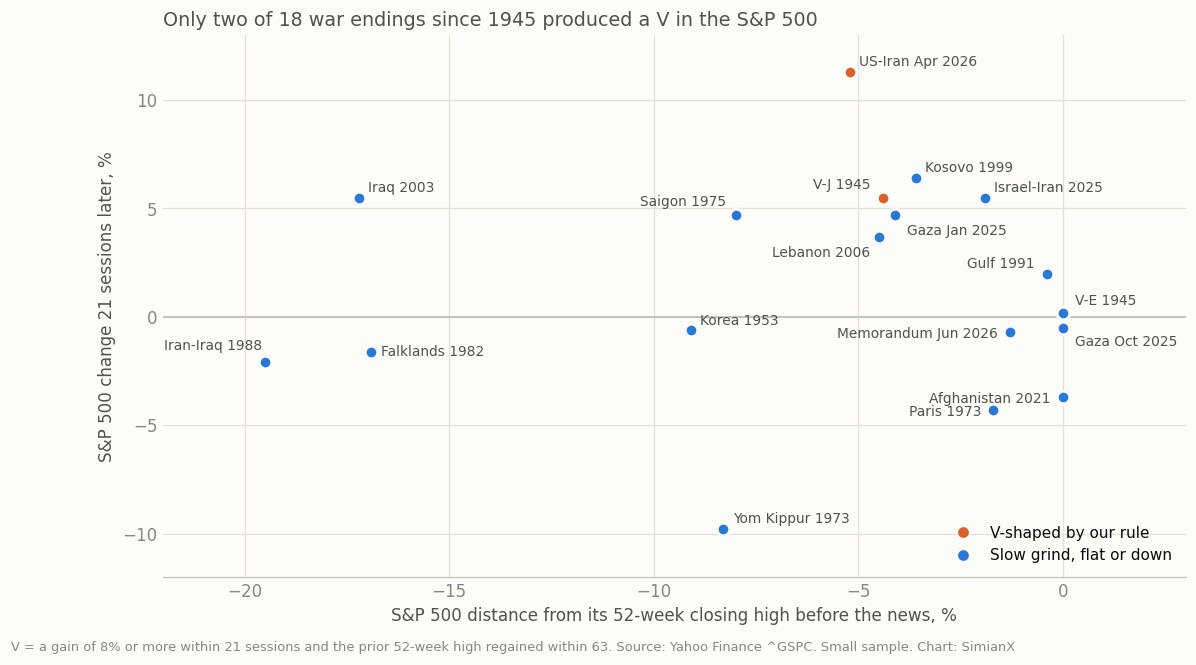
- Les reprises en V ont été rares. S&P 500 : 2 sur 18 (août 1945 et avril 2026), avec 10 hausses lentes et 6 cas stables ou en baisse. Nasdaq Composite : 3 sur 15.
- La fin typique ressemble à un mois ordinaire. La médiane du S&P 500 après 21 séances est de +1,1 %, en hausse dans 10 cas sur 18, contre +1,1 % et 61 % pour tous les jours depuis 1945. Après 63 séances, +2,9 % contre +2,7 %.
- Un creux n'a pas garanti de rebond. Sur les sept fins avec un S&P 500 au moins 5 % sous son plus haut, seul avril 2026 a donné un V.
- Les grandes hausses sont venues quand le brouillard s'est levé, souvent bien avant la fin. En 1990-91, le S&P 500 a perdu 19,9 % jusqu'en octobre et avait gagné 24,5 % à la veille du cessez-le-feu du Golfe, dont +3,7 % le premier jour de la guerre aérienne. En 2003, il a pris 11,9 % du 11 au 21 mars, au début de l'invasion de l'Irak, puis seulement 5,5 % dans les 21 séances suivant la fin déclarée des « combats majeurs ». Voir aussi Buy the Invasion.
Quels épisodes correspondent ? Avril 2026 est le meilleur argument pour le V et le contrepoint le plus fort à cet article : le Nasdaq-100 a perdu 8,0 % le premier mois de guerre, puis gagné 13,4 % du 7 au 30 avril. Deux limites. Ce creux venait de la guerre, celui-ci non. Et la hausse d'avril a coïncidé avec une forte saison de résultats (Alphabet +10,0 % et Intel +23,6 % après publication) alors que le Brent passait de 94,75 $ à 108,17 $ : ce n'était donc pas qu'un soulagement pétrolier. Le mémorandum de juin, signé avec l'indice près de ses sommets, n'a rien donné. Le cas d'alerte est le Kippour de 1973 : les combats ont cessé, pas le choc pétrolier, et le S&P 500 a encore perdu 9,8 % en 21 séances. Si un accord laisse Ormuz à moitié ouvert, c'est le souvenir à garder.
Ce qui est intégré : les indicateurs de marché
| Indicateur | Dernier | Contexte | Ce qu'il dit |
|---|---|---|---|
| S&P 500, depuis le record du 6 oct. | −3,55 % (7 541,40) | Il faut +3,7 % pour retrouver le record | Le marché large a très peu intégré |
| Nasdaq-100, depuis le record du 6 oct. | −10,36 % (27 989,82) | Il faut +11,6 % ; première clôture 10 % sous le record | Une correction normale à ce stade |
| Indice de puces SOX, depuis le record du 22 juin | −29,43 % | Pic 15 semaines avant le record du Nasdaq-100 | Les puces ont le plus intégré |
| S&P 500 équipondéré (RSP), depuis le 6 oct. | +3,6 % | Première nécessité +11,0 %, santé +10,5 % | Rotation, pas panique |
| PER prévisionnel du S&P 500 face à la moyenne 5 ans | 18,7 / 19,8 | FactSet, 30 oct. ; moyenne 10 ans 19,1 | Le multiple de l'indice est déjà sous la moyenne |
| Croissance des bénéfices S&P 500 au T3 | +30,2 % | 82 % au-dessus du BPA attendu ; FactSet, 30 oct. | Pas de baisses de bénéfices dans les chiffres |
| VIX, 2 nov. | 21,15 | 15,01 le 6 oct. ; pic de 31,05 le 27 mars ; médiane de 19,8 pour des baisses comparables du Nasdaq-100 | Inquiétude, pas capitulation |
| VIX9D / VIX / VIX3M | 22,46 / 21,15 / 21,60 | 9 jours au-dessus de 30 jours ; 3 mois encore au-dessus | Risque d'événements à court terme, pas de tension générale |
| Écart high yield, 30 oct. | 3,44 % | 3,03 % le 6 oct. ; 3,46 % plus haut de guerre le 30 mars | Le crédit est l'indicateur qui a bougé |
| Taux à 10 ans | 4,89 % | 5,27 % le 6 oct. ; 3,96 % avant la guerre | La baisse des taux n'a pas stoppé la chute |
Sources : Yahoo Finance ; FactSet Earnings Insight, 30 octobre ; écart high yield FRED et taux à 10 ans ; VIX de Cboe. Pour aller plus loin : histoire des pics du VIX.
C'est le constat central. Les prix ont baissé, pas les estimations : le dégât jusqu'ici est une compression des multiples. Le PER prévisionnel du S&P 500, à 18,7 fois, est sous la moyenne de cinq ans de 19,8, alors que les bénéfices du troisième trimestre progressent de 30,2 %. Un marché ayant intégré un krach de l'IA montrerait des estimations qui se retournent, un VIX bien au-dessus de 21 et une courbe de volatilité tendue. Le seul indicateur à avoir nettement bougé est le crédit, revenu près de son plus haut de guerre de mars. C'est là qu'il faut regarder.
Les 10 actions : intégré ou non
Nous avons choisi les 10 selon l'ampleur de leur baisse et leur poids dans les indices. Nous avons écarté Apple (−3,0 % depuis son plus haut du 29 octobre), Tesla (+6,1 % depuis le 6 octobre) et Palantir (−14,7 %), moins au cœur du financement de l'IA, et ajouté Intel, à l'origine de la chute du 30 octobre.
| Action | Plus haut 52 sem. | Baisse | Clôture 2 nov. | Variation 2 nov. | PER prévisionnel | PER passé / médiane 5 ans / centile | Dernière publication : séance suivante | BPA consensuel, variation 1 mois | Mouvement implicite au 20 nov. |
|---|---|---|---|---|---|---|---|---|---|
| ORCL | 2025-11-03 | −53,8 % | $119,22 | −8,8 % | 16,9 | 18,7 / 33,0 / P0 | 2026-09-10: −1,7 % | +0,1 % | ±11,4 % |
| INTC | 2026-06-22 | −57,4 % | $59,97 | −8,8 % | 43,5† | n/m / 11,0 / — | 2026-10-29: −28,6 % | +2,9 % | ±12,5 % |
| AVGO | 2026-06-02 | −33,1 % | $322,23 | −1,2 % | 20,6 | 41,1 / 46,1 / P44 | 2026-09-02: −2,7 % | 0,0 % | ±9,1 % |
| MU | 2026-06-25 | −31,3 % | $833,59 | −5,8 % | 4,7 | 11,2 / 21,6 / P26 | 2026-09-30: +3,0 % | +7,8 % | ±11,8 % |
| GOOGL | 2026-05-13 | −30,7 % | $278,99 | −0,3 % | 20,6 | 14,6 / 25,2 / P0‡ | 2026-10-28: −12,6 % | −2,4 % | ±6,1 % |
| AMD | 2026-10-06 | −28,1 % | $466,84 | −7,5 % | 48,3 | 120,0 / 108,8 / P58 | 2026-08-04: −7,0 % | +0,2 % | ±14,0 % |
| META | 2026-09-24 | −22,0 % | $606,73 | −1,3 % | 19,5 | 20,7 / 27,2 / P22 | 2026-10-21: −7,0 % | +2,5 % | ±7,7 % |
| NVDA | 2026-10-06 | −15,5 % | $202,06 | −1,3 % | 16,8 | 25,5 / 57,1 / P0 | 2026-08-26: +8,7 % | +0,5 % | ±9,8 % |
| AMZN | 2026-08-03 | −13,5 % | $245,63 | +2,2 % | 23,9 | 19,9 / 49,5 / P1‡ | 2026-10-29: −1,4 % | −0,4 % | ±6,3 % |
| MSFT | 2026-10-13 | −6,7 % | $507,12 | −2,8 % | 24,7 | 26,5 / 34,0 / P16 | 2026-10-28: −0,2 % | +0,9 % | ±5,7 % |
Clôtures : Polygon.io, recoupées avec Yahoo Finance. PER prévisionnel : prix rapporté aux quatre prochains trimestres non publiés de BPA consensuel, selon les données d'analystes de Nasdaq, au 2 novembre. PER passé : BPA GAAP des documents SEC, comparé à sa propre fourchette quotidienne sur cinq ans (P0 = le plus bas). Faute d'historique vérifié du PER prévisionnel, l'historique utilise le PER passé. ‡Le BPA passé d'Alphabet et d'Amazon est gonflé par des gains d'investissement hors exploitation, ce qui flatte les deux PER. †Le consensus d'Intel est en retard sur sa prévision du 29 octobre, son PER prévisionnel est donc sous-estimé. Dates de publication tirées des 8-K (Item 2.02) de la SEC ; toutes après la clôture, la variation est donc celle de la séance suivante. AMD publie le 3 novembre et Nvidia le 17. Le mouvement implicite est le straddle à la monnaie du 20 novembre rapporté à la clôture, pas une prévision. La colonne BPA consensuel concerne l'exercice en cours.
| Action | Pourquoi elle est ici | Note du comité | Ce que l'analyse approfondie a signalé | Verdict |
|---|---|---|---|---|
| ORCL | Principal cas de dette IA | Conserver | Flux de trésorerie disponible de −28,7 Md$ et nouvelle levée de 20 Md$ | Largement intégré. Risque ouvert : le crédit |
| INTC | A déclenché la chute du 30 oct. | Vendre | Prévision T4 abaissée et demande de PC faible | En partie. La prévision y est ; le multiple reste élevé |
| AVGO | Puces sur mesure, exposition à Anthropic | Conserver | Garanties conditionnelles à Anthropic ; 41 fois le BPA passé | En partie. Multiple moyen, risque non chiffré |
| MU | Risque de pic du cycle mémoire | Conserver | Une marge brute de 86,8 % est-elle un pic ? | En partie. 4,7 fois suggère un pic ; pas encore de baisses |
| GOOGL | Plus grand choc de résultats des sept | Conserver | Deuxième trimestre consécutif de flux disponible négatif | Largement intégré pour 2026 ; dépenses 2027 ouvertes |
| AMD | Plus forte hausse de 2026 avant la chute | Conserver | Publié le 3 nov. : chiffre d'affaires de 13,4 Md$ (+45 %), prévision T4 ~17 Md$ (+66 %) | Non intégré avant la publication. Les prévisions ont relevé la barre ; la séance du 4 nov. tranchera |
| META | Finance une partie des dépenses par actions nouvelles | Vendre | Chute de trésorerie due aux dépenses et financement | En partie. Bon marché sur les bénéfices, pas sur la trésorerie |
| NVDA | Plus gros poids indiciel | Vendre | La publication du 17 novembre si elle ne fait qu'atteindre les attentes | Non intégré : une baisse des dépenses IA |
| AMZN | Plus grosse facture de dépenses | Conserver | Dépenses supérieures au flux d'exploitation | Non intégré. Faible baisse, plus gros déficit de trésorerie |
| MSFT | Le témoin : plus faible baisse | Conserver | Flux disponible en baisse malgré Azure | Non intégré, avec le moins de tension |
Règle du verdict. Largement intégré : baisse d'au moins 30 %, PER passé dans le tiers inférieur de sa fourchette et estimations qui ne montent plus. Non intégré : baisse inférieure à 20 %, ou PER prévisionnel supérieur à 40 avec des estimations encore en hausse. En partie : le reste. Ce sont nos jugements à partir de données publiques. « Non intégré » signifie que le prix n'escompte pas un mauvais résultat. Cela ne veut pas dire que l'action va baisser.
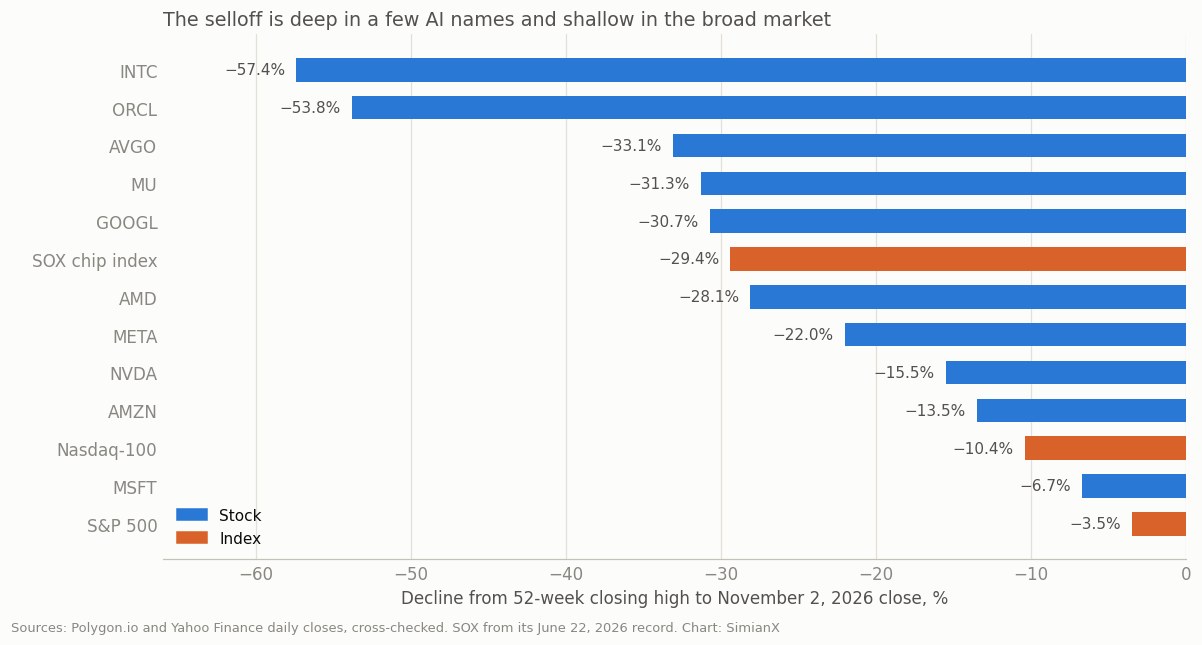
Trois schémas ressortent. Ceux qui dépensent ont été sanctionnés sur la trésorerie. Alphabet, Meta et Oracle ont un flux disponible négatif ou en chute, et chacune a perdu au moins 22 %. Amazon a le même déficit et a bien moins baissé. Les fournisseurs ont été sanctionnés sur le multiple seul. Micron, à 4,7 fois les bénéfices prévus, montre un marché qui refuse de capitaliser une marge brute de 86,8 %, alors que ses estimations ont monté de 7,8 % en un mois. Le PER passé de 25,5 de Nvidia est le plus bas de sa fourchette de cinq ans. Une vraie baisse des dépenses d'IA n'est intégrée ni dans l'un ni dans l'autre. Oracle montre le lien avec le crédit. Avec 125,34 milliards de dollars de dette et une note BBB−, elle a perdu 53,8 %, et la prochaine question porte sur sa note.
Une remarque sur les analyses approfondies. Les 10 exécutions ont utilisé l'horizon swing (2 à 8 semaines) et donné trois ventes (Nvidia, Meta, Intel), sept conservations et aucun achat. Le comité dit rarement d'acheter : cette répartition est donc un indice faible en soi. Son apport utile est la liste des risques signalés. Plusieurs rapports contenaient des erreurs que nous avons corrigées, listées dans la méthodologie.
Les élections de mi-mandat sont-elles intégrées ?
Largement, quant au résultat. Les marchés de prédiction donnaient aux démocrates environ 85 % à 92 % pour la Chambre en octobre, avec un Sénat presque à pile ou face : un résultat partagé ne serait donc pas une surprise. L'histoire indique aussi que les résultats pèsent moins que leur réputation : la médiane de la variation absolue de la séance suivante depuis 1950 est de 0,70 %, et elle n'a dépassé la moyenne des 60 séances précédentes que dans 7 cas sur 19. Mise à jour, 4 novembre : les démocrates ont remporté le Sénat et la Chambre, un meilleur résultat pour eux que ne le laissait penser un Sénat à pile ou face. La séance du 4 novembre montrera quelle part en était intégrée.
| Fenêtre depuis le jour du scrutin | Médiane S&P 500 | En hausse | Médiane Nasdaq | En hausse |
|---|---|---|---|---|
| Séance suivante | +0,6 % | 15/19 | +0,2 % | 9/13 |
| +21 séances | +2,3 % | 15/19 | +2,2 % | 10/13 |
| +63 séances | +6,6 % | 17/19 | +8,5 % | 11/13 |
| +126 séances | +15,6 % | 19/19 | +15,5 % | 13/13 |
| 12 mois | +14,5 % | 19/19 | +20,2 % | 12/13 |
| Même période les autres années, +63 | +3,6 % | 40/57 | — | — |
S&P 500 depuis 1950 (19 scrutins), Nasdaq Composite depuis 1974 (13). Les fenêtres sont en séances, sauf la ligne 12 mois du S&P 500, en calendrier et tirée de notre tableau de référence, et celle du Nasdaq, sur 252 séances. Cycles qui se chevauchent et petit échantillon : 19, c'est peu.
| Mi-mandat | Résultat | Séance suivante | +21 séances | +63 séances |
|---|---|---|---|---|
| 2006 | Les démocrates gagnent les deux chambres | +0,21 % | +1,8 % | +4,0 % |
| 2010 | Les républicains gagnent la Chambre | +0,37 % | +2,3 % | +9,3 % |
| 2014 | Les républicains gagnent le Sénat | +0,57 % | +3,0 % | +2,5 % |
| 2018 | Les démocrates gagnent la Chambre | +2,12 % | −4,4 % | −1,7 % |
| 2022 | Les républicains gagnent de peu la Chambre | −2,08 % | +3,5 % | +6,6 % |
Mais « intégré » et « pas de hausse » sont deux affirmations différentes. Les 63 séances suivantes ont fait mieux que la même période des autres années, et le S&P 500 était plus haut un an après les 19 scrutins. La technologie a un historique particulièrement bon, comme le montre notre tableau sectoriel sur 100 ans, et un gouvernement divisé n'a pas nui. C'est un vent porteur, pas un catalyseur. Le parallèle le plus proche est 2018, une correction menée par la tech en année de mi-mandat : le S&P 500 a gagné 2,1 % le lendemain du vote, a encore baissé ensuite et affichait +12 % un an plus tard. Une hausse électorale ne répare pas un problème sectoriel à date fixe. Pour les noms et la politique, voir 12 actions et trois scénarios et le tableau du cycle présidentiel.
Et ensuite : scénarios et tests
Le 2 novembre a été la première clôture du Nasdaq-100 10 % sous ce record. Depuis 1990, il y a eu 32 épisodes antérieurs avec un mois complet. Un mois plus tard, l'indice était plus haut dans 22 cas, avec une médiane de +3,3 % ; après trois mois, dans 25 cas, avec une médiane de +10,2 %. En chemin, la médiane du plus bas supplémentaire a été de −5,6 %, et les pires cas (2000, 2022) ont continué de baisser pendant des mois. Ces chances dépassent celles d'un jour ordinaire, comme le montre notre tableau des pires jours du Nasdaq, mais l'échantillon pèse sur les années 1990 et l'histoire n'est pas une prévision. Sur les 32, 25 se sont arrêtés avant −20 % ; les autres sont devenus de vrais marchés baissiers.
| Scénario | Conditions | Vers quoi pointent les données | Ce qui prouverait que nous avons tort |
|---|---|---|---|
| La guerre prend fin | Accord signé, Ormuz rouvert, blocus levé, Brent en baisse depuis 105 $ | Rebond marqué mené par les valeurs sensibles au pétrole et le marché large. Le S&P 500 est à 3,7 % de son record et pourrait y arriver le premier. Le Nasdaq-100 a besoin de 11,6 % et reste à la traîne sauf si les craintes sur le financement de l'IA reculent aussi. | Le Nasdaq-100 gagne 8 % ou plus en 21 séances et retrouve son record en 63, sans changement des plans de dépenses ni des écarts de crédit |
| La guerre s'éternise | Pas d'accord, Brent au-dessus de 100 $, ou nouvelles frappes | Pas décisif à lui seul. L'indice a fait son record avec le Brent à 100 $ et le cessez-le-feu mort. Le danger est un retour des taux au-dessus des 5,27 % du 6 octobre, ajouté au coût de financement de l'IA. | Le Nasdaq-100 baisse au rythme de la hausse du pétrole et des taux alors que les écarts de crédit de l'IA restent calmes : ce serait alors bien une chute de guerre |
| Surprise électorale | Les républicains gardent la Chambre, ou les démocrates gagnent aussi nettement le Sénat | Un ou deux jours de réévaluation, proches des ±2 % de 2018 et 2022, puis retour aux résultats et au financement de l'IA. | Un mouvement de plus de 3 % qui dure cinq séances et clairement lié au résultat, ou des nouvelles de politique propres à la tech |
| Financement de l'IA (le vrai moteur) | AMD le 3 nov., Nvidia le 17 nov., nouvelles émissions d'obligations et d'actions, écarts de crédit | C'est ce qui décide. De bonnes prévisions et un financement ordonné donnent une réparation heurtée. Une prévision abaissée ferait entrer pour la première fois les baisses de bénéfices dans les cours. Les prévisions d'AMD du 3 nov. (~17 Md$ pour le T4, +66 %) correspondaient au cas de bonnes prévisions ; Nvidia suit le 17 nov. | Les estimations des puces baissent alors que les actions montent, ou les écarts continuent de s'élargir alors que les actions montent |
À 1 h 50 (heure de l'Est) le 4 novembre, la seconde moitié du scénario de surprise s'est produite : les démocrates ont remporté le Sénat en plus de la Chambre. Qu'elle devienne une surprise de marché dépend des cinq prochaines séances.
Qu'est-ce qui renverserait notre conclusion ? Trois choses. D'abord, des baisses d'estimations sur les puces pendant que les actions tiennent : il y aurait alors davantage d'intégré que nous le pensons. Ensuite, une reprise rapide du Nasdaq-100 sur un simple accord de paix : la guerre compterait plus que ces tests ne le suggèrent. Enfin, un VIX au-dessus de son plus haut de 31 de mars avec des écarts au-delà de 3,46 % : la vente serait passée de l'IA à tout le reste.
Vous pouvez suivre les grands mouvements sur Market Pulse, lancer une analyse IA en direct ou une analyse approfondie sur une action pour tester une idée, et consulter notre référence sur les dépenses d'IA. Rien de cela ne dit ce que fera le marché.
Méthodologie et limites
- Prix. Clôtures jusqu'au 2 novembre 2026, de Polygon.io et Yahoo Finance, ajustées des divisions, rendement du prix. Les séries FRED ont un ou deux jours de retard, et chaque chiffre est daté.
- Baisse. Depuis le plus haut de clôture sur 52 semaines, sans mouvements intrajournaliers. Le record de clôture d'Oracle était de 328,33 $ le 10 septembre 2025 ; depuis ce point, sa baisse est plus forte.
- Corrections des analyses approfondies. Plusieurs rapports ont utilisé les prix du 30 octobre pour la valorisation alors que la clôture du 2 novembre existait. Celui d'Alphabet a repris une dépêche selon laquelle l'action a gagné 1,85 % le 2 novembre ; la clôture était de −0,30 %. Ceux d'AMD et de Broadcom ont daté du 31 octobre les baisses du 30. Celui d'Intel citait un BPA du T3 de 0,41 $ contre 0,52 $ non GAAP selon la société. Celui de Broadcom citait une responsabilité maximale de 43 milliards ; le chiffre déposé que nous avons pu confirmer est d'environ 29 milliards, le plus élevé venant de sources anonymes. Celui de Nvidia jugeait tendue une valorisation de 25,6 fois les bénéfices, soit le bas de sa fourchette de cinq ans ; il regardait le flux disponible. L'exécution sur Microsoft n'a pas utilisé la recherche web, contrairement aux neuf autres.
- Points les plus faibles. Les verdicts sont des jugements. La règle du V est la nôtre et un autre seuil changerait le décompte. Les fins de guerre sont peu nombreuses et datées à la main. Le consensus de Nasdaq peut être en retard sur de nouvelles prévisions. La corrélation d'octobre porte sur 15 séances et un changement de contrat.
- Ce que ce n'est pas. Aucun objectif de cours n'est le nôtre, et les notes d'analystes ou de modèles sont données à titre de données.
Questions fréquentes
La chute de la tech est-elle déjà intégrée ?
En partie. Des multiples plus bas sont intégrés pour ceux qui dépensent et empruntent le plus pour l'IA, surtout Oracle et Alphabet. Des bénéfices plus bas, non : les estimations de la plupart des 10 actions sont stables ou en hausse, les bénéfices du S&P 500 au T3 progressent de 30,2 % et le VIX est à 21.
Les actions repartiront-elles en V si la guerre d'Iran prend fin ?
Un net rebond est plausible et le S&P 500 n'est qu'à 3,7 % de son record. Un V sur le Nasdaq-100 n'est pas le scénario central, car il faut 11,6 % et la chute porte sur le financement de l'IA. Seules 2 des 18 fins de guerre depuis 1945 ont donné un V sur le S&P 500.
La guerre a-t-elle causé la chute d'octobre 2026 ?
Les données disent non. Le Nasdaq-100 a fait son record le 6 octobre, des mois après le début de la guerre et avec le Brent à 100 $. Depuis, les actions équipondérées ont monté, les compagnies aériennes sont restées stables, les taux ont baissé et l'indice a reculé un jour de titres de paix.
Jusqu'où le Nasdaq peut-il encore baisser ?
Personne ne le sait. Après les 32 premières clôtures antérieures 10 % sous un record depuis 1990, la médiane du plus bas supplémentaire a été de −5,6 %, mais 2000 et 2022 ont été bien plus profonds. La fourchette implicite des options au 20 novembre va d'environ ±6 % pour Microsoft à ±14 % pour AMD.
Les élections de mi-mandat sont-elles intégrées ?
Les démocrates ont remporté le Sénat et la Chambre : le résultat a donc penché davantage vers les démocrates que le partage le plus probable. Le résultat, largement, puisqu'une Chambre démocrate était nettement favorite et le Sénat serré. La tendance historique à monter ensuite a pourtant persisté : le S&P 500 était plus haut un an après chacun des 19 scrutins depuis 1950. C'est un petit échantillon et non une promesse.
Quelles actions IA paraissent le plus et le moins intégrées ?
Selon notre règle, Oracle et Alphabet sont largement intégrées. Meta, Broadcom, Micron et Intel le sont en partie. Nvidia, AMD, Amazon et Microsoft n'intègrent pas un mauvais résultat. C'est une description du risque dans le prix et non une recommandation.
Quelles sont les prochaines dates à suivre ?
AMD a publié ses résultats le 3 novembre (chiffre d'affaires du T3 de 13,4 milliards de dollars, prévision T4 d'environ 17 milliards) ; Nvidia publie le 17 novembre. Entre ces dates, comptent les écarts de crédit et les nouvelles émissions d'obligations ou d'actions liées à l'IA.
Lecture Liée
- Pires jours du Nasdaq : les fortes baisses et ce qui a suivi
- Résultats des 7 Magnifiques : dates et chiffres du T3 2026
- La Bourse après les élections de mi-mandat : 1950–2026
- Meilleurs secteurs après les élections de mi-mandat
- Le blocage politique est-il bon pour la Bourse ? 49 Congrès
- Élections de mi-mandat USA 2026 : 12 actions et 3 scénarios
- Cycle présidentiel : le S&P 500 selon l'année du mandat
- Midterms 2026 et valeurs de l'énergie : XOM, CVX, FSLR
- Les actions de défense montent-elles après les midterms ?
- Guerre Iran : Actions Risk-Off, Pétrole $100-$120, VIX
- Le S&P 500 face à chaque choc pétrolier : 1973–2026
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Actions semi-conducteurs : chaque krach du SOX 1995–2026
Références
- Wikipedia — guerre d'Iran de 2026 et cessez-le-feu de 2026
- Al Jazeera — Trump évoque des progrès avec l'Iran, 2 novembre 2026
- CNBC — fin du cessez-le-feu avec l'Iran, 17 août 2026
- FactSet — Earnings Insight, 30 octobre 2026
- StoneX — un changement dans la chute du Nasdaq 100, 15 octobre 2026
- Quartz — Oracle lève 20 milliards de dollars, 2 novembre 2026
- The Next Web — S&P devient négative sur Meta
- The Globe and Mail — l'émission d'actions de Meta
- Intel — résultats du troisième trimestre 2026 (document SEC)
- DeFi Rate — cotes des marchés de prédiction
- FRED — écart high yield, taux à 10 ans
- Yahoo Finance — historique quotidien du Nasdaq-100 et du S&P 500
Cet article est une analyse générale de marché à but éducatif, fondée sur des données publiques aux dates indiquées. Il ne constitue ni un conseil personnalisé ni un conseil en investissement.