 Par Marcus Reeve
Le cycle de mi-mandat : les données du S&P 500 sur 19 élections
Mis à jour en octobre 2026 · Données du S&P 500 jusqu'à la clôture du 15 octobre 2026
Réponse rapide : depuis 1950, le S&P 500 était plus haut 12 mois après chacune des 19 élections de mi-mandat, avec un gain moyen en prix de +15,1 % (médiane +14,5 % ; le plus faible, +1,1 % en 1986–87 ; le meilleur, +33,2 % en 1954–55). Du jour de l'élection au 31 décembre, il a progressé dans 13 cycles sur 19, de +2,6 % en moyenne.
>
Le jour du scrutin et juste après : lors des 14 jours d'élection de mi-mandat où la Bourse était ouverte (1970–2022), le S&P 500 a progressé 10 fois, de +0,4 % en moyenne. La séance suivante a fini en hausse dans 15 cycles sur 19 (+0,6 % en moyenne), tout comme le premier mois après le vote (+1,7 % en moyenne).
>
La période la plus forte : de la fin septembre de l'année de mi-mandat à la fin juin de l'année suivante, le S&P 500 a progressé dans les 19 cycles, de +20,1 % en moyenne — la meilleure fenêtre de trois trimestres du cycle de quatre ans, contre +7,1 % pour l'ensemble de ces fenêtres depuis 1950.
>
Blocage ou parti unique : les 14 élections de mi-mandat qui ont produit un gouvernement divisé ont été suivies d'un gain moyen de +15,1 % sur 12 mois ; les cinq qui ont laissé un seul parti aux commandes de la Maison-Blanche et des deux chambres, de +15,0 %.
>
Obligations et dollar : le rendement du Trésor américain à 10 ans a baissé dans les trois mois suivant 11 des 16 élections de mi-mandat depuis 1962 ; voir les taux du Trésor et le dollar après chaque mi-mandat.
>
2026 : les élections de mi-mandat ont eu lieu le mardi 3 novembre 2026. À la clôture du 15 octobre 2026, le S&P 500 s'établissait à 7 744,06 — en hausse de 13,1 % depuis le début de l'année et 1,0 % sous son record de clôture du 6 octobre —, très en avance sur l'année de mi-mandat typique, dont le gain médian à la mi-octobre n'était que de 2,9 %.
>
Résultat (à 1 h 50, heure de l'Est, le 4 novembre 2026) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 (heure de l'Est), les démocrates avaient pris sept sièges républicains au Sénat et 16 sièges à la Chambre. Le pouvoir sera partagé entre le Congrès et la Maison-Blanche à partir du 3 janvier 2027.
Jour de l'élection 2026 : les dates clés
>
- 28 octobre : décision de taux de la Fed à 14 h (heure de l'Est), six jours avant le scrutin.
- Mardi 3 novembre : jour de l'élection. Les 435 sièges de la Chambre des représentants et 35 sièges du Sénat sont en jeu. Les marchés boursiers américains conservent leurs horaires habituels (de 9 h 30 à 16 h, heure de l'Est). Les bureaux de vote commencent à fermer à 18 h (heure de l'Est), dans certaines parties de l'Indiana et du Kentucky ; les derniers ferment à 1 h (heure de l'Est) le 4 novembre, dans l'ouest de l'Alaska. Résultat : les démocrates ont remporté le Sénat et la Chambre (projections d'AP et de NBC News, 1 h 50, heure de l'Est, le 4 novembre).
- Résultats : le contrôle du Congrès peut mettre plusieurs jours à se décider. En 2018, l'agence AP a attribué la Chambre dès le soir de l'élection ; en 2022, le contrôle du Sénat a été tranché le 12 novembre (Nevada) et celui de la Chambre le 16 novembre, huit jours après le vote.
- 1er décembre : second tour en Géorgie pour toute course où aucun candidat n'obtient la majorité.
- Session de fin de mandat (« canard boiteux ») : le 119e Congrès sortant se réunit à nouveau après l'élection ; le financement actuel de l'État fédéral court jusqu'au 11 décembre 2026.
- 3 janvier 2027 : le nouveau 120e Congrès prête serment.
Les élections de mi-mandat de 2026 auront lieu le 3 novembre 2026 — et si l'histoire peut servir de guide, les mois qui entourent cette date comptent davantage pour le marché actions que presque tout autre événement récurrent du calendrier. Les années de mi-mandat sont, en moyenne, l'année la plus faible du cycle présidentiel de quatre ans pour le S&P 500. Elles produisent aussi des replis intra-annuels plus profonds, une fameuse zone de plancher en septembre-octobre, et l'un des signaux haussiers les plus fiables de l'histoire des marchés : depuis 1950, le S&P 500 était plus haut 12 mois après chacune des élections de mi-mandat — 19 sur 19.
Voici la référence complète : chaque année de mi-mandat depuis 1950, la performance de l'année civile, le repli intra-annuel approximatif, ce qui s'est passé l'année suivante, pourquoi ce schéma existe, et à quoi ressemble la configuration à l'approche de novembre 2026.
Ce que fait la Bourse après les élections de mi-mandat
Mesuré à partir du jour de l'élection, le bilan est très déséquilibré. Le tableau ci-dessous présente la performance en prix du S&P 500 entre la clôture du jour de l'élection de mi-mandat et la dernière clôture de l'année, puis sur les 12 mois suivants, pour chaque élection de mi-mandat depuis 1950.
| Élection de mi-mandat | S&P 500 le jour du scrutin | Du jour du scrutin au 31 déc. | 12 mois après |
|---|---|---|---|
| 7 nov. 1950 | 19,36 | +5,5 % | +16,2 % |
| 2 nov. 1954 | 31,79 | +13,2 % | +33,2 % |
| 4 nov. 1958 | 51,56 | +7,1 % | +11,1 % |
| 6 nov. 1962 | 58,35 | +8,1 % | +24,8 % |
| 8 nov. 1966 | 80,73 | −0,5 % | +12,9 % |
| 3 nov. 1970 | 84,22 | +9,4 % | +12,7 % |
| 5 nov. 1974 | 75,11 | −8,7 % | +18,7 % |
| 7 nov. 1978 | 93,85 | +2,4 % | +6,4 % |
| 2 nov. 1982 | 137,49 | +2,3 % | +19,9 % |
| 4 nov. 1986 | 246,20 | −1,6 % | +1,1 % |
| 6 nov. 1990 | 311,62 | +6,0 % | +25,1 % |
| 8 nov. 1994 | 465,65 | −1,4 % | +27,1 % |
| 3 nov. 1998 | 1 110,84 | +10,7 % | +22,0 % |
| 5 nov. 2002 | 915,39 | −3,9 % | +14,9 % |
| 7 nov. 2006 | 1 382,84 | +2,6 % | +6,7 % |
| 2 nov. 2010 | 1 193,57 | +5,4 % | +3,7 % |
| 4 nov. 2014 | 2 012,10 | +2,3 % | +4,5 % |
| 6 nov. 2018 | 2 755,45 | −9,0 % | +11,7 % |
| 8 nov. 2022 | 3 828,11 | +0,3 % | +14,5 % |
| Moyenne | +2,6 % | +15,1 % | |
| Médiane | +2,4 % | +14,5 % | |
| En hausse | 13 sur 19 | 19 sur 19 |
Méthodologie : performance en prix du S&P 500, hors dividendes. Le point de départ est la clôture de l'indice le jour de l'élection ; de 1950 à 1966, le NYSE fermait le jour du scrutin, si bien que la clôture de la séance précédente est retenue. « 12 mois après » correspond à la clôture à la même date calendaire un an plus tard (ou à la dernière séance qui la précède). Avant mars 1957, la série correspond au prédécesseur de l'indice à 90 valeurs. Les clôtures quotidiennes de Yahoo Finance et de CNBC concordent sur chaque chiffre de ce tableau, et les lignes 2018 et 2022 correspondent aussi à la série S&P 500 de FRED.
Ce que dit le tableau :
- Le bilan à 12 mois est parfait, mais pas uniforme. Les 19 fenêtres ont été positives, mais l'écart va de +33,2 % (1954–55) à +1,1 % (1986–87, une fenêtre qui a absorbé le krach d'octobre 1987). Cinq des 19 ont gagné moins de 7 % : 1978–79, 1986–87, 2006–07, 2010–11 et 2014–15.
- Les sept premières semaines penchent vers la hausse, mais à peine. Du jour du scrutin à la fin de l'année, la Bourse a progressé 13 fois sur 19, de +2,6 % en moyenne. Les deux pires séquences ont été 2018 (−9,0 %, la vague de ventes du quatrième trimestre qui a touché le fond le 24 décembre) et 1974 (−8,7 %), toutes deux suivies de gains à deux chiffres sur 12 mois.
- Les années faibles préparent les plus forts rebonds. Lors des sept années de mi-mandat où le S&P 500 était en baisse sur l'année à la mi-octobre (1962, 1966, 1970, 1974, 1990, 2002, 2022), les 12 mois suivant le jour du scrutin ont rapporté +17,7 % en moyenne, et jamais moins de 12,7 %. Lors des neuf années où il gagnait déjà plus de 5 % (1950, 1954, 1958, 1978, 1982, 1986, 1998, 2006, 2010), la moyenne a été plus modeste, à +13,4 %, avec un plus bas de +1,1 %.
- Le meilleur mois après une élection de mi-mandat est janvier. Sur les 19 cycles, le mois de janvier de l'année suivante a gagné +4,2 % en moyenne et a progressé 17 fois ; avril a gagné +3,4 % en moyenne et a progressé 18 fois ; le mois de novembre de l'année du scrutin a lui-même gagné +2,7 % en moyenne (en hausse 15 fois sur 19). Septembre de l'année suivante est le seul mois à afficher une moyenne négative (−1,0 %, en hausse seulement 6 fois). Notre tableau de saisonnalité du S&P 500 montre comment ces mois se comparent sur l'ensemble des années.
- Le vainqueur compte moins qu'on ne le croit. Les 14 élections de mi-mandat qui ont produit un gouvernement divisé ont été suivies d'un gain moyen de +15,1 % sur 12 mois, les cinq qui ont laissé un seul parti aux commandes de +15,0 %, et les six où la Chambre des représentants a changé de mains (1954, 1994, 2006, 2010, 2018, 2022) de +16,1 % — le contrôle étant celui consigné par les historiens de la Chambre et du Sénat. Pour l'étude complète des configurations de pouvoir, voir Le blocage politique est-il bon pour la Bourse ? 49 Congrès, 1927–2025 ; pour les secteurs en tête après le scrutin, voir Meilleurs secteurs après les élections de mi-mandat.
Pour les deux mois qui séparent le scrutin du nouveau Congrès, voir la Bourse pendant la session « lame duck » : le marché américain a progressé du jour de l'élection au 3 janvier après 18 des 25 élections de mi-mandat depuis 1926, à peu près aussi souvent que sur les mêmes semaines de n'importe quelle année.
L'élection de mi-mandat n'est qu'un volet du schéma sur quatre ans : le cycle présidentiel, année par année depuis 1928, et le comportement du S&P 500 lors des années d'élection présidentielle complètent le tableau.
Ce que font les actions le jour du scrutin et juste après
Réponse courte : le S&P 500 a généralement progressé le jour d'une élection de mi-mandat et juste après, mais modestement : +0,4 % lors du jour de scrutin moyen (en hausse 10 fois sur les 14 où la Bourse était ouverte), +0,6 % la séance suivante (15 sur 19) et +1,7 % sur le premier mois (15 sur 19). Les gros gains sont venus plus tard, sur les trois trimestres allant de la fin septembre de l'année de mi-mandat à la fin juin de l'année suivante.
| Élection de mi-mandat | Jour du scrutin | Séance suivante | Première semaine | Premier mois | T4 de l'année de mi-mandat | 30 sept. → 30 juin |
|---|---|---|---|---|---|---|
| 7 nov. 1950 | — | +1,0 % | +2,6 % | +0,2 % | +5,0 % | +7,8 % |
| 2 nov. 1954 | — | +2,0 % | +4,3 % | +7,5 % | +11,4 % | +27,0 % |
| 4 nov. 1958 | — | +0,9 % | +2,8 % | +1,9 % | +10,3 % | +16,8 % |
| 6 nov. 1962 | — | +0,6 % | +1,9 % | +7,8 % | +12,1 % | +23,3 % |
| 8 nov. 1966 | — | +0,8 % | +1,2 % | +1,6 % | +4,9 % | +18,4 % |
| 3 nov. 1970 | +0,9 % | +0,2 % | +0,7 % | +5,6 % | +9,3 % | +17,1 % |
| 5 nov. 1974 | +2,8 % | −0,5 % | −1,9 % | −12,0 % | +7,9 % | +49,8 % |
| 7 nov. 1978 | −1,4 % | +0,6 % | −1,4 % | +3,4 % | −6,3 % | +0,4 % |
| 2 nov. 1982 | +1,5 % | +3,9 % | +4,0 % | +1,0 % | +16,8 % | +39,2 % |
| 4 nov. 1986 | +0,2 % | +0,2 % | +0,4 % | +2,8 % | +4,7 % | +31,4 % |
| 6 nov. 1990 | −0,9 % | −1,8 % | +1,9 % | +5,6 % | +7,9 % | +21,3 % |
| 8 nov. 1994 | +0,6 % | −0,1 % | −0,1 % | −4,3 % | −0,7 % | +17,7 % |
| 3 nov. 1998 | −0,1 % | +0,7 % | +1,6 % | +3,5 % | +20,9 % | +35,0 % |
| 5 nov. 2002 | +0,8 % | +0,9 % | −3,5 % | −1,0 % | +7,9 % | +19,5 % |
| 7 nov. 2006 | +0,2 % | +0,2 % | +0,8 % | +1,8 % | +6,2 % | +12,5 % |
| 2 nov. 2010 | +0,8 % | +0,4 % | +1,7 % | +2,3 % | +10,2 % | +15,7 % |
| 4 nov. 2014 | −0,3 % | +0,6 % | +1,4 % | +3,0 % | +4,4 % | +4,6 % |
| 6 nov. 2018 | +0,6 % | +2,1 % | −1,2 % | −2,2 % | −14,0 % | +1,0 % |
| 8 nov. 2022 | +0,6 % | −2,1 % | +4,3 % | +3,5 % | +7,1 % | +24,1 % |
| Moyenne | +0,4 % | +0,6 % | +1,1 % | +1,7 % | +6,6 % | +20,1 % |
| Médiane | +0,6 % | +0,6 % | +1,4 % | +2,3 % | +7,9 % | +18,4 % |
| En hausse | 10 sur 14 | 15 sur 19 | 14 sur 19 | 15 sur 19 | 16 sur 19 | 19 sur 19 |
Jour du scrutin = clôture par rapport à la clôture précédente. Le NYSE fermait le jour de l'élection jusqu'en 1966 : ces cellules sont donc vides et les fenêtres suivantes partent de la clôture de la séance précédente, comme dans le premier tableau. Première semaine = cinq séances après la clôture de départ ; premier mois = la clôture 30 jours calendaires plus tard (ou la dernière séance qui la précède). T4 = dernière clôture de septembre à dernière clôture de décembre ; 30 sept. → 30 juin = dernière clôture de septembre de l'année de mi-mandat à dernière clôture de juin de l'année suivante. Clôtures quotidiennes de Yahoo Finance (^GSPC), recoupées avec CNBC (.SPX).
- Le jour du scrutin lui-même a été proche d'un pile ou face, avec un léger biais haussier. Les plus fortes variations ont été de +2,8 % en 1974 et de −1,4 % en 1978.
- Le lendemain a penché vers la hausse : en hausse dans 15 cycles sur 19. Le meilleur a été +3,9 % en 1982 ; les pires, −2,1 % en 2022 et −1,8 % en 1990.
- Le quatrième trimestre de l'année de mi-mandat a progressé dans 16 cycles sur 19, de +6,6 % en moyenne, contre +4,2 % (en hausse 61 fois sur 76) pour l'ensemble des quatrièmes trimestres de 1950 à 2025. Les trois baisses : 2018 (−14,0 %), 1978 (−6,3 %) et 1994 (−0,7 %).
- De fin septembre à fin juin, c'est la meilleure période de tout le cycle. Elle a progressé dans 19 cycles sur 19, de +20,1 % en moyenne (médiane +18,4 %). Sur l'ensemble des 305 fenêtres de trois trimestres commençant à une fin de trimestre depuis 1950, la moyenne a été de +7,1 %, et aucun autre point de départ du cycle de quatre ans n'a dépassé +14,2 % en moyenne. La meilleure séquence a été 1974–75 (+49,8 %) ; les plus faibles, 1978–79 (+0,4 %) et 2018–19 (+1,0 %).
Sur la même fenêtre, le Nasdaq Composite a gagné en moyenne +29,4 % après les 13 élections de mi-mandat depuis 1974, mais a reculé une fois (−0,5 % en 2018–19) : voir le Nasdaq après les élections de mi-mandat.
Pourquoi les années de mi-mandat sont les plus faibles du cycle présidentiel
La théorie du cycle électoral présidentiel divise le mandat de quatre ans en année post-électorale (Année 1), année de mi-mandat (Année 2), année pré-électorale (Année 3) et année électorale (Année 4). Les chiffres historiques sont sans ambiguïté :
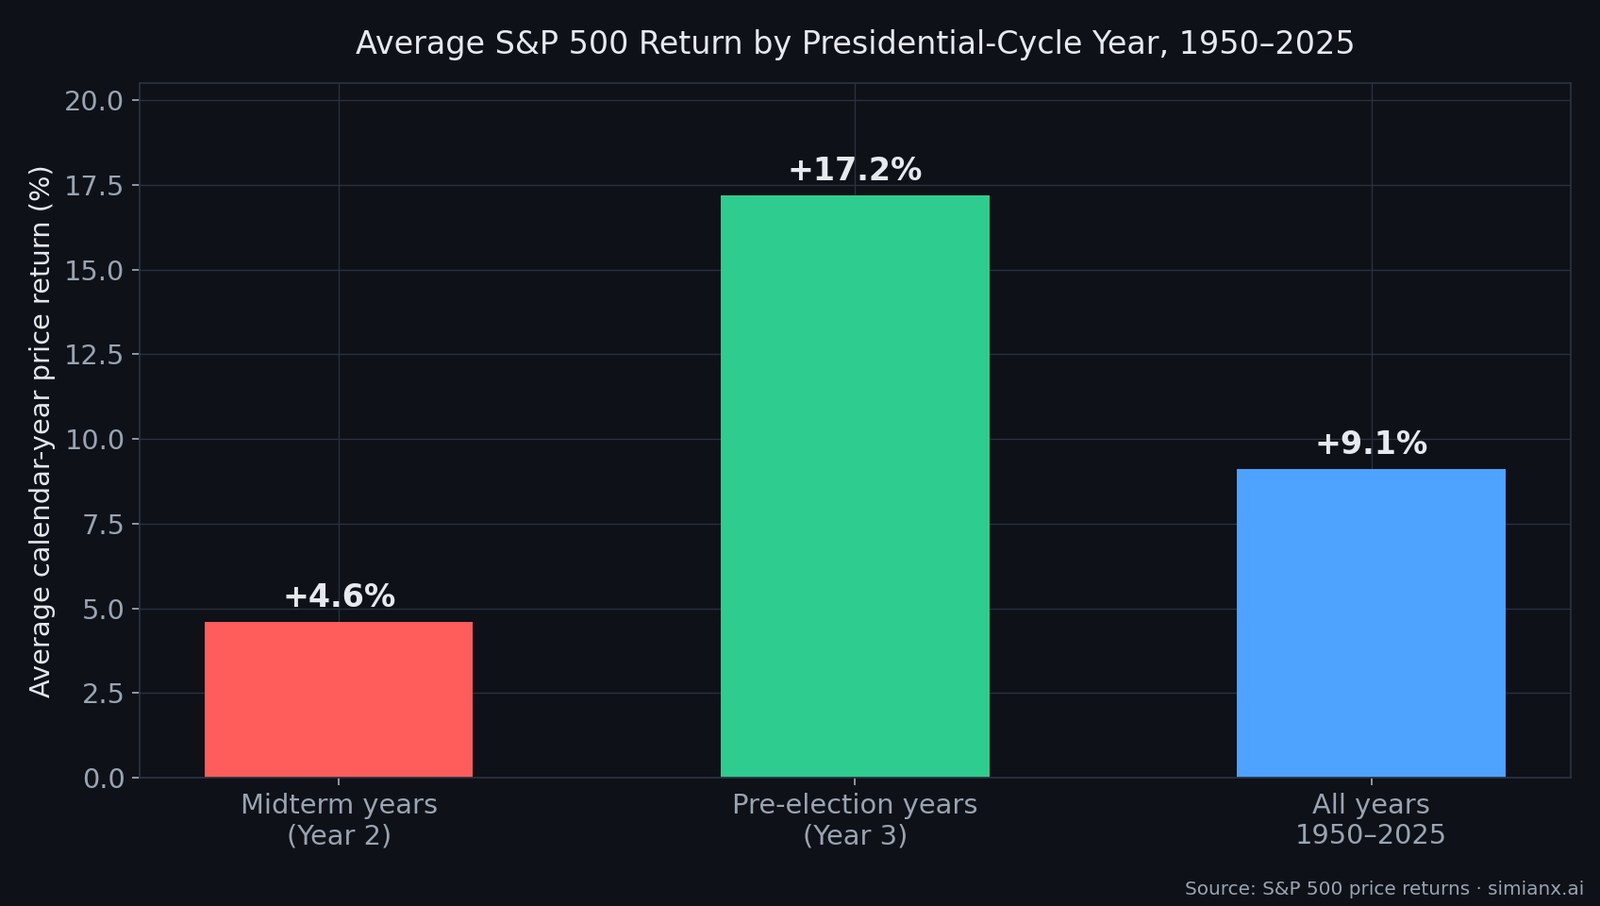
- Années de mi-mandat (Année 2) : +4,6 % de performance moyenne du S&P 500 depuis 1950 — la plus faible des quatre.
- Années pré-électorales (Année 3) : +17,2 % en moyenne — la plus forte, et de loin.
- Toutes les années 1950–2025 : environ +9,1 % en moyenne, pour situer le contexte.
L'écart entre l'Année 2 et l'Année 3 — plus de douze points de pourcentage — est le cœur du schéma de mi-mandat. Non pas que ces années soient systématiquement mauvaises : onze des dix-neuf depuis 1950 ont fini dans le vert. C'est que le chemin à travers une année de mi-mandat est plus chaotique, les replis plus profonds, et que les grands gains n'arrivent généralement qu'une fois l'élection tranchée.
Pour la vision mois par mois de cette saisonnalité, notre référence compagnon sur la saisonnalité du S&P 500 et les meilleurs et pires mois depuis 1950 se marie naturellement avec ce tableau.
Chaque année de mi-mandat depuis 1950 : le tableau de référence
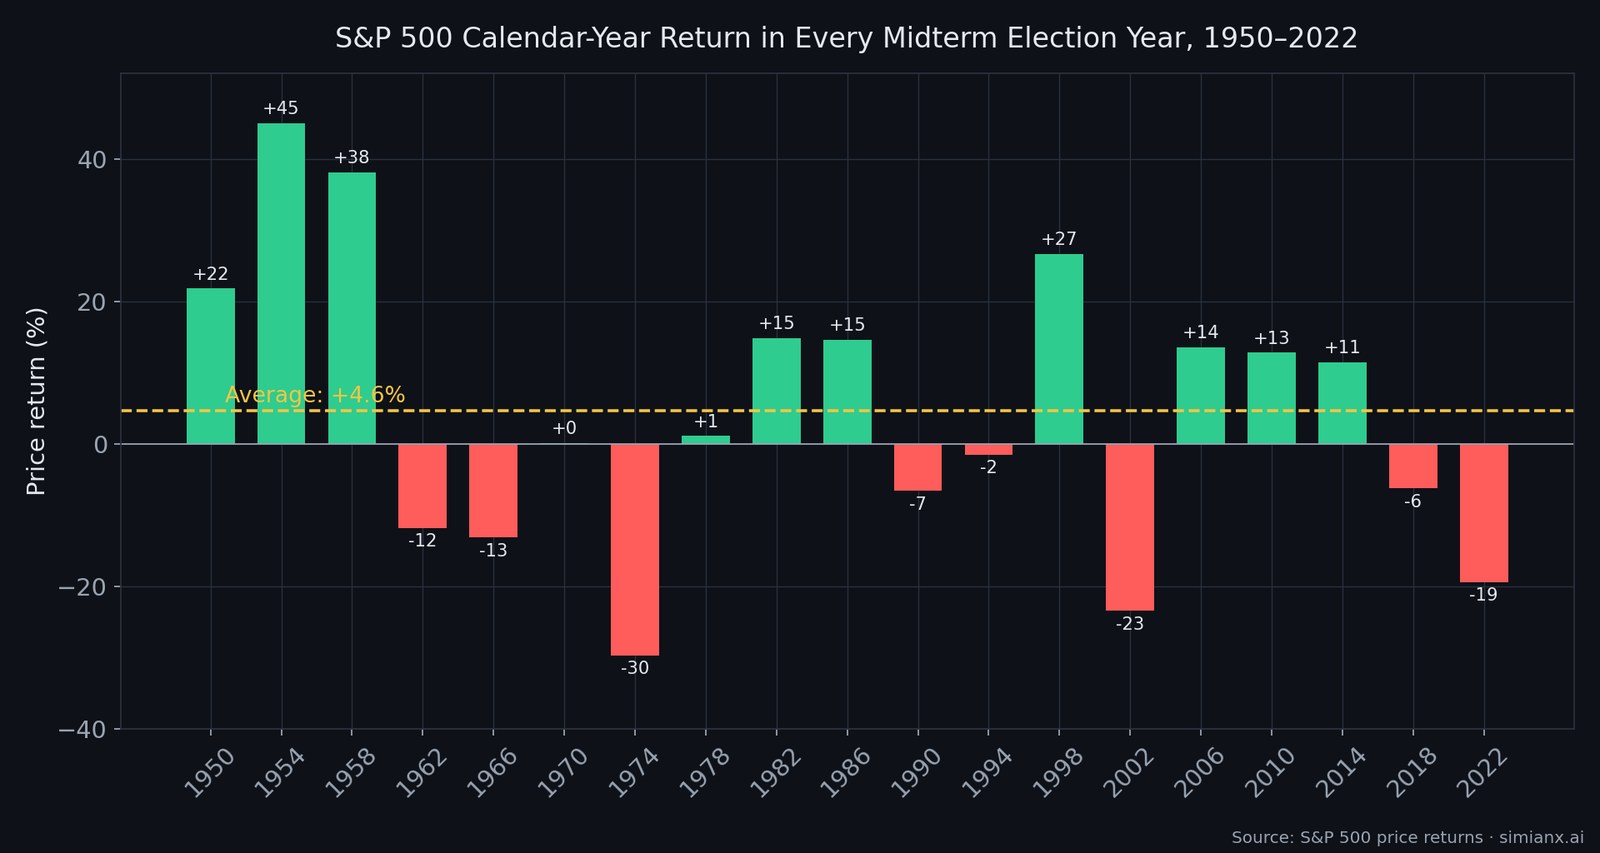
| Année de mi-mandat | Président | Perf. S&P 500 | Repli max. approx. | Année suivante (Année 3) |
|---|---|---|---|---|
| 1950 | Truman (D) | +21,8 % | −14 % | +16,3 % |
| 1954 | Eisenhower (R) | +45,0 % | −4 % | +26,4 % |
| 1958 | Eisenhower (R) | +38,1 % | −4 % | +8,5 % |
| 1962 | Kennedy (D) | −11,8 % | −26 % | +18,9 % |
| 1966 | Johnson (D) | −13,1 % | −22 % | +20,1 % |
| 1970 | Nixon (R) | +0,1 % | −26 % | +10,8 % |
| 1974 | Nixon/Ford (R) | −29,7 % | −38 % | +31,5 % |
| 1978 | Carter (D) | +1,1 % | −14 % | +12,3 % |
| 1982 | Reagan (R) | +14,8 % | −16 % | +17,3 % |
| 1986 | Reagan (R) | +14,6 % | −9 % | +2,0 % |
| 1990 | G.H.W. Bush (R) | −6,6 % | −20 % | +26,3 % |
| 1994 | Clinton (D) | −1,5 % | −9 % | +34,1 % |
| 1998 | Clinton (D) | +26,7 % | −19 % | +19,5 % |
| 2002 | G.W. Bush (R) | −23,4 % | −34 % | +26,4 % |
| 2006 | G.W. Bush (R) | +13,6 % | −8 % | +3,5 % |
| 2010 | Obama (D) | +12,8 % | −17 % | +0,0 % |
| 2014 | Obama (D) | +11,4 % | −7 % | −0,7 % |
| 2018 | Trump (R) | −6,2 % | −20 % | +28,9 % |
| 2022 | Biden (D) | −19,4 % | −25 % | +24,2 % |
Performances en prix du S&P 500, hors dividendes. Les replis sont des baisses du pic au creux dans l'année ou débordant sur elle, arrondies.
Trois choses sautent aux yeux dans ce tableau :
- Les moyennes cachent une distribution en haltère. Les années de mi-mandat se regroupent aux extrêmes — des années monstres comme 1954 (+45,0 %) et 1958 (+38,1 %) côtoient des désastres comme 1974 (−29,7 %) et 2002 (−23,4 %). La moyenne de +4,6 % est le résidu d'un bras de fer, pas un résultat typique.
- L'Année 3 ne déçoit presque jamais. Sur les dix-neuf années pré-électorales qui ont suivi, seule 2015 (−0,7 %) a terminé nettement sous zéro, et 2011 a fini à l'équilibre. Dix-sept sur dix-neuf ont été positives, dont sept avec des gains supérieurs à 20 %.
- Les mauvaises années de mi-mandat concentrent la douleur en amont. Les pires millésimes — 1974, 2002, 2022 — ont tous touché leur plancher en octobre de l'année de mi-mandat, suivis de gains en Année 3 de +31,5 %, +26,4 % et +24,2 % respectivement.
Le repli des années de mi-mandat : plus profond que la moyenne
La performance de l'année civile sous-estime la rudesse des années de mi-mandat lorsqu'on les vit. Le repli intra-annuel du pic au creux y a été en moyenne d'environ −17 %, contre environ −14 % pour l'ensemble des années — et la distribution a des queues épaisses :
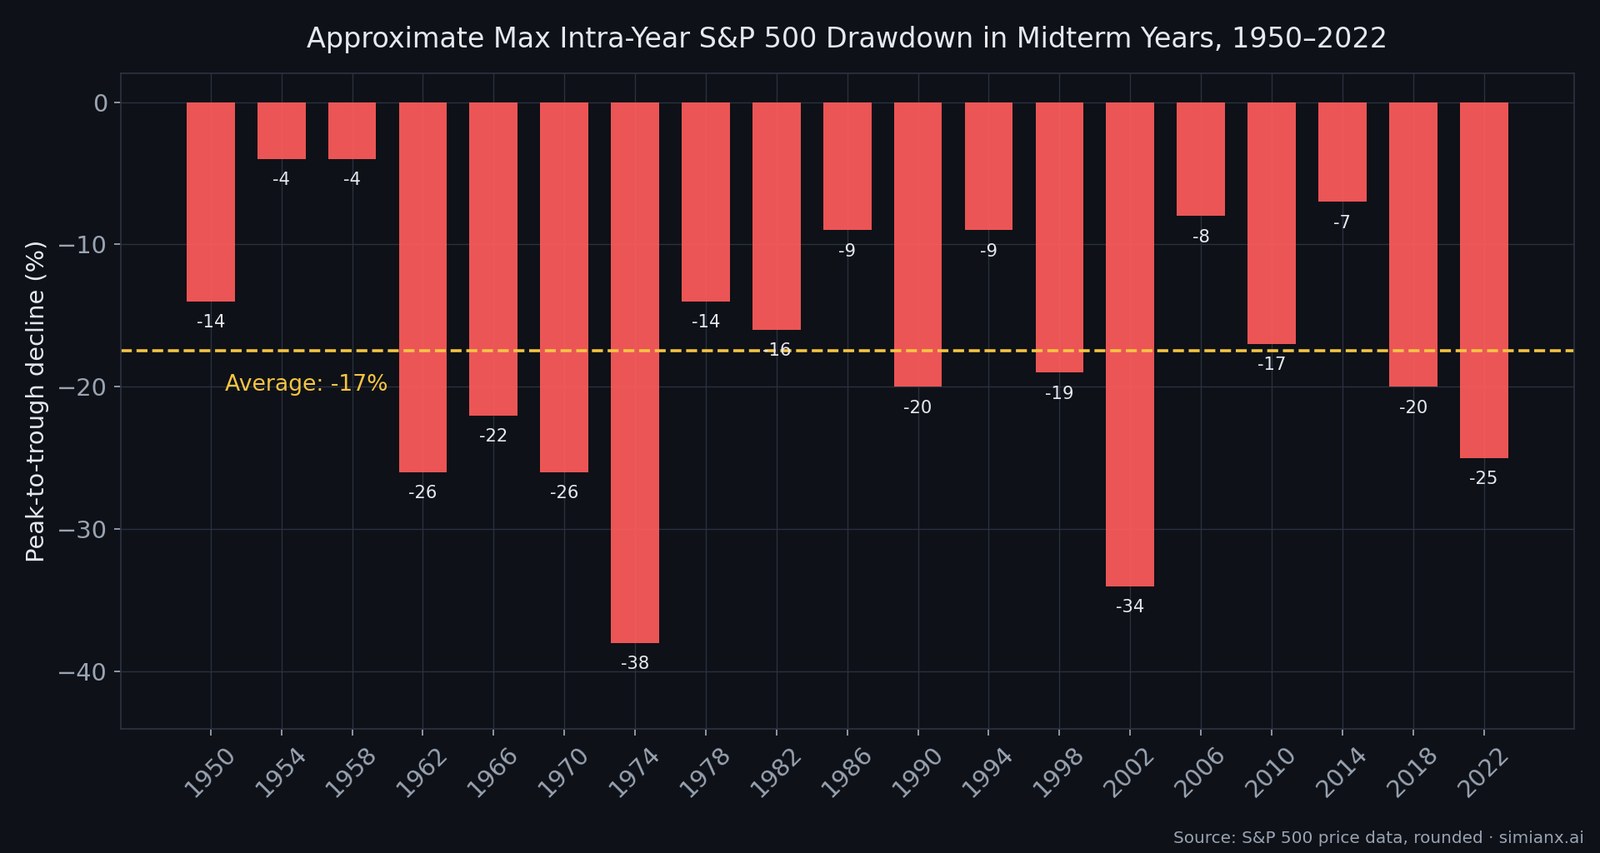
Les baisses les plus profondes des années de mi-mandat s'accompagnaient chacune d'un choc macro : 1974 (−38 % dans l'année, deuxième jambe du marché baissier du choc pétrolier 1973-74), 2002 (−34 %, le dégonflement des dotcoms plus les scandales comptables), 1962 (−26 %, le « Kennedy Slide »), 1970 (−26 %, récession et argent cher) et 2022 (−25 %, le cycle de hausses de la Fed le plus rapide en quarante ans). Pour le contexte complet des baisses les plus profondes, voyez notre référence sur chaque marché baissier du S&P 500 depuis 1929.
La conclusion pratique : un repli à deux chiffres dans une année de mi-mandat est la norme historique, pas le signe que quelque chose d'inhabituel s'est cassé. Quatorze des dix-neuf années de mi-mandat depuis 1950 ont connu une baisse du pic au creux de 9 % ou plus.
Le creux pré-électoral : septembre-octobre est la zone de plancher
La caractéristique la plus exploitable du cycle de mi-mandat est quand les planchers ont tendance à arriver. Sur les dix-neuf années de mi-mandat depuis 1950, le point bas du cycle s'est fortement concentré dans les semaines précédant immédiatement l'élection :
- Creux d'octobre : 1966, 1974, 1990, 1998, 2002, 2014 et 2022 ont tous inscrit leur plancher de l'année de mi-mandat en octobre.
- Creux d'été : 1962 (juin), 1970 (mai), 1982 (août), 2010 (juillet).
- L'exception : 2018, où le krach de décembre a repoussé le plancher au-delà de l'élection, au 24 décembre — un rappel qu'aucune carte saisonnière n'est une garantie.
La séquence de 2022 est le cas d'école : le S&P 500 a touché le fond à 3 577 points le 12 octobre 2022 — vingt-sept jours avant les élections du 8 novembre — puis a rebondi d'environ 22 % sur les douze mois suivants, avant d'inscrire de nouveaux records début 2024.
Superposé à la faiblesse ordinaire de septembre (septembre est en moyenne le pire mois de l'année), l'automne version mi-mandat a été historiquement la fenêtre « acheter la peur » la plus fiable de tout le cycle de quatre ans. Du quatrième trimestre de l'année de mi-mandat au deuxième trimestre de l'année pré-électorale s'étend historiquement la séquence de trois trimestres la plus forte du cycle.
19 sur 19 : les 12 mois qui suivent les élections de mi-mandat
Voici la statistique qui justifie de mettre ce tableau en favori : mesuré à partir du jour de l'élection, le S&P 500 était plus haut un an après chaque élection de mi-mandat depuis 1950. Dix-neuf élections, dix-neuf fenêtres de 12 mois positives, avec un gain moyen aux alentours de +15 %.
La série a survécu à des conditions hostiles : elle a tenu à travers les suites de l'embargo pétrolier de 1973-74, la flambée de 1987, la crise du Golfe de 1990, les décombres post-bulle de 2002, la frayeur de la dette européenne de 2010 et le choc inflationniste de 2022. Le mécanisme est simple — au jour de l'élection, le marché a généralement déjà absorbé un repli d'année de mi-mandat, le sentiment est lessivé, et une source majeure d'incertitude politique se résout du jour au lendemain.
Aucune série n'est une loi de la nature, et dix-neuf observations restent un échantillon modeste. Mais en matière de probabilités de base, c'est l'une des plus propres de l'histoire des marchés — comparable en fiabilité au signal de récession de notre tableau de référence des inversions de la courbe des taux, et bien plus propre que la plupart du folklore saisonnier.
Pour la ventilation par taille sur les mêmes fenêtres, voir small caps contre large caps après les élections de mi-mandat : le décile des plus petites capitalisations n'a battu celui des plus grandes sur l'année suivante qu'après 12 des 25 mi-mandats depuis 1926.
Pourquoi le schéma de mi-mandat existe-t-il ?
Quatre explications portent l'essentiel du poids :
- La résolution de l'incertitude. Les marchés intègrent le risque politique toute l'année ; l'élection l'élimine en une seule nuit, quel que soit le résultat. La volatilité implicite autour des mi-mandats se dégonfle de façon fiable après le vote.
- Le blocage est un atout. Le parti du président a perdu des sièges à la Chambre dans la grande majorité des mi-mandats depuis la Seconde Guerre mondiale. Les marchés traitent historiquement le gouvernement divisé comme de la stabilité politique — moins de grands virages législatifs à réévaluer.
- Le cycle budgétaire. Les administrations tendent à prendre la douleur économique tôt dans le mandat (Années 1-2) et à pousser relance, dépenses et politiques favorables au marché vers la réélection (Années 3-4). La moyenne de +17,2 % de l'Année 3, c'est en partie cette incitation qui transparaît dans les prix.
- La coïncidence monétaire. Plusieurs replis d'années de mi-mandat (1974, 1982, 2018, 2022) ont coïncidé avec des cycles de resserrement de la Fed culminant ou pivotant près de la fenêtre électorale — transformant le rebond post-mi-mandat en double vent porteur. Notre suivi en direct des anticipations de baisse des taux de la Fed couvre l'état actuel de cette variable.
La volatilité ne s'effondre pas pour autant de façon fiable après le scrutin : un mois plus tard, le VIX n'était plus bas qu'après 5 des 9 élections de mi-mandat depuis 1990 (le VIX après les élections de mi-mandat).
Blocage ou raz-de-marée : le résultat compte-t-il ?
Moins que ne le suggèrent les gros titres. Les performances moyennes historiques sous gouvernement divisé sont comparables — et dans plusieurs études légèrement supérieures — à celles sous contrôle unifié. La préférence révélée du marché va à la résolution elle-même, pas à un parti : la série des 12 mois inclut des élections que le parti au pouvoir a perdues lourdement (1994, 2010, 2018) et d'autres qu'il a traversées sans dommage (1962, 1998, 2022).
Réponse courte : au niveau de l'indice, le résultat n'a guère compté.
| Résultat de l'élection de mi-mandat | Cycles | Gain moyen du S&P 500, 12 mois après le jour du scrutin |
|---|---|---|
| Gouvernement divisé | 14 | +15,1 % |
| Un seul parti contrôle la Maison-Blanche et les deux chambres | 5 | +15,0 % |
| La Chambre a changé de mains | 6 | +16,1 % |
| La Chambre n'a pas changé de mains | 13 | +14,6 % |
Contrôle tel que consigné par les historiens de la Chambre et du Sénat ; la fenêtre de 12 mois est celle du premier tableau.
Ce qui fait bouger les secteurs, c'est la composition du résultat — quelles commissions changent de mains, ce qu'il advient des anticipations fiscales, énergétiques, de défense et antitrust. C'est une question de sélection de titres plus que d'indice, et c'est pourquoi observer comment la concentration des Magnificent 7 dans l'indice interagit avec une éventuelle rotation post-électorale compte plus en 2026 que lors des cycles passés : sept valeurs portent désormais environ un tiers du poids du S&P 500.
Le rebond qui suit les mi-mandats n'a pas porté tous les secteurs : les actions bancaires n'ont battu le marché sur les 12 mois suivants qu'après 10 des 25 mi-mandats depuis 1926 (tableau complet).
Les ETF de promoteurs immobiliers ont battu le S&P 500 dans les trois mois suivant les cinq élections de mi-mandat de 2006 à 2022, même si cette fenêtre favorise les constructeurs la plupart des années (les promoteurs immobiliers après les mi-mandats).
La configuration 2026 : que surveiller jusqu'au 3 novembre
Les mi-mandats de 2026 arrivent avec un S&P 500 proche de ses records après un premier semestre agité — une purge du risque en février-mars, une flambée du pétrole liée à l'Iran qui s'est dissipée avec la désescalade, et un rally des capex IA qui s'est élargi au-delà de Nvidia vers l'énergie, les réseaux et la mémoire. Face au gabarit historique, trois choses méritent d'être suivies de juin à novembre :
- Le budget de repli. L'histoire dit de tabler sur une baisse à deux chiffres du pic au creux à un moment ou un autre de 2026. Si elle survient dans la fenêtre août-octobre, la carte de mi-mandat indique que c'est la zone d'accumulation la plus probable du cycle — pas le moment de réduire le risque. Notre tableau de bord d'alerte précoce des replis par IA suit chaque jour l'ampleur de marché, les spreads de crédit et les signaux de révision, exactement pour ce scénario.
- La variable Fed. Comme en 2022 et 2018, l'interaction entre la trajectoire de resserrement/assouplissement et la fenêtre électorale décidera si le rebond post-mi-mandat bénéficie d'un ou de deux vents porteurs.
- La crypto comme baromètre de l'appétit pour le risque. Bitcoin a historiquement amplifié les mêmes mouvements de soulagement post-incertitude que les actions — son propre tableau de référence des réactions à chaque baisse de taux de la Fed depuis 2019 rime étroitement avec le schéma post-mi-mandat.
Où en est le S&P 500 par rapport au schéma de mi-mandat (15 octobre 2026)
- Date du scrutin : mardi 3 novembre 2026, soit 19 jours après cette mise à jour. Les 435 sièges de la Chambre des représentants et 35 sièges du Sénat (33 scrutins ordinaires plus des élections partielles dans l'Ohio et en Floride) sont en jeu, selon la présentation des élections sénatoriales de 2026. Les marchés boursiers américains sont ouverts le jour de l'élection.
- Depuis le début de l'année : le S&P 500 a clôturé à 7 744,06 le 15 octobre, en hausse de 13,1 % par rapport aux 6 845,50 de la fin 2025. Seules trois années de mi-mandat depuis 1950 étaient plus en avance à la mi-octobre : 1954 (+27,8 %), 1958 (+26,5 %) et 1950 (+18,2 %). L'année de mi-mandat médiane gagnait 2,9 % au même stade.
- Repli : le plus fort repli en clôture de 2026 à ce jour est de −9,1 % (de 6 978,60 le 27 janvier à 6 343,72 le 30 mars), soit environ la moitié du repli intra-annuel moyen de −17 % des années de mi-mandat passées. L'indice a inscrit un record de clôture à 7 818,93 le 6 octobre.
- Ce que suggère l'histoire : les années de mi-mandat fortes ont toujours été suivies de gains, mais plus modestes. Les neuf années qui gagnaient plus de 5 % à la mi-octobre ont rapporté +13,4 % en moyenne sur les 12 mois suivant l'élection, contre +17,7 % après les sept années en baisse. L'analogue le plus proche par la performance depuis le début de l'année, 1986 (+13,0 % au 15 octobre), n'a produit que +1,1 %, car le krach d'octobre 1987 est tombé dans sa fenêtre.
Résultat (à 1 h 50, heure de l'Est, le 4 novembre 2026) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 (heure de l'Est), les démocrates avaient pris sept sièges républicains au Sénat et 16 sièges à la Chambre. Le pouvoir sera partagé entre le Congrès et la Maison-Blanche à partir du 3 janvier 2027.
Comment trader une année de mi-mandat avec l'IA
Une probabilité de base saisonnière est un point de départ, pas une stratégie. La bonne façon d'utiliser ce tableau est de combiner le quand (faiblesse automnale de l'année de mi-mandat, force post-électorale) avec une confirmation en direct issue de l'ampleur de marché, du positionnement et des données macro — exactement le travail pour lequel l'IA multi-agents est conçue.
Sur SimianX, le leaderboard des modèles d'IA fait tourner 30 modèles d'IA de 6 fournisseurs sur du P&L de trading réel, pour voir quels modèles naviguent réellement le marché de 2026 au lieu de le backtester — nous avons d'ailleurs écrit quel modèle d'IA est le meilleur trader à partir de ces données. Si vous voulez que le schéma s'exécute sans temps d'écran, les autopilotes IA peuvent faire tourner en continu un processus règles + IA autour d'événements comme l'élection du 3 novembre — la mécanique est détaillée dans notre guide pour faire tourner un bot de trading IA 24 h/24 et 7 j/7 en pilote automatique, et les formules démarrent gratuitement.
FAQ
Quand ont lieu les élections de mi-mandat de 2026 ?
Elles ont eu lieu le mardi 3 novembre 2026. Les 435 sièges de la Chambre des représentants et 35 des 100 sièges du Sénat étaient en jeu, y compris des élections partielles dans l'Ohio et en Floride, et les marchés boursiers américains étaient ouverts. Les démocrates ont remporté le Sénat et la Chambre (projections d'AP et de NBC News).
Une année de mi-mandat est-elle bonne pour les actions ?
En moyenne, c'est l'année la plus faible du cycle de quatre ans : +4,6 % pour le S&P 500 depuis 1950 contre +9,1 % toutes années confondues. Mais onze des dix-neuf années de mi-mandat ont tout de même fini en hausse, et la faiblesse se concentre sur les neuf à dix premiers mois de l'année.
Que fait la Bourse après les élections de mi-mandat ?
Depuis 1950, le S&P 500 était plus haut 12 mois après chacune des dix-neuf élections de mi-mandat, avec un gain moyen d'environ 15 %. Du quatrième trimestre de l'année de mi-mandat au deuxième trimestre de l'année suivante s'étend la séquence de trois trimestres la plus forte de tout le cycle.
Que fait la Bourse le jour de l'élection ?
En général, pas grand-chose. Lors des 14 jours d'élection de mi-mandat depuis 1970 (auparavant, le NYSE fermait le jour du scrutin), le S&P 500 a progressé 10 fois, de +0,4 % en moyenne ; les plus fortes variations ont été de +2,8 % (1974) et de −1,4 % (1978). La séance suivante a fini en hausse dans 15 cycles sur 19, de +0,6 % en moyenne.
Quelle a été la pire année de mi-mandat pour le S&P 500 ?
1974, à −29,7 % sur l'année civile et environ −38 % du pic au creux, en plein marché baissier du choc pétrolier. 2002 (−23,4 %) et 2022 (−19,4 %) sont les dauphines modernes. Toutes trois ont touché le fond en octobre, suivies de gains de plus de 24 % en Année 3.
Quand le marché touche-t-il généralement son plancher dans une année de mi-mandat ?
Octobre est le mois de plancher dominant — 1966, 1974, 1990, 1998, 2002, 2014 et 2022 y ont tous inscrit leur creux. Les creux d'été (mai-août) couvrent la plupart des autres cas. 2018 est l'exception notable, avec un plancher le 24 décembre, après l'élection.
Le parti vainqueur des mi-mandats a-t-il de l'importance ?
Historiquement, moins que la résolution de l'incertitude elle-même. Les performances moyennes sous gouvernement divisé égalent ou dépassent celles sous contrôle unifié, et la série des 12 mois post-mi-mandat traverse aussi bien les défaites que les victoires du parti au pouvoir. Les gagnants et perdants sectoriels dépendent du résultat ; le schéma au niveau de l'indice, pour l'essentiel, non.
La Bourse monte-t-elle entre l'élection de mi-mandat et la fin de l'année ?
Le plus souvent, mais modestement. Depuis 1950, le S&P 500 a progressé du jour du scrutin au 31 décembre lors de 13 élections de mi-mandat sur 19, de +2,6 % en moyenne (médiane +2,4 %). Les plus fortes baisses sur cette période ont eu lieu en 2018 (−9,0 %) et en 1974 (−8,7 %) ; le plus fort gain, en 1954 (+13,2 %).
Quel est le meilleur mois après une élection de mi-mandat ?
Le mois de janvier de l'année suivante : il a gagné +4,2 % en moyenne et a progressé lors de 17 des 19 cycles post-mi-mandat depuis 1950. Avril suit de près (+3,4 %, en hausse 18 fois sur 19), et le mois de novembre de l'année du scrutin a gagné +2,7 % en moyenne. Septembre de l'année suivante est le plus faible (−1,0 %).
Comment le S&P 500 s'est-il comporté après les élections de mi-mandat de 2022 ?
Il a clôturé à 3 828,11 le jour du scrutin, le 8 novembre 2022, n'a gagné que +0,3 % jusqu'à la fin de l'année et s'établissait à 4 382,78 le 8 novembre 2023, soit un gain de +14,5 % sur 12 mois. Le plus bas de l'année (3 577,03 le 12 octobre 2022) est survenu 27 jours avant le vote.
Un basculement de la Chambre change-t-il le rebond post-électoral ?
Pas de façon mesurable. Les six élections de mi-mandat où la Chambre des représentants a changé de mains (1954, 1994, 2006, 2010, 2018, 2022) ont été suivies d'un gain moyen de +16,1 % sur 12 mois, contre +14,6 % pour les 13 où elle n'a pas basculé — un écart bien inférieur à la dispersion normale des résultats. Les issues avec gouvernement divisé et unifié ont rapporté en moyenne +15,1 % et +15,0 %.
2026 suit-il le schéma de l'année de mi-mandat ?
Pas jusqu'ici. À la clôture du 15 octobre 2026, le S&P 500 gagnait 13,1 % sur l'année et se situait à 1,0 % de son record, alors que l'année de mi-mandat médiane gagnait 2,9 % au même stade ; son pire repli de l'année, −9,1 %, représente environ la moitié de la moyenne des années de mi-mandat. Historiquement, les années de mi-mandat fortes ont tout de même été suivies de gains sur 12 mois, mais plus modestes en moyenne.
Lecture Liée
- Mercure rétrograde et la Bourse : le S&P 500 depuis 1950
- Calendrier économique US novembre 2026 (heure de Paris)
- Cycle présidentiel : rendements du S&P 500 par année
- Années d'élection présidentielle et le S&P 500 : 1928–2024
- Meilleurs secteurs après les élections de mi-mandat
- Le blocage politique est-il bon pour la Bourse ? 49 Congrès
- Élections de mi-mandat USA 2026 : 12 actions et 3 scénarios
- Les actions de défense montent-elles après les midterms ?
- Midterms 2026 : que risquent vraiment UNH, HUM et CVS ?
- Midterms 2026 et valeurs de l'énergie : XOM, CVX, FSLR
- Réunion Fed de septembre 2026 : la baisse est-elle morte ?
- Chute de la tech : déjà intégrée ? 10 actions, 18 guerres
- Le VIX après les élections de mi-mandat : depuis 1990
- Le Nasdaq après les élections de mi-mandat, 1974-2022
- Le pétrole après les élections de mi-mandat : 1986-2022
Sources et lectures complémentaires
- Élections de mi-mandat aux États-Unis — Wikipedia
- Théorie du cycle électoral présidentiel — Investopedia
- Données historiques du S&P 500 — S&P Dow Jones Indices
- Historique quotidien du S&P 500 (^GSPC) — Yahoo Finance
- Indice S&P 500 (.SPX) — CNBC
- S&P 500 (SP500) — FRED, Banque de réserve fédérale de Saint-Louis
- Répartition partisane de la Chambre des représentants — Histoire, art et archives de la Chambre des États-Unis
- Répartition partisane — Bureau historique du Sénat des États-Unis
- Élections sénatoriales américaines de 2026 — Wikipedia
- Références compagnons sur SimianX : saisonnalité mensuelle du S&P 500, chaque marché baissier du S&P 500 depuis 1929 et le tableau des inversions de la courbe des taux.
Les performances passées ne préjugent pas des résultats futurs. Cette référence est fournie à titre d'information et d'éducation, pas comme un conseil en investissement.