 Par Marcus Reeve
Ce que montre l'histoire à chaque inversion de la courbe
Réponse rapide : Au 15 octobre 2026, la courbe des taux américaine n'est pas inversée : l'écart 10 ans moins 2 ans s'établit à +0,33 point de pourcentage et l'écart 10 ans moins 3 mois à +0,82. L'inversion de 2022–24 a pris fin en septembre 2024, et aucune récession n'avait été déclarée en octobre 2026.
Mis à jour en octobre 2026 : écarts actuels, dates exactes d'inversion et de désinversion, et épisode 2022–24 ajoutés.
La courbe des taux inversée est le signal de récession le plus surveillé de la finance : une inversion durable de la courbe des bons du Trésor américain a précédé chaque récession du pays depuis plus d'un demi-siècle. Elle a aussi produit de fausses alertes, la plus récente étant l'inversion de 2022–24, la plus longue jamais enregistrée, qui n'avait été suivie d'aucune récession en octobre 2026. Mais « la courbe s'est inversée » est l'endroit où s'arrête la plupart des commentaires — et c'est précisément là que commence le travail utile. Voici une référence complète et réutilisable sur ce qu'est réellement une inversion, sur chaque épisode inversion-vers-récession depuis les années 1970 avec son délai d'anticipation, sur les raisons de l'efficacité du signal, et sur sa partie la plus mal comprise : le danger arrive généralement après que la courbe se désinverse, et non pendant qu'elle est inversée.
Elle est conçue pour être intemporelle. Pas de prévisions périmables ici — seulement le bilan historique, le mécanisme sous-jacent et une façon transparente de suivre la courbe avec le reste du tableau macro grâce aux signaux d'IA. Si vous voulez le cadre complémentaire pour agir face à un changement de régime, associez ceci au Manuel de rotation sectorielle du S&P 500.
Ce que signifie vraiment une courbe des taux inversée
La courbe des taux trace les rendements du Trésor américain des échéances courtes aux longues. Normalement, elle est ascendante : les prêteurs exigent davantage pour immobiliser de l'argent dix ans que trois mois. Une inversion, c'est quand cela se retourne — les rendements courts passent au-dessus des longs — et elle porte un message précis. Les investisseurs disent qu'ils s'attendent à ce que la Réserve fédérale baisse ses taux à l'avenir (ce qui tire les rendements longs vers le bas) parce qu'ils anticipent une économie plus faible. Le marché obligataire valorise, en somme, un ralentissement avant qu'il n'apparaisse dans les données.
Deux écarts dominent la conversation :
- 10 ans moins 2 ans (10a–2a) : la référence populaire, citée dans la plupart des commentaires de marché.
- 10 ans moins 3 mois (10a–3m) : l'écart sur lequel est bâti le modèle de probabilité de récession de la Fed de New York, et celui que la recherche académique (Estrella–Mishkin) a jugé le plus fiable.
Ils concordent généralement, mais pas toujours au même moment — ce qui est en soi une nuance utile, traitée plus bas.
Chaque épisode inversion-vers-récession depuis 1978
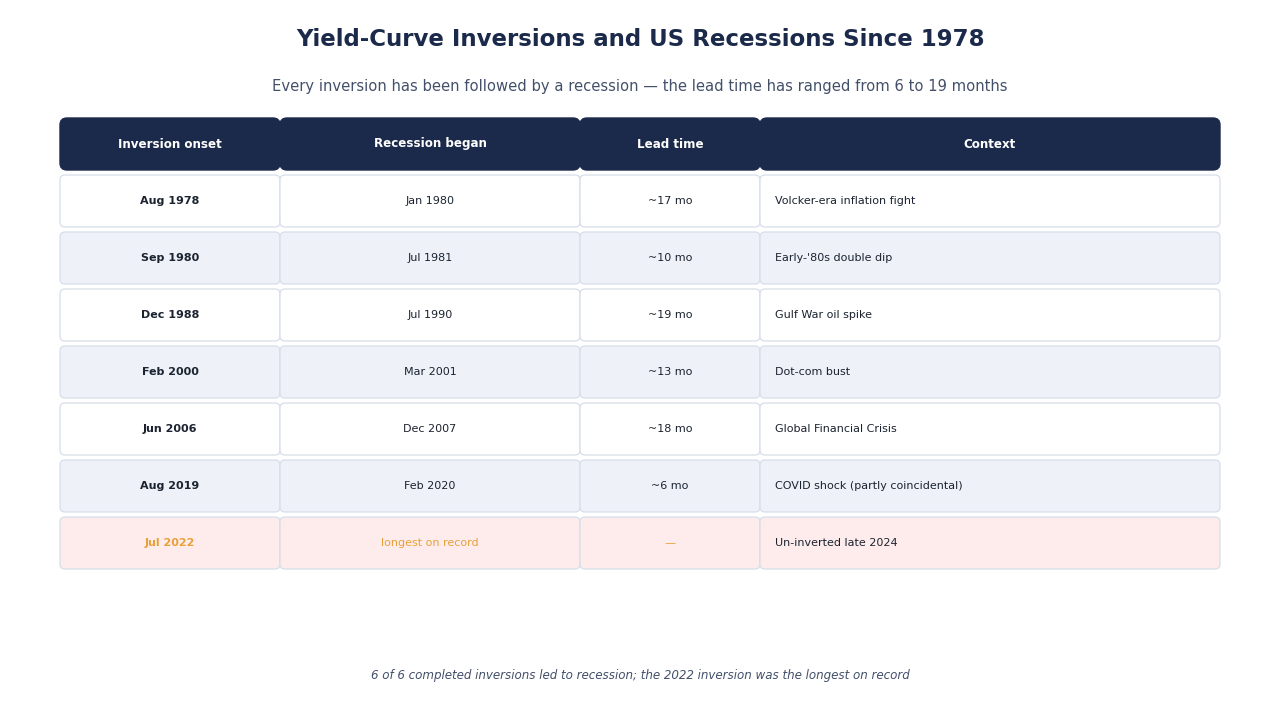
Le tableau ci-dessous associe chaque inversion du 10a–2a depuis 1978 à la récession datée par le NBER qui a suivi. Les dates sont des clôtures quotidiennes de la série 10a–2a de FRED ; la « dernière clôture inversée » est le dernier jour sous zéro avant que la courbe ne reste positive.
| Début de l'inversion | Dernière clôture inversée | Début de la récession | Inversion → récession | Courbe positive → récession | Contexte |
|---|---|---|---|---|---|
| 18 août 1978 | 1er mai 1980 | Janv. 1980 | ~17 mois | Débutée avec la courbe encore inversée | Lutte anti-inflation de l'ère Volcker |
| 12 sept. 1980 | 5 nov. 1981 | Juil. 1981 | ~10 mois | Débutée avec la courbe encore inversée | Deuxième jambe du double creux du début des années 80 |
| 13 déc. 1988 | 29 mars 1990 | Juil. 1990 | ~19 mois | ~3 mois | Aggravée par le choc pétrolier du Golfe |
| 26 mai 1998 | 27 juil. 1998 | Aucune | — | — | Brève et peu profonde (plus bas −0,07) ; pas de récession |
| 2 févr. 2000 | 28 déc. 2000 | Mars 2001 | ~13 mois | ~2 mois | Éclatement de la bulle internet |
| 8 juin 2006* | 5 juin 2007 | Déc. 2007 | ~18 mois | ~6 mois | Crise financière mondiale |
| 27 août 2019 | 29 août 2019 | Févr. 2020 | ~6 mois | ~5 mois | Choc COVID ; le timing en partie fortuit |
| 6 juil. 2022* | 5 sept. 2024 | Aucune déclarée en oct. 2026 | — | Plus de 25 mois, pas de récession | L'inversion la plus longue jamais enregistrée |
\* De brefs passages sous zéro ont eu lieu plus tôt (27 décembre 2005 et 1er avril 2022) ; les dates indiquées marquent le début de l'inversion durable.
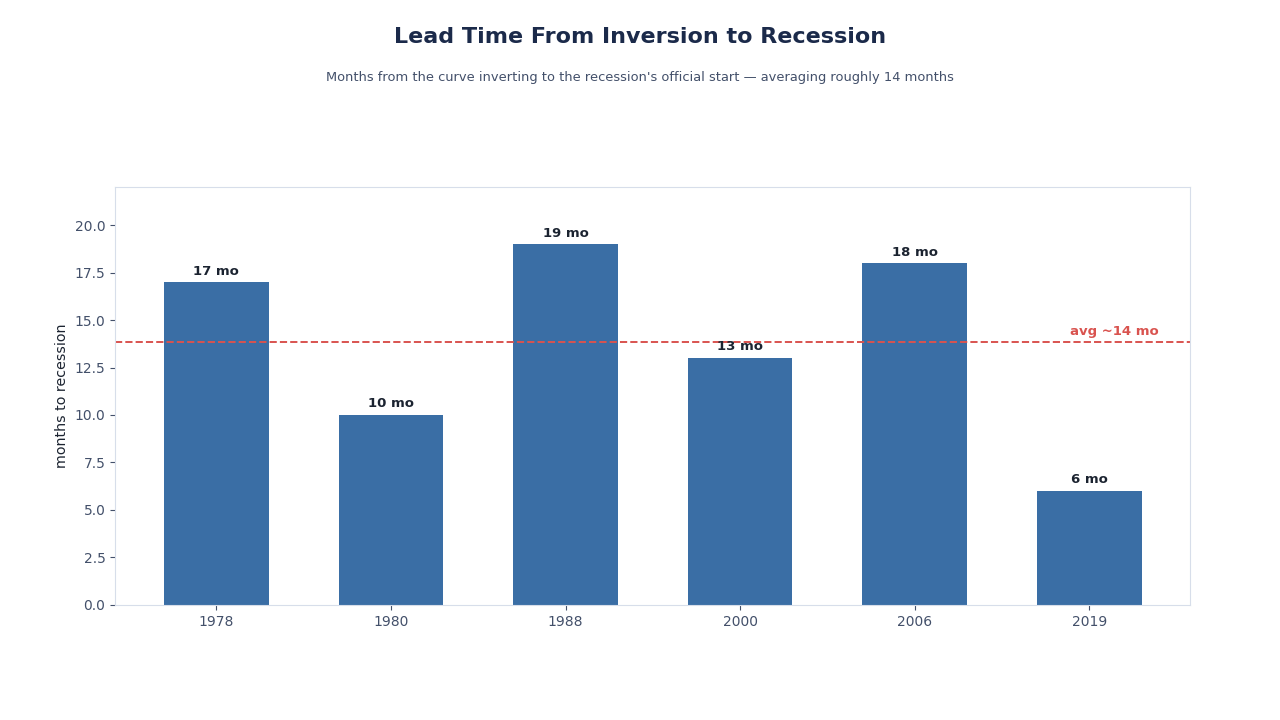
Plusieurs points ressortent. Le délai d'anticipation est long et variable : de 6 à 19 mois entre le début de l'inversion et le début de la récession, environ 14 mois en moyenne sur les six récessions, ce qui fait d'une inversion un avertissement, pas un déclencheur. L'épisode de 2019 porte un astérisque : la courbe s'est correctement inversée, mais la récession qui a suivi était une pandémie, pas un cycle de crédit. Et l'inversion de 2022 fut la plus longue jamais enregistrée (du 6 juillet 2022 au 5 septembre 2024, soit 792 jours calendaires) et la plus profonde depuis 1981, avec un plus bas de −1,08 point le 3 juillet 2023 (le record est de −2,41 en mars 1980). Elle a pris fin en septembre 2024, le NBER n'avait déclaré aucune récession dans les 25 mois suivants, et c'est ce qui en fait l'épisode le plus instructif pour comprendre les limites du signal.
Où en est la courbe des taux aujourd'hui (octobre 2026)
Le 15 octobre 2026, la courbe des rendements au pair du Trésor plaçait le rendement à 10 ans à 5,10 %, celui à 2 ans à 4,77 % et le bon à 3 mois à 4,28 %. Cela donne un écart 10a–2a de +0,33 et un écart 10a–3m de +0,82 point de pourcentage, conforme à la série 10a–3m de FRED. L'écart 10a–3m a été inversé du 18 octobre 2022 au 12 décembre 2024 (plus bas de −1,89 le 4 mai 2023), est repassé légèrement sous zéro par moments entre février et octobre 2025 (plus bas de −0,27), et il est positif depuis. La courbe est désormais ascendante alors que la Fed relève ses taux : elle a porté sa fourchette cible à 3,75–4,00 % en septembre 2026 (voir la dernière décision de la Fed et son historique).
La seule fausse alerte — et pourquoi les nuances comptent
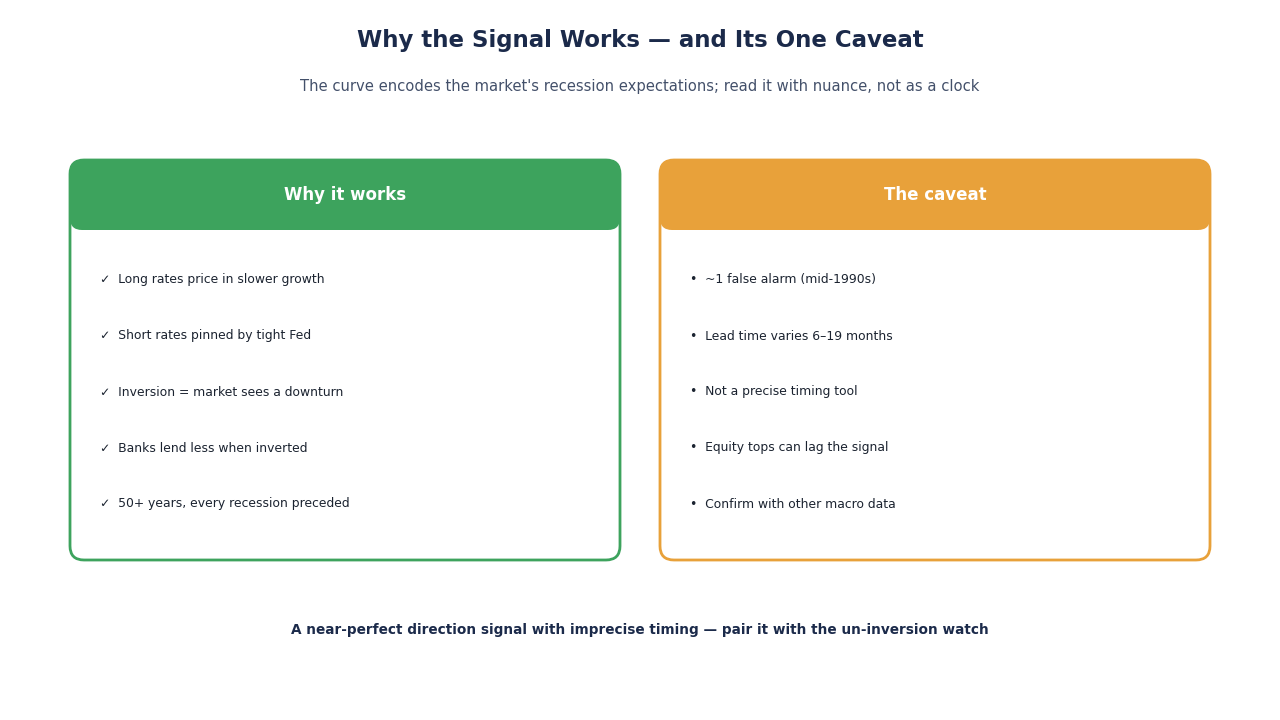
La réputation de la courbe inversée repose sur une réserve célèbre : l'inversion du milieu des années 1960 fut suivie d'un net ralentissement mais pas d'une récession officielle du NBER. Ce faux positif est la raison pour laquelle les analystes prudents décrivent le bilan de la courbe comme « une seule fausse alerte en plus de cinquante ans » plutôt que de revendiquer la perfection. Sur la mesure 10a–2a, il y a eu en outre une inversion brève et peu profonde de mai à juillet 1998 sans récession, et l'inversion de 2022–24 n'avait été suivie d'aucune récession en octobre 2026. Un actif de référence doit énoncer sa propre marge d'erreur ; ces trois épisodes la constituent.
La leçon n'est pas que le signal est peu fiable ; c'est qu'aucun indicateur isolé ne suffit. Une inversion relève la probabilité conditionnelle de récession ; elle ne la garantit pas. C'est précisément pourquoi elle appartient à un panier de signaux plutôt qu'à un usage solitaire.
Pourquoi le signal fonctionne : le mécanisme
Une courbe inversée n'est pas magique — elle décrit un véritable étau sur l'économie.
- Le crédit bancaire se contracte. Les banques empruntent court et prêtent long ; leur marge nette d'intérêt est l'écart entre les deux. Quand cet écart s'inverse, prêter devient moins rentable, donc le crédit se resserre — et un crédit plus serré ralentit la croissance. Des valeurs sensibles à la courbe comme JPM et BAC le ressentent directement.
- La politique est restrictive par construction. Une courbe s'inverse parce que la Fed a poussé les taux courts à la hausse pour combattre l'inflation tandis que le long terme valorise le ralentissement à venir. L'inversion est, presque par définition, un signe de politique tendue.
- Les anticipations rétroagissent. Une fois que les entreprises et les marchés lisent l'inversion comme un avertissement de récession, ils réduisent embauches et investissements — ce qui peut contribuer à provoquer le ralentissement même que la courbe anticipait.
C'est le même « moteur de régime » qui anime le leadership sectoriel. La toile de fond macro que décrit une inversion est justement l'intrant qu'un modèle de régime convertit en probabilités — le pont entre cette référence et un cadre de rotation actionnable.
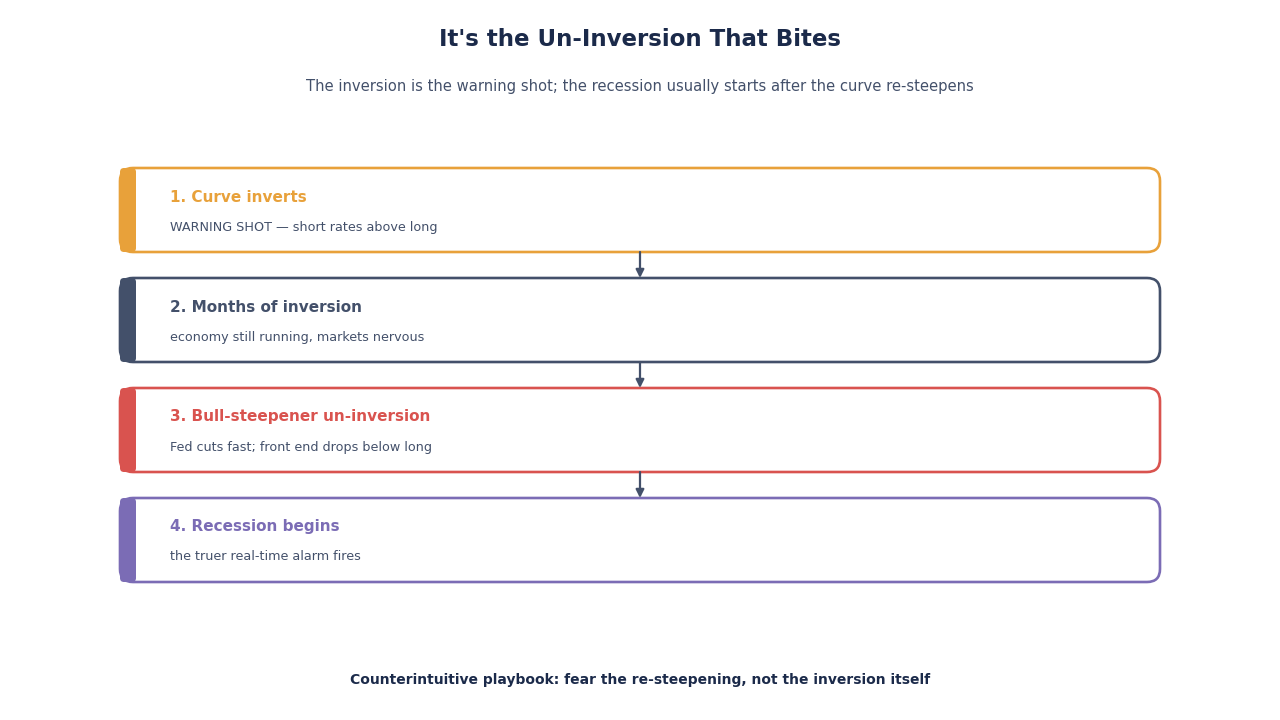
La partie la plus mal comprise : c'est la désinversion qui mord
Voici le détail que ratent la plupart des titres. Dans quatre des six récessions depuis 1978 (1990, 2001, 2007 et 2020), la récession a commencé après que la courbe 10a–2a est redevenue positive, 2 à 6 mois plus tard ; en 1980 et 1981, elle a commencé alors que la courbe était encore inversée. La séquence habituelle : la Fed, voyant l'économie faiblir, baisse vite les taux courts et le bout court repasse sous le long. Cette désinversion par « pentification haussière » a souvent été l'alarme en temps réel la plus vraie, plus que l'inversion elle-même.
Le manuel est donc contre-intuitif : l'inversion est le coup de semonce, les mois d'inversion sont la fenêtre pour se préparer, et la désinversion rapide est le signal que le temps est écoulé. Celui qui se détend dès que la courbe se normalise lit le graphique à l'envers.
Comment suivre la courbe avec des signaux d'IA
La courbe est un intrant ; un nowcast de récession en mélange beaucoup. Au lieu d'attendre des données de PIB en retard, un modèle transparent intègre la courbe à des séries opportunes — inscriptions au chômage, spreads de crédit, PMI, tendance du chômage — en une seule probabilité explicable de récession aujourd'hui. Le but n'est jamais une boîte noire qui crie « krach » ; c'est une probabilité que vous pouvez interroger, avec les variables sous-jacentes affichées.
Sur SimianX, cela ressemble à une habitude hebdomadaire :
- Lisez la toile de fond macro. Commencez par le régime et le contexte de signaux dans la vue d'ensemble des actions américaines — la courbe est une tuile de cette mosaïque.
- Regardez la direction de la courbe, pas seulement son niveau. Une courbe profondément inversée qui se repentifie est un message différent d'une qui s'inverse encore. Le contexte de marché en direct défile dans la salle de commande actions.
- Écrivez la réponse à l'avance. Mappez « probabilité de récession en hausse » vers un biais défensif — vers la consommation de base, les services aux collectivités et la santé comme PG, NEE et UNH — et laissez un autopilot SimianX surveiller les déclencheurs pour qu'un signal lent n'exige pas de fixer des écrans chaque jour.
L'inversion et la bourse : le timing des actions
L'une des erreurs les plus coûteuses des investisseurs est de vendre des actions le jour où la courbe s'inverse. L'histoire dit que c'est bien trop tôt. Comme le délai jusqu'à la récession est long, les actions ont souvent continué de grimper de nombreux mois — parfois bien plus d'un an — après l'inversion initiale, avant de culminer plus près de la récession elle-même. L'inversion de 2006 est le cas d'école : le S&P 500 a continué de faire de nouveaux sommets jusqu'à fin 2007, plus d'un an plus tard, avant que ne commence le marché baissier de la crise financière mondiale.
L'enseignement est une affaire de séquence, pas de direction. L'inversion vous dit que le cycle vieillit et que la probabilité d'un marché baissier monte — pas que le sommet est en place. C'est pourquoi la réponse historiquement sensée est de monter en qualité et de s'incliner défensif progressivement à mesure que le signal mûrit, et non de sortir en un seul mouvement de panique. Qui traite l'inversion comme une horloge qui a démarré, et non comme une alarme déjà déclenchée, capte la hausse de fin de cycle tout en se préparant à la baisse. Associez le timing d'ici au bilan de profondeur et de durée de Chaque marché baissier du S&P 500 depuis 1929 et vous avez les deux moitiés du tableau : quand le risque monte, et jusqu'où il est historiquement descendu.
Ce que les investisseurs font vraiment d'une inversion
Comme le délai est long, une inversion n'est pas une sirène de tout-vendre. Les réponses historiquement sensées sont graduelles :
- Montez en qualité. Privilégiez la solidité des bilans et des flux de trésorerie durables sur la croissance spéculative à mesure que le cycle vieillit.
- Inclinez défensif au fil du temps. La phase de ralentissement a historiquement favorisé la consommation de base, les services aux collectivités et la santé — les mêmes défensives que l'horloge de rotation désigne en fin de cycle.
- Respectez le schéma de reprise. Les marchés anticipent et ont souvent touché le fond pendant la récession, bien avant que l'économie ne tourne. Pour le bilan complet de la profondeur et de la durée de ces baisses boursières, voyez Chaque marché baissier du S&P 500 depuis 1929.
- Gardez une échelle de risque écrite. Les règles pré-engagées battent les décisions de panique quand la désinversion finit par arriver.
Un exemple concret de lecture de la courbe
Supposons que l'écart 10a–2a soit inversé depuis huit mois et commence à se repentifier, tandis que les inscriptions au chômage remontent et que les spreads de crédit high-yield s'élargissent. Lu isolément, « la courbe se normalise » sonne comme une bonne nouvelle. Lu en contexte, c'est l'inverse : une désinversion par pentification haussière accompagnée d'inscriptions en hausse et de spreads plus larges est le classique relais de fin de cycle. La bonne action n'est pas de fêter la normalisation, mais de confirmer le biais défensif et d'armer l'échelle de risque. C'est là toute la valeur d'une référence comme celle-ci — elle vous empêche de lire un signal dangereux comme un signal rassurant.
FAQ
La courbe des taux est-elle inversée en ce moment ?
Non. Le 15 octobre 2026, le rendement du Trésor à 10 ans était de 5,10 %, celui à 2 ans de 4,77 % et celui à 3 mois de 4,28 % : l'écart 10a–2a était donc de +0,33 point et l'écart 10a–3m de +0,82. L'écart 10a–2a est positif depuis le 6 septembre 2024.
Une courbe des taux inversée signifie-t-elle toujours qu'une récession arrive ?
Non. Une inversion durable a précédé chaque récession américaine depuis plus de cinquante ans, mais il y a eu de fausses alertes : le milieu des années 1960, un bref passage en 1998 et l'inversion de 2022–24, qui n'avait été suivie d'aucune récession en octobre 2026. Elle augmente la probabilité ; ce n'est pas un minuteur.
Combien de temps après une inversion de la courbe des taux une récession commence-t-elle ?
Pour les six récessions depuis 1978, de 6 à 19 mois après la première inversion de l'écart 10a–2a, environ 14 mois en moyenne. Cette variabilité explique pourquoi une inversion est traitée comme une fenêtre de préparation plutôt que comme un moment pour agir.
Quand l'inversion de la courbe des taux de 2022 a-t-elle pris fin ?
La dernière clôture sous zéro de l'écart 10a–2a date du 5 septembre 2024, après une inversion durable commencée le 6 juillet 2022, la plus longue jamais enregistrée. L'écart 10a–3m est resté inversé jusqu'en décembre 2024 et est repassé légèrement sous zéro par moments en 2025.
Quel écart de taux est le signal de récession le plus fiable ?
La recherche et la Fed de New York privilégient l'écart 10 ans moins 3 mois, tandis que le commentaire de marché cite généralement le 10 ans moins 2 ans. Ils concordent en général ; en cas de divergence, le 10a–3m a le meilleur palmarès académique.
Pourquoi dit-on que la désinversion est plus dangereuse que l'inversion ?
Parce que dans quatre des six récessions depuis 1978, la contraction a commencé 2 à 6 mois après que la courbe est redevenue positive. Une désinversion rapide signifie généralement que la Fed baisse vite ses taux face à une économie qui faiblit. En 1980 et 1981, en revanche, la récession a commencé alors que la courbe était encore inversée.
Comment les signaux d'IA aident-ils à suivre le risque de récession ?
Un modèle peut combiner la courbe avec des données récentes comme les inscriptions au chômage, les spreads de crédit et les indices PMI en une probabilité de récession hebdomadaire et explicable, et automatiser la réponse. C'est l'idée des autopilots SimianX ; voyez les tarifs pour ce que chaque palier inclut.
Lectures associées
- Manuel de rotation sectorielle du S&P 500 — comment se positionner après un changement de régime
- Chaque marché baissier du S&P 500 depuis 1929 — le bilan de profondeur et de durée
- Vue d'ensemble des actions américaines — analyse d'IA sur tout le marché
- Autopilots SimianX — automatisez la veille macro
- Chaque baisse de taux de la Fed depuis 1980 : actions et or — ce qui s'est passé quand la Fed a commencé à assouplir
- Tous les cycles de hausse des taux de la Fed depuis 1983 — la phase de resserrement qui précède généralement l'inversion
- L'Or dans Chaque Récession Américaine Depuis 1973 : Bilan — le bilan de l'or en récession
- Décision de taux de la Fed : dernier FOMC et historique — le taux directeur actuel
- Plus de tableaux de référence dans la rubrique Cycles de taux de la Fed, courbe des taux et dates du FOMC
La courbe des taux inversée a mérité sa réputation, mais elle récompense l'investisseur qui la lit en entier plutôt que comme un titre d'un mot. Sachez ce qu'elle mesure, respectez son délai d'anticipation long et variable, souvenez-vous de l'unique fausse alerte et, surtout, surveillez la désinversion : le moment où la courbe se normalise est historiquement celui où le temps s'écoule, pas celui où le risque passe. Suivez-la de la même façon chaque semaine — à la main ou avec SimianX — et le signal de récession le plus surveillé des marchés devient un outil que vous pouvez vraiment utiliser, au lieu d'un titre auquel vous réagissez.