Par Muke
Alphabet recule malgré le doublement de Google Cloud : suivre la trésorerie
Le flux de trésorerie disponible d’Alphabet est tombé à −9.065 milliards de dollars au troisième trimestre 2026, alors que les revenus de Google Cloud ont augmenté de 103%. Le groupe a généré 42.290 milliards de flux opérationnels et consacré 51.355 milliards aux achats d’immobilisations corporelles. La progression commerciale de Cloud est réelle ; les liquidités immédiatement nécessaires pour la soutenir augmentent plus vite que celles produites par le groupe.
Cette distinction explique davantage que la seule déception sur le bénéfice. Cloud peut renforcer l’activité d’Alphabet tandis que les infrastructures, les stocks, la recherche partagée et le financement retardent le retour de trésorerie aux actionnaires ordinaires. Un cours plus bas n’améliore le potentiel d’un investissement que si sa rentabilité future justifie le prix d’entrée.
Cette analyse s’appuie sur les publications trimestrielles officielles d’Alphabet et la conférence de résultats du 28 octobre. Les tableaux sont exprimés en milliards de dollars américains, sauf indication contraire. Pour conserver le format des données sources, les nombres utilisent le point comme séparateur décimal. Les calculs conservent la précision des sources ; les pourcentages affichés sont arrondis. Les scénarios de trésorerie illustratifs sont des hypothèses, pas des prévisions de la direction.
Résultats d’Alphabet au troisième trimestre 2026 : la réponse courte
Le communiqué officiel du troisième trimestre montre une hausse des revenus et du résultat opérationnel, mais une conversion en trésorerie plus faible.
| Indicateur | Q3 2025 | Q3 2026 |
|---|---|---|
| Chiffre d’affaires consolidé | $102.346 | $127.577 |
| Revenus de Google Cloud | $15.157 | $30.709 |
| Résultat opérationnel consolidé | $31.228 | $40.576 |
| Bénéfice dilué par action ordinaire en USD | $2.87 | $2.12 |
| Flux de trésorerie disponible | $24.461 | −$9.065 |
Cloud a fourni environ 61.6% des revenus supplémentaires du groupe, soit sa hausse de 15.552 milliards divisée par celle d’Alphabet de 25.231 milliards. C’est un moteur de croissance substantiel, et non une petite expérimentation. Les investisseurs détiennent néanmoins l’ensemble du groupe, dont la trésorerie doit financer les infrastructures et la recherche de plusieurs produits.
Associated Press a signalé des revenus inférieurs à l’estimation FactSet citée de 127.97 milliards de dollars et un bénéfice par action inférieur aux quelque 3.01 dollars attendus. Il s’agit des estimations d’un fournisseur précis. Le bénéfice publié de 2.12 dollars par action et le montant obtenu par un ajustement arithmétique présenté plus bas ne sont pas des mesures de consensus interchangeables.
L’instantané de marché de GOOGL affichait une clôture de séance régulière à 324.89 dollars le 28 octobre et un cours après séance de 292.50 dollars à 19 h 59 EDT, soit −9.97% par rapport à cette clôture. Ce cours daté hors séance décrit la réaction initiale ; ce n’est pas la performance à la clôture régulière du 29 octobre.
Flux de trésorerie disponible d’Alphabet par trimestre : comprendre le retournement
Alphabet définit son flux de trésorerie disponible non GAAP comme le flux de trésorerie opérationnel moins les achats d’immobilisations corporelles. Il ne déduit pas toutes les sorties d’investissement ou de financement. Acquisitions, achats de placements, dividendes et remboursements de dette doivent être traités séparément.
Le communiqué du quatrième trimestre 2025, celui du premier trimestre 2026 et les publications suivantes fournissent cet historique. Chaque ligne représente un trimestre isolé.
| Trimestre | Flux de trésorerie opérationnel | Investissements décaissés | Flux de trésorerie disponible | Capex / flux opérationnel |
|---|---|---|---|---|
| Q1 2025 | $36.150 | $17.197 | $18.953 | 47.6% |
| Q2 2025 | $27.747 | $22.446 | $5.301 | 80.9% |
| Q3 2025 | $48.414 | $23.953 | $24.461 | 49.5% |
| Q4 2025 | $52.402 | $27.851 | $24.551 | 53.1% |
| Q1 2026 | $45.790 | $35.674 | $10.116 | 77.9% |
| Q2 2026 | $39.069 | $44.924 | −$5.855 | 115.0% |
| Q3 2026 | $42.290 | $51.355 | −$9.065 | 121.4% |
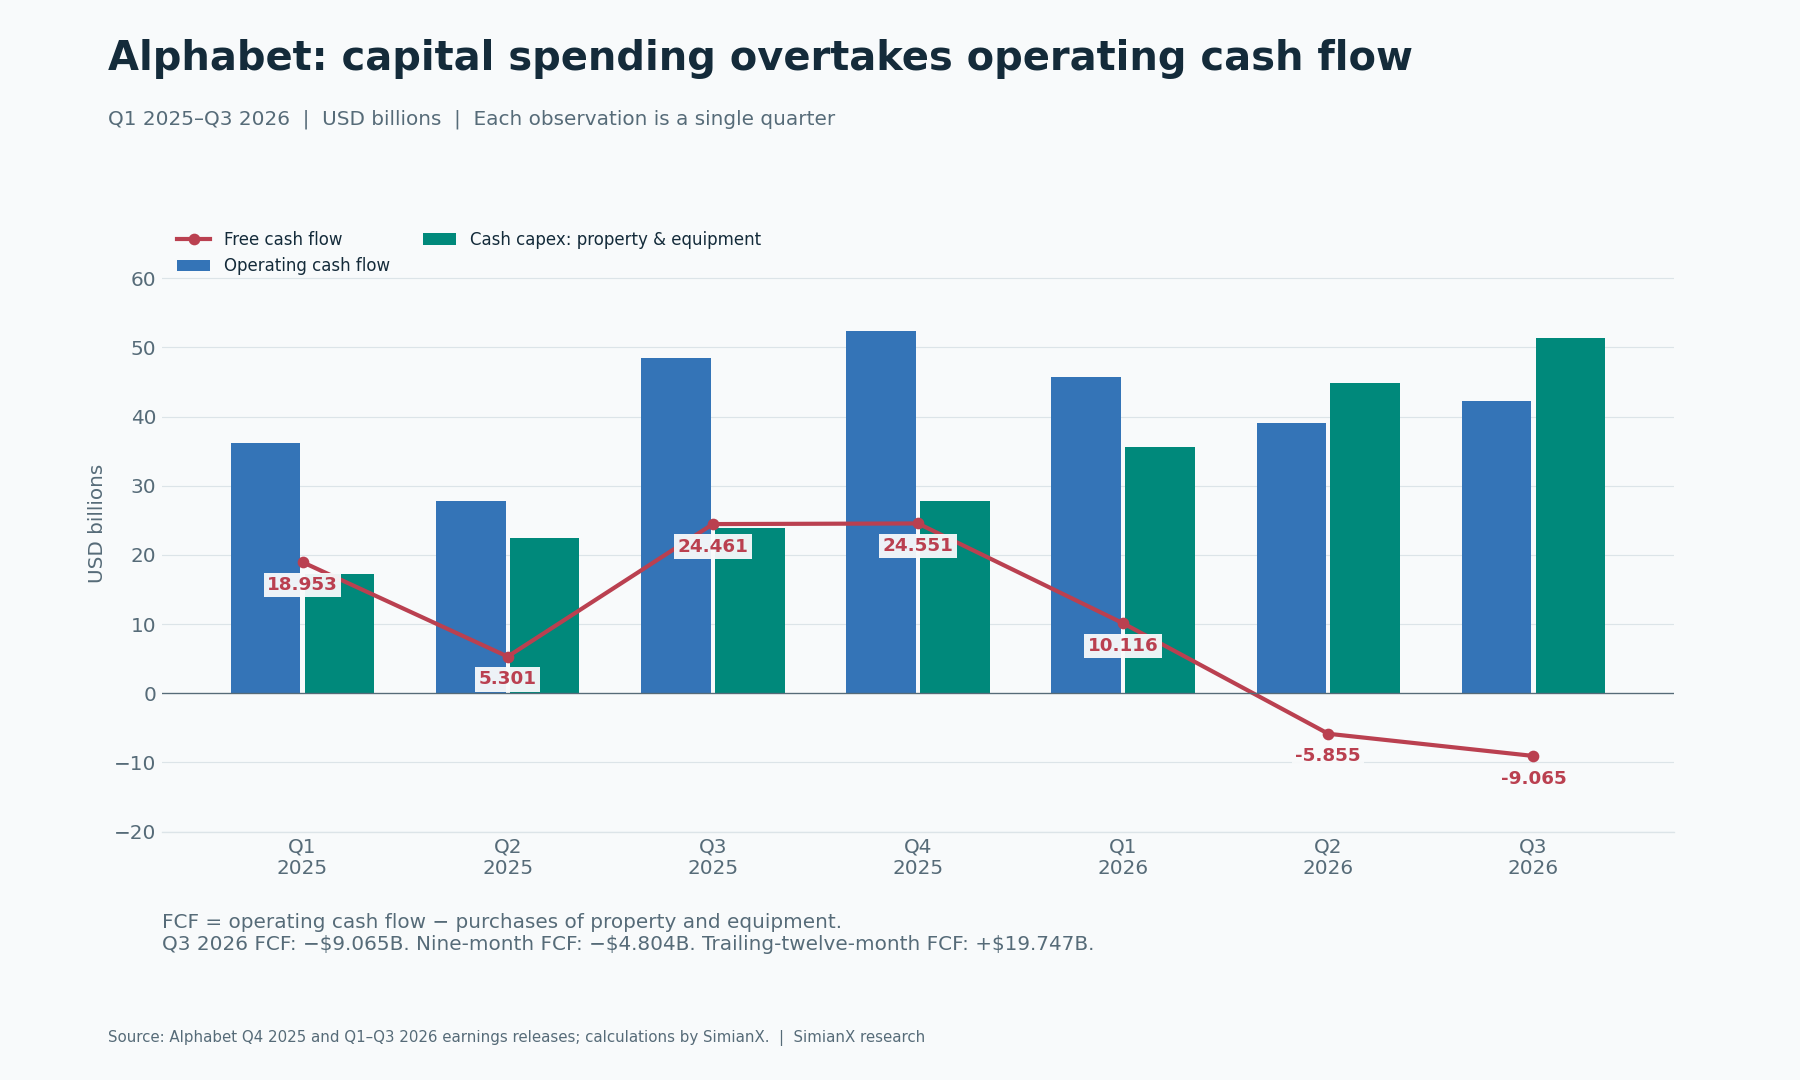
La dégradation dépasse un seul trimestre faible. Le capex augmente à chaque trimestre de cette série, tandis que la génération opérationnelle de trésorerie fluctue. Au troisième trimestre, les achats d’immobilisations corporelles ont plus que doublé sur un an, alors que le flux opérationnel a baissé. Le recul annuel du flux disponible atteint ainsi 33.526 milliards de dollars.
La période compte. Le flux disponible des neuf premiers mois de 2026 est de −4.804 milliards, soit 127.149 milliards de flux opérationnels moins 131.953 milliards de capex. Sur douze mois glissants, il reste positif à 19.747 milliards, grâce notamment au solide quatrième trimestre 2025. Aucun de ces chiffres ne prévoit l’ensemble de 2026. Annualiser le dernier trimestre négatif ignorerait la saisonnalité, les cycles de stocks et le calendrier des paiements.
La précédente analyse des résultats du deuxième trimestre d’Alphabet et de Cloud documente le cycle d’investissement avant cette publication. La nouveauté est un deuxième trimestre consécutif de flux disponible négatif, accompagné d’une nouvelle hausse des investissements décaissés.
L’analyse trimestrielle du capex et de la trésorerie de Meta montre une tension comparable chez un autre opérateur d’IA. Comparez les définitions et les périodes avant l’intensité capitalistique : un même titre sur un flux disponible négatif ne démontre pas une économie d’entreprise identique.
D’où vient le déficit de trésorerie : capex, stocks et amende
Le compte de résultat et le tableau des flux répondent à des questions différentes. Le résultat opérationnel comptabilise les charges selon les règles comptables. La trésorerie reflète les dates de paiement des clients, de financement des stocks, de règlement des obligations et d’achat d’infrastructures.
Lors de la conférence du troisième trimestre, la direction a cité les stocks de systèmes TPU et le paiement de 5.2 milliards de dollars d’une amende de la Commission européenne comme pressions supplémentaires. Réintégrer arithmétiquement ce paiement fait passer le flux trimestriel disponible de −9.065 à −3.865 milliards. Ce dernier chiffre est une sensibilité analytique, pas le flux disponible publié. L’amende constituait une obligation de paiement réelle.
Les stocks posent une autre question. Le tableau des flux enregistre une sortie trimestrielle de 3.220 milliards liée aux stocks. La direction décrit la fabrication de systèmes TPU avant leur livraison et leur facturation. Cet investissement passe par le flux opérationnel ; ce n’est pas la ligne d’achat des équipements qu’Alphabet exploitera elle-même.
Une vente de systèmes TPU peut donc augmenter les revenus de Cloud pendant que le cycle de production absorbe temporairement des liquidités. Des encaissements ultérieurs pourraient libérer du fonds de roulement, mais les délais, les marges et les stocks de remplacement déterminent le montant. Considérer tout ce financement comme une perte définitive serait prématuré ; le réintégrer entièrement comme si l’activité n’avait aucun besoin de fonds de roulement serait tout aussi trompeur.
Le test pertinent est de savoir si les encaissements rattrapent la croissance des livraisons alors que les dépenses d’infrastructure restent élevées. Comptabilisation des revenus, encaissements et achats d’actifs productifs doivent être suivis séparément.
Croissance de Google Cloud : taille, rentabilité et composition des revenus
Les publications du premier, du deuxième et du troisième trimestre montrent une véritable accélération opérationnelle. Les marges ci-dessous sont calculées à partir des revenus et du résultat opérationnel du segment.
| Indicateur | Q1 2026 | Q2 2026 | Q3 2026 |
|---|---|---|---|
| Revenus de Google Cloud | $20.028 | $24.768 | $30.709 |
| Croissance annuelle des revenus de Cloud | 63% | 82% | 103% |
| Résultat opérationnel de Cloud | $6.598 | $8.814 | $11.121 |
| Marge opérationnelle de Cloud | 32.9% | 35.6% | 36.2% |
| Revenus de Search et autres | $60.399 | $63.271 | $63.350 |
| Croissance annuelle des revenus de Search | 19% | 17% | 12% |
| Résultat opérationnel consolidé | $39.696 | $40.770 | $40.576 |
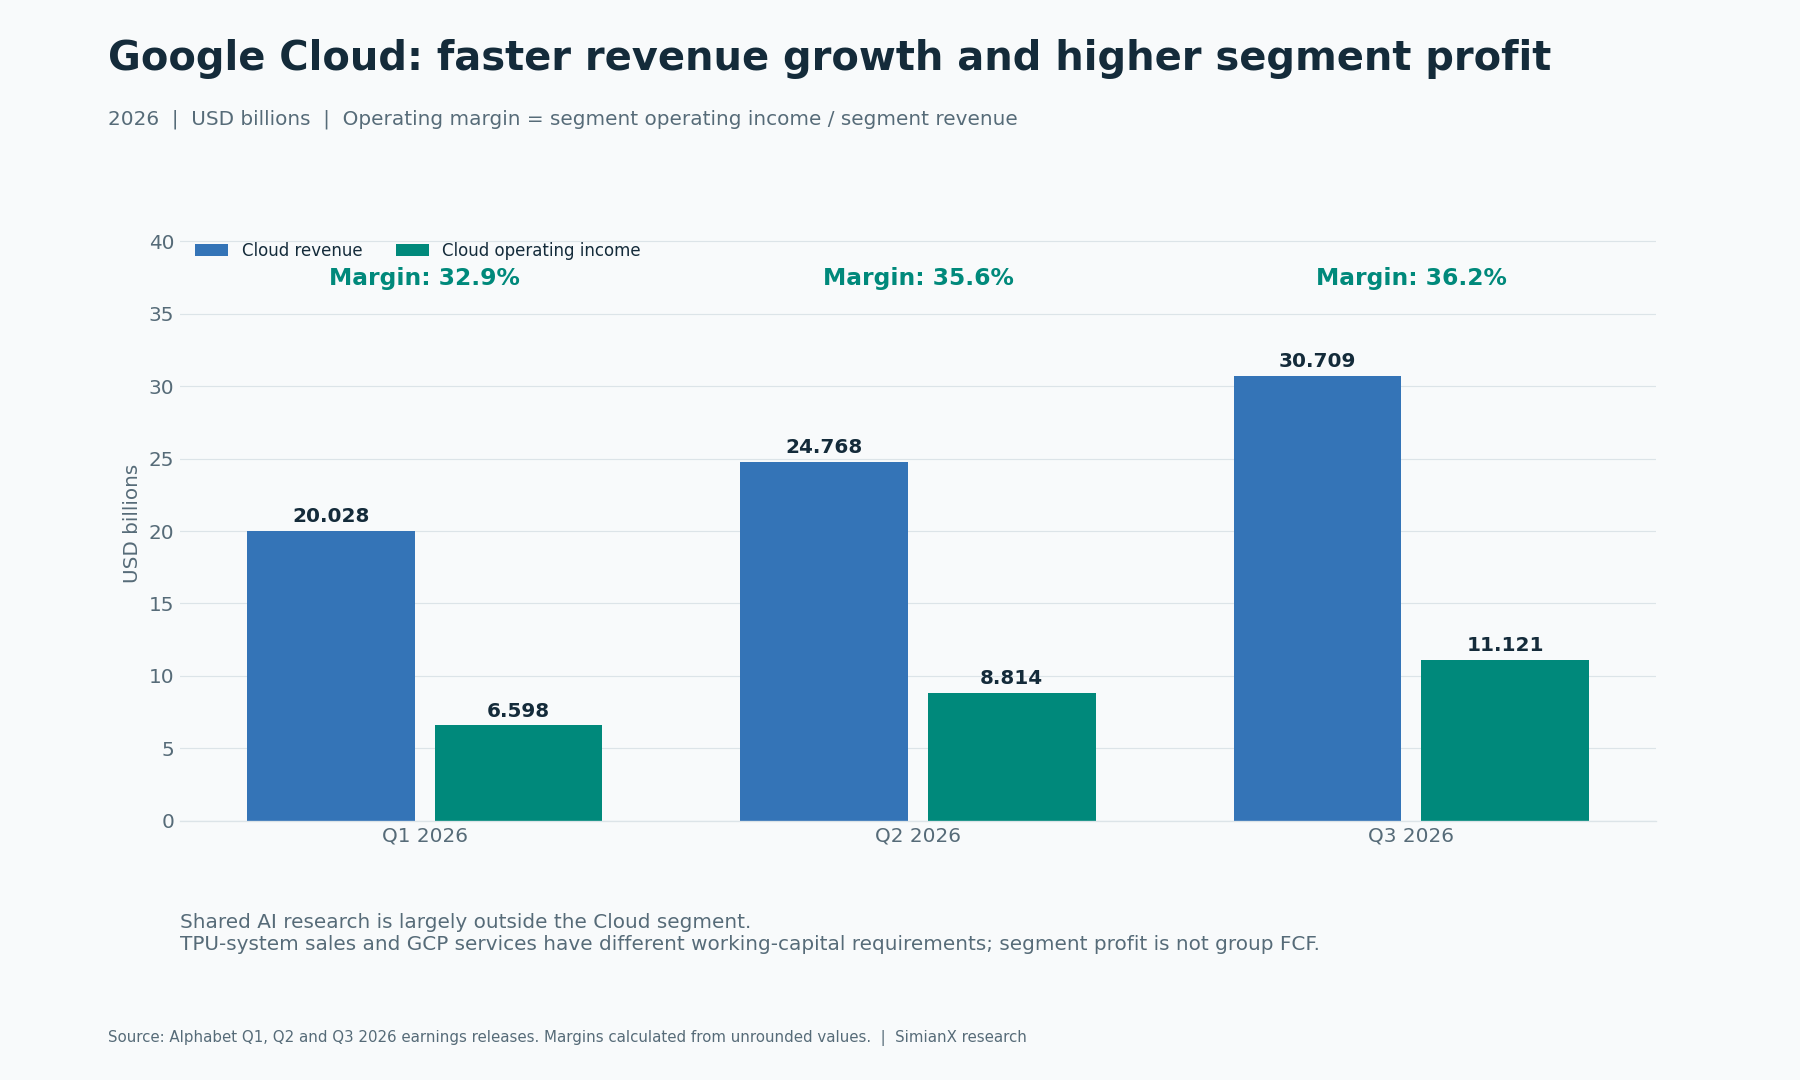
Cloud représente 24.1% des revenus du groupe au troisième trimestre. Son résultat opérationnel a plus que triplé sur un an. Cela soutient la pertinence commerciale des infrastructures, plateformes et produits pour entreprises d’Alphabet.
La qualité de la croissance reste essentielle. Le communiqué décrit les ventes de systèmes TPU comme une contribution importante, aux côtés des services GCP. Les livraisons de matériel et les abonnements logiciels récurrents ont des besoins différents en stocks, encaissements et capital. Alphabet ne fournit pas assez de détails financiers par produit pour qualifier toute la hausse de Cloud de revenus récurrents de logiciels d’IA ou calculer précisément le rendement du capital TPU.
L’analyse des revenus trimestriels et du capex d’AWS et celle des résultats de Microsoft Azure permettent de comparer les modèles économiques. Calendriers, périmètres de segments et définitions des dépenses diffèrent ; leurs chiffres ne doivent pas être réunis dans un classement unique des marges pour une même période.
Décomposer le résultat opérationnel : où vont les gains de Cloud ?
La recherche partagée en IA est principalement comptabilisée dans les activités au niveau d’Alphabet. Affecter toutes ces dépenses à Cloud déformerait son économie, car la même recherche soutient Search et d’autres produits. Les ignorer surestimerait ce qui revient aux actionnaires. La réconciliation consolidée évite ces deux raccourcis.
| Résultat opérationnel positif ou négatif | Q3 2025 | Q3 2026 | Variation annuelle |
|---|---|---|---|
| Google Services | $33.527 | $39.157 | +$5.630 |
| Google Cloud | $3.594 | $11.121 | +$7.527 |
| Other Bets | −$1.426 | −$2.047 | −$0.621 |
| Activités au niveau d’Alphabet | −$4.467 | −$7.655 | −$3.188 |
| Résultat opérationnel consolidé | $31.228 | $40.576 | +$9.348 |
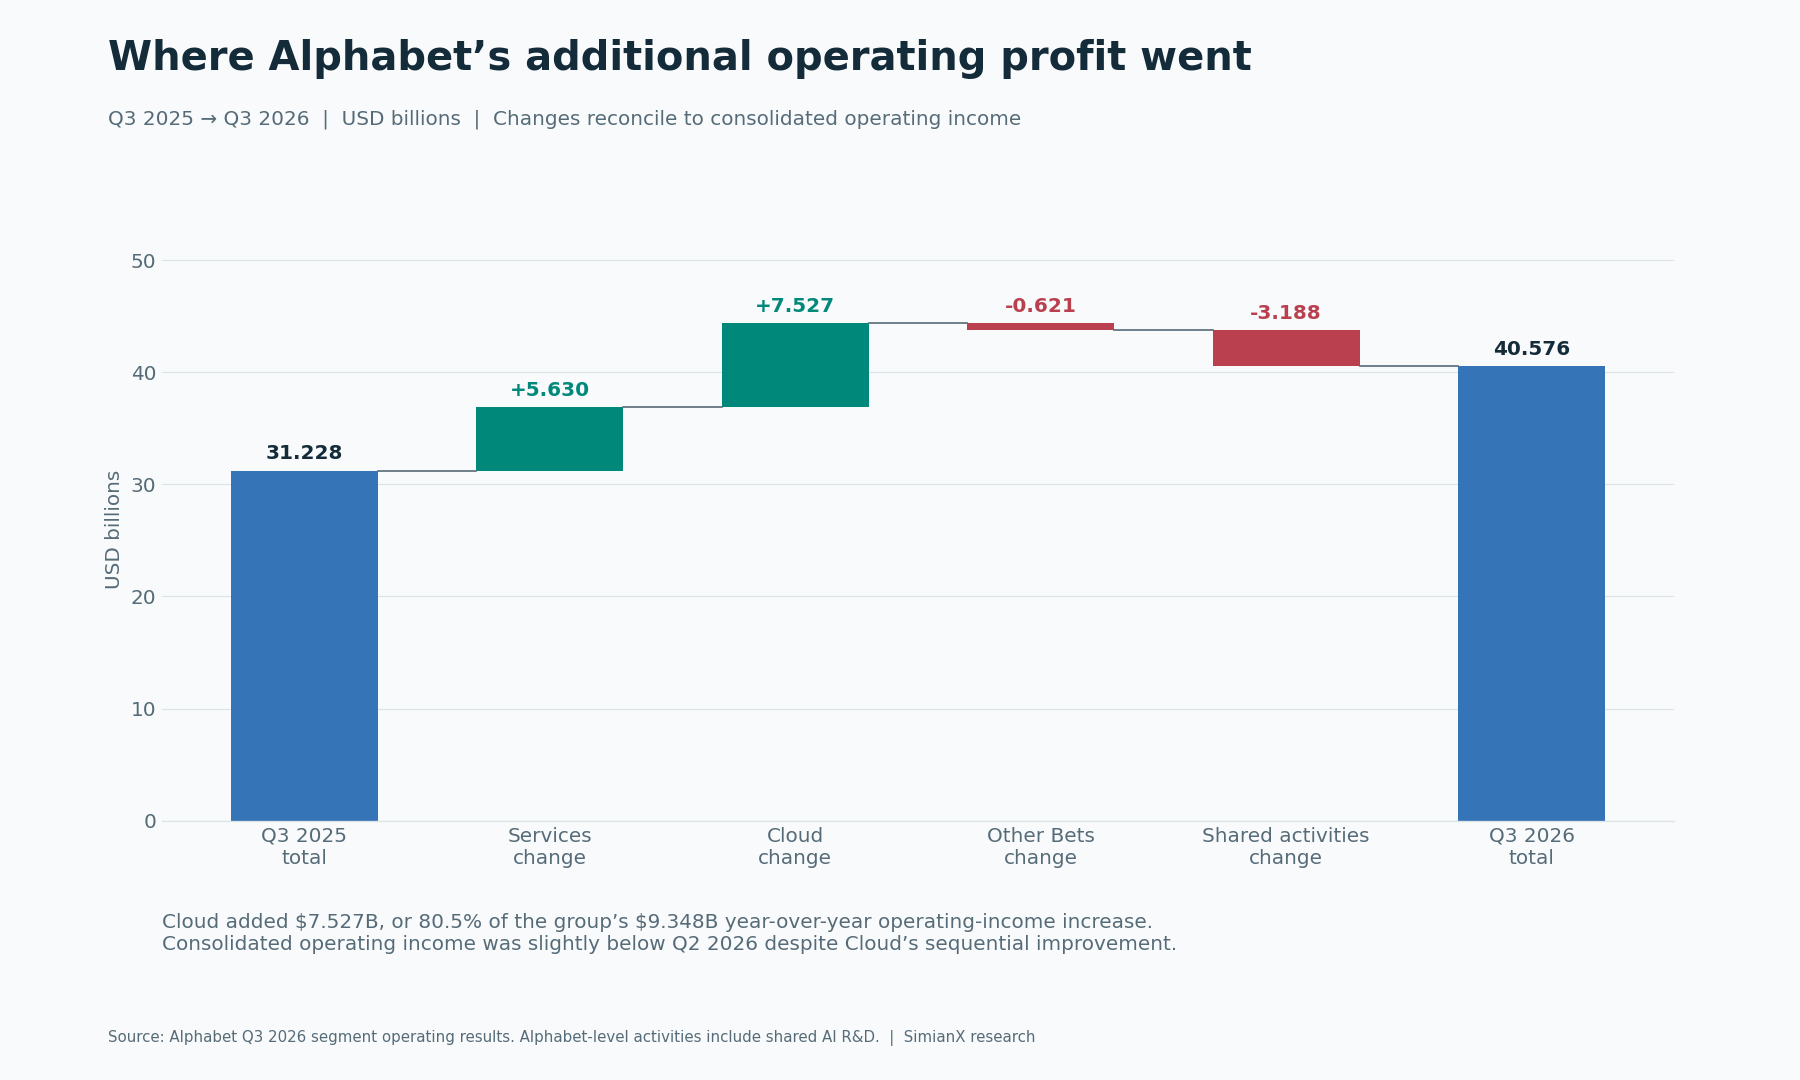
Cloud a contribué à environ 80.5% de la hausse annuelle du résultat opérationnel consolidé. C’est une performance solide. Mais le résultat du groupe est légèrement inférieur aux 40.770 milliards de Q2 malgré l’amélioration séquentielle de Cloud. La hausse des coûts partagés et les mouvements des autres segments ont absorbé son bénéfice supplémentaire.
La marge de 36.2% de Cloud présente aussi une limite prospective. La direction prévoit qu’un recours accru à des capacités de calcul transitoires fournies par des tiers pèsera sur les marges à court terme tant que l’offre reste contrainte. Un trimestre rentable ne fixe pas la marge de la prochaine unité de capacité.
L’analyse des revenus de puces d’IA de Broadcom étudie le côté fournisseur des infrastructures. Croissance du fournisseur et moindre excédent de trésorerie immédiat de l’opérateur cloud peuvent coexister : ce sont deux positions différentes dans le même cycle de dépenses.
Pourquoi l’utilisation de Search ne tranche pas le débat de valorisation
Les revenus de Search ont augmenté de 12%, à 63.350 milliards de dollars. Les déclarations officielles du directeur général décrivent une forte croissance des requêtes. Ces observations sont compatibles : davantage d’activité n’implique pas une hausse équivalente des revenus publicitaires ou du bénéfice.
Le mécanisme dépend du type de requêtes, de la demande publicitaire, de la monétisation et des coûts de traitement. Les longues conversations informatives peuvent créer des opportunités publicitaires différentes des recherches commerciales courtes. L’IA pourrait multiplier les interactions utiles et améliorer la pertinence des annonces, tandis qu’un calcul coûteux ou une monétisation plus faible diminue la valeur de chaque interaction supplémentaire.
Lors de la conférence, la direction attribue le ralentissement des revenus à plusieurs facteurs, notamment les devises et les bases de comparaison publicitaires, ainsi qu’à une moindre monétisation d’AI Mode. Les contributions financières relatives ne sont pas entièrement quantifiées. Les résultats ne prouvent ni que l’IA seule a causé le ralentissement de Search ni que son activité publicitaire s’effondre.
Une thèse haussière plus solide exige des revenus et des marges durables à mesure que l’IA se développe. Une thèse baissière plus solide doit démontrer que la dégradation de la monétisation et des coûts dépasse la valeur de l’activité supplémentaire. Nombre d’utilisateurs et tests de performance des modèles ne répondent pas seuls à ces questions.
Prévisions de capex d’IA d’Alphabet : l’effort de trésorerie de Q4
La direction maintient le capex 2026 prévu entre 195 et 205 milliards de dollars et attend une hausse significative en 2027, détaillée lors de la conférence de Q4. Soustraire les investissements décaissés sur neuf mois permet de vérifier mécaniquement les dépenses restantes implicites dans cette fourchette annuelle.
| Calcul du capex décaissé | Milliards de USD |
|---|---|
| Prévision 2026, borne basse | $195.000 |
| Prévision 2026, borne haute | $205.000 |
| Réalisé sur neuf mois en 2026 | $131.953 |
| Montant implicite de Q4, borne basse | $63.047 |
| Montant implicite de Q4, borne haute | $73.047 |
La fourchette implicite de Q4 dépasse d’environ 23% à 42% les 51.355 milliards de Q3. C’est une soustraction à partir de prévisions annuelles, pas une prévision trimestrielle distincte de l’entreprise. Les dates des projets et paiements peuvent modifier le résultat réel. Le financement des stocks et les autres mouvements opérationnels resteraient hors de cette ligne de capex.
Les investissements affectent aussi le résultat plus tard, via l’amortissement et les coûts d’exploitation. L’amortissement des immobilisations corporelles de Q3 est passé de 5.611 à 8.369 milliards sur un an. Une stabilisation future des dépenses ne supprimerait pas automatiquement amortissement et énergie du compte de résultat.
Le cadre d’analyse de l’intensité capitalistique des grandes entreprises technologiques relie ces besoins de liquidités entre opérateurs. Son état des lieux antérieur doit être distingué de ce nouveau trimestre d’Alphabet.
Pertes sur placements, bénéfice par action et dénominateur trompeur
Le communiqué de Q3 indique qu’une perte nette de 8.664 milliards sur titres de capitaux propres a réduit le bénéfice dilué par action ordinaire de 0.55 dollar, après l’effet fiscal correspondant. Ajouter 0.55 au bénéfice publié de 2.12 donne 2.67 dollars. C’est une réconciliation limitée, pas une mesure officielle de bénéfice ajusté ni une estimation complète du bénéfice durable.
Cette variation de valeur des placements diffère des liquidités dépensées dans les centres de données. Les mouvements non monétaires sur placements sont ajustés dans la réconciliation du flux opérationnel. En retirer à nouveau l’effet par action du flux de trésorerie mélangerait les états et risquerait un double comptage.
L’effet inverse s’est produit en Q2, lorsque des gains sur placements exceptionnellement élevés ont porté le bénéfice par action à 9.11 dollars. Un multiple de bénéfice sur douze mois ou annualisé peut paraître artificiellement bas quand ces gains dominent son dénominateur. Annualiser le bénéfice de Q3 affecté par les pertes crée une autre distorsion.
La valorisation exige donc une vision transparente des opérations récurrentes, impôts, financements, dividendes privilégiés et de l’évolution du nombre d’actions dilué. Ni le bénéfice par action d’un seul trimestre ni le résultat de Cloud ne suffisent à représenter la trésorerie disponible pour les actionnaires ordinaires.
Financement et dilution : la croissance doit profiter à chaque action
Le tableau des flux fournit les postes de financement de Q3 suivants. Ce sont des mouvements de trésorerie ; ils ne signifient pas que chaque dollar levé a été réservé à l’IA.
| Flux de trésorerie de financement de Q3 2026 | Milliards de USD |
|---|---|
| Émission d’actions ordinaires, nette de frais | +$12.371 |
| Émission de dette, nette de frais | +$28.996 |
| Remboursements de dette | −$3.626 |
| Paiements nets liés aux rémunérations en actions | −$5.368 |
| Dividendes privilégiés et ordinaires | −$2.936 |
| Rachats d’actions | $0.000 |
| Entrée nette de financement | +$29.437 |
La note complémentaire mentionne séparément 28.7 milliards de produit net d’obligations senior. La ligne de 28.996 milliards du tableau des flux couvre l’ensemble des émissions de dette ; les périmètres diffèrent. De même, les produits arrondis des émissions d’actions de classes A et C ne doivent pas remplacer le total plus précis du tableau.
Actions, dette et capital privilégié peuvent financer les investissements avant que les nouveaux actifs produisent des liquidités. Ils modifient aussi la propriété, les intérêts et les obligations de remboursement et de distribution. Le nombre moyen pondéré dilué d’actions ordinaires est passé de 12.203 à 12.368 milliards sur un an ; la variation ne doit pas être attribuée uniquement aux émissions de ce trimestre.
L’analyse de la consommation de trésorerie et du financement d’Anthropic examine un risque connexe du côté des clients de l’IA. La capacité de financement d’un grand client compte pour évaluer la demande d’infrastructure, sans prouver son effet particulier sur les revenus ou créances publiés par Alphabet.
Un flux disponible négatif signifie-t-il des difficultés financières ?
Un seul trimestre négatif ne démontre pas de difficultés. Alphabet dispose de ressources financières importantes, mais assimiler chaque actif négociable à des liquidités surestimerait la certitude de sa liquidité.
| Poste du bilan au 30 septembre 2026 | Milliards de USD |
|---|---|
| Trésorerie et équivalents | $56.334 |
| Titres négociables | $208.764 |
| Trésorerie et titres négociables cumulés | $265.098 |
Selon la direction, ce total comprend environ 90.4 milliards de titres de capitaux propres négociables. Ces placements comportent un risque de cours ; ils ne sont pas équivalents à des liquidités. Les entrées de financement et les valorisations des placements peuvent aussi accroître les ressources sans améliorer la génération de trésorerie disponible de l’activité.
La question d’investissement porte sur le coût et le rendement de la poursuite des infrastructures, plutôt que sur la preuve d’une crise de financement immédiate par un trimestre négatif. Dette, obligations privilégiées, engagements d’achat et besoins en fonds de roulement doivent être appréciés avec la liquidité et les flux opérationnels futurs.
Quel flux de trésorerie justifierait le cycle de dépenses d’IA ?
Un modèle de valorisation utile doit exposer ses hypothèses de trésorerie avant d’appliquer un multiple. Le tableau maintient le capex annuel à trois niveaux de la fourchette actuelle de 2026 et fait varier un flux opérationnel annuel hypothétique. Chaque résultat est la simple différence des deux entrées. Ce n’est ni une prévision de 2027 ni un objectif de cours.
| Flux opérationnel annuel supposé | Capex $195 | Capex $200 | Capex $205 |
|---|---|---|---|
| $180 | −$15 | −$20 | −$25 |
| $200 | $5 | $0 | −$5 |
| $220 | $25 | $20 | $15 |
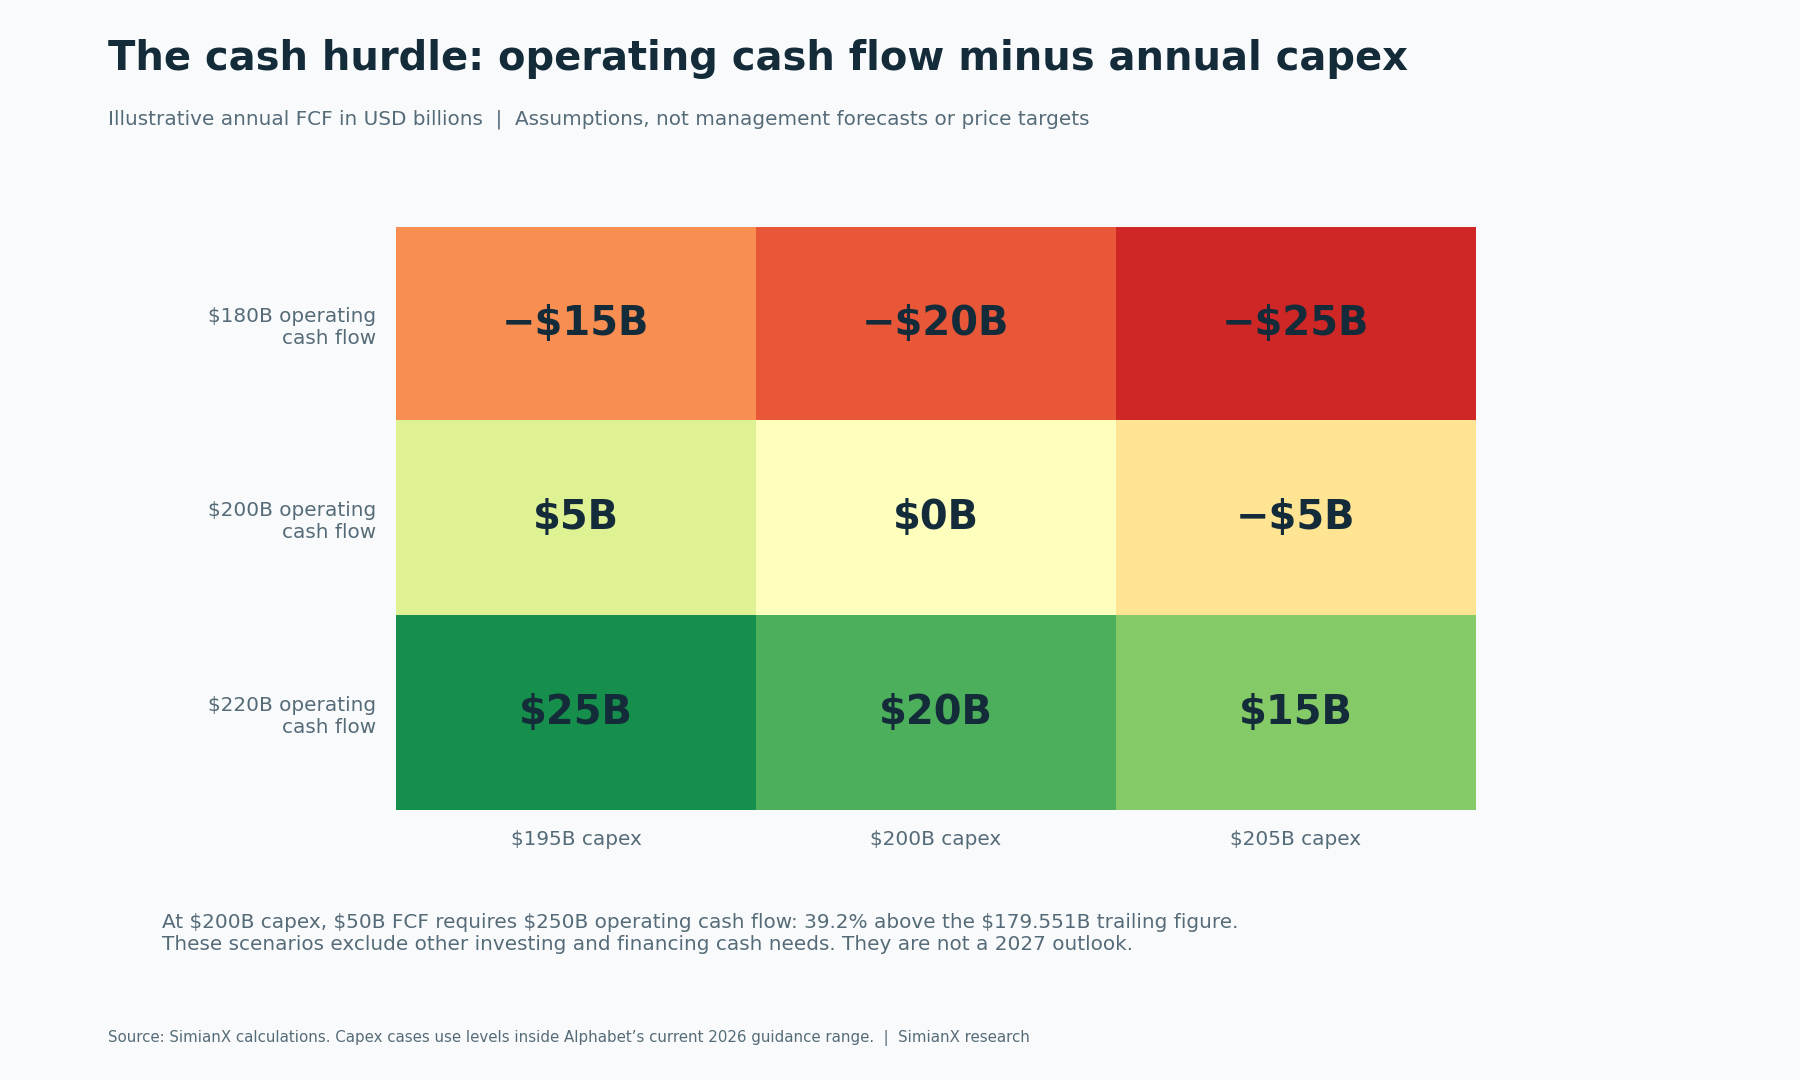
Par exemple, 50 milliards de flux disponible annuel avec 200 milliards de capex exigent 250 milliards de flux opérationnel annuel. Cela dépasse d’environ 39.2% les 179.551 milliards publiés sur douze mois glissants. Ce calcul fixe un seuil, pas une prévision de la vitesse de progression de la trésorerie. Dividendes, acquisitions et remboursements de dette resteraient à traiter séparément.
Le scénario haussier suppose une amélioration suffisante de l’utilisation, des encaissements et de la monétisation pour financer les infrastructures et accroître la trésorerie par action. Le scénario intermédiaire conserve une demande forte, mais des retours plus tardifs avec capex et amortissements élevés. Le scénario baissier suppose que concurrence tarifaire, économie de Search et renouvellement des équipements absorbent une grande partie du bénéfice de la croissance de Cloud.
Ces scénarios peuvent être vérifiés. Observez si la génération opérationnelle rattrape le capex ; si les stocks deviennent des encaissements ; si la rentabilité de Cloud résiste à la montée des capacités transitoires ; et si le résultat du groupe progresse après recherche partagée et amortissements. La prochaine prévision officielle de dépenses de 2027 sera un jalon important. Un carnet de commandes élevé n’est pas de la trésorerie encaissée, et un objectif de rendement de la direction n’est pas un rendement réalisé par l’actionnaire.
Questions fréquentes
Pourquoi Alphabet a-t-il baissé alors que Google Cloud doublait ses revenus ?
Cloud a progressé de 103%, mais le groupe a aussi publié un bénéfice décevant, un flux disponible trimestriel négatif et des perspectives de dépenses exigeantes. Les investisseurs valorisent les liquidités futures attendues par action dans l’ensemble d’Alphabet, pas seulement les revenus de Cloud. Le cours initial hors séance est une réaction datée, pas un verdict définitif sur la demande d’IA.
Le flux de trésorerie disponible d’Alphabet était-il négatif en Q3 2026 ?
Oui. Les 42.290 milliards de flux opérationnels moins les 51.355 milliards d’achats d’immobilisations corporelles donnent −9.065 milliards. Le flux disponible sur neuf mois est de −4.804 milliards ; sur douze mois glissants, il est positif à 19.747 milliards. Ces périodes ne sont pas interchangeables.
Google Cloud est-il rentable ?
Le segment publie 11.121 milliards de résultat opérationnel trimestriel sur 30.709 milliards de revenus, soit une marge calculée de 36.2%. La recherche partagée en IA est principalement enregistrée hors du segment, et la direction prévoit une pression prochaine sur les marges liée aux capacités de tiers. Le résultat du segment n’est pas le rendement de tout l’investissement du groupe en IA.
Les achats de stocks TPU font-ils partie du capex d’Alphabet ?
Les systèmes produits pour être vendus affectent les stocks et le flux opérationnel. Les équipements achetés pour usage propre figurent dans les achats d’immobilisations corporelles. Les deux peuvent consommer des liquidités, avec une comptabilité et des cycles d’encaissement différents. Les réunir dans une ligne de capex risque de compter deux fois les mêmes besoins.
Les 2.67 dollars par action constituent-ils une prévision ajustée d’Alphabet ?
Non. Ce calcul ajoute l’effet publié de 0.55 dollar des pertes sur placements en actions au bénéfice par action de 2.12 dollars. Il ne normalise pas toutes les composantes du résultat et n’est pas une prévision officielle ajustée. Les comparaisons aux estimations nécessitent des définitions identiques.
Quel capex de Q4 est implicite dans les prévisions de 2026 ?
Retrancher les 131.953 milliards de capex sur neuf mois à la fourchette annuelle inchangée de 195 à 205 milliards donne environ 63.047 à 73.047 milliards. C’est une conséquence arithmétique des prévisions annuelles, pas une prévision trimestrielle indépendante.
Quelle est la différence entre GOOG et GOOGL ?
GOOGL représente les actions ordinaires de classe A d’Alphabet, assorties de droits de vote ; GOOG représente celles de classe C, sans droit de vote ordinaire. Elles portent sur la même société avec des structures de vote différentes, et leurs cours peuvent diverger. L’instantané de marché daté de cet article utilise GOOGL.
Transformer le titre des résultats en thèse vérifiable
Alphabet a démontré une demande pour ses infrastructures d’IA et une activité Cloud rentable et croissante. Le groupe a aussi montré que le succès commercial peut précéder le retour de trésorerie d’un programme d’investissement beaucoup plus vaste.
La preuve décisive sera la conversion des progrès opérationnels en liquidités durables par action, après leurs coûts. Distinguez résultats publiés, perspectives de la direction, ajustements analytiques limités et sensibilités hypothétiques. Actualisez l’historique de trésorerie après chaque publication au lieu de prendre une variation boursière quotidienne pour un modèle de valorisation.
Utilisez les outils d’analyse boursière de SimianX pour confronter les thèses aux publications récentes et au prix effectivement disponible. La question reste concrète : combien de liquidités opérationnelles Alphabet peut-il générer, et combien doit-il réinvestir pour continuer ?
Lectures complémentaires
- Résultats Alphabet T2 2026 : capex relevé et Google Cloud
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Amazon AWS : CA par trimestre, T2 2026 +37 % vs 54 Md$ capex
- Microsoft T4 2026 : croissance d'Azure contre capex en IA
- Capex de Meta par trimestre : 34,9 Md$ et FCF négatif au T3
- Anthropic : trésorerie et revenus face à 80,7 Md$ de perte
- Action Broadcom : revenus IA et pourquoi AVGO baisse
Références
- Alphabet — résultats officiels et états financiers de Q3 2026
- Alphabet — résultats officiels de Q2 2026
- Alphabet — résultats officiels de Q1 2026
- Alphabet — résultats officiels de Q4 et de l’exercice 2025
- Google — intervention du directeur général à la conférence de Q3 2026
- Alphabet — transcription de la conférence de Q3 hébergée par Stock Analysis
- Associated Press — résultats de Q3 et attentes de FactSet citées
- Relations investisseurs d’Alphabet — publications trimestrielles