 Par Muke
Le S-1 d'Anthropic : revenus, trésorerie et facture du calcul
Réponse rapide : Anthropic a déclaré une perte nette de 80,748 milliards de dollars au premier semestre 2026, mais ses activités ont généré 3,929 milliards de dollars de trésorerie. Après 482 millions de dollars d'achats d'immobilisations, le flux de trésorerie disponible atteint 3,447 milliards de dollars selon la définition retenue ici. Deux ajustements financiers sans décaissement représentent 81,108 milliards de dollars. Ils expliquent la perte affichée, sans trancher l'intérêt de l'investissement. Le véritable test consiste à savoir si les encaissements clients peuvent suivre les nouveaux paiements de capacités de calcul et la dilution.
Mise à jour : 26 octobre 2026, heure du Pacifique américain. Source : premier formulaire S-1 public d'Anthropic, déposé le 26 octobre. Les comptes annuels sont audités ; les données intermédiaires ne le sont pas. Les montants sont en dollars américains. Calculs, scénarios et appréciations sont signalés ci-dessous.
La consommation de trésorerie, le chiffre d'affaires et la rentabilité d'Anthropic répondent à des questions différentes. Le chiffre d'affaires a atteint 16,286 milliards de dollars en six mois, le deuxième trimestre a produit le premier bénéfice opérationnel parmi les périodes publiées, et le groupe détenait 131,651 milliards de dollars de liquidités et placements à court terme au 30 juin. Parallèlement, la direction prévoit que son expansion infrastructurelle entraînera d'importantes sorties de trésorerie opérationnelles et d'investissement dans un avenir prévisible.
Notre appréciation : le dossier montre une amélioration réelle de l'économie opérationnelle, mais une structure de financement et un programme d'infrastructures susceptibles d'en absorber une grande partie. La hausse de la valorisation privée a créé des pertes comptables ; les flux positifs actuels ne garantissent pas le financement du prochain déploiement. L'investisseur doit rapprocher ces deux constats, puis établir un calendrier des paiements et des émissions d'actions à venir.
Les finances d'Anthropic en un coup d'œil
| Question | Réponse du S-1 du 26 octobre |
|---|---|
| Quel chiffre d'affaires Anthropic a-t-elle réalisé ? | 16,286 Md$ au S1 2026 contre 1,163 Md$ au S1 2025, soit environ 1 300 % de croissance |
| Anthropic était-elle rentable ? | Perte opérationnelle semestrielle de 693 M$ et perte nette de 80,748 Md$ ; bénéfice opérationnel de 974 M$ au T2 |
| Combien de trésorerie opérationnelle a-t-elle consommé ? | Aucune en net au S1 2026 : les activités ont dégagé 3,929 Md$ |
| Le flux de trésorerie disponible était-il positif ? | 3,447 Md$, soit le flux opérationnel moins 482 M$ d'achats d'immobilisations |
| De quelle liquidité disposait-elle ? | 112,389 Md$ de trésorerie et équivalents plus 19,262 Md$ de placements à court terme au 30 juin |
| ANT est-elle cotée ? | Pas au titre de ce dépôt préliminaire. ANT est le symbole Nasdaq proposé ; prix, nombre d'actions et produit restent à compléter |
| Quel est le risque financier central ? | Les encaissements clients liés à l'usage doivent financer des engagements de calcul pluriannuels alors que l'investissement initial augmente |
L'index de dépôt SEC confirme la date du 26 octobre. Le prospectus est préliminaire : un S-1 constitue une étape d'enregistrement, pas une introduction achevée ni une action négociable. Pour les dates et la procédure distincte d'OpenAI, consulter notre suivi des introductions d'Anthropic et d'OpenAI. Cet article porte sur les comptes, la conversion des revenus en liquidités et les besoins de financement.
Pourquoi Anthropic a-t-elle perdu 80,7 milliards de dollars ?
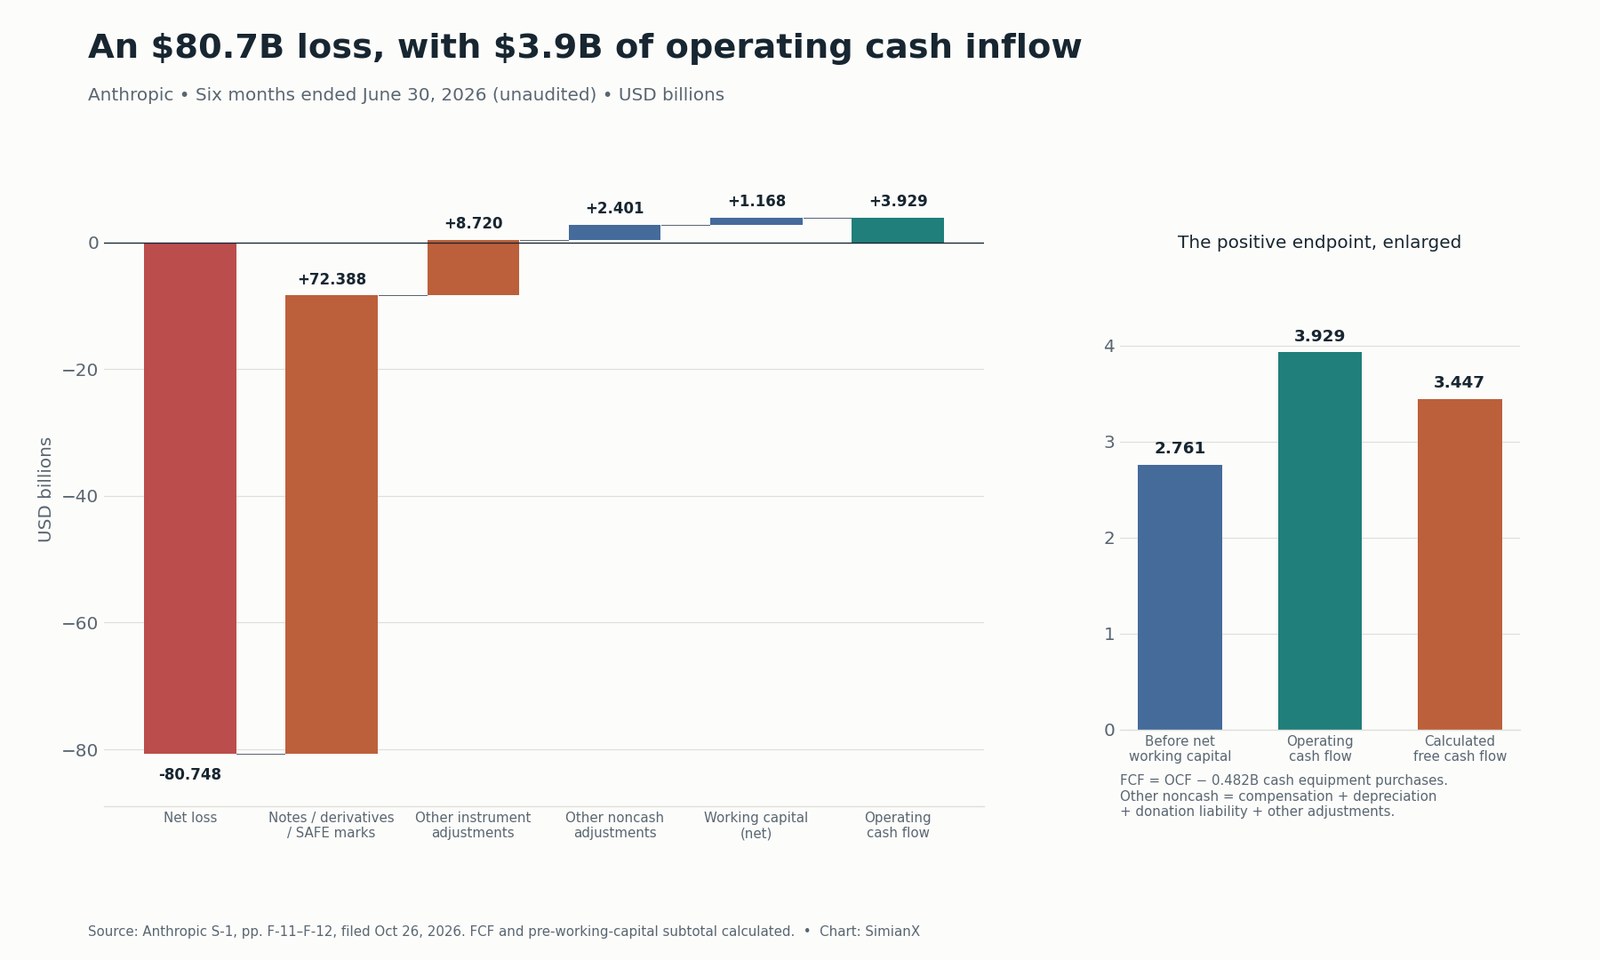
La principale charge représente 72,388 milliards de dollars de variations de juste valeur des obligations convertibles, passifs dérivés et SAFEs, accords donnant droit à des capitaux propres futurs. Un deuxième ajustement de 8,720 milliards concerne la comptabilisation et la réévaluation d'autres instruments financiers. Ensemble, ils dépassent la perte nette déclarée.
Une créance de financement peut prendre de la valeur lorsque l'entreprise s'apprécie. Pour son détenteur, l'actif vaut davantage. Pour Anthropic, la réévaluation de l'obligation correspondante crée une charge. Elle n'impose pas un décaissement équivalent pendant la période.
Le cas va au-delà d'une explication abstraite des convertibles. Au 30 juin, les titres en circulation étaient exclusivement des obligations détenues par Amazon, d'environ 6,2 milliards de dollars de principal, inscrites à une juste valeur de 108,566 milliards. Cette valeur comptable mesure la créance ; elle ne signifie pas que 108,566 milliards de principal sont immédiatement remboursables. Les modalités de conversion et les actions finalement émises déterminent l'effet pour les actionnaires. Le dossier prévoit une conversion liée à l'offre, mais laisse des chiffres importants du capital pro forma à compléter.
Le seul trimestre de juin comprenait une charge de juste valeur financière de 59,597 milliards de dollars. Ce trimestre incluait également la série H annoncée par Anthropic : 65 milliards levés à une valorisation post-investissement de 965 milliards le 28 mai. L'annonce d'un financement, la valeur attribuée à un titre et les encaissements d'une période comptable n'ont pas le même périmètre ; ces totaux ne sont pas interchangeables.
Sans décaissement ne signifie pas sans coût. Un financement peut préserver les liquidités aujourd'hui tout en donnant à un autre investisseur une créance accrue sur la valeur future. Il faut examiner ensemble trésorerie et dilution, sans écarter les comptes ni les modalités financières. Sources : compte de résultat, rapprochement non-GAAP et annexes du S-1, analyse de la direction, p. 147–157 et 164–167 ; notes 9 et 16.
Le rapprochement complet : de la perte nette au flux opérationnel
Soustraire seulement 72,388 milliards de dollars des 80,748 milliards de perte laisse 8,360 milliards. Ce solde n'est pas une consommation de trésorerie. Il omet le deuxième ajustement d'instruments financiers, la rémunération et d'autres éléments sans décaissement, ainsi que les variations d'actifs et passifs opérationnels.
Le tableau reprend toutes les lignes de rapprochement du tableau des flux du S1 2026. Montants en millions de dollars américains ; les ajustements positifs augmentent les flux par rapport à la perte nette.
| Rapprochement des flux | S1 2026 |
|---|---|
| Perte nette GAAP | −80 748 |
| Rémunération en actions | +2 185 |
| Amortissements | +97 |
| Variations de juste valeur : convertibles, dérivés et SAFEs | +72 388 |
| Passif du programme d'abondement des dons | +126 |
| Comptabilisation et variations de juste valeur d'autres instruments financiers | +8 720 |
| Autres ajustements sans décaissement | −7 |
| Créances clients | −4 982 |
| Charges payées d'avance et autres actifs | +2 094 |
| Dettes fournisseurs, charges à payer et autres passifs | +2 679 |
| Dettes locatives | −3 |
| Produits constatés d'avance | +1 380 |
| Flux net provenant des activités opérationnelles | +3 929 |
| Achats d'immobilisations corporelles payés en numéraire | −482 |
| Flux disponible calculé ici | +3 447 |
Source : tableau consolidé des flux du S-1, p. F-11–F-12. Le rapprochement est exact. −80 748 + 81 108 = +360 n'est qu'un sous-total après les deux ajustements financiers, ni un bénéfice opérationnel ni un flux opérationnel. Le résultat net ajusté distinct d'Anthropic était de 2,671 milliards de dollars après d'autres exclusions précisées ; lui aussi diffère de la trésorerie.
Le flux disponible désigne ici le flux opérationnel moins les achats d'immobilisations corporelles payés en numéraire. C'est notre calcul, pas l'affirmation que 3,447 milliards étaient distribuables après toutes acquisitions, échéances financières, équipements loués, garanties indisponibles et obligations futures.
Le besoin en fonds de roulement a-t-il embelli les flux ?
Oui, sans expliquer tout le résultat positif. Les cinq variations d'actifs et passifs opérationnels ont contribué pour 1,168 milliard de dollars net. Avant ces variations, le flux opérationnel aurait été de 2,761 milliards. Il s'agit d'une sensibilité au calendrier des paiements, pas d'un autre indicateur publié.
Chaque composante mérite une explication :
- Charges payées d'avance et autres actifs : +2,094 Md$. Des services consommés aujourd'hui ont pu être payés antérieurement. Une diminution soutient le flux actuel ; reconstituer les avances peut inverser cet avantage. Le poste regroupe d'autres actifs : il ne faut pas l'assimiler intégralement à la consommation de calcul prépayé.
- Dettes et charges à payer : +2,679 Md$. Les charges comptabilisées avant paiement soutiennent la trésorerie présente. Les dettes restent à régler. Le poste ne se limite pas aux factures cloud.
- Produits constatés d'avance : +1,380 Md$. Les avances clients apportent du cash avant la prestation complète. Elles financent l'exploitation mais créent des obligations futures de service.
- Créances : −4,982 Md$. Les revenus comptabilisés ont progressé avant les encaissements. Une croissance rapide peut expliquer la hausse ; des recouvrements plus lents affaibliraient la conversion en trésorerie. Examiner l'ancienneté des créances et les reversements des places de marché cloud avant de conclure.
- Dettes locatives : −3 M$. Ce petit poste complète le rapprochement publié des actifs et passifs opérationnels.
Notre conclusion est plus mesurée que les deux extrêmes : la génération de trésorerie du semestre reste positive sans l'avantage net de calendrier, mais sa qualité dépend encore des encaissements et du prochain cycle de paiement. Une perte liée au financement constitue un mauvais dénominateur pour calculer l'autonomie financière ; un seul semestre favorable de fonds de roulement ne justifie pas une marge de trésorerie permanente.
Chiffre d'affaires et rentabilité d'Anthropic par trimestre
La tendance opérationnelle est plus instructive que la perte nette en titre. Du T1 2025 au T2 2026, le chiffre d'affaires est passé de 376 millions à 11,555 milliards de dollars. Les coûts de calcul et d'infrastructure ont aussi augmenté, mais fortement diminué en proportion des ventes.
| Trimestre | Chiffre d'affaires, M$ | Calcul et infrastructure, M$ | Calcul / chiffre d'affaires, calculé | Résultat opérationnel GAAP, M$ |
|---|---|---|---|---|
| T1 2025 | 376 | 944 | 251,1 % | −935 |
| T2 2025 | 787 | 1 390 | 176,6 % | −1 200 |
| T3 2025 | 1 382 | 2 047 | 148,1 % | −3 089 |
| T4 2025 | 2 040 | 2 945 | 144,4 % | −2 836 |
| T1 2026 | 4 731 | 3 387 | 71,6 % | −1 667 |
| T2 2026 | 11 555 | 5 558 | 48,1 % | +974 |
Source : comptes trimestriels et analyse de la direction dans le S-1, p. 157–159. Données non auditées. Le T3 2025 comprend 1,5 milliard de dollars de charge liée à l'accord Bartz. La marge opérationnelle du T2 2026 était de 8,4 % selon notre calcul ; la marge ajustée atteignait environ 19 %, après exclusions précisées.
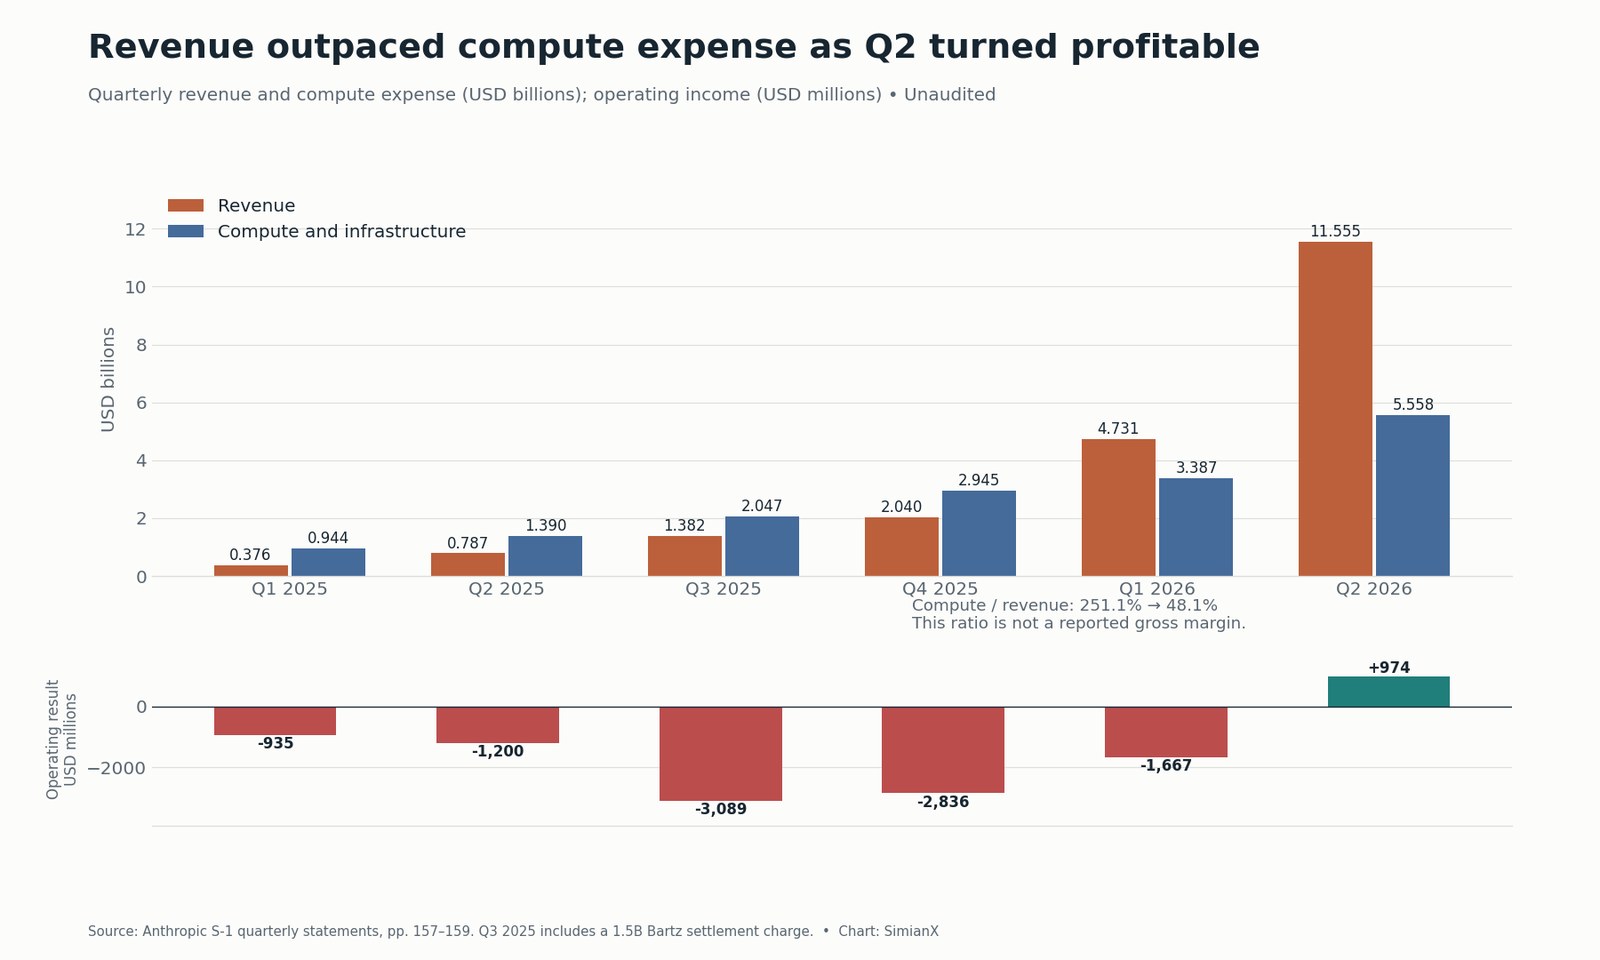
L'argument favorable est précis : au T2, les revenus ont augmenté d'environ 144 % par rapport au trimestre précédent, contre 64 % pour les coûts de calcul. Cet écart a permis un bénéfice opérationnel malgré la hausse des dépenses absolues. C'est un signe de levier opérationnel, pas simplement une présentation ajustée du bénéfice.
La limite est tout aussi précise. La direction prévoit de recourir davantage à du calcul de court terme plus cher et avertit d'une compression des marges. De nouveaux blocs dédiés peuvent coûter avant que leur utilisation ne monte en régime. Prolonger linéairement la marge du T2 ignorerait l'avertissement même de l'entreprise.
Au semestre, le ratio de coûts de calcul était de 54,9 %, laissant 45,1 % avant personnel, vente et commissions partenaires, administration et autres charges. Ces 45,1 % ne constituent pas une marge brute publiée. La catégorie calcul finance recherche, développement des modèles, services aux clients et usages internes ; cette présentation ne donne pas une marge brute classique limitée à l'inférence.
La distribution compte aussi. Environ 48 % du chiffre d'affaires semestriel transitait par des fournisseurs cloud. Anthropic comptabilise ces ventes brutes en tant que principal, et les commissions en charges. Les frais commerciaux, marketing et partenariats atteignaient 3,168 milliards de dollars, la hausse tenant largement aux commissions des distributeurs. Avant de comparer les multiples de revenus, vérifier si des coûts similaires sont présentés bruts ou nets. Consulter notre référence trimestrielle AWS et notre analyse d'Alphabet Cloud et des investissements.
Consommation de trésorerie par année : comparer les mêmes périodes
| Période | Chiffre d'affaires, M$ | Perte opérationnelle GAAP, M$ | Perte nette GAAP, M$ | Flux opérationnel, M$ | Achats d'immobilisations payés, M$ | Flux disponible calculé, M$ |
|---|---|---|---|---|---|---|
| Exercice 2023 | 41 | −551 | −1 531 | −1 627 | 2 | −1 629 |
| Exercice 2024 | 386 | −2 980 | −8 309 | −5 692 | 15 | −5 707 |
| Exercice 2025 | 4 585 | −8 060 | −41 965 | −2 637 | 131 | −2 768 |
| S1 2025 | 1 163 | −2 135 | −12 969 | −1 513 | 18 | −1 531 |
| S1 2026 | 16 286 | −693 | −80 748 | +3 929 | 482 | +3 447 |
Source : comptes annuels et intermédiaires du S-1, p. F-7 et F-11–F-12. Comparer le S1 2026 au S1 2025 pour mesurer la croissance annuelle d'une période intermédiaire. Comparer six mois à une année entière ne donne pas un taux annuel de croissance.
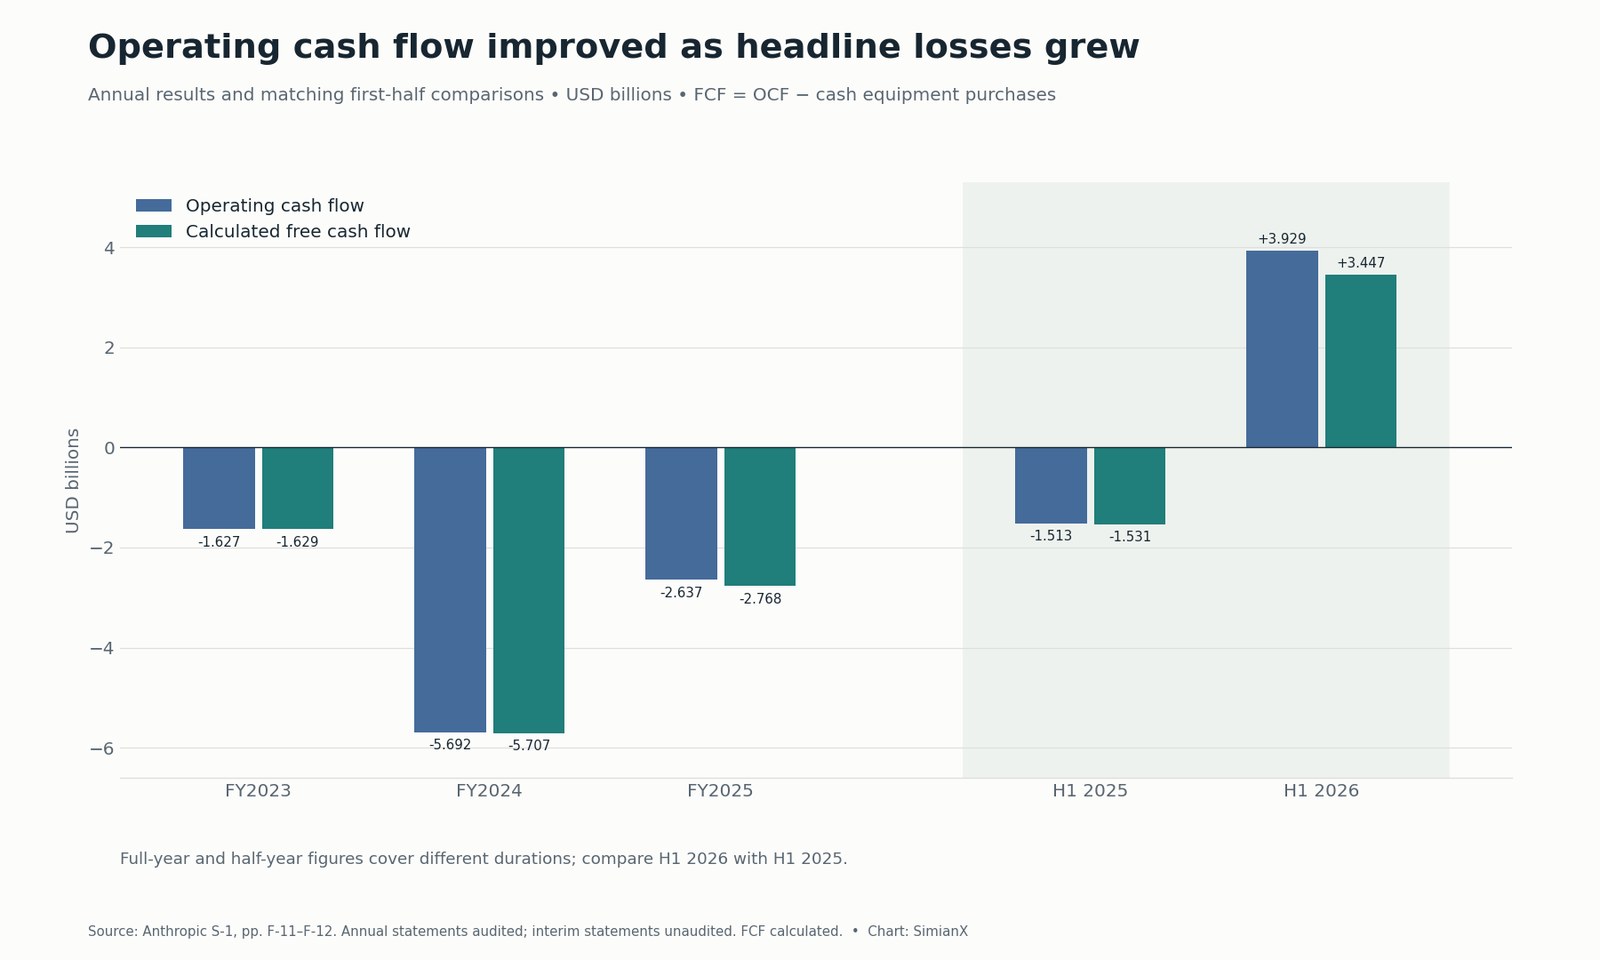
Cette série renforce la thèse d'un tournant opérationnel : les flux se sont améliorés pendant que la perte nette liée au financement augmentait. Elle explique aussi l'échec d'une estimation d'autonomie fondée sur cette perte. La consommation de trésorerie est un flux sur une période ; liquidités et placements sont un stock à une date donnée. Lorsque les réévaluations sans décaissement dominent, ni l'un ni l'autre ne se déduit de la perte nette.
D'où viennent les 131,7 milliards de dollars de liquidité ?
Au semestre, les activités de financement ont apporté 110,774 milliards de dollars, dont 110,432 milliards de produit net d'actions préférentielles. Les activités opérationnelles ont apporté 3,929 milliards. Le coussin de liquidité reflète donc bien davantage les levées de capitaux que l'accumulation de flux opérationnels.
Les activités d'investissement ont absorbé 17,181 milliards de dollars, mais seulement 482 millions étaient des achats d'immobilisations. Les principaux mouvements étaient 18,972 milliards d'achats de placements à court terme, compensés par 2,610 milliards de ventes et d'échéances ; les autres investissements ont consommé 337 millions. Placer du cash en titres change la forme de la liquidité. Assimiler toute cette sortie au « capex » fausserait le montant des investissements physiques.
Les 131,651 milliards réunissent trésorerie et placements à court terme. Ils excluent 2,529 milliards de trésorerie restreinte présentée séparément. Une réserve liquide importante est utile, sans prouver que chaque engagement est financé : échéances, restrictions, conditions de nouveaux financements et futurs paiements clients restent déterminants. Source : bilan et tableau des flux du S-1, p. F-6 et F-11–F-12.
La facture du calcul dépasse l'investissement actuel
Deux informations au 30 juin donnent l'échelle :
| Information au 30 juin 2026 | Montant | Signification |
|---|---|---|
| Engagements contractuels fixes ou minimaux | Environ 265,6 Md$ | Achats futurs sur un à 20 ans ; accords sans minimum déterminable exclus |
| Contrats de location non encore commencés | Environ 321,4 Md$ | Obligations locatives futures estimées non actualisées ; certaines conditionnelles ; début en 2026–2028 |
| Somme calculée des deux catégories | Environ 587,0 Md$ | Comparaison de périmètres à une date, ni facture actuelle ni total final de toutes les capacités |
Sources : notes 8 et 13 du S-1, p. F-36 et F-59. Le premier prospectus laisse en blanc le total élargi des engagements de septembre et ultérieurs, le montant avant 2030 et le total des douze prochains mois. Ces blancs ne permettent pas de calculer un déficit de financement précis à court terme.
Les descriptions des contrats détaillent davantage les accords, mais leurs dates et périmètres diffèrent des notes au 30 juin. Il faut les lire séparément, sans les ajouter aux 587 milliards.
| Contrepartie | Montant annoncé | Calendrier et paiements influant sur le risque |
|---|---|---|
| Locations d'équipements TPU Broadcom | Environ 161,2 Md$ de loyers hors intérêts | Contrats de cinq ans pour capacités à partir de 2026–2027 ; résiliation seulement en cas de défaut |
| Google Cloud | Au moins environ 114,5 Md$ | Avril 2026–juillet 2033 ; minimums dus indépendamment de l'usage, recours contractuels en cas de manquement |
| Amazon AWS | Au moins 110,0 Md$ | Mai 2026–avril 2036 ; minimums indépendants de l'usage |
| Microsoft Azure | Au moins 44,9 Md$ | Novembre 2026–mai 2033 ; recours pour manquement non réparé ou tranches non livrées |
| Capacités GPU SpaceXAI | Jusqu'à 120,5 Md$ | Jusqu'en 2029 ; préavis de 90 jours après des périodes initiales se terminant en janvier et mars 2027 |
| Capacités GPU Nscale | Jusqu'à environ 44,6 Md$ | Jusqu'en 2033 ; facturation à la livraison et acceptation ; conditions de financement et de livraison importantes |
| Capacités GPU Lambda | Environ 41,3 Md$ | Jusqu'en 2034 ; facturation à l'acceptation ; l'accord d'août de 34,9 Md$ dépend d'un bail de site |
Source : obligations contractuelles du S-1, p. 171–173. Ces chiffres mélangent minimums, loyers, plafonds et livraisons conditionnelles. Des TPU supplémentaires estimés à 125–150 milliards de dollars et des systèmes AMD attendus au-delà de 20 milliards en cas d'achat intégral ne constituent pas des engagements fixes en dollars dans ce tableau.
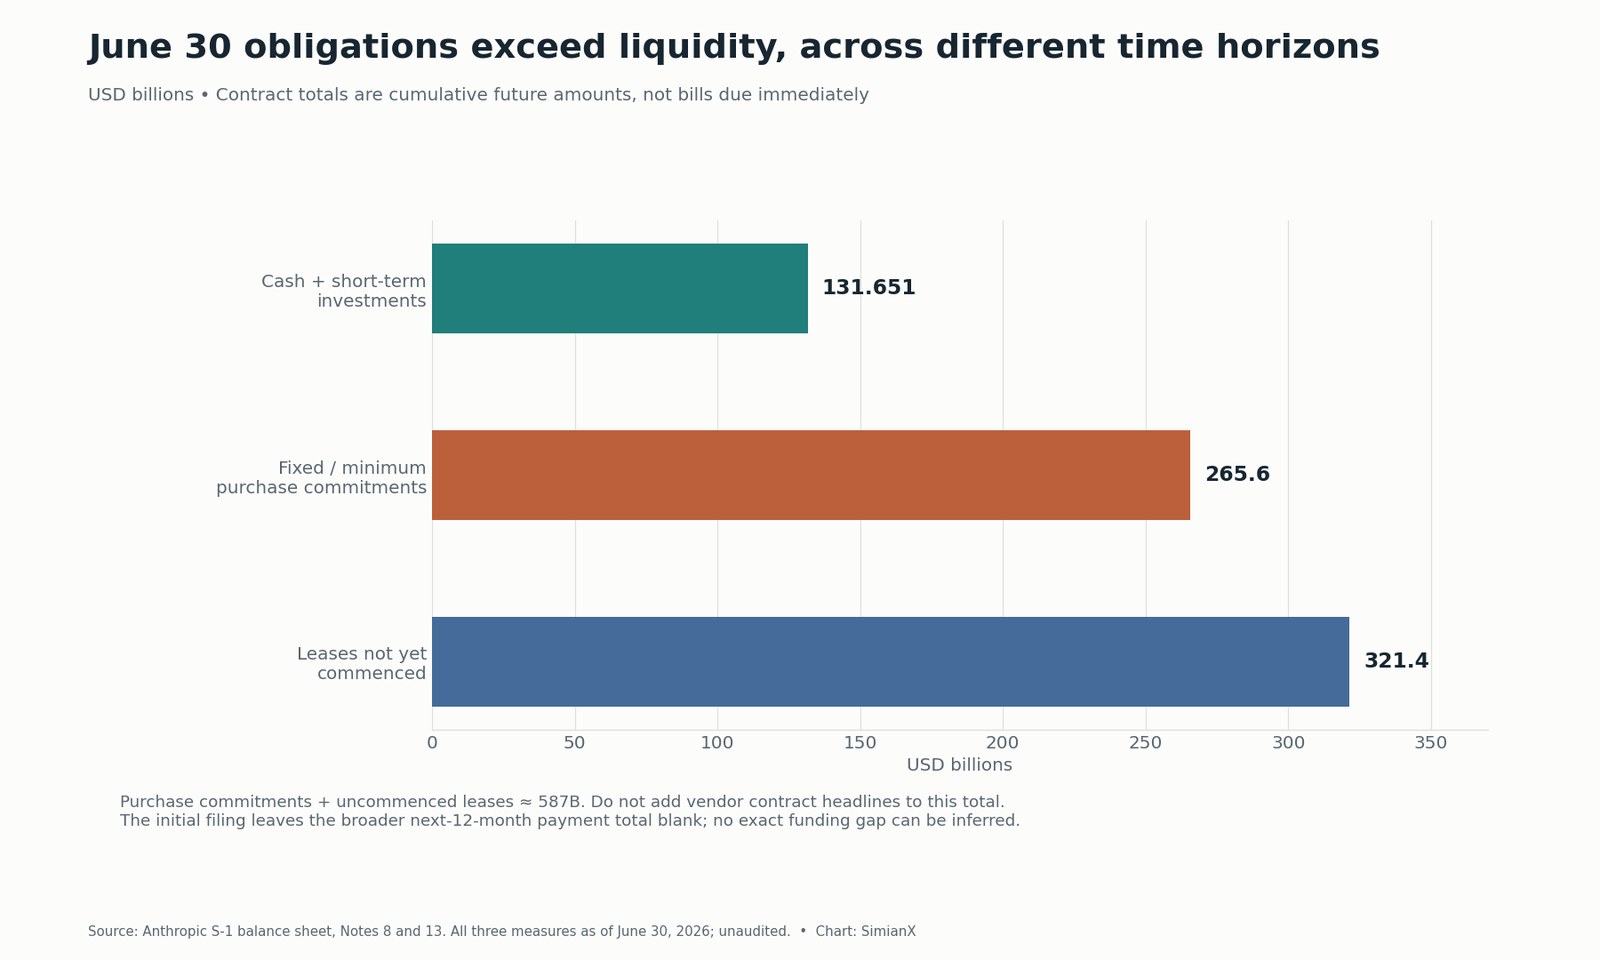
Le risque central est le décalage de durée : une grande partie des revenus clients dépend de l'usage sans engagements comparables à long terme, tandis que les paiements de capacité s'étendent sur des années. La demande peut s'ajuster plus vite que les coûts. À l'inverse, réserver tôt la capacité permet une croissance qu'une entreprise contrainte par le calcul manquerait. Utilisation, prix et droits de résiliation déterminent l'effet dominant.
Le financement des fournisseurs atténue le décalage des paiements sans effacer le coût. Au 30 juin, les accords de titres ouvraient jusqu'à 77 milliards de dollars de financement potentiel, sous conditions : Google 20 milliards, Amazon 15 milliards et Broadcom 42 milliards, ces derniers exclusivement pour les loyers. Ce ne sont pas 77 milliards de cash libre déjà en banque. L'engagement distinct d'AMD, jusqu'à 5 milliards en fonds propres, dépend des livraisons et déploiements. Suivre tirages, conversions et émissions effectives, au lieu de soustraire chaque plafond de financement à chaque annonce de dépenses.
Notre référence sur les revenus IA de Broadcom, analyse de l'accord Micron–Anthropic et analyse du contrat Akamai étudient l'autre côté. Le revenu contractuel du fournisseur est l'obligation de paiement du client ; ni l'un ni l'autre ne prouve automatiquement une utilisation rentable.
Le flux disponible pourrait-il redevenir négatif facilement ?
Maintenons le flux opérationnel semestriel à 3,929 milliards de dollars et faisons varier les achats d'équipements payés sur six mois :
| Flux opérationnel sur six mois | Achats d'équipements payés sur six mois | Flux disponible selon cette définition |
|---|---|---|
| 3,929 Md$ | 0,482 Md$ | +3,447 Md$ |
| 3,929 Md$ | 5,000 Md$ | −1,071 Md$ |
| 3,929 Md$ | 10,000 Md$ | −6,071 Md$ |
| 3,929 Md$ | 20,000 Md$ | −16,071 Md$ |
Seule la première ligne correspond aux données publiées ; les autres sont des sensibilités, pas des prévisions. Sous l'hypothèse de flux opérationnel constant, le seuil d'équilibre des achats d'équipements est 3,929 milliards. Les flux réels varieront avec les encaissements, prix des modèles, usages, salaires et coûts d'infrastructure.
Les locations justifient aussi de dépasser le capex classique. Le principal de locations-financements peut figurer dans les flux de financement, et des équipements peuvent être acquis sans paiement immédiat. Louer des accélérateurs peut limiter le capex initial affiché tout en imposant des années de paiements fixes. L'avertissement d'Anthropic sur des investissements initiaux substantiels est donc plus pertinent pour le financement que l'extrapolation des 482 millions du semestre.
Pour des comparaisons cotées, consulter l'historique des flux disponibles de Tesla et le tableau du carnet de commandes et de la dette de CoreWeave. Les modèles diffèrent ; la question commune est l'articulation entre investissements, recettes contractuelles et financement.
Rémunération en actions : un cash-flow positif peut diluer les propriétaires
La rémunération en actions du semestre s'élevait à 2,185 milliards de dollars, environ 13,4 % du chiffre d'affaires et 63,4 % du flux disponible calculé de 3,447 milliards. La déduire mécaniquement laisserait 1,262 milliard. C'est une sensibilité au coût économique des attributions, pas une sortie de cash supplémentaire ni un indicateur publié.
Au 30 juin 2026, Anthropic mentionnait 26,6 milliards de dollars de rémunération RSU non comptabilisée. Si l'introduction en bourse avait été clôturée le 30 juin 2026, 2,9 milliards auraient été comptabilisés cumulativement ; les 23,7 milliards restants le seraient sur une durée moyenne pondérée de 2,1 ans. Le dossier signale aussi 3,1 milliards de rémunérations non comptabilisées pour d'autres attributions en circulation. Ces sommes ne sont pas toutes une facture immédiate en cash ni une émission instantanée d'actions.
Sources : informations S-1 sur la rémunération en actions, p. 64–65, 174 et note 10. L'entrée en vigueur satisfait la condition de performance d'une part importante des RSU ; conditions de service, règlement et retenues fiscales influent encore sur le calendrier.
Pour l'actionnaire, le test est la trésorerie générée par action entièrement diluée, après émission IPO, conversion des titres et attributions aux salariés. La moyenne pondérée des actions de base d'une période déficitaire ne remplace pas une capitalisation IPO diluée définitive. Certains instruments sont exclus du calcul de perte diluée par action parce qu'ils réduiraient cette perte par action. Attendre les modalités complètes avant d'affirmer une valeur précise par action après l'introduction.
De meilleurs flux justifient-ils 1 500–2 000 milliards de valorisation ?
La fourchette de 1 500–2 000 milliards de dollars est un contexte rapporté, pas une fourchette de prix du S-1. Le reportage d'AP du jour du dépôt précise que les modalités finales ne sont pas fixées. Seules les actions vendues par l'entreprise lui apportent des fonds nouveaux ; les cessions secondaires des détenteurs existants ne le font pas.
Avec ces valeurs hypothétiques des capitaux propres :
| Base de revenus | Dénominateur calculé | Valeur de 1 500 Md$ / revenus | Valeur de 2 000 Md$ / revenus |
|---|---|---|---|
| Exercice 2025 réel | 4,585 Md$ | 327,2× | 436,2× |
| S1 2026 × 2 | 32,572 Md$ | 46,1× | 61,4× |
| T2 2026 × 4 | 46,220 Md$ | 32,5× | 43,3× |
Ce sont des illustrations valeur des capitaux propres/chiffre d'affaires, pas des multiples de valeur d'entreprise ni des prévisions. Elles excluent produit final de l'offre, dette, conditions de conversion et changements ultérieurs du bilan. Le contraste montre combien la conclusion dépend du dénominateur de croissance. Annualiser un trimestre en forte hausse situe les attentes sans établir les ventes de l'année suivante.
Une deuxième sensibilité explicite le cash requis à terme. À une valeur hypothétique de 2 000 milliards de dollars et 40 fois le flux disponible annuel soutenable, il faudrait 50 milliards de dollars de FCF annuel. Avec une marge de FCF de 25 %, cela implique 200 milliards de chiffre d'affaires annuel. Changer multiple, marge ou valorisation modifie cette exigence. Ce n'est pas un objectif de cours : c'est un test de cohérence entre l'entreprise future supposée et le prix payé aujourd'hui.
La thèse d'investissement : comment la confirmer ou l'infirmer ?
| Question | Éléments favorables | Éléments qui affaibliraient la thèse |
|---|---|---|
| Le levier opérationnel persiste-t-il ? | Les revenus croissent plus vite que les coûts de service et de recherche récurrents sur plusieurs trimestres | Calcul à court terme et nouvelles capacités annulent le gain de marge |
| Les revenus deviennent-ils du cash ? | Les créances sont encaissées et les flux résistent à la reconstitution des avances | Les clients paient plus lentement ou les fournisseurs doivent être payés avant les encaissements |
| La capacité est-elle productive ? | Les déploiements atteignent une utilisation rentable avant le pic des paiements | La capacité arrive avant la demande ou les prix baissent |
| Le financement est-il soutenable ? | Les financements conditionnels sont disponibles à l'échéance | Conditions de livraison, garanties ou accès au marché limitent les fonds |
| L'actionnaire en profite-t-il ? | La trésorerie durable par action diluée augmente après conversions et attributions | Dilution ou valorisation d'entrée excessive absorbent la croissance |
La thèse favorable repose sur une demande et un levier observés : le bénéfice opérationnel du T2 est réel selon les GAAP, pas seulement obtenu en retirant des réévaluations financières. La thèse défavorable concerne un autre horizon : engagements pluriannuels et dépenses initiales dépassent de plus en plus le profil de trésorerie peu capitalistique du semestre publié.
La preuve décisive sera une génération de trésorerie répétée après que les nouvelles infrastructures commenceront à absorber des fonds. Corriger un malentendu comptable améliore l'analyse. Cela ne dit pas si le prix IPO final offre un rendement suffisant pour les risques de financement, d'exécution et de concurrence.
Liste de contrôle pour les mises à jour du dépôt
- Lire chaque amendement S-1. Remplacer les blancs de prix, produit et capitalisation pro forma par les modalités réelles ; séparer nouvelles actions et cessions secondaires.
- Reconstruire le rapprochement complet. Réconcilier perte nette, réévaluations financières sans cash, rémunérations et chaque variation du fonds de roulement.
- Suivre encaissements et avances. Comparer ancienneté des créances, avances clients et calendrier fournisseurs à la croissance du chiffre d'affaires.
- Dater les paiements. Distinguer minimums, plafonds, capacités optionnelles et conditions ; supprimer les doubles comptes entre contrats.
- Mesurer par action. Inclure conversions, attributions aux salariés et nouveaux financements avant d'évaluer les liquidités durablement créées pour l'actionnaire.
Le processus d'analyse d'actions SimianX structure la recherche sur les fournisseurs cloud et d'infrastructures cotés. Une analyse en direct compare les arguments opérationnels, de valorisation et de risque d'un symbole pris en charge. Le bouton Amazon de cette page renvoie à une contrepartie cotée utilisée comme approximation ; acheter AMZN ne donne pas la propriété directe d'actions ANT et ne reproduit pas les rendements d'Anthropic.
Questions fréquentes
Combien de trésorerie Anthropic a-t-elle consommé au S1 2026 ?
Ses activités ont dégagé 3,929 milliards de dollars nets plutôt que consommé des fonds. Après 482 millions d'achats d'immobilisations, le flux disponible selon notre définition était positif de 3,447 milliards. Il n'inclut pas tous les paiements contractuels futurs.
Pourquoi la perte nette d'Anthropic atteint-elle 80,7 milliards ?
Les 80,748 milliards comprennent 72,388 milliards de charge de juste valeur financière et 8,720 milliards d'autres ajustements d'instruments. Ces postes sans décaissement expliquent l'essentiel de l'écart entre résultat et trésorerie. Dilution et modalités de règlement peuvent néanmoins produire des effets économiques.
Les 8,36 milliards restant après la principale charge étaient-ils du cash consommé ?
Non. Le deuxième ajustement financier et le reste du rapprochement doivent être inclus. Seul le calcul complet aboutit au flux opérationnel publié de 3,929 milliards de dollars.
Anthropic est-elle rentable ?
Elle a déclaré 974 millions de dollars de résultat opérationnel GAAP au T2 2026, mais une perte opérationnelle de 693 millions et une perte nette de 80,748 milliards au semestre. Bénéfice opérationnel, résultat ajusté et flux positif décrivent des mesures et périodes différentes.
Quel est le chiffre d'affaires d'Anthropic ?
Le S-1 annonce 4,585 milliards de dollars pour 2025 et 16,286 milliards au S1 2026, dont 11,555 milliards au T2. Multiplier ce dernier trimestre par quatre donne un rythme annualisé de 46,220 milliards, pas un résultat annuel publié ni une prévision.
Les engagements de 587 milliards sont-ils immédiatement exigibles ?
Non. Ils additionnent deux informations au 30 juin sur des achats futurs et locations non commencées sur plusieurs années. Conditions et échéances comptent. Le total élargi des douze prochains mois est en blanc dans le premier prospectus ; les contrats ne doivent pas être ajoutés une seconde fois aux annexes.
ANT a-t-elle un prix IPO ou une date de cotation confirmée ?
Le dossier du 26 octobre propose ANT au Nasdaq, mais laisse vides la fourchette de prix et le nombre d'actions offertes. Il ne constitue pas une opération achevée. Les amendements SEC et le prospectus final donneront les modalités réelles.
Comment cette référence sera actualisée
La prochaine mise à jour substantielle suivra un amendement S-1 fournissant les modalités d'offre, les comptes de septembre ou le calendrier de paiements manquant. Nous ajouterons le trimestre, reconstruirons son rapprochement de trésorerie, réviserons les engagements et calculerons la dilution à partir du capital réel. Le FCF calculé conservera sa définition pour permettre les comparaisons. Les scénarios resteront distincts des résultats publiés.
À lire aussi
- IPO d'Anthropic : S-1 déposé, ticker ANT ; OpenAI vise 2027
- Amazon AWS : CA par trimestre, T2 2026 +37 % vs 54 Md$ capex
- Résultats Alphabet T2 2026 : capex relevé et Google Cloud
- Action Broadcom : revenus IA et pourquoi AVGO baisse
- Accord Micron Anthropic : termes, statut et action MU
- Action AKAM : contrat Anthropic de 11,6 Md$, CA par segment
- Action CoreWeave 2026 : carnet de 104 Md$ vs dette de 35 Md$
- Free cash-flow de Tesla par année : 1,5 Md$ au T3 2026
Références
- SEC EDGAR — index du dépôt S-1 du 26 octobre 2026
- Anthropic Form S-1 — comptes de résultat, flux de trésorerie, résultats trimestriels et rapprochements non GAAP
- Anthropic Form S-1 — obligations contractuelles dans le MD&A, accords de financement et notes 8–10 et 13 des états financiers
- Anthropic — annonce du financement de série H du 28 mai 2026
- Associated Press — contexte de valorisation préliminaire de l’IPO et aperçu financier au jour du dépôt


