
 Par Muke
Caterpillar après le Q3 2026 : carnet record, repli de 41% et le calcul du Q4
Réponse rapide : l'action Caterpillar baisse parce que le rapport du Q3 2026 n'a pas relevé les perspectives comme il l'aurait fallu. Les ventes ont progressé de 17% à 20.7 milliards de dollars et le carnet de commandes a atteint le record de 78.1 milliards de dollars, mais la direction a maintenu la croissance annuelle « du milieu au haut de la dizaine » et n'a prévu pour le Q4 qu'une croissance « modérée », tandis que les remboursements de droits de douane ont fourni environ $0.21 des $7.20 d'EPS ajusté. CAT a clôturé à $647.39 le 29 octobre (−9.25%) et à $622.75 le 30 octobre, soit 41.5% sous son plus haut de clôture de $1,064.90 du 30 juin.
Le gros titre « ventes +17%, action −9% » donne à la réaction un air irrationnel. Elle le paraît moins une fois ajoutés trois faits que ce gros titre passe sous silence. L'action avait déjà perdu un tiers de sa valeur avant le rapport. Atteindre les 18% de croissance annuelle souhaités par les analystes aurait exigé environ 21.1 milliards de dollars de chiffre d'affaires au Q4, et le discours de la direction pointait plus bas. Enfin, le dépassement de l'EPS était inférieur au remboursement de droits de douane qu'il contenait.
Ce dossier de référence présente l'historique des cours, chaque réaction le jour des résultats depuis 2019, le calcul du Q4, la progression du carnet de commandes et la valorisation à $622.75. Les chiffres publiés par la société proviennent de son communiqué de résultats du Q3, de sa présentation aux analystes et de sa conférence de résultats. Nos propres calculs sont signalés comme tels. Les données sont arrêtées à la clôture du 30 octobre 2026.
De combien l'action Caterpillar a-t-elle chuté ?
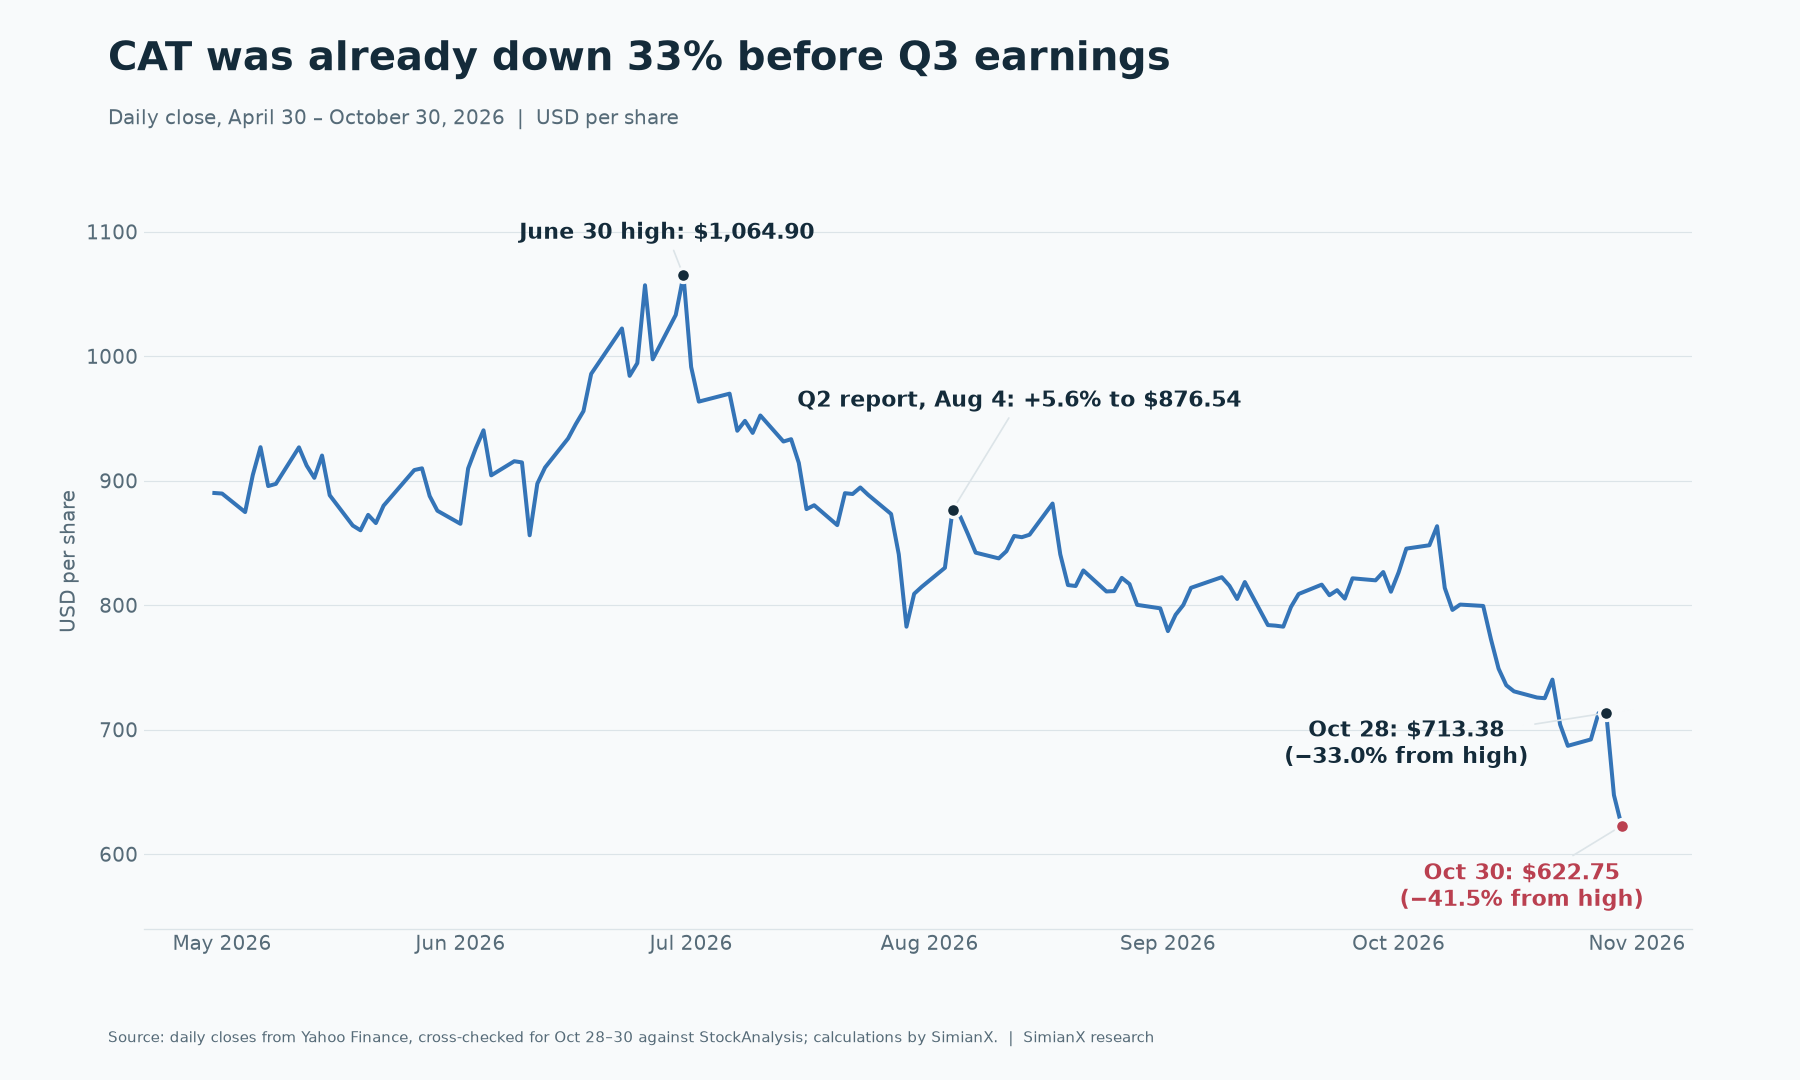
La baisse de deux jours après les résultats a été la dernière étape d'un recul commencé quatre mois plus tôt.
| Date | Clôture | Variation | Depuis le plus haut du 30 juin |
|---|---|---|---|
| 30 juin 2026 | $1,064.90 | Plus haut de clôture de la période | 0.0% |
| 4 août 2026 (rapport du Q2) | $876.54 | +5.60% sur la journée | −17.7% |
| 28 octobre 2026 | $713.38 | Dernière clôture avant le Q3 | −33.0% |
| 29 octobre 2026 (rapport du Q3) | $647.39 | −9.25% sur la journée | −39.2% |
| 30 octobre 2026 | $622.75 | −3.81% sur la journée | −41.5% |
La comparaison avec des actions similaires distingue ce qui était propre à Caterpillar de ce qui ne l'était pas.
| Action | Du 30 juin au 28 oct. | Du 28 au 30 oct. | Du 30 juin au 30 oct. |
|---|---|---|---|
| Caterpillar (CAT) | −33.0% | −12.7% | −41.5% |
| GE Vernova (GEV) | −25.3% | −2.3% | −27.0% |
| Cummins (CMI) | −25.5% | −5.9% | −29.9% |
| Deere (DE) | +1.0% | +5.4% | +6.5% |
| SPDR S&P 500 ETF (SPY) | +3.4% | −2.1% | +1.2% |
Ce tableau fait apparaître deux choses différentes. De juin à fin octobre, les actions les plus liées à la production d'électricité ont reculé ensemble tandis que le marché dans son ensemble montait, si bien qu'une bonne partie de cette baisse relève du trade énergie de l'IA plutôt que de Caterpillar seul. Cette lecture est notre déduction ; les données de cours ne prouvent pas la cause. Les deux jours suivant le rapport ont été différents. CAT a baissé bien plus que GE Vernova et Cummins, et Deere a monté, de sorte que cette partie du mouvement tenait surtout au rapport de Caterpillar lui-même. Le 30 octobre a aussi été une journée faible pour tout le marché, SPY cédant environ 1.8%, si bien que la baisse de 3.81% de ce jour-là n'était pas entièrement propre à la société.
Toutes les réactions de Caterpillar le jour des résultats depuis 2019
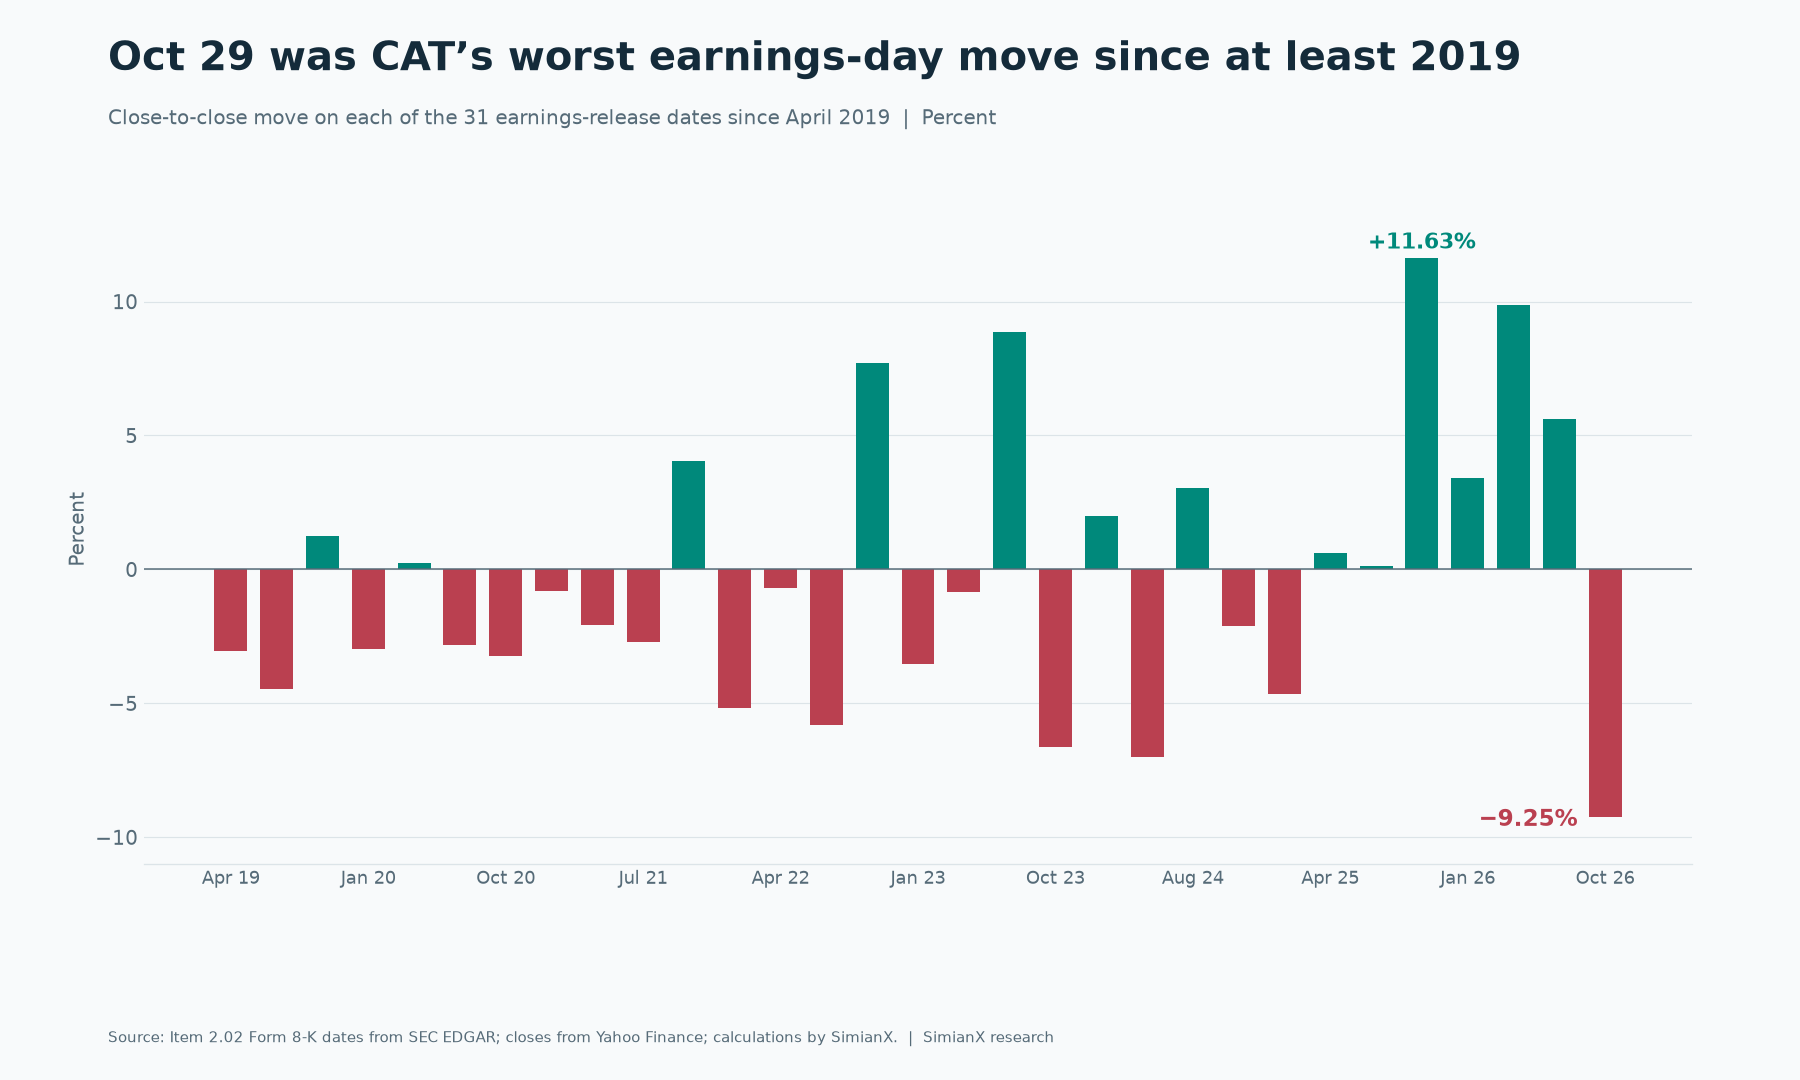
Le mouvement du 29 octobre a été la plus forte baisse un jour de résultats sur les 31 rapports trimestriels que nous avons mesurés depuis avril 2019. La précédente plus forte était de −7.02% en avril 2024.
| Date du rapport | Clôture précédente | Clôture | Variation |
|---|---|---|---|
| 29 oct. 2026 | $713.38 | $647.39 | −9.25% |
| 4 août 2026 | $830.03 | $876.54 | +5.60% |
| 30 avr. 2026 | $810.05 | $890.11 | +9.88% |
| 29 janv. 2026 | $643.28 | $665.24 | +3.41% |
| 29 oct. 2025 | $524.47 | $585.49 | +11.63% |
| 5 août 2025 | $433.70 | $434.23 | +0.12% |
| 30 avr. 2025 | $307.40 | $309.27 | +0.61% |
| 30 janv. 2025 | $393.23 | $374.98 | −4.64% |
| 30 oct. 2024 | $387.51 | $379.24 | −2.13% |
Sur l'ensemble des 31 rapports, l'action a baissé 18 fois et progressé 13 fois, avec un mouvement absolu moyen d'environ 4.1%. Avant le 29 octobre, elle avait progressé six jours de rapport d'affilée, et ces gains l'avaient portée de $307 jusqu'à $1,065. Un marché habitué à de larges dépassements réagit autrement à un dépassement modeste.
Les dates proviennent des formulaires 8-K, Item 2.02, disponibles sur SEC EDGAR, et nous avons exclu un dépôt du 11 octobre 2024 situé hors du calendrier trimestriel des résultats. Caterpillar publie ses résultats avant l'ouverture américaine, donc la clôture du jour même capte la réaction.
Qu'a publié Caterpillar pour le Q3 2026 ?
| Indicateur | Q3 2026 | Q3 2025 | Variation |
|---|---|---|---|
| Ventes et revenus | $20.682B | $17.638B | +17% |
| Résultat opérationnel | $4.214B | $3.052B | +38% |
| Marge opérationnelle | 20.4% | 17.3% | +3.1 points |
| Marge opérationnelle ajustée | 20.6% | 17.5% | +3.1 points |
| Bénéfice par action | $7.13 | $4.88 | +46% |
| Bénéfice par action ajusté | $7.20 | $4.95 | +45% |
| Flux de trésorerie libre MP&E | $3.8B | $3.2B | +19% |
| Carnet de commandes | $78.1B | $39.9B | +96% |
La hausse du chiffre d'affaires provient surtout de 2.2 milliards de dollars de volumes de ventes supplémentaires et de 663 millions de dollars d'effet prix favorable. MP&E désigne Machinery, Power & Energy, l'activité industrielle hors branche financière.
| Segment | Ventes | Croissance | Résultat du segment | Marge | Marge au Q3 2025 |
|---|---|---|---|---|---|
| Power & Energy | $8.784B | +18% | $2.143B | 24.4% | 21.9% |
| Construction Industries | $7.983B | +18% | $1.831B | 22.9% | 20.4% |
| Resource Industries | $4.615B | +15% | $622M | 13.5% | 13.6% |
La production d'électricité (Power Generation) est la ligne la plus solide au sein du plus grand segment. Ses ventes externes ont progressé de 30% à $3.421B, portées par les turbines et les gros moteurs alternatifs, principalement pour les data centers. Le pétrole et gaz a gagné 13% et l'industrie 4%.
L'Amérique du Nord a fourni l'essentiel de la croissance, avec un chiffre d'affaires en hausse de 24% à $12.017B. L'Asie/Pacifique a été la seule région en repli, de 2%.
Pourquoi l'action CAT a-t-elle baissé malgré de bons résultats ?
Reuters a exposé le plus clairement l'écart d'attentes : les analystes voulaient environ 18% de croissance annuelle, le consensus LSEG d'EPS ajusté était de $7.08 et J.P. Morgan a présenté 80 milliards de dollars comme l'attente optimiste pour le carnet de commandes. Au regard de chacun de ces repères, le rapport était correct, mais insuffisant.
Le calcul du Q4 : ce qu'exigeaient 18% de croissance
C'est la partie que la plupart des synthèses post-résultats omettent. Les ventes et revenus de Caterpillar se sont élevés à $67.589B en 2025, et les neuf premiers mois de 2026 ont apporté $58.640B. Le Q4 2025 s'est établi à $19.133B. Ces trois chiffres déterminent ce qu'impliquent les prévisions. Le tableau ci-dessous est notre calcul, et non une prévision de la société.
| Croissance du Q4 2026 par rapport au Q4 2025 | Chiffre d'affaires implicite du Q4 | Variation par rapport au Q3 2026 | Croissance annuelle implicite |
|---|---|---|---|
| +3% | $19.71B | −4.7% | +15.9% |
| +5% | $20.09B | −2.9% | +16.5% |
| +8% | $20.66B | −0.1% | +17.3% |
| +10% | $21.05B | +1.8% | +17.9% |
| +10.4% (nécessaire pour 18%) | $21.12B | +2.1% | +18.0% |
La direction a prévu une croissance « modérée » des ventes du Q4, si bien que les 18% souhaités par les analystes se situaient au sommet de ce que ce mot semble autoriser, voire au-delà. Un analyste a insisté sur ce point lors de la conférence : même en réintégrant le vent contraire des stocks des concessionnaires, la prévision impliquait un chiffre d'affaires « à peine en hausse d'un trimestre sur l'autre ». À titre de comparaison, le chiffre d'affaires du Q4 a dépassé celui du Q3 au cours de chacune des cinq dernières années, selon les documents déposés par Caterpillar auprès de la SEC.
| Année | Chiffre d'affaires du Q3 | Chiffre d'affaires du Q4 | Du Q3 au Q4 |
|---|---|---|---|
| 2021 | $12.397B | $13.798B | +11.3% |
| 2022 | $14.994B | $16.597B | +10.7% |
| 2023 | $16.810B | $17.070B | +1.5% |
| 2024 | $16.106B | $16.215B | +0.7% |
| 2025 | $17.638B | $19.133B | +8.5% |
La direction a donné trois raisons à la faiblesse du Q4 :
- Une base de comparaison difficile. Le Q4 2025 a été un trimestre solide.
- Le déstockage des concessionnaires. Les concessionnaires de construction devraient réduire leurs stocks d'environ 1.6 milliard de dollars, contre 600 millions de dollars un an plus tôt. Cela représente un vent contraire d'environ 1 milliard de dollars sur les volumes de ventes, et les ventes de Construction Industries devraient être à peu près stables.
- La capacité. La croissance de Power & Energy est « rythmée par la capacité », si bien que des commandes solides ne peuvent pas simplement être livrées plus tôt.
La direction est également restée réservée sur 2027, indiquant qu'elle parlerait de cette année en janvier. Les investisseurs ont donc quitté la conférence avec un Q4 plus faible et aucun nouveau chiffre pour l'an prochain.
Dans quelle mesure les remboursements de droits de douane ont-ils aidé les résultats ?
Les diapositives de la société elle-même chiffrent l'effet des remboursements de droits de douane IEEPA (International Emergency Economic Powers Act) à environ $0.21 par action au Q3, à partir de 128 millions de dollars de résultat opérationnel. L'EPS ajusté ne les exclut pas, car l'ajustement ne couvre que les coûts de restructuration.
| Mesure de l'EPS | Q3 2026 | Par rapport à $7.08 (LSEG) | Par rapport à $7.03 (S&P) |
|---|---|---|---|
| EPS ajusté publié | $7.20 | +$0.12 | +$0.17 |
| Hors environ $0.21 de remboursements | Environ $6.99 | −$0.09 | −$0.04 |
Le chiffre de S&P est celui que cite StockStory. Nous ne pouvons pas savoir combien d'analystes ont inclus les remboursements dans leurs estimations, donc la deuxième ligne montre une sensibilité. Elle ne prouve pas que les attentes aient réellement été manquées.
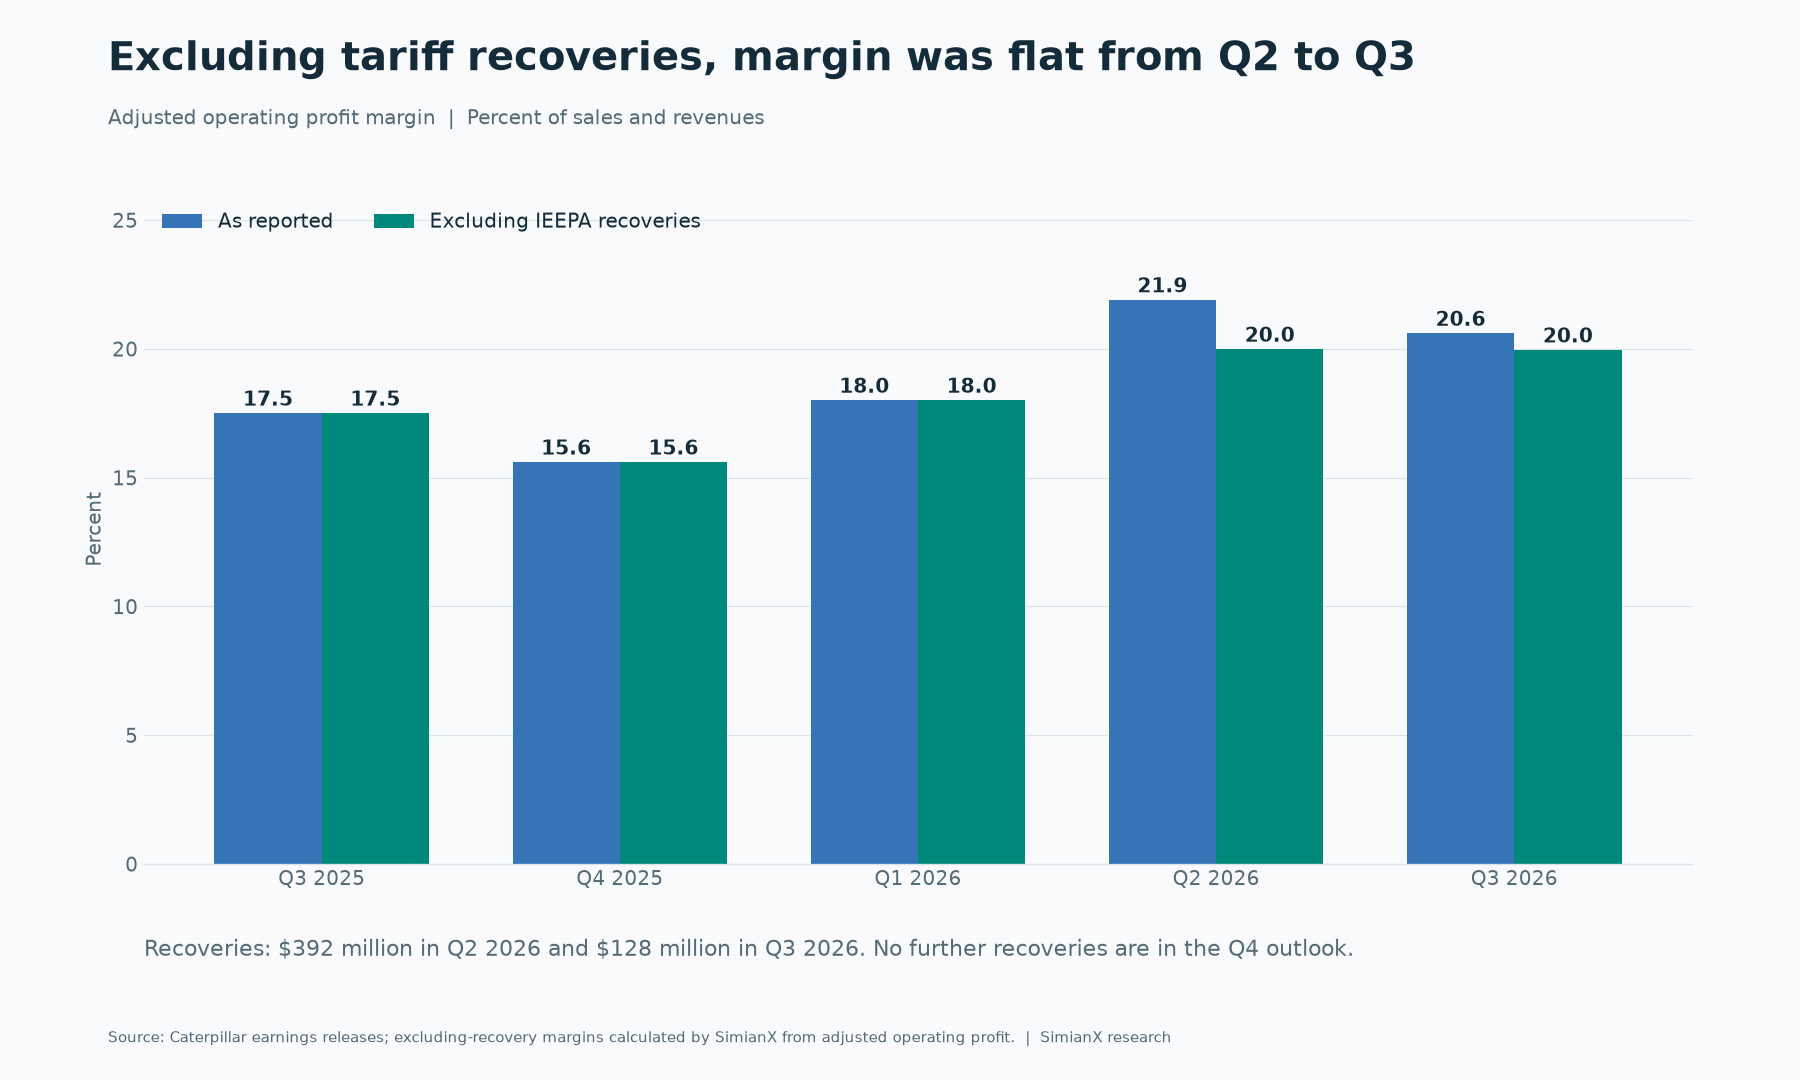
Le Q2 raconte la même histoire à plus grande échelle. Ce trimestre comprenait 392 millions de dollars de remboursements, soit environ $0.65 par action selon notre estimation (taux d'imposition de 23% et environ 463 millions d'actions diluées). L'EPS ajusté est passé de $8.17 au Q2 à $7.20 au Q3. Hors remboursements, il est passé d'environ $7.52 à environ $6.99.
| Trimestre | Résultat opérationnel ajusté | Remboursements | Marge publiée | Marge hors remboursements |
|---|---|---|---|---|
| Q2 2026 | $4.497B | $392M | 21.9% | 20.0% |
| Q3 2026 | $4.255B | $128M | 20.6% | 20.0% |
L'amélioration sur un an est réelle même sans les remboursements : 20.0% contre 17.5%. Elle ne vient pas non plus d'une baisse des droits de douane, car les coûts douaniers du Q3, d'environ 600 millions de dollars, sont restés stables par rapport à un an plus tôt. Pour voir comment ces remboursements apparaissent chez d'autres sociétés, consultez notre suivi des remboursements de droits de douane IEEPA.
Le problème pour la suite est que les remboursements s'arrêtent, mais pas les droits de douane. Les remboursements totalisent environ 520 millions de dollars depuis le début de l'année et les perspectives n'en incluent aucun pour le Q4, face à environ 600 millions de dollars de coûts douaniers au Q4 et environ 2.2 milliards de dollars sur l'année. Hors remboursements, la direction s'attend à une marge ajustée annuelle « près du bas » de sa fourchette cible. La fourchette de l'Investor Day est de 18–22% pour 72 milliards de dollars de chiffre d'affaires et de 21–25% pour 100 milliards de dollars, si bien que le plancher monte avec les ventes. Lors de la conférence, la direction a dit s'attendre à « commencer à remonter péniblement du bas » de la fourchette à mesure qu'elle avancera, et d'autres précisions sur 2027 suivront.
Le carnet de 78.1 milliards de dollars est-il aussi bon qu'il en a l'air ?
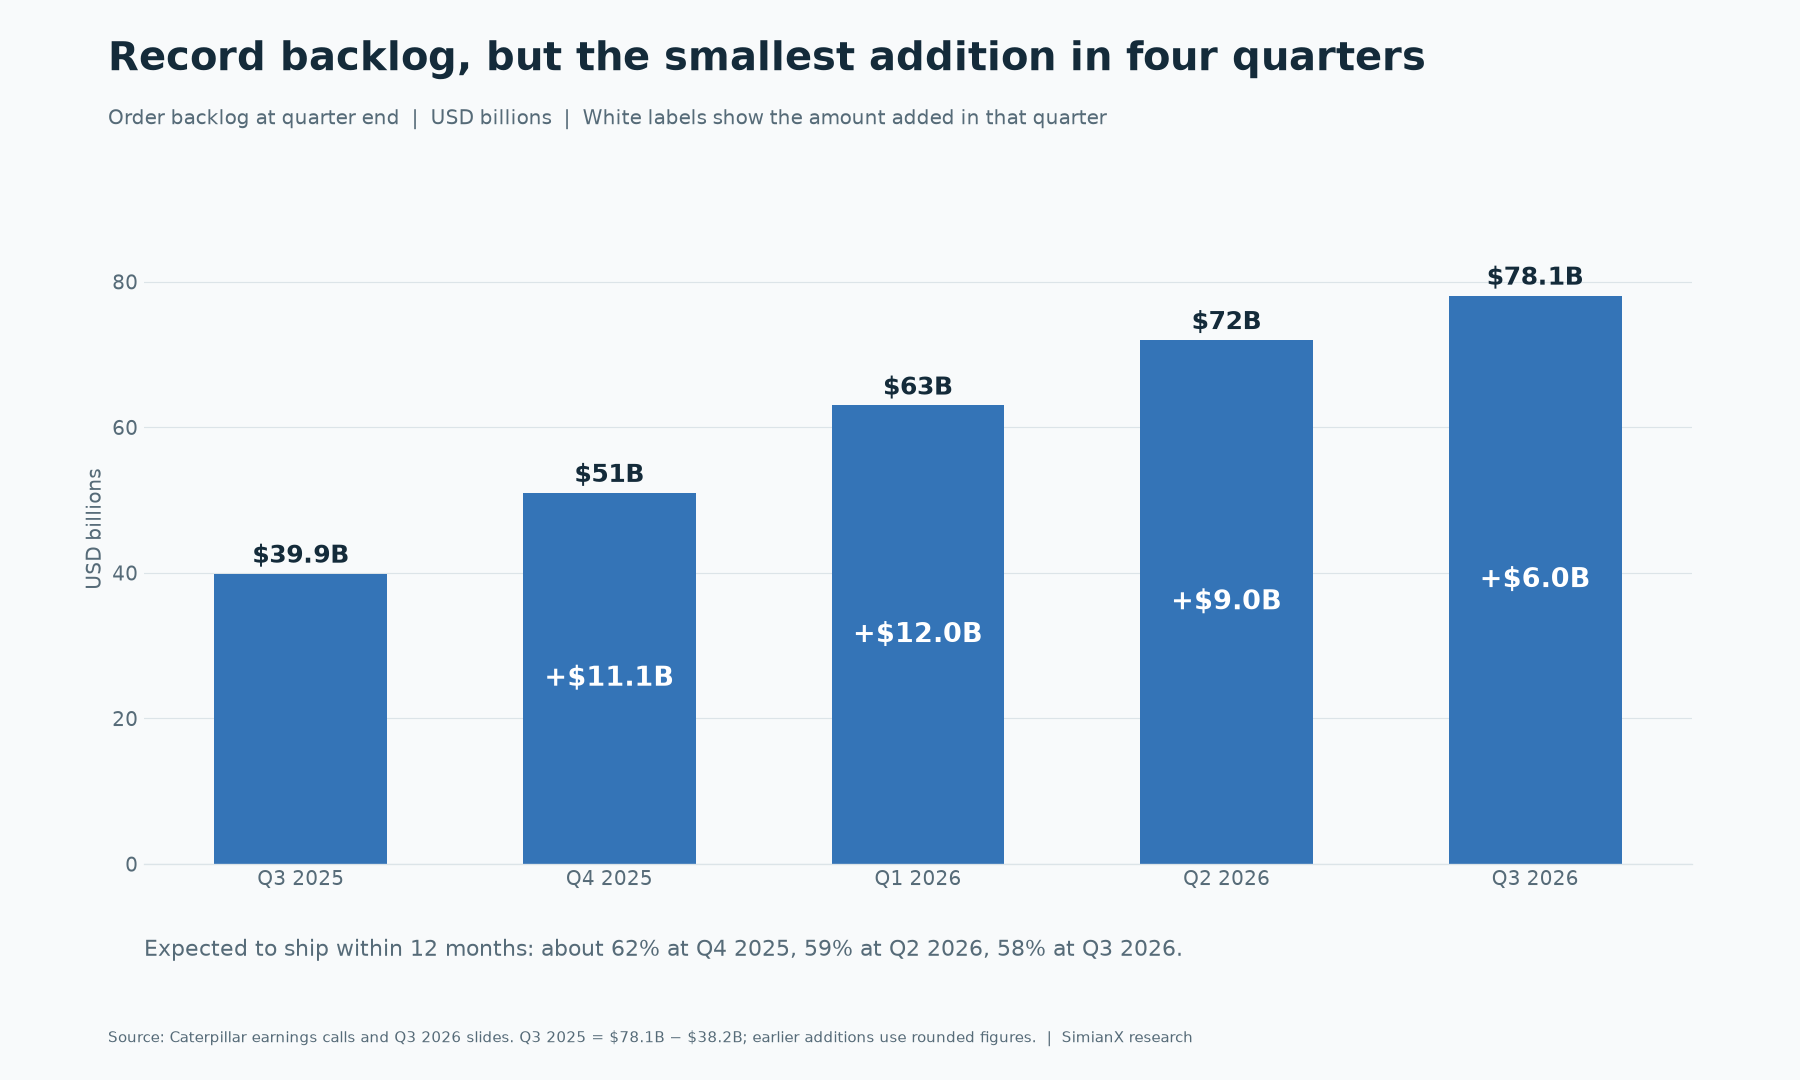
Le carnet de commandes a presque doublé en un an. Il a aussi progressé plus lentement qu'au cours des trois trimestres précédents, et une plus grande part se situe désormais plus loin dans le temps.
| Fin de trimestre | Carnet de commandes | Ajout sur le trimestre | Part à livrer sous 12 mois |
|---|---|---|---|
| Q3 2025 | $39.9B | +$2.4B | — |
| Q4 2025 | $51B | Environ +$11B | Environ 62% |
| Q1 2026 | $63B | Environ +$12B | — |
| Q2 2026 | $72B | Environ +$9B | 59% |
| Q3 2026 | $78.1B | +$6.0B | 58% |
À 58%, environ 45 milliards de dollars devraient être livrés d'ici un an et environ 33 milliards de dollars ensuite (notre calcul). La direction a indiqué que les commandes de gros moteurs alternatifs s'étendent désormais jusqu'en 2029 et celles de turbines jusqu'en 2030.
Cela a trois conséquences :
- Une durée plus longue. Le chiffre d'affaires qui arrivera en 2029 vaut moins aujourd'hui que celui du trimestre prochain, et ses coûts sont moins certains.
- Des commandes irrégulières. La direction a décrit les commandes de puissance principale et d'exploitation minière comme importantes, négociées individuellement et irrégulières. Un trimestre à 6.0 milliards de dollars ne signale pas à lui seul une demande plus faible, et il en va de même pour tout trimestre ultérieur qui paraîtrait solide.
- Une lacune sur les conditions contractuelles. Caterpillar ne publie pas les conditions d'annulation ou de révision de prix du carnet de commandes.
Un élément de trésorerie conforte la qualité du carnet de commandes. Les avances clients ont ajouté 4.0 milliards de dollars aux flux de trésorerie d'exploitation sur les neuf premiers mois, contre 1.6 milliard de dollars un an plus tôt. Les clients versent davantage d'acomptes. Sur la même période, les stocks ont absorbé 4.1 milliards de dollars, contre 2.0 milliards de dollars, si bien que l'argent des clients couvre une bonne part de la constitution de stocks. C'est notre lecture du tableau des flux de trésorerie, et non une déclaration de la société.
Les ventes suivent-elles la demande finale réelle ?
Les statistiques de détail de Caterpillar mesurent les ventes aux utilisateurs finaux, tandis que les ventes publiées mesurent les livraisons aux concessionnaires et à d'autres clients. Les deux peuvent diverger, et cet écart apporte une information utile. Elles sont établies sur des bases différentes et Caterpillar qualifie les données de détail d'indication approximative : mieux vaut donc comparer la direction que la différence exacte.
| Segment | Croissance des ventes publiées | Croissance des ventes aux utilisateurs | Ce que cela suggère |
|---|---|---|---|
| Power & Energy | +18% | +36% | Demande très en avance sur les livraisons ; la capacité est la limite |
| Production d'électricité seule | +30% | +75% | Le même écart, plus large |
| Construction Industries | +18% | +20% | Globalement alignées, avec l'aide des flottes de location |
| Resource Industries | +15% | +4% | Livraisons en avance sur les ventes finales |
Deux détails changent la façon de lire ces chiffres.
Resource Industries est le maillon faible. Ses 4% ont été inférieurs aux attentes de la direction, et les ventes aux utilisateurs dans l'exploitation minière ont reculé en raison de retards d'expédition et de mise en service. Le communiqué indique que les ventes des activités Mines, Construction lourde et Carrières et granulats ont progressé principalement du fait de variations des stocks des concessionnaires. La direction s'attend à ce que les mises en service retardées soient rattrapées au Q4. Les ventes aux utilisateurs dans le ferroviaire ont chuté de 70%, mais cette ligne fluctue fortement d'un trimestre à l'autre.
Construction Industries a bénéficié d'un soutien inhabituel. La constitution des flottes de location des concessionnaires a été « exceptionnellement forte », en partie grâce à la nouvelle activité de location Major Projects. La direction s'attend à une moindre contribution au Q4. Les ventes aux utilisateurs en Amérique du Nord ont progressé de 27%, et la direction a affirmé que la croissance était solide même sans les flottes de location, mais ce vent porteur s'estompe néanmoins.
Quelle part de Caterpillar relève de l'énergie pour l'IA ?
Les $3.421B de la production d'électricité représentaient environ 17% des ventes et revenus du Q3 (notre calcul), et les data centers ne constituent qu'une partie de cette ligne. Cela compte, car une action peut être valorisée comme si elle se résumait à ses 17% à la croissance la plus rapide. Pour la thèse haussière d'origine, notre précédent article sur le trade énergie des data centers IA de Caterpillar la détaille. La commande d'Amazon à Generac montre comment le même thème se présente dans une société plus petite.
La dépendance passe par les dépenses des clients. Les commandes de data centers de Caterpillar reposent en dernier ressort sur la poursuite des constructions par les hyperscalers, d'où l'importance ici du capex IA des géants de la tech rapporté à leurs flux de trésorerie. Les projets peuvent aussi prendre du retard à cause des raccordements au réseau, de l'approvisionnement en gaz, des permis ou du financement, même lorsque la demande reste intacte.
La capacité est la seconde contrainte. Caterpillar prévoit de porter sa capacité de gros moteurs alternatifs à près de trois fois le niveau de 2024 d'ici 2030, et utilisera une partie de son usine de Winston-Salem, en Caroline du Nord, comme second site d'assemblage et d'essai pour les moteurs de la série 3600. Ces extensions augmentent l'amortissement et les coûts de fabrication avant d'augmenter les livraisons, et la direction a cité ces deux éléments comme des pressions sur la marge.
Une confusion fréquente : l'investissement de 1 milliard de dollars à Sanford, en Caroline du Nord concerne les chargeuses compactes sur chenilles et les chariots télescopiques Cat Compact. C'est un projet de Construction Industries, pas de data centers.
Les dépenses d'investissement de 2026 sont désormais attendues à environ 3.3 milliards de dollars, contre 3.5 milliards de dollars auparavant. Le flux de trésorerie libre reste prévu dans la moitié supérieure de la fourchette annuelle de 6–15 milliards de dollars.
Que dit Cat Financial des clients ?
Le crédit client ne montre pas de tension, ce qui plaide contre l'idée que la vente massive reflète une crainte sur la demande.
| Cat Financial | Q3 2026 | Comparaison |
|---|---|---|
| Impayés | 1.31% | 1.47% un an plus tôt |
| Passages en perte nets | $28M | $40M un an plus tôt |
| Provision pour pertes de crédit | $332M, 0.91% des créances | $294M, 0.84% au 30 juin |
| Volume de nouvelles affaires de détail | +6% sur un an | Selon la conférence de résultats |
La direction a indiqué que les impayés sont au plus bas depuis 1998. La provision a bel et bien augmenté, et la dotation aux provisions pour pertes de crédit a été supérieure de 34 millions de dollars à celle d'un an plus tôt ; c'est donc à surveiller. Le crédit reste toutefois un signal retardé : un client reporte généralement un achat bien avant de manquer un paiement.
L'action CAT est-elle bon marché à $622.75 ?
Elle est moins chère, mais pas manifestement bon marché. Voici nos calculs, à partir de l'EPS ajusté des quatre derniers trimestres publiés : $5.16 (Q4 2025), $5.54, $8.17 et $7.20, soit un total de $26.07.
| Base de bénéfices | EPS | P/E à $622.75 |
|---|---|---|
| 12 derniers mois, ajusté | $26.07 | 23.9× |
| Idem, hors remboursements du Q2 et du Q3 (environ $0.86) | Environ $25.21 | 24.7× |
| Consensus à 12 mois (S&P, via StockStory) | $30.56 | 20.4× |
Avec environ 461 millions d'actions diluées, $622.75 correspond à une capitalisation boursière d'environ 287 milliards de dollars.
Le tableau ci-dessous montre ce qu'impliquent différentes combinaisons. Ce sont des hypothèses servant à tester des scénarios, et non des prévisions ou des objectifs de cours.
| EPS annuel | P/E de 18× | P/E de 22× | P/E de 26× |
|---|---|---|---|
| $25 | $450 | $550 | $650 |
| $30 | $540 | $660 | $780 |
| $35 | $630 | $770 | $910 |
À $622.75, le cours correspond à peu près à $30 d'EPS à environ 21 fois. Autrement dit, le marché paie encore des bénéfices qui ne figurent pas dans les chiffres des douze derniers mois. Le principal risque de baisse est que les deux paramètres reculent ensemble, ce qui se produit lorsqu'une action valorisée pour sa croissance structurelle recommence à l'être comme un industriel cyclique. Il s'agit d'un cadre d'analyse, et non d'une recommandation.
Pour d'autres cas où de bons résultats ont coïncidé avec une action en baisse, comparez la réaction de TSMC au Q3 et les flux de trésorerie d'Alphabet.
Que surveiller dans le prochain rapport de Caterpillar
La direction a indiqué qu'elle parlera davantage de 2027 en janvier. Voici les éléments qui confirmeraient ou remettraient en cause la lecture actuelle.
| Élément | Repère de ce rapport | Ce qui changerait l'analyse |
|---|---|---|
| Chiffre d'affaires du Q4 | $21.12B nécessaires pour 18% de croissance annuelle | Nettement au-dessus d'une croissance « modérée » |
| Marge annuelle hors remboursements | Près du bas de la fourchette cible | Tout progrès par rapport au bas dans les perspectives 2027 |
| Stocks des concessionnaires de construction | Réduction d'environ $1.6B au Q4 | Une réduction plus forte, ou des ventes aux utilisateurs plus faibles |
| Carnet de commandes | $78.1B, +$6.0B au Q3 | Un deuxième ajout plus faible, ou une part à 12 mois inférieure à 58% |
| Resource Industries | Ventes aux utilisateurs +4% | Mises en service retardées non rattrapées au Q4 |
| Droits de douane | Environ $600M au Q4 | Nouveaux remboursements ou taux modifiés |
| Avances clients | +$4.0B en neuf mois | Avances en baisse alors que les stocks continuent de monter |
| Cat Financial | Impayés 1.31%, provision 0.91% | Impayés en hausse avec la provision |
Vous pouvez suivre les fondamentaux de l'action sur la page CAT de SimianX et tester votre propre lecture dans une session d'analyse en direct.
FAQ sur l'action Caterpillar et les résultats du Q3 2026
Pourquoi l'action Caterpillar baisse-t-elle ?
Il y a deux mouvements distincts. Du 30 juin au 28 octobre, CAT a baissé de 33%, avec d'autres actions liées à l'électricité, alors que le marché dans son ensemble montait. Elle a ensuite perdu 12.7% de plus en deux jours après le rapport du Q3, car les perspectives annuelles sont restées du milieu au haut de la dizaine, le Q4 a été annoncé en croissance modérée et le dépassement de l'EPS était inférieur aux remboursements de droits de douane qu'il contenait.
Quel a été l'EPS de Caterpillar au Q3 2026 ?
Le bénéfice par action a été de $7.13 et le bénéfice par action ajusté de $7.20, contre $4.88 et $4.95 un an plus tôt. Les diapositives précisent que les deux incluent environ $0.21 par action de remboursements de droits de douane IEEPA.
Quelle est la taille du carnet de commandes de Caterpillar ?
Il a atteint le record de 78.1 milliards de dollars à la fin du Q3 2026, soit 6.0 milliards de dollars de plus qu'au Q2 et 38.2 milliards de dollars de plus qu'un an plus tôt. La direction s'attend à ce que 58% en soient livrés sous 12 mois.
Quelles sont les prévisions de Caterpillar pour 2026 ?
La direction prévoit une croissance des ventes et revenus du milieu au haut de la dizaine, une croissance modérée des ventes du Q4, une marge ajustée près du bas de sa fourchette cible hors remboursements, environ 2.2 milliards de dollars de coûts douaniers hors remboursements, un flux de trésorerie libre MP&E dans la moitié supérieure de 6–15 milliards de dollars et environ 3.3 milliards de dollars de dépenses d'investissement.
Que sont les remboursements de droits de douane IEEPA ?
Ce sont des montants que Caterpillar a comptabilisés comme récupérables sur des droits de douane imposés en vertu de l'International Emergency Economic Powers Act. La société a enregistré 392 millions de dollars au Q2 et 128 millions de dollars au Q3, et ses perspectives pour le Q4 n'en incluent pas davantage. Consultez notre suivi des remboursements pour les autres sociétés.
Caterpillar est-elle une action IA ?
En partie. La production d'électricité, la ligne qui inclut la demande des data centers, représentait environ 17% des ventes et revenus du Q3. L'essentiel de l'activité reste la construction, les mines, le pétrole et gaz, l'industrie et la finance.
À quelle distance CAT se trouve-t-elle de son plus haut ?
À $622.75 le 30 octobre 2026, elle se situait 41.5% sous son plus haut de clôture de $1,064.90 du 30 juin 2026. Cette clôture de juin est aussi la plus élevée des 12 années de clôtures quotidiennes que nous avons examinées.
Conclusion
Le Q3 de Caterpillar n'a pas révélé une activité en panne. La demande, les marges et le crédit client étaient tous sains. Il a en revanche montré que la croissance est limitée par la capacité, que le Q4 sera plus faible que ne le suggère le carnet de commandes et que les remboursements ont fait paraître le trimestre meilleur que le rythme sous-jacent. Pour une action qui avait intégré une trajectoire plus rapide, cela a suffi à provoquer le pire mouvement un jour de résultats depuis au moins sept ans.
Le prochain test aura lieu en janvier, avec le résultat du Q4 et les premières précisions sur 2027. Pour vérifier les chiffres vous-même, partez des sources ci-dessous, et utilisez SimianX AI pour suivre l'évolution de la thèse.
Lecture Liée
- Caterpillar 2026 : le trade énergie des data centers IA
- Remboursements IEEPA : 78 sociétés remboursées, et combien
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Generac et Amazon : 2,4 Md$ derrière un titre à 8 Md$
- Action TSMC après le T3 2026 : pourquoi elle a baissé
- Alphabet : flux de trésorerie libre et capex IA, T3 2026
Références
- Caterpillar : communiqué de résultats du Q3 2026 (SEC Form 8-K, Exhibit 99.1)
- Caterpillar : statistiques de ventes au détail du Q3 2026 (Exhibit 99.2)
- Caterpillar : présentation aux analystes du Q3 2026
- Caterpillar : communiqué de résultats du Q2 2026 (Exhibit 99.1)
- Transcription de la conférence de résultats du Q3 2026 de Caterpillar (StockAnalysis)
- Reuters via MarketScreener : le bénéfice du troisième trimestre de Caterpillar progresse grâce à la demande d'équipements électriques
- StockStory : chiffres du Q3 2026 de Caterpillar et consensus S&P
- Caterpillar : investissement de 1 milliard de dollars dans Cat Compact en Caroline du Nord
- SEC EDGAR : documents déposés par Caterpillar et données financières XBRL
- Cours historiques de l'action CAT (StockAnalysis)


