
 Par Muke
Lire ensemble les volumes, la trésorerie et la valorisation de Coca-Cola
Les résultats de Coca-Cola au T3 2026 renforcent davantage la thèse opérationnelle que celle d’une reprise de la consommation. Les volumes mondiaux en caisses unitaires ont augmenté de 5%, mais ils ont stagné en Amérique du Nord et l’effet prix/mix a reculé de 2% en Asie-Pacifique. L’entreprise vend plus de boissons ; cela ne démontre pas une reprise simultanée du pouvoir d’achat des ménages.
Pour les actionnaires de KO, la question la plus difficile est de savoir ce que vaut cette amélioration. Au cours de clôture du 27 octobre, soit $91.18, l’action se payait environ 27.4 fois le plancher implicite du bénéfice comparable par action de 2026. Même une franchise durable peut offrir un rendement décevant lorsque sa valorisation intègre trop d’optimisme.
Cette analyse distingue trois tests : la demande physique, sa conversion en trésorerie et le prix payé pour cette trésorerie. Les tableaux régionaux et trimestriels expliquent pourquoi leurs conclusions diffèrent.
Mise à jour du 28 octobre 2026. Les résultats concernent le trimestre clos le 2 octobre et ont été publiés le 27 octobre. Les calculs boursiers utilisent la clôture de séance régulière du 27 octobre, et non un cours intrajournalier. Les données de l’entreprise, ses prévisions et les calculs de SimianX sont identifiés séparément. Les scénarios illustrent des hypothèses et ne prédisent pas les cours.
Les résultats de Coca-Cola au T3 2026 en bref
| Indicateur | T3 2026 | T3 2025 / comparaison |
|---|---|---|
| Chiffre d’affaires net | $13,380 millions | $12,455 millions ; hausse publiée de +7% |
| Volume mondial en caisses unitaires | +5% | Croissance sur un an |
| Croissance organique du chiffre d’affaires | +7% | Hors GAAP |
| Croissance des ventes de concentrés | +7% | 2 points de pourcentage de plus que les caisses unitaires |
| Prix/mix | +1% | Effet prix partiellement compensé par un mix défavorable |
| Résultat opérationnel | $4,465 millions | $3,982 millions ; hausse publiée de +12% |
| Marge opérationnelle GAAP | 33.4% | 32.0% |
| Marge opérationnelle comparable | 32.9% | 31.9% ; hors GAAP |
| BPA dilué GAAP | $0.93 | $0.86 ; hausse publiée de +8% |
| BPA comparable | $0.91 | $0.82 ; hausse publiée de +11% |
| Croissance du résultat opérationnel comparable à changes constants | +8% | Hors GAAP |
Source : communiqué du 27 octobre et rapprochements financiers. Les taux de croissance de l’entreprise reposent sur des montants non arrondis ; les composantes arrondies ne s’additionnent pas nécessairement exactement.
L’élément le plus solide est l’amélioration simultanée de la demande et des marges. Mais la hausse publiée de 12% du résultat opérationnel inclut des effets de change et de comparabilité : l’indicateur comparable à changes constants progresse de 8%. Le BPA comparable bénéficie également d’un effet de change favorable de 2 points. Une amélioration subsiste après ces effets, mais son ampleur compte pour valoriser une croissance reproductible.
Résultats trimestriels : la croissance des volumes accélère-t-elle ?
Un trimestre devient plus utile lorsqu’on le compare aux publications précédentes. Tous les taux ci-dessous sont des variations sur un an, et non d’un trimestre à l’autre.
| Trimestre | Chiffre d’affaires net arrondi | Caisses unitaires | Ventes de concentrés | Prix/mix | Chiffre d’affaires organique | BPA comparable |
|---|---|---|---|---|---|---|
| Q1 2026 | $12.5 milliards | +3% | +8% | +2% | +10% | $0.86 |
| Q2 2026 | $13.4 milliards | +5% | +4% | +2% | +6% | $0.97 |
| Q3 2026 | $13.4 milliards | +5% | +7% | +1% | +7% | $0.91 |
Sources : résultats du T1, du T2 et du T3. Le BPA comparable et la croissance organique sont des indicateurs hors GAAP.
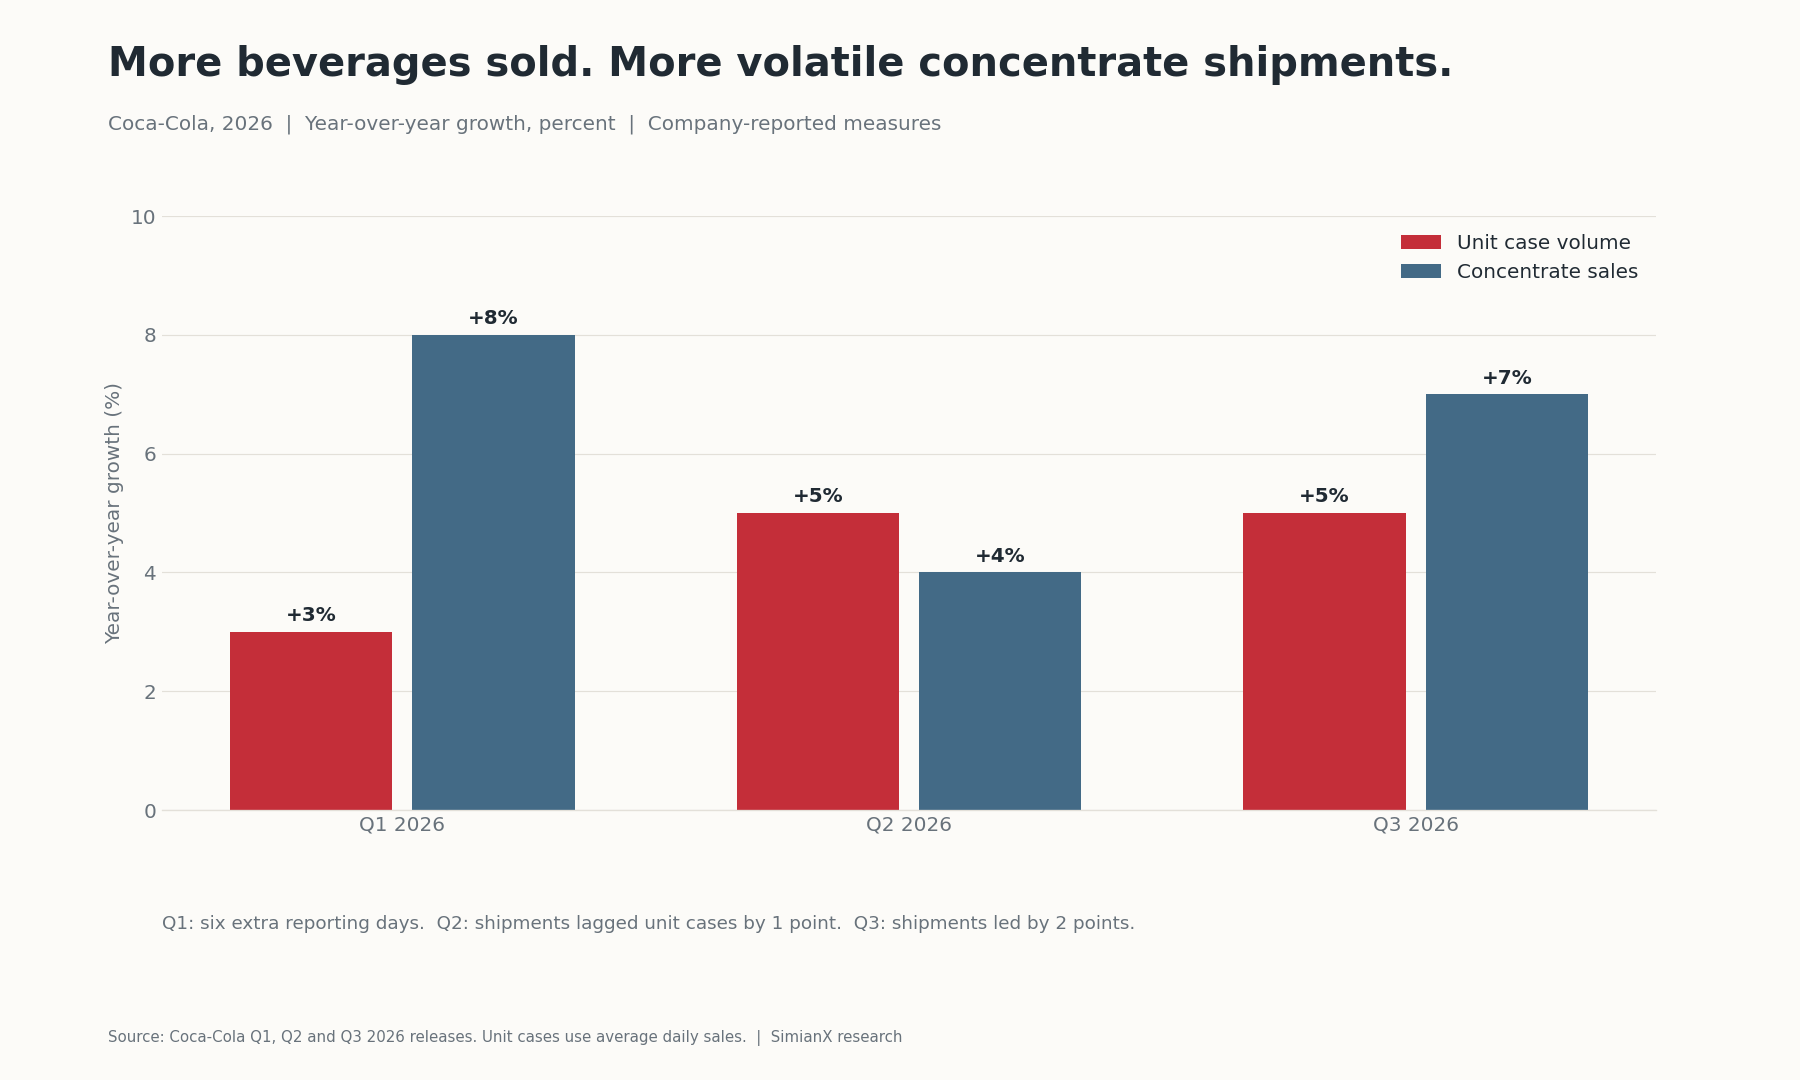
La croissance des volumes a accéléré entre le T1 et le T2, puis s’est maintenue à 5% au T3. Parler d’une nouvelle accélération au dernier trimestre exagérerait la trajectoire. La contribution des prix diminue, ce qui suggère un meilleur équilibre entre croissance physique et monétisation, tout en renforçant l’importance d’un mix rentable.
Les ventes de concentrés sont plus irrégulières : +8%, +4%, puis +7%. Le T1 comptait six jours supplémentaires, les livraisons du T2 étaient inférieures de 1 point à la croissance des caisses unitaires, et celles du T3 la dépassaient de 2 points. La moyenne de ces trois pourcentages ne constitue pas un taux annuel valable, car les bases trimestrielles et les effets calendaires diffèrent.
Pourquoi les livraisons de concentrés ne sont pas des achats de consommateurs
La société mère vend des concentrés et des sirops, tandis que les partenaires embouteilleurs assurent une grande partie de la fabrication et de la distribution. Le système Coca-Cola fonctionne donc selon deux rythmes opérationnels.
Les achats de concentrés reflètent les décisions de commande et de stockage des embouteilleurs. Le volume en caisses unitaires mesure les boissons finies vendues dans le système et se calcule à partir des ventes quotidiennes moyennes. Il est plus proche de la demande sous-jacente, mais ne constitue pas une mesure exhaustive des dépenses des ménages transaction par transaction.
Si les embouteilleurs commandent avant une promotion, les livraisons de la société mère peuvent augmenter avant les ventes de boissons correspondantes. L’utilisation ultérieure des stocks peut réduire les commandes de concentrés même si la demande reste saine. Le communiqué du T3 attribue expressément l’avance de 2 points au calendrier des expéditions. Il ne démontre pas que cette contribution se reproduira.
La règle d’analyse est simple : comparer les livraisons aux caisses unitaires sur plusieurs périodes, puis examiner les bénéfices et leur conversion en trésorerie. Un retournement des livraisons ne réfute pas à lui seul la solidité de la demande ; une croissance persistante des expéditions sans volumes correspondants justifie un examen des stocks.
Demande régionale : quatre situations de consommation
| Région | Croissance des caisses unitaires | Prix/mix | Croissance organique du chiffre d’affaires | Indication de part de marché en valeur |
|---|---|---|---|---|
| Europe, Moyen-Orient et Afrique | +5% | +1% | +7% | Perte globale de part de marché |
| Amérique latine | +6% | +7% | +16% | Gain de part de marché |
| Amérique du Nord | 0% | +1% | +3% | Gain de part de marché |
| Asie-Pacifique | +6% | −2% | +6% | Gain de part de marché |
Source : revue opérationnelle régionale du T3. Le chiffre d’affaires organique reflète aussi les livraisons de concentrés ; il ne correspond pas simplement aux volumes plus l’effet prix/mix. Les arrondis ne permettent pas toujours une réconciliation arithmétique exacte.
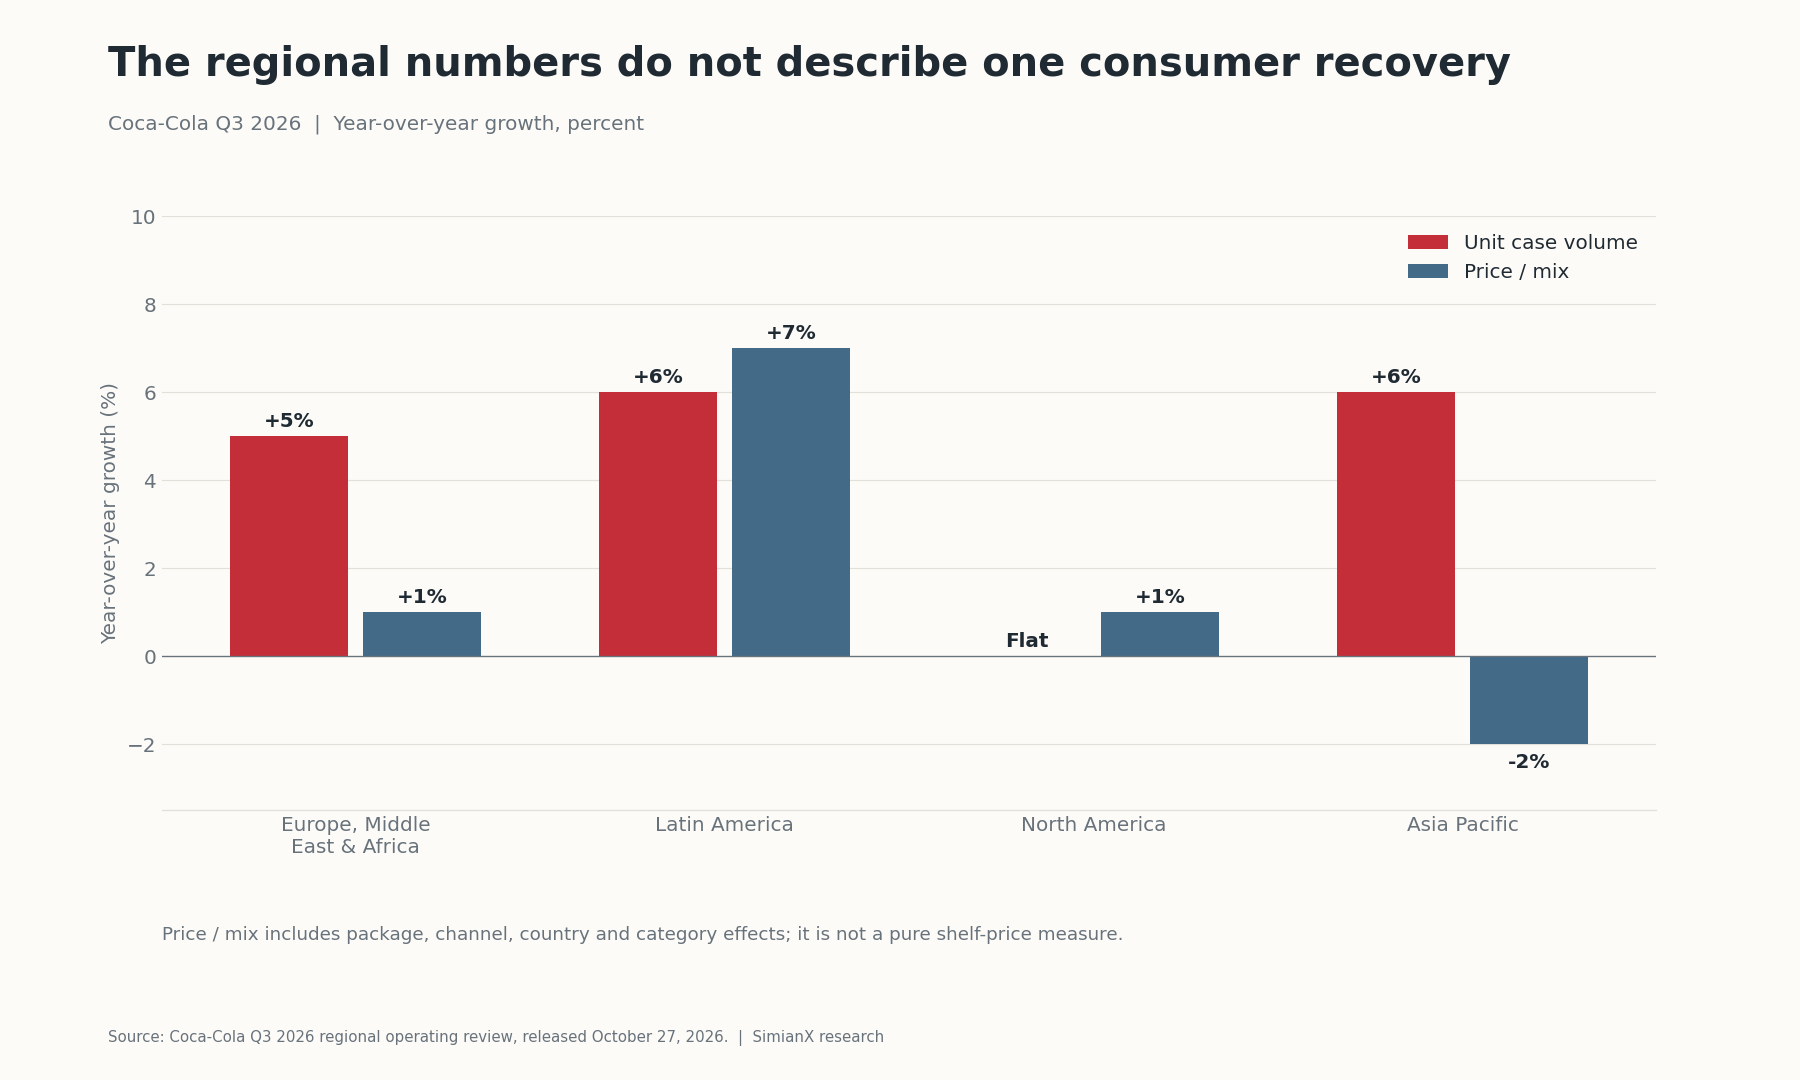
L’Amérique du Nord est l’objection la plus directe à une reprise américaine généralisée : les volumes stagnent malgré des gains de part de marché en valeur. Coca-Cola peut surperformer ses concurrents sans expansion rapide de la catégorie ou des budgets des ménages. Le cadre d’analyse du stress des consommateurs chez Walmart et Target explique pourquoi il faut confronter les résultats aux fréquentations, au mix et à la capacité de dépense.
L’Asie-Pacifique combine forte croissance des volumes et prix/mix négatif. Cela peut refléter la répartition entre pays, formats, catégories ou circuits ; ce n’est pas la preuve d’une baisse uniforme des prix en rayon. Les mesures d’accessibilité peuvent fidéliser les clients tout en réduisant les revenus par unité. Le test suivant consiste à vérifier si le volume supplémentaire génère un bénéfice satisfaisant pour le système après les coûts marketing et de distribution.
L’Amérique latine associe vigueur des volumes et des prix, mais l’inflation locale et la conversion des devises compliquent l’interprétation du pouvoir d’achat réel. Sa hausse publiée de 25% du chiffre d’affaires comprend 9 points d’effet de change favorable ; la croissance organique atteint 16%.
L’EMEA présente le problème d’attribution inverse : les volumes augmentent de 5%, mais la part de marché en valeur recule globalement, les pertes en France et au Royaume-Uni dépassant les gains au Nigeria et au Maroc. La croissance ne prouve pas automatiquement des gains de parts de marché, pas plus que ces gains ne prouvent une expansion de la catégorie.
Force des marques : disponibilité, accessibilité et Zero Sugar
La notoriété attire l’attention ; la disponibilité de boissons fraîches, le réapprovisionnement fiable, les relations avec la restauration et les formats adaptés la transforment en achats. Un concurrent a besoin d’accéder à ces occasions, pas seulement d’être connu. Le réseau de distribution explique plausiblement une résilience propre à l’entreprise, sans démontrer que tous les consommateurs se sentent plus riches.
Les petits formats peuvent réduire le montant à débourser par achat tout en affichant un prix au litre supérieur. Les offres premium répondent à d’autres occasions. Les deux peuvent coexister, mais aucune ne garantit une croissance rentable : embouteilleurs et détaillants doivent aussi obtenir un rendement suffisant pour entretenir les équipements, les tournées et l’espace en rayon.
Coca-Cola Zero Sugar progresse de 16%, contre 5% pour Trademark Coca-Cola. L’eau augmente de 8%, les boissons sportives reculent de 3%, et le café comme le thé stagnent. Ces écarts sont plus utiles qu’une affirmation générale selon laquelle toutes les catégories seraient en plein essor. Source : données de l’entreprise par marque et catégorie.
Zero Sugar peut protéger la franchise lorsqu’un client existant passe à une autre version de la boisson, mais aussi recruter de nouveaux consommateurs. Les données publiques n’isolent pas ces effets. Son succès démontre une adaptation ; les volumes totaux du portefeuille, les marges et la trésorerie déterminent si cette adaptation crée de la valeur actionnariale supplémentaire.
Que faudrait-il pour établir une reprise plus large ?
Les preuves devraient provenir de sources indépendantes, plutôt que d’observations répétées d’une seule entreprise.
| Test | Indice favorable à une reprise générale | Indice favorable à l’exécution de l’entreprise |
|---|---|---|
| Demande de la catégorie | Hausse des volumes chez plusieurs fournisseurs | Coca-Cola croît alors que ses pairs stagnent |
| Finances des ménages | Amélioration durable du pouvoir d’achat réel | Croissance reposant sur de petits formats d’entrée de gamme |
| Occasions de consommation | Hausse généralisée des fréquentations en restauration et proximité | Gains concentrés dans certains circuits |
| Prix et rentabilité | Amélioration simultanée des volumes et du mix rentable | Volumes nécessitant davantage de promotions |
| Géographie | Progrès dans les marchés matures et émergents | Croissance toujours inégale selon les régions |
Il s’agit d’une grille d’analyse, non d’une décomposition statistique. La croissance d’une entreprise peut combiner expansion de la catégorie et évolution de sa part de marché. Aux États-Unis, les vérifications pertinentes incluent les revenus et dépenses des ménages du BEA et les ventes de détail du Census Bureau. Leurs périodes et définitions doivent correspondre à l’hypothèse testée ; les résultats de Coca-Cola ne les remplacent pas.
La comparaison avec l’historique des bénéfices et volumes de P&G est utile car les deux sociétés vendent des produits achetés régulièrement. Mais leurs catégories, leur exposition géographique et leurs calendriers interdisent une comparaison directe terme à terme.
Relèvement des prévisions : bénéfices et trésorerie priment
| Indicateur pour l’ensemble de 2026 | Prévision précédente | Prévision du 27 octobre |
|---|---|---|
| Croissance organique du chiffre d’affaires | Environ 5% | Au moins 5% |
| Croissance du BPA comparable à changes constants hors acquisitions/cessions | 7%–8% | Au moins 9% |
| Croissance du BPA comparable | 9%–10% | Au moins 11% |
| Taux d’imposition effectif sous-jacent | 19.9% | 19.7% |
| Flux de trésorerie opérationnel | Environ $14.6 milliards | Au moins $15.2 milliards |
| Investissements | Environ $2.2 milliards | Environ $2.2 milliards |
| Flux de trésorerie disponible | Environ $12.4 milliards | Au moins $13.0 milliards |
Source : tableau des prévisions actuelles et antérieures. Les indicateurs de croissance autres que le flux opérationnel suivent, lorsqu’il y a lieu, les bases hors GAAP indiquées par l’entreprise.
Le changement de revenus renforce surtout le plancher. Les relèvements du BPA comparable à changes constants hors acquisitions et cessions, ainsi que des flux de trésorerie, comptent davantage, car ils indiquent une amélioration au-delà de la conversion des devises. La baisse du taux fiscal favorise aussi les bénéfices ; il ne faut donc pas attribuer toute la hausse au levier opérationnel.
Le relèvement de $0.6 milliard du plancher de trésorerie vient d’un flux opérationnel attendu plus élevé, sans modification des investissements prévus. Le BPA comparable de $3.00 en 2025 implique pour 2026 un plancher de $3.33 = $3.00 × 1.11. Ce calcul découle des prévisions ; ce n’est ni un objectif de BPA distinct de la direction ni un consensus 2027. Source : résultats 2025.
Trésorerie et dividendes : une couverture qui a ses limites
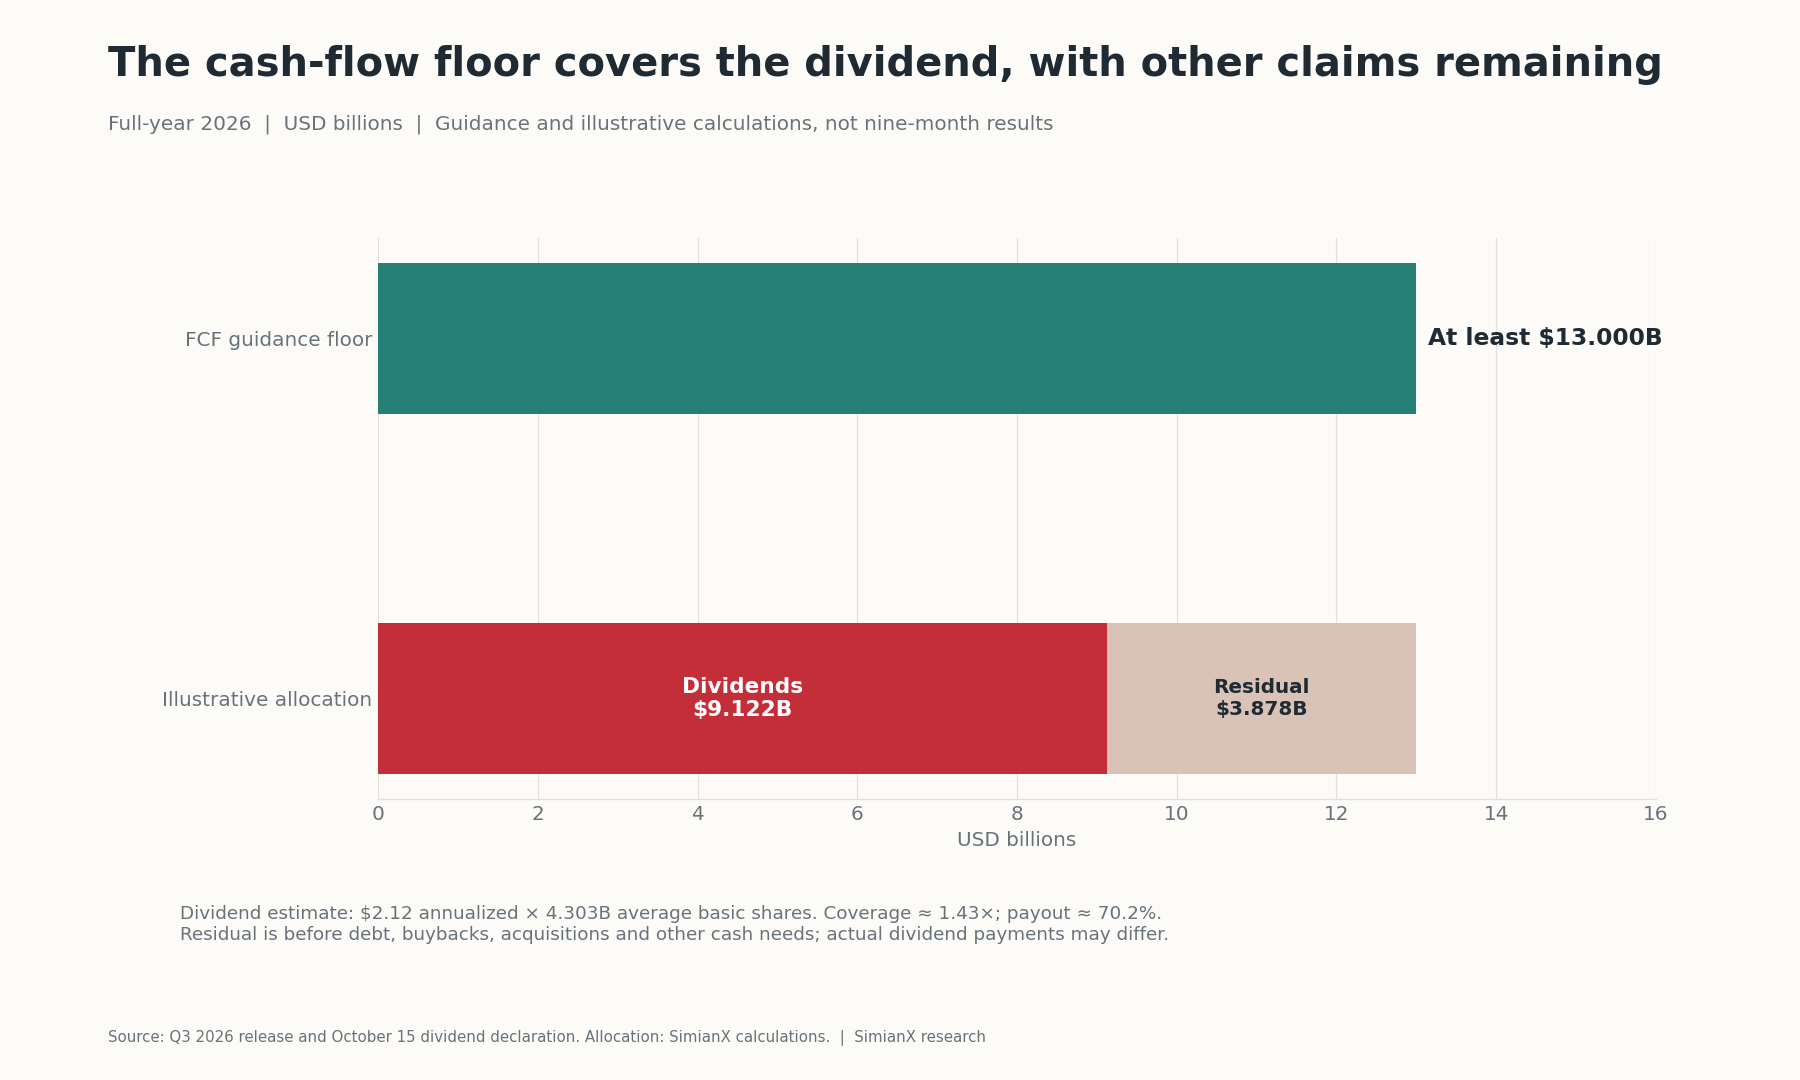
Sur neuf mois, le flux opérationnel atteint $12.471 milliards et les achats d’immobilisations corporelles $1.063 milliard. La différence donne $11.408 milliards de flux disponible, soit le chiffre arrondi de $11.4 milliards annoncé. Un flux de neuf mois ne doit pas être comparé directement à un besoin annuel de dividendes sans signaler les périodes différentes. Source : tableau des flux de trésorerie.
La comparaison annuelle exige aussi de la prudence. En 2025, le flux disponible était de $5.3 milliards, mais de $11.4 milliards hors paiement du complément de prix conditionnel de fairlife. Comparer le plancher 2026 au chiffre 2025 non ajusté exagérerait la croissance récurrente. Même ajustée, la comparaison ne prédit pas proprement une croissance durable, car le besoin en fonds de roulement et d’autres effets de calendrier peuvent varier.
La déclaration de dividende d’octobre maintient $0.53 par trimestre, soit $2.12 en rythme annuel. En utilisant les 4.303 milliards d’actions moyennes non diluées du T3 comme base approximative :
| Calcul | Résultat | Interprétation |
|---|---|---|
| Dividende annualisé × nombre d’actions | $9.122 milliards | Besoin annuel de trésorerie estimé |
| Besoin de dividendes / plancher FCF de $13.0 milliards | 70.2% | Taux de distribution en trésorerie approximatif |
| Plancher FCF de $13.0 milliards / besoin de dividendes | 1.43× | Couverture approximative |
| Plancher FCF moins besoin de dividendes | $3.878 milliards | Avant les autres emplois de trésorerie |
| $2.12 / $91.18 | 2.33% | Rendement initial du dividende |
Ce sont des calculs, pas les prévisions de dépenses de dividendes de l’entreprise. Le nombre moyen d’actions diffère des titres effectivement éligibles à chaque paiement. Le solde doit couvrir dette, rachats d’actions, acquisitions et autres engagements. La couverture soutient la pérennité du dividende ; elle ne démontre pas que l’action est bon marché.
Valorisation de KO : qu’intègre déjà un cours de $91.18 ?
KO a clôturé le 27 octobre à $91.18, en baisse de 1.64% par rapport à $92.70. Ce cours daté sert aux calculs suivants. La baisse n’identifie pas un motif de marché unique et ne prouve pas que les investisseurs ont rejeté les performances opérationnelles. Source : clôtures historiques.
| Indicateur de valorisation | Calcul | Résultat |
|---|---|---|
| PER comparable de l’année au plancher des prévisions | $91.18 / $3.33 | 27.4× |
| Rendement bénéficiaire comparable | $3.33 / $91.18 | 3.65% |
| Valeur boursière approximative des capitaux propres | $91.18 × 4.303 milliards d’actions | $392.35 milliards |
| Rendement FCF des capitaux propres au plancher | $13.0 milliards / $392.35 milliards | 3.31% |
L’estimation boursière utilise les actions moyennes non diluées, non le nombre exact de titres à la clôture ; elle convient à un rendement approximatif. Un rendement du flux disponible rapporté aux capitaux propres n’est pas un rendement sur valeur d’entreprise. Le multiple utilise les prévisions ajustées de l’année en cours, non les bénéfices GAAP historiques.
Une prime peut se justifier par la durabilité des marques et les besoins relativement faibles en capital de la société mère. Mais le modèle d’embouteillage n’efface pas les coûts de production et de distribution du système économique : il en place une grande partie chez les partenaires. Toute comparaison avec PepsiCo doit tenir compte de ses activités alimentaires et de sa structure de consolidation différente.
À cette valorisation initiale, la croissance doit compenser le risque d’un multiple futur plus faible.
Scénarios sur trois ans : la valorisation peut annuler la croissance
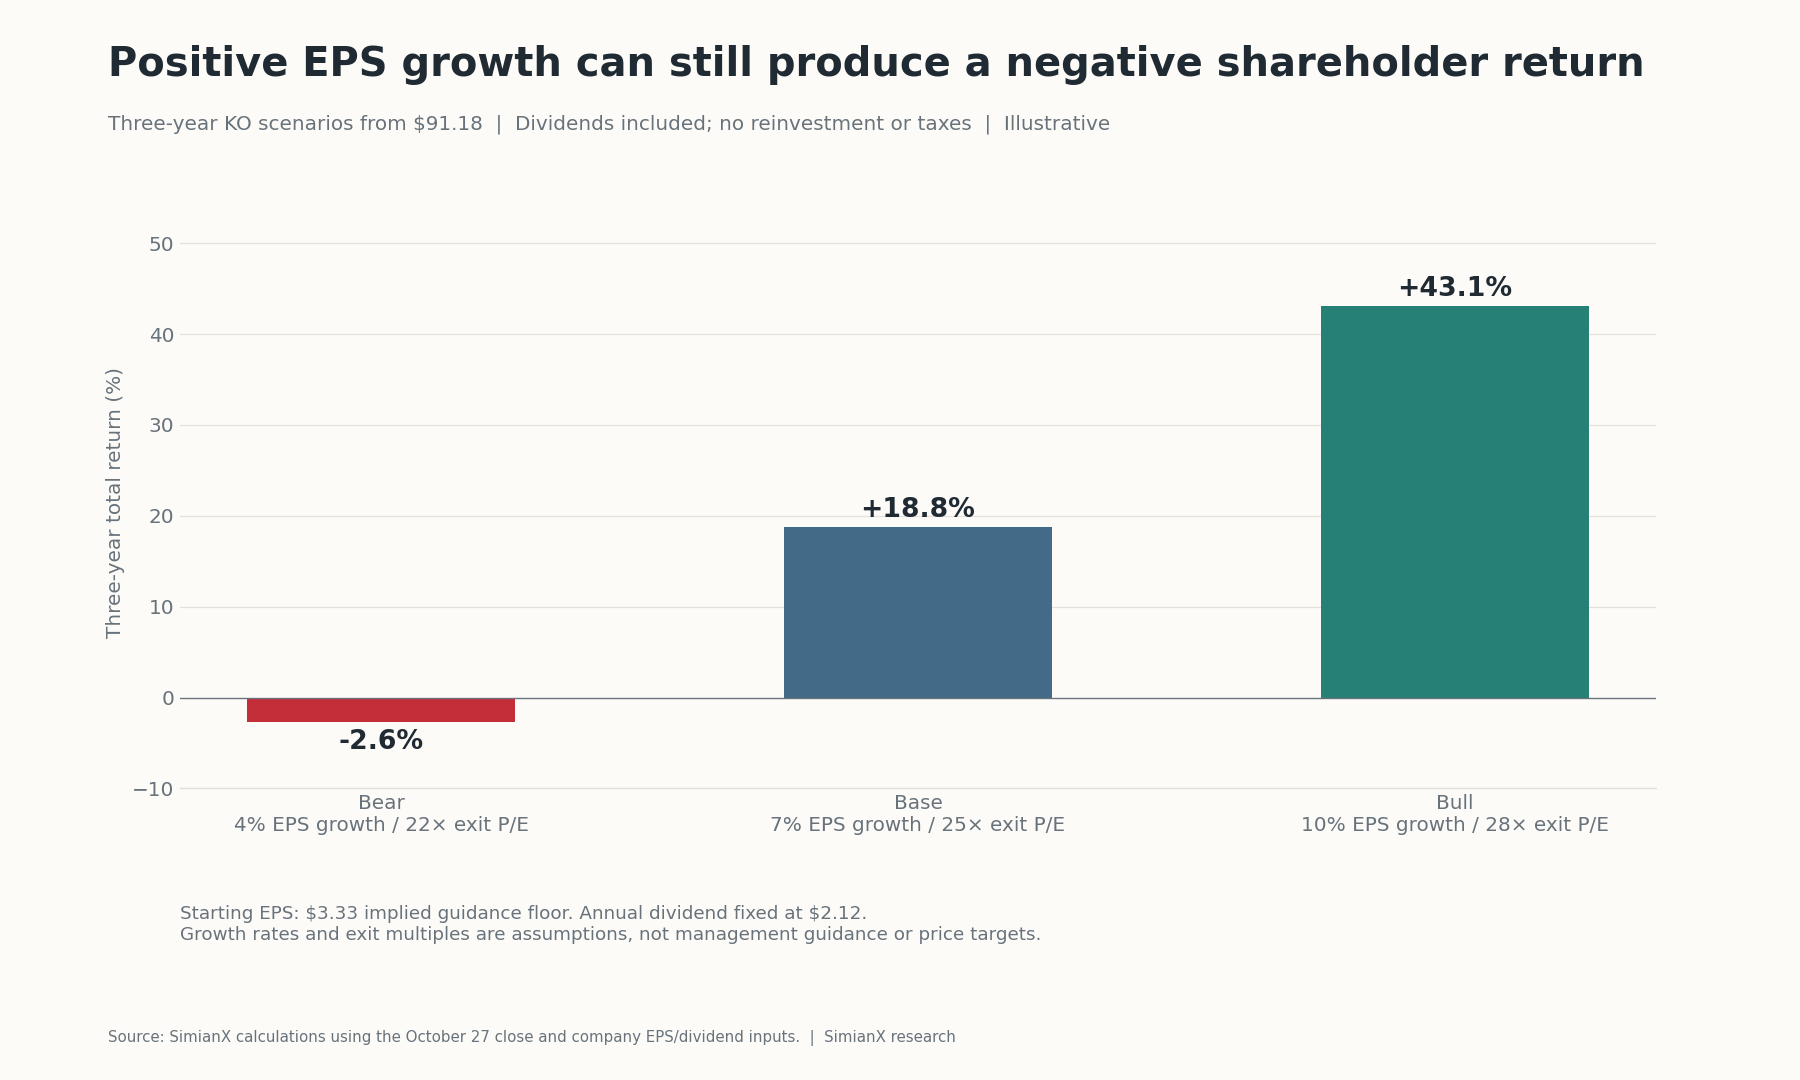
Le modèle part de $3.33, fait croître le BPA pendant trois ans, applique un multiple de sortie et ajoute $6.36 de dividendes, à raison de $2.12 par an, sans réinvestissement ni impôt. Toutes les hypothèses sont illustratives ; aucune ne constitue une prévision de la direction.
| Scénario | Croissance annuelle du BPA | BPA à trois ans | PER de sortie | Valeur finale de l’action | Rendement total avec dividendes | Rendement total annualisé |
|---|---|---|---|---|---|---|
| Pessimiste | 4% | $3.75 | 22× | $82.41 | −2.6% | −0.9% |
| Central | 7% | $4.08 | 25× | $101.98 | +18.8% | +5.9% |
| Optimiste | 10% | $4.43 | 28× | $124.10 | +43.1% | +12.7% |
Les calculs conservent le BPA non arrondi. Formule : rendement total = (valeur finale de l’action + dividendes cumulés) / $91.18 − 1 ; l’annualisation prend la racine cubique du multiplicateur de patrimoine obtenu.
Le scénario pessimiste montre le risque central : un BPA croissant peut coexister avec un rendement total négatif. Dans le scénario central, exiger 8% par an sur trois ans implique un prix d’entrée proche de $86.01 ≈ ($101.98 + $6.36) / 1.08³, en supposant pour simplifier que tous les flux sont reçus à la fin. C’est un calcul de sensibilité, non une recommandation ni une estimation de valeur intrinsèque.
Qu’est-ce qui pourrait modifier la thèse au T4 et en 2027 ?
Surveiller les preuves susceptibles de réfuter l’argument, et pas seulement les chiffres qui le confirment.
- Demande : une croissance durable des volumes nord-américains et une amélioration plus large chez les pairs renforceraient la lecture d’une reprise. Des caisses unitaires plus faibles malgré de fortes livraisons l’affaibliraient.
- Économie : des volumes en hausse avec une rentabilité à changes constants ou une conversion en trésorerie en baisse fragiliseraient la thèse d’une exécution rentable.
- Calendrier : le T4 compte six jours de moins que le T4 2025. Les volumes reposant sur des ventes quotidiennes moyennes, les revenus et caisses unitaires sont touchés différemment.
- Portefeuille : l’entreprise signale pour 2027 un effet défavorable des acquisitions/cessions d’environ 8% sur les revenus comparables et de 2% sur le BPA comparable, ainsi qu’un léger effet de change négatif. Il s’agit d’indications préliminaires, pas de prévisions complètes. Une baisse liée à la consolidation ne signifierait pas automatiquement un recul de la demande de boissons.
- Capital et fiscalité : marketing, emballages et coûts des intrants peuvent absorber les bénéfices de volumes supplémentaires. Le litige avec l’IRS reste un risque distinct ; les paiements déjà effectués ne règlent pas toutes les années ultérieures. Consulter les derniers dépôts trimestriels avant de réviser la thèse de trésorerie ou de fiscalité.
Source des effets calendaires et indications 2027 : perspectives du T3. Réexaminer cette page après les résultats annuels, un événement fiscal important ou une variation significative du cours.
Questions fréquentes
Quels sont les résultats de Coca-Cola au T3 2026 ?
Le chiffre d’affaires atteint $13.380 milliards, le BPA dilué GAAP $0.93 et le BPA comparable $0.91. Les volumes mondiaux progressent de 5% et les revenus organiques de 7% ; BPA comparable et revenus organiques sont des indicateurs hors GAAP.
Une hausse des volumes de 5% prouve-t-elle une reprise ?
Non. Les volumes nord-américains stagnent, le mix varie selon les régions et l’exécution peut soutenir les ventes sans amélioration généralisée du pouvoir d’achat. Des données de catégorie et des indicateurs indépendants de consommation sont nécessaires.
Pourquoi les concentrés progressent-ils plus que les caisses unitaires ?
La direction attribue l’avance de 2 points au T3 au calendrier des livraisons. Les commandes des embouteilleurs et les ventes de boissons finies suivent des rythmes différents. Un écart temporaire peut s’inverser sans changement correspondant de la demande.
Quelles sont les prévisions de BPA pour 2026 ?
L’entreprise attend une hausse du BPA comparable d’au moins 11% par rapport aux $3.00 de 2025, soit un plancher calculé proche de $3.33. C’est un indicateur ajusté de l’année en cours, pas une prévision 2027 ni un résultat garanti.
Le dividende est-il couvert par le flux disponible ?
Le plancher de FCF de $13.0 milliards dépasse le besoin annualisé estimé de $9.122 milliards, soit une couverture d’environ 1.43 fois. L’estimation utilise les actions moyennes non diluées du T3 ; paiements réels et autres besoins peuvent varier.
L’action KO est-elle bon marché à $91.18 ?
Ce cours daté correspond à environ 27.4 fois le plancher implicite du BPA comparable et à un rendement FCF des capitaux propres de 3.31%. Le rendement offert dépendra de la croissance, des distributions et du multiple payé ultérieurement.
Coca-Cola a-t-il publié des prévisions complètes pour 2027 ?
Le communiqué du T3 présente des indications préliminaires de change et de portefeuille et annonce les prévisions complètes avec les résultats du T4. Les effets de consolidation prévus ne sont pas une prévision des volumes consommés.
Exploiter les preuves
La thèse opérationnelle se renforce : les volumes augmentent, le portefeuille s’adapte et la direction relève les planchers de bénéfices et de trésorerie. La reprise générale reste à démontrer, car demande régionale et mix divergent. L’investissement reste sensible au prix : une prime de valorisation peut absorber plusieurs années de progrès opérationnels.
Les outils d’analyse d’actions de SimianX permettent de confronter ces hypothèses aux nouveaux dépôts. Distinguer volumes, calendrier des livraisons, bénéfices à changes constants et trésorerie, puis recalculer la valorisation au prix réellement disponible.
Lecture Liée
- Résultats de P&G par trimestre : pourquoi PG a pris 5,6 %
- Walmart & Target 2026 : Stress du Consommateur Américain
Références
- Coca-Cola — résultats du T3 2026
- Coca-Cola — comptes déposés et rapprochements des prévisions
- Coca-Cola — résultats du T1 2026
- Coca-Cola — résultats du T2 2026
- Coca-Cola — résultats annuels 2025 et ajustement de trésorerie fairlife
- Coca-Cola — système d’embouteillage
- Coca-Cola — déclaration de dividende d’octobre 2026
- Coca-Cola — dépôts trimestriels SEC et informations fiscales
- Stock Analysis — clôtures historiques de KO
- BEA — revenus et dépenses des ménages
- U.S. Census Bureau — données du commerce de détail


