 Par Muke
Pourquoi l'action P&G a bondi de 5,6 % le 22 octobre 2026 : résultats, volumes et la vente massive des valeurs IA
Réponse rapide : Procter & Gamble (PG) a clôturé à 165,59 $ le 22 octobre 2026, en hausse de 8,75 $, soit 5,58 %, sa plus haute clôture depuis le 27 février, alors que le Nasdaq Composite reculait de 2,60 % et le S&P 500 de 1,21 %. Le premier trimestre de l'exercice 2027 de P&G (juillet–septembre 2026) a affiché un BPA core de 2,00 $ contre un consensus de 1,89 $, un chiffre d'affaires net de 23,28 milliards de dollars (+4 %), une croissance organique des ventes de 4 % et une croissance organique des volumes de 2,4 %, le meilleur chiffre de volumes des neuf trimestres suivis ci-dessous. Le même jour, le flux de trésorerie disponible négatif de Meta et son plan de capex de 135 à 145 milliards de dollars ont poussé les investisseurs hors des valeurs IA. P&G a maintenu sa prévision de BPA core de 6,89 à 7,11 $, alors même qu'il anticipe désormais un vent contraire de 1,4 milliard de dollars après impôts lié aux matières premières, contre 1 milliard auparavant. À 165,59 $, l'action se traitait à 23,7 fois le milieu de fourchette de 7,00 $, contre 22,4 fois la veille.
Pourquoi l'action P&G a bondi le 22 octobre 2026 tient à une combinaison opportune : une demande des consommateurs meilleure que prévu, une génération de trésorerie fiable et un marché soudain moins à l'aise pour financer le boom de l'IA.
La divergence était frappante, mais l'explication exige davantage que de qualifier le dentifrice et la lessive de « valeurs refuges ». P&G a apporté de nouvelles preuves opérationnelles un jour où les investisseurs se demandaient à quelle vitesse d'énormes investissements technologiques produiraient des rendements.
Pour les lecteurs de SimianX AI, la question d'investissement utile est de savoir s'il s'agissait d'un bref mouvement défensif ou du début d'un changement plus durable de leadership sur le marché. Cette page y répond à partir des documents primaires : les résultats de P&G par trimestre depuis l'exercice 2025, ses retours de trésorerie aux actionnaires par année depuis l'exercice 2019, les changements de prévisions et ce qu'implique le nouveau cours de l'action.
Notre évaluation : P&G a mérité son rebond grâce à une meilleure qualité des ventes, tandis que la vente massive des valeurs technologiques l'a amplifié. Cependant, la valorisation qui en résulte laisse moins de marge pour une déception.
L'action a progressé bien plus vite que les bénéfices sous-jacents. La distinction entre de meilleures perspectives pour l'activité et une action plus chère devient donc particulièrement importante.
Date de recherche : 23 octobre 2026 (heure du Pacifique, États-Unis). Tous les chiffres de P&G proviennent du communiqué de résultats du premier trimestre de l'exercice 2027 (Form 8-K, Exhibit 99.1, déposé le 22 octobre 2026), du Form 10-Q et de communiqués antérieurs de P&G sur SEC EDGAR. L'exercice de P&G se termine le 30 juin, donc « premier trimestre de l'exercice 2027 » désigne juillet–septembre 2026. Les cours sont des clôtures de séance régulière issues de Nasdaq et CNBC. Les calculs de scénarios sont des calculs SimianX, illustratifs et non des prévisions de cours, et ne constituent pas un conseil en investissement.
P&G au premier trimestre de l'exercice 2027 en un coup d'œil
| Indicateur | T1 exercice 2027 (juil.–sept. 2026) | T1 exercice 2026 (juil.–sept. 2025) | Variation |
|---|---|---|---|
| Chiffre d'affaires net | 23 276 M$ | 22 386 M$ | +4,0 % |
| Croissance organique des ventes | 4,0 % | 2 % | — |
| Volumes organiques | +2,4 % | 0 % | — |
| Marge brute core | 50,0 % | 51,5 % | −150 pb |
| Marge opérationnelle core | 25,9 % | 26,7 % | −80 pb |
| Bénéfice net | 4 757 M$ | 4 781 M$ | −1 % |
| BPA dilué (GAAP) | 1,97 $ | 1,95 $ | +1 % |
| BPA core | 2,00 $ | 1,99 $ | +1 % |
| Flux de trésorerie opérationnel | 5 767 M$ | 5 408 M$ | +6,6 % |
| Dépenses d'investissement | 1 366 M$ | 1 200 M$ | +13,8 % |
| Flux de trésorerie disponible | 4 401 M$ | 4 208 M$ | +4,6 % |
| Dividendes versés | 2 603 M$ | 2 549 M$ | +2,1 % |
| Rachats d'actions | 1 250 M$ | 1 250 M$ | 0 % |
Source : communiqué de résultats de P&G, Form 8-K Exhibit 99.1. Le flux de trésorerie disponible correspond au flux de trésorerie opérationnel moins les dépenses d'investissement, selon la définition de P&G ; les variations en pourcentage de la dernière colonne pour les postes de trésorerie sont des calculs SimianX.
Que s'est-il passé quand P&G a monté et que les valeurs IA ont chuté ?
La séance a révélé un désaccord important sous la surface des grands indices.
Le S&P 500 a reculé de 1,21 % à 7 663,43 points et le Nasdaq Composite a chuté de 2,60 % à 26 008,86 points, tandis que le Dow Jones Industrial Average a terminé pratiquement inchangé à 52 867,98 points (+0,02 %). Ce schéma correspond à une vente concentrée sur la technologie plutôt qu'à une liquidation indiscriminée sur l'ensemble du marché. Source : revue de marché de Cboe.
Les entreprises de consommation ont participé largement au mouvement :
| Action, fonds ou indice | Clôture du 21 octobre | Clôture du 22 octobre | Variation du 22 octobre |
|---|---|---|---|
| Procter & Gamble (PG) | 156,84 $ | 165,59 $ | +5,58 % |
| Kimberly-Clark (KMB) | 106,64 $ | 112,32 $ | +5,32 % |
| Clorox (CLX) | 84,77 $ | 88,66 $ | +4,59 % |
| Colgate-Palmolive (CL) | 93,40 $ | 97,39 $ | +4,27 % |
| Church & Dwight (CHD) | 105,00 $ | 108,86 $ | +3,68 % |
| Consumer Staples Select Sector SPDR (XLP) | 87,11 $ | 89,99 $ | +3,31 % |
| PepsiCo (PEP) | 134,70 $ | 138,83 $ | +3,07 % |
| Coca-Cola (KO) | 92,68 $ | 95,34 $ | +2,87 % |
| Dow Jones Industrial Average | 52 856,09 | 52 867,98 | +0,02 % |
| S&P 500 | 7 757,17 | 7 663,43 | −1,21 % |
| Microsoft (MSFT) | 532,95 $ | 521,08 $ | −2,23 % |
| Nasdaq Composite | 26 702,86 | 26 008,86 | −2,60 % |
| Technology Select Sector SPDR (XLK) | 188,54 $ | 182,34 $ | −3,29 % |
| Nvidia (NVDA) | 221,97 $ | 212,21 $ | −4,40 % |
| Meta Platforms (META) | 697,52 $ | 648,85 $ | −6,98 % |
Sources : cours historiques Nasdaq pour les actions et les fonds, CNBC pour les clôtures des indices ; les variations sont des calculs SimianX à partir des clôtures. KMB est arrondi au cent.
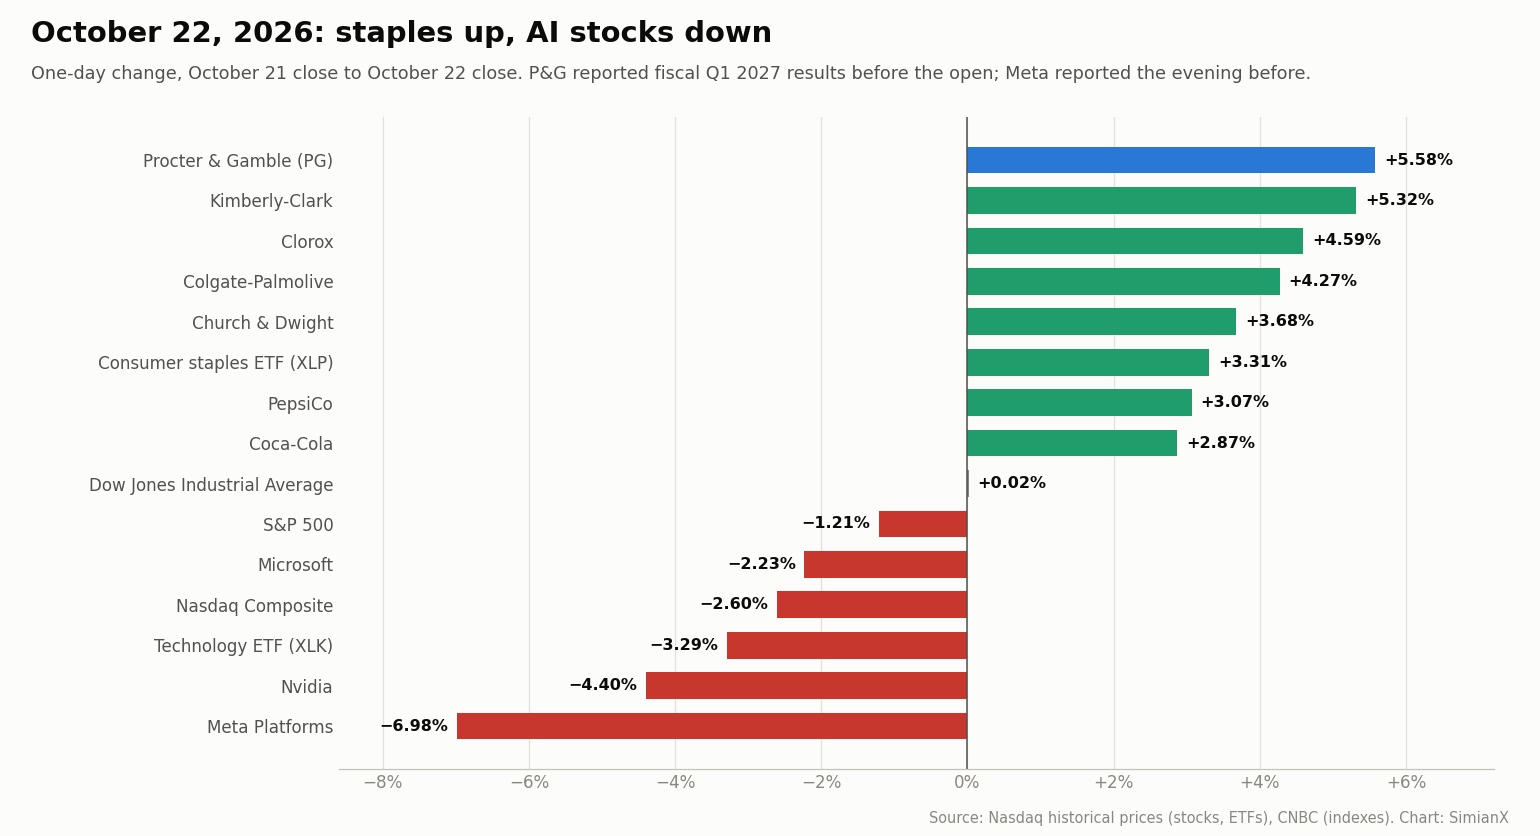
Le fonds des biens de consommation de base (XLP) et le fonds technologique (XLK) ont évolué de façon presque exactement opposée, +3,31 % et −3,29 %. Le volume d'échanges de P&G a atteint 22,0 millions d'actions, plus du double des quelque 10 millions des séances précédentes. Ce schéma conforte l'hypothèse d'une rotation : les investisseurs restaient disposés à détenir des actions, mais préféraient un autre type d'exposition aux bénéfices.
Cependant, les variations de cours quotidiennes ne permettent pas d'établir précisément combien d'argent est passé directement des valeurs IA vers les biens de consommation de base. Pour le confirmer, il faudrait des données de flux de fonds et de positionnement des portefeuilles.
Une description prudente est que l'évolution des cours était compatible avec une rotation défensive, renforcée par la propre publication de résultats de P&G.
La séance suivante en a effacé une partie. Le 23 octobre, P&G a clôturé à 161,02 $ (−2,76 %), mais c'était aussi la date de détachement du dividende trimestriel de 1,0885 $ : environ 1,09 $ de la baisse de 4,57 $ correspondait donc à un ajustement mécanique. D'autres valeurs de consommation de base ont aussi reculé le 23 octobre (Coca-Cola −2,8 %, Colgate-Palmolive −3,4 %), tandis que le Nasdaq cédait encore 0,2 %.
Pourquoi les résultats supérieurs aux attentes de P&G ont-ils autant compté ?
P&G a publié ses résultats du premier trimestre de l'exercice 2027, couvrant la période de juillet à septembre 2026. Ce n'est pas la même chose qu'un premier trimestre de l'année civile.
L'importance tient à la comparaison avec les attentes. Le consensus pour le BPA core était de 1,89 $, si bien que les 2,00 $ publiés représentaient une surprise de 5,8 %, la plus forte depuis au moins quatre trimestres :
| Trimestre publié | BPA core | Consensus | Surprise |
|---|---|---|---|
| T2 exercice 2026 (22 janvier 2026) | 1,88 $ | 1,87 $ | +0,5 % |
| T3 exercice 2026 (24 avril 2026) | 1,59 $ | 1,56 $ | +1,9 % |
| T4 exercice 2026 (29 juillet 2026) | 1,43 $ | 1,41 $ | +1,4 % |
| T1 exercice 2027 (22 octobre 2026) | 2,00 $ | 1,89 $ | +5,8 % |
Source : données Nasdaq sur les surprises de résultats de PG ; les chiffres de BPA core correspondent aux communiqués de P&G.
Cela explique comment une entreprise dont le BPA core n'a progressé que de 1 % a pu connaître une forte hausse de son cours.
Les actions réagissent à l'écart entre les attentes et les résultats. Les investisseurs avaient déjà intégré un environnement difficile pour les biens de consommation de marque : la croissance organique des ventes de P&G avait ralenti à 1 % sur l'exercice 2026 et à 0 % sur deux de ses quatre trimestres. Un trimestre montrant une demande plus saine a réduit la probabilité d'une trajectoire de bénéfices plus dégradée.
Le rebond traduisait un soulagement quant à la résilience de la demande et des bénéfices, plutôt qu'un passage soudain à une croissance rapide des profits.
La croissance de P&G vient-elle de prix plus élevés ou de davantage de produits vendus ?
C'est la question la plus utile de ce rapport.
Les entreprises de consommation peuvent augmenter leur chiffre d'affaires en relevant leurs prix, en vendant plus d'unités ou en orientant leurs clients vers des produits plus chers. Ces sources de croissance n'ont pas les mêmes implications.
La décomposition des ventes de P&G pour le trimestre montrait :
- 2,4 points de pourcentage issus des volumes
- 0,4 point de pourcentage issu des prix
- 1,1 point de pourcentage issu du mix produits et géographique
- 0,0 point de pourcentage issu des changes ainsi que des acquisitions et cessions
Les composantes aboutissent à une croissance de 4,0 % après arrondi. Source : communiqué de résultats de P&G.
La faible contribution des prix a rendu le résultat plus encourageant. Les consommateurs achetaient davantage de produits plutôt que de simplement payer plus cher un panier inchangé.
Par segment, les volumes provenaient surtout de Fabric & Home Care, la plus grande activité de P&G :
| Segment | Chiffre d'affaires net (T1 exercice 2027) | Croissance du chiffre d'affaires net | Croissance organique des ventes | Volumes organiques | Prix | Mix | Variation du bénéfice net |
|---|---|---|---|---|---|---|---|
| Fabric & Home Care | 8 205 M$ | +4,2 % | +4,8 % | +4,3 % | −0,3 % | +0,8 % | +3 % |
| Baby, Feminine & Family Care | 5 322 M$ | +2,9 % | +3,0 % | +2,3 % | −1,2 % | +1,8 % | −4 % |
| Beauty | 4 410 M$ | +6,4 % | +5,4 % | +2,2 % | +0,7 % | +2,5 % | −1 % |
| Health Care | 3 318 M$ | +3,1 % | +2,7 % | −2,9 % | +2,8 % | +2,8 % | +9 % |
| Grooming | 1 889 M$ | +4,0 % | +4,5 % | −0,4 % | +3,5 % | +1,5 % | +3 % |
| Total P&G | 23 276 M$ | +4,0 % | +4,0 % | +2,4 % | +0,4 % | +1,1 % | −1 % |
Source : communiqué de résultats de P&G. Le chiffre d'affaires net total inclut 132 M$ au niveau Corporate.
Fabric Care et Home Care ont toutes deux accru leurs volumes en Amérique du Nord et en Europe, et Baby Care a augmenté ses volumes en Grande Chine et en Amérique du Nord, en partie grâce à des baisses de prix en Amérique du Nord. Health Care et Grooming ont progressé grâce aux prix et au mix, alors que leurs volumes reculaient.
Pour un fabricant de marques, une reprise des volumes peut indiquer que l'innovation produit, la promotion commerciale et le marketing trouvent un écho auprès des clients. Elle peut aussi améliorer l'utilisation des usines et répartir les coûts fixes sur un plus grand nombre d'unités.
Pour autant, la croissance des volumes ne prouve pas à elle seule une meilleure rentabilité.
Une entreprise peut augmenter ses expéditions grâce à des remises, des promotions ou le réapprovisionnement des stocks des distributeurs. P&G a lui-même évoqué des « investissements commerciaux » dans Personal Care et des « investissements de merchandising » dans Family Care, et sa marge brute a absorbé 140 points de base de réinvestissement dans les produits. Les investisseurs doivent évaluer si ces unités supplémentaires génèrent suffisamment de profit.
Comment la croissance organique de P&G s'est construite, trimestre par trimestre
| Trimestre fiscal (mois) | Volumes organiques | Prix | Mix | Croissance organique des ventes | Croissance du chiffre d'affaires net |
|---|---|---|---|---|---|
| T1 exercice 2025 (juil.–sept. 2024) | +1 % | +1 % | 0 % | +2 % | −1 % |
| T2 exercice 2025 (oct.–déc. 2024) | +2 % | 0 % | +1 % | +3 % | +2 % |
| T3 exercice 2025 (janv.–mars 2025) | 0 % | +1 % | 0 % | +1 % | −2 % |
| T4 exercice 2025 (avr.–juin 2025) | 0 % | +1 % | +1 % | +2 % | +2 % |
| T1 exercice 2026 (juil.–sept. 2025) | 0 % | +1 % | +1 % | +2 % | +3 % |
| T2 exercice 2026 (oct.–déc. 2025) | −1 % | +1 % | 0 % | 0 % | +1 % |
| T3 exercice 2026 (janv.–mars 2026) | +2 % | +1 % | 0 % | +3 % | +7 % |
| T4 exercice 2026 (avr.–juin 2026) | 0 % | 0 % | 0 % | 0 % | +2 % |
| T1 exercice 2027 (juil.–sept. 2026) | +2,4 % | +0,4 % | +1,1 % | +4,0 % | +4,0 % |
Source : communiqués de résultats trimestriels de P&G (Form 8-K, Exhibit 99.1), d'octobre 2024 à octobre 2026, sur SEC EDGAR. P&G arrondit les moteurs de croissance au point de pourcentage entier, sauf pour le dernier trimestre.
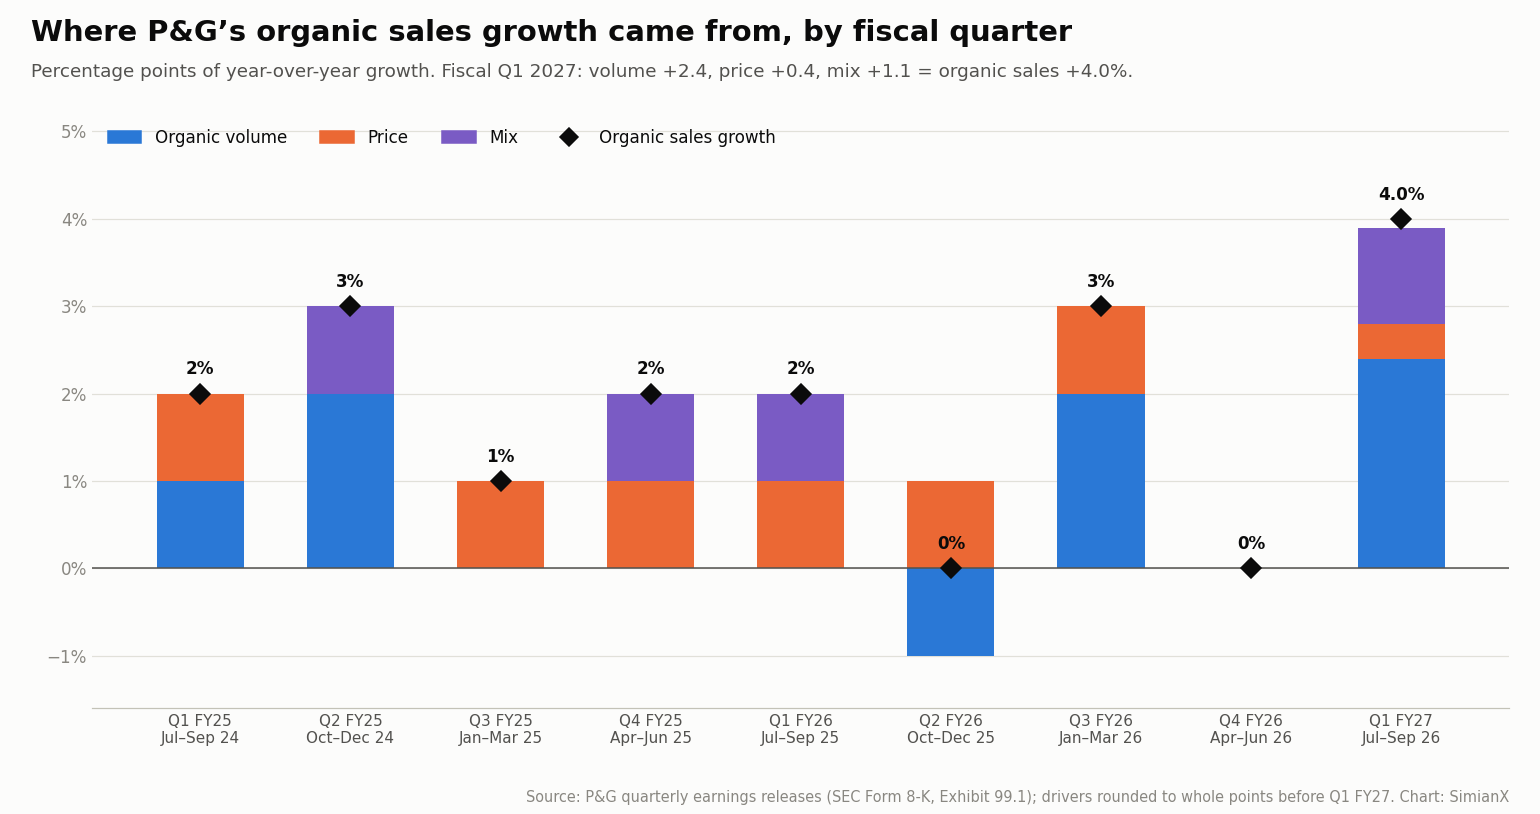
Qu'est-ce qui confirmerait que la reprise des volumes est durable ?
Trois évolutions renforceraient cette interprétation :
- Une croissance positive des volumes sur plusieurs trimestres.
- Des parts de marché stables ou en hausse sans dépenses promotionnelles excessives.
- De meilleures marges, à mesure que des ventes plus élevées absorbent les coûts fixes.
Le troisième point est crucial. Une entreprise peut gagner des volumes tout en dépensant si agressivement que peu de l'amélioration parvient aux actionnaires.
Le rapport de P&G a fourni des preuves d'une demande plus saine, mais la pression sur les marges signifie que la reprise reste incomplète.
Résultats de P&G par trimestre et réaction de l'action, exercices 2025–2027
| Trimestre fiscal | Date de publication | Chiffre d'affaires net | Croissance organique | BPA core | Flux de trésorerie disponible | Clôture de PG le jour de publication | Variation le jour des résultats |
|---|---|---|---|---|---|---|---|
| T1 exercice 2025 | 18 oct. 2024 | 21 737 M$ | +2 % | 1,93 $ | 3 309 M$ | 171,28 $ | −0,58 % |
| T2 exercice 2025 | 22 janv. 2025 | 21 882 M$ | +3 % | 1,88 $ | 3 900 M$ | 164,74 $ | +1,87 % |
| T3 exercice 2025 | 24 avr. 2025 | 19 776 M$ | +1 % | 1,54 $ | 2 846 M$ | 159,53 $ | −3,74 % |
| T4 exercice 2025 | 29 juil. 2025 | 20 889 M$ | +2 % | 1,48 $ | 3 989 M$ | 156,61 $ | −0,32 % |
| T1 exercice 2026 | 24 oct. 2025 | 22 386 M$ | +2 % | 1,99 $ | 4 208 M$ | 152,49 $ | +0,18 % |
| T2 exercice 2026 | 22 janv. 2026 | 22 208 M$ | 0 % | 1,88 $ | 3 805 M$ | 149,93 $ | +2,65 % |
| T3 exercice 2026 | 24 avr. 2026 | 21 235 M$ | +3 % | 1,59 $ | 3 026 M$ | 148,18 $ | +1,70 % |
| T4 exercice 2026 | 29 juil. 2026 | 21 203 M$ | 0 % | 1,43 $ | 4 108 M$ | 146,10 $ | −1,87 % |
| T1 exercice 2027 | 22 oct. 2026 | 23 276 M$ | +4 % | 2,00 $ | 4 401 M$ | 165,59 $ | +5,58 % |
Sources : communiqués de résultats de P&G sur SEC EDGAR (flux de trésorerie disponible = flux de trésorerie opérationnel moins dépenses d'investissement pour chaque trimestre) ; cours historiques Nasdaq. P&G publie avant l'ouverture du marché américain, la variation correspond donc à la clôture du jour de publication par rapport à la clôture précédente.
La hausse du 22 octobre a été le plus fort gain un jour de résultats sur cette fenêtre de neuf publications, plus du double du deuxième meilleur (+2,65 % en janvier 2026). Avant octobre 2026, l'action avait glissé de 171 $ à 146 $ au fil de huit publications, tandis que la croissance organique restait comprise entre 0 % et 3 %.
Pourquoi les investisseurs ont-ils préféré les biens de consommation de base aux valeurs IA ?
Le marché réévaluait la relation entre croissance, investissement et retours de trésorerie.
L'infrastructure IA exige des dépenses considérables en puces, centres de données, électricité, réseaux et financement. Ces investissements peuvent produire des rendements attractifs à long terme, mais leur calendrier et leur ampleur restent incertains.
Le déclencheur a été la publication du troisième trimestre de Meta après la clôture du 21 octobre. Meta a annoncé un flux de trésorerie disponible négatif de 2,12 milliards de dollars, pour un flux de trésorerie opérationnel de 32,79 milliards et des dépenses d'investissement de 34,91 milliards (y compris le principal des contrats de location-financement), et a resserré sa prévision de capex pour 2026 à 135–145 milliards de dollars, contre 130–145 milliards. Le groupe a aussi annoncé une nouvelle catégorie d'actions de classe C sans droit de vote. Nous détaillons la trajectoire de dépenses de Meta dans le capex de Meta par trimestre. Sources : résultats de Meta au T3 2026, Form 8-K Exhibit 99.1, Cboe.
Cboe a relié la vente massive du 22 octobre à de nouvelles inquiétudes sur les rendements des investissements dans l'IA, et a cité le PDG de Nvidia selon qui « la demande de capital est bien supérieure à la disponibilité du capital ». La tendance plus large, dans laquelle les plus grandes entreprises technologiques consacrent désormais l'essentiel de leur flux de trésorerie opérationnel au capex, est documentée dans Capex IA 2026.
Les biens de consommation de base offrent un profil d'investissement différent.
La demande de lessive, de dentifrice et de papier domestique est généralement plus facile à estimer que la demande pour une nouvelle génération de services d'IA. La fréquence d'achat, les relations de distribution et les marques établies offrent une visibilité opérationnelle utile. P&G a consacré 1,37 milliard de dollars au capex sur le trimestre, soit 5,9 % de ses ventes ; Meta a dépensé 34,91 milliards de dollars, soit 54 % de son chiffre d'affaires de 64,60 milliards.
La différence porte sur le calendrier et l'incertitude des rendements :
| Caractéristique d'investissement | Biens de consommation de base type P&G | Exposition à l'infrastructure IA |
|---|---|---|
| Visibilité de la demande | Achats récurrents des ménages | Croissance rapide avec des applications en évolution |
| Besoins en capitaux | Investissements de production et de distribution | Dépenses importantes en calcul, électricité et installations |
| Principale incertitude | Volumes, prix et coûts des intrants | Taux d'utilisation, monétisation et rendement des investissements |
| Attrait pour l'actionnaire | Distributions de trésorerie et stabilité des bénéfices | Croissance à long terme potentiellement plus rapide |
| Sensibilité de la valorisation | Prime de qualité et taux d'intérêt | Attentes de croissance et conditions de financement |
Cette comparaison varie fortement d'une entreprise à l'autre. Certaines sociétés technologiques génèrent d'énormes flux de trésorerie, tandis que certaines entreprises de consommation sont en difficulté financière.
La séance du 22 octobre a montré des investisseurs plus sélectifs quant au niveau d'incertitude qu'ils acceptent. Cboe a également noté que le rendement du Trésor américain à 10 ans était passé sous les 5 % ce jour-là ; des rendements plus bas rendent les actions à dividende relativement plus attractives, un lien exploré dans Test de résistance IA : résultats Nvidia face aux taux 5%.
Cela signifie-t-il que la thèse d'investissement sur l'IA s'effondre ?
Une seule séance ne permet pas d'aboutir à cette conclusion.
Un secteur peut connaître une forte demande sous-jacente et subir malgré tout une correction de valorisation. Les rendements déçoivent lorsque le cours de l'action suppose davantage que ce que l'activité peut livrer.
Pour les valeurs IA, plusieurs questions comptent désormais :
- Combien de capital faut-il pour le prochain palier de chiffre d'affaires ?
- Les clients paient-ils assez pour couvrir les coûts d'exploitation et d'amortissement ?
- L'infrastructure peut-elle rester fortement utilisée ?
- À quelle vitesse le matériel deviendra-t-il obsolète ?
- La concurrence fera-t-elle baisser les prix avant que les investisseurs ne récupèrent leur capital ?
- Quelle part de la croissance est déjà intégrée dans les valorisations actuelles ?
Une entreprise peut afficher un chiffre d'affaires en hausse tandis que les investisseurs abaissent sa valorisation, parce que chaque dollar de ventes supplémentaire exige plus d'investissement que prévu. Le chiffre d'affaires de Meta a progressé de 26 % sur le trimestre, et pourtant son action a chuté de près de 7 %.
La force relative de P&G n'exige pas un effondrement de la demande en IA. Elle exige seulement que les investisseurs accordent une valeur plus élevée à des bénéfices qu'ils peuvent évaluer avec plus de confiance.
Cela laisse de la place aux deux secteurs dans un portefeuille. Les biens de consommation de base peuvent réduire la dépendance à un récit de croissance particulier, tandis que certaines entreprises technologiques choisies peuvent offrir une exposition à l'innovation de long terme.
L'erreur d'investissement serait de transformer un signal utile de diversification en une affirmation selon laquelle toutes les valeurs IA sont compromises.
Que révèlent les flux de trésorerie de P&G ?
La génération de trésorerie aide à expliquer pourquoi les investisseurs étaient prêts à payer pour la stabilité.
Sur le trimestre, P&G a généré 5,77 milliards de dollars de flux de trésorerie opérationnel, consacré 1,37 milliard de dollars aux dépenses d'investissement et dégagé 4,40 milliards de dollars de flux de trésorerie disponible, soit 93 % du bénéfice net (la « productivité du flux de trésorerie disponible » de P&G). Le groupe a versé 2,60 milliards de dollars de dividendes et racheté pour 1,25 milliard de dollars d'actions, soit un total de 3,85 milliards. Source : communiqué de résultats de P&G.
Ces chiffres permettent deux calculs utiles :
| Calcul | Résultat |
|---|---|
| Flux de trésorerie disponible trimestriel ÷ dividendes | 1,69 fois |
| Flux de trésorerie disponible trimestriel ÷ dividendes et rachats | 1,14 fois |
Ce sont des calculs SimianX à partir des chiffres publiés par l'entreprise. Ils suggèrent que la génération de trésorerie du trimestre a couvert les deux types de distributions aux actionnaires.
Les investisseurs devraient toutefois éviter de multiplier un seul trimestre par quatre. Le besoin en fonds de roulement, les paiements d'impôts, les stocks et les dépenses d'investissement varient au cours de l'année ; sur les neuf derniers trimestres, le flux de trésorerie disponible de P&G a oscillé entre 2,85 et 4,40 milliards de dollars par trimestre.
Le flux de trésorerie disponible a en outre plusieurs usages concurrents. Dividendes, rachats, acquisitions et remboursement de la dette puisent tous dans la même réserve. Le 1er octobre 2026, P&G a finalisé l'acquisition de Thorne pour 3,9 milliards de dollars, entièrement en numéraire, une marque de vitamines et de compléments alimentaires qui rejoint l'activité Personal Health Care. En amont, la trésorerie est passée à 15,37 milliards de dollars au 30 septembre, contre 9,94 milliards au 30 juin, principalement parce que P&G a levé 5,76 milliards de dollars de dette à court terme ; la dette exigible à moins d'un an a atteint 17,03 milliards de dollars. Source : Form 10-Q de P&G pour le trimestre clos le 30 septembre 2026.
Un dividende durable dépend de la génération de trésorerie sur un cycle économique complet. Un vaste programme de rachats est plus discrétionnaire et peut être ajusté lorsque les conditions changent.
Pour la thèse d'investissement, la distinction utile est que P&G produit déjà une trésorerie distribuable substantielle. Les actionnaires n'ont pas besoin d'attendre qu'un nouveau marché se développe pour obtenir un rendement économique.
Flux de trésorerie disponible, dividendes et rachats de P&G par exercice, 2019–2026
| Exercice (clos le 30 juin) | Chiffre d'affaires net | Croissance organique des ventes | BPA core | Flux de trésorerie opérationnel | Capex | Flux de trésorerie disponible | Dividendes versés | Rachats | Dividendes + rachats en % du FCF |
|---|---|---|---|---|---|---|---|---|---|
| Exercice 2019 | 67,68 Md$ | +5 % | 4,52 $ | 15,24 Md$ | 3,35 Md$ | 11,90 Md$ | 7,50 Md$ | 5,00 Md$ | 105 % |
| Exercice 2020 | 70,95 Md$ | +6 % | 5,12 $ | 17,40 Md$ | 3,07 Md$ | 14,33 Md$ | 7,79 Md$ | 7,41 Md$ | 106 % |
| Exercice 2021 | 76,12 Md$ | +6 % | 5,66 $ | 18,37 Md$ | 2,79 Md$ | 15,58 Md$ | 8,26 Md$ | 11,01 Md$ | 124 % |
| Exercice 2022 | 80,19 Md$ | +7 % | 5,81 $ | 16,72 Md$ | 3,16 Md$ | 13,57 Md$ | 8,77 Md$ | 10,00 Md$ | 138 % |
| Exercice 2023 | 82,01 Md$ | +7 % | 5,90 $ | 16,85 Md$ | 3,06 Md$ | 13,79 Md$ | 9,00 Md$ | 7,35 Md$ | 119 % |
| Exercice 2024 | 84,04 Md$ | +4 % | 6,59 $ | 19,85 Md$ | 3,32 Md$ | 16,52 Md$ | 9,31 Md$ | 5,01 Md$ | 87 % |
| Exercice 2025 | 84,28 Md$ | +2 % | 6,83 $ | 17,82 Md$ | 3,77 Md$ | 14,04 Md$ | 9,87 Md$ | 6,50 Md$ | 117 % |
| Exercice 2026 | 87,03 Md$ | +1 % | 6,89 $ | 19,56 Md$ | 4,41 Md$ | 15,15 Md$ | 10,23 Md$ | 5,03 Md$ | 101 % |
| Prévisions exercice 2027 | +2 % à +4 % | +1 % à +3 % | 6,89–7,11 $ | — | 4,5 %–5,5 % des ventes | 85 %–90 % du bénéfice net | plus de 10 Md$ | environ 5 Md$ | — |
Sources : données des Form 10-K de P&G via SEC EDGAR XBRL (ventes, flux de trésorerie, dividendes, rachats) ; croissance organique et BPA core issus des communiqués de résultats du quatrième trimestre de P&G ; prévisions de l'exercice 2027 issues du communiqué du 22 octobre 2026. Le flux de trésorerie disponible et la dernière colonne sont des calculs SimianX.
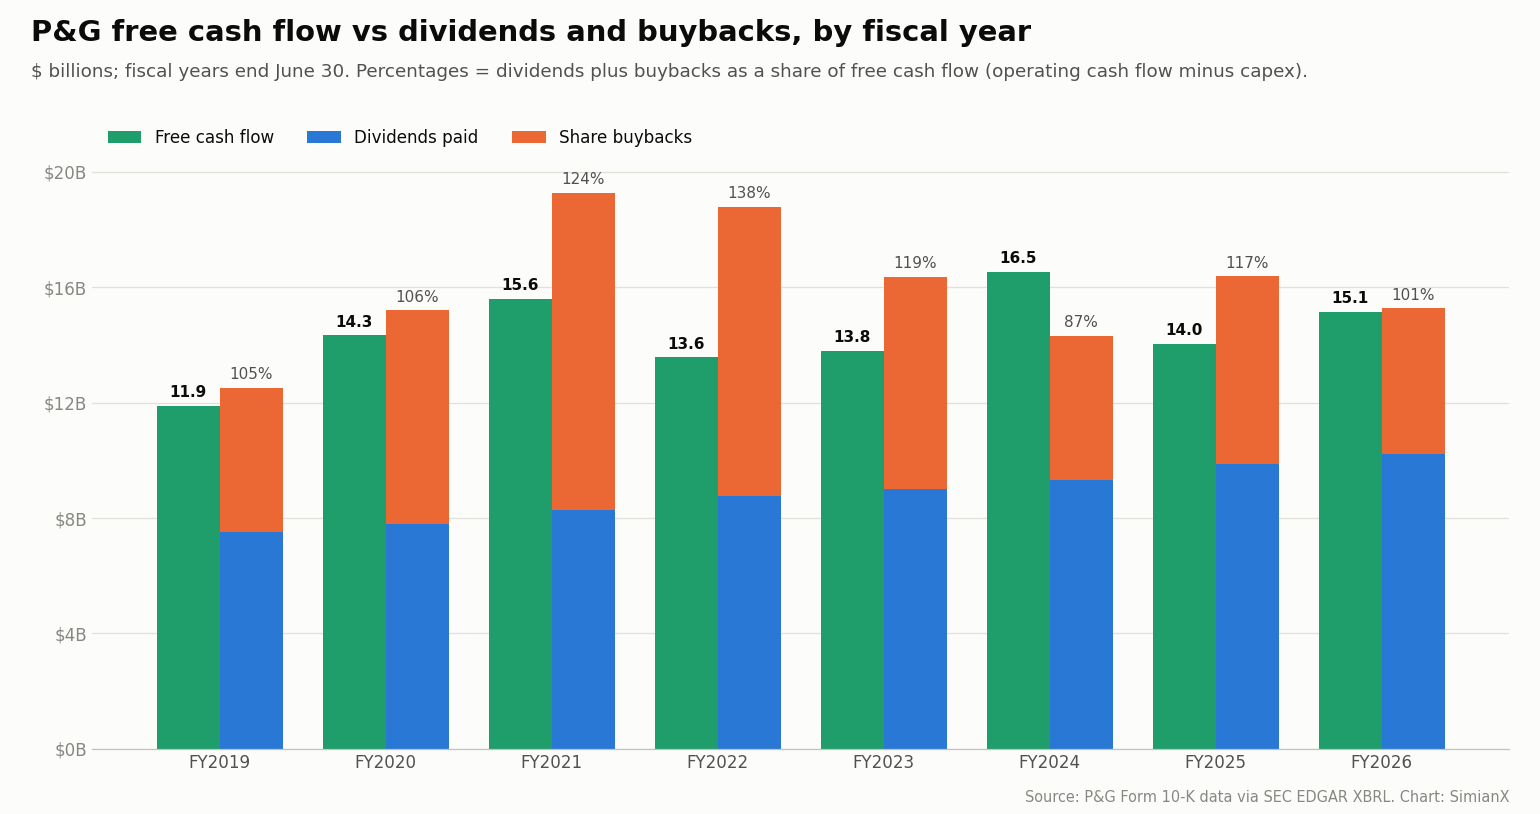
Deux tendances ressortent. Le BPA core est passé de 4,52 $ à 6,89 $ en sept ans, soit environ 6,2 % par an, mais seulement 1 % sur l'exercice 2026 et 0 %–3 % selon les prévisions pour l'exercice 2027. Et P&G a reversé à peu près la totalité de son flux de trésorerie disponible, voire davantage, sept années sur huit : c'est pourquoi c'est sa dette, et non sa trésorerie, qui sert de variable d'ajustement lorsqu'il réalise une acquisition comme celle de Thorne.
Le dividende de P&G est-il attractif après le rebond ?
Le 13 octobre 2026, P&G a déclaré un dividende trimestriel de 1,0885 $ par action, payable à partir du 16 novembre aux actionnaires inscrits au 23 octobre. En annualisant ce taux trimestriel, on obtient 4,354 $ par action. Le dividende a été relevé de 3,0 % au trimestre avril–juin 2026, depuis 1,0568 $, après une hausse de 5,0 % un an plus tôt. Source : déclaration de dividende de P&G, Form 8-K Exhibit 99 (13 octobre 2026).
À 165,59 $, le rendement annuel indicatif du dividende est de :
4,354 $ ÷ 165,59 $ = 2,63 %
À la clôture du 23 octobre, à 161,02 $, il est de 2,70 %. P&G indique avoir versé un dividende pendant 136 années consécutives et l'avoir augmenté pendant 70 années consécutives. Source : relations investisseurs de P&G.
L'attrait réside dans la durabilité du dividende et son potentiel de croissance, plutôt que dans un rendement initial exceptionnellement élevé. Un acheteur en quête de revenu immédiat devrait comparer ce rendement à celui des obligations disponibles et d'autres actifs générateurs de revenus ; avec un rendement du Trésor américain à 10 ans proche de 5 % le 22 octobre, le rendement du dividende est nettement inférieur au taux sans risque. Un dividende d'action peut croître, mais le versement comme le cours de l'action comportent des risques.
Le calendrier mérite aussi l'attention. Une action qui se négocie sans droit à son prochain dividende subit normalement un ajustement mécanique de son cours. Comme la date d'enregistrement était le 23 octobre et que les transactions américaines se règlent en un jour ouvré, le 23 octobre était aussi la date de détachement du dividende. Les investisseurs qui analysent la séance suivant le 22 octobre devraient en tenir compte avant d'interpréter chaque variation de cours comme un nouveau signal sur le sentiment du marché.
Quelle est la plus grande faiblesse du scénario haussier ?
Les marges restent sous pression.
La demande plus solide de P&G n'a pas éliminé l'inflation des matières premières, de l'énergie et du transport. Le groupe a relevé le vent contraire attendu des coûts des matières premières pour l'exercice 2027 à environ 1,4 milliard de dollars après impôts, contre environ 1 milliard dans ses prévisions de juillet, et a doublé le vent contraire attendu des charges d'intérêts nettes :
| Vent contraire de l'exercice 2027 (après impôts) | Prévisions du 29 juillet 2026 | Prévisions du 22 octobre 2026 |
|---|---|---|
| Matières premières (matériaux, énergie, transport) | environ 1,0 milliard $ | environ 1,4 milliard $ |
| Charges d'intérêts nettes plus élevées | 150 M$ | 300 M$ |
| Produits non opérationnels plus faibles | 150 M$ | 150 M$ |
| Effets de change défavorables | 50 M$ | 50 M$ |
| Total par action | 0,56 $ (frein de 8 % sur la croissance du BPA core) | 0,79 $ (frein de 11 % sur la croissance du BPA core) |
Sources : communiqués de résultats de P&G du 29 juillet 2026 et du 22 octobre 2026.
Sur le trimestre, la marge brute core a reculé de 150 points de base : les matières premières ont coûté 140 points de base, les réinvestissements dans les produits 140 et un mix défavorable 50, en partie compensés par 120 points de base d'économies de productivité, 50 grâce à la baisse des coûts douaniers et aux remboursements, et 20 grâce aux prix. La marge opérationnelle core a reculé de 80 points de base à 25,9 %, malgré 250 points de base d'économies de productivité au total.
Cela crée une tension importante. Le marché a récompensé P&G pour une demande des consommateurs fiable au moment même où la hausse des prix du pétrole (le Brent proche de 113 $ le baril le 22 octobre, selon Cboe) accentuait la pression sur les coûts de production et de distribution des biens de consommation.
L'énergie ne se limite pas au carburant des camions de livraison. Elle influe aussi sur :
- Les matériaux d'emballage
- Les intrants chimiques
- Les coûts de fonctionnement des usines
- Les tarifs de fret
- Les prix des fournisseurs
- Le pouvoir d'achat des consommateurs
La force des marques de P&G lui offre des options, notamment des gains de productivité, la reconception de produits et des hausses de prix sélectives. Ces options sont limitées par la concurrence. Si les ménages se tournent vers les marques de distributeur, répercuter la hausse des coûts devient plus difficile. Si P&G absorbe ces coûts, les marges en pâtissent.
Les caractéristiques défensives de l'entreprise concernent donc la stabilité relative de la demande. Elles ne garantissent pas des marges bénéficiaires stables.
P&G a-t-il relevé ses perspectives annuelles ?
Le changement de prévisions a été plus limité que ne pourrait le laisser croire une lecture enthousiaste du mouvement de l'action.
| Élément des prévisions de l'exercice 2027 | 29 juillet 2026 | 22 octobre 2026 |
|---|---|---|
| Croissance totale du chiffre d'affaires net | +1 % à +3 % | +2 % à +4 % (inclut Thorne à partir du 1er octobre) |
| Croissance organique des ventes | +1 % à +3 % | +1 % à +3 % (inchangée) |
| Croissance du BPA dilué (GAAP) | +1 % à +5 % par rapport à 6,62 $ | +1 % à +5 % (inchangée) |
| BPA core | 6,89–7,11 $, milieu 7,00 $ | 6,89–7,11 $, milieu 7,00 $ (inchangé) |
| Taux d'imposition effectif core | environ 20 % | 20 % à 21 % |
| Dépenses d'investissement | 4,5 %–5,5 % du chiffre d'affaires net | 4,5 %–5,5 % du chiffre d'affaires net |
| Productivité du flux de trésorerie disponible | 85 %–90 % | 85 %–90 % |
| Dividendes | environ 10 milliards $ | plus de 10 milliards $ |
| Rachats d'actions | environ 5 milliards $ | environ 5 milliards $ |
Source : communiqués de résultats de P&G du 29 juillet et du 22 octobre 2026, sur SEC EDGAR.
La hausse des ventes publiées liée à l'acquisition doit être distinguée d'une amélioration de l'activité existante.
La croissance organique exclut les acquisitions, les cessions et les variations de change. C'est généralement la mesure la plus utile pour évaluer si la demande sous-jacente des clients accélère.
La fourchette de bénéfices inchangée est également instructive. La direction a maintenu la même fourchette de BPA core tout en absorbant 0,23 $ par action de vents contraires supplémentaires, ce qui implique que l'activité elle-même évolue mieux qu'en juillet. Mais elle n'a pas relevé la fourchette, ce qui reconnaît une incertitude significative pour le reste de l'année.
Une interprétation raisonnable est que le trimestre a réduit les craintes de baisse sans établir une trajectoire de bénéfices annuelle nettement plus rapide.
Pourquoi l'action monterait-elle sans relèvement des prévisions de BPA ?
Plusieurs explications peuvent coexister :
- Les investisseurs craignaient une baisse des prévisions, compte tenu de la facture plus élevée des matières premières.
- Des volumes plus solides ont rendu les objectifs existants plus crédibles.
- Les résultats supérieurs aux attentes ont amélioré la confiance à court terme.
- Les valeurs défensives sont devenues plus recherchées pendant la vente massive des valeurs technologiques.
- Les investisseurs sont devenus disposés à payer un multiple plus élevé pour des bénéfices attendus similaires.
Cette dernière explication a des conséquences pour les rendements futurs. Une valorisation plus élevée peut récompenser les actionnaires existants tout en rendant l'action moins attractive pour les nouveaux acheteurs.
L'action P&G est-elle chère autour de 166 $ ?
En utilisant la clôture du 22 octobre et le milieu de fourchette de BPA core de 7,00 $ retenu par la direction, on obtient :
165,59 $ ÷ 7,00 $ = 23,7 fois le bénéfice core prévu
Sur la clôture de la veille, à 156,84 $, le même multiple était de 22,4 fois ; sur le BPA core de l'exercice 2026, à 6,89 $, il est de 24,0 fois. Ce calcul utilise les prévisions de l'entreprise plutôt qu'un consensus distinct des analystes. Avec 2 317,8 millions d'actions en circulation au 30 septembre, la clôture du 22 octobre valorise P&G à environ 384 milliards de dollars.
À ce multiple, P&G est valorisé comme une entreprise de grande qualité. Les investisseurs paient pour la force des marques, une demande récurrente, l'échelle de distribution et une génération de trésorerie fiable. À titre de comparaison, State Street indique un ratio cours/bénéfice de 26,9 pour les titres détenus par le fonds des biens de consommation de base au 22 octobre. Source : page du fonds XLP de State Street.
Ils acceptent aussi un rendement bénéficiaire relativement modeste :
7,00 $ ÷ 165,59 $ = 4,23 %
Le rendement bénéficiaire n'est pas un rendement promis. Les bénéfices peuvent croître ou reculer, et seule une partie est distribuée.
Le tableau suivant montre à quel point la valeur de l'action est sensible au multiple que les investisseurs attribuent aux mêmes bénéfices :
| PER illustratif | Valeur avec un BPA de 7,00 $ |
|---|---|
| 20 fois | 140 $ |
| 22 fois | 154 $ |
| 24 fois | 168 $ |
| 26 fois | 182 $ |
Ce sont des illustrations de valorisation, pas des objectifs d'analystes.
À environ 166 $, une large part du scénario à court terme repose déjà sur le fait que les investisseurs continuent de payer une prime pour la fiabilité.
Si les bénéfices restent stables mais que le multiple baisse, l'action peut reculer même si l'activité se comporte de manière satisfaisante.
Une valeur défensive peut-elle quand même offrir de mauvais rendements ?
Oui. Une exploitation fiable et des rendements d'investissement attractifs dépendent de variables différentes.
Prenons un investissement illustratif sur trois ans :
- Cours de départ : environ 166 $
- BPA de départ : 7,00 $
- Croissance annuelle du BPA : 4 %
- BPA au bout de trois ans : environ 7,87 $
Avec un multiple final de 24 fois, le cours obtenu serait d'environ 189 $. À 20 fois, il serait d'environ 157 $.
L'entreprise accroît ses bénéfices dans les deux cas. L'actionnaire obtient des rendements de cours très différents parce que la valorisation change.
Les dividendes s'ajouteraient au rendement total, mais ils n'élimineraient pas l'effet d'une compression des multiples.
C'est particulièrement pertinent après un fort rebond un jour de résultats. Une valeur défensive peut devenir encombrée précisément au moment où les investisseurs se sentent le moins à l'aise avec d'autres actifs.
La discipline consiste à estimer une fourchette plausible de résultats pour l'activité, à appliquer des valorisations raisonnables et à comparer les rendements obtenus avec les alternatives.
Le rebond de P&G prouve-t-il que les consommateurs sont en bonne santé ?
Il apporte des éléments encourageants sur certaines catégories et marques.
Il n'établit pas que chaque ménage ou chaque secteur de la consommation se porte bien.
Les consommateurs peuvent continuer d'acheter leur lessive de confiance tout en réduisant leurs dépenses au restaurant, en mobilier ou en électronique. Ils peuvent aussi acheter des produits haut de gamme dans une catégorie tout en choisissant des marques de distributeur dans une autre. Les signaux des distributeurs, analysés dans Walmart & Target 2026 : Stress du Consommateur Américain, constituent un recoupement nécessaire.
Plusieurs facteurs compliquent l'interprétation :
- Les variations de stocks chez les distributeurs peuvent influer sur les expéditions.
- L'activité promotionnelle peut gonfler les volumes.
- Les lancements de produits peuvent créer des gains temporaires.
- Les ménages aisés peuvent soutenir les catégories haut de gamme alors que les consommateurs à faibles revenus restent sous pression.
- Les gains de parts de marché peuvent profiter à une entreprise même lorsque la catégorie dans son ensemble croît lentement.
Les résultats de P&G se lisent au mieux comme la preuve que son portefeuille de produits et son exécution sont restés résilients.
Pour évaluer le consommateur dans son ensemble, les investisseurs devraient comparer les tendances des produits ménagers avec les commentaires des distributeurs, le revenu disponible réel, l'emploi et les conditions de crédit.
Une grande entreprise isolée constitue un point de données précieux. Elle ne reste qu'une partie de l'économie de la consommation.
Toutes les valeurs de consommation de base sont-elles aussi défensives ?
Le secteur regroupe des activités aux modèles économiques très différents.
| Type d'activité | Principal avantage | Principale vulnérabilité |
|---|---|---|
| Produits ménagers | Achats fréquents et marques établies | Coûts des intrants et concurrence des marques de distributeur |
| Boissons | Fidélité à la marque et échelle de distribution | Évolution des goûts et coûts d'emballage |
| Produits alimentaires emballés | Demande récurrente | Volumes faibles et pouvoir de négociation des distributeurs |
| Distributeurs de biens de consommation de base | Fréquentation et positionnement prix | Marges minces et coûts de main-d'œuvre |
| Tabac | Pouvoir de fixation des prix et génération de trésorerie | Réglementation et volumes en baisse |
Un investisseur qui achète un fonds sectoriel acquiert une combinaison de ces expositions.
Par exemple, le Consumer Staples Select Sector SPDR ETF (XLP) de State Street détenait 34 actions au 22 octobre 2026. Ses principales pondérations étaient Walmart (10,88 %), Costco (9,11 %), Procter & Gamble (7,76 %), Coca-Cola (7,44 %), Philip Morris International (6,34 %), Altria (4,56 %) et Colgate-Palmolive (4,50 %). Son comportement dépend donc de bien plus que des seuls résultats de P&G. Source : page du fonds de State Street.
Un fonds diversifié peut réduire le risque spécifique à une entreprise, mais il ne supprime pas le risque de valorisation et ne garantit pas que chaque titre affiche une forte croissance organique.
P&G est un choix relativement ciblé pour les investisseurs qui souhaitent une exposition aux produits ménagers et d'hygiène-beauté de marque. Un fonds sectoriel peut être plus adapté lorsque l'objectif est une large diversification hors de la technologie.
Comment les investisseurs peuvent-ils savoir si cette rotation va durer ?
Un changement durable de leadership exige plus qu'une seule séance solide. Les signaux au niveau sectoriel sont traités dans notre manuel de rotation sectorielle du S&P 500.
Les signaux suivants fourniraient de meilleures preuves :
- Une force relative persistante : les biens de consommation de base surperforment sur plusieurs semaines, y compris les jours où la technologie se redresse.
- Des révisions de bénéfices à la hausse : les analystes relèvent leurs estimations de profits futurs au lieu de simplement appliquer des multiples plus élevés.
- Une participation plus large : le leadership s'étend à plusieurs entreprises et catégories.
- Une demande stable : les volumes restent positifs sans promotions de plus en plus coûteuses.
- Une amélioration des marges : la productivité commence à surmonter la pression des coûts des intrants.
- Une confirmation par les flux de fonds : les entrées dans le secteur confortent l'interprétation suggérée par les cours.
- Des investissements IA plus sélectifs : le marché distingue les entreprises selon leurs retours de trésorerie au lieu de vendre ensemble toutes les valeurs liées à l'IA.
Si les biens de consommation de base montent alors que leurs estimations de bénéfices restent inchangées, le mouvement est avant tout un changement de valorisation. Il peut se prolonger un certain temps, mais il a ses limites.
Si les volumes, les marges et les prévisions de profits s'améliorent ensemble, le scénario devient plus durable.
Les lecteurs qui utilisent SimianX AI peuvent appliquer cette distinction lorsqu'ils examinent une thèse d'investissement : quelle part du rendement attendu provient de la croissance de l'activité, quelle part des dividendes, et quelle part exige que d'autres investisseurs paient plus cher ?
La description par SimianX de son processus de recherche met l'accent sur l'examen d'arguments contradictoires. Cette approche est utile ici, car les éléments favorables sur la demande comme les éléments prudents sur la valorisation sont significatifs.
Quels sont les scénarios haussier, central et baissier pour PG ?
Les scénarios suivants illustrent la manière dont bénéfices et valorisation pourraient interagir. Ce ne sont ni des prévisions ni des recommandations de trading.
| Scénario | BPA illustratif | PER illustratif | Cours implicite | Hypothèse principale |
|---|---|---|---|---|
| Baissier | 6,60 $ | 20 fois | 132 $ | Les coûts ou une demande faible minent les attentes |
| Central | 7,00 $ | 23 fois | 161 $ | Les prévisions tiennent et la prime de qualité demeure |
| Haussier | 7,40 $ | 25 fois | 185 $ | Une meilleure demande et de meilleures marges soutiennent des bénéfices plus élevés |
Les dividendes sont exclus, et aucune date de réalisation précise n'est supposée.
Le tableau met en évidence un défi pour les acheteurs après le rebond. L'illustration centrale offre peu de potentiel de hausse depuis 165,59 $, tandis que le scénario haussier exige de meilleurs bénéfices et une prime de valorisation durable.
Le scénario baissier ne nécessite pas d'effondrement de la demande des ménages. Une déception modérée sur les bénéfices combinée à un multiple plus bas suffirait.
Cela ne rend pas P&G inintéressant pour tous les investisseurs. Quelqu'un qui réduit une allocation technologique excessive peut apprécier ses avantages de diversification. Quelqu'un qui recherche des rendements absolus élevés sur une nouvelle position peut exiger un prix d'entrée plus bas ou des preuves plus solides d'une accélération des profits.
Les investisseurs doivent-ils courir après le rebond de 5,6 % ?
Les arguments plaident davantage pour une diversification patiente du portefeuille que pour la poursuite d'un mouvement d'une seule séance.
Les actionnaires existants ont obtenu une confirmation utile que la demande était plus résiliente que prévu. Pour les nouveaux investisseurs, le cours plus élevé réduit la marge d'erreur.
Un processus de décision pratique est le suivant :
- Identifier le besoin du portefeuille. Déterminer si l'objectif est le revenu, une moindre concentration technologique ou la croissance du capital.
- Fixer un rendement exigé. Estimer ce que la croissance des bénéfices et les dividendes pourraient raisonnablement apporter.
- Soumettre la valorisation à un test de résistance. Tester les rendements avec un multiple final plus bas.
- Examiner la qualité de la demande. Suivre ensemble les volumes, les promotions et les parts de marché.
- Surveiller la couverture par la trésorerie. Évaluer les dividendes et les rachats au regard du flux de trésorerie disponible annuel.
- Choisir la taille de la position en conséquence. Tenir compte de la possibilité qu'une valeur défensive puisse quand même baisser sensiblement.
Un achat échelonné peut réduire la dépendance à un seul cours du jour des résultats. Attendre un trimestre de plus peut aussi être raisonnable lorsque la thèse d'investissement repose sur un redressement des marges.
Il n'y a pas lieu d'interpréter ce choix comme le fait de vendre toute la technologie pour acheter tous les biens de consommation de base. La réponse la plus utile consiste à équilibrer l'exposition à la croissance de long terme avec des entreprises dont les rendements sont plus faciles à évaluer aujourd'hui.
FAQ : pourquoi l'action P&G a bondi et ce qui vient ensuite
Pourquoi l'action P&G a-t-elle monté de 5,6 % le 22 octobre 2026 ?
P&G a publié pour le premier trimestre de l'exercice 2027 un BPA core de 2,00 $ contre un consensus de 1,89 $, une croissance organique des ventes de 4 % et une croissance des volumes de 2,4 %, et a maintenu ses prévisions annuelles de BPA malgré la hausse des coûts des matières premières. Le même jour, le flux de trésorerie disponible négatif de Meta et son plan de capex ont poussé les investisseurs hors des valeurs IA et vers des entreprises défensives.
Quels ont été les résultats de P&G au premier trimestre de l'exercice 2027 ?
Pour juillet–septembre 2026, P&G a publié un chiffre d'affaires net de 23,28 milliards de dollars (+4 %), une croissance organique des ventes de 4 %, un BPA dilué de 1,97 $, un BPA core de 2,00 $ (+1 %), un flux de trésorerie opérationnel de 5,77 milliards de dollars et un flux de trésorerie disponible de 4,40 milliards de dollars. Le groupe a reversé 3,85 milliards de dollars sous forme de dividendes et de rachats.
Les biens de consommation de base sont-ils un placement sûr pendant une vente massive des valeurs technologiques ?
Les biens de consommation de base bénéficient souvent d'une demande plus stable, ce qui peut aider à diversifier une exposition technologique. Leurs actions peuvent néanmoins baisser en raison de valorisations élevées, de l'inflation des intrants, de la concurrence ou d'une évolution du comportement des consommateurs. Le 23 octobre, au lendemain du rebond, la plupart des valeurs de consommation de base ont reculé d'environ 2 % à 3,5 %.
L'action P&G est-elle bon marché après ses derniers résultats ?
Au cours de clôture du 22 octobre, PG se traitait à environ 23,7 fois le milieu de fourchette de BPA core de 7,00 $ prévu par la direction pour l'exercice 2027, contre 22,4 fois la veille. Cela traduit une prime de qualité substantielle ; des rendements attractifs dépendent donc de l'exécution sur les bénéfices et de la valorisation que les investisseurs continueront d'accorder.
Quel est le rendement du dividende de P&G ?
Le dividende trimestriel est de 1,0885 $ par action, soit 4,354 $ par an, ce qui représente un rendement de 2,63 % à 165,59 $ et de 2,70 % à la clôture du 23 octobre, à 161,02 $. P&G a augmenté son dividende pendant 70 années consécutives.
La performance de P&G signifie-t-elle que le boom de l'IA est terminé ?
Les éléments disponibles confirment de nouvelles inquiétudes sur les coûts de financement, les dépenses d'investissement et les rendements des investissements dans l'IA. Ils n'établissent pas que la demande en IA s'est effondrée ni que toutes les entreprises liées à l'IA font face aux mêmes perspectives.
Que doivent surveiller les investisseurs de PG au cours des prochains trimestres ?
Les indicateurs les plus utiles sont les volumes organiques, l'intensité promotionnelle, les coûts des intrants, les marges et le flux de trésorerie disponible, ainsi que l'effet de Thorne et de la dette à court terme supplémentaire sur les bénéfices. Des améliorations durables sur ces mesures soutiendraient le rebond de façon plus convaincante qu'un nouvel accès bref d'achats défensifs.
Conclusion : les biens de consommation de base ont mérité l'attention, mais le prix compte toujours
P&G a volé la vedette parce qu'il a apporté des preuves tangibles de la demande au moment où les investisseurs s'interrogeaient sur la rentabilité d'énormes investissements dans l'IA.
La reprise des volumes a rendu les résultats supérieurs aux attentes plus convaincants. La génération de trésorerie a soutenu les distributions aux actionnaires. La hausse plus large des valeurs de produits ménagers et de boissons a montré que les investisseurs reconsidéraient l'équilibre de leurs portefeuilles.
Les limites restent claires : le BPA core a progressé de 1 %, la facture des matières premières a augmenté de 400 millions de dollars, les marges se sont contractées et la valorisation de l'action a fortement grimpé en une seule journée.
Le rapport de P&G a renforcé les arguments en faveur de la détention d'une entreprise de consommation durable. Le rebond a rendu le prix d'entrée plus exigeant.
Pour les investisseurs, l'étape suivante consiste à évaluer si l'amélioration des résultats opérationnels peut justifier cette prime sur plusieurs trimestres. Suivez les volumes, les marges et les retours de trésorerie parallèlement au cours de l'action.
Explorez SimianX AI pour examiner les arguments d'investissement contradictoires et bâtir un cadre de recherche qui tienne compte à la fois de la résilience de l'activité et de la valorisation.
Comment cette page est mise à jour : les tableaux trimestriels s'appuient sur les communiqués de résultats de P&G (Form 8-K, Exhibit 99.1) et le tableau annuel sur les données des Form 10-K issues de SEC EDGAR XBRL. Tous deux seront actualisés après la publication des résultats du deuxième trimestre de l'exercice 2027 de P&G, attendue fin janvier 2027. Les cours sont des clôtures de séance régulière. Cette page est une analyse, pas un conseil en investissement.
Lecture Liée
- Capex de Meta par trimestre : 34,9 Md$ et FCF négatif au T3
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Free cash-flow de Tesla par année : 1,5 Md$ au T3 2026
- Walmart & Target 2026 : Stress du Consommateur Américain
- Le manuel de rotation sectorielle du S&P 500 par l'IA
- Krach obligataire 2026 : le 30 ans au plus haut depuis 2007
- Test de résistance IA : résultats Nvidia face aux taux 5%
- Jensen Huang alimente-t-il une bulle IA ? Nvidia au crible
- Actions IA en repli : doutes OpenAI et résultats tech
- Analyse d'actions par IA : un comité de 8 agents vous répond
- Plus d'analyses dans le hub thématique IA et marchés
Références
- SEC EDGAR — Résultats de P&G du premier trimestre de l'exercice 2027, Form 8-K Exhibit 99.1 (22 octobre 2026)
- SEC EDGAR — Form 10-Q de P&G pour le trimestre clos le 30 septembre 2026
- SEC EDGAR — Résultats de P&G du quatrième trimestre et de l'exercice 2026 avec prévisions pour l'exercice 2027 (29 juillet 2026)
- SEC EDGAR — Déclaration du dividende trimestriel de P&G (13 octobre 2026)
- SEC EDGAR — Données XBRL de P&G (données annuelles de flux de trésorerie)
- SEC EDGAR — Index des dépôts de P&G (8-K)
- SEC EDGAR — Résultats de Meta du troisième trimestre 2026, Form 8-K Exhibit 99.1 (21 octobre 2026)
- P&G — Relations investisseurs : dividende trimestriel et historique des dividendes (13 octobre 2026)
- P&G — Relations investisseurs : résultats du premier trimestre de l'exercice 2027
- Cboe — La vente massive des valeurs technologiques profite aux valeurs défensives (22 octobre 2026)
- Nasdaq — Cours historiques de PG
- Nasdaq — Résultats de PG et historique des surprises par rapport au consensus
- CNBC — Cotation de l'indice S&P 500
- State Street — Consumer Staples Select Sector SPDR ETF (XLP) : positions et caractéristiques
- Investopedia — Croissance organique
- Investopedia — Flux de trésorerie disponible (FCF)
- Investopedia — Date de détachement du dividende