
 Par Muke
Comment Tesla finance son offensive dans l'IA : flux de trésorerie disponible (free cash-flow), capex et lignes de crédit depuis 2019
Réponse rapide : Tesla a dégagé 1,53 milliard de dollars de flux de trésorerie disponible au T3 2026 : 6,26 milliards de dollars de flux de trésorerie d'exploitation moins 4,73 milliards de dollars de dépenses d'investissement (capex). C'est 62 % de moins que les 3,99 milliards de dollars d'un an plus tôt, et mieux que les −1,09 milliard de dollars du T2 2026. La variation nette du besoin en fonds de roulement (BFR), surtout la hausse des dettes fournisseurs, des charges à payer et des produits constatés d'avance, a apporté 2,59 milliards de dollars ; sans elle, le flux de trésorerie disponible aurait été d'environ −1,06 milliard de dollars. Tesla a abaissé sa prévision de capex 2026 à environ 20 milliards de dollars, contre plus de 25 milliards auparavant, a terminé le trimestre avec 45,4 milliards de dollars de trésorerie et de placements, et dispose de 30 milliards de dollars de lignes bancaires non tirées signées le 29 septembre 2026. Le flux de trésorerie disponible sur 12 mois glissants s'élève à 3,30 milliards de dollars, pour une capitalisation boursière d'environ 1,53 billion de dollars.
Le flux de trésorerie disponible de Tesla est redevenu positif au troisième trimestre 2026, et le chiffre phare est ressorti bien au-dessus des prévisions de Wall Street. Le tableau des flux de trésorerie du trimestre raconte une histoire plus précise : le flux de trésorerie d'exploitation est resté stable sur un an, les dépenses d'investissement ont doublé, et un fort retournement du besoin en fonds de roulement a porté le résultat.
C'est important, car Tesla se trouve au milieu de son cycle d'investissement le plus coûteux depuis la montée en cadence de la Model 3. Le groupe construit en même temps de la puissance de calcul pour l'entraînement de l'IA, une usine de puces, une raffinerie de lithium, des usines de batteries et de cathodes, des lignes Cybercab et Tesla Semi et une ligne pour le robot Optimus, alors que son cœur de métier automobile dégage des marges plus minces qu'en 2022.
Cette page de SimianX AI répond à une seule question à partir des documents officiels : qu'est-ce qui paie réellement l'offensive de Tesla dans l'IA ? Elle comprend un tableau de référence du flux de trésorerie disponible de Tesla par année depuis 2019 et par trimestre depuis 2023, un pont montrant d'où vient la trésorerie du T3 2026, l'évolution du budget de capex 2026 et les filets de sécurité du bilan qui le soutiennent.
Date de recherche : 21 octobre 2026 (heure du Pacifique, États-Unis). Tesla a publié ses résultats du T3 2026 après la clôture du marché le 21 octobre ; le 10-Q n'a pas encore été déposé, donc tous les chiffres trimestriels proviennent du Q3 2026 Update (Form 8-K, Exhibit 99.1). Les cours sont des clôtures de la séance régulière du Nasdaq. Les calculs sont signalés comme calculs SimianX et ne constituent ni des prévisions de l'entreprise ni un conseil en investissement.
Source : Tesla Q3 2026 Update, SEC Form 8-K Exhibit 99.1 (déposé le 21 octobre 2026)
Tesla au T3 2026 en un coup d'œil : bénéfice en baisse, trésorerie solide
Tesla définit le flux de trésorerie disponible comme le flux de trésorerie d'exploitation diminué des dépenses d'investissement. Depuis le T1 2025, sa ligne de capex inclut aussi les achats de systèmes de production et de stockage d'énergie, et les périodes antérieures ont été retraitées sur la même base.
| Indicateur (M$) | T3 2025 | T2 2026 | T3 2026 | T3 2026 vs T3 2025 |
|---|---|---|---|---|
| Chiffre d'affaires total | 28 095 | 28 236 | 28 046 | −0,2 % |
| Marge brute | 5 054 | 4 751 | 5 494 | +8,7 % |
| Recherche et développement | 1 630 | 2 371 | 2 761 | +69,4 % |
| Résultat d'exploitation | 1 624 | 398 | 718 | −55,8 % |
| Résultat net attribuable aux actionnaires ordinaires (GAAP) | 1 373 | 1 114 | 787 | −42,7 % |
| BPA dilué (GAAP) | 0,39 $ | 0,32 $ | 0,22 $ | −43,6 % |
| BPA dilué (non-GAAP) | 0,50 $ | 0,33 $ | 0,48 $ | −4,0 % |
| Trésorerie nette générée par les activités d'exploitation | 6 238 | 4 697 | 6 263 | +0,4 % |
| Dépenses d'investissement | 2 248 | 5 789 | 4 732 | +110,5 % |
| Flux de trésorerie disponible | 3 990 | −1 092 | 1 531 | −61,6 % |
| Trésorerie, équivalents de trésorerie et placements à court terme | 41 647 | 43 524 | 45 447 | +9,1 % |
La plupart des titres mélangent trois comparaisons, qui vont dans des directions différentes :
- Par rapport au T2 2026, le flux de trésorerie disponible s'est amélioré de 2,62 milliards de dollars : le flux de trésorerie d'exploitation a progressé de 1,57 milliard et le capex a reculé de 1,06 milliard.
- Par rapport au T3 2025, le flux de trésorerie disponible a chuté de 62 %, car la trésorerie d'exploitation est restée stable tandis que le capex a plus que doublé.
- Par rapport aux prévisions, c'est une nette surprise positive. Les estimations citées par Yahoo Finance tablaient sur un flux de trésorerie disponible d'environ −4,92 milliards de dollars et un capex d'environ 7,96 milliards de dollars pour le trimestre.
La baisse du bénéfice est réelle mais doit être décrite avec précision : le résultat net GAAP attribuable aux actionnaires ordinaires a reculé de 42,7 %, tandis que le BPA GAAP dilué a baissé de 43,6 %, car le nombre d'actions diluées est passé de 3 526 millions à 3 541 millions.
Source : Tesla Q3 2026 Update, synthèse financière et états financiers ; estimations consensuelles citées par Yahoo Finance
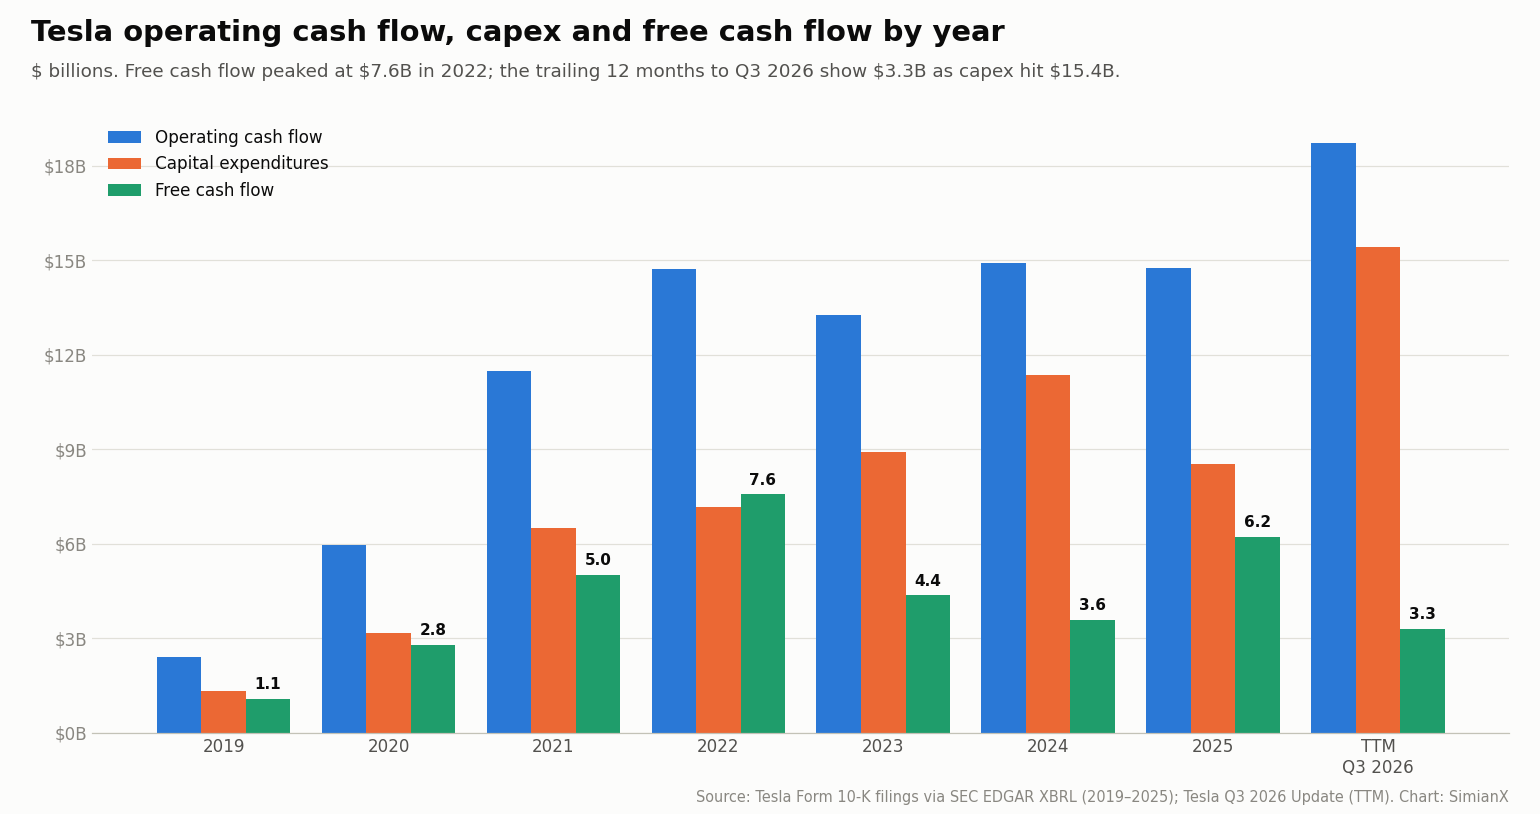
Flux de trésorerie disponible de Tesla par année, 2019–2026
L'historique plus long remet un bon trimestre en perspective. Le flux de trésorerie disponible de Tesla a culminé en 2022, lorsque le flux de trésorerie d'exploitation a atteint 14,7 milliards de dollars et le capex 7,2 milliards. Depuis, le flux de trésorerie d'exploitation est resté autour de 13 à 15 milliards de dollars par an tandis que le capex augmentait, si bien qu'une part croissante de chaque dollar d'exploitation est réinvestie.
| Année | Chiffre d'affaires (M$) | Flux de trésorerie d'exploitation (M$) | Capex (M$) | Flux de trésorerie disponible (M$) | Capex en % du flux de trésorerie d'exploitation | Marge de FCF |
|---|---|---|---|---|---|---|
| 2019 | 24 578 | 2 405 | 1 327 | 1 078 | 55 % | 4,4 % |
| 2020 | 31 536 | 5 943 | 3 157 | 2 786 | 53 % | 8,8 % |
| 2021 | 53 823 | 11 497 | 6 482 | 5 015 | 56 % | 9,3 % |
| 2022 | 81 462 | 14 724 | 7 158 | 7 566 | 49 % | 9,3 % |
| 2023 | 96 773 | 13 256 | 8 899 | 4 357 | 67 % | 4,5 % |
| 2024 | 97 690 | 14 923 | 11 342 | 3 581 | 76 % | 3,7 % |
| 2025 | 94 827 | 14 747 | 8 527 | 6 220 | 58 % | 6,6 % |
| 9 mois 2026 | 78 669 | 14 897 | 13 014 | 1 883 | 87 % | 2,4 % |
| 12 mois glissants au T3 2026 | 103 570 | 18 710 | 15 407 | 3 303 | 82 % | 3,2 % |
Deux points ressortent. D'abord, le flux de trésorerie d'exploitation sur 12 mois glissants, à 18,7 milliards de dollars, est un record, aidé par le besoin en fonds de roulement. Ensuite, le capex sur 12 mois glissants, à 15,4 milliards de dollars, est lui aussi un record, et la prévision pour l'ensemble de 2026, d'environ 20 milliards de dollars, représenterait environ 2,3 fois les 8,5 milliards dépensés en 2025.
Le flux de trésorerie disponible par dollar de chiffre d'affaires (marge de FCF) est passé de 9,3 % en 2021–2022 à 3,2 % sur les 12 derniers mois. C'est la mesure unique la plus claire de la part du programme d'IA de Tesla financée par l'activité courante.
Source : rapports Form 10-K de Tesla, via SEC EDGAR XBRL company facts (capex 2024 tel que retraité dans le 10-K 2025) ; chiffres 2026 issus des updates du T1, du T2 et du T3 2026. Les ratios sont des calculs SimianX.
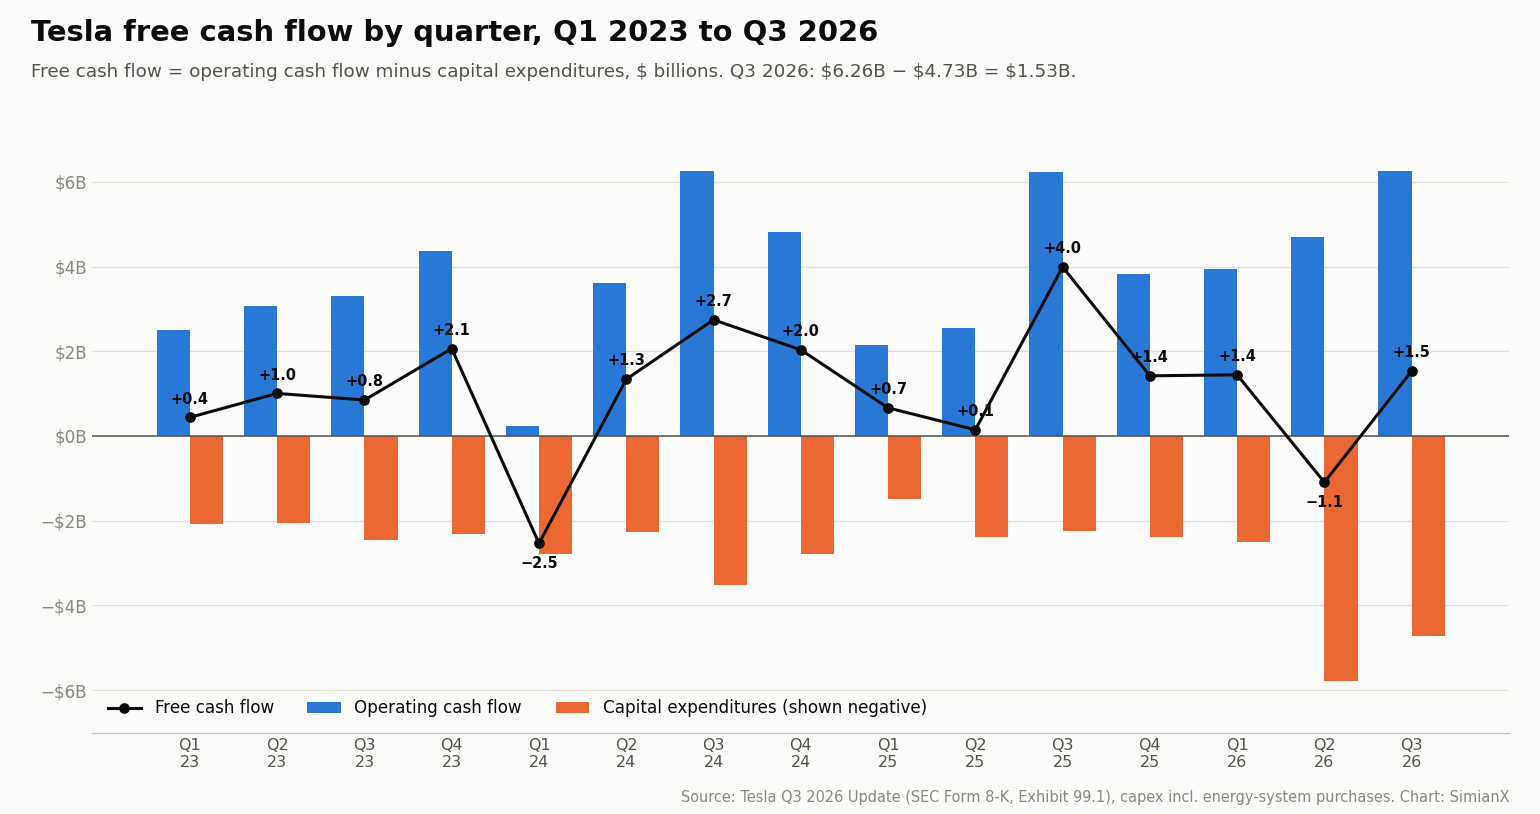
Flux de trésorerie disponible de Tesla par trimestre, 2023–2026
Les résultats trimestriels fluctuent bien plus que les résultats annuels, surtout parce que les stocks, les dettes fournisseurs et les paiements de capex tombent de façon irrégulière. Tesla a publié deux fois un flux de trésorerie disponible trimestriel négatif sur cette période : au T1 2024 (−2,54 milliards de dollars, pendant une constitution de stocks) et au T2 2026 (−1,09 milliard de dollars, quand le capex a bondi de 3,3 milliards).
| Trimestre | Flux de trésorerie d'exploitation (M$) | Capex (M$) | Flux de trésorerie disponible (M$) |
|---|---|---|---|
| T1 2023 | 2 513 | 2 073 | 440 |
| T2 2023 | 3 065 | 2 060 | 1 005 |
| T3 2023 | 3 308 | 2 459 | 849 |
| T4 2023 | 4 370 | 2 307 | 2 063 |
| T1 2024 | 242 | 2 777 | −2 535 |
| T2 2024 | 3 612 | 2 272 | 1 340 |
| T3 2024 | 6 255 | 3 513 | 2 742 |
| T4 2024 | 4 814 | 2 780 | 2 034 |
| T1 2025 | 2 156 | 1 492 | 664 |
| T2 2025 | 2 540 | 2 394 | 146 |
| T3 2025 | 6 238 | 2 248 | 3 990 |
| T4 2025 | 3 813 | 2 393 | 1 420 |
| T1 2026 | 3 937 | 2 493 | 1 444 |
| T2 2026 | 4 697 | 5 789 | −1 092 |
| T3 2026 | 6 263 | 4 732 | 1 531 |
Le troisième trimestre a été le trimestre le plus fort de Tesla en trésorerie en 2024 et en 2025, et c'est le plus fort à ce jour en 2026 (flux de trésorerie d'exploitation de 6,26 milliards de dollars au T3 2024, 6,24 milliards au T3 2025 et 6,26 milliards au T3 2026). Lire le T3 2026 comme un nouveau rythme de croisière reviendrait à reproduire un schéma saisonnier plutôt qu'à identifier une tendance.
Source : Tesla Q3 2026 Update, rapprochement des informations financières GAAP et non-GAAP
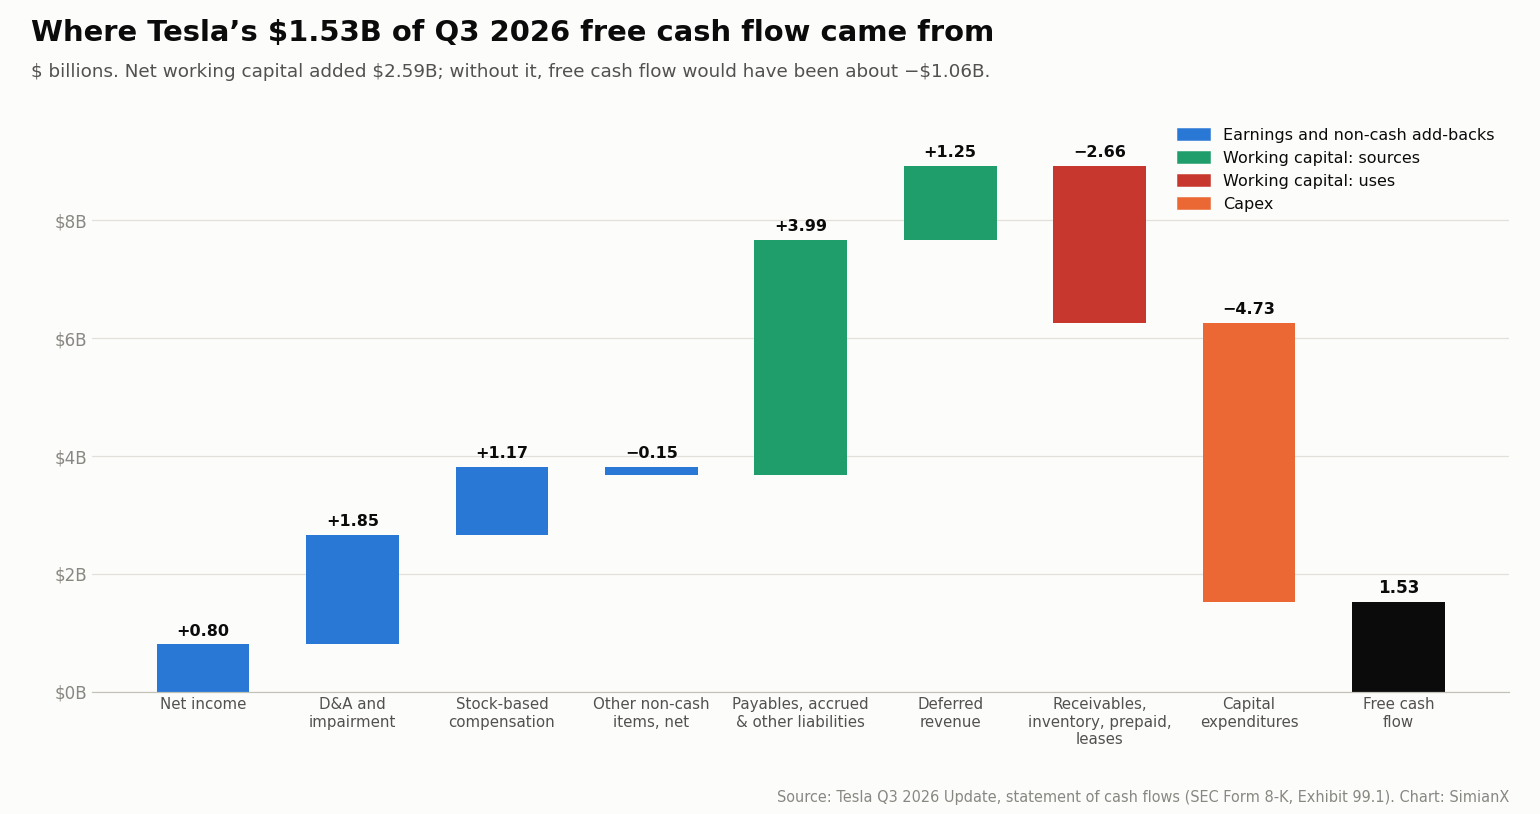
D'où viennent les 1,53 milliard de dollars du T3
Le tableau des flux de trésorerie de Tesla montre comment 787 millions de dollars de bénéfice sont devenus 1,53 milliard de dollars de flux de trésorerie disponible :
| Ligne du tableau des flux de trésorerie, T3 2026 | M$ |
|---|---|
| Résultat net (y compris intérêts minoritaires) | 804 |
| Dotations aux amortissements et dépréciations | 1 852 |
| Rémunération en actions | 1 165 |
| Autres éléments non monétaires, net (change, impôts différés, valorisation de SpaceX et des actifs numériques, dépréciations d'actifs) | −148 |
| Dettes fournisseurs, charges à payer et autres passifs | +3 991 |
| Produits constatés d'avance | +1 255 |
| Créances clients | −565 |
| Stocks | −313 |
| Véhicules en location simple | +40 |
| Charges payées d'avance et autres actifs | −1 818 |
| Trésorerie nette générée par les activités d'exploitation | 6 263 |
| Dépenses d'investissement | −4 732 |
| Flux de trésorerie disponible | 1 531 |
Les six lignes de besoin en fonds de roulement s'élèvent en net à +2 590 millions de dollars. Toutes choses égales par ailleurs, sans cet apport, le flux de trésorerie disponible aurait été d'environ −1,06 milliard de dollars. Il s'agit d'un calcul de sensibilité SimianX, pas d'un résultat comptable alternatif : une entreprise en croissance peut maintenir longtemps un besoin en fonds de roulement favorable. Il montre néanmoins que l'excédent du trimestre dépendait du calendrier du bilan.
Le même test appliqué au trimestre de comparaison est utile. Le T3 2025 avait lui aussi bénéficié d'un fort vent favorable du besoin en fonds de roulement (+2 083 millions de dollars, porté par un déstockage de 1 991 millions), si bien que son flux de trésorerie disponible hors besoin en fonds de roulement était d'environ 1,91 milliard de dollars. Sur cette base comparable, le recul sur un an est d'environ 2,97 milliards de dollars, presque entièrement dû à la hausse du capex.
Tesla paie-t-il ses fournisseurs plus tard ?
Les dettes fournisseurs sont passées de 15,32 à 17,24 milliards de dollars en un trimestre, et les charges à payer de 15,26 à 17,21 milliards de dollars. L'indicateur de délai de paiement des fournisseurs (DPO) calculé par Tesla est monté à 66 jours, contre 58 au T2 2026 et 52 au T3 2025.
C'est le signe d'un allongement effectif des délais de paiement en fin de trimestre, pas la preuve de tensions : cette ligne évolue aussi avec les volumes de production, les factures de capex reçues mais pas encore payées, et les charges à payer. Le test utile est de voir si les dettes fournisseurs refluent au T4, quand le capex doit de nouveau augmenter. Le délai de recouvrement des créances clients (DSO) de Tesla était de 14 jours, contre 13 au T2.
Les produits constatés d'avance financent-ils les dépenses d'IA ?
Les produits constatés d'avance ont apporté 1,26 milliard de dollars de trésorerie, et leur encours courant a bondi de 3,43 à 4,66 milliards de dollars. L'update de Tesla attribue la hausse des ventes annexes automobiles principalement à la croissance des abonnements FSD ; les abonnements FSD actifs, qui incluent les achats en une fois et les formules mensuelles, ont atteint 1,74 million, contre 1,48 million au T2 et 1,04 million un an plus tôt.
La trésorerie encaissée avant la comptabilisation du chiffre d'affaires aide à financer l'investissement aujourd'hui, mais ce n'est pas un second paiement plus tard : lorsque ce chiffre d'affaires est comptabilisé, il augmente le bénéfice publié sans nouvelle trésorerie. Le 10-Q détaillera l'encours ; d'ici là, la répartition entre FSD, connectivité, acomptes sur véhicules et contrats énergétiques n'est pas publique.
Source : Tesla Q3 2026 Update, bilan, tableau des flux de trésorerie et synthèse opérationnelle
Pourquoi le bénéfice a baissé alors que la trésorerie a tenu
La marge brute a en fait progressé de 8,7 % sur un an, à 5,49 milliards de dollars, et le taux de marge brute automobile hors crédits réglementaires s'est amélioré à 18,1 %, contre 15,4 %. La pression est venue de trois sources :
- Les dépenses d'avenir. La recherche et développement a augmenté de 69 % à 2,76 milliards de dollars et le total des charges d'exploitation de 39 % à 4,78 milliards. Tesla attribue cette hausse à ses projets « SI » (superintelligence) et à d'autres projets de R&D, à la rémunération en actions, y compris le 2025 CEO Performance Award, et aux frais commerciaux, généraux et administratifs (SG&A).
- Les crédits réglementaires s'estompent. Les revenus des crédits sont tombés à 113 millions de dollars, contre 417 millions un an plus tôt, soit une baisse de 73 % de ce qui était autrefois un bénéfice presque pur.
- L'énergie a été plus faible. Le chiffre d'affaires de la production et du stockage d'énergie a reculé de 15,6 % à 2,88 milliards de dollars, ce que Tesla impute en partie à des remboursements clients liés aux droits de douane. La marge brute de l'énergie est tombée à 954 millions de dollars, contre 1 073 millions, même si le taux de marge brute du segment est passé de 31,4 % à 33,1 %.
Le flux de trésorerie se comporte différemment du bénéfice pour les raisons exposées dans le pont ci-dessus. Les amortissements (1,85 milliard de dollars) et la rémunération en actions (1,17 milliard de dollars) réduisent le bénéfice mais pas la trésorerie. La rémunération en actions reste un coût réel pour les actionnaires : le flux de trésorerie disponible diminué de la rémunération en actions n'était que d'environ 366 millions de dollars au T3 2026.
Le bénéfice GAAP intègre aussi une réévaluation des actions SpaceX détenues par Tesla (un gain latent de 1 005 millions de dollars au T2, une perte de 142 millions au T3) et de ses actifs numériques. Ces éléments font varier le résultat net sans toucher à la trésorerie d'exploitation.
Source : Tesla Q3 2026 Update, compte de résultat et ponts de chiffre d'affaires et de rentabilité. Pour le contexte avant la publication de juillet, voir notre aperçu des résultats de Tesla au T2 2026.
Le budget de capex 2026 : de 20 à 25 milliards de dollars, puis retour
La principale raison pour laquelle le flux de trésorerie disponible du T3 a battu les prévisions est que Tesla a dépensé environ 3,2 milliards de dollars de capex de moins que ce qu'attendaient les analystes. L'évolution du budget explique pourquoi c'est important :
| Date | Prévision de capex 2026 | Attente déclarée de flux de trésorerie disponible |
|---|---|---|
| Janvier 2026 (résultats du T4 2025) | Un peu plus de 20 Md$ | — |
| Avril 2026 (résultats du T1 2026) | Relevée à environ 25 Md$ ou plus | Flux de trésorerie disponible négatif pour le reste de 2026 |
| 21 octobre 2026 (résultats du T3 2026) | Environ 20 Md$ | Capex financé principalement par le flux de trésorerie d'exploitation |
Le capex des neuf premiers mois de 2026 s'est élevé à 13,01 milliards de dollars. Atteindre environ 20 milliards sur l'année impliquerait environ 7,0 milliards de dollars au T4, le montant trimestriel le plus élevé jamais publié par Tesla. Si le flux de trésorerie d'exploitation du T4 égalait les 6,26 milliards du T3, le trimestre afficherait un léger déficit de trésorerie ; il s'agit d'un calcul de sensibilité SimianX, pas d'une prévision.
Lors de la conférence téléphonique, le directeur financier Vaibhav Taneja a attribué la baisse de la prévision au fait de « gérer efficacement le déploiement de notre capital » et a déclaré que Tesla prévoit de financer le capex « principalement par nos flux de trésorerie d'exploitation ». Pour savoir si la réduction traduit de l'efficacité ou des calendriers qui glissent, on peut la confronter aux projets que l'argent doit livrer. Selon l'update du T3 :
- Calcul pour l'entraînement de l'IA : Cortex 1 (plus de 105 MW) et Cortex 2 (plus de 120 MW), au Texas, sont en service, avec l'objectif d'atteindre 400 MW de puissance d'entraînement d'ici fin 2026.
- Puces : la construction de l'Austin Fab se poursuit ; Tesla prévoit d'y commencer la mise en service des équipements en 2027.
- Batteries et matériaux : les cellules LFP au Nevada, les matériaux de cathode et le raffinage du lithium au Texas sont en début de montée en cadence ; la capacité 4680 de Berlin est en construction.
- Véhicules et robots : le Cybercab a intégré la flotte Robotaxi d'Austin, le Tesla Semi est en production en série au Nevada et la production d'Optimus a démarré sur des lignes à Fremont. Lors de la conférence, Elon Musk a déclaré qu'atteindre 20 000 unités Optimus par semaine prendrait « probablement au moins un an, peut-être un peu plus ».
Si ces jalons sont tenus avec des dépenses moindres, la réduction relève de la discipline financière. Si les jalons glissent, la dépense a été reportée, pas évitée. La même tension traverse les hyperscalers : voyez comment le capex IA des géants de la tech a atteint 96 % de leur flux de trésorerie d'exploitation.
Sources : prévision d'avril 2026 rapportée par investingLive ; prévision d'octobre et commentaires du directeur financier rapportés par Yahoo Finance ; calendrier d'Optimus rapporté par Stocktwits via TradingView ; état des projets d'après le Q3 2026 Update.
Qu'est-ce qui finance réellement l'offensive de Tesla dans l'IA ?
Tesla ne publie pas ses flux de trésorerie par projet, si bien que personne ne peut affecter un dollar précis à Optimus ou au calcul. Ce que montrent les documents, en revanche, c'est l'ensemble des sources disponibles :
| Source de financement | Montant (dernier connu) | Ce que cela signifie |
|---|---|---|
| Flux de trésorerie d'exploitation | 18,71 Md$ (12 mois glissants) | Le moteur principal ; inclut les vents favorables du besoin en fonds de roulement décrits plus haut |
| Trésorerie, équivalents de trésorerie et placements à court terme | 45,45 Md$ (30 sept. 2026) | 445 M$ de produits d'intérêts au seul T3 |
| Lignes bancaires non tirées | 30,0 Md$ (signées le 29 sept. 2026) | Prêt à terme à tirage différé de 20 Md$, facilité renouvelable à cinq ans de 8 Md$, facilité renouvelable à 364 jours de 2 Md$ |
| Dette existante et contrats de location-financement | 9,52 Md$ | Dont 9,27 Md$ sans recours ; la dette avec recours s'élève à 2 M$ |
| Rémunération en actions | 1,17 Md$ au T3 2026 | Rémunère les salariés sans trésorerie, au prix d'une dilution |
Les lignes de crédit sont l'élément que la plupart des commentaires ont manqué. Le 29 septembre 2026, Tesla a signé un prêt à terme à tirage différé de premier rang non garanti de 20 milliards de dollars sur trois ans, une facilité de crédit renouvelable à cinq ans de 8 milliards de dollars et une facilité renouvelable à 364 jours de 2 milliards de dollars, en remplacement d'une facilité renouvelable de 5 milliards de dollars datant de 2023. Aucun prêt n'était en cours, les facilités renouvelables peuvent être augmentées de 4 milliards de dollars au maximum, les contrats exigent au moins 5 milliards de dollars de liquidité consolidée, et Tesla a indiqué qu'il « ne prévoit pas actuellement de tirer sur ces facilités en 2026 ». Les engagements non tirés du prêt à terme descendent à 10 milliards de dollars après un an et à 5 milliards après 15 mois.
Un emprunt ne modifierait pas le flux de trésorerie disponible publié par Tesla, car le produit des emprunts est classé dans les flux de financement. C'est pourquoi le flux de trésorerie disponible positif du trimestre ne peut pas être attribué à la dette. Au T3 2026, Tesla a émis 1,16 milliard de dollars de dette et en a remboursé 1,03 milliard, essentiellement des financements sans recours.
Les produits d'intérêts sont un contributeur plus discret. Les 445 millions de dollars que Tesla a gagnés sur sa trésorerie et ses placements au T3 représentent environ 29 % du flux de trésorerie disponible du trimestre, et ils passent par le flux de trésorerie d'exploitation.
Sources : Tesla Form 8-K, Items 1.01, 1.02 et 2.03 (29 septembre 2026) ; Tesla Q3 2026 Update, bilan et détail de la dette
La participation de 2 milliards de dollars dans xAI et la question SpaceX
Une importante sortie de trésorerie liée à l'IA n'apparaît pas du tout dans le capex. Le 16 janvier 2026, Tesla a accepté d'investir environ 2 milliards de dollars en actions de préférence de série E de xAI, parallèlement à un accord-cadre de collaboration dans l'IA. L'opération a été finalisée au T1 2026 et figure dans les flux d'investissement sous la forme d'un « achat d'une participation dans SpaceX » de 2 002 millions de dollars, car xAI Holdings est devenue une filiale de SpaceX en février 2026.
Cette participation alimente désormais les résultats GAAP de Tesla via des gains et pertes de valorisation à la valeur de marché (mark-to-market). Elle relie aussi la stratégie IA de Tesla aux discussions sur un éventuel rapprochement Tesla–SpaceX. Lors de la conférence de résultats de SpaceX le 20 octobre, Musk a déclaré que les deux sociétés avaient formé des comités spéciaux pour étudier l'idée et qu'une fusion ne devait pas être considérée comme certaine ; lors de la conférence de Tesla, il a renvoyé à ces propos.
Tant qu'il n'y a pas de conditions, un rapprochement ne fait pas partie du tableau de financement de Tesla. La trésorerie détenue par une autre société n'est pas, par défaut, à la disposition des actionnaires de Tesla à des conditions favorables, et toute opération apporterait son propre budget d'investissement ainsi que des questions de dilution et de gouvernance. Nos pages sur l'IPO de SpaceX et l'action Tesla et sur les valorisations des IPO de l'IA et les participations déclarées couvrent le volet boursier de cette histoire.
Sources : Tesla Q4 2025 Update, « Other Updates » (investissement dans xAI) ; circulaire de procuration 2026 de Tesla (xAI Holdings est devenue une filiale de SpaceX en février 2026) ; propos de Musk rapportés par Yahoo Finance
Le stockage d'énergie peut-il devenir un plus gros moteur de trésorerie ?
Le stockage d'énergie est l'activité de Tesla la plus directement liée à la demande des centres de données d'IA, car les grandes batteries aident à fournir de l'électricité et à lisser la charge là où le réseau est saturé. Tesla a déployé 13,7 GWh de stockage au T3 2026, contre 12,5 GWh un an plus tôt, et a annoncé un rythme de commandes et un carnet de commandes record. Megafactory Texas a démarré sa production avec une capacité prévue de 50 GWh, et les premiers Megapacks fabriqués avec les propres cellules LFP de Tesla produites au Nevada ont été expédiés.
Le résultat financier est resté en retrait des volumes ce trimestre. Le chiffre d'affaires du segment est tombé à 2,88 milliards de dollars et la marge brute à 954 millions, en partie à cause de remboursements clients liés aux droits de douane. Les déploiements mesurent l'activité ; ce sont les marges des contrats, les jalons de paiement, les calendriers d'installation et les stocks nécessaires à la fabrication des Megapacks qui déterminent la trésorerie que le segment dégage réellement. (Les remboursements de droits de douane traversent les comptes de nombreuses entreprises cette année ; voir notre suivi des remboursements de droits de douane IEEPA.)
Source : production, livraisons et déploiements de Tesla au T3 2026 (Form 8-K, 2 octobre 2026)
Ce que le cours de TSLA implique pour les flux de trésorerie futurs
L'action Tesla a clôturé à 386,47 $ le 21 octobre 2026, en hausse de 3,41 % avant la publication et 9,0 % au-dessus de sa clôture du 16 octobre. Le titre a d'abord gagné environ 2 % après la publication, puis s'est retourné à la baisse pendant la conférence téléphonique, lorsque la réduction du capex et le calendrier d'Optimus ont été abordés. La clôture de la séance régulière restait 21,1 % sous le record de clôture de 489,88 $ du 16 décembre 2025, et 29,5 % au-dessus du plus bas de clôture de 2026, à 298,32 $, le 29 juillet.
Sur la base des 3,95 milliards d'actions en circulation indiquées en couverture du 10-Q de Tesla pour le T2 2026, cette clôture implique une capitalisation boursière d'environ 1,53 billion de dollars. Un flux de trésorerie disponible sur 12 mois glissants de 3,30 milliards de dollars correspond à un rendement de flux de trésorerie disponible (FCF yield) d'environ 0,22 %.
| Rendement de flux de trésorerie disponible illustratif sur une valeur de 1,53 billion de dollars | Flux de trésorerie disponible annuel requis | Multiple de la meilleure année de Tesla (2022 : 7,57 Md$) |
|---|---|---|
| 2 % | 30,5 Md$ | 4,0× |
| 3 % | 45,8 Md$ | 6,1× |
| 4 % | 61,1 Md$ | 8,1× |
| 5 % | 76,3 Md$ | 10,1× |
Ce sont des ordres de grandeur, pas des objectifs de cours. Ils montrent que la valorisation repose sur des activités qui ne produisent pas encore de trésorerie significative (Robotaxi, FSD à grande échelle, Optimus, calcul), et non sur l'activité actuelle d'automobile et d'énergie. C'est ainsi qu'une entreprise devient l'un des 7 Magnifiques, et c'est pourquoi le rendement de long terme de Tesla depuis son introduction en Bourse a toujours été porté davantage par les anticipations que par la trésorerie du moment.
Sources : historique des cours de TSLA sur Nasdaq ; réaction après la clôture rapportée par Stocktwits via TradingView ; actions en circulation d'après le Form 10-Q du T2 2026. La capitalisation et les rendements sont des calculs SimianX. Cours en direct et fondamentaux : page de l'action Tesla (TSLA).
À surveiller dans le 10-Q et au T4 2026
- Le 10-Q du T3. Il contiendra les contrats de crédit en annexe, le détail des produits constatés d'avance et les engagements de capex.
- Les dettes fournisseurs au T4. Si le délai de paiement des fournisseurs repasse sous les 66 jours atteints au T3, une partie du coup de pouce du besoin en fonds de roulement au T3 s'inversera.
- Le capex du T4 face à environ 7,0 milliards de dollars. Un chiffre nettement inférieur signalerait un nouveau changement de calendrier, pas seulement de l'efficacité.
- La capacité livrée. La puissance d'entraînement a-t-elle atteint 400 MW à la fin de l'année ? L'Austin Fab et les usines de matériaux de batterie ont-elles respecté le calendrier ?
- Le flux de trésorerie disponible après rémunération en actions. À environ 0,4 milliard de dollars au T3, c'est la vue la plus nette de la trésorerie qui reste pour les actionnaires.
- Les marges et la trésorerie de l'énergie. Le carnet de commandes ne devient de la trésorerie que lorsque les Megapacks sont livrés et réceptionnés.
- Tout tirage sur les facilités de 30 milliards de dollars. Tesla dit qu'aucun n'est prévu en 2026 ; un tirage signalerait que la trésorerie d'exploitation ne suffit plus.
- Les discussions avec SpaceX. À évaluer uniquement si des conditions apparaissent : parité d'échange, dilution, gouvernance et budget de capex combiné.
Quand vous analysez des résultats de ce type, comparez le tableau des flux de trésorerie au compte de résultat avant de vous fier à l'un ou l'autre des titres ; c'est le même contrôle qui a montré que le flux de trésorerie disponible de Coherent tombait à −1,02 milliard de dollars alors que son bénéfice augmentait. SimianX AI peut aider à organiser cette comparaison d'une entreprise à l'autre, les documents originaux restant la référence finale.
FAQ sur le flux de trésorerie disponible de Tesla
Quel a été le flux de trésorerie disponible de Tesla au T3 2026 ?
1,531 milliard de dollars : un flux de trésorerie d'exploitation de 6,263 milliards de dollars moins des dépenses d'investissement de 4,732 milliards de dollars, selon le Q3 2026 Update de Tesla publié le 21 octobre 2026. Un an plus tôt, il s'élevait à 3,990 milliards de dollars ; au T2 2026, il était de −1,092 milliard de dollars.
Quel est le flux de trésorerie disponible de Tesla par année ?
Tel que publié : 1,08 milliard de dollars en 2019, 2,79 milliards en 2020, 5,02 milliards en 2021, 7,57 milliards en 2022 (le pic), 4,36 milliards en 2023, 3,58 milliards en 2024 et 6,22 milliards en 2025. Les 12 mois glissants au T3 2026 totalisent 3,30 milliards de dollars.
Pourquoi le bénéfice de Tesla a-t-il baissé alors que le flux de trésorerie disponible restait positif ?
Les charges d'exploitation ont augmenté plus vite que la marge brute, principalement la R&D et la rémunération en actions, et les revenus des crédits réglementaires ont chuté de 73 %. Le flux de trésorerie a été soutenu par 1,85 milliard de dollars d'amortissements et 1,17 milliard de rémunération en actions (deux éléments non monétaires) ainsi que par 2,59 milliards de dollars de variation nette du besoin en fonds de roulement, surtout la hausse des dettes fournisseurs, des charges à payer et des produits constatés d'avance.
Combien Tesla va-t-il dépenser en capex en 2026 ?
Environ 20 milliards de dollars, selon la prévision de Tesla du 21 octobre 2026, contre plus de 25 milliards annoncés en avril. Le capex sur neuf mois s'est élevé à 13,01 milliards de dollars, ce qui implique environ 7,0 milliards au T4.
Tesla emprunte-t-il pour financer ses dépenses d'IA ?
Pas pour l'instant. Tesla a signé 30 milliards de dollars de facilités bancaires non garanties le 29 septembre 2026, mais n'avait aucun prêt en cours au titre de celles-ci et a indiqué ne pas prévoir de tirage en 2026. Sa dette et ses contrats de location-financement de 9,52 milliards de dollars sont presque entièrement sans recours. Un emprunt ne compterait d'ailleurs pas dans le flux de trésorerie disponible.
De combien de trésorerie Tesla dispose-t-il ?
45,45 milliards de dollars de trésorerie, équivalents de trésorerie et placements à court terme au 30 septembre 2026, en hausse de 1,92 milliard sur le trimestre, principalement grâce au flux de trésorerie disponible.
Le flux de trésorerie disponible du T3 de Tesla est-il durable ?
Pas sur la foi d'un seul trimestre. Environ 2,59 milliards de dollars proviennent du besoin en fonds de roulement, qui peut s'inverser, le T3 a été le trimestre le plus fort de Tesla en trésorerie en 2024 comme en 2025, et la prévision de capex implique une dépense record au T4.
Conclusion : financé pour l'instant, mais la facture continue d'arriver
L'offensive de Tesla dans l'IA est financée par quatre éléments : une activité opérationnelle qui a généré de 13 à 19 milliards de dollars de trésorerie d'exploitation par an depuis 2022, un besoin en fonds de roulement favorable, une réserve de trésorerie de 45 milliards de dollars qui rapporte des intérêts et, si nécessaire, 30 milliards de dollars de lignes bancaires non tirées. La rémunération en actions constitue une cinquième source, non monétaire, que les actionnaires paient par la dilution.
Le troisième trimestre montre que le financement est suffisant. Il ne montre pas que l'investissement est rentable. Le flux de trésorerie disponible par dollar de chiffre d'affaires, à 3,2 % sur les 12 derniers mois, est le plus bas de la série remontant à 2019, et le budget 2026 a changé deux fois en neuf mois.
Les éléments qui changeraient ce tableau sont commerciaux, pas financiers : des revenus payants de FSD et de Robotaxi, des clients externes pour Optimus, des contrats énergétiques rentables et une puissance de calcul qui se transforme en produits. D'ici là, la bonne mesure du progrès est le flux de trésorerie disponible après rémunération en actions, suivi sur plusieurs trimestres, et non un seul chiffre positif.
Comment cette page est mise à jour : le tableau annuel utilise les données Form 10-K de Tesla issues de SEC EDGAR XBRL (2019–2025) et le tableau trimestriel le rapprochement figurant dans les updates trimestriels de Tesla, avec un capex incluant les achats de systèmes énergétiques, comme Tesla le publie désormais. Les deux tableaux seront actualisés après chaque publication trimestrielle et lors du dépôt du 10-Q du T3 2026. Les cours sont des clôtures de la séance régulière du Nasdaq. Cette page est une analyse, pas un conseil en investissement.
Lecture Liée
- Tesla T2 2026 : le Robotaxi face aux marges VE en baisse
- Introduction en Bourse de Tesla : date, prix et rendement
- IPO de SpaceX et action Tesla : le pari du 12 juin
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- Les 7 Magnifiques en Bourse : poids et risque en 2026
- Action META après Muse : un agent IA vaut-il 145 Md$ ?
- Résultats Amazon T2 2026 : AWS et les 200 Md$ de capex IA
- Microsoft T4 2026 : croissance d'Azure contre capex en IA
- Introduction en bourse d'Anthropic et OpenAI : date, valeur
- Coherent bondit de 8% : −1,02 Md$ de flux de trésorerie
- Résultats NIO 2026 : 71% de croissance, toujours à perte
- Résultats Nvidia : chaque réaction de l'action depuis 2016
- Remboursements IEEPA : 78 sociétés remboursées, et combien
- Plus d'analyses dans le dossier thématique IA et marchés
Références
- SEC EDGAR — Tesla Q3 2026 Update, Form 8-K Exhibit 99.1 (21 octobre 2026)
- SEC EDGAR — Tesla Form 8-K : contrats de crédit de 30 milliards de dollars (29 septembre 2026)
- SEC EDGAR — Production, livraisons et déploiements de Tesla au T3 2026 (2 octobre 2026)
- SEC EDGAR — Tesla Q2 2026 Update (22 juillet 2026)
- SEC EDGAR — Tesla Q1 2026 Update (22 avril 2026)
- SEC EDGAR — Tesla Q4 2025 Update et investissement dans xAI (28 janvier 2026)
- SEC EDGAR — Tesla Form 10-Q pour le trimestre clos le 30 juin 2026
- SEC EDGAR — Tesla Form 10-K pour 2025
- SEC EDGAR — Circulaire de procuration 2026 de Tesla (DEF 14A, 19 octobre 2026)
- SEC EDGAR — Tesla XBRL company facts (données annuelles de flux de trésorerie)
- SEC EDGAR — Index des dépôts de Tesla (8-K)
- Tesla — Relations investisseurs
- Yahoo Finance — Résultats de Tesla au T3 2026, estimations, prévision de capex et commentaires de la conférence (21 octobre 2026)
- Stocktwits via TradingView — retournement de TSLA après la clôture, prévision de capex de 20 milliards de dollars, calendrier d'Optimus (21 octobre 2026)
- investingLive — Tesla relève sa prévision de capex 2026 à environ 25 milliards de dollars (23 avril 2026)
- Electrek — Résultats financiers de Tesla au T3 2026 (21 octobre 2026)
- Nasdaq — Historique des cours de TSLA
- xAI — site officiel
- SpaceX — site officiel
- Investopedia — Flux de trésorerie disponible (FCF)


