
 Par Muke
L'avenir d'Uber dans les robotaxis dépend de qui garde le client — et le profit
Les robotaxis pourraient élargir l'activité d'Uber, mais ils pourraient aussi affaiblir son pouvoir de négociation. La question décisive pour les actionnaires d'UBER est de savoir si Uber peut transformer la demande de ses clients en profits durables après avoir rémunéré ses partenaires de véhicules autonomes et soutenu les flottes.
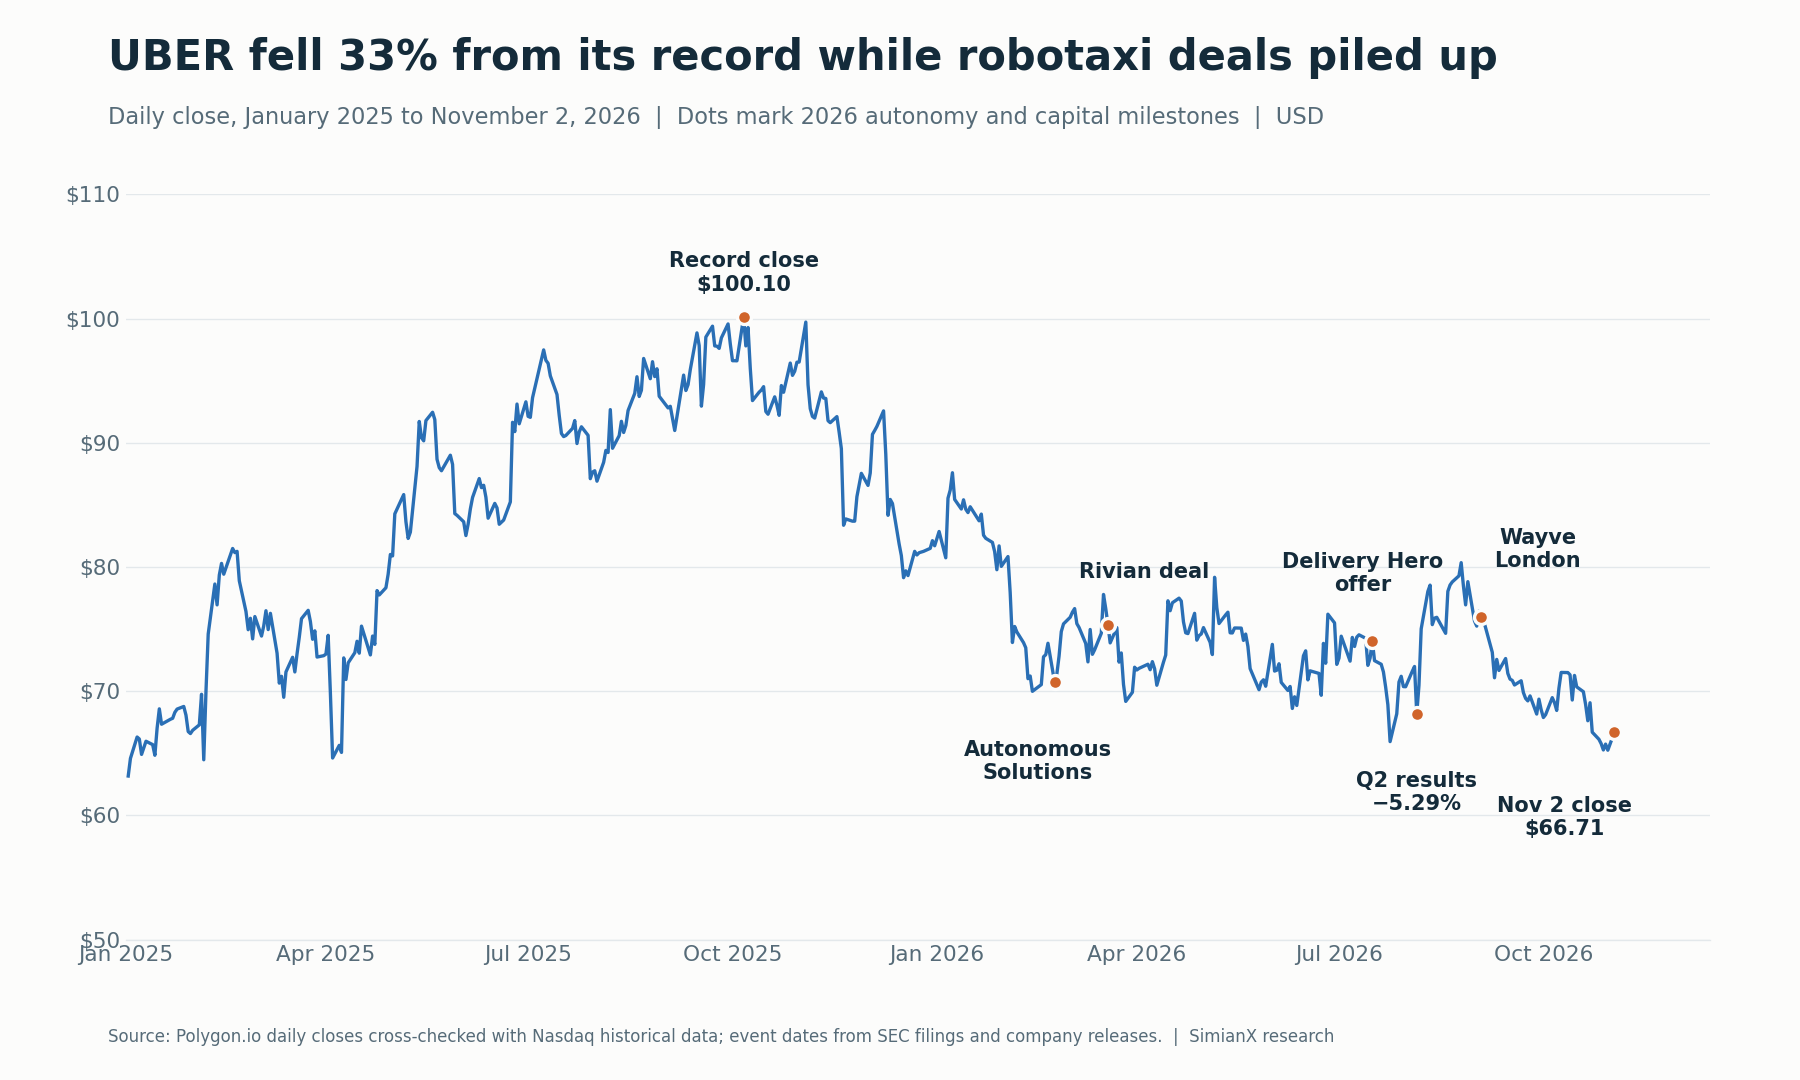
Le marché pose cette question avec insistance. UBER a clôturé à $66.71 le 2 novembre 2026, soit 33.4% sous sa clôture record de $100.10 du 6 octobre 2025, et en baisse de 18.4% depuis le début de l'année, alors que l'ETF S&P 500 (SPY) a gagné 10.3% sur la même période. Ce repli est intervenu au cours d'une année où l'activité principale d'Uber a continué de croître d'environ 20% et où sa liste de partenaires robotaxi n'a cessé de s'allonger.
Les éléments disponibles conduisent à une conclusion nuancée. Uber distribue déjà des courses autonomes, a élargi ses partenariats et développe des services autour de la commercialisation des flottes. Cependant, ses partenaires peuvent aussi nouer des relations directes avec les clients, et certains engagements de véhicules annoncés exigent des années de progrès techniques et des capitaux considérables.
Mis à jour le 4 novembre 2026. Les sources comprennent les communiqués de résultats et le 10-Q d'Uber déposés auprès de la SEC (le plus récent étant le communiqué du T3 2026, déposé le 4 novembre), les remarques préparées de la direction, les documents de Rivian déposés auprès de la SEC, les annonces officielles de partenariat et les publications de Waymo. Les cours sont des clôtures quotidiennes issues de Polygon.io et recoupées avec le Nasdaq. Les résultats publiés, les objectifs de la direction et les calculs illustratifs sont distingués ci-dessous.
L'action UBER en bref : cours, repli et pairs
| Indicateur | Valeur | Date ou période |
|---|---|---|
| Dernière clôture | $66.71 | 2 novembre 2026 |
| Clôture record | $100.10 | 6 octobre 2025 |
| Recul depuis la clôture record | −33.4% | Du 6 octobre 2025 au 2 novembre 2026 |
| Plus basse clôture des 52 dernières semaines | $65.25 | 30 octobre 2026 |
| Clôture de fin d'année 2025 | $81.71 | 31 décembre 2025 |
| Variation d'UBER en 2026 | −18.4% | Du 31 décembre 2025 au 2 novembre 2026 |
| Variation du SPY en 2026 | +10.3% | Même période |
| Variation de Lyft (LYFT) en 2026 | −14.2% | Même période |
| Variation de Tesla (TSLA) en 2026 | −10.2% | Même période |
| Variation de Rivian (RIVN) en 2026 | −33.1% | Même période |
| Flux de trésorerie disponible sur quatre trimestres glissants | $10.1 milliards | Du T3 2025 au T2 2026 |
| Capitalisation boursière approximative | $136 milliards | 2,042,560,121 actions à $66.71 |
| Rendement approximatif du flux de trésorerie disponible | 7.4% | $10.1 milliards ÷ $136 milliards |
La capitalisation boursière repose sur le nombre d'actions indiqué en couverture du 10-Q d'Uber du T2 2026 (au 31 juillet 2026) ; il s'agit d'une approximation, pas d'une cotation.
L'écart entre une activité en croissance et un cours en baisse résume en chiffres le débat sur les robotaxis. Les investisseurs intègrent la possibilité que des opérateurs autonomes comme Waymo, Tesla et Zoox, filiale d'Amazon, captent directement les passagers, et ils mettent en balance un programme d'investissement plus lourd, incluant l'acquisition de Delivery Hero, avec l'ancien profil peu capitalistique d'Uber.
Perspectives robotaxi de l'action Uber : l'opportunité et la menace
La stratégie robotaxi d'Uber repose sur une proposition simple : les développeurs de véhicules autonomes ont besoin de clients, et Uber peut les aider à en trouver.
Pour une flotte autonome, un véhicule à l'arrêt ne génère aucun revenu de passagers, tandis que le financement, l'amortissement, l'assurance et les autres coûts continuent de courir. Une plateforme qui apporte des courses supplémentaires peut donc offrir une réelle valeur économique.
Cependant, la relation fonctionne dans les deux sens. Uber a besoin d'une offre de transport compétitive. Si un petit nombre de développeurs autonomes contrôlent les véhicules les plus performants, ces entreprises pourraient exiger des conditions commerciales avantageuses ou orienter les passagers vers leurs propres applications.
| Question | Opportunité de croissance pour Uber | Menace pour Uber |
|---|---|---|
| Qui attire le passager ? | Uber conserve la relation de réservation | Les passagers réservent de plus en plus directement auprès des opérateurs de véhicules autonomes |
| Qui fournit les véhicules ? | Plusieurs partenaires concurrents renforcent le choix d'Uber | Quelques fournisseurs puissants gagnent en pouvoir de négociation |
| Qui améliore le taux d'utilisation ? | Uber remplit des capacités de flotte qui resteraient inutilisées | Les opérateurs génèrent seuls une demande suffisante |
| Qui finance l'expansion ? | Des investisseurs externes financent les flottes à des conditions soutenables | Uber doit engager davantage de capitaux ou absorber le risque de baisse |
| Qui capte les économies de coûts ? | Uber gagne en volume et conserve une économie attractive | La baisse des tarifs et les paiements aux partenaires absorbent les économies |
| Qu'advient-il des courses existantes ? | Les véhicules autonomes attirent une demande supplémentaire | Les courses autonomes remplacent des courses avec chauffeur plus rentables |
Notre évaluation est que les robotaxis constituent une opportunité de croissance crédible, mais dont le partage des profits reste incertain. Davantage de courses autonomes démontreraient l'adoption. Elles ne prouveraient pas, à elles seules, que les actionnaires d'Uber captent des rendements attractifs.
Partenaires robotaxi d'Uber : état de chaque accord majeur (novembre 2026)
L'expression « partenariat robotaxi » recouvre des projets à des stades très différents.
Un service commercial sans conducteur à bord est économiquement différent d'une course supervisée avec un chauffeur de sécurité. Un déploiement prévu dans plusieurs années est encore autre chose.
Ces distinctions comptent, car l'argument le plus séduisant en faveur des robotaxis repose en partie sur la suppression du coût d'un conducteur à bord. Un lancement supervisé peut démontrer l'intérêt des clients et des progrès opérationnels sans établir cette structure de coûts finale.
| Partenariat ou programme | Annonce | Information vérifiée | Statut au 2 novembre 2026 |
|---|---|---|---|
| Waymo via Uber | Accord antérieur | Waymo cite Austin et Atlanta comme les villes où les passagers peuvent accéder à son service via Uber | En service, entièrement sans conducteur ; Waymo dessert des passagers dans 14 villes au total, surtout via sa propre application |
| Zoox (Amazon) | 11 mars 2026 | Robotaxis Zoox proposés sur Uber à Las Vegas (prévu pour l'été 2026) et à Los Angeles (visé pour mi-2027), Zoox conservant sa propre application | Plan à double canal ; l'annonce seule n'établit pas un déploiement achevé |
| Wayve et Nissan à Tokyo | 11 mars 2026 | Protocole d'accord pour un pilote visé pour fin 2026, avec un opérateur de sécurité formé et un partenaire taxi agréé | Plan de développement et de pilote, sous réserve de discussions avec les autorités |
| Rivian | 19 mars 2026 | 10,000 robotaxis R2 prévus, premiers déploiements à San Francisco et Miami en 2028 ; investissement de $300 millions versé le 4 mai 2026 | Plan à long terme, conditionné à des jalons |
| Wayve à Londres | 3 septembre 2026 | Courses publiques supervisées avec à bord un chauffeur VTC formé et agréé par TfL | En service, supervisé ; aucune date annoncée pour des courses sans chauffeur |
| Lucid et Nuro | Juillet 2025 et janvier 2026 | Robotaxi Lucid Gravity équipé du Nuro Driver, dévoilé en janvier 2026, pour un lancement prévu dans la baie de San Francisco en 2026 | Prévu ; détenu par Uber ou des partenaires de flotte et proposé uniquement sur Uber |
Sources : partenariats réseau de Waymo, communiqué Zoox et Uber, communiqué Wayve, Uber et Nissan, accord avec Rivian, Form 8-K de Rivian sur l'investissement de $300 millions, lancement d'Uber à Londres, couverture du lancement à Londres et présentation du robotaxi de Lucid, Uber et Nuro. Pour la réaction boursière à l'accord avec Lucid, consultez notre analyse de l'accord robotaxi entre Lucid et Uber.
Les remarques préparées du T2 2026 d'Uber mentionnaient aussi des déploiements européens avec Autobrains et WeRide, ainsi que des progrès avec Nuro, Wayve et Zoox.
Le tableau montre pourquoi additionner chaque ville ou véhicule annoncé dans une seule « flotte de robotaxis en service » surestimerait les progrès commerciaux.
Un cadre d'investissement utile suit chaque projet à travers des étapes successives : accord, essais, service supervisé, autorisation sans conducteur, exploitation commerciale sans conducteur et rentabilité démontrée.
Comment l'action UBER a réagi à chaque jalon robotaxi de 2026
| Date | Événement | Clôture d'UBER | UBER ce jour-là | SPY ce jour-là | UBER de cette clôture au 2 novembre |
|---|---|---|---|---|---|
| 23 février 2026 | Lancement d'Uber Autonomous Solutions | $70.72 | −4.25% | −1.02% | −5.7% |
| 11 mars 2026 | Accord Zoox et plan Wayve-Nissan à Tokyo | $74.97 | +3.61% | −0.13% | −11.0% |
| 19 mars 2026 | Annonce de l'accord robotaxi avec Rivian | $75.34 | −1.72% | −0.25% | −11.5% |
| 16 juillet 2026 | Offre publique d'achat sur Delivery Hero | $74.04 | +1.89% | −0.54% | −9.9% |
| 5 août 2026 | Résultats du T2 2026 et prévisions pour le T3 | $68.18 | −5.29% | −0.20% | −2.2% |
| 1er septembre 2026 | Waymo ouvre Denver, San Diego et Tampa, atteignant 14 villes | $75.24 | −0.54% | −0.69% | −11.3% |
| 3 septembre 2026 | Début des courses supervisées de Wayve à Londres sur Uber | $75.96 | −0.64% | +1.05% | −12.2% |
| 4 novembre 2026 | Résultats du T3 2026 et prévisions pour le T4, publiés avant l'ouverture | Clôture précédente $66.60 (3 novembre) | À compléter après la clôture | À compléter après la clôture | — |
Variations de clôture à clôture à partir des données quotidiennes de Polygon.io, recoupées avec le Nasdaq. Les mouvements du jour intègrent toutes les autres nouvelles de la journée et ne prouvent pas un lien de cause à effet. La clôture du 3 novembre provient des cotations différées de Cboe, recoupées avec StockAnalysis ; la réaction du 4 novembre sera ajoutée après la clôture.
Le schéma est clair a posteriori : les annonces de partenariat ont entraîné des mouvements faibles ou négatifs, et l'action est aujourd'hui plus basse qu'après chacune d'elles. Le marché a traité chaque annonce comme une preuve d'adoption, non comme une preuve de profit.
La situation financière d'Uber lui laisse des options
Uber se lance dans le transport autonome à partir d'une activité opérationnelle bien établie.
Pour le trimestre clos le 30 juin 2026, son communiqué de résultats déposé auprès de la SEC faisait état des chiffres suivants :
| Indicateur du T2 2026 | Résultat publié | Interprétation |
|---|---|---|
| Courses sur la plateforme | 3.9 milliards | Inclut l'activité de la plateforme au-delà des robotaxis |
| Réservations brutes | $58.0 milliards | Valeur des transactions, pas le chiffre d'affaires d'Uber |
| Chiffre d'affaires | $14.2 milliards | Chiffre d'affaires comptable |
| Résultat d'exploitation GAAP | $1.9 milliard | Rentabilité opérationnelle |
| Flux de trésorerie d'exploitation | $2.9 milliards | Trésorerie générée par les activités opérationnelles |
| Flux de trésorerie disponible | $2.8 milliards | Flux de trésorerie d'exploitation moins les dépenses d'investissement |
La tendance sur six trimestres montre une croissance régulière :
| Trimestre | Courses | Réservations brutes | Chiffre d'affaires | Résultat d'exploitation GAAP | Flux de trésorerie disponible |
|---|---|---|---|---|---|
| T2 2025 | 3.3 milliards | $46.8B | $12.7B | $1.45B | $2.5B |
| T3 2025 | 3.5 milliards | $49.7B | $13.5B | $1.1B | $2.2B |
| T4 2025 | 3.8 milliards | $54.1B | $14.4B | $1.8B | $2.8B |
| T1 2026 | 3.6 milliards | $53.7B | $13.2B | $1.9B | $2.3B |
| T2 2026 | 3.9 milliards | $58.0B | $14.2B | $1.9B | $2.8B |
| T3 2026 | 4.1 milliards | $59.8B | $14.8B | $1.4B | $2.5B |
Source : communiqués de résultats d'Uber du T3 2025, du T4 2025, du T1 2026, du T2 2026 et du T3 2026. Les chiffres du T2 2025 correspondent à la colonne de comparaison du communiqué du T2 2026.
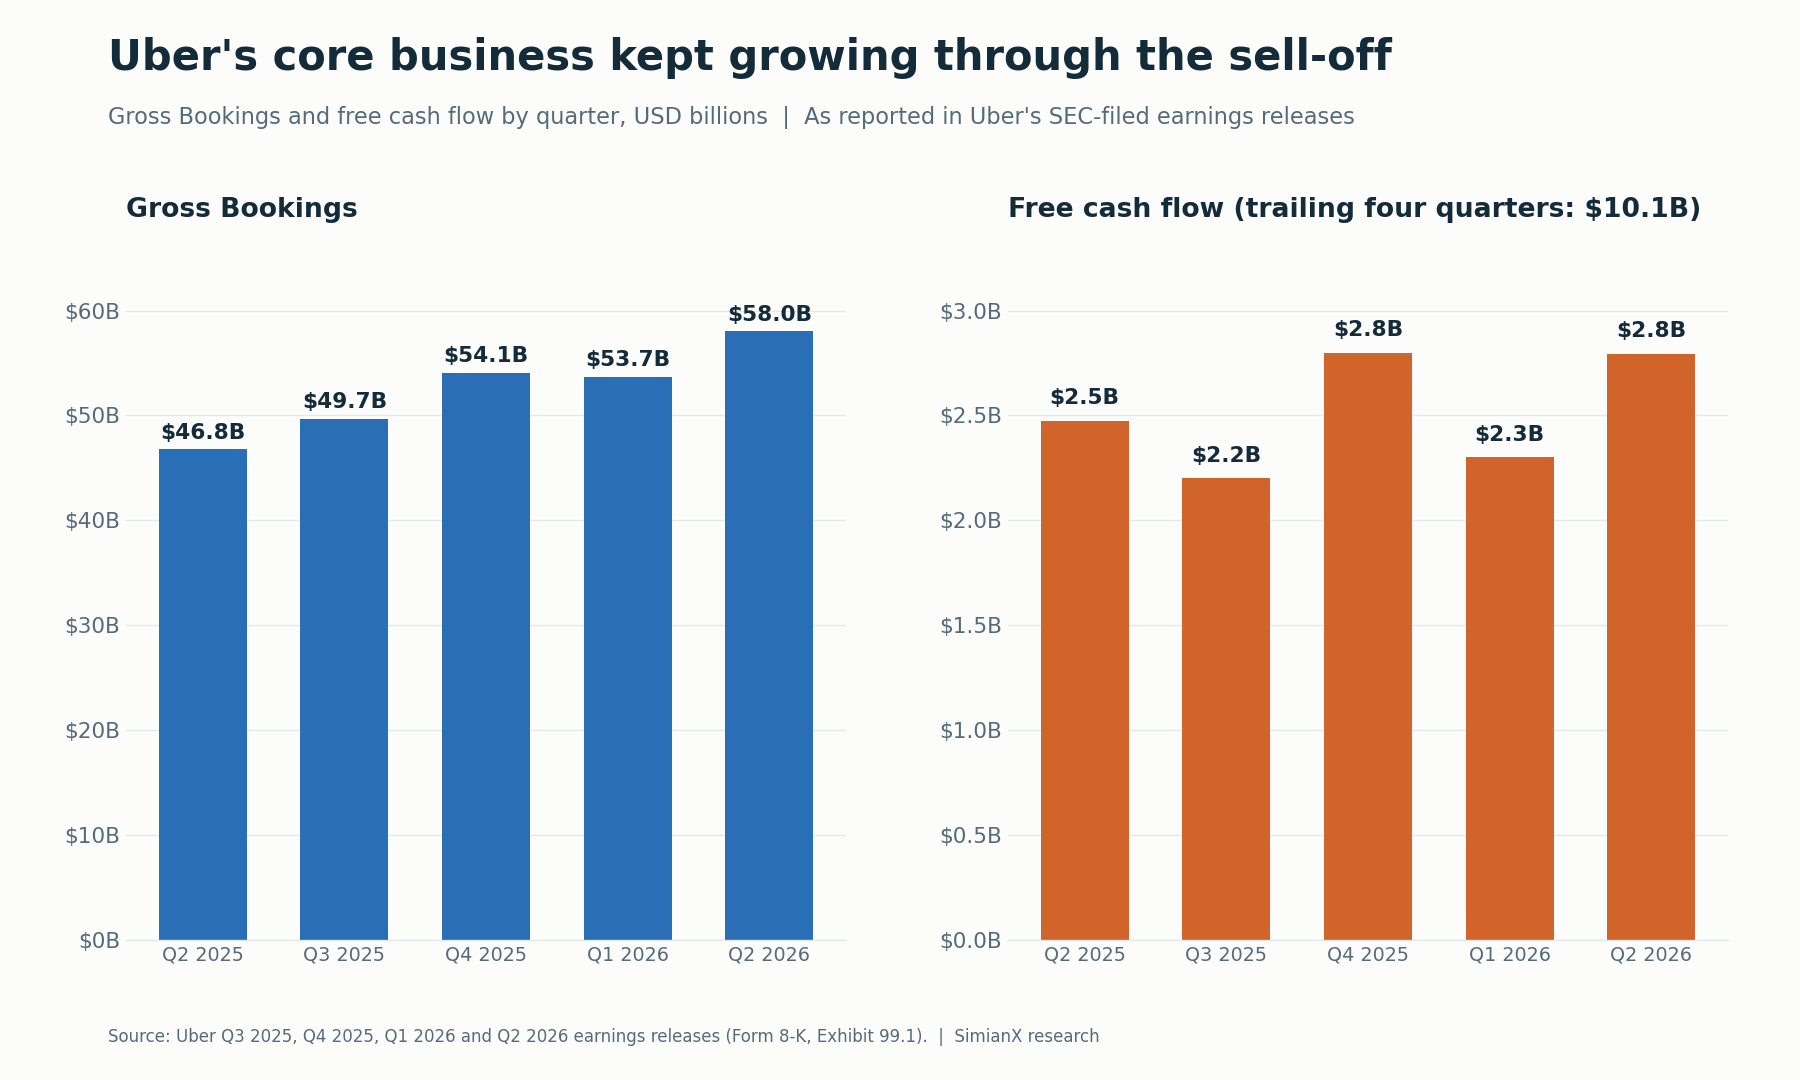
Ces chiffres consolidés n'isolent pas la performance des robotaxis. Le segment Mobility, dont relèvent les robotaxis, a généré $29.0 milliards de réservations brutes (en hausse de 22%) et $2.2 milliards de résultat d'exploitation sectoriel (en hausse de 28%) au T2 2026 ; le chiffre d'affaires de Mobility n'a progressé que de 1% en raison de changements de modèle économique.
Le résultat net publié de $2.4 milliards incluait aussi un gain avant impôts de $1.6 milliard lié à la réévaluation de participations. Ce gain ne doit pas être interprété comme un profit récurrent du VTC ; au T1 2026, la même ligne représentait un impact négatif de $1.5 milliard.
Le communiqué du T3 2026, déposé le 4 novembre, a confirmé cette tendance. Les réservations brutes ont progressé de 20% à $59.8 milliards, le chiffre d'affaires de 10% à $14.8 milliards (les changements de modèle économique ont amputé la croissance du chiffre d'affaires de 8 points de pourcentage) et l'EBITDA ajusté de 31% à $3.0 milliards. Les réservations brutes de Mobility ont atteint $29.5 milliards (en hausse de 18%) et le résultat d'exploitation sectoriel de Mobility $2.4 milliards (en hausse de 27%). Le résultat net GAAP de $512 millions incluait une perte avant impôts de $476 millions liée à la réévaluation de participations.
La conséquence stratégique est qu'Uber dispose des ressources nécessaires pour poursuivre l'autonomie. La question d'investissement porte sur la productivité avec laquelle ces ressources sont déployées.
Une activité principale rentable peut financer l'expérimentation, mais elle peut aussi masquer des rendements faibles dans une activité naissante si les informations publiées restent agrégées. Les investisseurs ont besoin de preuves que l'expansion autonome crée de la valeur au-delà de ce que l'activité existante aurait produit.
Les robotaxis sont désormais en concurrence avec Delivery Hero pour le capital d'Uber
Le 16 juillet 2026, Uber a proposé €41.50 par action pour Delivery Hero, soit une valeur des fonds propres de $14.8 milliards pour 100% de la société, ou $13.7 milliards après ajustement pour la participation qu'elle détenait déjà. Uber prévoit une finalisation de l'opération au second semestre 2027, un effet relutif sur l'EPS non-GAAP dès la finalisation et un levier brut maintenu sous 2x.
Le financement est déjà visible dans les documents déposés auprès de la SEC. Uber a signé un crédit-relais de €14.2 milliards, en a remplacé €4 milliards par un prêt à terme le 6 août 2026 et, le 15 septembre 2026, a émis €4.5 milliards d'obligations senior arrivant à échéance entre 2029 et 2046. La dette totale s'élevait à $12.6 milliards au 30 juin 2026, avant ces opérations.
Dans le même temps, la direction a indiqué s'attendre à engager plus de $10 milliards de capitaux au cours des prochaines années entre prises de participation dans des acteurs des véhicules autonomes, infrastructures et engagements d'achat de véhicules, et elle étudie l'entrée d'investisseurs extérieurs pour partager la charge. Le 10-Q du T2 2026 d'Uber avertit qu'elle « pourrait devoir contracter une dette supplémentaire pour financer l'achat de véhicules autonomes ou d'infrastructures ».
C'est le cœur du débat pour les actionnaires : une entreprise qui génère environ $10 milliards de flux de trésorerie disponible par an finance désormais une grosse acquisition, un programme pluriannuel de véhicules autonomes et la poursuite de ses rachats d'actions (environ $16 milliards restaient autorisés après le T2).
Pourquoi les flottes autonomes pourraient avoir besoin d'Uber
L'argument le plus solide en faveur d'Uber est que fabriquer un véhicule autonome performant ne crée pas automatiquement une plateforme de transport.
Un opérateur commercial doit aussi gérer l'acquisition de passagers, la mise en relation des courses, le paiement, l'assistance, la coordination des prises en charge, le positionnement des véhicules et la reprise du service en cas d'incident.
Ces tâches restent nécessaires lorsque le conducteur disparaît.
Prenons une flotte confrontée à une forte demande aux heures de pointe mais à une demande plus faible le reste du temps. Des réservations supplémentaires pourraient répartir les coûts fixes de possession sur une plus grande distance parcourue avec des passagers. Uber pourrait avoir de la valeur si sa plateforme fournit ces réservations de manière efficace.
Un réseau mixte pourrait aussi aider lorsque les véhicules autonomes ne peuvent pas desservir une route, des conditions météorologiques, un lieu de prise en charge ou un type de course particuliers. L'offre de chauffeurs humains peut préserver la disponibilité du service pendant que la couverture autonome se développe.
La direction a avancé un premier indice : sur les marchés de véhicules autonomes plus matures, dont Los Angeles, San Francisco et Phoenix, Uber a indiqué que sa part de marché dans la catégorie VTC, à l'échelle de la ville comme à l'intérieur des zones d'exploitation des véhicules autonomes, est plus élevée qu'un an plus tôt. Il s'agit d'une affirmation de l'entreprise sans chiffres publiés, mais c'est le type de preuve dont le scénario optimiste a besoin.
Ce sont des arguments économiques, pas une preuve des marges futures d'Uber. Leur solidité dépend de la capacité d'Uber à fournir une demande supplémentaire et des capacités opérationnelles que les partenaires ne peuvent pas obtenir à moindre coût ailleurs.
La comparaison importante est donc le profit du partenaire avec Uber par rapport à son profit sans Uber.
Pourquoi Waymo peut être à la fois un partenaire et une menace concurrentielle
Les documents de Waymo confirment la distribution via Uber à Austin et à Atlanta. La même entreprise exploite aussi un service grand public avec sa propre application.
Le 1er septembre 2026, Waymo a commencé à accueillir des passagers du public à Denver, San Diego et Tampa, portant à 14 le nombre de villes où elle transporte des passagers en mode entièrement autonome. L'annonce orientait les clients intéressés vers l'application Waymo et décrivait un accès s'élargissant progressivement.
Il en découle que les accords de distribution peuvent varier d'une ville à l'autre.
Pour Uber, une relation avec un fournisseur de premier plan de véhicules autonomes valide l'utilité de sa plateforme. Elle ne garantit pas que ce fournisseur utilisera Uber partout ni qu'il maintiendra indéfiniment les mêmes conditions commerciales.
Le risque augmente si les clients développent une forte préférence pour un service autonome particulier. Cette préférence de marque pourrait donner à l'opérateur un levier sur les prix, la mise en avant, l'accès aux clients et la distribution.
À l'inverse, si les passagers privilégient avant tout des temps d'attente courts, une large couverture et une expérience de réservation familière, Uber pourrait conserver un rôle important même lorsque la technologie des véhicules provient d'une autre entreprise.
Tesla est l'autre menace de vente directe aux consommateurs. Elle a lancé des courses Robotaxi avec des Cybercabs à Austin en septembre 2026, comme le suit notre page sur les robotaxis et les marges de Tesla, et elle finance cet effort sur ses propres flux de trésorerie, comme le montre notre analyse du flux de trésorerie disponible de Tesla. Le 10-Q d'Uber cite Alphabet (Waymo), Amazon (Zoox) et Tesla comme concurrents dans l'autonomie.
La vraie question est de savoir quelle part de la demande chaque partie apporte à la relation.
Zoox montre pourquoi un partenariat n'élimine pas la concurrence
L'annonce Zoox-Uber décrivait une disponibilité prévue sur Uber à Las Vegas et à Los Angeles tout en préservant explicitement le service via l'application Zoox. Il s'agissait du premier partenariat de Zoox avec une plateforme tierce.
Cette structure illustre une issue possible pour le secteur : les opérateurs autonomes utilisent à la fois les plateformes et leurs canaux directs. Les remarques préparées d'Uber indiquent désormais que l'entreprise s'attend à ce que les modèles de distribution propriétaires et tiers coexistent.
Pour Uber, l'opportunité est d'accéder à des véhicules différenciés sans développer elle-même l'ensemble du système autonome.
L'enjeu concurrentiel est qu'un partenaire peut observer la demande, bâtir la notoriété de sa marque et conserver une relation distincte avec les passagers. Avec le temps, les deux parties pourraient négocier pour savoir qui mérite la plus grande part du tarif.
Un modèle à double canal peut néanmoins rester rentable pour Uber. Il fait simplement davantage reposer le résultat sur la capacité de l'entreprise à démontrer une valeur supplémentaire mesurable.
Les investisseurs devraient examiner si les droits de distribution sont exclusifs, quelles villes ils couvrent, quelle est leur durée et si les partenaires peuvent modifier la répartition de leurs véhicules entre les canaux de réservation.
Rivian rend la question du capital plus concrète
L'accord avec Rivian annoncé le 19 mars 2026 (l'accord de souscription est daté du 18 mars) comprenait plusieurs engagements et plans distincts :
| Élément publié | Montant ou calendrier | Précision |
|---|---|---|
| Investissement potentiel d'Uber | Jusqu'à $1.25 milliard d'ici 2031 | Sous réserve de jalons d'autonomie |
| Premier investissement | $300 millions, versés le 4 mai 2026 | Payé après que Rivian a atteint le jalon n° 1 en avril ; 19,553,911 actions Rivian à $15.3422 |
| Investissement restant | Jusqu'à $950 millions | Quatre jalons supplémentaires, dont certains exigent une qualité d'autonomie avérée |
| Achats initiaux de véhicules prévus | 10,000 robotaxis R2 | Uber ou des partenaires de flotte |
| Opportunité supplémentaire de véhicules | Jusqu'à 40,000 véhicules | Option de négocier des achats à partir de 2030 |
| Premiers déploiements commerciaux | San Francisco et Miami en 2028 | Calendrier prévu |
| Ambition géographique | 25 villes d'ici 2031 | Objectif de déploiement futur aux États-Unis, au Canada et en Europe |
Source pour la tranche versée : le Form 8-K du 4 mai 2026 de Rivian et son 10-Q du T3 2026.
Ces conditions décrivent une exposition future conditionnelle, et non une flotte achevée de 50,000 véhicules.
La première tranche montre déjà le risque. Au cours de clôture de Rivian du 2 novembre 2026, à $13.19, les 19,553,911 actions valaient environ $258 millions, soit près de 14% de moins que les $300 millions versés par Uber.
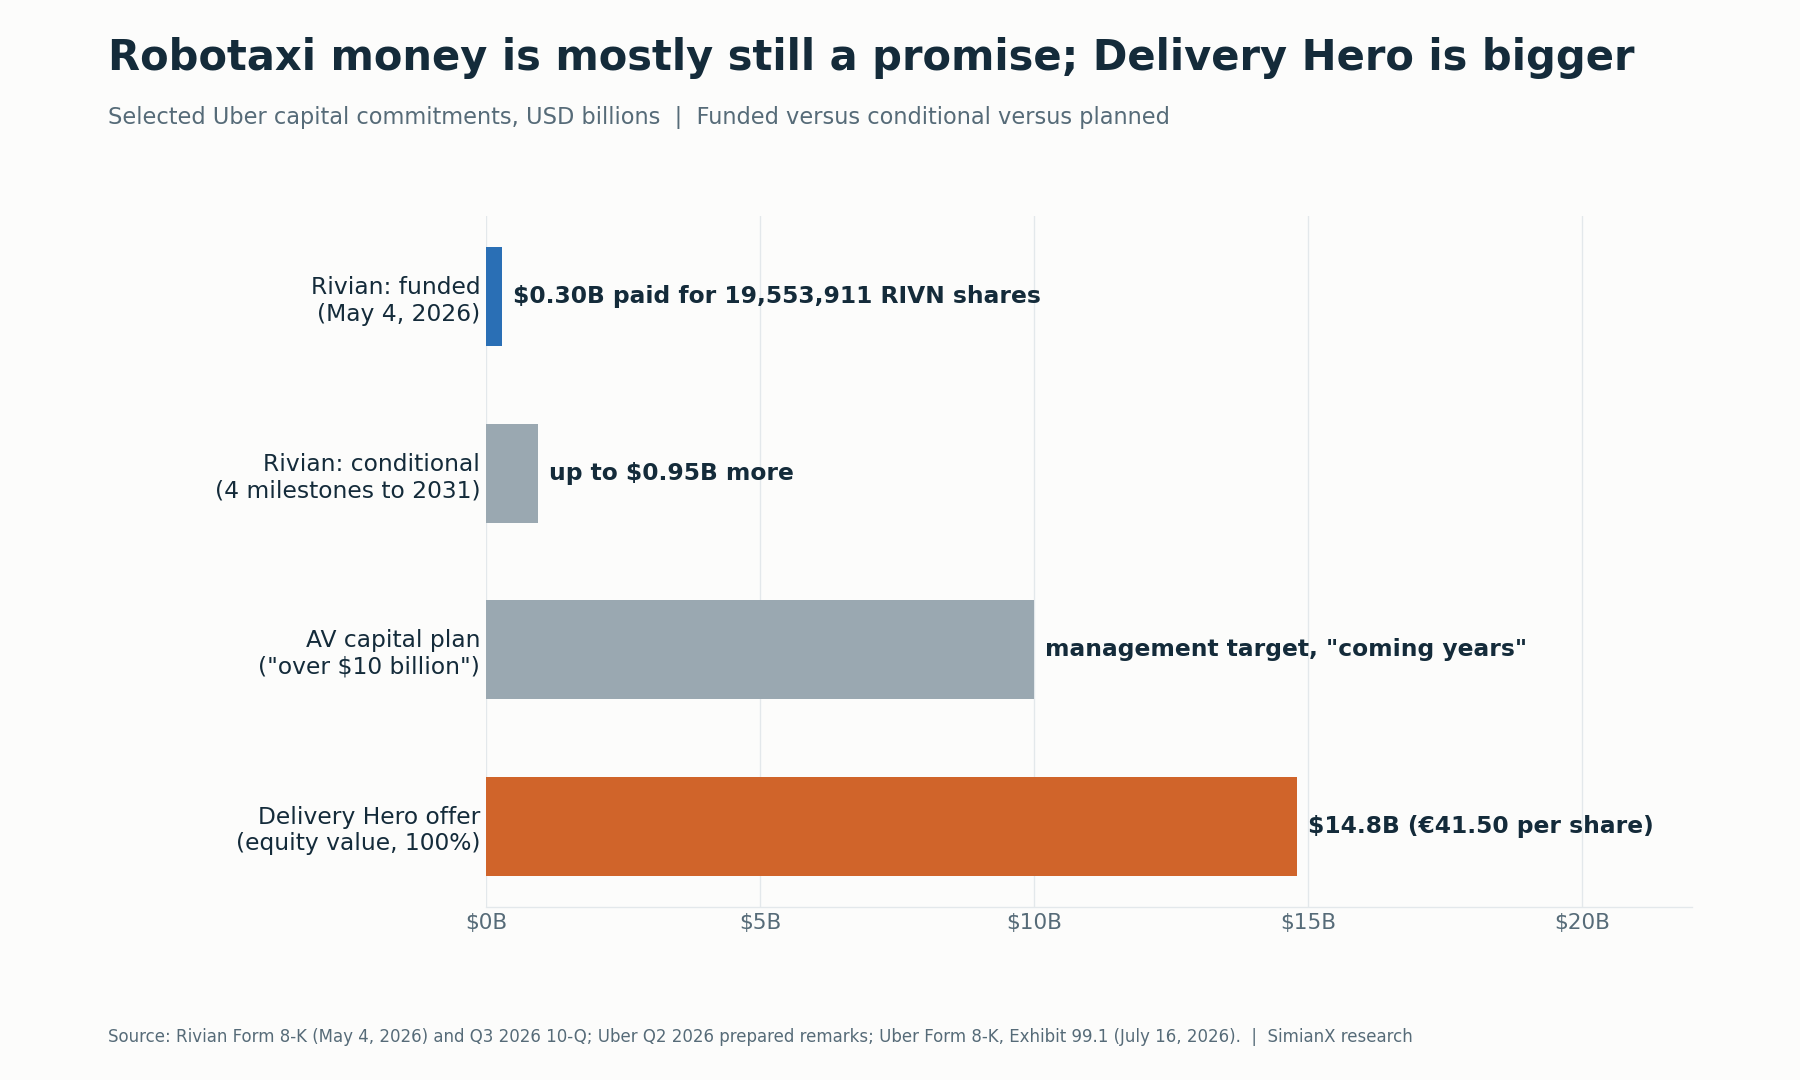
Cet arrangement montre aussi pourquoi l'étiquette « peu capitalistique » mérite un examen plus attentif. La prise de participation, la détention directe de véhicules, le financement de flottes par des tiers et les garanties contractuelles créent des risques différents.
Une entreprise peut éviter de détenir directement des véhicules tout en acceptant des obligations qui influencent son rendement économique. À l'inverse, des capitaux de flotte externes peuvent soutenir la croissance sans qu'Uber ait à financer chaque véhicule.
L'analyse doit suivre les engagements de trésorerie et le risque contractuel, plutôt que de s'en remettre à une seule étiquette.
Économie unitaire des robotaxis : qui paie le véhicule ?
Supprimer le conducteur à bord modifie la structure de coûts. Cela ne supprime pas le coût de la fourniture du transport.
Un service de robotaxi commercialement viable doit couvrir le véhicule, le matériel et le logiciel autonomes, le financement, l'assurance, la maintenance, l'énergie, le nettoyage, l'assistance et les temps d'immobilisation.
| Niveau économique | Coûts ou responsabilités | Question pour les actionnaires d'Uber |
|---|---|---|
| Propriété du véhicule | Coût d'achat, financement, amortissement | Uber possède-t-elle l'actif ou soutient-elle son financement ? |
| Technologie autonome | Logiciel, capteurs, calcul, mises à jour | Quel pouvoir de négociation le fournisseur de technologie conserve-t-il ? |
| Exploitation de la flotte | Recharge, nettoyage, maintenance, dépôts | Qui paie lorsque les véhicules sont indisponibles ? |
| Service aux passagers | Mise en relation, paiements, assistance, remboursements | Quelle valeur supplémentaire Uber apporte-t-elle ? |
| Répartition des risques | Assurance, incidents, garanties | Quelle partie absorbe les issues défavorables ? |
| Génération de la demande | Remises, marketing, accès à la réservation | La croissance reste-t-elle attractive après les incitations ? |
Il n'existe pas de chiffre de coût public universel pouvant être appliqué sans risque à l'ensemble de ces partenariats.
La conception des véhicules, les zones de service, les modalités comptables et les responsabilités opérationnelles varient. Une affirmation précise sur la marge robotaxi d'Uber exige des conditions commerciales spécifiques et des performances réelles de flotte.
La mesure la plus utile est la contribution en trésorerie après les coûts et les risques qu'Uber supporte réellement.
Un coût par course plus bas ne garantit pas un profit plus élevé pour Uber
Un calcul illustratif montre pourquoi la croissance de la demande et le profit de la plateforme peuvent évoluer dans des directions opposées.
Supposons qu'un service hypothétique réalise initialement 100 courses à un tarif de $20 et conserve $4 par course après ses coûts directs.
Supposons maintenant que des prix plus bas augmentent la demande, mais que la plateforme conserve moins par course.
| Scénario illustratif | Courses | Tarif par course | Contribution conservée par course | Contribution totale, calculée |
|---|---|---|---|---|
| Situation de départ | 100 | $20 | $4 | $400 |
| Plus de demande avec compression modérée | 140 | $16 | $3 | $420 |
| Plus de demande avec compression plus forte | 140 | $16 | $2 | $280 |
Ce sont des hypothèses de scénario inventées à titre explicatif, et non des tarifs, des marges ou des prévisions publiés par Uber.
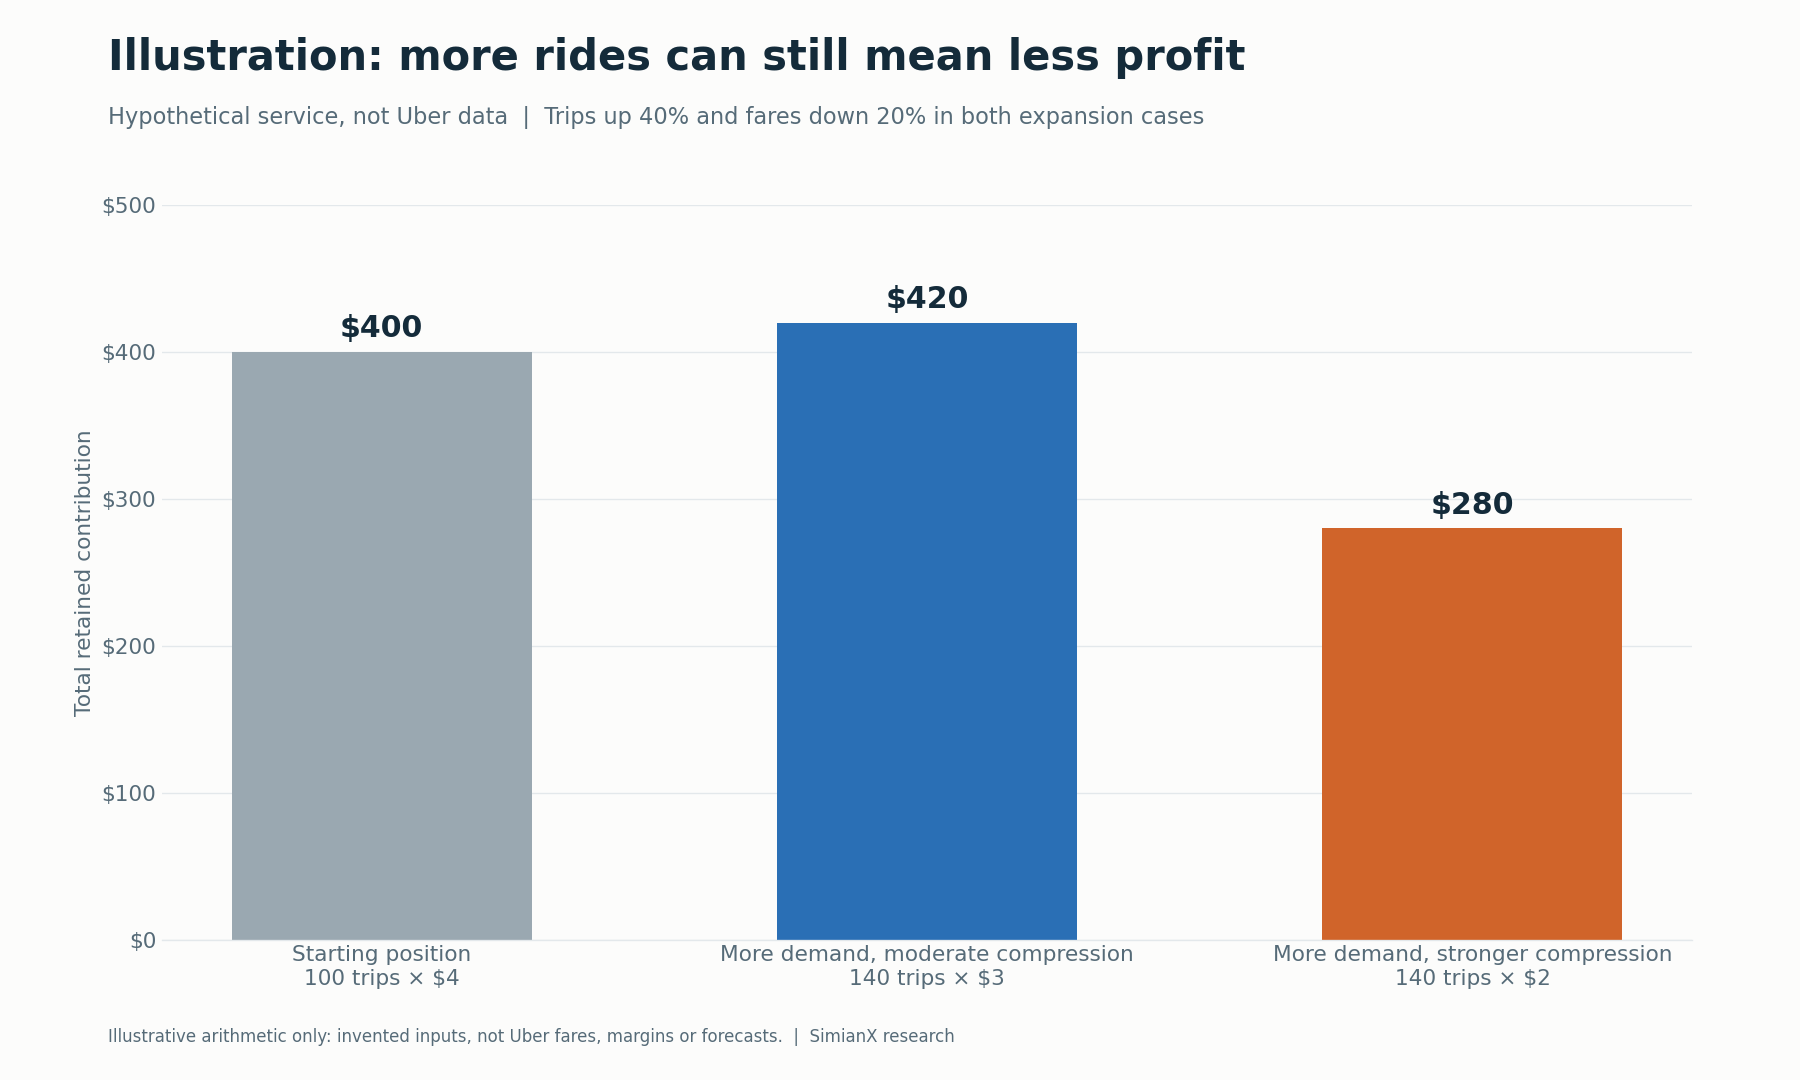
Dans les deux scénarios d'expansion, les courses augmentent de 40% et les tarifs baissent de 20%. Pourtant, la contribution augmente modestement ou recule sensiblement.
La différence tient au montant conservé par course.
C'est pourquoi un récit d'adoption des robotaxis convaincant peut coexister avec une économie décevante pour les actionnaires. La concurrence peut transférer les économies de coûts aux passagers, les fournisseurs autonomes peuvent capter une plus grande part du tarif, ou les coûts de soutien des flottes peuvent absorber le bénéfice.
L'inverse est également possible. Un taux d'utilisation élevé et une exploitation efficace pourraient améliorer la contribution même avec des prix plus bas pour les passagers.
Le résultat doit être mesuré.
Demande supplémentaire contre cannibalisation
Les robotaxis peuvent contribuer à Uber de deux manières différentes.
Ils peuvent attirer des trajets qui n'auraient pas eu lieu sur Uber autrement. Ils peuvent aussi remplacer des trajets qui auraient été effectués par des véhicules avec chauffeur.
Le premier cas crée une demande supplémentaire. Le second modifie la composition de l'offre.
Les deux peuvent être utiles, mais leurs conséquences sur le profit diffèrent.
Pour une course remplacée, la comparaison pertinente est la contribution qu'Uber tire de la course autonome par rapport à celle qu'elle aurait tirée de l'alternative avec chauffeur.
Pour une course réellement supplémentaire, la question est de savoir si son chiffre d'affaires additionnel dépasse les coûts supplémentaires liés à son acquisition et à sa prise en charge.
La preuve la plus solide montrerait une demande totale en hausse à l'échelle de chaque ville, accompagnée d'une contribution saine, plutôt qu'une simple augmentation de la part autonome des réservations existantes.
Une telle analyse doit aussi tenir compte des remises, de la publicité liée aux lancements, de la saisonnalité, de l'extension des zones de service et des évolutions du marché du transport dans son ensemble.
Uber cherche à vendre plus que des réservations
Le 23 février 2026, Uber a présenté Uber Autonomous Solutions, qui couvre les infrastructures, l'expérience utilisateur et l'exploitation des flottes.
Ses capacités annoncées incluent la génération de demande, l'appui à la cartographie, l'aide au financement, les interfaces passagers et les services opérationnels. Plus tôt en 2026, Uber a créé une équipe AV Labs qui déploie des centaines de véhicules équipés de capteurs pour collecter des données de conduite pour ses partenaires.
La logique stratégique est claire : plus Uber prend en charge de tâches de commercialisation, plus un développeur a de raisons de rester connecté à sa plateforme.
Cependant, l'étendue opérationnelle entraîne aussi des coûts et des responsabilités d'exécution.
Un service peut renforcer une relation tout en produisant un profit limité. Les investisseurs doivent donc distinguer l'importance stratégique d'une contribution financière démontrée.
Les preuves à rechercher incluent une demande client récurrente, la fidélisation des partenaires, des revenus de services et des rendements après les charges d'exploitation et les investissements associés.
Pourquoi les engagements de flotte ne valent pas une flotte productive
Les remarques préparées du T2 2026 d'Uber indiquaient que des véhicules autonomes étaient en service sur sa plateforme dans sept villes, avec un objectif allant jusqu'à 15 d'ici la fin de l'année. La direction évoquait aussi environ 120,000 véhicules engagés par des partenaires sur le réseau Uber au cours des prochaines années.
Il s'agissait d'informations communiquées par la direction à cette date de publication. Elles ne doivent pas être lues comme un décompte de la flotte en service en novembre.
Dans le communiqué du T3 2026, le CEO Dara Khosrowshahi a indiqué qu'Uber prévoit environ 700 véhicules entièrement sans conducteur sur sa plateforme d'ici la fin de l'année et plus de 2,000 en 2027. Ce chiffre de court terme reste modeste au regard des engagements à long terme.
Un engagement de véhicules nécessite plusieurs étapes supplémentaires avant de produire de la valeur économique : livraison, validation technique, autorisation réglementaire, déploiement, demande des passagers et exploitation durable.
Une passerelle opérationnelle utile est la suivante :
Véhicules annoncés → véhicules livrés → véhicules autorisés → véhicules actifs → courses payées → contribution en trésorerie.
Le nombre de villes peut aussi être trompeur sans détails sur les zones de service. Une couverture limitée dans une ville n'a rien à voir avec une large disponibilité dans une autre.
La qualité du déploiement compte au moins autant que l'ampleur de l'annonce.
Qu'est-ce qui confirmerait le scénario optimiste — ou le scénario pessimiste ?
Le scénario optimiste le plus solide est qu'Uber devienne une couche efficace de distribution et de commercialisation pour plusieurs fournisseurs autonomes.
Le scénario pessimiste le plus solide est que les opérateurs autonomes acquièrent une demande et une différenciation technique suffisantes pour réduire le rôle économique d'Uber, tandis qu'Uber engage des capitaux pour préserver son accès.
| Élément à surveiller | Soutient le scénario optimiste | Soutient le scénario pessimiste |
|---|---|---|
| Demande de courses | La demande totale des villes progresse | Les courses autonomes remplacent surtout des réservations existantes |
| Contribution | Le profit par course reste attractif | Le volume croît tandis que la contribution conservée diminue |
| Choix des partenaires | Plusieurs fournisseurs performants se font concurrence | L'offre se concentre entre quelques fournisseurs |
| Réservation directe | Uber continue d'apporter une demande supplémentaire précieuse | Les partenaires acquièrent seuls des passagers à un coût attractif |
| Exposition en capital | Le financement externe soutient une croissance rentable | Les garanties et les engagements augmentent plus vite que les rendements |
| Exploitation de la flotte | La fiabilité et le taux d'utilisation s'améliorent | Les temps d'immobilisation et les coûts de soutien restent élevés |
| Statut des déploiements | Les projets supervisés deviennent des services sans conducteur durables | Les lancements restent limités ou sont reportés à plusieurs reprises |
Ce cadre rend la thèse vérifiable.
Une liste de partenariats qui s'allonge ne suffit pas à prouver le scénario optimiste. Le scénario pessimiste exige lui aussi davantage que l'existence d'une application concurrente. Le résultat financier dépend du comportement des clients, de la performance opérationnelle et des conditions économiques négociées.
Ce que montrent les résultats d'Uber du T3 2026 et ce qu'il faut surveiller ensuite
Uber a publié ses résultats du T3 2026 avant l'ouverture du marché le mercredi 4 novembre 2026, en amont de sa conférence sur les résultats à 5 h 00, heure du Pacifique.
Les deux chiffres phares se sont établis dans la moitié haute de la fourchette prévue par Uber en août : des réservations brutes de $59.8 milliards pour une prévision de $58.25 milliards à $60.25 milliards, et un EPS non-GAAP de $0.88, soit le haut de sa fourchette de $0.84 à $0.88. Le résultat d'exploitation non-GAAP a progressé de 38% à $2.3 milliards, soit 3.9% des réservations brutes, et le flux de trésorerie disponible s'est élevé à $2.5 milliards.
Pour le T4 2026, Uber prévoit des réservations brutes de $63.25 milliards à $65.25 milliards (croissance de 18% à 22% à taux de change constants), un EPS non-GAAP de $0.95 à $0.99 et un EBITDA ajusté de $3.13 milliards à $3.23 milliards. Sur l'autonomie, le seul élément chiffré du communiqué était la prévision du CEO d'environ 700 véhicules entièrement sans conducteur sur Uber d'ici la fin de l'année et de plus de 2,000 en 2027 ; il ne détaillait ni les courses, ni le chiffre d'affaires, ni les coûts liés à l'autonomie. Les résultats des maisons mères de concurrents dans l'autonomie sont suivis dans notre tableau de bord des résultats des 7 Magnifiques.
Les informations sur l'autonomie les plus utiles dans les prochains rapports distingueraient :
- Les courses entièrement sans conducteur des courses autonomes supervisées.
- Les véhicules actifs des engagements futurs.
- La demande supplémentaire de la substitution.
- Les investissements en trésorerie des engagements conditionnels.
- La croissance des réservations brutes de la contribution conservée.
- La rentabilité du groupe de l'économie des projets autonomes.
Ces distinctions aideraient les investisseurs à relier le récit technologique aux états financiers. Pour suivre l'évolution du cours d'UBER et l'actualité des robotaxis en temps réel, vous pouvez lancer une session d'analyse IA en direct sur SimianX.
Questions fréquentes
Les robotaxis vont-ils aider ou nuire à l'action Uber ?
Les robotaxis pourraient aider Uber s'ils élargissent une demande rentable et renforcent la valeur de sa plateforme. Ils pourraient affaiblir sa thèse d'investissement si les fournisseurs autonomes gagnent en pouvoir de négociation ou si l'expansion exige des engagements de capitaux peu attractifs.
Pourquoi l'action Uber baisse-t-elle en 2026 ?
UBER a reculé de 18.4% entre sa clôture de fin d'année 2025 et $66.71 le 2 novembre 2026, et se situe 33.4% sous sa clôture record d'octobre 2025, alors même que les réservations brutes ont progressé d'environ 20% par an. Les principales inquiétudes portent sur les concurrents robotaxi qui vendent des courses en direct, la hausse des engagements de capitaux envers les partenaires de véhicules autonomes et l'offre sur Delivery Hero financée par la dette.
Quels résultats Uber a-t-il publiés pour le T3 2026 ?
Le 4 novembre 2026, Uber a publié pour le T3 des réservations brutes de $59.8 milliards (en hausse de 20%), un chiffre d'affaires de $14.8 milliards, un EPS non-GAAP de $0.88 et un flux de trésorerie disponible de $2.5 milliards, les réservations brutes se situant dans la moitié haute de sa fourchette de prévisions et l'EPS en haut de celle-ci. Pour le T4, Uber prévoit des réservations brutes de $63.25 milliards à $65.25 milliards et un EPS non-GAAP de $0.95 à $0.99.
Qui sont les partenaires robotaxi d'Uber ?
Les principaux partenaires cités sont Waymo (Austin et Atlanta), Zoox, Wayve (Londres et un pilote prévu à Tokyo avec Nissan), Rivian, Lucid avec Nuro et, en Europe, Autobrains et WeRide. Leur statut va du service entièrement sans conducteur aux courses supervisées, en passant par des plans prévus pour 2028.
Uber a-t-elle besoin de développer son propre système de conduite autonome ?
L'approche annoncée par Uber repose largement sur des partenariats et des services de commercialisation. Son succès dépend de la capacité de ses compétences en distribution et en exploitation à générer des rendements attractifs aux côtés des entreprises qui fournissent la technologie autonome.
Toutes les courses autonomes sur Uber sont-elles entièrement sans conducteur ?
Non. Le lancement d'Uber à Londres en septembre 2026 prévoyait explicitement un chauffeur VTC formé à bord. Les investisseurs devraient vérifier le statut opérationnel de chaque déploiement plutôt que de le déduire du mot « autonome ».
Waymo peut-elle être à la fois partenaire et concurrente d'Uber ?
Oui. Waymo indique une distribution via Uber à Austin et à Atlanta tout en développant ailleurs un accès direct pour les consommateurs. La coopération peut créer de la valeur même lorsque les entreprises se disputent la relation client.
La suppression des conducteurs augmentera-t-elle automatiquement les marges d'Uber ?
Non. Les économies peuvent profiter aux passagers, aux fournisseurs de technologie, aux propriétaires de flottes ou être absorbées par les charges d'exploitation. Le bénéfice pour Uber dépend de la contribution qu'elle conserve après ses coûts et obligations réels.
L'accord avec Rivian signifie-t-il que 50,000 robotaxis sont déjà en service ?
Non. L'annonce décrivait un plan d'achat initial de 10,000 véhicules, une option portant sur jusqu'à 40,000 véhicules supplémentaires à partir de 2030 et des jalons s'étendant sur les années à venir. Les premiers déploiements commerciaux sont prévus pour 2028. Seuls les premiers $300 millions de l'investissement d'Uber ont été versés.
Verdict : Uber doit prouver qu'elle peut capter la valeur qu'elle contribue à créer
Les robotaxis offrent à Uber une voie de croissance crédible, mais le bénéfice financier reste conditionné au taux d'utilisation, aux conditions commerciales et à la discipline en matière de capital.
Uber peut créer de la valeur en reliant les véhicules autonomes aux passagers et en aidant les flottes à fonctionner efficacement. L'hypothèse concurrente est que des fournisseurs autonomes puissants captent une plus grande part de la relation client et de l'économie.
Le cours intègre déjà une bonne dose de doute : à $66.71, la capitalisation boursière représente environ 13.5 fois le flux de trésorerie disponible des douze derniers mois. Ce qu'il faut surveiller, c'est la progression des annonces vers des flottes productives, puis des flottes productives vers des rendements en trésorerie durables.
Pour les actionnaires d'UBER, le résultat décisif est une participation rentable au transport autonome, une fois pris en compte le capital et le risque nécessaires pour la garantir.
Lecture Liée
- Marge brute automobile de Tesla par trimestre : 18,5 % au T3
- Free cash-flow de Tesla par année : 1,5 Md$ au T3 2026
- L'Action Lucid (LCID) Bondit sur l'Accord Robotaxi Uber
- Résultats des 7 Magnifiques : dates et chiffres du T3 2026
Références
- Uber : communiqué de résultats du T3 2026 déposé auprès de la SEC (Form 8-K, Exhibit 99.1)
- Uber : communiqué de résultats du T2 2026 déposé auprès de la SEC
- Uber : Form 10-Q du T2 2026
- Uber : communiqué de résultats du T1 2026
- Uber : communiqué de résultats du T4 2025
- Uber : communiqué de résultats du T3 2025
- Uber : remarques préparées du T2 2026
- Uber : annonce de la date de la conférence sur les résultats du T3 2026
- Uber : offre publique d'achat sur Delivery Hero (Form 8-K, Exhibit 99.1)
- Uber : prêt à terme pour l'offre sur Delivery Hero (Form 8-K)
- Uber : émission d'obligations senior de €4.5 milliards (Form 8-K)
- Uber : annonce d'Autonomous Solutions
- Uber et Rivian : investissement conditionnel et plans de déploiement de robotaxis
- Rivian : Form 8-K sur l'investissement de $300 millions d'Uber
- Rivian : Form 10-Q du T3 2026 (accord de souscription avec Uber)
- Uber et Zoox : annonce du partenariat de distribution
- Zoox et Uber : communiqué Business Wire
- Uber : lancement des courses supervisées de Wayve à Londres
- Tech.eu : les Londoniens peuvent désormais héler des véhicules autonomes Wayve via Uber
- Wayve, Uber et Nissan : collaboration sur un pilote à Tokyo
- electrive : Lucid, Uber et Nuro dévoilent le robotaxi Lucid Gravity
- Waymo : partenariats réseau et disponibilité sur Uber
- Waymo : expansion de septembre 2026 et accès direct des passagers


