Par Muke
Résultats TSMC du T3 2026 et réaction de l'action : 20 trimestres de données
Réponse rapide : TSMC a publié le 15 octobre 2026 un bénéfice net de 763,06 milliards de NT$ pour le T3 2026, en hausse de 68,7 % sur un an, pour un chiffre d'affaires record de 46,72 milliards de dollars. L'ADR TSM a pourtant clôturé ce jour-là en baisse de 1,8 % à 422,25 $, puis a encore perdu 2,3 % à 412,61 $ le 16 octobre. C'était le troisième jour de publication consécutif où TSM reculait malgré une croissance du bénéfice supérieure à 50 %. Sur les 20 publications depuis janvier 2022, TSM a monté 12 jours de publication et baissé 8, avec une variation médiane de +2,65 %.
Date de recherche : 19 octobre 2026. Les cours américains sont des cours de clôture du NYSE jusqu'au 16 octobre 2026 ; les cours taïwanais sont des clôtures de la TWSE. Les chiffres de l'entreprise proviennent des communiqués de résultats de TSMC déposés auprès de la SEC sur Form 6-K. Les calculs et scénarios sont signalés séparément des prévisions de l'entreprise.
Le bénéfice de TSMC au T3 a bondi de 69 %, le chiffre d'affaires a atteint un record et la direction a annoncé un nouveau trimestre solide. Pourtant, l'action a reculé.
Cette contradiction apparente devient plus facile à comprendre lorsque l'on distingue trois choses : la croissance par rapport à l'an dernier, la performance par rapport aux attentes et le prix que le marché accepte de payer pour les bénéfices futurs.
Cette page remplit deux fonctions. D'abord, elle explique pas à pas la réaction d'octobre 2026 : ce que TSMC a publié, quand chaque marché a coté, l'ampleur réelle de la surprise et ce qui a changé dans les marges, les prévisions et les investissements. Ensuite, elle tient un tableau de référence permanent de chaque réaction de l'action TSMC à ses résultats depuis 2022, afin de juger le dernier trimestre à l'aune de l'historique plutôt que d'un titre de presse.
La conclusion centrale est simple : les résultats confirment la poursuite de la croissance de l'activité, tandis que la baisse de l'action reflète une valorisation de marché moins généreuse, une vague de ventes sur l'ensemble des semi-conducteurs et des questions ouvertes sur le rendement d'investissements massifs. Il s'agit de données et d'analyse, pas d'une recommandation : SimianX ne publie aucun objectif de cours pour TSMC.
Qu'a publié TSMC pour le T3 2026 ?
TSMC a publié les résultats suivants pour le trimestre clos le 30 septembre 2026 :
| Indicateur | Résultat T3 2026 |
|---|---|
| Chiffre d'affaires | 1 494,24 milliards de NT$ |
| Chiffre d'affaires en dollars | 46,72 milliards de dollars |
| Croissance du CA, dollars taïwanais | +50,9 % sur un an |
| Croissance du CA, dollars américains | +41,2 % sur un an |
| Bénéfice net | 763,06 milliards de NT$ |
| Croissance du bénéfice net | +68,7 % sur un an |
| BPA dilué, action ordinaire | 29,43 NT$ |
| BPA dilué par unité d'ADR | 4,60 $ |
| Marge brute | 66,4 % |
| Marge opérationnelle | 58,7 % |
| Marge nette | 51,1 % |
Le chiffre d'affaires a progressé de 17,6 % sur un trimestre en dollars taïwanais (16,2 % en dollars américains), et le bénéfice net de 8,0 %. Ces chiffres proviennent du communiqué officiel de résultats de TSMC, également déposé auprès de la SEC sous forme de Form 6-K.
La distinction de devise compte. Une hausse du chiffre d'affaires de 50,9 % en dollars taïwanais et de 41,2 % en dollars américains décrivent la même activité mesurée dans deux devises différentes. Pour comparer des taux de croissance, il faut s'en tenir à une seule devise.
TSMC a également relevé ses perspectives annuelles : la direction table désormais sur une croissance du chiffre d'affaires 2026 d'environ 44 % en dollars, contre « un peu plus de 40 % » en juillet, selon la transcription de la conférence téléphonique et Focus Taiwan.
Le chiffre du bénéfice était impressionnant. Mais il répondait à une question tournée vers le passé : de combien TSMC a-t-il fait mieux qu'un an plus tôt ? Un cours de Bourse reflète aussi ce que les investisseurs attendaient déjà et ce qu'ils anticipent désormais pour les prochaines années.
Chaque réaction de l'action TSMC à ses résultats depuis 2022
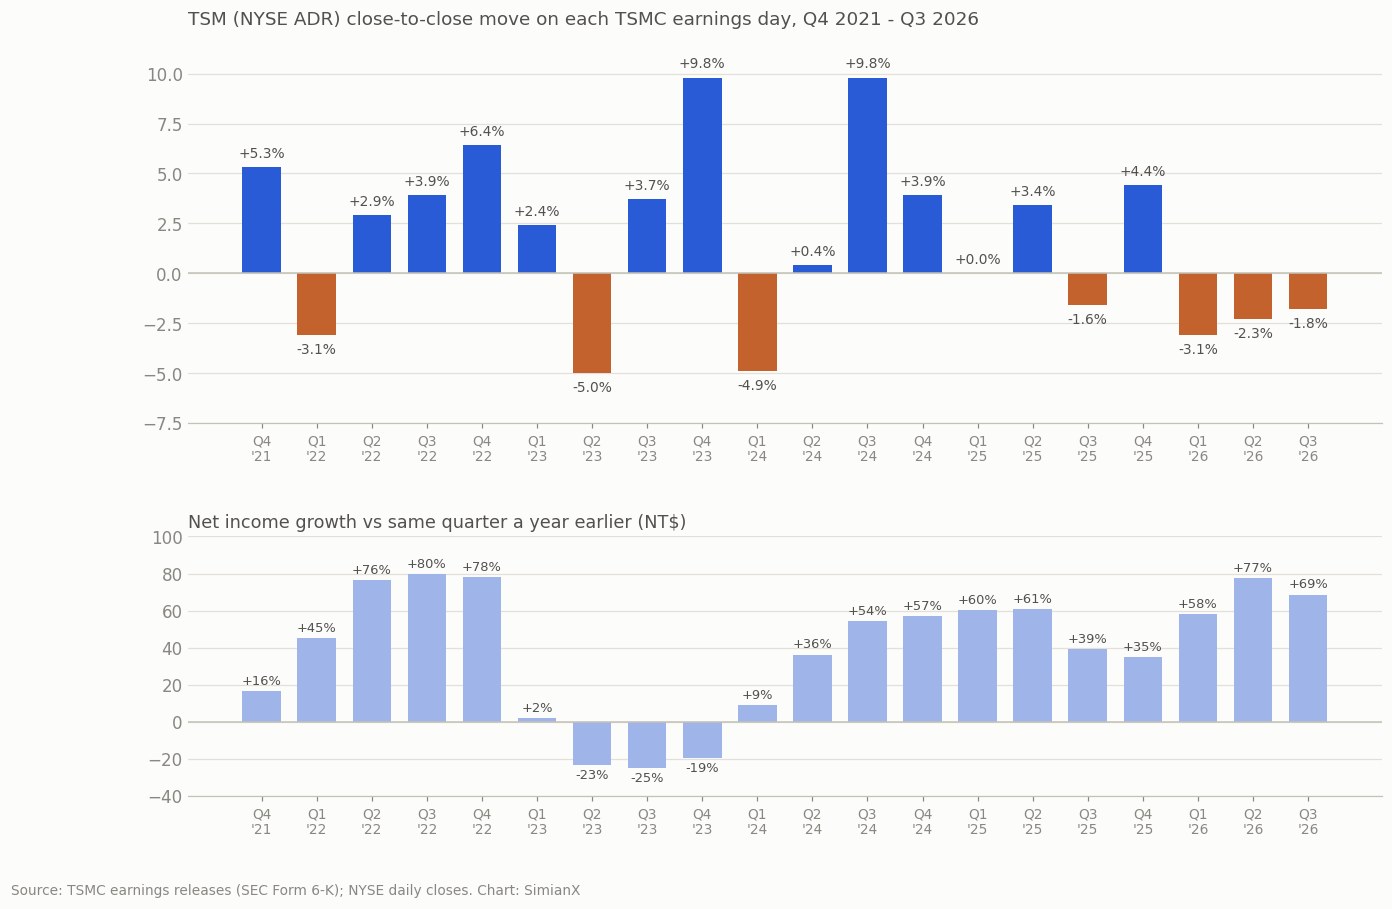
TSMC publie ses résultats à Taipei après la clôture du marché taïwanais, c'est-à-dire en pleine nuit à New York. L'ADR coté aux États-Unis réagit donc le jour même de la publication, et les actions taïwanaises lors de la séance taïwanaise suivante. Le tableau mesure l'ADR de la clôture de la veille à la clôture du jour de publication, la variation sur 5 jours de la clôture de la veille à la cinquième séance après la publication, et l'action ordinaire taïwanaise (2330) lors de la première séance suivant la publication.
| Trimestre | Date de publication | Bénéfice net (Mds NT$) | Bénéfice net sur un an | Marge brute | BPA par ADR | TSM le jour J | TSM sur 5 jours | Taïwan (2330) séance suivante |
|---|---|---|---|---|---|---|---|---|
| T3 2026 | 15 oct. 2026 | 763,06 | +68,7 % | 66,4 % | 4,60 $ | −1,8 % | n.d. | −0,8 % |
| T2 2026 | 16 juil. 2026 | 706,56 | +77,4 % | 67,7 % | 4,31 $ | −2,3 % | −0,9 % | −7,3 % |
| T1 2026 | 16 avr. 2026 | 572,48 | +58,3 % | 66,2 % | 3,49 $ | −3,1 % | +2,0 % | −2,6 % |
| T4 2025 | 15 janv. 2026 | 505,74 | +35,0 % | 62,3 % | 3,14 $ | +4,4 % | +2,4 % | +3,0 % |
| T3 2025 | 16 oct. 2025 | 452,30 | +39,1 % | 59,5 % | 2,92 $ | −1,6 % | −4,6 % | −2,4 % |
| T2 2025 | 17 juil. 2025 | 398,27 | +60,7 % | 58,6 % | 2,47 $ | +3,4 % | +1,7 % | +2,2 % |
| T1 2025 | 17 avr. 2025 | 361,56 | +60,3 % | 58,8 % | 2,12 $ | 0,0 % | +8,9 % | +0,4 % |
| T4 2024 | 16 janv. 2025 | 374,68 | +57,0 % | 59,0 % | 2,24 $ | +3,9 % | +7,3 % | +1,4 % |
| T3 2024 | 17 oct. 2024 | 325,26 | +54,2 % | 57,8 % | 1,94 $ | +9,8 % | +5,6 % | +4,8 % |
| T2 2024 | 18 juil. 2024 | 247,85 | +36,3 % | 53,2 % | 1,48 $ | +0,4 % | −6,4 % | −3,5 % |
| T1 2024 | 18 avr. 2024 | 225,49 | +8,9 % | 53,1 % | 1,38 $ | −4,9 % | −1,8 % | −6,7 % |
| T4 2023 | 18 janv. 2024 | 238,71 | −19,3 % | 53,0 % | 1,44 $ | +9,8 % | +13,2 % | +6,5 % |
| T3 2023 | 19 oct. 2023 | 211,00 | −24,9 % | 54,3 % | 1,29 $ | +3,7 % | −2,4 % | +1,8 % |
| T2 2023 | 20 juil. 2023 | 181,80 | −23,3 % | 54,1 % | 1,14 $ | −5,0 % | −3,6 % | −3,3 % |
| T1 2023 | 20 avr. 2023 | 206,99 | +2,1 % | 56,3 % | 1,31 $ | +2,4 % | −4,1 % | −0,4 % |
| T4 2022 | 12 janv. 2023 | 295,90 | +78,0 % | 62,2 % | 1,82 $ | +6,4 % | +11,3 % | +2,8 % |
| T3 2022 | 13 oct. 2022 | 280,87 | +79,7 % | 60,4 % | 1,79 $ | +3,9 % | −0,8 % | +4,3 % |
| T2 2022 | 14 juil. 2022 | 237,03 | +76,4 % | 59,1 % | 1,55 $ | +2,9 % | +8,0 % | +3,7 % |
| T1 2022 | 14 avr. 2022 | 202,73 | +45,1 % | 55,6 % | 1,40 $ | −3,1 % | −5,7 % | −1,9 % |
| T4 2021 | 13 janv. 2022 | 166,23 | +16,4 % | 52,7 % | 1,15 $ | +5,3 % | −5,8 % | +1,7 % |
La variation sur 5 jours du T3 2026 n'est pas encore disponible (la cinquième séance après la publication est le 22 octobre 2026). Bénéfice net et BPA tels que publiés initialement. La variation de l'ADR au T1 2025 était de +0,05 %.
Ce que montre le tableau
- 12 hausses, 8 baisses. TSM a progressé lors de 12 des 20 jours de publication. La variation médiane est de +2,65 % et la variation absolue moyenne de 3,9 %.
- La croissance du bénéfice ne prédit pas la réaction. Deux des trois meilleures séances sont survenues alors que le bénéfice reculait : T4 2023 (bénéfice net −19,3 %, action +9,8 %) et T3 2023 (−24,9 %, +3,7 %). À six reprises, TSM a baissé un jour de publication alors que le bénéfice progressait, y compris lors des trois publications de 2026.
- Le schéma de 2026 est inédit. Les T1, T2 et T3 2026 ont affiché une croissance du bénéfice net de 58,3 %, 77,4 % et 68,7 %, et pourtant l'ADR a reculé de 3,1 %, 2,3 % et 1,8 %. C'est la seule série de trois baisses consécutives un jour de publication dans le tableau.
- Taïwan bouge souvent davantage. Les actions taïwanaises ont chuté de 7,3 % lors de la séance suivant la publication du T2 2026, bien plus que l'ADR, car elles intègrent aussi la conférence téléphonique et la séance américaine de la nuit.
- Les marges ont atteint un record avant de fléchir. La marge brute est passée de 52,7 % au T4 2021 à 67,7 % au T2 2026, puis a reculé à 66,4 % au T3 2026 avec le début de la montée en cadence du 2nm.
Pour le même exercice appliqué au plus gros client de TSMC, voir Résultats Nvidia : chaque réaction de l'action depuis 2016.
D'abord, quelle action TSMC a baissé, et quand ?
TSMC est cotée sous forme d'actions ordinaires à Taïwan sous le code 2330 et sous forme d'American Depositary Receipts à New York sous TSM (un ADR équivaut à cinq actions ordinaires).
Ces marchés fonctionnent à des horaires différents. Fusionner leurs mouvements en une seule « réaction aux résultats » peut aboutir à une explication erronée.
| Date et marché | Mouvement observé | Interprétation |
|---|---|---|
| 14 octobre, ADR américain | Baisse de 3,40 % à 430,00 $ | Les ventes ont précédé l'annonce des résultats |
| 15 octobre, actions ordinaires taïwanaises | Baisse de 2,01 % à 2 440 NT$ | La séance régulière s'est terminée avant la conférence de résultats |
| 15 octobre, ADR américain | Baisse de 1,80 % à 422,25 $ | Les investisseurs pouvaient évaluer les résultats et la conférence |
| 16 octobre, actions ordinaires taïwanaises | Baisse de 0,82 % à 2 420 NT$ | Première séance taïwanaise complète après les résultats |
| 16 octobre, ADR américain | Nouvelle baisse de 2,28 % à 412,61 $ | La faiblesse s'est prolongée lors d'une vague de ventes plus large sur les semi-conducteurs |
La séance taïwanaise a été documentée par Focus Taiwan.
Pourquoi les horaires de cotation à Taïwan comptent-ils ?
La séance régulière de la Bourse de Taïwan se termine à 13 h 30. La conférence de résultats de TSMC du 15 octobre a commencé à 14 h, heure de Taïwan. La baisse de l'action taïwanaise pendant la séance régulière du 15 octobre ne peut donc pas être attribuée à une réaction à des propos tenus pour la première fois lors de cette conférence. Ces propos ont pu influencer les échanges ultérieurs, y compris la séance de l'ADR aux États-Unis la nuit suivante. Sources : règles de cotation de la TWSE, page des résultats trimestriels de TSMC.
Ce n'est pas un simple détail technique. Cela montre que la pression vendeuse existait déjà avant que la direction ne présente ses perspectives. À la clôture du 14 octobre, TSM avait déjà perdu 11,5 % par rapport à sa clôture du 5 octobre à 485,80 $.
La chronologie plaide pour une explication liée au marché dans son ensemble. Elle ne justifie pas de lire chaque baisse comme un verdict négatif sur la conférence de résultats.
Raison n° 1 : une hausse du bénéfice de 69 % n'était qu'une surprise de 2,2 %
Les investisseurs confondent souvent le taux de croissance et l'ampleur de la surprise. Reuters avait fait état, avant la publication, d'une LSEG SmartEstimate de 746,3 milliards de NT$ pour le bénéfice trimestriel. TSMC a gagné environ 763,1 milliards de NT$. Source : article de Reuters sur les résultats.
Le calcul est le suivant :
Surprise sur le bénéfice = bénéfice réel ÷ bénéfice attendu − 1
On obtient un dépassement d'environ 2,2 %.
Les deux comparaisons racontent des histoires différentes :
- Par rapport à l'an dernier : le bénéfice a augmenté de près de 69 %.
- Par rapport à l'estimation publiée : le bénéfice a dépassé les attentes d'environ 2,2 %.
Une entreprise peut afficher une croissance exceptionnelle sans créer de surprise exceptionnelle.
Prenons un exemple illustratif. Si les investisseurs attendent une hausse du bénéfice de 10 $ à 17 $, un résultat réel de 17,40 $ représente une croissance annuelle de 74 % mais seulement un léger dépassement. La hausse ou non de l'action dépend en partie de ce que les investisseurs avaient déjà intégré dans les cours.
La croissance publiée par TSMC confirme donc la solidité de l'activité. Elle ne prouve pas, à elle seule, que l'action était sous-évaluée avant l'annonce.
Raison n° 2 : une grande partie de la vigueur du chiffre d'affaires était déjà visible
TSMC publie son chiffre d'affaires mensuel, ce qui donne aux investisseurs davantage d'informations avant les résultats trimestriels que pour la plupart des autres entreprises.
Le 8 octobre, TSMC a annoncé un chiffre d'affaires de septembre de 511,86 milliards de NT$, en hausse de 54,6 % sur un an. L'entreprise a également publié un chiffre d'affaires de janvier à septembre de 3 898,73 milliards de NT$. Source : rapport de TSMC sur le chiffre d'affaires de septembre.
À la date de publication, les investisseurs pouvaient déjà calculer l'essentiel du chiffre d'affaires du trimestre en dollars taïwanais.
L'attention s'est donc portée sur les informations encore incertaines :
- La rentabilité de la production
- Les effets fiscaux et non opérationnels
- La génération de trésorerie
- Les dépenses d'investissement
- Les prévisions pour le trimestre suivant
- Le coût de l'expansion à l'étranger
Le chiffre d'affaires de 46,72 milliards de dollars de TSMC a dépassé d'environ 3,4 % le milieu de sa fourchette de prévision précédente (44,6–45,8 milliards de dollars, milieu à 45,2 milliards de dollars) et d'environ 2,0 % le haut de la fourchette. Source : communiqué de TSMC sur le T2 2026 avec la prévision du T3.
Ce sont des comparaisons positives. Toutefois, les ventes mensuelles déjà publiées ont réduit l'effet de surprise du chiffre d'affaires trimestriel.
C'est pourquoi « chiffre d'affaires record » et « action en baisse » peuvent coexister. Le marché réagit surtout aux informations qui modifient ses attentes.
Raison n° 3 : les marges ont reculé d'un trimestre à l'autre
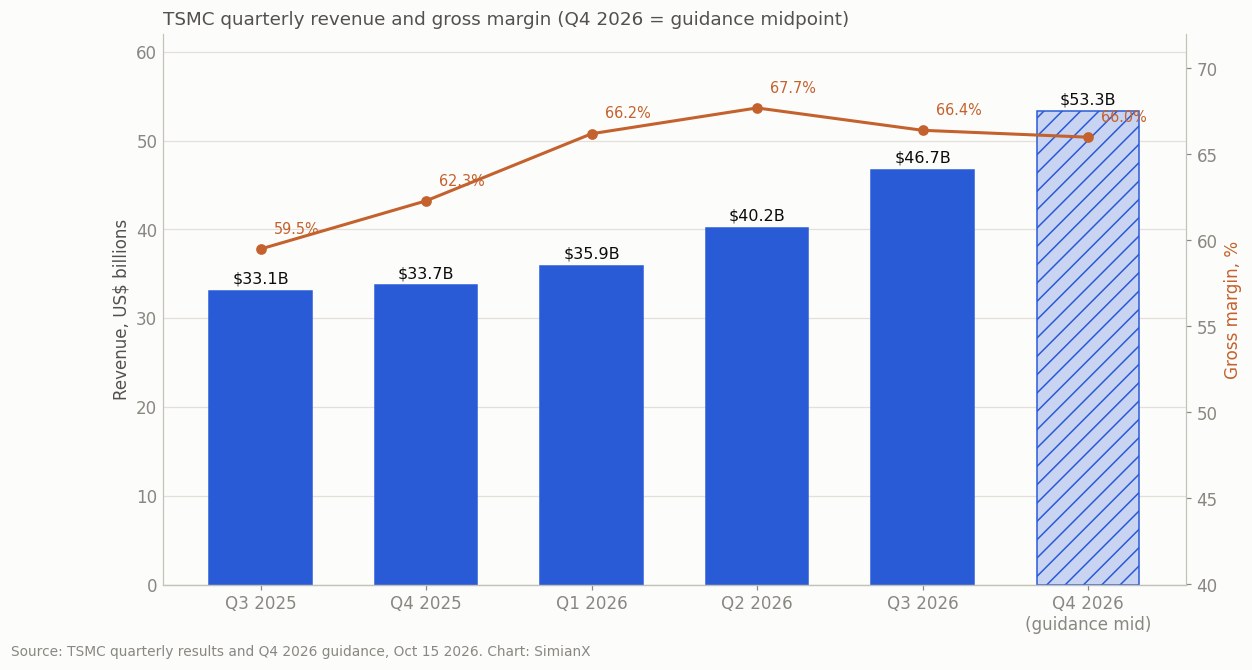
La marge brute du troisième trimestre, à 66,4 %, était inférieure aux 67,7 % du deuxième trimestre.
TSMC a attribué ce recul de 1,3 point principalement à la dilution de marge liée à la montée en cadence de son procédé 2nm. La marge brute est néanmoins restée nettement au-dessus des 59,5 % enregistrés un an plus tôt. Source : page des résultats du T3 2026 de TSMC.
Les deux constats comptent :
- La rentabilité sur un an s'est nettement améliorée.
- La rentabilité d'un trimestre à l'autre s'est modérée.
Il serait inexact de décrire le trimestre comme un effondrement généralisé des marges. Il serait tout aussi incomplet d'ignorer le recul séquentiel.
Pourquoi un meilleur procédé de fabrication peut-il d'abord réduire les marges ?
Un nouveau procédé exige des dépenses importantes avant d'atteindre son efficacité de croisière.
La production initiale peut impliquer :
- Une utilisation plus faible des équipements
- Des cycles de fabrication plus longs
- Un soutien d'ingénierie supplémentaire
- Des travaux d'amélioration du rendement
- De nouvelles charges d'amortissement
- Un coût plus élevé par puce utilisable
À mesure que la production mûrit, un fabricant peut répartir ses coûts fixes sur un volume plus important et augmenter le nombre de puces fonctionnelles produites par plaquette.
Cela laisse aux investisseurs deux interprétations plausibles.
L'interprétation optimiste est que les coûts d'aujourd'hui préparent le leadership industriel de demain. L'interprétation pessimiste est que des transitions technologiques fréquentes et une expansion mondiale coûteuse pourraient absorber une part croissante des bénéfices de la croissance du chiffre d'affaires.
Les prochains trimestres aideront à départager ces deux issues.
Les prévisions de TSMC pour le T4 ont-elles déçu ?
Les prévisions étaient solides sur le chiffre d'affaires et plus prudentes sur les marges.
| Indicateur | T3 réel | Prévision T4 | Milieu T4 |
|---|---|---|---|
| Chiffre d'affaires | 46,72 milliards de dollars | 52,3–54,3 milliards de dollars | 53,3 milliards de dollars |
| Marge brute | 66,4 % | 65 %–67 % | 66,0 % |
| Marge opérationnelle | 58,7 % | 56,5 %–58,5 % | 57,5 % |
Ces chiffres figurent dans le communiqué de résultats de TSMC et reposent sur un taux de change de 31,8 dollars taïwanais pour un dollar américain.
Au milieu de la fourchette, le chiffre d'affaires progresserait d'environ 14,1 % d'un trimestre à l'autre, tandis que la marge brute reculerait de 0,4 point.
Cette combinaison peut décevoir les investisseurs qui recherchent à la fois une croissance rapide du chiffre d'affaires et une expansion continue des marges. Cependant, affirmer de façon définitive que les prévisions ont « manqué le consensus » exige une série de consensus fiable et horodatée. Les chiffres publiés par l'entreprise ne suffisent pas à établir un tel écart.
Une marge plus faible ne signifie pas forcément moins de bénéfice
En utilisant les chiffres publiés de chiffre d'affaires et de marge :
- Le chiffre d'affaires du T3 multiplié par la marge brute donne environ 31,0 milliards de dollars de bénéfice brut.
- Le milieu de la prévision de chiffre d'affaires du T4 multiplié par le milieu de la marge brute donne environ 35,2 milliards de dollars.
Ce calcul illustratif suggère une croissance d'environ 13,4 % du bénéfice brut en dollars d'un trimestre à l'autre, malgré un pourcentage de marge plus faible.
Ce n'est pas une prévision de bénéfice net. Les taux de change, les charges, les impôts et les éléments non opérationnels comptent aussi.
L'arithmétique explique néanmoins pourquoi les perspectives opérationnelles sont restées constructives alors même que les investisseurs débattaient de la rentabilité.
Raison n° 4 : la vague de ventes a touché l'ensemble des valeurs de l'IA et des semi-conducteurs
La baisse de TSMC s'est produite pendant une réévaluation plus large des valeurs technologiques.
Le 15 octobre, son ADR a chuté jusqu'à 5,3 % en séance (à 407,13 $) avant de se reprendre pour clôturer en baisse de 1,8 %. Reuters a décrit une poursuite des ventes sur les valeurs technologiques et les fabricants de puces, alimentée par les inquiétudes sur les dépenses en IA et la hausse des taux d'intérêt ; l'opérateur de centres de données d'IA CoreWeave a encore perdu 1,8 % après une chute de 15 % la veille. Source : article de Reuters sur les marchés mondiaux. Les concepteurs de puces comme Nvidia évoluent au gré des mêmes attentes de dépenses en IA. L'iShares Semiconductor ETF (SOXX) a reculé de 0,9 % le 15 octobre et de 4,1 % le 16 octobre ; le 16 octobre, TSM a donc mieux résisté que le secteur des puces dans son ensemble.
Les éléments disponibles permettent de conclure que la conjoncture du secteur a contribué à la faiblesse de TSMC. Ils ne permettent pas d'attribuer à chaque cause un pourcentage précis de la baisse. Le même mécanisme taux d'intérêt et financement de l'IA a alimenté le débouclage du momentum IA de 2026, et l'historique complet des chutes des valeurs de puces figure dans chaque marché baissier du SOX.
Comment la hausse des taux affecte-t-elle une entreprise très rentable ?
La hausse des taux d'intérêt peut toucher TSMC par deux canaux.
Premièrement, les investisseurs peuvent appliquer un taux d'actualisation plus élevé aux flux de trésorerie futurs, ce qui réduit la valeur actuelle de l'entreprise.
Deuxièmement, le financement devient plus coûteux pour les clients qui construisent des centres de données et achètent de l'infrastructure de calcul. Cela peut modifier le calendrier ou l'ampleur de leurs projets d'investissement.
TSMC peut donc rester rentable tandis que son multiple de valorisation se contracte et que les investisseurs deviennent plus prudents quant à la demande en aval.
Un bilan solide offre une protection, mais il ne peut pas empêcher les variations de la valorisation de marché.
Raison n° 5 : les investisseurs examinent le rendement d'investissements très lourds
TSMC a maintenu son budget d'investissement 2026 entre 60 et 64 milliards de dollars.
C'est un engagement considérable, mais ce n'était pas une nouvelle hausse lors de la publication d'octobre : la direction a « réitéré » la fourchette pendant la conférence et Focus Taiwan a indiqué que le budget était inchangé. La direction a ajouté que les investissements de 2026 à 2028 devraient être nettement supérieurs à ceux des trois années précédentes.
Cela corrige une interprétation répandue de la baisse : les investisseurs évaluaient un engagement de dépenses élevé, ils ne réagissaient pas à une hausse de budget annoncée en octobre.
Qu'implique le budget pour le T4 ?
Les états financiers de TSMC font apparaître environ 40,64 milliards de dollars de dépenses d'investissement sur les neuf premiers mois. En soustrayant ce montant du budget annuel, on obtient environ 19,36 à 23,36 milliards de dollars au T4 si l'entreprise termine dans la fourchette. Il s'agit d'un calcul fondé sur le budget de la direction, pas d'une prévision trimestrielle distincte. Source : états financiers du T3 2026 de TSMC.
Un trimestre de fortes dépenses peut réduire le flux de trésorerie disponible même si le chiffre d'affaires et les bénéfices publiés augmentent.
La question de long terme est de savoir si les nouveaux équipements et usines dégagent des rendements supérieurs à leur coût du capital. Une usine de semi-conducteurs crée de la valeur lorsque la demande des clients, les prix et le taux d'utilisation compensent ses coûts de construction et d'exploitation. La croissance du chiffre d'affaires seule ne peut pas prouver que chaque projet d'expansion y parviendra. La même question pèse sur l'ensemble de la vague d'investissements dans l'IA ; voir Capex IA 2026 : 96 % des flux de trésorerie des géants tech.
Les usines à l'étranger posent une question de coût durable
La direction estime que les usines à l'étranger dilueront la marge brute 2026 de près de 2 points, une dilution qui devrait s'élargir à 3 à 4 points au cours des prochaines années.
Lors de la séance de questions-réponses, la direction a confirmé que la fourchette de 3 à 4 points porte sur les prochaines années. Les investisseurs doivent éviter de la présenter comme une nouvelle prévision précise pour la seule année 2027.
La direction a également indiqué qu'une éventuelle expansion au Texas, ainsi que des discussions avec un client au sujet de sa future capacité Terafab, étaient toujours à l'étude. Il s'agissait de discussions exploratoires, et non d'un projet finalisé aux paramètres économiques publiés. Source : transcription de la conférence téléphonique de TSMC.
La production à l'étranger peut améliorer l'accès aux clients et la résilience géographique. Elle peut aussi augmenter les coûts de main-d'œuvre, de construction et d'exploitation.
Ces effets créent un arbitrage : une entreprise plus diversifiée géographiquement peut mériter une décote de risque plus faible, tandis qu'un appareil de production plus coûteux peut réduire les marges. Les investisseurs doivent peser les deux lorsqu'ils choisissent une valorisation.
Le trimestre montre-t-il un affaiblissement de la demande liée à l'IA ?
Les résultats n'apportent guère d'indices d'un effondrement immédiat de la demande pour la production avancée de TSMC.
La présentation et le rapport de gestion de l'entreprise montraient :
- Le calcul haute performance représentait 68 % du chiffre d'affaires.
- Les smartphones représentaient 21 %.
- Les procédés avancés de 7nm et moins représentaient 79 % du chiffre d'affaires des plaquettes.
- Le procédé 2nm a contribué à hauteur de 8 % du chiffre d'affaires des plaquettes.
- Le procédé 3nm a contribué à hauteur de 33 %.
Ces mesures reposent sur des dénominateurs différents : le chiffre d'affaires par plateforme et le chiffre d'affaires des plaquettes ne sont pas interchangeables. Source : présentation du T3 2026 de TSMC.
Le HPC est plus large que l'IA
Le calcul haute performance (HPC) englobe davantage que les accélérateurs d'IA. Les investisseurs ne devraient pas qualifier tout le chiffre d'affaires HPC de « chiffre d'affaires IA ». La part croissante du HPC montre néanmoins que l'activité de TSMC s'est déplacée vers des applications de calcul aux exigences de fabrication élevées. Lors de la conférence, la direction a indiqué que la demande d'accélérateurs d'IA s'étend aux charges de travail de l'IA agentique, y compris les processeurs et les puces réseau.
L'inquiétude est davantage tournée vers l'avenir : les clients de l'IA continueront-ils à générer suffisamment de valeur économique pour maintenir leurs projets de dépenses ?
Les commandes de puces peuvent rester fortes avant que les dépenses d'infrastructure ne ralentissent. Les investisseurs surveillent donc plusieurs maillons de la chaîne de valeur :
| Maillon | Éléments à examiner |
|---|---|
| Fabrication de semi-conducteurs | Taux d'utilisation, demande de plaquettes, rendements et prix |
| Systèmes matériels | Livraisons de serveurs et conversion des commandes |
| Infrastructure cloud | Utilisation des capacités et coûts de financement |
| Services d'IA | Chiffre d'affaires, fidélisation des clients et génération de trésorerie |
| Adoption en entreprise | Gains de productivité et disposition à payer |
La faiblesse d'un maillon n'invalide pas automatiquement les autres. Elle peut cependant modifier les attentes de demande future. Le volet mémoire de la même chaîne est traité dans notre analyse de SK Hynix et dans l'historique de l'action Samsung Electronics.
Pourquoi la montée en cadence du 2nm soutient toujours la thèse d'investissement
La technologie 2nm de TSMC utilise des transistors nanosheet et vise des améliorations de performance, de consommation d'énergie et de densité. L'entreprise la destine à la fois aux smartphones et au calcul haute performance. Source : présentation de la technologie 2nm de TSMC.
Pour les clients limités par l'électricité, le refroidissement et la surface des puces, les progrès de fabrication peuvent avoir une valeur économique supérieure au prix de la plaquette. Une puce plus efficace peut réduire le coût d'exploitation d'un système entier. Cela confère à un fabricant de premier plan un pouvoir de fixation des prix potentiel, l'une des raisons pour lesquelles Nvidia ne peut toujours pas remplacer TSMC.
Les investisseurs doivent toutefois évaluer l'économie réellement obtenue :
- Les clients adoptent-ils le procédé à grande échelle ?
- Les rendements s'améliorent-ils ?
- Les prix couvrent-ils le surcoût de fabrication ?
- Le procédé dégage-t-il un rendement attractif après amortissement ?
- Le packaging avancé peut-il suivre le rythme de la production de plaquettes ?
Le leadership technologique a le plus de valeur lorsqu'il se traduit par une production fiable et des rendements en trésorerie.
Que dit la trésorerie de la qualité des bénéfices ?
Les données de flux de trésorerie constituent un contrepoids important aux inquiétudes sur les dépenses d'investissement.
Pour le T3, TSMC a publié environ :
| Indicateur de flux de trésorerie | Mds NT$ |
|---|---|
| Flux de trésorerie opérationnel | 919,77 |
| Dépenses d'investissement | 443,21 |
| Flux de trésorerie disponible | 476,56 |
Le flux de trésorerie disponible a augmenté par rapport aux 287,36 milliards de NT$ du T2. Le rapport de gestion a aussi fait état de 2 985,40 milliards de NT$ de réserves de trésorerie nette (trésorerie et titres négociables moins la dette portant intérêt). Source : rapport de gestion du T3 2026 de TSMC.
Ces chiffres confortent l'idée que l'expansion de TSMC repose sur une trésorerie autofinancée et des ressources financières considérables.
Deux mises en garde demeurent.
Premièrement, les flux de trésorerie trimestriels fluctuent avec les impôts, le besoin en fonds de roulement et les paiements d'équipements. Un trimestre solide ne doit pas être multiplié par quatre sans ajustement.
Deuxièmement, la hausse de la trésorerie totale comprenait d'autres entrées liées aux activités d'investissement, associées aux crédits d'impôt américains à l'investissement. L'ensemble de la hausse de trésorerie ne doit pas être présenté comme un flux de trésorerie disponible opérationnel récurrent.
Pour les investisseurs, le test pertinent est une génération de trésorerie durable après investissements sur plusieurs trimestres.
C'est aussi une bonne tâche pour un processus de recherche dans SimianX AI : comparer bénéfices, génération de trésorerie et besoins d'investissement, puis vérifier les chiffres sous-jacents dans les documents de l'entreprise.
L'action TSMC est-elle bon marché après la baisse ?
Le repli a amélioré le prix d'entrée. Qu'il ait créé une aubaine dépend des bénéfices futurs et du multiple que les investisseurs jugent approprié.
TSM a clôturé le 16 octobre à 412,61 $, environ 15,1 % sous son cours de clôture du 5 octobre de 485,80 $. Il s'agit d'une comparaison entre deux clôtures datées, et non d'une affirmation sur le plus haut historique de l'action.
Annualiser le BPA par ADR publié au T3, soit 4,60 $, donne 18,40 $.
À 412,61 $, l'action se traite à environ 22,4 fois ce bénéfice trimestriel annualisé.
Ce n'est ni un PER sur les douze derniers mois ni un PER prospectif de consensus. C'est un point de repère simplifié aux limites importantes :
- Un trimestre peut ne pas représenter une année entière.
- La conversion de devises peut modifier le bénéfice par ADR.
- Les marges peuvent s'améliorer ou se dégrader.
- Les impôts et les éléments non opérationnels fluctuent.
- De nouveaux amortissements suivent les investissements.
Une matrice de valorisation illustrative
Le tableau suivant utilise des bénéfices annuels par ADR hypothétiques et des multiples de PER supposés. Ce sont des hypothèses d'analyse, pas des prévisions de l'entreprise ni des objectifs de cours.
| Hypothèse de BPA annuel par ADR | PER 18× | PER 22× | PER 26× |
|---|---|---|---|
| 17 $ | 306 $ | 374 $ | 442 $ |
| 20 $ | 360 $ | 440 $ | 520 $ |
| 23 $ | 414 $ | 506 $ | 598 $ |
Le tableau montre pourquoi une forte croissance des bénéfices ne garantit pas de forts rendements boursiers.
Si les bénéfices augmentent de 20 % mais que le multiple de valorisation passe de 25 à 20 fois, le cours implicite baisse d'environ 4 %.
La croissance des bénéfices et l'évolution de la valorisation agissent ensemble. Les investisseurs ont besoin d'une opinion défendable sur les deux.
Quels sont les scénarios haussier et baissier après le T3 ?
Le scénario haussier
L'argument haussier est que TSMC reste un fournisseur essentiel d'un marché du calcul en croissance, tandis que ses nouveaux investissements de production renforcent sa capacité à servir ses clients.
Selon cette lecture :
- La fabrication avancée reste difficile à reproduire.
- Les nouveaux procédés répondent aux besoins de performance et d'énergie des clients.
- Les coûts de démarrage diminuent à mesure que les rendements progressent.
- La production supplémentaire transforme la demande en chiffre d'affaires.
- Une forte génération de trésorerie finance l'expansion.
- Un cours plus bas améliore les rendements attendus.
Cette thèse n'exige pas que chaque entreprise d'applications d'IA réussisse. Elle exige un marché suffisamment vaste et durable pour les puces avancées.
Le scénario baissier
L'argument baissier porte sur la relation entre les attentes de demande et les engagements de production.
Selon cette lecture :
- Les clients pourraient modérer leurs dépenses après une construction rapide.
- La production à l'étranger augmente les coûts structurels.
- Les nouveaux équipements alourdissent les amortissements.
- Un taux d'utilisation élevé pourrait s'avérer difficile à maintenir.
- De bons bénéfices actuels incitent les investisseurs à surestimer la rentabilité normalisée.
- Des exigences de rendement plus élevées maintiennent les multiples de valorisation sous pression.
TSMC pourrait rester une entreprise technologiquement solide tout en offrant des rendements décevants aux actionnaires entrés à un prix élevé.
Un cadre de scénarios
| Scénario | Résultat pour l'activité | Éléments qui le confirmeraient |
|---|---|---|
| Haussier | Une forte demande et une meilleure efficacité de fabrication produisent une croissance durable de la trésorerie | Rendements en hausse, taux d'utilisation sain et forte conversion en trésorerie |
| Central | Le chiffre d'affaires progresse tandis que les investissements et les coûts à l'étranger limitent les gains de marge | Ventes solides avec un flux de trésorerie disponible trimestriel irrégulier |
| Baissier | Les dépenses des clients ralentissent alors que de nouvelles capacités et des amortissements arrivent | Utilisation plus faible, hausse des stocks et révisions à la baisse des bénéfices |
Ces scénarios organisent l'incertitude. Ils ne fournissent pas, à eux seuls, de probabilités fiables.
Que doivent surveiller les investisseurs ensuite ?
Un plan de suivi utile se concentre sur un petit groupe d'indicateurs.
- Chiffre d'affaires mensuel : comparer le trimestre en cours aux prévisions de l'entreprise dans une devise cohérente. TSMC publie le chiffre d'affaires d'octobre vers le 10 novembre.
- Marge brute : déterminer si les coûts du nouveau procédé se stabilisent à mesure que la production mûrit.
- Marge opérationnelle : vérifier si la croissance du chiffre d'affaires couvre la hausse des dépenses de recherche et des autres charges d'exploitation.
- Dépenses d'investissement : suivre les dépenses par rapport au budget annuel et au budget 2027 attendu avec les résultats du T4 en janvier.
- Flux de trésorerie disponible : examiner plusieurs trimestres plutôt qu'une seule période favorable.
- Investissements des clients : observer le déploiement effectif et l'utilisation des infrastructures, en plus des engagements de dépenses annoncés.
- Économie des sites à l'étranger : chercher des signes que la productivité et les prix compensent des coûts régionaux plus élevés.
- Stocks et créances : des soldes en hausse peuvent fournir des signaux d'alerte précoces lorsqu'on les compare à la croissance du chiffre d'affaires.
- Révisions des bénéfices : déterminer si les estimations des analystes augmentent, restent stables ou baissent après la publication.
- Performance relative de l'action : comparer TSM aux indices de référence des semi-conducteurs pour distinguer une faiblesse propre à l'entreprise d'une pression sectorielle.
L'interprétation dépend de la façon dont ces indicateurs se combinent.
Une action en baisse avec des estimations de bénéfices stables ou en hausse peut indiquer une compression de la valorisation. Une action en baisse accompagnée d'une utilisation plus faible et de révisions à la baisse répétées des bénéfices suggère un changement opérationnel plus sérieux.
Faut-il acheter TSMC après les résultats ?
Le trimestre renforce l'intérêt d'étudier TSMC comme placement de long terme. Il ne constitue pas une opportunité d'achat automatique à n'importe quel prix.
Pour un actionnaire existant, la question importante est de savoir si les raisons de détenir le titre ont changé. Une baisse due en partie à la conjoncture sectorielle est différente d'éléments montrant une détérioration du leadership industriel ou de la demande des clients.
Pour un nouvel investisseur, la question est de savoir si un modèle prudent de bénéfices et de valorisation offre un rendement suffisant.
Un processus de décision pratique :
- Choisir un horizon de détention réaliste.
- Estimer les bénéfices dans plusieurs conditions d'activité.
- Appliquer une fourchette de multiples de valorisation.
- Intégrer les risques liés à Taïwan, aux devises et au cycle du secteur.
- Décider quel niveau d'incertitude le prix d'achat compense.
- Réexaminer la thèse lorsque de nouveaux éléments opérationnels apparaissent.
Des achats échelonnés peuvent réduire la dépendance à une seule date d'entrée, mais ils ne protègent pas contre une thèse d'investissement erronée.
La discipline la plus utile consiste à écrire ce qui changerait la décision d'investissement. Cela pourrait inclure une détérioration durable des marges, un affaiblissement des investissements des clients ou une valorisation qui suppose déjà une issue exceptionnellement favorable.
FAQ : pourquoi l'action TSMC a-t-elle baissé après les résultats du T3 ?
Pourquoi l'action TSMC a-t-elle baissé malgré une hausse du bénéfice de 69 % ?
Le taux de croissance comparait le bénéfice à celui de l'année précédente, alors que le dépassement par rapport à l'estimation publiée n'était que d'environ 2,2 %. L'action a aussi subi une vague de ventes plus large sur les semi-conducteurs, une pression sur la valorisation et des questions sur les coûts de fabrication. TSM a clôturé en baisse de 1,8 % le 15 octobre et de 2,3 % le 16 octobre.
Comment TSM réagit-elle habituellement aux résultats ?
Sur les 20 publications de janvier 2022 à octobre 2026, l'ADR a monté lors de 12 jours de publication et baissé lors de 8, avec une variation médiane de +2,65 % et une variation absolue moyenne de 3,9 %. Les meilleures séances ont atteint +9,8 % (T4 2023 et T3 2024) ; la pire −5,0 % (T2 2023). Les trois dernières publications, toutes en 2026, ont été suivies de baisses.
TSMC a-t-elle manqué sa prévision de chiffre d'affaires du T3 ?
Non. Le chiffre d'affaires publié de 46,72 milliards de dollars a dépassé le haut de la fourchette de prévision de l'entreprise, comprise entre 44,6 et 45,8 milliards de dollars. Les publications mensuelles du chiffre d'affaires avaient déjà donné aux investisseurs une bonne visibilité sur le trimestre avant les résultats.
TSMC a-t-elle de nouveau relevé ses investissements en octobre ?
Non. La direction a réitéré sa fourchette 2026 de 60 à 64 milliards de dollars. L'ampleur et le rendement futur de ce budget restaient des questions importantes, même sans nouvelle hausse.
Le recul des marges signifie-t-il que TSMC perd sa position concurrentielle ?
Le recul séquentiel a été attribué principalement à la montée en cadence du 2nm, les usines à l'étranger pesant aussi. Les investisseurs ont besoin d'éléments ultérieurs sur les rendements, l'utilisation et les prix avant de conclure à un préjudice concurrentiel durable.
Quand TSMC publiera-t-elle ses prochains résultats ?
TSMC publiera ses résultats du quatrième trimestre 2026 à la mi-janvier 2027 ; l'entreprise confirme la date exacte sur son calendrier des relations investisseurs. Le chiffre d'affaires mensuel d'octobre, novembre et décembre paraît avant, vers le 10 de chaque mois suivant.
La baisse après les résultats est-elle une opportunité d'achat ?
Peut-être, si des hypothèses de bénéfices prudentes justifient un rendement attractif au prix d'achat. Un prix plus bas aide, mais les investisseurs doivent toujours tenir compte de l'intensité capitalistique, des cycles de dépenses des clients et de l'exposition géopolitique.
Conclusion : de bons résultats face à un marché plus exigeant
Le rapport du T3 de TSMC a montré une croissance substantielle et une forte génération de trésorerie. La baisse du cours reflétait d'autres questions : quelle part de la croissance était déjà attendue, ce que coûteront les nouvelles capacités de production et quelle valorisation méritent les bénéfices futurs.
La chronologie est essentielle. Les ventes ont commencé avant l'annonce des résultats, et la séance régulière du 15 octobre à Taïwan s'est terminée avant la conférence. L'ADR américain a ensuite intégré les résultats pendant un repli plus large des semi-conducteurs.
Les détails financiers résistent eux aussi à une explication simplement négative. Le chiffre d'affaires a dépassé les prévisions, les perspectives annuelles ont été relevées et la prévision de ventes du trimestre suivant impliquait une nouvelle expansion. Les marges se sont modérées, mais un pourcentage de marge plus faible peut aller de pair avec des bénéfices plus élevés en dollars. Les investissements sont restés lourds, mais le budget annuel a été réitéré plutôt que relevé.
Le tableau sur 20 trimestres remet la réaction en perspective : une baisse de 1,8 % est inférieure à la variation moyenne de TSM les jours de publication, et l'action a déjà baissé après de bons trimestres. Pour les investisseurs, l'opportunité dépend de la relation entre les bénéfices futurs en trésorerie et le prix payé aujourd'hui.
Vous pouvez lancer une analyse IA multi-modèles en direct de TSM dans la salle d'analyse en direct SimianX, consulter ses fondamentaux sur la page de l'action TSM ou parcourir d'autres tableaux de référence dans la bibliothèque d'articles SimianX.
Mise à jour de cette page : après chaque publication trimestrielle de TSMC (mi-janvier, avril, juillet et octobre), une nouvelle ligne est ajoutée en haut du tableau des réactions et les statistiques sont recalculées. Dernière mise à jour le 19 octobre 2026 ; prochaine mise à jour après la publication du T4 2026 en janvier 2027.
Lecture Liée
- Action TSMC 2026 : pourquoi Nvidia ne lâche pas sa fonderie
- Résultats Nvidia : chaque réaction de l'action depuis 2016
- Actions semi-conducteurs : chaque krach du SOX 1995–2026
- Débouclage du momentum IA 2026 : pourquoi les chips chutent
- Dépenses IA en Hausse : TSMC Confirme la Demande Nvidia
- Action SK Hynix +8 % : le supercycle de l'IA est-il réel ?
- Action Samsung 2026 : cours historique et résultats
- Krach du KOSPI 2026 : tous les krachs de la Bourse coréenne
- Capex IA 2026 : 96 % des flux de trésorerie des géants tech
- D'autres tableaux de référence dans la rubrique Histoire des marchés
Références
- TSMC — communiqué de résultats du T3 2026 (15 octobre 2026)
- SEC EDGAR — Form 6-K de TSMC, résultats du T3 2026 (15 octobre 2026)
- SEC EDGAR — Form 6-K de TSMC, résultats du T2 2026 et prévision du T3 (16 juillet 2026)
- SEC EDGAR — index des dépôts de TSMC (tous les communiqués trimestriels depuis 2022)
- TSMC — résultats, prévisions et documents du T3 2026
- TSMC — états financiers du T3 2026
- TSMC — rapport de gestion du T3 2026
- TSMC — présentation du T3 2026
- TSMC — transcription de la conférence téléphonique du T3 2026
- TSMC — rapport sur le chiffre d'affaires de septembre 2026 (8 octobre 2026)
- TSMC — présentation de la technologie 2nm
- TWSE — règles relatives aux horaires de cotation
- Reuters via Investing.com — bénéfice du T3 face à la LSEG SmartEstimate (15 octobre 2026)
- Reuters via MarketScreener — vague de ventes sur la tech et les puces du 15 octobre (15 octobre 2026)
- Focus Taiwan — séance boursière taïwanaise du 15 octobre
- Focus Taiwan — perspectives de chiffre d'affaires et budget d'investissement inchangé