
Au cœur de l'accord Generac-Amazon : ce que le 8-K engage et ce qu'il ne fait que suggérer
Le 17 septembre 2026, Generac Holdings (NYSE : GNRC) a clôturé à 207,23 dollars, en hausse de 18,34 % par rapport à la veille, après avoir annoncé un accord d'approvisionnement de long terme avec Amazon portant sur des groupes électrogènes de secours pour ses centres de données. Le chiffre repris par tous les titres était 8 milliards de dollars.
Le chiffre inscrit dans le document est 2,4 milliards.
Les deux sont exacts, et l'écart entre eux constitue toute la question d'investissement. Le formulaire 8-K de Generac, déposé le 16 septembre, indique que les livraisons initiales devraient totaliser 2,4 milliards de dollars en 2027 et 2028. Les 8 milliards sont un plafond de paiements cumulés qui détermine combien d'actions du bon de souscription Amazon finit par acquérir — pas une commande ferme.
Cette distinction a été rapportée. Quatre choses ne l'ont pas été.
La première est ce qu'a réellement fait la cote. Generac a ouvert à 229,50 dollars, un bond de 31,1 %, a touché 231,89 en séance, puis a rendu 43 % de ce gain avant la clôture. La deuxième est que le calendrier d'acquisition du bon est caviardé dans l'annexe déposée, de sorte qu'aucun observateur extérieur ne peut modéliser le calendrier de dilution. La troisième est que le segment Résidentiel de Generac — son moteur de profit historique — se contracte, et que toute la croissance provient de l'activité Commerciale et Industrielle, moins margée, qui accueillera les travaux pour Amazon. La quatrième est que la marge du deuxième trimestre 2026 contient un remboursement de droits de douane de 71,1 millions de dollars comptabilisé en réduction du coût des ventes.
Rien de tout cela ne rend l'accord mauvais. Cela le rend plus petit, plus lent et plus conditionnel que ne le laisse entendre un titre à 8 milliards. Qui suit la position peut surveiller les dépôts GNRC, le comportement du cours et les révisions d'estimations avec SimianX AI.
Tous les chiffres proviennent de dépôts SEC, de communications de l'entreprise et de données de marché arrêtés au 18 septembre 2026.
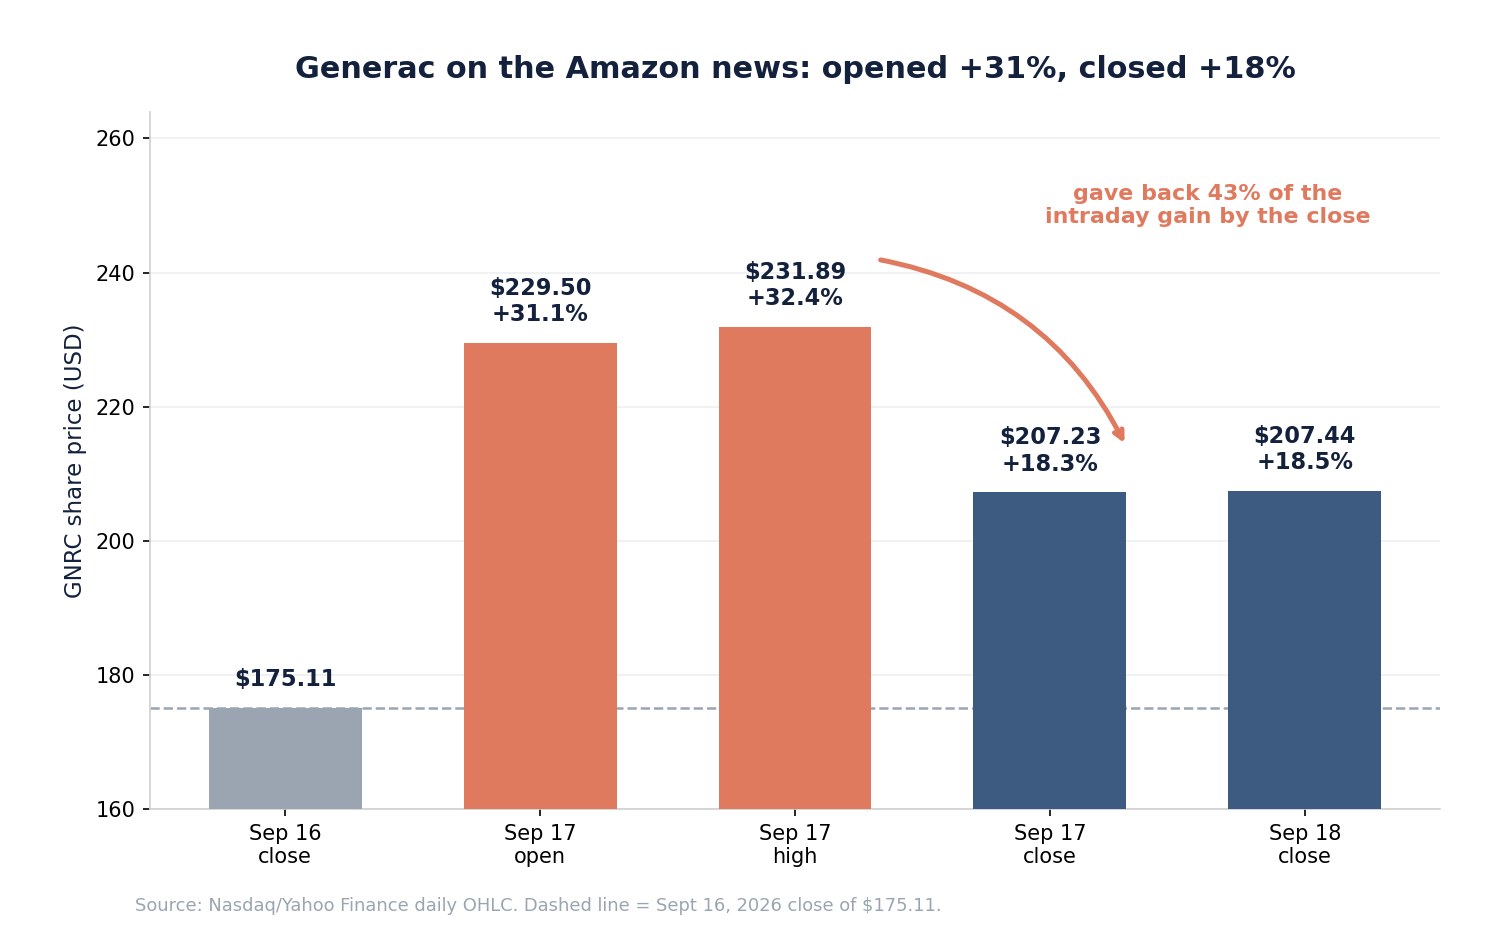
Les quatre prix qui racontent la véritable histoire
Un seul pourcentage de clôture masque ce que les opérateurs ont réellement fait de cette nouvelle.
| Moment | Cours GNRC | Par rapport à la clôture du 16 sept. | Volume |
|---|---|---|---|
| Clôture 16 sept. 2026 | 175,11 $ | — | 1,66 M |
| Ouverture 17 sept. | 229,50 $ | +31,06 % | — |
| Plus haut en séance 17 sept. | 231,89 $ | +32,43 % | — |
| Plus bas 17 sept. | 202,26 $ | +15,50 % | — |
| Clôture 17 sept. | 207,23 $ | +18,34 % | 8,05 M |
| Clôture 18 sept. | 207,44 $ | +18,46 % | 3,04 M |
La première réaction du marché, irréfléchie, a consisté à ajouter près d'un tiers à la valeur de Generac. À la cloche, il avait rendu 43,4 % du gain de séance, terminant 10,6 % sous le plus haut. La séance suivante a ajouté 0,10 % : le repli n'a pas été racheté.
Ce schéma compte parce qu'il montre comment le marché valorise un titre de presse qu'il ne peut pas encore souscrire. Un +31 % immédiat est la réaction à « 8 milliards ». Une clôture à +18 % se rapproche de la réaction à « 2,4 milliards sur deux ans, plus une option sur le reste ».
Deux autres faits méritent de figurer à côté de la célébration. À 207,44 dollars, Generac reste 30,0 % sous son plus haut de 52 semaines de 296,44 dollars : la nouvelle n'a pas porté le titre à un nouveau sommet, elle l'a ramené vers le milieu de sa propre fourchette. Et GNRC est un instrument véritablement volatil : 29 des 251 dernières séances ont bougé d'au moins 5 %, la volatilité annualisée avoisine 58 %, et le titre a perdu jusqu'à 40,8 % depuis son sommet au cours de l'année écoulée.
La réponse réfléchie du marché a été +18 %, pas +31 %. L'écart entre ces deux chiffres correspond à la part des 8 milliards que les investisseurs ont décidé de ne pas encore payer.
Ce que Generac a réellement signé
Le 8-K est bref et exceptionnellement précis. Le 16 septembre 2026, Generac et Amazon ont conclu un contrat de transaction par lequel Generac a émis un bon de souscription au profit d'Amazon.com NV Investment Holdings LLC, filiale détenue à 100 % par Amazon, et les deux sociétés ont signé le même jour un contrat d'approvisionnement de long terme.
| Condition | Détail |
|---|---|
| Actions du bon | Jusqu'à 1 693 745 |
| Prix d'exercice | 200,9266 $ par action |
| Acquises à la signature | 307 954 actions |
| Acquisition restante | Tranches liées aux paiements cumulés d'Amazon, jusqu'à 8 Md$ |
| Livraisons initiales | 2,4 Md$ attendus sur 2027 et 2028 |
| Échéance | Au plus tard le 16 septembre 2033 |
| Mode d'exercice | En numéraire ou sans décaissement, au choix d'Amazon |
| Enregistrement | Droits d'enregistrement sur les actions du bon |
| Exemption | Section 4(a)(2) du Securities Act |
La structure est l'essentiel. Amazon ne paie pas Generac pour le bon ; Amazon le gagne en passant et en réglant des commandes. L'acquisition est déclenchée par des « paiements bruts agrégés… reçus par la Société et ses filiales mondiales », non par des commandes enregistrées. La dilution ne peut donc pas précéder le chiffre d'affaires — un montage réellement favorable aux actionnaires, et l'argument le plus solide du scénario haussier.
C'est aussi le même véhicule et le même mode opératoire qu'Amazon a déjà utilisés pour prendre des positions en bons chez des fournisseurs, et cela fait écho à la structure liée aux actions dans l'accord d'Amazon avec Qualcomm sur les puces : le client sécurise son approvisionnement et une option sur le capital en même temps.
Un détail mérite d'être noté car il joue en sens inverse. Le prix d'exercice de 200,9266 dollars a été fixé 14,8 % au-dessus de la clôture non perturbée du 16 septembre, à 175,11 dollars. Amazon n'a pas obtenu de décote. Mais le titre a clôturé le lendemain à 207,23, de sorte que les bons étaient dans la monnaie moins de 24 heures après leur émission — et ils courent sur sept ans.
La partie du bon que personne ne peut modéliser
Voici la lacune d'information passée sous silence.
Le bon déposé, l'annexe 4.1, définit ainsi le déclencheur d'acquisition : le bon s'acquiert « à raison d'incréments de [\\\*] actions du bon, chaque fois que la Société et/ou l'une de ses filiales ont collectivement reçu des paiements bruts agrégés au titre des accords commerciaux totalisant [\\\*] ».
Les deux nombres sont caviardés. Generac les a omis au titre de l'article 601(b)(10)(iv) du règlement S-K, qui autorise le caviardage de conditions non substantielles et sensibles sur le plan concurrentiel.
Conséquence pratique : l'investisseur connaît les bornes — 307 954 actions acquises aujourd'hui, 1 693 745 au plafond de 8 milliards — et rien de ce qu'il y a entre les deux. Impossible de dire combien d'actions s'acquièrent à 1 milliard de paiements, ou à 3, ou à 5. Tout calendrier de dilution lu dans une note de recherche est une hypothèse, pas une information publiée.
Le caviardage masque aussi la forme de la courbe. L'acquisition pourrait être linéaire, concentrée en fin de parcours pour récompenser les derniers dollars, ou avancée pour récompenser l'engagement initial. Ces trois possibilités ont des conséquences très différentes sur le moment où les actionnaires absorbent la dilution.
Un second détail, voisin du caviardage, compte tout autant. Les paiements retenus pour le plafond sont des paiements bruts nets des « compensations », terme que le bon définit largement : impôts, transport et frais de tiers, avoirs, remboursements, pénalités, commandes annulées, factures contestées et autres compensations. Le compteur des 8 milliards ne mesure donc pas les « commandes passées ». Il mesure l'encaissement réellement perçu et conservé, après annulations. C'est une barre plus haute que ne le suggère le titre, et c'est la bonne barre pour les actionnaires.
Le plafond de 4,999 % d'Amazon
Le bon contient une limitation de détention effective fixée initialement à 4,999 % des actions en circulation, mesurée après effet d'un exercice. Amazon peut la relever par notification écrite, avec effet seulement après un délai d'attente.
Ce chiffre n'est pas arbitraire. Il se situe juste sous le seuil de 5 % qui déclenche la déclaration de détention via les formulaires 13D/13G au titre de la section 13(d). Le montage permet à Amazon de détenir un intérêt économique réel dans son fournisseur en restant sous la ligne de divulgation, et il limite la part du registre de Generac qu'Amazon peut occuper à tout moment sans démarche affirmative.
Pour l'actionnaire de Generac, ce plafond rassure modérément : il exclut une montée furtive au capital. Il n'exclut pas l'influence. Un client capable de représenter une large part de votre croissance dispose d'un levier, qu'il détienne vos actions ou non.
Ce que 2,4 milliards représentent pour Generac
Rapporté aux comptes de Generac, la commande initiale est très importante.
| Mesure | Montant |
|---|---|
| Chiffre d'affaires total 2025 | 4 209 M$ |
| Livraisons initiales à Amazon, 2027-28 | 2 400 M$ |
| Commande initiale rapportée au chiffre d'affaires 2025 | 57,0 % |
| Chiffre d'affaires Commercial et Industriel 2025 (env.) | ~1 800 M$ |
| Actions en circulation (31 juillet 2026) | 59 006 361 |
| Capitalisation boursière à 207,44 $ | 12,2 Md$ |
Répartis sur deux ans, 2,4 milliards représentent environ 1,2 milliard par an pour une société qui a vendu 4,2 milliards de tout en 2025. Pour une activité dont le segment C&I avoisinait 1,8 milliard l'an dernier, un client unique de cette taille est transformateur — et concentrateur.
C'est le scénario haussier honnête, et il n'exige pas que les 8 milliards se matérialisent.
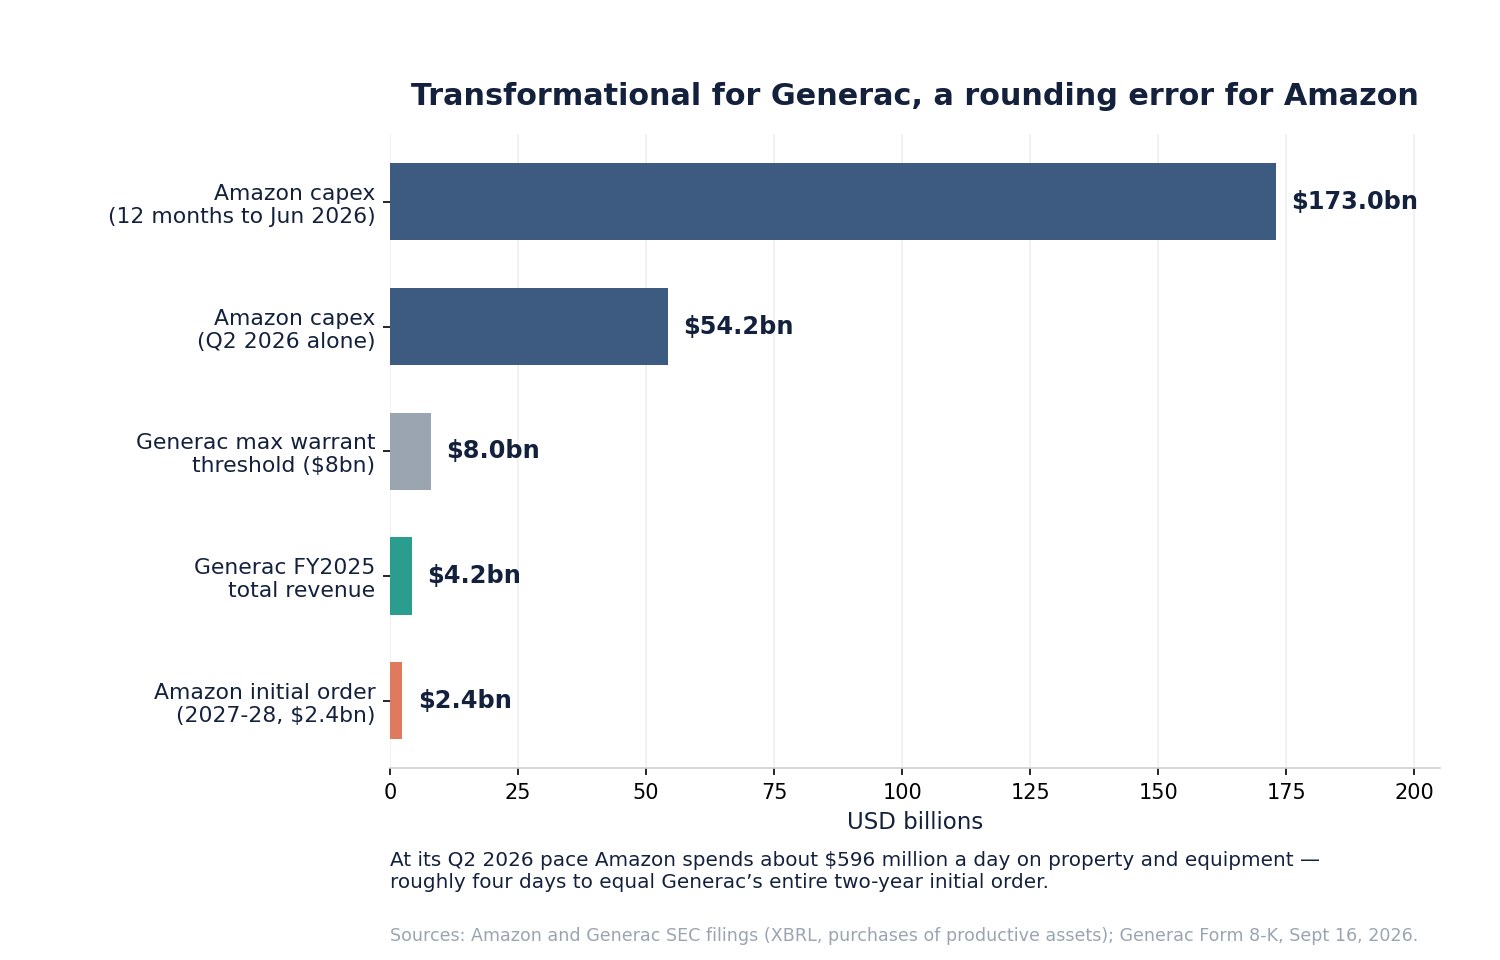
Ce que 2,4 milliards représentent pour Amazon
Reprenez le même chiffre de l'autre côté de la table et il disparaît presque.
| Investissements d'Amazon (achats d'actifs productifs) | Montant |
|---|---|
| Exercice 2025 | 131,8 Md$ |
| Premier trimestre 2026 | 44,2 Md$ |
| Deuxième trimestre 2026 | 54,2 Md$ |
| Premier semestre 2026 | 98,4 Md$ |
| Douze mois au 30 juin 2026 | 173,0 Md$ |
| Commande initiale de Generac rapportée à ce total | 1,4 % |
| Le plafond complet de 8 Md$ rapporté à ce total | 4,6 % |
Au rythme du deuxième trimestre, Amazon dépensait environ 596 millions de dollars par jour en immobilisations. L'intégralité de la commande initiale de Generac, sur deux ans, équivaut à environ quatre jours d'investissement d'Amazon.
Cette asymétrie est le fait central de l'accord. Elle explique pourquoi il peut être réellement transformateur pour Generac et réellement négligeable pour Amazon — et pourquoi Amazon avait le rapport de force pour fixer les conditions, obtenir des bons au-dessus du marché et caviarder le calendrier d'acquisition. Elle explique aussi le risque : une contrepartie pour qui l'intégralité de votre carnet est une erreur d'arrondi peut réorienter ses priorités sans grand débat interne. La même dynamique traverse les propres publications d'investissement d'Amazon, où les engagements d'infrastructure sont assez massifs pour déplacer des chaînes d'approvisionnement entières.
Pourquoi les centres de données d'IA achètent des groupes de secours
La logique de demande est solide et mérite d'être exposée clairement, car c'est la partie de la thèse qui ne dépend pas d'Amazon.
Un centre de données hyperscale ne tolère aucune coupure imprévue. Le réseau tombe, et alors les alimentations sans interruption portent la charge pendant quelques secondes à quelques minutes, le temps que les groupes de secours démarrent et la reprennent aussi longtemps que dure le carburant. Ce besoin croît avec l'installation, et les campus d'entraînement et d'inférence d'IA sont bien plus denses que la génération précédente de salles cloud.
Trois caractéristiques en font un vrai marché de produit plutôt qu'un marché de commodité :
- Des machines de classe mégawatt. La génération de secours pour centres de données se vend en grandes unités, souvent mises en parallèle en blocs de plusieurs mégawatts, avec un appareillage et des automatismes qui doivent se coordonner automatiquement.
- Émissions et permis. Les moteurs de secours sont réglementés. L'implantation, les limites d'heures de fonctionnement et le choix du carburant interagissent avec les permis d'émission locaux, et le travail de conformité fait partie de la vente.
- Délais longs. Moteurs, alternateurs, enveloppes et appareillages ont des délais de plusieurs trimestres, ce qui explique précisément qu'un hyperscaler signe un approvisionnement pluriannuel plutôt que d'acheter au comptant.
Il faut être précis sur ce que la catégorie ne signifie pas. Les groupes de secours n'alimentent pas l'IA en continu. Ce sont des assurances, dimensionnées pour l'installation et rarement sollicitées. Le chiffre d'affaires croît avec les centres de données construits, non avec les jetons traités — ce qui en fait une activité de cycle de construction, plus proche de la contrainte d'électricité et de réseau que de la demande de calcul elle-même.
Le problème de mix que personne n'a mentionné
Voici maintenant le constat qui change le plus le tableau.
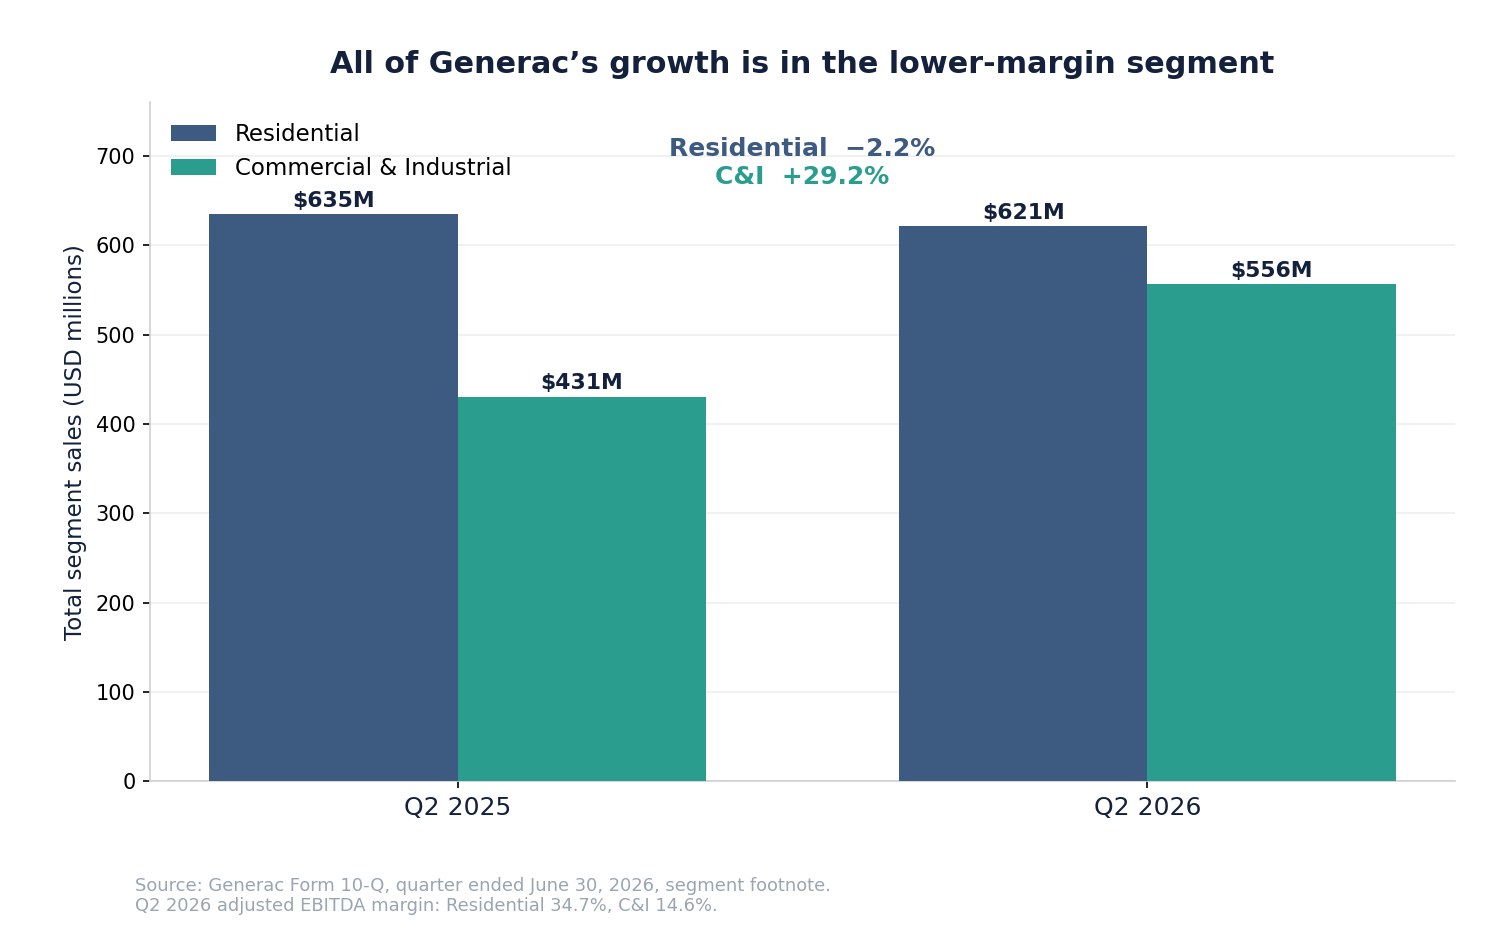
Generac s'est réorganisée en deux segments à publier — Résidentiel et Commercial et Industriel — au 1er juillet 2025. Le trimestre de juin 2026 se présente ainsi :
| Chiffre d'affaires par segment (externe), 2e trim. | 2026 | 2025 | Variation |
|---|---|---|---|
| Résidentiel | 617,0 M$ | 630,6 M$ | −2,2 % |
| Commercial et Industriel | 556,5 M$ | 430,6 M$ | +29,2 % |
| Ventes nettes totales | 1 173,5 M$ | 1 061,2 M$ | +10,6 % |
Le chiffre d'affaires résidentiel a baissé. Toute la croissance de Generac — et davantage — est venue du C&I. Le premier semestre raconte la même chose : Résidentiel 1 166,3 M$ contre 1 173,7 M$ un an plus tôt (−0,6 %), C&I 1 066,5 M$ contre 829,6 M$ (+28,6 %).
Superposez maintenant la rentabilité. La marge d'EBITDA ajusté du trimestre de juin s'est établie à 34,7 % dans le Résidentiel et à 14,6 % dans le Commercial et Industriel.
Autrement dit : le segment à forte marge se contracte, celui à faible marge assure toute la croissance, et l'activité Amazon atterrira dans le second. Le mix se déplace vers des marges incrémentales proches de 15 % et s'éloigne de celles à 35 %.
Cela ne signifie pas que l'accord Amazon détruit de la valeur. Du volume à 15 % de marge reste du profit, l'absorption des coûts fixes s'améliore avec l'échelle, et l'acquisition d'Enercon par Generac a internalisé enveloppes, automatismes et appareillages, ce qui augmente la valeur captée par unité. Mais cela signifie qu'un déplacement de mix de cette ampleur est un vent contraire pour la marge consolidée, qu'il faut compenser par le volume et l'intégration verticale. « Croissance du chiffre d'affaires » et « expansion des marges » ne sont pas ici la même histoire, et le marché paie actuellement pour les deux.
Le remboursement de droits de douane logé dans la marge affichée
La rentabilité du trimestre de juin comporte en outre un élément non récurrent.
Le 20 février 2026, la Cour suprême des États-Unis a invalidé les droits de douane instaurés au titre de l'International Emergency Economic Powers Act et autorisé le recouvrement des montants déjà payés. Generac a opté pour la comptabilisation en recouvrement de perte selon l'ASC 410-30. Selon le formulaire 10-Q du trimestre clos le 30 juin 2026 :
- Generac a reçu des remboursements de droits pour environ 61,4 millions de dollars.
- Elle a comptabilisé en outre une créance d'environ 27,7 millions jugée probable.
- Environ 71,1 millions ont été comptabilisés en réduction du coût des ventes, le solde en stocks.
La direction a chiffré l'effet directement : la marge brute s'est établie à 44,5 % contre 39,3 % un an plus tôt, et les remboursements de droits « ont contribué à hauteur d'environ 6 % » à cette progression de marge brute.
Retirez le remboursement et l'arithmétique devient inconfortable. Six points environ retranchés de 44,5 % laissent près de 38,5 %, soit en dessous des 39,3 % réalisés au même trimestre de 2025. Sur la même base, le résultat opérationnel publié de 210 millions devient environ 139 millions, une marge opérationnelle proche de 11,8 % au lieu de 17,9 % — toujours mieux que les 10,6 % du deuxième trimestre 2025, mais de façon bien plus ordinaire que le titre.
La marge brute sous-jacente ne s'est pas étendue au trimestre de juin. Elle s'est légèrement contractée. L'expansion était une décision de justice.
2025 fut une mauvaise année, et c'est la base de comparaison
Le redressement de Generac en 2026 est réel, et il se mesure par rapport à un creux.
| Exercice | Chiffre d'affaires | Résultat opérationnel | BPA dilué | Flux de trésorerie opérationnel |
|---|---|---|---|---|
| 2022 | 4 565 M$ | 566 M$ | 5,42 $ | 59 M$ |
| 2023 | 4 023 M$ | 386 M$ | 3,27 $ | 522 M$ |
| 2024 | 4 296 M$ | 537 M$ | 5,39 $ | 741 M$ |
| 2025 | 4 209 M$ | 289 M$ | 2,69 $ | 438 M$ |
En 2025, le chiffre d'affaires a reculé de 2,0 %, le résultat opérationnel a chuté de 46,2 %, le BPA dilué a été divisé par deux et le flux de trésorerie opérationnel a baissé de 41 %. Les comparaisons de 2026 flattent en partie parce que 2025 fut faible.
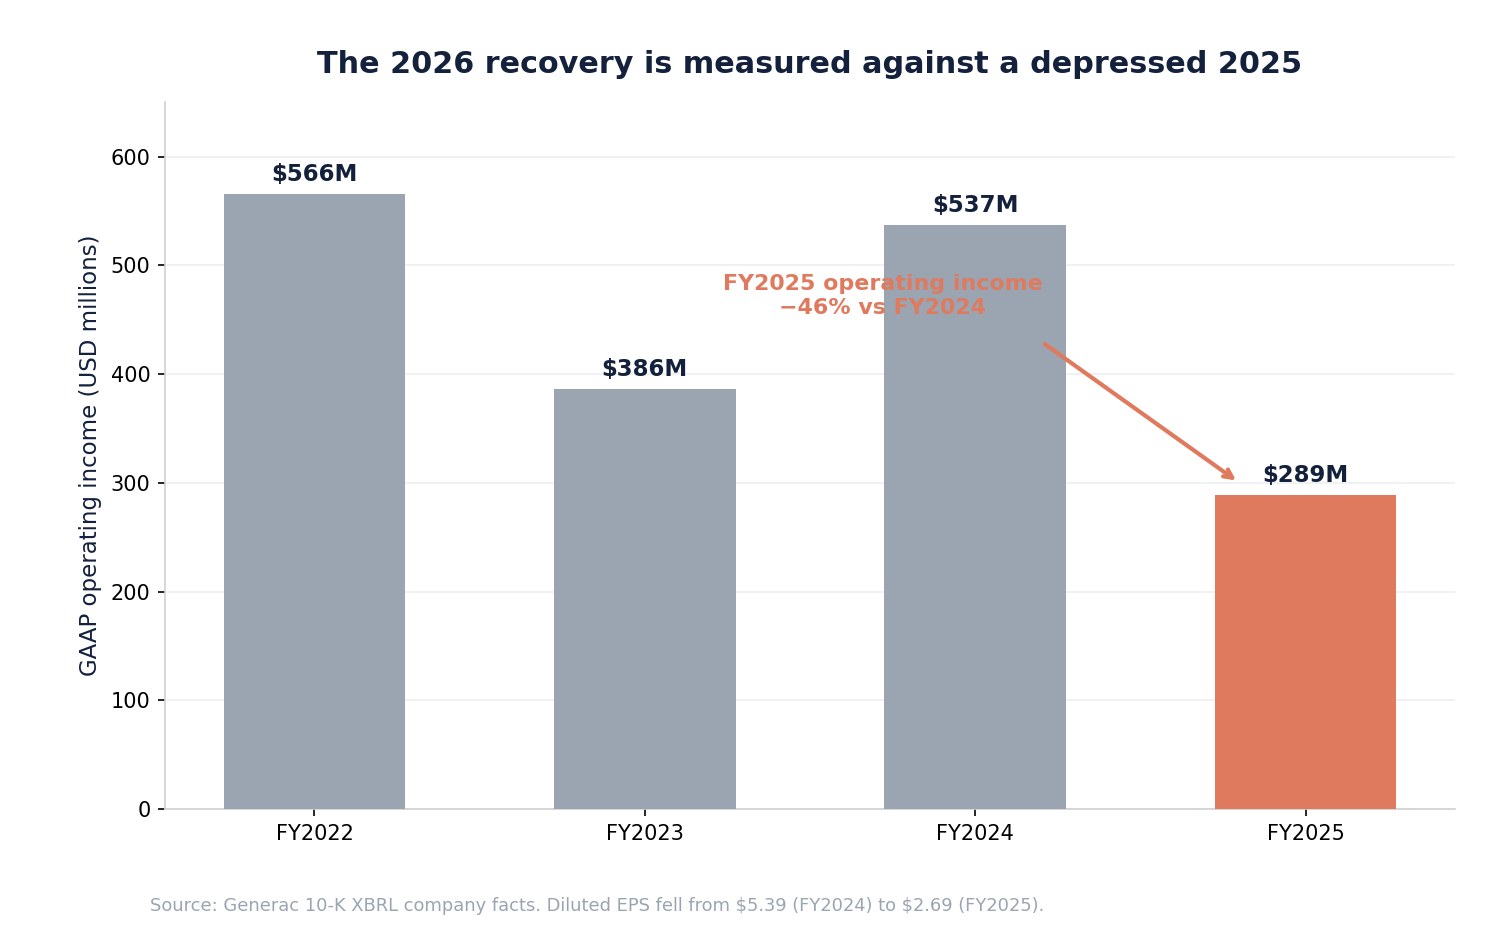
Le premier semestre 2026 s'est réellement amélioré : 1 059 M$ de chiffre d'affaires au premier trimestre avec 117 M$ de résultat opérationnel, 1 173,5 M$ au deuxième avec 210 M$. Mais environ un tiers de ce résultat opérationnel du deuxième trimestre provenait du remboursement de droits, et la base de l'an dernier était la plus faible en quatre ans. Les deux ajustements pointent dans la même direction : le redressement opérationnel est réel mais plus modeste que les pourcentages publiés.
Ce que le bon coûte aux actionnaires
La dilution est ici faible, conditionnelle et — fait inhabituel — autofinancée.
| Mesure de dilution | Actions | % de 59 006 361 |
|---|---|---|
| Acquises à la signature | 307 954 | 0,52 % |
| Maximum en cas d'acquisition totale | 1 693 745 | 2,87 % |
| Valeur intrinsèque à 207,44 $, tranche acquise | ~2,0 M$ | — |
| Valeur intrinsèque à 207,44 $, bon entier | ~11,0 M$ | — |
En cas d'acquisition intégrale, Amazon détiendrait moins de 3 % de Generac, et seulement après lui avoir versé 8 milliards. Face à une capitalisation de 12,2 milliards, la valeur intrinsèque actuelle du bon est dérisoire ; sa valeur optionnelle sur sept ans ne l'est pas, mais ce n'est pas non plus un coût pour l'actionnaire au sens classique : c'est une commission sur un chiffre d'affaires qui doit d'abord arriver.
La comptabilité honnête est celle-ci : si les 8 milliards sont un jour atteints, une dilution de 2,87 % aura été une excellente affaire pour les actionnaires en place. S'ils ne le sont pas, l'essentiel du bon ne s'acquiert jamais. L'asymétrie joue en faveur des actionnaires. C'est une structure nettement meilleure que les schémas d'émission observés ailleurs dans la chaîne d'approvisionnement de l'IA, y compris la dilution par conversion de préférentielles et placement qui a remodelé le nombre d'actions chez Coherent.
Generac doit fabriquer ce qu'elle vient de vendre
Une commande de cette taille est un engagement industriel avant d'être une ligne de chiffre d'affaires.
Generac développe depuis quelque temps sa capacité pour les grands produits C&I et centres de données, portant ses dépenses de recherche et développement de 173 millions de dollars en 2023 à 243 millions en 2025, et ses investissements de 129 à 170 millions sur la même période. Servir 1,2 milliard par an de demande hyperscale supplémentaire exige davantage : approvisionnement en moteurs et alternateurs, fabrication d'enveloppes et d'appareillages, bancs d'essai, automatismes de couplage, mise en service sur site et couverture de service.
Trois risques d'exécution en découlent directement :
- Absorption des coûts fixes. Une capacité construite pour un client devient un levier opérationnel si les commandes arrivent, et un poids sur la marge si elles glissent.
- Chaîne d'approvisionnement. Les gros moteurs et alternateurs reposent sur des bases fournisseurs concentrées et des délais longs ; les propres dépôts de Generac signalent une dépendance à un nombre limité de sous-traitants et de fournisseurs uniques.
- Besoin en fonds de roulement. L'activité de grands projets consomme de la trésorerie avant la reconnaissance du chiffre d'affaires — le mécanisme même qui a transformé des commandes records en flux de trésorerie libre négatif ailleurs dans l'infrastructure de l'IA.
La concurrence ne dort pas
Generac n'est pas l'acteur en place sur la génération de secours de classe mégawatt. C'est le challenger.
| Concurrent | Position |
|---|---|
| Caterpillar | Longue présence en génération de secours et appareillage pour centres de données |
| Cummins | Franchise de gros moteurs et groupes avec service mondial |
| Rolls-Royce (mtu) | Forte présence européenne et hyperscale |
| Kohler | Activité industrielle de groupes électrogènes établie |
| Eaton, Schneider, Vertiv | Distribution électrique, appareillage et thermique adjacents |
L'argument haussier est que le choix d'Amazon valide la compétence de Generac sur les gros moteurs face précisément à ces noms. L'argument baissier est que les acteurs en place disposent de bases installées et de réseaux de service plus profonds, et que les hyperscalers maintiennent délibérément plusieurs fournisseurs qualifiés. Un design win n'est pas une douve quand la pratique standard du client est le double approvisionnement — leçon visible dans tout le complexe matériel de l'IA, de la mémoire aux accélérateurs.
Ce que le titre valorise désormais
À 207,44 dollars pour 59 006 361 actions, la capitalisation de Generac avoisine 12,2 milliards de dollars.
| Mesure de valorisation | Valeur |
|---|---|
| Cours (18 sept. 2026) | 207,44 $ |
| Capitalisation boursière | 12,2 Md$ |
| Chiffre d'affaires 2025 | 4 209 M$ |
| BPA dilué 2025 | 2,69 $ |
| PER sur le BPA 2025 | ~77x |
| BPA dilué premier semestre 2026 | 3,64 $ |
| Variation du cours en 2026 | +47,0 % |
| Écart au plus haut de 52 semaines | −30,0 % |
| Volatilité annualisée | ~58 % |
Le multiple 2025 n'est pas la bonne lentille : 2025 fut le creux. Mais prolongez le redressement de 2026 et le titre n'est pas non plus manifestement bon marché. Le marché a ajouté environ 1,9 milliard de dollars de valeur le 17 septembre pour un contrat censé livrer 2,4 milliards de chiffre d'affaires — non de profit — étalés sur deux ans, à des marges de segment C&I proches de 15 %.
Autrement dit : à 15 % de marge d'EBITDA, 2,4 milliards de chiffre d'affaires représentent environ 360 millions d'EBITDA supplémentaire sur deux ans. Le marché a capitalisé cela à hauteur d'environ 1,9 milliard en une seule séance, avant la première livraison.
Ce n'est pas nécessairement faux. C'est le jugement que les 2,4 milliards sont un début et non un tout, et que le plafond de 8 milliards est une destination réaliste. C'est précisément le jugement que le calendrier caviardé empêche de vérifier.
Le scénario haussier
- La commande est réelle et précise. 2,4 milliards de livraisons attendues en 2027-28, dans un 8-K, pas une ambition de communiqué.
- Amazon a validé la technologie face à Caterpillar, Cummins et Rolls-Royce dans l'application de secours la plus exigeante qui soit.
- La dilution s'autofinance. Le bon s'acquiert sur la trésorerie reçue, nette d'annulations : l'actionnaire ne paie que si le chiffre d'affaires arrive.
- Le C&I compose vite — +29,2 % au trimestre de juin et +28,6 % au semestre, les produits pour centres de données étant cités comme moteur.
- Le plafond est une vraie option. Si les paiements approchent 8 milliards, l'implication en chiffre d'affaires éclipse les 2,87 % de dilution.
- L'intégration verticale progresse grâce à Enercon, augmentant la valeur captée par unité.
- La toile de fond de demande est énorme — 173 milliards de dollars d'investissement d'Amazon en douze mois, dans une construction hyperscale plus large.
Le scénario baissier
- 8 milliards sont un plafond de bon, pas un engagement, et les paiements retenus sont nets des commandes annulées et factures contestées.
- Le calendrier d'acquisition est caviardé, la dilution ne peut donc pas être modélisée à partir des documents publics.
- Le chiffre d'affaires résidentiel décline et toute la croissance est dans le segment à 14,6 % plutôt qu'à 34,7 %.
- La marge brute du deuxième trimestre hors droits de douane avoisinait 38,5 %, sous les 39,3 % d'un an plus tôt : l'expansion était une décision de justice, pas de l'exploitation.
- 2025 fut une année de creux avec un résultat opérationnel en baisse de 46 % et un BPA divisé par deux ; les taux de 2026 flattent face à cela.
- La concentration client arrive avec la commande : un acheteur pouvant valoir plus du quart du chiffre d'affaires annuel.
- L'investissement en capacité est engagé avant le chiffre d'affaires, créant un risque de coûts fixes si la construction hyperscale ralentit, comme ce fut brièvement le cas quand la discipline de dépense en IA a été mise en doute.
- Le titre reste 30 % sous son plus haut de 52 semaines avec 58 % de volatilité annualisée : ce n'est pas un compounder stable.
Generac a peut-être remporté un contrat réellement important. Remporter un contrat important et être correctement valorisé pour cela sont deux questions distinctes.
Ce qu'il faut surveiller chaque trimestre
Mécanique du contrat : tout 8-K ou 10-Q signalant des actions du bon devenues acquises — chaque tranche est un signal public de paiements cumulés reçus ; les paiements cumulés publiés au regard du plafond de 8 milliards ; le maintien des livraisons initiales au calendrier 2027-28.
Opérationnel : croissance et carnet du C&I ; chiffre d'affaires résidentiel, qui doit cesser de baisser ; chiffre d'affaires des produits pour centres de données s'il est publié séparément ; taux d'utilisation et jalons des nouvelles usines.
Financier : marge brute consolidée hors remboursements de droits ; marge d'EBITDA ajusté du segment C&I à mesure que le volume Amazon monte ; investissements ; stocks et créances ; flux de trésorerie libre.
Structurel : toute modification de la limitation de détention effective ; déclarations d'enregistrement couvrant les actions du bon ; clients hyperscale supplémentaires, qui transformeraient un risque de concentration en plateforme.
Une routine en cinq étapes :
- Confirmer les paiements, pas les commandes : les tranches d'acquisition sont l'information qui compte.
- Confirmer le mix, en surveillant une stabilisation du Résidentiel.
- Confirmer la marge sur une base propre, sans remboursements.
- Confirmer la trésorerie, puisque les grands projets consomment du fonds de roulement avant d'en restituer.
- Confirmer le soutien de valorisation — des révisions d'estimations plus rapides que le cours.
SimianX AI peut assembler tout cela en un processus reproductible reliant dépôts SEC, révisions de bénéfices, comportement du cours et tonalité des nouvelles.
Faut-il acheter GNRC après l'accord Amazon ?
La réponse honnête sépare le contrat du titre.
Le contrat est une vraie victoire. Un hyperscaler pesant 173 milliards de dollars d'investissement annuel a choisi Generac pour une alimentation de secours critique et a structuré la relation de sorte que sa participation ne s'acquiert qu'à mesure qu'il paie. L'activité C&I de Generac croît de près de 30 %, les produits pour centres de données en sont le moteur déclaré, et l'entreprise investit pour servir cette demande.
Le titre, c'est une capitalisation de 12,2 milliards qui a gagné environ 1,9 milliard en une séance pour 2,4 milliards de chiffre d'affaires sur deux ans à des marges de segment autour de 15 %, sur une valeur 30 % sous son plus haut de 52 semaines, avec 58 % de volatilité annualisée, un segment Résidentiel en déclin, une marge flattée par un remboursement de droits non récurrent et un bon dont le calendrier d'acquisition est caviardé.
Les investisseurs qui croient que la construction hyperscale durera des années, que Generac en tirera d'autres clients et que les marges C&I s'amélioreront avec l'échelle et l'intégration verticale ont une thèse cohérente. La montée en cadence des livraisons de 2027 en est le test.
Les investisseurs qui veulent d'abord voir la première tranche d'acquisition publiée, une marge propre sans remboursements et une stabilisation du Résidentiel avant de souscrire aux 8 milliards ont aussi une thèse cohérente. Les deux prochains 10-Q sont les points de contrôle.
Ce que le 17 septembre ne dit pas, c'est lequel des deux groupes a raison. Ce fut une revalorisation d'une journée qui a rendu 43 % d'elle-même avant la clôture.
Questions fréquentes sur Generac et l'accord Amazon
Amazon s'est-elle engagée à dépenser 8 milliards de dollars chez Generac ?
Non. Le 8-K décrit les 8 milliards comme le niveau maximal de paiements cumulés au regard duquel s'acquièrent les actions du bon. L'attente commerciale publiée est de 2,4 milliards de livraisons initiales en 2027 et 2028. Les paiements retenus pour le plafond sont en outre nets de compensations, incluant commandes annulées, factures contestées, avoirs et remboursements.
Quelle dilution les bons créent-ils ?
Jusqu'à 1 693 745 actions contre 59 006 361 en circulation, soit environ 2,87 % en cas d'acquisition totale. Seules 307 954 actions (0,52 %) ont été acquises à la signature. Le reste ne s'acquiert qu'à mesure que les paiements d'Amazon s'accumulent, de sorte que la dilution ne peut précéder le chiffre d'affaires.
Pourquoi le calendrier d'acquisition est-il impossible à modéliser ?
Parce qu'il est caviardé. Le bon définit l'acquisition par « incréments de [\\\] actions du bon » pour chaque « [\\\] » de paiements cumulés, les deux chiffres étant omis au titre de l'article 601(b)(10)(iv) du règlement S-K. Seules les bornes sont publiques.
Les marges de Generac se sont-elles vraiment améliorées le trimestre dernier ?
En partie. La marge brute publiée était de 44,5 % contre 39,3 %, mais la direction a attribué environ six points aux remboursements de droits consécutifs à la décision de la Cour suprême de février 2026. Environ 71,1 millions ont été comptabilisés en réduction du coût des ventes. Hors cet effet, la marge brute avoisinait 38,5 %, légèrement sous le trimestre de l'an dernier.
Generac est-elle désormais une valeur de l'IA ?
C'est un fournisseur de construction adjacent à l'IA. Les groupes de secours n'exécutent pas de charges d'IA ; ils assurent les installations qui le font. Le chiffre d'affaires croît avec les centres de données construits, non avec la demande de calcul, ce qui rend l'exposition réelle mais indirecte — plus proche de la contrainte d'infrastructure et d'électricité que des puces elles-mêmes.
Quel est le principal risque ?
Le mix et la concentration ensemble. La croissance arrive dans un segment à 14,6 % de marge d'EBITDA ajusté tandis que celui à 34,7 % se contracte, et un client unique pourrait bientôt représenter une large part du chiffre d'affaires. Generac peut croître fortement en chiffre d'affaires et décevoir néanmoins sur le profit.
Le titre est-il cher ?
Il se traite près de 77 fois le bénéfice déprimé de 2025, ce qui exagère le multiple, et environ 12,2 milliards contre 4,2 milliards de chiffre d'affaires 2025. Le test le plus utile est ce que le mouvement de septembre a capitalisé : environ 1,9 milliard de valeur pour quelque 360 millions d'EBITDA supplémentaire potentiel sur deux ans.
Conclusion
Generac a remporté un vrai contrat auprès d'un client qui dépense plus en immobilisations en quatre jours que ne vaut l'intégralité de la commande initiale.
Les faits vérifiables sont les suivants. Des livraisons initiales de 2,4 milliards de dollars sur 2027 et 2028. Un bon portant sur jusqu'à 1 693 745 actions à 200,9266 dollars, dont 307 954 acquises à la signature, le solde ne s'acquérant que contre des paiements cumulés allant jusqu'à 8 milliards, nets d'annulations — selon un calendrier caviardé. Un plafond de détention effective de 4,999 % situé juste sous le seuil de déclaration 13D. Échéance en 2033.
Et du côté de Generac : chiffre d'affaires résidentiel en baisse de 2,2 % au trimestre de juin tandis que le C&I progressait de 29,2 % ; marges d'EBITDA ajusté de 34,7 % et 14,6 % dans ces deux segments ; un remboursement de droits de 71,1 millions logé dans la marge brute publiée, sans lequel la marge a reculé sur un an ; et un exercice 2025 où le résultat opérationnel a chuté de 46 % et le BPA dilué a été divisé par deux.
Le premier réflexe du marché fut +31 %. Sa réponse réfléchie, quatre heures plus tard, fut +18 %. Le titre reste 30 % sous son niveau d'il y a un an.
Quatre choses trancheront, dans cet ordre : si les livraisons 2027-28 arrivent à l'heure ; si les marges C&I montent avec le volume ; si le Résidentiel cesse de se contracter ; et si la première tranche d'acquisition publiée montre des paiements s'accumulant plus vite ou plus lentement que le marché ne l'a supposé. La dernière est la seule vraie lecture des 8 milliards, et elle arrivera dans un 8-K, pas dans un titre de presse.
Lectures complémentaires
- Résultats d'Amazon T2 2026 : AWS justifie-t-il 200 Md$ d'investissement IA ?
- Coherent : bond de 8 %, −1,02 Md$ de flux de trésorerie en 2026
- Accord Amazon-Qualcomm : 54 millions d'actions en jeu
- TeraWulf 2026 : le bail IA de 19 Md$ d'Anthropic
- Les PDG de l'IA freinent : les puces ont chuté, les géants ont monté
- SK Hynix bondit de 8 % : le supercycle de l'IA est-il réel ?
- AMD 2026 : 6,7 Md$ de centres de données face aux 75,2 Md$ de Nvidia
- Résultats d'Alphabet T2 2026 : Gemini et Cloud justifient-ils les investissements ?
- Toutes les bulles technologiques depuis 1929 : où en est l'IA en 2026
Sources
- Generac Holdings — formulaire 8-K du 16 septembre 2026 (points 1.01, 3.02, 9.01)
- Generac Holdings — bon de souscription d'actions ordinaires (annexe 4.1)
- Generac Holdings — contrat de transaction avec Amazon.com, Inc. (annexe 10.1)
- Generac Holdings — formulaire 10-Q du trimestre clos le 30 juin 2026
- Generac Holdings — relations investisseurs
- Generac Power Systems — site de l'entreprise
- SEC EDGAR — historique des dépôts de Generac Holdings
- Recherche en texte intégral SEC EDGAR
- Cummins — gros moteurs et groupes électrogènes
- Caterpillar — alimentation de secours pour centres de données
- SimianX — fondamentaux de l'action GNRC


