
Berkshire Hathaway après Buffett : ce que la passation a changé, et ce que l'action avait déjà intégré
Le 18 septembre 2026, Berkshire Hathaway a annoncé que Warren Buffett devenait président émérite, qu'il restait administrateur et que le conseil avait élu son fils Howard G. Buffett à la présidence. Greg Abel est directeur général depuis le 1er janvier 2026. Susan Decker reste administratrice indépendante référente. Communiqué de Berkshire du 18 septembre et lettre de Buffett
Les gros titres ont parlé de la fin d'une époque. L'action l'a traitée comme un vendredi ordinaire.
BRK.B a clôturé à 509,77 dollars, en hausse de 0,11 %, sur 12,5 millions de titres échangés, soit 2,9 fois son volume moyen sur 60 jours. Beaucoup de monde a négocié le titre, mais presque personne ne l'a réévalué. Le SPY, qui réplique le S&P 500, a reculé de 0,12 % le même jour. La passation était intégrée dans le cours bien avant d'être achevée.
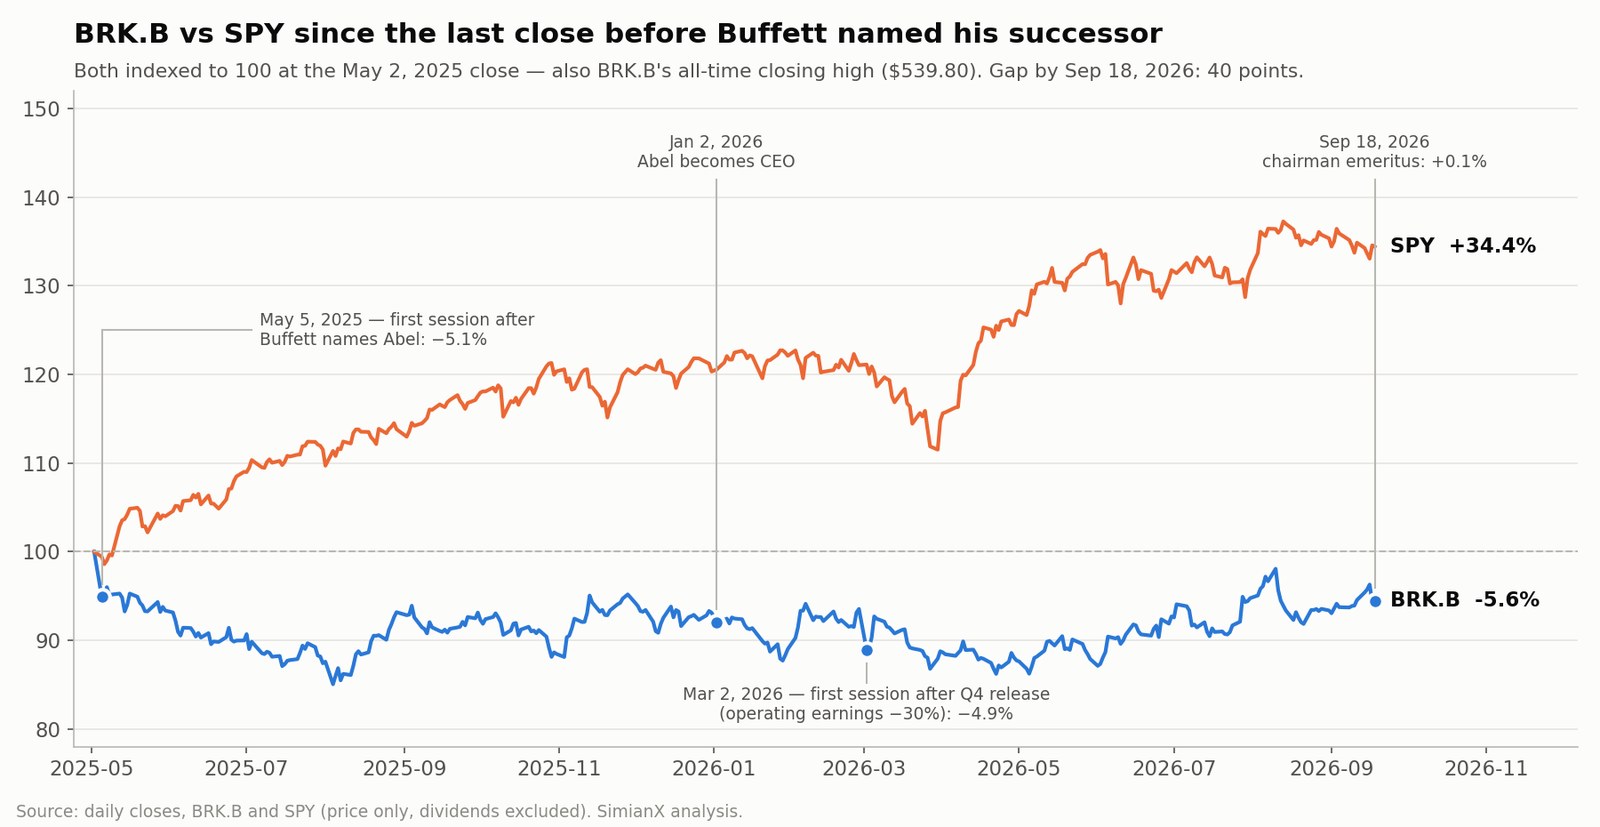
Le véritable verdict est tombé deux autres jours, et il se prolonge depuis seize mois. Le 2 mai 2025 — dernière clôture avant que Buffett n'annonce à l'assemblée annuelle qu'Abel devait lui succéder — correspond aussi au record historique de clôture de BRK.B : 539,80 dollars. Depuis cette clôture jusqu'au 18 septembre 2026, BRK.B a perdu 5,6 % tandis que le SPY gagnait 34,4 %. Cet écart de 40 points est l'estimation en continu, par le marché, de ce que valait Buffett lui-même.
Cette analyse distingue ce qui a changé de ce qui n'a pas changé, à partir des documents de Berkshire : le communiqué de septembre, le formulaire 10-Q et le communiqué de résultats du deuxième trimestre 2026, le communiqué du quatrième trimestre 2025 et la première lettre aux actionnaires de Greg Abel. Trois constats pèsent plus que le changement de titres. La croissance publiée de +16,3 % du résultat opérationnel au deuxième trimestre tombe à +5,2 % une fois retiré un effet de change de 1,2 milliard de dollars. Le résultat technique avant impôt de GEICO a chuté de 45 % sur le même trimestre. Et les premiers rachats d'actions d'Abel ont été réalisés à environ 1,40 fois la valeur comptable. Les investisseurs peuvent suivre les documents de BRK.B, les révisions d'estimations et l'évolution du cours avec SimianX AI.
Tous les chiffres proviennent des documents de Berkshire Hathaway et des données de marché quotidiennes jusqu'au 18 septembre 2026.
Ce qui a réellement changé le 18 septembre
Le titre « Buffett se retire » condense une transition qui a duré seize mois et s'est faite par étapes.
| Date | Changement | Ce que cela signifiait pour l'actionnaire |
|---|---|---|
| 3 mai 2025 | À l'assemblée annuelle, Buffett indique qu'il recommandera Abel comme directeur général en fin d'année | La succession devient publique ; l'action chute nettement à la séance suivante |
| 1er janvier 2026 | Abel devient directeur général | La supervision opérationnelle et l'allocation du capital passent à Abel |
| 28 février 2026 | Premiers résultats sous Abel : quatrième trimestre 2025 et sa première lettre annuelle | Le premier test de résultats de la nouvelle ère |
| 18 septembre 2026 | Buffett président émérite ; Howard Buffett élu président | La passation à la tête du conseil est achevée |
| En cours | Buffett reste administrateur | Son regard reste disponible, mais il ne décide plus |
La circulaire de procuration 2026 de Berkshire désigne Abel comme directeur général à compter du 1er janvier. La lettre de Buffett de septembre résume la répartition des rôles en une phrase : « Greg dirige l'entreprise ; Howard sera le gardien de sa culture et de ses valeurs. » Il ajoute qu'Abel « prend depuis un certain temps déjà les décisions qui comptent ».
La distinction est importante. Howard Buffett n'est ni le nouveau directeur général ni le principal gérant des investissements. Il siège au conseil de Berkshire depuis 1993 et dirige la Howard G. Buffett Foundation depuis 1999. Son père le décrit comme « une police que les actionnaires détiennent en espérant ne jamais avoir à la faire jouer » : un gardien de la culture, pas un allocateur de capital.
Le verdict du marché est tombé deux autres jours
BRK.B est une action peu volatile. Sa volatilité annualisée sur l'année écoulée était d'environ 14,6 %, contre 12,9 % pour le SPY. Les fortes variations en une séance sont rares, et c'est ce qui rend les quelques-unes qui existent instructives.
| Séance | BRK.B | Volume vs moyenne 60 jours | SPY le même jour | Ce qui s'est passé |
|---|---|---|---|---|
| 4 avril 2025 | −6,91 % | 2,8x | −5,85 % | Chute générale liée aux droits de douane, pas propre à Berkshire |
| 5 mai 2025 | −5,12 % | 3,2x | −0,57 % | Première séance après la désignation d'Abel comme successeur |
| 2 mars 2026 | −4,91 % | 2,5x | +0,06 % | Première séance après les résultats du quatrième trimestre 2025 : résultat opérationnel −29,8 % |
| 18 septembre 2026 | +0,11 % | 2,9x | −0,12 % | Buffett devient président émérite |
Deux des trois pires séances de BRK.B en deux ans étaient propres à Berkshire, et toutes deux concernaient la transition. Le 5 mai 2025, l'action a fait 4,6 points de moins que le SPY avec un volume triplé. Le 2 mars 2026 — premier jour de cotation après la publication des premiers résultats annuels signés par Abel — elle a perdu 4,9 % alors que l'indice était stable.
À l'inverse, le jour où la transition a été formellement achevée a produit une variation plus faible que le bruit quotidien habituel du titre. La succession n'était pas une nouvelle en septembre 2026. Elle l'était en mai 2025, et elle a été mise à l'épreuve en février 2026.
Quarante points de retard sur le SPY
| Mesuré depuis | BRK.B alors | Performance de BRK.B au 18 sept. 2026 | Performance du SPY | Écart |
|---|---|---|---|---|
| 2 mai 2025 (dernière clôture avant l'annonce ; record historique) | 539,80 $ | −5,6 % | +34,4 % | −40,0 pts |
| 5 mai 2025 (première réaction) | 512,15 $ | −0,5 % | +35,2 % | −35,6 pts |
| 31 décembre 2025 (fin d'année) | 502,65 $ | +1,4 % | +11,7 % | −10,3 pts |
| 2 janvier 2026 (première séance d'Abel comme directeur général) | 496,85 $ | +2,6 % | +11,5 % | −8,9 pts |
| 22 avril 2026 (plus bas sur 52 semaines) | 465,40 $ | +9,5 % | +7,1 % | +2,4 pts |
| 10 août 2026 (plus haut sur 52 semaines) | 529,42 $ | −3,7 % | −1,5 % | −2,2 pts |
Les chiffres du SPY sont des performances de cours ; BRK.B ne verse pas de dividende, le SPY si, donc l'écart en rendement total est légèrement plus large.
Trois observations en découlent. D'abord, la sous-performance est concentrée en 2025, avant la prise de fonctions d'Abel : le marché a dévalué l'anticipation d'un Berkshire sans Buffett avant d'avoir vu une seule décision d'Abel. Ensuite, depuis le plus bas d'avril 2026, BRK.B fait légèrement mieux. Enfin, un écart de 40 points ne signifie pas que les activités de Berkshire se sont dégradées de 40 %. Une bonne partie reflète un marché très fort, porté par les valeurs de croissance, qu'un conglomérat d'assureurs, de chemins de fer, de services publics et d'industriels n'allait jamais égaler ; une autre partie reflète une prime liée au jugement de Buffett, qui est en partie sortie du cours.
La structure de direction qui remplace une seule personne
Buffett cumulait autrefois quatre fonctions : directeur général, directeur des investissements, président et gardien de la culture. Elles sont désormais réparties.
| Fonction | Titulaire | Source d'autorité |
|---|---|---|
| Directeur général et allocateur ultime du capital | Greg Abel | Directeur général depuis le 1er janvier 2026 |
| Portefeuille d'actions | Greg Abel, Ted Weschler gérant environ 6 % | Rapport annuel 2025 |
| Président du conseil | Howard G. Buffett | Élu le 18 septembre 2026 |
| Administratrice indépendante référente | Susan L. Decker | Reconduite |
| Président émérite et administrateur | Warren E. Buffett | 18 septembre 2026 |
La lettre d'Abel est explicite : la responsabilité des investissements en actions « me revient en dernier ressort en tant que directeur général ». Les quelque 6 % de Weschler comprennent « une partie du portefeuille autrefois supervisée par Todd Combs ».
Un détail de gouvernance est passé presque inaperçu. Le programme de rachat de Berkshire autorise les rachats chaque fois que le directeur général, « après consultation du président du conseil », estime que le cours est inférieur à la valeur intrinsèque, déterminée de façon prudente. Depuis le 18 septembre, cette consultation va d'Abel à Howard Buffett. Le nouveau président a donc un rôle formel dans la décision de capital la plus sensible au prix que prend Berkshire.
L'assurance est le socle — et elle s'est affaiblie en 2026
Les assureurs de Berkshire encaissent les primes avant de régler les sinistres. L'argent détenu entre-temps — le float d'assurance — s'élevait à environ 177,5 milliards de dollars au 30 juin 2026, soit environ 1,1 milliard de plus qu'à fin 2025. Le float n'a de valeur que si la souscription est rentable ; émettre des polices sous-tarifées pour le faire grossir détruit de la valeur.
L'activité d'assurance a reculé au deuxième trimestre sur ses deux lignes de résultat.
| Après impôt, M$ | T2 2026 | T2 2025 | Variation | S1 2026 | S1 2025 | Variation |
|---|---|---|---|---|---|---|
| Résultat technique d'assurance | 1 731 | 1 992 | −13,1 % | 3 448 | 3 328 | +3,6 % |
| Produits financiers de l'assurance | 3 059 | 3 367 | −9,1 % | 5 738 | 6 260 | −8,3 % |
| Total assurance | 4 790 | 5 359 | −10,6 % | 9 186 | 9 588 | −4,2 % |
La comparaison semestrielle du résultat technique ne paraît meilleure que parce que le premier semestre 2025 avait absorbé environ 1,1 milliard de dollars de pertes liées aux incendies. La baisse des produits financiers reflète des taux plus bas sur les placements à court terme de Berkshire ; c'est pourquoi l'orientation de la politique de la Réserve fédérale, y compris la hausse de taux de septembre 2026, se répercute désormais directement sur les résultats de Berkshire.
Le résultat technique de GEICO a chuté de 45 %
Au sein du segment assurance, l'évolution de GEICO est la plus marquée du document.
| GEICO, avant impôt, M$ | T2 2026 | T2 2025 | Variation |
|---|---|---|---|
| Primes émises | 11 124 | 11 003 | +1,1 % |
| Primes acquises | 11 291 | 11 064 | +2,1 % |
| Sinistres et frais de gestion des sinistres | 8 644 | 7 945 | +8,8 % |
| Frais de souscription | 1 653 | 1 298 | +27,3 % |
| Résultat technique avant impôt | 994 | 1 821 | −45,4 % |
| Ratio de sinistralité | 76,6 % | 71,8 % | +4,8 pts |
| Ratio de frais | 14,6 % | 11,7 % | +2,9 pts |
Sur le semestre, le résultat technique avant impôt de GEICO s'est établi à 2 410 millions contre 3 994 millions, en baisse de 39,7 %. Le 10-Q attribue la hausse de la sinistralité à une fréquence et à un coût moyen des sinistres plus élevés : pour les véhicules particuliers, la fréquence des dommages corporels a augmenté de cinq à sept pour cent et leur coût moyen de dix à douze pour cent. Les frais de souscription ont progressé surtout à cause des commissions et de la publicité. Ramené à l'unité : pour 100 dollars de primes acquises, GEICO conservait il y a un an environ 16,50 dollars de résultat technique avant impôt, contre environ 8,80 dollars aujourd'hui.
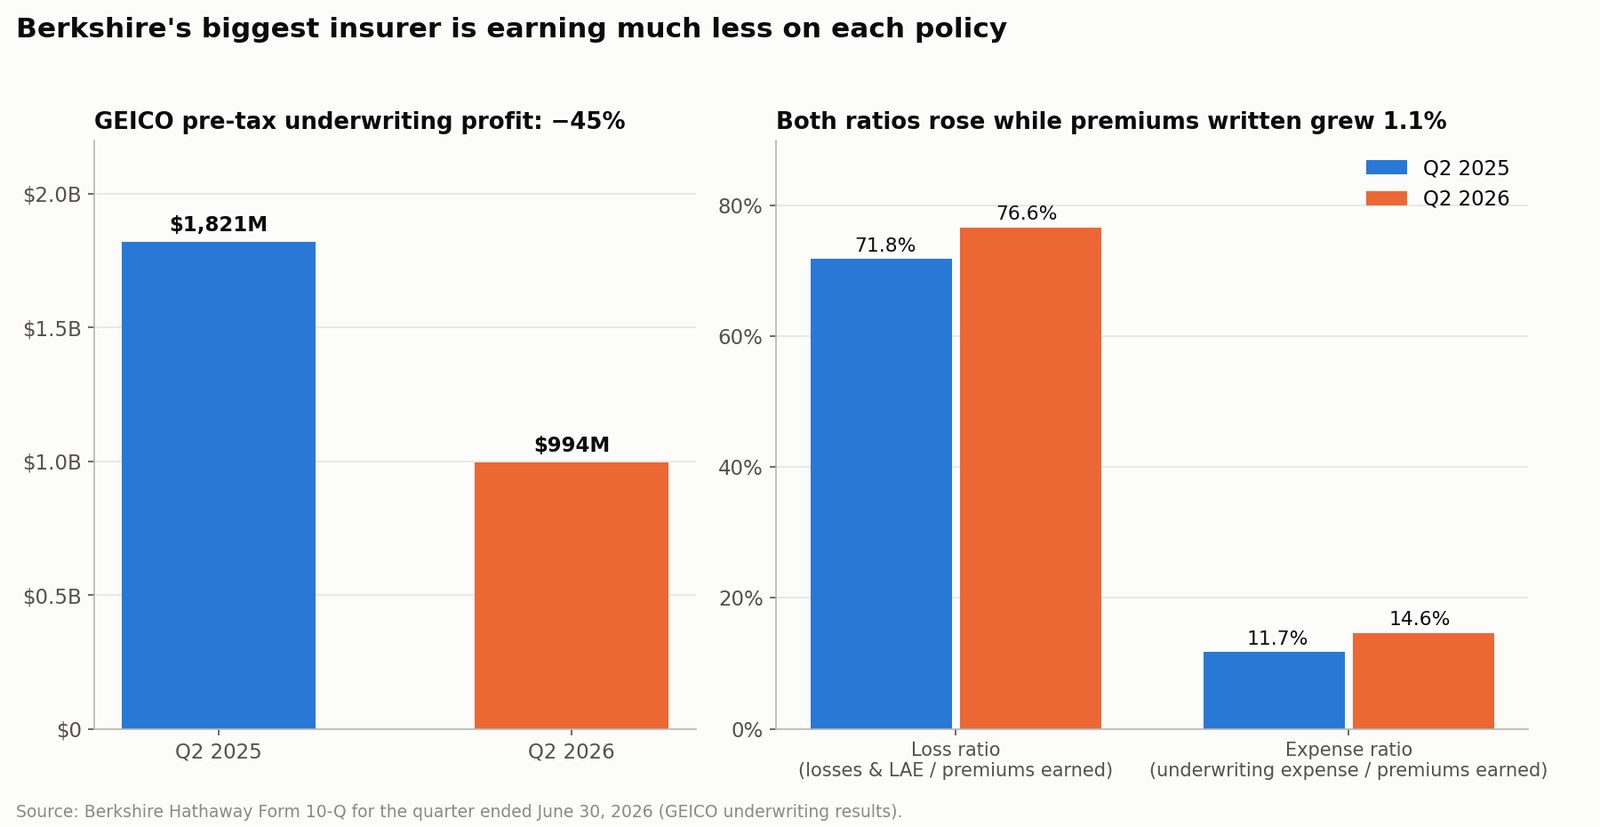
Tout n'a pas mal tourné dans l'assurance. Berkshire Hathaway Primary Group a dégagé 273 millions de résultat technique avant impôt au deuxième trimestre contre 63 millions, et le pôle de réassurance 913 millions contre 650 millions. Mais GEICO est le premier moteur de souscription, et son ratio combiné — sinistres plus frais rapportés aux primes, un indicateur standard du secteur expliqué par Investopedia — est passé de 83,5 % à 91,2 % en un an, alors que les primes ont à peine progressé.
Abel n'a pas besoin de tarifer lui-même chaque police. Il doit en revanche préserver une culture où GEICO préfère renoncer à du volume plutôt que de souscrire des affaires à des prix insuffisants. Savoir si 2026 traduit un retard de tarification ou une pression concurrentielle est la question opérationnelle la plus importante de sa première année.
Résultat opérationnel : le chiffre affiché et le chiffre sous-jacent
Berkshire demande à être jugé sur son résultat opérationnel plutôt que sur son résultat net comptable, écrasé par les valorisations boursières. C'est le bon réflexe. Encore faut-il lire le résultat opérationnel.
| Après impôt, M$ | T2 2026 | T2 2025 | Variation |
|---|---|---|---|
| Résultat technique d'assurance | 1 731 | 1 992 | −13,1 % |
| Produits financiers de l'assurance | 3 059 | 3 367 | −9,1 % |
| BNSF | 1 558 | 1 466 | +6,3 % |
| Berkshire Hathaway Energy | 891 | 702 | +26,9 % |
| Industrie, services et distribution | 4 470 | 3 601 | +24,1 % |
| Autres | 1 274 | 32 | n.s. |
| Résultat opérationnel | 12 983 | 11 160 | +16,3 % |
C'est la ligne « Autres » qui fournit la croissance affichée. Elle inclut les gains et pertes de change sur la dette de Berkshire libellée dans d'autres monnaies que le dollar : un gain de 326 millions au deuxième trimestre 2026 contre une perte de 877 millions au deuxième trimestre 2025. Ce basculement de 1,2 milliard est un effet comptable de conversion sur des obligations hors dollar — Berkshire a encore émis 272,3 milliards de yens de nouvelles obligations en avril 2026 —, pas une performance de l'activité.
| M$ | T2 2026 | T2 2025 | Variation | S1 2026 | S1 2025 | Variation |
|---|---|---|---|---|---|---|
| Résultat opérationnel publié | 12 983 | 11 160 | +16,3 % | 24 329 | 20 801 | +17,0 % |
| Effet de change sur la dette hors dollar | +326 | −877 | — | +575 | −1 590 | — |
| Résultat opérationnel hors effet de change | 12 657 | 12 037 | +5,2 % | 23 754 | 22 391 | +6,1 % |
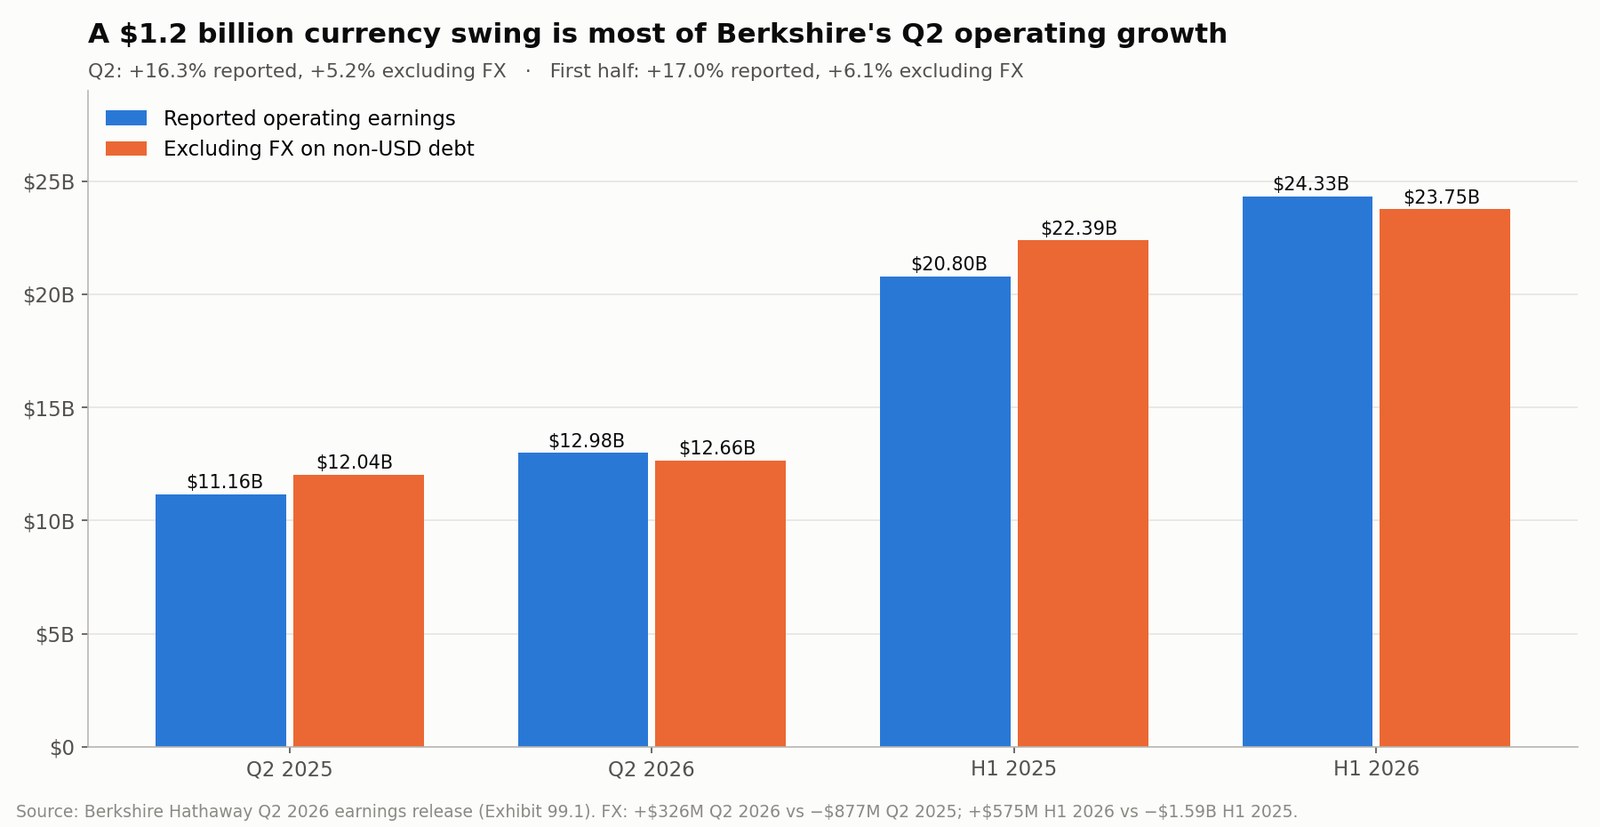
Même les +5,2 % incluent une acquisition. Le pôle industrie, services et distribution comprend désormais OxyChem, que Berkshire ne détenait pas un an plus tôt ; la société a gagné 149 millions de dollars avant impôt au deuxième trimestre pour 1,4 milliard de chiffre d'affaires. Hors change et hors nouvelle activité chimique, le résultat opérationnel sous-jacent de Berkshire a progressé à un rythme d'un chiffre bas — avec les activités hors assurance en hausse et l'assurance en baisse.
C'est un résultat respectable pour une entreprise de cette taille. Ce n'est pas le saut que suggère un titre à +16,3 %. Notons ce que cela implique pour la ligne « Autres » elle-même : hors change, elle s'établit à 948 millions contre 909 millions un an plus tôt, quasiment stable. Tout le bond de cette ligne vient du change, pas d'une activité.
Le premier rapport de l'ère Abel : pourquoi le 2 mars a fait mal
La pire séance propre à Berkshire de la nouvelle ère a suivi le premier communiqué publié sous Abel, le samedi 28 février 2026. Le communiqué du quatrième trimestre 2025 de Berkshire montrait :
| Après impôt, M$ | T4 2025 | T4 2024 | Variation | Ex. 2025 | Ex. 2024 | Variation |
|---|---|---|---|---|---|---|
| Résultat technique d'assurance | 1 561 | 3 409 | −54,2 % | 7 258 | 9 020 | −19,5 % |
| Produits financiers de l'assurance | 3 072 | 4 088 | −24,9 % | 12 513 | 13 670 | −8,5 % |
| BNSF | 1 347 | 1 278 | +5,4 % | 5 476 | 5 031 | +8,8 % |
| Berkshire Hathaway Energy | 691 | 729 | −5,2 % | 3 979 | 3 730 | +6,7 % |
| Industrie, services et distribution | 3 370 | 3 262 | +3,3 % | 13 647 | 13 072 | +4,4 % |
| Autres | 159 | 1 761 | −91,0 % | 1 613 | 2 914 | −44,6 % |
| Résultat opérationnel | 10 200 | 14 527 | −29,8 % | 44 486 | 47 437 | −6,2 % |
Ces résultats du quatrième trimestre couvraient une période encore dirigée par Buffett ; ils ne constituent donc pas un bulletin de notes pour Abel. Mais ce sont les premiers chiffres que les investisseurs ont vus avec le nom d'Abel sur la lettre, et ils montraient le même schéma que le 10-Q du deuxième trimestre a confirmé ensuite : bénéfices d'assurance en baisse, produits financiers reculant avec les taux, chemin de fer et industrie portant la croissance. BRK.B a chuté de 4,9 % à la séance suivante.
Le résultat net comptable est surtout du bruit
Berkshire a publié un résultat net comptable de 25,67 milliards de dollars au deuxième trimestre 2026, plus du double des 12,37 milliards d'un an plus tôt, soit 11,91 dollars par action de classe B. Sur ce montant, 12,68 milliards étaient des plus-values de placement après impôt, dont une hausse de 10,9 milliards des plus-values latentes sur des actions toujours détenues. Le communiqué de résultats du deuxième trimestre indique, dans la formule de l'ère Buffett conservée sous Abel, que les plus-values trimestrielles sont « généralement dénuées de sens ».
Un PER calculé sur le résultat comptable est donc presque inutile pour Berkshire. Un marché fort le gonfle, un marché faible l'écrase ; aucun des deux ne dit quoi que ce soit du chemin de fer, des services publics ou des assureurs.
Ce que Greg Abel a réellement fait du capital
Les mots énoncent des intentions. Les transactions apportent des preuves.
| Transaction | Calendrier | Prix | Remarques |
|---|---|---|---|
| OxyChem (cédée par Occidental) | Convenue le 1er oct. 2025 ; conclue le 2 janv. 2026 | ~9,4 Md$ en numéraire | Convenue avant l'arrivée d'Abel ; Occidental a conservé les passifs environnementaux historiques |
| Taylor Morrison | Convenue le 31 mai 2026 ; conclue le 24 juil. 2026 | 72,50 $ par action ; ~6,8 Md$ de fonds propres, ~8,5 Md$ de valeur d'entreprise | Annoncée et conclue sous Abel |
| Rachats d'actions | S1 2026, surtout T2 | ~4,8 Md$ | Premiers rachats significatifs de l'ère Abel |
Les valeurs préliminaires d'OxyChem à la date d'acquisition s'élevaient à 10,7 milliards de dollars d'actifs, dont environ 7,0 milliards d'immobilisations corporelles, et à 1,3 milliard de passifs. Son résultat avant impôt de 149 millions au deuxième trimestre intégrait des amortissements supplémentaires liés à la comptabilisation de l'acquisition. Selon son communiqué de finalisation, Taylor Morrison sera rapproché des activités de construction de maisons sur terrain de Berkshire, sous la direction de sa directrice générale Sheryl Palmer.
Taylor Morrison est la première grande acquisition entièrement attribuable à Abel. C'est un promoteur cyclique, dont la rentabilité dépendra de la demande de logements et des conditions de crédit immobilier que personne à Omaha ne contrôle. La transaction ayant été conclue après la fin du trimestre, Berkshire n'a pas encore publié l'affectation du prix d'acquisition ; elle arrivera avec le rapport du troisième trimestre. Le verdict prendra des années.
Le test du prix des rachats
Le 10-Q du deuxième trimestre indique précisément ce que Berkshire a payé pour ses propres actions.
| Mois (2026) | Catégorie | Actions | Prix moyen |
|---|---|---|---|
| Avril | — | aucune | — |
| Mai | Classe A | 65 | 716 231,37 $ |
| Mai | Classe B | 1 458 312 | 476,01 $ |
| Juin | Classe A | 413 | 733 775,06 $ |
| Juin | Classe B | 7 139 881 | 487,98 $ |
En convertissant chaque action de classe A en 1 500 actions de classe B, les rachats du deuxième trimestre ont représenté environ 4,53 milliards de dollars, à une moyenne d'environ 486 dollars par équivalent action B. Les équivalents actions A en circulation sont passés de 1 438 223 en fin d'année à 1 431 693 au 30 juin, soit une réduction de 0,45 %.
Rapporté à la valeur comptable — les 747,9 milliards de dollars de capitaux propres de Berkshire divisés par le nombre d'actions —, la société détenait environ 348 dollars de valeur comptable par équivalent action B au 30 juin. Abel a donc racheté à environ 1,40 fois la valeur comptable. À la clôture du 18 septembre, ces rachats sont en plus-value d'environ 4,9 % et l'action se traite à environ 1,46 fois la valeur comptable. (Voir Investopedia sur le ratio cours/valeur comptable pour ses limites : la valeur comptable sous-estime les activités détenues à 100 % inscrites au coût historique.)
Les règles du programme sont simples. Les rachats sont autorisés chaque fois que le directeur général, après consultation du président, juge le cours inférieur à la valeur intrinsèque déterminée de façon prudente ; il n'y a ni minimum ni maximum ; et les rachats ne peuvent pas faire tomber la trésorerie, les équivalents de trésorerie et les bons du Trésor consolidés sous 30 milliards de dollars. Les achats de mai et juin montrent où Abel a placé cette limite en 2026 : quelque part au-dessus de 476 à 488 dollars par action B.
La question d'allocation des 359 milliards de dollars
Au 30 juin, les activités d'assurance et autres de Berkshire détenaient 359,2 milliards de dollars de trésorerie, d'équivalents de trésorerie et de bons du Trésor américain, nets des achats non encore réglés. À la clôture du 18 septembre, la valeur de marché de Berkshire atteignait environ 1 090 milliards de dollars : la liquidité représentait donc environ 33 % de la capitalisation boursière.
Face à cette montagne, les déploiements d'Abel en 2026 — OxyChem, les fonds propres de Taylor Morrison et les rachats — totalisent environ 21 milliards de dollars, soit 5,8 % de la liquidité.
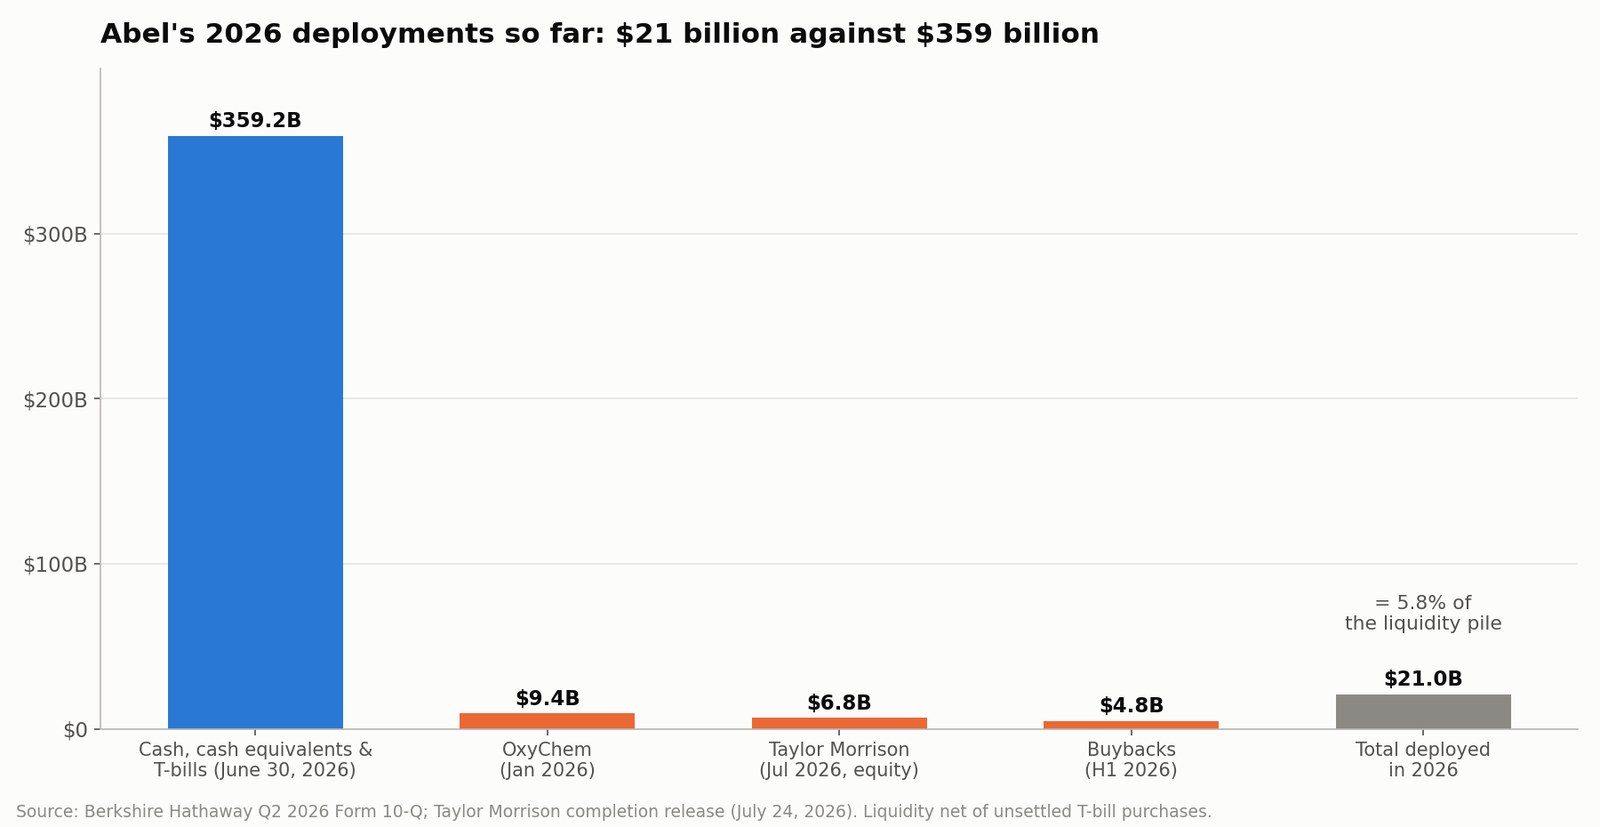
Tout n'est pas excédentaire. Les assureurs ont besoin d'une liquidité importante pour régler les sinistres, et Berkshire en conserve délibérément assez pour traverser des catastrophes sans lever de capitaux. Mais ce solde crée un problème de rendement dès que les taux courts baissent, comme tout au long de 2025. L'histoire de chaque cycle de baisse de taux de la Fed depuis 1980 est aussi, pour Berkshire, l'histoire de ses revenus de bons du Trésor.
Abel dispose de quatre options :
- Racheter des entreprises entières. Des flux de trésorerie durables, mais peu de cibles sont assez grandes pour peser et disponibles à un prix raisonnable.
- Acheter des actions cotées. Berkshire peut agir vite lors d'une chute, mais la concentration accroît la volatilité des valorisations.
- Racheter des actions Berkshire. Créateur de valeur seulement sous la valeur intrinsèque ; les achats de mai et juin à ~1,40 fois la valeur comptable montrent son seuil actuel.
- Conserver la liquidité. Rationnel quand les prix sont élevés ; coûteux si cela dure.
La lettre d'Abel maintient la politique de dividende : Berkshire ne versera pas de dividende en numéraire « tant qu'il est raisonnablement probable que chaque dollar de bénéfices mis en réserve crée plus d'un dollar de valeur de marché pour les actionnaires », et le conseil réexamine cette politique chaque année. Berkshire n'a déclaré aucun dividende en numéraire depuis 1967.
Un test pratique d'allocation du capital
| Question | Pourquoi c'est important |
|---|---|
| Quel est le prix total, dette reprise comprise ? | Les 6,8 Md$ de fonds propres de Taylor Morrison sont devenus 8,5 Md$ de valeur d'entreprise |
| Quel flux de trésorerie durable achète-t-on ? | Des bénéfices de haut de cycle font paraître les opérations bon marché |
| Que rapporte-t-il par rapport aux bons du Trésor ? | Berkshire dispose toujours d'une alternative peu risquée |
| La liquidité résiste-t-elle à une année d'assurance sévère ? | La résilience est le modèle |
| La valeur par action Berkshire augmente-t-elle ? | Davantage de bénéfice total n'est pas la même chose |
Le portefeuille : un actif et un risque de concentration
Les actions détenues par Berkshire avaient une juste valeur de 323,8 milliards de dollars au 30 juin 2026, contre 297,8 milliards en fin d'année. Les cinq premières lignes — Alphabet, American Express, Apple, Bank of America et The Coca-Cola Company — en représentaient 66 %, contre 65 %. Berkshire possédait 151,6 millions d'actions American Express, soit 22,5 % de la société.
Deux de ces cinq traversent leurs propres débats. Apple vit son propre changement de direction, analysé dans Tim Cook s'en va : ce dont John Ternus hérite chez Apple, et la question des dépenses d'Alphabet est exposée dans Résultats T2 2026 d’Alphabet : Gemini et Cloud face au capex. Pour l'actionnaire de Berkshire, ce ne sont pas des histoires lointaines : c'est une grande partie du portefeuille.
Berkshire détient en outre des participations mises en équivalence de 27,5 % dans Kraft Heinz et de 26,7 % dans Occidental, ainsi qu'environ 8,5 milliards de dollars d'actions de préférence d'Occidental. La lettre d'Abel est d'une franchise inhabituelle sur la première : « Notre investissement dans Kraft Heinz a été décevant. »
Il faut juger les futurs changements de portefeuille au prix payé, à la thèse et au résultat, pas à la ressemblance d'une opération avec une anecdote de Buffett.
Les risques qui pourraient fragiliser Berkshire après Buffett
Tarification de l'assurance. Les ratios de sinistralité et de frais de GEICO ont augmenté en 2026. Si l'inflation des sinistres continue de dépasser les prix, le résultat technique — la source de capital la moins chère de Berkshire — continuera de se contracter.
Passifs liés aux incendies. PacifiCorp, filiale de Berkshire Hathaway Energy, avait enregistré au 30 juin 2026 des pertes estimées cumulées d'environ 2,85 milliards de dollars au titre des incendies de 2020 et de l'incendie McKinney de 2022, versé environ 2,3 milliards en transactions, comptait 572 millions de passifs estimés non réglés et avait constitué des cautions de 719 millions. Le 10-Q avertit qu'il est raisonnablement possible que des pertes supplémentaires significatives surviennent.
Erreurs d'allocation du capital. Une opération mal valorisée de plusieurs dizaines de milliards pourrait effacer des années de bénéfice supplémentaire. La liquidité supprime le risque de financement ; elle ne garantit pas le rendement.
Taille. Une entreprise valant environ 1 090 milliards de dollars ne peut pas croître au rythme de Berkshire lorsqu'il était petit. Comparer Abel aux 60 ans de Buffett n'a pas de sens analytique.
La prime. Une partie de la valorisation historique de BRK.B reposait sur la confiance envers un seul homme. L'écart de 40 points suggère qu'une bonne partie de cette prime a déjà disparu. Cela joue dans les deux sens : c'est un risque déjà réalisé, et une barre plus basse pour Abel.
Comment valoriser BRK.B après Buffett
Un PER unique est trompeur pour Berkshire. Des mesures plus utiles :
- Cours/valeur comptable, en sachant que la valeur comptable sous-estime les activités détenues à 100 %. À 509,77 dollars, BRK.B se traite à environ 1,46 fois sa valeur comptable au 30 juin d'environ 348 dollars par équivalent action B ; les propres rachats d'Abel ont été faits à environ 1,40 fois.
- Résultat opérationnel normalisé, hors effet de change sur la dette hors dollar et hors années de catastrophes exceptionnelles.
- Somme des parties : assureurs et float, BNSF, le pôle énergie, industrie et distribution, le portefeuille d'actions et la liquidité excédant les besoins de l'assurance.
- Valeur intrinsèque par action dans la durée, comparée aux rendements du Trésor et aux alternatives.
| Scénario | Ce que démontre Abel | Implication probable |
|---|---|---|
| Haussier | La tarification de GEICO restaure les marges ; grandes opérations disciplinées ; rachats sous la valeur | La décote face au SPY se réduit ; le multiple de valeur comptable se redresse |
| Central | La culture tient ; les activités progressent à un chiffre moyen | Des rendements honorables, sans la surperformance de l'ère Buffett |
| Baissier | Les marges d'assurance continuent de baisser ; acquisitions chères ; gouvernance affaiblie | Croissance plus lente de la valeur par action ; le multiple se contracte vers la valeur comptable |
La comparaison avec JPMorgan, ses 23 % de ROTCE et ses 3,2 fois l'actif net est instructive : le marché paie cher des rentabilités des fonds propres élevées et visibles. Le multiple de Berkshire dépendra de la capacité d'Abel à rendre ses rendements plus visibles, pas de sa ressemblance avec Buffett.
Une liste de contrôle pour l'actionnaire à l'ère Abel
- Résultat opérationnel hors change : quels segments ont bougé, et les moteurs sont-ils reproductibles ?
- Ratios de sinistralité et de frais de GEICO : reviennent-ils vers leurs niveaux de 2025 ?
- Float d'assurance : croît-il avec une souscription rentable ?
- Liquidité : combien en reste-t-il après les opérations et les rachats ?
- Déploiement : qu'a-t-on acheté, à quel prix total et avec quel rendement attendu ?
- Prix des rachats : à quel multiple de la valeur comptable Abel rachète-t-il ?
- Concentration du portefeuille : les cinq premières lignes ont-elles changé, et pourquoi ?
- Gouvernance : Abel est-il franc sur ses erreurs, et le conseil de Howard Buffett remet-il en question les grandes décisions ?
SimianX AI combine documents déposés à la SEC, données financières, indicateurs techniques et analyse de l'actualité pour les actions américaines. Un investisseur qui suit BRK.B peut s'en servir pour repérer les nouvelles publications, puis vérifier les conclusions importantes dans les rapports de Berkshire.
- SimianX AI
- Classement crypto de SimianX
- Données fondamentales de BRK.B sur SimianX
- Salle de commandement en direct de SimianX
Questions fréquentes : Berkshire Hathaway après Buffett
Warren Buffett a-t-il complètement quitté Berkshire Hathaway ?
Non. Greg Abel est devenu directeur général le 1er janvier 2026 et Buffett président émérite le 18 septembre 2026. Buffett reste administrateur. Howard G. Buffett est le nouveau président. Abel dirige l'entreprise et répond de ses grandes décisions.
Comment BRK.B a-t-elle réagi au départ de Buffett de la présidence ?
À peine. BRK.B a gagné 0,11 % le 18 septembre 2026, avec 2,9 fois le volume habituel. Les grands mouvements sont venus avant : −5,12 % le 5 mai 2025, première séance après la désignation d'Abel comme successeur, et −4,91 % le 2 mars 2026, après les premiers résultats publiés sous Abel.
Comment l'action Berkshire a-t-elle évolué depuis l'annonce de la succession ?
De la clôture du 2 mai 2025 — son record historique de 539,80 dollars — au 18 septembre 2026, BRK.B a perdu 5,6 % tandis que le SPY gagnait 34,4 %, soit un écart d'environ 40 points de pourcentage. Depuis la première séance d'Abel comme directeur général, BRK.B gagne 2,6 % contre 11,5 % pour le SPY.
Les bénéfices de Berkshire ont-ils vraiment progressé de 16 % au deuxième trimestre 2026 ?
Le résultat opérationnel publié a augmenté de 16,3 %, à 12,98 milliards de dollars. Hors effet de change sur la dette hors dollar — un gain de 326 millions cette année contre une perte de 877 millions l'an dernier —, la croissance était d'environ 5,2 %, et elle inclut encore OxyChem, récemment acquise.
Que s'est-il passé chez GEICO ?
Le résultat technique avant impôt de GEICO est tombé à 994 millions de dollars au deuxième trimestre 2026, contre 1,821 milliard, soit −45,4 %. Son ratio de sinistralité est passé de 71,8 % à 76,6 % sous l'effet d'une fréquence et d'un coût des sinistres plus élevés, et son ratio de frais de 11,7 % à 14,6 % à cause des commissions et de la publicité, tandis que les primes émises n'augmentaient que de 1,1 %.
Berkshire rachète-t-il ses propres actions sous Abel ?
Oui. Berkshire a racheté pour environ 4,8 milliards de dollars d'actions au premier semestre 2026, surtout en mai et juin, entre 476 et 488 dollars environ par action de classe B, soit environ 1,40 fois la valeur comptable. Le directeur général décide après consultation du président, désormais Howard Buffett.
Berkshire va-t-il verser un dividende maintenant ?
Aucun n'a été annoncé. La lettre d'Abel maintient la politique selon laquelle Berkshire ne verse pas de dividende en numéraire tant que chaque dollar mis en réserve a de bonnes chances de créer plus d'un dollar de valeur de marché, et le conseil la réexamine chaque année. Berkshire n'a déclaré aucun dividende en numéraire depuis 1967.
Conclusion
Le passage de Warren Buffett à la présidence émérite a achevé une succession, il ne l'a pas lancée — et l'action l'a traité en conséquence. BRK.B a gagné 0,11 % ce jour-là. Le marché avait déjà rendu son verdict : une baisse de 5,12 % à la séance suivant la désignation d'Abel en mai 2025, une baisse de 4,91 % après les premiers résultats de l'ère Abel en mars 2026, et une sous-performance de 40 points face au SPY depuis la dernière clôture précédant l'annonce, qui était aussi le record historique du titre.
Les activités héritées par Abel sont solides, mais pas uniformément. Le résultat opérationnel du deuxième trimestre a progressé de 16,3 % en données publiées et d'environ 5,2 % hors change. Les bénéfices d'assurance ont reculé de 10,6 % et le résultat technique avant impôt de GEICO de 45,4 %, tandis que BNSF, le pôle énergie et l'industrie portaient la croissance. La liquidité s'élève à 359,2 milliards de dollars, environ un tiers de la valeur de marché de Berkshire, et Abel en a déployé environ 21 milliards en 2026, dont des rachats à environ 1,40 fois la valeur comptable.
Le bulletin de l'ère Abel est donc précis : marges de GEICO, résultat opérationnel hors change, prix de chaque grande opération et de chaque rachat, et croissance de la valeur par action sur des années plutôt que des trimestres. Howard Buffett préside désormais le conseil qui supervise ces décisions — et, selon les règles de rachat, c'est lui qu'Abel doit consulter avant que Berkshire rachète ses propres actions.
À lire aussi
- Tim Cook s'en va : ce dont John Ternus hérite chez Apple
- Warsh ignore Trump : première hausse de taux depuis 2023
- Chaque baisse de taux de la Fed depuis 1980 : actions et or
- Résultats T2 2026 d’Alphabet : Gemini et Cloud face au capex
- Action JPMorgan 2026 : 23 % de ROTCE contre 3,2x l'actif
- iPhone Duo : le pliable lance-t-il un supercycle AAPL ?
- Action Lululemon sous 100 $ : marque cassée ou achat rare ?
Références
- Berkshire Hathaway — communiqué du 18 septembre 2026 et lettre de Warren Buffett
- Berkshire Hathaway — formulaire 10-Q du deuxième trimestre 2026
- Berkshire Hathaway — communiqué de résultats du deuxième trimestre 2026 (annexe 99.1)
- Berkshire Hathaway — communiqué de résultats du quatrième trimestre et de l'exercice 2025
- Berkshire Hathaway — rapport annuel 2025 et lettre aux actionnaires de Greg Abel
- Berkshire Hathaway — circulaire de procuration 2026
- Taylor Morrison — Berkshire Hathaway finalise l'acquisition
- SEC EDGAR — documents trimestriels de Berkshire Hathaway
- Réserve fédérale — opérations d'open market et taux directeur
- SimianX — données fondamentales de l'action BRK.B


