Le premier iPhone pliable est arrivé : l'iPhone Duo peut-il déclencher le prochain supercycle d'AAPL ?
Apple a officiellement fait son entrée sur le marché des smartphones pliables. Le 9 septembre 2026, l'entreprise a dévoilé l'iPhone Duo, un appareil au format livre doté d'un écran pliable de 7,6 pouces, d'un écran extérieur de 5,4 pouces et d'un prix de départ de 1 999 $. L'annonce a immédiatement ravivé les espoirs d'un supercycle de l'iPhone pliable d'Apple et d'une nouvelle phase de croissance pour AAPL.
Les investisseurs doivent toutefois distinguer un lancement de produit réussi d'un véritable supercycle financier. L'iPhone Duo a été annoncé, mais les précommandes ne commencent que le 16 octobre et la disponibilité en magasin débute le 23 octobre. Au 10 septembre, il n'existe aucun chiffre officiel de précommandes, aucune donnée de ventes effectives ni de satisfaction client.
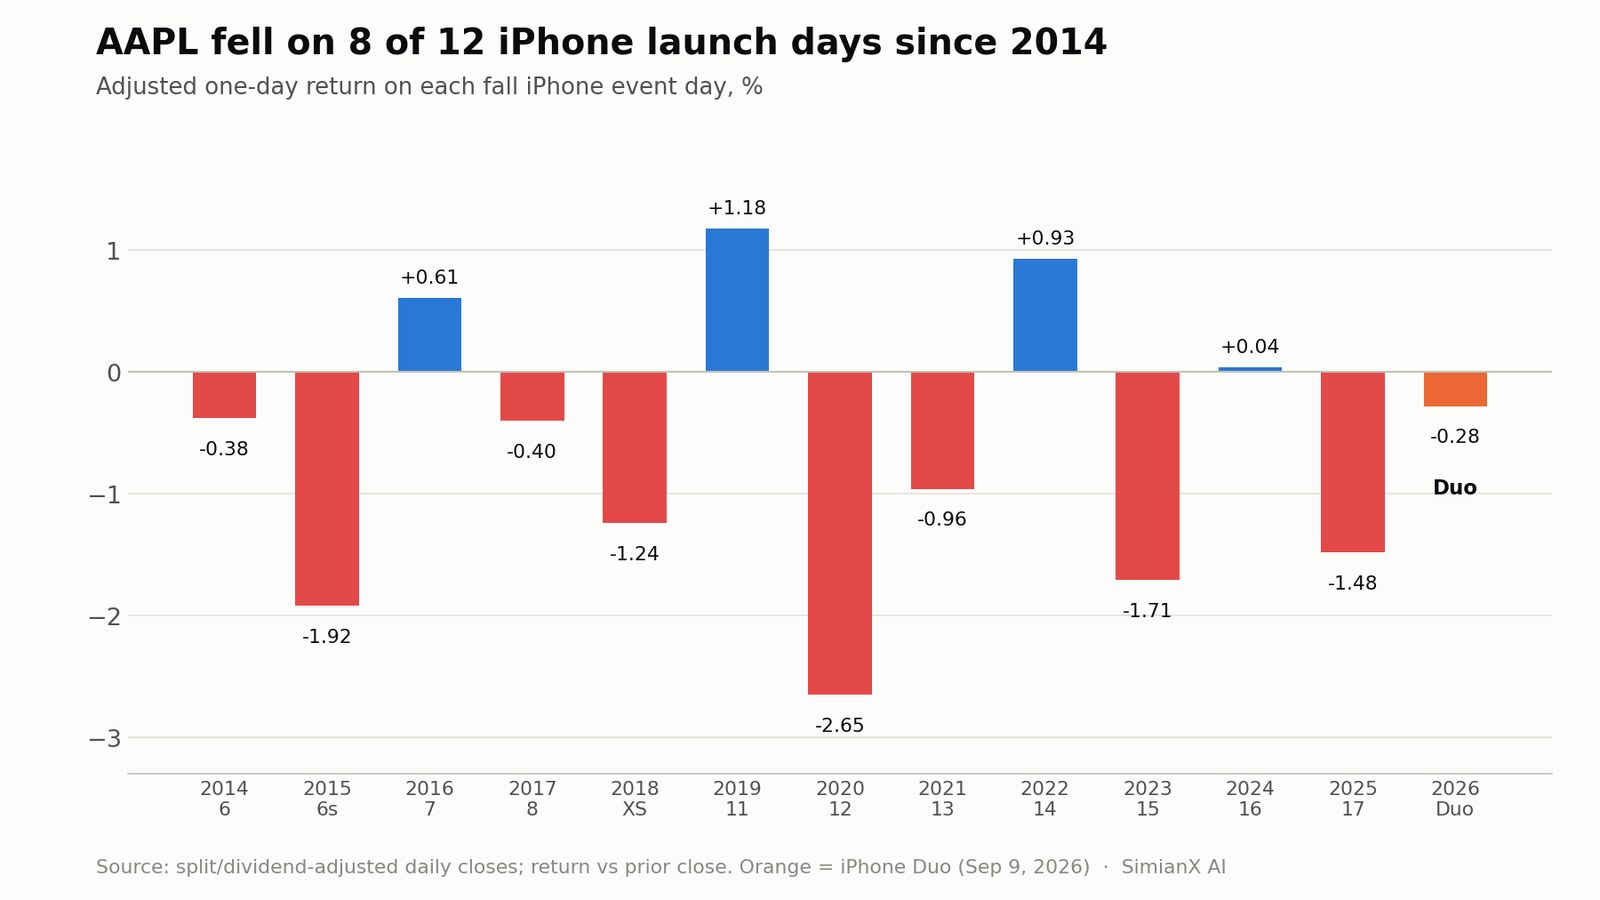
L'action elle-même est restée de marbre. AAPL a clôturé le jour du lancement à 315,34 $, en baisse de 0,28 %, sur 65,6 millions de titres échangés – environ 1,7 fois son volume moyen sur 20 jours. Rien d'inhabituel : lors des douze présentations d'iPhone depuis 2014, AAPL a reculé le jour même à huit reprises (voir le tableau de référence ci-dessous).
Les faits plaident pour une conclusion plus mesurée : l'iPhone Duo pourrait devenir un produit premium important et relever le prix de vente moyen d'Apple, mais un seul modèle coûteux a peu de chances de créer à lui seul un supercycle classique. Un cycle plus large exigerait une forte demande pour l'iPhone Duo, une dynamique durable de l'iPhone 18, des expériences Siri AI convaincantes, des ventes solides en Chine et des coûts de composants maîtrisés.
Cette analyse examine le produit, l'opportunité de marché, l'impact financier, la valorisation et les risques. Les investisseurs peuvent aussi utiliser SimianX AI pour suivre les fondamentaux, les documents déposés auprès de la SEC, le sentiment de l'actualité et les signaux techniques d'AAPL, à mesure que les vraies données de demande remplacent les spéculations du jour du lancement.
Les faits sur l'iPhone Duo que les investisseurs doivent connaître
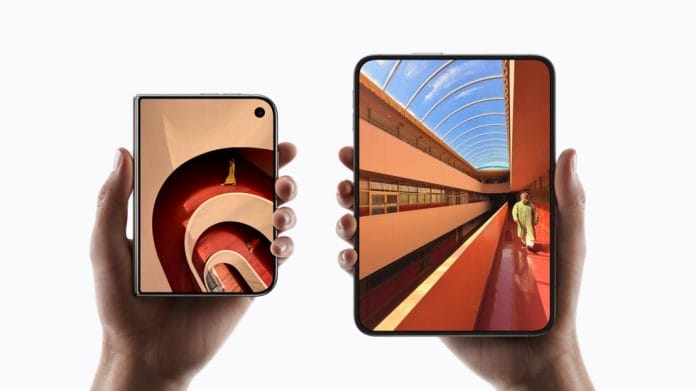
Apple présente l'iPhone Duo comme son premier iPhone pliable et, selon les mots de son PDG John Ternus, comme « la transformation la plus profonde de l'iPhone depuis l'original ». L'appareil s'ouvre comme un livre au lieu de se déplier verticalement.
D'après l'annonce officielle de l'iPhone Duo par Apple, ses principales caractéristiques sont :
- Un écran intérieur pliable de 7,6 pouces, 50 % plus grand que celui de l'iPhone 18 Pro Max.
- Un écran extérieur de 5,4 pouces offrant 90 % de la surface d'affichage de l'iPhone 18 Pro.
- La prise en charge de l'Apple Pencil (USB-C), prévue plus tard cette année.
- Une charnière de précision composée de plus de 100 pièces.
- Une structure en titane de grade 5 et une certification IP68.
- Une caméra FaceTime sous l'écran et Touch ID dans le bouton latéral.
- Une puce A20 Pro.
- Deux batteries et une chambre à vapeur conçue sur mesure.
- Deux caméras arrière de 48 Mpx avec des modes photo propres au format pliable.
- Apple Intelligence et la nouvelle Siri AI.
- Des capacités de stockage de 256 Go à 2 To.
- Un prix de départ aux États-Unis de 1 999 $.
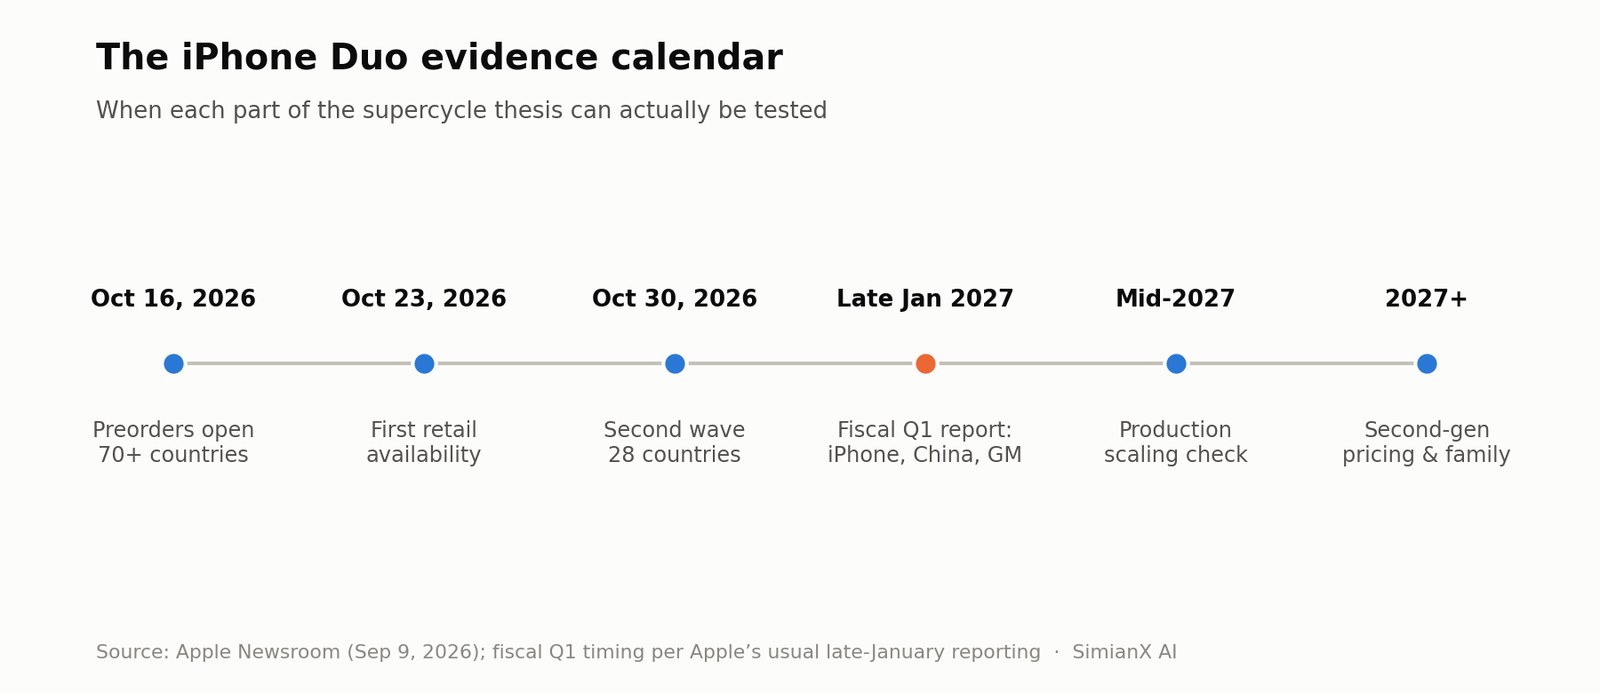
Les précommandes ouvrent le 16 octobre dans plus de 70 pays et régions, avec une disponibilité le 23 octobre, puis dans 28 autres pays et régions le 30 octobre. Apple affiche l'iPhone Duo à 83,29 $ par mois sur 24 mois, et son programme de location Apple Upgrade, assuré par Klarna, démarre à 57,99 $ par mois pour les clients américains éligibles. Une coque Duo Case à 79 $ et un Folio avec béquille à 129 $ sont lancés en même temps.
Cette stratégie de financement compte. Un prix de 1 999 $ paraît prohibitif en paiement unique, mais les smartphones haut de gamme s'achètent de plus en plus par mensualités, reprises d'anciens appareils et promotions d'opérateurs. Apple cherche à transformer un prix de vente à quatre chiffres en un coût mensuel supportable.
L'avantage financier le plus immédiat de l'iPhone Duo n'est pas forcément le volume. C'est la capacité d'Apple à créer une toute nouvelle gamme de prix au-dessus du Pro Max.
Pourquoi l'iPhone Duo est stratégiquement important
Apple arrive sur le marché des pliables des années après Samsung, Huawei, Honor, Google et d'autres fabricants. Du point de vue du marché technologique, cela paraît tardif, mais c'est cohérent avec la démarche historique d'Apple.
Apple attend souvent d'être convaincue que la fiabilité du matériel, l'intégration logicielle et la demande des consommateurs peuvent porter un produit cohérent. Elle n'a inventé ni le baladeur numérique, ni le smartphone, ni la montre connectée, ni la tablette. Elle a plutôt tiré parti de l'intégration matériel-logiciel, de sa distribution et de la maîtrise de son écosystème pour faire grandir ces catégories.
L'iPhone Duo offre à Apple quatre opportunités stratégiques.
1. Créer un nouveau segment ultra-premium
Le prix d'entrée de 1 999 $ se situe bien au-dessus d'un iPhone Pro classique. Les configurations à plus grande capacité pourraient faire grimper encore la valeur des transactions. Si les acheteurs montent en gamme au lieu de simplement choisir parmi les iPhone existants, Apple peut relever le prix de vente moyen de l'iPhone sans avoir besoin d'une hausse proportionnelle des volumes.
2. Donner aux utilisateurs d'iPhone de longue date une raison de changer
Les smartphones haut de gamme actuels disposent déjà de processeurs rapides, de bons appareils photo et de longues périodes de mises à jour logicielles. Des améliorations annuelles progressives peuvent ne pas suffire à convaincre les consommateurs de remplacer un appareil qui fonctionne.
Un écran pliable apporte une différence physique évidente. Il peut attirer des utilisateurs aisés qui ont repoussé leur renouvellement parce que les derniers iPhone leur semblaient trop semblables.
3. Défendre la position d'Apple en Chine
Les appareils pliables ont une importance stratégique plus forte en Chine, où Huawei et d'autres marques locales ont bâti des gammes pliables haut de gamme bien établies. Apple n'avait jusqu'ici aucune réponse directe.
L'iPhone Duo comble ce vide dans la gamme. Il pourrait aider Apple à retenir les consommateurs chinois à hauts revenus qui veulent un pliable mais préfèrent iOS, l'App Store et l'écosystème Apple au sens large.
4. Agrandir la toile des services et de l'IA
Un écran de 7,6 pouces libère davantage d'espace pour le multitâche, le jeu, la vidéo, l'édition de documents et les interfaces d'IA. Apple a adapté iOS 27 à l'iPhone Duo, en déplaçant sur le côté le Dock, les commandes de l'écran verrouillé et la navigation des apps, et en ajustant les applications aux écrans intérieur et extérieur.
L'opportunité à long terme ne se limite pas aux revenus matériels. Une plus grande toile mobile pourrait encourager une utilisation accrue de :
- Apple One et iCloud+.
- Apple TV et Apple Music.
- Jeux premium et achats sur l'App Store.
- Applications de productivité.
- La couverture AppleCare.
- L'Apple Pencil et d'autres accessoires.
- Les fonctions Apple Intelligence exécutées sur l'appareil.
Qu'est-ce qu'un supercycle Apple ?
Le terme supercycle est employé trop à la légère. Un nouvel appareil qui se vend bien ne constitue pas automatiquement un supercycle.
Un véritable supercycle de l'iPhone réunit généralement plusieurs effets qui se renforcent mutuellement :
- Une large base installée devient éligible et disposée à changer d'appareil.
- Les cycles de renouvellement raccourcissent.
- D'anciens clients Android passent à l'iPhone.
- Les volumes et les prix de vente moyens augmentent simultanément.
- La croissance du chiffre d'affaires se prolonge sur plusieurs trimestres.
- Les revenus des services et des accessoires suivent la vente du matériel.
- Les analystes relèvent sensiblement leurs prévisions de bénéfices.
Le lancement des iPhone 6 et 6 Plus à grand écran constitue la référence historique utile. Le formulaire 10-K de l'exercice 2015 d'Apple faisait état d'un chiffre d'affaires iPhone de 155,0 milliards de dollars, en hausse de 52 %, pour 231,2 millions d'unités vendues, en hausse de 37 %, avec un prix de vente moyen de l'iPhone en progression de 11 % – une croissance qu'Apple attribuait principalement à la forte demande pour ces deux modèles. Ce cycle répondait à une préférence du grand public pour les grands écrans et concernait toute la gamme principale d'iPhone.
L'iPhone Duo est différent. Son prix de 1 999 $ le cantonne d'abord au haut de gamme. Il pourrait transformer la catégorie des pliables sans transformer l'ensemble de la base installée d'Apple.
La référence iPhone 6 en chiffres
| Indicateur | Cycle de l'iPhone 6 (exercice 2015) | Scénario haussier de l'iPhone Duo, en supplément |
|---|---|---|
| Croissance du chiffre d'affaires iPhone | +52 % | ≈ +7 % du chiffre d'affaires iPhone des 9 premiers mois de l'exercice 2026 |
| Croissance des volumes | +37 % (231,2 M d'unités) | 17 M d'unités Duo, remplaçant surtout d'autres iPhone |
| Effet sur le prix de vente moyen | +11 % | Positif, via un nouveau segment à partir de 1 999 $ |
| Portée | Toute la gamme principale | Un seul modèle ultra-premium |
Même le scénario le plus optimiste de cet article n'ajoute qu'environ 13,6 milliards de dollars de chiffre d'affaires supplémentaire – soit près de 7 % des 196,5 milliards de dollars de revenus iPhone enregistrés par Apple sur les seuls neuf premiers mois de l'exercice 2026. L'iPhone 6 avait accru l'activité iPhone de plus de moitié en une seule année. Voilà l'écart d'échelle qu'une étiquette de « supercycle » doit combler.
La bonne question n'est donc pas simplement : « L'iPhone Duo sera-t-il en rupture de stock ? » Une offre limitée peut faire s'épuiser presque n'importe quel nouveau produit. Les meilleures questions sont :
- La production peut-elle dépasser le cercle des premiers acheteurs ?
- Les acheteurs choisiront-ils l'iPhone Duo plutôt qu'un pliable Android ?
- Les propriétaires d'iPhone actuels renouvelleront-ils plus tôt que prévu ?
- Quelle part de la demande est additionnelle plutôt que cannibalisée ?
- Apple peut-elle préserver des marges attrayantes ?
- Le succès de l'iPhone Duo s'étendra-t-il plus tard à des modèles moins chers ?
L'opportunité des pliables est réelle, mais encore modeste
Les smartphones pliables restent une niche au sein du marché mondial des téléphones. C'est à la fois une limite et une opportunité.
Les prévisions d'IDC sur les smartphones publiées en août 2026 anticipent :
| Indicateur de marché | Estimation d'IDC |
|---|---|
| Livraisons mondiales de smartphones en 2026 | Un peu plus d'1 milliard (−16,7 %) |
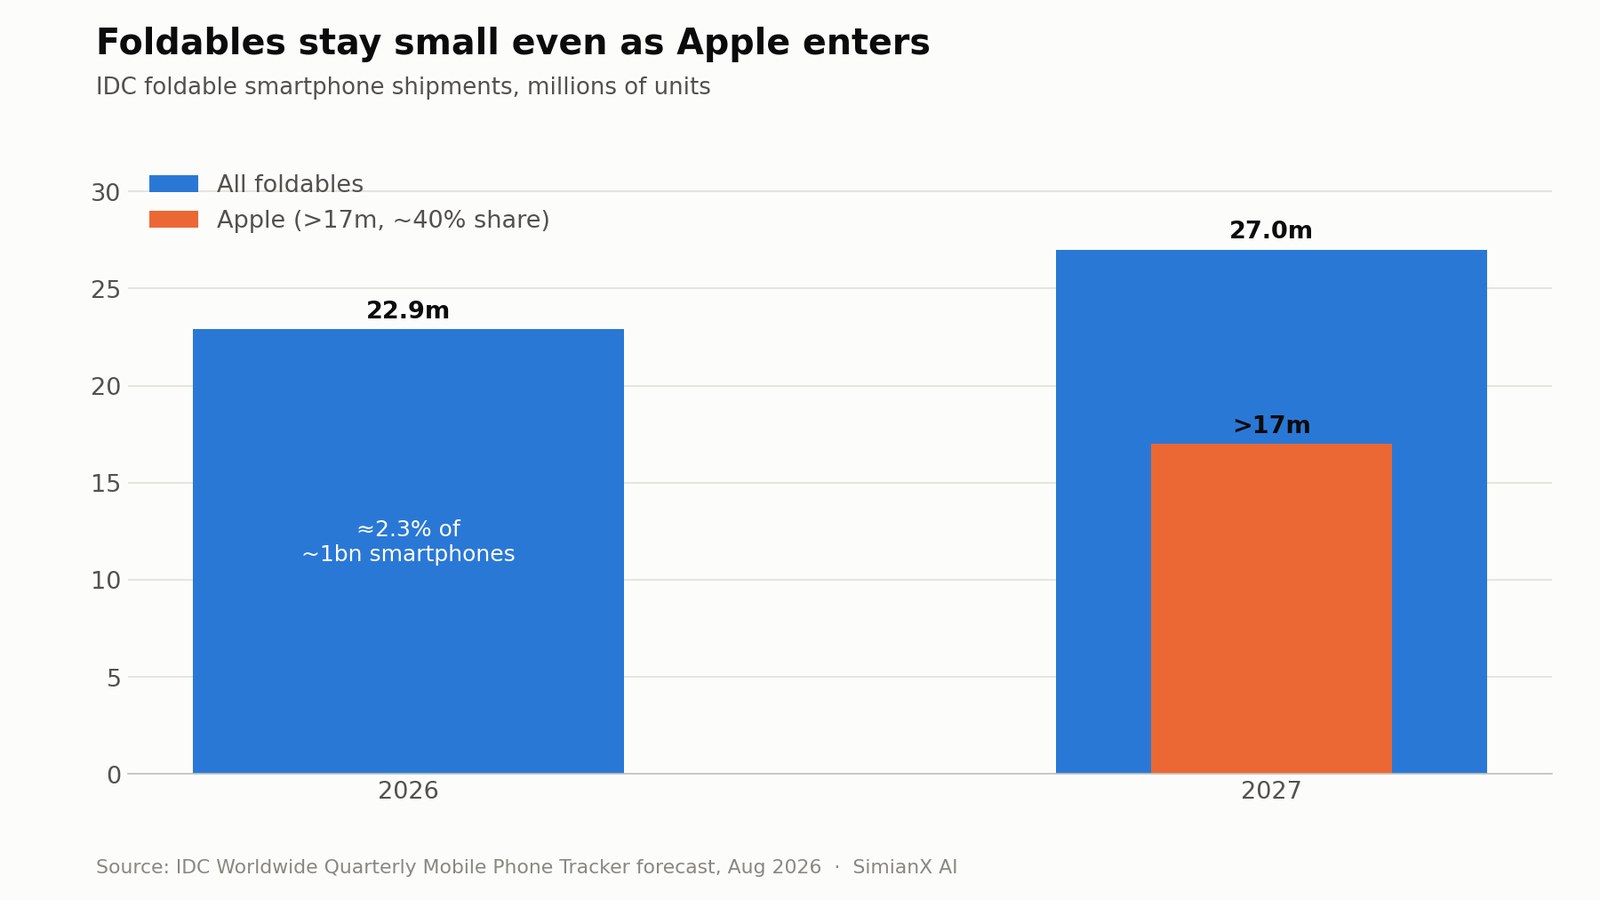
| Livraisons de pliables en 2026 | 22,9 millions |
| Croissance des pliables en 2026 | 12,6 % |
| Livraisons de pliables en 2027 | Environ 27 millions (+18 %) |
| Livraisons de pliables Apple en 2027 | Plus de 17 millions |
| Part de marché prévue d'Apple dans les pliables en 2027 | Environ 40 % |
| Prix de vente moyen des pliables Apple | Plus de 2 550 $ |
| Valeur des pliables Apple | Plus de 45,7 milliards de dollars |
Selon ces estimations, les pliables ne représenteraient qu'environ 2,3 % des livraisons mondiales de smartphones en 2026. Même une croissance rapide laisserait cette catégorie modeste par rapport aux smartphones classiques.
Deux détails d'IDC méritent plus d'attention qu'ils n'en ont reçu le jour du lancement. D'abord, IDC indique que sans Apple, les livraisons de pliables auraient reculé à un rythme à deux chiffres – Apple transforme un segment sur le point de se contracter en la partie la plus dynamique d'un secteur qui, selon IDC, devrait connaître en 2026 la plus forte contraction de son histoire. Ensuite, IDC retient un prix de vente moyen des pliables Apple supérieur à 2 550 $, ce qui donnerait à Apple plus de la moitié de la valeur totale de la catégorie. Ce prix moyen dépasse nettement le prix d'entrée de 1 999 $, ce qui suppose une forte proportion de configurations de 512 Go, 1 To et 2 To.
Il en découle une distinction essentielle :
L'iPhone Duo peut transformer une catégorie sans être assez grand pour créer immédiatement un supercycle à l'échelle de toute l'entreprise.
La taille d'Apple place la barre plus haut. Un produit générant 10 milliards de dollars de valeur de vente annuelle serait énorme pour la plupart des entreprises, mais Apple a réalisé 364,4 milliards de dollars de chiffre d'affaires sur les seuls neuf premiers mois de l'exercice 2026.
AAPL aborde le cycle de l'iPhone Duo en position de force
L'iPhone Duo n'est pas lancé pour sauver une franchise iPhone en perdition. Les derniers résultats publiés par Apple étaient déjà solides, comme le détaille notre analyse des résultats d'Apple au T3 2026.
Selon le formulaire 10-Q d'Apple pour le troisième trimestre de l'exercice 2026, les résultats du trimestre clos le 27 juin comprenaient :
| Indicateur | T3 de l'exercice 2026 | Variation sur un an |
|---|---|---|
| Chiffre d'affaires total | 109,4 Md$ | 16 % |
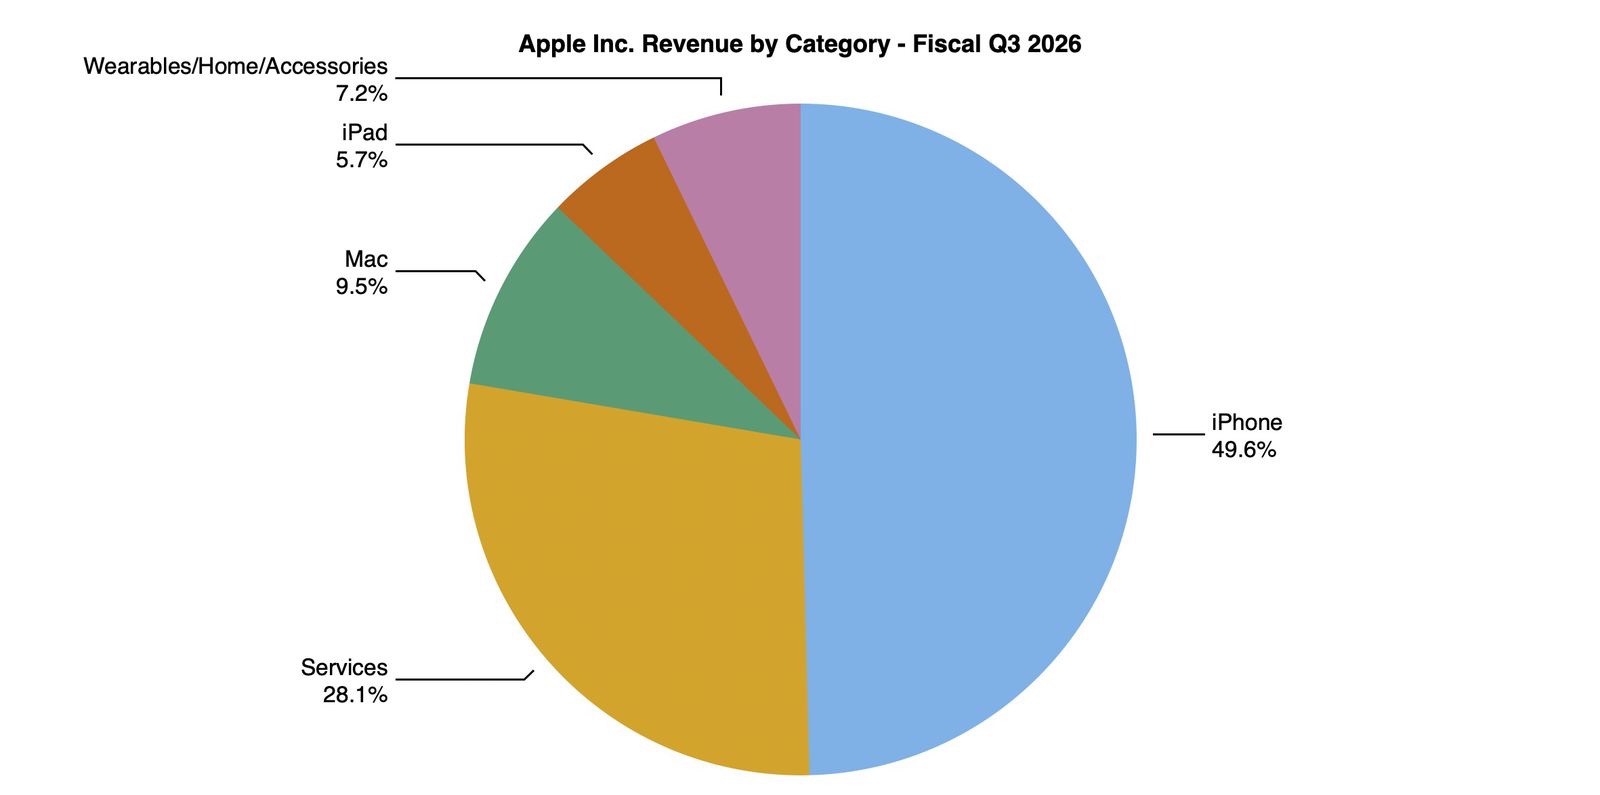
| Chiffre d'affaires iPhone | 54,3 Md$ | 22 % |
| Chiffre d'affaires des services | 30,7 Md$ | 12 % |
| Chiffre d'affaires Grande Chine | 18,8 Md$ | 22 % |
| BPA dilué | 2,02 $ | 29 % |
| Marge brute du groupe | 50,1 % | Contre 46,5 % |
| Dépenses de R&D | 11,7 Md$ | 32 % |
Sur les neuf premiers mois de l'exercice 2026, le chiffre d'affaires de l'iPhone a atteint 196,5 milliards de dollars, en hausse de 22 %, tandis que celui des services progressait de 14 % à 91,7 milliards de dollars. Apple a indiqué que la hausse des ventes des modèles Pro était le principal moteur de la croissance de l'iPhone.
C'est particulièrement pertinent pour la thèse de l'iPhone Duo. Les consommateurs se tournaient déjà vers les modèles haut de gamme avant qu'Apple ne présente son pliable à 1 999 $. L'iPhone Duo prolonge une tendance de montée en gamme existante au lieu d'en créer une à partir de rien.
La puissance financière d'Apple offre aussi une protection à la baisse. Au cours des neuf premiers mois de l'exercice 2026, l'entreprise a racheté 215 millions d'actions pour 61,8 milliards de dollars. Les services ont affiché une marge brute de 75,6 % au trimestre de juin, contre 40,1 % pour les produits.
Cependant, la marge brute de 50,1 % du groupe était embellie par des éléments ponctuels : le 10-Q d'Apple attribue la hausse de la marge brute des produits principalement au mix produits et aux remboursements de droits de douane, partiellement compensés par des coûts plus élevés, notamment de mémoire. Les investisseurs ne devraient pas extrapoler automatiquement cette marge exceptionnellement forte à l'exercice 2027.
Quel chiffre d'affaires l'iPhone Duo pourrait-il générer ?
Personne ne connaît encore la demande réelle, le mix produits ou les stocks dans les circuits de distribution. Un modèle illustratif aide néanmoins à fixer les ordres de grandeur.
Ce qui suit n'est pas une prévision de l'entreprise. Le modèle retient un chiffre d'affaires matériel comptabilisé hypothétique de 1 850 $ par unité, inférieur au prix public de 1 999 $, afin de tenir compte conceptuellement des marges de distribution, des prix régionaux et du mix. Le chiffre d'affaires réellement publié pourrait être très différent.
| Scénario | Unités iPhone Duo par an | Chiffre d'affaires illustratif | Interprétation |
|---|---|---|---|
| Baissier | 5 millions | 9,3 Md$ | Problèmes d'approvisionnement ou demande limitée aux premiers acheteurs |
| Central | 10 millions | 18,5 Md$ | Solide niche premium avec montée en puissance progressive |
| Haussier | 17 millions | 31,5 Md$ | Proche des prévisions de livraisons d'IDC pour 2027 |
On notera à quel point l'hypothèse de 1 850 $ est prudente au regard des propres chiffres d'IDC : au prix moyen de plus de 2 550 $ retenu par IDC, le scénario haussier de 17 millions d'unités vaudrait plus de 43 milliards de dollars, et non 31,5 milliards. L'écart entre ces deux chiffres tient surtout au mix de stockage – précisément la partie de l'histoire de l'iPhone Duo impossible à connaître avant l'ouverture des précommandes.
Même le scénario haussier doit être corrigé de la cannibalisation. Certains clients de l'iPhone Duo auraient autrement acheté un iPhone Pro ou Pro Max.
Supposons, à titre purement illustratif, que l'acheteur moyen de l'iPhone Duo aurait sinon acheté un iPhone à 1 050 $. Le chiffre d'affaires matériel supplémentaire par client serait alors plus proche de 800 $ que de 1 850 $.
Selon cette hypothèse :
- Cinq millions de passages à l'iPhone Duo ajoutent environ 4 milliards de dollars de chiffre d'affaires supplémentaire.
- Dix millions en ajoutent environ 8 milliards.
- Dix-sept millions en ajoutent environ 13,6 milliards.
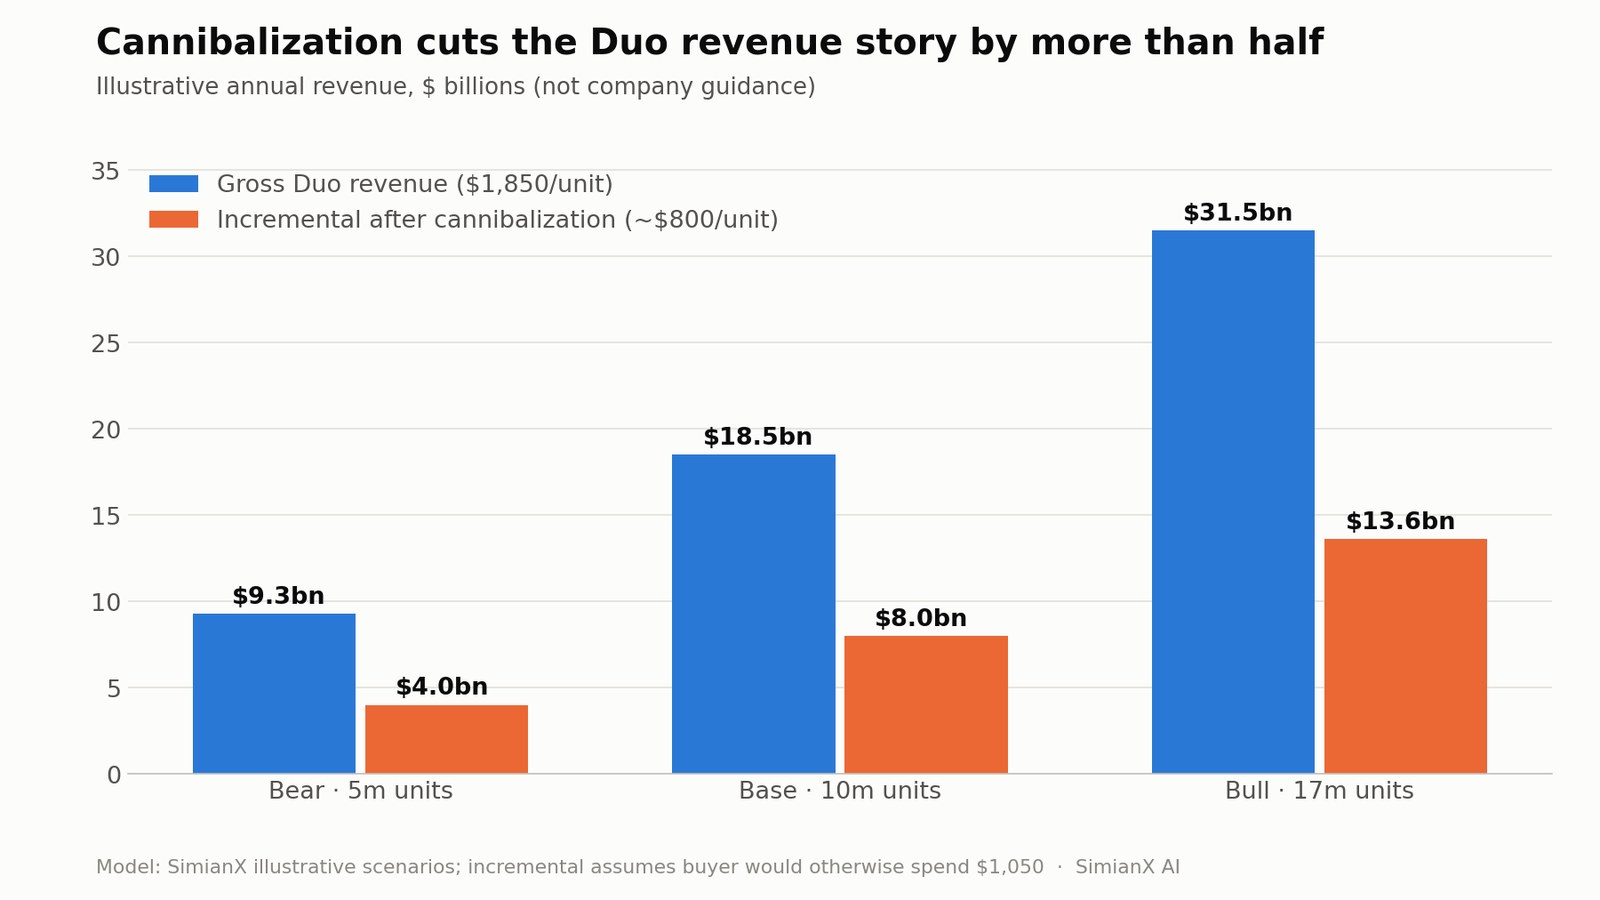
Le bénéfice réel pourrait être plus élevé si l'iPhone Duo attire des utilisateurs d'Android ou pousse les clients à renouveler plus tôt. Il pourrait être plus faible si l'appareil cannibalise surtout des achats de Pro Max à grande capacité.
Les investisseurs doivent aussi tenir compte des revenus de second ordre :
- Le taux d'adoption d'AppleCare pourrait être élevé, car le risque de réparation pèse davantage sur les pliables.
- Les fichiers photo et vidéo volumineux peuvent accroître la demande de stockage iCloud.
- L'achat peut inclure une coque, un folio ou un Apple Pencil.
- Le plus grand écran pourrait accroître l'usage des applications payantes et des contenus.
- Un utilisateur à forte valeur peut générer des années de revenus de services.
La valeur à vie d'un nouveau client de l'écosystème dépasse donc la vente initiale du matériel. Mais ces bénéfices se matérialisent dans le temps et ne doivent pas être intégralement comptabilisés dès le lancement.
Comment AAPL a évolué autour de chaque lancement d'iPhone depuis 2014
L'évolution du cours le jour du lancement est un mauvais indicateur de la réussite d'un cycle de produits – et l'historique le prouve. Le tableau ci-dessous mesure le rendement d'AAPL, ajusté des divisions d'actions et des dividendes, le jour de chaque présentation d'iPhone de rentrée, puis sur le mois suivant (21 séances) et les trois mois suivants (63 séances), par rapport à la clôture de la veille. Le volume est exprimé par rapport à la moyenne des 20 séances précédant l'événement.
| Date de l'événement | Gamme | Jour J | +1 mois | +3 mois | Volume vs moyenne 20 séances |
|---|---|---|---|---|---|
| 9 sept. 2014 | iPhone 6 / 6 Plus | −0,4 % | +2,5 % | +14,8 % | 3,7x |
| 9 sept. 2015 | iPhone 6s | −1,9 % | −2,5 % | +5,7 % | 1,2x |
| 7 sept. 2016 | iPhone 7 | +0,6 % | +5,7 % | +2,6 % | 1,7x |
| 12 sept. 2017 | iPhone 8 / X | −0,4 % | −3,1 % | +7,3 % | 2,8x |
| 12 sept. 2018 | iPhone XS / XR | −1,2 % | −4,2 % | −24,2 % | 1,7x |
| 10 sept. 2019 | iPhone 11 | +1,2 % | +6,0 % | +25,0 % | 1,2x |
| 13 oct. 2020 | iPhone 12 | −2,7 % | −3,8 % | +5,4 % | 1,7x |
| 14 sept. 2021 | iPhone 13 | −1,0 % | −5,8 % | +17,7 % | 1,4x |
| 7 sept. 2022 | iPhone 14 | +0,9 % | −5,9 % | −7,4 % | 1,3x |
| 12 sept. 2023 | iPhone 15 | −1,7 % | +0,2 % | +7,8 % | 1,6x |
| 9 sept. 2024 | iPhone 16 | +0,0 % | +2,2 % | +10,1 % | 1,6x |
| 9 sept. 2025 | iPhone 17 / Air | −1,5 % | +8,5 % | +16,9 % | 1,4x |
| 9 sept. 2026 | iPhone Duo | −0,3 % | — | — | 1,7x |
Trois tendances ressortent des douze événements précédents :
- Les jours de présentation penchent vers la baisse. AAPL a reculé lors de 8 lancements sur 12, avec une variation moyenne de −0,67 %. Le −0,28 % de l'iPhone Duo se situe pleinement dans la norme – le marché n'y a vu une rupture dans aucun sens.
- Le premier mois relève du pile ou face. Le rendement médian à un mois s'établit à −1,2 %, avec six baisses. La performance du mois de lancement en dit peu sur le cycle.
- Trois mois plus tard, AAPL était généralement plus haut – dans 10 cas sur 12, avec un gain médian de +7,6 %. Cela reflète surtout la forte tendance haussière générale d'AAPL sur la période plutôt qu'un produit en particulier ; les deux exceptions (2018 et 2022) correspondent à des reculs généralisés du marché.
L'iPhone 6 – le seul véritable supercycle de l'échantillon – a lui aussi connu une journée de lancement banale à −0,4 %, mais avec de loin le volume le plus élevé (3,7x). La leçon pour les détenteurs misant sur l'iPhone Duo : les preuves viendront avec le rapport du trimestre de décembre, pas avec l'évolution du cours en septembre.
L'iPhone Duo peut-il déclencher le prochain supercycle d'AAPL ?
La réponse est : peut-être, mais seulement comme l'une des composantes d'un cycle plus large.
L'iPhone Duo présente trois caractéristiques qui soutiennent une thèse haussière :
- C'est le premier grand changement de format de l'iPhone depuis des années.
- Il crée un nouveau segment de prix.
- Il donne aux utilisateurs de pliables Android haut de gamme une raison d'entrer dans l'écosystème Apple.
L'appareil se heurte pourtant à trois limites :
- Les pliables ne représentent toujours qu'un faible pourcentage du marché des smartphones.
- L'offre initiale de 2026 pourrait être limitée.
- Un prix de départ de 1 999 $ exclut une grande partie de la base installée d'Apple.
Pour un supercycle à l'échelle de l'entreprise, Apple a besoin que l'ensemble de son écosystème de produits de l'exercice 2027 fonctionne de concert. Cela inclut la famille iPhone 18 Pro, l'iPhone Duo, Apple Intelligence, Siri AI, le financement, les incitations à la reprise et la monétisation des services.
Qu'est-ce qui confirmerait la thèse du supercycle ?
Les investisseurs doivent chercher des preuves mesurables plutôt que l'enthousiasme du lancement :
- Les délais de livraison des précommandes s'allongent rapidement dans plusieurs pays.
- L'offre augmente sans épuiser la demande.
- Les passages d'Android à l'iPhone progressent.
- Le chiffre d'affaires de l'iPhone croît plus vite que les volumes, signe d'un prix de vente moyen plus élevé.
- La Grande Chine maintient sa croissance malgré la concurrence de Huawei.
- La croissance des services s'accélère avec la nouvelle base installée.
- Apple relève ses plans de production ou les analystes relèvent leurs prévisions de bénéfices.
- La marge brute résiste une fois que les remboursements de droits de douane cessent de l'embellir.
Une rupture de stock au lancement ne prouve pas grand-chose si seuls quelques millions d'unités sont disponibles.
La Chine pourrait décider si l'iPhone Duo dépasse le stade de niche
La Chine est l'un des marchés les plus importants pour l'iPhone Duo, car les consommateurs y sont déjà familiers des téléphones pliables haut de gamme.
Apple a abordé le lancement avec des performances en amélioration en Chine. L'analyse d'IDC sur la Chine au T2 2026 estime que les livraisons de smartphones d'Apple en Chine ont progressé de 24,4 % sur un an au deuxième trimestre 2026, portant sa part de marché de 13,9 % à 18,1 %. Huawei est resté en tête avec 22,6 % de part de marché, contre 18,1 %, tandis que tous les autres fabricants du top 6 – OPPO, vivo, Xiaomi et Honor – ont perdu des parts sur un marché d'environ 66 millions d'unités.
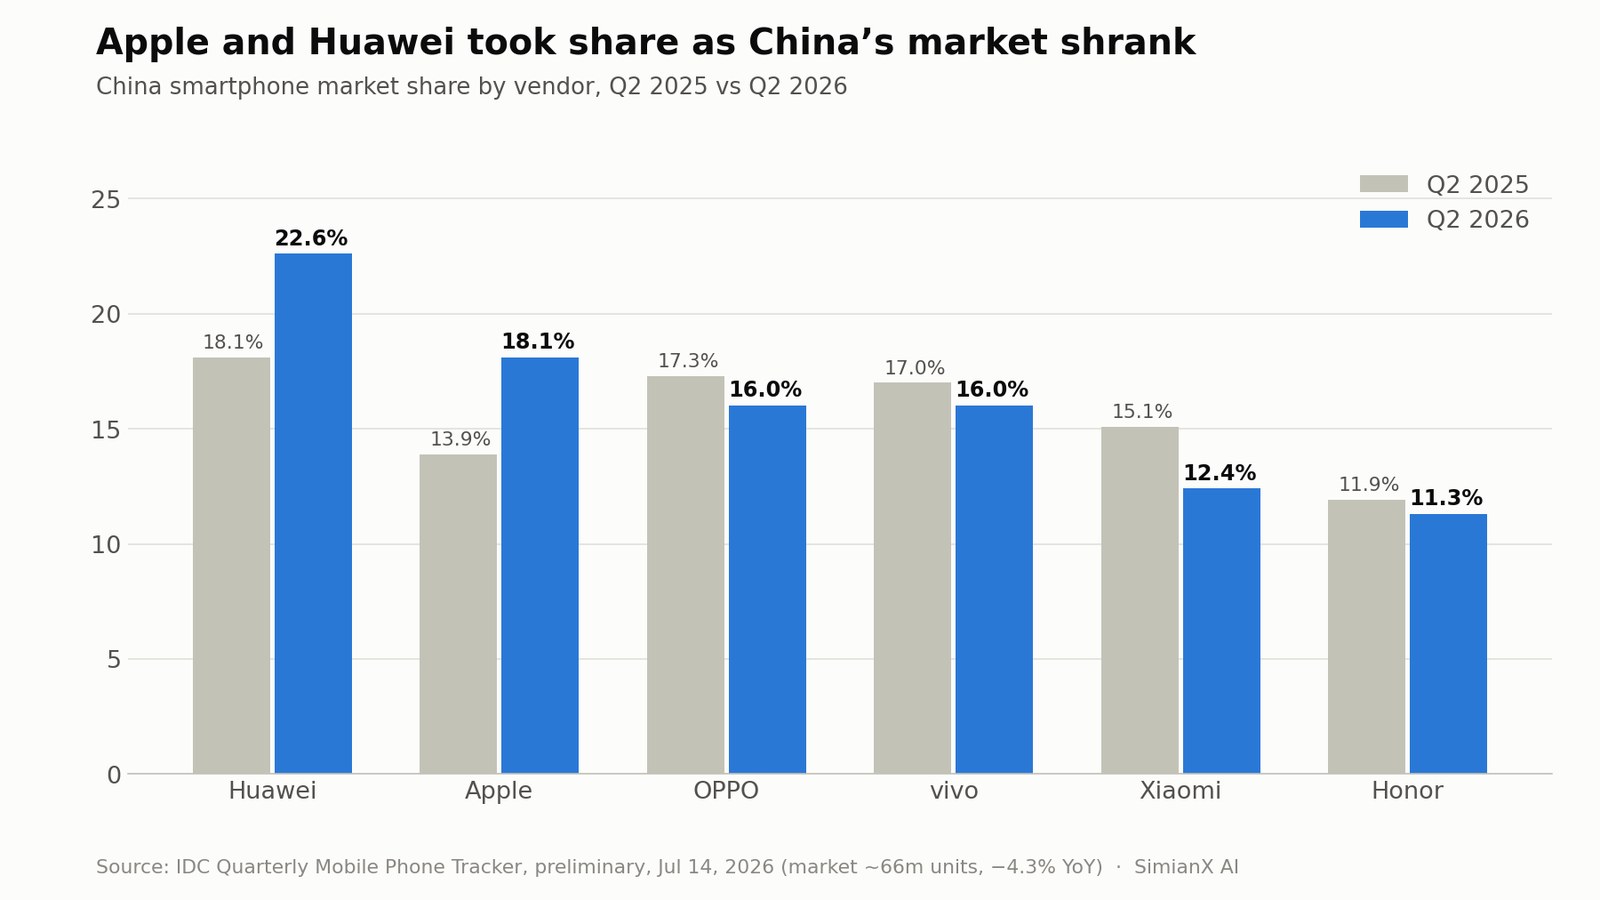
Le chiffre d'affaires publié par Apple en Grande Chine a lui aussi progressé de 22 % au T3 de l'exercice 2026. L'environnement concurrentiel reste néanmoins difficile :
- Huawei bénéficie d'une forte fidélité à la marque sur son marché intérieur.
- Les fabricants chinois ont davantage d'expérience des produits pliables.
- Les marques locales proposent un plus large éventail de designs et de prix.
- Les politiques d'achat des administrations et des entreprises peuvent influer sur la demande.
- Des prix promotionnels ont contribué à la dynamique récente d'Apple.
- Les livraisons totales de smartphones en Chine ont reculé de 4,3 % au T2 2026, cinquième trimestre consécutif de baisse.
L'iPhone Duo comble un vide visible dans la gamme, mais il doit rivaliser sur d'autres terrains que la marque. Les consommateurs chinois compareront le pli, la charnière, l'autonomie, le poids, le système photo, le multitâche et les capacités d'IA locales à des alternatives éprouvées.
Un succès en Chine renforcerait la thèse du supercycle, car il montrerait qu'Apple peut gagner des parts sur un marché des pliables déjà établi. Une demande chinoise faible signifierait que l'iPhone Duo est avant tout un produit destiné aux premiers acheteurs occidentaux aisés.
Le débat sur les marges : prix premium contre coûts premium
Un produit à 1 999 $ ne génère pas automatiquement une marge supérieure.
Les téléphones pliables exigent des composants et des procédés de fabrication plus coûteux :
- Deux écrans au lieu d'un.
- Une dalle OLED flexible.
- Une charnière de précision.
- Des renforts structurels supplémentaires.
- Une architecture à double batterie.
- Un assemblage et un contrôle qualité plus complexes.
- Une exposition accrue aux garanties et aux réparations.
- Des rendements de fabrication initiaux potentiellement plus faibles.
Le poids d'Apple dans les achats et son expertise de la chaîne d'approvisionnement sont des atouts considérables. L'entreprise peut aussi fixer un prix suffisant pour compenser le surcoût des composants. Mais les investisseurs devraient attendre des preuves publiées sur la marge des produits.
Le coût de la mémoire constitue un risque supplémentaire. Selon IDC, les coûts de la NAND et de la DRAM ont bondi de plus de 300 % sur un an, et le cabinet anticipe une chute de 16,7 % des livraisons mondiales de smartphones en 2026, les prix de la mémoire devant continuer d'augmenter au moins jusqu'en 2028. Le rapport trimestriel d'Apple pour le T3 reconnaît également la hausse des coûts de la mémoire et avertit que les tensions sur les composants devraient s'intensifier. C'est cette même pénurie de mémoire qui porte des fournisseurs comme SK Hynix et Micron – le supercycle des uns est le vent contraire des coûts pour les autres.
Le positionnement premium de l'iPhone Duo offre une protection sur les prix, mais une compression de la marge des produits pourrait survenir si Apple absorbe l'inflation des composants ou subit de mauvais rendements de fabrication.
Le scénario haussier sur les marges est :
Prix élevé + mix de stockage premium + accessoires + AppleCare + services = économie attrayante sur la durée de vie.
Le scénario baissier sur les marges est :
Écran coûteux + charnière + faibles rendements + risque de garantie + inflation des composants = moins de bénéfice que ne le suggère le prix de vente.
Siri AI pourrait compter davantage que la charnière
Le matériel pliable suscite l'attention initiale, mais c'est le logiciel qui détermine si le format devient indispensable.
Apple indique qu'iOS 27 s'adapte aux deux écrans de l'iPhone Duo et prend en charge le multitâche, tandis que l'A20 Pro – dont le processeur est jusqu'à 20 % plus rapide que celui de l'A19 Pro – fait tourner l'IA directement sur l'appareil. Siri AI, qu'Apple avait présentée lors de la WWDC 2026, arrive en outre avec un nouveau mode Caméra de Siri.
Les usages les plus convaincants pourraient être :
- Résumer un document d'un côté tout en rédigeant de l'autre.
- Comparer des produits, des itinéraires ou des projets de voyage entre plusieurs applications.
- Retoucher photos et vidéos sur une plus grande toile.
- Faire tourner une assistance IA contextuelle à côté de l'application en cours.
- Utiliser l'écran extérieur pour l'aperçu de l'appareil photo et les vues FaceTime partagées.
- Prendre des notes manuscrites avec l'Apple Pencil.
Si l'appareil se contente d'agrandir vidéos et pages web, les consommateurs pourraient n'y voir qu'un gadget coûteux. Si Apple et les développeurs créent des flux de travail nettement meilleurs que sur un téléphone classique, l'iPhone Duo peut devenir une nouvelle catégorie de productivité.
C'est pourquoi un supercycle de l'iPhone pliable d'Apple pourrait dépendre davantage de l'IA et du logiciel que du mécanisme de pliage lui-même.
La valorisation d'AAPL laisse peu de place à un lancement ordinaire
À la clôture du 9 septembre, AAPL cotait 315,34 $, ce qui donne à Apple une capitalisation boursière d'environ 4 600 milliards de dollars sur la base des 14,59 milliards d'actions en circulation indiquées dans son 10-Q. Selon les données de marché de StockAnalysis, l'action se traitait à environ 36 fois les bénéfices des douze derniers mois et 34 fois les bénéfices attendus. Le titre se situe à environ 8 % sous son plus haut sur 52 semaines de 344,57 $ et à 4 % sous sa clôture du 3 septembre à 328,21 $.
Le marché ne valorise donc pas Apple comme un fabricant de matériel à faible croissance. Il suppose déjà une économie d'écosystème durable, la poursuite des rachats d'actions, la croissance des services et une exécution réussie des produits.
Le consensus de Zacks au 10 septembre situait le BPA de l'exercice 2027 à 9,54 $, soit seulement 8 % environ au-dessus de l'estimation de 8,85 $ pour l'exercice 2026. À 315 $, cela implique un multiple d'environ 33 fois les bénéfices attendus pour l'exercice 2027.
Un simple tableau de sensibilité de la valorisation illustre le risque :
| Scénario de BPA de l'exercice 2027 | PER 28x | PER 32x | PER 36x |
|---|---|---|---|
| 9,00 $ | 252 $ | 288 $ | 324 $ |
| 9,50 $ | 266 $ | 304 $ | 342 $ |
| 10,00 $ | 280 $ | 320 $ | 360 $ |
| 10,50 $ | 294 $ | 336 $ | 378 $ |
Il ne s'agit pas d'objectifs de cours. Ces chiffres montrent que les rendements futurs dépendent à la fois des bénéfices et du multiple de valorisation.
À la valorisation actuelle, l'iPhone Duo ne peut pas se contenter d'être intéressant. Pour générer un potentiel de hausse substantiel, il doit contribuer à des bénéfices supérieurs aux attentes ou convaincre les investisseurs qu'Apple mérite de conserver un multiple exceptionnellement élevé.
Un excellent appareil ne garantit pas un excellent investissement lorsque le cours reflète déjà une exécution remarquable.
Scénarios haussier, central et baissier pour AAPL
| Scénario | Résultat pour l'iPhone Duo | Résultat plus large pour Apple | Conséquence pour l'investissement |
|---|---|---|---|
| Haussier | L'offre monte en puissance, la demande s'élargit et les passages depuis Android progressent | Le prix de vente moyen de l'iPhone, les services et le chiffre d'affaires en Chine surperforment ; les marges restent fortes | Les prévisions de bénéfices montent et le multiple premium tient |
| Central | L'iPhone Duo devient une niche premium réussie | Une certaine cannibalisation des Pro ; croissance régulière des services ; contribution modeste aux bénéfices | Bonnes nouvelles produit, mais expansion limitée de la valorisation |
| Baissier | La demande initiale reste étroite ou des doutes sur la fiabilité apparaissent | Les coûts des composants augmentent, la Chine faiblit et les marges se normalisent | La valorisation élevée devient vulnérable à une contraction |
Scénario haussier
L'iPhone Duo se vend fortement jusqu'en 2027, Apple améliore ses rendements de fabrication et introduit des variantes moins chères dans les générations suivantes. Le plus grand écran devient l'interface naturelle de Siri AI. Les utilisateurs Android à hauts revenus basculent et la Chine réagit favorablement.
Dans ce scénario, l'iPhone Duo n'est pas un simple nouveau modèle. Il devient le socle d'une famille de produits pluriannuelle.
Scénario central
L'iPhone Duo se vend bien auprès des passionnés, des professionnels et des clients aisés, mais reste une petite part du total des ventes d'iPhone. Il relève le prix de vente moyen et l'engagement dans l'écosystème, même si une partie de la demande vient de consommateurs qui auraient acheté un Pro Max.
Ce serait tout de même un succès commercial, mais cela ne justifierait pas de qualifier l'exercice 2027 de supercycle classique.
Scénario baissier
L'appareil fait l'objet de plaintes concernant la charnière, le pli, la batterie ou la durabilité. La production reste coûteuse et les consommateurs hésitent face au prix. Huawei et Samsung conservent des positions plus solides dans les pliables sur les principaux marchés asiatiques.
Dans ce cas, l'iPhone Duo ressemble davantage à une expérience stratégique qu'à un moteur de bénéfices à court terme.
Les risques clés que les investisseurs ne doivent pas ignorer
Cannibalisation
Une vente d'iPhone Duo n'est pas entièrement additionnelle si l'acheteur aurait sinon acquis un autre iPhone haut de gamme. Les modèles de revenus qui multiplient les unités par 1 999 $ sans scénario de référence surestiment l'opportunité.
Durabilité et coûts de garantie
Les tests les plus importants viendront après des mois d'utilisation réelle. Réparations, pannes d'écran ou problèmes de charnière pourraient affecter à la fois les marges et la réputation de qualité d'Apple.
Contraintes d'approvisionnement
La rareté peut susciter l'enthousiasme tout en limitant le chiffre d'affaires. Les investisseurs doivent distinguer la vigueur de la demande d'une production insuffisante.
Concurrence en Chine
Huawei et d'autres marques locales possèdent une vaste expérience des pliables. L'iPhone Duo doit rivaliser par ses capacités, pas seulement par son prestige.
Inflation des composants
La hausse des coûts de la mémoire, des écrans flexibles et des composants avancés pourrait peser sur la marge brute des produits.
Exécution dans l'IA
La plus grande toile de l'iPhone Duo a besoin de logiciels convaincants. Si Siri AI reste incomplète ou limitée géographiquement, l'appareil pourrait manquer d'un usage décisif.
Réglementation des services
L'activité de services d'Apple dégage des marges brutes bien supérieures à celles du matériel, mais l'App Store et iOS restent soumis à la réglementation. Le 10-Q d'Apple fait état d'enquêtes en cours de la Commission européenne au titre du règlement européen sur les marchés numériques (DMA), dont l'une porte sur la manière dont les développeurs peuvent promouvoir des offres auprès des utilisateurs en dehors de l'App Store.
Risque de valorisation
À plus de 30 fois les bénéfices attendus, AAPL est valorisé pour sa résilience. Une déception modeste sur les bénéfices peut peser plus lourd qu'une forte publicité autour du lancement.
Comment suivre la thèse d'investissement de l'iPhone Duo
Les investisseurs doivent actualiser leur thèse par étapes.
- Phase de précommande : suivre les délais de livraison, la disponibilité géographique et le mix de configurations après le 16 octobre.
- Phase de lancement : comparer les tests indépendants de durabilité, d'autonomie et d'écran après le 23 octobre.
- Trimestre des fêtes : surveiller les stocks dans les circuits de distribution, les promotions et les changements estimés de production.
- Rapport du T1 de l'exercice : examiner le chiffre d'affaires de l'iPhone, les ventes en Grande Chine, la marge brute des produits et les commentaires de la direction.
- Mi-2027 : évaluer si la demande dépasse le cercle des premiers acheteurs et si Apple augmente sa production.
- Deuxième génération : guetter des prix plus bas, une meilleure durabilité et une famille de modèles élargie.
Parmi les indicateurs utiles :
- La croissance du chiffre d'affaires de l'iPhone.
- La croissance estimée des volumes par rapport à celle du prix de vente moyen.
- La marge brute des produits.
- Le chiffre d'affaires des services par appareil installé.
- Le chiffre d'affaires en Grande Chine.
- La dynamique d'AppleCare et des accessoires.
- Les rapports sur les rendements et les capacités des fournisseurs.
- Les révisions de BPA des analystes.
- Le PER prévisionnel d'AAPL par rapport à son historique.
SimianX AI peut aider à regrouper ces signaux grâce à une analyse multi-agents de l'actualité en temps réel, des fondamentaux, des documents déposés auprès de la SEC et des conditions techniques – vous pouvez lancer directement une analyse en direct d'AAPL. Elle doit compléter, et non remplacer, la recherche dans les sources primaires et les conseils financiers professionnels.
FAQ sur le supercycle de l'iPhone pliable d'Apple
Combien coûte l'iPhone Duo ?
L'iPhone Duo démarre à 1 999 $ aux États-Unis avec 256 Go de stockage, ou à 83,29 $ par mois sur 24 mois. Apple propose aussi des configurations de 512 Go, 1 To et 2 To, ainsi que la reprise d'anciens appareils et, pour les clients éligibles, la location Apple Upgrade à partir de 57,99 $ par mois.
Quand les clients peuvent-ils acheter l'iPhone pliable d'Apple ?
Les précommandes ouvrent le 16 octobre 2026 dans plus de 70 pays et régions, et la première disponibilité en magasin débute le 23 octobre. Une deuxième vague de 28 pays et régions suit le 30 octobre.
Combien d'iPhone Duo Apple pourrait-elle vendre ?
Aucune prévision officielle n'a été publiée. IDC prévoit plus de 17 millions de livraisons d'iPhone pliables en 2027, soit environ 40 % du marché des pliables, à un prix moyen supérieur à 2 550 $. L'offre initiale de 2026 devrait, selon les attentes générales, être limitée. Il s'agit d'estimations de tiers, et non de prévisions d'Apple.
L'action AAPL a-t-elle monté après le lancement de l'iPhone Duo ?
Non. AAPL a clôturé le jour du lancement en baisse de 0,28 % à 315,34 $, sur un volume supérieur à la normale. C'est habituel : AAPL a reculé lors de 8 des 12 journées de lancement d'iPhone depuis 2014, mais cotait plus haut trois mois plus tard dans 10 de ces 12 cas.
L'iPhone Duo peut-il accroître sensiblement le chiffre d'affaires d'Apple ?
Oui, notamment grâce à des prix de vente moyens plus élevés, aux accessoires, à AppleCare et aux services. Le bénéfice supplémentaire reste toutefois inférieur au chiffre d'affaires total de l'iPhone Duo, car certains acheteurs auraient sinon acquis un autre iPhone haut de gamme.
Faut-il acheter l'action AAPL après le lancement de l'iPhone Duo ?
Cela dépend du rendement exigé, de l'horizon de placement et de la tolérance au risque de chaque investisseur. L'entreprise aborde le lancement avec une forte croissance, mais la valorisation premium d'AAPL intègre déjà un optimisme important. Les investisseurs doivent comparer les preuves de la demande pour l'iPhone Duo et les révisions de bénéfices au prix qu'on leur demande de payer.
Conclusion
Le premier iPhone pliable d'Apple est bien réel, et il est stratégiquement important. L'iPhone Duo offre à Apple un nouveau segment de prix ultra-premium, comble un écart concurrentiel en Chine et crée une plus grande toile mobile pour l'IA, la productivité et les services.
Pourtant, les éléments disponibles au 10 septembre 2026 ne prouvent pas qu'un supercycle a commencé. Les précommandes n'ont pas encore ouvert, l'offre initiale pourrait être limitée et les pliables ne représentent toujours qu'une petite fraction des livraisons mondiales de smartphones.
Le scénario le plus probable à court terme est que l'iPhone Duo devienne une niche premium à forte valeur, avec des gains sensibles sur le prix de vente moyen. Il pourra évoluer vers un supercycle plus large si Apple augmente sa production, attire des utilisateurs d'Android, préserve ses marges et étend sa famille de pliables à des prix plus accessibles.
Pour les actionnaires d'AAPL, trois conclusions comptent :
- Les arguments en faveur du produit sont plus solides qu'avant l'annonce.
- L'opportunité de chiffre d'affaires immédiate est significative, mais pas transformatrice à l'échelle d'Apple.
- La valorisation exige déjà davantage qu'un succès produit ordinaire.
Les investisseurs doivent désormais passer de l'euphorie du jour du lancement à des preuves mesurables : précommandes, production, demande chinoise, prix de vente moyen de l'iPhone, marges des produits et révisions de bénéfices de l'exercice 2027.
Utilisez SimianX AI pour suivre ces évolutions grâce à l'information de marché en temps réel, à l'analyse fondamentale et aux données de la SEC. Vérifiez toujours les informations essentielles de manière indépendante et consultez un conseiller financier qualifié avant toute décision d'investissement.
Lecture Liée
- Tim Cook s'en va : ce dont John Ternus hérite chez Apple
- Apple T3 2026 : la croissance couvre-t-elle le retard IA ?
- Apple WWDC 2026 : Siri AI, Gemini et l'action AAPL
- SK Hynix bondit de 8 % : le supercycle IA est-il réel ?
- Micron (MU) : Pourquoi HBM3e en Fait le Pari IA Mémoire 2026
Références
- Apple Newsroom — Apple dévoile l'iPhone Duo (9 septembre 2026)
- SEC EDGAR — Formulaire 10-Q d'Apple pour le trimestre clos le 27 juin 2026
- SEC EDGAR — Formulaire 10-K d'Apple pour l'exercice 2015
- IDC — Prévisions du marché mondial des smartphones
- IDC — Marché chinois des smartphones, T2 2026
- Zacks — Estimations détaillées des bénéfices d'AAPL
- StockAnalysis — Données de marché d'AAPL
- Commission européenne — Règlement sur les marchés numériques


