
La question que personne ne pose sur Netflix : que s'est-il passé après la mort de l'accord Warner ?
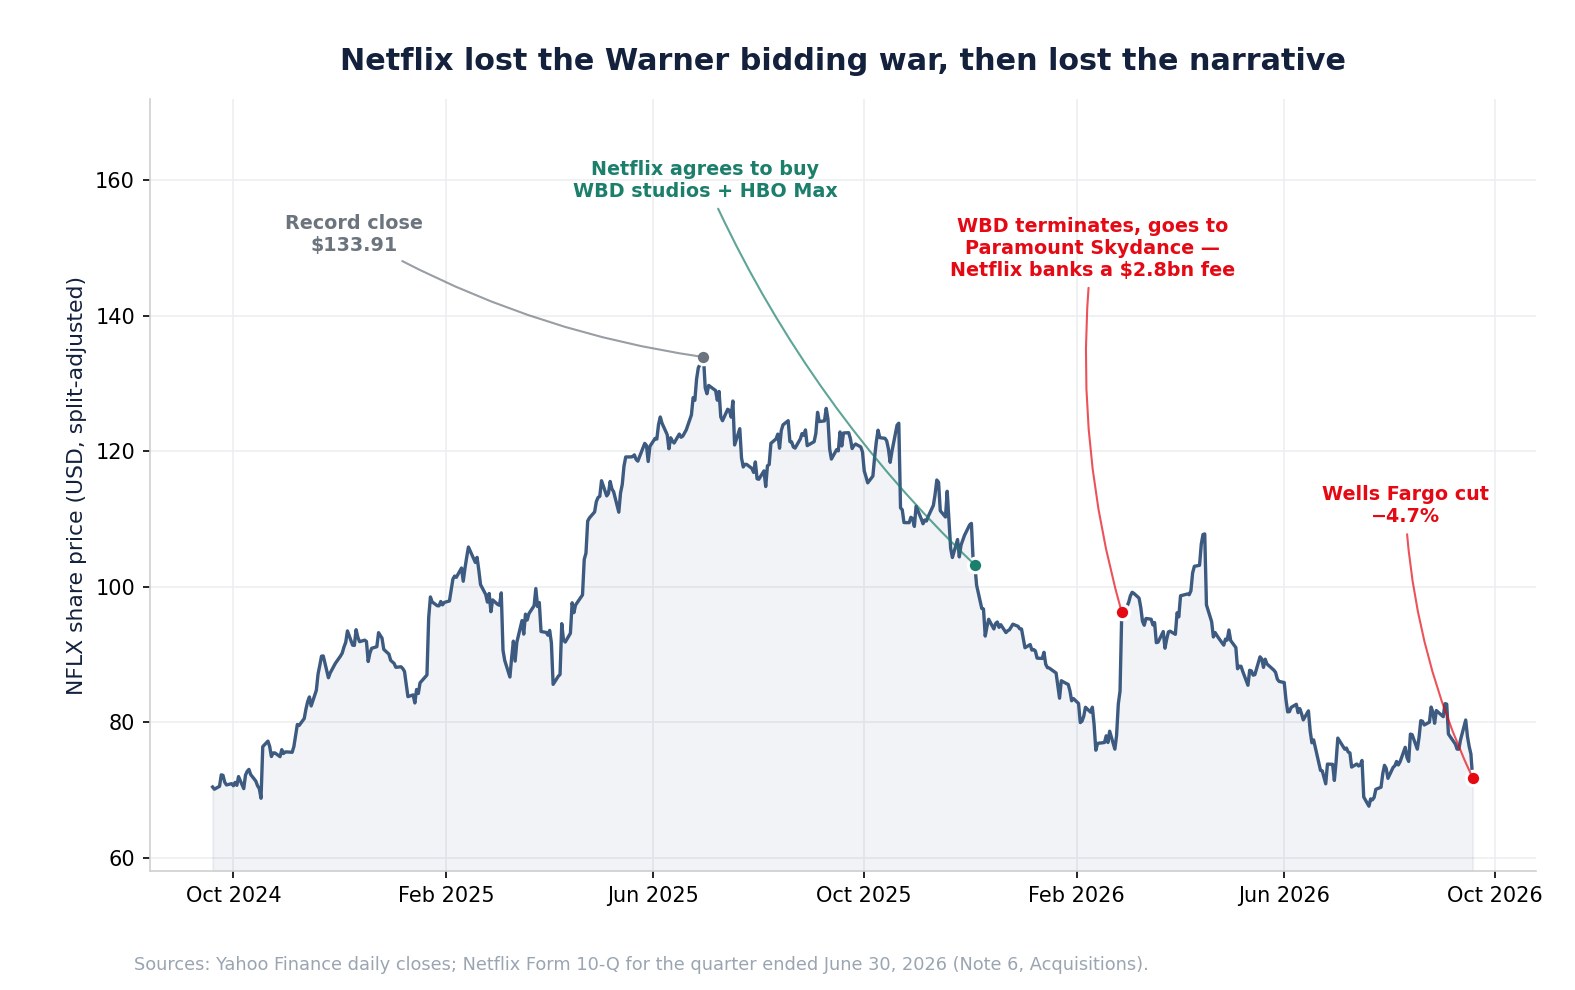
Le 18 septembre 2026, Netflix (NASDAQ : NFLX) a reculé de 4,67 % à 71,79 dollars sur 114,3 millions de titres — trois fois son volume moyen à soixante jours — après que Wells Fargo a abaissé la valeur à Sous-pondérer et ramené son objectif de cours à 57 dollars. La couverture y a vu un verdict sur l'engagement : trop peu de succès fédérateurs, trop de concurrence de YouTube pour les mêmes heures.
Ce cadrage est incomplet, et la pièce manquante n'est pas une opinion. Elle figure dans les dépôts réglementaires.
Sept mois plus tôt, Netflix avait perdu une bataille d'enchères pour la plus grande bibliothèque de contenus du marché. Le 4 décembre 2025, Netflix a signé un accord de fusion définitif pour acquérir les studios et les activités de streaming de Warner Bros. Discovery, y compris HBO et HBO Max. Le 27 février 2026, WBD a résilié cet accord pour fusionner avec Paramount Skydance. Paramount Skydance, pour le compte de WBD, a versé à Netflix une indemnité de rupture de 2,8 milliards de dollars.
Ce seul fait accomplit trois choses à la fois. Il explique pourquoi une société censément détrônée fait face à un concurrent qui vient de grossir considérablement. Il explique pourquoi les bénéfices des douze derniers mois de Netflix paraissent moins chers que l'entreprise ne l'est vraiment : les 2,8 milliards figurent en « produits financiers et autres », pas dans le résultat opérationnel, et ils sont non récurrents à 100 %. Et il recadre le débat sur l'engagement : la voie externe de Netflix vers davantage de contenus incontournables s'est refermée en février, ce qui rend la question organique urgente plutôt qu'académique.
Cette analyse examine ce qu'a réellement été la baisse de septembre, ce que signifie l'issue Warner et ce que disent les propres états financiers de Netflix une fois l'élément exceptionnel retiré. Les investisseurs peuvent suivre les dépôts de NFLX, les révisions d'estimations et le comportement du cours avec SimianX AI.
Tous les chiffres proviennent de dépôts SEC et de données de marché arrêtés au 18 septembre 2026.
Ce qui s'est réellement passé le 18 septembre
Le mouvement était réel, mais il faut le dimensionner correctement.
| Mesure | Valeur |
|---|---|
| Clôture 17 sept. 2026 | 75,31 $ |
| Ouverture / plus haut / plus bas 18 sept. | 71,27 $ / 72,38 $ / 70,11 $ |
| Clôture 18 sept. | 71,79 $ |
| Variation sur la séance | −4,67 % |
| Volume | 114,3 M (3,0x la moyenne à 60 jours) |
| Changement d'objectif de cours rapporté | 80 $ → 57 $ |
| Baisse implicite depuis la clôture précédente | ~24 % |
Un repli de 4,67 % est une séance notable mais pas extraordinaire pour ce titre. Ces deux dernières années, Netflix a connu quatre séances pires : −10,07 % (22 octobre 2025), −9,72 % (17 avril 2026), −8,53 % (6 mars 2025) et −7,26 % (17 juillet 2026). Seules 3 % environ des séances de Netflix bougent de 5 % ou plus, donc celle-ci était dans la queue de distribution — mais la queue est peuplée.
Le volume est le chiffre le plus instructif. Trois fois la rotation normale sur un changement de recommandation signifie que le positionnement a bougé, pas seulement le sentiment.
Une correction à une bonne partie des commentaires : Netflix n'a émis aucun avertissement sur l'audience le 18 septembre. Pas de formulaire 8-K, pas de communiqué, pas de révision de prévisions. Le catalyseur était l'interprétation par un analyste de données tierces. La dernière communication de Netflix indiquait que le visionnage mondial du premier semestre avait dépassé 97 milliards d'heures, en hausse d'environ 2 %.
Le contexte que masque le titre
Un pourcentage sur une séance ne dit rien de l'endroit où se trouvait déjà le titre.
| Point de référence | Niveau | NFLX à 71,79 $ |
|---|---|---|
| Clôture record (30 juin 2025) | 133,91 $ | −46,4 % |
| Plus haut de 52 semaines | 124,86 $ | −42,5 % |
| Plus bas de 52 semaines | 65,08 $ | +10,3 % |
| 2026 depuis le début d'année | — | −21,1 % |
| Baisse maximale sur un an | — | −45,5 % |
| Volatilité annualisée | — | ~36 % |
Netflix n'est pas un titre qui vient de commencer à baisser. Il baisse depuis quinze mois, se situe 46,4 % sous sa clôture record et seulement 10,3 % au-dessus de son plus bas de 52 semaines. La dégradation n'a pas déclenché la baisse ; elle l'a prolongée.
Cette distinction compte pour la décision d'investissement. Si vous pensez que la thèse de l'engagement est fausse, vous achetez quelque chose déjà décoté de près de moitié. Si vous pensez qu'elle est juste, vous rattrapez un titre qui prouve depuis plus d'un an que le marché vous donne raison.
L'accord qui a redessiné la carte concurrentielle
L'accord de fusion de Netflix avec Warner Bros. Discovery figure à la note 6 du formulaire 10-Q du trimestre clos le 30 juin 2026. La chronologie :
| Date | Événement |
|---|---|
| 4 décembre 2025 | Netflix signe l'accord définitif d'acquisition des studios et du streaming de WBD, dont HBO et HBO Max |
| 19 janvier 2026 | L'accord est modifié et refondu |
| 27 février 2026 | WBD résilie afin de fusionner avec Paramount Skydance Corporation |
| Même date | Paramount Skydance, pour le compte de WBD, verse à Netflix une indemnité de rupture de 2,8 milliards de dollars |
| 1er trim. 2026 | L'indemnité est comptabilisée en « produits financiers et autres (charges) » |
| Mars 2026 | Netflix finalise une acquisition distincte et sans lien pour environ 587 millions de dollars en numéraire |
Songez à ce que cela signifie pour la question de la couronne perdue. La bibliothèque indépendante la plus précieuse d'Hollywood — HBO, HBO Max, les studios de cinéma et de télévision de Warner — est allée à un concurrent. Netflix a enchéri, a été surenchéri ou manœuvré, et est reparti avec de l'argent.
L'implication stratégique n'est pas que Netflix soit condamné. C'est que sa voie vers davantage de contenus de prestige est désormais entièrement organique. On ne peut pas acheter une autre bibliothèque du calibre de Succession ou des Soprano ; il faut la commander. Et c'est précisément cette capacité que la dégradation de septembre a mise en doute.
Pendant ce temps, la combinaison Paramount Skydance et WBD crée un concurrent doté d'une profondeur de catalogue énorme. La structure du marché du streaming a changé en février, et la conversation de septembre sur l'engagement en était en partie une réaction différée.
Pourquoi les 2,8 milliards comptent pour votre modèle de valorisation
C'est ici que le fait manquant devient un chiffre.
La ligne « produits financiers et autres (charges) » de Netflix s'est élevée à 2 903,8 millions de dollars au premier semestre 2026, contre 90,5 millions un an plus tôt — une hausse de 3 108 %. La direction l'attribue directement à l'indemnité de rupture de WBD. Le détail trimestriel confirme le calendrier : le deuxième trimestre 2026 n'a apporté que 51,7 millions, donc la quasi-totalité est tombée au premier.
L'effet sur les bénéfices des douze derniers mois est substantiel.
| Douze mois au 30 juin 2026 | Publié | Ajusté |
|---|---|---|
| Résultat net | 13 650 M$ | 11 354 M$ |
| BPA dilué (env.) | 3,20 $ | 2,66 $ |
| PER à 71,79 $ | 22,4x | 27,0x |
L'ajustement retire l'indemnité de 2,8 milliards imposée au taux effectif de 18 % du premier semestre, soit environ 0,54 dollar de BPA sur douze mois. Sur les chiffres publiés, Netflix ressemble à un titre à 22x. Sur les bénéfices que son exploitation génère réellement, il est plus proche de 27x.
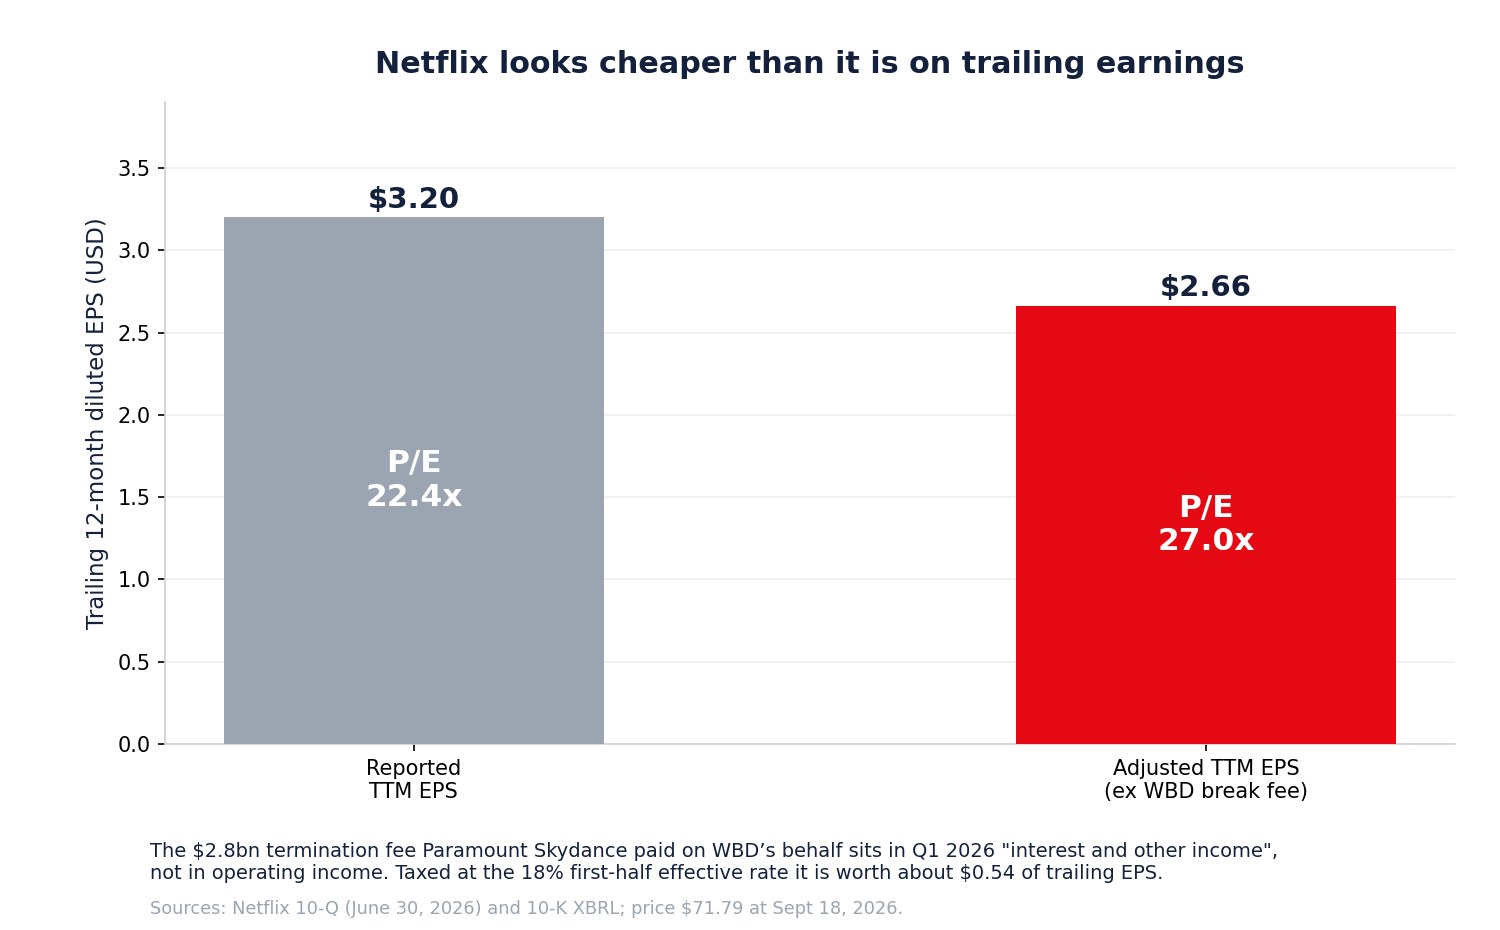
C'est 20 % d'écart sur le multiple, et cela pointe à l'opposé du réflexe haussier « c'est bon marché maintenant ». Cela ne rend pas Netflix cher — 27x pour une activité dont le chiffre d'affaires croît à un rythme à deux chiffres bas avec 33 % de marge opérationnelle se défend. Cela signifie que le titre n'est pas aussi bon marché qu'un filtre le suggère, et les filtres sont exactement ce qu'attire une baisse de 46 %.
L'argument haussier le plus cité après une correction est le multiple sur douze mois. Celui de Netflix est flatté par l'indemnité d'un accord qu'il a perdu.
L'activité opérationnelle est réellement solide
Rien de ce qui précède ne dit que Netflix se détériore. Le trimestre de juin a été bon.
| 2e trimestre 2026 | Valeur | Sur un an |
|---|---|---|
| Chiffre d'affaires | 12 559,9 M$ | +13,4 % |
| Résultat opérationnel | 4 192,6 M$ | +11,1 % |
| Marge opérationnelle | 33,4 % | depuis 34,1 % |
| Résultat net | 3 401,4 M$ | +8,8 % |
| BPA dilué | 0,80 $ | +11,1 % |
| Flux de trésorerie libre | 1 525 M$ | depuis 2 267 M$ |
Le chiffre d'affaires du premier semestre a atteint 24 809,7 millions, en hausse de 14,7 %, avec un résultat opérationnel de 8 149,6 millions. Netflix a guidé l'exercice vers 51,0-51,4 milliards de chiffre d'affaires et une marge opérationnelle autour de 31,5 %, contre 29,5 % en 2025. Pour le trimestre de septembre, la société vise environ 12,86 milliards de chiffre d'affaires, 4,27 milliards de résultat opérationnel et 0,82 dollar de BPA dilué.
Une activité à 33 % de marge opérationnelle qui croît à deux chiffres bas n'est pas en crise. La question est la direction du mouvement.
La croissance du chiffre d'affaires ralentit, et cela n'est pas contesté
| Trimestre | Croissance du chiffre d'affaires |
|---|---|
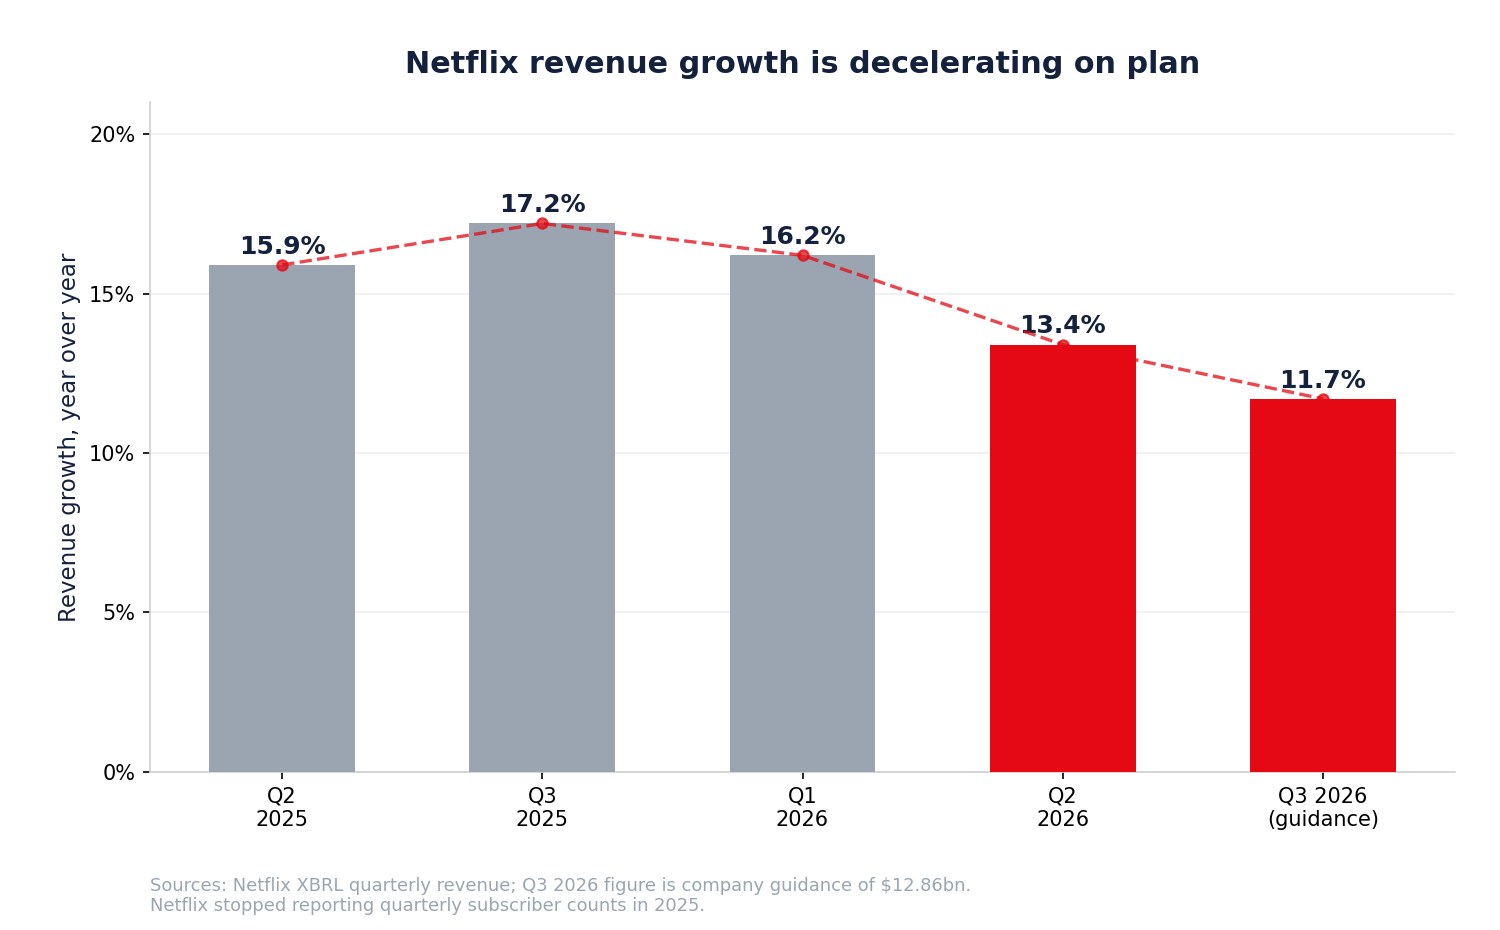
| 2e trim. 2025 | +15,9 % |
| 3e trim. 2025 | +17,2 % |
| 1er trim. 2026 | +16,2 % |
| 2e trim. 2026 | +13,4 % |
| 3e trim. 2026 (prévision) | +11,7 % |
D'un sommet de 17,2 % à 11,7 % prévus en quatre trimestres. Une partie est arithmétique — la base est plus large — et une partie tient à l'annualisation des effets prix et du partage de comptes de 2023-24. C'est le même schéma de maturation qui a recadré l'arbitrage croissance-profit de PDD.
La raison pour laquelle cela alimente le débat sur l'engagement, c'est que Netflix a supprimé la mesure qui le trancherait. L'entreprise ne publie plus le total trimestriel d'abonnés, de sorte qu'un observateur extérieur ne peut pas diviser les heures de visionnage par les membres pour calculer l'engagement par abonné. Quand Netflix dit que le visionnage total a progressé de 2 % et qu'un analyste dit que le visionnage par membre recule, les deux peuvent être vrais simultanément si la base d'abonnés a crû de plus de 2 % — et les données publiques ne tranchent pas.
C'est un choix de communication qui a un coût. Moins d'information transfère le récit aux sociétés de mesure tierces et aux modèles du sell-side, ce qui est exactement ce qui s'est produit le 18 septembre. Une visibilité réduite amplifie les mouvements dus à un seul analyste, dynamique également visible quand les grandes enseignes de consommation ont réduit information et prévisions.
Les dépenses de contenu croissent deux fois plus vite que le chiffre d'affaires
Voici le second constat que la couverture a manqué, et il se trouve dans le tableau des flux de trésorerie.
| Premier semestre | 2026 | 2025 | Variation |
|---|---|---|---|
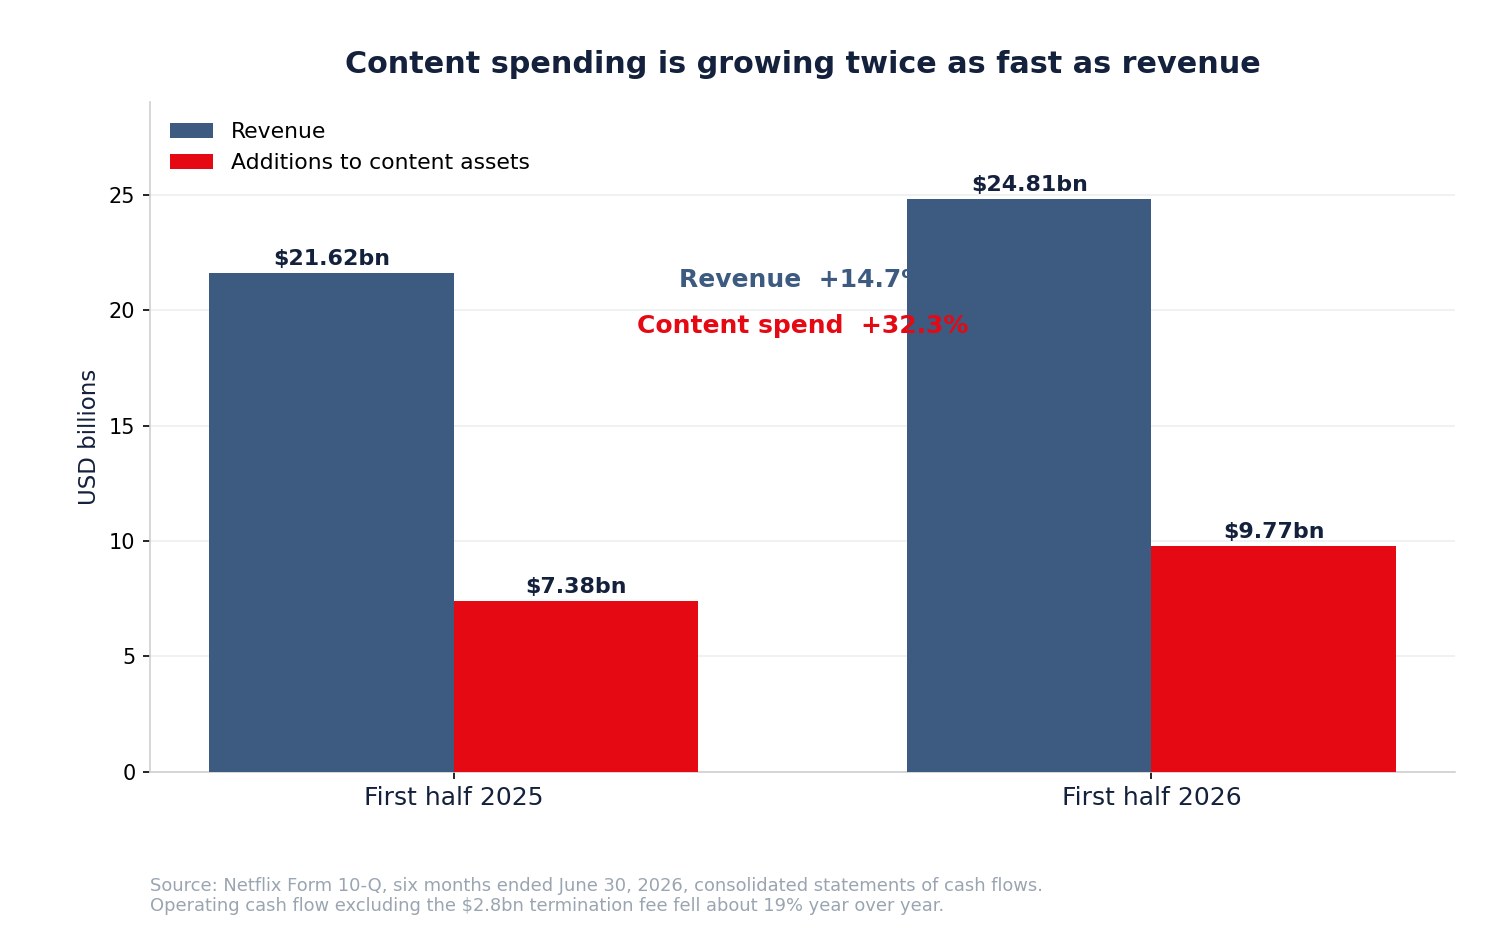
| Chiffre d'affaires | 24 809,7 M$ | 21 622,0 M$ | +14,7 % |
| Ajouts aux actifs de contenu | 9 774,4 M$ | 7 385,5 M$ | +32,3 % |
| Flux de trésorerie opérationnel | 7 034,0 M$ | 5 212,5 M$ | +34,9 % |
| Flux opérationnel hors les 2,8 Md$ | ~4 234 M$ | 5 212,5 M$ | −18,8 % |
Les dépenses de contenu ont augmenté de 32,3 % tandis que le chiffre d'affaires progressait de 14,7 % — plus du double du rythme. Et une fois l'indemnité de rupture retirée, le flux de trésorerie opérationnel du premier semestre a reculé d'environ 19 % sur un an. Au seul trimestre de juin, il s'est établi à 1 743,8 millions contre 2 423,3 millions, soit −28,0 %.
Il existe des lectures bénignes. Les dépenses de contenu sont irrégulières et précèdent un calendrier de sorties ; un second semestre plus chargé en livraisons serait cohérent. Netflix vise toujours environ 12,5 milliards de flux de trésorerie libre pour 2026.
Il existe aussi une lecture moins bénigne, et elle se rattache à l'issue Warner : si l'on ne peut pas acheter une bibliothèque, il faut dépenser pour s'en constituer une. Une hausse de 32 % de l'investissement en contenu face à 14,7 % de croissance du chiffre d'affaires, c'est à quoi ressemble une stratégie purement organique dans le tableau des flux. Savoir si elle produit des succès est toute la question. Dépenser davantage pour défendre une franchise est un schéma classique de fin de cycle, et les corrections sur les valeurs de croissance à multiples élevés se résolvent rarement vite.
Le rachat d'actions est sous l'eau
Netflix a racheté 52 934 688 actions pour 4,7 milliards de dollars au trimestre de juin — à un prix moyen d'environ 88,79 dollars. Sur le premier semestre, il a acquis 66 431 786 actions pour 5,9 milliards, à une moyenne proche de 88,81. Au 30 juin, 27,1 milliards restaient autorisés.
À 71,79 dollars, le rachat du deuxième trimestre est environ 19 % sous l'eau.
Ce n'est pas un scandale ; les rachats ne sont pas des exercices de market timing et Netflix rachète depuis des années. Mais c'est un fait à tenir à côté de l'argument « le titre est bon marché ici » : la direction était un acheteur important et convaincu 19 % plus haut, ce qui en dit long sur la surprise qu'a représentée cette baisse pour ceux qui disposent de la meilleure information.
Cela cadre aussi le choix d'allocation du capital. Netflix dispose de 9,1 milliards de trésorerie contre environ 14,3 milliards de dette, dépense 32 % de plus en contenu et a rendu 5,9 milliards aux actionnaires en six mois. Ces trois créances sur la trésorerie se font concurrence.
YouTube a-t-il vraiment pris la couronne ?
L'argument concurrentiel mérite d'être discuté plutôt qu'écarté.
Selon la mesure du visionnage télévisuel américain par Nielsen, YouTube a atteint une part record de 14,2 % en juillet 2026, le streaming total représentant environ 49 % de l'usage télévisuel, tandis que la part de Netflix avoisinait 8 %. Sur cette mesure, YouTube capte nettement plus d'attention télévisuelle américaine que Netflix. Alphabet a indiqué que YouTube avait généré plus de 60 milliards de dollars de revenus combinés publicité et abonnements en 2025 — davantage que les 45,2 milliards de chiffre d'affaires total de Netflix en 2025.
Ces chiffres sont réels, et constituent la version la plus forte du scénario baissier. Mais ils mesurent des activités différentes :
- YouTube est une plateforme de distribution au coût marginal de contenu quasi nul, qui monétise une offre de créateurs qu'elle ne finance pas.
- Netflix est un studio et un service d'abonnement, qui finance directement des contenus et monétise par l'abonnement payant et, de plus en plus, la publicité.
- Le Gauge de Nielsen mesure des écrans de télévision aux États-Unis, ce qui sous-estime la base internationale de Netflix et le visionnage mobile.
La part du temps de télévision aux États-Unis est un indicateur concurrentiel légitime, pas un compte de résultat. La marge opérationnelle de 33 % de Netflix n'est pas manifestement celle d'une société en train de perdre. Des dynamiques comparables apparaissent partout où des plateformes d'attention croisent des financeurs de contenu, comme dans le débat d'Alphabet sur ses investissements et sa monétisation et le virage de Meta vers l'engagement piloté par l'IA.
La conclusion juste : YouTube a gagné des parts sur le temps de visionnage occasionnel. Netflix conserve la relation d'abonnement premium. Les deux peuvent être vrais, et la seconde vaut davantage par heure.
La publicité est le facteur décisif
Si les heures par membre stagnent ou reculent, la publicité devient le moyen d'augmenter malgré tout le revenu par membre.
La formule avec publicité de Netflix monte en puissance, et son économie diffère fondamentalement de l'abonnement : le revenu dépend des impressions délivrées et du prix pour mille, ce qui le rend directement sensible à l'engagement. Moins d'heures par membre est neutre pour l'abonnement et négatif pour la publicité. C'est le mécanisme par lequel le débat sur l'engagement atteint le compte de résultat, et c'est pourquoi un analyste centré sur les heures par membre ne commet pas une erreur de catégorie.
Le contexte publicitaire général compte aussi — c'est le même réservoir de demande qui alimente les plateformes publicitaires assistées par l'IA et les budgets de performance de toutes les grandes plateformes.
Le direct : peu d'heures, grande utilité
Netflix a indiqué que la programmation en direct représentera un peu plus de 5 % des dépenses de contenu de 2026 mais seulement environ 1 % des heures de visionnage.
Lu comme un ratio d'efficacité, cela paraît médiocre. Lu comme un instrument d'acquisition et de rétention, la lecture change : les événements en direct concentrent l'attention, créent des moments culturels, génèrent un inventaire publicitaire à prix premium et donnent aux abonnés une raison de ne pas résilier ce mois-là. Netflix a indiqué que le direct avait produit une part disproportionnée de ses titres les plus regardés.
Évaluer le contenu en direct uniquement par les heures le sous-estime. L'évaluer uniquement par le bruit culturel le surestime. Le test honnête est de savoir s'il réduit l'attrition et augmente le rendement publicitaire — et Netflix ne publie ni l'un ni l'autre directement, ce qui nous ramène au problème de communication.
Ce que porte le bilan
| Au 30 juin 2026 | Montant |
|---|---|
| Trésorerie et équivalents | 9 099 M$ |
| Obligations en circulation | 14 309 M$ |
| Dont à court terme | 2 484 M$ |
| Actifs de contenu, nets | 33 838 M$ |
| Total de l'actif | 58 450 M$ |
| Autorisation de rachat restante | 27 100 M$ |
| Actions en circulation | 4 163 939 676 |
| Capitalisation boursière à 71,79 $ | ~299 Md$ |
C'est un bilan confortable. Une dette nette d'environ 5,2 milliards face à 13,3 milliards de résultat opérationnel 2025 n'est pas une contrainte. Le problème de Netflix, s'il en a un, n'est pas la solvabilité : c'est le rythme auquel l'investissement en contenu se convertit en engagement et en pouvoir de fixation des prix.
Le scénario haussier
- L'activité opérationnelle compose. Chiffre d'affaires +13,4 % au trimestre de juin avec 33,4 % de marge opérationnelle et une prévision annuelle de 31,5 %, contre 29,5 %.
- Le titre s'est déjà déprécié de 46,4 % depuis sa clôture record et se situe 10,3 % au-dessus de son plus bas de 52 semaines.
- L'alerte sur l'engagement est une estimation d'analyste, pas une communication d'entreprise ; Netflix a fait état de plus de 97 milliards d'heures au premier semestre, en hausse de 2 %.
- La publicité n'en est qu'au début. Une offre avec publicité qui monte en charge accroît le revenu par membre même si les heures par membre stagnent.
- 27,1 milliards de dollars d'autorisation de rachat subsistent face à une capitalisation de 299 milliards.
- Perdre WBD a préservé plus de 30 Md$ de capacité de bilan et évité des années d'intégration et de risque antitrust — tout en rapportant 2,8 milliards pour la peine.
- Le pouvoir de fixation des prix n'est pas infirmé, la croissance restant à deux chiffres bas après des années de hausses.
Le scénario baissier
- La croissance du chiffre d'affaires ralentit de 17,2 % à 11,7 % prévus en quatre trimestres.
- Les bénéfices sur douze mois sont gonflés par une indemnité non récurrente de 2,8 milliards ; le multiple opérationnel est plus proche de 27x que de 22x.
- Les dépenses de contenu ont progressé de 32,3 % contre 14,7 % pour le chiffre d'affaires, et le flux opérationnel hors indemnité a reculé d'environ 19 %.
- Netflix a perdu la bibliothèque Warner au profit d'un concurrent, les contenus de prestige supplémentaires devront donc être construits, pas achetés.
- YouTube domine la part télévisuelle américaine à 14,2 % contre environ 8 % pour Netflix.
- La communication a été réduite. Sans décompte trimestriel d'abonnés, l'engagement par membre n'est pas vérifiable à partir des données publiques.
- Le rachat du trimestre de juin est environ 19 % sous l'eau, à un coût moyen de 88,79 dollars.
- Le titre recule de 21,1 % en 2026 et enchaîne les sommets décroissants depuis quinze mois.
Le scénario baissier n'est pas que Netflix soit une mauvaise entreprise. C'est qu'on demande à une très bonne entreprise de croître organiquement, à un coût plus élevé, face à un concurrent qui vient d'absorber l'actif que Netflix convoitait.
Ce qu'il faut surveiller avant la prochaine publication
Engagement et communication : si Netflix rétablit une mesure d'engagement par membre ; le prochain rapport semestriel de visionnage ; les tendances mensuelles de part Nielsen pour Netflix et YouTube.
Financier : croissance du chiffre d'affaires face aux 11,7 % prévus ; flux de trésorerie opérationnel hors éléments exceptionnels ; ajouts aux actifs de contenu face à la croissance du chiffre d'affaires ; marge opérationnelle face à l'objectif annuel de 31,5 % ; flux de trésorerie libre face à la prévision d'environ 12,5 milliards.
Stratégique : publication des revenus publicitaires et taille de l'offre avec publicité ; calendrier des événements en direct et tout commentaire sur l'attrition ; si la combinaison Paramount Skydance-WBD modifie les conditions de licence de contenus ; de nouvelles acquisitions maintenant que la voie Warner est fermée.
Capital : rythme des rachats et prix moyen ; si la direction continue d'acheter près de ces niveaux.
Une routine en cinq étapes :
- Séparer le résultat opérationnel des produits financiers — les douze derniers mois contiennent un exceptionnel important.
- Comparer la croissance des dépenses de contenu à celle du chiffre d'affaires, c'est là qu'une stratégie organique se voit d'abord.
- Suivre la conversion en trésorerie, pas seulement le BPA publié.
- Observer la part de visionnage comme indicateur concurrentiel, pas comme mesure de profit.
- Confirmer le soutien de valorisation — des révisions d'estimations plus rapides que le cours.
SimianX AI peut combiner dépôts SEC, révisions de bénéfices, comportement du cours et tonalité des nouvelles en un processus reproductible, utile précisément pour ce genre de signal mixte.
Faut-il acheter Netflix après la baisse ?
La réponse honnête sépare trois questions que les titres de septembre ont fondues en une.
L'activité se détériore-t-elle ? Non. Le chiffre d'affaires a progressé de 13,4 % le trimestre dernier avec 33,4 % de marge opérationnelle, et la prévision de marge annuelle dépasse celle de l'an dernier. Une société qui perd sa couronne n'élargit pas ses marges.
La croissance ralentit-elle ? Oui, et Netflix le dit. De 17,2 % à 11,7 % prévus est un vrai ralentissement, et les vents porteurs des prix et du partage de comptes qui ont soutenu 2023-25 se sont largement annualisés.
Le titre est-il bon marché ? Moins qu'il n'y paraît. Retirez l'indemnité Warner de 2,8 milliards des bénéfices sur douze mois et le multiple passe d'environ 22x à environ 27x. C'est un prix raisonnable pour cette activité — ce n'est pas une aubaine, et la baisse de 46,4 % depuis la clôture record n'en a pas fait une sur la base des bénéfices opérationnels.
Les investisseurs qui croient que l'offre publicitaire monte en charge, que les dépenses de contenu produisent des succès et que la conversion en trésorerie se normalise au second semestre disposent d'une thèse cohérente. Les deux prochains trimestres de trésorerie la testeront directement.
Les investisseurs qui veulent voir le rétablissement de la communication sur l'engagement, la convergence de la croissance des dépenses de contenu vers celle du chiffre d'affaires, et la preuve que la stratégie organique peut remplacer ce qu'aurait apporté la bibliothèque Warner, ont eux aussi une thèse cohérente.
Ce que le 18 septembre a tranché, c'est rien. C'était l'avis d'un analyste, livré au triple du volume normal, sur un titre déjà en baisse de 46 % — et il ne mentionnait pas l'accord qui a réellement changé la structure du secteur sept mois plus tôt.
Questions fréquentes sur Netflix et la baisse de septembre
Netflix a-t-il émis un avertissement sur l'audience ?
Non. Aucun communiqué, formulaire 8-K ni changement de prévisions le 18 septembre 2026. Wells Fargo a dégradé le titre et réduit son objectif de cours en invoquant des tendances d'engagement tirées de données tierces. La dernière communication de Netflix faisait état de plus de 97 milliards d'heures de visionnage mondial au premier semestre, en hausse d'environ 2 %.
Qu'était l'indemnité de rupture de 2,8 milliards ?
Netflix a convenu le 4 décembre 2025 d'acquérir les studios et les activités de streaming de Warner Bros. Discovery, dont HBO et HBO Max. Le 27 février 2026, WBD a résilié l'accord pour fusionner avec Paramount Skydance, qui a versé à Netflix une indemnité de rupture de 2,8 milliards pour le compte de WBD. Netflix l'a comptabilisée en « produits financiers et autres (charges) » au premier trimestre 2026, comme l'indique la note 6 de son 10-Q de juin 2026.
Cette indemnité change-t-elle la valorisation de Netflix ?
Oui, de manière significative. Elle gonfle les bénéfices des douze derniers mois d'environ 0,54 dollar par action après impôt au taux effectif de 18 % du premier semestre. Un BPA publié d'environ 3,20 dollars devient environ 2,66 ajusté, déplaçant le PER à 71,79 dollars d'environ 22,4x à environ 27,0x.
YouTube a-t-il dépassé Netflix ?
En part du visionnage télévisuel américain, oui — Nielsen a mesuré YouTube à un record de 14,2 % en juillet 2026 contre environ 8 % pour Netflix, et Alphabet a fait état de plus de 60 milliards de revenus publicitaires et d'abonnements YouTube en 2025. Mais les deux monétisent différemment : YouTube distribue des contenus de créateurs qu'il ne finance pas, tandis que Netflix finance et possède sa programmation et en tire 33 % de marge opérationnelle.
Pourquoi les investisseurs ne peuvent-ils pas vérifier l'affirmation sur l'engagement ?
Parce que Netflix a cessé de publier le décompte trimestriel d'abonnés. Sans dénominateur d'abonnés, les heures de visionnage par membre ne peuvent pas être calculées à partir des données publiques. Le « visionnage total en hausse de 2 % » de Netflix et le « visionnage par membre en baisse » d'un analyste peuvent être vrais simultanément si le nombre d'abonnés a crû de plus de 2 %.
La trésorerie de Netflix se dégrade-t-elle ?
Sur une base sous-jacente, le flux de trésorerie opérationnel du premier semestre a reculé d'environ 19 % une fois exclue l'indemnité de 2,8 milliards, et celui du trimestre de juin était en baisse de 28,0 % sur un an. Les ajouts aux actifs de contenu ont progressé de 32,3 % au semestre. Netflix vise toujours environ 12,5 milliards de flux de trésorerie libre pour 2026, le second semestre porte donc la charge de la preuve.
Quel est le principal risque ?
Que l'investissement organique en contenu ne produise pas assez de programmes incontournables pour maintenir l'engagement, pendant que le coût de l'effort continue de croître plus vite que le chiffre d'affaires. L'issue Warner aiguise ce risque car elle ferme la voie d'acquisition vers une bibliothèque premium.
Conclusion
Netflix a reculé de 4,67 % parce qu'un analyste a dit que ses spectateurs se dispersent. L'événement le plus lourd de conséquences s'est produit le 27 février 2026, quand Warner Bros. Discovery s'est détourné de Netflix pour entrer en fusion avec Paramount Skydance, en laissant à Netflix un lot de consolation de 2,8 milliards de dollars.
Le tableau vérifiable est le suivant. Opérationnellement, Netflix est solide : 12,56 milliards de dollars de chiffre d'affaires au trimestre de juin, en hausse de 13,4 %, avec 33,4 % de marge opérationnelle et une marge annuelle visée à 31,5 %. Directionnellement, il ralentit : de 17,2 % à 11,7 % prévus en quatre trimestres. Financièrement, il est moins bon marché qu'il n'y paraît : un BPA d'environ 3,20 dollars tombe à environ 2,66 sans l'indemnité, déplaçant le multiple de 22,4x à 27,0x. Et en dessous, les dépenses de contenu ont progressé de 32,3 % contre 14,7 % pour le chiffre d'affaires, tandis que le flux de trésorerie opérationnel hors indemnité reculait d'environ 19 %.
Le titre est 46,4 % sous sa clôture record et 10,3 % au-dessus de son plus bas de 52 semaines. La direction en a racheté pour 4,7 milliards au trimestre de juin, à une moyenne proche de 88,79 dollars, soit environ 19 % au-dessus du cours actuel.
Quatre choses trancheront, dans cet ordre : si la conversion en trésorerie se normalise au second semestre ; si la croissance des dépenses de contenu converge vers celle du chiffre d'affaires ; si la publicité monte assez vite pour compenser un engagement par membre stable ; et si Netflix peut commander organiquement ce qu'il a tenté d'acheter sans succès. Le dernier point est la vraie question derrière la couronne — et elle s'est jouée en février, pas en septembre.
Lectures complémentaires
- Résultats d'Alphabet T2 2026 : Gemini et Cloud justifient-ils les investissements ?
- META après Muse : un agent d'IA peut-il justifier 145 Md$ d'investissement ?
- Résultats d'Amazon T2 2026 : AWS justifie-t-il 200 Md$ d'investissement IA ?
- AppLovin 2026 : la publicité par IA peut-elle faire encore croître APP ?
- Lululemon sous 100 $ : marque cassée ou occasion rare ?
- PDD 2026 : Temu ralentit, chiffre d'affaires en hausse, bénéfice en baisse de 15 %
- Walmart et Target 2026 : décoder les signaux de tension du consommateur américain
- Toutes les bulles technologiques depuis 1929 : où en est l'IA en 2026
- Les PDG de l'IA freinent : les puces ont chuté, les géants ont monté
Sources
- Netflix — formulaire 10-Q du trimestre clos le 30 juin 2026
- Netflix — relations investisseurs
- Netflix — documents de résultats trimestriels
- Nielsen — The Gauge, parts mensuelles du visionnage télévisuel américain
- Recherche en texte intégral SEC EDGAR
- Warner Bros. Discovery — site institutionnel
- Paramount — site institutionnel
- Alphabet — relations investisseurs
- Netflix — site grand public
- Nasdaq — cotation et historique NFLX
- SimianX — fondamentaux de l'action NFLX


