 Par Marcus Reeve
Chaque pic du VIX depuis 1990 : sommets, déclencheurs et réaction du S&P 500 face à l'indice de la peur
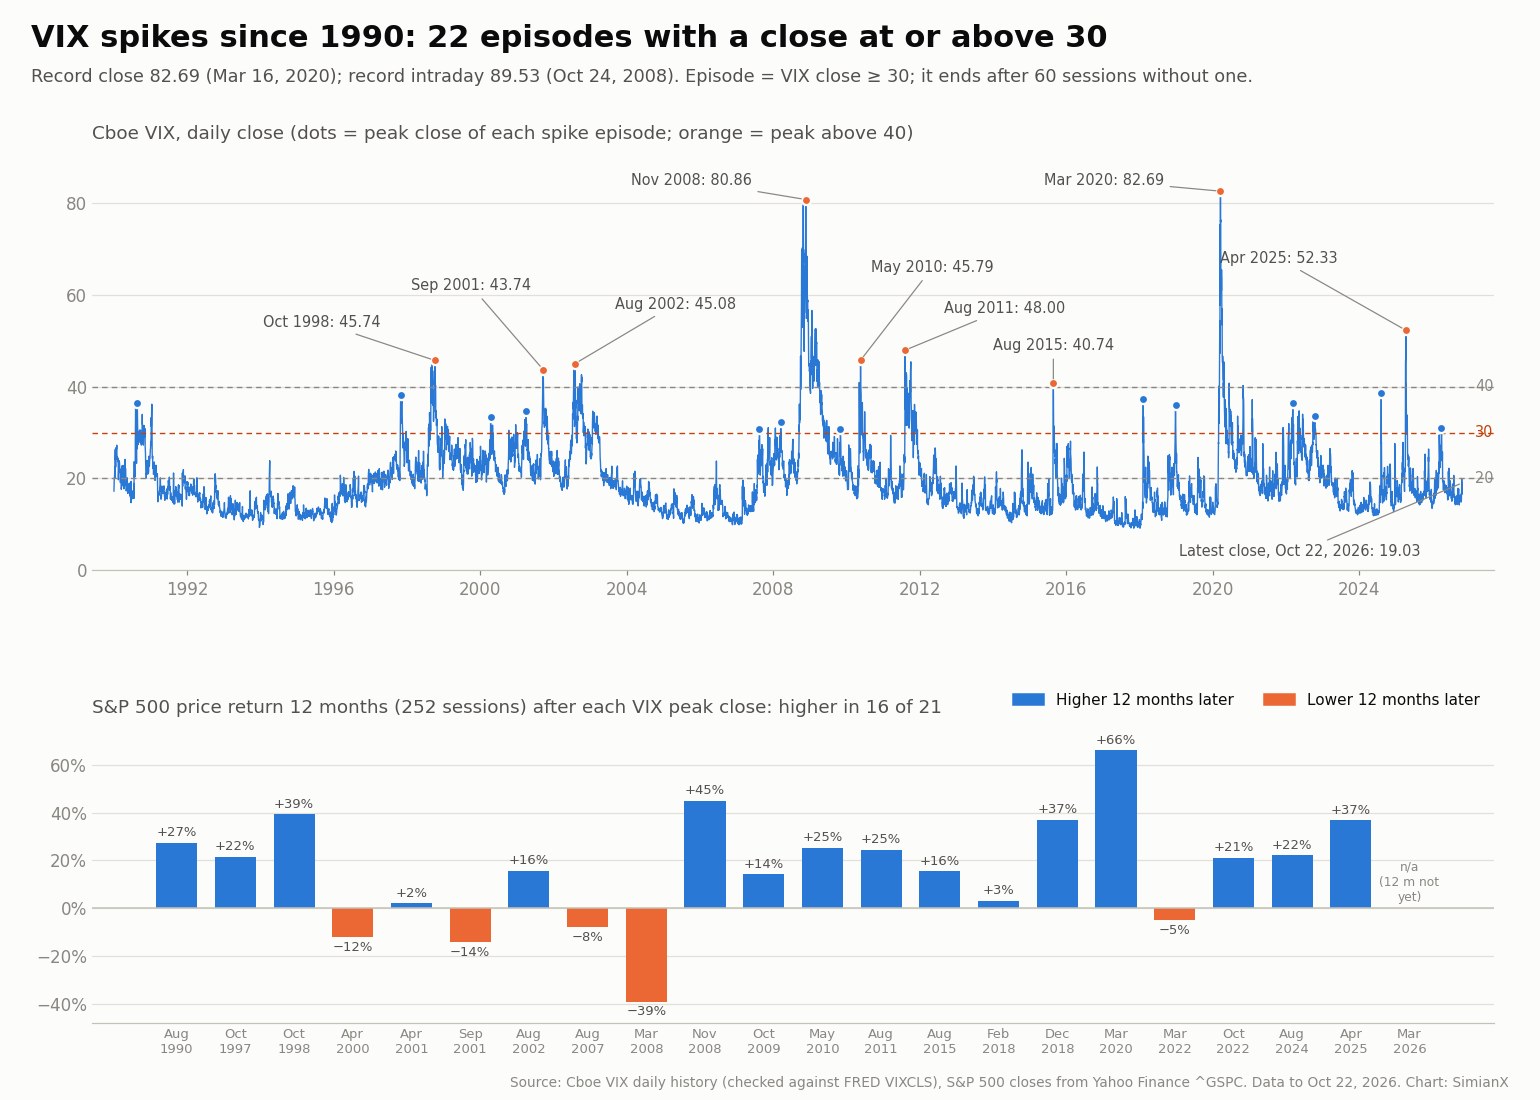
Réponse rapide : depuis 1990, le Cboe Volatility Index (VIX) a connu 22 pics distincts avec une clôture égale ou supérieure à 30, dont 9 ont culminé au-dessus de 40. La clôture la plus élevée jamais enregistrée est de 82,69 (16 mars 2020) et le plus haut en séance de 89,53 (24 octobre 2008). Mesuré à partir de la clôture record du VIX, le rendement médian (hors dividendes) du S&P 500 a été de +7,4 % après un mois, +10,5 % après trois mois et +21,2 % après douze mois, et les actions étaient plus haut douze mois plus tard dans 16 cas sur 21 achevés. Il a fallu en médiane 40 séances au VIX pour repasser en clôture sous 20. Le VIX a clôturé à 19,03 le 22 octobre 2026.
Mis à jour le 23 octobre 2026. Données arrêtées à la clôture du 22 octobre 2026. Comment cette page est mise à jour : le niveau actuel du VIX est actualisé chaque semaine, et le tableau est recalculé à partir du fichier quotidien officiel de Cboe chaque fois qu'un nouveau pic commence ou qu'une colonne en attente (comme le rendement à 12 mois du pic de mars 2026) peut être complétée. Voir la méthode à la fin.
Le VIX est « l'indice de la peur » de Wall Street : un chiffre, publié par Cboe, qui indique l'ampleur des mouvements que le marché des options attend du S&P 500 sur les 30 prochains jours. Quand il bondit, c'est parce que les investisseurs paient cher, tous en même temps, pour se protéger. Cette page est un tableau de référence de chaque grand pic du VIX depuis 1990, construit à partir de l'historique quotidien officiel de Cboe. Pour chaque pic, elle indique la clôture la plus haute, le plus haut en séance, l'événement déclencheur, la baisse déjà subie par le S&P 500, ce qu'a fait l'indice un, trois et douze mois plus tard, et le temps qu'il a fallu au VIX pour se calmer sous 20.
Chaque chiffre ci-dessous provient des fichiers de données listés dans la section méthode. Rien n'est estimé ni arrondi de mémoire.
Comment ce tableau définit un pic du VIX
Une liste de « pics du VIX » n'est utile que si la règle est claire. La voici :
- Début : un pic commence le premier jour où le VIX clôture à 30 ou plus.
- Fin : le pic se termine une fois que le VIX a enchaîné 60 séances consécutives (environ trois mois) sans nouvelle clôture à 30 ou plus. Toute clôture à 30 ou plus dans cette fenêtre appartient au même pic, de sorte qu'une crise en plusieurs vagues, comme celle de 2008, ne compte qu'une fois.
- Sommet : la clôture la plus élevée du pic. Tous les rendements ultérieurs sont mesurés à partir de la clôture du S&P 500 à cette date.
Pourquoi 30 ? La moyenne de long terme du VIX depuis 1990 est de 19,42 et sa médiane de 17,56. Seulement 7,9 % des 9 300 séances depuis le 2 janvier 1990 ont clôturé à 30 ou plus, et seulement 2,2 % à 40 ou plus. Une clôture à 30 marque à peu près le passage d'une volatilité « nerveuse » à une volatilité « sous tension », et ce seuil capte les événements dont la plupart des investisseurs se souviennent sans noyer le tableau sous des secousses mineures. La règle repose sur les valeurs de clôture, car le plus haut en séance peut être faussé par quelques minutes d'échanges peu liquides ; le plus haut en séance est indiqué à part.
Chaque pic du VIX depuis 1990 : le tableau de référence
Les clôtures maximales de 40 ou plus sont en gras. La « baisse » compare la clôture du S&P 500 le jour du sommet du VIX à sa clôture la plus haute des 12 mois précédents (252 séances). Les rendements ultérieurs sont des rendements de prix du S&P 500 (hors dividendes) sur les 21, 63 et 252 séances suivantes. La dernière colonne compte les séances entre le sommet du VIX et sa première clôture sous 20.
| Date de la clôture maximale | Déclencheur | Clôture max. du VIX | Plus haut en séance | Baisse du S&P 500 | S&P 500 +1 mois | +3 mois | +12 mois | Séances avant VIX < 20 |
|---|---|---|---|---|---|---|---|---|
| 23 août 1990 | L'Irak envahit le Koweït, choc pétrolier de la guerre du Golfe | 36.47 | n.d. | −16.8% | −0.8% | +2.9% | +27.4% | 122 |
| 30 oct. 1997 | Crise financière asiatique, mini-krach du 27 octobre | 38.20 | 48.64 | −8.1% | +7.9% | +10.8% | +21.6% | 70 |
| 8 oct. 1998 | Défaut de la Russie et effondrement de LTCM | 45.74 | 49.53 | −19.2% | +18.9% | +32.9% | +39.2% | 183 |
| 14 avr. 2000 | Éclatement de la bulle Internet | 33.49 | 34.31 | −11.2% | +8.1% | +11.3% | −12.1% | 52 |
| 3 avr. 2001 | Marché baissier post-bulle Internet, récession de 2001 | 34.72 | 35.45 | −27.2% | +12.8% | +11.6% | +2.2% | 43 |
| 20 sept. 2001 | Attentats du 11 septembre | 43.74 | 49.35 | −32.8% | +9.0% | +16.8% | −14.1% | 111 |
| 5 août 2002 | WorldCom et scandales comptables | 45.08 | 48.46 | −31.6% | +7.0% | +8.0% | +15.7% | 192 |
| 16 août 2007 | Début de la crise du crédit subprime | 30.83 | 37.50 | −9.1% | +4.6% | +4.2% | −8.0% | 25 |
| 17 mars 2008 | Effondrement de Bear Stearns | 32.24 | 37.57 | −18.4% | +6.9% | +6.5% | −39.0% | 28 |
| 20 nov. 2008 | Faillite de Lehman, crise financière mondiale | 80.86 | 89.53 | −50.4% | +15.8% | +2.8% | +45.0% | 273 |
| 30 oct. 2009 | Repli de l'après-crise | 30.69 | 31.59 | −5.6% | +7.0% | +6.5% | +14.3% | 36 |
| 20 mai 2010 | Flash Crash, crise de la dette grecque | 45.79 | 48.20 | −12.0% | +3.9% | +0.4% | +25.4% | 99 |
| 8 août 2011 | Dégradation de la note des États-Unis, crise de l'euro | 48.00 | 48.00 | −17.9% | +4.1% | +12.7% | +24.5% | 113 |
| 24 août 2015 | Ventes massives après la dévaluation du yuan | 40.74 | 53.29 | −11.2% | +2.4% | +10.4% | +15.5% | 29 |
| 5 févr. 2018 | « Volmageddon », débouclage des positions vendeuses de volatilité | 37.32 | 50.30 | −7.8% | +2.9% | +0.9% | +3.1% | 7 |
| 24 déc. 2018 | Resserrement de la Fed, guerre commerciale États-Unis–Chine | 36.07 | 36.20 | −19.8% | +13.3% | +19.3% | +37.1% | 10 |
| 16 mars 2020 | Krach du COVID-19 | 82.69 | 85.47 | −29.5% | +16.6% | +28.5% | +66.1% | 231 |
| 7 mars 2022 | Resserrement de la Fed, invasion de l'Ukraine par la Russie | 36.45 | 38.94 | −12.4% | +7.7% | −1.9% | −5.0% | 15 |
| 11 oct. 2022 | Marché baissier de 2022, hausses de taux de la Fed, crise des gilts britanniques | 33.63 | 34.88 | −25.2% | +4.5% | +10.6% | +21.2% | 37 |
| 5 août 2024 | Débouclage du carry trade sur le yen | 38.57 | 65.73 | −8.5% | +6.4% | +10.5% | +22.2% | 6 |
| 8 avr. 2025 | Choc tarifaire du « Liberation Day » | 52.33 | 60.13 | −18.9% | +13.7% | +26.0% | +36.8% | 23 |
| 27 mars 2026 | Guerre en Iran, choc pétrolier du détroit d'Ormuz | 31.05 | 31.65 | −8.7% | +12.1% | +16.8% | en attente | 8 |
Plus haut en séance = la valeur intrajournalière la plus élevée du VIX à n'importe quel moment du pic, d'après le fichier de Cboe ; ce fichier quotidien ne contient pas de fourchette intrajournalière avant 1992, d'où la mention n.d. pour 1990. Le rendement à 12 mois du pic de mars 2026 sera connu après mars 2027.
Statistiques de synthèse : ce qui s'est généralement passé ensuite
| Groupe | Pics | Médiane +1 mois | Médiane +3 mois | Médiane +12 mois | Plus haut 12 mois après | Baisse médiane du S&P 500 au sommet | Médiane des séances avant VIX < 20 |
|---|---|---|---|---|---|---|---|
| Tous les pics | 22 | +7.4% | +10.5% | +21.2% | 16 sur 21 | −17.3% | 40 |
| Clôture max. de 40 ou plus | 9 | +9.0% | +12.7% | +25.4% | 8 sur 9 | −19.2% | 113 |
| Clôture max. entre 30 et 40 | 13 | +7.0% | +10.5% | +8.7% | 8 sur 12 | −11.2% | 28 |
Trois tendances se dégagent :
- Le premier mois a presque toujours été positif. Le S&P 500 était plus haut un mois après la clôture record du VIX dans 21 pics sur 22 ; la seule exception est août 1990 (−0,8 %). Trois mois plus tard, il était aussi plus haut dans 21 cas sur 22 ; l'exception est mars 2022 (−1,9 %).
- Une peur plus forte s'est accompagnée en moyenne d'un rebond plus fort, et d'un retour au calme plus lent. Les pics ayant culminé à 40 ou plus affichent un rendement médian à 12 mois de +25,4 %, contre +8,7 % pour ceux qui ont culminé entre 30 et 40. Mais le VIX a aussi mis bien plus longtemps à se stabiliser : 113 séances en médiane pour repasser sous 20, contre 28.
- Douze mois plus tard, les actions étaient plus haut dans 16 cas achevés sur 21. Le rendement moyen à 12 mois est de +16,1 %. Le meilleur est de +66,1 % après mars 2020 et le pire de −39,0 % après mars 2008.
Il s'agit d'observations historiques sur 22 épisodes, pas d'une règle de trading. Avec un petit échantillon et des causes très différentes, chaque pic peut se comporter autrement.
Les deux plus grands pics : 2008 et 2020
Le VIX n'a clôturé au-dessus de 80 qu'à deux reprises.
La crise financière mondiale (2008). Le VIX a clôturé pour la première fois au-dessus de 30 le 15 septembre 2008, le jour où Lehman Brothers s'est déclarée en faillite, et il est resté dans le même pic jusqu'en juillet 2009, avec 186 clôtures à 30 ou plus. Il a inscrit le plus haut en séance de son histoire, 89,53, le 24 octobre 2008, et sa clôture record de 80,86 est intervenue le 20 novembre 2008, alors que le S&P 500 se trouvait 50,4 % sous son plus haut des 12 mois précédents. Les actions n'avaient pas encore touché le fond : le S&P 500 a encore perdu 10,1 % jusqu'à son plus bas du 9 mars 2009, 72 séances plus tard. Depuis le sommet du VIX, l'indice gagnait 2,8 % après trois mois et 45,0 % après douze. Le VIX a eu besoin de 273 séances, jusqu'au 22 décembre 2009, pour clôturer de nouveau sous 20, l'attente la plus longue du tableau. Pour replacer ce krach dans son contexte, voir chaque marché baissier du S&P 500 depuis 1929.
Le krach du COVID-19 (2020). Le VIX a clôturé à son record absolu de 82,69 le 16 mars 2020, avec un S&P 500 29,5 % sous son plus haut sur 12 mois. L'indice a touché son plus bas cinq séances plus tard seulement, le 23 mars, 6,2 % plus bas, puis a rebondi rapidement : +16,6 % un mois après le sommet du VIX, +28,5 % après trois mois et +66,1 % après douze, le meilleur résultat du tableau. Malgré cela, le VIX n'a pas clôturé sous 20 avant le 12 février 2021, 231 séances après le sommet.
Le sommet du VIX coïncide rarement avec le point bas exact
Une idée répandue veut que « le sommet du VIX marque le point bas ». Les données montrent que ce n'est généralement pas le cas, du moins pas exactement. Dans 18 pics sur 22, le S&P 500 a inscrit une clôture plus basse à un moment donné dans les 12 mois suivant la clôture record du VIX. La baisse supplémentaire médiane a été de 4,2 %, ce qui est faible, mais les pires cas ne l'ont pas été :
- Mars 2008 (Bear Stearns) : le S&P 500 a encore chuté de 47,0 %, jusqu'au plus bas du 9 mars 2009, 246 séances après le sommet du VIX.
- Septembre 2001 (11 septembre) : encore 19,0 % de baisse, jusqu'au 23 juillet 2002. Notre article sur le 11 septembre et le début de la guerre contre le terrorisme détaille ce choc.
- Avril 2000 (éclatement de la bulle Internet) : encore 18,7 %, jusqu'au 4 avril 2001.
- Mars 2022 (resserrement de la Fed et invasion de l'Ukraine par la Russie) : encore 14,9 %, jusqu'au plus bas du 12 octobre 2022. Voir l'impact de la guerre Russie-Ukraine sur les actions.
Le jour du sommet du VIX n'a coïncidé avec la clôture la plus basse du S&P 500 de l'année suivante qu'à quatre reprises : octobre 1997, octobre 1998, décembre 2018 et avril 2025. Autrement dit, un pic du VIX vous dit que la peur est extrême ; il ne vous dit pas que les ventes sont terminées.
Quand les actions étaient plus bas 12 mois plus tard
Cinq pics ont été suivis d'un S&P 500 plus bas un an plus tard : avril 2000 (−12,1 %), septembre 2001 (−14,1 %), août 2007 (−8,0 %), mars 2008 (−39,0 %) et mars 2022 (−5,0 %). Ils ont un point commun : chacun s'est produit alors qu'un marché baissier plus long était encore en cours, celui de la bulle Internet en 2000–2002, la crise financière de 2007–2009 et le marché baissier de 2022. Les cas de 2001 et de 2007–2009 ont aussi coïncidé avec des récessions américaines telles que datées par le NBER.
Les pics provoqués par un choc soudain au sein d'une économie par ailleurs saine, comme la crise de LTCM en 1998, le Flash Crash de 2010, la dévaluation du yuan en 2015 ou le débouclage du carry trade sur le yen en 2024, se sont tous soldés par un S&P 500 plus haut un an plus tard. C'est pourquoi il est utile d'associer le VIX à une grille de lecture de la récession, comme l'historique des inversions de la courbe des taux, et aux chronologies de la reprise après chaque marché baissier.
Combien de temps faut-il au VIX pour repasser sous 20
Une clôture du VIX sous 20 est un repère raisonnable de « retour à la normale », car ce niveau est proche de la moyenne de long terme. Sur l'ensemble des 22 pics, l'attente médiane a été de 40 séances, mais l'écart est large :
- Les plus rapides : août 2024, 6 séances (retour sous 20 le 13 août 2024) ; février 2018, 7 séances ; mars 2026, 8 séances ; décembre 2018, 10 séances.
- Les plus lents : novembre 2008, 273 séances ; mars 2020, 231 séances ; août 2002, 192 séances ; octobre 1998, 183 séances.
La logique est intuitive. Les pics provoqués par un accident de positionnement, comme le débouclage des positions vendeuses de volatilité en 2018 ou le carry trade sur le yen en 2024, retombent en quelques jours. Ceux qui naissent d'une véritable crise économique ou financière maintiennent une volatilité élevée pendant des mois, même lorsque les actions se redressent.
Pics en séance et pics en clôture
Plusieurs moments célèbres du VIX paraissent bien plus spectaculaires en séance qu'à la clôture :
- 5 août 2024 : le VIX a atteint 65,73 en séance lors du débouclage du carry trade sur le yen, mais a clôturé à 38,57, et il était de retour sous 20 six séances plus tard.
- 24 août 2015 : 53,29 en séance pendant les ventes massives liées à la Chine, 40,74 à la clôture.
- Février 2018 (« Volmageddon ») : la clôture record a été de 37,32 le 5 février, et le plus haut en séance a atteint 50,30 le lendemain.
- Avril 2025 : 60,13 en séance le 7 avril après l'annonce des droits de douane, puis une clôture record de 52,33 le 8 avril.
Si vous voyez un titre évoquant « le VIX au-dessus de 60 », vérifiez s'il s'agit d'une valeur intrajournalière. Ce tableau utilise les clôtures pour la règle et indique le plus haut en séance à titre de contexte.
Guerres et chocs géopolitiques dans le tableau
La géopolitique apparaît dans le tableau moins souvent qu'on ne pourrait le penser. L'invasion du Koweït par l'Irak (1990), les attentats du 11 septembre (2001), l'invasion de l'Ukraine par la Russie (2022, au sein d'un repli provoqué par la Fed) et la guerre en Iran de 2026 sont les cas évidents. La plupart des plus grands pics étaient d'origine financière : crises du crédit, krachs et chocs de politique économique. Notre étude « acheter au son du canon » portant sur 12 guerres montre la même chose du côté des actions : les guerres ont souvent provoqué une baisse brève suivie d'une reprise.
2026 jusqu'ici. Cette année a connu un seul pic : le VIX a clôturé à 31,05 le 27 mars 2026, lorsque la guerre en Iran et la menace pesant sur les pétroliers dans le détroit d'Ormuz ont entraîné le S&P 500 vers sa cinquième baisse hebdomadaire consécutive. Le S&P 500 a clôturé à 6 368,85 ce jour-là, 8,7 % sous son plus haut sur 12 mois. Le VIX est repassé sous 20 le 9 avril 2026, huit séances plus tard seulement, et le S&P 500 gagnait 12,1 % un mois après le sommet et 16,8 % après trois mois. Pour le volet pétrole et secteurs de cet épisode, voir l'impact de la guerre en Iran sur les actions et le comportement du S&P 500 lors des chocs pétroliers.
Quel est le niveau du VIX aujourd'hui ?
Le VIX a clôturé à 19,03 le 22 octobre 2026, selon l'historique quotidien de Cboe, juste sous sa moyenne de long terme de 19,42 et bien en dessous du seuil de 30 qui déclenche un pic dans ce tableau. Le S&P 500 a clôturé à 7 663,43 le même jour. Aucun pic n'est actuellement en cours.
Les indices de la peur hors des États-Unis
Le VIX ne mesure que la volatilité attendue du S&P 500, mais il évolue avec les marchés mondiaux, et la plupart des grands marchés disposent de leur propre version, construite sur les options de leur indice local : le VSTOXX pour l'Euro Stoxx 50, le Nikkei Stock Average Volatility Index au Japon, le VKOSPI pour le KOSPI 200 coréen, l'India VIX pour le Nifty 50, le Hang Seng Volatility Index (VHSI) à Hong Kong, le TAIFEX VIX à Taïwan et le RVI de la Bourse de Moscou. Leurs niveaux ne sont pas directement comparables à celui du VIX, car ils reposent sur des indices différents, mais leurs pics ont tendance à se concentrer autour des mêmes événements mondiaux. Pour les investisseurs en France et dans la zone euro, l'équivalent à suivre est le VSTOXX, calculé à partir des options sur l'Euro Stoxx 50. Pour un exemple local de déroulement d'un krach hors des États-Unis, voir chaque krach du KOSPI depuis 1990.
Comment utiliser ce tableau
- Comme contexte, pas comme signal. Une clôture du VIX au-dessus de 30 indique que le marché est sous tension. À elle seule, elle ne dit pas si la cause est un choc passager ou le début d'un long marché baissier.
- Regardez l'horizon. Dans cet échantillon, les rendements à un mois et à trois mois après un sommet ont été positifs dans 21 cas sur 22, mais le résultat à douze mois a dépendu de la survenue ou non d'une récession ou d'un marché baissier.
- Vérifiez les signaux concordants. La largeur du marché, les écarts de crédit et les révisions de bénéfices aident à distinguer une panique de liquidité d'une réévaluation fondamentale. Notre surveillance des replis de Wall Street et notre pouls du risque du Dow Jones expliquent lesquels comptent. Pour les pires séances de ces mêmes crises, voir les 20 pires séances de l'histoire du S&P 500.
- Comparez avec les résultats par année civile. Beaucoup d'années marquées par un pic se sont tout de même terminées en hausse ; voir les rendements du S&P 500 par année pour chaque année depuis 1928.
Si vous souhaitez suivre ensemble la volatilité, la largeur du marché et le sentiment, les agents analystes IA de SimianX surveillent ces signaux en temps réel et peuvent fonctionner jour et nuit en pilote automatique. Cette page a une vocation pédagogique et ne constitue pas un conseil en investissement.
Questions fréquentes
Quel est le plus haut niveau jamais atteint par le VIX ? La clôture la plus élevée est de 82,69 le 16 mars 2020, pendant le krach du COVID-19. Le plus haut en séance est de 89,53 le 24 octobre 2008, pendant la crise financière mondiale.
À partir de quel niveau le VIX est-il considéré comme élevé ? Le VIX a affiché une moyenne de 19,42 depuis 1990. Au-dessus de 20, il est élevé ; une clôture au-dessus de 30 est le seuil d'un pic dans ce tableau ; et les clôtures au-dessus de 40 ne se sont produites que lors de 2,2 % des séances depuis 1990.
À quelle fréquence le VIX clôture-t-il au-dessus de 30 ? Il y a eu 22 pics distincts avec une clôture à 30 ou plus depuis 1990, et 7,9 % de toutes les séances depuis lors ont clôturé à 30 ou plus, la plupart pendant les épisodes de 2008–2009 et de 2020.
Un pic du VIX signifie-t-il que la Bourse a touché le fond ? Pas nécessairement. Dans 18 pics sur 22, le S&P 500 a inscrit une clôture plus basse au cours des 12 mois suivants ; en mars 2008, il a encore chuté de 47,0 %. La baisse supplémentaire médiane a été de 4,2 %.
Comment les actions se comportent-elles après un pic du VIX ? Mesuré à partir de la clôture record du VIX, le rendement médian du S&P 500 a été de +7,4 % après un mois, +10,5 % après trois mois et +21,2 % après douze mois, et l'indice était plus haut un an plus tard dans 16 cas achevés sur 21.
Quel a été le niveau du VIX en 2026 ? La seule clôture à 30 ou plus en 2026 jusqu'ici a été de 31,05 le 27 mars (suivie de 30,61 le 30 mars), pendant la guerre en Iran. La dernière clôture est de 19,03 le 22 octobre 2026.
Méthode et sources, et mise à jour de cette page
- VIX : ouverture, plus haut, plus bas et clôture quotidiens issus du fichier officiel de Cboe VIX historical data (VIX_History.csv), du 2 janvier 1990 au 22 octobre 2026. Données recoupées avec FRED VIXCLS (identiques à chaque date commune) et avec l'historique .VIX de CNBC (identique). Le VIX a été lancé en 1993 et sa méthode actuelle, fondée sur les options sur le S&P 500, date de 2003 ; Cboe calcule la série rétroactivement jusqu'en 1990.
- S&P 500 : clôtures quotidiennes de Yahoo Finance ^GSPC, recoupées avec FRED SP500 pour les dix dernières années et avec l'historique .SPX de CNBC (écart maximal de 0,12 % sur une seule journée). Les rendements sont des rendements de prix hors dividendes.
- Règle : pic = clôture du VIX à 30 ou plus ; le pic se termine après 60 séances consécutives sans une telle clôture ; sommet = clôture la plus élevée. 1 mois = 21 séances, 3 mois = 63, 12 mois = 252. Baisse = clôture du S&P 500 à la date du sommet comparée à sa clôture la plus haute des 252 séances précédentes.
- Mises à jour : la section « Quel est le niveau du VIX aujourd'hui ? » et la réponse rapide sont actualisées chaque semaine ; le tableau et les statistiques sont recalculés chaque fois qu'un nouveau pic commence, lorsqu'une colonne en attente peut être complétée (le rendement à 12 mois de mars 2026 après mars 2027), et au moins une fois par trimestre. La date « Mis à jour » en haut de page indique la dernière actualisation.
Par Marcus Reeve
Lecture Liée
- Chaque marché baissier du S&P 500 depuis 1929 : la référence
- Reprise de la Bourse après chaque marché baissier, 1929-2022
- Krach boursier : les 20 pires séances du S&P 500 et la suite
- S&P 500 : rendement moyen et rendement par année, 1928-2026
- Krach du KOSPI 2026 : tous les krachs de la Bourse coréenne
- Acheter au son du canon ? 9 guerres sur 12, le S&P 500 monte
- 9/11 et Première War on Terror : S&P -14%, 4 Mois Recovery
- Guerre Iran : Actions Risk-Off, Pétrole $100-$120, VIX
- Inversions de la courbe des taux et récessions américaines
- Le S&P 500 face à chaque choc pétrolier : 1973–2026
D'autres tableaux de référence dans la rubrique thématique Histoire des marchés.
Références
- Cboe — présentation de l'indice VIX
- Cboe — données historiques du VIX (VIX_History.csv, quotidien depuis 1990)
- FRED — CBOE Volatility Index : VIX (VIXCLS)
- FRED — S&P 500 (SP500)
- Yahoo Finance — cours historiques du S&P 500 (^GSPC)
- NBER — phases d'expansion et de contraction du cycle économique américain
- Wikipedia — VIX
- Wikipedia — Long-Term Capital Management
- Wikipedia — Flash Crash de 2010
- Wikipedia — crise financière de 2008
- Wikipedia — krach boursier de 2020
- Wikipedia — turbulences boursières chinoises de 2015–2016
- Wikipedia — krach boursier de 2025
- AP via WBTV — les actions reculent et le pétrole monte avec la guerre en Iran (27 mars 2026)


