 Par Marcus Reeve
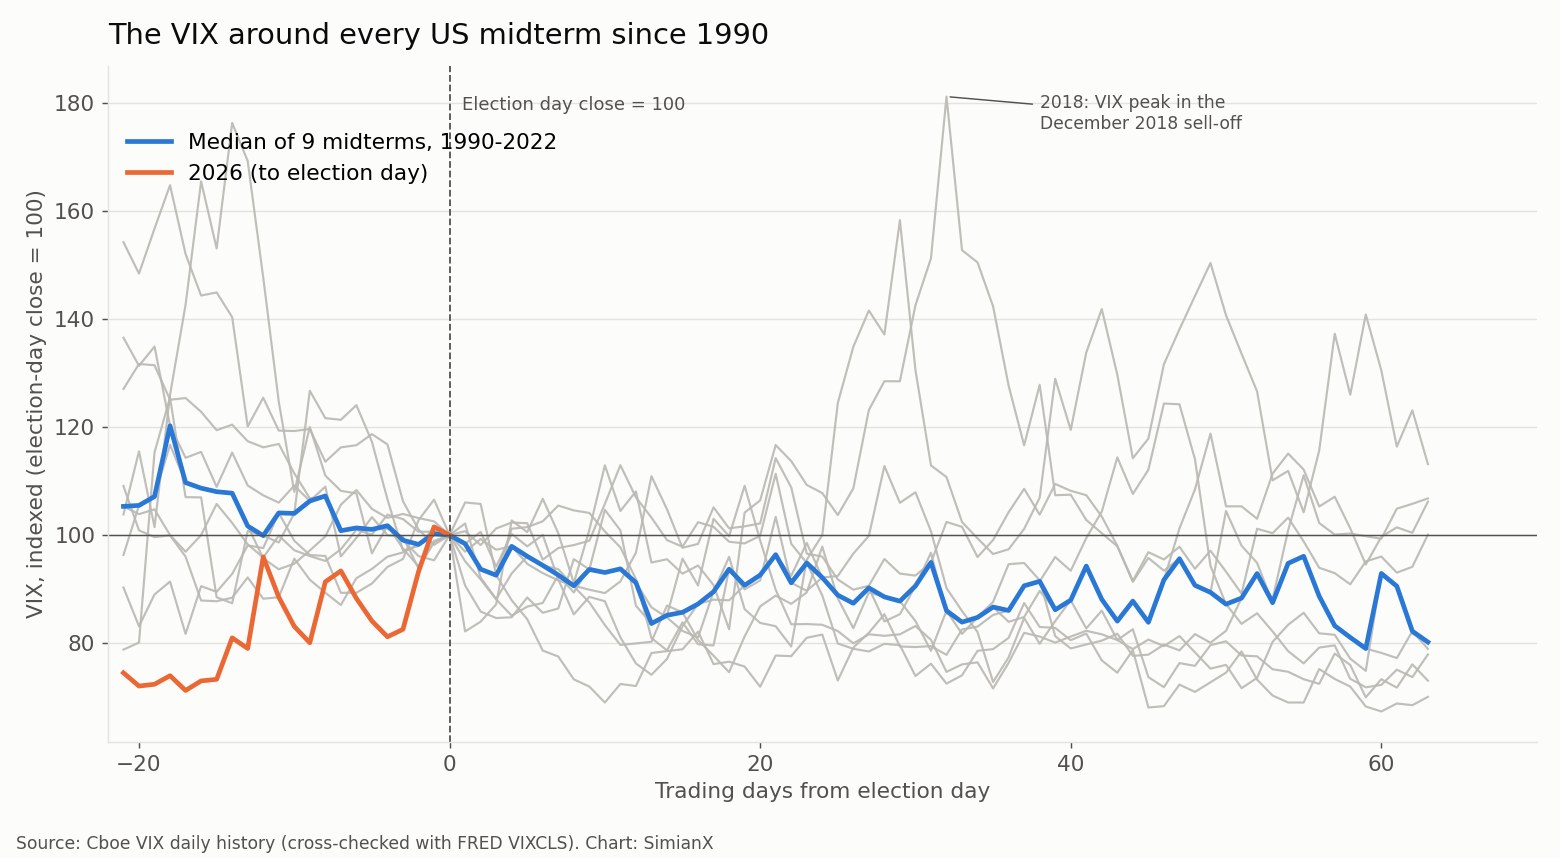
Le VIX autour de chaque élection de mi-mandat américaine depuis 1990
Données arrêtées à la clôture du 3 novembre 2026. Chaque chiffre ci-dessous a été recalculé à partir de l'historique quotidien officiel du VIX publié par Cboe et vérifié par rapport à la copie de la même série tenue par la Federal Reserve Bank de St. Louis.
Réponse rapide : lors des neuf élections de mi-mandat depuis le début du VIX en 1990, l'« effondrement de la volatilité » après le scrutin a été réel mais peu fiable. Mesuré depuis la clôture du jour de l'élection, le VIX était plus bas le lendemain dans 6 cas sur 9 (médiane −1,6 %), plus bas un mois plus tard dans seulement 5 cas sur 9 (médiane −3,6 %, à peu près ce que montre n'importe quel mois pris au hasard) et plus bas trois mois plus tard dans 6 cas sur 9 (médiane −19,8 %). Les présidentielles sont différentes : le VIX a monté jusqu'au jour du vote dans 8 cas sur 9 et était plus bas trois mois plus tard dans 8 cas sur 9. En 2026, le VIX a clôturé à 21,15 le lundi 2 novembre, veille du scrutin, et à 20,83 le jour de l'élection, après une hausse de +36,1 % sur le mois précédent : la plus forte montée avant une élection de mi-mandat de toute la série.
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
Chaque saison électorale ramène la même idée : l'incertitude fait monter l'indice de volatilité de Cboe (VIX) avant le vote, puis, une fois le résultat connu, l'incertitude disparaît et le VIX « s'effondre ». Notre référence sur la Bourse après les élections de mi-mandat retrace ce qu'a fait le S&P 500 à chaque cycle, et celle sur chaque pic du VIX depuis 1990 couvre les grands épisodes de peur. Cette page répond à une question plus étroite qu'aucune des deux ne traite : que fait le VIX lui-même autour d'une élection de mi-mandat aux États-Unis ?
En bref : à l'horizon d'un mois, l'effondrement post-électoral des mi-mandats relève surtout du folklore, et la baisse à trois mois qui apparaît bel et bien ressemble davantage à un retour classique vers la moyenne depuis un niveau de départ élevé qu'à un effet électoral. Les détails comptent, voici donc le tableau complet.
Comment les chiffres ont été construits
- Indice : l'indice de volatilité de Cboe (VIX), clôtures quotidiennes tirées de l'historique public des cotations différées de Cboe, qui commence le 2 janvier 1990. Chaque clôture a été comparée à la série VIXCLS de FRED : les deux fichiers concordent sur l'ensemble des 9 308 séances.
- Élections couvertes : 1990, 1994, 1998, 2002, 2006, 2010, 2014, 2018 et 2022. Cela fait neuf élections, un petit échantillon. Lisez chaque décompte ci-dessous comme la description de ce qui s'est passé, pas comme une probabilité.
- Jour de l'élection : le premier mardi suivant le premier lundi de novembre. Les marchés américains d'actions et d'options étaient ouverts lors de chacun de ces jours d'élection.
- Fenêtres : le niveau « avant le vote » est la dernière clôture précédant le jour de l'élection (le lundi). La montée préalable est la variation entre la dernière clôture à la même date un mois plus tôt (ou juste avant) et la clôture du jour de l'élection. Les variations du lendemain, à un mois et à trois mois sont mesurées depuis la clôture du jour de l'élection, jusqu'à la séance suivante et jusqu'à la dernière clôture à la même date calendaire (ou juste avant) un et trois mois plus tard.
- Années de comparaison : les mêmes fenêtres calendaires dans les neuf années d'élection présidentielle de 1992 à 2024 et dans les 18 années impaires de 1991 à 2025, sans élection fédérale en novembre.
- Taux de base : pour le contexte, la part de toutes les séances du VIX depuis 1990 à l'issue desquelles l'indice était plus bas un jour, un mois et trois mois plus tard.
Les variations du VIX sont exprimées en pourcentage. Un passage du VIX de 20 à 18 correspond à −10 %, soit −2 points.
Le VIX autour de chaque élection de mi-mandat, 1990–2022 : le tableau de référence
| Élection de mi-mandat (jour du vote) | VIX, dernière clôture avant le vote | Clôture du jour de l'élection | Montée, mois précédent | Lendemain | +1 mois | +3 mois |
|---|---|---|---|---|---|---|
| 6 nov. 1990 | 29,85 | 29,11 | +4,5 % | +6,0 % | −22,3 % | −22,1 % |
| 8 nov. 1994 | 17,37 | 16,30 | +9,2 % | +0,7 % | +11,3 % | −29,9 % |
| 3 nov. 1998 | 27,26 | 27,76 | −31,4 % | −1,4 % | +3,4 % | +0,4 % |
| 5 nov. 2002 | 30,82 | 31,23 | −20,9 % | −1,6 % | −3,6 % | +5,8 % |
| 7 nov. 2006 | 11,16 | 11,09 | −4,1 % | −3,1 % | +14,2 % | −6,9 % |
| 2 nov. 2010 | 21,83 | 21,57 | −4,1 % | −9,3 % | −10,1 % | −19,8 % |
| 4 nov. 2014 | 14,73 | 14,89 | +2,3 % | −4,8 % | −16,9 % | +23,1 % |
| 6 nov. 2018 | 19,96 | 19,91 | +34,3 % | −17,8 % | +6,4 % | −22,8 % |
| 8 nov. 2022 | 24,35 | 25,54 | −18,6 % | +2,2 % | −12,7 % | −23,1 % |
| Médiane, 1990–2022 | 21,83 | 21,57 | −4,1 % | −1,6 % | −3,6 % | −19,8 % |
| VIX plus bas dans | 5 sur 9 | 6 sur 9 | 5 sur 9 | 6 sur 9 | ||
| 3 nov. 2026 | 21,15 | 20,83 | +36,1 % | 4 nov. 2026 : à compléter après la clôture | en attente | en attente |
La colonne de montée mesure le mois précédant le vote (par exemple, pour 1990, elle va de la clôture de 27,85 du 5 octobre 1990 à la clôture de 29,11 du jour de l'élection). En 2026, la montée part de la clôture de 15,31 du 2 octobre.
Le second tableau montre où le VIX a réellement terminé, jusqu'où il est monté dans les trois mois suivant le vote et ce qu'a fait l'indice S&P 500 sur ces mêmes trois mois.
| Élection | VIX +1 mois | VIX +3 mois | Plus haute clôture sur 3 mois (date) | Plus basse clôture sur 3 mois | S&P 500, +3 mois |
|---|---|---|---|---|---|
| 1990 | 22,62 | 22,68 | 36,20 (14 janv. 1991) | 20,09 | +14,9 % |
| 1994 | 18,15 | 11,42 | 18,41 (23 nov. 1994) | 10,98 | +3,3 % |
| 1998 | 28,70 | 27,88 | 32,98 (14 janv. 1999) | 20,21 | +14,5 % |
| 2002 | 30,10 | 33,04 | 34,69 (27 janv. 2003) | 23,16 | −7,8 % |
| 2006 | 12,67 | 10,32 | 12,67 (7 déc. 2006) | 9,89 | +4,9 % |
| 2010 | 19,39 | 17,30 | 23,54 (30 nov. 2010) | 15,45 | +9,3 % |
| 2014 | 12,38 | 18,33 | 23,57 (16 déc. 2014) | 11,82 | +1,5 % |
| 2018 | 21,19 | 15,38 | 36,07 (24 déc. 2018) | 15,38 | −0,9 % |
| 2022 | 22,29 | 19,63 | 26,09 (9 nov. 2022) | 17,87 | +7,6 % |
La colonne du S&P 500 correspond à l'indice de prix depuis la clôture du jour de l'élection, hors dividendes ; pour une vue complète de la Bourse, voir notre référence du S&P 500 aux élections de mi-mandat.
Le bilan de l'« effondrement de la volatilité »
En rassemblant les décomptes, l'effondrement post-électoral des mi-mandats paraît bien plus faible que sa réputation.
| Fenêtre (depuis la clôture du jour de l'élection) | VIX plus bas dans | Variation médiane | Variation médiane, points | Toutes les séances depuis 1990 : part plus basse |
|---|---|---|---|---|
| Séance suivante | 6 sur 9 | −1,6 % | −0,39 | 52,9 % |
| +1 mois | 5 sur 9 | −3,6 % | −1,13 | 55,1 % |
| +3 mois | 6 sur 9 | −19,8 % | −4,27 | 56,0 % |
| +12 mois | 6 sur 9 | −25,4 % | −4,60 | — |
Trois points ressortent.
Le lendemain est en général plus calme, mais sans excès. Six des neuf mouvements du lendemain ont été des baisses, mais la médiane n'est que de −1,6 %, et les deux plus fortes baisses ont coïncidé avec d'autres nouvelles. En 2018, le VIX a chuté de 17,8 % le lendemain du vote ; en 2010, il a reculé de 9,3 % le 3 novembre, jour où la Réserve fédérale a annoncé son deuxième programme d'achats d'obligations. En 1990 et en 2022, le VIX a monté le lendemain.
Un mois plus tard, le bilan des mi-mandats revient à jouer à pile ou face. Le VIX était plus bas après cinq des neuf élections. Sur l'ensemble des séances depuis 1990, le VIX était plus bas un mois plus tard dans 55,1 % des cas, avec une variation médiane de −2,1 %. La médiane des mi-mandats, −3,6 %, n'en diffère pas de manière significative, et lors de quatre des neuf élections (1994, 1998, 2006 et 2018), le VIX était plus haut un mois après le vote.
La baisse à trois mois est réelle, mais repose sur un petit échantillon et dépend du niveau. Lors de six élections sur neuf, le VIX était plus bas trois mois plus tard, avec une baisse médiane de près de 20 %. Mais trois de ces six cas partaient d'un VIX égal ou supérieur à 20, niveau à partir duquel les baisses sont la norme en toute saison (voir plus bas) ; 1998 est resté stable (+0,4 %), et 2002 et 2014 sont allés dans l'autre sens, avec un VIX plus élevé fin janvier et début février, à l'approche de la guerre en Irak et après l'effondrement du pétrole fin 2014.
Mi-mandat, présidentielle ou année sans scrutin
Le test le plus propre d'un « effet électoral » consiste à appliquer exactement les mêmes fenêtres calendaires à des années où novembre est différent, ou sans élection du tout.
| Type de novembre | Cas | VIX médian le jour de l'élection | Montée positive dans | VIX plus bas le lendemain | Plus bas à +1 mois | Plus bas à +3 mois | Médiane à +3 mois |
|---|---|---|---|---|---|---|---|
| Années de mi-mandat, 1990–2022 | 9 | 21,57 | 4 sur 9 | 6 sur 9 | 5 sur 9 | 6 sur 9 | −19,8 % |
| Années présidentielles, 1992–2024 | 9 | 18,74 | 8 sur 9 | 6 sur 9 | 6 sur 9 | 8 sur 9 | −23,7 % |
| Années impaires (sans scrutin fédéral), 1991–2025 | 18 | 16,26 | 6 sur 18 | 11 sur 18 | 10 sur 18 | 8 sur 18 | +4,0 % |
Pour les années impaires, le « jour de l'élection » est simplement le premier mardi suivant le premier lundi de novembre, à la même place dans le calendrier.
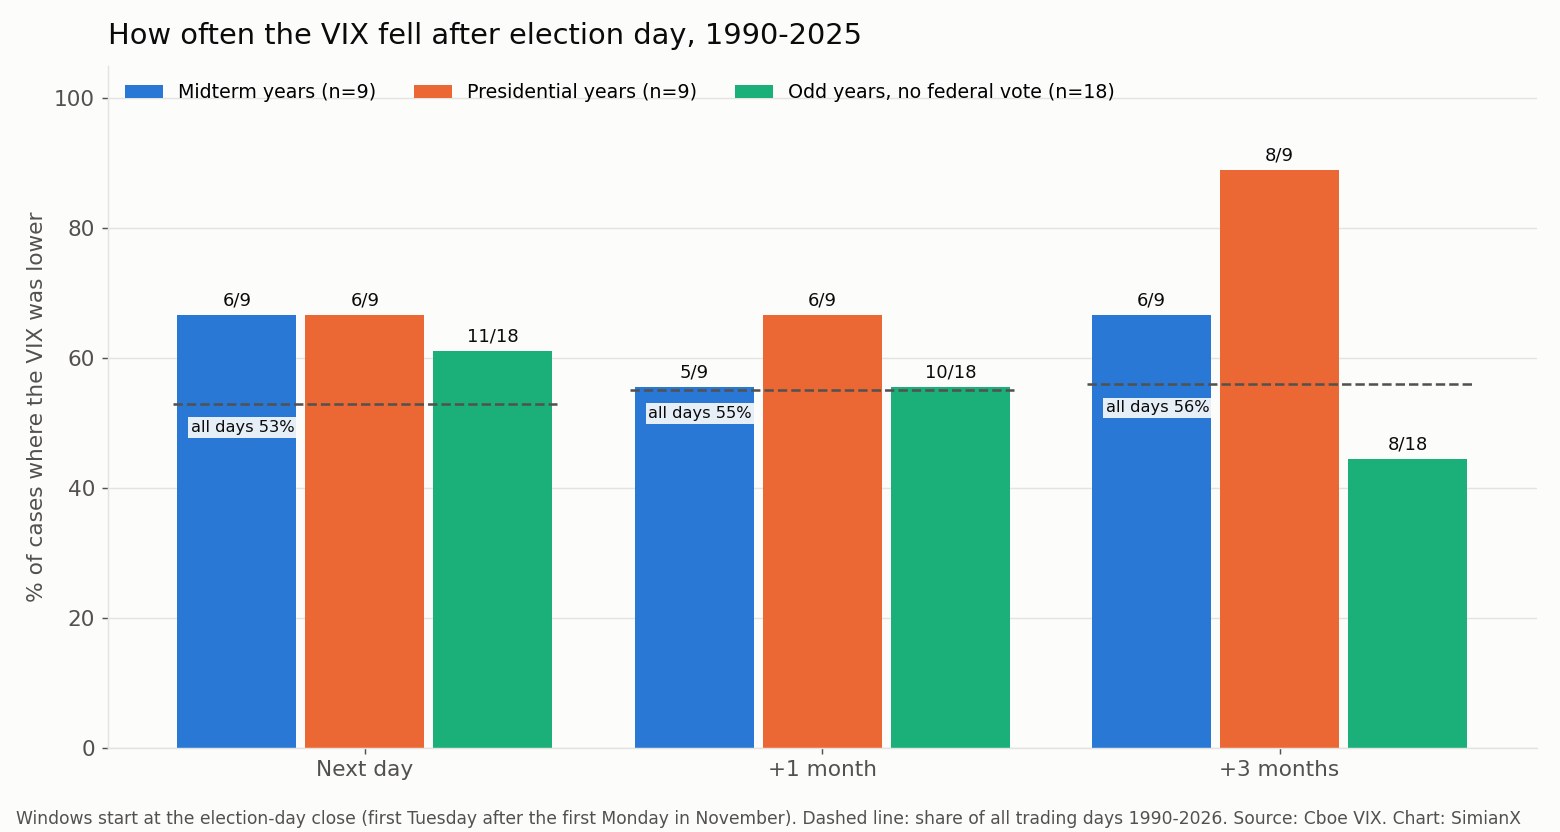
Le schéma décrit par l'histoire de l'« effondrement de la volatilité » existe bien, mais il appartient aux élections présidentielles. Lors des années présidentielles, le VIX a monté jusqu'au jour du vote dans huit cas sur neuf (médiane +19,3 % sur le mois), puis il a reculé : un mois plus tard, il était plus bas dans six années sur neuf, avec une médiane de −19,8 %, et trois mois plus tard dans huit sur neuf. Lors des élections de 2016, 2020 et 2024, le VIX a perdu à chaque fois environ un tiers de sa valeur en un mois (−32,6 %, −40,1 % et −33,9 %). La seule année présidentielle où le VIX était plus haut trois mois plus tard, 1996, partait d'un niveau calme de 17,65.
Les mi-mandats ne créent généralement pas ce genre de prime électorale. Le VIX a baissé pendant le mois précédant le vote lors de cinq élections sur neuf, avec une montée médiane de −4,1 %, si bien qu'il y avait en général moins de tension à relâcher ensuite. Les années sans scrutin fédéral ne montrent aucun schéma en novembre : le VIX était plus haut trois mois plus tard dans 10 années impaires sur 18, souvent parce qu'il partait de niveaux proches de ses plus bas.
Pourquoi le niveau de départ compte plus que le calendrier
Le VIX a tendance à revenir vers sa zone médiane de long terme (la clôture médiane depuis 1990 est de 17,56). Quand il part haut, il baisse le plus souvent ; quand il part bas, il monte souvent. Répartir les neuf élections selon le niveau avant le vote le montre bien :
| VIX avant le vote | Élections | VIX plus bas un mois plus tard |
|---|---|---|
| 20 ou plus | 1990, 1998, 2002, 2010, 2022 | 4 sur 5 (1998 l'exception, +3,4 %) |
| Moins de 20 | 1994, 2006, 2014, 2018 | 1 sur 4 (2014, −16,9 %) |
Cette répartition correspond presque exactement à ce que prédit le taux de base. Sur toutes les séances depuis 1990 où le VIX partait de 20 ou plus, il était plus bas un mois plus tard dans 66,9 % des cas, avec une variation médiane de −8,3 %. Avec seulement neuf élections, il est impossible de distinguer un effet électoral de ce retour ordinaire vers la moyenne, et les données ne donnent pas de raison solide de penser qu'un tel effet existe pour les mi-mandats.
La montée de 2026 : la plus forte avant une élection de mi-mandat
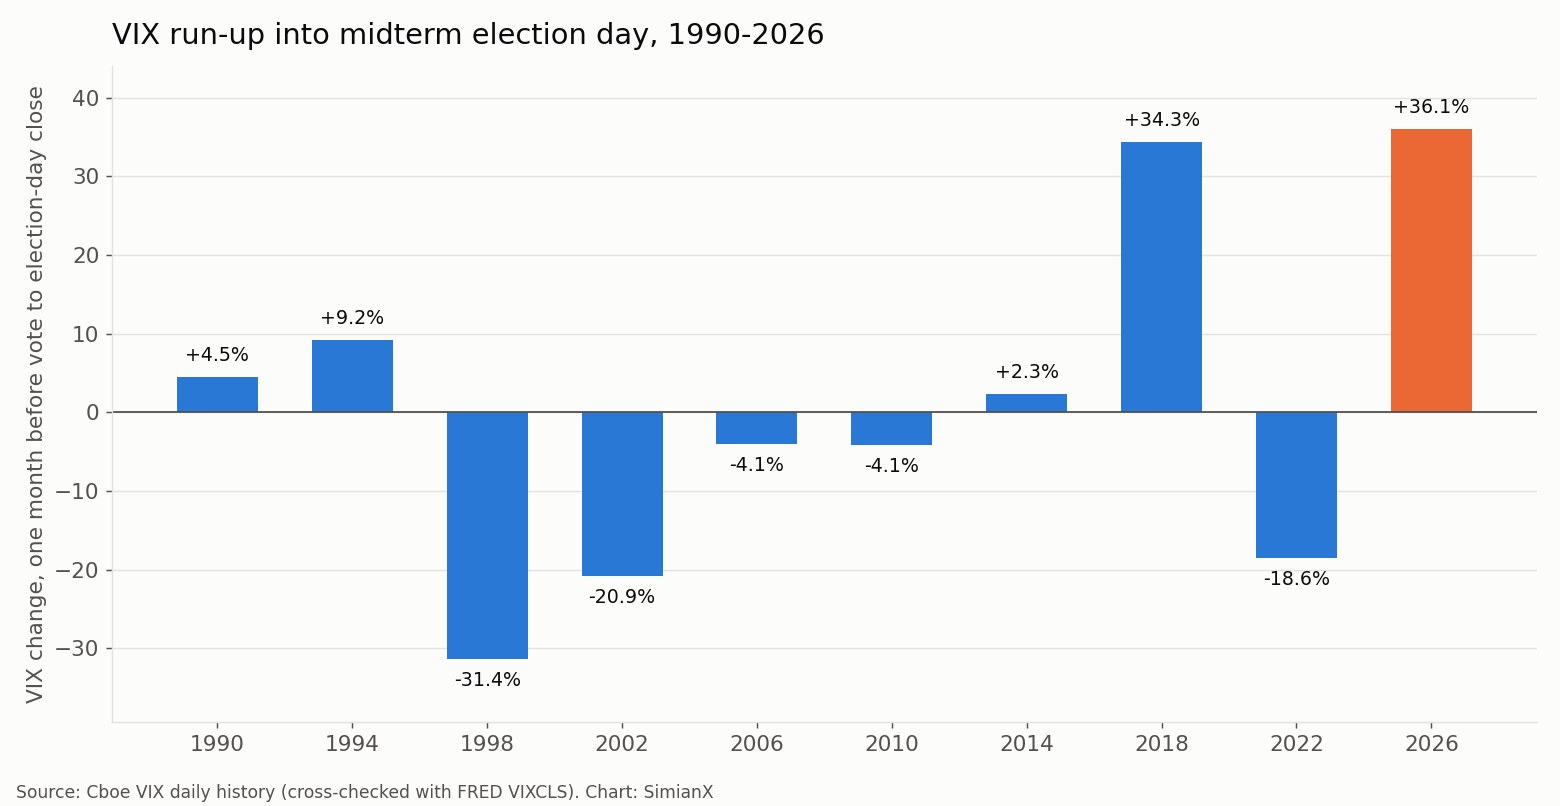
Le cycle 2026 a rompu avec l'habitude. Le VIX a clôturé à 15,31 le 2 octobre 2026 et à 20,83 le jour de l'élection, une hausse de +36,1 % qui constitue la plus forte montée avant une élection de mi-mandat depuis la création du VIX. La clôture du lundi, 21,15, était la plus haute depuis le 10 juin 2026 (22,22) et la plus haute clôture des trois mois précédant le vote ; seule l'année 1994 partage cette caractéristique.
La seule montée comparable est celle de 2018 (+34,3 %), quand le VIX est passé de 14,82 début octobre à 19,91 le jour de l'élection, en pleine baisse boursière d'octobre 2018. La suite est une mise en garde utile contre toute lecture trop rapide du premier jour. Le VIX a chuté de 17,8 % au lendemain du vote de 2018, la plus forte baisse du lendemain de toutes les élections de mi-mandat. Un mois plus tard, il était 6,4 % plus haut, et le 24 décembre 2018 il a clôturé à 36,07, presque le double du niveau du jour de l'élection. Trois mois après, début février 2019, il était 22,8 % sous son niveau du jour de l'élection. Ces trois constats valent pour la même élection.
La configuration de 2026 ressemble donc davantage à une année présidentielle typique (un VIX qui monte jusqu'au vote) qu'à une élection de mi-mandat typique. En niveau, en revanche, 2026 se situe au milieu : une clôture avant le vote de 21,15 se classe sixième des dix niveaux d'avant-scrutin de mi-mandat depuis 1990, juste sous 2010 (21,83) et au-dessus de 2018 (19,96). Elle dépasse 68,5 % de toutes les clôtures du VIX depuis 1990, mais reste bien en dessous des mi-mandats les plus anxieux, 1990 (29,85) et 2002 (30,82). Le plus haut de 2026 à ce jour est de 31,05 (27 mars) et le plus bas de 14,21 (22 septembre).
Rien de tout cela n'est une prévision. Avec neuf élections de mi-mandat antérieures, dont deux avec de fortes montées, l'histoire ne peut pas dire ce que fera le VIX après le 3 novembre 2026.
Élection par élection
- 1990. Le VIX était déjà proche de 30 avant le vote, avec des États-Unis en récession et des troupes déployées dans le Golfe. Il est retombé à 22,62 en un mois, puis a bondi à 36,20 le 14 janvier 1991, veille de l'ultimatum de l'ONU sommant l'Irak de quitter le Koweït.
- 1994. Un VIX calme (16,30 le jour de l'élection) a progressé de 11,3 % le mois suivant, une période qui a inclus la hausse de taux de 0,75 point de la Réserve fédérale le 15 novembre 1994, puis il est retombé à 11,42 en février 1995.
- 1998. Le VIX avait culminé début octobre 1998, pendant le défaut de la Russie et la crise de LTCM, et avait reculé de 31,4 % au jour de l'élection. Il a ensuite fait du surplace : +3,4 % au bout d'un mois, +0,4 % au bout de trois, avec un plus haut de 32,98 en janvier 1999.
- 2002. Le marché baissier venait de toucher son point bas en octobre 2002 et le VIX était à 31,23 le jour de l'élection, le plus haut de tous les mi-mandats. La Fed a baissé ses taux le lendemain. Le VIX n'a reculé que de 3,6 % en un mois et était 5,8 % plus haut début février 2003, à l'approche de la guerre en Irak.
- 2006. Le mi-mandat le plus calme de la série : un VIX à 11,09 le jour de l'élection, une hausse de 14,2 % à 12,67 un mois plus tard (toujours très bas) et 10,32 en février 2007.
- 2010. La baisse de 9,3 % au lendemain du vote a coïncidé avec l'annonce du QE2 par la Fed. Le VIX a touché 23,54 le 30 novembre, pendant la crise de la dette de la zone euro, puis est retombé à 17,30 en février 2011.
- 2014. Une baisse de 16,9 % sur un mois s'est transformée en hausse de 23,1 % sur trois mois avec l'effondrement du pétrole, le VIX clôturant à 23,57 le 16 décembre 2014.
- 2018. La plus forte montée avant le vote avant 2026 et la plus forte baisse du lendemain, suivies de la chute boursière de décembre 2018 et d'une clôture à 36,07 la veille de Noël.
- 2022. Le VIX a monté de 2,2 % le lendemain du vote, à 26,09, son plus haut des trois mois suivants, puis a reculé régulièrement jusqu'à 19,63 en février 2023.
Avant 1990 : le mi-mandat de 1986 et l'ancien VXO
La méthode actuelle du VIX de Cboe commence en 1990, si bien que l'élection de mi-mandat de 1986 ne figure pas dans le tableau principal. L'indice de volatilité d'origine de Cboe, aujourd'hui appelé VXO, était calculé à partir des options sur le S&P 100 et remonte à 1986. Le service d'historique différé de Cboe ne fournit le VXO qu'à partir du 29 janvier 1993 ; les chiffres de 1986 proviennent donc de la série VXOCLS de FRED, qui commence le 2 janvier 1986. Le VXO et le VIX sont des indices différents (le VXO a clôturé à 34,28 le jour de l'élection de 2002, contre 31,23 pour le VIX) ; la ligne de 1986 est donc présentée à part et n'entre dans aucun des décomptes ci-dessus.
| Élection | VXO, dernière clôture avant le vote | Clôture du jour de l'élection | Montée, mois précédent | Lendemain | +1 mois | +3 mois |
|---|---|---|---|---|---|---|
| 4 nov. 1986 (VXO) | 18,57 | 18,71 | −27,8 % | −1,9 % | +9,1 % | +24,7 % |
Comme la plupart des mi-mandats partis d'un niveau bas, 1986 a vu la volatilité monter au cours des trois mois suivants.
Ce que ce tableau ne dit pas
- Neuf, c'est un petit échantillon. Un seul résultat différent ferait passer le décompte à un mois de 5 sur 9 à 4 ou 6 sur 9. Rien ici n'est statistiquement robuste.
- Le VIX mesure la volatilité attendue du S&P 500 sur les 30 prochains jours, à partir des prix des options. Ce n'est pas une mesure du seul risque électoral ; des réunions de la Fed, des chiffres d'inflation et des événements géopolitiques de novembre et décembre expliquent plusieurs des mouvements du tableau.
- Les pourcentages exagèrent les mouvements partis d'une base basse. Une hausse de 11 à 12,7, comme en 2006, représente +14,2 %, mais le marché reste très calme. C'est pour cela que le bilan comporte une colonne en points.
- On ne peut pas investir directement dans le VIX. Les contrats à terme sur le VIX et les produits cotés liés au VIX se comportent différemment de l'indice au comptant présenté ici, surtout sur plusieurs mois.
Comment utiliser ce tableau
- Pour savoir si une baisse du VIX après l'élection est inhabituelle, comparez-la à la colonne du lendemain : toute baisse supérieure aux 17,8 % de 2018 serait une première pour un mi-mandat.
- Pour juger de l'ampleur de la « prime électorale », utilisez la colonne de montée ; lors des mi-mandats, elle a généralement été faible ou négative.
- Pour situer un niveau du VIX, comparez-le à la colonne d'avant-scrutin et à la médiane de long terme de 17,56 ; pour les véritables épisodes de peur, voir chaque pic du VIX depuis 1990.
- Pour ce qu'ont fait les actions sur les mêmes fenêtres, voir la référence du S&P 500 aux élections de mi-mandat, les performances sectorielles après les mi-mandats et gouvernement divisé ou unifié. Pour les taux et la devise, voir taux du Trésor et dollar après les mi-mandats.
Pour suivre le S&P 500 en temps réel après le vote, vous pouvez lancer une analyse IA en direct de SPY, le fonds coté qui réplique l'indice sur lequel repose le VIX.
FAQ
Le VIX baisse-t-il après les élections de mi-mandat ?
Parfois. Depuis 1990, le VIX était plus bas le lendemain d'une élection de mi-mandat dans 6 cas sur 9 (médiane −1,6 %), plus bas un mois plus tard dans 5 cas sur 9 (médiane −3,6 %) et plus bas trois mois plus tard dans 6 cas sur 9 (médiane −19,8 %). Le bilan à un mois n'est pas meilleur que celui d'un mois ordinaire.
Qu'est-ce que l'« effondrement de la volatilité » après une élection ?
C'est l'idée que le VIX chute nettement une fois levée l'incertitude du scrutin. Les données la confirment bien davantage pour les présidentielles (VIX plus bas trois mois plus tard dans 8 cas sur 9 depuis 1992) que pour les mi-mandats.
Le VIX monte-t-il avant une élection de mi-mandat ?
En général, non. Il n'a monté pendant le mois précédant le vote que lors de 4 élections de mi-mandat sur 9 depuis 1990 ; la variation médiane a été de −4,1 %. Lors des années présidentielles, il a monté dans 8 cas sur 9.
Quel était le niveau du VIX avant les élections de mi-mandat de 2026 ?
Il a clôturé à 21,15 le lundi 2 novembre 2026 et à 20,83 le jour de l'élection, le 3 novembre, en hausse de 36,1 % par rapport aux 15,31 du 2 octobre, la plus forte montée avant une élection de mi-mandat depuis 1990.
Quelle a été la plus forte baisse du VIX après une élection de mi-mandat ?
La chute de 17,8 % du 7 novembre 2018, au lendemain du vote de 2018. Un mois plus tard, le VIX était plus haut que le jour de l'élection.
Quelle élection de mi-mandat a connu le VIX le plus élevé ?
Celle de 2002 : 30,82 à la dernière clôture avant le vote et 31,23 le jour de l'élection, juste après le point bas du marché baissier d'octobre 2002.
Existe-t-il des données du VIX avant 1990 ?
Pas pour le VIX actuel. L'ancien indice VXO dispose de données depuis 1986 via FRED ; le fichier d'historique différé de Cboe pour le VXO commence en 1993.
Pour aller plus loin
- Historique des pics du VIX : chaque grand pic depuis 1990
- La Bourse après les élections de mi-mandat : 1950–2026
- Le blocage politique est-il bon pour la Bourse ? 49 Congrès
- Meilleurs secteurs après les élections de mi-mandat
- Taux du Trésor et dollar après les élections de mi-mandat
- Small caps ou large caps après les mi-mandat ? 1926-2022
- Actions bancaires après les midterms : 25 votes, 1926-2022
- Années d'élection présidentielle et le S&P 500 : 1928–2024
- Cycle présidentiel : le S&P 500 selon l'année du mandat
Sources
- Cboe : données historiques du VIX
- Cboe : présentation de l'indice VIX
- FRED : CBOE Volatility Index: VIX (VIXCLS)
- FRED : CBOE S&P 100 Volatility Index: VXO (VXOCLS)
- Wikipédia : Jour de l'élection aux États-Unis
Cette page est une référence historique, pas un conseil en investissement. Les tendances observées sur neuf élections de mi-mandat ne préjugent pas des résultats futurs.


