 Par Marcus Reeve
Small caps contre large caps après les élections de mi-mandat : 25 cycles de données
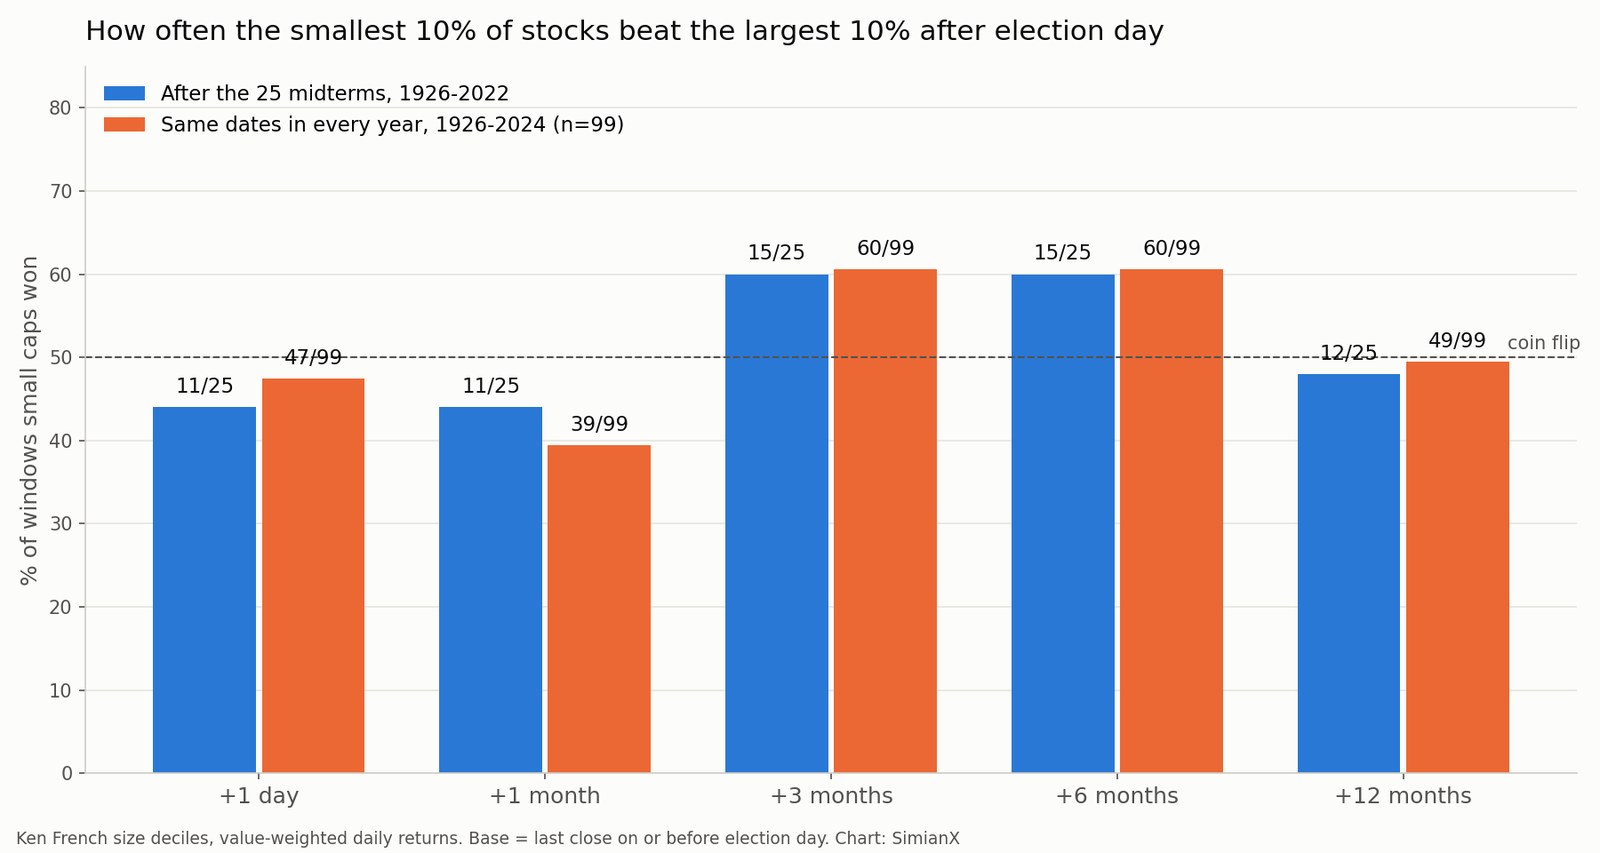
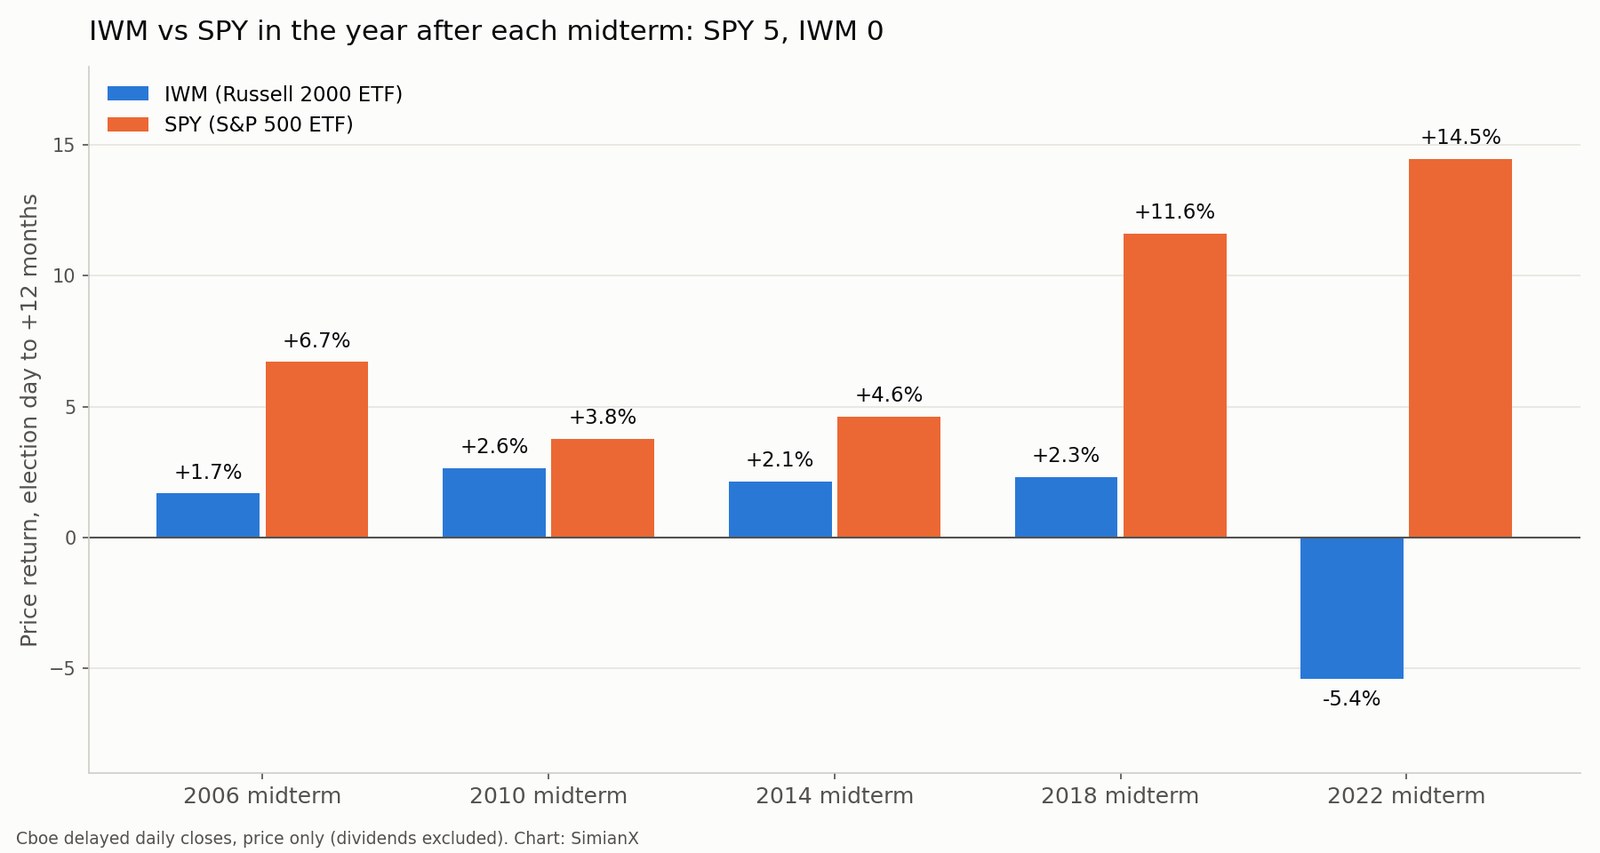
Réponse rapide. Pas de façon fiable. Sur les 25 élections de mi-mandat américaines entre 1926 et 2022, les 10 % des actions les plus petites n'ont battu les 10 % les plus grandes sur les douze mois suivant le jour du scrutin que 12 fois sur 25. Les small caps ont fait mieux sur les fenêtres plus courtes, de trois et six mois, avec 15 victoires sur 25 pour chacune, mais elles remportent ces mêmes fenêtres environ 60 % du temps chaque année, qu'il y ait une élection de mi-mandat ou non. Et l'historique récent va dans l'autre sens : les small caps ont perdu la course sur douze mois après les cinq élections de mi-mandat de 2006 à 2022, et le fonds Russell 2000 IWM a fait moins bien que le fonds S&P 500 SPY après chacune d'entre elles.
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
Tous les deux ans, le même argument revient : une fois l'élection passée, l'argent en mode « risk-on » se reporterait sur les small caps, car les petites entreprises tournées vers le marché intérieur seraient celles qui profitent le plus du recul de l'incertitude politique. Cet article confronte cette thèse à un siècle de données. Le bilan au niveau de l'indice (le comportement du S&P 500 après les élections de mi-mandat) figure dans notre tableau de référence des élections de mi-mandat, 1950–2026, et la version par secteur dans les meilleurs secteurs après les élections de mi-mandat. Cette page répond à une question plus précise : la taille de l'entreprise compte-t-elle après une élection de mi-mandat ?
Méthodologie
Données. L'échantillon long utilise le fichier « Portfolios Formed on Size » de la Kenneth R. French Data Library : les actions américaines classées chaque mois de juin par capitalisation boursière selon les seuils de la NYSE, avec des rendements totaux quotidiens pondérés par la capitalisation de juillet 1926 à septembre 2026. Nous comparons deux paires :
- Paire de déciles : les 10 % des actions les plus petites (« Lo 10 ») face aux 10 % les plus grandes (« Hi 10 »).
- Paire de quintiles : les 20 % les plus petites (« Lo 20 ») face aux 20 % les plus grandes (« Hi 20 »).
Les dividendes sont inclus des deux côtés : la comparaison se fait donc à armes égales.
Dates. Le jour de l'élection de mi-mandat est le premier mardi suivant le premier lundi de novembre, ce qui donne 25 élections, du 2 novembre 1926 au 8 novembre 2022. Le point de départ est la dernière clôture le jour du scrutin ou avant. Les données quotidiennes ne montrent aucune séance le jour du scrutin jusqu'en 1966 (la NYSE fermait pour le vote) : pour ces années, la base est donc la clôture du lundi. À partir de cette base, nous composons les rendements jusqu'à la dernière séance tombant à la même date calendaire ou avant, un mois, trois mois, six mois et douze mois plus tard, ainsi qu'à la séance suivante (« +1 jour »).
Vérification moderne. Pour les cycles récents, nous ajoutons les clôtures quotidiennes différées de Cboe pour IWM et SPY (disponibles depuis janvier 2004, soit les élections de 2006 à 2022) et pour l'indice Russell 2000 (_RUT) face à l'indice S&P 500 (_SPX) (disponibles depuis novembre 2020, soit l'élection de 2022). Ce sont des rendements de prix, hors dividendes des deux côtés : les résultats les plus serrés (écarts d'un ou deux points) sont donc à prendre avec prudence.
Une remarque sur la taille. Le décile inférieur de Fama-French regroupe de véritables micro caps, bien plus petites qu'une entreprise typique du Russell 2000. La paire de quintiles se rapproche davantage de ce que la plupart des investisseurs appellent « small caps », d'où la présentation des deux paires. Lorsqu'elles concordent, le résultat ne dépend pas de l'endroit où l'on trace la limite.
Le tableau des scores : petites contre grandes après 25 élections de mi-mandat
| Fenêtre après le jour du scrutin | Paire de déciles : victoires des petites | Moyenne petites − grandes | Médiane petites − grandes | Paire de quintiles : victoires des petites | Moyenne petites − grandes |
|---|---|---|---|---|---|
| +1 jour | 11 sur 25 | +0.11 pt | −0.10 pt | 9 sur 25 | −0.08 pt |
| +1 mois | 11 sur 25 | −0.93 pt | −0.99 pt | 13 sur 25 | −0.45 pt |
| +3 mois | 15 sur 25 | +4.48 pts | +4.12 pts | 16 sur 25 | +3.94 pts |
| +6 mois | 15 sur 25 | +7.08 pts | +5.80 pts | 15 sur 25 | +6.06 pts |
| +12 mois | 12 sur 25 | +7.25 pts | −2.18 pts | 12 sur 25 | +6.49 pts |
Trois enseignements ressortent.
Le premier mois appartient aux large caps. Dans le mois qui suit une élection de mi-mandat, le plus petit décile n'a gagné que 11 fois sur 25 et a accusé un retard d'environ un point, en moyenne comme en médiane. La réaction du lendemain relève du pile ou face, avec une légère pente dans le même sens. S'il existe un « rebond des small caps » après l'élection, il n'est pas apparu dans les premières semaines.
C'est sur trois à six mois que les small caps gagnent. Du jour du scrutin au début février, le plus petit décile a battu le plus grand dans 15 cycles sur 25, avec une médiane de 4.1 points ; jusqu'au début mai, de nouveau 15 sur 25, avec une médiane de 5.8 points. La paire de quintiles dit la même chose (16 et 15 victoires).
Sur une année complète, l'avantage disparaît. À douze mois, les small caps ont gagné 12 fois et perdu 13. L'écart moyen reste favorable aux small caps de 7.3 points, mais la médiane est de −2.2 points. La moyenne repose sur trois années exceptionnelles : 1942 (+99.9 points), 1966 (+87.1) et 2002 (+76.0). Sans ces trois années, l'année type suivant une élection de mi-mandat a été légèrement meilleure pour les large caps.
L'avantage des small caps a-t-il vraiment un lien avec l'élection ?
C'est le test que la plupart des articles sur les « small caps après l'élection » oublient. Si les small caps remportent la fenêtre de novembre au printemps après les élections de mi-mandat, la remportent-elles aussi les années sans élection de mi-mandat ? Nous avons calculé exactement les mêmes fenêtres à partir de la même date (le premier mardi suivant le premier lundi de novembre) pour chaque année de 1926 à 2024 (99 ans).
| Fenêtre | 25 années de mi-mandat | 74 années hors mi-mandat | Les 99 années |
|---|---|---|---|
| +1 mois | 44% (11/25) | 38% (28/74) | 39% (39/99) |
| +3 mois | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +6 mois | 60% (15/25) | 61% (45/74) | 61% (60/99) |
| +12 mois | 48% (12/25) | 50% (37/74) | 49% (49/99) |
(Paire de déciles : part des fenêtres où le plus petit décile a battu le plus grand.)
Les années de mi-mandat ressemblent presque trait pour trait aux autres. Les small caps remportent la période de novembre à mai environ six fois sur dix, qu'il y ait une élection ou non. C'est le fameux effet janvier, la tendance des plus petites actions à rebondir au tournant de l'année après les ventes de fin d'année destinées à matérialiser des moins-values fiscales. L'élection tombe chaque fois la même semaine : elle se situe simplement au début de cette fenêtre saisonnière. Ce n'est pas le vote qui la provoque.
Un contrôle par mois calendaires à partir du fichier mensuel, en partant de fin octobre, donne la même image : novembre seul favorise les small caps dans 10 élections de mi-mandat sur 25, novembre–janvier dans 17 sur 25, novembre–avril dans 14 sur 25 et novembre–octobre dans 12 sur 25.
La réponse honnête à la question « les small caps battent-elles les large caps après les élections de mi-mandat ? » est donc que l'élection n'apporte rien que le calendrier n'apporte déjà. Pour la dimension politique du calendrier, voir le cycle présidentiel année par année, où l'année qui suit une élection de mi-mandat compte parmi les périodes les plus fortes du cycle de quatre ans pour l'ensemble du marché. Cette vigueur ne s'est pas accompagnée d'un biais de taille fiable.
Les valeurs industrielles montrent le même effet calendaire. Un composite industriel a battu le marché sur les trois mois suivant 15 des 25 élections de mi-mandat (60 %), un peu moins souvent que sur la même fenêtre des années d'élection présidentielle (64 %) ou des années sans élection fédérale (66 %) ; voir valeurs industrielles après les élections de mi-mandat.
Chaque élection de mi-mandat depuis 1926, douze mois plus tard
| Élection | Plus petit décile | Plus grand décile | Petites − grandes | Plus petit quintile | Plus grand quintile | Petites − grandes |
|---|---|---|---|---|---|---|
| 1926 | +3.7% | +32.4% | −28.7 | +15.8% | +30.7% | −14.9 |
| 1930 | −34.7% | −32.2% | −2.4 | −43.1% | −34.0% | −9.1 |
| 1934 | +28.1% | +43.0% | −14.9 | +50.0% | +44.1% | +5.9 |
| 1938 | +10.6% | +5.1% | +5.5 | +3.7% | +3.6% | +0.1 |
| 1942 | +127.9% | +28.1% | +99.9 | +97.1% | +30.2% | +66.8 |
| 1946 | −6.9% | +5.4% | −12.4 | −3.2% | +4.5% | −7.7 |
| 1950 | +25.7% | +23.5% | +2.2 | +24.2% | +24.3% | −0.2 |
| 1954 | +44.2% | +34.7% | +9.5 | +41.7% | +33.7% | +8.0 |
| 1958 | +18.6% | +15.3% | +3.3 | +27.2% | +15.0% | +12.2 |
| 1962 | +35.5% | +28.5% | +6.9 | +32.1% | +28.9% | +3.1 |
| 1966 | +101.2% | +14.2% | +87.1 | +90.6% | +14.8% | +75.8 |
| 1970 | +13.6% | +15.8% | −2.2 | +15.7% | +16.1% | −0.4 |
| 1974 | +37.4% | +20.6% | +16.9 | +38.4% | +22.1% | +16.3 |
| 1978 | +25.4% | +10.3% | +15.1 | +25.7% | +12.0% | +13.7 |
| 1982 | +49.2% | +22.6% | +26.5 | +45.4% | +22.9% | +22.6 |
| 1986 | −16.0% | +5.9% | −21.9 | −17.3% | +3.7% | −20.9 |
| 1990 | +44.9% | +26.4% | +18.5 | +51.1% | +29.6% | +21.5 |
| 1994 | +24.7% | +32.9% | −8.2 | +25.9% | +32.2% | −6.3 |
| 1998 | +17.7% | +25.6% | −7.9 | +21.7% | +24.4% | −2.7 |
| 2002 | +89.2% | +13.2% | +76.0 | +72.0% | +15.5% | +56.5 |
| 2006 | −0.7% | +9.6% | −10.3 | −1.3% | +9.8% | −11.1 |
| 2010 | −4.6% | +5.3% | −9.9 | −1.6% | +5.4% | −7.1 |
| 2014 | −1.1% | +7.1% | −8.2 | +0.5% | +6.7% | −6.2 |
| 2018 | −12.3% | +14.2% | −26.5 | −7.3% | +13.8% | −21.2 |
| 2022 | −11.5% | +21.0% | −32.5 | −14.3% | +18.2% | −32.5 |
(Rendements totaux pondérés par la capitalisation, de la base du jour du scrutin à +12 mois ; écarts en points de pourcentage.)
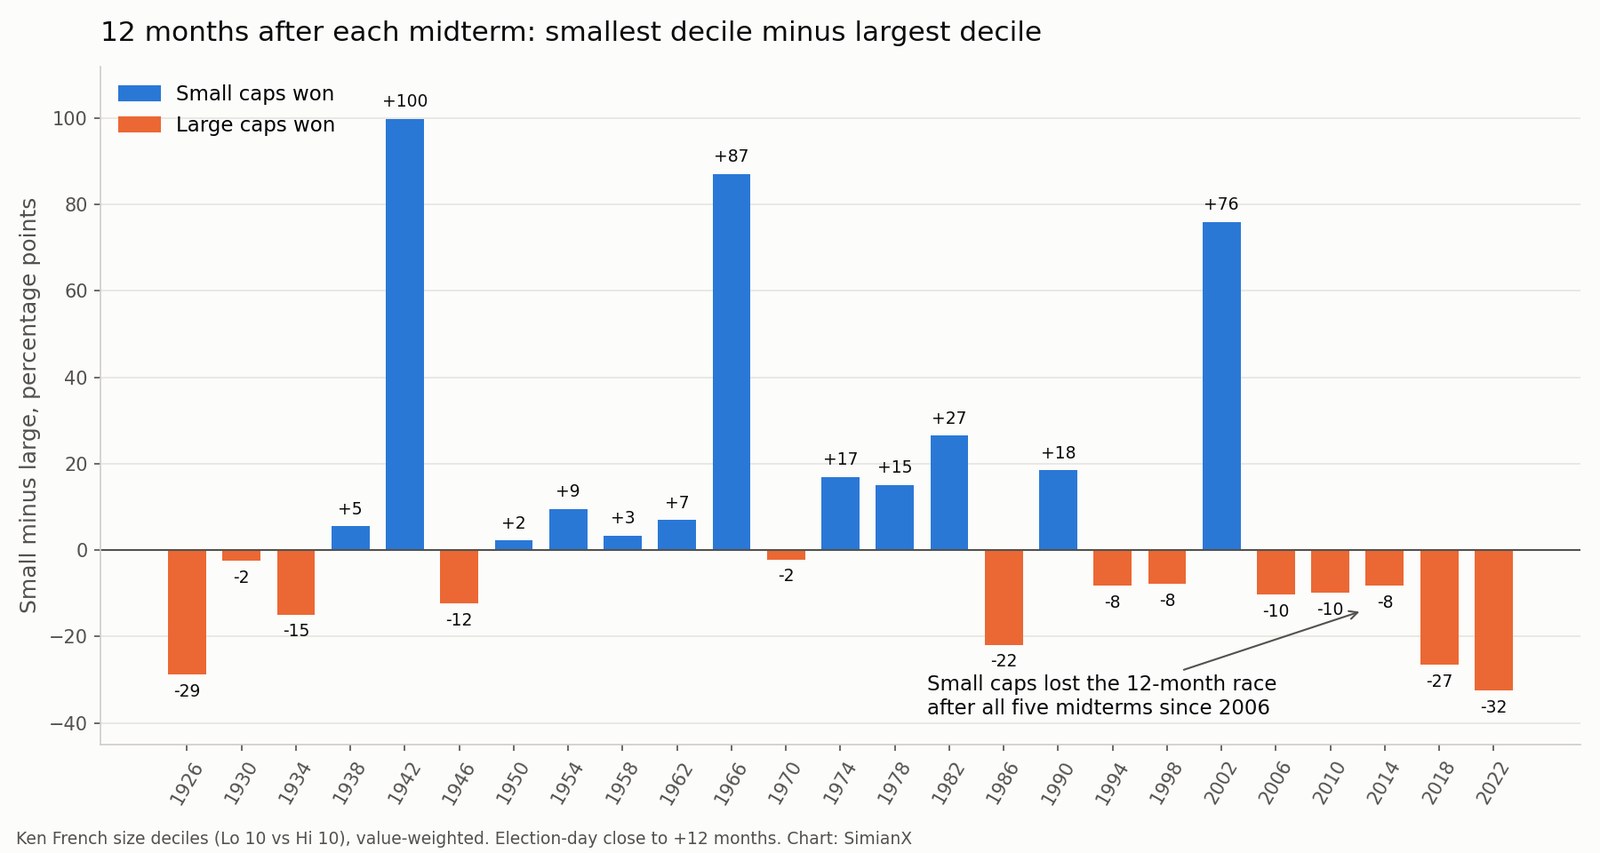
Le tableau se divise en deux époques.
De 1950 à 1990 : l'ère des small caps. Lors des onze élections de mi-mandat de 1950 à 1990, le plus petit décile a remporté l'année suivante neuf fois. C'est aussi la période où les universitaires ont documenté pour la première fois la prime de taille, le constat que les petites actions rapportaient davantage que les grandes sur le long terme.
De 1994 à 2022 : l'ère des large caps. Lors des huit élections de mi-mandat depuis 1994, les small caps n'ont gagné qu'une fois, après l'élection de 2002, quand le marché sortait du krach des dot-com et que les plus petites actions rebondissaient le plus fort. Tous les autres cycles sont revenus aux large caps, et les deux écarts les plus récents ont été les plus importants : −10.3 points après 2006, −9.9 après 2010, −8.2 après 2014, −26.5 après 2018 et −32.5 après 2022, la pire année post-mi-mandat pour les small caps de tout l'historique 1926–2022.
En comptant depuis 1982, les small caps n'ont remporté la fenêtre de douze mois qu'après 3 élections de mi-mandat sur 11 (1982, 1990, 2002).
La vérification moderne : IWM contre SPY et le Russell 2000
Les portefeuilles de French sont une construction académique. Voici la même question avec des fonds réellement négociables.
| Élection | +1 mois IWM / SPY | +3 mois IWM / SPY | +6 mois IWM / SPY | +12 mois IWM / SPY |
|---|---|---|---|---|
| 2006 | +3.4% / +1.8% | +6.5% / +4.8% | +8.4% / +8.9% | +1.7% / +6.7% |
| 2010 | +5.4% / +2.6% | +11.5% / +9.2% | +19.8% / +14.0% | +2.6% / +3.8% |
| 2014 | +0.9% / +3.3% | +2.2% / +1.5% | +5.7% / +5.1% | +2.1% / +4.6% |
| 2018 | −4.8% / −1.9% | −2.4% / −0.9% | +3.9% / +6.4% | +2.3% / +11.6% |
| 2022 | +0.7% / +3.7% | +7.3% / +7.5% | −3.1% / +8.0% | −5.4% / +14.5% |
| Victoires d'IWM | 2 sur 5 | 3 sur 5 | 2 sur 5 | 0 sur 5 |
(Rendements de prix calculés sur les clôtures quotidiennes de Cboe, du jour du scrutin à la dernière clôture tombant à la même date ultérieure ou avant ; le gagnant de chaque cellule est en gras.)
L'historique des ETF colle de près aux données de French. IWM a tenu bon sur les trois premiers mois, avec trois victoires sur cinq, ce qui correspond au schéma saisonnier décrit plus haut. Sur douze mois, il a perdu à chaque fois : de 5.0 points après 2006, 1.2 après 2010, 2.5 après 2014, 9.3 après 2018 et 19.9 après 2022.
La vérification sur les indices en 2022 dit la même chose. À partir de la clôture du 8 novembre 2022, le Russell 2000 (_RUT) est passé de 1,808.93 à 1,714.07 un an plus tard (−5.2%), tandis que le S&P 500 (_SPX) montait de 3,828.11 à 4,382.78 (+14.5%), soit un écart de 19.7 points. La fenêtre de trois mois s'est soldée par une quasi-égalité (+7.4% contre +7.6%), et l'écart s'est creusé entre février et mai 2023, les mois des faillites de banques régionales américaines. Les small caps comptent une forte proportion de banques régionales, ce qui rappelle que les plus grands mouvements après une élection de mi-mandat viennent généralement d'événements sans rapport avec le vote.
La configuration 2026 : les small caps abordent ce scrutin en tête
À l'approche du jour du scrutin, le 3 novembre 2026, les small caps sont en tête sur l'année. À la clôture du 3 novembre 2026, le Russell 2000 (RUT) affiche une hausse de 13.3% depuis le début de l'année (de 2,481.91 le 31 décembre 2025 à 2,812.45), contre 10.6% pour le S&P 500 (SPX, de 6,845.50 à 7,568.92), soit une avance d'environ 2.8 points. Les ETF le confirment jusqu'à la dernière clôture Cboe, le 2 novembre : IWM +13.4%, SPY +10.3%. Les données de French, qui s'arrêtent au 30 septembre, montrent le même ordre : plus petit décile +15.4% en 2026 contre +11.6% pour le plus grand.
Cette avance part d'un niveau bas. Mesurées par le rapport entre le Russell 2000 et le S&P 500, les small caps ont atteint leur sommet face aux large caps le 12 mars 2021 et leur point le plus faible le 11 avril 2025, environ 42 % plus bas. Le 3 novembre 2026, ce rapport ne se situait qu'à environ 7 % au-dessus de ce plancher.
Aborder une élection de mi-mandat en tête veut-il dire quelque chose ? Dans les données de French, il existe un schéma, mais l'échantillon est réduit. Sur les 24 élections disposant d'une année complète de données avant le scrutin (1930–2022), la paire de quintiles plaçait les small caps en tête depuis le début de l'année le jour du vote 12 fois. Les small caps ont ensuite remporté les douze mois suivants dans 9 de ces 12 cas. Lorsqu'elles étaient en retard, elles n'ont remporté les douze mois suivants que 3 fois sur 12. La paire de déciles se répartit de la même façon (7 sur 9 contre 5 sur 15).
Il faut y voir une description, pas un signal. Douze cas ne suffisent pas à écarter le hasard, et les deux années « en tête » les plus récentes ont échoué : 2010 (small caps en avance de 7.8 points avant le vote, puis −7.1 points sur l'année) et 2022 (+1.1 point d'avance avant le vote, puis −32.5 points, le pire résultat du tableau). 2026 rejoint le groupe des « small caps en tête ». L'histoire ne peut pas dire si l'année finira comme 1958 ou comme 2022.
Ce qui départage vraiment petites et grandes après une élection de mi-mandat
Si l'élection elle-même n'explique pas l'écart de taille, qu'est-ce qui l'explique ? En parcourant le tableau à douze mois, les grandes victoires des small caps partagent un contexte commun plutôt qu'un résultat politique commun :
- Sortie d'un marché baissier ou d'une récession : 1942, 1974, 1982, 1990 et 2002 ont toutes démarré près de grands points bas du marché. Les petites actions chutent le plus pendant une baisse et rebondissent généralement le plus fort.
- Crédit et taux : Les petites entreprises empruntent davantage à taux variable et dépendent davantage du crédit bancaire. Les deux pires années pour les small caps, 2018 et 2022, sont survenues pendant des cycles de resserrement de la Réserve fédérale.
- Leadership du marché : Depuis le milieu des années 1990, quelques méga-capitalisations représentent une part croissante des gains des indices. Le portefeuille du plus grand décile détient ces gagnantes ; celui du plus petit, non.
Rien de tout cela ne se décide le soir de l'élection. Pour ce que le vote peut changer, comme la fiscalité, les dépenses et la réglementation, voir les 12 tickers à suivre selon trois scénarios au Congrès et le bilan de la paralysie politique sur 49 Congrès.
Comment utiliser ce tableau
- N'achetez pas de small caps simplement parce qu'il y a une élection de mi-mandat. Après 25 cycles, le bilan sur douze mois est de 12 victoires et 13 défaites, avec une médiane négative.
- Si vous utilisez la fenêtre saisonnière, sachez ce qu'elle est. L'avantage des small caps de novembre à mai est réel dans les données (environ 60 % des fenêtres), mais c'est un effet de calendrier qui apparaît aussi les années sans élection.
- Accordez plus de poids à la période récente. Les small caps ont perdu l'année suivant chaque élection de mi-mandat depuis 2006, aussi bien dans les données de French que dans la comparaison IWM contre SPY. Toute thèse en faveur des small caps pour 2027 doit expliquer ce qui a changé.
- Surveillez les moteurs, pas les urnes. L'orientation des taux, les conditions de crédit et le fait que le marché sorte ou non d'une baisse ont coïncidé avec les grandes années des small caps bien plus que le parti vainqueur.
Pour suivre le comportement des small caps et des large caps après ce scrutin, vous pouvez lancer une analyse IA en direct d'IWM sur SimianX et la comparer à SPY en temps réel.
FAQ
Les small caps surperforment-elles après les élections de mi-mandat ?
Pas sur une année complète. Les 10 % des actions américaines les plus petites ont battu les 10 % les plus grandes sur les douze mois suivant 12 des 25 élections de mi-mandat de 1926 à 2022, et l'écart médian a été de −2.2 points. Elles ont fait mieux sur trois et six mois (15 sur 25 dans chaque cas), mais elles remportent ces fenêtres tout aussi souvent les années sans élection de mi-mandat.
Le Russell 2000 a-t-il battu le S&P 500 après l'élection de mi-mandat de 2022 ?
Non. À partir de la clôture du 8 novembre 2022, le Russell 2000 a reculé de 5.2% sur les douze mois suivants, tandis que le S&P 500 gagnait 14.5%. IWM a rapporté −5.4% contre +14.5% pour SPY.
Quand les small caps ont-elles battu les large caps pour la dernière fois après une élection de mi-mandat ?
Sur une fenêtre de douze mois, après l'élection de 2002, lorsque le plus petit décile a battu le plus grand de 76 points alors que les marchés sortaient du marché baissier des dot-com. Depuis, les small caps ont perdu l'année suivant chacune des cinq élections.
Y a-t-il un rallye des small caps après l'élection ?
Pas dans le premier mois. Les small caps ont fait moins bien que les large caps dans le mois suivant le scrutin lors de 14 élections de mi-mandat sur 25, avec un écart médian d'environ −1 point. Lorsque les small caps se sont montrées fortes, c'est plus tard, à peu près de décembre au printemps, et cela suit l'effet janvier, qui apparaît aussi les années sans élection.
Les small caps abordent-elles l'élection de mi-mandat de 2026 en tête ?
Oui. À la clôture du 3 novembre 2026, le Russell 2000 progressait de 13.3% depuis le début de l'année contre 10.6% pour le S&P 500. Lors des élections passées, les small caps en tête avant le vote ont remporté l'année suivante 9 fois sur 12 dans les données par quintiles, mais l'échantillon est réduit, et 2010 comme 2022 ont rompu le schéma.
Les dividendes sont-ils inclus ?
Les données de French de 1926–2022 sont des rendements totaux. Les chiffres d'IWM, SPY, RUT et SPX sont des rendements de prix, hors dividendes des deux côtés : les écarts les plus étroits (comme IWM contre SPY après 2010, 1.2 point) sont donc à lire en gardant cela à l'esprit.
En résumé
L'idée selon laquelle les small caps s'envolent après les élections de mi-mandat ne résiste pas à l'examen de 25 élections. Les small caps ont battu les large caps sur l'année suivant 12 élections sur 25, ont perdu les cinq depuis 2006, et leur vigueur printanière vient d'un effet de calendrier présent chaque année. En 2026, les small caps abordent le scrutin avec une avance depuis le début de l'année. Par le passé, ce fut un point de départ meilleur que la moyenne, mais l'échantillon est réduit, et ce signal a lourdement échoué la dernière fois, en 2022.
Cet article est une recherche historique, pas un conseil en investissement. Les schémas passés, surtout issus d'échantillons de 25 élections ou moins, ne prédisent pas les rendements futurs.
Sources. Kenneth R. French Data Library, « Portfolios Formed on Size » (rendements quotidiens et mensuels pondérés par la capitalisation, de juillet 1926 à septembre 2026, données CRSP via la Tuck School of Business). Historique quotidien différé des prix Cboe pour IWM et SPY (depuis janvier 2004) et pour les indices Russell 2000 (RUT, depuis novembre 2020) et S&P 500 (SPX), jusqu'à la clôture du 3 novembre 2026. Les dates des élections suivent la règle fédérale (premier mardi suivant le premier lundi de novembre). Pour aller plus loin : Russell 2000, small cap. Calculs et graphiques : SimianX.
À lire aussi
- La Bourse après les élections de mi-mandat : tous les cycles de 1950 à 2026 : le bilan du S&P 500 sur lequel s'appuie cet article
- Les meilleurs secteurs après les élections de mi-mandat : 100 ans de données : les mêmes 25 élections, ventilées par secteur
- La paralysie politique est-elle bonne pour les actions ? 49 Congrès, 1927–2025 : les rendements selon qui contrôle Washington
- Actions et élections de mi-mandat 2026 : 12 tickers, 3 scénarios : ce qui change selon chaque résultat au Congrès
- Cycle présidentiel : rendements du S&P 500 par année de mandat, 1928–2025 : la place de l'année post-mi-mandat dans le cycle de quatre ans
- La Bourse pendant la session « lame duck » : 25 midterms : du jour de l'élection au 3 janvier sur 25 mi-mandats, avec le calendrier 2026-2027
- Le Nasdaq après les élections de mi-mandat, 1974-2022 : l'indice à forte composante technologique après les 13 mi-mandats depuis 1974
- Valeurs industrielles après les midterms : données 1926-2022 : les mêmes 25 mi-mandats, ventilés par groupe industriel


