 Par Marcus Reeve
La Bourse pendant la session « lame duck » : 25 midterms
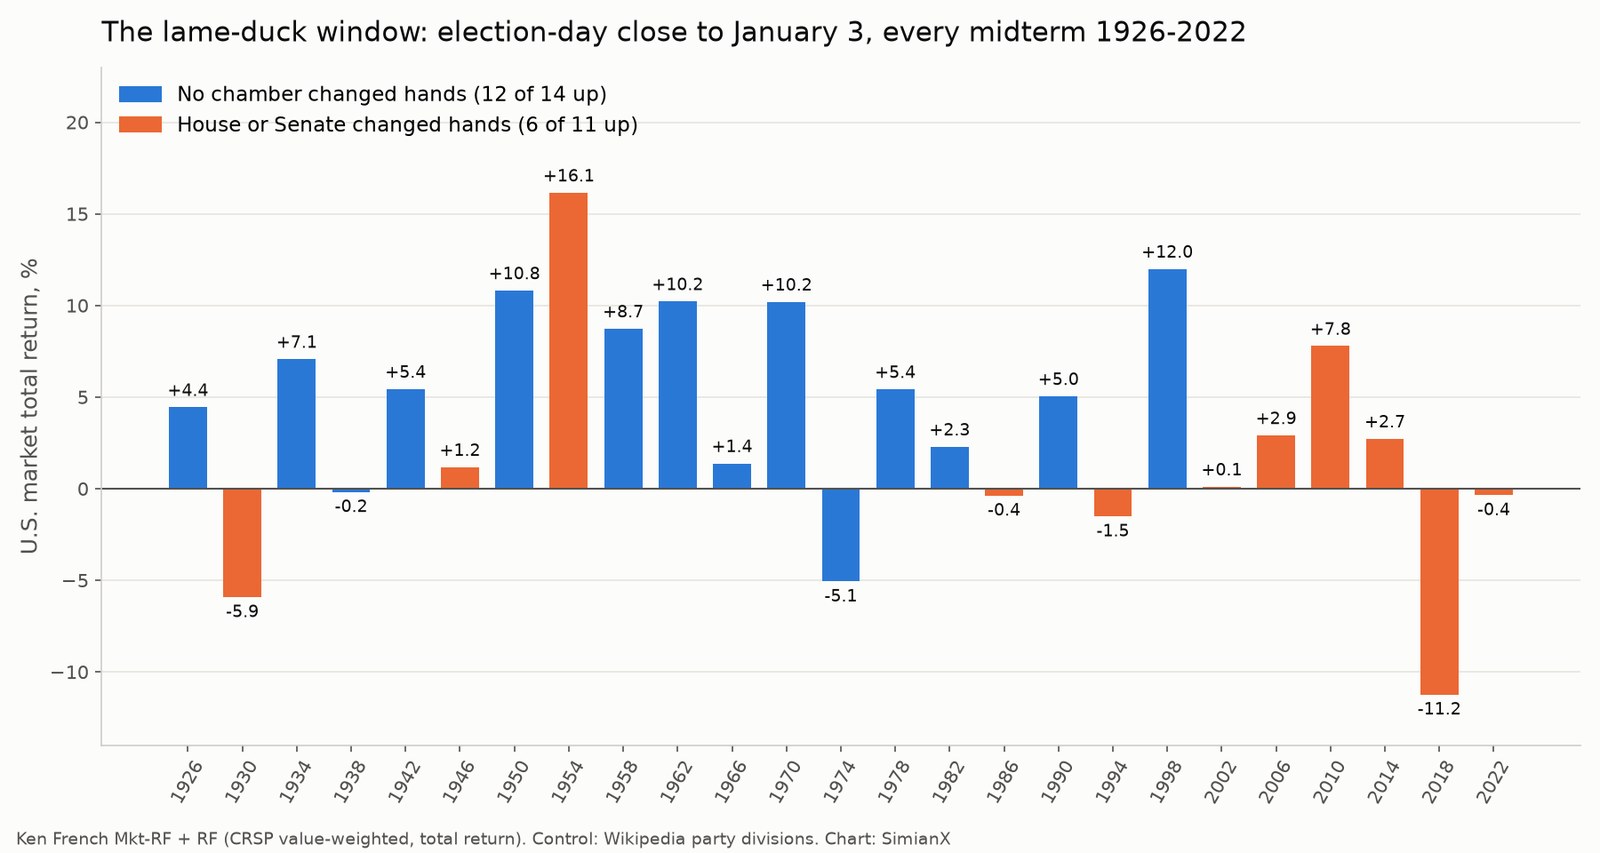
Réponse rapide. En général en hausse, mais pas plus que n'importe quelle autre année. De la clôture du jour des élections de mi-mandat au 3 janvier, date d'entrée en fonction du nouveau Congrès, la Bourse américaine a progressé lors de 18 des 25 élections de mi-mandat de 1926 à 2022, avec un rendement total médian de +2.9% et une moyenne de +3.6%. La même fenêtre calendaire a progressé 75 années sur 100 de 1926 à 2025, avec une médiane de +3.2% : la période « lame duck » qui suit des élections de mi-mandat ressemble donc à un mois de novembre et de décembre ordinaires. Quand la Chambre des représentants ou le Sénat s'apprêtait à changer de majorité, la fenêtre n'a progressé que 6 fois sur 11 ; quand aucune chambre ne changeait de mains, 12 fois sur 14. La pire période « lame duck » jamais enregistrée est 2018 (−11.2%).
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
Une session « lame duck » (littéralement « canard boiteux ») désigne toute réunion du Congrès sortant après une élection et avant l'entrée en fonction de son successeur. Depuis l'entrée en vigueur du 20e amendement en 1935, les mandats parlementaires prennent fin et commencent le 3 janvier des années impaires : chaque élection de mi-mandat ouvre donc une fenêtre d'environ deux mois pendant laquelle l'ancienne majorité tient encore les rênes tandis que la nouvelle attend. En 2026, cette fenêtre court du 3 novembre 2026 au 3 janvier 2027, et elle comporte de vraies échéances : le financement fédéral expire le 11 décembre et la Réserve fédérale se réunit les 8 et 9 décembre.
Cet article mesure le comportement de la Bourse exactement sur cette fenêtre et recense les étapes datées d'ici l'installation du 120e Congrès. Il est plus ciblé que nos autres études sur les élections de mi-mandat : l'historique des douze mois qui suivent le scrutin se trouve dans le S&P 500 après les élections de mi-mandat, 1950-2026, les rendements selon qui contrôle Washington dans la paralysie politique est-elle bonne pour les actions ?, et les interruptions de financement dans les shutdowns et la Bourse.
Méthodologie
Données de marché. L'échantillon long est le facteur de marché quotidien de la Kenneth R. French Data Library. En ajoutant le rendement excédentaire du marché au taux sans risque (Mkt-RF + RF), on obtient le rendement total quotidien de l'indice CRSP pondéré par la capitalisation de toutes les actions cotées aux États-Unis, dividendes compris, de juillet 1926 à septembre 2026. Cela couvre les 25 élections de mi-mandat de 1926 à 2022.
Cours du S&P 500. Nous n'avons pas trouvé d'historique quotidien gratuit du cours du S&P 500 remontant à 1950 et téléchargeable par une simple requête ; la vérification par les cours commence donc plus tard : les clôtures quotidiennes différées de Cboe pour l'indice S&P 500 (_SPX) débutent en janvier 1975 (les 12 élections de mi-mandat de 1978 à 2022), et celles de l'ETF SPDR S&P 500 SPY en janvier 2004 (les 5 élections de mi-mandat de 2006 à 2022). Il s'agit de rendements de cours, hors dividendes.
Dates. Le jour du scrutin est le premier mardi suivant le premier lundi de novembre. La base est la dernière clôture le jour du scrutin ou avant. Le NYSE ne cotait pas le jour du scrutin jusqu'à la fin des années 1960 ; pour ces années, la base est donc la clôture du lundi. Le point d'arrivée est la dernière clôture le 3 janvier ou avant de l'année suivante. Souvent, le 3 janvier tombait un week-end ou un jour férié, si bien que la fenêtre se termine fréquemment le 31 décembre ou le 2 janvier. Nous coupons aussi la fenêtre à la dernière clôture le 30 novembre ou avant, et indiquons la variation du lendemain ainsi que le point le plus bas par rapport à la base à l'intérieur de la fenêtre.
Contrôle du Congrès. Le changement de majorité à la Chambre ou au Sénat provient du tableau Wikipédia sur la répartition partisane des Congrès des États-Unis. Le Sénat de 2001-2003 est compté comme démocrate après le changement de parti de juin 2001, et le Sénat à 50-50 de 2021-2023 comme démocrate grâce à la voix prépondérante de la vice-présidente.
Une réserve sur 1926 et 1930. Avant le 20e amendement, le Congrès sortant siégeait jusqu'au 4 mars ; pour ces deux élections, le 3 janvier n'est donc qu'une correspondance de calendrier, et non le début d'un nouveau Congrès. Elles sont incluses par souci d'exhaustivité ; les exclure ne change presque rien au bilan (23 élections de mi-mandat de 1934 à 2022 : 17 en hausse, médiane +2.9%).
Le tableau de bord : du jour du scrutin au 3 janvier
| Fenêtre | Élections en hausse | Moyenne | Médiane | Pire | Meilleure |
|---|---|---|---|---|---|
| Du jour du scrutin à la séance suivante | 18 sur 25 | +0.4% | +0.5% | −3.7% (1946) | +3.6% (1982) |
| Du jour du scrutin au 30 novembre | 18 sur 25 | +1.8% | +2.3% | −5.5% (1974) | +8.9% (1954) |
| Du 30 novembre au 3 janvier | 18 sur 25 | +1.7% | +1.2% | −11.4% (2018) | +8.1% (2010) |
| Du jour du scrutin au 3 janvier | 18 sur 25 | +3.6% | +2.9% | −11.2% (2018) | +16.1% (1954) |
(Ken French Mkt-RF + RF, rendement total pondéré par la capitalisation, 1926-2022.)
Trois points ressortent.
La fenêtre est généralement positive. Sept fenêtres « lame duck » sur dix se sont terminées en hausse. Seules trois des 25 ont reculé de plus de 2% : 1930, 1974 et 2018.
Le parcours type est calme. Le point bas médian sous la clôture du jour du scrutin n'a été que de −1.5%. Cinq fenêtres ont connu à un moment une baisse de plus de 5% : 1930 (−15.5%), 2018 (−15.0%), 1974 (−12.2%), 1946 (−7.5%) et 1938 (−5.7%).
Décembre concentre les fortes pertes. Les deux moitiés de la fenêtre ont autant de chances de monter, mais la plus forte baisse est survenue après le 30 novembre : en 2018, le marché a chuté de 11.4% entre le 30 novembre et le 3 janvier, et en 2022 il a reculé de 6.4% sur la même période après un mois de novembre solide.
Chaque période « lame duck » de mi-mandat depuis 1926
| Élection | Clôture de base | Clôture finale | Du scrutin au 3 janv. | Lendemain | Jusqu'au 30 nov. | Du 30 nov. au 3 janv. | Point le plus bas | Chambre ayant changé de mains |
|---|---|---|---|---|---|---|---|---|
| 1926 | 1 nov. | 3 janv. | +4.4% | +0.2% | +2.3% | +2.1% | 0.0% | aucune |
| 1930 | 3 nov. | 3 janv. | −5.9% | −2.6% | −3.4% | −2.7% | −15.5% | Chambre |
| 1934 | 5 nov. | 3 janv. | +7.1% | +1.5% | +5.8% | +1.2% | 0.0% | aucune |
| 1938 | 7 nov. | 3 janv. | −0.2% | +2.4% | −3.5% | +3.4% | −5.7% | aucune |
| 1942 | 2 nov. | 2 janv. | +5.4% | −0.3% | −0.5% | +6.0% | −0.8% | aucune |
| 1946 | 4 nov. | 3 janv. | +1.2% | −3.7% | −3.2% | +4.5% | −7.5% | Chambre et Sénat |
| 1950 | 6 nov. | 3 janv. | +10.8% | +1.5% | +3.7% | +6.9% | 0.0% | aucune |
| 1954 | 1 nov. | 3 janv. | +16.1% | +2.0% | +8.9% | +6.6% | 0.0% | Chambre et Sénat |
| 1958 | 3 nov. | 2 janv. | +8.7% | +1.0% | +2.8% | +5.8% | −0.3% | aucune |
| 1962 | 5 nov. | 3 janv. | +10.2% | +0.7% | +7.7% | +2.4% | 0.0% | aucune |
| 1966 | 7 nov. | 3 janv. | +1.4% | +0.8% | +0.7% | +0.7% | −0.7% | aucune |
| 1970 | 3 nov. | 31 déc. | +10.2% | +0.2% | +3.8% | +6.2% | −1.7% | aucune |
| 1974 | 5 nov. | 3 janv. | −5.1% | −0.1% | −5.5% | +0.4% | −12.2% | aucune |
| 1978 | 7 nov. | 3 janv. | +5.4% | +0.4% | +1.9% | +3.5% | −1.5% | aucune |
| 1982 | 2 nov. | 3 janv. | +2.3% | +3.6% | +2.5% | −0.2% | −1.4% | aucune |
| 1986 | 4 nov. | 2 janv. | −0.4% | +0.2% | +0.7% | −1.1% | −3.4% | Sénat |
| 1990 | 6 nov. | 3 janv. | +5.0% | −1.6% | +4.2% | +0.9% | −1.6% | aucune |
| 1994 | 8 nov. | 3 janv. | −1.5% | −0.1% | −2.5% | +1.0% | −4.7% | Chambre et Sénat |
| 1998 | 3 nov. | 31 déc. | +12.0% | +0.9% | +5.1% | +6.6% | 0.0% | aucune |
| 2002 | 5 nov. | 3 janv. | +0.1% | +1.0% | +2.9% | −2.7% | −4.2% | Sénat |
| 2006 | 7 nov. | 3 janv. | +2.9% | +0.3% | +1.7% | +1.2% | −0.3% | Chambre et Sénat |
| 2010 | 2 nov. | 3 janv. | +7.8% | +0.4% | −0.3% | +8.1% | −1.0% | Chambre |
| 2014 | 4 nov. | 2 janv. | +2.7% | +0.5% | +2.9% | −0.2% | −1.8% | Sénat |
| 2018 | 6 nov. | 3 janv. | −11.2% | +2.1% | +0.1% | −11.4% | −15.0% | Chambre |
| 2022 | 8 nov. | 3 janv. | −0.4% | −2.2% | +6.4% | −6.4% | −2.2% | Chambre |
| 2026 | 3 nov. | à compléter | à compléter | 4 nov. 2026 : à compléter après la clôture | à compléter | à compléter | à compléter | Chambre et Sénat |
(Rendement total de la Bourse américaine, Ken French Mkt-RF + RF. La « clôture de base » est la dernière clôture le jour du scrutin ou avant ; la « clôture finale » est la dernière clôture le 3 janvier ou avant, l'année suivante. Le « point le plus bas » est la clôture minimale dans la fenêtre par rapport à la base. Base 2026 : S&P 500 à 7,568.92 et SPY à 754.35 à la clôture du 3 novembre 2026.)
La période « lame duck » est-elle particulière, ou est-ce seulement le calendrier ?
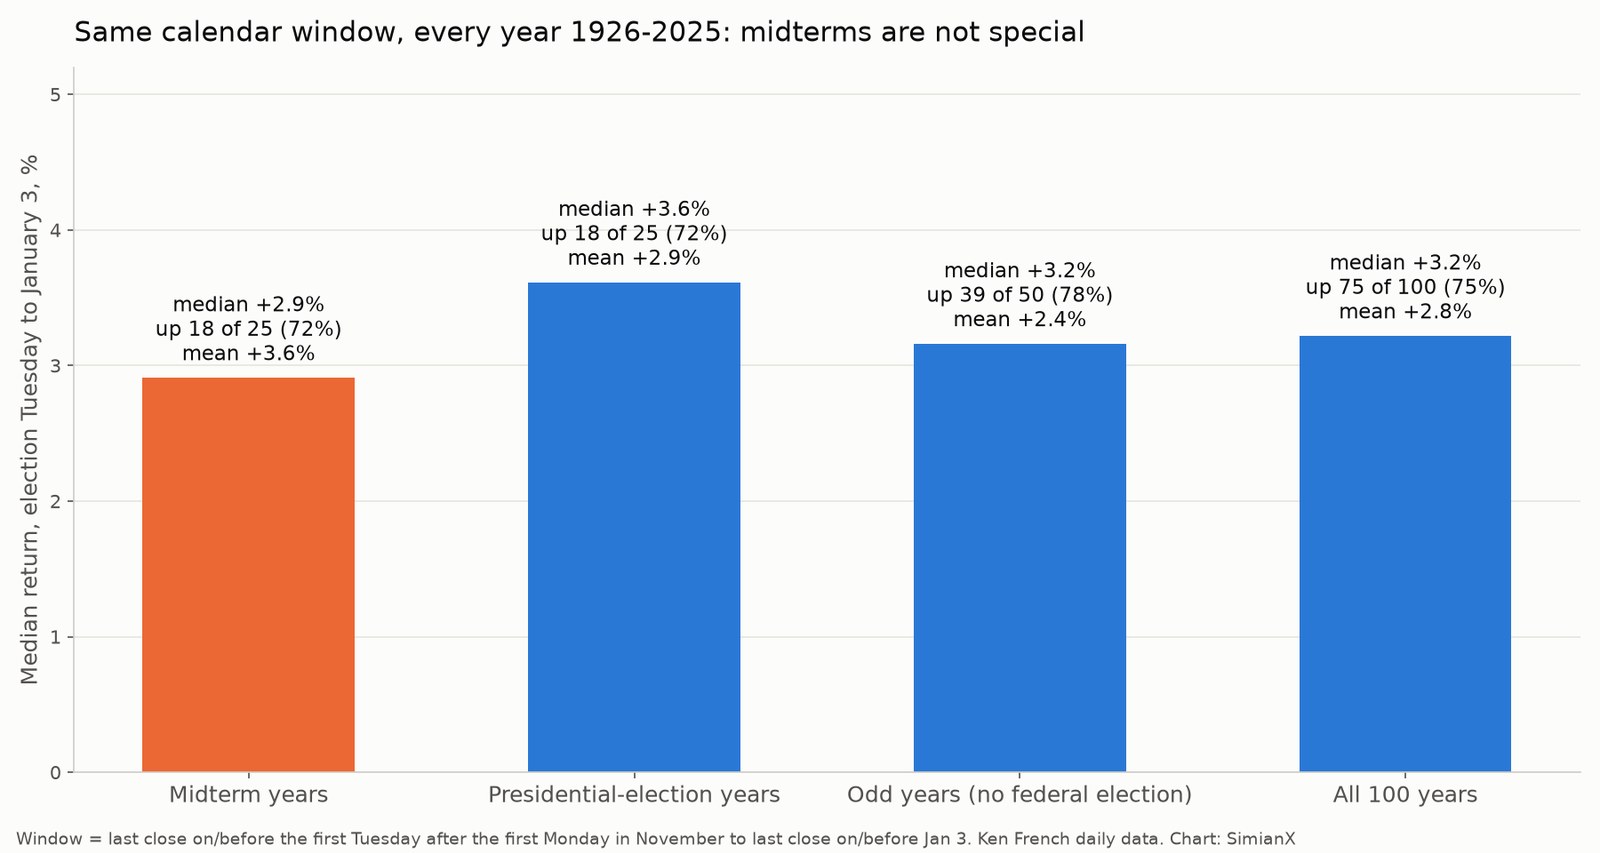
Novembre et décembre comptent historiquement parmi les meilleurs mois pour les actions américaines ; une fenêtre « lame duck » positive pourrait donc n'être que l'effet de saison. Pour le vérifier, nous avons appliqué exactement la même fenêtre, du premier mardi suivant le premier lundi de novembre au 3 janvier, à chaque année de 1926 à 2025.
| Type d'année | Fenêtres en hausse | Moyenne | Médiane | Pire |
|---|---|---|---|---|
| Années de mi-mandat (25) | 18 (72%) | +3.6% | +2.9% | −11.2% (2018) |
| Années d'élection présidentielle (25) | 18 (72%) | +2.9% | +3.6% | −8.4% |
| Années impaires, sans élection fédérale (50) | 39 (78%) | +2.4% | +3.2% | −23.8% |
| Les 100 années | 75 (75%) | +2.8% | +3.2% | −23.8% |
(Même fenêtre et mêmes données chaque année. Le plus bas de −23.8% des années impaires correspond à 1931, en pleine Grande Dépression.)
Les fenêtres de mi-mandat ne se distinguent pas des autres. Leur moyenne est un peu plus élevée, portée par 1954, 1950 et 1998 ; leur médiane un peu plus basse ; et 12 des 25 fenêtres de mi-mandat ont dépassé la médiane des 100 années, soit presque exactement la moitié. Dans ces données, la session « lame duck » n'apporte pas d'effet propre mesurable. La dérive positive est la saisonnalité normale de fin d'année, et l'élection de mi-mandat se trouve simplement à son début à chaque cycle.
La vérification par les cours du S&P 500 depuis 1975 dit la même chose et, à vrai dire, les fenêtres de mi-mandat récentes sont restées en retrait de la saison. De 1978 à 2022, l'indice a progressé lors de 8 des 12 fenêtres « lame duck » de mi-mandat, avec une médiane de +1.5%, contre 31 années sur 39 hors mi-mandat et une médiane de +3.8% sur la même période 1975-2025. Douze fenêtres forment un petit échantillon, et une seule année (2018) pèse lourd : il faut voir cet écart comme une description, pas comme un schéma exploitable.
Quand la majorité au Congrès change de mains
La période « lame duck » de 2026 est une passation : les deux chambres passent d'une majorité républicaine à une majorité démocrate. Comment ces périodes se sont-elles déroulées quand une majorité s'apprêtait à basculer ?
| Issue de l'élection de mi-mandat | Élections | Fenêtres en hausse | Moyenne | Médiane |
|---|---|---|---|---|
| Aucune chambre n'a changé de mains | 14 | 12 (86%) | +5.6% | +5.4% |
| Au moins une chambre a changé de mains | 11 | 6 (55%) | +1.0% | +0.1% |
| La Chambre a changé de mains | 8 | 4 (50%) | +1.1% | +0.4% |
| Les deux chambres ont changé de mains | 4 | 3 (75%) | +4.7% | +2.0% |
L'écart principal paraît important : les périodes « lame duck » sans changement de majorité ont progressé 12 fois sur 14, contre seulement 6 fois sur 11 pour les passations. Mais la comparaison mélange les époques. Douze des 14 élections « sans changement » sont antérieures à 1986, en grande partie une période où les démocrates ont tenu la Chambre sans interruption (de 1955 à 1995) et où la majorité changeait rarement. Huit des 11 passations ont eu lieu en 1986 ou après, lorsque les fenêtres « lame duck » ont été plus faibles en général (6 sur 10 en hausse depuis 1986, médiane +1.4%). Époque et majorité sont imbriquées, et les échantillons sont petits.
Les précédents les plus proches de 2026, années où les deux chambres ont changé de mains, ne sont que quatre :
- 1946 (+1.2%) : les républicains ont remporté les deux chambres. Le marché a chuté de 3.7% au lendemain du scrutin et s'est retrouvé 7.5% sous la clôture du jour du scrutin au plus bas, avant de se redresser en décembre.
- 1954 (+16.1%) : les démocrates ont remporté les deux chambres. C'est la meilleure fenêtre « lame duck » des données, au cœur du solide marché haussier de 1954.
- 1994 (−1.5%) : les républicains ont remporté les deux chambres, gagnant la Chambre pour la première fois en 40 ans. Le marché a glissé en novembre et effacé une partie de la perte en décembre.
- 2006 (+2.9%) : les démocrates ont remporté les deux chambres. Une fenêtre calme, jamais plus de 0.3% sous la base.
Trois sur quatre ont progressé, et l'unique baisse a été faible. Quatre cas ne disent pas ce que fera un cinquième ; ils montrent seulement qu'une passation complète n'a pas, à elle seule, produit un mauvais marché pendant la période « lame duck ».
Les mauvaises périodes « lame duck » : ce qui s'est réellement passé
Les trois fortes baisses ont eu des causes qui dépassaient largement la passation de pouvoir.
- 2018 (−11.2%). Le marché est resté stable en novembre, puis a chuté de 11.4% en décembre. La Réserve fédérale a relevé sa fourchette cible à 2.25-2.50% le 19 décembre 2018, et un shutdown partiel a commencé le 22 décembre, faute d'accord sur le financement entre le Congrès sortant et le président. La Chambre venait de changer de majorité. C'est l'exemple le plus net d'une période « lame duck » percutée à la fois par une décision de la Fed et par une échéance de financement. L'historique des shutdowns est traité en détail dans notre étude sur les shutdowns.
- 1930 (−5.9%). Une fenêtre en pleine Grande Dépression, avec un recul allant jusqu'à 15.5% sous la clôture du jour du scrutin. La majorité républicaine à la Chambre a survécu de justesse au scrutin, mais elle a été perdue avant la première réunion du nouveau Congrès, en décembre 1931.
- 1974 (−5.1%). La période « lame duck » qui a suivi la démission liée au Watergate, dans les dernières semaines du marché baissier de 1973-74, avec un plus bas 12.2% sous la base.
2022 (−0.4%) est une version atténuée de 2018. Le marché a gagné 6.4% jusqu'au 30 novembre, puis a tout rendu en décembre, un mois au cours duquel la Fed a relevé sa fourchette cible à 4.25-4.50% le 14 décembre 2022. Pour l'interaction entre anticipations de taux et élections de mi-mandat, voir les midterms 2026 face à la Fed et les taux du Trésor et le dollar après les élections de mi-mandat.
La vérification par le S&P 500 et SPY
| Élection | S&P 500 à la base | S&P 500 à la fin | Cours du S&P 500 | Cours de SPY | Rendement total de la Bourse américaine |
|---|---|---|---|---|---|
| 1978 | 93.85 | 97.80 | +4.2% | – | +5.4% |
| 1982 | 137.49 | 138.34 | +0.6% | – | +2.3% |
| 1986 | 246.20 | 246.45 | +0.1% | – | −0.4% |
| 1990 | 311.62 | 321.91 | +3.3% | – | +5.0% |
| 1994 | 465.65 | 459.11 | −1.4% | – | −1.5% |
| 1998 | 1,110.84 | 1,229.23 | +10.7% | – | +12.0% |
| 2002 | 915.39 | 908.59 | −0.7% | – | +0.1% |
| 2006 | 1,382.84 | 1,416.63 | +2.4% | +2.0% | +2.9% |
| 2010 | 1,193.57 | 1,271.89 | +6.6% | +6.3% | +7.8% |
| 2014 | 2,012.10 | 2,058.20 | +2.3% | +2.2% | +2.7% |
| 2018 | 2,755.45 | 2,447.89 | −11.2% | −11.0% | −11.2% |
| 2022 | 3,828.11 | 3,824.14 | −0.1% | −0.3% | −0.4% |
| 2026 | 7,568.92 | à compléter | à compléter | à compléter | à compléter |
(Clôtures quotidiennes Cboe pour _SPX et SPY, cours uniquement ; rendement total de Ken French. Mêmes dates de base et de fin que le tableau principal.)
La série des cours et celle du rendement total ont le même signe dans 10 cycles sur 12. Les deux exceptions sont 1986 et 2002, où le S&P 500 et le marché au sens large ont terminé de part et d'autre de zéro, à moins d'un point d'écart. SPY a progressé lors de 3 des 5 périodes « lame duck » depuis 2006, avec une médiane de +2.0% ; sa moyenne est légèrement négative (−0.2%) à cause de 2018.
Le calendrier « lame duck » 2026-27
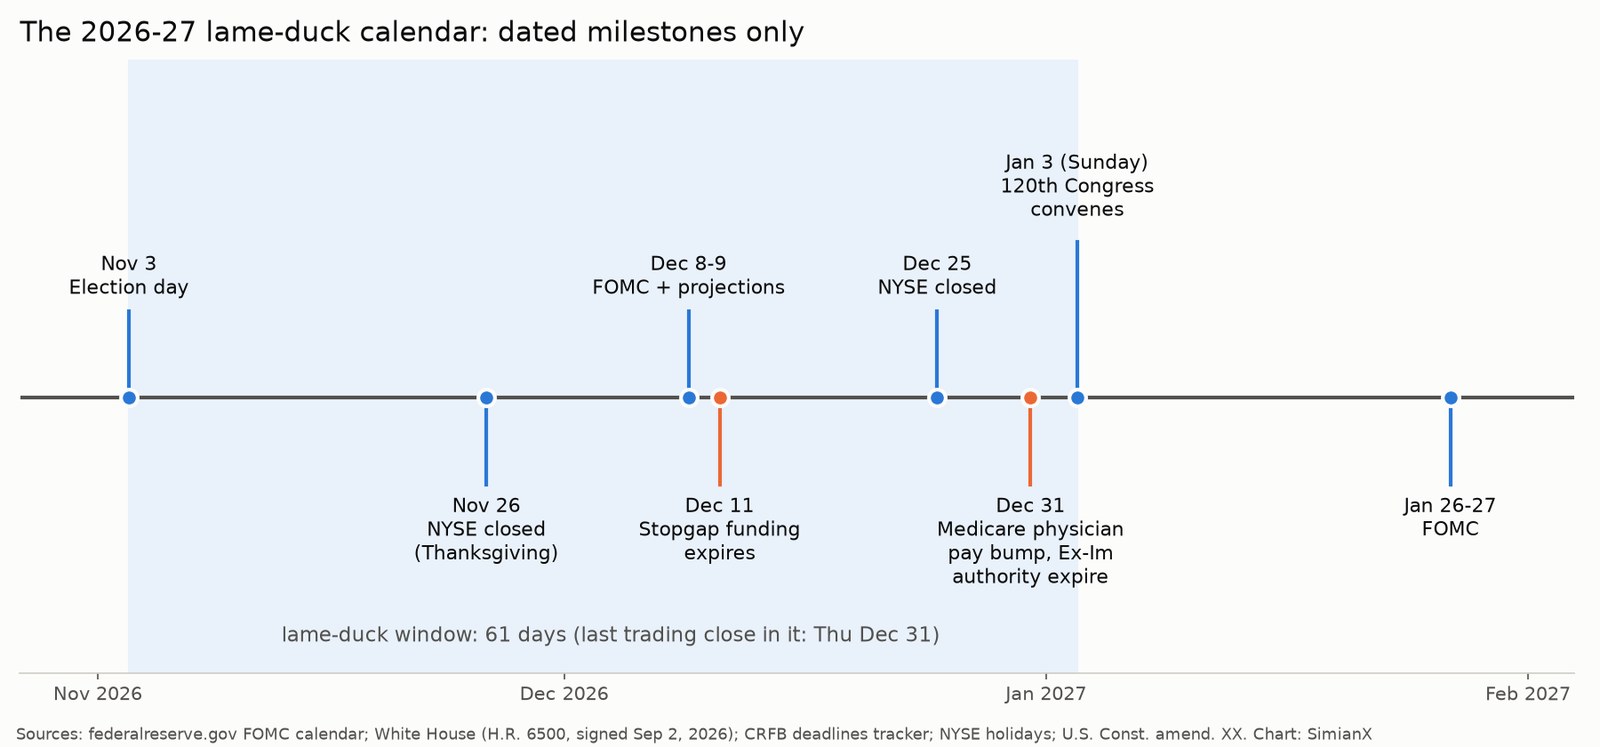
Voici les étapes fixes et datées entre le jour du scrutin et les premières semaines du nouveau Congrès, chacune tirée d'une source primaire ou d'une publication de référence. Ce que nous n'avons pas pu dater à partir d'une telle source est exclu (voir les notes sous le tableau).
| Date | Étape | Pourquoi les marchés la suivent | Source |
|---|---|---|---|
| Mar. 3 nov. 2026 | Jour des élections de mi-mandat | Clôture de base : S&P 500 à 7,568.92, SPY à 754.35 | Loi fédérale ; Cboe |
| Jeu. 26 nov. 2026 | NYSE fermé (Thanksgiving) | Jour férié | NYSE |
| Ven. 27 nov. 2026 | Clôture anticipée du NYSE, 13 h 00 ET | Séance de fête peu active | NYSE |
| Mar.-mer. 8-9 déc. 2026 | Réunion du FOMC, avec résumé des projections économiques | Dernière décision de taux de 2026 | Réserve fédérale |
| Ven. 11 déc. 2026 | Expiration du financement provisoire de l'État fédéral | Risque de shutdown sans prolongation | Maison-Blanche, H.R. 6500 |
| Ven. 11 déc. 2026 | Expiration de certaines prolongations de soins pour les anciens combattants (VA), de dispositions de la loi agricole et de l'autorisation des transports terrestres | Volets du même véhicule de financement | CRFB |
| Jeu. 24 déc. 2026 | Clôture anticipée du NYSE, 13 h 00 ET | Séance de fête peu active | NYSE |
| Ven. 25 déc. 2026 | NYSE fermé (Noël) | Jour férié | NYSE |
| Jeu. 31 déc. 2026 | Expiration de la hausse des paiements Medicare aux médecins et de l'autorisation de l'Export-Import Bank | Prolongations de fin d'année ; aussi la dernière séance de la fenêtre | CRFB |
| Ven. 1 janv. 2027 | NYSE fermé (Jour de l'an) | Jour férié | NYSE |
| Dim. 3 janv. 2027 | Fin des mandats du 119e Congrès ; installation du 120e Congrès | Fin de la fenêtre « lame duck » | 20e amendement |
| Mar.-mer. 26-27 janv. 2027 | Première réunion du FOMC de 2027 | Première décision de taux sous le nouveau Congrès | Réserve fédérale |
Notes sur le calendrier.
- Le 11 décembre est la date butoir de la loi de financement provisoire promulguée par le président le 2 septembre 2026 (H.R. 6500, la Continuing Appropriations and Extensions Act, 2027), qui finance les agences fédérales aux niveaux de l'exercice 2026. Le Congrès peut modifier cette date à tout moment par une nouvelle loi ; vérifiez la situation la plus récente avant de vous y fier.
- Le 3 janvier 2027 est un dimanche. Le 20e amendement fixe à midi le 3 janvier le début des nouveaux mandats et la date par défaut de réunion du Congrès, « à moins que, par une loi, il ne fixe un jour différent ». Certains Congrès ont choisi une date plus tardive ; nous retenons le 3 janvier car c'est la date constitutionnelle. La dernière clôture de séance dans la fenêtre est celle du jeudi 31 décembre.
- Exclus faute de pouvoir les dater à partir d'une source primaire ou de référence accessible : les délais de certification et de dépouillement des États (ils varient d'un État à l'autre), la « date X » du plafond de la dette (le Committee for a Responsible Federal Budget indique seulement que le plafond sera atteint en « 2027 (estimation) », en citant une projection du Bipartisan Policy Center qui le situe entre l'hiver et le milieu de l'été) et la date à laquelle le Congrès sortant ajournera définitivement ses travaux.
Ce qui distingue la période « lame duck » de 2026
Deux caractéristiques distinguent cette fenêtre de la fenêtre type du tableau.
C'est une passation complète, avec une échéance de financement à l'intérieur de la fenêtre. Les républicains détiennent la Maison-Blanche, le Sénat et la Chambre jusqu'au 3 janvier. Ce jour-là, les démocrates prennent le contrôle des deux chambres. La majorité sortante a jusqu'au 11 décembre pour prolonger ou remplacer la loi de financement provisoire ; à défaut, l'échéance reviendra au nouveau Congrès. Sur les 25 élections de mi-mandat précédentes, seules quatre ont vu les deux chambres changer de mains (1946, 1954, 1994 et 2006), et la pire période « lame duck » de l'historique, 2018, s'est achevée sur un shutdown partiel commencé le 22 décembre. Malgré tout, les plus fortes variations du tableau sont venues de l'économie et de la Fed plutôt que du Congrès.
La Fed se réunit deux jours avant l'échéance. La réunion du FOMC des 8-9 décembre s'accompagne de nouvelles projections économiques. Lors des deux mois de décembre difficiles des périodes « lame duck » récentes, 2018 et 2022, la Fed a relevé ses taux à la mi-décembre. C'est la description de deux années, pas une prévision pour celle-ci.
Rien de tout cela ne dit dans quel sens le marché évoluera d'ici janvier. L'historique montre que la fenêtre « lame duck » a progressé environ sept fois sur dix, à peu près comme n'importe quelle période de novembre à janvier, et que ses pires résultats sont survenus quand un choc de politique en décembre s'est ajouté à un marché déjà faible. Pour le comportement de la taille des entreprises et des taux sur l'horizon plus long qui suit les élections de mi-mandat, voir petites contre grandes capitalisations après les élections de mi-mandat et les valeurs bancaires après les élections de mi-mandat.
Comment utiliser ce tableau
- Ne faites pas de la période « lame duck » un pari saisonnier à part entière. Elle progresse à peu près aussi souvent que la même fenêtre les années sans élection (72% contre 76%), et sa médiane est légèrement inférieure.
- Séparez le calendrier de la politique. Les fortes variations des périodes « lame duck » sont venues de décisions de taux, de récessions et d'un shutdown, pas du décompte des voix.
- Repérez les risques datés. Pour 2026-27, ce sont la réunion du FOMC des 8-9 décembre, l'échéance de financement du 11 décembre et les expirations du 31 décembre, toutes avant l'installation du nouveau Congrès.
- Tenez compte de la taille de l'échantillon. Vingt-cinq fenêtres au total, onze passations et quatre passations complètes, c'est trop peu pour distinguer un effet politique du bruit.
Pour suivre l'évolution du marché pendant la passation, vous pouvez lancer une analyse IA en direct de SPY sur SimianX et la comparer à ces dates.
FAQ
Comment la Bourse se comporte-t-elle pendant une session « lame duck » ?
De la clôture du jour des élections de mi-mandat au 3 janvier, la Bourse américaine a progressé lors de 18 des 25 élections de mi-mandat de 1926 à 2022, avec un rendement total médian de +2.9% et une moyenne de +3.6%. C'est conforme à la même fenêtre sur l'ensemble des années, qui a progressé 75 fois sur 100 avec une médiane de +3.2%.
Quelle a été la pire période « lame duck » pour les actions ?
- De la clôture du 6 novembre 2018 au 3 janvier 2019, la Bourse américaine a perdu 11.2% et le S&P 500 est passé de 2,755.45 à 2,447.89. L'essentiel de la baisse est survenu en décembre, quand la Fed a relevé ses taux le 19 décembre et qu'un shutdown partiel a commencé le 22 décembre.
Les actions baissent-elles quand la majorité au Congrès change ?
Pas systématiquement. Quand la Chambre ou le Sénat s'apprêtait à changer de mains, la fenêtre « lame duck » a progressé 6 fois sur 11, contre 12 fois sur 14 quand aucune chambre ne changeait de mains. Lors des quatre élections de mi-mandat où les deux chambres ont basculé (1946, 1954, 1994, 2006), la fenêtre a progressé trois fois. Les échantillons sont petits et mêlés à des effets d'époque.
Quand le nouveau Congrès commence-t-il en 2027 ?
Le 20e amendement fixe au 3 janvier 2027 la fin du 119e Congrès et le début du 120e. Le 3 janvier 2027 est un dimanche ; le Congrès peut fixer par la loi un autre jour de réunion.
Quand le financement de l'État fédéral expire-t-il en 2026 ?
La loi de financement provisoire promulguée le 2 septembre 2026 (H.R. 6500) finance les agences fédérales jusqu'au 11 décembre 2026, sauf si le Congrès adopte une nouvelle loi avant cette date.
Quand a lieu la prochaine réunion de la Fed après les midterms 2026 ?
Le FOMC se réunit les 8-9 décembre 2026, avec un résumé des projections économiques, puis les 26-27 janvier 2027, selon le calendrier de la Réserve fédérale.
Ces données du S&P 500 remontent-elles à 1950 ?
Non. L'échantillon long (1926-2022) est le rendement total de l'ensemble de la Bourse américaine issu de la base de données de Ken French, qui suit de près le S&P 500. La vérification par les cours du S&P 500 commence avec les élections de mi-mandat de 1978, les premières de l'historique quotidien Cboe que nous avons pu télécharger, et celle de SPY avec 2006.
Conclusion
La fenêtre « lame duck » qui suit des élections de mi-mandat a été la plupart du temps une bonne période pour les actions, en hausse après 18 des 25 élections depuis 1926, mais elle n'a pas fait mieux que les mêmes semaines de n'importe quelle autre année. Les passations de majorité ont été un peu plus faibles que les années de statu quo, un constat brouillé par l'époque et par de petits échantillons, et les quatre passations complètes antérieures à 2026 ont donné trois hausses. La pire période « lame duck », 2018, est survenue quand une hausse de taux en décembre et une interruption du financement ont coïncidé. En 2026, ces deux dates tombent de nouveau dans la fenêtre : le FOMC se réunit les 8-9 décembre et le financement expire le 11 décembre.
Cet article est une recherche historique, pas un conseil en investissement. Les tendances passées, surtout issues d'échantillons de 25 élections ou moins, ne prédisent pas les rendements futurs.
Sources. Kenneth R. French Data Library, Fama/French 3 Factors (quotidien), Mkt-RF et RF, de juillet 1926 à septembre 2026 (données CRSP via la Tuck School of Business). Historique quotidien différé des cours Cboe pour l'indice S&P 500 (_SPX, depuis janvier 1975) et SPY (depuis janvier 2004), jusqu'à la clôture du 3 novembre 2026. Majorités : Wikipédia, « Party divisions of United States Congresses ». Calendrier : calendrier des réunions du FOMC de la Réserve fédérale (dernière mise à jour le 28 octobre 2026) ; communiqué de la Maison-Blanche sur la H.R. 6500 (2 septembre 2026) ; Committee for a Responsible Federal Budget, « Upcoming Congressional Fiscal Policy Deadlines » (26 octobre 2026) ; jours fériés et horaires du NYSE ; Constitution des États-Unis, 20e amendement. Les dates de scrutin suivent la règle fédérale (premier mardi suivant le premier lundi de novembre). Calculs et graphiques : SimianX.
À lire aussi
- La Bourse après les élections de mi-mandat : chaque cycle de 1950 à 2026 : l'historique du S&P 500 sur les douze mois suivant chaque élection
- La paralysie politique est-elle bonne pour les actions ? 49 Congrès, 1927-2025 : les rendements selon qui contrôle Washington sur un Congrès complet
- Les shutdowns et la Bourse : 1976–2026 : chaque interruption du financement et la réaction des actions
- Les midterms 2026 face à la Fed : l'interaction entre l'élection et les décisions de taux
- Taux du Trésor et dollar après les élections de mi-mandat, 1962-2022 : le volet obligataire et monétaire des mêmes fenêtres
- Les petites capitalisations battent-elles les grandes après les midterms ? 1926-2022 : la taille des entreprises après 25 élections de mi-mandat