 Par Marcus Reeve
Ce que font les obligations et le dollar après les élections de mi-mandat
Données arrêtées à la clôture du 2 novembre 2026 pour le rendement du Trésor américain à 10 ans et au fixing du 30 octobre 2026 pour l'indice large du dollar. Tous les chiffres ci-dessous ont été recalculés à partir de données publiques de la Réserve fédérale.
Réponse rapide : lors des 16 élections de mi-mandat de 1962 à 2022, le rendement du Trésor américain à 10 ans a à peine réagi au scrutin lui-même : à la séance suivante, il a bougé d'une médiane de −0,5 point de base, et jamais de plus de 10 pb. Trois mois plus tard, il était plus bas après 11 des 16 élections (médiane de −20,5 pb), alors que la probabilité d'une hausse sur n'importe quelle fenêtre de trois mois des mêmes années était de 52 %. Douze mois plus tard, il était plus haut dans 9 cas sur 16, à peu près ce que la tendance des taux de chaque époque laissait attendre. Le dollar pondéré par les échanges n'a montré aucune régularité fiable : un an après, il était plus haut après 7 élections sur 12 selon l'indice des principales devises (1974–2018) et après 3 sur 5 selon l'indice large (2006–2022).
Résultat (au 4 novembre 2026, 1 h 50 ET) : les démocrates ont remporté le contrôle du Sénat et de la Chambre des représentants, selon les projections d'AP et de NBC News. Selon le décompte d'AP à 1 h 30 ET, les démocrates avaient pris aux républicains sept sièges au Sénat et 16 sièges à la Chambre. À partir du 3 janvier 2027, le Congrès ne sera plus entièrement aux mains du parti de la Maison-Blanche.
La plupart des études sur les élections de mi-mandat portent sur les actions. Notre référence sur la Bourse après les élections de mi-mandat couvre le S&P 500 à chaque cycle depuis 1950, et le blocage politique est-il bon pour la Bourse ? analyse le gouvernement divisé législature par législature. Le marché obligataire et la devise reçoivent beaucoup moins d'attention, alors que le rendement du Trésor à 10 ans fixe le prix des crédits immobiliers, de la dette des entreprises et de chaque flux de trésorerie actualisé à Wall Street. Cette page comble ce manque : le rendement du Trésor américain à 10 ans et le dollar autour de chaque élection de mi-mandat, mesurés chaque fois de la même façon, avec l'indication des années où le résultat a changé le contrôle du Congrès.
Comment les chiffres ont été construits
- Rendements : le rendement quotidien du Trésor à 10 ans à maturité constante (série FRED DGS10), qui commence le 2 janvier 1962. Cela donne 16 élections de mi-mandat, de 1962 à 2022. Pour 1954 et 1958, nous présentons les moyennes mensuelles de GS10 dans un tableau séparé et clairement identifié, car des moyennes mensuelles ne sont pas comparables à des clôtures quotidiennes.
- Dollar : les indices du dollar pondérés par les échanges de la Réserve fédérale, issus de la publication H.10. L'ancien indice nominal des principales devises (DTWEXM) couvre 1973 à 2019, soit les élections de 1974 à 2018. L'indice nominal large actuel (DTWEXBGS) commence en 2006 et couvre 2006–2022. Chaque ligne du dollar précise l'indice utilisé.
- Base : la dernière clôture le jour du scrutin ou avant (le premier mardi suivant le premier lundi de novembre). FRED n'a aucune observation du 10 ans le jour du scrutin pour les élections jusqu'en 1982 (le marché était fermé) ; pour ces années, la base est donc la clôture du lundi.
- Fenêtres : le jour du scrutin (clôture de ce jour contre la clôture précédente, à partir de 1986 seulement), la séance suivante, puis trois et douze mois après la date de base. Les variations de rendement sont exprimées en points de base (1 pb = 0,01 point de pourcentage) ; celles du dollar, en pourcentage.
- Gouvernement après le scrutin : qui détenait la Maison-Blanche, la Chambre des représentants et le Sénat une fois le nouveau Congrès installé, d'après le relevé public de la répartition partisane des Congrès américains.
Seize élections forment un petit échantillon. Chaque décompte ci-dessous décrit ce qui s'est passé ; ce n'est pas une probabilité.
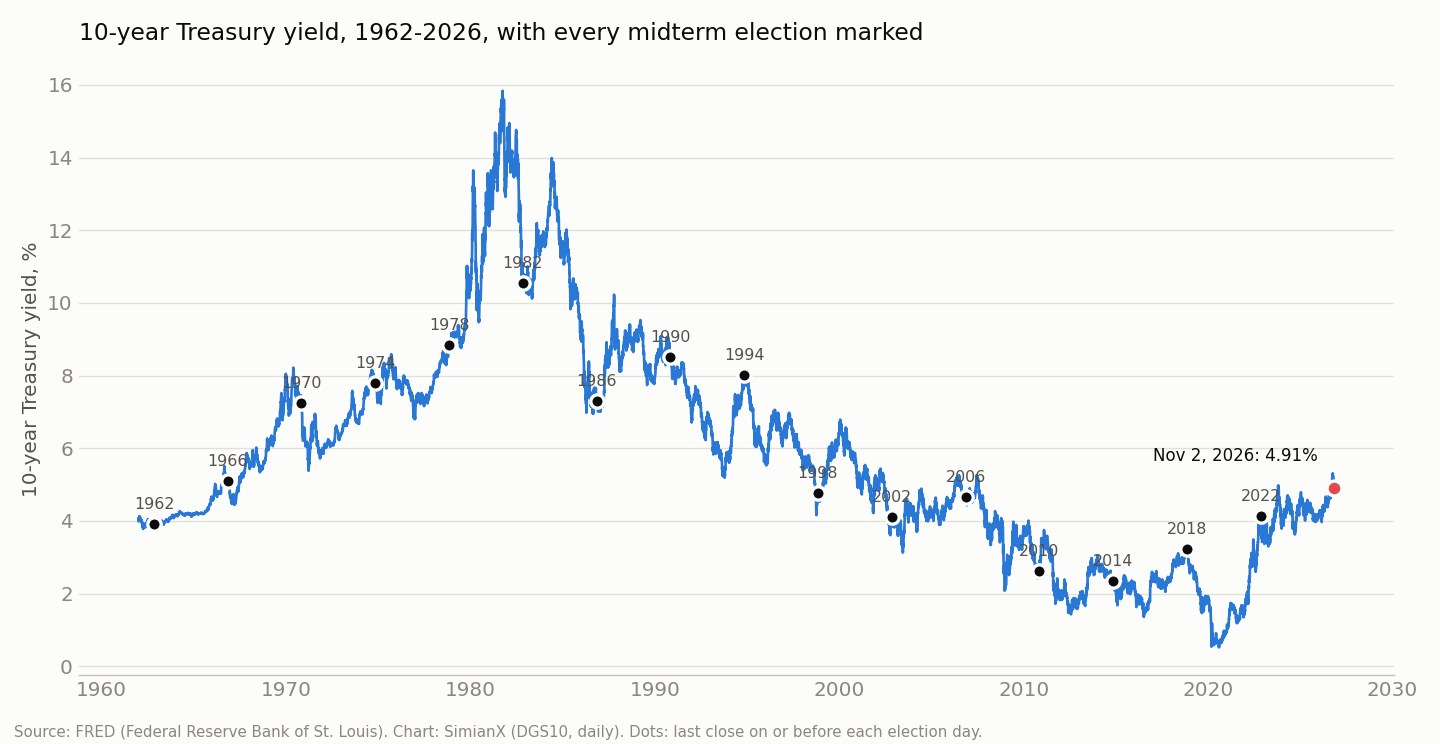
Le rendement du Trésor à 10 ans autour de chaque élection de mi-mandat, 1962–2022
| Année | Clôture de base (date) | Jour du scrutin | Lendemain | +3 mois | +12 mois | Niveau 12 mois plus tard | Gouvernement après le scrutin |
|---|---|---|---|---|---|---|---|
| 1962 | 3,91 % (5 nov.) | fermé | 0 | −1 | +24 | 4,15 % | Unifié (D), inchangé |
| 1966 | 5,11 % (7 nov.) | fermé | +1 | −57 | +66 | 5,77 % | Unifié (D), inchangé |
| 1970 | 7,24 % (2 nov.) | fermé | −1 | −113 | −144 | 5,80 % | Divisé, inchangé |
| 1974 | 7,80 % (4 nov.) | fermé | −4 | −33 | +17 | 7,97 % | Divisé, inchangé |
| 1978 | 8,85 % (6 nov.) | fermé | +1 | +15 | +200 | 10,85 % | Unifié (D), inchangé |
| 1982 | 10,56 % (1er nov.) | fermé | −10 | +22 | +113 | 11,69 % | Divisé, inchangé |
| 1986 | 7,31 % (4 nov.) | +2 | −7 | −8 | +154 | 8,85 % | Divisé ; le Sénat passe aux D |
| 1990 | 8,52 % (6 nov.) | +2 | +5 | −73 | −101 | 7,51 % | Divisé, inchangé |
| 1994 | 8,01 % (8 nov.) | −4 | −7 | −48 | −209 | 5,92 % | Unifié → divisé (les deux chambres aux R) |
| 1998 | 4,78 % (3 nov.) | +1 | +5 | +5 | +123 | 6,01 % | Divisé, inchangé |
| 2002 | 4,10 % (5 nov.) | +3 | −1 | −8 | +28 | 4,38 % | Divisé → unifié (Sénat aux R) |
| 2006 | 4,66 % (7 nov.) | −5 | −2 | +8 | −32 | 4,34 % | Unifié → divisé (les deux chambres aux D) |
| 2010 | 2,63 % (2 nov.) | −3 | +4 | +89 | −60 | 2,03 % | Unifié → divisé (Chambre aux R) |
| 2014 | 2,35 % (4 nov.) | −1 | +1 | −54 | −10 | 2,25 % | Divisé ; le Sénat passe aux R |
| 2018 | 3,22 % (6 nov.) | +2 | 0 | −52 | −141 | 1,81 % | Unifié → divisé (Chambre aux D) |
| 2022 | 4,14 % (8 nov.) | −8 | −2 | −51 | +35 | 4,49 % | Unifié → divisé (Chambre aux R) |
Variations en points de base. « Fermé » signifie qu'il n'existe aucune observation DGS10 le jour du scrutin. Source : FRED DGS10 ; calculs SimianX.
| Fenêtre | Élections | Rendement en hausse | Rendement en baisse | Inchangé | Moyenne | Médiane |
|---|---|---|---|---|---|---|
| Jour du scrutin (1986–2022) | 10 | 5 | 5 | 0 | −1,1 pb | 0 pb |
| Séance suivante | 16 | 6 | 8 | 2 | −1,1 pb | −0,5 pb |
| +3 mois | 16 | 5 | 11 | 0 | −22,4 pb | −20,5 pb |
| +12 mois | 16 | 9 | 7 | 0 | +3,9 pb | +20,5 pb |
Le jour du scrutin et le lendemain : le marché obligataire hausse les épaules
La première chose que montre le tableau, c'est à quel point le scrutin lui-même fait peu bouger les bons du Trésor. Lors des dix jours d'élection de mi-mandat où le marché était ouvert (1986–2022), le rendement à 10 ans a monté cinq fois et baissé cinq fois, dans une fourchette de −8 pb (2022) à +3 pb (2002). À la séance suivante, une fois les résultats connus, le mouvement médian a été de −0,5 pb. Les trois plus fortes variations du lendemain ont été de −10 pb en 1982, −7 pb en 1986 et −7 pb en 1994. Même la « révolution républicaine » de 1994, qui a donné la Chambre aux républicains pour la première fois en 40 ans, n'a fait bouger le 10 ans que de 7 pb le lendemain.
Rien d'étonnant quand on regarde ce qu'une élection de mi-mandat peut changer. Un nouveau Congrès ne fixe pas le taux des fonds fédéraux ; c'est la Réserve fédérale qui le fait. Il ne peut pas non plus modifier l'encours de la dette dès le premier jour. Ce qu'il peut changer, c'est la trajectoire future de la législation fiscale et budgétaire, et les marchés intègrent généralement le résultat probable dans les semaines qui précèdent le vote, à mesure que les sondages convergent. Quand les résultats tombent, l'essentiel de l'information est déjà dans les prix.
Pour la volatilité des actions autour des mêmes scrutins, voir le VIX après les élections de mi-mandat : un mois plus tard, le VIX n'était plus bas qu'après 5 des 9 élections de mi-mandat depuis 1990.
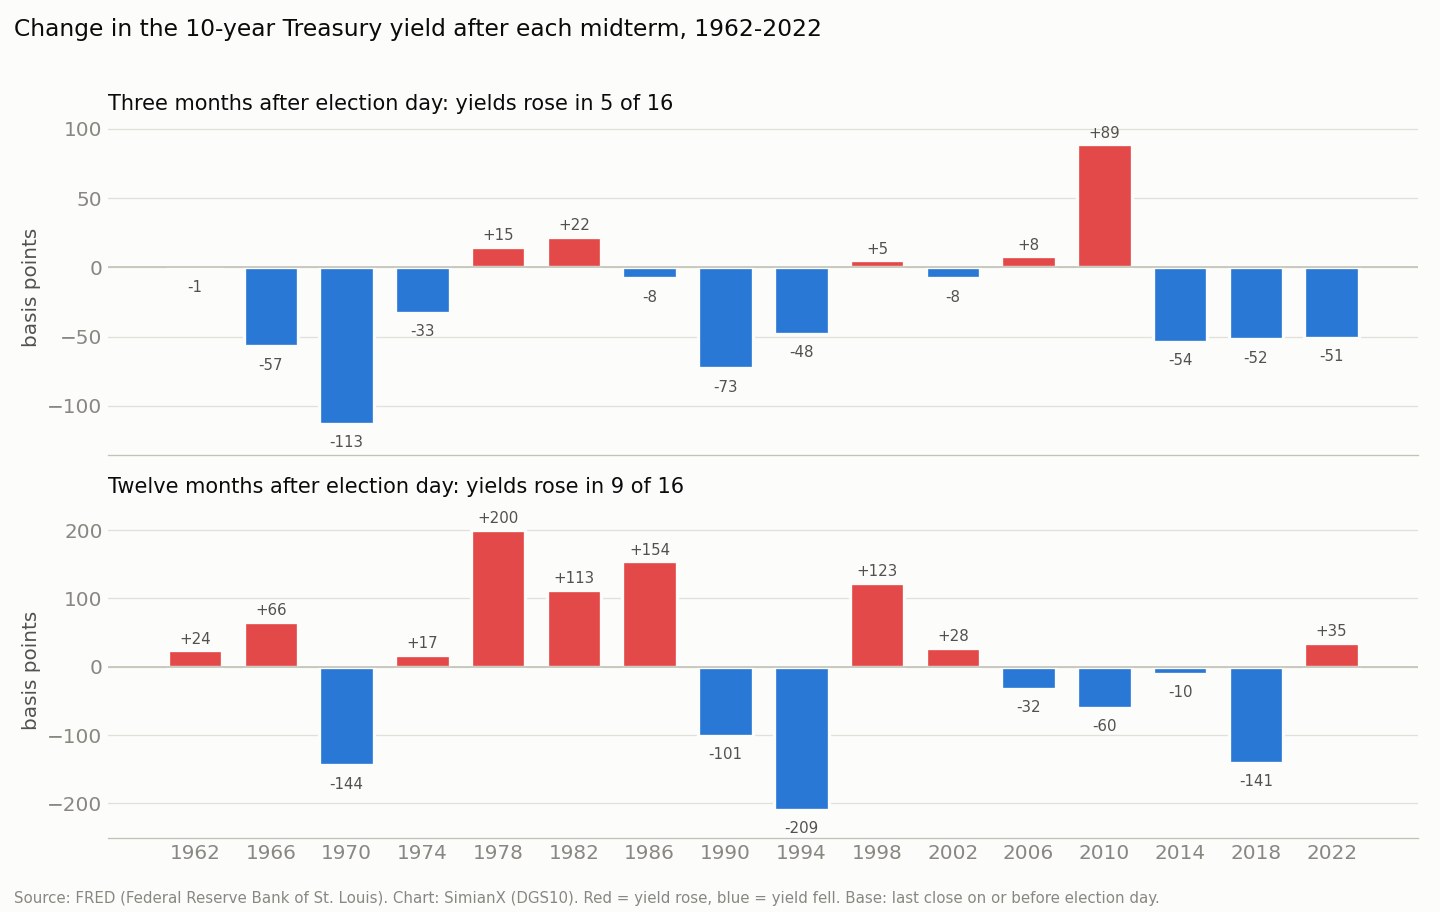
Trois mois plus tard : le rendement a baissé après 11 élections sur 16
La régularité la plus intéressante se situe dans les trois mois qui suivent le scrutin. Le rendement à 10 ans était plus bas trois mois plus tard après 11 des 16 élections, avec une baisse médiane de 20,5 pb et moyenne de 22,4 pb. Parmi les replis figurent −113 pb après 1970, −73 pb après 1990, −57 pb après 1966, et une série de quatre baisses consécutives de 48 pb ou plus en 1994 (−48), 2014 (−54), 2018 (−52) et 2022 (−51).
Pour juger si c'est inhabituel, il faut comparer avec toutes les fenêtres de trois mois des mêmes années, pas seulement celles qui suivent une élection. Sur l'ensemble des séances de 1962 à 2022, le rendement à 10 ans était plus haut trois mois plus tard dans 52,2 % des cas, avec une variation moyenne de −0,3 pb. Le score des élections de mi-mandat, 5 hausses sur 16 (31 %), est nettement inférieur à ce taux de référence.
La comparaison tient quand on découpe par époque, ce qui compte car les taux américains ont monté pendant deux décennies, puis baissé pendant quatre :
| Époque | Élections suivies d'une hausse à 3 mois | Ensemble des fenêtres de 3 mois en hausse | Élections suivies d'une hausse à 12 mois | Ensemble des fenêtres de 12 mois en hausse |
|---|---|---|---|---|
| Époque de hausse des taux : élections 1962–1978 contre toutes les séances 1962–1981 | 1 sur 5 | 63,4 % | 4 sur 5 | 76,2 % |
| Époque de baisse des taux : élections 1982–2018 contre toutes les séances 1982–2020 | 4 sur 10 | 45,5 % | 4 sur 10 | 38,0 % |
| Total : 1962–2022 | 5 sur 16 | 52,2 % | 9 sur 16 | 52,5 % |
À l'époque de hausse des taux, le rendement a progressé dans près de deux fenêtres de trois mois sur trois, mais dans une seule des cinq fenêtres qui ont suivi une élection de mi-mandat. À l'époque de baisse des taux, l'écart est plus faible (40 % contre 45,5 %). Avec cinq et dix observations, le résumé honnête est que le trimestre post-électoral a penché vers des rendements plus bas, surtout dans les années 1960 et 1970, et que cette tendance repose sur un échantillon trop petit pour fonder à elle seule une décision d'investissement.
Une partie de l'explication tient au calendrier plus qu'à l'élection. La fenêtre de novembre à février englobe aussi la fin d'année et les premières réunions de la Fed de la nouvelle année, et plusieurs replis coïncident avec des événements macroéconomiques évidents : la récession de 1970, la récession de 1990–91 et la guerre du Golfe, la crainte d'un ralentissement fin 2018 qui a mis fin au cycle de hausses de la Fed, et le pic d'inflation de 2022. La grande exception, +89 pb après 2010, est survenue alors que le marché anticipait une reprise plus vigoureuse en 2011 et la prolongation des baisses d'impôts de décembre 2010.
Douze mois plus tard : c'est le régime de taux qui décide
Sur une année complète, le signal électoral se dissout dans la tendance. Le rendement à 10 ans était plus haut 12 mois plus tard après 9 des 16 élections, avec une variation médiane de +20,5 pb, presque exactement le taux de référence de 52,5 % pour n'importe quelle fenêtre de 12 mois depuis 1962. À l'époque de hausse des taux, la variation sur 12 mois a été positive après quatre élections sur cinq, dont +200 pb après 1978, quand l'inflation a porté le rendement de 8,85 % à 10,85 %. À l'époque de baisse des taux, elle n'a été positive qu'après quatre élections sur dix, avec notamment −209 pb après 1994 et −141 pb après 2018, une fenêtre qui s'est achevée en novembre 2019, après trois baisses de taux de la Fed.
La leçon pratique : si vous voulez savoir où sera le rendement à 10 ans un an après une élection de mi-mandat, le résultat du scrutin pèse bien moins que l'inflation, la trajectoire de la politique de la Fed et la demande mondiale d'obligations longues. Nos références sur chaque baisse de taux de la Fed depuis 1980 et sur tous les cycles de hausse des taux de la Fed depuis 1983 montrent à quel point ces forces sont plus puissantes.
Le taux hypothécaire à 30 ans était plus bas un an après 9 des 13 élections de mi-mandat depuis 1974, mais les valeurs du BTP n'ont battu le marché que deux de ces années (les promoteurs immobiliers après les mi-mandats).
Avant 1962 : deux données mensuelles
Les données quotidiennes du 10 ans dans FRED commencent en 1962. Pour les deux élections de mi-mandat antérieures de l'après-guerre, le rendement mensuel moyen à 10 ans (GS10) donne une lecture approximative. Il s'agit de moyennes sur un mois entier, pas de clôtures ; elles figurent donc dans un tableau à part :
| Élection | Moyenne d'octobre | Moyenne de janvier | Moyenne d'octobre de l'année suivante | Oct. → janv. | Oct. → oct. |
|---|---|---|---|---|---|
| 1954 | 2,43 % | 2,61 % | 2,88 % | +18 pb | +45 pb |
| 1958 | 3,80 % | 4,02 % | 4,53 % | +22 pb | +73 pb |
Source : FRED GS10 (moyennes mensuelles). Les deux s'inscrivent dans la longue hausse des taux de l'après-guerre, et dans les deux cas le rendement a monté après le scrutin.
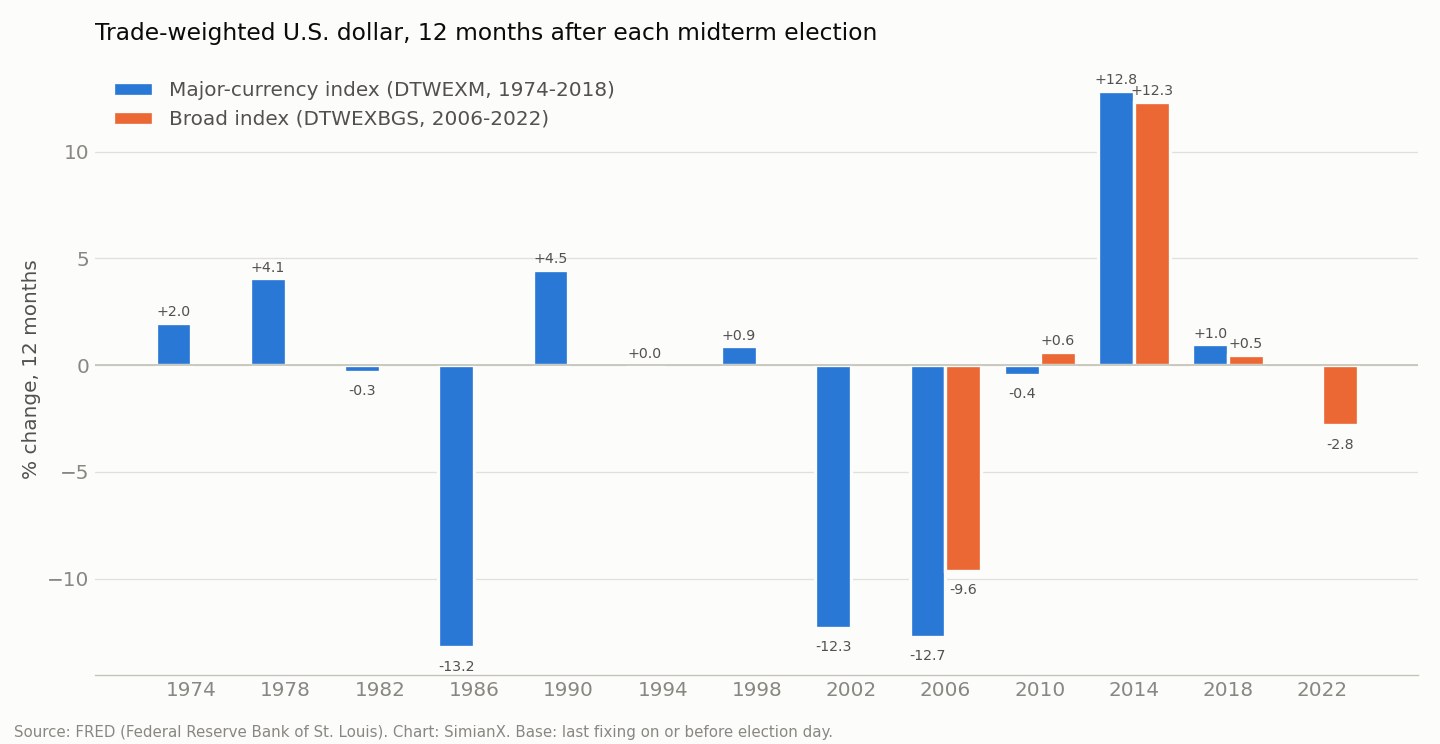
Le dollar américain autour de chaque élection de mi-mandat, 1974–2022
| Année | Indice | Niveau de base | Jour du scrutin | Lendemain | +3 mois | +12 mois |
|---|---|---|---|---|---|---|
| 1974 | Principales devises (DTWEXM) | 102,65 | pas de fixing | −0,03 % | −2,19 % | +1,99 % |
| 1978 | Principales devises (DTWEXM) | 93,76 | pas de fixing | −0,71 % | +1,28 % | +4,07 % |
| 1982 | Principales devises (DTWEXM) | 122,56 | pas de fixing | −0,02 % | −3,49 % | −0,32 % |
| 1986 | Principales devises (DTWEXM) | 108,02 | −0,14 % | +0,11 % | −7,52 % | −13,22 % |
| 1990 | Principales devises (DTWEXM) | 83,27 | +0,11 % | +0,13 % | −0,64 % | +4,47 % |
| 1994 | Principales devises (DTWEXM) | 84,58 | −0,21 % | +0,70 % | +2,60 % | +0,03 % |
| 1998 | Principales devises (DTWEXM) | 94,56 | +0,22 % | +0,37 % | +0,59 % | +0,88 % |
| 2002 | Principales devises (DTWEXM) | 102,50 | −0,30 % | +0,20 % | −4,67 % | −12,29 % |
| 2006 | Principales devises (DTWEXM) | 81,65 | −0,55 % | +0,17 % | +1,15 % | −12,72 % |
| 2006 | Large (DTWEXBGS) | 97,45 | −0,37 % | +0,14 % | +0,29 % | −9,63 % |
| 2010 | Principales devises (DTWEXM) | 71,69 | −0,52 % | +0,11 % | −0,11 % | −0,44 % |
| 2010 | Large (DTWEXBGS) | 89,68 | −0,38 % | +0,03 % | −0,68 % | +0,62 % |
| 2014 | Principales devises (DTWEXM) | 82,21 | −0,11 % | +0,38 % | +8,05 % | +12,85 % |
| 2014 | Large (DTWEXBGS) | 98,56 | +0,02 % | +0,25 % | +6,32 % | +12,33 % |
| 2018 | Principales devises (DTWEXM) | 91,31 | −0,02 % | −0,32 % | −0,14 % | +0,98 % |
| 2018 | Large (DTWEXBGS) | 115,56 | −0,12 % | −0,27 % | −1,15 % | +0,47 % |
| 2022 | Large (DTWEXBGS) | 125,63 | −0,53 % | +0,28 % | −4,37 % | −2,82 % |
Un indice plus élevé signifie un dollar plus fort. Les deux indices utilisent des paniers de devises et des périodes de base différents : comparez les variations, pas les niveaux. Sources : FRED DTWEXM, DTWEXBGS ; calculs SimianX.
| Fenêtre | Indice des principales devises, 1974–2018 | Indice large, 2006–2022 |
|---|---|---|
| Jour du scrutin | en baisse 7 fois sur 9 (moyenne −0,2 %) | en baisse 4 fois sur 5 (moyenne −0,3 %) |
| Séance suivante | en hausse 8 fois sur 12 (moyenne +0,1 %) | en hausse 4 fois sur 5 (moyenne +0,1 %) |
| +3 mois | en hausse 5 fois sur 12 (médiane −0,1 %) | en hausse 2 fois sur 5 (médiane −0,7 %) |
| +12 mois | en hausse 7 fois sur 12 (médiane +0,5 %, moyenne −1,1 %) | en hausse 3 fois sur 5 (médiane +0,5 %, moyenne +0,2 %) |
| Ensemble des fenêtres de 12 mois de l'historique de l'indice | en hausse dans 54,1 % des cas | en hausse dans 57,7 % des cas |
Le dollar présente deux petites particularités autour du scrutin. Il a fléchi le jour du vote dans 7 cycles sur 9 selon l'indice des principales devises et dans 4 sur 5 selon l'indice large, puis a rebondi le lendemain dans la plupart des cycles. Les mouvements sont minimes (la plus forte baisse un jour de scrutin a été de −0,55 % en 2006) et, avec si peu d'observations, il peut très bien s'agir de bruit.
Sur un an, aucune régularité électorale. Les trois plus fortes baisses, d'environ 12 à 13 % après 1986, 2002 et 2006, se sont produites pendant des marchés baissiers généraux du dollar : le reflux du sommet du dollar du milieu des années 1980 après les accords du Plaza de 1985, et la longue glissade de 2002–2008. La plus forte hausse, de près de 13 % après 2014, est intervenue quand la Réserve fédérale se préparait à relever ses taux alors que l'Europe et le Japon assouplissaient leur politique. Ce sont des histoires monétaires et mondiales, pas parlementaires. Pour l'évolution année par année du dollar face à 14 devises, consultez notre tableau du cours du dollar année par année.
Le gouvernement divisé fait-il baisser les rendements ? Ce que disent les données
Un argument bien connu veut que, lorsqu'une élection de mi-mandat divise Washington, le blocage freine les nouvelles dépenses, les déficits se réduisent et les rendements à long terme baissent. Le tableau des rendements permet de tester le premier et le dernier maillon de cette chaîne.
| Changement de gouvernement lors de l'élection | Élections | Rendement à 10 ans, +3 mois (médiane) | Rendement à 10 ans, +12 mois (médiane) | Rendement plus haut après 12 mois |
|---|---|---|---|---|
| Unifié → divisé (1994, 2006, 2010, 2018, 2022) | 5 | −48 pb | −60 pb | 1 sur 5 |
| Resté divisé (1970, 1974, 1982, 1986, 1990, 1998, 2014) | 7 | −33 pb | +17 pb | 4 sur 7 |
| Resté unifié (1962, 1966, 1978) | 3 | −1 pb | +66 pb | 3 sur 3 |
| Divisé → unifié (2002) | 1 | −8 pb | +28 pb | 1 sur 1 |
À première vue, cela semble appuyer la théorie du blocage : les cinq élections qui ont mis fin à un gouvernement à parti unique ont été suivies de rendements plus bas un an plus tard dans quatre cas, avec une baisse médiane de 60 pb. Mais le maillon budgétaire intermédiaire ne tient pas. À partir du solde budgétaire fédéral en pourcentage du PIB (FRED FYFSGDA188S), nous avons comparé l'exercice budgétaire de chaque élection avec celui de deux ans plus tard :
- Après les cinq élections unifié → divisé, le déficit ne s'est réduit que deux fois (1994, de 1,46 point de PIB, et 2010, de 1,98) et s'est creusé trois fois. La variation moyenne a été de −1,94 point, dominée par l'année de la pandémie qui a suivi 2018 (−10,88 points) ; sans 2018, la moyenne est de +0,29 point, pratiquement stable.
- Après les sept élections où le gouvernement est resté divisé, le déficit ne s'est réduit que deux fois (1986 et 1998), pour une variation moyenne de −0,51 point.
Dans cet échantillon, les baisses de rendement après une élection qui a divisé Washington ne s'expliquent donc pas par des déficits visiblement plus faibles. Elles coïncident avec des récessions, un assouplissement de la Fed ou des chocs mondiaux : l'atterrissage en douceur de 1995 après les hausses de taux de la Fed en 1994, la crise du crédit de 2007, la crise de la zone euro de 2011 et les baisses de la Fed en 2019. Cinq cas ne suffisent pas à distinguer le « gouvernement divisé » de « ce que faisait l'économie à ce moment-là » ; il est donc juste de dire que le gouvernement divisé a coïncidé avec des rendements plus bas, mais que le canal du déficit censé l'expliquer n'apparaît pas dans les données. Notre étude sur le blocage politique aboutit à un verdict tout aussi sceptique pour les actions.
Un dernier découpage, selon le parti du président : après les huit élections sous un président démocrate, le rendement à 10 ans était plus haut 12 mois plus tard dans cinq cas (moyenne de +21,1 pb) ; sous un président républicain, dans quatre cas sur huit (moyenne de −13,2 pb). Là encore, c'est l'époque qui domine : la liste démocrate comprend 1966 et 1978, toutes deux dans les années inflationnistes 1960 et 1970.
La situation en 2026 : le 10 ans proche d'un plus haut de 24 ans
L'élection de mi-mandat de 2026 a lieu le mardi 3 novembre. Le gouvernement y arrive unifié sous les républicains, la même configuration qu'avant les élections de 2006 et 2018, qui ont toutes deux donné au moins une chambre à l'opposition. Voici où se situaient les taux et le dollar à la veille du scrutin :
| Indicateur | Dernière valeur | Comparaison |
|---|---|---|
| Rendement du Trésor à 10 ans (DGS10) | 4,91 % le 2 novembre 2026 | 4,11 % le 31 octobre 2025 (+80 pb sur un an) ; 4,18 % le 31 décembre 2025 (+73 pb depuis le début de l'année) |
| Pic 2026 du 10 ans | 5,31 % le 5 octobre 2026 | la clôture la plus haute depuis les 5,32 % du 14 mai 2002 |
| Variation depuis fin septembre | −38 pb | depuis 5,29 % le 30 septembre 2026 |
| Rendement du Trésor à 2 ans (DGS2) | 4,59 % le 2 novembre 2026 | écart 10 ans moins 2 ans : +32 pb |
| Dollar large pondéré par les échanges (DTWEXBGS) | 121,67 le 30 octobre 2026 | +0,3 % sur un an ; +1,6 % depuis le début de l'année ; 6,4 % sous son plus haut historique de la série, 130,04 le 13 janvier 2025 |
| Position du dollar large | 90,8e centile | de toutes les valeurs quotidiennes depuis janvier 2006 |
| Déficit fédéral, exercice 2025 | 5,75 % du PIB | 3,77 % pour l'exercice 2018 et 1,80 % pour 2006, les deux dernières fois qu'un gouvernement républicain unifié a affronté une élection de mi-mandat |
Trois points ressortent face au tableau historique.
Les rendements partent de haut. Un 10 ans à 4,91 % serait le niveau le plus élevé à la veille d'une élection de mi-mandat depuis les 8,01 % de 1994, au-dessus des 4,66 % de 2006 et des 4,14 % de 2022. Le pic d'octobre est survenu après une vague de ventes mondiale sur les obligations longues, analysée dans notre dossier sur le krach obligataire de 2026, et après que la Réserve fédérale a relevé ses taux en septembre 2026 à 3,75 %–4,00 % avant de les maintenir en octobre (voir notre page toujours à jour sur la décision de taux de la Fed). Le Trésor a aussi étendu ses rachats d'obligations longues jusqu'au 4 novembre, un programme examiné dans Rachats du Trésor de Trump. Pour voir comment le calendrier de la Fed croise celui de l'élection, lisez la Fed face aux élections de mi-mandat 2026.
Le déficit est bien plus élevé que lors des précédents passages d'un gouvernement unifié à divisé. À 5,75 % du PIB pour l'exercice 2025, le déficit dépasse les points de départ des exercices 2018 (3,77 %) et 2006 (1,80 %). Cela ne dit pas dans quel sens iront les rendements, mais l'argument budgétaire en faveur de primes de terme plus élevées se fait entendre plus fort que lors de la plupart des cycles passés.
La courbe est pentue. L'écart entre le 10 ans et le 2 ans est de +32 pb, contre une courbe inversée à la veille des élections de 2006 (−11 pb) et de 2022 (−53 pb). Notre référence sur les inversions de la courbe des taux et les récessions américaines explique pourquoi la forme compte davantage que le niveau pour les perspectives économiques.
Rien de tout cela n'est une prévision. L'historique indique que le scrutin lui-même est un événement mineur pour les bons du Trésor et le dollar, et que la suite dépend surtout de l'inflation, de la Fed et du reste du monde.
Comment utiliser ce tableau
- Pour le lendemain : l'histoire invite à attendre un mouvement de quelques points de base dans un sens ou dans l'autre. Une variation à deux chiffres le 4 novembre serait inhabituelle pour une élection de mi-mandat.
- Pour le trimestre suivant : le trimestre post-électoral a penché vers des rendements à 10 ans plus bas (11 sur 16), mais avec une explication macroéconomique forte dans la plupart des cas. Regardez ce que font la Fed et l'inflation avant d'en attribuer le mérite à l'élection.
- Pour l'année suivante : fiez-vous au régime de taux, pas à l'élection. Une époque de hausse des taux a produit des rendements plus élevés après la plupart des élections ; une époque de baisse, des rendements plus bas.
- Pour le dollar : il n'existe pas de signal électoral fiable. Ce sont les écarts de taux mondiaux et l'appétit pour le risque qui le font bouger.
Si vous voulez suivre la façon dont ces facteurs macroéconomiques se répercutent sur les actions après le scrutin, vous pouvez lancer une analyse IA en direct de SPY ou de n'importe quel ticker dans les sessions en direct de SimianX. Pour les compléments boursiers de cette page, consultez le classement des meilleurs secteurs après les élections de mi-mandat et le tableau du cycle présidentiel.
FAQ
Les rendements obligataires montent-ils ou baissent-ils après les élections de mi-mandat ?
Dans les trois mois suivants, le rendement du Trésor à 10 ans a baissé après 11 des 16 élections de 1962 à 2022, d'une médiane de 20,5 pb. Sur douze mois, il a monté après 9 sur 16, conformément à la tendance de long terme de chaque époque.
De combien le rendement à 10 ans bouge-t-il le lendemain d'une élection de mi-mandat ?
Très peu. Le mouvement médian du lendemain a été de −0,5 pb, et le plus fort de −10 pb en 1982.
Le gouvernement divisé est-il bon pour les obligations ?
Après les cinq élections qui ont fait passer un gouvernement unifié à un gouvernement divisé (1994, 2006, 2010, 2018, 2022), le rendement à 10 ans était plus bas un an plus tard dans quatre cas, d'une médiane de 60 pb. Mais le déficit fédéral ne s'est pas réduit de manière fiable ensuite, si bien que la baisse s'explique mieux par l'économie et la Fed que par le blocage politique.
Le dollar monte-t-il ou baisse-t-il après les élections de mi-mandat ?
Ni l'un ni l'autre de façon fiable. Un an après le scrutin, le dollar était plus haut après 7 élections sur 12 selon l'indice des principales devises et après 3 sur 5 selon l'indice large, ce qui est proche de ses probabilités habituelles.
Pourquoi n'y a-t-il pas de données du jour du scrutin avant 1986 ?
FRED n'a aucune observation du 10 ans le jour du scrutin pour les élections de 1962 à 1982, quand le marché fermait pour le vote, et l'indice du dollar n'a pas non plus de fixing à ces dates.
Où se situe le rendement à 10 ans avant l'élection de mi-mandat de 2026 ?
À 4,91 % à la clôture du 2 novembre 2026, en recul par rapport au pic 2026 de 5,31 % du 5 octobre, la clôture la plus haute depuis mai 2002.
Lecture Liée
- La Bourse après les élections de mi-mandat : 1950–2026
- Le blocage politique est-il bon pour la Bourse ? 49 Congrès
- Meilleurs secteurs après les élections de mi-mandat
- Réunion Fed de septembre 2026 : la baisse est-elle morte ?
- Rachats du Trésor de Trump : manœuvre électorale ou marché ?
- Krach obligataire 2026 : le 30 ans au plus haut depuis 2007
- Inversions de la courbe des taux et récessions américaines
- Chaque baisse de taux de la Fed depuis 1980 : actions et or
- Réunion de la Fed 2026 : décision de taux, heure, historique
- Cours euro dollar historique : le dollar année par année
- Cycle présidentiel : le S&P 500 selon l'année du mandat
- Le VIX après les élections de mi-mandat : depuis 1990
- La Bourse pendant la session « lame duck » : 25 midterms
- Le Nasdaq après les élections de mi-mandat, 1974-2022
- Le pétrole après les élections de mi-mandat : 1986-2022
Sources
- FRED : rendement du Trésor à 10 ans à maturité constante (DGS10)
- FRED : rendement du Trésor à 10 ans à maturité constante, mensuel (GS10)
- FRED : rendement du Trésor à 2 ans à maturité constante (DGS2)
- FRED : indice nominal large du dollar américain (DTWEXBGS)
- FRED : indice nominal du dollar face aux principales devises (DTWEXM, abandonné)
- FRED : excédent ou déficit fédéral en pourcentage du PIB (FYFSGDA188S)
- Réserve fédérale : publication H.10 des taux de change
- Wikipedia : répartition partisane des Congrès des États-Unis
- Wikipedia : jour des élections aux États-Unis
Cette page est une référence historique, pas un conseil en investissement. Les régularités observées sur 16 élections ne préjugent pas des résultats futurs.


